
Tamaño y Participación del Mercado de Gestión de Identidad Federada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 21.37 Mil millones de dólares |
| Tamaño del Mercado (2032) | 39.98 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.35 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
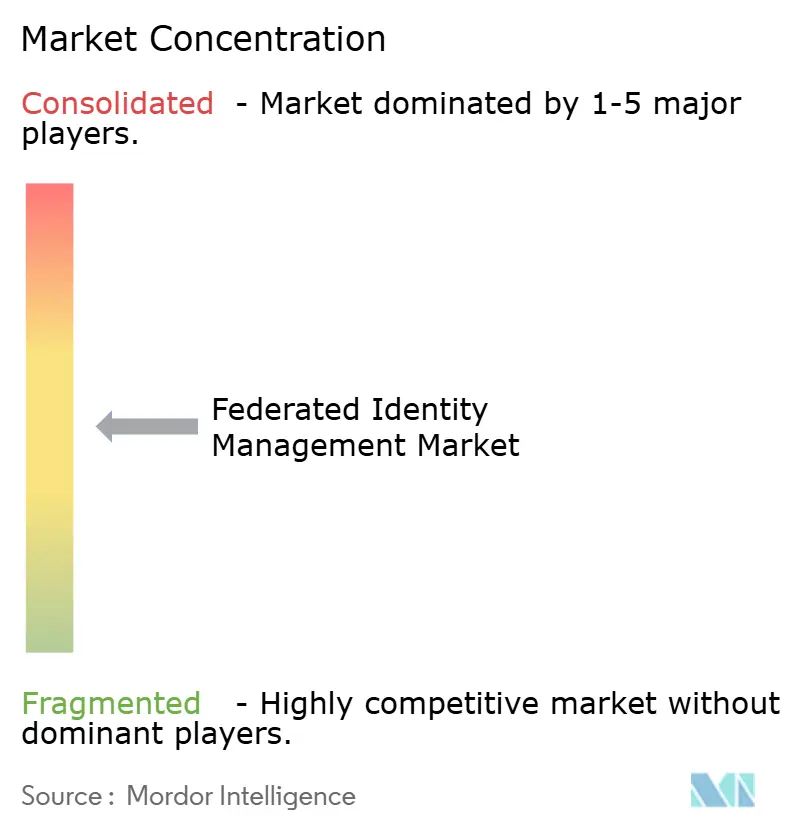
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Identidad Federada por Mordor Intelligence
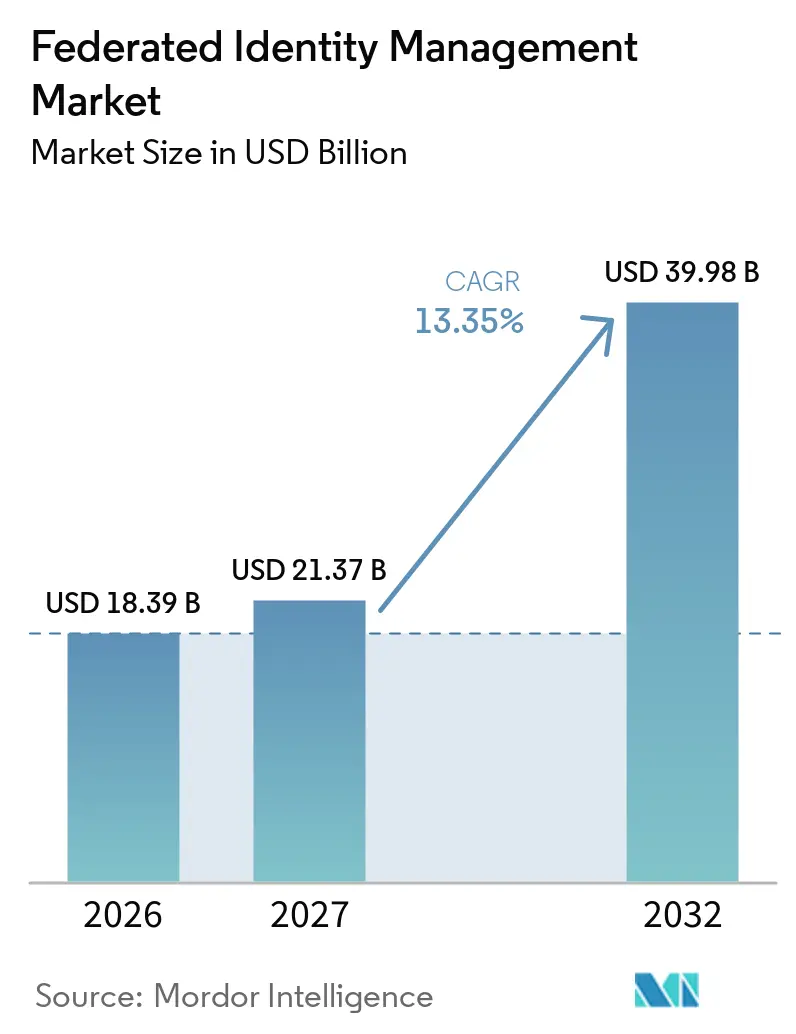
Se proyecta que el tamaño del mercado de gestión de identidad federada sea de 18,39 mil millones de USD en 2026, 21,37 mil millones de USD en 2027, y alcance 39,98 mil millones de USD en 2032, creciendo a una CAGR del 13,35% de 2027 a 2032. La identidad se está convirtiendo en el principal punto de control de acceso en aplicaciones de software como servicio, sistemas multinube, redes de socios y cargas de trabajo de inteligencia artificial. El robo de credenciales, los entornos de aplicaciones distribuidas y los requisitos regulatorios más estrictos están elevando los controles de identidad a una mayor prioridad en los presupuestos de seguridad. Los programas de identidad digital en Asia-Pacífico, Oriente Medio y Europa también están incorporando las necesidades de identidad gubernamental y ciudadana en los programas de federación. Los proveedores están respondiendo combinando gestión de acceso, gobernanza de identidad, acceso privilegiado y capacidades de endpoints dentro de plataformas de seguridad más amplias. La oportunidad está siendo moldeada cada vez más por las identidades de máquinas, cargas de trabajo y agentes de inteligencia artificial, aunque un único proveedor también puede crear un punto de fallo importante, y las normas de residencia de datos pueden complicar los diseños globales en empresas complejas.
Conclusiones Clave del Informe
- Por componente, el software representó el 69,71% de la participación del mercado de gestión de identidad federada en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 15,84% hasta 2032.
- Por modo de implementación, la nube representó el 68,51% del mercado en 2026 y se proyecta que se expanda a una CAGR del 16,62% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 71,24% del mercado de gestión de identidad federada en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 14,89% hasta 2032.
- Por dominio de identidad, la identidad de la fuerza laboral representó el 34,72% del mercado en 2026, mientras que se proyecta que la identidad de máquinas, cargas de trabajo y agentes de inteligencia artificial se expanda a una CAGR del 16,11% hasta 2032.
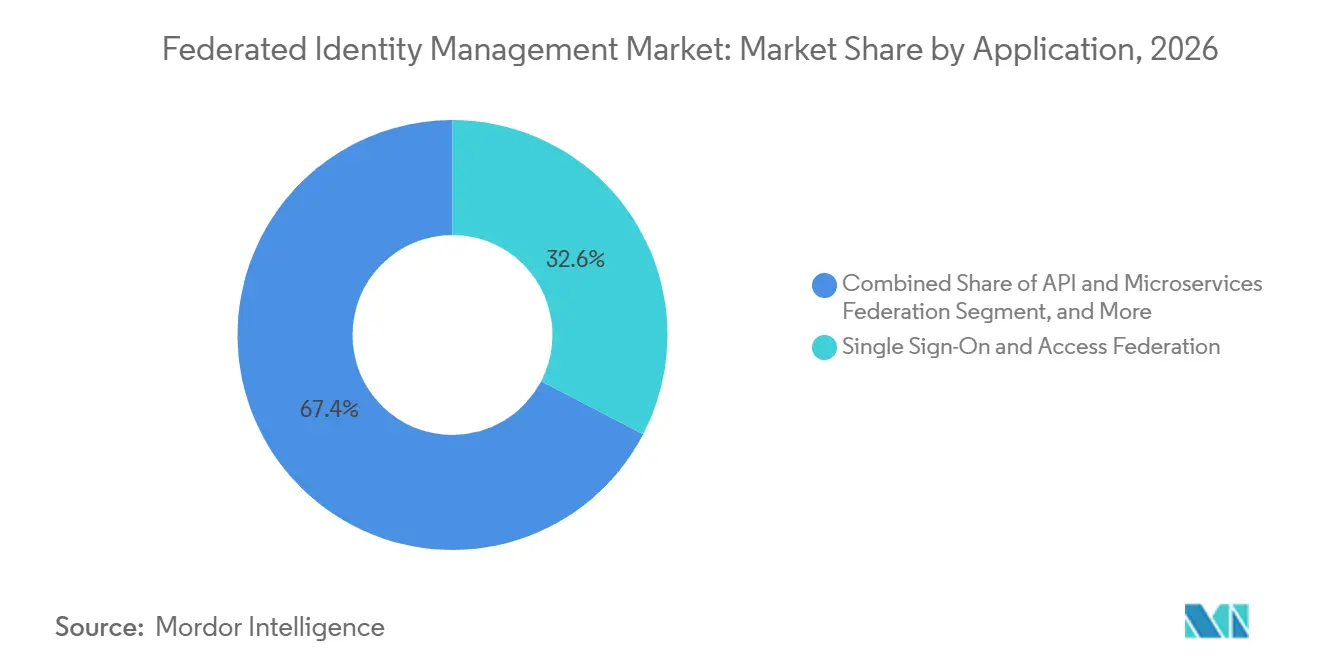
- Por aplicación, el inicio de sesión único y la federación de acceso representaron el 32,64% del mercado de gestión de identidad federada en 2026, mientras que se proyecta que la federación de API y microservicios se expanda a una CAGR del 17,43% hasta 2032.
- Por vertical industrial, la banca, los servicios financieros y los seguros representaron el 26,69% del mercado en 2026, mientras que se proyecta que el gobierno y la administración pública se expandan a una CAGR del 16,71% hasta 2032.
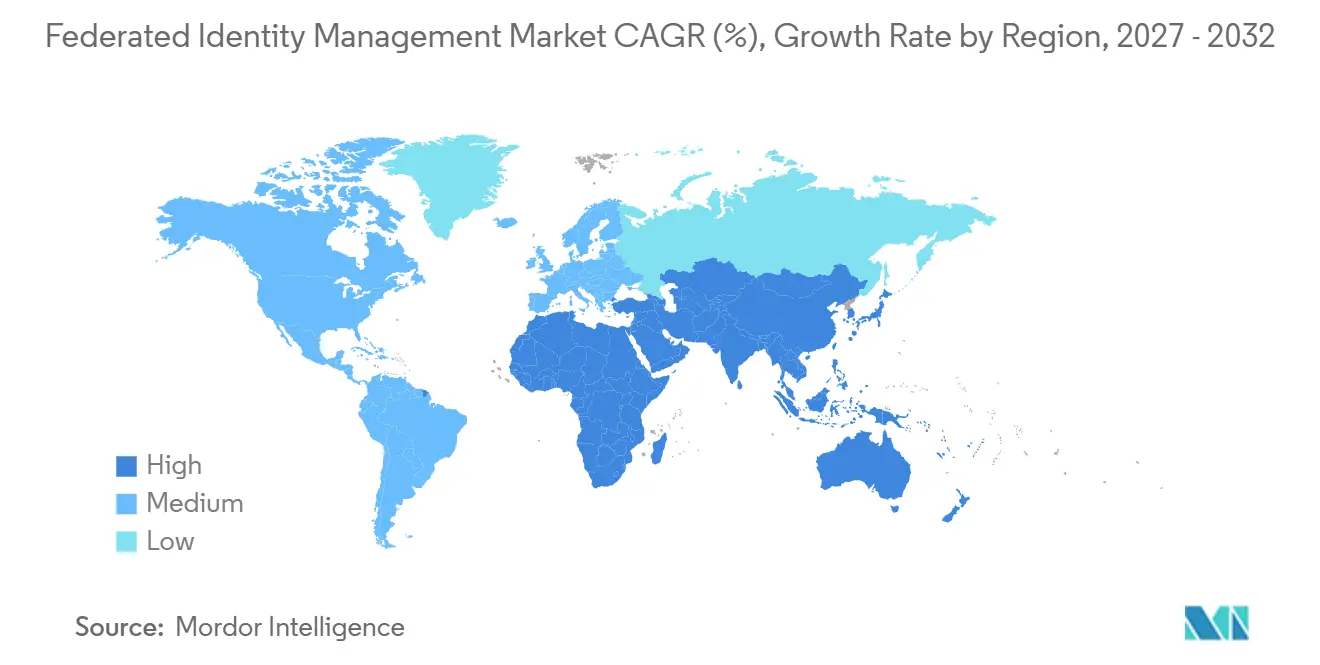
- Por geografía, América del Norte representó el 41,64% del mercado de gestión de identidad federada en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 17,19% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Escalada de Ciberataques Basados en Identidad y Abuso de Credenciales | +4.5% | Global, concentrado en América del Norte, Europa y los centros financieros de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de Seguridad de Confianza Cero Centrada en la Identidad | +4.0% | Global, con los mandatos institucionales más sólidos en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Expansión de Carteras de Aplicaciones SaaS y Multinube | +3.5% | Global, con América del Norte y Europa liderando el gasto y Asia-Pacífico acelerando | Mediano plazo (2-4 años) |
| Endurecimiento de la Regulación de Privacidad, Resiliencia e Identidad Digital | +2.8% | Marcos nacionales de la Unión Europea, Estados Unidos y Asia-Pacífico | Mediano plazo (2-4 años) |
| Federación de Identidades de Máquinas, Cargas de Trabajo y Agentes de Inteligencia Artificial | +1.5% | Global, concentrado en entornos empresariales nativos de la nube y orientados a la inteligencia artificial | Largo plazo (≥ 4 años) |
| Identidad Federada para la Colaboración entre Organizaciones | +1.0% | América del Norte, Europa y cadenas de suministro de grandes empresas globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Seguridad de Confianza Cero Centrada en la Identidad
La arquitectura de confianza cero ha superado la etapa de principio de diseño y se está convirtiendo en un requisito operativo para muchas organizaciones. Este cambio incorpora las decisiones de identidad federada en los programas de modernización de seguridad, ya que el acceso debe verificarse entre usuarios, dispositivos y aplicaciones. La Agencia de Seguridad Nacional publicó una guía actualizada sobre el pilar de identidad de usuario en abril de 2026, estableciendo expectativas de madurez por fases para las organizaciones que siguen programas de confianza cero. El NIST publicó la Publicación Especial 1800-35 en junio de 2025 con 19 arquitecturas de confianza cero validadas, desarrolladas con 24 colaboradores.[1] Estas arquitecturas de referencia ofrecen a las organizaciones enfoques prácticos para evaluar los controles de identidad y reducir la incertidumbre durante la selección de proveedores. El mercado de gestión de identidad federada se beneficia a medida que los equipos de seguridad de redes e ingeniería en la nube se incorporan a decisiones que anteriormente eran gestionadas principalmente por los equipos de operaciones de identidad y seguridad.
Expansión de Carteras de Aplicaciones SaaS y Multinube
Las carteras de aplicaciones se han vuelto más distribuidas, haciendo que la federación de identidad sea necesaria para un acceso coherente entre sistemas. Las empresas utilizan la federación para conectar usuarios y aplicaciones cuando los inquilinos de software separados y las plataformas en la nube crearían de otro modo procesos de autenticación aislados. El trabajo de identidad resultante se expande con cada conexión de aplicación, en lugar de solo con el número de empleados que utilizan el sistema. Esto puede crear un creciente retraso en las tareas de aprovisionamiento, autenticación y ciclo de vida cuando los programas se retrasan. Las organizaciones con grandes carteras en la nube también necesitan puentes de federación entre dominios de confianza a medida que las cargas de trabajo se mueven entre proveedores. El mercado de gestión de identidad federada aborda, por tanto, tanto las nuevas implementaciones en la nube como la carga operativa creada por la proliferación de aplicaciones existentes, especialmente donde equipos separados gestionan aplicaciones, infraestructura y políticas de seguridad sin una capa de identidad común.
Escalada de Ciberataques Basados en Identidad y Abuso de Credenciales
Los ataques de identidad siguen siendo una ruta principal hacia los sistemas empresariales, haciendo que los controles de acceso sean fundamentales para la prevención de brechas. IBM informó que el robo de credenciales estuvo involucrado en casi 1 de cada 3 incidentes observados en 2024.[2] IBM también informó un aumento interanual del 84% en correos electrónicos que distribuían programas de robo de información, con un aumento del 180% a principios de 2025 en comparación con 2023. Microsoft registró un aumento del 32% en ataques basados en identidad durante el primer semestre de 2025 y declaró que más del 97% involucraban ataques de contraseña. Estas condiciones posicionan a la federación como un control de seguridad que puede reducir el uso de credenciales no gestionadas y mejorar la visibilidad de la actividad de autenticación. El mercado de gestión de identidad federada está, en consecuencia, más estrechamente vinculado a los presupuestos de seguridad que al gasto independiente en gestión de acceso.
Endurecimiento de la Regulación de Privacidad, Resiliencia e Identidad Digital
Los requisitos regulatorios están convirtiendo la gestión de identidad en un control obligatorio para muchas organizaciones reguladas. La Ley de Resiliencia Operativa Digital se aplicó a las entidades financieras de la Unión Europea a partir del 17 de enero de 2025, exigiendo una supervisión más sólida de la resiliencia operativa digital. El NIST finalizó la Publicación Especial 800-63-4 el 31 de julio de 2025, proporcionando orientación sobre identidad digital para agencias federales e instituciones reguladas en los Estados Unidos. La Comisión Europea declaró que sus enmiendas de enero de 2026 a la NIS2 extendieron las obligaciones de gestión de riesgos a 28.700 empresas, incluidas 6.200 microempresas y pequeñas empresas que anteriormente estaban fuera del ámbito de aplicación. eIDAS 2.0 y la esperada Cartera de Identidad Digital Europea añaden otro requisito para las empresas que deben aceptar y validar credenciales emitidas por el gobierno. Estas políticas convierten los controles de identidad auditables en un requisito de compra práctico en todo el mercado de gestión de identidad federada.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Complejidad de la Integración de Protocolos Heredados y Directorios | -2.1% | Global, más agudo en banca, servicios financieros, seguros, gobierno y defensa | Corto plazo (≤ 2 años) |
| Escasez de Habilidades Especializadas y Alto Costo de Servicios de Implementación | -1.5% | Global, particularmente agudo en América del Norte, Europa Occidental y los mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Soberanía de Datos y Fragmentación de la Confianza Transfronteriza | -0.8% | Unión Europea, China, India y programas de federación de identidad empresarial transfronteriza | Largo plazo (≥ 4 años) |
| Fallo de Federación Centralizada y Riesgo de Concentración | -0.5% | Global, concentrado en grandes implementaciones de proveedor único | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Integración de Protocolos Heredados y Directorios
Muchas implementaciones deben conectar los protocolos de federación actuales con directorios y sistemas de autenticación más antiguos. Los enfoques modernos como SAML 2.0, OAuth 2.0 y OpenID Connect no siempre se alinean fácilmente con directorios LDAP, dominios Kerberos o controles de aplicaciones propietarios. Esto aumenta el trabajo de pruebas, migración y auditoría requerido antes de que una nueva plataforma pueda implementarse completamente. Los sistemas más antiguos también pueden carecer de las interfaces de programación de aplicaciones necesarias para documentar y monitorear los controles de identidad. Esa limitación es importante donde DORA y NIS2 requieren gestión de riesgos rastreable y registros de acceso. El mercado de gestión de identidad federada enfrenta ciclos de ventas e implementación más largos cuando los compradores deben resolver dependencias heredadas antes de obtener valor del nuevo software.
Escasez de Habilidades Especializadas y Alto Costo de Servicios de Implementación
Los proyectos de identidad federada requieren personal con conocimiento de protocolos de federación, arquitectura de confianza cero y, cada vez más, controles de identidad relacionados con la inteligencia artificial. ISC2 informó en abril de 2026 que el 95% de las organizaciones tenían al menos 1 necesidad de habilidades en ciberseguridad, y el 59% describió su deficiencia como crítica o significativa. El Instituto SANS y GIAC informaron que las brechas de habilidades representaron el 60% de las preocupaciones de la fuerza laboral, en comparación con el 40% por escasez de personal. La misma investigación encontró que el 27% de las organizaciones reportaron brechas vinculadas directamente a las deficiencias de capacidad de la fuerza laboral. Estas escaseces aumentan la dependencia de los servicios de implementación y pueden ser difíciles para las organizaciones medianas y los organismos públicos con presupuestos tecnológicos fijos. El costo del soporte especializado puede, por tanto, retrasar la adopción incluso cuando un comprador reconoce la necesidad de seguridad o cumplimiento, dejando al mercado de gestión de identidad federada dependiente de la capacidad de servicios además de la demanda de software.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
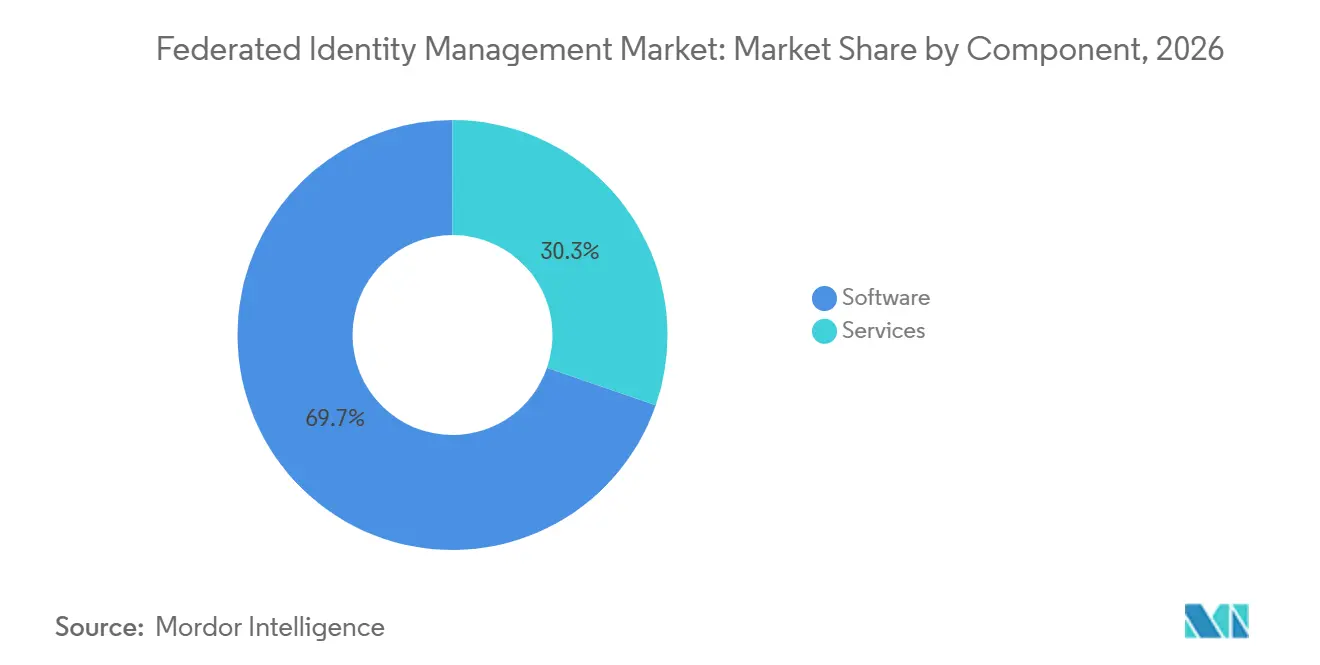
Los Servicios se Expanden a Medida que las Implementaciones se Vuelven más ComplejasEl software representó el 69,71% de la participación del mercado de gestión de identidad federada en 2026, respaldado por la concesión de licencias de plataforma y los ingresos recurrentes por suscripción. Las organizaciones generalmente adquieren una plataforma de federación antes de añadir servicios gestionados o soporte de integración. Esta secuencia refleja el papel del software como capa central para la autenticación, la gestión de políticas y las conexiones de acceso. Las adquisiciones de plataformas también proporcionan a los compradores una base para trabajos posteriores de gobernanza de identidad y acceso privilegiado. Los proveedores de software se benefician cuando los clientes estandarizan sus controles de identidad en una única plataforma. El segmento sigue siendo central porque los programas de federación necesitan un sistema de registro fiable para políticas, credenciales y relaciones de confianza.
Se proyecta que los servicios se expandan a una CAGR del 15,84% de 2027 a 2032, la tasa más alta entre los componentes. El trabajo de integración a menudo se vuelve más difícil cuando una organización pasa de directorios locales separados a un diseño de identidad en la nube unificado. Los alcances de los proyectos pueden aumentar a medida que los equipos identifican dependencias de aplicaciones, reglas de derechos y requisitos de residencia de datos. La gobernanza de identidad de agentes de inteligencia artificial añade más trabajo de diseño porque los permisos deben limitarse y los flujos de trabajo deben adaptarse a casos de uso individuales. Los modelos de servicio basados en resultados están ganando atención junto con los compromisos de proyectos tradicionales. Esto respalda un papel más amplio para la consultoría, la integración y los servicios gestionados a medida que el mercado de gestión de identidad federada se vuelve más complejo.
Por Modo de Implementación:
La Nube Lidera en Escala y AdopciónLa nube representó el 68,51% del tamaño del mercado de gestión de identidad federada en 2026 y se proyecta que se expanda a una CAGR del 16,62% hasta 2032. El segmento es tanto el modo de implementación más grande como la opción de más rápido crecimiento. Las organizaciones que priorizan la nube pueden comenzar con una plataforma de identidad alojada y ampliar su uso a medida que crecen sus carteras de aplicaciones. Esto evita parte del trabajo de migración que ralentiza otras transiciones tecnológicas. La entrega por suscripción también admite actualizaciones más rápidas de las funciones de autenticación y las herramientas de políticas. Estas características hacen que la federación en la nube sea adecuada tanto para organizaciones que crean nuevos servicios digitales como para empresas que modernizan sistemas de identidad más antiguos.
La implementación en instalaciones propias sigue siendo relevante para las organizaciones de defensa, inteligencia e infraestructura crítica que restringen el enrutamiento en la nube de los tokens de autenticación. Estos compradores a menudo priorizan el control sobre los datos sensibles y utilizan sistemas locales para cumplir con los requisitos de soberanía o seguridad. Los modelos híbridos y multinube también son importantes, donde las aplicaciones operan en múltiples proveedores de nube. Los puentes de federación conectan dominios de confianza para que las identidades y las políticas de acceso puedan funcionar en esos entornos. Esta necesidad crece a medida que las empresas distribuyen cargas de trabajo entre diferentes proveedores y sistemas internos. El mercado de gestión de identidad federada incluye, por tanto, plataformas en la nube, implementaciones locales y arquitecturas que conectan ambos enfoques, en lugar de reemplazar cada entorno establecido con un único modelo operativo.
Por Tamaño de Organización:
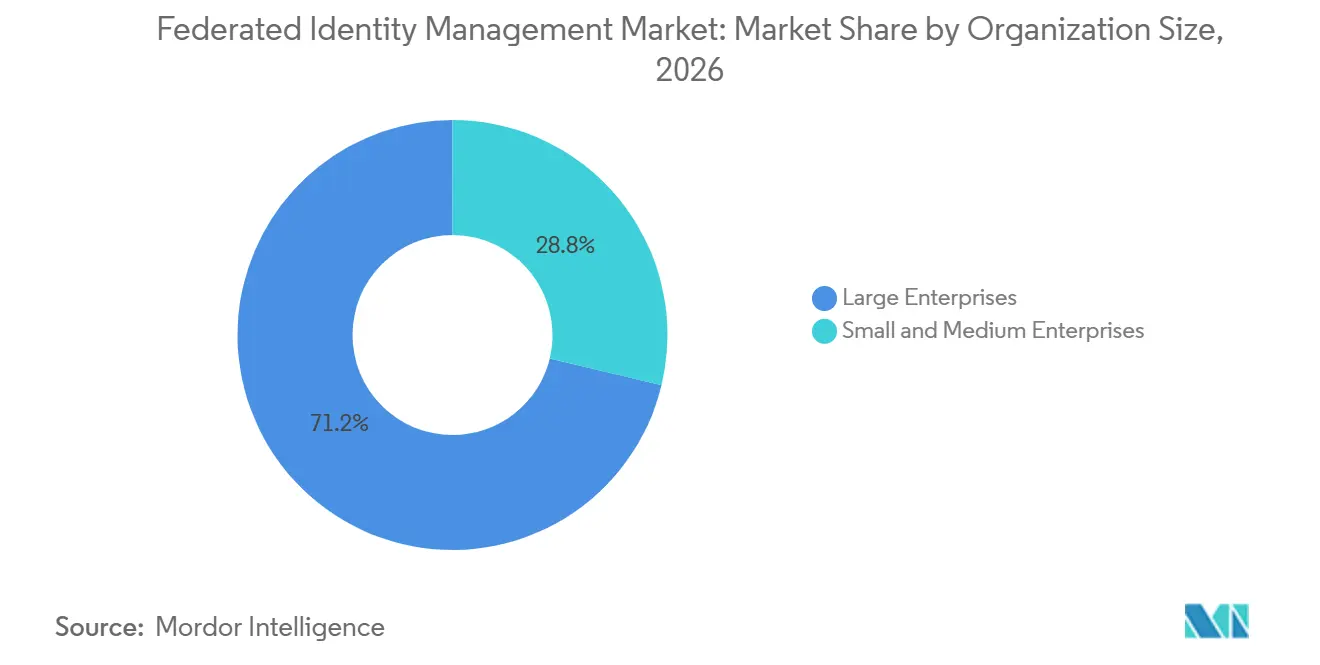
Las Pequeñas y Medianas Empresas Reducen la BrechaLas grandes empresas representaron el 71,24% del mercado en 2026, lo que refleja una inversión de larga data en directorios, gobernanza de identidad y gestión de acceso privilegiado. Su gasto actual se extiende cada vez más a los sistemas existentes en lugar de crear programas de identidad completamente nuevos. Muchas grandes organizaciones están migrando su infraestructura establecida a diseños nativos de la nube mientras preservan los controles de acceso clave. Su escala también crea requisitos complejos para las identidades de empleados, socios, contratistas y aplicaciones. Las obligaciones de gobernanza y las poblaciones de usuarios más grandes aumentan la necesidad de políticas coherentes entre las unidades de negocio. Estos factores preservan la posición de liderazgo de las grandes empresas en el mercado de gestión de identidad federada.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 14,89% de 2027 a 2032. Las empresas nativas de la nube pueden adoptar la federación desde el principio en lugar de incorporarla a varios sistemas más antiguos. Esto puede reducir la interrupción operativa asociada con una migración posterior. Las enmiendas de 2026 de la Comisión Europea a la NIS2 incorporaron a 6.200 microempresas y pequeñas empresas en el ámbito ampliado de la directiva.[3] Ese desarrollo regulatorio puede convertir las necesidades de cumplimiento en la primera adquisición de identidad para organizaciones más pequeñas. El segmento está, por tanto, ganando relevancia aunque las grandes empresas conserven la mayor base instalada.
Por Dominio de Identidad:
Las Identidades No Humanas Cambian el Perímetro de SeguridadLa identidad de la fuerza laboral representó el 34,72% del mercado en 2026 porque el acceso de los empleados sigue siendo el caso de uso básico de federación empresarial. Las organizaciones necesitan autenticación coherente para el personal que utiliza aplicaciones internas, servicios en la nube y herramientas de trabajo remoto. La gestión de identidad y acceso de clientes respalda los servicios orientados al consumidor, mientras que la identidad de socios empresa a empresa respalda la colaboración externa. La identidad gubernamental y ciudadana aplica la federación a los servicios públicos y los programas nacionales de identidad digital. Estos dominios muestran cómo el mercado se extiende más allá de las funciones de inicio de sesión de los empleados. La identidad de la fuerza laboral sigue siendo el punto de partida más grande para la adopción porque conecta los controles de seguridad con el acceso diario de los empleados.
Se proyecta que la identidad de máquinas, cargas de trabajo y agentes de inteligencia artificial se expanda a una CAGR del 16,11% de 2027 a 2032. Los principales no humanos se utilizan cada vez más en entornos de nube, pero muchos sistemas heredados fueron creados principalmente para la autenticación iniciada por humanos. El Grupo de Trabajo WIMSE del Grupo de Trabajo de Ingeniería de Internet publicó el borrador del Sistema de Gestión de Identidad de Inteligencia Artificial para abordar la autenticación de agentes de inteligencia artificial utilizando enfoques relacionados con OAuth 2.0 y SPIFFE.[4] El trabajo de estándares proporciona una base para el desarrollo de productos por parte de proveedores como Microsoft, SailPoint y Ping Identity. Las identidades de máquinas requieren emisión, rotación y revocación controladas de credenciales porque pueden acceder a sistemas sin acción humana directa. Esto convierte a la identidad no humana en una importante área de expansión para el mercado de gestión de identidad federada.
Por Aplicación:
La Federación de API Respalda los Microservicios y las Cargas de Trabajo de Inteligencia ArtificialEl inicio de sesión único y la federación de acceso representaron el 32,64% del mercado en 2026, convirtiéndolo en el área de aplicación más grande. Proporciona la primera capacidad de federación adoptada por muchas empresas porque permite a los usuarios acceder a múltiples sistemas a través de procesos de autenticación conectados. El ciclo de vida de la identidad y el aprovisionamiento automatizado añaden control sobre los cambios de usuarios y la administración de cuentas. La autenticación adaptativa y el acceso escalonado ayudan a las organizaciones a aplicar controles más estrictos donde el riesgo es mayor. El acceso a la infraestructura en la nube y las cargas de trabajo extiende la federación más allá de las aplicaciones orientadas a los empleados. Estas capas de aplicación muestran cómo el inicio de sesión único básico puede evolucionar hacia un programa de identidad más amplio.
Se proyecta que la federación de API y microservicios se expanda a una CAGR del 17,43% de 2027 a 2032. Los diseños de malla de servicios y la autorización OAuth 2.0 requieren métodos de autenticación que funcionen entre servicios en lugar de a través de redirecciones del navegador. Esto es particularmente importante para los agentes de inteligencia artificial que llaman a las API empresariales utilizando tokens OAuth limitados. La emisión, rotación y revocación de tokens se vuelven críticas a escala cuando muchos servicios y agentes operan en un entorno de nube. El Grupo de Trabajo OAuth del IETF adoptó un borrador de autenticación de cliente SPIFFE en junio de 2026. Esta actividad de estándares respalda las hojas de ruta para la federación de API de cargas de trabajo y refuerza el cambio hacia controles de acceso no humanos.

Por Vertical Industrial:
La Regulación Respalda los Servicios Financieros y la Digitalización Respalda al GobiernoLa banca, los servicios financieros y los seguros representaron el 26,69% del mercado en 2026, la mayor participación vertical. Las instituciones financieras enfrentan requisitos estrictos para los controles de acceso, el seguimiento de identidad de terceros y la resiliencia operativa. DORA se ha aplicado a las entidades financieras de la Unión Europea desde el 17 de enero de 2025. PCI DSS v4.0.1 requirió autenticación multifactor a partir del 31 de marzo de 2025, lo que se suma a la necesidad del sector de una gestión de acceso más sólida. La banca abierta también requiere relaciones de identidad de confianza entre las instituciones financieras y los proveedores externos. Estas obligaciones mantienen al vertical como central en el mercado de gestión de identidad federada.
Se proyecta que la industria del gobierno y la administración pública se expanda a una CAGR del 16,71% de 2027 a 2032. Los programas nacionales de identidad digital están creando nuevos requisitos para los organismos públicos y las empresas que se conectan a credenciales emitidas por el gobierno. La Autoridad de Identificación Única de India presentó el kit de desarrollo de software de Autenticación Facial Aadhaar en el Global Fintech Fest 2026. La tecnología respalda el uso de credenciales biométricas federadas en portales bancarios, de salud y gubernamentales. La atención médica y las ciencias de la vida también necesitan federación para los controles de acceso a los registros electrónicos de salud. La solución de verificación y protección contra el fraude de Ping Identity fue incluida en el Epic App Orchard en julio de 2026, mostrando cómo las herramientas de identidad se están conectando con los sistemas clínicos. El comercio minorista y el comercio electrónico, las telecomunicaciones y los medios de comunicación, y los viajes y la hospitalidad proporcionan casos de uso adicionales para el acceso de clientes y socios.
Análisis Geográfico
Mercado de Gestión de Identidad Federada en América del Norte
América del Norte concentró el 41,64% del mercado en 2026. La región se beneficia de una gran concentración de empresas tecnológicas globales y de un entorno maduro de adquisición de soluciones de seguridad. La política de los Estados Unidos también está traduciendo los requisitos de seguridad en hitos tecnológicos más claros. La Agencia de Seguridad Nacional emitió su guía sobre el pilar de identidad de usuario en abril de 2026. El NIST finalizó la Publicación Especial 800-63-4 en julio de 2025, proporcionando un marco de referencia de identidad digital para agencias federales e instituciones reguladas. Canadá apoya la identidad digital interprovincial a través del Marco de Confianza Pancanadiense, que se alinea con los enfoques de NIST y OpenID Connect.
Mercado de Gestión de Identidad Federada en Europa y América del Sur
La región está extendiendo la federación hacia la identidad de agentes de inteligencia artificial. Microsoft introdujo Entra Agent ID en Ignite 2025, extendiendo los principios de confianza cero a las cargas de trabajo de inteligencia artificial mediante credenciales de corta duración basadas en OAuth y un SDK para desarrolladores. Okta puso Agent SSO a disposición general en agosto de 2026, permitiendo a las organizaciones aprovisionar y gestionar las credenciales de agentes de inteligencia artificial a través de su infraestructura de identidad establecida. Europa es el segundo mercado regional más grande, dado que DORA, NIS2 y eIDAS 2.0 están impulsando una inversión estructurada y orientada al cumplimiento normativo en federación. La Comisión Europea declaró que las enmiendas de NIS2 de 2026 extendieron las obligaciones a 28.700 empresas. El marco IT-Grundschutz de Alemania trata la gestión de identidad y acceso como un área de control fundamental. América del Sur es una región emergente donde la LGPD de Brasil impulsa la adopción de la gestión de identidad y acceso de clientes, particularmente en servicios financieros.
Mercado de Gestión de Identidad Federada en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,19% entre 2027 y 2032, la tasa regional más alta. Los programas gubernamentales de identidad digital, las normativas de banca abierta y los servicios con enfoque móvil están creando oportunidades de federación en mercados sin explotar en la región. El ecosistema Aadhaar de India ha procesado más de 500 crore de transacciones de autenticación en casi 200 entidades, creando una capa de identidad con la que las empresas necesitan conectarse cada vez más. La Agencia Digital de Japón está ampliando el marco de identidad corporativa My Number, mientras que el MLPS 2.0 de China exige controles de autenticación de identidad para infraestructuras críticas bajo límites de soberanía de datos. El Banco Asiático de Desarrollo informó que el 56% de las jurisdicciones de Asia-Pacífico han promulgado regulaciones de banca abierta. Oriente Medio avanza a través de la Visión 2030 de Arabia Saudita y los programas de economía digital de los Emiratos Árabes Unidos, mientras que África se encuentra en una etapa más temprana, con actividad liderada por Sudáfrica y Nigeria en servicios financieros y telecomunicaciones.
Panorama Competitivo
El mercado de gestión de identidad federada está moderadamente fragmentado a nivel de plataforma. Microsoft Entra ID y Okta mantienen posiciones establecidas a través de la integración de ecosistemas y los recientes lanzamientos de identidad de agentes de inteligencia artificial. Los proveedores más grandes están combinando identidad, gestión de acceso privilegiado, gobernanza de identidad, controles de endpoints y capacidades de seguridad en la nube. Esto amplía sus carteras de productos y aumenta la presión competitiva sobre los proveedores de federación independientes. La competencia está cambiando hacia la gestión de políticas, el análisis de comportamiento y la gobernanza entre organizaciones a medida que la federación básica de cargas de trabajo se estandariza más. El mercado de gestión de identidad federada también incluye plataformas de código abierto como Keycloak, que ofrecen opciones de menor costo para los compradores en mercados emergentes y aplican presión de precios a los proveedores comerciales, especialmente cuando los compradores pueden aceptar un modelo de implementación más autogestionado y priorizan el control de costos sobre una relación con un proveedor integrado. En el mercado de gestión de identidad federada, esto ofrece a los compradores sensibles al precio una ruta diferente hacia las funciones básicas de federación sin cambiar la necesidad de una sólida gobernanza de identidad.
Palo Alto Networks completó su adquisición de CyberArk por aproximadamente 25 mil millones de USD en febrero de 2026. La transacción incorporó la gestión de acceso privilegiado y las capacidades de inicio de sesión único federado de CyberArk Identity en una plataforma de seguridad de red y nube más amplia. Ping Identity amplió su cobertura de Runtime Identity para agentes de inteligencia artificial a Google Cloud Marketplace en septiembre de 2026, añadiéndose a su trabajo en AWS y Cloudflare. El lanzamiento ayuda a las empresas a gestionar la autenticación de agentes de inteligencia artificial en entornos nativos de la nube. Okta puso a disposición general Agent SSO en agosto de 2026 con registro dinámico de clientes y tokens de alcance limitado de corta duración en lugar de claves de interfaz de programación de aplicaciones estáticas. Estos lanzamientos demuestran que los principales proveedores están tratando la identidad de agentes como un área de producto central en lugar de una extensión limitada del acceso de los empleados.
SailPoint introdujo actualizaciones de identidad adaptativa en marzo de 2026, incluyendo un motor de certificación de acceso de próxima generación y una capacidad de separación de funciones reconstruida. El trabajo del producto se dirige a la gobernanza de identidades humanas y no humanas en su plataforma impulsada por inteligencia artificial. La inclusión de Ping Identity en el Epic App Orchard y su asociación con OLOID para la autenticación clínica sin contraseña muestran un enfoque en la integración vertical en la atención médica. Las oportunidades permanecen en la adopción por parte de pequeñas y medianas empresas, las conexiones de identidad gubernamental y ciudadana transfronteriza, y la gobernanza de identidad no humana para sistemas de inteligencia artificial multiagente. Ningún proveedor ha establecido una adopción dominante en todas estas áreas. El mercado de gestión de identidad federada sigue ofreciendo espacio para proveedores especializados donde las plataformas aún no han logrado una adopción amplia, ya que los compradores pueden necesitar capacidades que se adapten a un sector particular, entorno de implementación, tipo de identidad o acuerdo de confianza entre organizaciones. El mercado de gestión de identidad federada puede, por tanto, recompensar a los proveedores que resuelven problemas difíciles de conexión y gobernanza para grupos de compradores claramente definidos.
Líderes de la Industria de Gestión de Identidad Federada
-
Microsoft Corporation
-
Okta, Inc.
-
Ping Identity Corporation
-
International Business Machines Corporation
-
ForgeRock, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Identidad Federada Empresas cubiertas en este informe
- Microsoft Corporation
- Okta, Inc.
- Ping Identity Corporation
- International Business Machines Corporation
- ForgeRock, Inc.
- Oracle Corporation
- Google LLC
- Amazon Web Services, Inc.
- SailPoint Technologies Holdings, Inc.
- CyberArk Software Ltd.
- One Identity LLC
- Broadcom Inc.
- Entrust Corporation
- Thales S.A.
- Saviynt, Inc.
- SecureAuth Corporation
- JumpCloud Inc.
- RSA Security LLC
- OpenText Corporation
- NEC Corporation
- Accenture plc
- Yubico AB
Desarrollos recientes de la industria en Mercado de Gestión de Identidad Federada
- Septiembre de 2026: Ping Identity lanzó Identity Agents en Google Cloud Marketplace el 29 de septiembre de 2026, extendiendo la cobertura de Runtime Identity para agentes de inteligencia artificial a un tercer proveedor de nube importante junto con AWS y Cloudflare, y permitiendo a las empresas gestionar la autenticación de agentes dentro de los entornos nativos de Google Cloud.
- Agosto de 2026: Okta puso a disposición general Agent SSO el 24 de agosto de 2026, permitiendo a las empresas aprovisionar y gobernar las credenciales de agentes de inteligencia artificial a través de la infraestructura de identidad establecida de Okta utilizando registro dinámico de clientes y tokens de alcance limitado de corta duración en lugar de claves API estáticas.
- Mayo de 2026: JumpCloud cerró una ronda de financiación Serie F con una valoración post-dinero de 3,2 mil millones de USD el 26 de mayo de 2026, destinando los fondos a la expansión de su directorio en la nube y plataforma de identidad federada orientada a pequeñas y medianas empresas, y acelerando el desarrollo de productos de gestión de identidad y acceso de agentes.
- Febrero de 2026: Palo Alto Networks cerró la adquisición de CyberArk por aproximadamente 25 mil millones de USD el 11 de febrero de 2026, consolidando la gestión de acceso privilegiado y la seguridad de identidad, incluidas las capacidades de inicio de sesión único federado de CyberArk Identity, dentro de una plataforma unificada de seguridad de red y nube.
Alcance del Informe Global del Mercado de Gestión de Identidad Federada
El mercado de gestión de identidad federada abarca el software y los servicios que permiten el intercambio de identidad de confianza y la federación de acceso entre organizaciones, aplicaciones, nubes y dominios de identidad. Incluye el inicio de sesión único, los proveedores de identidad, la sincronización de directorios, la identidad de socios empresa a empresa, la identidad digital gubernamental y la federación de identidad de máquinas o agentes de inteligencia artificial.
El Informe del Mercado de Gestión de Identidad Federada está segmentado por Componente (Software y Servicios), Modo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido y Multinube), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Dominio de Identidad (Identidad de la Fuerza Laboral, Gestión de Identidad y Acceso de Clientes, Identidad de Socios Empresa a Empresa, Identidad Gubernamental y Ciudadana, e Identidad de Máquinas, Cargas de Trabajo y Agentes de Inteligencia Artificial), Aplicación (Inicio de Sesión Único y Federación de Acceso, Ciclo de Vida de la Identidad y Aprovisionamiento Automatizado, Autenticación Adaptativa y Acceso Escalonado, Federación de API y Microservicios, Acceso a la Infraestructura en la Nube y Cargas de Trabajo, y Otras Aplicaciones), Vertical Industrial (Banca, Servicios Financieros y Seguros (BFSI), Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Telecomunicaciones y Medios de Comunicación, Viajes y Hospitalidad, y Otros Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software |
| Servicios |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido y Multinube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Identidad de la Fuerza Laboral |
| Gestión de Identidad y Acceso de Clientes |
| Identidad de Socios Empresa a Empresa |
| Identidad Gubernamental y Ciudadana |
| Identidad de Máquinas, Cargas de Trabajo y Agentes de Inteligencia Artificial |
| Inicio de Sesión Único y Federación de Acceso |
| Ciclo de Vida de la Identidad y Aprovisionamiento Automatizado |
| Autenticación Adaptativa y Acceso Escalonado |
| Federación de API y Microservicios |
| Acceso a la Infraestructura en la Nube y Cargas de Trabajo |
| Otras Aplicaciones |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Telecomunicaciones y Medios de Comunicación |
| Viajes y Hospitalidad |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido y Multinube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Dominio de Identidad | Identidad de la Fuerza Laboral | |
| Gestión de Identidad y Acceso de Clientes | ||
| Identidad de Socios Empresa a Empresa | ||
| Identidad Gubernamental y Ciudadana | ||
| Identidad de Máquinas, Cargas de Trabajo y Agentes de Inteligencia Artificial | ||
| Por Aplicación | Inicio de Sesión Único y Federación de Acceso | |
| Ciclo de Vida de la Identidad y Aprovisionamiento Automatizado | ||
| Autenticación Adaptativa y Acceso Escalonado | ||
| Federación de API y Microservicios | ||
| Acceso a la Infraestructura en la Nube y Cargas de Trabajo | ||
| Otras Aplicaciones | ||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Telecomunicaciones y Medios de Comunicación | ||
| Viajes y Hospitalidad | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de identidad federada?
Se proyecta que el tamaño del mercado de gestión de identidad federada sea de 18,39 mil millones de USD en 2026, 21,37 mil millones de USD en 2027, y alcance 39,98 mil millones de USD en 2032, creciendo a una CAGR del 13,35% de 2027 a 2032.
¿Qué está impulsando la adopción de la gestión de identidad federada?
Los ataques basados en credenciales, los programas de confianza cero, los entornos de aplicaciones multinube y las regulaciones de identidad están aumentando la demanda de capacidades de federación.
¿Qué modelo de implementación lidera la adopción de la gestión de identidad federada?
La nube lidera con una participación del 68,51% en 2026 y se proyecta que se expanda a una CAGR del 16,62% hasta 2032.
¿Qué aplicación de identidad federada se está expandiendo más rápido?
Se proyecta que la federación de API y microservicios se expanda a una CAGR del 17,43% hasta 2032, ya que los servicios en la nube y los agentes de inteligencia artificial requieren autenticación de API controlada.
¿Qué región tiene la adopción proyectada más rápida?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,19% hasta 2032, respaldada por programas de identidad digital, normas de banca abierta y servicios con prioridad móvil.
¿Por qué son importantes los agentes de inteligencia artificial para los programas de identidad?
Se proyecta que la identidad de máquinas, cargas de trabajo y agentes de inteligencia artificial se expanda a una CAGR del 16,11% porque las cuentas no humanas necesitan credenciales controladas, permisos y gestión de tokens.