
フェデレーテッド・アイデンティティ管理市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
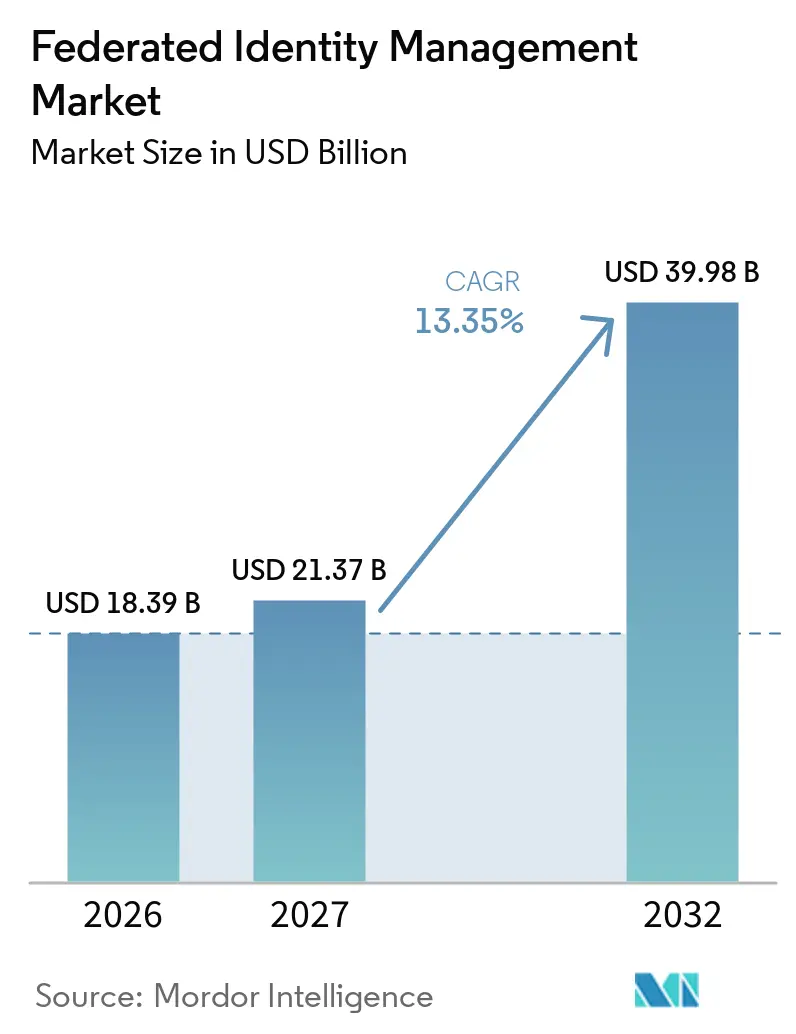
| 市場規模 (2027) | 21.37 十億米ドル |
| 市場規模 (2032) | 39.98 十億米ドル |
| 成長率 (2027 - 2032) | 13.35 % |
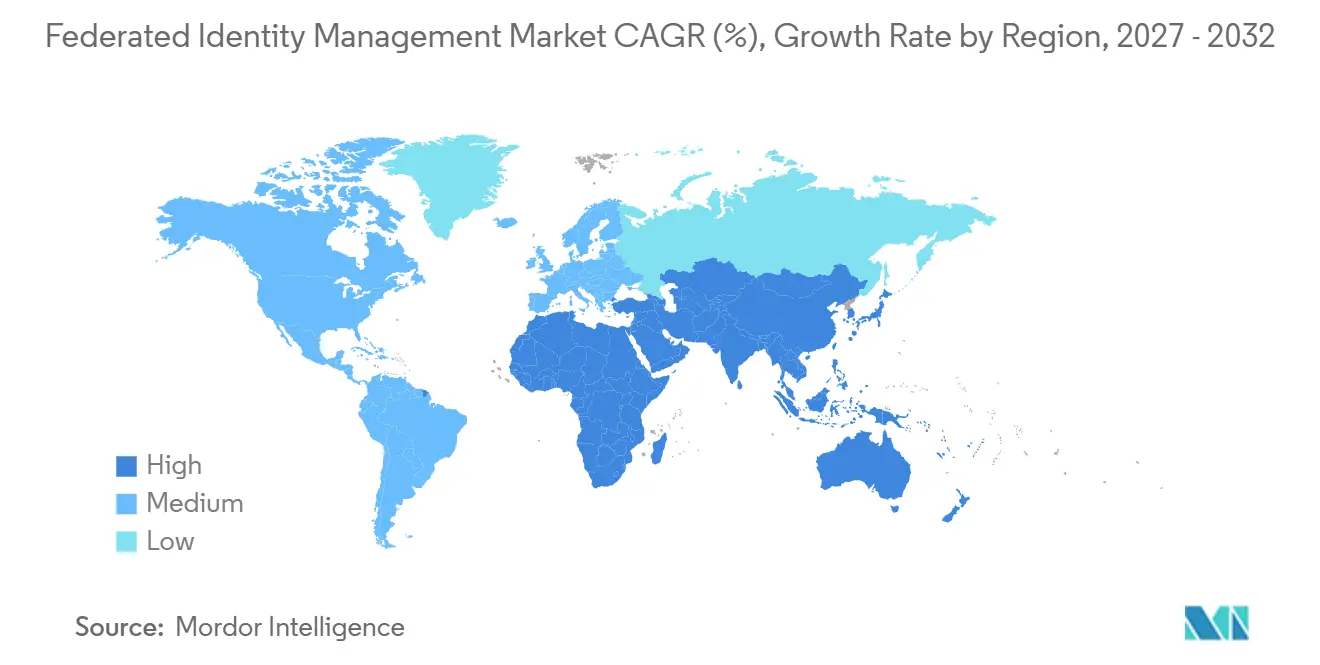
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
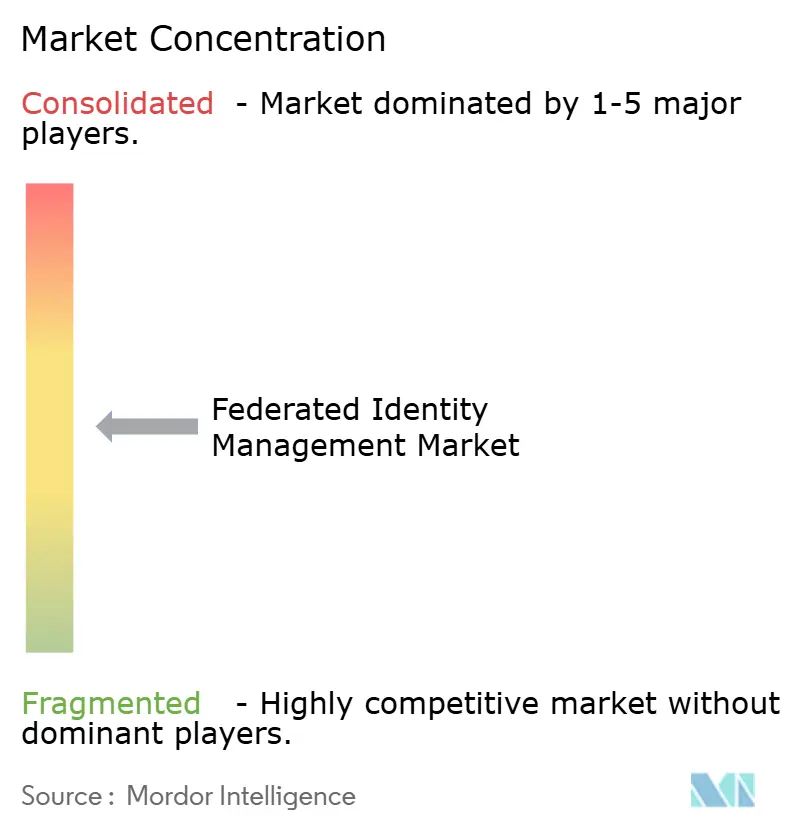
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフェデレーテッド・アイデンティティ管理市場分析
フェデレーテッド・アイデンティティ管理市場規模は、2026年に18.39 ビリオン 米ドル、2027年に21.37 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 13.35%で成長し、2032年までに39.98 ビリオン 米ドルに達する見込みです。アイデンティティは、サービスとしてのソフトウェアアプリケーション、マルチクラウドシステム、パートナーネットワーク、およびAIワークロード全体のアクセスにおける主要な制御ポイントになつつあります。クレデンシャルの窃取、分散型アプリケーション環境、および強化された規制要件が、セキュリティ予算においてアイデンティティ制御の優先度を高めています。アジア太平洋、中東、およびヨーロッパにおけるデジタルアイデンティティプログラムも、政府および市民のアイデンティティニーズをフェデレーションプログラムに取り込んでいます。ベンダーは、アクセス管理、アイデンティティガバナンス、特権アクセス、およびエンドポイント機能をより広範なセキュリティプラットフォームに統合することで対応しています。機械、ワークロード、およびAIエージェントのアイデンティティによって機会はますます形成されていますが、単一プロバイダーへの依存が重大な障害点を生む可能性もあり、データレジデンシー規則が複雑な大企業全体のグローバル設計を複雑にする場合があります。
主要レポートのポイント
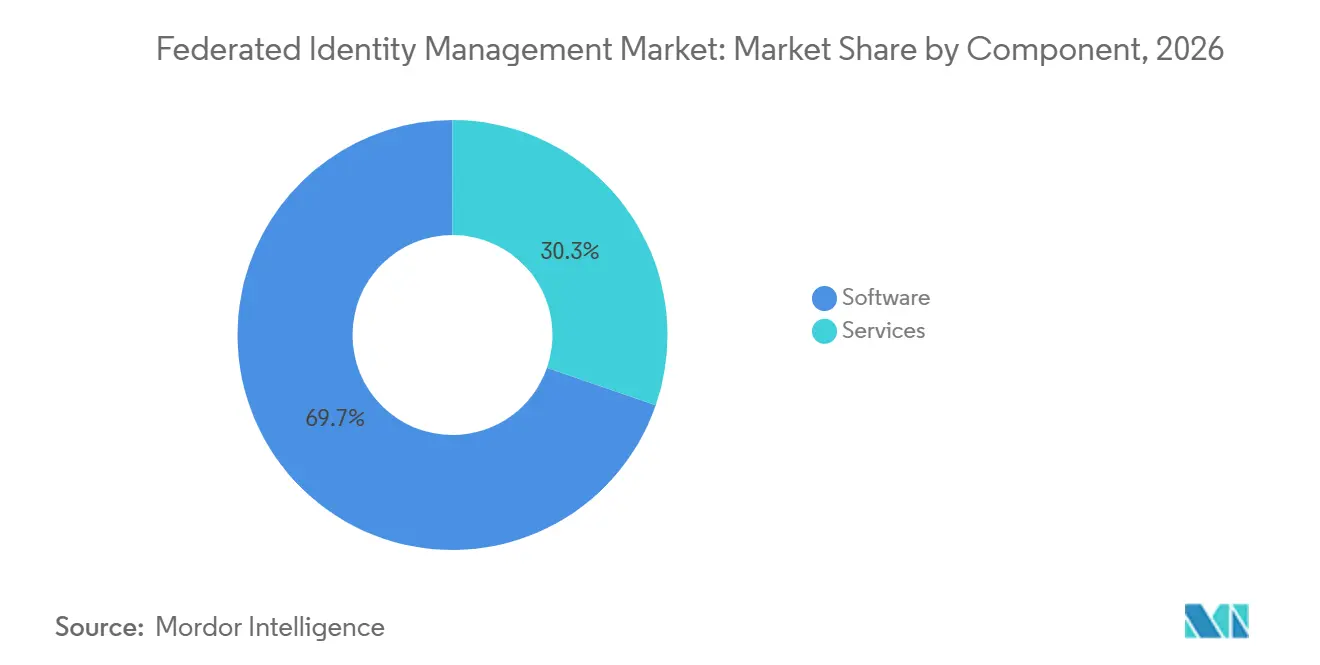
- コンポーネント別では、ソフトウェアが2026年のフェデレーテッド・アイデンティティ管理市場シェアの69.71%を占め、サービスは2032年にかけてCAGR 15.84%で拡する見込みです。
- 展開モード別では、クラウドが2026年の市場の68.51%を占め、2032年にかけてCAGR 16.62%で拡大する見込みです。
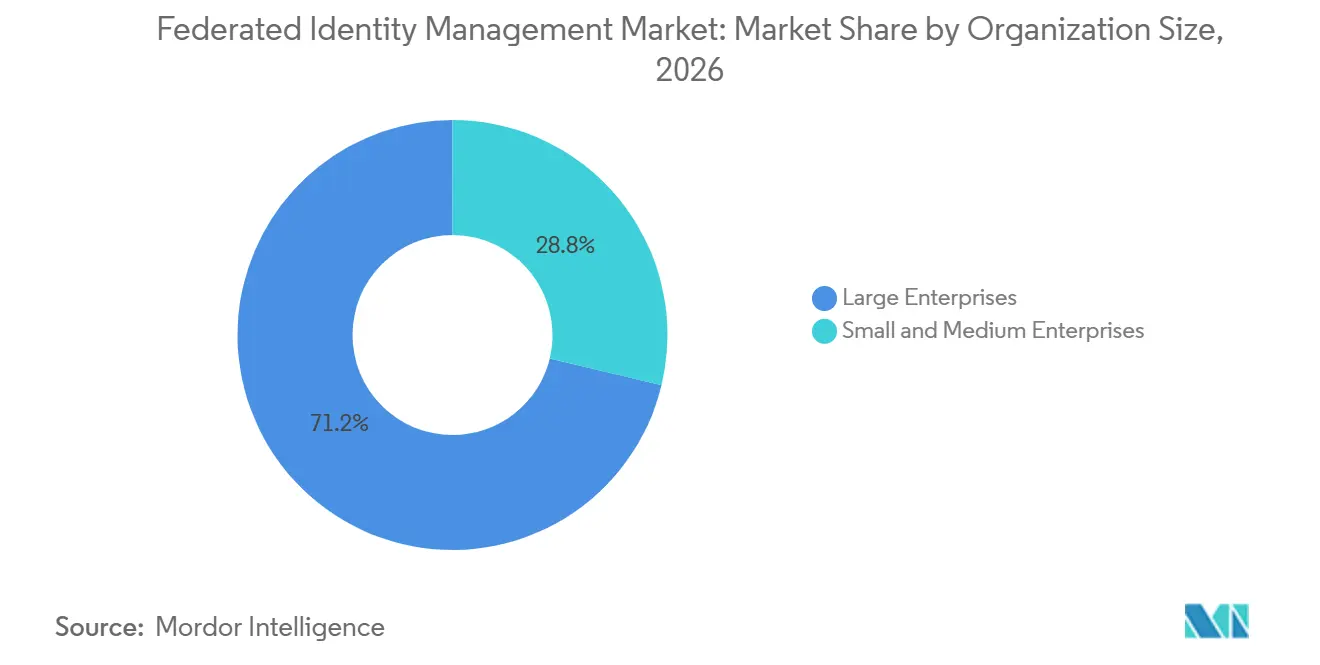
- 組織規模別では、大企業が2026年のフェデレーテッド・アイデンティティ管理市場の71.24%を占め、中小企業は2032年にかけてCAGR 14.89%で拡大する見込みです。
- アイデンティティドメイン別では、ワークフォース・アイデンティティが2026年の市場の34.72%を占め、機械・ワークロード・AIエージェントのアイデンティティは2032年にかけてCAGR 16.11%で拡大する見込みです。
- アプリケーション別では、シングルサインオンおよびアクセスフェデレーションが2026年のフェデレーテッド・アイデンティティ管理市場の32.64%を占め、APIおよびマイクロサービスフェデレーションは2032年にかけてCAGR 17.43%で拡大する見込みです。
- 業種別では、銀行・金融サービス・保険が2026年の市場の26.69%を占め、政府および公共行政は2032年にかけてCAGR 16.71%で拡大する見込みです。
- 地域別では、北米が2026年のフェデレーテッド・アイデンティティ管理市場の41.64%を占め、アジア太平洋は2032年にかけてCAGR 17.19%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アイデンティティベースのサイバー攻撃とクレデンシャル悪用の激化 | +4.5% | グローバル、特に北米・ヨーロッパ・アジア太平洋の金融ハブに集中 | 短期(2年以内) |
| ゼロトラストおよびアイデンティティ中心のセキュリティ導入 | +4.0% | グローバル、北米およびEUで最も強い制度的義務 | 中期(2〜4年) |
| SaaSおよびマルチクラウドアプリケーション資産の拡大 | +3.5% | グローバル、北米とヨーロッパが支出をリードし、アジア太平洋が加速 | 中期(2〜4年) |
| プライバシー・レジリエンス・デジタルアイデンティティ規制の強化 | +2.8% | EU、米国、およびアジア太平洋の国家フレームワーク | 中期(2〜4年) |
| 機械・ワークロード・AIエージェントのアイデンティティのフェデレーション | +1.5% | グローバル、クラウドネイティブおよびAI先進の企業環境に集中 | 長期(4年以上) |
| 組織横断的なコラボレーションのためのフェデレーテッド・アイデンティティ | +1.0% | 北米、ヨーロッパ、およびグローバルな大企業のサプライチェーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロトラストおよびアイデンティティ中心のセキュリティ導入
ゼロトラストアーキテクチャは設計原則を超え、多くの組織にとって運用上の要件となりつつあります。この変化により、アクセスはユーザー、デバイス、およびアプリケーション全体で検証される必要があるため、フェデレーテッド・アイデンティティの意思決定がセキュリティ近代化プログラムに組み込まれています。米国家安全保障局は2026年4月にユーザーアイデンティティ柱に関する最新ガイダンスを公開し、ゼロトラストプログラムに従う組織向けにフェーズベースの成熟度期待値を設定しました。NISTは2025年6月に特別刊行物1800-35を公開し、24の協力者と共同で開発された19の検証済みゼロトラストアーキテクチャ構成を提供しました。[1] これらのリファレンスアーキテクチャは、アイデンティティ制御の評価とベンダー選定時の不確実性の低減に向けた実践的なアプローチを組織に提供します。ネットワークセキュリティおよびクラウドエンジニアリングチームが、従来はアイデンティティおよびセキュリティオペレーションチームが主に担当していた意思決定に参加するようになったことで、フェデレーテッド・アイデンティティ管理市場は恩恵を受けています。
SaaSおよびマルチクラウドアプリケーション資産の拡大
アプリケーションポートフォリオはより分散化しており、システム全体で一貫したアクセスを実現するためにアイデンティティフェデレーションが必要となっています。企業は、個別のソフトウェアテナントとクラウドプラットフォームが孤立した認証プロセスを生み出す場合に、ユーザーとアプリケーションを接続するためにフェデレーションを活用しています。その結果生じるアイデンティティ作業は、システムを利用する従業員数だけでなく、アプリケーション接続ごとに拡大します。プログラムが遅延した場合、プロビジョニング、認証、およびライフサイクルタスクの積み残しが増加する可能性があります。大規模なクラウド資産を持つ組織は、ワークロードがプロバイダー間を移動する際に、トラストドメイン間のフェデレーションブリッジも必要とします。フェデレーテッド・アイデンティティ管理市場は、新規クラウド展開と、特にアプリケーション、インフラ、セキュリティポリシーを共通のアイデンティティレイヤーなしに個別チームが管理している場合の既存アプリケーションスプロールによる運用負担の両方に対応しています。
アイデンティティベースのサイバー攻撃とクレデンシャル悪用の激化
アイデンティティ攻撃は企業システムへの主要な侵入経路であり続けており、アクセス制御が侵害防止の中心となっています。IBMは、2024年に観察されたインシデントのぼ3件に1件にクレデンシャル窃取が関与していたと報告しました。[2] IBMはまた、インフォスティーラーを配信するメールが前年比84%増加し、2025年初頭には2023年比で180%増加したと報告しました。Microsoftは2025年上半期にアイデンティティベースの攻撃が32%増加したと記録し、97%以上がパスワード攻撃を伴うと述べました。これらの状況は、フェデレーションを管理されていないクレデンシャルの使用を削減し、認証アクティビティへの可視性を向上させるセキュリティ制御として位置づけています。フェデレーテッド・アイデンティティ管理市場は、その結果、スタンドアロのアクセス管理支出よりもセキュリティ予算と密接に結びついています。
プライバシー・レジリエンス・デジタルアイデンティティ規制の強化
規制要件は、多くの規制対象組織においてアイデンティティ管理を必須の制御へと変えています。デジタル運用レジリエンス法(DORA)は2025年1月17日からEU金融機関に適用され、デジタル運用レジリエンスのより強固な監督を義務付けています。NISTは2025年7月31日に特別刊行物800-63-4を最終化し、米国の連邦機関および規制対象機関向けのデジタルアイデンティティガイダンスを提供しました。欧州委員会は、2026年1月のNIS2改正により、従来の対象外であった6,200の零細・小規模企業を含む28,700社にリスク管理義務が拡大されたと述べました。eIDAS 2.0および期待されるヨーロッパデジタルアイデンティティウォレットは、政府発行のクレデンシャルを受け入れ・検証しなければならない企業に対してさらなる要件を追加します。これらの政策は、フェデレーテッド・アイデンティティ管理市場全体において、監査可能なアイデンティティ制御を実際の購買要件とています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシープロトコルおよびディレクトリ統合の複雑性 | -2.1% | グローバル、特に銀行・金融サービス・保険・政府・防衛で深刻 | 短期(2年以内) |
| 専門スキル不足と高い導入サービスコスト | -1.5% | グローバル、特に北米・西ヨーロッパ・新興アジア太平洋市場で深刻 | 中期(2〜4年) |
| データ主権と国境を越えたトラストの断片化 | -0.8% | EU、中国、インド、および国境を越えた企業フェデレーションプログラム | 長期(4年以上) |
| 集中型フェデレーションの障害と集中リスク | -0.5% | グローバル、大規模な単一プロバイダー展開に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシープロトコルおよびディレクトリ統合の複雑性
多くの展開では、現行のフェデレーションプロトコルと古いディレクトリおよび認証システムを接続する必要があります。SAML 2.0、OAuth 2.0、OpenID Connectなどの現代的なアプローチは、LDAPディレクトリ、Kerberosドメイン、または独自のアプリケーション制御と必ずしも容易に整合するわけではありせん。これにより、新しいプラットフォームを完全に展開する前に必要なテスト、移行、および監査作業が増加します。古いシステムは、アイデンティティ制御を文書化・監視するために必要なアプリケーションプログラミングインターフェースを欠いている場合もあります。この制限は、DORAおよびNIS2が追跡可能なリスク管理とアクセス記録を要求する場合に重要です。フェデレーテッド・アイデンティティ管理市場は、購入者が新しいソフトウェアから価値を実現する前にレガシー依存関係を解決しなければならない場合、販売および導入サイクルが長くなるという課題に直面しています。
専門スキル不足と高い導入サービスコスト
フェデレーテッド・アイデンティティプロジェクトには、フェデレーションプロトコル、ゼロトラストアーキテクチャ、およびますます増加するAI関連のアイデンティティ制御に関する知識を持つスタッフが必要です。ISC2は2026年4月に、組織の95%が少なくとも1つのサイバーセキュリティスキルニーズを抱えており、59%がその不足を重大または重要と評価していると報しました。SANSインスティテュートおよびGIACは、スキルギャップが労働力の懸念の60%を占め、人員不足の40%を上回ると報告しました。同調査では、組織の27%が労働力の能力ギャップに直接起因する侵害を報告しました。これらの不足は導入サービスへの依存を高め、固定の技術予算を持つ中規模組織や公共機関にとって困難となる場合があります。専門サポートのコストは、購入者がセキュリティまたはコンプライアンスの必要性を認識していても導入を遅らせる可能性があり、フェデレーテッド・アイデンティティ管理市場はソフトウェア需要だけでなくサービス提供能力にも依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
展開の複雑化に伴いサービスが拡大ソフトウェアは2026年のフェデレーテッド・アイデンティティ管理市場シェアの69.71%を占め、プラットフォームライセンスおよびサブスクリプション収益によって支えられています。組織は通常、マネージドサービスや統合サポートを追加する前にフェデレーションプラットフォームを購入します。この順序は、認証、ポリシー管理およびアクセス接続のコアレイヤーとしてのソフトウェアの役割を反映しています。プラットフォームの購入は、後のアイデンティティガバナンスおよび特権アクセス作業の基盤を購入者に提供します。ソフトウェアベンダーは、顧客が単一プラットフォームでアイデンティティ制御を標準化する場合に恩恵を受けます。フェデレーションプログラムには、ポリシー、クレデンシャル、およびトラスト関係の信頼できる記録システムが必要であるため、このセグメントは引き続き中心的な役割を担っています。
サービスは2027年から2032年にかけてCAGR 15.84%で拡大する見込みであり、コンポーネントの中で最も高い成長率です。組織が個別のオンプレミスディレクトリから統合されたクラウドアイデンティティ設計に移行する際、統合作業はより困難になることが多いです。アプリケーションの依存関係、エンタイトルメントルール、およびデータレジデンシー要件をチームが特定するにつれて、プロジェクトの範囲が拡大する場合があります。AIエージェントのアイデンティティガバナンスは、権限を制限しワークフローを個々のユースケースに合わせて調整する必要があるため、さらなる設計作業を追加します。従来のプロジェクト契約と並行して、成果ベースのサービスモデルが注目を集めています。これにより、フェデレーテッド・アイデンティティ管理市場がより複雑になるにつれて、コンサルティング、統合、およびマネージドサービスの役割が拡大しています。
展開モード別:
クラウドが規模と採用においてリードクラウドは2026年のフェデレーテッド・アイデンティティ管理市場規模の68.51%を占め、2032年にかけてCAGR 16.62%で拡大する見込みです。このセグメントは最大の展開モードであり、最も急成長しているオプションでもありす。クラウドファーストの組織は、ホスト型アイデンティティプラットフォームから始め、アプリケーションポートフォリオの成長に合わせてその利用を拡大できます。これにより、他の技術移行を遅らせる移行作業の一部を回避できます。サブスクリプション型の提供は、認証機能およびポリシーツールのより迅速な更新もサポートします。これらの特性により、クラウドフェデレーションは新しいデジタルサービスを構築する組織と、古いアイデンティティシステムを近代化する企業の両方に適しています。
オンプレミス展開は、認証トークンのクラウドルーティングを制限する防衛、情報機関、および重要インフラ組織にとって引き続き重要です。これらの購入者は多くの場合、機密データの制御を優先し、主権またはセキュリティ要件を満たすためにローカルシステムを使用します。ハイブリッドおよびマルチクラウドモデルも重要であり、アプリケーションが複数のクラウドプロバイダーにまたがって動作します。フェデレーションブリッジはトラストドメインを接続し、アイデンティティとアセスポリシーがそれらの環境全体で機能できるようにします。企業がワークロードを異なるプロバイダーと内部システムに分散させるにつれて、このニーズは高まります。フェデレーテッド・アイデンティティ管理市場には、すべての既存環境を単一の運用モデルに置き換えるのではなく、クラウドプラットフォーム、ローカル展開、および両方のアプローチを接続するアーキテクチャが含まれています。
組織規模別:
中小企業がギャップを縮小大企業は2026年の市場の71.24%を占め、ディレクトリ、アイデンティティガバナンス、および特権アクセス管理への長年の投資を反映しています。現在の支出は、まったく新しいアイデンティティプログラムを作成するのではなく、既存システムの拡張にますます向けられています。多くの大企業は、主要なアクセス制御を維持しながら、確立されたインフラをクラウドネイティブ設計に移行しています。その規模は、従業員、パートナー、請負業者、およびアプリケーションのアイデンティティに対する複雑な要件も生み出します。ガバナンス義務と大規模なユーザー集団は、事業部門全体で一貫したポリシーの必要性を高めます。これらの要因により、フェデレーテッド・アイデンティティ管理市場における大企業のリーディングポジションが維持されています。
中小企業は2027年から2032年にかけてCAGR 14.89%で拡大する見込みです。クラウドネイティブ企業は、複数の古いシステムに後付けするのではなく、最初からフェデレーションを採用できます。これにより、後の移行に伴う運用上の混乱を軽減できます。欧州委員会の2026年NIS2改正により、6,200の零細・小規模企業が指令の拡大された対象範囲に含まれました。[3] この規制の進展により、小規模組織にとってコンプライアンスニーズが初めてのアイデンティティ調達につながる可能性があります。大企業がより大きなインストルベースを維持しているにもかかわらず、このセグメントは関連性を高めています。
アイデンティティドメイン別:
非人間アイデンティティがセキュリティ境界を変えるワークフォース・アイデンティティは2026年の市場の34.72%を占めており、従業員アクセスが基本的な企業フェデレーションのユースケースであり続けているためです。組織は、内部アプリケーション、クラウドサービス、およびリモートワークツールを使用するスタッフに対して一貫した認証を必要としています。顧客アイデンティティおよびアクセス管理は消費者向けサービスをサポートし、企業間パートナーアイデンティティは外部コラボレーションをサポートします。政府および市民アイデンティティは、公共サービスおよび国家デジタルアイデンティティプログラムにフェデレーションを適用します。これらのドメインは、市場が従業員ログイン機能を超えてどのように拡大しているかを示しています。ワークフォース・アイデンティティは、セキュリティ制御と日常的な従業員アクセスを結びつけるため、採用の最大の出発点であり続けています。
機械・ワークロード・AIエージェントのアイデンティティは2027年から2032年にかけてCAGR 16.11%で拡大する見込みです。非人間プリンシパルはクラウド環境全体でますす使用されていますが、多くのレガシーシステムは主に人間が開始する認証向けに作成されました。インターネット・エンジニアリング・タスク・フォースのWIMSEワーキンググループは、OAuth 2.0およびSPIFFE関連のアプローチを使用したAIエージェント認証に対応するためのAIアイデンティティ管理システムドラフトを公開しました。[4] この標準化作業は、Microsoft、SailPoint、およびPing Identityを含むベンダーによる製品開発の基盤を提供します。機械アイデンティティは、人間の直接的な操作なしにシステムにアクセスできるため、クレデンシャルの制御された発行、ローテーション、および失効が必要です。これにより、非人間アイデンティティはフェデレーテッド・アイデンティティ管理市場の主要な拡大領域となっています。
アプリケーション別:
APIフェデレーションがマイクロサービスおよびAIワークロードをサポートシングルサインオンおよびアクセスフェデレーションは2026年の市場の32.64%を占め、最大のアプリケーション領域となっています。これは多くの企業が最初に採用するフェデレーション機能を提供し、ユーザーが接続された認証プロセスを通じて複数のシステムにアクセスできるようにします。アイデンティティライフサイクルおよび自動プロビジョニングは、ユーザー変更とアカウント管理に対する制御を追加します。適応型認証およびステップアップアクセスは、リスクが高い場合に組織がより強力なチェックを適用するのに役立ちます。クラウドインフラおよびワークロードアクセスは、フェデレーションを従業員向けアプリケーションを超えて拡張します。これらのアプリケーション層は、基本的なシングルサインオンがより広範なアイデンティティプログラムへと発展する方法を示してます。
APIおよびマイクロサービスフェデレーションは2027年から2032年にかけてCAGR 17.43%で拡大する見込みです。サービスメッシュ設計とOAuth 2.0認可は、ブラウザリダイレクトではなくサービス間で機能する認証方法を必要とします。これは、限定されたOAuthトークンを使用して企業APIを呼び出すAIエージェントにとって特に重要です。多くのサービスとエージェントがクラウド環境全体で動作する場合、トークンの発行、ローテーション、および失効が大規模に重要になります。IETFのOAuthワーキンググループは2026年6月にSPIFFEクライアント認証ドラフトを採択しました。この標準化活動は、ワークロードAPIフェデレーションのロードマップをサポートし、非人間アクセス制御への移行を強化します。
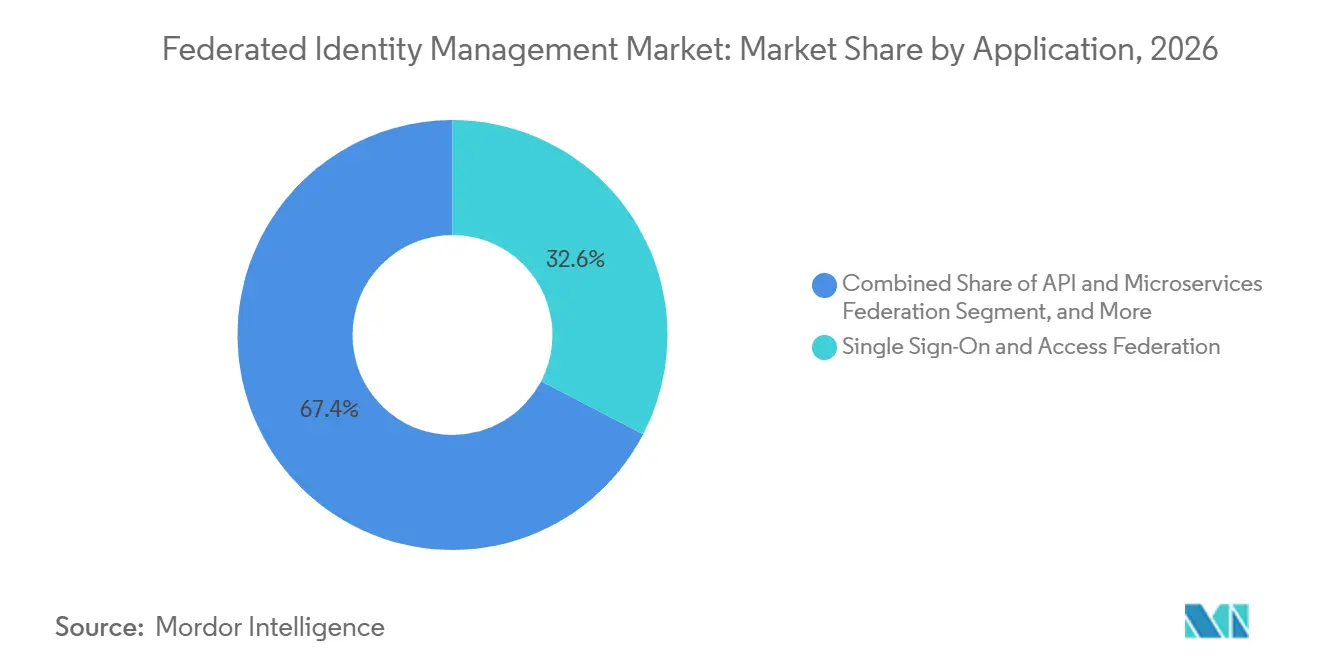
注記: 個別セグメントのシェアはレポート購入後に入手可能です
業種別:
規制が金融サービスを支援し、デジタル化が政府を支援銀行・金融サービス・保険は2026年の市場の26.69%を占め、最大の業種シェアとなっています。金融機関は、アクセス制御、サードパーティアイデンティティ追跡、および運用レジリエンスに関する厳格な要件に直面しています。DORAは2025年1月17日からEU金融機関に適用されています。PCI DSS v4.0.1は2025年3月31日から多要素認証を義務付けており、セクターのより強力なアクセス管理の必要性を高めています。オープンバンキングも、金融機関とサードパーティプロバイダー間の信頼できるアイデンティティ関係を必要とします。これらの義務により、この業種はフェデレーテッド・アイデンティティ管理市場の中心であり続けています。
政府および共行政業種は2027年から2032年にかけてCAGR 16.71%で拡大する見込みです。国家デジタルアイデンティティプログラムは、公共機関および政府発行のクレデンシャルに接続する企業に新たな要件を生み出しています。インドの固有識別機関(Unique Identification Authority of India)は、グローバルフィンテックフェスト2026でAadhaar顔認証ソフトウェア開発キットを発表しました。この技術は、銀行、医療、および政府ポータル全体でフェデレーテッドバイオメトリッククレデンシャルの使用をサポートします。医療およびライフサイエンスも、電子健康記録のアクセス制御のためにフェデレーションを必要としています。Ping Identityの検証および不正防止ソリューションは2026年7月にEpic App Orchardに掲載され、アイデンティティツールが臨床システムと接続されている方法を示しています。小売・電子商取引、通信・メディア、および旅行・ホスピタリティは、顧客およびパートナーアクセスの追加ユースケースを提供します。
地域分析
北米フェデレーテッド・アイデンティティ・マネジメント市場
北米は2026年の市場シェアの41.64%を占めた。同地域は、グローバルテクノロジー企業の高い集積度と、成熟したセキュリティ調達環境という恩恵を受けている。米国の政策もまた、セキュリティ要件をより明確な技術マイルストーンへと転換しつつある。国家安全保障局は2026年4月にユーザーアイデンティティ・ピラーに関するガイダンスを発行した。NISTは2025年7月に特別刊行物800-63-4を最終化し、連邦機関および規制対象機関向けのデジタルアイデンティティの参照基準を提供た。カナダは、NISTおよびOpenID Connectのアプローチと整合するパン・カナディアン・トラスト・フレームワークを通じて、州をまたいだデジタルアイデンティティを支援している。
欧州および南米フェデレーテッド・アイデンティティ・マネジメント市場
同地域はフェデレーションをAIエージェント・アイデンティティへと拡張しつつある。MicrosoftはIgnite 2025においてEntra Agent IDを発表し、OAuthベースの短命クレデンシャルおよびデベロッパーSDKを通じて、AIワークロードにゼロトラスト原則を拡張した。OktaはAgent SSOを2026年8月に一般提供開始し、組織が既存のアイデンティティ・インフラストラクチャを通じてAIエージェントのクレデンシャルをプロビジョニングおよびガバナンスできるようにした。欧州は第2位の地域市場であり、DORA、NIS2、およびeIDAS 2.0がフェデレーションへの体系的かつコンプライアンス重視の投資を牽引している。欧州委員会は、2026年のNIS2改正により義務対象企業が28,700社に拡大したと表明した。ドイツのIT-Grundschutzフレームワークは、アイデンティティおよびアクセス管理を基盤的なコントロール領域として位置づけている。南米は新興地域であり、ブラジルのLGPDが特に金融サービス分野における顧客アイデンティティおよびアクセス管理の導入を後押ししている。
アジア太平洋および中東・アフリカフェデレーテッド・アイデンティティ・マネジメント市場
アジア太平洋地域は2027年から2032年にかけて17.19%のCAGRで拡大すると予測されており、地域別で最も高い成長率となっている。政府のデジタルアイデンティティ・プログラム、オープンバンキング規制、およびモバイルファーストのサービスが、同地域においてグリーンフィールドのフェデレーション機会を創出している。インドのAadhaarエコシステムは約200の機関にわたり500クロールを超える認証トランザクションを処理しており、企業が接続する必要性を高めているアイデンティティ・レイヤーを形成している。日本のデジタル庁はマイナンバーの法人アイデンティティ・フレームワークを拡張しており、中国のMLPS 2.0はデータ主権の制限のもとで重要インフラに対するアイデンティティ認証コントロールを義務付けてい。アジア開発銀行は、アジア太平洋地域の法域の56%がオープンバンキング規制を制定したと報告した。中東はサウジ・ビジョン2030およびUAEデジタル経済プログラムを通じて前進しており、アフリカは金融サービスおよび通信分野において南アフリカとナイジェリアが主導する形で、より初期段階にある。
競合環境
フェデレーテッド・アイデンティティ管理市場は、プラットフォームレベルでは中程度に断片化しています。Microsoft Entra IDOktaは、エコシステム統合と最近のAIエージェントアイデンティティリリースを通じて確立されたポジションを保持しています。大手ベンダーは、アイデンティティ、特権アクセス管理、アイデンティティガバナンス、エンドポイント制御、およびクラウドセキュリティ機能を組み合わせています。これにより製品ポートフォリオが拡大し、スタンドアロンのフェデレーションサプライヤーへの競争圧力が高まっています。コアワークロードフェデレーションがより標準化されるにつれて、競争はポリシー管理、行動分析、および組織全体のガバナンスへとシフトしています。フェデレーテッド・アイデンティティ管理市場には、Keycloakなどのオープンソースプラットフォームも含まれており、新興市場の購入者に低コストのオプションを提供し、特に購入者がより自己管理型の展開モデルを受け入れ、統合されたサプライヤー関係よりもコスト管理を優先できる場合に、商用ベンダーへの価格圧力をかけています。フェデレーテッド・アイデンティティ管理市場において、これにより価格に敏感な購入者は、健全なアイデンティティガバナンスの必要性を変えることなく、コアフェデレーション機能への別のルートを得ることができます。
Palo Alto Networksは2026年2月にCyberArkの買収を約250億米ドルで完了しました。この取引により、特権アクセス管理とCyberArk Identityのフェデレーテッドシングルサインオン機能が、より広範なネットワークおよびクラウドセキュリティプラットフォームに組み込まれました。Ping Identityは2026年9月にAIエージェント向けのRuntime IdentityカバレッジをGoogle Cloud Marketplaceに拡張し、AWSおよびCloudflareでの取り組みに追加しました。このリリースにより、企業はクラウドネイティブ環境でAIエージェント認証を管理できます。OktaはAgent SSOを2026年8月に一般提供し、静的なアプリケーションプログラミングインターフェースキーの代わりに動的クライアント登録と短命のスコープ付きトークンを使用しました。これらのリリースは、主要ベンダーがエージェントアイデンティティを従業員アクセスの限定的な拡張ではなく、コア製品領域として扱っていることを示しています。
SailPointは2026年3月に適応型アイデンティティのアップデートを発表し、次世代アクセス認証エンジンと再構築された職務分離機能を含みました。この製品作業は、AIを活用したプラットフォーム全体での人間および非人間アイデンティティのガバナンスを対象としています。Ping IdentityのEpic App Orchardへの掲載と、パスワードレス臨床認証のためのOLOIDとのパートナーシップは、医療における垂直統合への注力を示しています。中小企業の採用、国境を越えた政府および市民アイデンティティ接続、およびマルチエージェントAIシステムの非人間アイデンティティガバナンスには機会が残っています。これらすべての領域で支配的な採用を確立したベンダーはいません。フェデレーテッド・アイデンティティ管理市場は、プラットフォームがまだ広範な採用を達成していない場所で専門サプライヤーの余地を提供し続けており、購入者は特定のセクター、展開環境、アイデンティティタイプ、または組織横断的なトラスト取り決めに適した機能を必要とする場合があります。フェデレーテッド・アイデンティティ管理市場は、明確に定義された入者グループに対して困難な接続およびガバナンスの問題を解決するサプライヤーを報いる可能性があります。
フェデレーテッド・アイデンティティ管理業界リーダー
-
Microsoft Corporation
-
Okta, Inc.
-
Ping Identity Corporation
-
International Business Machines Corporation
-
ForgeRock, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
フェデレーテッド・アイデンティティ・マネジメント市場 このレポートでカバーされる企業
- Microsoft Corporation
- Okta, Inc.
- Ping Identity Corporation
- International Business Machines Corporation
- ForgeRock, Inc.
- Oracle Corporation
- Google LLC
- Amazon Web Services, Inc.
- SailPoint Technologies Holdings, Inc.
- CyberArk Software Ltd.
- One Identity LLC
- Broadcom Inc.
- Entrust Corporation
- Thales S.A.
- Saviynt, Inc.
- SecureAuth Corporation
- JumpCloud Inc.
- RSA Security LLC
- OpenText Corporation
- NEC Corporation
- Accenture plc
- Yubico AB
最近の産業開発事情 フェデレーテッド・アイデンティティ・マネジメント市場
- 2026年9月:Ping Identityは2026年9月29日にGoogle Cloud MarketplaceでIdentity Agentsを発表し、AWSおよびCloudflareに続く3番目の主要クラウドプロバイダーへのAIエージェント向けRuntime Identityカバレッジを拡張し、企業がGoogle Cloudネイティブ環境内でエージェント認証を管理できるようにしました。
- 2026年8月:Oktaは2026年8月24日にAgent SSOを一般提供し、企業が動的クライアント登録と静的APIキーの代わりに短命のスコープ付きトークンを使用して、確立されたOktaアイデンティティインフラを通じてAIエージェントクレデンシャルをプロビジョニングおよびガバナンスできるようにしました。
- 2026年5月:JumpCloudは2026年5月26日にシリーズFの資金調達ラウンドを32億米ドルのポストマネーバリュエーションで完了し、中小企業向けクラウドディレクトリおよびフェデレーテッド・アイデンティティプラトフォームの拡大と、エージェンティックアイデンティティおよびアクセス管理製品開発の加速に向けて資金を充当しました。
- 2026年2月:Palo Alto Networksは2026年2月11日にCyberArkの買収を約250億米ドルで完了し、特権アクセス管理とアイデンティティセキュリティ(CyberArk Identityのフェデレーテッドシングルサインオン機能を含む)を統合されたネットワークおよびクラウドセキュリティプラットフォームに統合しました。
グローバルフェデレーテッド・アイデンティティ管理市場レポートの範囲
フェデレーテッド・アイデンティティ管理市場は、組織、アプリケーション、クラウド、およびアイデンティティドメイン全体で信頼できるアイデンティティ共有とアクセスフェデレーションを可能にするソフトウェアおよびサービスをカバーしています。シングルサインオン、アイデンティティプロバイダー、ディレクトリ同期、企業間パートナーアイデンティティ、政府デジタルアイデンティティ、および機械またはAIエージェントのアイデンティティフェデレーションが含まれます。
フェデレーテッド・アイデンティティ管理市場レポートは、コンポーネント(ソフトウェア、およびサービス)、展開モード(クラウドース、オンプレミス、およびハイブリッドおよびマルチクラウド)、組織規模(大企業、および中小企業)、アイデンティティドメイン(ワークフォース・アイデンティティ、顧客アイデンティティおよびアクセス管理、企業間パートナーアイデンティティ、政府および市民アイデンティティ、ならびに機械・ワークロード・AIエージェントのアイデンティティ)、アプリケーション(シングルサインオンおよびアクセスフェデレーション、アイデンティティライフサイクルおよび自動プロビジョニング、適応型認証およびステップアップアクセス、APIおよびマイクロサービスフェデレーション、クラウドインフラおよびワークロードアクセス、およびその他のアプリケーション)、業種(銀行・金融サービス・保険(BFSI)、政府および公共行政、医療およびライフサイエンス、小売および電子商取引、通信およびメディア、旅行およびホスピタリティ、およびその他の業種)、ならびに地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(ドル)で提供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッドおよびマルチクラウド |
| 大企業 |
| 中小企業 |
| ワークフォース・アイデンティティ |
| 顧客アイデンティティおよびアクセス管理 |
| 企業間パートナーアイデンティティ |
| 政府および市民アイデンティティ |
| 機械・ワークロード・AIエージェントのアイデンティティ |
| シングルサインオンおよびアクセスフェデレーション |
| アイデンティティライフサイクルおよび自動プロビジョニング |
| 適応型認証およびステップアップアクセス |
| APIおよびマイクロサービスフェデレーション |
| クラウドインフラおよびワークロードアクセス |
| その他のアプリケーション |
| 銀行・金融サービス・保険(BFSI) |
| 政府および公共行政 |
| 医療およびライフサイエンス |
| 小売および電子商取引 |
| 通信およびメディア |
| 旅行およびホスピタリティ |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッドおよびマルチクラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アイデンティティドメイン別 | ワークフォース・アイデンティティ | |
| 顧客アイデンティティおよびアクセス管理 | ||
| 企業間パートナーアイデンティティ | ||
| 政府および市民アイデンティティ | ||
| 機械・ワークロード・AIエージェントのアイデンティティ | ||
| アプリケーション別 | シングルサインオンおよびアクセスフェデレーション | |
| アイデンティティライフサイクルおよび自動プロビジョニング | ||
| 適応型認証およびステップアップアクセス | ||
| APIおよびマイクロサービスフェデレーション | ||
| クラウドインフラおよびワークロードアクセス | ||
| その他のアプリケーション | ||
| 業種別 | 銀行・金融サービス・保険(BFSI) | |
| 政府および公共行政 | ||
| 医療およびライフサイエンス | ||
| 小売および電子商取引 | ||
| 通信およびメディア | ||
| 旅行およびホスピタリティ | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
フェデレーテッド・アイデンティティ管理市場の規模はどのくらいですか?
フェデレーテッド・アイデンティティ管理市場規模は、2026年に18.39 ビリオン 米ドル、2027年に21.37 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 13.35%で成長し、2032年までに39.98 ビリオン 米ドルに達する見込みです。
フェデレーテッド・アイデンティティ管理の採用を促進しているものは何ですか?
クレデンシャルベースの攻撃、ゼロトラストプログラム、マルチクラウドアプリケーション環境、およびアイデンティティ規制がフェデレーション機能への需要を高めています。
フェデレーテッド・アイデンティティ管理の採用においてどの展開モデルがリードしていますか?
クラウドが2026年に68.51%のシェアでリードしており、2032年にかけてCAGR 16.62%で拡大する見込みです。
最も急速に拡大しているフェデレーテッド・アイデンティティアプリケーションはどれですか?
APIおよびマイクロサービスフェデレーションは、クラウドサービスとAIエージェントが制御されたAPI認証を必要とするため、2032年にかけてCAGR 17.43%で拡大する見込みです。
最も速い採用が予測されている地域はどこですか?
アジア太平洋は、デジタルアイデンティティプログラム、オープンバンキング規則、およびモバイルファーストサービスに支えられ、2032年にかけてCAGR 17.19%で拡大する見込みです。
AIエージェントがアイデンティティプログラムにとって重要な理由は何ですか?
機械・ワークロード・AIエージェントのアイデンティティは、非人間アカウントが制御されたクレデンシャル、権限、およびトークン管理を必要とするため、CAGR 16.11%で拡大する見込みです。