
Tamanho e Participação do Mercado de Câncer de Tuba Uterina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.32 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.76 % |
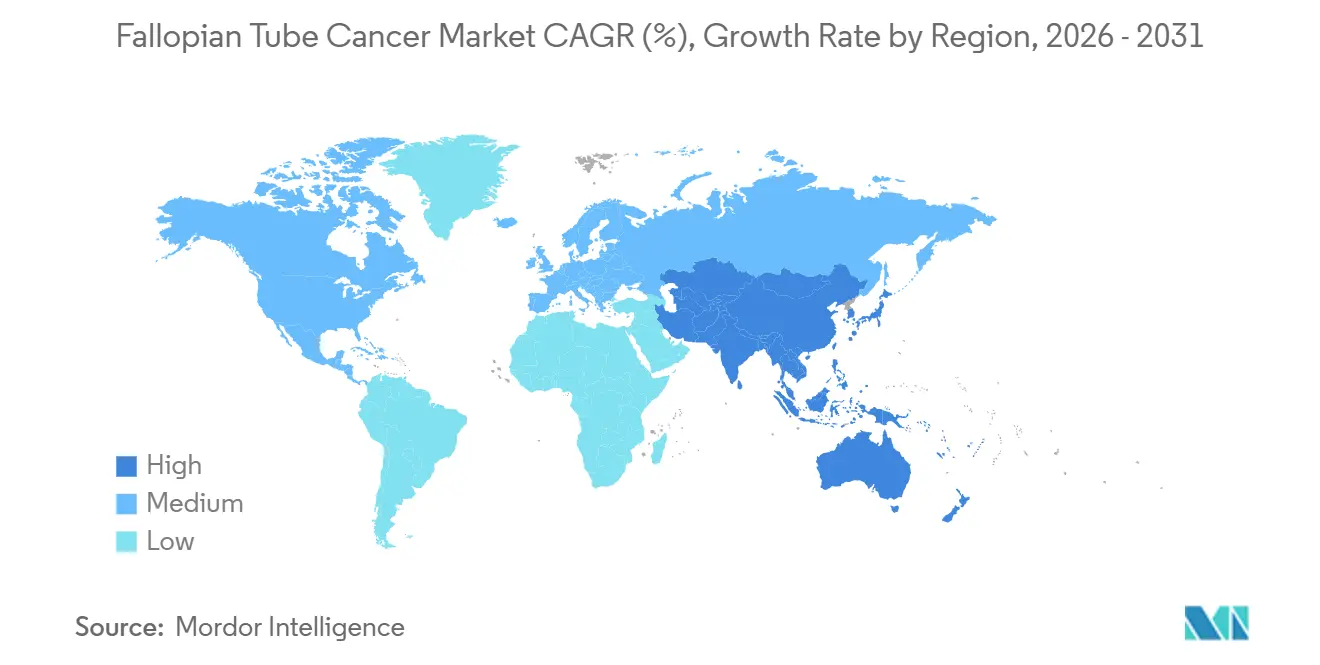
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
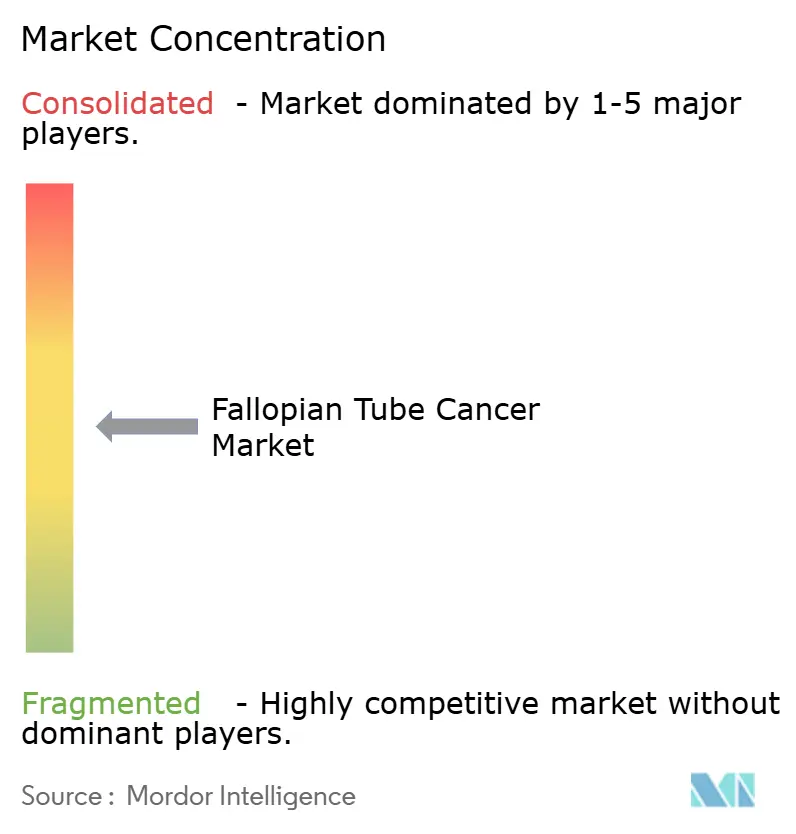
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Câncer de Tuba Uterina por Mordor Intelligence
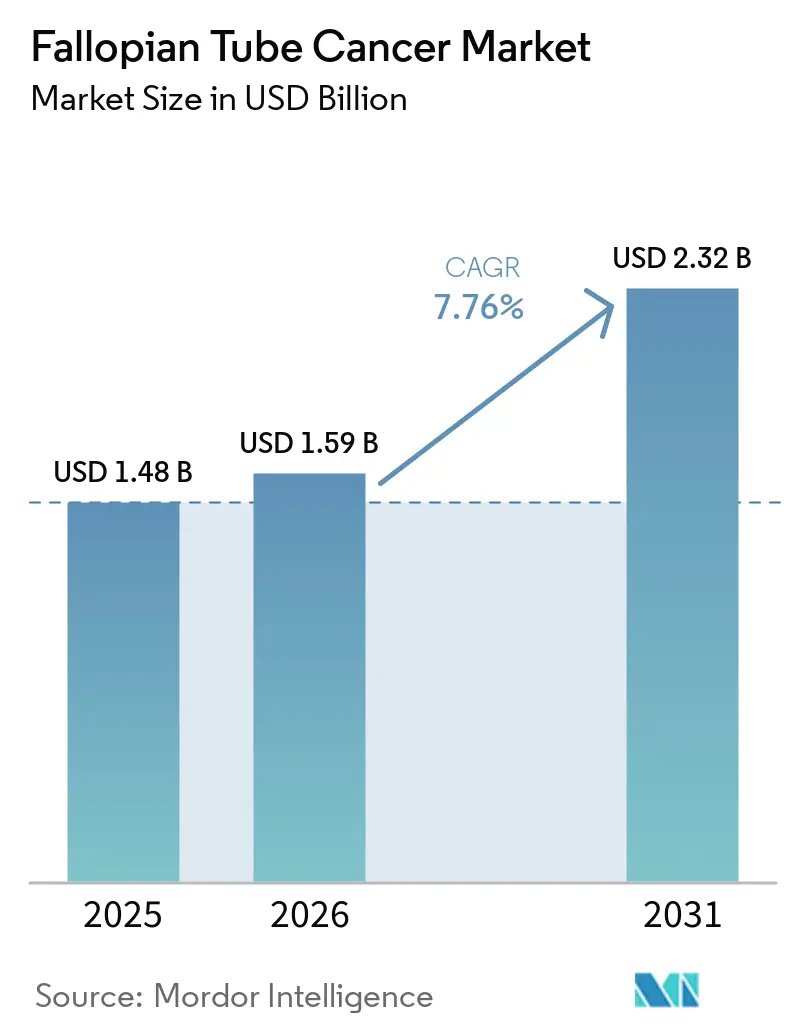
Espera-se que o tamanho do Mercado de Câncer de Tuba Uterina aumente de 1,48 bilhões de USD em 2025 para 1,59 bilhões de USD em 2026 e atinja 2,32 bilhões de USD até 2031, crescendo a um CAGR de 7,76% no período de 2026 a 2031.
O mercado de câncer de tuba uterina está em expansão à medida que os protocolos de oncologia de precisão se tornam mais consolidados e a classificação patológica reconhece com maior frequência a origem tubária nas doenças serosas de alto grau. Essa mudança pode ampliar a população tratada reconhecida e melhorar a visibilidade de pacientes cuja doença era anteriormente agrupada em categorias mais amplas de câncer de ovário. O tratamento selecionado por biomarcadores está se tornando mais central nas decisões clínicas, o que vincula os testes diagnósticos mais estreitamente ao acesso à terapia, às discussões de reembolso e à seleção de pacientes para ensaios clínicos. Os conjugados anticorpo-fármaco e os inibidores de PARP estão ampliando as opções de tratamento, enquanto a cirurgia e a quimioterapia permanecem centrais no cuidado inicial e continuam a representar grande parte da via de tratamento atual. O mercado de câncer de tuba uterina também se beneficia quando os sistemas de saúde estabelecem requisitos de testagem e vias de reembolso para pacientes elegíveis, pois os resultados moleculares são cada vez mais necessários antes que um tratamento direcionado possa ser considerado. A evidência limitada específica da doença, o diagnóstico tardio, os altos custos de tratamento de manutenção e o acesso desigual a serviços especializados de patologia e oncologia ginecológica podem retardar a adoção em vários países, particularmente onde os sistemas de saúde carecem de programas amplos de subsídio a medicamentos, capacidade confiável de testagem molecular ou redes de encaminhamento para cânceres ginecológicos complexos e instalações de tratamento especializado.
Principais Conclusões do Relatório
- Por oferta, o tratamento deteve 68,31% da participação do mercado de câncer de tuba uterina em 2025, enquanto o diagnóstico deve crescer a um CAGR de 8,88% até 2031.
- Por estágio da doença, o Estágio I deteve 45,24% da participação do mercado de câncer de tuba uterina em 2025, enquanto o Estágio II deve crescer a um CAGR de 9,22% até 2031.
- Por histologia, o Carcinoma Seroso de Alto Grau deteve 69,14% da participação do mercado de câncer de tuba uterina em 2025 e deve crescer a um CAGR de 9,82% até 2031.
- Por usuário final, os hospitais detiveram 52,64% da participação do mercado de câncer de tuba uterina em 2025, enquanto as clínicas especializadas devem crescer a um CAGR de 9,35% até 2031.
- Por geografia, a América do Norte deteve 38,61% da receita em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 9,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Câncer de Tuba Uterina
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção Crescente de Tratamento Guiado por Biomarcadores | +1.5% | Global, com maior concentração na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Expansão da Terapia de Manutenção com Inibidores de PARP | +1.2% | América do Norte, UE, APAC, incluindo Japão, Coreia do Sul e Austrália | Médio prazo (2 a 4 anos) |
| Uso Crescente de Conjugados Anticorpo-Fármaco | +1.8% | América do Norte e núcleo da UE, com expansão para APAC e MEA | Curto prazo (≤ 2 anos) |
| Maior Integração de Testes Genéticos e Moleculares | +1.0% | Global, com adoção precoce na América do Norte e na UE, e absorção mais rápida na APAC | Médio prazo (2 a 4 anos) |
| Expansão da Infraestrutura Oncológica na Ásia-Pacífico e na Ásia Ocidental | +0.9% | Núcleo da APAC, incluindo Índia, China e Coreia do Sul, com expansão para o GCC | Longo prazo (≥ 4 anos) |
| Reclassificação de Tumores Serosos de Alto Grau com Origem na Extremidade Fimbrial | +0.6% | Global, especialmente em centros oncológicos acadêmicos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Uso Crescente de Conjugados Anticorpo-Fármaco
A Agência de Alimentos e Medicamentos dos Estados Unidos concedeu aprovação integral ao mirvetuximabe soravtansina em 22 de março de 2024, para câncer epitelial de ovário, tuba uterina e peritônio primário positivo para FRα, resistente à platina. O ensaio de Fase 3 MIRASOL relatou sobrevida global mediana de 16,5 meses com mirvetuximabe soravtansina e 12,7 meses com quimioterapia, com razão de risco de 0,67 e valor p de 0,0046. O ensaio também relatou taxa de resposta objetiva de 42% para o medicamento e 16% para a quimioterapia. A AbbVie recebeu parecer positivo do CHMP para o ELAHERE em setembro de 2024, abrindo caminho para acesso mais amplo na Europa. A Daiichi Sankyo e a AstraZeneca dosaram o primeiro paciente no ensaio de Fase 3 DESTINY-Ovarian01 em dezembro de 2025, estudando trastuzumabe deruxtecan mais bevacizumabe como manutenção de primeira linha para câncer epitelial de ovário com expressão de HER2, que inclui o câncer de tuba uterina. O mercado de câncer de tuba uterina poderá, portanto, ver os gastos com tratamento migrarem para regimes direcionados à medida que esses programas avançam no desenvolvimento clínico, especialmente quando estudos de manutenção de primeira linha estabelecerem um papel mais precoce para os conjugados anticorpo-fármaco e ampliarem seu uso além do cenário resistente à platina. O pipeline também inclui agentes direcionados a TROP-2, NaPi2b e B7-H4, que estão sendo estudados em ensaios que recrutam pacientes com câncer de tuba uterina. Esses programas buscam atender pacientes cujos tumores não são adequados para o tratamento direcionado a FRα, ampliando o leque de alvos em avaliação.
Adoção Crescente de Tratamento Guiado por Biomarcadores
A seleção por biomarcadores tornou-se parte do planejamento de tratamento de rotina para muitos pacientes com cânceres epiteliais de ovário e tuba uterina. A diretriz da ASCO recomenda o sequenciamento germinativo de BRCA1 e BRCA2 por meio de um painel multigênico no diagnóstico para todos os pacientes com câncer epitelial de ovário, incluindo o câncer de tuba uterina. A Medida de Qualidade nº 507 do CMS exige testes genéticos germinativos dentro de 6 meses do diagnóstico de câncer de tuba uterina como parte da avaliação de desempenho médico. O framework da NCCN também apoia o mirvetuximabe soravtansina para pacientes adequados com doença resistente à platina e alta expressão de FRα. Esses requisitos tornam os diagnósticos complementares importantes para o acesso e a prescrição, em vez de uma etapa separada após a seleção do tratamento. Uma melhor classificação dos pacientes também pode tornar o recrutamento para ensaios clínicos mais preciso, gerar dados mais úteis para programas posteriores de terapia direcionada e apoiar o crescimento do diagnóstico no mercado de câncer de tuba uterina à medida que os resultados moleculares orientam a elegibilidade ao tratamento. Esse ciclo de retroalimentação conecta os testes laboratoriais, a seleção do tratamento e o desenvolvimento clínico, em vez de tratar cada atividade como uma parte isolada do cuidado.
Expansão da Terapia de Manutenção com Inibidores de PARP
Os inibidores de PARP têm um papel de manutenção estabelecido após o tratamento à base de platina para câncer avançado de ovário e tuba uterina. A GSK relatou que niraparibe mais dostarlimabe atingiu o desfecho primário de sobrevida livre de progressão no ensaio de Fase 3 FIRST-ENGOT-OV44 em câncer de ovário avançado de primeira linha. A análise final do PRIMA mostrou uma taxa de sobrevida livre de progressão em 5 anos de 35% com niraparibe e 16% com placebo na população HRD-positiva[1]González-Martín, A., et al., "Niraparib First-Line Maintenance Therapy in Patients with Newly Diagnosed Advanced Ovarian Cancer: Final Overall Survival Results from the PRIMA/ENGOT-OV26/GOG-3012 Trial," Penn State University Research Repository, pure.psu.edu.. O NICE recomendou o niraparibe em fevereiro de 2026 para uso de manutenção de rotina após quimioterapia de primeira linha à base de platina em câncer epitelial de alto grau avançado de ovário, tuba uterina e peritônio. O fuzuloparibe relatou sobrevida livre de progressão mediana de 29,9 meses em comparação com 11,1 meses para o placebo em uma análise final divulgada em novembro de 2024, com razão de risco de 0,58. Esses resultados apoiam a adoção contínua do tratamento de manutenção, embora o mercado de câncer de tuba uterina permaneça dependente da seleção adequada de pacientes e do reembolso. O resultado de sobrevida global em populações não selecionadas permanece relevante para as decisões dos pagadores, pois o alto crossover pode complicar a interpretação dos desfechos de longo prazo. Isso coloca maior ênfase no status de HRD e em outros biomarcadores quando os sistemas de saúde decidem quais pacientes devem receber tratamento contínuo. O mesmo processo apoia a necessidade de diagnósticos complementares junto com os medicamentos de manutenção.
Maior Integração de Testes Genéticos e Moleculares
As diretrizes clínicas internacionais apoiam o aconselhamento genético e os testes germinativos para mulheres com carcinoma de tuba uterina, independentemente da idade ou histórico familiar. Isso aumenta a necessidade de testes germinativos de BRCA1 e BRCA2, testes somáticos e perfil genômico mais amplo. A diretriz da ASCO inclui BRCA1, BRCA2, RAD51C, RAD51D, BRIP1 e genes de reparo de incompatibilidade na abordagem de teste multigênico recomendada. Um estudo publicado na Nature Communications em 2025 perfilou mais de 100 tubas uterinas humanas usando sequenciamento de bissulfito de genoma completo e proteômica, refinando a compreensão das alterações moleculares antes da perda de heterozigosidade. A Blue Shield of California trata os testes germinativos de BRCA1 e BRCA2 como medicamente necessários para pacientes com câncer avançado de tuba uterina em sua política médica. O mercado de câncer de tuba uterina se beneficia porque os testes estão vinculados à elegibilidade terapêutica e permanecem relevantes mesmo quando a concorrência no tratamento muda. O aconselhamento genético, os testes germinativos e o perfil tumoral criam uma necessidade diagnóstica duradoura ao longo de toda a via de cuidado. Essa necessidade se aplica antes do primeiro tratamento, na recorrência e quando os clínicos revisam as opções potenciais para a terapia de manutenção. O papel diagnóstico é, portanto, menos dependente de um único medicamento ou de uma única classe de tratamento do que a receita terapêutica isoladamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Baixa Conscientização sobre a Doença e Diagnóstico Tardio | -0.8% | Global, mais pronunciado na América do Sul, MEA e países de baixa renda da APAC | Curto prazo (≤ 2 anos) |
| Evidências Limitadas Específicas para o Câncer Primário de Tuba Uterina | -0.5% | Global, com efeitos de reembolso na UE e no Reino Unido | Médio prazo (2 a 4 anos) |
| Alto Custo da Oncologia de Precisão de Longo Prazo | -0.7% | Global, mais agudo onde a cobertura universal ou os subsídios a medicamentos são limitados | Médio prazo (2 a 4 anos) |
| Escassez de Serviços Especializados de Patologia e Oncologia Ginecológica | -0.4% | MEA, América do Sul, APAC de baixa renda e Europa Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Conscientização sobre a Doença e Diagnóstico Tardio
O carcinoma de tuba uterina é difícil de identificar antes da cirurgia porque seus sintomas podem se assemelhar aos de tumores ovarianos, massas anexiais e doenças pélvicas benignas. Essa incerteza pode atrasar a intervenção terapêutica e levar ao diagnóstico após o avanço da doença. Não existe um teste de rastreamento populacional confiável para o câncer de tuba uterina, o que limita a capacidade de detectar a doença microscópica em estágio inicial. A ausência de uma via padronizada de detecção precoce pode restringir os volumes de cirurgia com intenção curativa e deixar mais pacientes necessitando de tratamento complexo. As concepções equivocadas dos profissionais de saúde sobre a necessidade de testes universais também continuam sendo uma barreira para a realização consistente de testes genéticos em ambientes de oncologia comunitária. O mercado de câncer de tuba uterina é afetado quando os pacientes chegam tardiamente aos serviços especializados ou não recebem os testes que poderiam identificar opções terapêuticas.
Alto Custo da Oncologia de Precisão de Longo Prazo
A terapia de manutenção de longo prazo com inibidores de PARP e conjugados anticorpo-fármaco pode criar um ônus de custo substancial para os pacientes e os sistemas de saúde. O mirvetuximabe soravtansina requer testes de diagnóstico complementar para FRα e é administrado a cada 3 semanas até a progressão da doença ou toxicidade inaceitável. A manutenção com inibidores de PARP pode continuar por 24 meses ou mais, acrescentando custos de aquisição do medicamento, monitoramento e gestão clínica. Um estudo de 2026 publicado na Gynecologic Oncology documentou necessidades de gestão de segurança, incluindo modificações de dose relacionadas à trombocitopenia, entre pacientes que receberam niraparibe de manutenção de primeira linha[2]"Real-World Safety Profile and Clinical Management of Patients with Epithelial Ovarian Cancer Who Received First-Line Maintenance Niraparib Therapy: Final Results from the 1NSPIRE Chart Review Study," Gynecologic Oncology, doi.org.. O benefício limitado de sobrevida global em populações não selecionadas pode levar os pagadores a concentrar o reembolso em grupos com biomarcadores confirmados. As avaliações de tecnologia em saúde, portanto, exigem que os fabricantes demonstrem valor clínico duradouro antes que o acesso seja ampliado. Essa abordagem pode reduzir o pool de pacientes reembolsáveis em partes do mercado de câncer de tuba uterina.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: O Diagnóstico Acelera à Medida que as Opções Terapêuticas se Ampliam
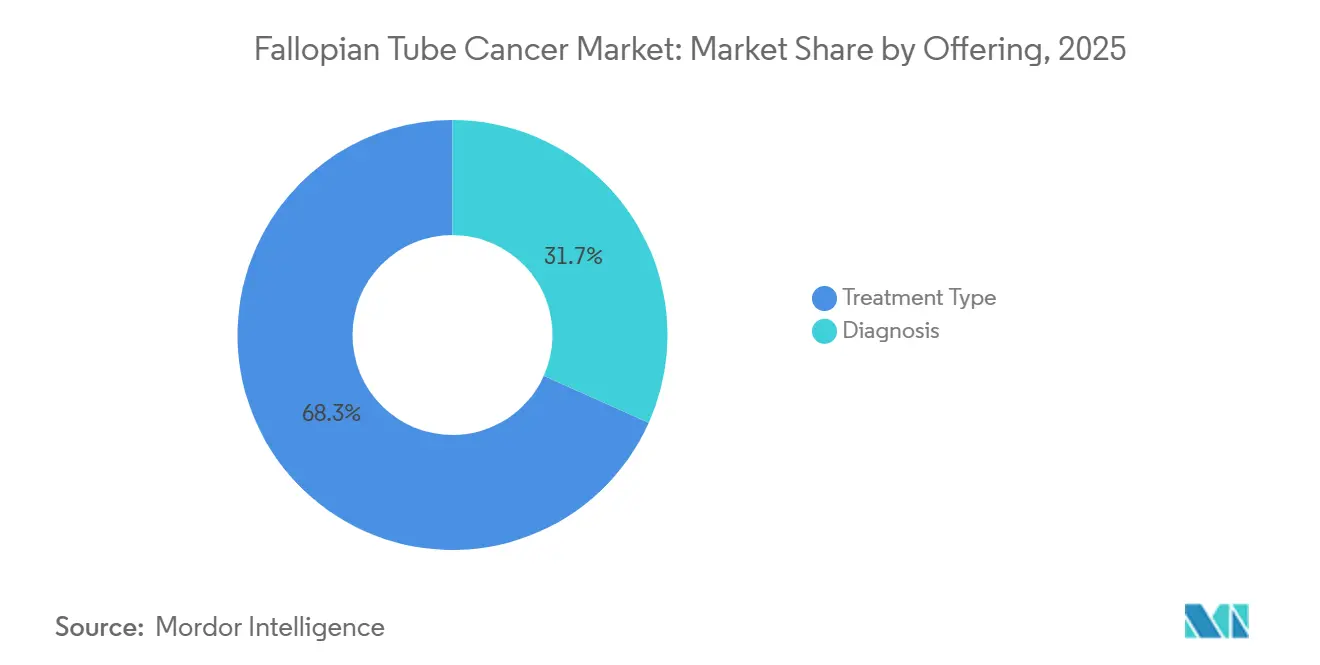
O tratamento representou 68,31% do tamanho do mercado de câncer de tuba uterina em 2025. A cirurgia e a quimioterapia à base de platina permaneceram como a base do manejo inicial, enquanto a terapia direcionada e a imunoterapia foram utilizadas em contextos de manutenção ou recorrência. O subsegmento de diagnóstico deve crescer a um CAGR de 8,88% de 2026 a 2031. Os testes moleculares e genômicos estão se tornando pré-requisitos para pacientes que podem receber terapias direcionadas. O setor de câncer de tuba uterina está, portanto, vendo um papel maior para os testes antes que as decisões de tratamento sejam tomadas.
Os conjugados anticorpo-fármaco e as terapias direcionadas estão mudando o mix de tratamento, mesmo que a quimioterapia mantenha o maior volume de tratamento. Os materiais da NCCN incluem uma recomendação de Categoria 2B para trastuzumabe deruxtecan no câncer de ovário sensível à platina HER2-positivo, fornecendo um framework clínico relevante para o câncer de tuba uterina. Os testes germinativos e somáticos são cada vez mais utilizados junto com o perfil genômico abrangente. A imagem com ressonância magnética e tomografia por emissão de pósitrons permanece relevante para o estadiamento pré-cirúrgico. Um relato de caso de 2025 constatou que a ultrassonografia transvaginal identificou um carcinossarcoma de tuba uterina em estágio inicial que a tomografia computadorizada com contraste havia perdido. A conexão entre as aprovações terapêuticas e os diagnósticos complementares exigidos apoia o crescimento mais rápido do diagnóstico no mercado de câncer de tuba uterina.


Por Estágio da Doença: O Estágio I Lidera, mas o Estágio II Apresenta a Expansão Mais Rápida
O Estágio I representou 45,24% da participação do mercado de câncer de tuba uterina por estágio da doença em 2025. Sua posição reflete o número de pacientes gerenciados cirurgicamente cuja doença pode ser tratada com cirurgia citorredutora. O diagnóstico mais precoce pode ser motivado pela descarga vaginal aquosa associada à tríade de hidrops tubae profluens. O Estágio II deve se expandir a um CAGR de 9,22% de 2026 a 2031. A reclassificação de tumores serosos de alto grau para uma origem tubária aumenta o reconhecimento de casos de Estágio II que anteriormente poderiam ter sido codificados como câncer de ovário avançado.
A quimioterapia perioperatória também está sendo utilizada com maior frequência na doença em Estágio II. O Estágio III permanece o estágio de tratamento mais intensivo porque os pacientes geralmente necessitam de regimes combinados e terapia de manutenção com inibidores de PARP. O Estágio IV tem a menor incidência, mas pode gerar altos custos de tratamento por paciente devido a regimes de resgate e protocolos de conjugados anticorpo-fármaco. A base de evidências ainda se apoia fortemente nos sistemas FIGO originalmente desenvolvidos para o carcinoma de ovário. Esse framework compartilhado ajuda os clínicos a classificar a doença, mas restringe os dados de história natural específicos por estágio para o carcinoma primário de tuba uterina. Os critérios FIGO atualizados se aplicam a uma classificação unificada de ovário, tuba uterina e peritônio, o que afeta como o mercado de câncer de tuba uterina é rastreado por estágio[3]"Cancer of the Ovary, Fallopian Tube, and Peritoneum: 2025 Update," International Journal of Gynecology and Obstetrics, doi.org..
Por Histologia: O Carcinoma Seroso de Alto Grau Domina Tanto em Participação quanto em Crescimento
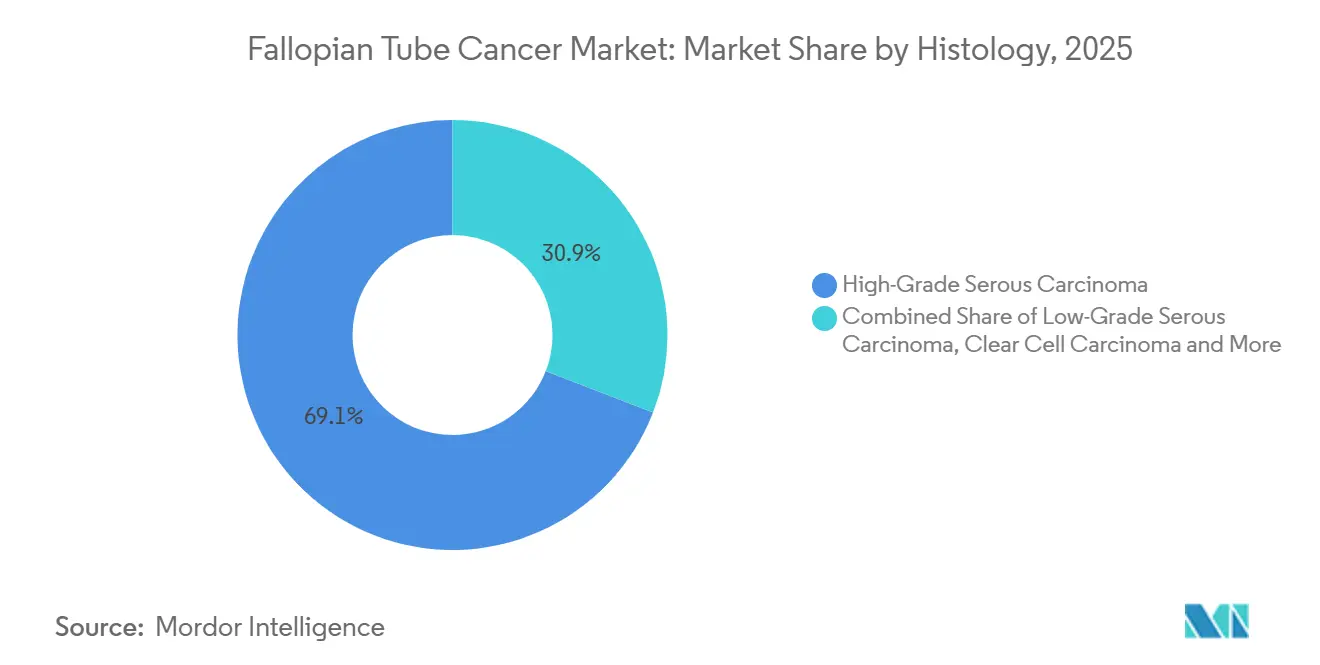
O Carcinoma Seroso de Alto Grau deteve 69,14% da participação do mercado de câncer de tuba uterina em 2025. O subtipo é a forma predominante de câncer de tuba uterina e compartilha características clínicas e moleculares com os carcinomas serosos pélvicos associados ao BRCA. Também deve crescer a um CAGR de 9,82% de 2026 a 2031. Essa combinação reflete os efeitos da reclassificação diagnóstica e da cobertura mais ampla de tratamento guiado por biomarcadores. O setor de câncer de tuba uterina está centrado nessa histologia porque está mais diretamente conectado às vias atuais de testagem de BRCA e FRα.
O Carcinoma Seroso de Baixo Grau, o Carcinoma Endometrioide, o Carcinoma de Células Claras, o Carcinoma Mucinoso e o Carcinossarcoma juntos representaram pouco mais de 30% da base histológica. Seus perfis moleculares podem limitar o uso de tratamentos direcionados a BRCA e FRα. O Carcinoma Seroso de Baixo Grau está associado à ativação da via MEK, o que limita o papel dos inibidores de PARP e cria a necessidade de abordagens com inibidores de MEK. O Carcinossarcoma está associado ao pior prognóstico entre os subtipos listados. Uma publicação de Fase 1/2 de 2025 relatou atividade preliminar do DB-1305/BNT325 em tumores sólidos que incluíam câncer de ovário e tuba uterina. A revisão patológica especializada permanece importante, incluindo o uso do protocolo SEE-FIM para espécimes de alto risco.

Por Usuário Final: Os Hospitais Ancoram o Volume; as Clínicas Especializadas Lideram o Crescimento
Os hospitais detiveram 52,64% da receita de usuários finais no tamanho do mercado de câncer de tuba uterina em 2025. Sua posição reflete o acesso à cirurgia, unidades de infusão, laboratórios de patologia e comitês multidisciplinares de tumores. Os centros especializados em câncer também tratam uma parcela significativa de pacientes de alta complexidade que necessitam de cirurgia citorredutora complexa ou inclusão em ensaios clínicos. As clínicas especializadas devem crescer a um CAGR de 9,35% de 2026 a 2031. Os inibidores de PARP orais e a potencial entrega de conjugados anticorpo-fármaco de menor complexidade apoiam uma migração para o cuidado ambulatorial.
Os Centros Cirúrgicos Ambulatoriais têm um papel emergente no manejo cirúrgico em estágio inicial à medida que o estadiamento laparoscópico minimamente invasivo se torna mais comum nos Estágios I e II. O cuidado ambulatorial também oferece uma via de contenção de custos para pagadores e sistemas de saúde integrados. A AbbVie iniciou um estudo neoadjuvante de Fase 2 com mirvetuximabe soravtansina em novembro de 2025 para câncer epitelial seroso avançado com expressão de FRα recém-diagnosticado de ovário, tuba uterina ou peritônio primário. O estudo examina uma via em que o tratamento com conjugado anticorpo-fármaco poderia preceder a cirurgia. A GSK iniciou um estudo de Fase IV com niraparibe na Índia em abril de 2025 para pacientes com câncer avançado ou recidivado de ovário e tuba uterina. Esses estudos podem informar o uso em clínicas especializadas e centros regionais de câncer no mercado de câncer de tuba uterina.
Análise Geográfica
A América do Norte deteve 38,61% da participação global do mercado de câncer de tuba uterina em 2025. A região se beneficia de regulamentação consolidada, alto gasto por paciente em tratamento e extensa atividade de ensaios clínicos. Os Estados Unidos permanecem o maior cenário nacional porque a FDA aprovou o mirvetuximabe soravtansina em março de 2024, e a Medida de Qualidade nº 507 do CMS apoia os testes genéticos dentro de 6 meses do diagnóstico. As diretrizes da ASCO e os frameworks da NCCN apoiam a investigação multigênica no diagnóstico. O México permanece menos desenvolvido porque os atrasos no formulário e os menores gastos em oncologia limitam o acesso à terapia guiada por biomarcadores e aos inibidores de PARP.
A Europa segue a América do Norte em contribuição absoluta para o mercado de câncer de tuba uterina, com Alemanha, Reino Unido e França respondendo pelas maiores participações nacionais. O CHMP emitiu parecer positivo sobre o mirvetuximabe soravtansina em setembro de 2024, apoiando o potencial acesso em toda a UE. O NICE recomendou o niraparibe para uso de rotina no NHS em fevereiro de 2026 após quimioterapia de primeira linha à base de platina para câncer avançado de tuba uterina. A Ásia-Pacífico é a parte regional de crescimento mais rápido do mercado de câncer de tuba uterina, com um CAGR projetado de 9,25% de 2026 a 2031. Índia, China, Coreia do Sul e Filipinas estão aumentando a capacidade oncológica, enquanto a aceleração da aprovação de medicamentos e a inclusão no reembolso na China permanecem fatores importantes no curto prazo.
O Oriente Médio e África e a América do Sul são partes menores, mas relevantes, do mercado de câncer de tuba uterina. Os países do GCC e o Brasil respondem por uma parcela desproporcional dos gastos em oncologia em suas regiões. Os registros de câncer e as redes de oncologia privada estão se expandindo no GCC, embora a ausência de rastreamento populacional signifique que muitos pacientes ainda se apresentam no Estágio III ou Estágio IV. A África do Sul tem o ambiente oncológico mais desenvolvido da África, mas a capacidade de patologia limita os testes moleculares oportunos e a subtipagem histológica precisa. O Brasil é relevante para a adoção de manutenção com inibidores de PARP porque a GSK iniciou um estudo de Fase IV com niraparibe lá dentro de seu programa mais amplo. A Argentina e o restante da América do Sul permanecem atrás na infraestrutura diagnóstica, mas estão melhorando o acesso à quimioterapia à base de platina por meio de programas de compras públicas.

Cenário Competitivo
O mercado de câncer de tuba uterina é moderadamente consolidado entre grandes empresas farmacêuticas com amplos portfólios de oncologia ginecológica. AstraZeneca, AbbVie, GSK, Merck e Daiichi Sankyo lideram a atividade de desenvolvimento terapêutico. A aquisição da ImmunoGen pela AbbVie inseriu o mirvetuximabe soravtansina em uma plataforma comercial maior. O medicamento tem acesso regulatório ou uma rota potencial de acesso na América do Norte, UE, Canadá e determinados mercados da Ásia-Pacífico. Esse movimento ilustra como as aquisições podem ampliar o alcance de um ativo oncológico direcionado.
A principal oportunidade competitiva é a terapia em linhas anteriores, onde nenhum conjugado anticorpo-fármaco está aprovado para o câncer de tuba uterina como manutenção de primeira linha. A Daiichi Sankyo e a AstraZeneca iniciaram o DESTINY-Ovarian01 em dezembro de 2025 para avaliar trastuzumabe deruxtecan mais bevacizumabe nesse contexto. A AbbVie também iniciou seu estudo neoadjuvante de Fase 2 com mirvetuximabe soravtansina em novembro de 2025. A GSK está avaliando niraparibe com dostarlimabe após a combinação ter atingido o desfecho primário de sobrevida livre de progressão do ensaio FIRST. Esses programas mostram que os desenvolvedores estão buscando combinações e uso mais precoce do tratamento, em vez de depender apenas do tratamento em linhas posteriores.
As empresas de diagnóstico também são importantes para a concorrência no mercado de câncer de tuba uterina porque a elegibilidade ao tratamento depende dos resultados moleculares. A Myriad Genetics comercializa o MyChoice CDx como diagnóstico complementar aprovado pela FDA para o status de HRD no contexto do niraparibe. Novos desenvolvedores de conjugados anticorpo-fármaco estão buscando alvos além do FRα, incluindo TROP-2, NaPi2b e B7-H4. Esses programas visam abordar as limitações criadas pela expressão heterogênea de FRα. A concorrência está, portanto, aumentando entre fabricantes de medicamentos estabelecidos, desenvolvedores especializados e provedores de testes, mesmo que as principais empresas terapêuticas permaneçam influentes.
Líderes do Setor de Câncer de Tuba Uterina
AstraZeneca PLC
GSK plc
F. Hoffmann-La Roche Ltd.
Merck & Co., Inc.
AbbVie Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: O Singapore Cancer Center Inc. expandiu suas operações para Cebu, Filipinas, lançando uma unidade dedicada de infusão e tratamento ambulatorial, uma farmácia oncológica e um laboratório molecular. A instalação foi designada como site oficial do Programa de Acesso Roche, proporcionando acesso estruturado dos pacientes aos medicamentos oncológicos inovadores da Roche em uma região onde a acessibilidade havia anteriormente limitado a adoção.
- Fevereiro de 2026: A Agência de Alimentos e Medicamentos aprovou pembrolizumabe, Keytruda, e pembrolizumabe e berahialuronidase alfa-pmph, Keytruda Qlex, em combinação com paclitaxel, com ou sem bevacizumabe, para pacientes adultos com carcinoma epitelial de ovário, tuba uterina ou peritônio primário resistente à platina cujos tumores expressam PD-L1, CPS≥1, conforme determinado por um teste autorizado pela FDA, e que receberam 1 ou 2 regimes de tratamento sistêmico anteriores.


Escopo do Relatório Global do Mercado de Câncer de Tuba Uterina
De acordo com o escopo do relatório, o câncer de tuba uterina, também conhecido como carcinoma primário de tuba uterina, é um tipo raro de câncer ginecológico que se origina nas tubas uterinas. Envolve o crescimento maligno de células que revestem a superfície interna das tubas uterinas, que fazem parte do sistema reprodutor feminino responsável pelo transporte dos óvulos dos ovários para o útero. Esse câncer pode se apresentar com sintomas semelhantes aos do câncer de ovário e frequentemente é diagnosticado em estágio avançado.
O mercado de câncer de tuba uterina é segmentado por oferta em tipo de tratamento, incluindo cirurgia, quimioterapia, terapia direcionada, imunoterapia, terapia hormonal, radioterapia e regimes combinados; diagnóstico, incluindo ultrassonografia, tomografia computadorizada, ressonância magnética, tomografia por emissão de pósitrons, biópsia e histopatologia, teste sanguíneo de CA-125, testes genéticos germinativos e somáticos e perfil genômico abrangente; estágio da doença, incluindo Estágio I, Estágio II, Estágio III e Estágio IV; histologia, incluindo carcinoma seroso de alto grau, carcinoma seroso de baixo grau, carcinoma endometrioide, carcinoma de células claras, carcinoma mucinoso e carcinossarcoma; usuário final, incluindo hospitais, centros especializados em câncer, clínicas especializadas, centros cirúrgicos ambulatoriais e outros usuários finais; e geografia, incluindo América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
| Por Tipo de Tratamento | Cirurgia |
| Quimioterapia | |
| Terapia Direcionada | |
| Imunoterapia | |
| Terapia Hormonal | |
| Radioterapia | |
| Regimes Combinados | |
| Por Diagnóstico | Ultrassonografia |
| Tomografia Computadorizada | |
| Ressonância Magnética | |
| Tomografia por Emissão de Pósitrons | |
| Biópsia e Histopatologia | |
| Teste Sanguíneo de CA-125 | |
| Testes Genéticos Germinativos e Somáticos | |
| Perfil Genômico Abrangente |
| Estágio I |
| Estágio II |
| Estágio III |
| Estágio IV |
| Carcinoma Seroso de Alto Grau |
| Carcinoma Seroso de Baixo Grau |
| Carcinoma Endometrioide |
| Carcinoma de Células Claras |
| Carcinoma Mucinoso |
| Carcinossarcoma |
| Hospitais |
| Centros Especializados em Câncer |
| Clínicas Especializadas |
| Centros Cirúrgicos Ambulatoriais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Oferta | Por Tipo de Tratamento | Cirurgia |
| Quimioterapia | ||
| Terapia Direcionada | ||
| Imunoterapia | ||
| Terapia Hormonal | ||
| Radioterapia | ||
| Regimes Combinados | ||
| Por Diagnóstico | Ultrassonografia | |
| Tomografia Computadorizada | ||
| Ressonância Magnética | ||
| Tomografia por Emissão de Pósitrons | ||
| Biópsia e Histopatologia | ||
| Teste Sanguíneo de CA-125 | ||
| Testes Genéticos Germinativos e Somáticos | ||
| Perfil Genômico Abrangente | ||
| Por Estágio da Doença | Estágio I | |
| Estágio II | ||
| Estágio III | ||
| Estágio IV | ||
| Por Histologia | Carcinoma Seroso de Alto Grau | |
| Carcinoma Seroso de Baixo Grau | ||
| Carcinoma Endometrioide | ||
| Carcinoma de Células Claras | ||
| Carcinoma Mucinoso | ||
| Carcinossarcoma | ||
| Por Usuário Final | Hospitais | |
| Centros Especializados em Câncer | ||
| Clínicas Especializadas | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no tratamento do câncer de tuba uterina?
O tratamento guiado por biomarcadores, os testes genéticos, a terapia de manutenção com inibidores de PARP e o desenvolvimento de conjugados anticorpo-fármaco sustentam a demanda. Esses desenvolvimentos conectam os resultados diagnósticos mais diretamente à seleção do tratamento e podem ampliar o acesso a regimes direcionados para pacientes elegíveis.
Qual é o tamanho do mercado de câncer de tuba uterina em 2026?
O valor é estimado em 1,59 bilhões de USD em 2026 e deve atingir 2,32 bilhões de USD até 2031 a um CAGR de 7,76%. A estimativa reflete uma necessidade crescente de diagnóstico e tratamento dentro das vias de oncologia de precisão.
Qual oferta tem a maior contribuição de receita?
O tratamento deteve 68,31% em 2025 porque a cirurgia e a quimioterapia permanecem partes centrais do manejo dos pacientes. As terapias direcionadas, a imunoterapia e os regimes de manutenção são adicionados de acordo com o status da doença, os resultados dos biomarcadores e a via de tratamento clínico.
Qual oferta está crescendo mais rapidamente?
O diagnóstico deve crescer a um CAGR de 8,88% até 2031 à medida que os testes moleculares se tornam mais importantes para a elegibilidade terapêutica. Os testes germinativos, somáticos e o perfil genômico podem ajudar a identificar pacientes para cuidados selecionados por biomarcadores.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 9,25% de 2026 a 2031, apoiada por investimentos em infraestrutura oncológica. O crescimento está vinculado à atividade na Índia, China, Coreia do Sul e Filipinas, à medida que o acesso a medicamentos oncológicos inovadores se desenvolve.
Por que os testes genéticos são importantes no cuidado do câncer de tuba uterina?
Os testes de BRCA e relacionados podem identificar pacientes que podem se qualificar para inibidores de PARP e outros tratamentos selecionados por biomarcadores. Os testes também apoiam o aconselhamento genético, a correspondência em ensaios clínicos e a seleção de uma estratégia de tratamento adequada no diagnóstico ou na recorrência.
Página atualizada pela última vez em:



