
卵管がん市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.59 十億米ドル |
| 市場規模 (2031) | 2.32 十億米ドル |
| Growth Rate (2026 - 2031) | 7.76 % |
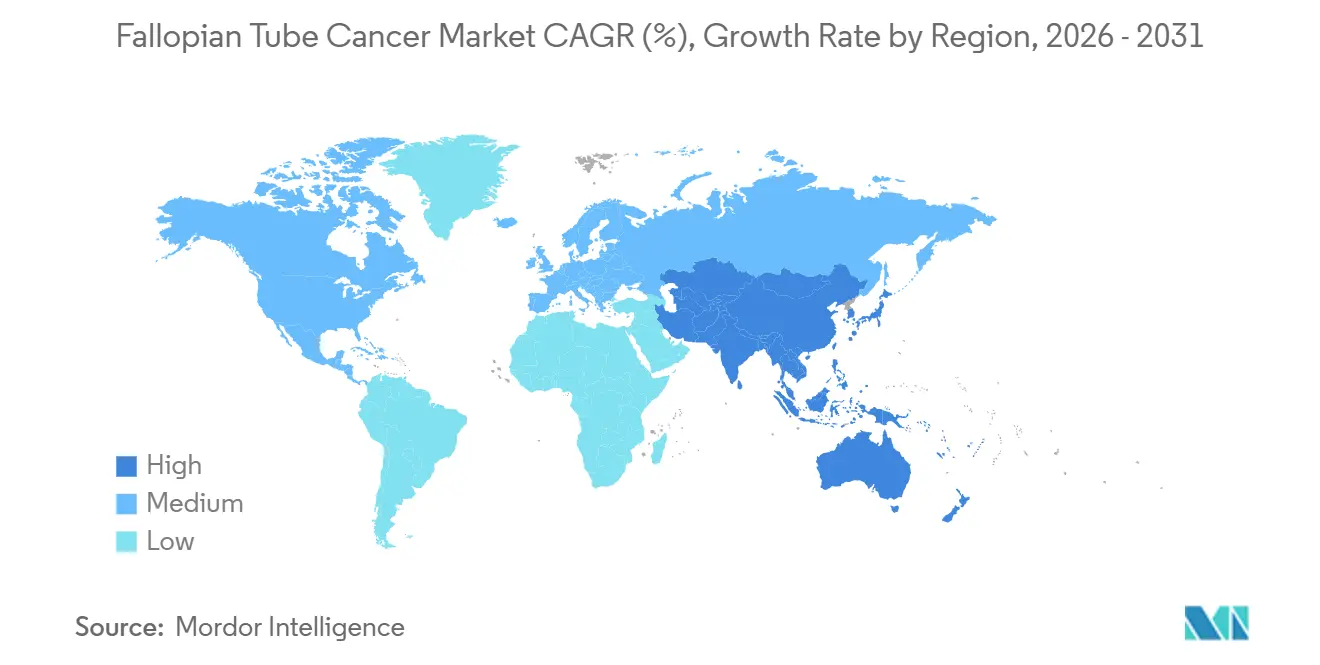
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
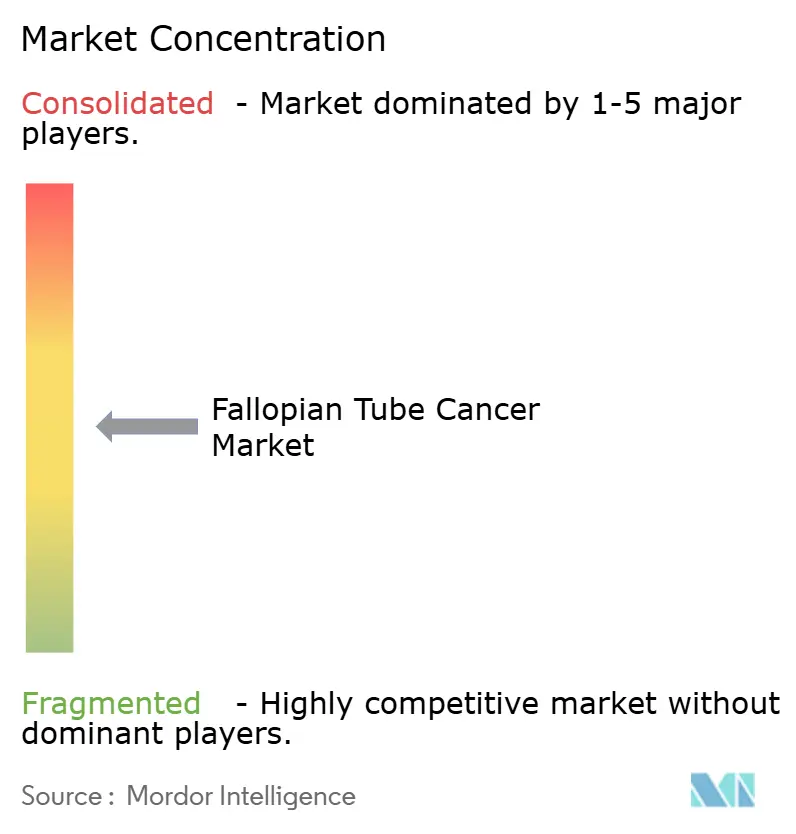
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる卵管がん市場分析
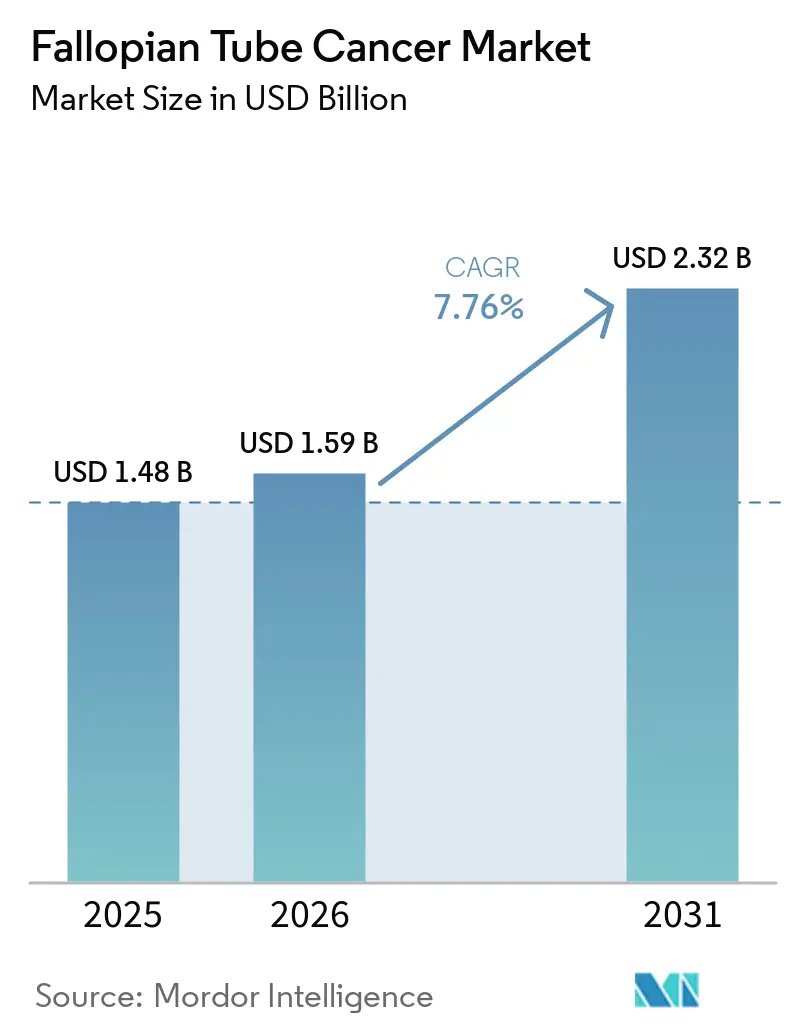
卵管がん市場規模は、2025年の1.48 ビリオン 米ドルから2026年には1.59 ビリオン 米ドルに増加し、2026年~2031年のCAGR 7.76%で成長して2031年までに2.32 ビリオン 米ドルに達する見込みです。
卵管がん市場は、精密腫瘍学プロトコルの確立が進み、病理分類において高悪性度漿液性疾患の卵管起源がより頻繁に認識されるようになるにつれて拡大しています。この変化により、認識される治療対象患者集団が増加し、従来より広い卵巣がんカテゴリーに分類されていた患者の可視性が向上する可能性があります。バイオマーカー選択に基づく治療は臨床的意思決定においてより中心的な役割を担うようになっており、これにより診断検査が治療アクセス、償還に関する議論、および臨床試験への患者選択とより密接に結びついています。抗体薬物複合体およびPARP阻害剤が治療選択肢を拡大する一方、外科手術と化学療法は初期治療の中心であり続け、現在の治療路の大部分を占めています。卵管がん市場はまた、医療システムが適格患者に対する検査要件および償還経路を確立することによっても恩恵を受けます。これは、標的治療を検討する前に分子検査結果がますます必要とされるためです。疾患特異的なエビデンスの不足、診断の遅延、高額な維持療法コスト、および専門病理学・婦人科腫瘍学サービスへの不均等なアクセスは、特に広範な薬剤補助プログラム、信頼性の高い分子検査能力、または複雑な婦人科がんおよび専門治療施設への紹介ネットワークが不足している医療システムを持つ複数の国において、普及を遅らせる可能性があります。
レポートの主要ポイント
- 提供内容別では、治療が2025年の卵管がん市場シェアの68.31%を占め、診断は2031年にかけてCAGR 8.88%で成長する見込みです。
- 疾患ステージ別では、ステージIが2025年の卵管がん市場シェアの45.24%を占め、ステージIIは2031年にかけてCAGR 9.22%で成長する見込みです。
- 組織型別では、高悪性度漿液性癌が2025年の卵管がん市場シェアの69.14%を占め、2031年にかけてCAGR 9.82%で成長する見込みです。
- エンドユーザー別では、病院が2025年の卵管がん市場シェアの52.64%を占め、専門クリニックは2031年にかけてCAGR 9.35%で成長する見込みです。
- 地域別では、北米が2025年の収益の38.61%を占め、アジア太平洋地域は2031年にかけてCAGR 9.25%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の卵管がん市場トレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオマーカーガイド治療の普及拡大 | +1.5% | 北米および西欧に最も高い集中度を持つグローバル | 中期(2〜4年) |
| PARP阻害剤維持療法の拡大 | +1.2% | 北米、EU、日本・韓国・オーストラリアを含むアジア太平洋地域 | 中期(2〜4年) |
| 抗体薬物複合体の使用増加 | +1.8% | 北米およびEUコア、アジア太平洋地域および中東・アフリカへの波及 | 短期(2年以内) |
| 遺伝子・分子検査の統合強化 | +1.0% | 北米およびEUでの早期普及、アジア太平洋地域での急速な普及を伴うグローバル | 中期(2〜4年) |
| アジア太平洋地域および西アジアにおける腫瘍学インフラの拡大 | +0.9% | インド・中国・韓国を含むアジア太平洋地域コア、GCC波及 | 長期(4年以上) |
| 卵管采端部起源の高悪性度漿液性腫瘍の再分類 | +0.6% | グローバル、特に学術腫瘍学センター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
抗体薬物複合体の使用増加
米国食品医薬品局は2024年3月22日、FRα陽性・プラチナ耐性の上皮性卵巣がん、卵管がん、および原発性腹膜がんに対するミルベツキシマブ ソラブタンシンに完全承認を付与しました。MIRASOL第3相試験では、ミルベツキシマブ ソラブタンシンの全生存期間中央値が16.5ヶ月、化学療法が12.7ヶ月と報告され、ハザード比は0.67、p値は0.0046でした。同試験では、本薬剤の客観的奏効率42%、化学療法の16%も報告されました。AbbVieは2024年9月にELAHEREに対するCHMPの肯定的意見を受け、欧州での広範なアクセスへの経路を支持しました。Daiichi SankyoとAstraZenecaは2025年12月、HER2発現上皮性卵巣がん(卵管がんを含む)の一次維持療法としてトラスツズマブ デルクステカンとベバシズマブの併用を検討するDESTINY-Ovarian01第3相試験に最初の患者を投与しました。これらのプログラムが臨床開発を進めるにつれ、卵管がん市場では治療費が標的レジメンへとシフトする可能性があります。特に一次維持療法試験が抗体薬物複合体のより早期の役割を確立し、プラチナ耐性の設定を超えてその使用を拡大する場合はなおさらです。パイプラインにはTROP-2、NaPi2b、B7-H4を標的とする薬剤も含まれており、卵管がん患者を組み入れる試験で研究されています。これらのプログラムは、FRα標的治療に適さない腫瘍を持つ患者に対応することを目指し、評価中の標的の範囲を拡大しています。
バイオマーカーガイド治療の普及拡大
バイオマーカー選択は、上皮性卵巣がんおよび卵管がんの多くの患者に対する日常的な治療計画の一部となっています。ASCOガイドラインは、卵管がんを含む上皮性卵巣がんのすべての患者に対し、診断時にマルチ遺伝子パネルによるBRCA1およびBRCA2の生殖細胞系列シーケンシングを推奨しています。CMSクオリティメジャー#507は、医師のパフォーマンス評価の一環として、卵管がん診断後6ヶ月以内の生殖細胞系列遺伝子検査を求めています。NCCNフレームワークはまた、プラチナ耐性疾患かつ高FRα発現を有する適切な患者に対するミルベツキシマブ ソラブタンシンを支持しています。これらの要件により、コンパニオン診断薬は治療選択後の別個のステップではなく、アクセスおよび処方において重要な役割を担うようになっています。より精度の高い患者分類は、臨床試験への登録をより精密にし、後続の標的療法プログラムにとってより有用なデータを生み出し、分子検査結果が治療適格性を導くことで卵管がん市場内の診断成長を支援することもできます。このフィードバックループは、各活動を独立したケアの一部として扱うのではなく、検査室での検査、治療選択、および臨床開発を結びつけます。
PARP阻害剤維持療法の拡大
PARP阻害剤は、進行卵巣がんおよび卵管がんに対するプラチナベース治療後の維持療法として確立された役割を持っています。GSKは、一次進行卵巣がんにおけるFIRST-ENGOT-OV44第3相試験において、ニラパリブとドスタルリマブの併用が主要な無増悪生存期間エンドポイントを達成したと報告しました。PRIMAの最終解析では、HRD陽性集団においてニラパリブで35%、プラセボで16%の5年無増悪生存率が示されました[1]González-Martín, A., et al., "Niraparib First-Line Maintenance Therapy in Patients with Newly Diagnosed Advanced Ovarian Cancer: Final Overall Survival Results from the PRIMA/ENGOT-OV26/GOG-3012 Trial," Penn State University Research Repository, pure.psu.edu.。NICEは2026年2月、進行上皮性高悪性度卵巣がん、卵管がん、および腹膜がんに対する一次プラチナベース化学療法後の定期的な維持療法としてニラパリブを推奨しました。フズロパリブは、2024年11月に報告された最終解析において、プラセボの11.1ヶ月に対して無増悪生存期間中央値29.9ヶ月を報告し、ハザード比は0.58でした。これらの結果は維持療法の継続的な普及を支持していますが、卵管がん市場は依然として適切な患者選択と償還に依存しています。非選択集団における全生存期間の結果は、高いクロスオーバーが長期アウトカムの解釈を複雑にする可能性があるため、支払者の意思決定に引き続き関連します。このことは、医療システムがどの患者が継続治療を受けるべきかを決定する際に、HRD状態およびその他のバイオマーカーをより重視することにつながります。同じプロセスが、維持療法薬と並行したコンパニオン診断薬の必要性を支持します。
遺伝子・分子検査の統合強化
国際的な臨床ガイダンスは、年齢や家族歴に関わらず、卵管癌を有する女性に対する遺伝カウンセリングおよび生殖細胞系列検査を支持しています。これにより、生殖細胞系列BRCA1およびBRCA2検査、体細胞検査、およびより広範なゲノムプロファイリングの必要性が高まっています。ASCOガイドラインは、推奨されるマルチ遺伝子検査アプローチにBRCA1、BRCA2、RAD51C、RAD51D、BRIP1、およびミスマッチ修復遺伝子を含めています。2025年のNature Communications誌の研究では、全ゲノムバイサルファイトシーケンシングおよびプロテオミクスを用いて100例以上のヒト卵管をプロファイリングし、ヘテロ接合性の消失前の分子変化の理解を精緻化しました。カリフォルニア州ブルーシールドは、その医療方針の下、進行卵管がん患者に対する生殖細胞系列BRCA1およびBRCA2検査を医学的に必要なものとして扱っています。検査が治療適格性と結びついており、治療競争が変化しても引き続き関連性を持つため、卵管がん市場は恩恵を受けます。遺伝カウンセリング、生殖細胞系列検査、および腫瘍プロファイリングは、ケア経路全体にわたって持続的な診断ニーズを生み出します。このニーズは、最初の治療前、再発時、および臨床医が維持療法の潜在的な選択肢を検討する際に適用されます。したがって、診断の役割は、治療収益単独よりも一つの薬剤や一つの治療クラスへの依存度が低くなります。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 疾患認知度の低さと診断の遅延 | -0.8% | 南米、中東・アフリカ、および低所得アジア太平洋諸国で最も顕著なグローバル | 短期(2年以内) |
| 原発性卵管がんに特異的なエビデンスの不足 | -0.5% | EUおよび英国での償還への影響を伴うグローバル | 中期(2〜4年) |
| 長期精密腫瘍学の高コスト | -0.7% | 普遍的な保険適用または薬剤補助が限られている地域で最も深刻なグローバル | 中期(2〜4年) |
| 専門病理学および婦人科腫瘍学サービスの不足 | -0.4% | 中東・アフリカ、南米、低所得アジア太平洋地域、および東欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
疾患認知度の低さと診断の遅延
卵管癌は、その症状が卵巣腫瘍、付属器腫瘤、および良性骨盤疾患に類似する可能性があるため、手術前に特定することが困難です。この不確実性は治療介入を遅らせ、疾患が進行した後に診断されることにつながる可能性があります。卵管がんに対する信頼性の高い集団スクリーニング検査は存在せず、早期段階での微小病変の検出能力が制限されています。標準的な早期発見経路の欠如は、根治目的の手術件数を制限し、より多くの患者が複雑な治療を必要とする状況をもたらす可能性があります。普遍的な検査の必要性に関する医療提供者の誤解も、地域の腫瘍学施設における一貫した遺伝子検査の障壁として残っています。患者が専門サービスに遅れて到達したり、治療選択肢を特定できる検査を受けられなかったりする場合、卵管がん市場は影響を受けます。
長期精密瘍学の高コスト
PARP阻害剤および抗体薬物複合体による長期維持療法は、患者および医療システムに対して相当なコスト負担をもたらす可能性があります。ミルベツキシマブ ソラブタンシンはFRαコンパニオン診断検査を必要とし、疾患進行または許容できない毒性が生じるまで3週間ごとに投与されます。PARP阻害剤の維持療法は24ヶ月以上継続する可能性があり、薬剤取得、モニタリング、および臨床管理コストが加算されます。2026年のGynecologic Oncology誌の研究では、一次維持療法としてニラパリブを投与された患者における血小板減少症関連の用量調整を含む安全性管理ニーズが記録されました[2]"Real-World Safety Profile and Clinical Management of Patients with Epithelial Ovarian Cancer Who Received First-Line Maintenance Niraparib Therapy: Final Results from the 1NSPIRE Chart Review Study," Gynecologic Oncology, doi.org.。非選択集団における全生存期間の限定的な利益は、支払者がバイオマーカー確認済みグループへの償還に集中することにつながる可能性があります。したがって、医療技術評価では、アクセスが拡大される前に製造業者が持続的な臨床的価値を実証することが求められます。このアプローチは、卵管がん市場の一部において償還可能な患者プールを縮小する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:治療選択肢の拡大に伴い診断が加速
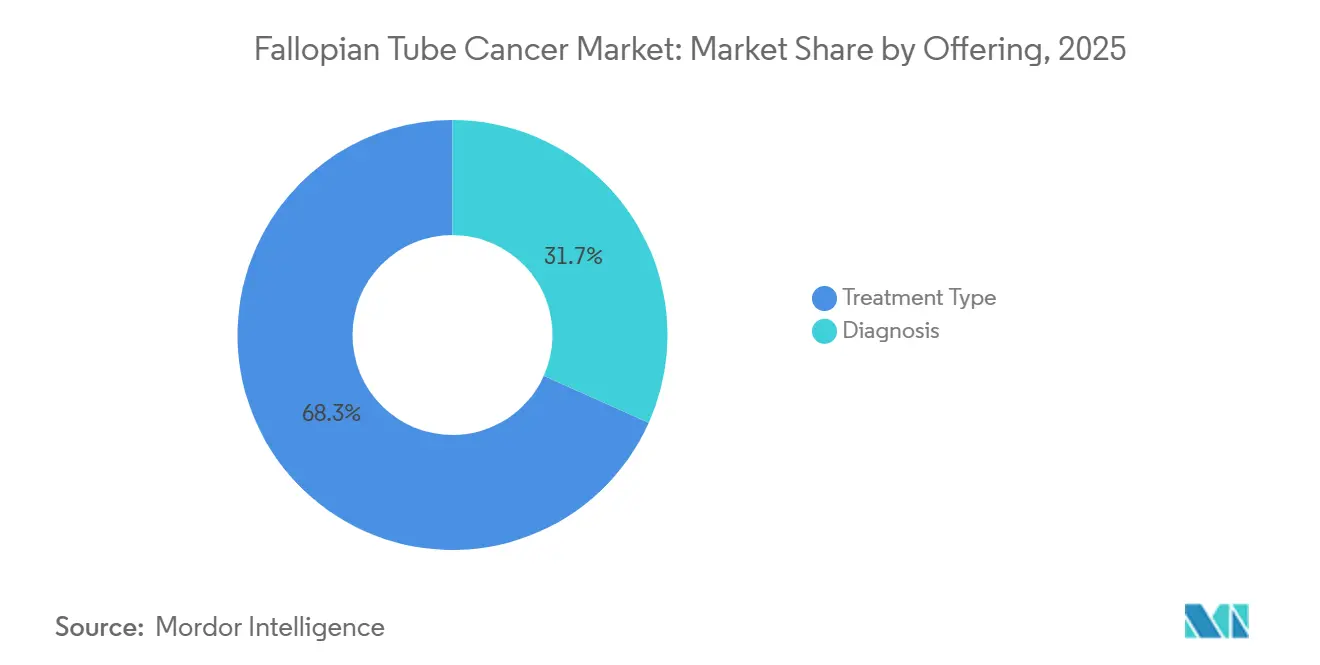
治療は2025年の卵管がん市場規模の68.31%を占めました。外科手術とプラチナベース化学療法は初期管理の基盤であり続け、標的療法と免疫療法は維持療法または再発時の設定で使用されました。診断サブセグメントは2026年から2031年にかけてCAGR 8.88%で成長すると予測されています。分子・ゲノム検査は、標的療法を受ける可能性のある患者の前提条件となりつつあります。したがって、卵管がん産業では、治療決定が行われる前の検査においてより大きな役割が見られます。
抗体薬物複合体と標的療法は、化学療法が最大の治療量を維持しながらも治療の組み合わせを変えています。NCCNの資料には、HER2陽性プラチナ感受性卵巣がんに対するトラスツズマブ デルクステカンのカテゴリー2B推奨が含まれており、卵管がんに関連する臨床的枠組みを提供しています。生殖細胞系列および体細胞検査は、包括的ゲノムプロファイリングと並行してますます使用されています。MRIおよびPETによる画像診断は術前病期分類に引き続き関連します。2025年の症例報告では、経腟超音波検査が造影CTで見逃された早期卵管癌肉腫を特定したことが報告されました。治療承認と必要なコンパニオン診断薬との関連が、卵管がん市場における診断のより速い成長を支持しています。


疾患ステージ別:ステージIがリードするが、ステージIIが最速の拡大を示す
ステージIは2025年の疾患ステージ別卵管がん市場シェアの45.24%を占めました。その位置は、腫瘍減量手術で対処できる疾患を持つ外科的管理患者数を反映しています。早期診断は、水様性腟分泌物(卵管水腫流出三徴)に関連して促される可能性があります。ステージIIは2026年から2031年にかけてCAGR 9.22%で拡大すると予測されています。高悪性度漿液性腫瘍の卵管起源への再分類により、以前は進行卵巣がんとしてコード化されていた可能性のあるステージIIの症例の認識が高まっています。
周術期化学療法もステージII疾患においてより頻繁に使用されています。ステージIIIは、患者が一般的に併用レジメンおよびPARP阻害剤維持療法を必要とするため、最も治療集約的なステージです。ステージIVは最も発生率が低いですが、救済レジメンおよび抗体薬物複合体プロトコルのために患者一人当たりの治療コストが高くなる可能性があります。エビデンスベースは依然として卵巣癌のために開発されたFIGOシステムに大きく依存しています。この共有フレームワークは臨床医が疾患を分類するのに役立ちますが、原発性卵管癌のステージ特異的な自然経過データを制限します。更新されたFIGO基準は、卵巣、卵管、および腹膜の統一分類に適用され、これが卵管がん市場がステージ別に追跡される方法に影響します[3]"Cancer of the Ovary, Fallopian Tube, and Peritoneum: 2025 Update," International Journal of Gynecology and Obstetrics, doi.org.。
組織型別:高悪性度漿液性癌がシェアと成長の両面で優位
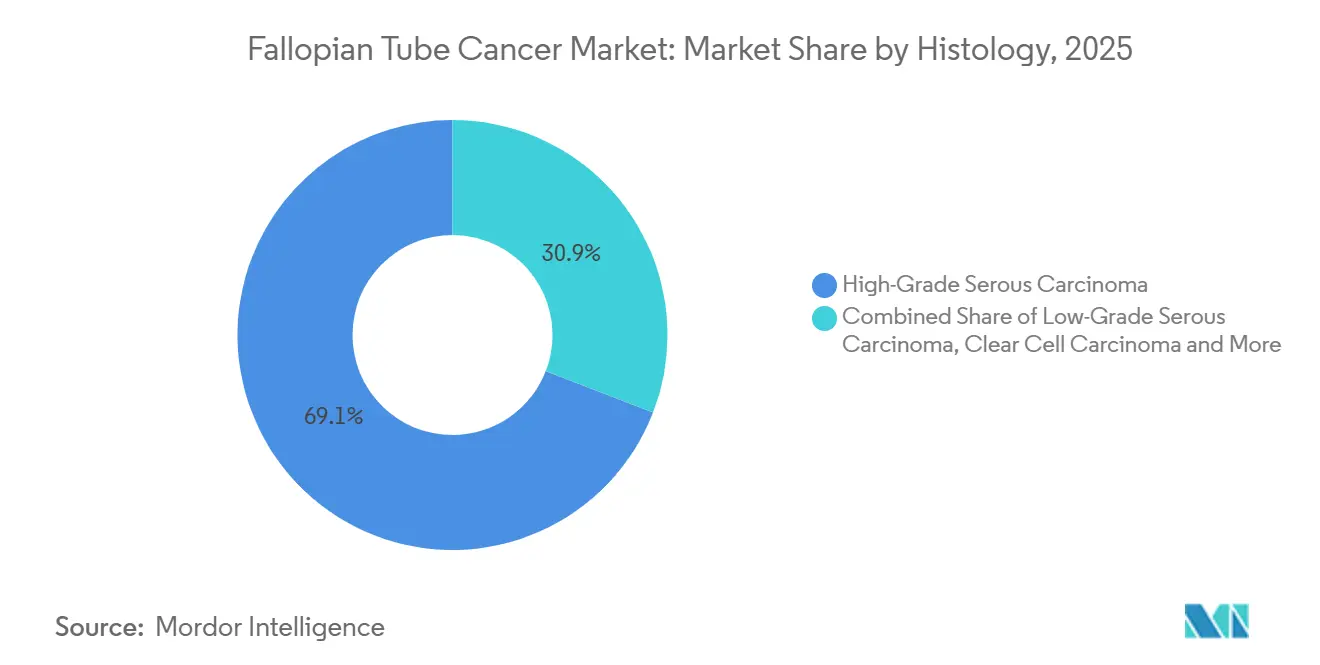
高悪性度漿液性癌は2025年の卵管がん市場シェアの69.14%を占めました。このサブタイプは卵管がんの主要な形態であり、BRCA関連骨盤漿液性癌と臨床的・分子的特徴を共有しています。また、2026年から2031年にかけてCAGR 9.82%で成長すると予測されています。この組み合わせは、診断再分類とより広範なバイオマカーガイド治療カバレッジの影響を反映しています。卵管がん産業は、現在のBRCAおよびFRα検査経路と最も直接的に結びついているため、この組織型を中心としています。
低悪性度漿液性癌、類内膜癌、明細胞癌、粘液性癌、および癌肉腫は合わせて組織型ベースの30%強を占めました。これらの分子プロファイルは、BRCA標的およびFRα標的治療の使用を制限する可能性があります。低悪性度漿液性癌はMEK経路の活性化と関連しており、PARP阻害剤の役割を制限し、MEK阻害剤アプローチの必要性を生み出します。癌肉腫は、列挙されたサブタイプの中で最も予後不良と関連しています。2025年の第1/2相試験の発表では、卵巣がんおよび卵管がんを含む固形腫瘍におけるDB-1305/BNT325の予備的活性が報告されました。高リスク検体に対するSEE-FIMプロトコルの使用を含む専門病理学的レビューは引き続き重要です。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院が診療量を支え、専門クリニックが成長をリード
病院は2025年の卵管がん市場規模におけるエンドユーザー収益の52.64%を占めました。その位置は、外科手術、点滴ユニット、病理検査室、および多職種腫瘍委員会へのアクセスを反映しています。がん専門センターも、複雑な腫瘍減量手術または臨床試験への登録を必要とする高重症度患者の相当なシェアを治療しています。専門クリニックは2026年から2031年にかけてCAGR 9.35%で成長すると予測されています。経口PARP阻害剤および潜在的に低複雑性の抗体薬物複合体投与が、外来ケアへの移行を支持しています。
外来手術センターは、ステージIおよびステージII疾患において低侵襲腹腔鏡的病期分類がより一般的になるにつれ、早期ステージの外科的管理において新興の役割を担っています。外来ケアはまた、支払者および統合医療システムにとってコスト抑制の経路も提供します。AbbVieは2025年11月、新たに診断されたFRα発現進行期漿液性上皮性卵巣がん、卵管がん、または原発性腹膜がんに対するミルベツキシマブ ソラブタンシンの術前補助療法の第2相試験を開始しました。この試験は、抗体薬物複合体治療が手術に先行する可能性のある経路を検討しています。GSKは2025年4月、進行または再発卵巣がんおよび卵管がん患者を対象としたインドでの第IV相ニラパリブ試験を開始しました。これらの試験は、卵管がん市場における専門クリニックおよび地域がんセンター全体での使用に情報を提供することができます。
地域分析
北米は2025年の世界の卵管がん市場シェアの38.61%を占めました。この地域は、確立された規制、高い患者一人当たりの治療費、および広範な臨床試験活動から恩恵を受けています。米国は、FDAが2024年3月にミルベツキシマブ ソラブタンシンを承認し、CMSクオリティメジャー#507が診断後6ヶ月以内の遺伝子検査を支持しているため、最大の国別市場として残っています。ASCOガイダンスおよびNCCNフレームワークは、診断時のマルチ遺伝子検査を支持しています。メキシコは、処方集の遅延と低腫瘍学支出がバイオマーカーガイド療法およびPARP阻害剤へのアクセスを制限しているため、発展が遅れています。
欧州は卵管がん市場への絶対的な貢献において北米に次いでおり、ドイツ、英国、フランスが最大の国別シェアを占めています。CHMPは2024年9月にミルベツキシマブ ソラブタンシンに対する肯定的意見を提出し、EU全域でのアクセスの可能性を支持しました。NICEは2026年2月、進行卵管がんに対する一次プラチナベース化学療法後のNHSでの定期的な使用にニラパリブを推奨しました。アジア太平洋地域は卵管がん市場の最も成長の速い地域であり、2026年から2031年にかけてCAGR 9.25%の成長が予測されています。インド、中国、韓国、フィリピンは腫瘍学能力を高めており、中国の薬剤承認加速と償還への組み入れは近期の重要な要因として残っています。
中東・アフリカおよび南米は、卵管がん市場においてより小さいながらも関連性のある部分です。GCC諸国とブラジルは、それぞれの地域内の腫瘍学支出において不均衡に大きなシェアを占めています。GCCではがん登録と民間腫瘍学ネットワークが拡大していますが、集団全体のスクリーニングがないため、多くの患者が依然としてステージIIIまたはステージIVで受診しています。南アフリカはアフリカで最も発展した腫瘍学環境を持っていますが、病理能力が適時の分子検査と正確な組織学的サブタイピングを制約しています。ブラジルは、GSKがより広範なプログラムの一環としてそこで第IV相ニラパリブ試験を開始したため、PARP阻害剤維持療法の普及に関連しています。アルゼンチンおよびその他の南米諸国は診断インフラで遅れをとっていますが、公共調達プログラムを通じてプラチナベース化学療法へのアクセスを改善しています。

競合環境
卵管がん市場は、広範な婦人科腫瘍学ポートフォリオを持つ大手製薬企業の間で適度に集約されています。AstraZeneca、AbbVie、GSK、Merck、およびDaiichi Sankyoが治療開発活動をリードしています。AbbVieによるImmunoGenの買収により、ミルベツキシマブ ソラブタンシンはより大きな商業プラットフォームに組み込まれました。この薬剤は、北米、EU、カナダ、および一部のアジア太平洋地域での規制上のアクセスまたは潜在的なアクセス経路を持っています。この動きは、買収が標的腫瘍学資産のリーチを拡大できることを示しています。
中心的な競争機会は、卵管がんの一次維持療法として承認された抗体薬物複合体が存在しない早期ライン療法にあります。Daiichi SankyoとAstraZenecaは2025年12月、この設定においてトラスツズマブ デルクステカンとベバシズマブを評価するためにDESTINY-Ovarian01を開始しました。AbbVieも2025年11月に第2相術前補助療法ミルベツキシマブ ソラブタンシン試験を開始しました。GSKは、FIRST試験の主要な無増悪生存期間エンドポイントを達成した後、ドスタルリマブとのニラパリブ併用を評価しています。これらのプログラムは、開発者が後期ライン治療のみに依存するのではなく、併用療法とより早期の治療使用を追求していることを示しています。
診断企業も卵管がん市場の競争において重要です。治療適格性が分子検査結果に依存しているためです。Myriad GeneticsはMyChoice CDxを、ニラパリブの設定におけるHRD状態のFDA承認コンパニオン診断薬として販売しています。新しい抗体薬物複合体開発者は、TROP-2、NaPi2b、B7-H4を含むFRα以外の標的を求めています。これらのプログラムは、不均一なFRα発現によって生じる制限に対処することを目指しています。したがって、主要な治療企業が依然として影響力を持ちながらも、確立された製薬企業、専門開発者、および検査提供者の間で競争が激化しています。
卵管がん産業リーダー
AstraZeneca PLC
GSK plc
F. Hoffmann-La Roche Ltd.
Merck & Co., Inc.
AbbVie Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:シンガポールがんセンター株式会社がフィリピンのセブに事業を拡大し、専用の点滴・外来治療ユニット、腫瘍学薬局、および分子検査室を開設しました。この施設は公式のRocheアクセスプログラムサイトに指定され、以前は手頃な価格が普及を制約していた地域においてRocheの革新的ながん治療薬への構造化された患者アクセスを提供しています。
- 2026年2月:食品医薬品局は、FDAが承認した検査によってPD-L1(CPS≥1)を発現することが確認され、1または2の前治療全身療法レジメンを受けたプラチナ耐性上皮性卵巣がん、卵管がん、または原発性腹膜癌の成人患者に対し、パクリタキセルとの併用(ベバシズマブの有無を問わず)でペムブロリズマブ(キイトルーダ)およびペムブロリズマブとベラヒアルロニダーゼ アルファ(キイトルーダ クレックス)を承認しました。


世界の卵管がん市場レポートスコープ
レポートのスコープとして、卵管がん(原発性卵管癌とも呼ばれる)は、卵管に発生するまれな婦人科がんの一種です。卵管の内面を覆う細胞の悪性増殖を伴い、卵管は卵巣から子宮へ卵子を輸送する役割を担う女性生殖器系の一部です。このがんは卵巣がんと類似した症状を呈することがあり、しばしば進行した段階で診断されます。
卵管がん市場は、提供内容別に治療タイプ(外科手術、化学療法、標的療法、免疫療法、ホルモン療法、放射線療法、および併用レジメンを含む)、診断(超音波検査、コンピュータ断層撮影、磁気共鳴画像法、陽電子放射断層撮影、生検および組織病理学、CA-125血液検査、生殖細胞系列および体細胞遺伝子検査、ならびに包括的ゲノムプロファイリングを含む)、疾患ステージ(ステージI、ステージII、ステージIII、ステージIVを含む)、組織型(高悪性度漿液性癌、低悪性度漿液性癌、類内膜癌、明細胞癌、粘液性癌、および癌肉腫を含む)、エンドユーザー(病院、がん専門センター、専門クリニック、外来手術センター、およびその他のエンドユーザーを含む)、ならびに地域(北米、欧州、アジア太平洋地域、中東・アフリカ、および南米を含む)にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されます。
| 治療タイプ別 | 外科手術 |
| 化学療法 | |
| 標的療法 | |
| 免疫療法 | |
| ホルモン療法 | |
| 放射線療法 | |
| 併用レジメン | |
| 診断別 | 超音波検査 |
| コンピュータ断層撮影 | |
| 磁気共鳴画像法 | |
| 陽電子放射断層撮影 | |
| 生検および組織病理学 | |
| CA-125血液検査 | |
| 生殖細胞系列および体細胞遺伝子検査 | |
| 包括的ゲノムプロファイリング |
| ステージI |
| ステージII |
| ステージIII |
| ステージIV |
| 高悪性度漿液性癌 |
| 低悪性度漿液性癌 |
| 類内膜癌 |
| 明細胞癌 |
| 粘液性癌 |
| 癌肉腫 |
| 病院 |
| がん専門センター |
| 専門クリニック |
| 外来手術センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 提供内容別 | 治療タイプ別 | 外科手術 |
| 化学療法 | ||
| 標的療法 | ||
| 免疫療法 | ||
| ホルモン療法 | ||
| 放射線療法 | ||
| 併用レジメン | ||
| 診断別 | 超音波検査 | |
| コンピュータ断層撮影 | ||
| 磁気共鳴画像法 | ||
| 陽電子放射断層撮影 | ||
| 生検および組織病理学 | ||
| CA-125血液検査 | ||
| 生殖細胞系列および体細胞遺伝子検査 | ||
| 包括的ゲノムプロファイリング | ||
| 疾患ステージ別 | ステージI | |
| ステージII | ||
| ステージIII | ||
| ステージIV | ||
| 組織型別 | 高悪性度漿液性癌 | |
| 低悪性度漿液性癌 | ||
| 類内膜癌 | ||
| 明細胞癌 | ||
| 粘液性癌 | ||
| 癌肉腫 | ||
| エンドユーザー別 | 病院 | |
| がん専門センター | ||
| 専門クリニック | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
卵管がん治療の成長を促進しているものは何ですか?
バイオマーカーガイド治療、遺伝子検査、PARP阻害剤維持療法、および抗体薬物複合体の開発が需要を支えています。これらの進展は、診断結果を治療選択とより直接的に結びつけ、適格患者の標的レジメンへのアクセスを拡大することができます。
2026年の卵管がん市場の規模はどのくらいですか?
2026年の推定値は1.59 ビリオン 米ドルであり、CAGR 7.76%で2031年までに2.32 ビリオン 米ドルに達すると予測されています。この推定値は、精密腫瘍学経路内での診断と治療に対する高まるニーズを反映しています。
最大の収益貢献を持つ提供内容はどれですか?
治療は2025年に68.31%を占めました。外科手術と化学療法が患者管理の中核部分として残っているためです。標的療法、免疫療法、および維持レジメンは、疾患状態、バイオマーカー結果、および臨床治療経路に応じて追加されます。
最も速く成長している提供内容はどれですか?
断は、分子検査が治療適格性においてより重要になるにつれ、2031年にかけてCAGR 8.88%で成長すると予測されています。生殖細胞系列検査、体細胞検査、およびゲノムプロファイリングは、バイオマーカー選択ケアの患者を特定するのに役立ちます。
最も速く拡大している地域はどこですか?
アジア太平洋地域は、腫瘍学インフラへの投資に支えられ、2026年から2031年にかけてCAGR 9.25%で成長すると予測されています。成長は、革新的ながん治療薬へのアクセスが発展するにつれ、インド、中国、韓国、フィリピンでの活動と結びついています。
卵管がんケアにおいて遺伝子検査が重要な理由は何ですか?
BRCAおよび関連検査は、PARP阻害剤およびその他のバイオマーカー選択治療の対象となる可能性のある患者を特定することができます。検査はまた、遺伝カウンセリング、臨床試験マッチング、および診断時または再発時の適切な治療戦略の選択を支援します。
最終更新日:



