
Tamaño y Participación del Mercado de Cáncer de Trompa de Falopio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.76 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cáncer de Trompa de Falopio por Mordor Intelligence
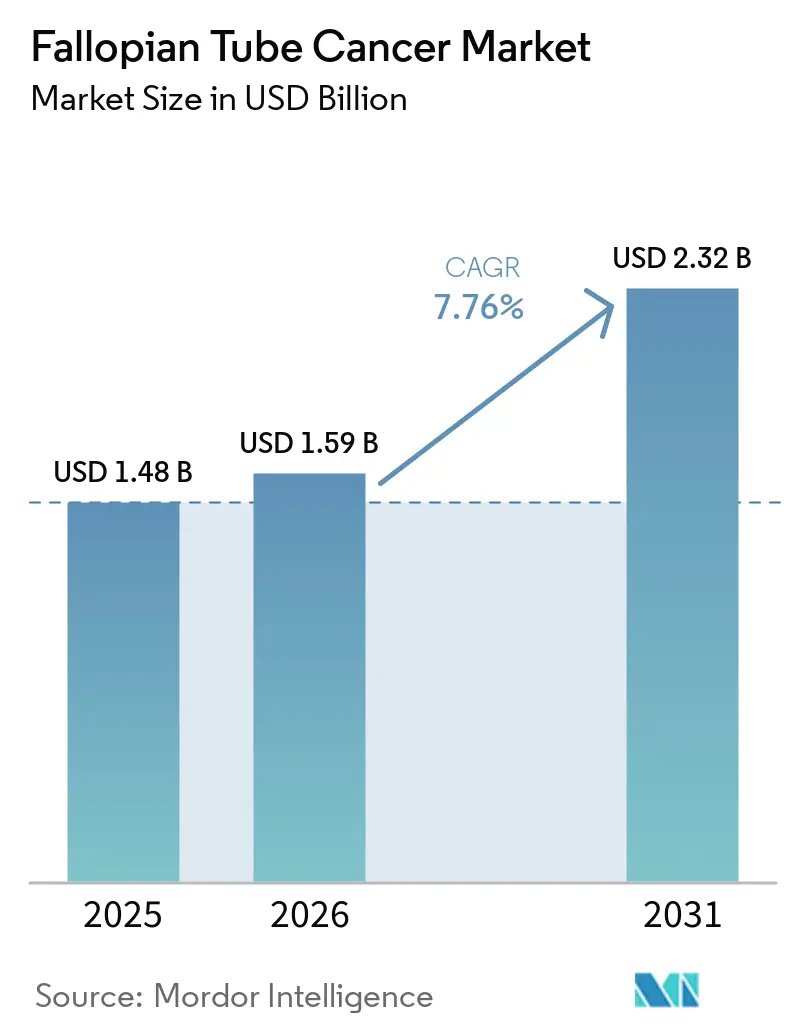
Se espera que el tamaño del Mercado de Cáncer de Trompa de Falopio aumente de 1,48 mil millones de USD en 2025 a 1,59 mil millones de USD en 2026 y alcance los 2,32 mil millones de USD en 2031, creciendo a una CAGR del 7,76% durante 2026-2031.
El mercado de cáncer de trompa de Falopio se está expandiendo a medida que los protocolos de oncología de precisión se consolidan y la clasificación patológica reconoce con mayor frecuencia un origen en la trompa de Falopio en la enfermedad serosa de alto grado. Este cambio puede ampliar la población tratada reconocida y mejorar la visibilidad de los pacientes cuya enfermedad se agrupaba anteriormente dentro de categorías más amplias de cáncer de ovario. El tratamiento seleccionado por biomarcadores se está convirtiendo en un elemento más central de las decisiones clínicas, lo que vincula más estrechamente las pruebas diagnósticas con el acceso a la terapia, los debates sobre reembolso y la selección de pacientes para ensayos clínicos. Los conjugados anticuerpo-fármaco y los inhibidores de PARP están ampliando las opciones de tratamiento, mientras que la cirugía y la quimioterapia siguen siendo fundamentales en la atención inicial y continúan representando gran parte de la vía de tratamiento actual. El mercado de cáncer de trompa de Falopio también se beneficia cuando los sistemas de salud establecen requisitos de pruebas y vías de reembolso para los pacientes elegibles, ya que los resultados moleculares son cada vez más necesarios antes de que pueda considerarse un tratamiento dirigido. La evidencia específica de la enfermedad limitada, el diagnóstico tardío, los elevados costos del tratamiento de mantenimiento y el acceso desigual a servicios especializados de patología y oncología ginecológica pueden ralentizar la adopción en varios países, en particular donde los sistemas de salud carecen de programas amplios de subsidio de medicamentos, capacidad confiable de pruebas moleculares o redes de derivación para cánceres ginecológicos complejos e instalaciones de tratamiento especializado.
Conclusiones Clave del Informe
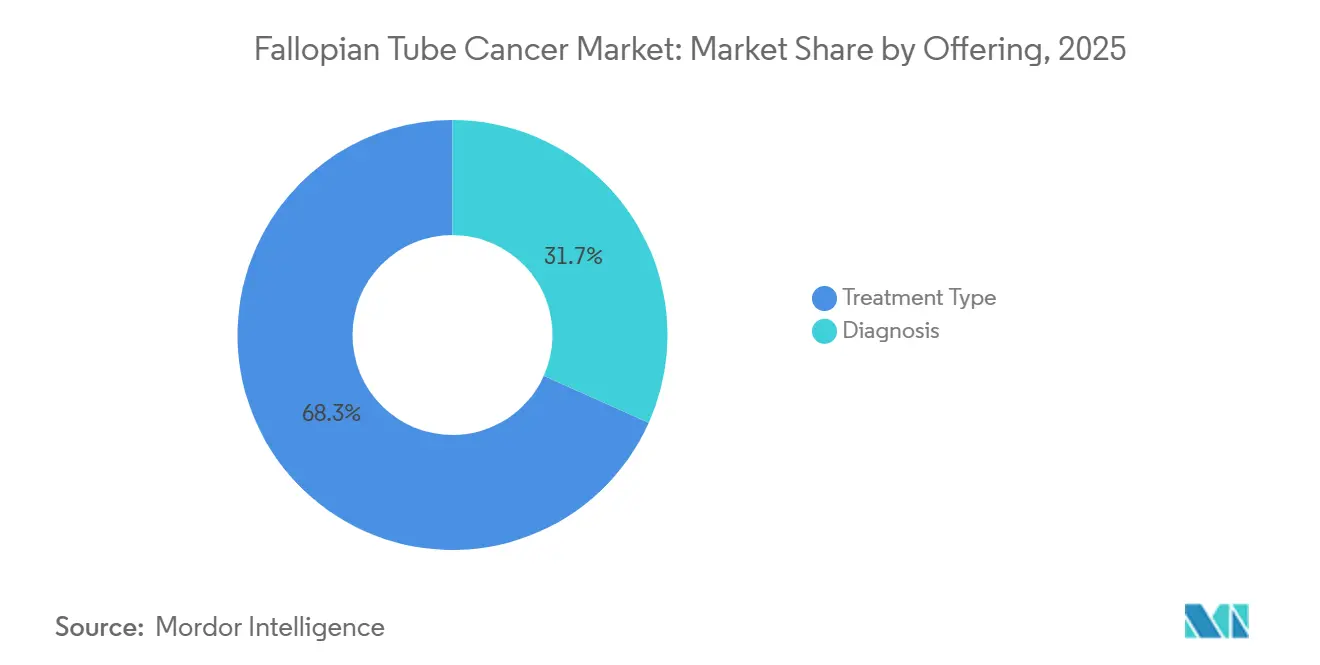
- Por oferta, el tratamiento representó el 68,31% de la participación del mercado de cáncer de trompa de Falopio en 2025, mientras que se proyecta que el diagnóstico crezca a una CAGR del 8,88% hasta 2031.
- Por estadio de la enfermedad, el Estadio I representó el 45,24% de la participación del mercado de cáncer de trompa de Falopio en 2025, mientras que se proyecta que el Estadio II crezca a una CAGR del 9,22% hasta 2031.
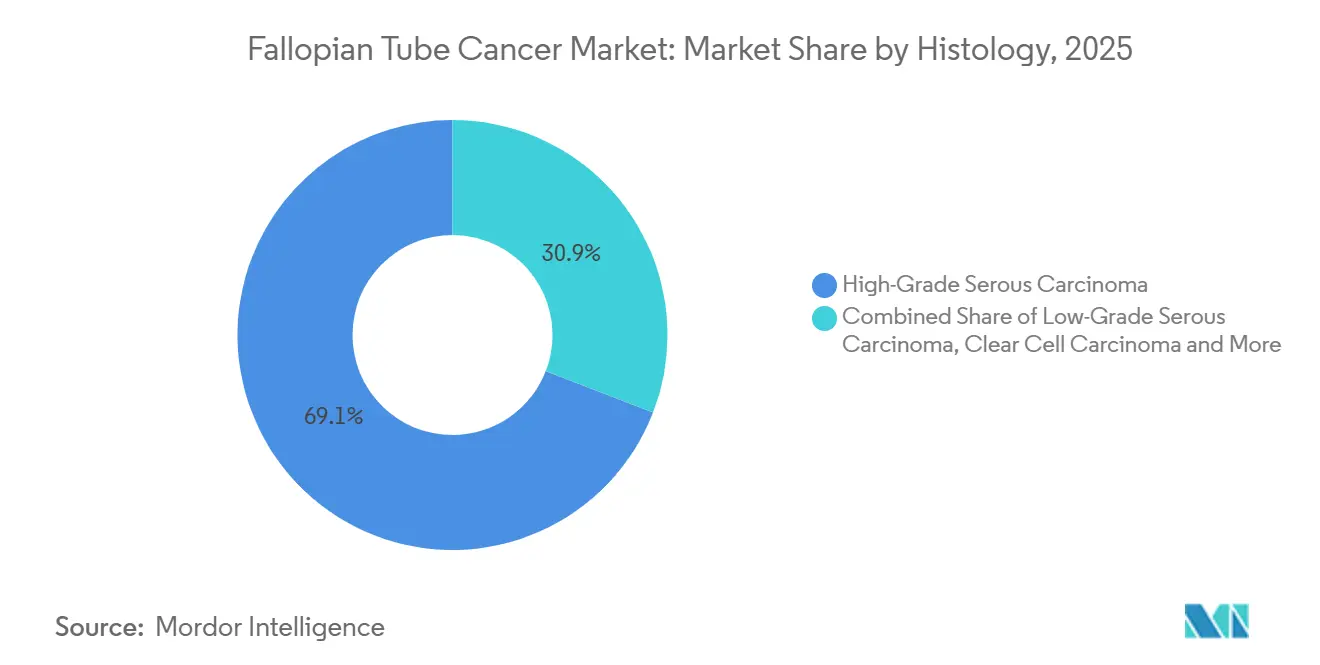
- Por histología, el Carcinoma Seroso de Alto Grado representó el 69,14% de la participación del mercado de cáncer de trompa de Falopio en 2025 y se proyecta que crezca a una CAGR del 9,82% hasta 2031.
- Por usuario final, los hospitales representaron el 52,64% de la participación del mercado de cáncer de trompa de Falopio en 2025, mientras que se proyecta que las clínicas especializadas crezcan a una CAGR del 9,35% hasta 2031.
- Por geografía, América del Norte representó el 38,61% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Cáncer de Trompa de Falopio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente de Tratamientos Guiados por Biomarcadores | +1.5% | Global, con mayor concentración en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Expansión de la Terapia de Mantenimiento con Inhibidores de PARP | +1.2% | América del Norte, la UE, APAC, incluidos Japón, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Uso Creciente de Conjugados Anticuerpo-Fármaco | +1.8% | América del Norte y el núcleo de la UE, con expansión hacia APAC y MEA | Corto plazo (≤ 2 años) |
| Mayor Integración de Pruebas Genéticas y Moleculares | +1.0% | Global, con adopción temprana en América del Norte y la UE, y una adopción más rápida en APAC | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura Oncológica en Asia-Pacífico y Asia Occidental | +0.9% | Núcleo de APAC, incluidos India, China y Corea del Sur, con expansión hacia el GCC | Largo plazo (≥ 4 años) |
| Reclasificación de Tumores Serosos de Alto Grado con Origen en el Extremo Fimbrial | +0.6% | Global, especialmente en centros oncológicos académicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Uso Creciente de Conjugados Anticuerpo-Fármaco
La Administración de Alimentos y Medicamentos de los Estados Unidos otorgó la aprobación completa al mirvetuximab soravtansine el 22 de marzo de 2024, para el cáncer epitelial de ovario, trompa de Falopio y peritoneal primario resistente al platino con FRα positivo. El ensayo de Fase 3 MIRASOL reportó una supervivencia global mediana de 16,5 meses con mirvetuximab soravtansine y 12,7 meses con quimioterapia, con una razón de riesgo de 0,67 y un valor p de 0,0046. El ensayo también reportó una tasa de respuesta objetiva del 42% para el fármaco y del 16% para la quimioterapia. AbbVie recibió una opinión positiva del CHMP para ELAHERE en septiembre de 2024, respaldando una vía hacia un acceso más amplio en Europa. Daiichi Sankyo y AstraZeneca administraron la primera dosis al primer paciente en el ensayo de Fase 3 DESTINY-Ovarian01 en diciembre de 2025, estudiando trastuzumab deruxtecan más bevacizumab como mantenimiento de primera línea para el cáncer epitelial de ovario con expresión de HER2, que incluye el cáncer de trompa de Falopio. El mercado de cáncer de trompa de Falopio podría, por tanto, ver cómo el gasto en tratamiento se desplaza hacia regímenes dirigidos a medida que estos programas avanzan en el desarrollo clínico, especialmente cuando los estudios de mantenimiento de primera línea establezcan un papel más temprano para los conjugados anticuerpo-fármaco y amplíen su uso más allá del entorno resistente al platino. El pipeline también incluye agentes dirigidos a TROP-2, NaPi2b y B7-H4, que se están estudiando en ensayos que reclutan pacientes con cáncer de trompa de Falopio. Estos programas buscan atender a pacientes cuyos tumores no son adecuados para el tratamiento dirigido a FRα, ampliando el rango de dianas bajo evaluación.
Adopción Creciente de Tratamientos Guiados por Biomarcadores
La selección por biomarcadores se ha convertido en parte de la planificación rutinaria del tratamiento para muchos pacientes con cánceres epiteliales de ovario y trompa de Falopio. La guía de la Sociedad Americana de Oncología Clínica recomienda la secuenciación germinal de BRCA1 y BRCA2 mediante un panel multigénico en el momento del diagnóstico para todos los pacientes con cáncer epitelial de ovario, incluido el cáncer de trompa de Falopio. La Medida de Calidad #507 de los Centros de Servicios de Medicare y Medicaid exige pruebas genéticas germinales dentro de los 6 meses posteriores al diagnóstico de cáncer de trompa de Falopio como parte de la evaluación del desempeño médico. El marco de la Red Nacional Integral del Cáncer también respalda el mirvetuximab soravtansine para los pacientes adecuados con enfermedad resistente al platino y alta expresión de FRα. Estos requisitos hacen que los diagnósticos complementarios sean importantes para el acceso y la prescripción, en lugar de ser un paso separado después de la selección del tratamiento. Una mejor clasificación de los pacientes también puede hacer que la inscripción en ensayos clínicos sea más precisa, generar datos más útiles para programas posteriores de terapia dirigida y respaldar el crecimiento del diagnóstico dentro del mercado de cáncer de trompa de Falopio a medida que los resultados moleculares guían la elegibilidad para el tratamiento. Este ciclo de retroalimentación conecta las pruebas de laboratorio, la selección del tratamiento y el desarrollo clínico, en lugar de tratar cada actividad como una parte aislada de la atención.
Expansión de la Terapia de Mantenimiento con Inhibidores de PARP
Los inhibidores de PARP tienen un papel de mantenimiento establecido después del tratamiento basado en platino para el cáncer avanzado de ovario y trompa de Falopio. GSK informó que niraparib más dostarlimab cumplió el criterio de valoración primario de supervivencia libre de progresión en el ensayo de Fase 3 FIRST-ENGOT-OV44 en cáncer de ovario avanzado de primera línea. El análisis final de PRIMA mostró una tasa de supervivencia libre de progresión a 5 años del 35% con niraparib y del 16% con placebo en la población con deficiencia de recombinación homóloga positiva[1]González-Martín, A., et al., "Terapia de Mantenimiento de Primera Línea con Niraparib en Pacientes con Cáncer de Ovario Avanzado de Nuevo Diagnóstico: Resultados Finales de Supervivencia Global del Ensayo PRIMA/ENGOT-OV26/GOG-3012," Repositorio de Investigación de la Universidad Estatal de Pensilvania, pure.psu.edu.. El Instituto Nacional para la Excelencia en Salud y Atención recomendó niraparib en febrero de 2026 para uso de mantenimiento rutinario después de la quimioterapia de primera línea basada en platino en el cáncer epitelial de alto grado avanzado de ovario, trompa de Falopio y peritoneal. Fuzuloparib reportó una supervivencia libre de progresión mediana de 29,9 meses en comparación con 11,1 meses para el placebo en un análisis final publicado en noviembre de 2024, con una razón de riesgo de 0,58. Estos resultados respaldan la adopción continua del tratamiento de mantenimiento, aunque el mercado de cáncer de trompa de Falopio sigue dependiendo de una selección adecuada de pacientes y del reembolso. El resultado de supervivencia global en poblaciones no seleccionadas sigue siendo relevante para las decisiones de los pagadores, ya que el alto cruce puede complicar la interpretación de los resultados a largo plazo. Esto pone mayor énfasis en el estado de deficiencia de recombinación homóloga y otros biomarcadores cuando los sistemas de salud deciden qué pacientes deben recibir tratamiento continuo. El mismo proceso respalda la necesidad de diagnósticos complementarios junto con los medicamentos de mantenimiento.
Mayor Integración de Pruebas Genéticas y Moleculares
Las guías clínicas internacionales respaldan el asesoramiento genético y las pruebas germinales para mujeres con carcinoma de trompa de Falopio independientemente de la edad o los antecedentes familiares. Esto aumenta la necesidad de pruebas germinales de BRCA1 y BRCA2, pruebas somáticas y perfiles genómicos más amplios. La guía de la Sociedad Americana de Oncología Clínica incluye BRCA1, BRCA2, RAD51C, RAD51D, BRIP1 y genes de reparación de errores de emparejamiento en el enfoque de pruebas multigénicas recomendado. Un estudio de 2025 publicado en Nature Communications perfiló más de 100 trompas de Falopio humanas mediante secuenciación bisulfito de genoma completo y proteómica, refinando la comprensión de los cambios moleculares antes de la pérdida de heterocigosidad. Blue Shield of California considera las pruebas germinales de BRCA1 y BRCA2 como médicamente necesarias para pacientes con cáncer avanzado de trompa de Falopio según su política médica. El mercado de cáncer de trompa de Falopio se beneficia porque las pruebas están vinculadas a la elegibilidad para la terapia y siguen siendo relevantes incluso cuando cambia la competencia en el tratamiento. El asesoramiento genético, las pruebas germinales y el perfil tumoral crean una necesidad diagnóstica duradera a lo largo de la vía asistencial. Esta necesidad se aplica antes del primer tratamiento, en la recurrencia y cuando los médicos revisan las posibles opciones de terapia de mantenimiento. El papel diagnóstico es, por tanto, menos dependiente de un medicamento o una clase de tratamiento que los ingresos por terapia por sí solos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Baja Concienciación sobre la Enfermedad y Diagnóstico Tardío | -0.8% | Global, más pronunciado en América del Sur, MEA y países de APAC de ingresos más bajos | Corto plazo (≤ 2 años) |
| Evidencia Limitada Específica del Cáncer Primario de Trompa de Falopio | -0.5% | Global, con efectos sobre el reembolso en la UE y el Reino Unido | Mediano plazo (2-4 años) |
| Alto Costo de la Oncología de Precisión a Largo Plazo | -0.7% | Global, más agudo donde la cobertura universal o los subsidios de medicamentos son limitados | Mediano plazo (2-4 años) |
| Escasez de Servicios Especializados de Patología y Oncología Ginecológica | -0.4% | MEA, América del Sur, APAC de ingresos más bajos y Europa del Este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Baja Concienciación sobre la Enfermedad y Diagnóstico Tardío
El carcinoma de trompa de Falopio es difícil de identificar antes de la cirugía porque sus síntomas pueden parecerse a los de los tumores de ovario, las masas anexiales y la enfermedad pélvica benigna. Esta incertidumbre puede retrasar la intervención terapéutica y llevar al diagnóstico después de que la enfermedad haya avanzado. No existe una prueba de detección poblacional confiable para el cáncer de trompa de Falopio, lo que limita la capacidad de detectar la enfermedad microscópica en una etapa temprana. La falta de una vía estándar de detección temprana puede restringir los volúmenes de cirugía con intención curativa y dejar a más pacientes necesitando tratamientos complejos. Los conceptos erróneos de los proveedores sobre la necesidad de pruebas universales también siguen siendo una barrera para las pruebas genéticas consistentes en entornos de oncología comunitaria. El mercado de cáncer de trompa de Falopio se ve afectado cuando los pacientes llegan tarde a los servicios especializados o no reciben las pruebas que podrían identificar opciones terapéuticas.
Alto Costo de la Oncología de Precisión a Largo Plazo
La terapia de mantenimiento a largo plazo con inhibidores de PARP y conjugados anticuerpo-fármaco puede generar una carga de costos sustancial para los pacientes y los sistemas de salud. El mirvetuximab soravtansine requiere pruebas de diagnóstico complementario de FRα y se administra cada 3 semanas hasta la progresión de la enfermedad o una toxicidad inaceptable. El mantenimiento con inhibidores de PARP puede continuar durante 24 meses o más, añadiendo costos de adquisición del fármaco, monitoreo y gestión clínica. Un estudio de 2026 publicado en Gynecologic Oncology documentó las necesidades de gestión de la seguridad, incluidas las modificaciones de dosis relacionadas con trombocitopenia, entre los pacientes que recibieron niraparib de mantenimiento de primera línea[2]"Perfil de Seguridad en el Mundo Real y Gestión Clínica de Pacientes con Cáncer Epitelial de Ovario que Recibieron Terapia de Mantenimiento de Primera Línea con Niraparib: Resultados Finales del Estudio de Revisión de Historias Clínicas 1NSPIRE," Gynecologic Oncology, doi.org.. El beneficio limitado de supervivencia global en poblaciones no seleccionadas puede llevar a los pagadores a centrar el reembolso en grupos con biomarcadores confirmados. Las evaluaciones de tecnología sanitaria, por tanto, requieren que los fabricantes demuestren un valor clínico duradero antes de que se amplíe el acceso. Este enfoque puede reducir el grupo de pacientes reembolsables en partes del mercado de cáncer de trompa de Falopio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Los Diagnósticos se Aceleran a Medida que se Amplían las Opciones Terapéuticas
El tratamiento representó el 68,31% del tamaño del mercado de cáncer de trompa de Falopio en 2025. La cirugía y la quimioterapia basada en platino siguieron siendo la base del manejo inicial, mientras que la terapia dirigida y la inmunoterapia se utilizaron en entornos de mantenimiento o recurrentes. Se prevé que el subsegmento de diagnóstico crezca a una CAGR del 8,88% de 2026 a 2031. Las pruebas moleculares y genómicas se están convirtiendo en requisitos previos para los pacientes que pueden recibir terapias dirigidas. La industria del cáncer de trompa de Falopio está, por tanto, viendo un papel más importante para las pruebas antes de que se tomen las decisiones de tratamiento.
Los conjugados anticuerpo-fármaco y las terapias dirigidas están cambiando la combinación de tratamientos incluso mientras la quimioterapia mantiene el mayor volumen de tratamiento. Los materiales de la Red Nacional Integral del Cáncer incluyen una recomendación de Categoría 2B para trastuzumab deruxtecan en el cáncer de ovario sensible al platino con HER2 positivo, proporcionando un marco clínico relevante para el cáncer de trompa de Falopio. Las pruebas germinales y somáticas se utilizan cada vez más junto con el perfil genómico integral. La imagen con resonancia magnética y tomografía por emisión de positrones sigue siendo relevante para la estadificación prequirúrgica. Un informe de caso de 2025 encontró que la ecografía transvaginal identificó un carcinosarcoma de trompa de Falopio en estadio temprano que la tomografía computarizada con contraste había pasado por alto. La conexión entre las aprobaciones terapéuticas y los diagnósticos complementarios requeridos respalda el crecimiento más rápido del diagnóstico en el mercado de cáncer de trompa de Falopio.


Por Estadio de la Enfermedad: El Estadio I Lidera pero el Estadio II Muestra la Expansión Más Rápida
El Estadio I representó el 45,24% de la participación del mercado de cáncer de trompa de Falopio por estadio de la enfermedad en 2025. Su posición refleja el número de pacientes gestionados quirúrgicamente cuya enfermedad puede abordarse con cirugía citorreductora. El diagnóstico más temprano puede ser impulsado por la descarga vaginal acuosa asociada con la tríada de hidrops tubae profluens. Se prevé que el Estadio II se expanda a una CAGR del 9,22% de 2026 a 2031. La reclasificación de los tumores serosos de alto grado a un origen en la trompa de Falopio aumenta el reconocimiento de los casos de Estadio II que anteriormente podrían haberse codificado como cáncer de ovario avanzado.
La quimioterapia perioperatoria también se está utilizando con mayor frecuencia en la enfermedad de Estadio II. El Estadio III sigue siendo el estadio de mayor intensidad de tratamiento porque los pacientes comúnmente necesitan regímenes combinados y terapia de mantenimiento con inhibidores de PARP. El Estadio IV tiene la incidencia más baja pero puede generar altos costos de tratamiento por paciente debido a los regímenes de rescate y los protocolos de conjugados anticuerpo-fármaco. La base de evidencia sigue dependiendo en gran medida de los sistemas de la Federación Internacional de Ginecología y Obstetricia desarrollados originalmente para el carcinoma de ovario. Este marco compartido ayuda a los médicos a clasificar la enfermedad, pero restringe los datos de historia natural específicos por estadio para el carcinoma primario de trompa de Falopio. Los criterios actualizados de la Federación Internacional de Ginecología y Obstetricia se aplican a una clasificación unificada de ovario, trompa de Falopio y peritoneal, lo que afecta la forma en que se realiza el seguimiento del mercado de cáncer de trompa de Falopio por estadio[3]"Cáncer de Ovario, Trompa de Falopio y Peritoneo: Actualización 2025," Revista Internacional de Ginecología y Obstetricia, doi.org..
Por Histología: El Carcinoma Seroso de Alto Grado Domina Tanto en Participación como en Crecimiento
El Carcinoma Seroso de Alto Grado representó el 69,14% de la participación del mercado de cáncer de trompa de Falopio en 2025. El subtipo es la forma predominante de cáncer de trompa de Falopio y comparte características clínicas y moleculares con los carcinomas serosos pélvicos asociados a BRCA. También se prevé que crezca a una CAGR del 9,82% de 2026 a 2031. Esta combinación refleja los efectos de la reclasificación diagnóstica y una cobertura de tratamiento guiado por biomarcadores más amplia. La industria del cáncer de trompa de Falopio se centra en esta histología porque está más directamente conectada con las vías actuales de pruebas de BRCA y FRα.
El Carcinoma Seroso de Bajo Grado, el Carcinoma Endometrioide, el Carcinoma de Células Claras, el Carcinoma Mucinoso y el Carcinosarcoma representaron juntos poco más del 30% de la base histológica. Sus perfiles moleculares pueden limitar el uso de tratamientos dirigidos a BRCA y FRα. El Carcinoma Seroso de Bajo Grado está vinculado a la activación de la vía MEK, lo que limita el papel de los inhibidores de PARP y crea la necesidad de enfoques con inhibidores de MEK. El Carcinosarcoma está asociado con el peor pronóstico entre los subtipos enumerados. Una publicación de Fase 1/2 de 2025 reportó actividad preliminar de DB-1305/BNT325 en tumores sólidos que incluían cáncer de ovario y trompa de Falopio. La revisión patológica especializada sigue siendo importante, incluido el uso del protocolo SEE-FIM para muestras de alto riesgo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hospitales Anclan el Volumen; las Clínicas Especializadas Lideran el Crecimiento
Los hospitales representaron el 52,64% de los ingresos por usuario final en el tamaño del mercado de cáncer de trompa de Falopio en 2025. Su posición refleja el acceso a cirugía, unidades de infusión, laboratorios de patología y comités multidisciplinarios de tumores. Los centros especializados en cáncer también tratan una parte significativa de los pacientes de alta complejidad que requieren cirugía citorreductora compleja o inscripción en ensayos clínicos. Se prevé que las clínicas especializadas crezcan a una CAGR del 9,35% de 2026 a 2031. Los inhibidores de PARP orales y la posible administración de conjugados anticuerpo-fármaco de menor complejidad respaldan un movimiento hacia la atención ambulatoria.
Los Centros Quirúrgicos Ambulatorios tienen un papel emergente en el manejo quirúrgico en estadio temprano a medida que la estadificación laparoscópica mínimamente invasiva se vuelve más común en la enfermedad de Estadio I y Estadio II. La atención ambulatoria también ofrece una vía de contención de costos para los pagadores y los sistemas de salud integrados. AbbVie inició un estudio neoadyuvante de Fase 2 de mirvetuximab soravtansine en noviembre de 2025 para el cáncer epitelial seroso avanzado de ovario, trompa de Falopio o peritoneal primario con expresión de FRα de nuevo diagnóstico. El estudio examina una vía en la que el tratamiento con conjugados anticuerpo-fármaco podría preceder a la cirugía. GSK inició un estudio de Fase IV de niraparib en India en abril de 2025 para pacientes con cáncer avanzado o recurrente de ovario y trompa de Falopio. Estos estudios pueden informar el uso en clínicas especializadas y centros regionales de cáncer en el mercado de cáncer de trompa de Falopio.
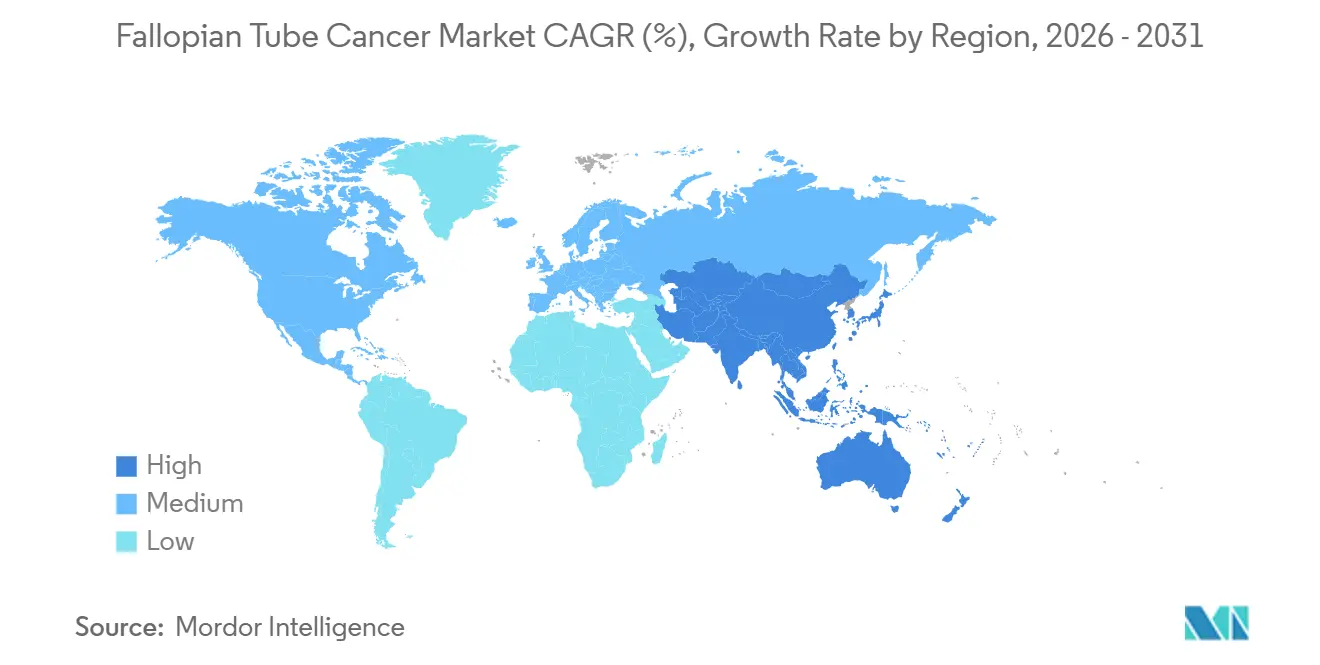
Análisis Geográfico
América del Norte representó el 38,61% de la participación del mercado global de cáncer de trompa de Falopio en 2025. La región se beneficia de una regulación establecida, un alto gasto en tratamiento por paciente y una extensa actividad de ensayos clínicos. Los Estados Unidos siguen siendo el mayor entorno nacional porque la Administración de Alimentos y Medicamentos aprobó el mirvetuximab soravtansine en marzo de 2024, y la Medida de Calidad #507 de los Centros de Servicios de Medicare y Medicaid respalda las pruebas genéticas dentro de los 6 meses posteriores al diagnóstico. Las guías de la Sociedad Americana de Oncología Clínica y los marcos de la Red Nacional Integral del Cáncer respaldan el análisis multigénico en el momento del diagnóstico. México sigue siendo menos desarrollado porque los retrasos en el formulario y el menor gasto en oncología limitan el acceso a la terapia guiada por biomarcadores y a los inhibidores de PARP.
Europa sigue a América del Norte en contribución absoluta al mercado de cáncer de trompa de Falopio, con Alemania, el Reino Unido y Francia representando las mayores participaciones nacionales. El Comité de Medicamentos de Uso Humano emitió una opinión positiva sobre el mirvetuximab soravtansine en septiembre de 2024, respaldando el posible acceso en toda la UE. El Instituto Nacional para la Excelencia en Salud y Atención recomendó niraparib para uso rutinario en el Servicio Nacional de Salud en febrero de 2026 después de la quimioterapia de primera línea basada en platino para el cáncer avanzado de trompa de Falopio. Asia-Pacífico es la parte regional de más rápido crecimiento del mercado de cáncer de trompa de Falopio, con una CAGR proyectada del 9,25% de 2026 a 2031. India, China, Corea del Sur y Filipinas están aumentando la capacidad oncológica, mientras que la aceleración de la aprobación de medicamentos en China y la inclusión en el reembolso siguen siendo factores importantes a corto plazo.
Oriente Medio y África y América del Sur son partes más pequeñas pero relevantes del mercado de cáncer de trompa de Falopio. Los países del GCC y Brasil representan una parte desproporcionada del gasto en oncología dentro de sus regiones. Los registros de cáncer y las redes de oncología privada se están expandiendo en el GCC, aunque la ausencia de detección a nivel poblacional significa que muchos pacientes aún se presentan en Estadio III o Estadio IV. Sudáfrica tiene el entorno oncológico más desarrollado de África, pero la capacidad de patología limita las pruebas moleculares oportunas y la subtipificación histológica precisa. Brasil es relevante para la adopción del mantenimiento con inhibidores de PARP porque GSK inició allí un estudio de Fase IV de niraparib dentro de su programa más amplio. Argentina y el resto de América del Sur se encuentran rezagados en infraestructura diagnóstica, pero están mejorando el acceso a la quimioterapia basada en platino a través de programas de adquisición pública.

Panorama Competitivo
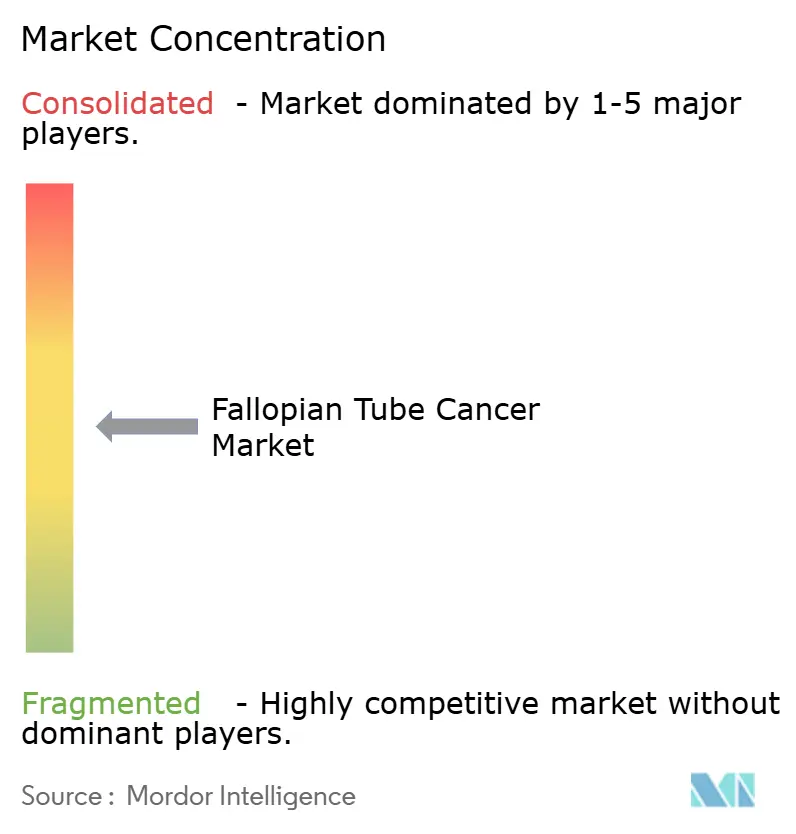
El mercado de cáncer de trompa de Falopio está moderadamente consolidado entre las grandes empresas farmacéuticas con amplias carteras de oncología ginecológica. AstraZeneca, AbbVie, GSK, Merck y Daiichi Sankyo lideran la actividad de desarrollo terapéutico. La adquisición de ImmunoGen por parte de AbbVie situó el mirvetuximab soravtansine dentro de una plataforma comercial más amplia. El medicamento tiene acceso regulatorio o una posible vía de acceso en América del Norte, la UE, Canadá y determinados entornos de Asia-Pacífico. Este movimiento ilustra cómo las adquisiciones pueden ampliar el alcance de un activo oncológico dirigido.
La oportunidad competitiva central es la terapia en líneas más tempranas, donde ningún conjugado anticuerpo-fármaco está aprobado para el cáncer de trompa de Falopio como mantenimiento de primera línea. Daiichi Sankyo y AstraZeneca iniciaron DESTINY-Ovarian01 en diciembre de 2025 para evaluar trastuzumab deruxtecan más bevacizumab en este entorno. AbbVie también inició su estudio neoadyuvante de Fase 2 de mirvetuximab soravtansine en noviembre de 2025. GSK está evaluando niraparib con dostarlimab después de que la combinación cumpliera el criterio de valoración primario de supervivencia libre de progresión del ensayo FIRST. Estos programas muestran que los desarrolladores están persiguiendo combinaciones y un uso más temprano del tratamiento en lugar de depender únicamente del tratamiento en líneas posteriores.
Las empresas de diagnóstico también son importantes para la competencia en el mercado de cáncer de trompa de Falopio porque la elegibilidad para el tratamiento depende de los resultados moleculares. Myriad Genetics comercializa MyChoice CDx como diagnóstico complementario aprobado por la Administración de Alimentos y Medicamentos para el estado de deficiencia de recombinación homóloga en el entorno de niraparib. Los nuevos desarrolladores de conjugados anticuerpo-fármaco están buscando dianas más allá de FRα, incluidos TROP-2, NaPi2b y B7-H4. Estos programas buscan abordar las limitaciones creadas por la expresión heterogénea de FRα. La competencia está, por tanto, aumentando entre los fabricantes de medicamentos establecidos, los desarrolladores especializados y los proveedores de pruebas, aunque las principales empresas terapéuticas siguen siendo influyentes.
Líderes de la Industria del Cáncer de Trompa de Falopio
AstraZeneca PLC
GSK plc
F. Hoffmann-La Roche Ltd.
Merck & Co., Inc.
AbbVie Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Singapore Cancer Center Inc. amplió sus operaciones a Cebú, Filipinas, lanzando una unidad dedicada de infusión y tratamiento ambulatorio, una farmacia oncológica y un laboratorio molecular. La instalación fue designada como sitio oficial del Programa de Acceso de Roche, proporcionando acceso estructurado de los pacientes a los medicamentos oncológicos innovadores de Roche en una región donde la asequibilidad había limitado previamente la adopción.
- Febrero de 2026: La Administración de Alimentos y Medicamentos aprobó pembrolizumab, Keytruda, y pembrolizumab y berahialuronidasa alfa-pmph, Keytruda Qlex, en combinación con paclitaxel, con o sin bevacizumab, para pacientes adultos con carcinoma epitelial de ovario, trompa de Falopio o peritoneal primario resistente al platino cuyos tumores expresan PD-L1, CPS≥1, según lo determinado por una prueba autorizada por la Administración de Alimentos y Medicamentos, y que han recibido 1 o 2 regímenes de tratamiento sistémico previos.


Alcance del Informe del Mercado Global de Cáncer de Trompa de Falopio
Según el alcance del informe, el cáncer de trompa de Falopio, también conocido como carcinoma primario de trompa de Falopio, es un tipo raro de cáncer ginecológico que se origina en las trompas de Falopio. Implica el crecimiento maligno de células que recubren la superficie interna de las trompas de Falopio, que forman parte del sistema reproductor femenino responsable de transportar los óvulos desde los ovarios hasta el útero. Este cáncer puede presentarse con síntomas similares al cáncer de ovario y a menudo se diagnostica en un estadio avanzado.
El mercado de cáncer de trompa de Falopio está segmentado por oferta en tipo de tratamiento, que incluye cirugía, quimioterapia, terapia dirigida, inmunoterapia, terapia hormonal, radioterapia y regímenes combinados; diagnóstico, que incluye ecografía, tomografía computarizada, resonancia magnética, tomografía por emisión de positrones, biopsia e histopatología, análisis de sangre CA-125, pruebas genéticas germinales y somáticas, y perfil genómico integral; estadio de la enfermedad, que incluye Estadio I, Estadio II, Estadio III y Estadio IV; histología, que incluye carcinoma seroso de alto grado, carcinoma seroso de bajo grado, carcinoma endometrioide, carcinoma de células claras, carcinoma mucinoso y carcinosarcoma; usuario final, que incluye hospitales, centros especializados en cáncer, clínicas especializadas, centros quirúrgicos ambulatorios y otros usuarios finales; y geografía, que incluye América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Por Tipo de Tratamiento | Cirugía |
| Quimioterapia | |
| Terapia Dirigida | |
| Inmunoterapia | |
| Terapia Hormonal | |
| Radioterapia | |
| Regímenes Combinados | |
| Por Diagnóstico | Ecografía |
| Tomografía Computarizada | |
| Resonancia Magnética | |
| Tomografía por Emisión de Positrones | |
| Biopsia e Histopatología | |
| Análisis de Sangre CA-125 | |
| Pruebas Genéticas Germinales y Somáticas | |
| Perfil Genómico Integral |
| Estadio I |
| Estadio II |
| Estadio III |
| Estadio IV |
| Carcinoma Seroso de Alto Grado |
| Carcinoma Seroso de Bajo Grado |
| Carcinoma Endometrioide |
| Carcinoma de Células Claras |
| Carcinoma Mucinoso |
| Carcinosarcoma |
| Hospitales |
| Centros Especializados en Cáncer |
| Clínicas Especializadas |
| Centros Quirúrgicos Ambulatorios |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Oferta | Por Tipo de Tratamiento | Cirugía |
| Quimioterapia | ||
| Terapia Dirigida | ||
| Inmunoterapia | ||
| Terapia Hormonal | ||
| Radioterapia | ||
| Regímenes Combinados | ||
| Por Diagnóstico | Ecografía | |
| Tomografía Computarizada | ||
| Resonancia Magnética | ||
| Tomografía por Emisión de Positrones | ||
| Biopsia e Histopatología | ||
| Análisis de Sangre CA-125 | ||
| Pruebas Genéticas Germinales y Somáticas | ||
| Perfil Genómico Integral | ||
| Por Estadio de la Enfermedad | Estadio I | |
| Estadio II | ||
| Estadio III | ||
| Estadio IV | ||
| Por Histología | Carcinoma Seroso de Alto Grado | |
| Carcinoma Seroso de Bajo Grado | ||
| Carcinoma Endometrioide | ||
| Carcinoma de Células Claras | ||
| Carcinoma Mucinoso | ||
| Carcinosarcoma | ||
| Por Usuario Final | Hospitales | |
| Centros Especializados en Cáncer | ||
| Clínicas Especializadas | ||
| Centros Quirúrgicos Ambulatorios | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el tratamiento del cáncer de trompa de Falopio?
El tratamiento guiado por biomarcadores, las pruebas genéticas, la terapia de mantenimiento con inhibidores de PARP y el desarrollo de conjugados anticuerpo-fármaco respaldan la demanda. Estos avances conectan los resultados diagnósticos más directamente con la selección del tratamiento y pueden ampliar el acceso a regímenes dirigidos para los pacientes elegibles.
¿Cuál es el tamaño del mercado de cáncer de trompa de Falopio en 2026?
El valor se estima en 1,59 mil millones de USD en 2026 y se prevé que alcance los 2,32 mil millones de USD en 2031 a una CAGR del 7,76%. La estimación refleja una creciente necesidad de diagnóstico y tratamiento dentro de las vías de oncología de precisión.
¿Qué oferta tiene la mayor contribución a los ingresos?
El tratamiento representó el 68,31% en 2025 porque la cirugía y la quimioterapia siguen siendo partes fundamentales del manejo del paciente. Las terapias dirigidas, la inmunoterapia y los regímenes de mantenimiento se añaden según el estado de la enfermedad, los resultados de los biomarcadores y la vía de tratamiento clínico.
¿Qué oferta está creciendo más rápido?
Se proyecta que el diagnóstico crezca a una CAGR del 8,88% hasta 2031 a medida que las pruebas moleculares se vuelven más importantes para la elegibilidad terapéutica. Las pruebas germinales, las pruebas somáticas y el perfil genómico pueden ayudar a identificar a los pacientes para la atención seleccionada por biomarcadores.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,25% de 2026 a 2031, respaldada por la inversión en infraestructura oncológica. El crecimiento está vinculado a la actividad en India, China, Corea del Sur y Filipinas, a medida que se desarrolla el acceso a medicamentos oncológicos innovadores.
¿Por qué son importantes las pruebas genéticas en la atención del cáncer de trompa de Falopio?
Las pruebas de BRCA y relacionadas pueden identificar a los pacientes que pueden calificar para inhibidores de PARP y otros tratamientos seleccionados por biomarcadores. Las pruebas también respaldan el asesoramiento genético, la correspondencia con ensayos clínicos y la selección de una estrategia de tratamiento adecuada en el momento del diagnóstico o la recurrencia.
Última actualización de la página el:



