
Taille et part du marché du cancer des trompes de Fallope
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.59 Milliards de dollars |
| Taille du Marché (2031) | 2.32 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du cancer des trompes de Fallope par Mordor Intelligence
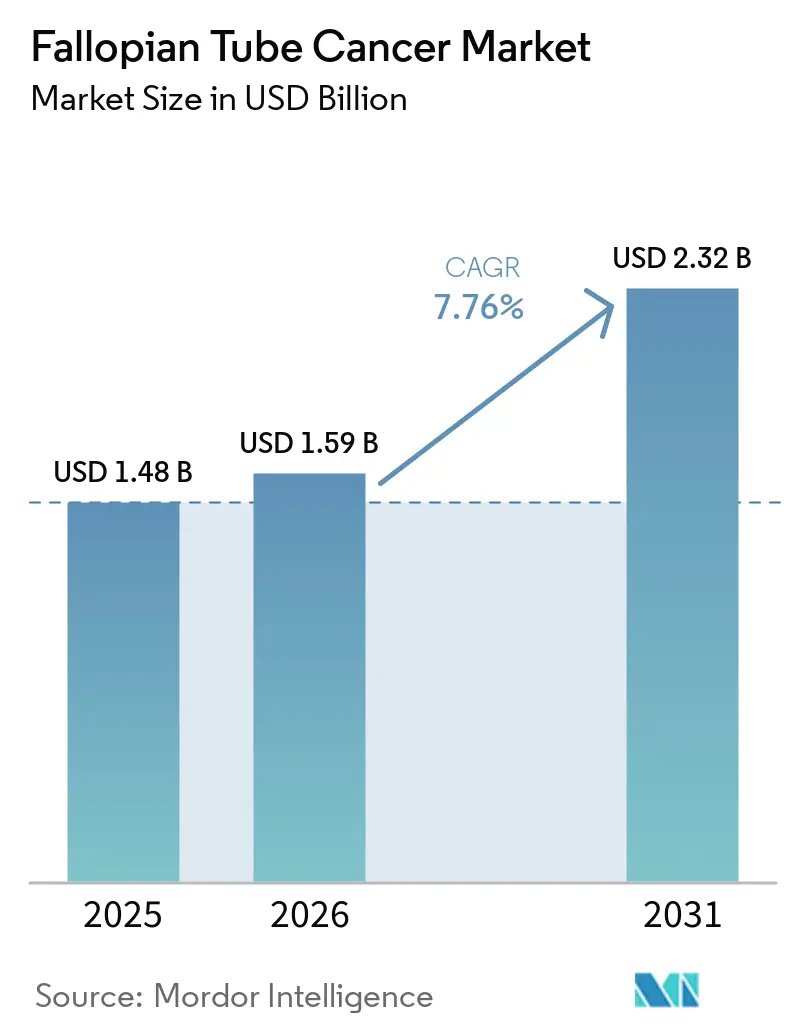
La taille du marché du cancer des trompes de Fallope devrait augmenter de 1,48 milliard USD en 2025 à 1,59 milliard USD en 2026 et atteindre 2,32 milliards USD d'ici 2031, avec un CAGR de 7,76 % sur la période 2026-2031.
Le marché du cancer des trompes de Fallope est en expansion à mesure que les protocoles d'oncologie de précision se consolident et que la classification anatomopathologique reconnaît plus fréquemment une origine dans les trompes de Fallope dans les maladies séreuses de haut grade. Ce changement peut accroître la population traitée reconnue et améliorer la visibilité des patientes dont la maladie était auparavant regroupée dans des catégories plus larges de cancer de l'ovaire. Le traitement guidé par biomarqueurs devient de plus en plus central dans les décisions cliniques, ce qui lie plus étroitement les tests diagnostiques à l'accès aux thérapies, aux discussions sur le remboursement et à la sélection des patientes pour les essais cliniques. Les conjugués anticorps-médicament et les inhibiteurs de PARP élargissent les options thérapeutiques, tandis que la chirurgie et la chimiothérapie restent au cœur de la prise en charge initiale et continuent de représenter une grande partie du parcours de traitement actuel. Le marché du cancer des trompes de Fallope bénéficie également lorsque les systèmes de santé établissent des exigences de test et des voies de remboursement pour les patientes éligibles, car les résultats moléculaires sont de plus en plus nécessaires avant qu'un traitement ciblé puisse être envisagé. Le manque de données probantes spécifiques à la maladie, le retard au diagnostic, les coûts élevés des traitements d'entretien et l'accès inégal aux services spécialisés d'anatomopathologie et d'oncologie gynécologique peuvent ralentir l'adoption dans plusieurs pays, notamment là où les systèmes de santé manquent de programmes larges de subvention des médicaments, de capacités fiables de tests moléculaires ou de réseaux d'orientation pour les cancers gynécologiques complexes et les établissements de traitement spécialisés.
Principaux enseignements du rapport
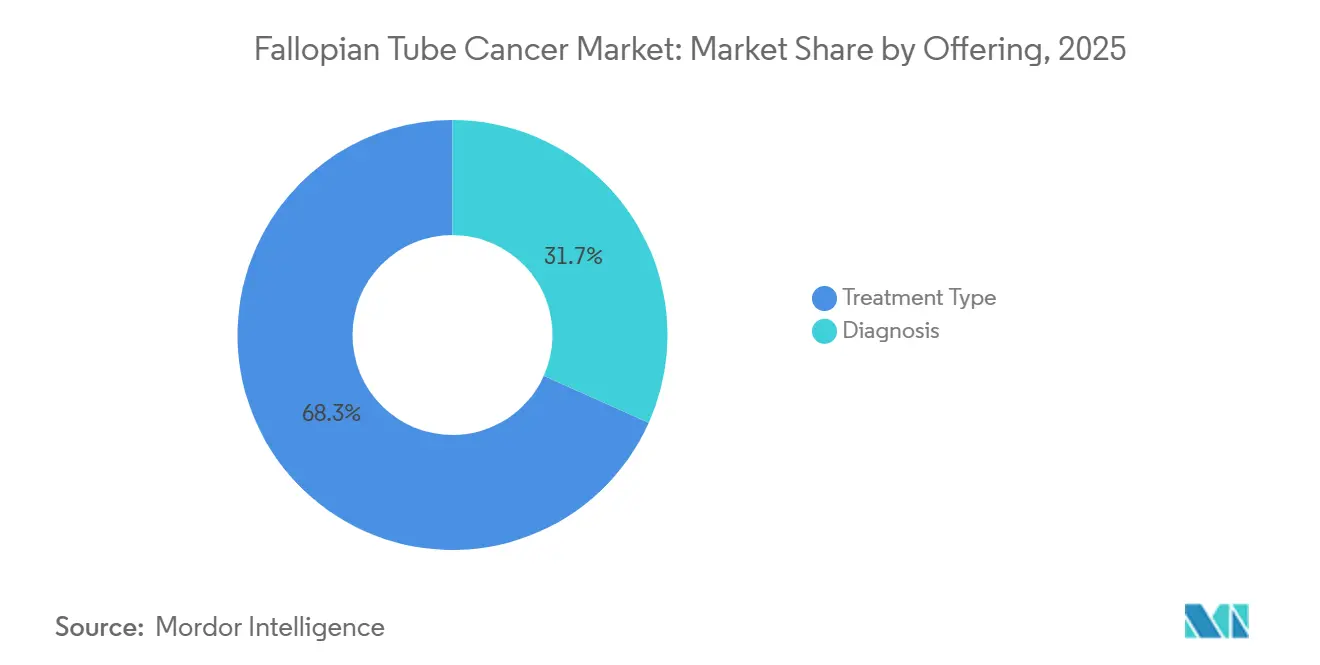
- Par offre, le traitement représentait 68,31 % de la part du marché du cancer des trompes de Fallope en 2025, tandis que le diagnostic devrait croître à un CAGR de 8,88 % jusqu'en 2031.
- Par stade de la maladie, le stade I représentait 45,24 % de la part du marché du cancer des trompes de Fallope en 2025, tandis que le stade II devrait croître à un CAGR de 9,22 % jusqu'en 2031.
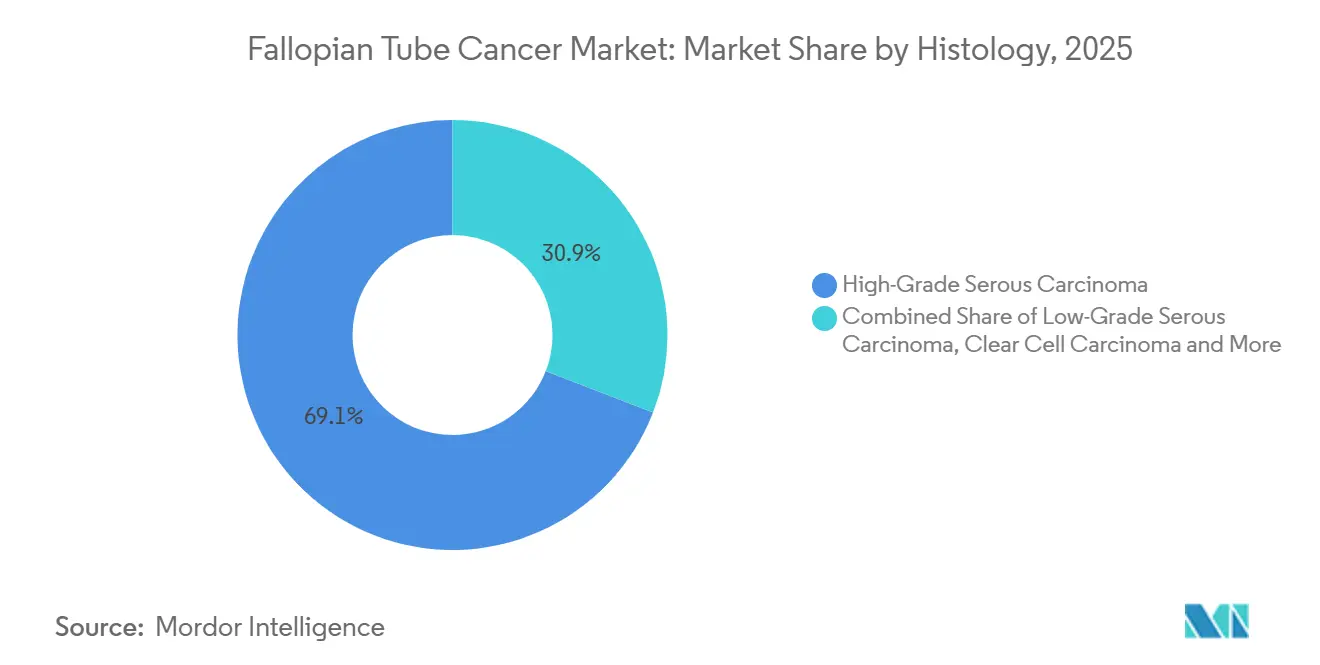
- Par histologie, le carcinome séreux de haut grade représentait 69,14 % de la part du marché du cancer des trompes de Fallope en 2025 et devrait croître à un CAGR de 9,82 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 52,64 % de la part du marché du cancer des trompes de Fallope en 2025, tandis que les cliniques spécialisées devraient croître à un CAGR de 9,35 % jusqu'en 2031.
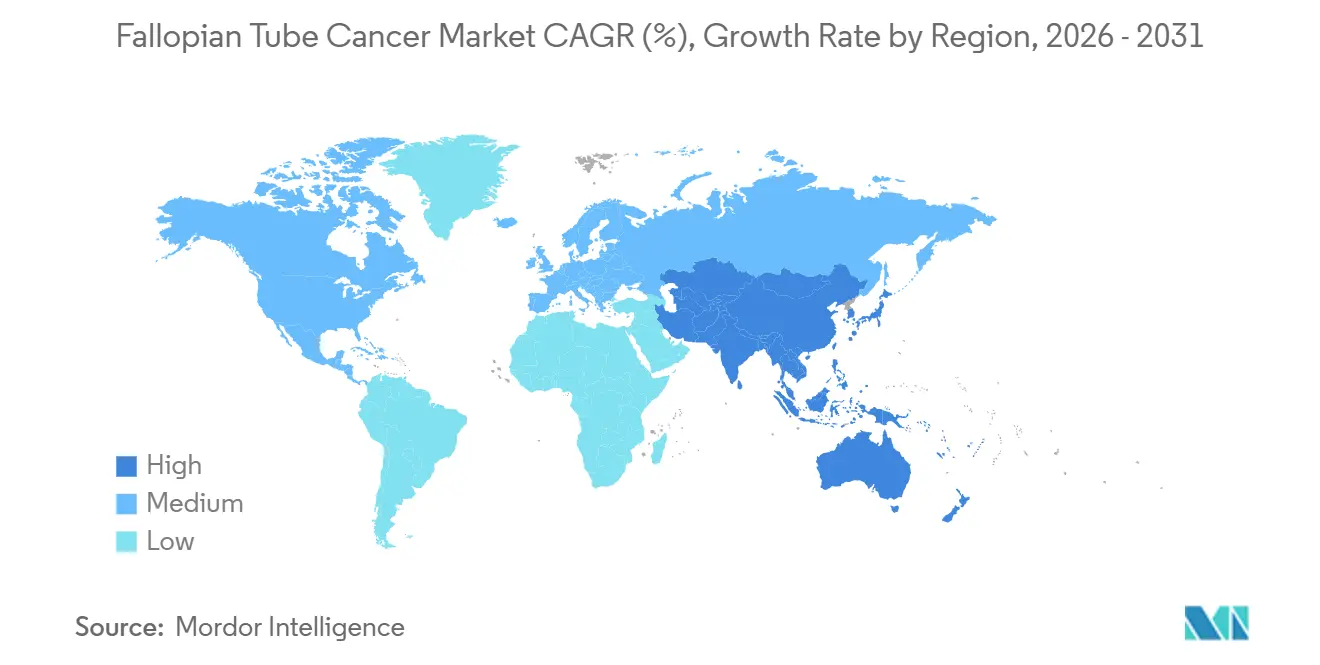
- Par géographie, l'Amérique du Nord représentait 38,61 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du cancer des trompes de Fallope
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des traitements guidés par biomarqueurs | +1.5% | Mondial, avec la plus forte concentration en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Expansion de la thérapie d'entretien par inhibiteurs de PARP | +1.2% | Amérique du Nord, UE, APAC, dont le Japon, la Corée du Sud et l'Australie | Moyen terme (2 à 4 ans) |
| Utilisation croissante des conjugués anticorps-médicament | +1.8% | Amérique du Nord et cœur de l'UE, avec extension vers l'APAC et le MEA | Court terme (≤ 2 ans) |
| Intégration accrue des tests génétiques et moléculaires | +1.0% | Mondial, avec adoption précoce en Amérique du Nord et dans l'UE, et adoption plus rapide en APAC | Moyen terme (2 à 4 ans) |
| Expansion de l'infrastructure oncologique en Asie-Pacifique et en Asie occidentale | +0.9% | Cœur de l'APAC, dont l'Inde, la Chine et la Corée du Sud, avec extension vers le GCC | Long terme (≥ 4 ans) |
| Reclassification des tumeurs séreuses de haut grade originaires de l'extrémité fimbriale | +0.6% | Mondial, notamment dans les centres oncologiques universitaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante des conjugués anticorps-médicament
La Food and Drug Administration des États-Unis a accordé l'approbation complète au mirvetuximab soravtansine le 22 mars 2024, pour le cancer épithélial de l'ovaire, des trompes de Fallope et le cancer péritonéal primaire résistant au platine et positif au FRα. L'essai de phase 3 MIRASOL a rapporté une survie globale médiane de 16,5 mois avec le mirvetuximab soravtansine et de 12,7 mois avec la chimiothérapie, avec un rapport de risque de 0,67 et une valeur p de 0,0046. L'essai a également rapporté un taux de réponse objective de 42 % pour le médicament et de 16 % pour la chimiothérapie. AbbVie a reçu un avis positif du CHMP pour ELAHERE en septembre 2024, ouvrant la voie à un accès plus large en Europe. Daiichi Sankyo et AstraZeneca ont administré la première dose au premier patient dans l'essai de phase 3 DESTINY-Ovarian01 en décembre 2025, étudiant le trastuzumab déruxtécan associé au bévacizumab en traitement d'entretien de première ligne pour le cancer épithélial de l'ovaire exprimant HER2, qui inclut le cancer des trompes de Fallope. Le marché du cancer des trompes de Fallope pourrait donc voir les dépenses de traitement se déplacer vers des schémas thérapeutiques ciblés à mesure que ces programmes progressent dans le développement clinique, notamment lorsque les études d'entretien de première ligne établissent un rôle plus précoce pour les conjugués anticorps-médicament et étendent leur utilisation au-delà du contexte résistant au platine. Le pipeline comprend également des agents dirigés contre TROP-2, NaPi2b et B7-H4, qui sont étudiés dans des essais recrutant des patientes atteintes d'un cancer des trompes de Fallope. Ces programmes visent à servir les patientes dont les tumeurs ne sont pas adaptées au traitement dirigé contre le FRα, élargissant ainsi l'éventail des cibles en cours d'évaluation.
Adoption croissante des traitements guidés par biomarqueurs
La sélection par biomarqueurs est devenue une composante de la planification thérapeutique de routine pour de nombreuses patientes atteintes de cancers épithéliaux de l'ovaire et des trompes de Fallope. La recommandation de l'ASCO préconise le séquençage germinatif de BRCA1 et BRCA2 par un panel multigénique au moment du diagnostic pour toutes les patientes atteintes d'un cancer épithélial de l'ovaire, y compris le cancer des trompes de Fallope. La mesure de qualité CMS n° 507 exige un test génétique germinatif dans les 6 mois suivant le diagnostic d'un cancer des trompes de Fallope dans le cadre de l'évaluation des performances des médecins. Le cadre NCCN soutient également le mirvetuximab soravtansine pour les patientes appropriées présentant une maladie résistante au platine et une expression élevée du FRα. Ces exigences font des diagnostics compagnons un élément important de l'accès et de la prescription, plutôt qu'une étape distincte après la sélection du traitement. Une meilleure classification des patientes peut également rendre l'inscription aux essais cliniques plus précise, générer des données plus utiles pour les programmes de thérapie ciblée ultérieurs et soutenir la croissance du diagnostic au sein du marché du cancer des trompes de Fallope à mesure que les résultats moléculaires guident l'éligibilité au traitement. Cette boucle de rétroaction relie les tests de laboratoire, la sélection du traitement et le développement clinique, plutôt que de traiter chaque activité comme une partie isolée des soins.
Expansion de la thérapie d'entretien par inhibiteurs de PARP
Les inhibiteurs de PARP ont un rôle d'entretien établi après un traitement à base de platine pour le cancer avancé de l'ovaire et des trompes de Fallope. GSK a rapporté que le niraparib associé au dostarlimab a atteint le critère principal de survie sans progression dans l'essai de phase 3 FIRST-ENGOT-OV44 en cancer de l'ovaire avancé de première ligne. L'analyse finale de l'essai PRIMA a montré un taux de survie sans progression à 5 ans de 35 % avec le niraparib et de 16 % avec le placebo dans la population HRD-positive[1]González-Martín, A., et al., "Niraparib First-Line Maintenance Therapy in Patients with Newly Diagnosed Advanced Ovarian Cancer: Final Overall Survival Results from the PRIMA/ENGOT-OV26/GOG-3012 Trial," Penn State University Research Repository, pure.psu.edu.. Le NICE a recommandé le niraparib en février 2026 pour une utilisation en entretien de routine après une chimiothérapie de première ligne à base de platine dans le cancer épithélial avancé de haut grade de l'ovaire, des trompes de Fallope et le cancer péritonéal. Le fuzuloparib a rapporté une survie sans progression médiane de 29,9 mois contre 11,1 mois pour le placebo dans une analyse finale publiée en novembre 2024, avec un rapport de risque de 0,58. Ces résultats soutiennent la poursuite de l'adoption du traitement d'entretien, bien que le marché du cancer des trompes de Fallope reste tributaire d'une sélection appropriée des patientes et du remboursement. Le résultat de survie globale dans les populations non sélectionnées reste pertinent pour les décisions des payeurs, car un taux élevé de croisement peut compliquer l'interprétation des résultats à long terme. Cela place une plus grande importance sur le statut HRD et d'autres biomarqueurs lorsque les systèmes de santé décident quelles patientes devraient recevoir un traitement continu. Ce même processus soutient la nécessité de diagnostics compagnons aux côtés des médicaments d'entretien.
Intégration accrue des tests génétiques et moléculaires
Les recommandations cliniques internationales soutiennent le conseil génétique et les tests germinaux pour les femmes atteintes d'un carcinome des trompes de Fallope, quel que soit leur âge ou leurs antécédents familiaux. Cela accroît le besoin de tests germinaux BRCA1 et BRCA2, de tests somatiques et d'un profilage génomique plus large. La recommandation de l'ASCO inclut BRCA1, BRCA2, RAD51C, RAD51D, BRIP1 et les gènes de réparation des mésappariements dans l'approche de test multigénique recommandée. Une étude publiée en 2025 dans Nature Communications a profilé plus de 100 trompes de Fallope humaines par séquençage bisulfite du génome entier et protéomique, affinant la compréhension des modifications moléculaires avant la perte d'hétérozygotie. Blue Shield of California considère les tests germinaux BRCA1 et BRCA2 comme médicalement nécessaires pour les patientes atteintes d'un cancer avancé des trompes de Fallope dans le cadre de sa politique médicale. Le marché du cancer des trompes de Fallope en bénéficie car les tests sont liés à l'éligibilité thérapeutique et restent pertinents même lorsque la concurrence thérapeutique évolue. Le conseil génétique, les tests germinaux et le profilage tumoral créent un besoin diagnostique durable tout au long du parcours de soins. Ce besoin s'applique avant le premier traitement, à la récidive et lorsque les cliniciens examinent les options potentielles de thérapie d'entretien. Le rôle diagnostique est donc moins dépendant d'un seul médicament ou d'une seule classe thérapeutique que les seuls revenus thérapeutiques.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faible sensibilisation à la maladie et retard au diagnostic | -0.8% | Mondial, plus prononcé en Amérique du Sud, au MEA et dans les pays APAC à faibles revenus | Court terme (≤ 2 ans) |
| Données probantes limitées spécifiques au cancer primitif des trompes de Fallope | -0.5% | Mondial, avec des effets sur le remboursement dans l'UE et au Royaume-Uni | Moyen terme (2 à 4 ans) |
| Coût élevé de l'oncologie de précision à long terme | -0.7% | Mondial, plus aigu là où la couverture universelle ou les subventions médicamenteuses sont limitées | Moyen terme (2 à 4 ans) |
| Pénurie de services spécialisés d'anatomopathologie et d'oncologie gynécologique | -0.4% | MEA, Amérique du Sud, APAC à faibles revenus et Europe de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faible sensibilisation à la maladie et retard au diagnostic
Le carcinome des trompes de Fallope est difficile à identifier avant la chirurgie car ses symptômes peuvent ressembler à ceux des tumeurs ovariennes, des masses annexielles et des maladies pelviennes bénignes. Cette incertitude peut retarder l'intervention thérapeutique et conduire à un diagnostic après que la maladie a progressé. Il n'existe pas de test de dépistage populationnel fiable pour le cancer des trompes de Fallope, ce qui limite la capacité à détecter une maladie microscopique à un stade précoce. L'absence d'une voie standard de détection précoce peut restreindre les volumes de chirurgie à visée curative et laisser davantage de patientes nécessitant un traitement complexe. Les idées reçues des prestataires sur la nécessité de tests universels constituent également un obstacle aux tests génétiques systématiques dans les milieux d'oncologie communautaire. Le marché du cancer des trompes de Fallope est affecté lorsque les patientes accèdent tardivement aux services spécialisés ou ne reçoivent pas les tests qui pourraient identifier des options thérapeutiques.
Coût élevé de l'oncologie de précision à long terme
Le traitement d'entretien à long terme par inhibiteurs de PARP et conjugués anticorps-médicament peut représenter une charge financière substantielle pour les patientes et les systèmes de santé. Le mirvetuximab soravtansine nécessite un test diagnostique compagnon du FRα et est administré toutes les 3 semaines jusqu'à la progression de la maladie ou une toxicité inacceptable. Le traitement d'entretien par inhibiteurs de PARP peut se poursuivre pendant 24 mois ou plus, ajoutant des coûts d'acquisition du médicament, de surveillance et de gestion clinique. Une étude publiée en 2026 dans Gynecologic Oncology a documenté les besoins en gestion de la sécurité, notamment les modifications de dose liées à la thrombocytopénie, chez les patientes recevant un niraparib d'entretien de première ligne[2]"Real-World Safety Profile and Clinical Management of Patients with Epithelial Ovarian Cancer Who Received First-Line Maintenance Niraparib Therapy: Final Results from the 1NSPIRE Chart Review Study," Gynecologic Oncology, doi.org.. Le bénéfice limité en termes de survie globale dans les populations non sélectionnées peut amener les payeurs à concentrer le remboursement sur les groupes confirmés par biomarqueurs. Les évaluations des technologies de santé exigent donc que les fabricants démontrent une valeur clinique durable avant que l'accès ne soit élargi. Cette approche peut réduire le bassin de patientes remboursables dans certaines parties du marché du cancer des trompes de Fallope.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : le diagnostic s'accélère à mesure que les options thérapeutiques s'élargissent
Le traitement représentait 68,31 % de la taille du marché du cancer des trompes de Fallope en 2025. La chirurgie et la chimiothérapie à base de platine sont restées le fondement de la prise en charge initiale, tandis que la thérapie ciblée et l'immunothérapie étaient utilisées en entretien ou en contexte de récidive. Le sous-segment du diagnostic devrait croître à un CAGR de 8,88 % de 2026 à 2031. Les tests moléculaires et génomiques deviennent des prérequis pour les patientes susceptibles de recevoir des thérapies ciblées. Le secteur du cancer des trompes de Fallope voit donc un rôle plus important pour les tests avant que les décisions thérapeutiques ne soient prises.
Les conjugués anticorps-médicament et les thérapies ciblées modifient la composition du traitement même si la chimiothérapie conserve le plus grand volume de traitement. Les documents du NCCN incluent une recommandation de catégorie 2B pour le trastuzumab déruxtécan dans le cancer de l'ovaire sensible au platine positif à HER2, fournissant un cadre clinique pertinent pour le cancer des trompes de Fallope. Les tests germinaux et somatiques sont de plus en plus utilisés parallèlement au profilage génomique complet. L'imagerie par IRM et TEP reste pertinente pour la stadification préopératoire. Un rapport de cas de 2025 a révélé que l'échographie transvaginale avait identifié un carcinosarcome des trompes de Fallope à un stade précoce que la tomodensitométrie avec rehaussement avait manqué. Le lien entre les approbations thérapeutiques et les diagnostics compagnons requis soutient la croissance plus rapide du diagnostic sur le marché du cancer des trompes de Fallope.


Par stade de la maladie : le stade I est en tête mais le stade II affiche la croissance la plus rapide
Le stade I représentait 45,24 % de la part du marché du cancer des trompes de Fallope par stade de la maladie en 2025. Sa position reflète le nombre de patientes prises en charge chirurgicalement dont la maladie peut être traitée par chirurgie cytoréductrice. Un diagnostic plus précoce peut être favorisé par des pertes vaginales aqueuses associées à la triade hydrops tubae profluens. Le stade II devrait se développer à un CAGR de 9,22 % de 2026 à 2031. La reclassification des tumeurs séreuses de haut grade vers une origine dans les trompes de Fallope accroît la reconnaissance des cas de stade II qui auraient pu être précédemment codés comme cancer de l'ovaire avancé.
La chimiothérapie périopératoire est également utilisée plus fréquemment dans la maladie de stade II. Le stade III reste le stade le plus intensif en traitement car les patientes nécessitent généralement des schémas thérapeutiques combinés et un traitement d'entretien par inhibiteurs de PARP. Le stade IV présente la plus faible incidence mais peut générer des coûts de traitement élevés par patiente en raison des schémas de rattrapage et des protocoles de conjugués anticorps-médicament. La base de données probantes s'appuie encore largement sur les systèmes FIGO initialement développés pour le carcinome ovarien. Ce cadre partagé aide les cliniciens à classer la maladie, mais limite les données d'histoire naturelle spécifiques au stade pour le carcinome primitif des trompes de Fallope. Les critères FIGO mis à jour s'appliquent à une classification unifiée de l'ovaire, des trompes de Fallope et du péritoine, ce qui affecte la façon dont le marché du cancer des trompes de Fallope est suivi par stade[3]"Cancer of the Ovary, Fallopian Tube, and Peritoneum: 2025 Update," International Journal of Gynecology and Obstetrics, doi.org..
Par histologie : le carcinome séreux de haut grade domine à la fois en part de marché et en croissance
Le carcinome séreux de haut grade représentait 69,14 % de la part du marché du cancer des trompes de Fallope en 2025. Ce sous-type est la forme prédominante du cancer des trompes de Fallope et partage des caractéristiques cliniques et moléculaires avec les carcinomes séreux pelviens associés à BRCA. Il devrait également croître à un CAGR de 9,82 % de 2026 à 2031. Cette combinaison reflète les effets de la reclassification diagnostique et d'une couverture thérapeutique guidée par biomarqueurs plus large. Le secteur du cancer des trompes de Fallope est centré sur cette histologie car elle est le plus directement liée aux voies actuelles de test BRCA et FRα.
Le carcinome séreux de bas grade, le carcinome endométrioïde, le carcinome à cellules claires, le carcinome mucineux et le carcinosarcome représentaient ensemble un peu plus de 30 % de la base histologique. Leurs profils moléculaires peuvent limiter l'utilisation des traitements ciblant BRCA et FRα. Le carcinome séreux de bas grade est lié à l'activation de la voie MEK, ce qui limite le rôle des inhibiteurs de PARP et crée un besoin d'approches par inhibiteurs de MEK. Le carcinosarcome est associé au pronostic le plus défavorable parmi les sous-types répertoriés. Une publication de phase 1/2 de 2025 a rapporté une activité préliminaire pour DB-1305/BNT325 dans des tumeurs solides incluant le cancer de l'ovaire et des trompes de Fallope. L'examen anatomopathologique spécialisé reste important, notamment l'utilisation du protocole SEE-FIM pour les spécimens à haut risque.

Par utilisateur final : les hôpitaux ancrent le volume ; les cliniques spécialisées mènent la croissance
Les hôpitaux représentaient 52,64 % des revenus des utilisateurs finaux dans la taille du marché du cancer des trompes de Fallope en 2025. Leur position reflète l'accès à la chirurgie, aux unités de perfusion, aux laboratoires d'anatomopathologie et aux réunions de concertation pluridisciplinaire. Les centres spécialisés en oncologie traitent également une part significative des patientes à haute acuité nécessitant une chirurgie cytoréductrice complexe ou une inscription à des essais cliniques. Les cliniques spécialisées devraient croître à un CAGR de 9,35 % de 2026 à 2031. Les inhibiteurs de PARP oraux et la possibilité d'une administration moins complexe des conjugués anticorps-médicament favorisent un déplacement vers les soins ambulatoires.
Les centres de chirurgie ambulatoire jouent un rôle émergent dans la prise en charge chirurgicale des stades précoces à mesure que la stadification laparoscopique mini-invasive devient plus courante dans les maladies de stade I et de stade II. Les soins ambulatoires offrent également une voie de maîtrise des coûts pour les payeurs et les systèmes de santé intégrés. AbbVie a lancé une étude de phase 2 néoadjuvante du mirvetuximab soravtansine en novembre 2025 pour les patientes nouvellement diagnostiquées avec un cancer épithélial séreux avancé exprimant le FRα de l'ovaire, des trompes de Fallope ou le cancer péritonéal primaire. L'étude examine une voie dans laquelle le traitement par conjugué anticorps-médicament pourrait précéder la chirurgie. GSK a lancé une étude de phase IV sur le niraparib en Inde en avril 2025 pour les patientes atteintes d'un cancer avancé ou récidivant de l'ovaire et des trompes de Fallope. Ces études peuvent éclairer l'utilisation dans les cliniques spécialisées et les centres régionaux de cancérologie sur le marché du cancer des trompes de Fallope.
Analyse géographique
L'Amérique du Nord représentait 38,61 % de la part mondiale du marché du cancer des trompes de Fallope en 2025. La région bénéficie d'une réglementation établie, de dépenses élevées par patiente et d'une activité extensive d'essais cliniques. Les États-Unis restent le plus grand marché national car la FDA a approuvé le mirvetuximab soravtansine en mars 2024, et la mesure de qualité CMS n° 507 soutient les tests génétiques dans les 6 mois suivant le diagnostic. Les recommandations de l'ASCO et les cadres du NCCN soutiennent le bilan multigénique au moment du diagnostic. Le Mexique reste moins développé car les délais d'inscription aux formulaires et les dépenses oncologiques plus faibles limitent l'accès à la thérapie guidée par biomarqueurs et aux inhibiteurs de PARP.
L'Europe suit l'Amérique du Nord en contribution absolue au marché du cancer des trompes de Fallope, l'Allemagne, le Royaume-Uni et la France représentant les plus grandes parts nationales. Le CHMP a rendu un avis positif sur le mirvetuximab soravtansine en septembre 2024, soutenant un accès potentiel à l'échelle de l'UE. Le NICE a recommandé le niraparib pour une utilisation de routine dans le cadre du NHS en février 2026 après une chimiothérapie de première ligne à base de platine pour le cancer avancé des trompes de Fallope. L'Asie-Pacifique est la partie régionale à la croissance la plus rapide du marché du cancer des trompes de Fallope, avec un CAGR projeté de 9,25 % de 2026 à 2031. L'Inde, la Chine, la Corée du Sud et les Philippines augmentent leurs capacités oncologiques, tandis que l'accélération des approbations de médicaments en Chine et l'inclusion dans le remboursement restent des facteurs importants à court terme.
Le Moyen-Orient et l'Afrique et l'Amérique du Sud sont des parties plus petites mais pertinentes du marché du cancer des trompes de Fallope. Les pays du GCC et le Brésil représentent une part disproportionnée des dépenses oncologiques au sein de leurs régions. Les registres du cancer et les réseaux d'oncologie privés se développent dans le GCC, bien que l'absence de dépistage à l'échelle de la population signifie que de nombreuses patientes se présentent encore aux stades III ou IV. L'Afrique du Sud dispose du cadre oncologique le plus développé d'Afrique, mais la capacité anatomopathologique limite les tests moléculaires en temps opportun et le sous-typage histologique précis. Le Brésil est pertinent pour l'adoption du traitement d'entretien par inhibiteurs de PARP car GSK y a lancé une étude de phase IV sur le niraparib dans le cadre de son programme plus large. L'Argentine et le reste de l'Amérique du Sud sont en retard sur l'infrastructure diagnostique, mais améliorent l'accès à la chimiothérapie à base de platine par le biais de programmes d'approvisionnement public.

Paysage concurrentiel
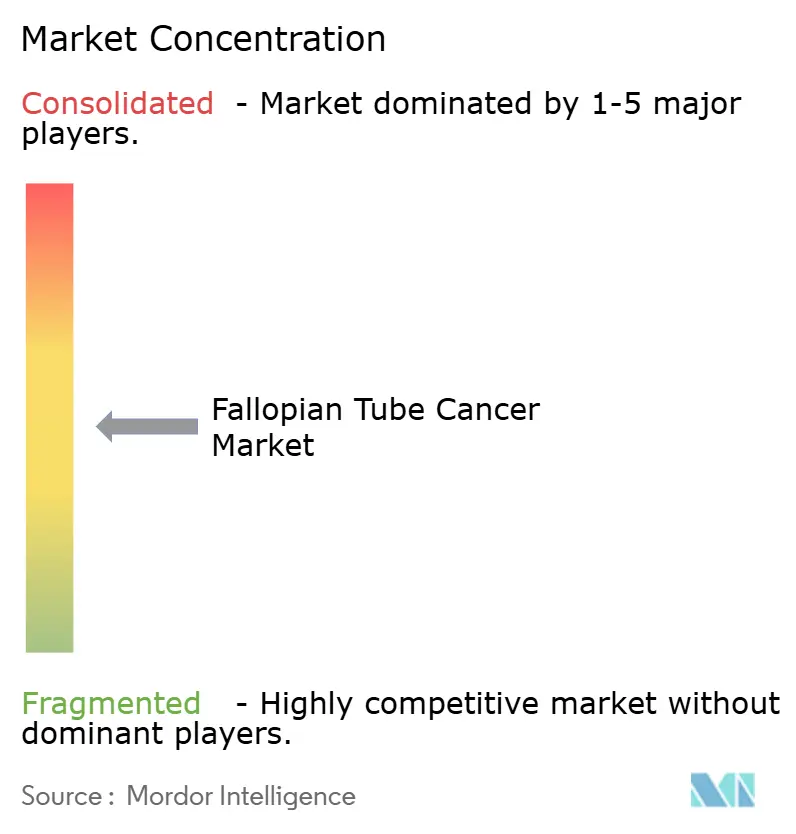
Le marché du cancer des trompes de Fallope est modérément consolidé parmi les grandes entreprises pharmaceutiques disposant de larges portefeuilles en oncologie gynécologique. AstraZeneca, AbbVie, GSK, Merck et Daiichi Sankyo mènent l'activité de développement thérapeutique. L'acquisition d'ImmunoGen par AbbVie a intégré le mirvetuximab soravtansine dans une plateforme commerciale plus large. Le médicament dispose d'un accès réglementaire ou d'une voie d'accès potentielle en Amérique du Nord, dans l'UE, au Canada et dans certains pays d'Asie-Pacifique. Cette opération illustre comment les acquisitions peuvent étendre la portée d'un actif oncologique ciblé.
L'opportunité concurrentielle centrale est la thérapie en ligne antérieure, où aucun conjugué anticorps-médicament n'est approuvé pour le cancer des trompes de Fallope en entretien de première ligne. Daiichi Sankyo et AstraZeneca ont lancé DESTINY-Ovarian01 en décembre 2025 pour évaluer le trastuzumab déruxtécan associé au bévacizumab dans ce contexte. AbbVie a également lancé son étude de phase 2 néoadjuvante sur le mirvetuximab soravtansine en novembre 2025. GSK évalue le niraparib avec le dostarlimab après que la combinaison a atteint le critère principal de survie sans progression de l'essai FIRST. Ces programmes montrent que les développeurs poursuivent des combinaisons et une utilisation plus précoce du traitement plutôt que de s'appuyer uniquement sur le traitement en ligne tardive.
Les entreprises de diagnostic sont également importantes pour la concurrence sur le marché du cancer des trompes de Fallope car l'éligibilité au traitement dépend des résultats moléculaires. Myriad Genetics commercialise MyChoice CDx comme diagnostic compagnon approuvé par la FDA pour le statut HRD dans le contexte du niraparib. Les nouveaux développeurs de conjugués anticorps-médicament recherchent des cibles au-delà du FRα, notamment TROP-2, NaPi2b et B7-H4. Ces programmes visent à remédier aux limites créées par l'expression hétérogène du FRα. La concurrence s'intensifie donc entre les fabricants de médicaments établis, les développeurs spécialisés et les prestataires de tests, même si les principales entreprises thérapeutiques restent influentes.
Leaders du secteur du cancer des trompes de Fallope
AstraZeneca PLC
GSK plc
F. Hoffmann-La Roche Ltd.
Merck & Co., Inc.
AbbVie Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Singapore Cancer Center Inc. a étendu ses activités à Cebu, aux Philippines, en lançant une unité dédiée à la perfusion et au traitement ambulatoire, une pharmacie oncologique et un laboratoire moléculaire. L'établissement a été désigné site officiel du programme d'accès Roche, offrant un accès structuré aux patients aux médicaments anticancéreux innovants de Roche dans une région où l'accessibilité financière avait précédemment limité l'adoption.
- Février 2026 : La Food and Drug Administration a approuvé le pembrolizumab, Keytruda, et le pembrolizumab et berahyaluronidase alfa-pmph, Keytruda Qlex, en association avec le paclitaxel, avec ou sans bévacizumab, pour les patientes adultes atteintes d'un carcinome épithélial de l'ovaire, des trompes de Fallope ou péritonéal primaire résistant au platine dont les tumeurs expriment PD-L1, CPS≥1, tel que déterminé par un test autorisé par la FDA, et qui ont reçu 1 ou 2 schémas thérapeutiques systémiques antérieurs.


Périmètre du rapport mondial sur le marché du cancer des trompes de Fallope
Selon le périmètre du rapport, le cancer des trompes de Fallope, également connu sous le nom de carcinome primitif des trompes de Fallope, est un type rare de cancer gynécologique qui prend naissance dans les trompes de Fallope. Il implique une croissance maligne des cellules tapissant la surface interne des trompes de Fallope, qui font partie du système reproducteur féminin responsable du transport des ovules des ovaires vers l'utérus. Ce cancer peut se présenter avec des symptômes similaires au cancer de l'ovaire et est souvent diagnostiqué à un stade avancé.
Le marché du cancer des trompes de Fallope est segmenté par offre en type de traitement, incluant la chirurgie, la chimiothérapie, la thérapie ciblée, l'immunothérapie, la thérapie hormonale, la radiothérapie et les schémas thérapeutiques combinés ; le diagnostic, incluant l'échographie, la tomodensitométrie, l'imagerie par résonance magnétique, la tomographie par émission de positons, la biopsie et l'histopathologie, le dosage du CA-125 sanguin, les tests génétiques germinaux et somatiques, et le profilage génomique complet ; le stade de la maladie, incluant les stades I, II, III et IV ; l'histologie, incluant le carcinome séreux de haut grade, le carcinome séreux de bas grade, le carcinome endométrioïde, le carcinome à cellules claires, le carcinome mucineux et le carcinosarcome ; l'utilisateur final, incluant les hôpitaux, les centres spécialisés en oncologie, les cliniques spécialisées, les centres de chirurgie ambulatoire et les autres utilisateurs finaux ; et la géographie, incluant l'Amérique du Nord, l'Europe, l'Asie-Pacifique, le Moyen-Orient et l'Afrique, et l'Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Par type de traitement | Chirurgie |
| Chimiothérapie | |
| Thérapie ciblée | |
| Immunothérapie | |
| Thérapie hormonale | |
| Radiothérapie | |
| Schémas thérapeutiques combinés | |
| Par diagnostic | Échographie |
| Tomodensitométrie | |
| Imagerie par résonance magnétique | |
| Tomographie par émission de positons | |
| Biopsie et histopathologie | |
| Dosage du CA-125 sanguin | |
| Tests génétiques germinaux et somatiques | |
| Profilage génomique complet |
| Stade I |
| Stade II |
| Stade III |
| Stade IV |
| Carcinome séreux de haut grade |
| Carcinome séreux de bas grade |
| Carcinome endométrioïde |
| Carcinome à cellules claires |
| Carcinome mucineux |
| Carcinosarcome |
| Hôpitaux |
| Centres spécialisés en oncologie |
| Cliniques spécialisées |
| Centres de chirurgie ambulatoire |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par offre | Par type de traitement | Chirurgie |
| Chimiothérapie | ||
| Thérapie ciblée | ||
| Immunothérapie | ||
| Thérapie hormonale | ||
| Radiothérapie | ||
| Schémas thérapeutiques combinés | ||
| Par diagnostic | Échographie | |
| Tomodensitométrie | ||
| Imagerie par résonance magnétique | ||
| Tomographie par émission de positons | ||
| Biopsie et histopathologie | ||
| Dosage du CA-125 sanguin | ||
| Tests génétiques germinaux et somatiques | ||
| Profilage génomique complet | ||
| Par stade de la maladie | Stade I | |
| Stade II | ||
| Stade III | ||
| Stade IV | ||
| Par histologie | Carcinome séreux de haut grade | |
| Carcinome séreux de bas grade | ||
| Carcinome endométrioïde | ||
| Carcinome à cellules claires | ||
| Carcinome mucineux | ||
| Carcinosarcome | ||
| Par utilisateur final | Hôpitaux | |
| Centres spécialisés en oncologie | ||
| Cliniques spécialisées | ||
| Centres de chirurgie ambulatoire | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance dans le traitement du cancer des trompes de Fallope ?
Le traitement guidé par biomarqueurs, les tests génétiques, la thérapie d'entretien par inhibiteurs de PARP et le développement des conjugués anticorps-médicament soutiennent la demande. Ces développements relient plus directement les résultats diagnostiques à la sélection du traitement et peuvent élargir l'accès aux schémas thérapeutiques ciblés pour les patientes éligibles.
Quelle est la taille du marché du cancer des trompes de Fallope en 2026 ?
La valeur est estimée à 1,59 milliard USD en 2026 et devrait atteindre 2,32 milliards USD d'ici 2031 à un CAGR de 7,76 %. L'estimation reflète un besoin croissant de diagnostic et de traitement dans le cadre des parcours d'oncologie de précision.
Quelle offre représente la plus grande contribution aux revenus ?
Le traitement représentait 68,31 % en 2025 car la chirurgie et la chimiothérapie restent des éléments essentiels de la prise en charge des patientes. Les thérapies ciblées, l'immunothérapie et les schémas d'entretien sont ajoutés en fonction du stade de la maladie, des résultats des biomarqueurs et du parcours de traitement clinique.
Quelle offre connaît la croissance la plus rapide ?
Le diagnostic devrait croître à un CAGR de 8,88 % jusqu'en 2031 à mesure que les tests moléculaires deviennent plus importants pour l'éligibilité thérapeutique. Les tests germinaux, les tests somatiques et le profilage génomique peuvent aider à identifier les patientes pour des soins guidés par biomarqueurs.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,25 % de 2026 à 2031, soutenue par des investissements dans l'infrastructure oncologique. La croissance est liée à l'activité en Inde, en Chine, en Corée du Sud et aux Philippines, à mesure que l'accès aux médicaments anticancéreux innovants se développe.
Pourquoi les tests génétiques sont-ils importants dans la prise en charge du cancer des trompes de Fallope ?
Les tests BRCA et apparentés peuvent identifier les patientes susceptibles de bénéficier des inhibiteurs de PARP et d'autres traitements guidés par biomarqueurs. Les tests soutiennent également le conseil génétique, la correspondance aux essais cliniques et la sélection d'une stratégie thérapeutique appropriée au moment du diagnostic ou de la récidive.
Dernière mise à jour de la page le:



