
Eileiterkrebsmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
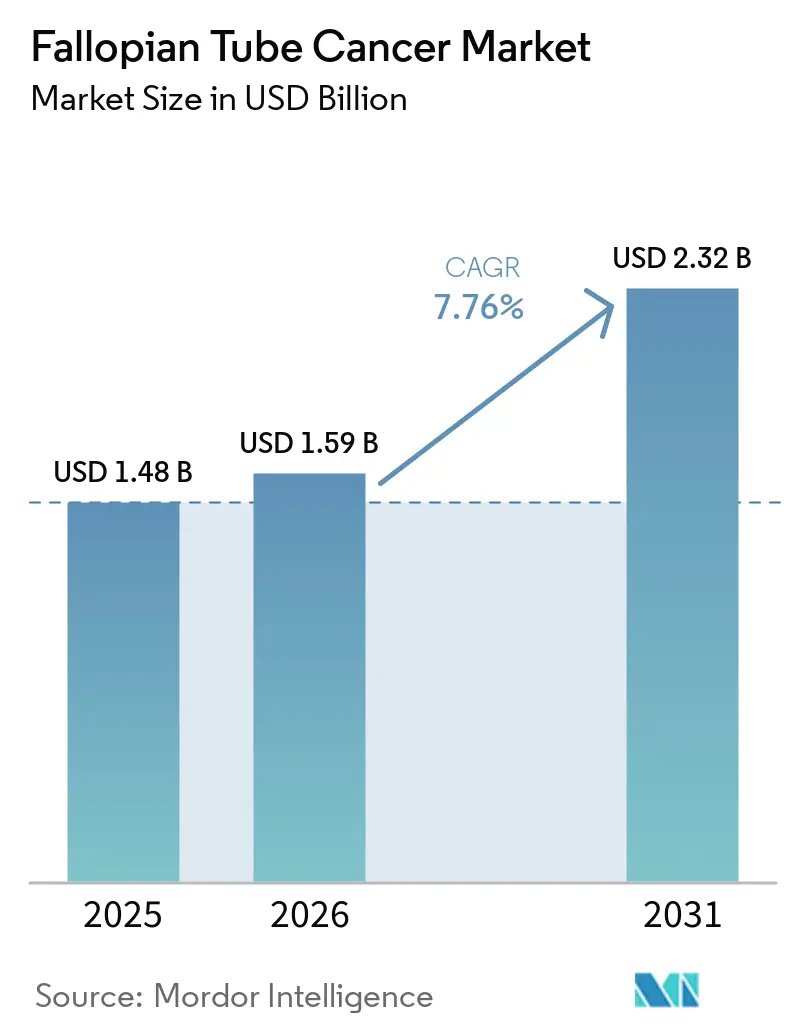
| Marktgröße (2026) | 1.59 Milliarden US-Dollar |
| Marktgröße (2031) | 2.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.76 % |
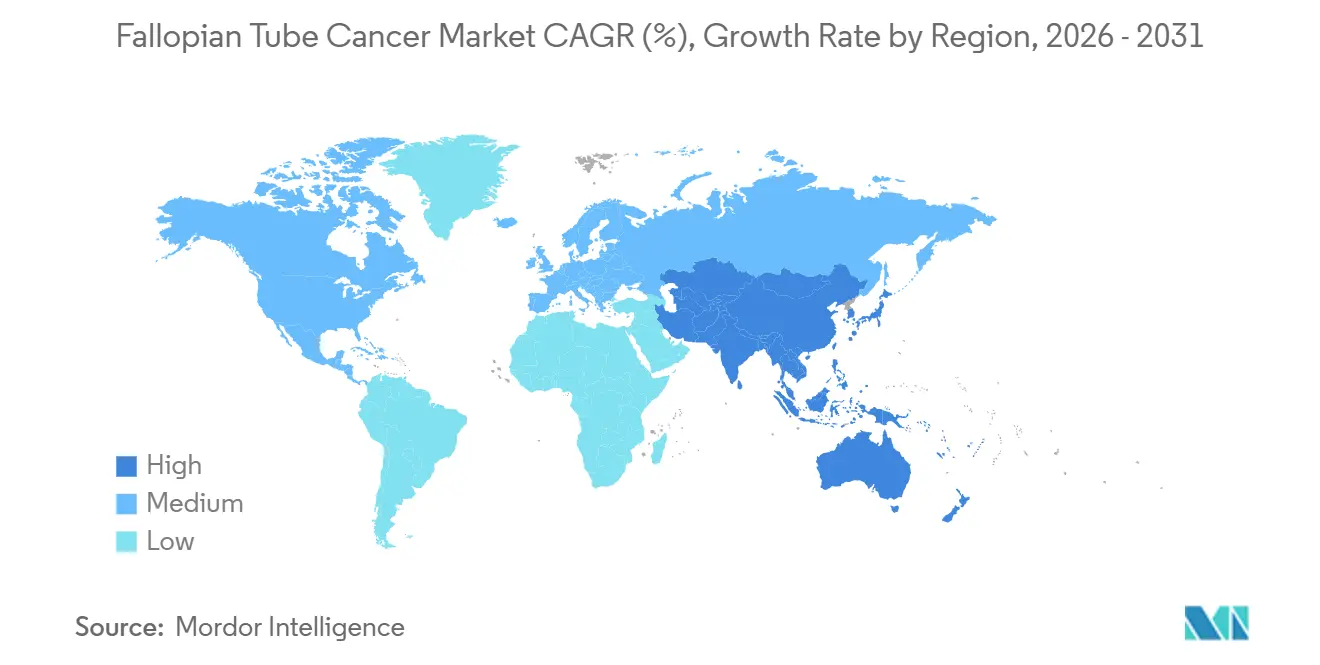
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
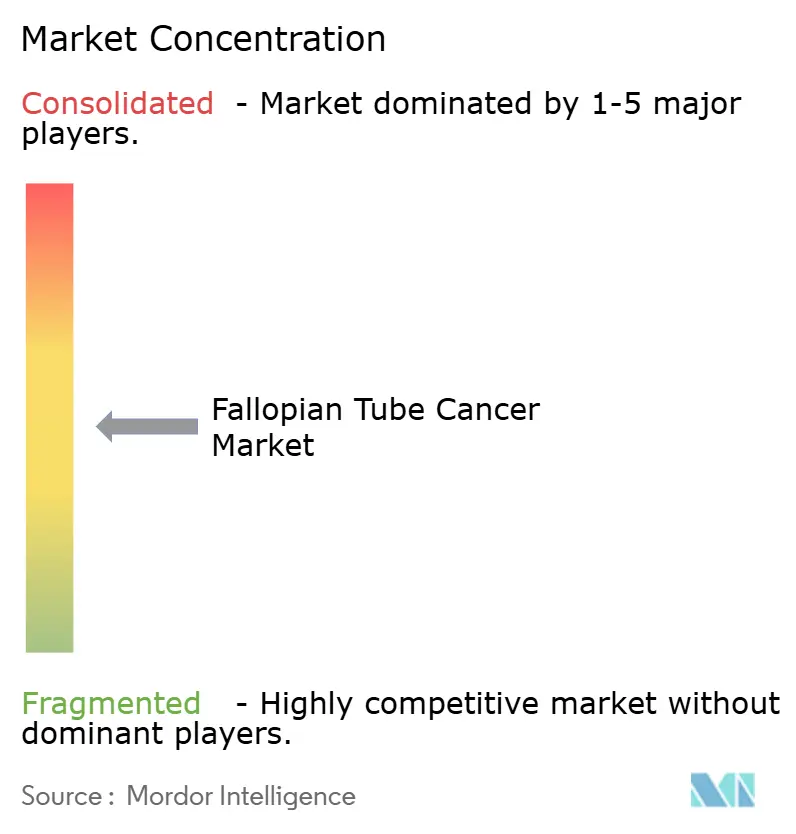
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Eileiterkrebsmarkt – Analyse von Mordor Intelligence
Die Größe des Eileiterkrebsmarktes wird voraussichtlich von 1,48 Milliarden USD im Jahr 2025 auf 1,59 Milliarden USD im Jahr 2026 steigen und bis 2031 2,32 Milliarden USD erreichen, mit einer CAGR von 7,76 % über den Zeitraum 2026–2031.
Der Eileiterkrebsmarkt expandiert, da Protokolle der Präzisionsonkologie zunehmend etabliert werden und die pathologische Klassifizierung den Ursprung im Eileiter bei hochgradig serösen Erkrankungen häufiger erkennt. Diese Entwicklung kann die anerkannte behandelte Patientenpopulation vergrößern und die Sichtbarkeit von Patienten verbessern, deren Erkrankung zuvor in breiteren Eierstockkrebskategorien zusammengefasst wurde. Die Biomarker-gestützte Behandlung wird zunehmend zentraler Bestandteil klinischer Entscheidungen, was diagnostische Tests enger mit dem Therapiezugang, Erstattungsdiskussionen und der Patientenauswahl für klinische Studien verknüpft. Antikörper-Wirkstoff-Konjugate und PARP-Inhibitoren erweitern die Behandlungsoptionen, während Chirurgie und Chemotherapie weiterhin zentral für die Erstversorgung sind und weiterhin einen Großteil des aktuellen Behandlungspfades ausmachen. Der Eileiterkrebsmarkt profitiert auch dann, wenn Gesundheitssysteme Testanforderungen und Erstattungswege für berechtigte Patienten etablieren, da molekulare Ergebnisse zunehmend erforderlich sind, bevor eine gezielte Behandlung in Betracht gezogen werden kann. Begrenzte krankheitsspezifische Evidenz, verzögerte Diagnose, hohe Kosten für die Erhaltungstherapie und ungleicher Zugang zu spezialisierter Pathologie und gynäkologisch-onkologischen Diensten können die Akzeptanz in mehreren Ländern verlangsamen, insbesondere dort, wo Gesundheitssysteme keine umfassenden Arzneimittelsubventionsprogramme, zuverlässige molekulare Testkapazitäten oder Überweisungsnetzwerke für komplexe gynäkologische Krebserkrankungen und spezialisierte Behandlungseinrichtungen aufweisen.
Wichtigste Erkenntnisse des Berichts
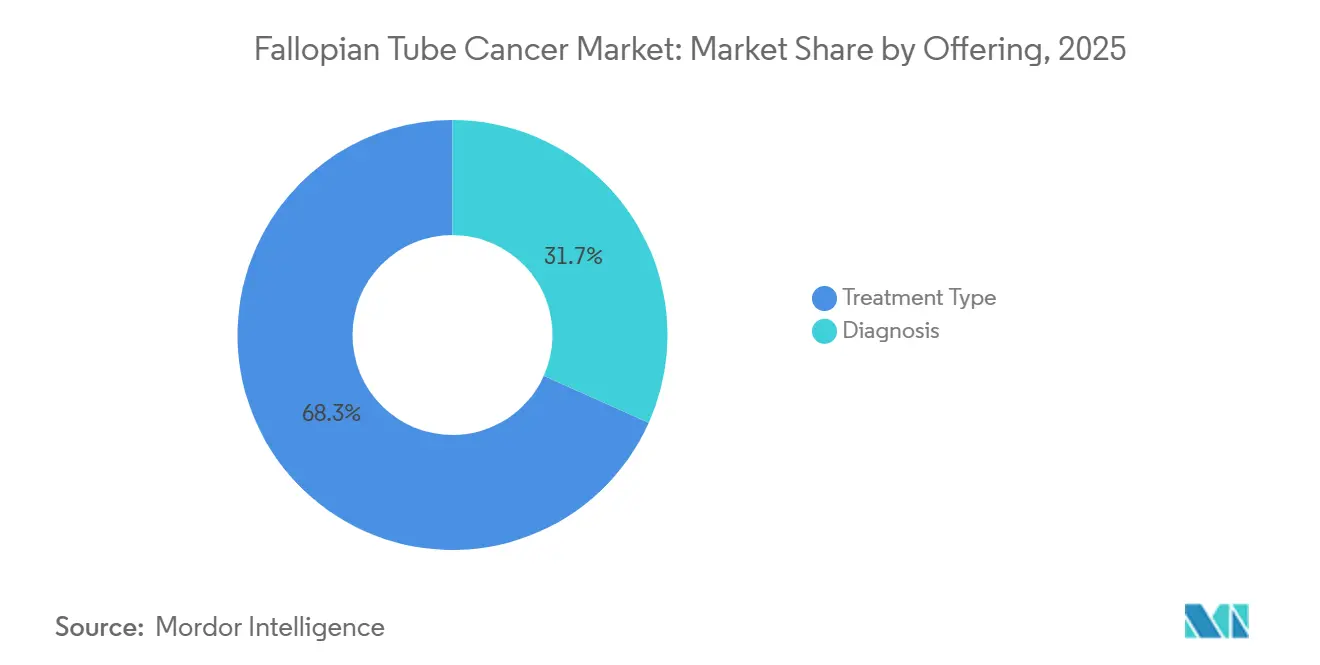
- Nach Angebot hielt die Behandlung im Jahr 2025 einen Anteil von 68,31 % am Eileiterkrebsmarkt, während die Diagnose bis 2031 voraussichtlich mit einer CAGR von 8,88 % wachsen wird.
- Nach Krankheitsstadium hielt Stadium I im Jahr 2025 einen Anteil von 45,24 % am Eileiterkrebsmarkt, während Stadium II bis 2031 voraussichtlich mit einer CAGR von 9,22 % wachsen wird.
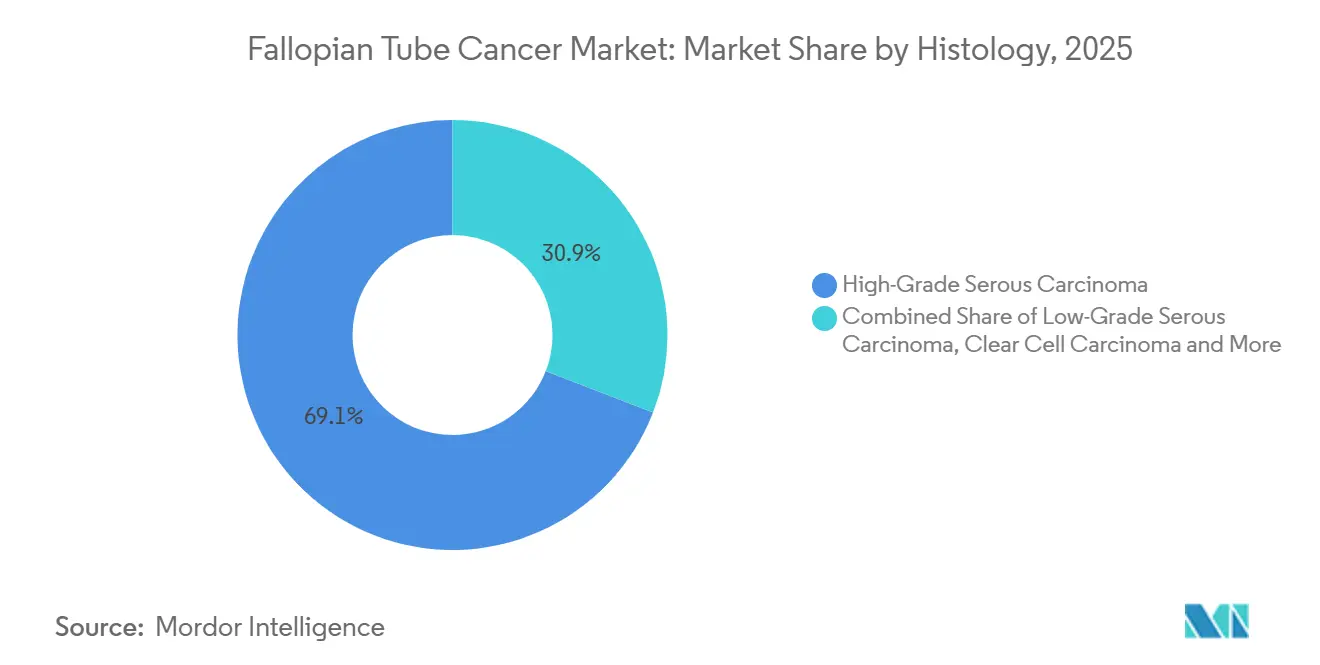
- Nach Histologie hielt das hochgradige seröse Karzinom im Jahr 2025 einen Anteil von 69,14 % am Eileiterkrebsmarkt und wird bis 2031 voraussichtlich mit einer CAGR von 9,82 % wachsen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 52,64 % am Eileiterkrebsmarkt, während Fachkliniken bis 2031 voraussichtlich mit einer CAGR von 9,35 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 38,61 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,25 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Akzeptanz Biomarker-gesteuerter Behandlung | +1.5% | Global, mit der höchsten Konzentration in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Ausweitung der PARP-Inhibitor-Erhaltungstherapie | +1.2% | Nordamerika, die EU, der asiatisch-pazifische Raum einschließlich Japan, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Antikörper-Wirkstoff-Konjugaten | +1.8% | Nordamerika und der EU-Kernbereich, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Stärkere Integration von Genetik- und Molekulartests | +1.0% | Global, mit früher Akzeptanz in Nordamerika und der EU sowie schnellerer Verbreitung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausbau der Onkologieinfrastruktur im asiatisch-pazifischen Raum und in Westasien | +0.9% | Asiatisch-pazifischer Kernbereich, einschließlich Indien, China und Südkorea, mit Ausstrahlungseffekten auf die GCC-Länder | Langfristig (≥ 4 Jahre) |
| Neuklassifizierung hochgradiger seröser Tumoren mit Ursprung am fimbrialen Ende | +0.6% | Global, insbesondere in akademischen Onkologiezentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Einsatz von Antikörper-Wirkstoff-Konjugaten
Die US-amerikanische Behörde für Lebens- und Arzneimittel (Food and Drug Administration) erteilte am 22. März 2024 die vollständige Zulassung für Mirvetuximab-Soravtansin für FRα-positiven, platinresistenten epithelialen Eierstock-, Eileiter- und primären Peritonealkrebs. Die MIRASOL-Phase-3-Studie berichtete ein medianes Gesamtüberleben von 16,5 Monaten mit Mirvetuximab-Soravtansin und 12,7 Monaten mit Chemotherapie, mit einer Hazard Ratio von 0,67 und einem p-Wert von 0,0046. Die Studie berichtete außerdem eine objektive Ansprechrate von 42 % für das Arzneimittel und 16 % für die Chemotherapie. AbbVie erhielt im September 2024 eine positive CHMP-Stellungnahme für ELAHERE, die einen Weg zu einem breiteren europäischen Zugang unterstützt. Daiichi Sankyo und AstraZeneca verabreichten im Dezember 2025 dem ersten Patienten in der DESTINY-Ovarian01-Phase-3-Studie die Studienmedikation, in der Trastuzumab-Deruxtecan plus Bevacizumab als Erstlinien-Erhaltungstherapie bei HER2-exprimierendem epithelialen Eierstockkrebs, einschließlich Eileiterkrebses, untersucht wird. Der Eileiterkrebsmarkt könnte daher eine Verlagerung der Behandlungsausgaben hin zu gezielten Therapieregimen erleben, wenn diese Programme die klinische Entwicklung durchlaufen, insbesondere wenn Erstlinien-Erhaltungsstudien eine frühere Rolle für Antikörper-Wirkstoff-Konjugate etablieren und deren Einsatz über das platinresistente Setting hinaus ausweiten. Die Pipeline umfasst auch Wirkstoffe, die gegen TROP-2, NaPi2b und B7-H4 gerichtet sind und in Studien untersucht werden, die Patienten mit Eileitertumoren rekrutieren. Diese Programme sollen Patienten versorgen, deren Tumoren nicht für eine FRα-gerichtete Behandlung geeignet sind, und erweitern so die Bandbreite der untersuchten Zielstrukturen.
Zunehmende Akzeptanz Biomarker-gesteuerter Behandlung
Die Biomarker-Selektion ist für viele Patienten mit epithelialem Eierstock- und Eileitertumor zu einem festen Bestandteil der routinemäßigen Behandlungsplanung geworden. Die ASCO-Leitlinie empfiehlt die Keimbahnsequenzierung von BRCA1 und BRCA2 mittels eines Multigenpanels bei der Diagnose für alle Patienten mit epithelialem Eierstockkrebs, einschließlich Eileiterkrebses. Das CMS-Qualitätsmaß Nr. 507 fordert eine Keimbahn-Gentestung innerhalb von 6 Monaten nach der Diagnose eines Eileiterkrebses als Teil der ärztlichen Leistungsbewertung. Das NCCN-Rahmenwerk unterstützt ebenfalls Mirvetuximab-Soravtansin für geeignete Patienten mit platinresistenter Erkrankung und hoher FRα-Expression. Diese Anforderungen machen Begleittests wichtig für den Zugang und die Verschreibung, anstatt sie als separaten Schritt nach der Behandlungsauswahl zu betrachten. Eine bessere Patientenklassifizierung kann auch die Einschreibung in klinische Studien präziser gestalten, nützlichere Daten für spätere gezielte Therapieprogramme liefern und das Diagnosewachstum innerhalb des Eileiterkrebsmarktes unterstützen, da molekulare Ergebnisse die Behandlungsberechtigung steuern. Diese Rückkopplungsschleife verbindet Labortests, Behandlungsauswahl und klinische Entwicklung, anstatt jede Aktivität als isolierten Teil der Versorgung zu betrachten.
Ausweitung der PARP-Inhibitor-Erhaltungstherapie
PARP-Inhibitoren haben eine etablierte Erhaltungsrolle nach platinbasierter Behandlung bei fortgeschrittenem Eierstock- und Eileitertumor. GSK berichtete, dass Niraparib plus Dostarlimab den primären progressionsfreien Überlebensendpunkt in der FIRST-ENGOT-OV44-Phase-3-Studie bei fortgeschrittenem Eierstockkrebs in der Erstlinie erfüllte. Die abschließende PRIMA-Analyse zeigte eine 5-Jahres-Rate des progressionsfreien Überlebens von 35 % mit Niraparib und 16 % mit Placebo in der HRD-positiven Population[1]. NICE empfahl Niraparib im Februar 2026 für den routinemäßigen Einsatz als Erhaltungstherapie nach platinbasierter Erstlinien-Chemotherapie bei fortgeschrittenem epithelialem hochgradigem Eierstock-, Eileiter- und Peritonealkrebs. Fuzuloparib berichtete in einer im November 2024 veröffentlichten abschließenden Analyse ein medianes progressionsfreies Überleben von 29,9 Monaten gegenüber 11,1 Monaten für Placebo, mit einer Hazard Ratio von 0,58. Diese Ergebnisse unterstützen die weitere Akzeptanz der Erhaltungstherapie, obwohl der Eileiterkrebsmarkt weiterhin von einer angemessenen Patientenselektion und Erstattung abhängig ist. Das Gesamtüberlebensergebnis in nicht selektierten Populationen bleibt für Kostenträgerentscheidungen relevant, da ein hoher Crossover die Interpretation langfristiger Ergebnisse erschweren kann. Dies legt bei Entscheidungen der Gesundheitssysteme, welche Patienten eine Fortsetzung der Behandlung erhalten sollen, ein stärkeres Gewicht auf den HRD-Status und andere Biomarker. Derselbe Prozess unterstützt den Bedarf an Begleittests neben Erhaltungsmedikamenten.
Stärkere Integration von Genetik- und Molekulartests
Internationale klinische Leitlinien unterstützen die genetische Beratung und Keimbahnuntersuchung für Frauen mit Eileiterkarzinom unabhängig von Alter oder Familienanamnese. Dies erhöht den Bedarf an Keimbahn-BRCA1- und BRCA2-Tests, somatischen Tests und einer umfassenderen genomischen Profilierung. Die ASCO-Leitlinie umfasst BRCA1, BRCA2, RAD51C, RAD51D, BRIP1 und Mismatch-Repair-Gene im empfohlenen Multigentestansatz. Eine Studie in Nature Communications aus dem Jahr 2025 profilierte mehr als 100 menschliche Eileiter mittels Gesamtgenom-Bisulfit-Sequenzierung und Proteomik und verfeinerte das Verständnis molekularer Veränderungen vor dem Verlust der Heterozygotie. Blue Shield of California behandelt die Keimbahn-BRCA1- und BRCA2-Testung als medizinisch notwendig für Patienten mit fortgeschrittenem Eileitertumor gemäß seiner medizinischen Richtlinie. Der Eileiterkrebsmarkt profitiert, weil Tests an die Therapieberechtigung geknüpft sind und auch dann relevant bleiben, wenn sich der Behandlungswettbewerb verändert. Genetische Beratung, Keimbahnuntersuchung und Tumorprofilierung schaffen einen dauerhaften diagnostischen Bedarf entlang des gesamten Versorgungspfades. Dieser Bedarf besteht vor der ersten Behandlung, bei einem Rückfall und wenn Kliniker potenzielle Optionen für die Erhaltungstherapie prüfen. Die diagnostische Rolle ist daher weniger abhängig von einem einzelnen Arzneimittel oder einer einzelnen Behandlungsklasse als der Therapieumsatz allein.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Krankheitsbewusstsein und verzögerte Diagnose | -0.8% | Global, am ausgeprägtesten in Südamerika, dem Nahen Osten und Afrika sowie einkommensschwächeren Ländern des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Evidenz spezifisch für primären Eileitertumor | -0.5% | Global, mit Erstattungsauswirkungen in der EU und im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für langfristige Präzisionsonkologie | -0.7% | Global, am akutesten dort, wo eine universelle Absicherung oder Arzneimittelsubventionen begrenzt sind | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierter Pathologie und gynäkologisch-onkologischen Diensten | -0.4% | Naher Osten und Afrika, Südamerika, einkommensschwächere Länder des asiatisch-pazifischen Raums und Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Krankheitsbewusstsein und verzögerte Diagnose
Ein Eileiterkarzinom ist vor der Operation schwer zu identifizieren, da seine Symptome Eierstocktumoren, Adnexmassen und gutartigen Beckenerkrankungen ähneln können. Diese Unsicherheit kann eine therapeutische Intervention verzögern und zu einer Diagnose führen, nachdem die Erkrankung fortgeschritten ist. Es gibt keinen zuverlässigen Bevölkerungs-Screening-Test für Eileitertumoren, was die Möglichkeit einschränkt, mikroskopische Erkrankungen in einem frühen Stadium zu erkennen. Das Fehlen eines standardisierten Früherkennungsweges kann das Volumen kurativ ausgerichteter Operationen einschränken und mehr Patienten einer komplexen Behandlung bedürfen lassen. Fehlannahmen von Leistungserbringern über die Notwendigkeit universeller Tests bleiben ebenfalls ein Hindernis für eine konsistente Gentestung in der ambulanten Onkologie. Der Eileiterkrebsmarkt ist betroffen, wenn Patienten spezialisierte Dienste zu spät erreichen oder nicht die Tests erhalten, die Therapieoptionen identifizieren könnten.
Hohe Kosten für langfristige Präzisionsonkologie
Eine langfristige Erhaltungstherapie mit PARP-Inhibitoren und Antikörper-Wirkstoff-Konjugaten kann für Patienten und Gesundheitssysteme eine erhebliche Kostenbelastung darstellen. Mirvetuximab-Soravtansin erfordert einen FRα-Begleitdiagnostiktest und wird alle 3 Wochen bis zum Fortschreiten der Erkrankung oder einer inakzeptablen Toxizität verabreicht. Eine PARP-Inhibitor-Erhaltungstherapie kann 24 Monate oder länger andauern und Kosten für den Arzneimittelerwerb, die Überwachung und das klinische Management verursachen. Eine Studie in Gynecologic Oncology aus dem Jahr 2026 dokumentierte den Bedarf an Sicherheitsmanagement, einschließlich thrombozytopeniebedingter Dosisanpassungen, bei Patienten, die eine Erstlinien-Erhaltungstherapie mit Niraparib erhielten[2]. Der begrenzte Gesamtüberlebensvorteil in nicht selektierten Populationen kann dazu führen, dass Kostenträger die Erstattung auf Biomarker-bestätigte Gruppen konzentrieren. Gesundheitstechnologiebewertungen verlangen daher von den Herstellern, einen dauerhaften klinischen Nutzen nachzuweisen, bevor der Zugang ausgeweitet wird. Dieser Ansatz kann den erstattungsfähigen Patientenpool in Teilen des Eileiterkrebsmarktes verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Diagnostik beschleunigt sich, während sich die Therapieoptionen erweiternDie Behandlung machte im Jahr 2025 68,31 % der Größe des Eileiterkrebsmarktes aus. Chirurgie und platinbasierte Chemotherapie blieben die Grundlage des Erstmanagements, während gezielte Therapie und Immuntherapie in Erhaltungs- oder Rezidivsettings eingesetzt wurden. Das Diagnose-Teilsegment wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,88 % wachsen. Molekulare und genomische Tests werden zunehmend zur Voraussetzung für Patienten, die gezielte Therapien erhalten können. Die Eileiterkrebsbranche sieht daher eine größere Rolle für Tests, bevor Behandlungsentscheidungen getroffen werden.
Antikörper-Wirkstoff-Konjugate und gezielte Therapien verändern den Behandlungsmix, auch wenn die Chemotherapie das größte Behandlungsvolumen beibehält. NCCN-Materialien enthalten eine Kategorie-2B-Empfehlung für Trastuzumab-Deruxtecan bei HER2-positivem platinsensitivem Eierstockkrebs und bieten damit einen klinischen Rahmen, der für Eileitertumoren relevant ist. Keimbahn- und somatische Tests werden zunehmend zusammen mit einer umfassenden genomischen Profilierung eingesetzt. Die Bildgebung mit MRT und PET bleibt für das präoperative Staging relevant. Ein Fallbericht aus dem Jahr 2025 stellte fest, dass die transvaginale Sonografie ein frühstadiges Eileiterkarzinom-Sarkom identifizierte, das die kontrastverstärkte CT übersehen hatte. Die Verbindung zwischen therapeutischen Zulassungen und erforderlichen Begleittests unterstützt das schnellere Wachstum der Diagnose im Eileiterkrebsmarkt.


Nach Krankheitsstadium:
Stadium I führt, Stadium II zeigt die schnellste ExpansionStadium I machte im Jahr 2025 45,24 % des Marktanteils des Eileiterkrebsmarktes nach Krankheitsstadium aus. Seine Position spiegelt die Anzahl chirurgisch behandelter Patienten wider, deren Erkrankung mit einer zytoreduktiven Operation behandelt werden kann. Eine frühere Diagnose kann durch wässrigen Vaginalausfluss im Zusammenhang mit der Hydrops-tubae-profluens-Trias ausgelöst werden. Stadium II wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,22 % expandieren. Die Neuklassifizierung hochgradiger seröser Tumoren zu einem Eileitursprung erhöht die Erkennung von Stadium-II-Fällen, die zuvor möglicherweise als fortgeschrittener Eierstockkrebs kodiert wurden.
Perioperative Chemotherapie wird auch bei Stadium-II-Erkrankungen häufiger eingesetzt. Stadium III bleibt das behandlungsintensivste Stadium, da Patienten häufig Kombinationsregimes und eine PARP-Inhibitor-Erhaltungstherapie benötigen. Stadium IV hat die niedrigste Inzidenz, kann jedoch hohe Behandlungskosten pro Patient verursachen, da Salvage-Regimes und Antikörper-Wirkstoff-Konjugat-Protokolle eingesetzt werden. Die Evidenzbasis stützt sich nach wie vor stark auf FIGO-Systeme, die ursprünglich für das Ovarialkarzinom entwickelt wurden. Dieses gemeinsame Rahmenwerk hilft Klinikern bei der Klassifizierung der Erkrankung, schränkt jedoch stadienspezifische Daten zur natürlichen Krankheitsgeschichte des primären Eileiterkarzinoms ein. Aktualisierte FIGO-Kriterien gelten für eine einheitliche Klassifizierung von Eierstock-, Eileiter- und Peritonealkrebs, was sich darauf auswirkt, wie der Eileiterkrebsmarkt nach Stadium verfolgt wird[3].
Nach Histologie:
Hochgradiges seröses Karzinom dominiert sowohl bei Marktanteil als auch beim WachstumDas hochgradige seröse Karzinom hielt im Jahr 2025 einen Anteil von 69,14 % am Eileiterkrebsmarkt. Der Subtyp ist die vorherrschende Form des Eileiterkrebses und teilt klinische und molekulare Merkmale mit BRCA-assoziierten pelvin serösen Karzinomen. Es wird außerdem voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,82 % wachsen. Diese Kombination spiegelt die Auswirkungen der diagnostischen Neuklassifizierung und einer breiteren Biomarker-gestützten Behandlungsabdeckung wider. Die Eileiterkrebsbranche konzentriert sich auf diese Histologie, da sie am direktesten mit den aktuellen BRCA- und FRα-Testpfaden verbunden ist.
Niedriggradiges seröses Karzinom, Endometrioides Karzinom, Klarzellkarzinom, Muzinöses Karzinom und Karzinosarkom zusammen machten knapp über 30 % der Histologiebasis aus. Ihre molekularen Profile können den Einsatz von BRCA-gezielten und FRα-gezielten Behandlungen einschränken. Das niedriggradige seröse Karzinom ist mit einer MEK-Pathway-Aktivierung verbunden, was die Rolle von PARP-Inhibitoren einschränkt und einen Bedarf an MEK-Inhibitor-Ansätzen schafft. Das Karzinosarkom ist mit der schlechtesten Prognose unter den aufgeführten Subtypen verbunden. Eine Phase-1/2-Publikation aus dem Jahr 2025 berichtete über vorläufige Aktivität von DB-1305/BNT325 bei soliden Tumoren, einschließlich Eierstock- und Eileitertumoren. Eine spezialisierte pathologische Überprüfung bleibt wichtig, einschließlich der Verwendung des SEE-FIM-Protokolls für Hochrisikopräparate.

Nach Endnutzer:
Krankenhäuser sichern das Volumen; Fachkliniken führen beim WachstumKrankenhäuser hielten im Jahr 2025 52,64 % des Endnutzerumsatzes im Eileiterkrebsmarkt. Ihre Position spiegelt den Zugang zu Chirurgie, Infusionseinheiten, Pathologielabors und multidisziplinären Tumorboards wider. Krebsfachzentren behandeln ebenfalls einen erheblichen Anteil von Hochrisikopatienten, die komplexe zytoreduktive Chirurgie oder die Einschreibung in klinische Studien benötigen. Fachkliniken werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,35 % wachsen. Orale PARP-Inhibitoren und eine potenziell weniger komplexe Verabreichung von Antikörper-Wirkstoff-Konjugaten unterstützen eine Verlagerung hin zur ambulanten Versorgung.
Ambulante chirurgische Zentren spielen eine aufkommende Rolle im chirurgischen Management im Frühstadium, da minimalinvasive laparoskopische Staging-Verfahren bei Stadium I und Stadium II häufiger werden. Die ambulante Versorgung bietet auch einen Weg zur Kosteneindämmung für Kostenträger und integrierte Gesundheitssysteme. AbbVie begann im November 2025 eine neoadjuvante Phase-2-Studie mit Mirvetuximab-Soravtansin für neu diagnostizierten FRα-exprimierenden fortgeschrittenen serösen epithelialen Eierstock-, Eileiter- oder primären Peritonealkrebs. Die Studie untersucht einen Weg, bei dem eine Antikörper-Wirkstoff-Konjugat-Behandlung der Chirurgie vorausgehen könnte. GSK begann im April 2025 eine Phase-IV-Niraparib-Studie in Indien für Patienten mit fortgeschrittenem oder rezidiviertem Eierstock- und Eileitertumor. Diese Studien können den Einsatz in Fachkliniken und regionalen Krebszentren im Eileiterkrebsmarkt informieren.
Geografische Analyse
Markt für Eileiterkarzinom in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,61 % am globalen Markt für Eileiterkarzinom. Die Region profitiert von einer etablierten Regulierung, hohen Behandlungsausgaben pro Patient und umfangreicher klinischer Studienaktivität. Die Vereinigten Staaten bleiben der größte nationale Markt, da die FDA Mirvetuximab-Soravtansin im März 2024 zugelassen hat und die CMS-Qualitätsmaßnahme Nr. 507 genetische Tests innerhalb von 6 Monaten nach der Diagnose unterstützt. Die ASCO-Leitlinien und die NCCN-Rahmenwerke befürworten eine Multigentestung zum Zeitpunkt der Diagnose. Mexiko ist weniger entwickelt, da Verzögerungen bei der Aufnahme in Arzneimittellisten und geringere Ausgaben für die Onkologie den Zugang zu Biomarker-gesteuerter Therapie und PARP-Inhibitoren einschränken.
Markt für Eileiterkarzinom in Europa und im asiatisch-pazifischen Raum
Europa folgt Nordamerika beim absoluten Beitrag zum Markt für Eileiterkarzinom, wobei Deutschland, das Vereinigte Königreich und Frankreich die größten nationalen Anteile aufweisen. Der CHMP gab im September 2024 eine positive Stellungnahme zu Mirvetuximab-Soravtansin ab, die einen potenziellen EU-weiten Zugang unterstützt. NICE empfahl Niraparib im Februar 2026 für den routinemäßigen Einsatz im NHS nach einer platinbasierten Erstlinien-Chemotherapie beim fortgeschrittenen Eileiterkarzinom. Der asiatisch-pazifische Raum ist der am schnellsten wachsende regionale Teil des Marktes für Eileiterkarzinom mit einer prognostizierten CAGR von 9,25 % von 2026 bis 2031. Indien, China, Südkorea und die Philippinen bauen ihre onkologischen Kapazitäten aus, während Chinas Beschleunigung der Arzneimittelzulassung und die Aufnahme in die Erstattungsfähigkeit wichtige kurzfristige Faktoren bleiben.
Markt für Eileiterkarzinom im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten und Afrika sowie Südamerika sind kleinere, aber relevante Teile des Marktes für Eileiterkarzinom. Die GCC-Länder und Brasilien entfallen auf einen überproportionalen Anteil der onkologischen Ausgaben in ihren jeweiligen Regionen. Krebsregister und private onkologische Netzwerke expandieren in den GCC-Ländern, obwohl das Fehlen eines bevölkerungsweiten Screenings dazu führt, dass viele Patienten weiterhin im Stadium III oder Stadium IV vorstellig werden. Südafrika verfügt über das am weitesten entwickelte onkologische Umfeld in Afrika, jedoch schränkt die pathologische Kapazität eine zeitnahe molekulare Diagnostik und eine genaue histologische Subtypisierung ein. Brasilien ist für die Akzeptanz von PARP-Inhibitoren zur Erhaltungstherapie relevant, da GSK dort im Rahmen seines umfassenderen Programms eine Phase-IV-Studie mit Niraparib begonnen hat. Argentinien und der Rest Südamerikas liegen bei der diagnostischen Infrastruktur zurück, verbessern jedoch den Zugang zur platinbasierten Chemotherapie durch öffentliche Beschaffungsprogramme.

Wettbewerbslandschaft
Der Eileiterkrebsmarkt ist mäßig konsolidiert unter großen Pharmaunternehmen mit breiten gynäkologisch-onkologischen Portfolios. AstraZeneca, AbbVie, GSK, Merck und Daiichi Sankyo führen die therapeutische Entwicklungsaktivität an. AbbVies Übernahme von ImmunoGen platzierte Mirvetuximab-Soravtansin innerhalb einer größeren kommerziellen Plattform. Das Arzneimittel hat regulatorischen Zugang oder einen potenziellen Zugangsweg in Nordamerika, der EU, Kanada und ausgewählten asiatisch-pazifischen Märkten. Dieser Schritt veranschaulicht, wie Übernahmen die Reichweite eines gezielten Onkologieprodukts erweitern können.
Die zentrale Wettbewerbschance liegt in der Erstlinientherapie, wo kein Antikörper-Wirkstoff-Konjugat für Eileitertumoren als Erstlinien-Erhaltungstherapie zugelassen ist. Daiichi Sankyo und AstraZeneca initiierten DESTINY-Ovarian01 im Dezember 2025, um Trastuzumab-Deruxtecan plus Bevacizumab in diesem Setting zu evaluieren. AbbVie initiierte ebenfalls im November 2025 seine neoadjuvante Phase-2-Studie mit Mirvetuximab-Soravtansin. GSK evaluiert Niraparib mit Dostarlimab, nachdem die Kombination den primären progressionsfreien Überlebensendpunkt der FIRST-Studie erfüllt hat. Diese Programme zeigen, dass Entwickler Kombinationen und einen früheren Behandlungseinsatz verfolgen, anstatt sich nur auf die Spätlinienbehandlung zu verlassen.
Diagnostikunternehmen sind ebenfalls wichtig für den Wettbewerb im Eileiterkrebsmarkt, da die Behandlungsberechtigung von molekularen Ergebnissen abhängt. Myriad Genetics vermarktet MyChoice CDx als FDA-zugelassenen Begleitdiagnostiktest für den HRD-Status im Niraparib-Setting. Neue Antikörper-Wirkstoff-Konjugat-Entwickler suchen nach Zielstrukturen jenseits von FRα, einschließlich TROP-2, NaPi2b und B7-H4. Diese Programme zielen darauf ab, Einschränkungen zu beheben, die durch eine heterogene FRα-Expression entstehen. Der Wettbewerb nimmt daher unter etablierten Arzneimittelherstellern, spezialisierten Entwicklern und Testanbietern zu, auch wenn die führenden Therapieunternehmen weiterhin einflussreich bleiben.
Führende Unternehmen der Eileiterkrebsbranche
-
AstraZeneca PLC
-
GSK plc
-
F. Hoffmann-La Roche Ltd.
-
Merck & Co., Inc.
-
AbbVie Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Eileiterkarzinom Unternehmen in diesem Bericht
- Abbvie
- Amgen
- AstraZeneca
- Bayer
- Bristol-Myers Squibb
- Daiichi Sankyo
- Eisai
- Eli Lilly and Company
- Roche
- Genmab
- GlaxoSmithKline
- Illumina
- ImmunoGen, Inc.
- Johnson & Johnson
- Merck
- Mersana Therapeutics, Inc.
- Myriad Genetics
- Novartis
- Pfizer

Neueste Industrielle Entwicklungen in Markt für Eileiterkarzinom
- Juli 2026: Das Singapore Cancer Center Inc. weitete seinen Betrieb auf Cebu, Philippinen, aus und eröffnete eine dedizierte Infusions- und ambulante Behandlungseinheit, eine Onkologieapotheke und ein Molekularlabor. Die Einrichtung wurde als offizieller Roche-Access-Program-Standort ausgewiesen und bietet Patienten in einer Region, in der die Erschwinglichkeit die Inanspruchnahme bisher eingeschränkt hatte, einen strukturierten Zugang zu innovativen Krebsmedikamenten von Roche.
- Februar 2026: Die Behörde für Lebens- und Arzneimittel (Food and Drug Administration) genehmigte Pembrolizumab, Keytruda, und Pembrolizumab und Berahyaluronidase alfa-pmph, Keytruda Qlex, in Kombination mit Paclitaxel, mit oder ohne Bevacizumab, für erwachsene Patienten mit platinresistentem epithelialem Eierstock-, Eileiter- oder primärem Peritonealkarzinom, deren Tumoren PD-L1 exprimieren, CPS≥1, wie durch einen von der FDA zugelassenen Test bestimmt, und die 1 oder 2 vorherige systemische Behandlungsregimes erhalten haben.


Globaler Eileiterkrebsmarkt – Berichtsumfang
Gemäß dem Umfang des Berichts ist Eileitertumor, auch bekannt als primäres Eileiterkarzinom, eine seltene Art von gynäkologischem Krebs, der in den Eileitern entsteht. Er umfasst das bösartige Wachstum von Zellen, die die innere Oberfläche der Eileiter auskleiden, welche Teil des weiblichen Fortpflanzungssystems sind und für den Transport von Eizellen von den Eierstöcken zur Gebärmutter verantwortlich sind. Dieser Krebs kann mit Symptomen auftreten, die dem Eierstockkrebs ähneln, und wird häufig in einem fortgeschrittenen Stadium diagnostiziert.
Der Eileiterkrebsmarkt ist nach Angebot segmentiert in Behandlungsart, einschließlich Chirurgie, Chemotherapie, gezielte Therapie, Immuntherapie, Hormontherapie, Strahlentherapie und Kombinationsregimes; Diagnose, einschließlich Ultraschall, Computertomografie, Magnetresonanztomografie, Positronenemissionstomografie, Biopsie und Histopathologie, CA-125-Bluttest, Keimbahn- und somatische Gentestung sowie umfassende genomische Profilierung; Krankheitsstadium, einschließlich Stadium I, Stadium II, Stadium III und Stadium IV; Histologie, einschließlich hochgradigem serösem Karzinom, niedriggradigem serösem Karzinom, endometrioidem Karzinom, Klarzellkarzinom, muzinösem Karzinom und Karzinosarkom; Endnutzer, einschließlich Krankenhäuser, Krebsfachzentren, Fachkliniken, ambulante chirurgische Zentren und sonstige Endnutzer; sowie Geografie, einschließlich Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Nach Behandlungsart | Chirurgie |
| Chemotherapie | |
| Gezielte Therapie | |
| Immuntherapie | |
| Hormontherapie | |
| Strahlentherapie | |
| Kombinationsregimes | |
| Nach Diagnose | Ultraschall |
| Computertomografie | |
| Magnetresonanztomografie | |
| Positronenemissionstomografie | |
| Biopsie und Histopathologie | |
| CA-125-Bluttest | |
| Keimbahn- und somatische Gentestung | |
| Umfassende genomische Profilierung |
| Stadium I |
| Stadium II |
| Stadium III |
| Stadium IV |
| Hochgradiges seröses Karzinom |
| Niedriggradiges seröses Karzinom |
| Endometrioides Karzinom |
| Klarzellkarzinom |
| Muzinöses Karzinom |
| Karzinosarkom |
| Krankenhäuser |
| Krebsfachzentren |
| Fachkliniken |
| Ambulante chirurgische Zentren |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Angebot | Nach Behandlungsart | Chirurgie |
| Chemotherapie | ||
| Gezielte Therapie | ||
| Immuntherapie | ||
| Hormontherapie | ||
| Strahlentherapie | ||
| Kombinationsregimes | ||
| Nach Diagnose | Ultraschall | |
| Computertomografie | ||
| Magnetresonanztomografie | ||
| Positronenemissionstomografie | ||
| Biopsie und Histopathologie | ||
| CA-125-Bluttest | ||
| Keimbahn- und somatische Gentestung | ||
| Umfassende genomische Profilierung | ||
| Nach Krankheitsstadium | Stadium I | |
| Stadium II | ||
| Stadium III | ||
| Stadium IV | ||
| Nach Histologie | Hochgradiges seröses Karzinom | |
| Niedriggradiges seröses Karzinom | ||
| Endometrioides Karzinom | ||
| Klarzellkarzinom | ||
| Muzinöses Karzinom | ||
| Karzinosarkom | ||
| Nach Endnutzer | Krankenhäuser | |
| Krebsfachzentren | ||
| Fachkliniken | ||
| Ambulante chirurgische Zentren | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei der Behandlung von Eileitertumoren an?
Biomarker-gestützte Behandlung, Gentestung, PARP-Inhibitor-Erhaltungstherapie und die Entwicklung von Antikörper-Wirkstoff-Konjugaten unterstützen die Nachfrage. Diese Entwicklungen verbinden diagnostische Ergebnisse direkter mit der Behandlungsauswahl und können den Zugang zu gezielten Therapieregimen für berechtigte Patienten erweitern.
Wie groß ist der Eileiterkrebsmarkt im Jahr 2026?
Der Wert wird im Jahr 2026 auf 1,59 Milliarden USD geschätzt und wird voraussichtlich bis 2031 bei einer CAGR von 7,76 % 2,32 Milliarden USD erreichen. Die Schätzung spiegelt einen wachsenden Bedarf an Diagnose und Behandlung innerhalb von Präzisionsonkologie-Pfaden wider.
Welches Angebot hat den größten Umsatzbeitrag?
Die Behandlung hielt im Jahr 2025 einen Anteil von 68,31 %, da Chirurgie und Chemotherapie weiterhin zentrale Bestandteile des Patientenmanagements sind. Gezielte Therapien, Immuntherapie und Erhaltungsregimes werden je nach Krankheitsstatus, Biomarkerergebnissen und dem klinischen Behandlungspfad hinzugefügt.
Welches Angebot wächst am schnellsten?
Die Diagnose wird bis 2031 voraussichtlich mit einer CAGR von 8,88 % wachsen, da molekulare Tests für die Therapieberechtigung immer wichtiger werden. Keimbahnuntersuchungen, somatische Tests und genomische Profilierung können dabei helfen, Patienten für eine Biomarker-gestützte Versorgung zu identifizieren.
Welche Region expandiert am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,25 % wachsen, unterstützt durch Investitionen in die Onkologieinfrastruktur. Das Wachstum ist mit Aktivitäten in Indien, China, Südkorea und den Philippinen verbunden, da der Zugang zu innovativen Krebsmedikamenten sich entwickelt.
Warum sind Gentests wichtig in der Eileiterkrebsversorgung?
BRCA- und verwandte Tests können Patienten identifizieren, die möglicherweise für PARP-Inhibitoren und andere Biomarker-gestützte Behandlungen in Frage kommen. Tests unterstützen auch die genetische Beratung, die Zuordnung zu klinischen Studien und die Auswahl einer geeigneten Behandlungsstrategie bei der Diagnose oder einem Rückfall.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
