
Tamanho e Participação do Mercado de Terapêuticas para Alergia Ocular
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.54 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.51 % |
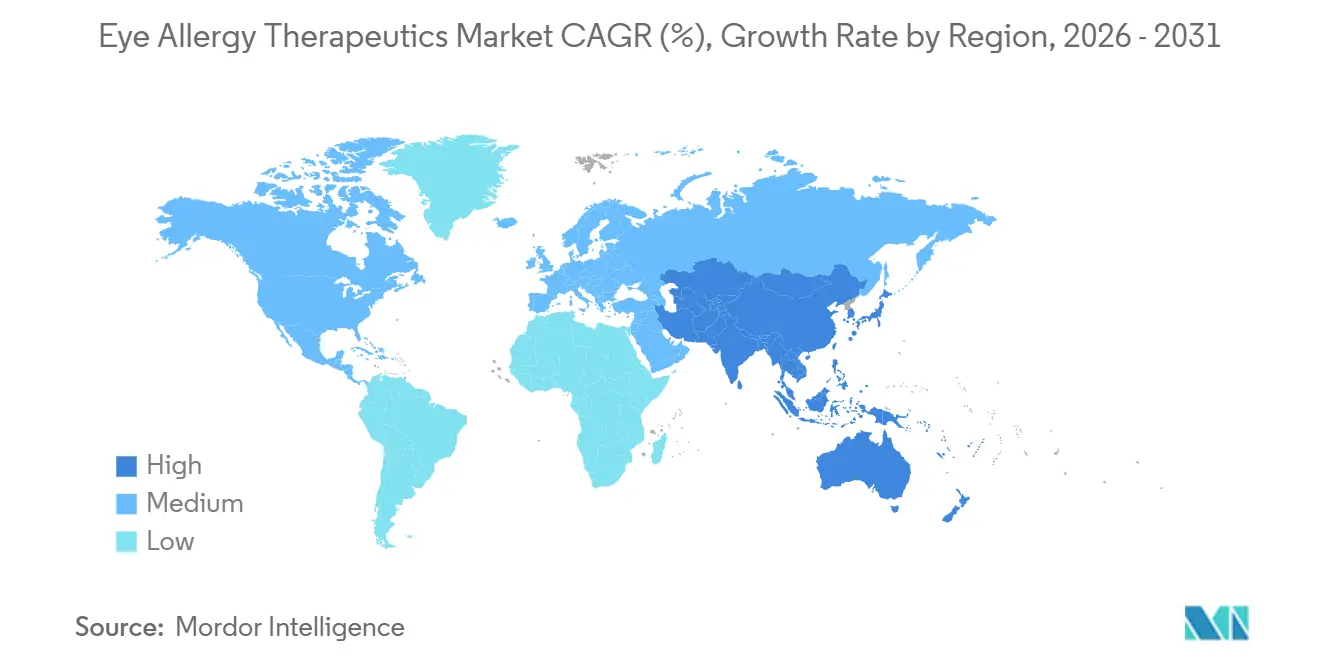
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
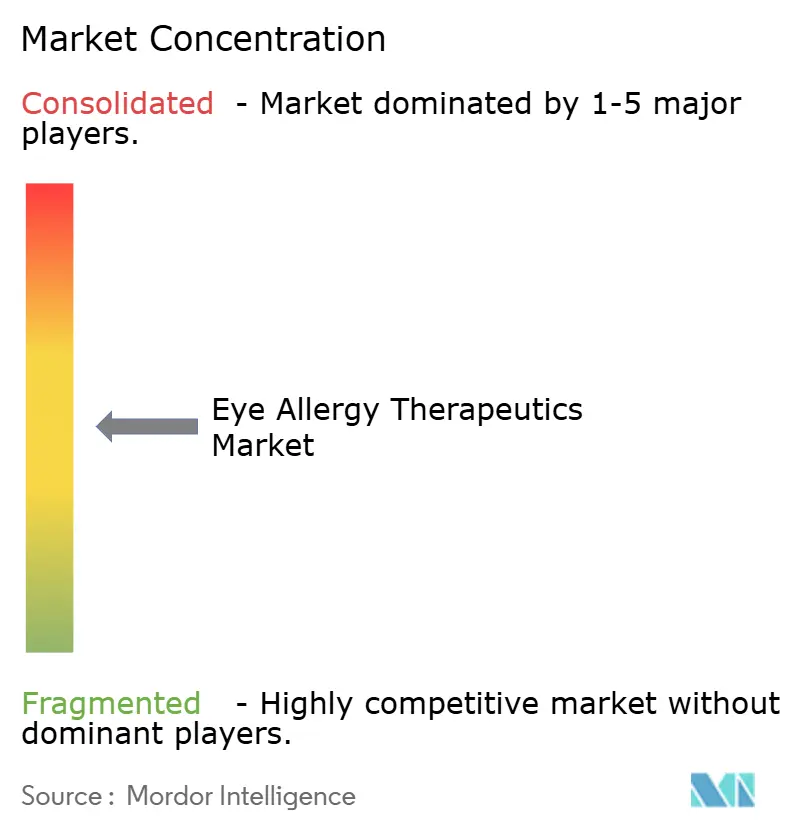
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas para Alergia Ocular por Mordor Intelligence
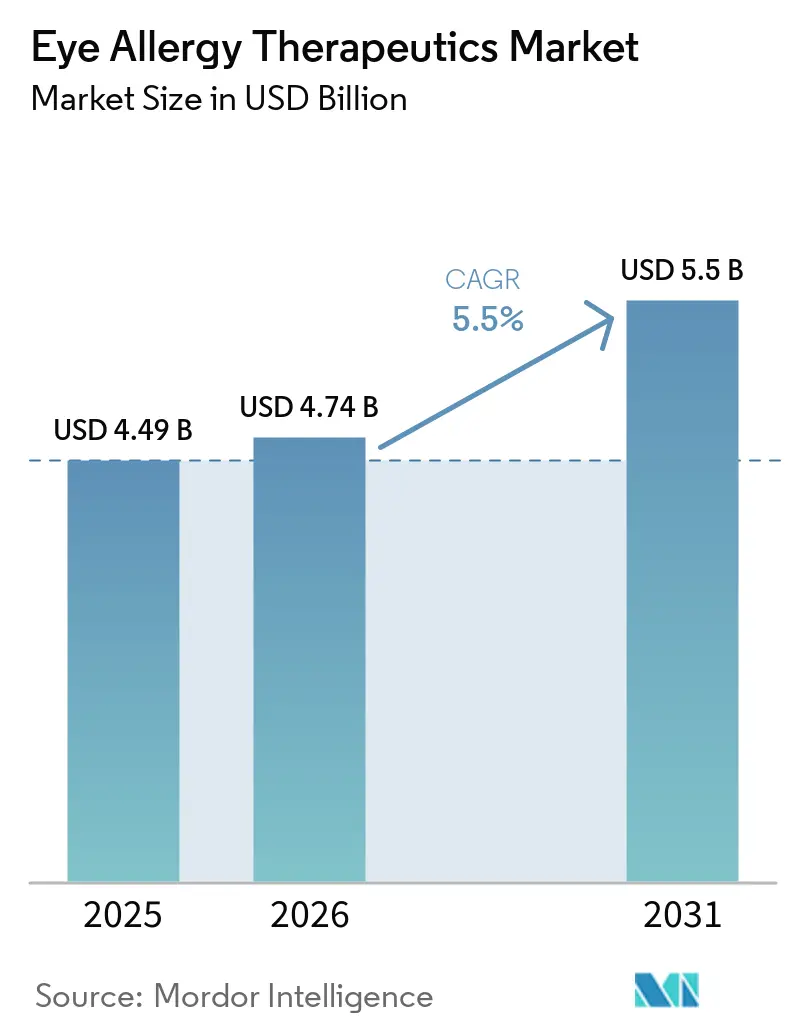
O tamanho do Mercado de Terapêuticos para Alergia Ocular tem projeção de expansão de 4,74 bilhões de USD em 2026 e 5 bilhões de USD em 2027 para 6,54 bilhões de USD até 2032, registrando um CAGR de 5,51% entre 2027 e 2032.
O mercado de terapêuticas para alergia ocular é sustentado por uma grande população com conjuntivite alérgica e uma baixa taxa de busca por tratamento formal, o que deixa espaço para que o acesso por meio de prescrição, produtos de venda livre e telessaúde alcance mais pacientes. Espera-se que as estações de pólen mais longas ampliem o período de tratamento para produtos sazonais e aumentem o interesse em opções de uso contínuo. Os fornecedores de marcas estão focando em produtos sem conservantes, formatos de dose única diária e novos métodos de entrega para proteger o valor à medida que os produtos tópicos genéricos se tornam mais comuns. Programas de anticorpos alérgeno-específicos modificadores de doença também poderiam mudar o mercado de terapêuticas para alergia ocular caso recebam aprovação regulatória, embora ainda estejam em desenvolvimento clínico. A América do Norte continua sendo o maior contribuinte regional, enquanto a Ásia-Pacífico apresenta a maior taxa de crescimento prevista.
Principais Conclusões do Relatório
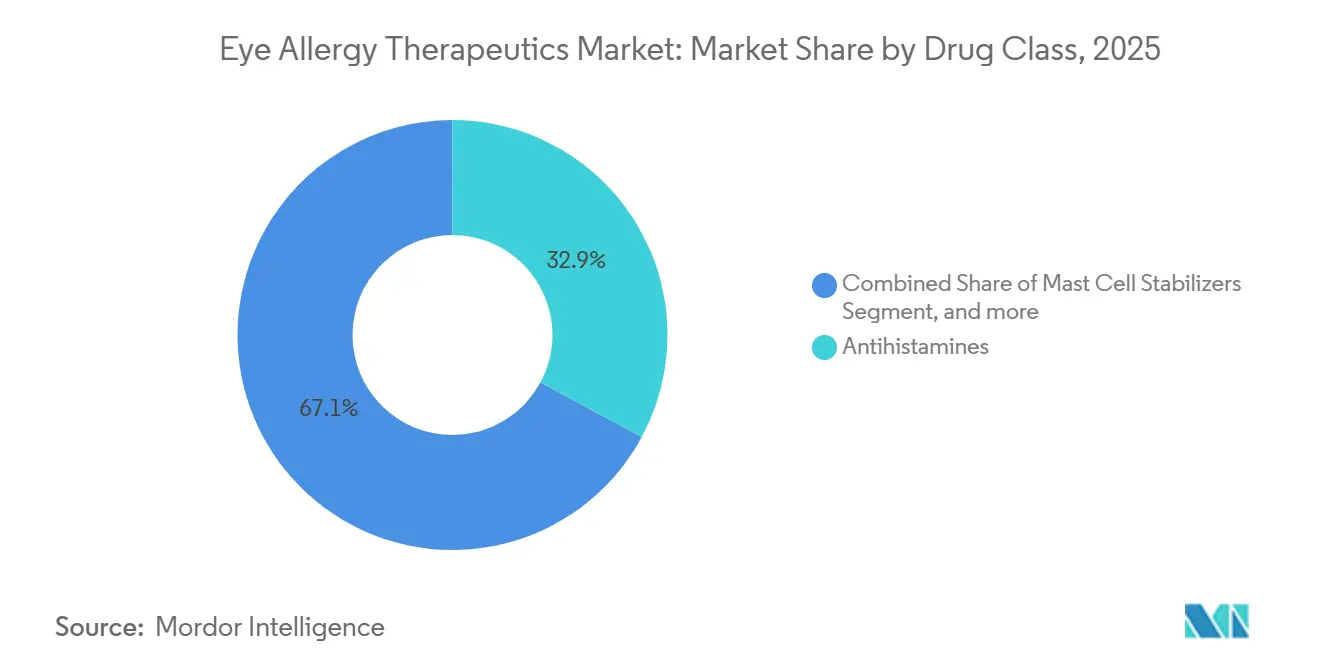
- Por classe de medicamento, os anti-histamínicos lideraram com 32,87% da participação do mercado de terapêuticos para alergia ocular em 2026, enquanto a imunoterapia tem previsão de expansão a um CAGR de 7,54% até 2032.
- Por tipo de alergia, a conjuntivite alérgica sazonal deteve 43,98% da participação do mercado de terapêuticos para alergia ocular em 2026, enquanto a conjuntivite alérgica perene tem projeção de crescimento a um CAGR de 7,05% até 2032.
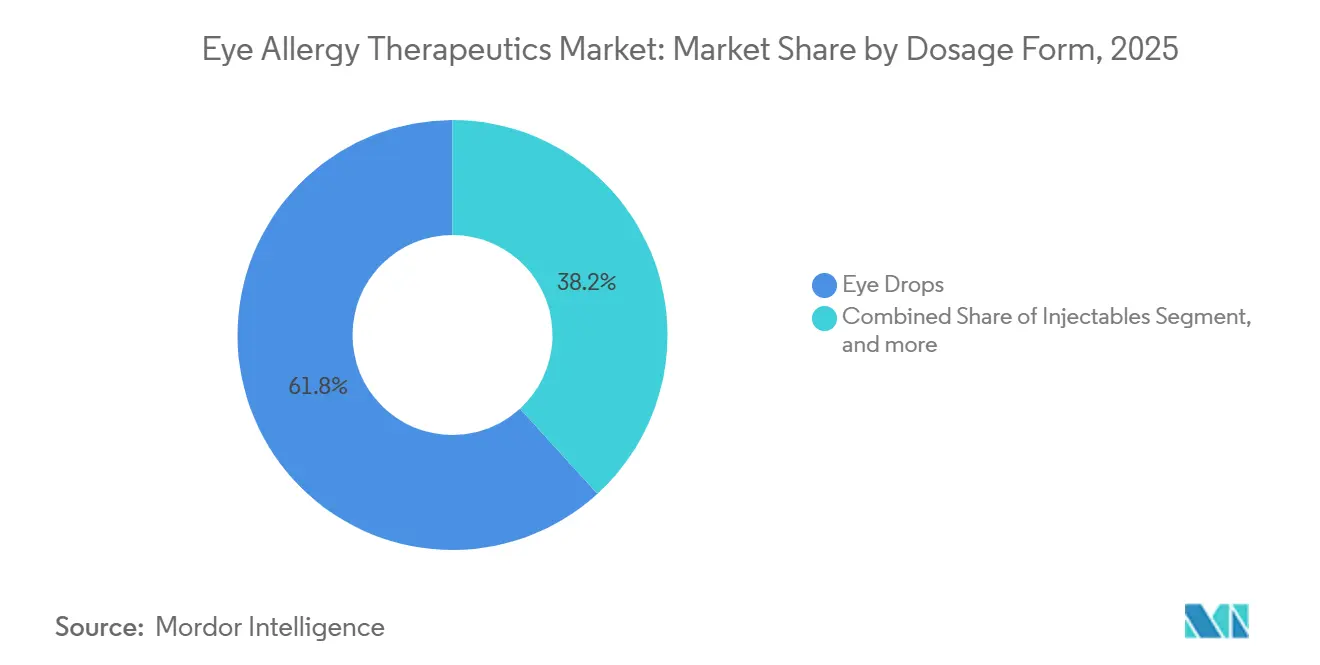
- Por forma farmacêutica, os colírios representaram 61,78% do segmento em 2026, enquanto os comprimidos e cápsulas orais avançam a um CAGR de 7,15% até 2032.
- Por via de administração, a administração ocular tópica capturou 55,32% do segmento em 2026, enquanto a administração oral tem previsão de crescimento a um CAGR de 7,34% até 2032.
- Por canal de distribuição, as farmácias hospitalares detiveram 58,64% do segmento em 2026, enquanto as farmácias online e o comércio eletrônico têm previsão de expansão a um CAGR de 7,65% até 2032.
- Por usuário final, os hospitais detiveram 69,43% do segmento em 2026, enquanto os ambientes de cuidados domiciliares têm previsão de crescimento a um CAGR de 7,98% até 2032.
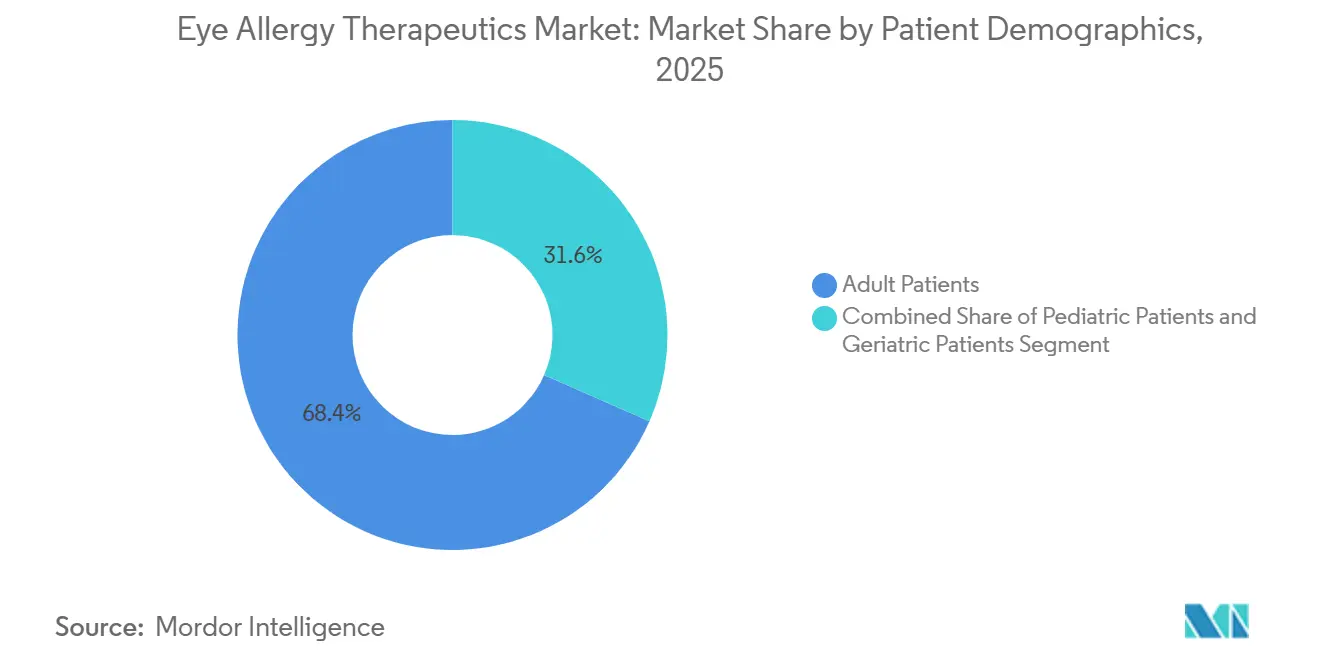
- Por dados demográficos de pacientes, os adultos representaram 68,43% do segmento em 2026, enquanto os pacientes pediátricos têm projeção de expansão a um CAGR de 8,88% até 2032.
- Por status de prescrição, os produtos com prescrição detiveram 60,43% do segmento em 2026, enquanto os produtos de venda livre têm previsão de crescimento a um CAGR de 8,65% até 2032.
- Por geografia, a América do Norte deteve 42,43% do segmento em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,76% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Conjuntivite Alérgica | +1.20% | Global | Curto prazo (≤ 2 anos) |
| Aumento da Exposição a Alérgenos Ambientais e Poluição | +0.80% | Núcleo APAC, com extensão para MEA e América do Norte | Médio prazo (2-4 anos) |
| Expansão do Acesso a Produtos de Venda Livre e Autocuidado | +0.70% | América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Adoção de Formulações de Dose Única Diária e Ação Dupla | +0.60% | Global | Médio prazo (2-4 anos) |
| Estações de Pólen Mais Longas e Intensas | +0.50% | América do Norte, Europa e APAC | Longo prazo (≥ 4 anos) |
| Administração Periocular para Melhorar a Adesão e Reduzir o Ônus da Administração | +0.40% | Japão, UE, piloto global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Conjuntivite Alérgica
A conjuntivite alérgica continua sendo comum, mas muitas pessoas sintomáticas não buscam cuidados formais. As pesquisas estimam que 14% a 45% da população geral é afetada em diferentes regiões, enquanto apenas 10% dos pacientes sintomáticos buscam atendimento médico. Os Estados Unidos registraram uma prevalência de até 40%, e o Japão registrou doença conjuntival alérgica em 48,7% das pessoas[1]. A Índia registrou uma taxa de 9,53%, o que indica que o acesso ao diagnóstico e ao tratamento ainda é desigual. Um estudo de 2025 sobre casos pediátricos e adolescentes encontrou alergia ocular em 49,3% dos casos pesquisados, mantendo a sensibilização na infância como fator importante para a demanda futura[2]. O mercado de terapêuticas para alergia ocular, portanto, depende não apenas da prevalência, mas também do acesso que converte sintomas em tratamento adequado.
Aumento da Exposição a Alérgenos Ambientais e Poluição
Alérgenos ambientais e poluição do ar podem aumentar os sintomas de alergia ocular por meio de vias de exposição relacionadas. Um estudo realizado em 5 cidades chinesas analisou 109.985 consultas ambulatoriais por conjuntivite alérgica e associou um aumento de 1 desvio padrão no dióxido de enxofre ambiente a um aumento de 4,5% no risco[3]. A associação persistiu após ajuste para material particulado, monóxido de carbono, dióxido de nitrogênio e ozônio. A exposição à poluição também pode afetar a barreira epitelial conjuntival e complicar o manejo dos sintomas pela necessidade de proteção da superfície ocular. A demanda, portanto, tende a ser mais forte em áreas densamente povoadas, onde a exposição urbana e a conscientização sobre saúde crescem juntas. As políticas ambientais podem reduzir algumas exposições locais ao longo do tempo, mas a conscientização e o acesso ao tratamento ainda podem aumentar durante essa transição.
Adoção de Formulações de Dose Única Diária e Ação Dupla
Os produtos de dose única diária podem apoiar a adesão de pacientes que têm dificuldade com o uso repetido de colírios. Uma análise agrupada de 2 ensaios randomizados constatou que a bilastina 0,6% sem conservantes reduziu o prurido dos 15 minutos às 16 horas e suportou a dosagem uma vez ao dia. O estudo também constatou que a bilastina não foi inferior à cetotifeno 0,025% no início de ação. Uma meta-análise em rede de 2025 classificou a olopatadina 0,1% como a mais eficaz para conjuntivite alérgica sazonal e perene, com valores de SUCRA de 0,88 e 0,85. Essas características clínicas explicam por que as moléculas estabelecidas continuam sendo importantes mesmo com o crescimento da concorrência genérica. As opções sem conservantes, de dose única diária e de ação dupla oferecem aos fornecedores de marcas formas de abordar preocupações com adesão e superfície ocular no mercado de terapêuticas para alergia ocular.
Administração Periocular para Melhorar a Adesão e Reduzir o Ônus da Administração
A administração periocular aplica o tratamento na pele das pálpebras em vez de exigir a instilação de colírios. A Santen introduziu o Creme Palpebral Alesion 0,5% no Japão em maio de 2024 como um tratamento em creme de dose única diária para conjuntivite alérgica. Um ensaio de Fase 3 apoiou a entrega de epinastina através da pálpebra até a superfície conjuntival. Um relato de caso de 2025 também descreveu sua relevância para pacientes que têm dificuldade com colírios convencionais. A Santen e a KYORIN firmaram um acordo de marketing conjunto em julho de 2026 para promover o produto além das práticas de oftalmologia no Japão. Essa abordagem pode ajudar o mercado de terapêuticas para alergia ocular a alcançar pacientes cujo cuidado é gerenciado por alergistas, internistas ou pediatras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Efeitos Adversos e Irritação da Superfície Ocular Relacionada a Conservantes | -0.50% | Global | Curto prazo (≤ 2 anos) |
| Acesso Limitado ao Diagnóstico e Tratamento em Mercados Emergentes | -0.60% | MEA, América do Sul e APAC rural | Médio prazo (2-4 anos) |
| Erosão de Preços por Genéricos Após Perda de Exclusividade | -0.70% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Classificação Incorreta dos Sintomas de Alergia com Olho Seco e Conjuntivite Infecciosa | -0.30% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Efeitos Adversos e Irritação da Superfície Ocular Relacionada a Conservantes
O tratamento tópico de longo prazo pode criar preocupações com a superfície ocular quando conservantes e excipientes irritam o olho. Uma revisão de 2024 de 20 ensaios clínicos constatou que muitos estudos com anti-histamínicos não avaliaram sistematicamente o tempo de ruptura do filme lacrimal ou danos corneais. Isso deixa incerteza sobre a segurança da superfície ocular em nível populacional a longo prazo. A pesquisa afirma que o cloreto de benzalcônio está presente em 70% das formulações oftálmicas e pode perturbar o filme lacrimal em doses repetidas. Os sintomas de olho seco podem se sobrepor aos sintomas de alergia, o que pode dificultar a seleção do tratamento. Os formatos sem conservantes podem oferecer diferenciação, mas a intolerância ainda pode levar alguns pacientes a interromper o tratamento.
Erosão de Preços por Genéricos Após Perda de Exclusividade
A entrada de genéricos está pressionando os preços nos produtos anti-histamínicos tópicos de alto volume. Os registros da FDA mostram o início de comercialização de um genérico de olopatadina 0,7% em janeiro de 2026. À medida que as moléculas estabelecidas perdem exclusividade, os produtos de marca podem enfrentar menor poder de precificação e margens reduzidas. Essa pressão é mais visível em produtos que migraram dos canais de prescrição para os canais de venda livre. O mercado de terapêuticas para alergia ocular pode, consequentemente, atribuir maior valor a formulações com diferenças clínicas ou de entrega claras. Novas entidades moleculares e biológicos alérgeno-específicos poderiam proporcionar prazos de desenvolvimento mais longos do que os genéricos tópicos convencionais, se seus programas clínicos e aprovações avançarem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
Anti-histamínicos Lideram Enquanto a Imunoterapia AvançaOs anti-histamínicos detiveram 32,87% do segmento por classe de medicamento em 2026, conferindo-lhes a maior posição no mercado de terapêuticos para alergia ocular. A olopatadina 0,1% obteve a classificação mais elevada em uma metanálise em rede de 2026 para conjuntivite alérgica sazonal e perene. Os estabilizadores de mastócitos apoiam os cuidados preventivos, enquanto os agentes de ação dupla, os corticosteroides e os descongestionantes atendem a necessidades de longo prazo ou adjuvantes no manejo clínico de rotina. Os inibidores de calcineurina abordam condições mais restritas, como a ceratoconjuntivite vernal, onde o mercado de terapêuticos para alergia ocular requer opções além dos colírios anti-histamínicos padrão.
A imunoterapia tem previsão de crescimento a um CAGR de 7,54% até 2032, a taxa mais rápida entre as classes de medicamentos. O tamanho do mercado de terapêuticos para alergia ocular para essa classe pode se beneficiar do uso de imunoterapia sublingual e de anticorpos bloqueadores de alérgenos em investigação. A Regeneron divulgou dados de Fase 3 em 2025 mostrando reduções superiores a 50% no prurido ocular em comparação ao placebo em estudos de desafio com alergia a gatos e bétulas. Os programas visam alérgenos que afetam mais de 20 milhões de pacientes com alergia a gatos e 10 milhões de pacientes com alergia a bétulas nos Estados Unidos, mas permanecem não aprovados, de modo que seu papel futuro no mercado de terapêuticos para alergia ocular depende dos resultados clínicos e regulatórios.

Por Tipo de Alergia:
Casos Sazonais Lideram Enquanto os Casos Perenes Crescem Mais RápidoA conjuntivite alérgica sazonal representou 43,98% do segmento por tipo de alergia em 2026. As estações de pólen previsíveis, as marcas de venda livre consolidadas e a comercialização no varejo sustentam essa posição de liderança. O início rápido e os gatilhos identificáveis também tornam os casos sazonais adequados para o autotratamento e o desenvolvimento de produtos. A conjuntivite vernal, atópica, papilar gigante e alérgica por contato permanecem categorias menores que podem exigir tratamento especializado.
A conjuntivite alérgica perene tem projeção de crescimento a um CAGR de 7,05% até 2032. A exposição ao longo do ano a ácaros domésticos e pelos de animais sustenta as necessidades de tratamento contínuo e difere do ciclo de compras sazonal concentrado. Em abril de 2024, a FDA analisou uma indicação expandida do Odactra para crianças de 5 a 17 anos com rinite alérgica induzida por ácaros domésticos com ou sem conjuntivite. A conjuntivite alérgica por contato também recebe atenção à medida que a sensibilização a ingredientes cosméticos afeta usuários mais jovens, o que amplia o espectro de condições abordadas no mercado de terapêuticos para alergia ocular.
Por Forma de Dosagem:
Colírios Mantêm Escala Enquanto os Produtos Orais Ganham UsoOs colírios detiveram 61,78% do segmento por forma farmacêutica em 2026. Sua posição de liderança reflete o início rápido de ação, a entrega local, a baixa exposição sistêmica, a familiaridade estabelecida dos pacientes e a ampla cobertura em ambientes de prescrição e de venda livre. Os produtos injetáveis permanecem menores, mas o implante intracanalicular DEXTENZA oferece um curso de corticosteroide sem conservantes com redução gradual ao longo de 30 dias sem autoadministração. Géis e pomadas permanecem mais relevantes em casos graves ou crônicos, deixando os colírios como centrais no tratamento diário no mercado de terapêuticos para alergia ocular.
Os comprimidos e cápsulas orais têm previsão de expansão a um CAGR de 7,15% até 2032. Esse formato é relevante quando a rinite alérgica e os sintomas oculares ocorrem simultaneamente. A orientação ARIA-EAACI reconhece os anti-histamínicos orais de segunda geração como uma opção quando a rinite coexiste, observando as considerações sobre a superfície ocular. Os comprimidos de imunoterapia sublingual adicionam um componente imunomodulador, e o uso pediátrico do Odactra pode apoiar essa via.
Por Via de Administração:
A Entrega Tópica Lidera Enquanto a Entrega Oral CresceA administração ocular tópica capturou 55,32% do segmento por via de administração em 2026. Ela proporciona altas concentrações locais de medicamento na superfície conjuntival com absorção sistêmica limitada. As orientações clínicas há muito apoiam os produtos tópicos para sintomas oculares. As vias oral, nasal e injetável abordam sintomas combinados ou reduzem o ônus da autoadministração diária.
A administração oral tem previsão de crescimento a um CAGR de 7,34% até 2032. Seu crescimento reflete o uso entre pacientes com sintomas oculares e nasais combinados e oferece uma opção sistêmica em complemento ao tratamento local. A administração periocular permanece menor, mas introduz uma alternativa aos colírios, e o estudo Alesion demonstrou o trânsito do medicamento através da pálpebra até a superfície conjuntival. A distribuição fora da oftalmologia poderia ampliar o conhecimento sobre essa via no Japão e criar um caminho de acesso diferenciado no mercado de terapêuticos para alergia ocular.
Por Canal de Distribuição:
Farmácias Hospitalares Lideram Enquanto os Canais Online AceleramAs farmácias hospitalares representaram 58,64% do segmento por canal de distribuição em 2026. Os corticosteroides prescritos, os imunomoduladores e os produtos especializados continuam a circular pelos canais institucionais. As farmácias de varejo fornecem um grande volume de colírios anti-histamínicos de venda livre, enquanto as clínicas de oftalmologia se concentram em tratamentos recomendados por especialistas. Essa combinação confere às farmácias hospitalares um papel de liderança no cuidado de casos complexos.
As farmácias online e o comércio eletrônico têm previsão de crescimento a um CAGR de 7,65% até 2032. A disponibilidade de venda livre, as compras recorrentes e a redução das barreiras de deslocamento apoiam esse canal, especialmente para pacientes que gerenciam sintomas sazonais recorrentes. A OCuSOFT expandiu a distribuição do Retaine Allergy olopatadina 0,2% para lojas CVS em todo o país em junho de 2025. A maior conversão de produtos de prescrição para venda livre pode reduzir o papel relativo da dispensação em farmácias hospitalares ao longo do tempo e tornar o planejamento de canais mais importante no mercado de terapêuticos para alergia ocular.
Por Usuário Final:
Hospitais Lideram Enquanto os Cuidados Domiciliares se ExpandemOs hospitais detiveram 69,43% do segmento por usuário final em 2026. Essa posição inclui o volume institucional de internação e ambulatorial, incluindo a dispensação em clínicas de oftalmologia dentro dos sistemas hospitalares. Casos graves, como ceratoconjuntivite vernal e atópica, frequentemente requerem supervisão especializada. Os centros de alergia influenciam o uso de imunoterapia, enquanto as instituições de pesquisa apoiam a geração de evidências.
Os ambientes de cuidados domiciliares têm projeção de crescimento a um CAGR de 7,98% até 2032. Os produtos de venda livre e o diagnóstico habilitado por telemedicina permitem que mais pacientes gerenciem os sintomas sazonais em casa. A olopatadina de venda livre em concentração mais elevada e as alternativas genéricas podem reduzir a necessidade de consulta clínica para casos não complicados. A supervisão clínica limitada pode ser uma preocupação quando os sintomas representam ceratoconjuntivite vernal ou atópica em vez de alergia de rotina.
Por Dados Demográficos do Paciente:
Adultos Lideram Enquanto o Uso Pediátrico se ExpandeOs adultos representaram 68,43% do segmento por dados demográficos de pacientes em 2026. A maior busca por tratamento entre adultos e um histórico de aprovações voltadas para adultos sustentam essa participação. Os idosos podem gerar volume institucional substancial porque problemas na superfície ocular e comorbidades podem complicar o cuidado. Os pacientes pediátricos historicamente tiveram menos opções de tratamento aprovadas.
Os pacientes pediátricos têm previsão de crescimento a um CAGR de 8,88% até 2032. A bula do DEXTENZA de 2025 expandiu a indicação de conjuntivite alérgica para crianças a partir de 2 anos de idade. A análise da FDA do Odactra apoiou o uso em crianças de 5 a 17 anos, e a Rohto lançou um produto de epinastina de venda livre no Japão para uso a partir de 1 ano de idade em 2026. A orientação ARIA-EAACI também inclui uma abordagem de tratamento para a rinoconjuntivite alérgica pediátrica.
Por Status de Prescrição:
Produtos com Prescrição Lideram Enquanto os Produtos de Venda Livre Crescem Mais RápidoOs produtos com prescrição detiveram 60,43% do segmento por status de prescrição em 2026. Sua participação é sustentada pelo preço premium, pelo reembolso institucional e pelo uso em casos complexos. O segmento inclui corticosteroides, implantes intracanaliculares, inibidores de calcineurina e potenciais biológicos. Os canais hospitalares e de oftalmologia oferecem alguma proteção contra a pressão de preços dos genéricos no varejo.
Os produtos de venda livre têm previsão de crescimento a um CAGR de 8,65% até 2032. A Rohto lançou os Colírios Alguard Epinastina no Japão em março de 2026 como o primeiro produto de epinastina cloridrato de venda livre. A pesquisa indica que a marca Alguard detinha 70% da categoria de colírios para alergia no Japão, tornando o lançamento importante para o acesso do consumidor. Essas conversões podem expandir o autocuidado ao mesmo tempo em que limitam a alavancagem de preços para produtos que perdem exclusividade.
Análise Geográfica
Mercado de Terapêuticos para Alergia Ocular na América do Norte
A América do Norte deteve 42,43% do segmento regional em 2026, tornando-se a maior contribuinte para o mercado de terapêuticos para alergia ocular. Os Estados Unidos são a principal fonte de receita porque o reconhecimento da doença, a disponibilidade de venda livre e a infraestrutura de precificação de marcas estão bem estabelecidos. Até 40% da população dos Estados Unidos foi afetada pela conjuntivite alérgica. Múltiplas gerações do Pataday e seus sucessores genéricos ampliaram o acesso ao mesmo tempo em que pressionaram as margens das marcas. Os processos de conversão de prescrição para venda livre da FDA continuam a influenciar os preços e a disponibilidade para o consumidor.
Mercado de Terapêuticos para Alergia Ocular na Europa
A Europa permanece uma região secundária significativa, com sistemas de reembolso nacionais variados. Alemanha, Reino Unido, França, Itália e Espanha possuem diferentes condições de formulário e padrões de conversão para produtos prescritos e de venda livre. As formulações sem conservantes podem ter um posicionamento mais forte onde os prescritores atribuem maior ênfase à segurança da superfície ocular, o que pode influenciar a seleção de produtos no mercado de terapêuticos para alergia ocular. A atualização ARIA-EAACI de 2024 a 2025 fornece uma estrutura clínica para o tratamento tópico e sistêmico.
Mercado de Terapêuticos para Alergia Ocular na APAC, MEA e América do Sul
A Ásia-Pacífico tem previsão de expansão a um CAGR de 6,76% até 2032, a taxa regional mais rápida no mercado de terapêuticos para alergia ocular. A poluição urbana, a conscientização sobre saúde e a atenção governamental à saúde ocular sustentam as perspectivas da região. O Japão registrou uma prevalência de doença conjuntival alérgica de 48,7% e possui uma cultura madura de colírios de venda livre. O lançamento de epinastina de venda livre pela Rohto em 2026 adicionou uma nova opção sem prescrição no Japão. A Santen lançou o Verkazia na China em dezembro de 2025, enquanto o Oriente Médio e África e a América do Sul permanecem contribuintes menores devido ao acesso mais limitado.
Cenário Competitivo
O mercado de terapêuticas para alergia ocular tem concentração moderada de marcas e um segmento tópico genérico mais fragmentado. Alcon, Bausch + Lomb, AbbVie e Santen têm posições comerciais fortes por meio de anti-histamínicos de venda livre, colírios com prescrição e produtos oftálmicos especializados. Os fornecedores de genéricos estão cada vez mais ativos em moléculas oftálmicas sem patente, o que adiciona pressão de preços após o término da exclusividade e torna a escala em fabricação e distribuição mais relevante. A pesquisa indica que os produtos genéricos podem entrar com descontos de 30% a 50%. Essa estrutura apoia o investimento em características de produto que são mais difíceis de copiar rapidamente.
A diferenciação de formulação é uma resposta competitiva central no mercado de terapêuticas para alergia ocular. Os formatos sem conservantes, a dosagem uma vez ao dia, os insertos intracanaliculares e os cremes perioculares podem melhorar a conveniência ou a tolerabilidade da superfície ocular. A Santen lanou o Creme Palpebral Alesion 0,5% no Japão em maio de 2024. Em julho de 2026, a Santen e a KYORIN concordaram em promover conjuntamente o produto além das práticas de oftalmologia. A Ocular Therapeutix expandiu a bula do DEXTENZA em 2025 para conjuntivite alérgica pediátrica em pacientes a partir de 2 anos de idade.
Os biológicos alérgeno-específicos representam um caminho de desenvolvimento importante para o mercado de terapêuticas para alergia ocular. Os programas de anticorpos para alérgenos de gatos e bétulas da Regeneron reportaram resultados positivos de desafio de Fase 3 em 2025. Em junho de 2026, a empresa registrou um estudo de Fase 3 para alergia a gatos, enquanto um estudo de alergia a bétulas tem uma estimativa de conclusão primária em fevereiro de 2027. A Telios Pharma também está estudando a emulsão oftálmica TL-925 em um ensaio de Fase 2 para conjuntivite alérgica sazonal.
Líderes do Setor de Terapêuticas para Alergia Ocular
-
Alcon Inc.
-
Bausch + Lomb Corporation
-
AbbVie Inc.
-
Santen Pharmaceutical Co., Ltd.
-
Sun Pharmaceutical Industries Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas para Alergia Ocular Empresas cobertas neste relatório
- Alembic Pharmaceuticals
- Alcon
- Abbvie
- Bausch + Lomb Corporation
- Cipla
- Eton Pharmaceuticals, Inc.
- Glenmark Pharmaceuticals
- Harrow, Inc.
- Hikma Pharmaceuticals
- Lupin
- Mitsubishi Tanabe Pharma
- Novartis
- Ocular Therapeutix, Inc.
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Santen Pharmaceuticals
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Desenvolvimentos industriais recentes em Mercado de Terapêuticas para Alergia Ocular
- Agosto de 2026: A KYORIN Pharmaceutical iniciou a copromoção do Creme Palpebral Alesion 0,5% da Santen no Japão para instituições médicas fora da especialidade de oftalmologia. O acordo, assinado em 13 de julho de 2026, foi concebido para estender o primeiro creme periocular do mundo para conjuntivite alérgica a alergistas, internistas e pediatras, capturando a grande proporção de prescrições de conjuntivite alérgica que ocorre fora da oftalmologia, uma lacuna estrutural de canal que historicamente limitou a penetração de mercado de produtos desenvolvidos por especialistas.
- Março de 2026: A ROHTO Pharmaceutical lançou os Colírios Rohto Alguard Epinastina no Japão, a primeira aprovação de venda livre do cloridrato de epinastina, um princípio ativo anteriormente disponível apenas com prescrição, permitindo o acesso em farmácias sem consulta médica. A marca Alguard detém 70% do mercado de colírios para alergia no Japão, e espera-se que essa migração de prescrição para venda livre expanda materialmente o grupo de consumidores de autotratamento.
- Fevereiro de 2026: A Regeneron apresentou os primeiros dados de Fase 3 de seus programas de anticorpos para alérgenos de gatos e bétulas na Reunião Anual da AAAAI na Filadélfia. Essas apresentações marcaram a primeira divulgação pública dos resultados do desafio alérgeno conjuntival de ensaios de Fase 3 para ambos os programas de bloqueio de alérgenos, informando o design dos estudos confirmatórios de registro planejados para 2026.
- Dezembro de 2025: A Santen lançou o Verkazia, colírios de ciclosporina, na China para ceratoconjuntivite vernal grave em crianças e jovens adultos a partir de 4 anos de idade, fornecendo o primeiro tratamento tópico de ciclosporina sem conservantes para essa debilitante alergia ocular crônica pediátrica no mercado chinês.
Escopo do Relatório Global do Mercado de Terapêuticas para Alergia Ocular
De acordo com o escopo do relatório, os terapêuticos para alergia ocular são medicamentos utilizados para tratar e controlar reações alérgicas que afetam os olhos, como coceira, vermelhidão e inchaço. Incluem anti-histamínicos, estabilizadores de mastócitos e agentes anti-inflamatórios para aliviar os sintomas.
O mercado de terapêuticos para alergia ocular é segmentado por classe de medicamento, tipo de alergia, forma de dosagem, via de administração, canal de distribuição, usuário final, dados demográficos do paciente, status de prescrição e geografia. Por classe de medicamento, o mercado é segmentado em anti-histamínicos, estabilizadores de mastócitos, agentes de ação dupla, corticosteroides, descongestionantes, imunoterapia e outras classes de medicamentos. Por tipo de alergia, o mercado é segmentado em conjuntivite alérgica sazonal, conjuntivite alérgica perene, ceratoconjuntivite vernal, ceratoconjuntivite atópica, conjuntivite papilar gigante e conjuntivite alérgica de contato. Por forma de dosagem, o mercado é segmentado em colírios, injetáveis, comprimidos/cápsulas orais, géis e pomadas. Por via de administração, o mercado é segmentado em administração ocular tópica, administração periocular, administração oral, administração nasal e administração injetável. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo e drogarias, farmácias online e comércio eletrônico, e outros canais de distribuição. Por usuário final, o mercado é segmentado em hospitais, clínicas de oftalmologia, centros de alergia, ambientes de cuidados domiciliares e outros usuários finais. Por dados demográficos do paciente, o mercado é segmentado em pacientes pediátricos e pacientes adultos. Por status de prescrição, o mercado é segmentado em produtos com prescrição e produtos de venda livre. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões do mundo. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Anti-histamínicos |
| Estabilizadores de Mastócitos |
| Agentes de Ação Dupla |
| Corticosteroides |
| Descongestionantes |
| Imunoterapia |
| Outras Classes de Medicamentos |
| Conjuntivite Alérgica Sazonal |
| Conjuntivite Alérgica Perene |
| Ceratoconjuntivite Vernal |
| Ceratoconjuntivite Atópica |
| Conjuntivite Papilar Gigante |
| Conjuntivite Alérgica de Contato |
| Colírios |
| Injetáveis |
| Comprimidos/Cápsulas Orais |
| Géis e Pomadas |
| Administração Ocular Tópica |
| Administração Periocular |
| Administração Oral |
| Administração Nasal |
| Administração Injetável |
| Farmácias Hospitalares |
| Farmácias de Varejo e Drogarias |
| Farmácias Online e Comércio Eletrônico |
| Outros Canais de Distribuição |
| Hospitais |
| Clínicas de Oftalmologia |
| Centros de Alergia |
| Ambientes de Cuidados Domiciliares |
| Outros Usuários Finais |
| Pacientes Pediátricos |
| Pacientes Adultos |
| Pacientes Geriátricos |
| Produtos com Prescrição |
| Produtos de Venda Livre |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Classe de Medicamento | Anti-histamínicos | |
| Estabilizadores de Mastócitos | ||
| Agentes de Ação Dupla | ||
| Corticosteroides | ||
| Descongestionantes | ||
| Imunoterapia | ||
| Outras Classes de Medicamentos | ||
| Por Tipo de Alergia | Conjuntivite Alérgica Sazonal | |
| Conjuntivite Alérgica Perene | ||
| Ceratoconjuntivite Vernal | ||
| Ceratoconjuntivite Atópica | ||
| Conjuntivite Papilar Gigante | ||
| Conjuntivite Alérgica de Contato | ||
| Por Forma de Dosagem | Colírios | |
| Injetáveis | ||
| Comprimidos/Cápsulas Orais | ||
| Géis e Pomadas | ||
| Por Via de Administração | Administração Ocular Tópica | |
| Administração Periocular | ||
| Administração Oral | ||
| Administração Nasal | ||
| Administração Injetável | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo e Drogarias | ||
| Farmácias Online e Comércio Eletrônico | ||
| Outros Canais de Distribuição | ||
| Por Usuário Final | Hospitais | |
| Clínicas de Oftalmologia | ||
| Centros de Alergia | ||
| Ambientes de Cuidados Domiciliares | ||
| Outros Usuários Finais | ||
| Por Dados Demográficos do Paciente | Pacientes Pediátricos | |
| Pacientes Adultos | ||
| Pacientes Geriátricos | ||
| Por Status de Prescrição | Produtos com Prescrição | |
| Produtos de Venda Livre | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado para o mercado de terapêuticos para alergia ocular até 2032?
O mercado de terapêuticos para alergia ocular tem projeção de atingir 6,54 bilhões de USD até 2032.
Qual classe de medicamento lidera o tratamento de alergia ocular?
Os anti-histamínicos lideraram o segmento por classe de medicamento com 32,87% em 2026. A imunoterapia é a classe de crescimento mais rápido, a um CAGR de 7,54% até 2032, sustentada pelo interesse em terapias que podem alterar as vias da doença alérgica.
Por que os produtos para alergia ocular sem conservantes são importantes?
Os conservantes podem afetar a superfície ocular com o uso repetido e podem complicar o manejo dos sintomas para pessoas com olho seco. Os produtos sem conservantes podem abordar preocupações de tolerabilidade e apoiar a diferenciação de produtos.
Qual região está crescendo mais rapidamente no cuidado de alergia ocular?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,76% até 2032, sustentada pela exposição urbana, pela conscientização sobre saúde e pelo maior acesso ao tratamento. O Japão e a China ilustram a combinação da região de acesso maduro ao consumidor e disponibilidade crescente de tratamentos especializados.
Como as migrações para venda livre estão mudando o tratamento de alergia ocular?
As migrações para venda livre podem tornar os tratamentos comuns mais fáceis de acessar, especialmente por meio de farmácias e canais online. Elas podem aumentar a concorrência genérica, reduzir o poder de precificação e transferir mais cuidados de rotina para o autogerenciamento do consumidor.
Quais novas terapias estão sendo desenvolvidas para conjuntivite alérgica?
Os programas de anticorpos alérgeno-específicos da Regeneron estão em estudos de Fase 3. Esses produtos em investigação visam bloquear alérgenos específicos e permanecem sujeitos a revisão clínica, de segurança e regulatória antes da disponibilidade comercial de rotina.