
Taille et part du marché des thérapeutiques contre les allergies oculaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5 Milliards de dollars |
| Taille du Marché (2032) | 6.54 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques contre les allergies oculaires par Mordor Intelligence
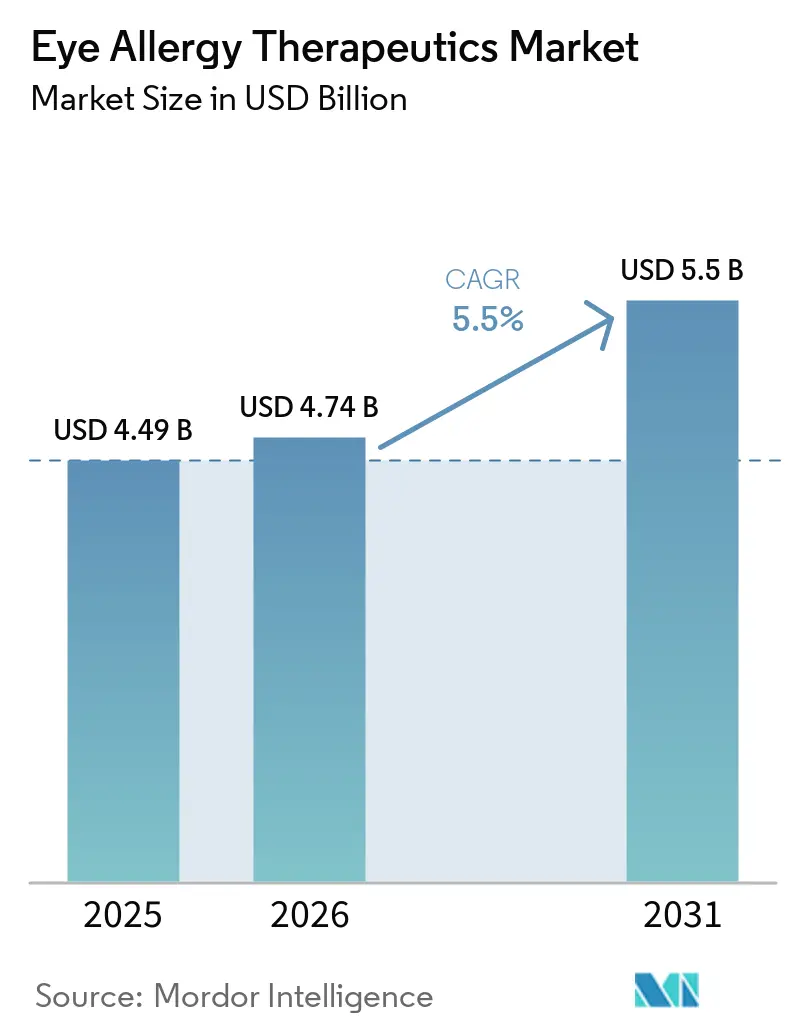
La taille du marché des thérapeutiques pour les allergies oculaires devrait progresser de 4,74 milliards USD en 2026 et 5 milliards USD en 2027 pour atteindre 6,54 milliards USD d'ici 2032, enregistrant un CAGR de 5,51 % entre 2027 et 2032.
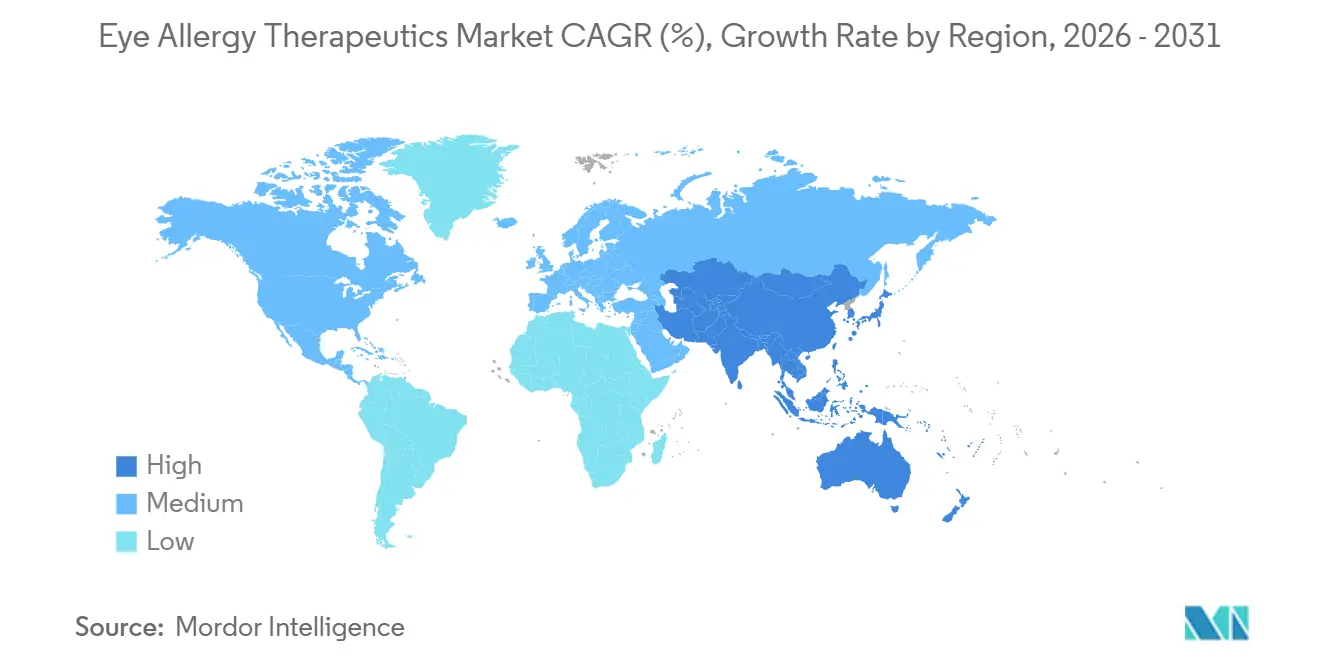
Le marché des thérapeutiques contre les allergies oculaires est soutenu par une large population souffrant de conjonctivite allergique et un faible taux de recours aux soins formels, ce qui laisse de la place aux produits sur ordonnance, aux médicaments sans ordonnance et à la télésanté pour atteindre davantage de patients. Des saisons polliniques plus longues devraient prolonger la période de traitement pour les produits saisonniers et accroître l'intérêt pour les options à usage prolongé. Les fournisseurs de marques se concentrent sur les produits sans conservateurs, les formats à prise unique quotidienne et les nouvelles méthodes d'administration pour protéger la valeur à mesure que les produits topiques génériques deviennent plus courants. Les programmes d'anticorps allergènes modificateurs de la maladie pourraient également modifier le marché des thérapeutiques contre les allergies oculaires s'ils obtiennent une approbation réglementaire, bien qu'ils restent en développement clinique. L'Amérique du Nord demeure le principal contributeur régional, tandis que l'Asie-Pacifique affiche le taux de croissance prévisionnel le plus élevé.
Points clés du rapport
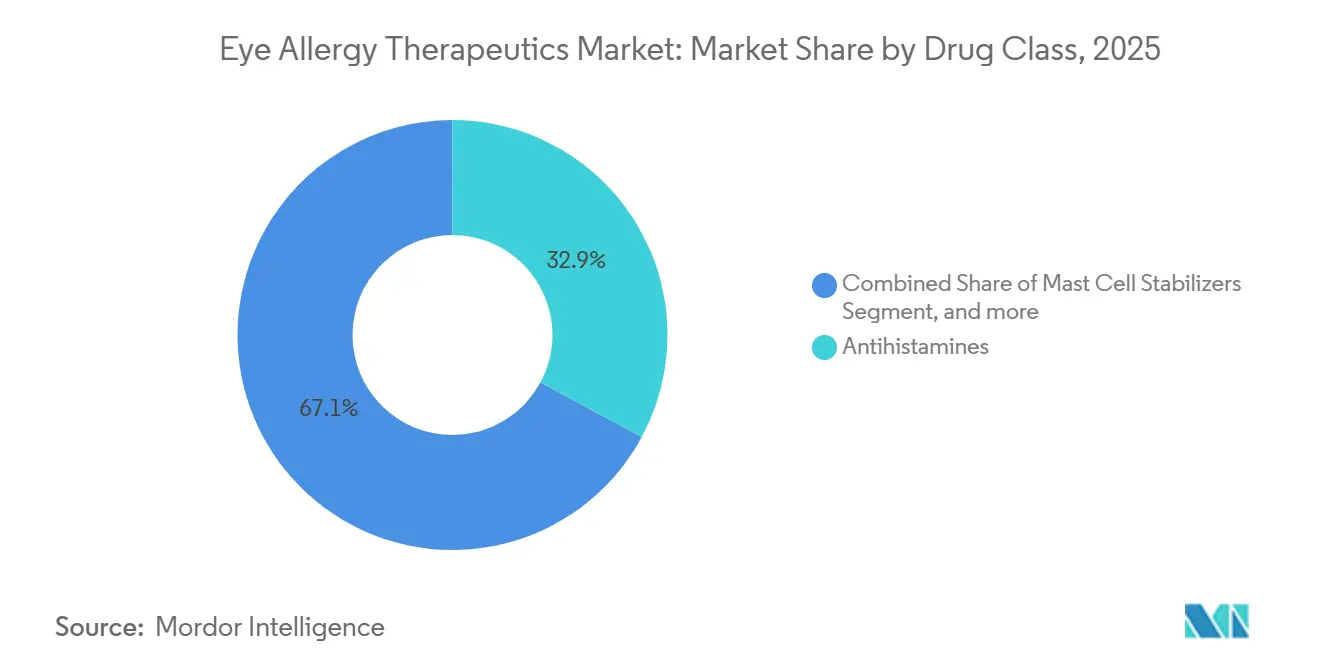
- Par classe thérapeutique, les antihistaminiques ont dominé avec 32,87 % de la part du marché des thérapeutiques pour les allergies oculaires en 2026, tandis que l'immunothérapie devrait progresser à un CAGR de 7,54 % jusqu'en 2032.
- Par type d'allergie, la conjonctivite allergique saisonnière a représenté 43,98 % de la part du marché des thérapeutiques pour les allergies oculaires en 2026, tandis que la conjonctivite allergique perannuelle devrait croître à un CAGR de 7,05 % d'ici 2032.
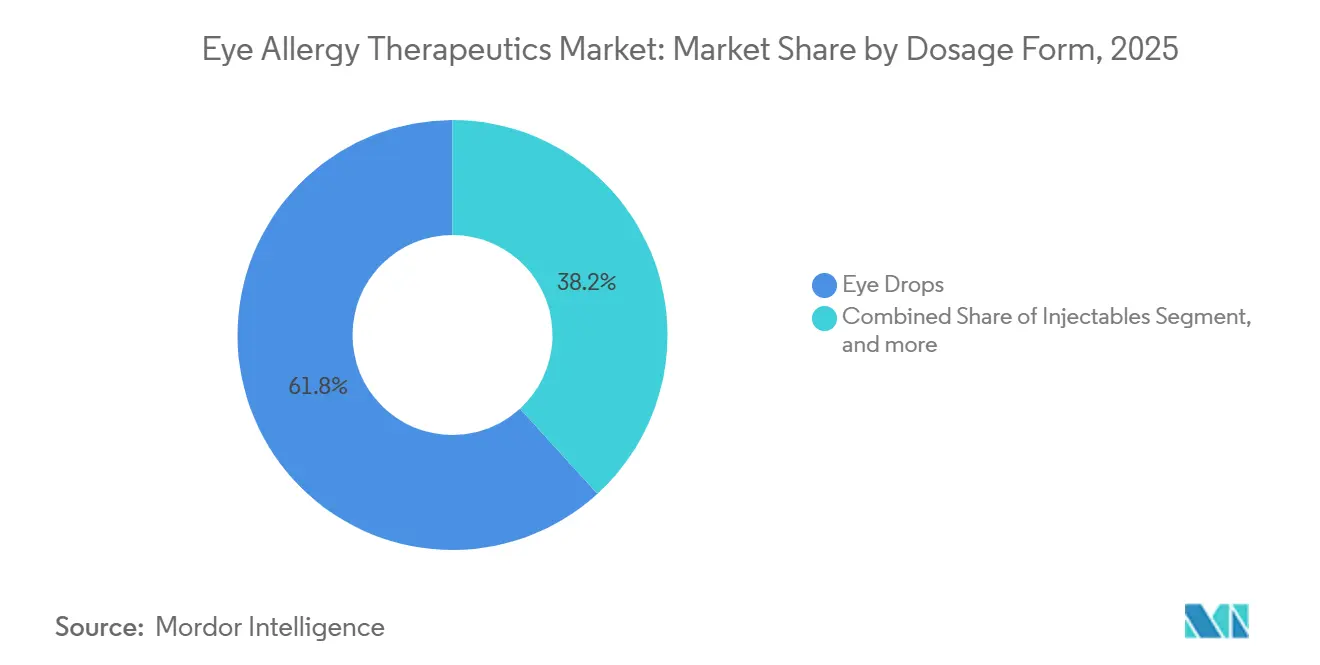
- Par forme galénique, les collyres ont représenté 61,78 % du segment en 2026, tandis que les comprimés et gélules oraux progressent à un CAGR de 7,15 % jusqu'en 2032.
- Par voie d'administration, l'administration oculaire topique a capté 55,32 % du segment en 2026, tandis que l'administration orale devrait croître à un CAGR de 7,34 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières ont détenu 58,64 % du segment en 2026, tandis que les pharmacies en ligne et le commerce électronique devraient progresser à un CAGR de 7,65 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux ont détenu 69,43 % du segment en 2026, tandis que les soins à domicile devraient croître à un CAGR de 7,98 % jusqu'en 2032.
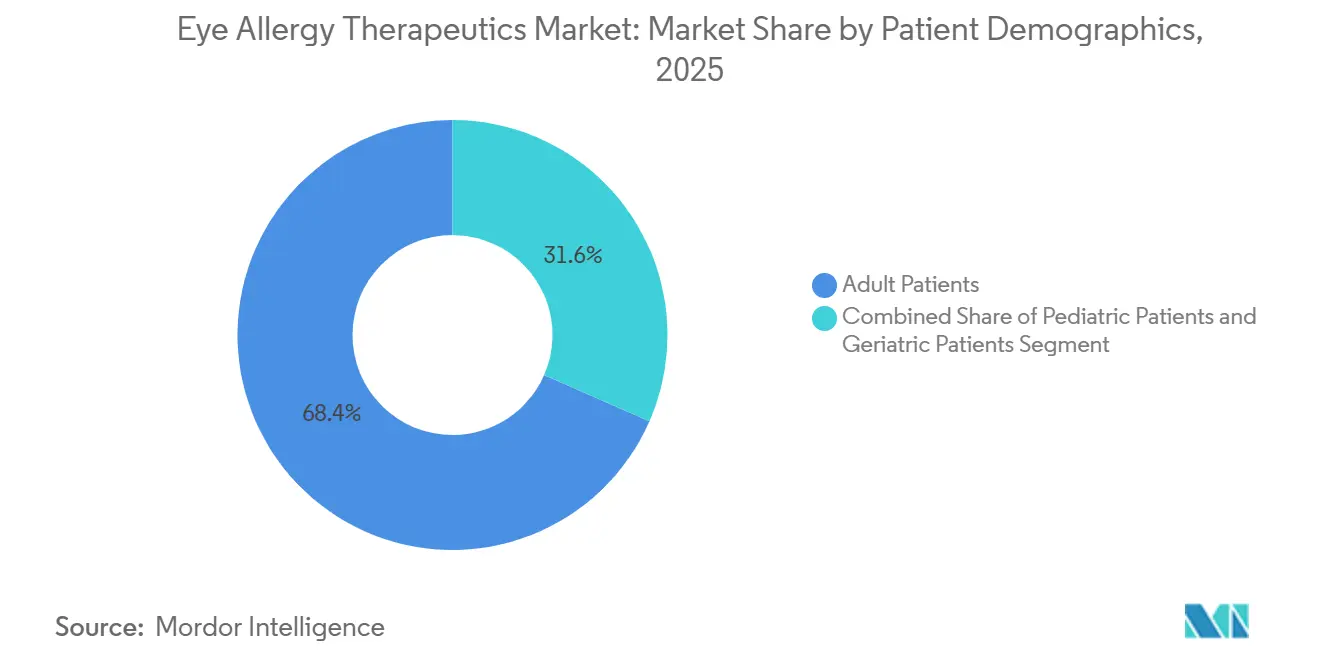
- Par données démographiques des patients, les adultes ont représenté 68,43 % du segment en 2026, tandis que les patients pédiatriques devraient progresser à un CAGR de 8,88 % jusqu'en 2032.
- Par statut de prescription, les produits sur ordonnance ont détenu 60,43 % du segment en 2026, tandis que les produits en vente libre devraient croître à un CAGR de 8,65 % jusqu'en 2032.
- Par zone géographique, l'Amérique du Nord a détenu 42,43 % du segment en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,76 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de la conjonctivite allergique | +1.20% | Mondial | Court terme (≤ 2 ans) |
| Exposition croissante aux allergènes environnementaux et à la pollution | +0.80% | Asie-Pacifique en cœur, avec répercussions sur le Moyen-Orient et l'Afrique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion de l'accès aux médicaments sans ordonnance et aux soins personnels | +0.70% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de formulations à prise unique quotidienne et à double action | +0.60% | Mondial | Moyen terme (2-4 ans) |
| Saisons polliniques plus longues et plus intenses | +0.50% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Administration périoculaire pour améliorer l'observance et réduire la charge d'administration | +0.40% | Japon, Union européenne, pilote mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de la conjonctivite allergique
La conjonctivite allergique reste courante, mais de nombreuses personnes symptomatiques ne consultent pas de médecin. Les recherches estiment que 14 % à 45 % de la population générale est touchée selon les régions, tandis que seulement 10 % des patients symptomatiques consultent un médecin. Les États-Unis ont signalé une prévalence allant jusqu'à 40 %, et le Japon a signalé une maladie conjonctivale allergique chez 48,7 % des personnes[1]. L'Inde a enregistré un taux de 9,53 %, ce qui indique que l'accès au diagnostic et au traitement reste inégal. Une étude de 2025 portant sur des cas pédiatriques et adolescents a trouvé une allergie oculaire dans 49,3 % des cas étudiés, maintenant la sensibilisation infantile comme un facteur important pour la demande future[2]. Le marché des thérapeutiques contre les allergies oculaires dépend donc non seulement de la prévalence, mais aussi de l'accès qui convertit les symptômes en traitement approprié.
Exposition croissante aux allergènes environnementaux et à la pollution
Les allergènes environnementaux et la pollution atmosphérique peuvent aggraver les symptômes d'allergie oculaire par des voies d'exposition connexes. Une étude menée dans 5 villes chinoises a analysé 109 985 consultations ambulatoires pour conjonctivite allergique et a associé une augmentation d'un écart-type du dioxyde de soufre ambiant à une augmentation du risque de 4,5 %[3]. L'association a persisté après ajustement pour les particules fines, le monoxyde de carbone, le dioxyde d'azote et l'ozone. L'exposition à la pollution peut également affecter la barrière épithéliale conjonctivale et compliquer la gestion des symptômes par la nécessité d'une protection de la surface oculaire. La demande sera donc probablement la plus forte dans les zones densément peuplées où l'exposition urbaine et la sensibilisation aux soins de santé augmentent conjointement. Les politiques environnementales pourraient réduire certaines expositions locales au fil du temps, mais la sensibilisation au traitement et l'accès aux soins peuvent encore progresser durant cette transition.
Adoption de formulations à prise unique quotidienne et à double action
Les produits à prise unique quotidienne peuvent favoriser l'observance chez les patients qui trouvent difficile l'utilisation répétée de collyres. Une analyse groupée de 2 essais randomisés a montré que la bilastine sans conservateur à 0,6 % réduisait les démangeaisons de 15 minutes à 16 heures et permettait une administration une fois par jour. L'étude a également montré que la bilastine était non inférieure au kétotifène à 0,025 % en termes de délai d'action. Une méta-analyse en réseau de 2025 a classé l'olopatadine à 0,1 % en tête pour l'efficacité dans la conjonctivite allergique saisonnière et perannuelle, avec des valeurs SUCRA de 0,88 et 0,85. Ces caractéristiques cliniques expliquent pourquoi les molécules établies restent importantes même lorsque la concurrence générique s'intensifie. Les options sans conservateurs, à prise unique quotidienne et à double action offrent aux fournisseurs de marques des moyens de répondre aux préoccupations d'observance et de surface oculaire sur le marché des thérapeutiques contre les allergies oculaires.
Administration périoculaire pour améliorer l'observance et réduire la charge d'administration
L'administration périoculaire applique le traitement sur la peau des paupières au lieu d'exiger l'instillation de collyres. Santen a introduit la crème Alesion pour les paupières à 0,5 % au Japon en mai 2024 comme traitement en crème à prise unique quotidienne pour la conjonctivite allergique. Un essai de phase 3 a soutenu l'administration d'épinastine à travers la paupière jusqu'à la surface conjonctivale. Un rapport de cas de 2025 a également décrit sa pertinence pour les patients qui ont du mal avec les collyres conventionnels. Santen et KYORIN ont conclu un accord de commercialisation conjointe en juillet 2026 pour promouvoir le produit au-delà des cabinets d'ophtalmologie au Japon. Cette approche pourrait aider le marché des thérapeutiques contre les allergies oculaires à atteindre les patients dont les soins sont gérés par des allergologues, des internistes ou des pédiatres.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Effets indésirables et irritation de la surface oculaire liée aux conservateurs | -0.50% | Mondial | Court terme (≤ 2 ans) |
| Accès limité au diagnostic et au traitement dans les marchés émergents | -0.60% | Moyen-Orient et Afrique, Amérique du Sud et Asie-Pacifique rurale | Moyen terme (2-4 ans) |
| Érosion des prix par les génériques après perte d'exclusivité | -0.70% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Mauvaise classification des symptômes allergiques avec l'œil sec et la conjonctivite infectieuse | -0.30% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Effets indésirables et irritation de la surface oculaire liée aux conservateurs
Un traitement topique à long terme peut créer des problèmes de surface oculaire lorsque les conservateurs et les excipients irritent l'œil. Une revue de 2024 portant sur 20 essais cliniques a révélé que de nombreuses études sur les antihistaminiques n'évaluaient pas systématiquement le temps de rupture du film lacrymal ni les lésions cornéennes. Cela laisse une incertitude quant à la sécurité à long terme de la surface oculaire au niveau de la population. Les recherches indiquent que le chlorure de benzalkonium est présent dans 70 % des formulations ophtalmiques et peut perturber le film lacrymal à des doses répétées. Les symptômes de l'œil sec peuvent se chevaucher avec les symptômes allergiques, ce qui peut rendre le choix du traitement plus difficile. Les formulations sans conservateurs peuvent offrir une différenciation, mais l'intolérance peut tout de même amener certains patients à interrompre le traitement.
Érosion des prix par les génériques après perte d'exclusivité
L'entrée des génériques exerce une pression sur les prix des produits antihistaminiques topiques à fort volume. Les registres de la FDA indiquent un début de commercialisation d'un générique d'olopatadine à 0,7 % en janvier 2026. À mesure que les molécules établies perdent leur exclusivité, les produits de marque peuvent faire face à un pouvoir de fixation des prix réduit et à des marges diminuées. Cette pression est la plus visible pour les produits qui sont passés des canaux de prescription aux canaux sans ordonnance. Le marché des thérapeutiques contre les allergies oculaires pourrait par conséquent accorder une plus grande valeur aux formulations présentant des différences cliniques ou d'administration claires. Les nouvelles entités moléculaires et les produits biologiques spécifiques aux allergènes pourraient offrir des délais de développement plus longs que les génériques topiques conventionnels, si leurs programmes cliniques et leurs approbations progressent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de médicaments :
les antihistaminiques dominent tandis que l'immunothérapie progresseLes antihistaminiques ont détenu 32,87 % du segment par classe thérapeutique en 2026, leur conférant la position dominante sur le marché des thérapeutiques pour les allergies oculaires. L'olopatadine à 0,1 % s'est classée en tête d'une méta-analyse en réseau de 2026 pour la conjonctivite allergique saisonnière et perannuelle. Les stabilisateurs des mastocytes soutiennent les soins préventifs, tandis que les agents à double action, les corticostéroïdes et les décongestionnants répondent à des besoins à plus long terme ou adjuvants dans la prise en charge clinique courante. Les inhibiteurs de la calcineurine traitent des affections plus ciblées telles que la kératoconjonctivite vernale, pour lesquelles le marché des thérapeutiques pour les allergies oculaires requiert des options allant au-delà des collyres antihistaminiques standard.
L'immunothérapie devrait croître à un CAGR de 7,54 % jusqu'en 2032, soit le taux le plus rapide parmi les classes thérapeutiques. La taille du marché des thérapeutiques pour les allergies oculaires pour cette classe pourrait bénéficier du recours à l'immunothérapie sublinguale et aux anticorps bloquant les allergènes en cours d'investigation. Regeneron a communiqué des données de Phase 3 en 2025 montrant des réductions de plus de 50 % des démangeaisons oculaires par rapport au placebo dans des études de provocation aux allergènes du chat et du bouleau. Ces programmes ciblent des allergènes affectant plus de 20 millions de patients allergiques aux chats et 10 millions de patients allergiques au bouleau aux États-Unis, mais restent non approuvés ; leur rôle futur sur le marché des thérapeutiques pour les allergies oculaires dépend donc des résultats cliniques et réglementaires.

Par type d'allergie :
les cas saisonniers dominent tandis que les cas perannuels croissent plus viteLa conjonctivite allergique saisonnière a représenté 43,98 % du segment par type d'allergie en 2026. La prévisibilité des saisons polliniques, les marques en vente libre bien établies et le merchandising en grande surface soutiennent cette position dominante. La rapidité d'apparition des symptômes et l'identification des déclencheurs rendent également les cas saisonniers propices à l'automédication et au développement de produits. La conjonctivite vernale, atopique, papillaire géante et allergique de contact demeurent des catégories plus restreintes pouvant nécessiter un traitement spécialisé.
La conjonctivite allergique perannuelle devrait croître à un CAGR de 7,05 % jusqu'en 2032. L'exposition tout au long de l'année aux acariens et aux squames animales soutient des besoins de traitement continus et se distingue du cycle d'achat saisonnier concentré. En avril 2024, la FDA a examiné une extension d'indication d'Odactra pour les enfants âgés de 5 à 17 ans atteints de rhinite allergique induite par les acariens, avec ou sans conjonctivite. La conjonctivite allergique de contact retient également l'attention, car la sensibilisation aux ingrédients cosmétiques touche les utilisateurs plus jeunes, ce qui élargit l'éventail des affections prises en charge sur le marché des thérapeutiques pour les allergies oculaires.
Par forme galénique :
les collyres conservent leur prédominance tandis que les produits oraux gagnent du terrainLes collyres ont représenté 61,78 % du segment par forme galénique en 2026. Leur position dominante reflète la rapidité d'action, l'administration locale, la faible exposition systémique, la familiarité établie des patients et une large couverture dans les contextes de prescription et de vente libre. Les produits injectables restent minoritaires, mais l'insert intracanaliculaire DEXTENZA délivre un traitement corticostéroïde sans conservateur sur 30 jours en doses dégressives, sans auto-administration. Les gels et pommades demeurent plus pertinents dans les cas sévères ou chroniques, laissant les collyres au cœur du traitement quotidien sur le marché des thérapeutiques pour les allergies oculaires.
Les comprimés et gélules oraux devraient progresser à un CAGR de 7,15 % jusqu'en 2032. Ce format est pertinent lorsque la rhinite allergique et les symptômes oculaires surviennent conjointement. Les recommandations ARIA-EAACI reconnaissent les antihistaminiques oraux de deuxième génération comme une option lorsque la rhinite coexiste, tout en tenant compte des considérations relatives à la surface oculaire. Les comprimés d'immunothérapie sublinguale ajoutent une composante immunomodulatrice, et l'utilisation pédiatrique d'Odactra pourrait soutenir cette voie.
Par voie d'administration :
l'administration topique domine tandis que l'administration orale progresseL'administration oculaire topique a capté 55,32 % du segment par voie d'administration en 2026. Elle permet d'obtenir des concentrations locales élevées de médicament à la surface conjonctivale avec une absorption systémique limitée. Les recommandations cliniques soutiennent depuis longtemps les produits topiques pour les symptômes oculaires. Les voies orale, nasale et injectable traitent les symptômes combinés ou réduisent la contrainte de l'auto-administration quotidienne.
L'administration orale devrait croître à un CAGR de 7,34 % jusqu'en 2032. Sa croissance reflète l'utilisation chez les patients présentant à la fois des symptômes oculaires et nasaux, et offre une option systémique en complément du traitement local. L'administration périoculaire reste minoritaire mais introduit une alternative aux collyres ; l'essai Alesion a démontré le transit du médicament à travers la paupière jusqu'à la surface conjonctivale. La distribution en dehors de l'ophtalmologie pourrait élargir la notoriété de cette voie au Japon et créer un accès différencié au sein du marché des thérapeutiques pour les allergies oculaires.
Par canal de distribution :
les pharmacies hospitalières dominent tandis que les canaux en ligne s'accélèrentLes pharmacies hospitalières ont représenté 58,64 % du segment par canal de distribution en 2026. Les corticostéroïdes sur ordonnance, les immunomodulateurs et les produits spécialisés continuent de transiter par les circuits institutionnels. Les pharmacies de détail fournissent un volume important de collyres antihistaminiques en vente libre, tandis que les cliniques d'ophtalmologie se concentrent sur les traitements recommandés par les spécialistes. Cette combinaison confère aux pharmacies hospitalières un rôle prépondérant dans la prise en charge des cas complexes.
Les pharmacies en ligne et le commerce électronique devraient croître à un CAGR de 7,65 % jusqu'en 2032. La disponibilité en vente libre, les achats récurrents et la réduction des obstacles liés aux déplacements soutiennent ce canal, notamment pour les patients gérant des symptômes saisonniers rcurrents. OCuSOFT a étendu la distribution de Retaine Allergy olopatadine 0,2 % aux points de vente CVS à l'échelle nationale en juin 2025. Un élargissement des basculements de la prescription vers la vente libre pourrait réduire le rôle relatif des pharmacies hospitalières dans la dispensation au fil du temps et rendre la planification des canaux plus importante sur le marché des thérapeutiques pour les allergies oculaires.
Par utilisateur final :
les hôpitaux dominent tandis que les soins à domicile se développentLes hôpitaux ont détenu 69,43 % du segment par utilisateur final en 2026. Cette position inclut les volumes institutionnels en hospitalisation et en ambulatoire, y compris la dispensation dans les cliniques d'ophtalmologie au sein des systèmes hospitaliers. Les cas sévères tels que la kératoconjonctivite vernale et atopique nécessitent souvent une supervision spécialisée. Les centres d'allergologie influencent le recours à l'immunothérapie, tandis que les institutions de recherche soutiennent la production de données probantes.
Les soins à domicile devraient croître à un CAGR de 7,98 % jusqu'en 2032. Les produits en vente libre et le diagnostic par télémédecine permettent à davantage de patients de gérer leurs symptômes saisonniers à domicile. L'olopatadine en vente libre à concentration plus élevée et les alternatives génériques peuvent réduire la nécessité d'une consultation clinique pour les cas non compliqués. Un suivi clinique limité peut être préoccupant lorsque les symptômes correspondent à une kératoconjonctivite vernale ou atopique plutôt qu'à une allergie courante.
Par données démographiques des patients :
les adultes dominent tandis que l'utilisation pédiatrique se développeLes adultes ont représenté 68,43 % du segment par données démographiques des patients en 2026. Le recours plus fréquent aux soins chez les adultes et l'historique des approbations centrées sur les adultes soutiennent cette part. Les adultes plus âgés peuvent générer un volume institutionnel substantiel en raison des problèmes de surface oculaire et des comorbidités susceptibles de compliquer la prise en charge. Les patients pédiatriques ont historiquement disposé de moins d'options thérapeutiques approuvées.
Les patients pédiatriques devraient progresser à un CAGR de 8,88 % jusqu'en 2032. En 2025, l'extension de l'indication de DEXTENZA pour la conjonctivite allergique a été élargie aux enfants âgés de 2 ans et plus. La révision par la FDA d'Odactra a soutenu son utilisation chez les enfants âgés de 5 à 17 ans, et Rohto a lancé un produit à base d'épinastine en vente libre au Japon pour une utilisation dès l'âge de 1 an en 2026. Les recommandations ARIA-EAACI incluent également une approche thérapeutique pour la rhinoconjonctivite allergique pédiatrique.
Par statut de prescription :
les produits sur ordonnance dominent tandis que les produits sans ordonnance croissent le plus viteLes produits sur ordonnance ont détenu 60,43 % du segment par statut de prescription en 2026. Leur part est soutenue par des prix premium, le remboursement institutionnel et leur utilisation dans les cas complexes. Ce niveau comprend les corticostéroïdes, les inserts intracanaliculaires, les inhibiteurs de la calcineurine et les biologiques potentiels. Les circuits hospitaliers et ophtalmologiques offrent une certaine protection contre la pression des prix génériques en grande surface.
Les produits en vente libre devraient croître à un CAGR de 8,65 % jusqu'en 2032. Rohto a lancé les collyres Alguard Epinastine au Japon en mars 2026, constituant le premier produit à base de chlorhydrate d'épinastine en vente libre. La recherche indique que la marque Alguard détenait 70 % de la catégorie des collyres antiallergiques au Japon, faisant de ce lancement un événement important pour l'accès des consommateurs. Ces basculements peuvent élargir l'automédication tout en limitant le levier tarifaire pour les produits ayant perdu leur exclusivité.
Analyse géographique
Marché des Thérapeutiques pour les Allergies Oculaires en Amérique du Nord
L'Amérique du Nord a détenu 42,43 % du segment régional en 2026, en faisant le principal contributeur au marché des thérapeutiques pour les allergies oculaires. Les États-Unis constituent la principale source de revenus, car la reconnaissance de la maladie, la disponibilité en vente libre et l'infrastructure de tarification des produits de marque sont bien établies. Jusqu'à 40 % de la population des États-Unis a été touchée par la conjonctivite allergique. Les différentes générations de Pataday et leurs successeurs génériques ont élargi l'accès tout en exerçant une pression sur les marges des produits de marque. Les processus de la FDA pour le passage de la prescription à la vente libre continuent d'influencer la tarification et la disponibilité pour les consommateurs.
Marché des Thérapeutiques pour les Allergies Oculaires en Europe
L'Europe demeure une région secondaire importante avec des systèmes de remboursement nationaux variés. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne présentent des conditions de formulaire et des schémas de conversion différents pour les produits sur ordonnance et en vente libre. Les formulations sans conservateur peuvent bénéficier d'un positionnement plus fort là où les prescripteurs accordent une plus grande importance à la sécurité de la surface oculaire, ce qui peut orienter la sélection des produits sur le marché des thérapeutiques pour les allergies oculaires. La mise à jour ARIA-EAACI 2024-2025 fournit un cadre clinique pour les soins topiques et systémiques.
Marché des Thérapeutiques pour les Allergies Oculaires en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique devrait progresser à un CAGR de 6,76 % jusqu'en 2032, soit le taux régional le plus rapide sur le marché des thérapeutiques pour les allergies oculaires. La pollution urbaine, la sensibilisation à la santé et l'attention des gouvernements à la santé oculaire soutiennent les perspectives de la région. Le Japon a signalé une prévalence des maladies conjonctivales allergiques de 48,7 % et dispose d'une culture mature des collyres en vente libre. Le lancement par Rohto en 2026 d'un produit à base d'épinastine en vente libre a ajouté une nouvelle option sans ordonnance au Japon. Santen a lancé Verkazia en Chine en décembre 2025, tandis que le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud demeurent des contributeurs plus modestes en raison d'un accès plus limité.
Paysage concurrentiel
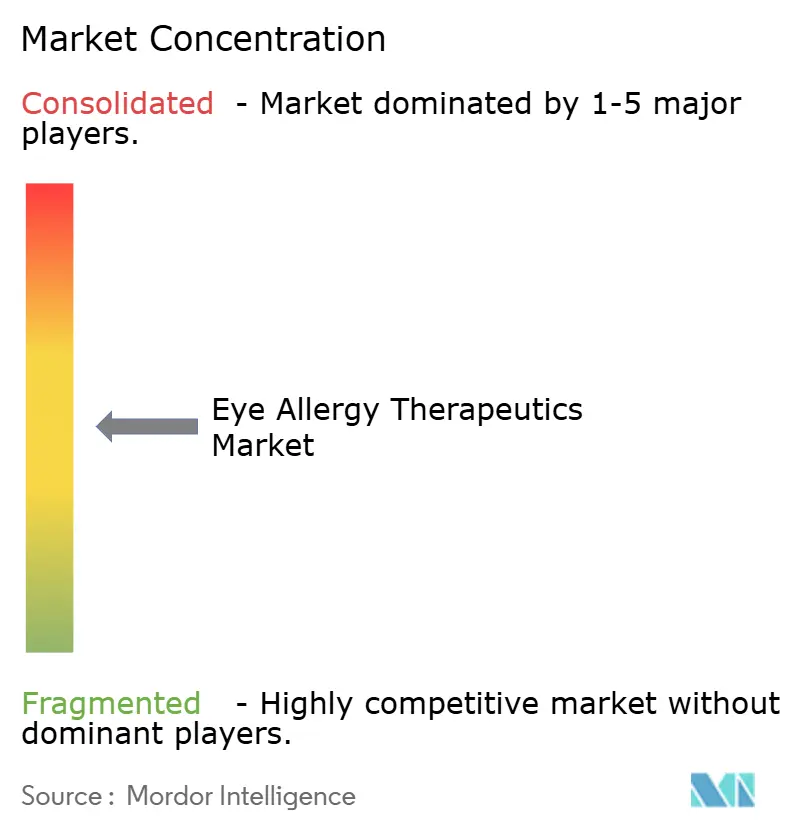
Le marché des thérapeutiques contre les allergies oculaires présente une concentration modérée des marques et un niveau générique topique plus fragmenté. Alcon, Bausch + Lomb, AbbVie et Santen ont de solides positions commerciales grâce aux antihistaminiques sans ordonnance, aux collyres sur ordonnance et aux produits ophtalmiques spécialisés. Les fournisseurs de génériques sont de plus en plus actifs dans les molécules ophtalmiques hors brevet, ce qui ajoute une pression sur les prix après la fin de l'exclusivité et rend l'échelle dans la fabrication et la distribution plus pertinente. Les recherches indiquent que les produits génériques peuvent entrer avec des remises de 30 % à 50 %. Cette structure soutient l'investissement dans des caractéristiques de produits plus difficiles à copier rapidement.
La différenciation des formulations est une réponse concurrentielle centrale sur le marché des thérapeutiques contre les allergies oculaires. Les formats sans conservateurs, la posologie une fois par jour, les inserts intracanaliculaires et les crèmes périoculaires peuvent améliorer la commodité ou la tolérance de la surface oculaire. Santen a lancé la crème Alesion pour les paupières à 0,5 % au Japon en mai 2024. En juillet 2026, Santen et KYORIN ont convenu de promouvoir conjointement le produit au-delà des cabinets d'ophtalmologie. Ocular Therapeutix a étendu l'étiquette DEXTENZA en 2025 pour la conjonctivite allergique pédiatrique chez les patients âgés de 2 ans et plus.
Les produits biologiques spécifiques aux allergènes représentent une voie de développement importante pour le marché des thérapeutiques contre les allergies oculaires. Les programmes d'anticorps contre les allergènes du chat et du bouleau de Regeneron ont rapporté des résultats positifs de phase 3 en 2025. En juin 2026, la société a enregistré une étude de phase 3 sur l'allergie au chat, tandis qu'une étude sur l'allergie au bouleau a une estimation d'achèvement primaire en février 2027. Telios Pharma étudie également l'émulsion ophtalmique TL-925 dans un essai de phase 2 sur la conjonctivite allergique saisonnière.
Leaders du secteur des thérapeutiques contre les allergies oculaires
-
Alcon Inc.
-
Bausch + Lomb Corporation
-
AbbVie Inc.
-
Santen Pharmaceutical Co., Ltd.
-
Sun Pharmaceutical Industries Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Thérapeutiques pour les Allergies Oculaires Entreprises couvertes dans ce rapport
- Alembic Pharmaceuticals
- Alcon
- Abbvie
- Bausch + Lomb Corporation
- Cipla
- Eton Pharmaceuticals, Inc.
- Glenmark Pharmaceuticals
- Harrow, Inc.
- Hikma Pharmaceuticals
- Lupin
- Mitsubishi Tanabe Pharma
- Novartis
- Ocular Therapeutix, Inc.
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Santen Pharmaceuticals
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Développements industriels récents dans Marché des Thérapeutiques pour les Allergies Oculaires
- Août 2026 : KYORIN Pharmaceutical a commencé la co-promotion de la crème Alesion pour les paupières à 0,5 % de Santen au Japon pour les établissements médicaux en dehors de la spécialité ophtalmologique. L'accord, signé le 13 juillet 2026, est conçu pour étendre la première crème périoculaire au monde pour la conjonctivite allergique aux allergologues, internistes et pédiatres, capturant la large proportion de prescriptions de conjonctivite allergique qui se produit en dehors de l'ophtalmologie, une lacune structurelle de canal qui a historiquement limité la pénétration du marché des produits développés par des spécialistes.
- Mars 2026 : ROHTO Pharmaceutical a lancé les collyres Rohto Alguard Épinastine au Japon, la première approbation sans ordonnance de l'épinastine chlorhydrate, un principe actif auparavant disponible uniquement sur ordonnance, permettant l'accès en pharmacie sans consultation médicale. La marque Alguard détient une part de 70 % du marché japonais des collyres antiallergiques, et ce passage de la prescription à la vente sans ordonnance devrait élargir sensiblement le bassin d'autotraitement des consommateurs.
- Février 2026 : Regeneron a présenté les premières données de phase 3 de ses programmes d'anticorps contre les allergènes du chat et du bouleau lors de la réunion annuelle de l'AAAAI à Philadelphie. Ces présentations ont marqué la première divulgation publique des résultats de provocation conjonctivale aux allergènes issus des essais de phase 3 pour les deux programmes de blocage des allergènes, informant la conception des études confirmatoires permettant l'enregistrement prévues pour 2026.
- Décembre 2025 : Santen a lancé Verkazia, des collyres à la ciclosporine, en Chine pour la kératoconjonctivite vernale sévère chez les enfants et les jeunes adultes âgés de 4 ans et plus, fournissant le premier traitement topique à la ciclosporine sans conservateur pour cette allergie oculaire chronique pédiatrique invalidante sur le marché chinois.
Portée du rapport mondial sur le marché des thérapeutiques contre les allergies oculaires
Selon le périmètre du rapport, les thérapeutiques pour les allergies oculaires sont des médicaments utilisés pour traiter et gérer les réactions allergiques affectant les yeux, telles que les démangeaisons, les rougeurs et les gonflements. Elles comprennent des antihistaminiques, des stabilisateurs de mastocytes et des agents anti-inflammatoires pour soulager les symptômes.
Le marché des thérapeutiques pour les allergies oculaires est segmenté par classe médicamenteuse, type d'allergie, forme galénique, voie d'administration, canal de distribution, utilisateur final, données démographiques des patients, statut de prescription et géographie. Par classe médicamenteuse, le marché est segmenté en antihistaminiques, stabilisateurs de mastocytes, agents à double action, corticostéroïdes, décongestionnants, immunothérapie et autres classes médicamenteuses. Par type d'allergie, le marché est segmenté en conjonctivite allergique saisonnière, conjonctivite allergique perannuelle, kératoconjonctivite vernale, kératoconjonctivite atopique, conjonctivite papillaire géante et conjonctivite allergique de contact. Par forme galénique, le marché est segmenté en collyres, injectables, comprimés/gélules oraux, gels et pommades. Par voie d'administration, le marché est segmenté en administration oculaire topique, administration périoculaire, administration orale, administration nasale et administration injectable. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail et parapharmacies, pharmacies en ligne et commerce électronique, et autres canaux de distribution. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques d'ophtalmologie, centres d'allergologie, soins à domicile et autres utilisateurs finaux. Par données démographiques des patients, le marché est segmenté en patients pédiatriques et patients adultes. Par statut de prescription, le marché est segmenté en produits sur ordonnance et produits en vente libre. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport présente les valeurs (USD) pour tous les segments mentionnés ci-dessus.
Aperçu de la segmentation
| Antihistaminiques |
| Stabilisateurs des mastocytes |
| Agents à double action |
| Corticostéroïdes |
| Décongestionnants |
| Immunothérapie |
| Autres classes de médicaments |
| Conjonctivite allergique saisonnière |
| Conjonctivite allergique perannuelle |
| Kératoconjonctivite vernale |
| Kératoconjonctivite atopique |
| Conjonctivite papillaire géante |
| Conjonctivite allergique de contact |
| Collyres |
| Injectables |
| Comprimés/gélules oraux |
| Gels et pommades |
| Administration oculaire topique |
| Administration périoculaire |
| Administration orale |
| Administration nasale |
| Administration injectable |
| Pharmacies hospitalières |
| Pharmacies de détail et parapharmacies |
| Pharmacies en ligne et commerce électronique |
| Autres canaux de distribution |
| Hôpitaux |
| Cliniques d'ophtalmologie |
| Centres d'allergologie |
| Soins à domicile |
| Autres utilisateurs finaux |
| Patients pédiatriques |
| Patients adultes |
| Patients gériatriques |
| Produits sur ordonnance |
| Produits sans ordonnance |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par classe de médicaments | Antihistaminiques | |
| Stabilisateurs des mastocytes | ||
| Agents à double action | ||
| Corticostéroïdes | ||
| Décongestionnants | ||
| Immunothérapie | ||
| Autres classes de médicaments | ||
| Par type d'allergie | Conjonctivite allergique saisonnière | |
| Conjonctivite allergique perannuelle | ||
| Kératoconjonctivite vernale | ||
| Kératoconjonctivite atopique | ||
| Conjonctivite papillaire géante | ||
| Conjonctivite allergique de contact | ||
| Par forme galénique | Collyres | |
| Injectables | ||
| Comprimés/gélules oraux | ||
| Gels et pommades | ||
| Par voie d'administration | Administration oculaire topique | |
| Administration périoculaire | ||
| Administration orale | ||
| Administration nasale | ||
| Administration injectable | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail et parapharmacies | ||
| Pharmacies en ligne et commerce électronique | ||
| Autres canaux de distribution | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques d'ophtalmologie | ||
| Centres d'allergologie | ||
| Soins à domicile | ||
| Autres utilisateurs finaux | ||
| Par données démographiques des patients | Patients pédiatriques | |
| Patients adultes | ||
| Patients gériatriques | ||
| Par statut de prescription | Produits sur ordonnance | |
| Produits sans ordonnance | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des thérapeutiques pour les allergies oculaires d'ici 2032 ?
Le marché des thérapeutiques pour les allergies oculaires devrait atteindre 6,54 milliards USD d'ici 2032.
Quelle classe de médicaments domine le traitement des allergies oculaires ?
Les antihistaminiques ont dominé le segment par classe thérapeutique avec 32,87 % en 2026. L'immunothérapie est la classe à la croissance la plus rapide, avec un CAGR de 7,54 % jusqu'en 2032, soutenue par l'intérêt pour les thérapies susceptibles de modifier les voies de la maladie allergique.
Pourquoi les produits contre les allergies oculaires sans conservateurs sont-ils importants ?
Les conservateurs peuvent affecter la surface oculaire avec une utilisation répétée et peuvent compliquer la gestion des symptômes pour les personnes souffrant d'œil sec. Les produits sans conservateurs peuvent répondre aux préoccupations de tolérance et soutenir la différenciation des produits.
Quelle région connaît la croissance la plus rapide dans les soins des allergies oculaires ?
L'Asie-Pacifique devrait croître à un CAGR de 6,76 % jusqu'en 2032, soutenue par l'exposition urbaine, la sensibilisation à la santé et un accès élargi aux traitements. Le Japon et la Chine illustrent la combinaison, propre à la région, d'un accès consommateur mature et d'une disponibilité croissante des traitements spécialisés.
Comment les passages à la vente sans ordonnance modifient-ils le traitement des allergies oculaires ?
Les passages à la vente sans ordonnance peuvent faciliter l'accès aux traitements courants, notamment via les pharmacies et les canaux en ligne. Ils peuvent accroître la concurrence des génériques, réduire le pouvoir de fixation des prix et orienter davantage les soins de routine vers l'autotraitement des consommateurs.
Quelles nouvelles thérapies sont en cours de développement pour la conjonctivite allergique ?
Les programmes d'anticorps spécifiques aux allergènes de Regeneron sont en cours d'études de phase 3. Ces produits expérimentaux visent à bloquer des allergènes particuliers et restent soumis à un examen clinique, de sécurité et réglementaire avant une disponibilité commerciale de routine.