
眼アレルギー治療薬市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 5 十億米ドル |
| 市場規模 (2032) | 6.54 十億米ドル |
| 成長率 (2027 - 2032) | 5.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる眼アレルギー治療薬市場分析
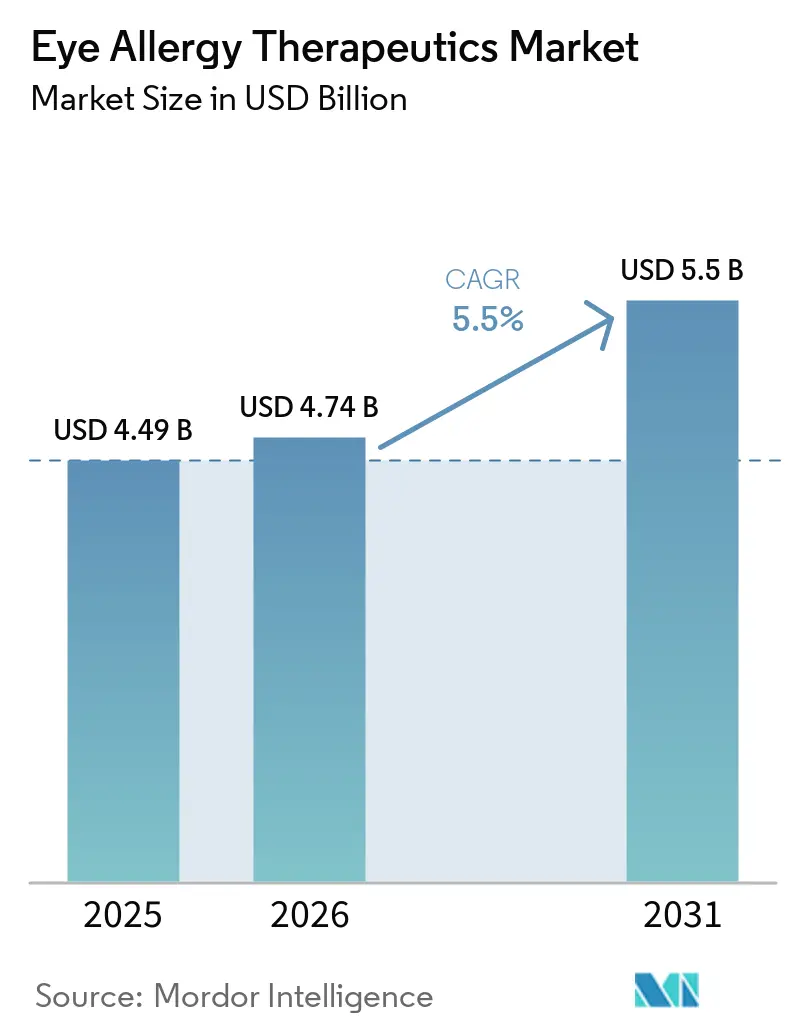
眼アレルギー治療薬市場規模は、2026年の4.74 ビリオン 米ドル、2027年の5 ビリオン 米ドルから2032年までに6.54 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 5.51%を記録すると予測されています。
眼アレルギー治療薬市場は、アレルギー性結膜炎を有する大規模な患者集団と正式な治療を求める割合の低さに支えられており、処方薬、OTC製品、および遠隔医療によるアクセスを通じてより多くの患者にリーチする余地が残されています。花粉シーズンの長期化により、季節性製品の治療期間が延長し、持続使用オプションへの関心が高まると予想されます。ブランドサプライヤーは、ジェネリック局所製品の普及が進む中で価値を守るため、防腐剤フリー製品、1日1回投与製剤、および新しい投与方法に注力しています。疾患修飾型アレルゲン抗体プログラムも規制当局の承認を得た場合には眼アレルギー治療薬市場を変革する可能性がありますが、現時点では臨床開発段階にとどまっています。北米が最大の地域貢献者であり続ける一方、アジア太平洋地域は最も高い予測成長率を示しています。
レポートの主要ポイント
- 薬剤クラス別では、抗ヒスタミン薬が2026年の眼アレルギー治療薬市場シェアの32.87%を占めてトップとなり、免疫療法は2032年までに7.54%のCAGRで拡大すると予測されています。
- アレルギータイプ別では、季節性アレルギー性結膜炎が2026年の眼アレルギー治療薬市場シェアの43.98%を占め、通年性アレルギー性結膜炎は2032年までにCAGR 7.05%で成長すると予測されています。
- 剤形別では、点眼薬が2026年のセグメントの61.78%を占め、経口錠剤およびカプセルは2032年までにCAGR 7.15%で拡大しています。
- 投与経路別では、局所眼投与が2026年のセグメントの55.32%を占め、経口投与は2032年までにCAGR 7.34%で成長すると予測されています。
- 流通チャネル別では、病院薬局が2026年のセグメントの58.64%を占め、オンライン薬局および電子商取引は2032年までにCAGR 7.65%で拡大すると予測されています。
- エンドユーザー別では、病院が2026年のセグメントの69.43%を占め、在宅ケア環境は2032年までにCAGR 7.98%で成長すると予測されています。
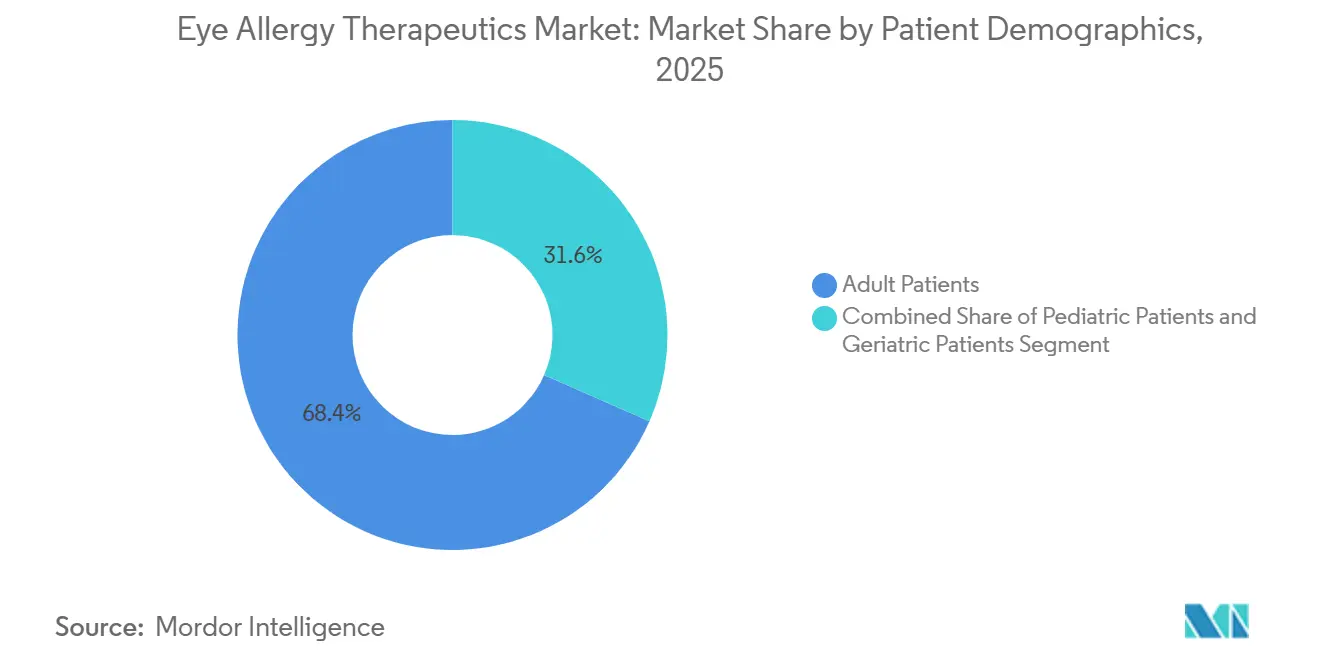
- 患者層別では、成人が2026年のセグメントの68.43%を占め、小児患者は2032年までにCAGR 8.88%で拡大すると予測されています。
- 処方状況別では、処方薬製品が2026年のセグメントの60.43%を占め、市販薬製品は2032年までにCAGR 8.65%で成長すると予測されています。
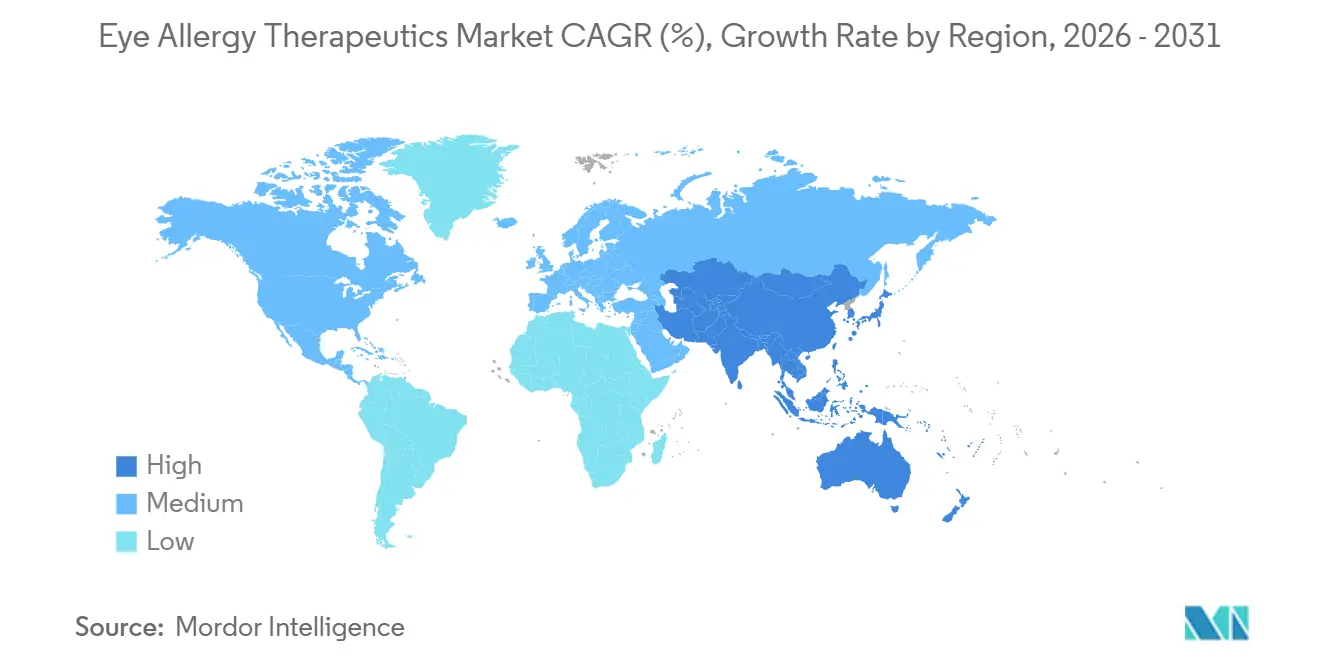
- 地域別では、北米が2026年のセグメントの42.43%を占め、アジア太平洋地域は2032年までにCAGR 6.76%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アレルギー性結膜炎の有病率の上昇 | +1.20% | グローバル | 短期(2年以内) |
| 環境アレルゲンおよび大気汚染への曝露増加 | +0.80% | アジア太平洋地域が中心、中東・アフリカおよび北米への波及 | 中期(2〜4年) |
| OTCおよびセルフケアアクセスの拡大 | +0.70% | 北米およびアジア太平洋地域 | 短期(2年以内) |
| 1日1回投与製剤および二重作用製剤の採用 | +0.60% | グローバル | 中期(2〜4年) |
| 花粉シーズンの長期化強度増加 | +0.50% | 北米、欧州、アジア太平洋地域 | 長期(4年以上) |
| アドヒアランス向上と投与負担軽減のための眼周囲投与 | +0.40% | 日本、EU、グローバルパイロット | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アレルギー性結膜炎の有病率の上昇
アレルギー性結膜炎は依然として一般的ですが、症状を有する多くの人が正式な医療を求めていません。研究によると、一般人口の14%から45%が地域を問わず罹患している一方、症状を有する患者のうち医療を受けるのはわずか10%にとどまっています。米国では有病率が最大40%と報告されており、日本では48.7%の人々にアレルギー性結膜疾患が報告されています[1]。インドでは9.53%の割合が記録されており、診断と治療へのアクセスが依然として不均一であることを示しています。2025年の小児・青年症例の研究では、調査症例の49.3%に眼アレルギーが認められ、将来の需要において小児期の感作が引き続き重要であることが示されています[2]。したがって、眼アレルギー治療薬市場は有病率だけでなく、症状を適切な治療につなげるアクセスにも依存しています。
環境アレルゲンおよび大気汚染への曝露増加
環境アレルゲンと大気汚染は、関連する曝露経路を通じて眼アレルギー症状を増悪させる可能性があります。中国5都市を対象とした研究では、109,985件のアレルギー性結膜炎外来受診を分析し、大気中二酸化硫黄の1標準偏差増加がリスクの4.5%増加と関連することが示されました[3]。この関連性は、粒子状物質、一酸化炭素、二酸化窒素、オゾンを調整した後も持続しました。大気汚染への曝露は結膜上皮バリアにも影響を与え、眼表面保護の必要性を通じて症状管理を複雑にする可能性があります。したがって、都市部への曝露と医療意識が同時に高まる人口密集地域で需要が最も強くなる可能性があります。環境政策により一部の局所的な曝露は時間とともに減少する可能性がありますが、その移行期間中も治療への認識とアクセスは引き続き向上し得ます。
1日1回投与製剤および二重作用製剤の採用
1日1回投与製剤は、繰り返しの点眼が困難な患者のアドヒアランスを支援できます。2つの無作為化試験のプール分析では、防腐剤フリーのビラスチン0.6%が15分から16時間にわたって掻痒感を軽減し、1日1回投与をサポートすることが示されました。また、同研究ではビラスチンが発症時においてケトチフェ0.025%に対して非劣性であることも示されました。2025年のネットワークメタ分析では、季節性および通年性アレルギー性結膜炎における有効性においてオロパタジン0.1%が最高位にランク付けされ、SUCRA値はそれぞれ0.88および0.85でした。これらの臨床的特徴は、ジェネリック競合が拡大する中でも既存分子が依然として重要である理由を説明しています。防腐剤フリー、1日1回投与、および二重作用オプションは、眼アレルギー治療薬市場においてブランドサプライヤーがアドヒアランスと眼表面への懸念に対処する手段を提供しています。
アドヒアランス向上と投与負担軽減のための眼周囲投与
眼周囲投与は、点眼液の点眼を必要とせず、まぶたの皮膚に治療薬を適用するアプローチです。Santenは2024年5月に日本でアレジオンLXまぶたクリーム0.5%を、アレルギー性結膜炎に対する1日1回投与のクリームタイプ治療薬として発売しました。フェーズ3試験では、エピナスチンをまぶたを通じて結膜表面に送達することが支持されました。2025年の症例報告でも、従来の点眼薬に苦労する患者への有用性が示されています。SantenとKYORINは2026年7月に、日本の眼科診療以外でも製品を普及させるための共同マーケティング契約を締結しました。このアプローチは、アレルギー専門医、内科医、または小児科医が管理する患者に眼アレルギー治療薬市場がリーチするのに役立つ可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 副作用および防腐剤関連の眼表面刺激 | -0.50% | グローバル | 短期(2年以内) |
| 新興市場における診断・治療アクセスの限界 | -0.60% | 中東・アフリカ、南米、農村部アジア太平洋地域 | 中期(2〜4年) |
| 独占期間終了後のジェネリック価格侵食 | -0.70% | 北米および欧州 | 中期(2〜4年) |
| アレルギー症状とドライアイおよび感染性結膜炎との誤分類 | -0.30% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
副作用および防腐剤関連の眼表面刺激
長期的な局所治療は、防腐剤や添加剤が眼を刺激する場合に眼表面への懸念を生じさせる可能性があります。2024年の20件の臨床試験のレビューでは、多くの抗ヒスタミン薬研究が涙液層破壊時間や角膜損傷を系統的に評価していないことが示されました。これにより、長期的な集団レベルでの眼表面安全性に不確実性が残っています。研究によると、塩化ベンザルコニウムは眼科製剤の70%に含まれており、繰り返し投与すると涙液層を破壊する可能性があります。ドライアイ症状はアレルギー症状と重複する可能性があり、治療選択をより困難にする場合があります。防腐剤フリー製剤は差別化を提供できますが、不耐性により一部の患者が治療を中断する可能性があります。
独占期間終了後のジェネリック価格侵食
ジェネリック参入は、高容量局所抗ヒスタミン薬製品の価格に圧力をかけています。FDAの記録によると、オロパタジン0.7%ジェネリックのマーケティング開始は2026年1月とされています。既存分子が独占期間を失うにつれ、ブランド製品は価格決定力の低下と利益率の縮小に直面する可能性があります。この圧力は、処方チャネルからOTCチャネルに移行した製品で最も顕著です。眼アレルギー治療薬市場は、その結果として、明確な臨床的または投与上の差異を持つ製剤をより高く評価するようになる可能性があります新規分子実体およびアレルゲン特異的生物製剤は、臨床プログラムと承認が進展すれば、従来の局所ジェネリックよりも長い開発リードタイムを提供できる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
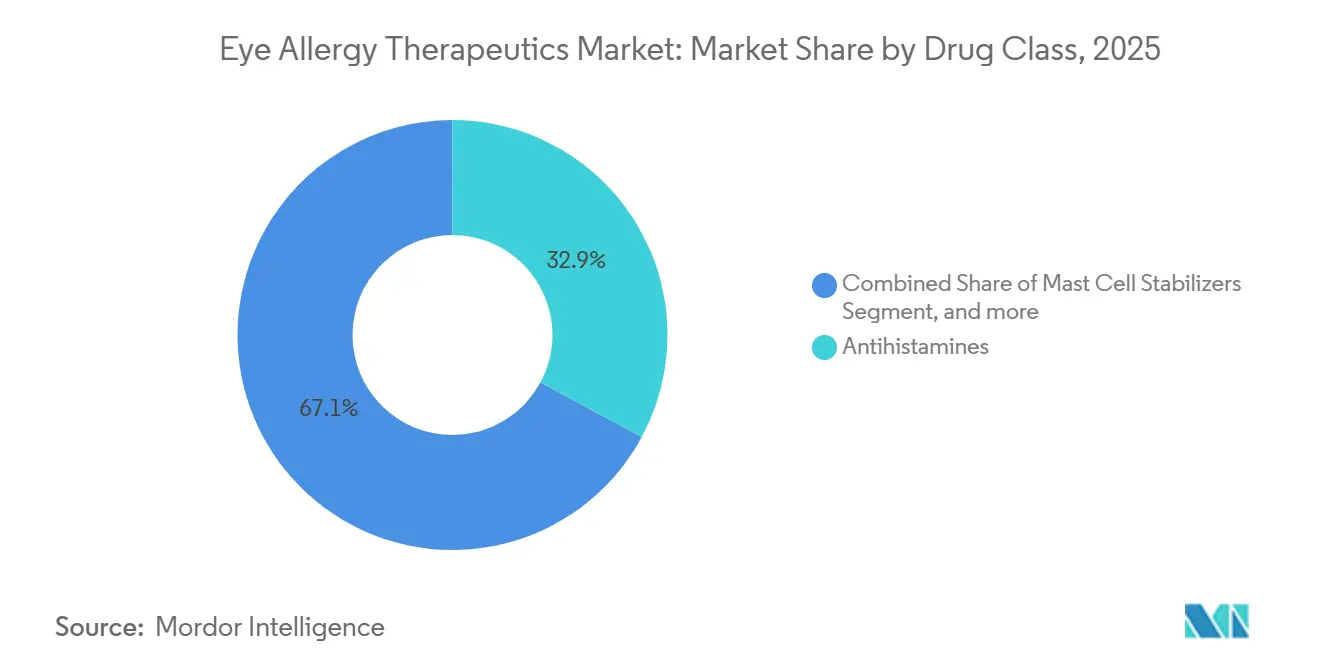
抗ヒスタミン薬がリードし、免疫療法が進展抗ヒスタミン薬は2026年の薬剤クラスセグメントの32.87%を占め、眼アレルギー治療薬市場において最大のポジションを確保しています。オロパタジン0.1%は、季節性および通年性アレルギー性結膜炎に関する2026年のネットワークメタ分析で最高位にランクされました。マスト細胞安定薬は予防ケアを支援し、デュアルアクション薬、コルチコステロイド、充血除去薬は日常的な臨床管理において長期的またはアジュバント的なニーズに対応しています。カルシニューリン阻害薬は、眼アレルギー治療薬市場において標準的な抗ヒスタミン点眼薬を超えた選択肢が求められる春季角結膜炎などのより限定的な疾患に対応しています。
免疫療法は2032年までにCAGR 7.54%で成長すると予測されており、薬剤クラスの中で最も高い成長率となっています。このクラスの眼アレルギー治療薬市場規模は、舌下免疫療法の使用および研究段階のアレルゲン遮断抗体から恩恵を受ける可能性があります。Regeneronは2025年に、ネコおよびシラカバアレルギーチャレンジ試験においてプラセボと比較して眼のかゆみが50%以上減少したことを示すフェーズ3データを報告しました。これらのプログラムは、米国において2,000万人以上のネコアレルギー患者および1,000万人以上のシラカバアレルギー患者に影響を与えるアレルゲンを標的としていますが、未承認であるため、眼アレルギー治療薬市場における将来的な役割は臨床的および規制上の結果に依存しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
アレルギータイプ別:
季節性症例がリードし、通年性症例がより速く成長季節性アレルギー性結膜炎は2026年のアレルギータイプセグメントの43.98%を占めました。予測可能な花粉シーズン、確立されたOTCブランド、および小売マーチャンダイジングがこのリーディングポジションを支えています。発症が速く、誘因が特定しやすいことから、季節性症例はセルフトリートメントおよび製品開発に適しています。春季、アトピー性、巨大乳頭性、および接触性アレルギー性結膜炎は、専門的な治療を必要とする場合がある小規模なカテゴリーにとどまっています。
通年性アレルギー性結膜炎は2032年までにCAGR 7.05%で成長すると予測されています。ヒョウヒダニおよびペットのフケへの年間を通じた曝露が継続的な治療ニーズを支え、集中した季節的購買サイクルとは異なります。2024年4月、FDAは結膜炎を伴うまたは伴わないヒョウヒダニ誘発性アレルギー性鼻炎を有する5歳から17歳の小児に対するOdactraの適応拡大を審査しました。接触性アレルギー性結膜炎も、化粧品成分への感作が若年ユーザーに影響を与えることから注目を集めており、眼アレルギー治療薬市場で対処される疾患の範囲が広がっています。
剤形別:
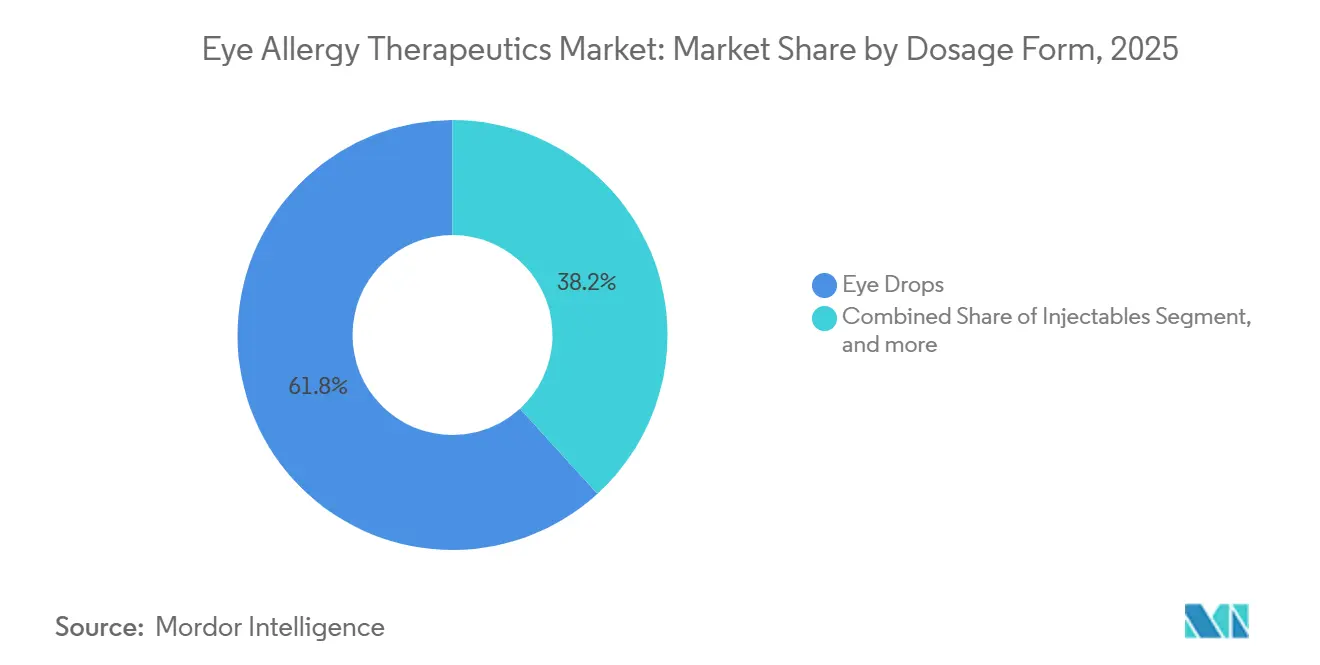
点眼薬が規模を維持し、経口製品の使用が増加点眼薬は2026年の剤形セグメントの61.78%を占めました。そのリーディングポジションは、速やかな発症、局所デリバリー、全身曝露の低さ、確立された患者への親しみやすさ、および処方薬とOTC環境にわたる幅広いカバレッジを反映しています。注射製品は規模が小さいままですが、DEXTENZAの涙点内インサートは自己投与なしに30日間の漸減的な防腐剤フリーコルチコステロイドコースを提供します。ゲルおよび軟膏は重症または慢性症例においてより関連性が高く、眼アレルギー治療薬市場における日常的な治療では点眼薬が中心的な役割を担っています。
経口錠剤およびカプセルは2032年までにCAGR 7.15%で拡大すると予測されています。この剤形は、アレルギー性鼻炎と眼症状が同時に発生する場合に関連性があります。ARIA-EAACIガイダンスは、鼻炎が共存する場合の選択肢として第2世代経口抗ヒスタミン薬を認識しており、眼表面への考慮事項も指摘しています。舌下免疫療法錠剤は免疫調節成分を加え、小児向けOdactraの使用がこの経路を支援する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
投与経路別:
局所投与がリードし、経口投与が成長局所眼投与は2026年の投与経路セグメントの55.32%を占めました。結膜表面において高い局所薬物濃度を提供し、全身吸収は限定的です。臨床ガイダンスは長らく眼症状に対する局所製品を支持してきました。経口、経鼻、および注射経路は複合症状に対応するか、常的な自己投与の負担を軽減します。
経口投与は2032年までにCAGR 7.34%で成長すると予測されています。その成長は、眼症状と鼻症状の両方を有する患者における使用を反映しており、局所治療と並行した全身的な選択肢を提供します。眼周囲デリバリーは規模が小さいままですが、Alesion試験では眼瞼を通じた結膜表面への薬物移行が実証されました。眼科以外での流通は、日本においてこの経路への認知を広め、眼アレルギー治療薬市場内で差別化されたアクセス経路を生み出す可能性があります。
流通チャネル別:
病院薬局がリードし、オンラインチャネルが加速病院薬局は2026年の流通チャネルセグメントの58.64%を占めました。処方コルチコステロイド、免疫調節薬、および専門製品は引き続き施設経路を通じて流通しています。小売薬局はOTC抗ヒスタミン点眼薬の大量供給を担い、眼科クリニックは専門家推奨の治療に集中しています。このミックスにより、病院薬局は複雑なケアにおいてリーディングな役割を担っています。
オンライン薬局および電子商取引は2032年までにCAGR 7.65%で成長すると予測されています。OTCの入手可能性、繰り返し購入、および移動障壁の低減がこのチャネルを支援しており、特に繰り返す季節性症状を管理する患者に有効です。OCuSOFTは2025年6月にRetaine Allergyオロパタジン0.2%の流通をCVS全国店舗に拡大しました。処方薬からOTCへの切り替えの拡大は、時間の経過とともに病院薬局調剤の相対的な役割を低下させ、眼アレルギー治療薬市場においてチャネル計画をより重要にする可能性があります。
エンドユーザー別:
病院がリードし、在宅ケアが拡大病院は2026年のエンドユーザーセグメントの69.43%を占めました。このポジションには、病院システム内の眼科クリニック調剤を含む入院および外来の施設ボリュームが含まれます。春季および アトピー性角結膜炎などの重症例はしばしば専門家の監督を必要とします。アレルギーセンターは免疫療法の使用に影響を与え、研究機関はエビデンス生成を支援しています。
在宅ケア環境は2032年までにCAGR 7.98%で成長すると予測されています。OTC製品およびテレメディシンによる診断により、より多くの患者が自宅で季節性症状を管理できるようになっています。高濃度OTCオロパタジンおよびジェネリック代替品は、単純な症例における臨床受診の必要性を低減できます。症状が日常的なアレルギーではなく春季またはアトピー性角結膜炎を示す場合、臨床的監督の限界が懸念される可能性があります。
患者層別:
成人がリードし、小児の使用が拡大成人は2026年の患者層セグメントの68.43%を占めました。成人における高い治療希求率および成人を対象とした承認の歴史がそのシェアを支えています。高齢者は眼表面の問題や併存疾患がケアを複雑にする可能性があるため、相当な施設ボリュームを生み出す可能性があります。小児患者は歴史的に承認された治療選択肢が少なかった状況にあります。
小児患者は2032年までにCAGR 8.88%で成長すると予測されています。2025年のDEXTENZAラベルは、アレルギー性結膜炎の適応を2歳以上の小児に拡大しました。FDAによるOdactraの審査は5歳から17歳の小児への使用を支持し、ロートは2026年に日本で1歳から使用可能なOTCエピナスチン製品を発売しました。ARIA-EAACIガイダンスにも小児アレルギー性鼻結膜炎の治療アプローチが含まれています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
処方状況別:
処方薬がリードし、OTC製品が最速で成長処方薬製品は2026年の処方状況セグメントの60.43%を占めました。そのシェアはプレミアム価格設定、施設償還、および複雑な症例での使用によって支えられています。このティアにはコルチコステロイド、涙点内インサート、カルシニューリン阻害薬、および潜在的なバイオロジクスが含まれます。病院および眼科チャネルは小売ジェネリック価格圧力からある程度保護されています。
OTC製品は2032年までにCAGR 8.65%で成長すると予測されています。ロートは2026年3月に日本で初のOTC塩酸エピナスチン製品としてAlguard Epinastine Eye Dropsを発売しました。調査によると、Alguardブランドは日本のアレルギー点眼薬カテゴリーの70%を占めており、この発売は消費者アクセスにとって重要なものとなっています。このような切り替えはセルフケアを拡大する一方で、独占性を失った製品の価格設定上の優位性を制限する可能性があります。
地域分析
北米眼アレルギー治療薬市場
北米は2026年の地域セグメントの42.43%を占め、眼アレルギー治療薬市場への最大の貢献地域となっています。疾患認知、OTCの入手可能性、およびブランド価格設定インフラが確立されているため、米国が中核的な収益源となっています。米国人口の最大40%がアレルギー性結膜炎の影響を受けたことがあります。複数世代のPatadayおよびそのジェネリック後継品はアクセスを広げる一方で、ブランドマージンへの圧力をもたらしました。FDAの処方薬からOTCへのプロセスは引き続き価格設定と消費者の入手可能性に影響を与えています。
欧州眼アレルギー治療薬市場
欧州は、多様な国別償還制度を持つ重要な第二の地域であり続けています。ドイツ、英国、フランス、イタリア、スペインは、処方薬およびOTC製品に対してそれぞれ異なるフォーミュラリー条件と転換パターンを有しています。眼表面の安全性を重視する処方者が多い地域では、防腐剤フリー製剤がより強いポジショニングを持つ可能性があり、これが眼アレルギー治療薬市場における製品選択に影響を与えることがあります。2024年から2025年にけてのARIA-EAACIアップデートは、局所および全身ケアのための臨床的枠組みを提供しています。
アジア太平洋、中東・アフリカ、南米眼アレルギー治療薬市場
アジア太平洋地域は2032年までにCAGR 6.76%で拡大すると予測されており、眼アレルギー治療薬市場において最も高い地域成長率となっています。都市部の大気汚染、健康意識の高まり、および眼の健康に対する政府の関心が同地域の見通しを支えています。日本ではアレルギー性結膜疾患の有病率が48.7%と報告されており、成熟したOTC点眼薬文化を有しています。ロートの2026年OTCエピナスチン発売は日本に新たな非処方薬の選択肢を加えました。Santenは2025年12月に中国でVerkazia を発売しましたが、中東・アフリカおよび南米はアクセスがより限定的であるため、引き続き小規模な貢献地域にとどまっています。
競合ランドスケープ
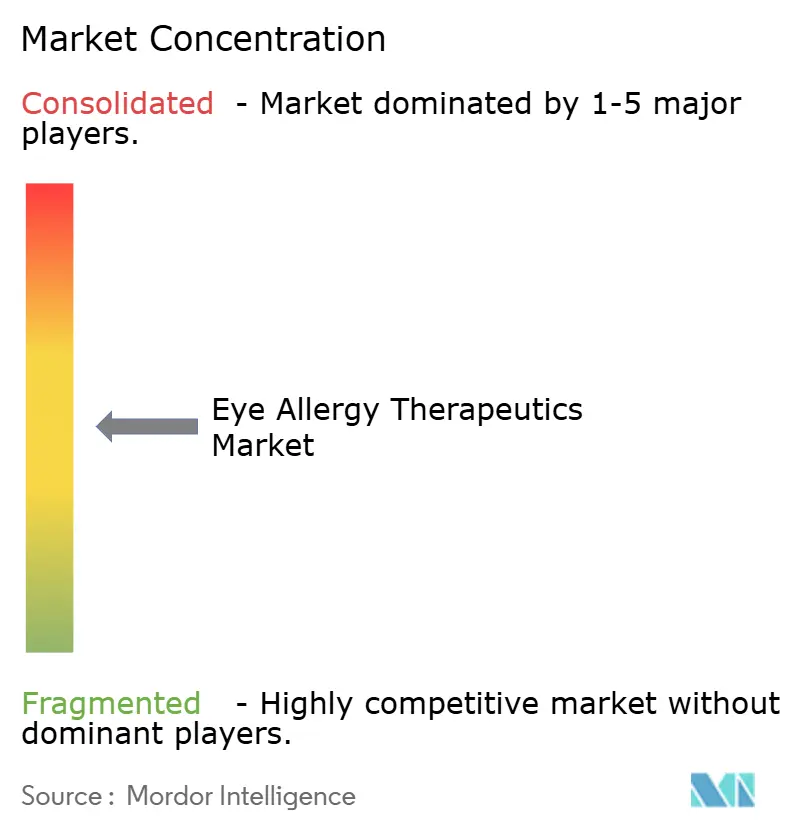
眼アレルギー治療薬市場は、ブランドの集中度が中程度であり、ジェネリック局所製品ティアはより分散しています。Alcon、Bausch + Lomb、AbbVie、SantenはOTC抗ヒスタミン薬、処方点眼薬、および専門眼科製品を通じて強力な商業的ポジションを有しています。ジェネリックサプライヤーは特許切れ眼科分子においてますます活発になっており、独占期間終了後に価格圧力を加え、製造・流通における規模をより重要にしています。研究によると、ジェネリック製品は30%から50%の割引で参入できます。この構造は、迅速に模倣することが困難な製品特性への投資を支援しています。
製剤の差別化は眼アレルギー治療薬市場における中心的な競争対応策です。防腐剤フリー製剤、1日1回投与、涙点内挿入剤、および眼周囲クリームは利便性または眼表面耐容性を向上させる可能性があります。Santenは2024年5月に本でアレジオンLXまぶたクリーム0.5%を発売しました。2026年7月、SantenとKYORINは眼科診療以外でも製品を共同プロモーションすることに合意しました。Ocular Therapeutixは2025年に2歳以上の小児アレルギー性結膜炎患者に対してDEXTENZAラベルを拡大しました。
アレルゲン特異的生物製剤は眼アレルギー治療薬市場における重要な開発経路を示しています。Regeneronのネコおよびシラカバアレルゲン抗体プログラムは2025年にポジティブなフェーズ3チャレンジ結果を報告しました。2026年6月、同社はフェーズ3ネコアレルギー試験を登録し、シラカバアレルギー試験の主要完了予定は2027年2月とされています。Telios Pharmaもフェーズ2季節性アレルギー性結膜炎試験においてTL-925眼科用エマルジョンを研究しています。
眼アレルギー治療薬産業リーダー
-
Alcon Inc.
-
Bausch + Lomb Corporation
-
AbbVie Inc.
-
Santen Pharmaceutical Co., Ltd.
-
Sun Pharmaceutical Industries Limited
- 注:主要企業の掲載順は順位を示すものではありません。
眼アレルギー治療薬市場 このレポートでカバーされる企業
- Alembic Pharmaceuticals
- Alcon
- Abbvie
- Bausch + Lomb Corporation
- Cipla
- Eton Pharmaceuticals, Inc.
- Glenmark Pharmaceuticals
- Harrow, Inc.
- Hikma Pharmaceuticals
- Lupin
- Mitsubishi Tanabe Pharma
- Novartis
- Ocular Therapeutix, Inc.
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Santen Pharmaceuticals
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
最近の産業開発事情 眼アレルギー治療薬市場
- 2026年8月:KYORIN Pharmaceuticalは、眼科専門以外の医療機関向けにSantenのアレジオンLXまぶたクリーム0.5%の共同プロモーションを日本で開始しました。2026年7月13日に締結さたこの契約は、アレルギー性結膜炎に対する世界初の眼周囲クリームをアレルギー専門医、内科医、小児科医に拡大することを目的としており、眼科以外で行われるアレルギー性結膜炎処方の大部分を取り込むことを狙っています。これは専門家が開発した製品の市場浸透を歴史的に制限してきた構造的なチャネルギャップに対応するものです。
- 2026年3月:ROHTO Pharmaceuticalは日本でロートアルガードエピナスチン点眼薬を発売しました。これはエピナスチン塩酸塩として初のOTC承認であり、従来は処方箋が必要だった有効成分を医師の受診なしに薬局で入手可能にするものです。アルガードブランドは日本のアレルギー点眼薬市場の70%のシェアを保有しており、この処方薬からOTCへの切り替えにより消費者のセルフトリートメント層が大幅に拡大すると予想されています。
- 2026年2月:Regeneronはフィラデルフィアで開催されたAAAAI年次総会において、ネコおよびシラカバアレルゲン抗体プログラムのフェーズ3データを初めて発表しました。これらの発表は、両アレルゲン遮断プログラムのフェーズ3試験における結膜アレルゲンチャレンジ結果の初の公開開示であり、2026年に計画されている承認取得のための確認試験のデザインに情報を提供するものです。
- 2025年12月:Santenは中国において、4歳以上の小児および若年成人の重症春季角結膜炎に対してVerkazia(シクロスポリン点眼薬)を発売しました。これにより、中国市場においてこの衰弱性の小児慢性眼アレルギーに対する初の防腐剤フリー局所シクロスポリン治療が提供されることになりました。
グローバル眼アレルギー治療薬市場レポートの調査範囲
本レポートの調査範囲によると、眼アレルギー治療薬とは、かゆみ・充血・腫など眼に生じるアレルギー反応の治療および管理に使用される医薬品です。症状を緩和するための抗ヒスタミン薬、マスト細胞安定薬、抗炎症薬などが含まれます。
眼アレルギー治療薬市場は、薬剤クラス、アレルギーの種類、剤形、投与経路、流通チャネル、エンドユーザー、患者層、処方状況、および地域別に区分されています。薬剤クラス別では、抗ヒスタミン薬、マスト細胞安定薬、デュアルアクション薬、コルチコステロイド、充血除去薬、免疫療法、その他の薬剤クラスに区分されています。アレルギーの種類別では、季節性アレルギー性結膜炎、通年性アレルギー性結膜炎、春季角結膜炎、アトピー性角結膜炎、巨大乳頭結膜炎、接触性アレルギー性結膜炎に区分されています。剤形別では、点眼薬、注射剤、経口錠剤・カプセル剤、ゲル剤・軟膏剤に区分されています。投与経路別では、局所眼内投与、眼周囲投与、経口投与、経鼻投与、注射投与に区分されています。流通チャネル別では、病院薬局、小売薬局・ドラッグストア、オンライン薬局・電子商取引、その他の流通チャネルに分されています。エンドユーザー別では、病院、眼科クリニック、アレルギーセンター、在宅ケア施設、その他のエンドユーザーに区分されています。患者層別では、小児患者と成人患者に区分されています。処方状況別では、処方薬と市販薬に区分されています。地域別では、北米、欧州、アジア太平洋、中東・アフリカ、南米に区分されています。本レポートは、世界の主要地域における17カ国の推定市場規模とトレンドも網羅しています。上記すべてのセグメントについて、金額ベース(米ドル)の数値を提供しています。
セグメンテーション概要
| 抗ヒスタミン薬 |
| 肥満細胞安定薬 |
| 二重作用薬 |
| コルチコステロイド |
| 充血除去薬 |
| 免疫療法 |
| その他の薬剤クラス |
| 季節性アレルギー性結膜炎 |
| 通年性アレルギー性結膜炎 |
| 春季角結膜炎 |
| アトピー性角結膜炎 |
| 巨大乳頭性結膜炎 |
| 接触性アレルギー性結膜炎 |
| 点眼薬 |
| 注射剤 |
| 経口錠剤・カプセル |
| ゲルおよび軟膏 |
| 局所眼投与 |
| 眼周囲投与 |
| 経口投与 |
| 鼻腔投与 |
| 注射投与 |
| 病院薬局 |
| 小売薬局・ドラッグストア |
| オンライン薬局・eコマース |
| その他の流通チャネル |
| 病院 |
| 眼科クリニック |
| アレルギーセンター |
| 在宅ケア環境 |
| その他のエンドユーザー |
| 小児患者 |
| 成人患者 |
| 高齢患者 |
| 処方薬 |
| OTC製品 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 薬剤クラス別 | 抗ヒスタミン薬 | |
| 肥満細胞安定薬 | ||
| 二重作用薬 | ||
| コルチコステロイド | ||
| 充血除去薬 | ||
| 免疫療法 | ||
| その他の薬剤クラス | ||
| アレルギータイプ別 | 季節性アレルギー性結膜炎 | |
| 通年性アレルギー性結膜炎 | ||
| 春季角結膜炎 | ||
| アトピー性角結膜炎 | ||
| 巨大乳頭性結膜炎 | ||
| 接触性アレルギー性結膜炎 | ||
| 剤形別 | 点眼薬 | |
| 注射剤 | ||
| 経口錠剤・カプセル | ||
| ゲルおよび軟膏 | ||
| 投与経路別 | 局所眼投与 | |
| 眼周囲投与 | ||
| 経口投与 | ||
| 鼻腔投与 | ||
| 注射投与 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局・ドラッグストア | ||
| オンライン薬局・eコマース | ||
| その他の流通チャネル | ||
| エンドユーザー別 | 病院 | |
| 眼科クリニック | ||
| アレルギーセンター | ||
| 在宅ケア環境 | ||
| その他のエンドユーザー | ||
| 患者層別 | 小児患者 | |
| 成人患者 | ||
| 高齢患者 | ||
| 処方状況別 | 処方薬 | |
| OTC製品 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの眼アレルギー治療薬市場の予測値は?
眼アレルギー治療薬市場は2032年までに6.54 ビリオン 米ドルに達すると予測されています。
眼アレルギー治療においてリードする薬剤クラスはどれですか?
抗ヒスタミン薬は2026年に32.87%で薬剤クラスセグメントをリードしました。免疫療法はアレルギー疾患の経路を変化させる可能性のある治療法への関心に支えられ、2032年までにCAGR 7.54%で最も急成長するクラスとなっています。
防腐剤フリーの眼アレルギー製品が重要な理由は何ですか?
防腐剤は繰り返し使用することで眼表面に影響を与え、ドライアイを有する人の症状管理を複雑にする可能性があります。防腐剤フリー製品は耐容性への懸念に対応し、製品の差別化を支援する可能性があります。
眼アレルギーケアにおいて最も速く成長している地域はどこですか?
アジア太平洋地域は2032年までにCAGR 6.76%で成長すると予測されており、都市部への曝露、健康意識の高まり、および治療へのアクセス拡大によって支えられています。日本と中国は、成熟した消費者アクセスと拡大する専門治療の入手可能性という同地域の組み合わせを示しています。
OTC切り替えは眼アレルギー治療をどのように変えていますか?
OTC切り替えにより、特に薬局やオンラインチャネルを通じて一般的な治療薬へのアクセスが容易になります。ジェネリック競合を増加させ、価格決定力を低下させ、より日常的なケアを消費者のセルフマネジメントへとシフトさせる可能性があります。
アレルギー性結膜炎に対してどのような新しい治療法が開発されていますか?
Regeneronのアレルゲン特異的抗体プログラムがフェーズ3試験中です。これらの研究段階の製品は特定のアレルゲンを遮断することを目的としており、通常の商業的入手可能性の前に臨床、安全性、よび規制審査を受ける必要があります。