
Tamaño y Participación del Mercado de Terapéuticos para Alergias Oculares
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.54 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
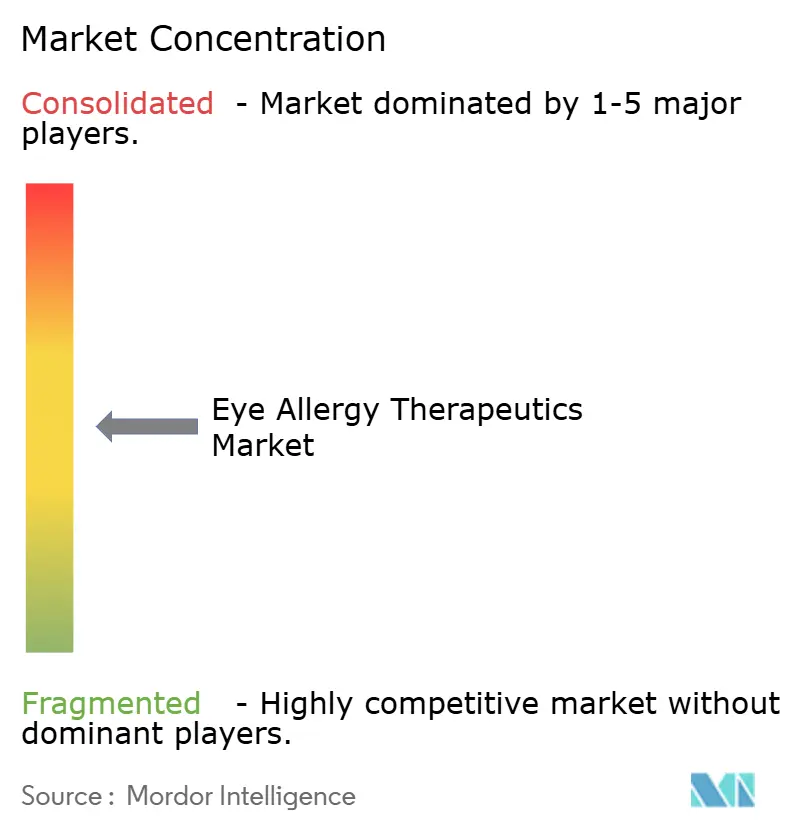
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapéuticos para Alergias Oculares por Mordor Intelligence
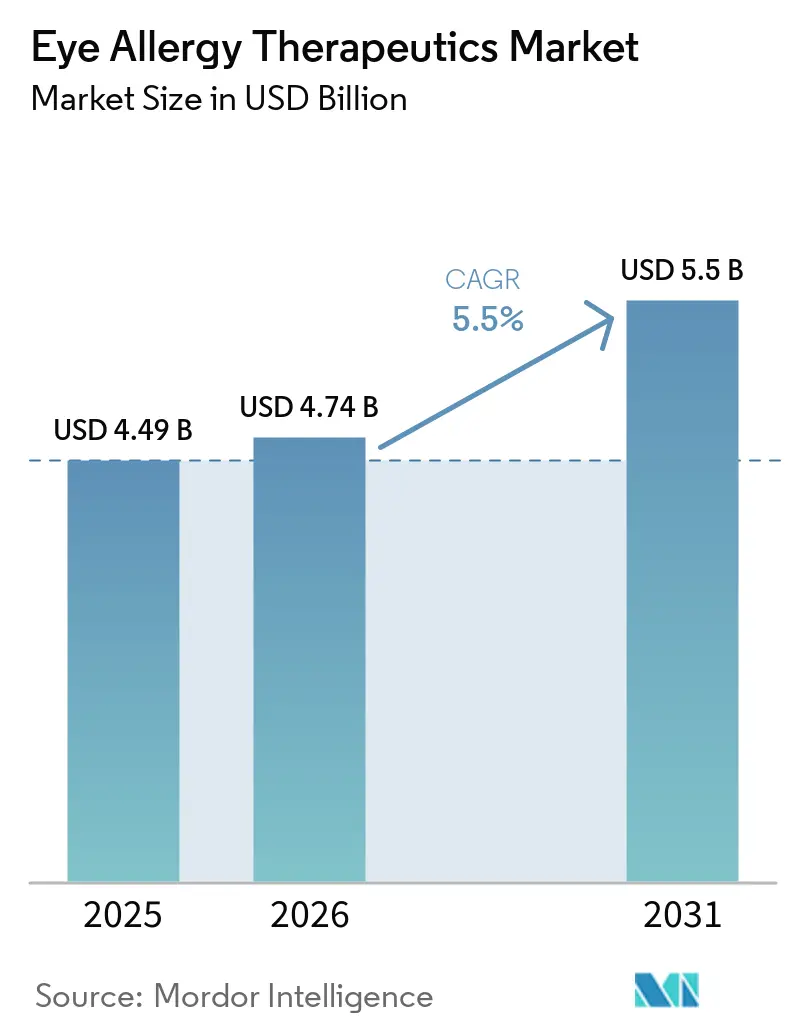
El tamaño del Mercado de Terapéuticos para Alergias Oculares se proyecta que se expanda desde 4,74 mil millones de USD en 2026 y 5 mil millones de USD en 2027 hasta 6,54 mil millones de USD para 2032, registrando una CAGR del 5,51% entre 2027 y 2032.
El mercado de terapéuticos para alergias oculares está respaldado por una gran población con conjuntivitis alérgica y una baja tasa de búsqueda formal de tratamiento, lo que deja margen para que las vías de acceso mediante prescripción, productos de venta libre y telesalud lleguen a más pacientes. Se espera que las temporadas de polen más prolongadas extiendan el período de tratamiento para los productos estacionales e incrementen el interés en opciones de uso sostenido. Los proveedores de marcas se están enfocando en productos sin conservantes, formatos de administración única diaria y nuevos métodos de administración para proteger el valor a medida que los productos tópicos genéricos se vuelven más comunes. Los programas de anticuerpos contra alérgenos modificadores de la enfermedad también podrían transformar el mercado de terapéuticos para alergias oculares si reciben aprobación regulatoria, aunque permanecen en desarrollo clínico. América del Norte sigue siendo el mayor contribuyente regional, mientras que Asia-Pacífico tiene la tasa de crecimiento prevista más alta.
Conclusiones Clave del Informe
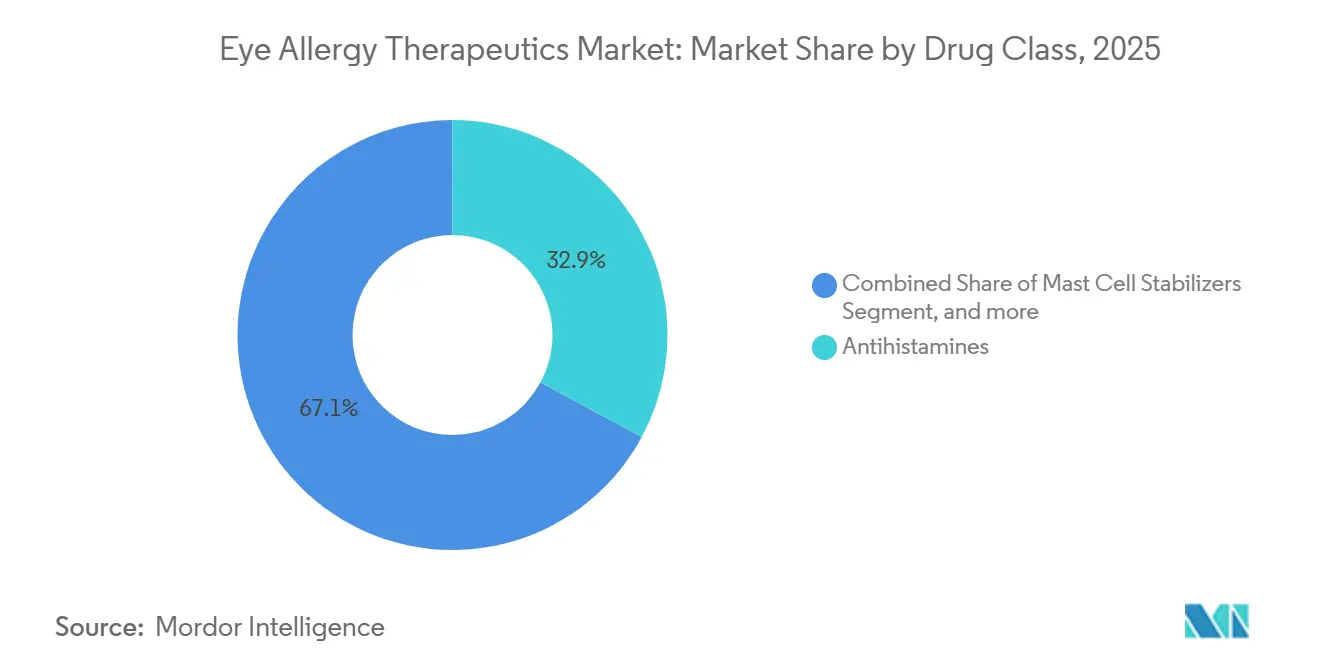
- Por clase de fármaco, los antihistamínicos lideraron con el 32,87% de la participación del mercado de terapéuticos para alergias oculares en 2026, mientras que se prevé que la inmunoterapia se expanda a una CAGR del 7,54% hasta 2032.
- Por tipo de alergia, la conjuntivitis alérgica estacional mantuvo el 43,98% de la participación del mercado de terapéuticos para alergias oculares en 2026, mientras que se proyecta que la conjuntivitis alérgica perenne crezca a una CAGR del 7,05% para 2032.
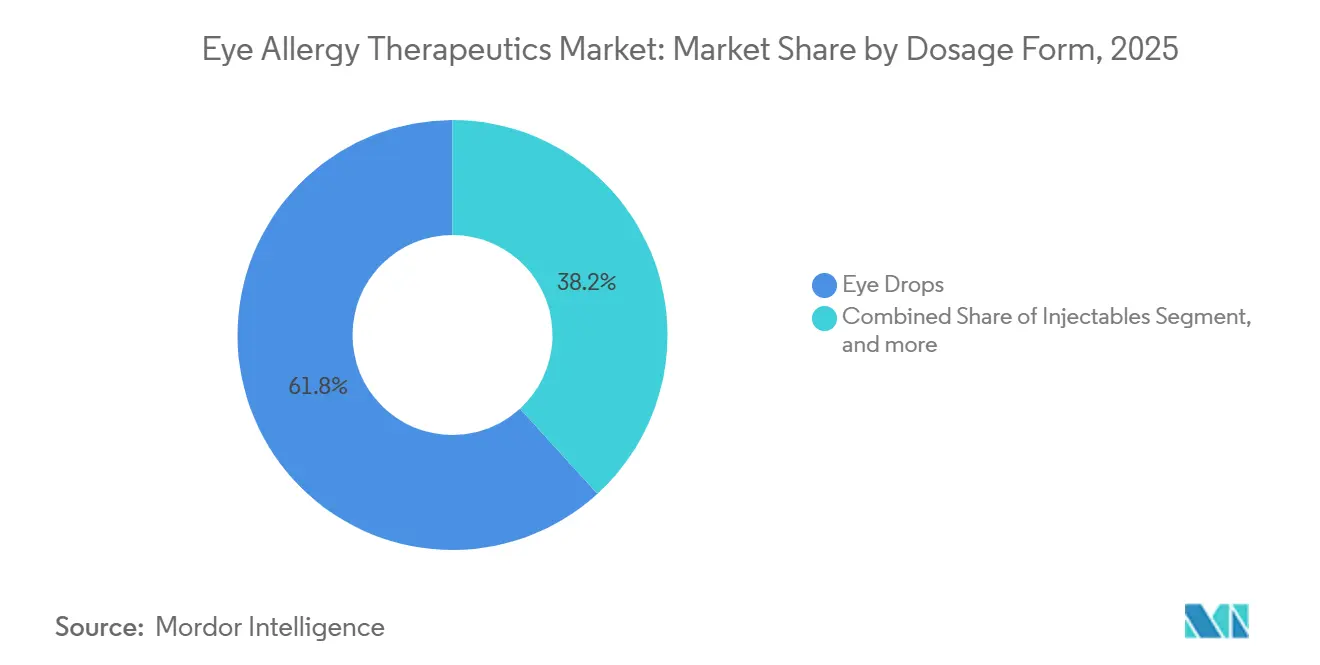
- Por forma farmacéutica, los colirios representaron el 61,78% del segmento en 2026, mientras que los comprimidos y cápsulas orales avanzan a una CAGR del 7,15% hasta 2032.
- Por vía de administración, la administración ocular tópica capturó el 55,32% del segmento en 2026, mientras que se prevé que la administración oral crezca a una CAGR del 7,34% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias mantuvieron el 58,64% del segmento en 2026, mientras que se prevé que las farmacias en línea y el comercio electrónico se expandan a una CAGR del 7,65% hasta 2032.
- Por usuario final, los hospitales mantuvieron el 69,43% del segmento en 2026, mientras que se prevé que los entornos de atención domiciliaria crezcan a una CAGR del 7,98% hasta 2032.
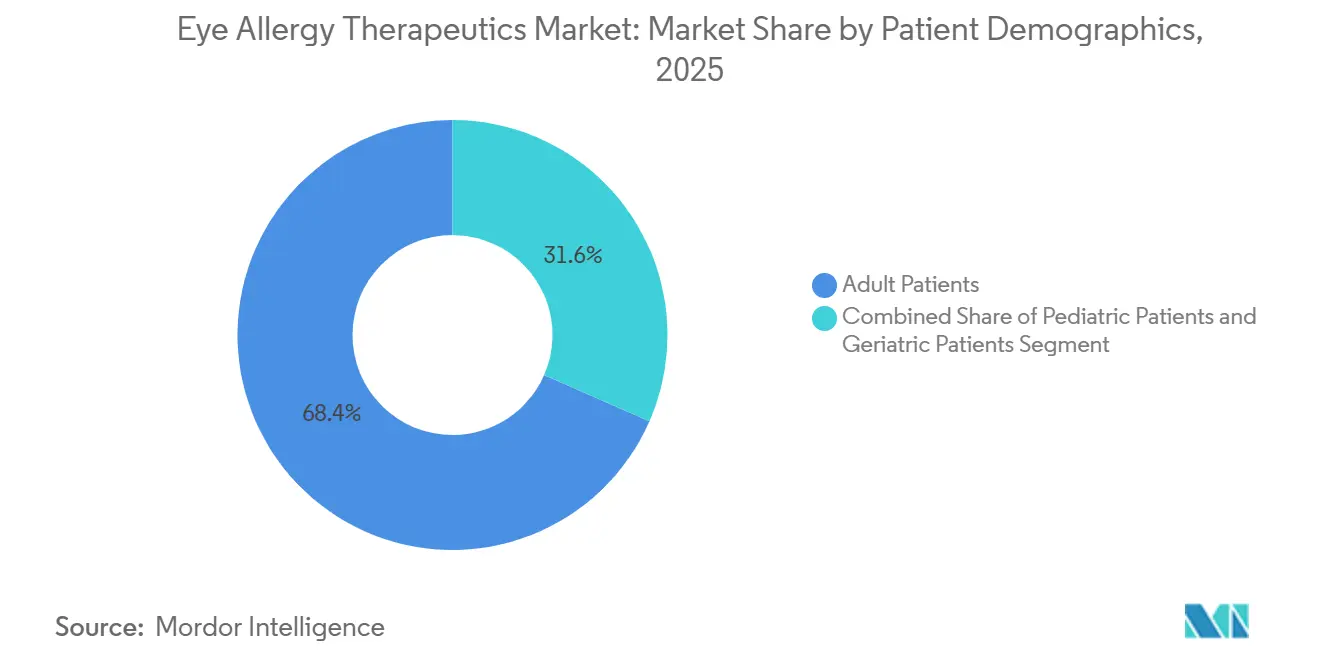
- Por demografía del paciente, los adultos representaron el 68,43% del segmento en 2026, mientras que se proyecta que los pacientes pediátricos se expandan a una CAGR del 8,88% hasta 2032.
- Por estado de prescripción, los productos con receta mantuvieron el 60,43% del segmento en 2026, mientras que se prevé que los productos de venta libre crezcan a una CAGR del 8,65% hasta 2032.
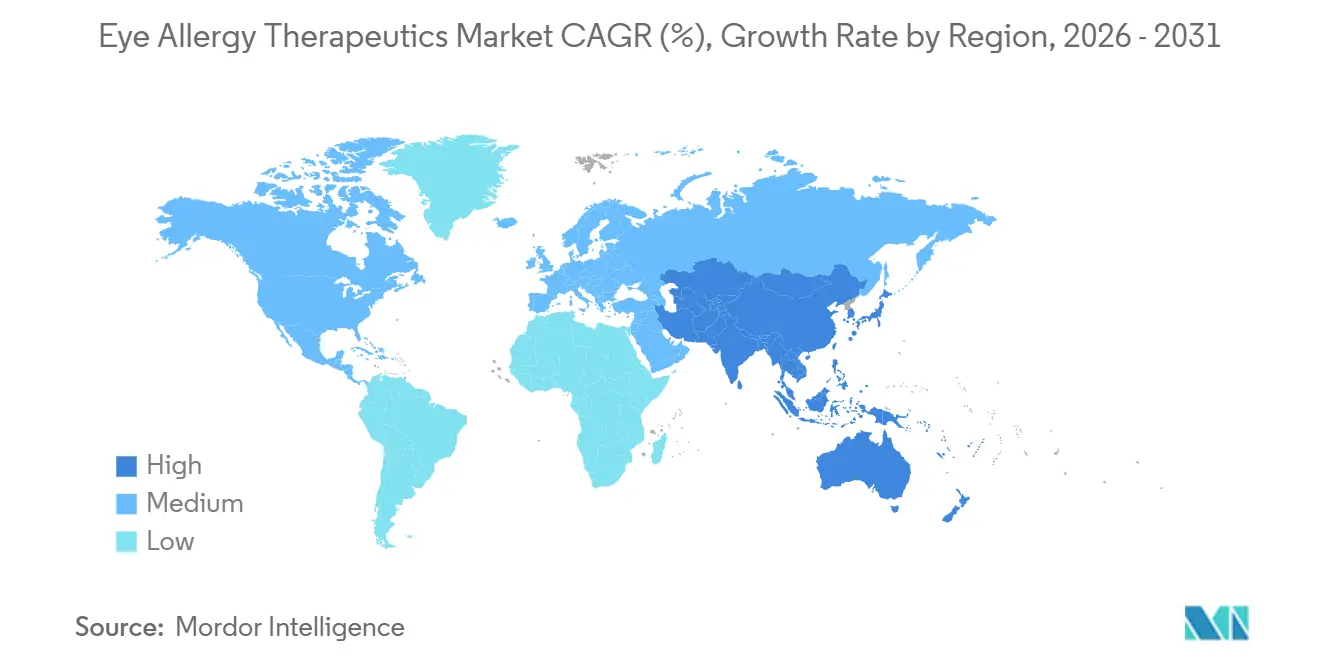
- Por geografía, América del Norte mantuvo el 42,43% del segmento en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente de la Conjuntivitis Alérgica | +1.20% | Global | Corto plazo (≤ 2 años) |
| Aumento de la Exposición a Alérgenos Ambientales y la Contaminación | +0.80% | Núcleo APAC, con extensión a MEA y América del Norte | Mediano plazo (2-4 años) |
| Expansión del Acceso a Productos de Venta Libre y Autocuidado | +0.70% | América del Norte y APAC | Corto plazo (≤ 2 años) |
| Adopción de Formulaciones de Administración Única Diaria y Acción Dual | +0.60% | Global | Mediano plazo (2-4 años) |
| Temporadas de Polen Más Largas e Intensas | +0.50% | América del Norte, Europa y APAC | Largo plazo (≥ 4 años) |
| Administración Periocular para Mejorar la Adherencia y Reducir la Carga de Administración | +0.40% | Japón, UE, piloto global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de la Conjuntivitis Alérgica
La conjuntivitis alérgica sigue siendo frecuente, pero muchas personas sintomáticas no buscan atención formal. Las investigaciones estiman que entre el 14% y el 45% de la población general está afectada en distintas regiones, mientras que solo el 10% de los pacientes sintomáticos busca atención médica. Estados Unidos ha reportado una prevalencia de hasta el 40%, y Japón ha reportado enfermedad conjuntival alérgica en el 48,7% de las personas[1]. India registró una tasa del 9,53%, lo que indica que el acceso al diagnóstico y al tratamiento sigue siendo desigual. Un estudio de 2025 sobre casos pediátricos y adolescentes encontró alergia ocular en el 49,3% de los casos encuestados, lo que mantiene la sensibilización infantil como un factor importante para la demanda futura[2]. El mercado de terapéuticos para alergias oculares depende, por tanto, no solo de la prevalencia, sino también del acceso que convierte los síntomas en un tratamiento adecuado.
Aumento de la Exposición a Alérgenos Ambientales y la Contaminación
Los alérgenos ambientales y la contaminación del aire pueden intensificar los síntomas de alergia ocular a través de vías de exposición relacionadas. Un estudio realizado en 5 ciudades chinas analizó 109.985 visitas ambulatorias por conjuntivitis alérgica y asoció un aumento de 1 desviación estándar en el dióxido de azufre ambiental con un incremento del 4,5% en el riesgo[3]. La asociación persistió tras el ajuste por materia particulada, monóxido de carbono, dióxido de nitrógeno y ozono. La exposición a la contaminación también puede afectar la barrera epitelial conjuntival y complicar el manejo de los síntomas mediante la necesidad de protección de la superficie ocular. Por tanto, es probable que la demanda sea más intensa en áreas densamente pobladas donde la exposición urbana y la conciencia sanitaria aumentan conjuntamente. Las políticas medioambientales pueden reducir algunas exposiciones locales con el tiempo, pero la conciencia sobre el tratamiento y el acceso al mismo pueden seguir aumentando durante esa transición.
Adopción de Formulaciones de Administración Única Diaria y Acción Dual
Los productos de administración única diaria pueden favorecer la adherencia en pacientes que encuentran difícil el uso repetido de colirios. Un análisis agrupado de 2 ensayos aleatorizados encontró que la bilastina sin conservantes al 0,6% redujo el picor desde los 15 minutos hasta las 16 horas y respaldó la dosificación de una vez al día. El estudio también encontró que la bilastina no era inferior a la ketotifeno al 0,025% en cuanto al inicio de acción. Un metaanálisis en red de 2025 clasificó la olopatadina al 0,1% como la más eficaz para la conjuntivitis alérgica estacional y perenne, con valores SUCRA de 0,88 y 0,85. Estas características clínicas explican por qué las moléculas establecidas siguen siendo importantes incluso cuando crece la competencia genérica. Las opciones sin conservantes, de administración única diaria y de acción dual ofrecen a los proveedores de marcas formas de abordar las preocupaciones sobre la adherencia y la superficie ocular en el mercado de terapéuticos para alergias oculares.
Administración Periocular para Mejorar la Adherencia y Reducir la Carga de Administración
La administración periocular aplica el tratamiento en la piel del párpado en lugar de requerir la instilación de colirios. Santen introdujo la Crema Palpebral Alesion al 0,5% en Japón en mayo de 2024 como tratamiento en crema de administración única diaria para la conjuntivitis alérgica. Un ensayo de Fase 3 respaldó la administración de epinastina a través del párpado hasta la superficie conjuntival. Un informe de caso de 2025 también describió su relevancia para pacientes que tienen dificultades con los colirios convencionales. Santen y KYORIN firmaron un acuerdo de comercialización conjunta en julio de 2026 para promover el producto más allá de las consultas de oftalmología en Japón. Este enfoque puede ayudar al mercado de terapéuticos para alergias oculares a llegar a pacientes cuya atención es gestionada por alergólogos, internistas o pediatras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Efectos Adversos e Irritación de la Superficie Ocular Relacionada con Conservantes | -0.50% | Global | Corto plazo (≤ 2 años) |
| Acceso Limitado al Diagnóstico y Tratamiento en Mercados Emergentes | -0.60% | MEA, América del Sur y APAC rural | Mediano plazo (2-4 años) |
| Erosión de Precios por Genéricos tras la Pérdida de Exclusividad | -0.70% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Clasificación Errónea de los Síntomas de Alergia con Ojo Seco y Conjuntivitis Infecciosa | -0.30% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Efectos Adversos e Irritación de la Superficie Ocular Relacionada con Conservantes
El tratamiento tópico a largo plazo puede generar preocupaciones sobre la superficie ocular cuando los conservantes y excipientes irritan el ojo. Una revisión de 2024 de 20 ensayos clínicos encontró que muchos estudios sobre antihistamínicos no evaluaron sistemáticamente el tiempo de ruptura de la película lagrimal ni el daño corneal. Esto genera incertidumbre sobre la seguridad de la superficie ocular a largo plazo a nivel poblacional. La investigación señala que el cloruro de benzalconio está presente en el 70% de las formulaciones oftálmicas y puede alterar la película lagrimal con dosis repetidas. Los síntomas de ojo seco pueden superponerse con los síntomas de alergia, lo que puede dificultar la selección del tratamiento. Los formatos sin conservantes pueden ofrecer diferenciación, pero la intolerancia puede llevar a algunos pacientes a abandonar el tratamiento.
Erosión de Precios por Genéricos tras la Pérdida de Exclusividad
La entrada de genéricos está ejerciendo presión sobre los precios en los productos antihistamínicos tópicos de alto volumen. Los registros de la FDA muestran el inicio de comercialización de un genérico de olopatadina al 0,7% en enero de 2026. A medida que las moléculas establecidas pierden exclusividad, los productos de marca pueden enfrentar menor poder de fijación de precios y márgenes reducidos. Esta presión es más visible en los productos que han pasado de los canales de prescripción a los canales de venta libre. El mercado de terapéuticos para alergias oculares puede, en consecuencia, otorgar mayor valor a las formulaciones con diferencias clínicas o de administración claras. Las nuevas entidades moleculares y los biológicos específicos para alérgenos podrían proporcionar plazos de desarrollo más largos que los genéricos tópicos convencionales, si sus programas clínicos y aprobaciones avanzan.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
Los Antihistamínicos Lideran Mientras la Inmunoterapia AvanzaLos antihistamínicos mantuvieron el 32,87% del segmento por clase de fármaco en 2026, otorgándoles la posición más destacada en el mercado de terapéuticos para alergias oculares. La olopatadina al 0,1% ocupó el primer lugar en un metaanálisis en red de 2026 para la conjuntivitis alérgica estacional y perenne. Los estabilizadores de mastocitos apoyan la atención preventiva, mientras que los agentes de acción dual, los corticosteroides y los descongestionantes atienden necesidades a más largo plazo o complementarias en el manejo clínico rutinario. Los inhibidores de la calcineurina abordan afecciones más específicas, como la queratoconjuntivitis vernal, donde el mercado de terapéuticos para alergias oculares requiere opciones más allá de los colirios antihistamínicos estándar.
Se prevé que la inmunoterapia crezca a una CAGR del 7,54% hasta 2032, la tasa más rápida entre las clases de fármacos. El tamaño del mercado de terapéuticos para alergias oculares para esta clase podría beneficiarse del uso de la inmunoterapia sublingual y de anticuerpos bloqueadores de alérgenos en investigación. Regeneron reportó datos de Fase 3 en 2025 que mostraron reducciones superiores al 50% en el picor ocular frente a placebo en estudios de exposición a alérgenos de gato y abedul. Los programas se dirigen a alérgenos que afectan a más de 20 millones de pacientes con alergia al gato y 10 millones con alergia al abedul en los Estados Unidos, pero permanecen sin aprobación, por lo que su papel futuro en el mercado de terapéuticos para alergias oculares depende de los resultados clínicos y regulatorios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Alergia:
Los Casos Estacionales Lideran Mientras los Casos Perennes Crecen Más RápidoLa conjuntivitis alérgica estacional representó el 43,98% del segmento por tipo de alergia en 2026. Las temporadas de polen predecibles, las marcas de venta libre consolidadas y la comercialización minorista respaldan esta posición de liderazgo. El inicio rápido y los desencadenantes identificables también hacen que los casos estacionales sean adecuados para el autotratamiento y el desarrollo de productos. La conjuntivitis vernal, atópica, papilar gigante y alérgica por contacto siguen siendo categorías más pequeñas que pueden requerir tratamiento especializado.
Se proyecta que la conjuntivitis alérgica perenne crezca a una CAGR del 7,05% hasta 2032. La exposición durante todo el año a los ácaros del polvo doméstico y la caspa animal respalda las necesidades de tratamiento continuo y difiere del ciclo de compra estacional concentrado. En abril de 2024, la FDA revisó una indicación ampliada de Odactra para niños de 5 a 17 años con rinitis alérgica inducida por ácaros del polvo doméstico con o sin conjuntivitis. La conjuntivitis alérgica por contacto también recibe atención a medida que la sensibilización a los ingredientes cosméticos afecta a usuarios más jóvenes, lo que amplía el rango de afecciones abordadas en el mercado de terapéuticos para alergias oculares.
Por Forma Farmacéutica:
Los Colirios Mantienen su Escala Mientras los Productos Orales Ganan UsoLos colirios mantuvieron el 61,78% del segmento por forma farmacéutica en 2026. Su posición de liderazgo refleja un inicio rápido, administración local, baja exposición sistémica, familiaridad establecida del paciente y amplia cobertura en entornos de prescripción y venta libre. Los productos inyectables siguen siendo más pequeños, pero el inserto intracanalicular DEXTENZA administra un ciclo de 30 días de corticosteroide sin conservantes en dosis decrecientes sin autoadministración. Los geles y ungüentos siguen siendo más relevantes en casos graves o crónicos, dejando a los colirios como elemento central del tratamiento diario en el mercado de terapéuticos para alergias oculares.
Se prevé que los comprimidos y cápsulas orales se expandan a una CAGR del 7,15% hasta 2032. Este formato es relevante cuando la rinitis alérgica y los síntomas oculares ocurren conjuntamente. La guía ARIA-EAACI reconoce los antihistamínicos orales de segunda generación como una opción cuando la rinitis coexiste, señalando al mismo tiempo las consideraciones sobre la superficie ocular. Los comprimidos de inmunoterapia sublingual añaden un componente inmunomodulador, y el uso pediátrico de Odactra puede respaldar esta vía.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vía de Administración:
La Administración Tópica Lidera Mientras la Administración Oral CreceLa administración ocular tópica capturó el 55,32% del segmento por vía de administración en 2026. Proporciona altas concentraciones locales del fármaco en la superficie conjuntival con absorción sistémica limitada. Las guías clínicas han respaldado durante mucho tiempo los productos tópicos para los síntomas oculares. Las vías oral, nasal e inyectable abordan síntomas combinados o reducen la carga de autoadministración diaria.
Se prevé que la administración oral crezca a una CAGR del 7,34% hasta 2032. Su crecimiento refleja el uso entre pacientes con síntomas tanto oculares como nasales y proporciona una opción sistémica junto al tratamiento local. La administración periocular sigue siendo más pequeña, pero introduce una alternativa a los colirios, y el ensayo de Alesion demostró el tránsito del fármaco a través del párpado hasta la superficie conjuntival. La distribución fuera de la oftalmología podría ampliar el conocimiento de esta vía en Japón y crear una vía de acceso diferenciada dentro del mercado de terapéuticos para alergias oculares.
Por Canal de Distribución:
Las Farmacias Hospitalarias Lideran Mientras los Canales en Línea se AceleranLas farmacias hospitalarias representaron el 58,64% del segmento por canal de distribución en 2026. Los corticosteroides con receta, los inmunomoduladores y los productos especializados continúan distribuyéndose a través de canales institucionales. Las farmacias minoristas suministran un gran volumen de colirios antihistamínicos de venta libre, mientras que las clínicas de oftalmología se concentran en tratamientos recomendados por especialistas. Esta combinación otorga a las farmacias hospitalarias un papel de liderazgo en la atención de casos complejos.
Se prevé que las farmacias en línea y el comercio electrónico crezcan a una CAGR del 7,65% hasta 2032. La disponibilidad de venta libre, las compras recurrentes y la reducción de las barreras de desplazamiento respaldan este canal, en particular para los pacientes que gestionan síntomas estacionales recurrentes. OCuSOFT amplió la distribución de Retaine Allergy olopatadina al 0,2% a las ubicaciones de CVS en todo el país en junio de 2025. Un mayor cambio de prescripción a venta libre puede reducir el papel relativo de la dispensación en farmacias hospitalarias con el tiempo y hacer que la planificación de canales sea más importante en el mercado de terapéuticos para alergias oculares.
Por Usuario Final:
Los Hospitales Lideran Mientras la Atención Domiciliaria se ExpandeLos hospitales mantuvieron el 69,43% del segmento por usuario final en 2026. Esta posición incluye el volumen institucional hospitalario y ambulatorio, incluida la dispensación en clínicas de oftalmología dentro de los sistemas hospitalarios. Los casos graves, como la queratoconjuntivitis vernal y atópica, a menudo requieren supervisión especializada. Los centros de alergia influyen en el uso de la inmunoterapia, mientras que las instituciones de investigación respaldan la generación de evidencia.
Se proyecta que los entornos de atención domiciliaria crezcan a una CAGR del 7,98% hasta 2032. Los productos de venta libre y el diagnóstico habilitado por telemedicina permiten que más pacientes gestionen los síntomas estacionales en casa. La olopatadina de venta libre en concentración más alta y las alternativas genéricas pueden reducir la necesidad de una visita clínica para los casos no complicados. La supervisión clínica limitada puede ser una preocupación cuando los síntomas representan queratoconjuntivitis vernal o atópica en lugar de alergia rutinaria.
Por Demografía del Paciente:
Los Adultos Lideran Mientras el Uso Pediátrico se ExpandeLos adultos representaron el 68,43% del segmento por demografía del paciente en 2026. La mayor búsqueda de tratamiento entre los adultos y el historial de aprobaciones centradas en adultos respaldan esa participación. Los adultos mayores pueden generar un volumen institucional sustancial porque los problemas de la superficie ocular y las comorbilidades pueden complicar la atención. Los pacientes pediátricos han tenido históricamente menos opciones de tratamiento aprobadas.
Se prevé que los pacientes pediátricos crezcan a una CAGR del 8,88% hasta 2032. La etiqueta de DEXTENZA de 2025 amplió la indicación de conjuntivitis alérgica a niños de 2 años en adelante. La revisión de la FDA de Odactra respaldó el uso en niños de 5 a 17 años, y Rohto introdujo un producto de epinastina de venta libre en Japón para uso desde la edad de 1 año en 2026. La guía ARIA-EAACI también incluye un enfoque de tratamiento para la rinoconjuntivitis alérgica pediátrica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Estado de Prescripción:
Los Productos con Prescripción Lideran Mientras los Productos de Venta Libre Crecen Más RápidoLos productos con receta mantuvieron el 60,43% del segmento por estado de prescripción en 2026. Su participación está respaldada por precios premium, reembolso institucional y uso en casos complejos. El nivel incluye corticosteroides, insertos intracanaliculares, inhibidores de la calcineurina y posibles biológicos. Los canales hospitalarios y de oftalmología ofrecen cierta protección frente a la presión de precios de los genéricos en el comercio minorista.
Se prevé que los productos de venta libre crezcan a una CAGR del 8,65% hasta 2032. Rohto lanzó los Colirios de Epinastina Alguard en Japón en marzo de 2026 como el primer producto de clorhidrato de epinastina de venta libre. La investigación indica que la marca Alguard mantuvo el 70% de la categoría de colirios para alergia en Japón, lo que hace que el lanzamiento sea importante para el acceso del consumidor. Estos cambios pueden ampliar el autocuidado al tiempo que limitan el poder de fijación de precios de los productos que pierden exclusividad.
Análisis Geográfico
Mercado de Terapéuticos para Alergias Oculares en América del Norte
América del Norte mantuvo el 42,43% del segmento regional en 2026, convirtiéndose en el mayor contribuyente al mercado de terapéuticos para alergias oculares. Los Estados Unidos son la principal fuente de ingresos porque el reconocimiento de la enfermedad, la disponibilidad de venta libre y la infraestructura de precios de marca están bien establecidos. Hasta el 40% de la población de los Estados Unidos se ha visto afectada por la conjuntivitis alérgica. Múltiples generaciones de Pataday y sus sucesores genéricos ampliaron el acceso al tiempo que ejercieron presión sobre los márgenes de las marcas. Los procesos de la FDA para el cambio de prescripción a venta libre continúan influyendo en los precios y la disponibilidad para el consumidor.
Mercado de Terapéuticos para Alergias Oculares en Europa
Europa sigue siendo una región secundaria de importancia, con sistemas de reembolso nacionales variados. Alemania, el Reino Unido, Francia, Italia y España presentan diferentes condiciones de formulario y patrones de conversión para productos con receta y de venta libre. Las formulaciones sin conservantes pueden tener un posicionamiento más sólido en los mercados donde los prescriptores otorgan mayor importancia a la seguridad de la superficie ocular, lo que puede influir en la selección de productos en el mercado de terapéuticos para alergias oculares. La actualización ARIA-EAACI de 2024 a 2025 proporciona un marco clínico para el tratamiento tópico y sistémico.
Mercado de Terapéuticos para Alergias Oculares en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,76% hasta 2032, la tasa regional más rápida en el mercado de terapéuticos para alergias oculares. La contaminación urbana, la conciencia sanitaria y la atención gubernamental a la salud ocular respaldan las perspectivas de la región. Japón reportó una prevalencia de enfermedad conjuntival alérgica del 48,7% y cuenta con una cultura madura de colirios de venta libre. El lanzamiento de epinastina de venta libre de Rohto en 2026 añadió una nueva opción sin receta en Japón. Santen lanzó Verkazia en China en diciembre de 2025, mientras que Oriente Medio y África y América del Sur siguen siendo contribuyentes más pequeños debido al acceso más limitado.
Panorama Competitivo
El mercado de terapéuticos para alergias oculares tiene una concentración de marcas moderada y un nivel genérico tópico más fragmentado. Alcon, Bausch + Lomb, AbbVie y Santen tienen posiciones comerciales sólidas a través de antihistamínicos de venta libre, colirios con prescripción y productos oftálmicos especializados. Los proveedores de genéricos son cada vez más activos en moléculas oftálmicas fuera de patente, lo que añade presión de precios tras el vencimiento de la exclusividad y hace que la escala en fabricación y distribución sea más relevante. La investigación indica que los productos genéricos pueden entrar con descuentos del 30% al 50%. Esta estructura respalda la inversión en características de producto que son más difíciles de copiar rápidamente.
La diferenciación de formulaciones es una respuesta competitiva central en el mercado de terapéuticos para alergias oculares. Los formatos sin conservantes, la dosificación de una vez al día, los insertos intracanaliculares y las cremas perioculares pueden mejorar la comodidad o la tolerabilidad de la superficie ocular. Santen lanzó la Crema Palpebral Alesion al 0,5% en Japón en mayo de 2024. En julio de 2026, Santen y KYORIN acordaron promover conjuntamente el producto más allá de las consultas de oftalmología. Ocular Therapeutix amplió la etiqueta de DEXTENZA en 2025 para la conjuntivitis alérgica pediátrica en pacientes de 2 años en adelante.
Los biológicos específicos para alérgenos representan una vía de desarrollo importante para el mercado de terapéuticos para alergias oculares. Los programas de anticuerpos contra alérgenos de gato y abedul de Regeneron reportaron resultados positivos de Fase 3 en estudios de exposición en 2025. En junio de 2026, la empresa registró un estudio de Fase 3 para la alergia al gato, mientras que un estudio de alergia al abedul tiene una estimación de finalización primaria de febrero de 2027. Telios Pharma también está estudiando la emulsión oftálmica TL-925 en un ensayo de Fase 2 para la conjuntivitis alérgica estacional.
Líderes de la Industria de Terapéuticos para Alergias Oculares
-
Alcon Inc.
-
Bausch + Lomb Corporation
-
AbbVie Inc.
-
Santen Pharmaceutical Co., Ltd.
-
Sun Pharmaceutical Industries Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terapéuticos para Alergias Oculares Empresas cubiertas en este informe
- Alembic Pharmaceuticals
- Alcon
- Abbvie
- Bausch + Lomb Corporation
- Cipla
- Eton Pharmaceuticals, Inc.
- Glenmark Pharmaceuticals
- Harrow, Inc.
- Hikma Pharmaceuticals
- Lupin
- Mitsubishi Tanabe Pharma
- Novartis
- Ocular Therapeutix, Inc.
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Santen Pharmaceuticals
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Desarrollos recientes de la industria en Mercado de Terapéuticos para Alergias Oculares
- Agosto de 2026: KYORIN Pharmaceutical inició la co-promoción de la Crema Palpebral Alesion al 0,5% de Santen en Japón para instituciones médicas fuera de la especialidad de oftalmología. El acuerdo, firmado el 13 de julio de 2026, está diseñado para extender la primera crema periocular del mundo para la conjuntivitis alérgica a alergólogos, internistas y pediatras, captando la gran proporción de prescripciones de conjuntivitis alérgica que ocurren fuera de la oftalmología, una brecha estructural de canal que históricamente ha limitado la penetración de mercado de los productos desarrollados por especialistas.
- Marzo de 2026: ROHTO Pharmaceutical lanzó Rohto Alguard Epinastine Eye Drops en Japón, la primera aprobación de venta libre de clorhidrato de epinastina, un principio activo anteriormente disponible solo con prescripción, lo que permite el acceso en farmacia sin visita médica. La marca Alguard tiene una participación del 70% en el mercado japonés de colirios para alergia, y se espera que este cambio de prescripción a venta libre amplíe materialmente el grupo de consumidores de autotratamiento.
- Febrero de 2026: Regeneron presentó los primeros datos de Fase 3 de sus programas de anticuerpos contra alérgenos de gato y abedul en la Reunión Anual de la AAAAI en Filadelfia. Estas presentaciones marcaron la primera divulgación pública de los resultados de los estudios de exposición conjuntival a alérgenos de Fase 3 para ambos programas de bloqueo de alérgenos, informando el diseño de los estudios confirmatorios habilitadores de registro planificados para 2026.
- Diciembre de 2025: Santen lanzó Verkazia, colirios de ciclosporina, en China para la queratoconjuntivitis vernal grave en niños y adultos jóvenes de 4 años en adelante, proporcionando el primer tratamiento tópico de ciclosporina sin conservantes para esta debilitante alergia ocular crónica pediátrica en el mercado chino.
Alcance del Informe Global del Mercado de Terapéuticos para Alergias Oculares
De acuerdo con el alcance del informe, los terapéuticos para alergias oculares son medicamentos utilizados para tratar y gestionar las reacciones alérgicas que afectan los ojos, como picazón, enrojecimiento e hinchazón. Incluyen antihistamínicos, estabilizadores de mastocitos y agentes antiinflamatorios para aliviar los síntomas.
El mercado de terapéuticos para alergias oculares está segmentado por clase de fármaco, tipo de alergia, forma farmacéutica, vía de administración, canal de distribución, usuario final, demografía del paciente, estado de prescripción y geografía. Por clase de fármaco, el mercado está segmentado en antihistamínicos, estabilizadores de mastocitos, agentes de acción dual, corticosteroides, descongestionantes, inmunoterapia y otras clases de fármacos. Por tipo de alergia, el mercado está segmentado en conjuntivitis alérgica estacional, conjuntivitis alérgica perenne, queratoconjuntivitis vernal, queratoconjuntivitis atópica, conjuntivitis papilar gigante y conjuntivitis alérgica de contacto. Por forma farmacéutica, el mercado está segmentado en colirios, inyectables, comprimidos/cápsulas orales, geles y ungüentos. Por vía de administración, el mercado está segmentado en administración ocular tópica, administración periocular, administración oral, administración nasal y administración inyectable. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas y droguerías, farmacias en línea y comercio electrónico, y otros canales de distribución. Por usuario final, el mercado está segmentado en hospitales, clínicas de oftalmología, centros de alergia, entornos de atención domiciliaria y otros usuarios finales. Por demografía del paciente, el mercado está segmentado en pacientes pediátricos y pacientes adultos. Por estado de prescripción, el mercado está segmentado en productos con receta y productos de venta libre. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Antihistamínicos |
| Estabilizadores de Mastocitos |
| Agentes de Acción Dual |
| Corticosteroides |
| Descongestionantes |
| Inmunoterapia |
| Otras Clases de Fármacos |
| Conjuntivitis Alérgica Estacional |
| Conjuntivitis Alérgica Perenne |
| Queratoconjuntivitis Vernal |
| Queratoconjuntivitis Atópica |
| Conjuntivitis Papilar Gigante |
| Conjuntivitis Alérgica por Contacto |
| Colirios |
| Inyectables |
| Comprimidos/Cápsulas Orales |
| Geles y Ungüentos |
| Administración Ocular Tópica |
| Administración Periocular |
| Administración Oral |
| Administración Nasal |
| Administración Inyectable |
| Farmacias Hospitalarias |
| Farmacias Minoristas y Droguerías |
| Farmacias en Línea y Comercio Electrónico |
| Otros Canales de Distribución |
| Hospitales |
| Clínicas de Oftalmología |
| Centros de Alergia |
| Entornos de Atención Domiciliaria |
| Otros Usuarios Finales |
| Pacientes Pediátricos |
| Pacientes Adultos |
| Pacientes Geriátricos |
| Productos con Prescripción |
| Productos de Venta Libre |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Clase de Fármaco | Antihistamínicos | |
| Estabilizadores de Mastocitos | ||
| Agentes de Acción Dual | ||
| Corticosteroides | ||
| Descongestionantes | ||
| Inmunoterapia | ||
| Otras Clases de Fármacos | ||
| Por Tipo de Alergia | Conjuntivitis Alérgica Estacional | |
| Conjuntivitis Alérgica Perenne | ||
| Queratoconjuntivitis Vernal | ||
| Queratoconjuntivitis Atópica | ||
| Conjuntivitis Papilar Gigante | ||
| Conjuntivitis Alérgica por Contacto | ||
| Por Forma Farmacéutica | Colirios | |
| Inyectables | ||
| Comprimidos/Cápsulas Orales | ||
| Geles y Ungüentos | ||
| Por Vía de Administración | Administración Ocular Tópica | |
| Administración Periocular | ||
| Administración Oral | ||
| Administración Nasal | ||
| Administración Inyectable | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas y Droguerías | ||
| Farmacias en Línea y Comercio Electrónico | ||
| Otros Canales de Distribución | ||
| Por Usuario Final | Hospitales | |
| Clínicas de Oftalmología | ||
| Centros de Alergia | ||
| Entornos de Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Por Demografía del Paciente | Pacientes Pediátricos | |
| Pacientes Adultos | ||
| Pacientes Geriátricos | ||
| Por Estado de Prescripción | Productos con Prescripción | |
| Productos de Venta Libre | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de terapéuticos para alergias oculares para 2032?
Se proyecta que el mercado de terapéuticos para alergias oculares alcance los 6,54 mil millones de USD para 2032.
¿Qué clase de fármaco lidera el tratamiento de alergias oculares?
Los antihistamínicos lideraron el segmento por clase de fármaco con el 32,87% en 2026. La inmunoterapia es la clase de mayor crecimiento con una CAGR del 7,54% hasta 2032, respaldada por el interés en terapias que pueden modificar las vías de la enfermedad alérgica.
¿Por qué son importantes los productos para alergias oculares sin conservantes?
Los conservantes pueden afectar la superficie ocular con el uso repetido y pueden complicar el manejo de los síntomas en personas con ojo seco. Los productos sin conservantes pueden abordar las preocupaciones de tolerabilidad y respaldar la diferenciación del producto.
¿Qué región está creciendo más rápido en la atención de alergias oculares?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,76% hasta 2032, respaldada por la exposición urbana, la conciencia sanitaria y un mayor acceso al tratamiento. Japón y China ilustran la combinación de la región de acceso maduro al consumidor y disponibilidad en expansión de tratamientos especializados.
¿Cómo están cambiando los cambios de prescripción a venta libre el tratamiento de alergias oculares?
Los cambios de prescripción a venta libre pueden facilitar el acceso a los tratamientos comunes, especialmente a través de farmacias y canales en línea. Pueden aumentar la competencia genérica, reducir el poder de fijación de precios y desplazar más atención rutinaria hacia la autogestión del consumidor.
¿Qué nuevas terapias se están desarrollando para la conjuntivitis alérgica?
Los programas de anticuerpos específicos para alérgenos de Regeneron se encuentran en estudios de Fase 3. Estos productos en investigación tienen como objetivo bloquear alérgenos particulares y están sujetos a revisión clínica, de seguridad y regulatoria antes de su disponibilidad comercial rutinaria.