
Marktgröße und Marktanteil für Therapeutika bei Augenallergien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5 Milliarden US-Dollar |
| Marktgröße (2032) | 6.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.51 % |
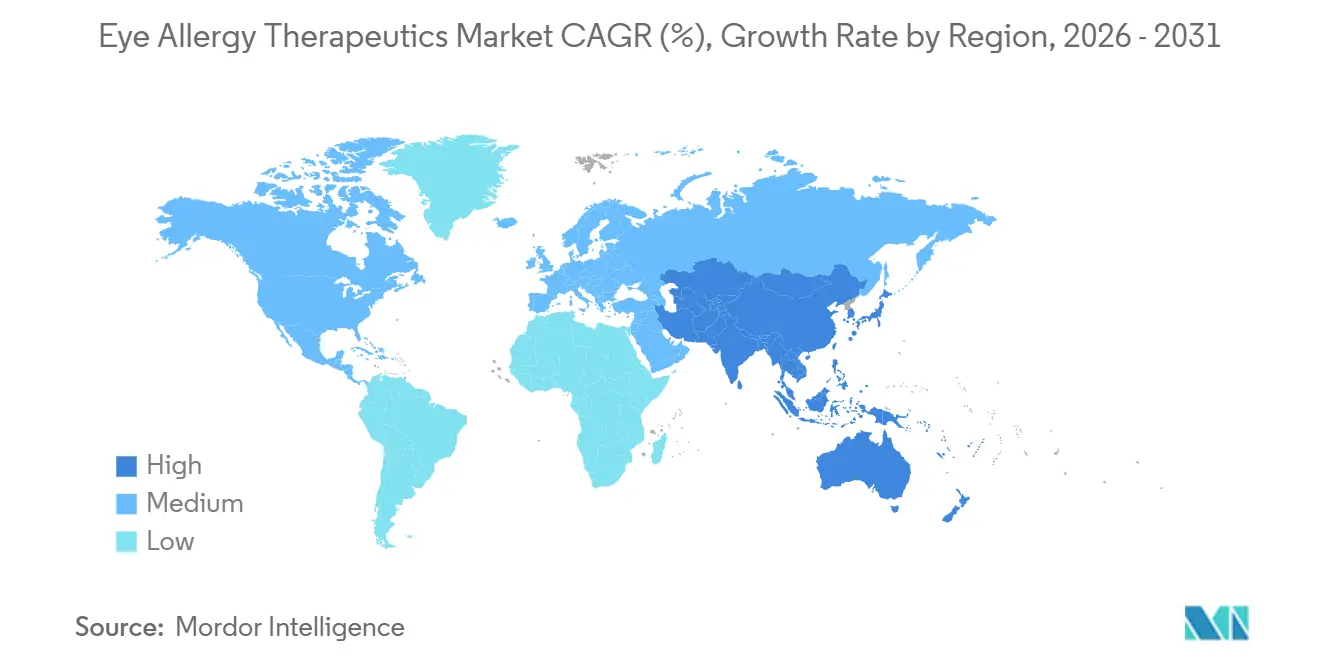
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
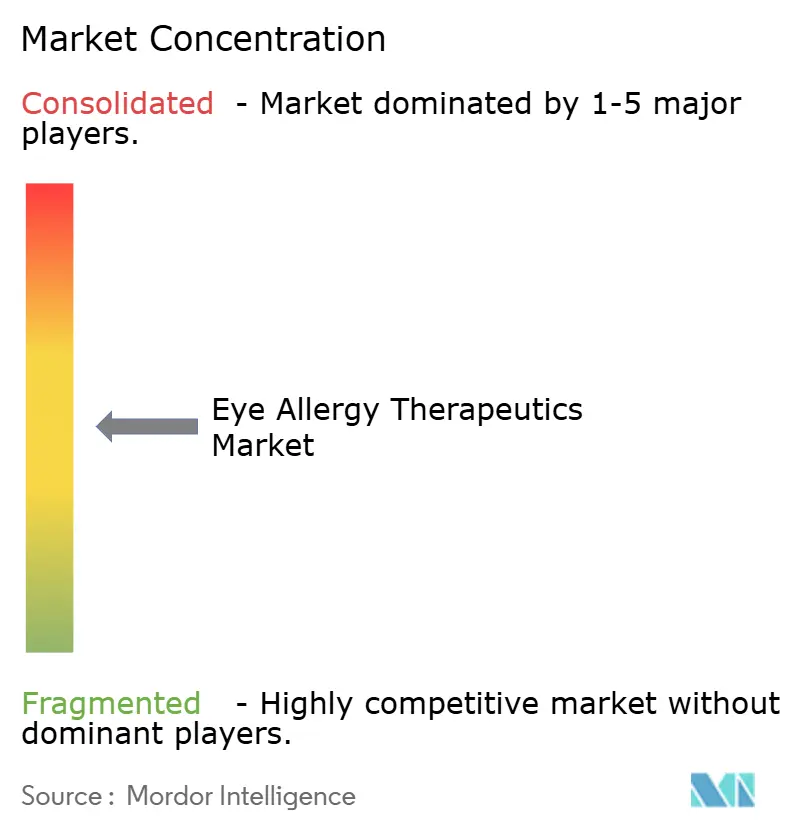
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Therapeutika bei Augenallergien von Mordor Intelligence
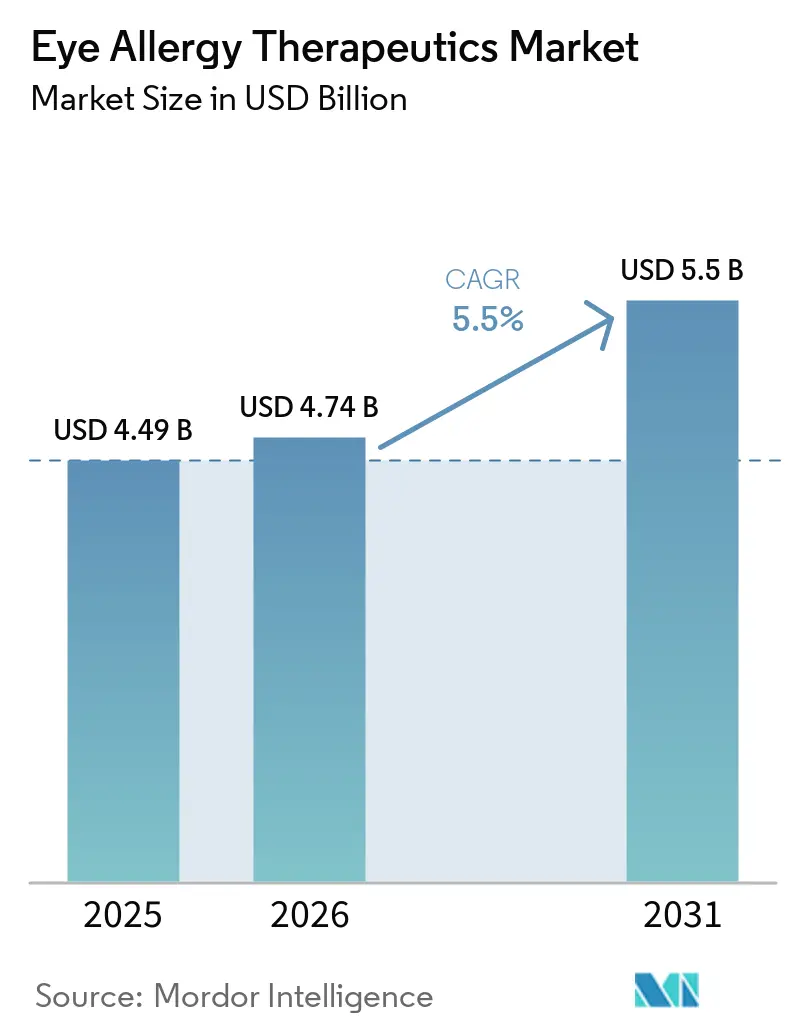
Die Marktgröße für Therapeutika bei Augenallergien wird voraussichtlich von 4,74 Milliarden USD im Jahr 2026 und 5 Milliarden USD im Jahr 2027 auf 6,54 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 eine CAGR von 5,51 % verzeichnen.
Der Markt für Therapeutika bei Augenallergien wird durch eine große Bevölkerungsgruppe mit allergischer Konjunktivitis und eine geringe Rate an formeller Behandlungssuche gestützt, was Raum für verschreibungspflichtige, rezeptfreie und telemedizinische Zugangswege bietet, um mehr Patienten zu erreichen. Längere Pollensaisons dürften den Behandlungszeitraum für saisonale Produkte verlängern und das Interesse an Optionen für den dauerhaften Einsatz steigern. Markenlieferanten konzentrieren sich auf konservierungsmittelfreie Produkte, Einmal-täglich-Formate und neue Verabreichungsmethoden, um den Wert zu schützen, während generische topische Produkte häufiger werden. Krankheitsmodifizierende Allergen-Antikörperprogramme könnten den Markt für Therapeutika bei Augenallergien ebenfalls verändern, sofern sie eine behördliche Zulassung erhalten, obwohl sie sich noch in der klinischen Entwicklung befinden. Nordamerika bleibt der größte regionale Beitragszahler, während Asien-Pazifik die stärkste prognostizierte Wachstumsrate aufweist.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse führten Antihistaminika mit einem Marktanteil von 32,87 % im Markt für Therapeutika bei Augenallergien im Jahr 2026, während Immuntherapie bis 2032 voraussichtlich mit einer CAGR von 7,54 % wachsen wird.
- Nach Allergietyp hielt saisonale allergische Konjunktivitis einen Marktanteil von 43,98 % im Markt für Therapeutika bei Augenallergien im Jahr 2026, während perenniale allergische Konjunktivitis bis 2032 voraussichtlich mit einer CAGR von 7,05 % wachsen wird.
- Nach Darreichungsform entfielen auf Augentropfen 61,78 % des Segments im Jahr 2026, während orale Tabletten und Kapseln bis 2032 mit einer CAGR von 7,15 % wachsen.
- Nach Verabreichungsweg erfasste die topische okuläre Verabreichung 55,32 % des Segments im Jahr 2026, während die orale Verabreichung bis 2032 voraussichtlich mit einer CAGR von 7,34 % wachsen wird.
- Nach Vertriebskanal hielten Krankenhausapotheken 58,64 % des Segments im Jahr 2026, während Online-Apotheken und E-Commerce bis 2032 voraussichtlich mit einer CAGR von 7,65 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser 69,43 % des Segments im Jahr 2026, während Heimversorgungseinrichtungen bis 2032 voraussichtlich mit einer CAGR von 7,98 % wachsen werden.
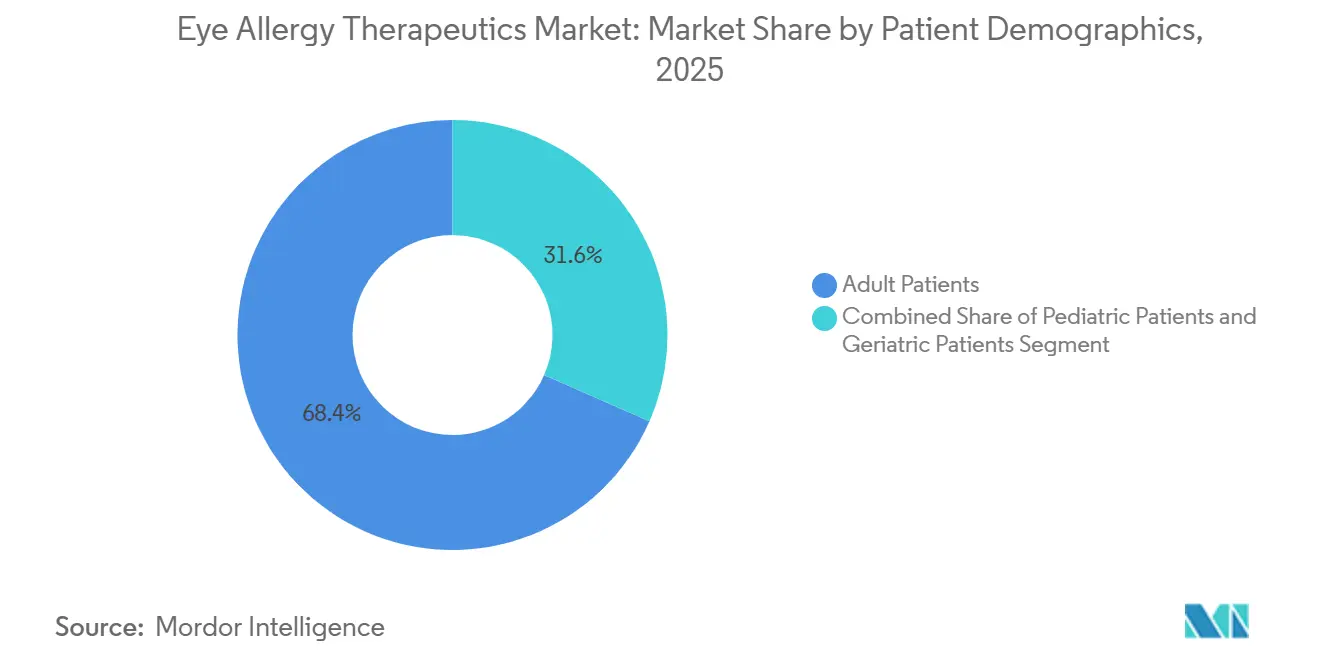
- Nach Patientendemografie entfielen auf Erwachsene 68,43 % des Segments im Jahr 2026, während pädiatrische Patienten bis 2032 voraussichtlich mit einer CAGR von 8,88 % wachsen werden.
- Nach Verschreibungsstatus hielten verschreibungspflichtige Produkte 60,43 % des Segments im Jahr 2026, während rezeptfreie Produkte bis 2032 voraussichtlich mit einer CAGR von 8,65 % wachsen werden.
- Nach Geografie hielt Nordamerika 42,43 % des Segments im Jahr 2026, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 6,76 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz allergischer Konjunktivitis | +1.20% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Exposition gegenüber Umweltallergenen und Luftverschmutzung | +0.80% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung des rezeptfreien Zugangs und der Selbstversorgung | +0.70% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einführung von Einmal-täglich- und Zweifachwirkungs-Formulierungen | +0.60% | Global | Mittelfristig (2–4 Jahre) |
| Längere und intensivere Pollensaisons | +0.50% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Periokulare Verabreichung zur Verbesserung der Therapietreue und Verringerung der Verabreichungsbelastung | +0.40% | Japan, EU, globale Pilotprojekte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz allergischer Konjunktivitis
Allergische Konjunktivitis bleibt weit verbreitet, aber viele symptomatische Personen suchen keine formelle medizinische Versorgung. Die Forschung schätzt, dass 14 % bis 45 % der Allgemeinbevölkerung je nach Region betroffen sind, während nur 10 % der symptomatischen Patienten ärztliche Hilfe suchen. In den Vereinigten Staaten wurde eine Prävalenz von bis zu 40 % gemeldet, und Japan hat allergische Bindehauterkrankungen bei 48,7 % der Bevölkerung gemeldet[1]. Indien verzeichnete eine Rate von 9,53 %, was darauf hindeutet, dass Diagnose und Behandlungszugang ungleichmäßig verteilt bleiben. Eine Studie aus dem Jahr 2025 zu pädiatrischen und adoleszenten Fällen stellte bei 49,3 % der untersuchten Fälle eine okuläre Allergie fest, was die Sensibilisierung im Kindesalter für die künftige Nachfrage bedeutsam hält[2]. Der Markt für Therapeutika bei Augenallergien hängt daher nicht nur von der Prävalenz ab, sondern auch vom Zugang, der Symptome in eine angemessene Behandlung umwandelt.
Zunehmende Exposition gegenüber Umweltallergenen und Luftverschmutzung
Umweltallergene und Luftverschmutzung können okuläre Allergiesymptome durch verwandte Expositionswege verstärken. Eine Studie in 5 chinesischen Städten analysierte 109.985 ambulante Besuche wegen allergischer Konjunktivitis und stellte fest, dass ein Anstieg des Umgebungsschwefeldioxids um eine Standardabweichung mit einem Risikoanstieg von 4,5 % verbunden war[3]. Der Zusammenhang blieb nach Bereinigung um Feinstaub, Kohlenmonoxid, Stickstoffdioxid und Ozon bestehen. Schadstoffexposition kann auch die konjunktivale Epithelbarriere beeinträchtigen und das Symptommanagement durch den Bedarf an Augenoberflächenschutz erschweren. Die Nachfrage dürfte daher in dicht besiedelten Gebieten am stärksten sein, wo städtische Exposition und Gesundheitsbewusstsein gemeinsam steigen. Umweltpolitik kann einige lokale Expositionen im Laufe der Zeit reduzieren, aber Behandlungsbewusstsein und -zugang können während dieses Übergangs dennoch zunehmen.
Einführung von Einmal-täglich- und Zweifachwirkungs-Formulierungen
Einmal-täglich-Produkte können die Therapietreue bei Patienten unterstützen, die wiederholte Augentropfenanwendungen als schwierig empfinden. Eine gepoolte Analyse von 2 randomisierten Studien ergab, dass konservierungsmittelfreies Bilastin 0,6 % den Juckreiz von 15 Minuten bis 16 Stunden reduzierte und eine einmal tägliche Dosierung unterstützte. Die Studie stellte auch fest, dass Bilastin Ketotifen 0,025 % beim Wirkungseintritt nicht unterlegen war. Eine Netzwerk-Metaanalyse aus dem Jahr 2025 stufte Olopatadin 0,1 % für die Wirksamkeit bei saisonaler und perennialer allergischer Konjunktivitis am höchsten ein, mit SUCRA-Werten von 0,88 und 0,85. Diese klinischen Merkmale erklären, warum etablierte Moleküle auch bei zunehmendem Generikawettbewerb wichtig bleiben. Konservierungsmittelfreie, einmal tägliche und Zweifachwirkungs-Optionen bieten Markenlieferanten Möglichkeiten, Therapietreue und Augenoberflächenbedenken im Markt für Therapeutika bei Augenallergien anzusprechen.
Periokulare Verabreichung zur Verbesserung der Therapietreue und Verringerung der Verabreichungsbelastung
Die periokulare Verabreichung bringt die Behandlung auf die Lidhaut auf, anstatt eine Augentropfeninstillation zu erfordern. Santen führte im Mai 2024 in Japan Alesion Augenlid-Creme 0,5 % als einmal täglich anzuwendende Cremetherapie für allergische Konjunktivitis ein. Eine Phase-3-Studie unterstützte die Verabreichung von Epinastin durch das Augenlid an die konjunktivale Oberfläche. Ein Fallbericht aus dem Jahr 2025 beschrieb auch seine Relevanz für Patienten, die mit herkömmlichen Tropfen Schwierigkeiten haben. Santen und KYORIN schlossen im Juli 2026 eine gemeinsame Vermarktungsvereinbarung, um das Produkt über ophthalmologische Praxen in Japan hinaus zu fördern. Dieser Ansatz kann dem Markt für Therapeutika bei Augenallergien helfen, Patienten zu erreichen, deren Versorgung von Allergologen, Internisten oder Kinderärzten betreut wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nebenwirkungen und konservierungsmittelbezogene Augenoberflächenreizung | -0.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Diagnose und Behandlungszugang in Schwellenmärkten | -0.60% | Naher Osten und Afrika, Südamerika und ländliches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Generischer Preisverfall nach Ablauf der Exklusivität | -0.70% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fehlklassifizierung von Allergiesymptomen mit trockenem Auge und infektiöser Konjunktivitis | -0.30% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nebenwirkungen und konservierungsmittelbezogene Augenoberflächenreizung
Eine langfristige topische Behandlung kann Augenoberflächenbedenken hervorrufen, wenn Konservierungsmittel und Hilfsstoffe das Auge reizen. Eine Überprüfung von 20 klinischen Studien aus dem Jahr 2024 ergab, dass viele Antihistaminika-Studien die Tränenfilm-Aufrisszeit oder Hornhautschäden nicht systematisch bewertet haben. Dies lässt Unsicherheit über die langfristige Augenoberflächensicherheit auf Bevölkerungsebene bestehen. Die Forschung gibt an, dass Benzalkoniumchlorid in 70 % der ophthalmologischen Formulierungen vorhanden ist und den Tränenfilm bei wiederholten Dosen stören kann. Symptome des trockenen Auges können sich mit Allergiesymptomen überschneiden, was die Therapieauswahl erschweren kann. Konservierungsmittelfreie Formate können Differenzierungsmöglichkeiten bieten, aber Unverträglichkeit kann dennoch dazu führen, dass einige Patienten die Behandlung abbrechen.
Generischer Preisverfall nach Ablauf der Exklusivität
Der Markteintritt von Generika übt Druck auf die Preise bei hochvolumigen topischen Antihistaminika-Produkten aus. FDA-Unterlagen zeigen einen Vermarktungsbeginn für ein Olopatadin-0,7%-Generikum im Januar 2026. Da etablierte Moleküle ihre Exklusivität verlieren, können Markenprodukte mit geringerer Preissetzungsmacht und reduzierten Margen konfrontiert werden. Dieser Druck ist am deutlichsten bei Produkten sichtbar, die von verschreibungspflichtigen Kanälen zu rezeptfreien Kanälen gewechselt sind. Der Markt für Therapeutika bei Augenallergien könnte infolgedessen Formulierungen mit klaren klinischen oder verabreichungsbezogenen Unterschieden stärker bewerten. Neue molekulare Einheiten und allergenspezifische Biologika könnten längere Entwicklungsvorlaufzeiten als herkömmliche topische Generika bieten, sofern ihre klinischen Programme und Zulassungen voranschreiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
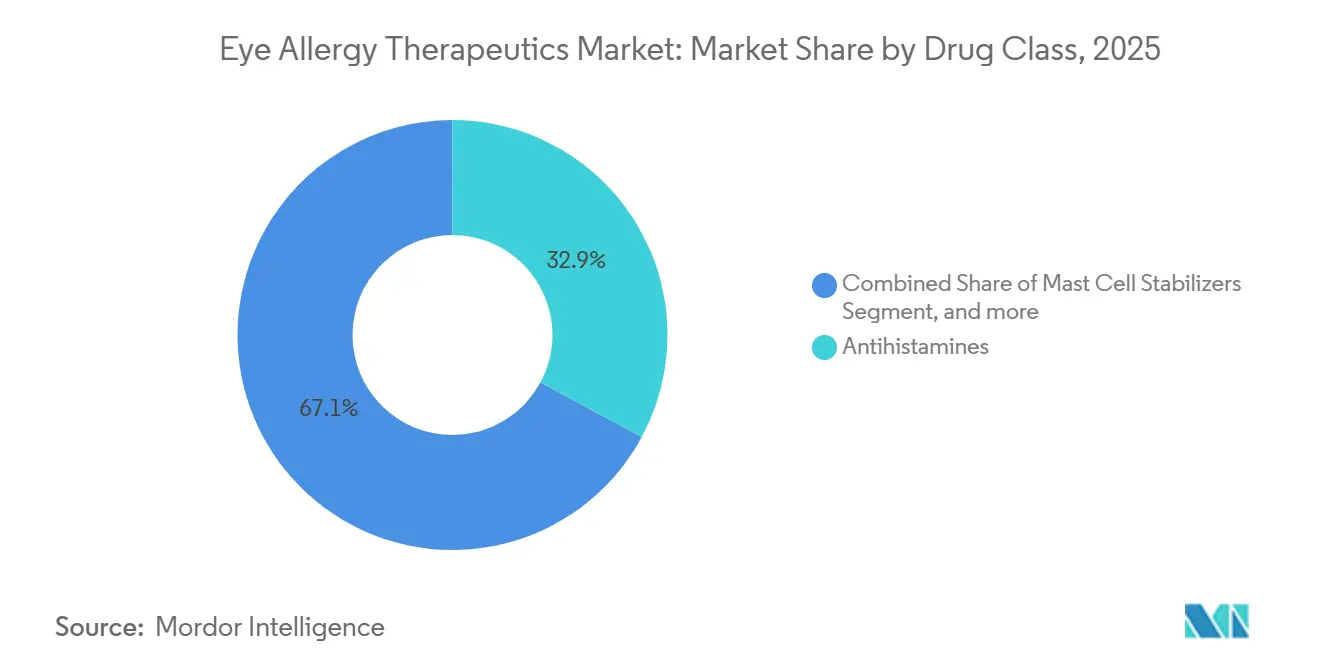
Antihistaminika führen, während Immuntherapie voranschreitetAntihistaminika hielten 2026 einen Anteil von 32,87 % am Wirkstoffklassen-Segment und nahmen damit die führende Position im Markt für Therapeutika bei Augenallergien ein. Olopatadin 0,1 % belegte in einer Netzwerk-Metaanalyse aus dem Jahr 2026 für saisonale und perenniale allergische Konjunktivitis den ersten Rang. Mastzellstabilisatoren unterstützen die Präventivversorgung, während Wirkstoffe mit doppeltem Wirkmechanismus, Kortikosteroide und Dekongestiva länger andauernden oder adjunktiven Bedarf in der routinemäßigen klinischen Versorgung abdecken. Calcineurin-Inhibitoren adressieren engere Indikationen wie die vernale Keratokonjunktivitis, bei der der Markt für Therapeutika bei Augenallergien Optionen jenseits standardmäßiger Antihistaminika-Augentropfen erfordert.
Immuntherapie wird bis 2032 voraussichtlich mit einer CAGR von 7,54 % wachsen – der schnellsten Rate unter den Wirkstoffklassen. Die Marktgröße für Therapeutika bei Augenallergien in dieser Klasse könnte von der Anwendung sublingualer Immuntherapie und investigativen allergenblockierenden Antikörpern profitieren. Regeneron veröffentlichte 2025 Phase-3-Daten, die bei Katzen- und Birkenpollenallergie-Provokationsstudien eine mehr als 50-prozentige Reduktion des okulären Juckreizes gegenüber Placebo zeigten. Die Programme zielen auf Allergene ab, die mehr als 20 Millionen Katzenallergiker und 10 Millionen Birkenpollenallergiker in den Vereinigten Staaten betreffen, sind jedoch noch nicht zugelassen, sodass ihre künftige Rolle im Markt für Therapeutika bei Augenallergien von klinischen und regulatorischen Ergebnissen abhängt.

Nach Allergietyp:
Saisonale Fälle führen, während perenniale Fälle schneller wachsenSaisonale allergische Konjunktivitis machte 2026 43,98 % des Allergietyp-Segments aus. Vorhersehbare Pollensaisons, etablierte rezeptfreie Marken und der Einzelhandelsvertrieb stützen diese führende Position. Schneller Wirkungseintritt und identifizierbare Auslöser machen saisonale Fälle zudem geeignet für die Selbstbehandlung und Produktentwicklung. Vernale, atopische, riesenpapilläre und kontaktallergische Konjunktivitis bleiben kleinere Kategorien, die spezialisierte Behandlungen erfordern können.
Perenniale allergische Konjunktivitis wird bis 2032 voraussichtlich mit einer CAGR von 7,05 % wachsen. Die ganzjährige Exposition gegenüber Hausstaubmilben und Tierhaaren unterstützt den anhaltenden Behandlungsbedarf und unterscheidet sich vom konzentrierten saisonalen Kaufzyklus. Im April 2024 prüfte die FDA eine erweiterte Odactra-Indikation für Kinder im Alter von 5 bis 17 Jahren mit durch Hausstaubmilben ausgelöster allergischer Rhinitis mit oder ohne Konjunktivitis. Kontaktallergische Konjunktivitis erhält ebenfalls Aufmerksamkeit, da die Sensibilisierung gegenüber kosmetischen Inhaltsstoffen jüngere Nutzer betrifft, was die Bandbreite der im Markt für Therapeutika bei Augenallergien adressierten Erkrankungen erweitert.
Nach Darreichungsform:
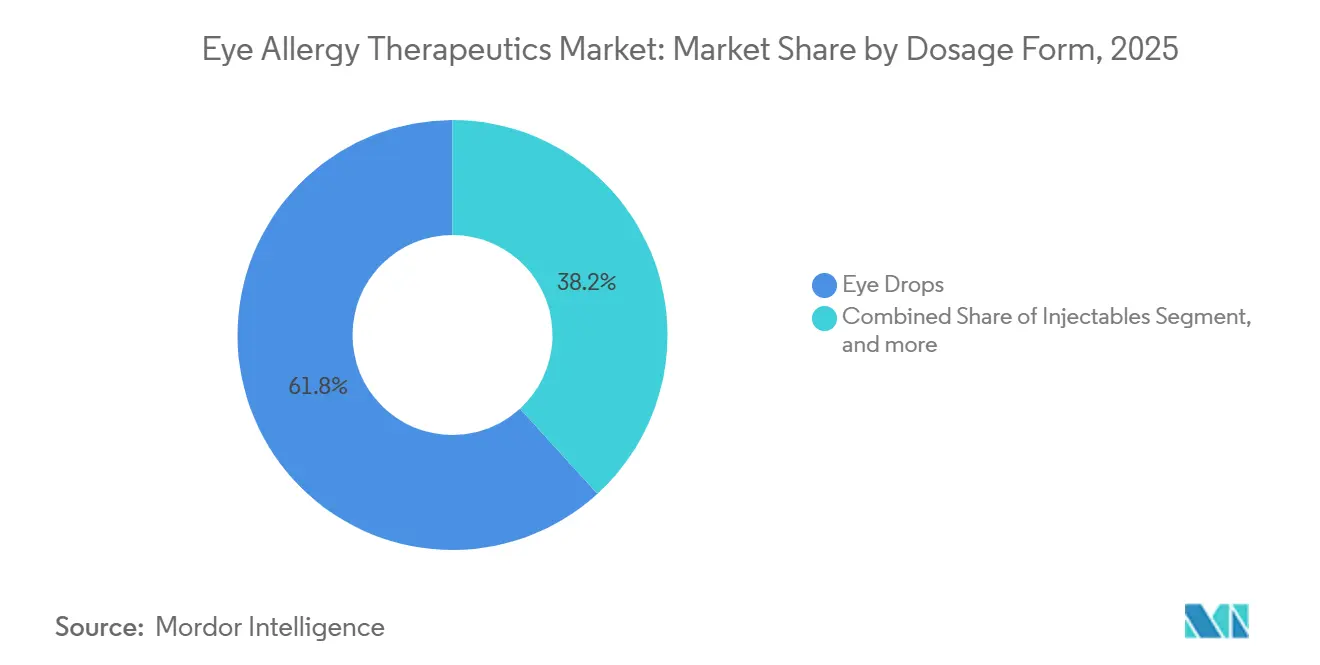
Augentropfen behalten ihre Größe, während orale Produkte an Nutzung gewinnenAugentropfen hielten 2026 einen Anteil von 61,78 % am Darreichungsform-Segment. Ihre führende Position spiegelt den schnellen Wirkungseintritt, die lokale Wirkstoffabgabe, die geringe systemische Exposition, die etablierte Vertrautheit der Patienten und die breite Abdeckung im verschreibungspflichtigen und rezeptfreien Bereich wider. Injizierbare Produkte bleiben kleiner, aber das intrakanalikuäre DEXTENZA-Insert ermöglicht eine 30-tägige ausschleichende, konservierungsmittelfreie Kortikosteroid-Behandlung ohne Selbstverabreichung. Gele und Salben bleiben bei schweren oder chronischen Fällen relevanter, sodass Augentropfen im Mittelpunkt der täglichen Behandlung im Markt für Therapeutika bei Augenallergien stehen.
Orale Tabletten und Kapseln werden bis 2032 voraussichtlich mit einer CAGR von 7,15 % wachsen. Dieses Format ist relevant, wenn allergische Rhinitis und okuläre Symptome gemeinsam auftreten. Die ARIA-EAACI-Leitlinie erkennt orale Antihistaminika der zweiten Generation als Option an, wenn Rhinitis gleichzeitig besteht, und weist dabei auf Überlegungen zur Augenoberfläche hin. Sublinguale Immuntherapie-Tabletten fügen eine immunmodulatorische Komponente hinzu, und die pädiatrische Anwendung von Odactra kann diesen Weg unterstützen.
Nach Verabreichungsweg:
Topische Verabreichung führt, während orale Verabreichung wächstDie topische okuläre Verabreichung erfasste 2026 55,32 % des Verabreichungsweg-Segments. Sie ermöglicht hohe lokale Wirkstoffkonzentrationen an der Konjunktivaloberfläche bei begrenzter systemischer Absorption. Klinische Leitlinien haben topische Produkte für okuläre Symptome seit Langem unterstützt. Orale, nasale und injizierbare Verabreichungswege adressieren kombinierte Symptome oder reduzieren die tägliche Belastung durch Selbstverabreichung.
Die orale Verabreichung wird bis 2032 voraussichtlich mit einer CAGR von 7,34 % wachsen. Ihr Wachstum spiegelt die Anwendung bei Patienten mit sowohl okulären als auch nasalen Symptomen wider und bietet eine systemische Option neben der lokalen Behandlung. Die periokulare Verabreichung bleibt kleiner, führt jedoch eine Alternative zu Tropfen ein, und die Alesion-Studie demonstrierte den Wirkstofftransit durch das Augenlid zur Konjunktivaloberfläche. Der Vertrieb außerhalb der Ophthalmologie könnte das Bewusstsein für diesen Verabreichungsweg in Japan stärken und einen differenzierten Zugangspfad im Markt für Therapeutika bei Augenallergien schaffen.
Nach Vertriebskanal:
Krankenhausapotheken führen, während Online-Kanäle beschleunigenKrankenhausapotheken machten 2026 58,64 % des Vertriebskanal-Segments aus. Verschreibungspflichtige Kortikosteroide, Immunmodulatoren und Spezialprodukte werden weiterhin über institutionelle Wege vertrieben. Einzelhandelsapotheken liefern ein großes Volumen an rezeptfreien Antihistaminika-Augentropfen, während ophthalmologische Kliniken sich auf von Spezialisten empfohlene Behandlungen konzentrieren. Diese Mischung verleiht Krankenhausapotheken eine führende Rolle in der komplexen Versorgung.
Online-Apotheken und E-Commerce werden bis 2032 voraussichtlich mit einer CAGR von 7,65 % wachsen. Rezeptfreie Verfügbarkeit, Wiederholungskäufe und reduzierte Reisebarrieren unterstützen diesen Kanal, insbesondere für Patienten, die wiederkehrende saisonale Symptome behandeln. OCuSOFT erweiterte im Juni 2025 den Vertrieb von Retaine Allergy Olopatadin 0,2 % auf CVS-Standorte im ganzen Land. Eine breitere Umstellung von verschreibungspflichtigen auf rezeptfreie Produkte könnte die relative Rolle der Krankenhausapotheken-Abgabe im Laufe der Zeit verringern und die Kanalplanung im Markt für Therapeutika bei Augenallergien wichtiger machen.
Nach Endnutzer:
Krankenhäuser führen, während häusliche Pflege expandiertKrankenhäuser hielten 2026 69,43 % des Endnutzer-Segments. Diese Position umfasst das stationäre und ambulante institutionelle Volumen, einschließlich der Abgabe in ophthalmologischen Kliniken innerhalb von Krankenhaussystemen. Schwere Fälle wie vernale und atopische Keratokonjunktivitis erfordern häufig fachärztliche Aufsicht. Allergiezentren beeinflussen die Anwendung von Immuntherapie, während Forschungseinrichtungen die Evidenzgenerierung unterstützen.
Heimversorgungseinrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 7,98 % wachsen. Rezeptfreie Produkte und telemedizinisch gestützte Diagnosen ermöglichen es mehr Patienten, saisonale Symptome zu Hause zu behandeln. Olopatadin in höherer Konzentration als rezeptfreies Produkt und Generika-Alternativen können den Bedarf an einem klinischen Besuch bei unkomplizierten Fällen reduzieren. Eine eingeschränkte klinische Überwachung kann ein Problem darstellen, wenn die Symptome auf eine vernale oder atopische Keratokonjunktivitis und nicht auf eine routinemäßige Allergie hinweisen.
Nach Patientendemografie:
Erwachsene führen, während pädiatrische Nutzung expandiertErwachsene machten 2026 68,43 % des Patientendemografie-Segments aus. Die höhere Behandlungsnachfrage bei Erwachsenen und eine Geschichte erwachsenenorientierter Zulassungen stützen diesen Anteil. Ältere Erwachsene können ein erhebliches institutionelles Volumen generieren, da Probleme der Augenoberfläche und Komorbiditäten die Versorgung erschweren können. Pädiatrische Patienten hatten historisch gesehen weniger zugelassene Behandlungsoptionen.
Pädiatrische Patienten werden bis 2032 voraussichtlich mit einer CAGR von 8,88 % wachsen. Die DEXTENZA-Zulassung aus dem Jahr 2025 erweiterte die Indikation für allergische Konjunktivitis auf Kinder ab 2 Jahren. Die FDA-Prüfung von Odactra unterstützte die Anwendung bei Kindern im Alter von 5 bis 17 Jahren, und Rohto führte 2026 in Japan ein rezeptfreies Epinastin-Produkt für die Anwendung ab dem 1. Lebensjahr ein. Die ARIA-EAACI-Leitlinie enthält zudem einen Behandlungsansatz für pädiatrische allergische Rhinokonjunktivitis.
Nach Verschreibungsstatus:
Verschreibungspflichtige Produkte führen, während rezeptfreie Produkte am schnellsten wachsenVerschreibungspflichtige Produkte hielten 2026 60,43 % des Verschreibungsstatus-Segments. Ihr Anteil wird durch Premiumpreise, institutionelle Erstattung und den Einsatz in komplexen Fällen gestützt. Das Segment umfasst Kortikosteroide, intrakanalikuäre Inserts, Calcineurin-Inhibitoren und potenzielle Biologika. Krankenhaus- und ophthalmologische Kanäle bieten einen gewissen Schutz vor dem Preisdruck durch Generika im Einzelhandel.
Rezeptfreie Produkte werden bis 2032 voraussichtlich mit einer CAGR von 8,65 % wachsen. Rohto brachte im März 2026 in Japan Alguard Epinastin-Augentropfen als erstes rezeptfreies Epinastinhydrochlorid-Produkt auf den Markt. Die Forschung besagt, dass die Marke Alguard 70 % der japanischen Kategorie für Allergie-Augentropfen hielt, was den Launch für den Verbraucherzugang bedeutsam macht. Solche Umstellungen können die Selbstversorgung ausweiten, während sie den Preissetzungsspielraum für Produkte, die ihre Exklusivität verlieren, einschränken.
Geografische Analyse
Markt für Augenallergie-Therapeutika in Nordamerika
Nordamerika hielt 2026 42,43 % des regionalen Segments und war damit der größte Beitragszahler zum Markt für Therapeutika bei Augenallergien. Die Vereinigten Staaten sind die zentrale Einnahmequelle, da Krankheitserkennung, rezeptfreie Verfügbarkeit und die Infrastruktur für Markenpreise gut etabliert sind. Bis zu 40 % der Bevölkerung der Vereinigten Staaten war von allergischer Konjunktivitis betroffen. Mehrere Pataday-Generationen und ihre Generika-Nachfolger haben den Zugang erweitert, während sie Druck auf die Markenmargen ausübten. Die FDA-Prozesse zur Umstellung von verschreibungspflichtigen auf rezeptfreie Produkte beeinflussen weiterhin die Preisgestaltung und die Verfügbarkeit für Verbraucher.
Markt für Augenallergie-Therapeutika in Europa
Europa bleibt eine bedeutende sekundäre Region mit unterschiedlichen nationalen Erstattungssystemen. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien weisen unterschiedliche Formularbedingungen und Umstellungsmuster für verschreibungspflichtige und OTC-Produkte auf. Konservierungsmittelfreie Formulierungen können eine stärkere Positionierung aufweisen, wenn Verschreiber größeren Wert auf die Sicherheit der Augenoberfläche legen, was die Produktauswahl im Markt für Augenallergie-Therapeutika beeinflussen kann. Die ARIA-EAACI-Aktualisierung 2024 bis 2025 bietet einen klinischen Rahmen für topische und systemische Behandlungen.
Markt für Augenallergie-Therapeutika in APAC, MEA und Südamerika
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 6,76 % wachsen – der schnellsten regionalen Rate im Markt für Therapeutika bei Augenallergien. Städtische Luftverschmutzung, Gesundheitsbewusstsein und staatliche Aufmerksamkeit für die Augengesundheit stützen die Aussichten der Region. Japan meldete eine Prävalenz allergischer Konjunktivalerkrankungen von 48,7 % und verfügt über eine ausgereifte Kultur rezeptfreier Augentropfen. Rohtos rezeptfreier Epinastin-Launch im Jahr 2026 fügte in Japan eine neue nicht verschreibungspflichtige Option hinzu. Santen brachte Verkazia im Dezember 2025 in China auf den Markt, während der Nahe Osten und Afrika sowie Südamerika kleinere Beitragsleister bleiben, da der Zugang begrenzter ist.
Wettbewerbslandschaft
Der Markt für Therapeutika bei Augenallergien weist eine moderate Markenkonzentration und ein stärker fragmentiertes generisches topisches Segment auf. Alcon, Bausch + Lomb, AbbVie und Santen haben starke kommerzielle Positionen durch rezeptfreie Antihistaminika, verschreibungspflichtige Tropfen und ophthalmologische Spezialprodukte. Generika-Lieferanten sind zunehmend aktiv bei patentfreien ophthalmologischen Molekülen, was nach Ablauf der Exklusivität Preisdruck erzeugt und Skalierung in Herstellung und Vertrieb relevanter macht. Die Forschung gibt an, dass Generika mit Rabatten von 30 % bis 50 % eintreten können. Diese Struktur unterstützt Investitionen in Produktmerkmale, die schwerer schnell zu kopieren sind.
Formulierungsdifferenzierung ist eine zentrale Wettbewerbsreaktion im Markt für Therapeutika bei Augenallergien. Konservierungsmittelfreie Formate, einmal tägliche Dosierung, intrakanalikuäre Inserts und periokulare Cremes können Komfort oder Augenoberflächenverträglichkeit verbessern. Santen brachte im Mai 2024 in Japan Alesion Augenlid-Creme 0,5 % auf den Markt. Im Juli 2026 vereinbarten Santen und KYORIN die gemeinsame Förderung des Produkts über ophthalmologische Praxen hinaus. Ocular Therapeutix erweiterte 2025 das DEXTENZA-Etikett für pädiatrische allergische Konjunktivitis bei Patienten ab 2 Jahren.
Allergenspezifische Biologika stellen einen wichtigen Entwicklungspfad für den Markt für Therapeutika bei Augenallergien dar. Regenerons Katzen- und Birkenallergen-Antikörperprogramme berichteten 2025 über positive Phase-3-Challenge-Ergebnisse. Im Juni 2026 registrierte das Unternehmen eine Phase-3-Katzenallergie-Studie, während eine Birkenallergie-Studie einen primären Abschlussschätztermin im Februar 2027 hat. Telios Pharma untersucht auch TL-925 ophthalmologische Emulsion in einer Phase-2-Studie zur saisonalen allergischen Konjunktivitis.
Branchenführer für Therapeutika bei Augenallergien
-
Alcon Inc.
-
Bausch + Lomb Corporation
-
AbbVie Inc.
-
Santen Pharmaceutical Co., Ltd.
-
Sun Pharmaceutical Industries Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Augenallergie-Therapeutika Unternehmen in diesem Bericht
- Alembic Pharmaceuticals
- Alcon
- Abbvie
- Bausch + Lomb Corporation
- Cipla
- Eton Pharmaceuticals, Inc.
- Glenmark Pharmaceuticals
- Harrow, Inc.
- Hikma Pharmaceuticals
- Lupin
- Mitsubishi Tanabe Pharma
- Novartis
- Ocular Therapeutix, Inc.
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Santen Pharmaceuticals
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Neueste Industrielle Entwicklungen in Markt für Augenallergie-Therapeutika
- August 2026: KYORIN Pharmaceutical begann mit der gemeinsamen Vermarktung von Santens Alesion Augenlid-Creme 0,5 % in Japan für medizinische Einrichtungen außerhalb der ophthalmologischen Fachrichtung. Die am 13. Juli 2026 unterzeichnete Vereinbarung soll die weltweit erste periokulare Creme für allergische Konjunktivitis auf Allergologen, Internisten und Kinderärzte ausweiten und damit den großen Anteil der Verschreibungen für allergische Konjunktivitis erfassen, der außerhalb der Ophthalmologie stattfindet – eine strukturelle Kanallücke, die historisch gesehen die Marktdurchdringung von spezialisierten Produkten begrenzt hat.
- März 2026: ROHTO Pharmaceutical brachte in Japan Rohto Alguard Epinastin-Augentropfen auf den Markt, die erste rezeptfreie Zulassung von Epinastinhydrochlorid, einem Wirkstoff, der zuvor nur auf Rezept erhältlich war, und ermöglicht damit den Apothekenzugang ohne Arztbesuch. Die Alguard-Marke hält einen Anteil von 70 % am japanischen Allergie-Augentropfen-Markt, und diese Rx-zu-OTC-Umstellung soll den Verbraucher-Selbstbehandlungspool wesentlich erweitern.
- Februar 2026: Regeneron präsentierte auf dem AAAAI-Jahrestreffen in Philadelphia erstmals Phase-3-Daten aus seinen Katzen- und Birkenallergen-Antikörperprogrammen. Diese Präsentationen markierten die erste öffentliche Bekanntgabe von Ergebnissen konjunktivaler Allergen-Challenge-Tests aus Phase-3-Studien für beide allergenblockierenden Programme und informierten das Design der für 2026 geplanten zulassungsrelevanten Bestätigungsstudien.
- Dezember 2025: Santen brachte Verkazia, Ciclosporin-Augentropfen, in China für schwere vernale Keratokonjunktivitis bei Kindern und jungen Erwachsenen ab 4 Jahren auf den Markt und stellte damit die erste konservierungsmittelfreie topische Ciclosporin-Behandlung für diese belastende pädiatrische chronische okuläre Allergie auf dem chinesischen Markt bereit.
Globaler Berichtsumfang für den Markt für Therapeutika bei Augenallergien
Gemäß dem Umfang des Berichts sind Augenallergie-Therapeutika Medikamente, die zur Behandlung und Bewältigung allergischer Reaktionen eingesetzt werden, die die Augen betreffen, wie Juckreiz, Rötungen und Schwellungen. Sie umfassen Antihistaminika, Mastzellstabilisatoren und entzündungshemmende Wirkstoffe zur Linderung der Symptome.
Der Markt für Augenallergie-Therapeutika ist nach Wirkstoffklasse, Allergieart, Darreichungsform, Verabreichungsweg, Vertriebskanal, Endnutzer, Patientendemografie, Verschreibungsstatus und Geografie segmentiert. Nach Wirkstoffklasse ist der Markt in Antihistaminika, Mastzellstabilisatoren, Wirkstoffe mit doppelter Wirkung, Kortikosteroide, Dekongestiva, Immuntherapie und andere Wirkstoffklassen segmentiert. Nach Allergieart ist der Markt in saisonale allergische Konjunktivitis, perenniale allergische Konjunktivitis, vernale Keratokonjunktivitis, atopische Keratokonjunktivitis, riesenpapilläre Konjunktivitis und kontaktallergische Konjunktivitis segmentiert. Nach Darreichungsform ist der Markt in Augentropfen, Injektionspräparate, orale Tabletten/Kapseln sowie Gele und Salben segmentiert. Nach Verabreichungsweg ist der Markt in topische okuläre Verabreichung, periokulare Verabreichung, orale Verabreichung, nasale Verabreichung und injizierbare Verabreichung segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Drogerien, Online-Apotheken und E-Commerce sowie andere Vertriebskanäle segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ophthalmologische Kliniken, Allergiezentren, häusliche Pflegeeinrichtungen und andere Endnutzer segmentiert. Nach Patientendemografie ist der Markt in pädiatrische Patienten und erwachsene Patienten segmentiert. Nach Verschreibungsstatus ist der Markt in verschreibungspflichtige Produkte und rezeptfreie Produkte segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Antihistaminika |
| Mastzellstabilisatoren |
| Zweifachwirkungs-Agenzien |
| Kortikosteroide |
| Dekongestiva |
| Immuntherapie |
| Andere Wirkstoffklassen |
| Saisonale allergische Konjunktivitis |
| Perenniale allergische Konjunktivitis |
| Vernale Keratokonjunktivitis |
| Atopische Keratokonjunktivitis |
| Riesenpapilläre Konjunktivitis |
| Kontaktallergische Konjunktivitis |
| Augentropfen |
| Injizierbare |
| Orale Tabletten/Kapseln |
| Gele und Salben |
| Topische okuläre Verabreichung |
| Periokulare Verabreichung |
| Orale Verabreichung |
| Nasale Verabreichung |
| Injizierbare Verabreichung |
| Krankenhausapotheken |
| Einzelhandelsapotheken und Drogerien |
| Online-Apotheken und E-Commerce |
| Andere Vertriebskanäle |
| Krankenhäuser |
| Ophthalmologische Kliniken |
| Allergiezentren |
| Häusliche Pflegeeinrichtungen |
| Andere Endnutzer |
| Pädiatrische Patienten |
| Erwachsene Patienten |
| Geriatrische Patienten |
| Verschreibungspflichtige Produkte |
| Rezeptfreie Produkte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Antihistaminika | |
| Mastzellstabilisatoren | ||
| Zweifachwirkungs-Agenzien | ||
| Kortikosteroide | ||
| Dekongestiva | ||
| Immuntherapie | ||
| Andere Wirkstoffklassen | ||
| Nach Allergietyp | Saisonale allergische Konjunktivitis | |
| Perenniale allergische Konjunktivitis | ||
| Vernale Keratokonjunktivitis | ||
| Atopische Keratokonjunktivitis | ||
| Riesenpapilläre Konjunktivitis | ||
| Kontaktallergische Konjunktivitis | ||
| Nach Darreichungsform | Augentropfen | |
| Injizierbare | ||
| Orale Tabletten/Kapseln | ||
| Gele und Salben | ||
| Nach Verabreichungsweg | Topische okuläre Verabreichung | |
| Periokulare Verabreichung | ||
| Orale Verabreichung | ||
| Nasale Verabreichung | ||
| Injizierbare Verabreichung | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken und Drogerien | ||
| Online-Apotheken und E-Commerce | ||
| Andere Vertriebskanäle | ||
| Nach Endnutzer | Krankenhäuser | |
| Ophthalmologische Kliniken | ||
| Allergiezentren | ||
| Häusliche Pflegeeinrichtungen | ||
| Andere Endnutzer | ||
| Nach Patientendemografie | Pädiatrische Patienten | |
| Erwachsene Patienten | ||
| Geriatrische Patienten | ||
| Nach Verschreibungsstatus | Verschreibungspflichtige Produkte | |
| Rezeptfreie Produkte | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Therapeutika bei Augenallergien bis 2032 erreichen?
Der Markt für Therapeutika bei Augenallergien wird bis 2032 voraussichtlich 6,54 Milliarden USD erreichen.
Welche Wirkstoffklasse führt bei der Behandlung von Augenallergien?
Antihistaminika führten das Wirkstoffklassen-Segment mit 32,87 % im Jahr 2026 an. Immuntherapie ist die am schnellsten wachsende Klasse mit einer CAGR von 7,54 % bis 2032, unterstützt durch das Interesse an Therapien, die allergische Krankheitspfade möglicherweise verändern können.
Warum sind konservierungsmittelfreie Produkte für Augenallergien wichtig?
Konservierungsmittel können bei wiederholter Anwendung die Augenoberfläche beeinträchtigen und das Symptommanagement bei Personen mit trockenem Auge erschweren. Konservierungsmittelfreie Produkte können Verträglichkeitsbedenken ansprechen und zur Produktdifferenzierung beitragen.
Welche Region wächst am schnellsten im Bereich der Augenallergie-Versorgung?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 6,76 % wachsen, unterstützt durch städtische Exposition, Gesundheitsbewusstsein und einen breiteren Behandlungszugang. Japan und China veranschaulichen die Kombination aus ausgereiftem Verbraucherzugang und expandierender Verfügbarkeit von Spezialbehandlungen in der Region.
Wie verändern rezeptfreie Umstellungen die Behandlung von Augenallergien?
Rezeptfreie Umstellungen können gängige Behandlungen leichter zugänglich machen, insbesondere über Apotheken und Online-Kanäle. Sie können den Generikawettbewerb erhöhen, die Preissetzungsmacht verringern und mehr Routineversorgung in Richtung Verbraucher-Selbstmanagement verlagern.
Welche neuen Therapien werden für allergische Konjunktivitis entwickelt?
Allergenspezifische Antikörperprogramme von Regeneron befinden sich in Phase-3-Studien. Diese investigativen Produkte zielen darauf ab, bestimmte Allergene zu blockieren, und unterliegen vor der routinemäßigen kommerziellen Verfügbarkeit noch klinischer, sicherheitsbezogener und regulatorischer Prüfung.