
Tamanho e Participação do Mercado de Compósitos para VE
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.88 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.23 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compósitos para VE por Mordor Intelligence
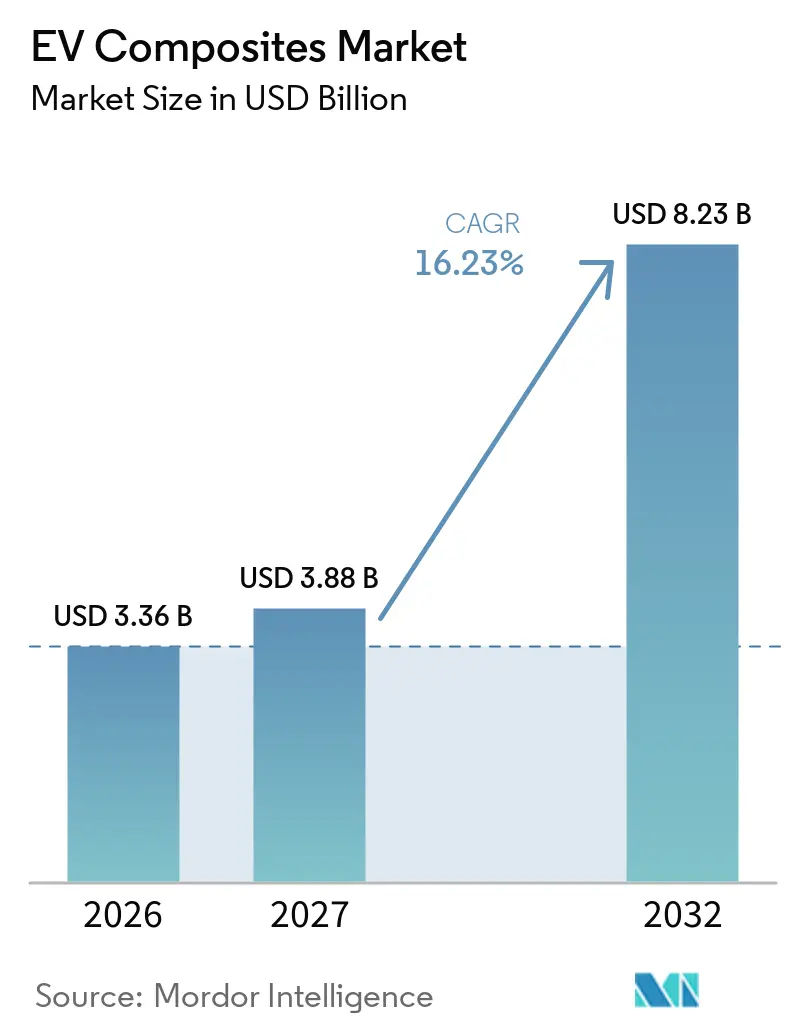
O tamanho do Mercado de Compósitos para VE foi avaliado em 3,36 bilhões de USD em 2026 e estima-se que cresça de 3,88 bilhões de USD em 2027 para atingir 8,23 bilhões de USD até 2032, a um CAGR de 16,23% durante o período de previsão (2027-2032). A demanda está vinculada à necessidade de gerenciar o peso adicionado por grandes pacotes de baterias, preservando a autonomia de condução e a capacidade de carga. Os invólucros de bateria estão se tornando uma área central de seleção de materiais, pois devem combinar proteção estrutural, desempenho contra incêndio e contenção de fuga térmica. Os fornecedores estão dando maior ênfase a sistemas termoplásticos que possam suportar tempos de ciclo mais rápidos, reciclabilidade e integração de diversas funções em um único componente. A concorrência é moldada por produtores de fibra de carbono, fornecedores de compostos e integradores de sistemas que buscam controlar uma maior parte da cadeia de valor dos invólucros. O mercado de compósitos para Veículos Elétricos (VE) também enfrenta pressão de custos, demanda regional desigual por veículos elétricos e requisitos não resolvidos de fim de vida útil para alguns sistemas de compósitos.
Principais Conclusões do Relatório
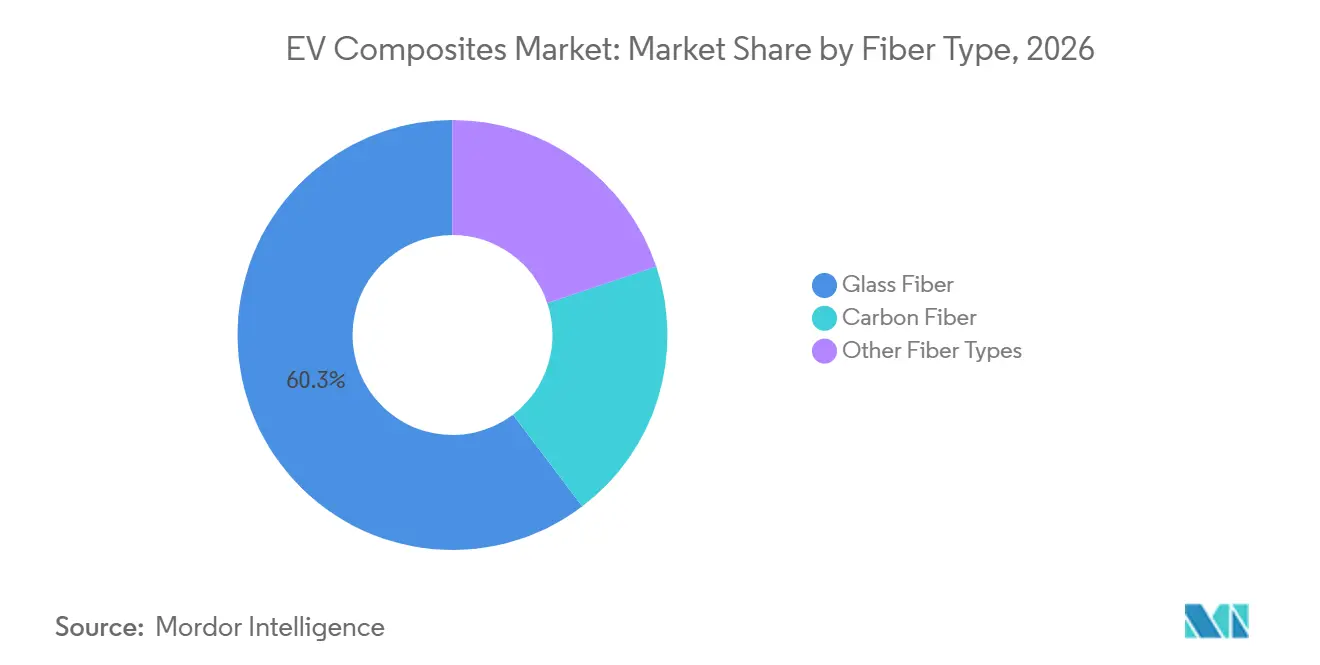
- Por tipo de fibra, a fibra de vidro detinha 60,32% da participação do mercado de compósitos para VE em 2026, enquanto a fibra de carbono tem previsão de avançar a um CAGR de 16,89% até 2032.
- Por tipo de resina, o termoplástico detinha 55,04% da participação do mercado de compósitos para VE em 2026 e tem previsão de avançar a um CAGR de 17,06% até 2032.
- Por processo de fabricação, a moldagem por injeção detinha 35,78% da participação do mercado de compósitos para VE em 2026, enquanto a moldagem por compressão tem previsão de avançar a um CAGR de 17,52% até 2032.
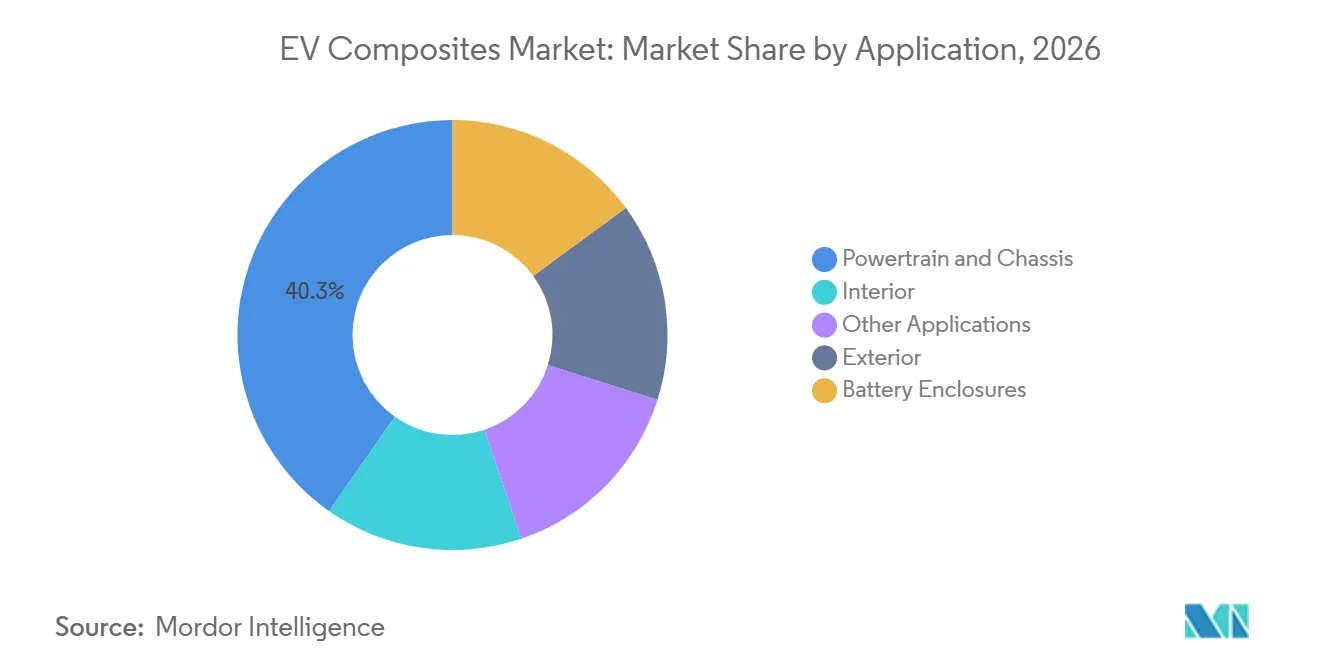
- Por aplicação, trem de força e chassi detinham 40,26% da participação do mercado de compósitos para VE em 2026, enquanto os invólucros de bateria têm previsão de avançar a um CAGR de 17,94% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,41% da participação do mercado de compósitos para VE em 2026 e tem previsão de avançar a um CAGR de 17,41% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escala de Produção de VE Ampliando o Volume Endereçável de Compósitos | +4.5% | Global, liderado pela China, Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Redução de Peso dos Veículos Ampliando Autonomia e Capacidade de Carga | +3.8% | Global, maior intensidade na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Integração de Invólucros de Bateria Melhorando a Economia em Nível de Sistema | +3.2% | Núcleo na Ásia-Pacífico, expansão para Europa e América do Norte | Médio prazo (2–4 anos) |
| Processamento Termoplástico Viabilizando Produção em Série de Alto Volume | +2.4% | Alemanha, Japão, Coreia do Sul, China | Longo prazo (≥ 4 anos) |
| Endurecimento dos Requisitos de Emissões e Segurança de Baterias | +1.6% | UE, China (GB38031-2025), América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escala de Produção de VE Ampliando o Volume Endereçável de Compósitos
A produção de veículos elétricos oferece aos fornecedores de compósitos uma base maior de programas de componentes potenciais. A Agência Internacional de Energia espera que os carros elétricos representem cerca de 30% das vendas globais de automóveis em 2026, sustentando a demanda por materiais veiculares que reduzam a massa e protejam os sistemas de bateria[1]. As peças de compósito podem compensar parte da penalidade de peso de 200 a 450 quilogramas das baterias e, portanto, apoiar a eficiência do veículo. A China continua sendo importante porque seus fabricantes fornecem uma grande parcela das vendas globais de veículos elétricos, e sua cadeia de suprimentos doméstica inclui mantas de fibra de vidro, placas de Termoplástico em Manta de Vidro (GMT), compostos de moldagem em folha e compostos termoplásticos. Essa concentração vincula estreitamente o crescimento da demanda e a capacidade de fornecimento à produção de veículos chineses. Os fornecedores com exposição concentrada à China, portanto, precisam de estratégias mais amplas de clientes e fornecimento regional.
Redução de Peso dos Veículos Ampliando Autonomia e Capacidade de Carga
A redução da massa dos veículos continua a apoiar a adoção no mercado de compósitos para VE, pois os pacotes de baterias exercem pressão sobre a autonomia e a capacidade de carga. O Fórum Econômico Mundial relatou que uma redução de 10% na massa do veículo pode melhorar a eficiência energética em 6% a 8% e pode aumentar a autonomia do veículo elétrico em 70%. Os invólucros de bateria em compósito podem ser mais leves do que as alternativas em alumínio, o que torna o design do invólucro uma prioridade de material. Um estudo de 2025 da PLOS One constatou que um leiaute otimizado de caixa de bateria em polímero reforçado com fibra de carbono melhorou a qualidade de montagem em 40,63% e a frequência modal de primeira ordem em 33,34%. Os fabricantes também podem combinar reforçadores, canais térmicos e blindagem contra interferência eletromagnética em um componente moldado. Essa integração pode reduzir a contagem de peças e pode melhorar a economia geral de um programa de veículo.
Integração de Invólucros de Bateria Melhorando a Economia em Nível de Sistema
Os invólucros de bateria têm projeção de avançar a um CAGR de 17,94% até 2032, refletindo seu papel estrutural e de segurança no mercado de compósitos para VE. Um artigo de setembro de 2025 da Sociedade para o Avanço de Materiais e Engenharia de Processos (SAMPE) descreveu um processo de sobre-moldagem híbrida de compósito termoplástico em uma única etapa para uma tampa de bateria de 1,3 metros por 1,8 metros, com tempo de ciclo inferior a 90 segundos e uma potencial redução de custo de componente de até 28% em comparação com sistemas metálicos de múltiplas peças. Os grandes programas de invólucros avaliam cada vez mais os materiais com base no custo do sistema, e não apenas no custo da matéria-prima. A norma GB 38031-2025 da China entrou em vigor em julho de 2026 e exige que os fabricantes de equipamentos originais e os fornecedores de Nível 1 reavalie as especificações de materiais dos invólucros. O requisito aumenta a importância do controle de fuga térmica, desempenho em fogueira e proteção contra colisão no mesmo componente. Essas condições criam oportunidades para fornecedores que possam validar sistemas de compósitos em relação a requisitos estruturais, de incêndio e térmicos.
Processamento Termoplástico Viabilizando Produção em Série de Alto Volume
O processamento termoplástico suporta o uso de compósitos em maior volume ao reduzir as etapas de fabricação. A moldagem termoplástica direta de fibra longa combina composição e moldagem, evitando a cura em autoclave para aplicações relevantes de invólucros. Um estudo de 2025 da revista Polymers relatou um invólucro de bateria em polímero reforçado com fibra de carbono moldado por compressão, com reforçadores em formato de cruz, um ciclo de cura de 10 a 15 minutos e uma massa de 4,78 quilogramas. Os sistemas termoplásticos também podem suportar vias de soldagem e reciclagem que são menos práticas para sistemas termofixos. A Kautex construiu uma linha de moldagem por compressão de alta capacidade na China para os programas do Ano Modelo (MY) 2027 da Pentatonic, incorporando essa capacidade de processo internamente. O mercado de compósitos para VE pode se beneficiar do fato de que peças de grande formato requerem taxas de produção automotiva e funções integradas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmios de Custo de Material Compósito e Ferramental | -2.8% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Lacunas de Reciclagem e Qualificação de Fim de Vida Útil | -2.1% | UE (Regulamento de Veículos em Fim de Vida Útil), Global | Médio prazo (2–4 anos) |
| Padrões Inconsistentes de Teste e Reparo entre Materiais | -1.3% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmios de Custo de Material Compósito e Ferramental
O custo continua sendo uma restrição para o uso de compósitos em veículos elétricos de alto volume. Custos mais elevados de material e ferramental podem limitar a adoção quando um programa tem como alvo preços de veículos mais baixos e alta produção. A SGL Carbon relatou intensificação da pressão de preços da concorrência chinesa em compósitos automotivos durante 2025. Essa pressão desafia o prêmio de preço tradicionalmente disponível para fornecedores europeus de fibra de carbono. O Laboratório Nacional de Energia Renovável publicou em 2025 um método que recuperou tanto os componentes de fibra quanto de resina de compósitos de fibra de carbono. A matéria-prima reciclada de menor custo poderia melhorar a economia do material ao longo do tempo. Até que essas vias atinjam uma escala comercial mais ampla, a adoção depende de se as economias de contagem de peças e em nível de sistema justificam o prêmio inicial.
Lacunas de Reciclagem e Qualificação de Fim de Vida Útil
O tratamento de fim de vida útil continua sendo difícil para compósitos estruturais na escala automotiva. A Comissão Europeia propôs medidas de circularidade para matérias-primas críticas e motores de acionamento elétrico em veículos, o que aumenta a atenção às vias de recuperação de materiais[2]. Os compósitos termofixos não podem ser refundidos, enquanto a pirólise e a solvólise podem envolver uso de energia ou afetar as propriedades das fibras. Um estudo de 2025 da revista Sustainability constatou que as fases de extração de matéria-prima e uso ofereceram o maior potencial para reduzir a demanda de energia acumulada e as emissões de dióxido de carbono para um protótipo de invólucro de bateria em compósito. As práticas de reparo também permanecem menos maduras para compósitos de matriz polimérica automotivos do que para aplicações aeroespaciais. Uma revisão de 2025 da revista Applied Composite Materials observou que os limites de dano e design de compósitos automotivos ainda não foram estabelecidos como normas. Essas lacunas podem prolongar os ciclos de qualificação e aumentar a incerteza do custo do ciclo de vida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra:
A Escala da Fibra de Vidro Ancora o Mercado, a Fibra de Carbono Lidera o CrescimentoA fibra de vidro detinha 60,32% da participação do mercado de compósitos para VE em 2026, refletindo sua posição de custo e amplo uso em painéis interiores e tampas de invólucros. O material atende aos requisitos de tração e rigidez para muitas aplicações de alto volume sem o ônus de custo da fibra de carbono. Sua escala também se apoia no processamento estabelecido para placas de termoplástico em manta de vidro, compostos de moldagem em folha e polipropileno reforçado com fibra de vidro. Os fornecedores chineses apoiaram essa posição por meio da produção automatizada de componentes compósitos interiores para programas domésticos de veículos elétricos. Fibras naturais e de basalto são usadas em aplicações selecionadas de interior e parte inferior da carroceria onde o conteúdo biológico é relevante. Esses materiais permanecem menores no mercado de compósitos para VE, mas suportam uma gama mais ampla de casos de uso.
A fibra de carbono tem projeção de avançar a um CAGR de 16,89% até 2032, com demanda centrada em bandejas de bateria e componentes estruturais de chassi. Seu maior desempenho de rigidez em relação ao peso suporta aplicações onde a redução de massa pode justificar um prêmio de custo. Em outubro de 2025, a TORAY INDUSTRIES, INC. e o Hyundai Motor Group assinaram um Acordo Estratégico de Desenvolvimento Conjunto para materiais de polímero reforçado com fibra de carbono de alto desempenho para plataformas de mobilidade futura. O acordo abrange desenvolvimento, produção e comercialização na Toray Advanced Materials Korea, Toray Advanced Composites Netherlands e Euro Advanced Carbon Fiber Composites Germany. A adoção de fibra de carbono também é apoiada pelo interesse em sistemas de polímero reforçado com fibra de carbono termoplástico, que oferecem ciclos mais curtos e potenciais benefícios de reciclagem. A disponibilidade de fornecimento e os custos de precursores continuam sendo limites importantes para um uso mais amplo em programas de veículos convencionais.

Por Tipo de Resina:
Os Termoplásticos Redefinem a Economia de ProduçãoAs resinas termoplásticas detinham 55,04% da participação do mercado de compósitos para VE em 2026 e têm projeção de avançar a um CAGR de 17,06% até 2032. Essa posição mostra que a principal família de resinas ainda está se expandindo rapidamente, em vez de se aproximar da maturidade. Os termoplásticos suportam soldagem por ligação, opções de reciclagem e processamento rápido para peças de invólucros de grande formato. Essas propriedades se adequam a programas de veículos que precisam de desempenho estrutural dentro de uma infraestrutura de prensa padrão. Os fornecedores estão usando laminados de fibra contínua e núcleos termoplásticos retardantes de chama para fabricar sistemas híbridos de tampa de bateria. O mercado de compósitos para VE, portanto, confere aos materiais termoplásticos uma vantagem onde o tempo de ciclo e a integração de peças são importantes.
As resinas termofixas continuam a atender peças que requerem estabilidade dimensional e resistência química em temperaturas elevadas. Os usos relevantes incluem estruturas moldadas por transferência de resina, painéis selecionados da parte inferior da carroceria e bandejas de invólucros de bateria para veículos de alto desempenho. A norma ISO 13094:2025 estabeleceu um teste de tensão combinada para conjuntos de polímero reforçado com fibra de carbono colados adesivamente a metal. A norma reduz a incerteza na qualificação de juntas estruturais de materiais mistos. Os termofixos enfrentam uma desvantagem estrutural onde a reciclabilidade e os tempos de ciclo curtos são decisivos. No entanto, mantêm um papel em programas focados em desempenho onde o comportamento pós-cura e a resistência à temperatura são mais importantes.
Por Processo de Fabricação:
A Moldagem por Injeção Lidera, a Moldagem por Compressão Captura Alto CrescimentoA moldagem por injeção detinha 35,78% da participação do mercado de compósitos para VE em 2026 porque utiliza infraestrutura estabelecida e produz componentes complexos de pequeno a médio porte. As peças comuns incluem estruturas de assentos, suportes, alojamentos de conectores e inserções estruturais interiores. O processo suporta produção repetível em muitos programas de veículos. A moldagem por transferência de resina atende aplicações que precisam de orientação controlada de fibras e baixo teor de vazios. É relevante para monocoques e subquadros premium. Outros processos, incluindo pultrusão, enrolamento filamentar e laminação automática de fita, atendem perfis especializados, vasos de pressão e estruturas tubulares.
A moldagem por compressão tem projeção de avançar a um CAGR de 17,52% até 2032, à medida que grandes programas de invólucros adotam rotas de termoplástico direto de fibra longa e compósito termoplástico. O processo pode formar peças grandes incorporando características funcionais. O estudo de 2025 da revista Polymers sobre um invólucro de bateria em polímero reforçado com fibra de carbono demonstrou o valor da moldagem por compressão para estruturas de menor massa. A capacidade da Kautex na China reflete um esforço do fornecedor para controlar o processo e a economia dos invólucros dentro de suas próprias operações. A moldagem por compressão é especialmente relevante onde uma peça precisa de alto desempenho estrutural e produção em escala automotiva. Seu crescimento depende de reduções adicionais no custo de ferramental, tempo de ciclo e custo de material.
Por Aplicação:
Trem de Força e Chassi Detém a Receita, Invólucros de Bateria Comandam o MomentumTrem de força e chassi detinham 40,26% da participação do mercado de compósitos para VE em 2026. Esse segmento se beneficia do conteúdo de compósitos que se originou em programas anteriores de redução de peso. Os componentes exteriores usam composto de moldagem em folha de fibra de vidro e polipropileno reforçado com fibra de vidro em uma variedade de aplicações de painéis. As aplicações interiores incluem estruturas de assentos, suportes de painel de instrumentos, pisos de carga e forros de teto. As placas de termoplástico em manta de vidro são ativas nos interiores de veículos elétricos chineses. Esses usos fornecem uma ampla base de demanda para o setor de compósitos para VE.
Os invólucros de bateria têm projeção de avançar a um CAGR de 17,94% até 2032 porque combinam requisitos estruturais, térmicos e de segurança contra incêndio. A norma GB 38031-2025 exige uma revisão mais detalhada dos materiais de invólucros para programas que entram em produção a partir de meados de 2026. A norma torna o desempenho em fogueira e a contenção de fuga térmica mais importantes na seleção de materiais. A Röchling anunciou uma placa de proteção contra intrusão em sanduíche de compósito termoplástico de fibra de vidro unidirecional para a plataforma de veículos elétricos multimarca de um fabricante de equipamentos originais europeu, com produção prevista para 2027. A peça é projetada para ajudar a prevenir a penetração da bateria em acidentes e reduzir a propagação de fuga térmica. Essa direção suporta designs de invólucros mais integrados que combinam funções de segurança e estruturais.
Análise Geográfica
Mercado de Compósitos para Veículos Elétricos na APAC
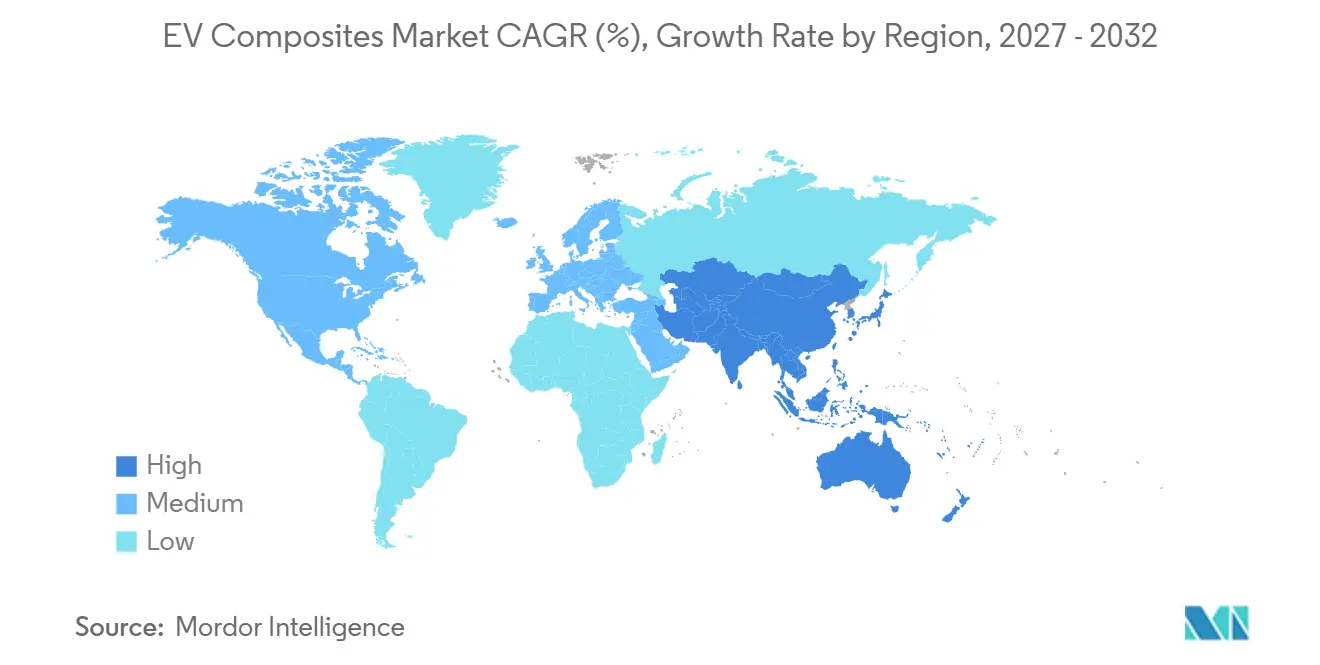
A Ásia-Pacífico detinha 42,41% da participação no mercado de compósitos para veículos elétricos em 2026 e projeta-se que avance a um CAGR de 17,41% até 2032. A China ancora a demanda regional por meio de sua grande base de fabricação de veículos elétricos e cadeia de suprimentos integrada para materiais compósitos de fibra de vidro e termoplásticos. Essa estrutura pode reduzir os custos de materiais por peça para os fabricantes de equipamentos originais domésticos. A Índia registrou 35.000 vendas de veículos elétricos no primeiro trimestre de 2025, um aumento de 45% em relação ao ano anterior, enquanto programas de políticas apoiaram a localização. O Japão e a Coreia do Sul contribuem para o desenvolvimento de fibra de carbono de alto valor, enquanto a crescente base de montagem do Vietnã adiciona demanda por compósitos de fibra de vidro.
Mercado de Compósitos para Veículos Elétricos na Europa
A Europa é uma região significativa para o mercado de compósitos para veículos elétricos, com requisitos regulatórios que enfatizam a divulgação da pegada de carbono dos produtos e a recuperação no fim da vida útil. Espera-se cada vez mais que os fornecedores forneçam dados sobre a pegada de carbono dos produtos durante os processos de cotação. Esse requisito apoia o interesse em sistemas de compósitos termoplásticos recicláveis, apesar de seu potencial custo adicional. A Alemanha permanece central para a fabricação europeia devido à sua base de fabricantes de equipamentos originais premium. O Reino Unido, a França, a Itália e os países nórdicos acrescentam demanda por meio de ecossistemas de fornecedores e novos programas de veículos elétricos.
Mercado de Compósitos para Veículos Elétricos nas Américas e no MEA
A Amrica do Norte apresenta uma perspectiva de demanda menos uniforme do que a Ásia-Pacífico, pois os registros de veículos elétricos enfraqueceram no final de 2025 após o vencimento dos créditos fiscais. A Ford Motor Company e o Oak Ridge National Laboratory estão desenvolvendo materiais compósitos recicláveis que combinam funções de sensoriamento, estruturais e de revestimento. A América do Sul e o Oriente Médio e África permanecem áreas de menor demanda dentro do mercado de compósitos para veículos elétricos, embora o Brasil tenha registrado mais de 30.000 vendas de veículos elétricos no primeiro trimestre de 2025. O programa Visão 2030 da Arábia Saudita atraiu interesse em investimentos localizados em composição de fibra de vidro, o que poderia apoiar a demanda à medida que a montagem de veículos e a infraestrutura de carregamento se desenvolvem.
Cenário Competitivo
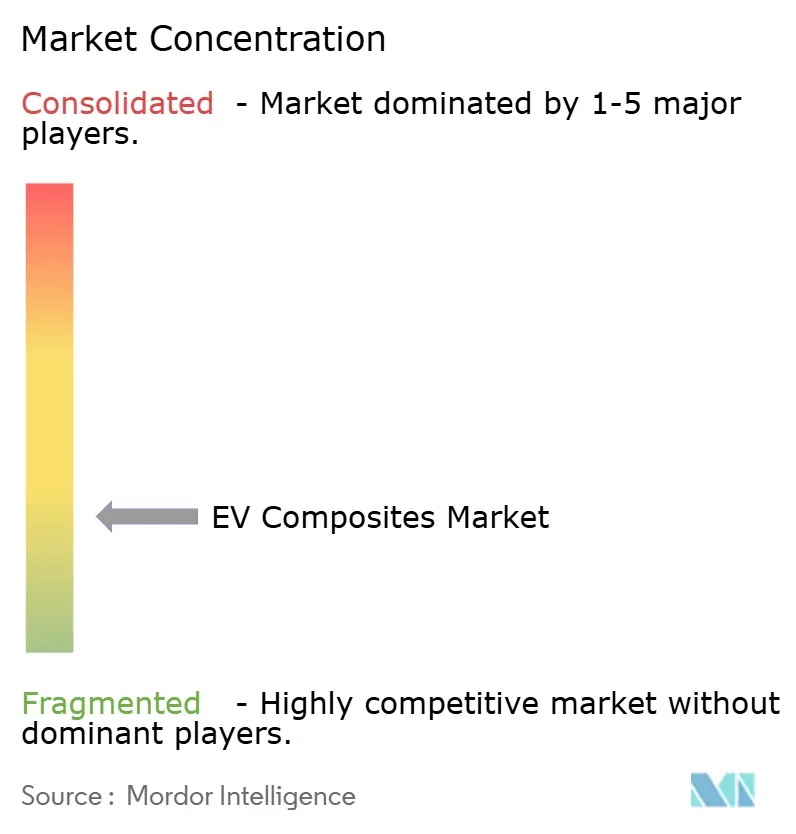
O mercado de compósitos para VE é altamente fragmentado, com os cinco principais participantes incluindo Teijin Limited, SGL Carbon, Kautex, Syensqo e TORAY INDUSTRIES, INC. Avient Corporation, Covestro AG, Envalior, SABIC, Syensqo e Teijin Limited competem por meio de plataformas de materiais e expertise em aplicações. Kautex, Plastic Omnium, Owens Corning, SGL Carbon, Hexcel Corporation, FORVIA, Röchling e Mitsubishi Chemical Group Corporation ampliam a concorrência em fibras, pré-impregnados, sistemas e aplicações veiculares.
Os fornecedores de materiais se diferenciam por meio de rotas de processamento para peças grandes de alto volume. SABIC, Envalior, Syensqo e Covestro AG oferecem abordagens distintas de material e fabricação para produção de compósitos com eficiência de custo. O gerenciamento de fuga térmica de baterias continua sendo uma área de desenvolvimento, pois os fornecedores devem combinar estrutura, desempenho contra incêndio e contenção térmica. Os fornecedores focados em reciclagem podem ganhar terreno à medida que os métodos de fibra recuperada se desenvolvem. O método do Laboratório Nacional de Energia Renovável (NREL) para recuperar tanto os componentes de fibra de carbono quanto de resina poderia apoiar matéria-prima secundária de menor custo ao longo do tempo.
A Kautex ganhou um pedido em julho de 2025 para um alojamento inferior de bateria em compósito termoplástico para uma plataforma de veículo totalmente elétrico a bateria para múltiplas marcas. Em outubro de 2025, a TORAY INDUSTRIES, INC. e o Hyundai Motor Group concordaram em desenvolver conjuntamente materiais de polímero reforçado com fibra de carbono de alto desempenho para mobilidade futura. A norma ISO 8203-4:2025 estabelece requisitos de shearografia a laser para ensaios não destrutivos de compósitos de plástico reforçado com fibra. Uma melhor garantia de qualidade automatizada poderia ajudar a resolver lacunas de teste em aplicações sensíveis a reparos.
Líderes do Setor de Compósitos para VE
-
Teijin Limited
-
SGL Carbon
-
Kautex
-
Syensqo
-
TORAY INDUSTRIES, INC.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Compósitos para Veículos Elétricos Empresas cobertas neste relatório
- Avient Corporation
- Covestro AG
- Envalior
- Forvia
- Hexcel Corporation
- Kautex
- Mitsubishi Chemical Group Corporation
- Owens Corning
- Plastic Omnium
- Röchling
- SABIC
- SGL Carbon
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
Desenvolvimentos industriais recentes em Mercado de Compósitos para Veículos Elétricos
- Maio de 2026: A Trinseo desenvolveu uma tampa superior de bateria usando fita unidirecional de policarbonato termoplástico retardante de chama (PC UD), disponível em espessuras de parede de 1,0 mm e 1,5 mm. O desenvolvimento apoia o mercado de compósitos para VE ao avançar componentes compósitos leves e resistentes ao fogo para sistemas de bateria de veículos elétricos.
- Julho de 2025: A Kautex recebeu um pedido de um fabricante de equipamentos originais automotivo para um alojamento inferior de bateria em compósito termoplástico para uma plataforma de veículo totalmente elétrico a bateria. O alojamento é projetado para reduzir o peso, melhorar a resistência à corrosão e integrar múltiplas funções, apoiando o mercado de compósitos para VE por meio de maior adoção de compósitos termoplásticos em sistemas de proteção de bateria.
Escopo do Relatório Global do Mercado de Compósitos para VE
Os compósitos para VE são materiais de engenharia que combinam fibras de reforço com resinas poliméricas para oferecer resistência, rigidez e peso reduzido em veículos elétricos. Eles suportam a eficiência do veículo e o desempenho estrutural, ao mesmo tempo em que ajudam a atender aos requisitos de proteção de bateria e durabilidade dos componentes.
O Mercado de Compósitos para VE é segmentado por tipo de fibra, tipo de resina, processo de fabricação, aplicação e geografia. Por tipo de fibra, o mercado é segmentado em fibra de vidro, fibra de carbono e outros tipos de fibra. Por tipo de resina, o mercado é segmentado em termofixo e termoplástico. Por processo de fabricação, o mercado é segmentado em moldagem por compressão, moldagem por injeção, moldagem por transferência de resina e outros processos de fabricação. Por aplicação, o mercado é segmentado em trem de força e chassi, exterior, interior, invólucros de bateria e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para compósitos para VE em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Fibra de Vidro |
| Fibra de Carbono |
| Outros Tipos de Fibra |
| Termofixo |
| Termoplástico |
| Moldagem por Compressão |
| Moldagem por Injeção |
| Moldagem por Transferência de Resina |
| Outros Processos de Fabricação |
| Trem de Força e Chassi |
| Exterior |
| Interior |
| Invólucros de Bateria |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Fibra | Fibra de Vidro | |
| Fibra de Carbono | ||
| Outros Tipos de Fibra | ||
| Por Tipo de Resina | Termofixo | |
| Termoplástico | ||
| Por Processo de Fabricação | Moldagem por Compressão | |
| Moldagem por Injeção | ||
| Moldagem por Transferência de Resina | ||
| Outros Processos de Fabricação | ||
| Por Aplicação | Trem de Força e Chassi | |
| Exterior | ||
| Interior | ||
| Invólucros de Bateria | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de compósitos para VE?
O tamanho do mercado de compósitos para VE foi avaliado em 3,36 bilhões de USD em 2026 e estima-se que cresça de 3,88 bilhões de USD em 2027 para atingir 8,23 bilhões de USD até 2032, a um CAGR de 16,23% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por compósitos para VE?
O peso das baterias, os requisitos de autonomia, a segurança dos invólucros e a necessidade de peças com funções estruturais e térmicas integradas estão apoiando a demanda.
Qual tipo de fibra detinha a maior participação em 2026?
A fibra de vidro detinha 60,32% da participação do mercado de compósitos para VE em 2026.
Por que os compósitos termoplásticos são importantes para veículos elétricos?
As resinas termoplásticas detinham 55,04% da participação do mercado de compósitos para VE em 2026 e suportam processamento mais rápido, soldagem por ligação e opções de reciclagem.