
EV Composites Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.88 Milliarden US-Dollar |
| Marktgröße (2032) | 8.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.23 % |
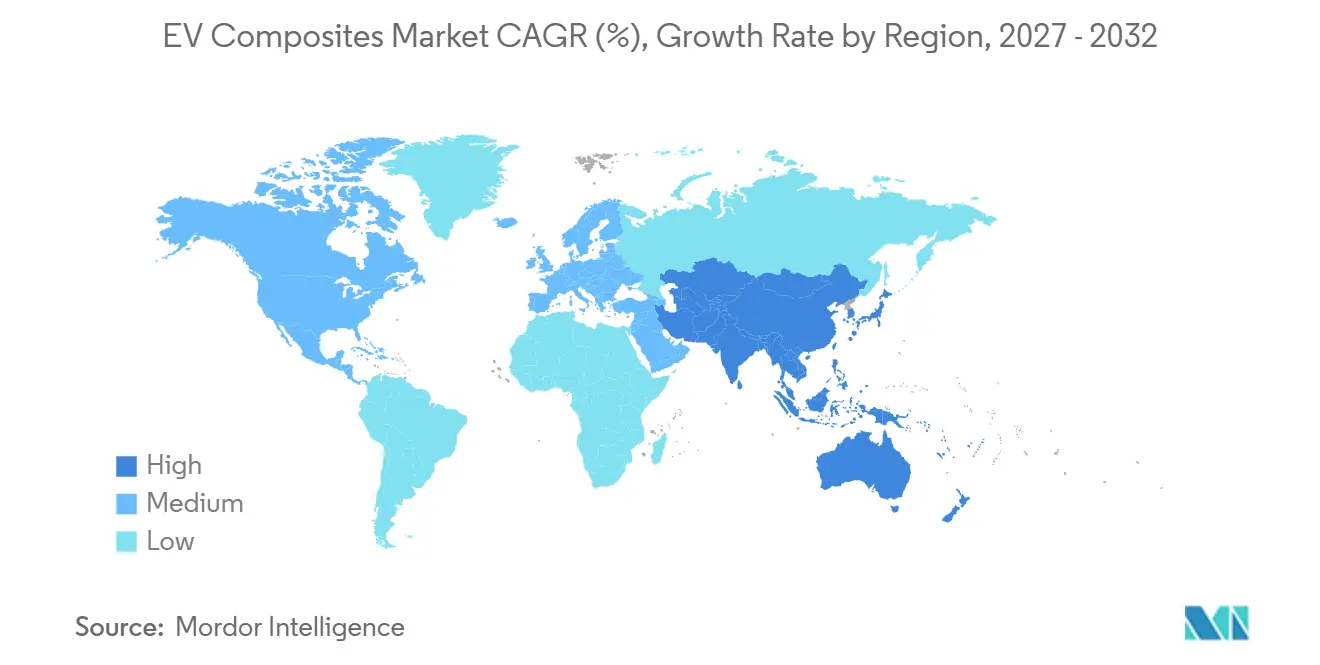
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
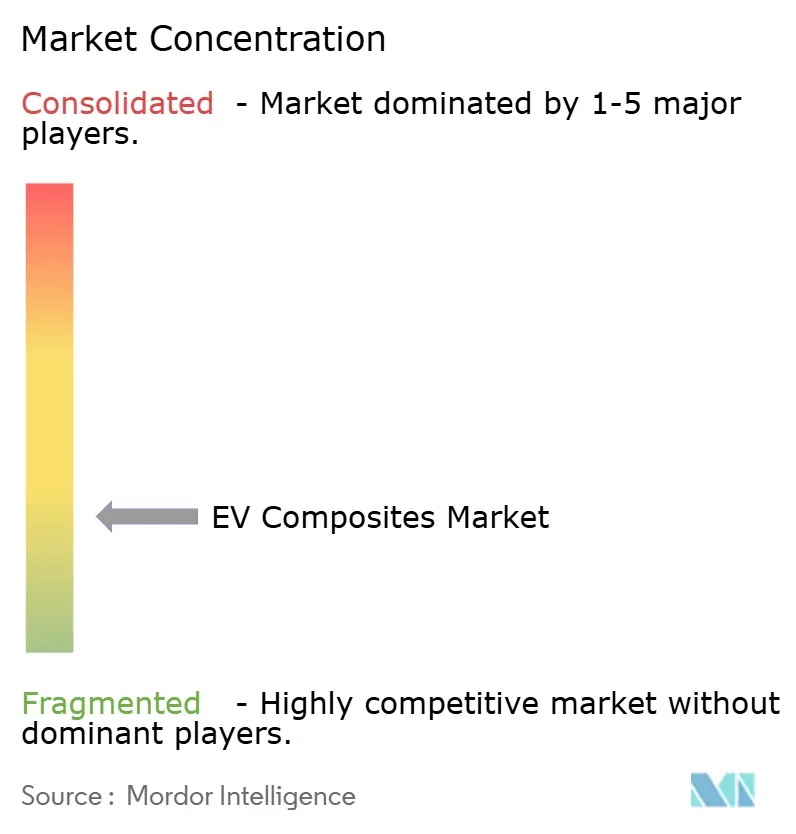
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
EV Composites Marktanalyse von Mordor Intelligence
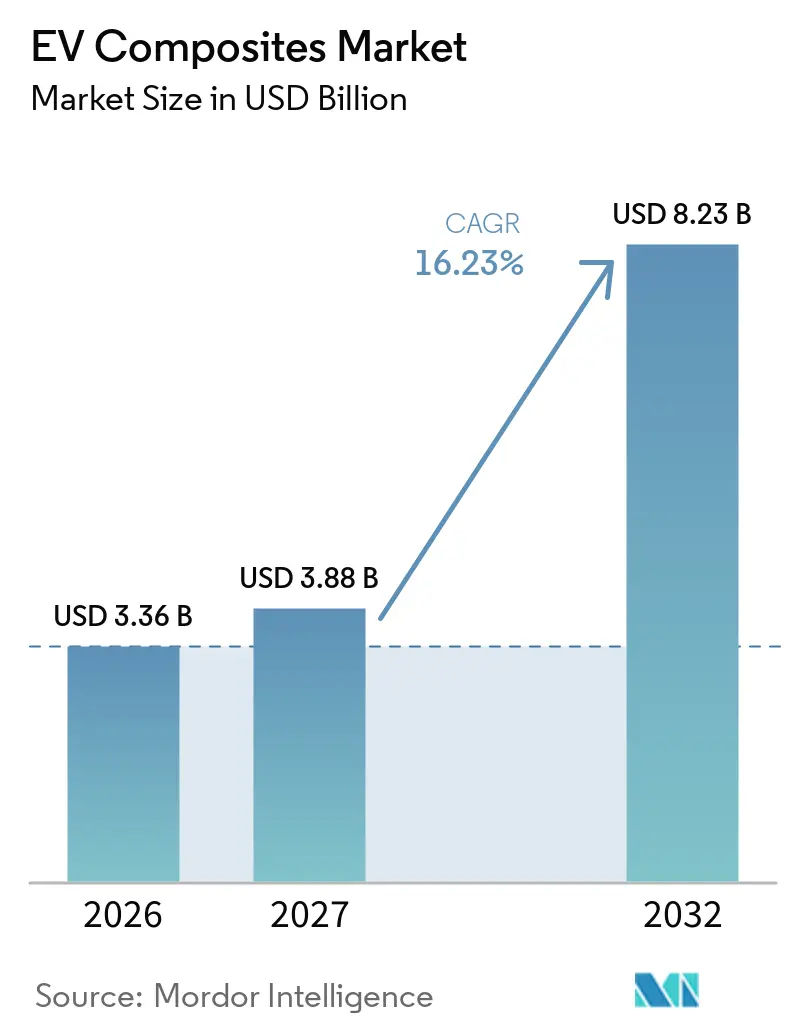
Die EV Composites Marktgröße wurde im Jahr 2026 auf 3,36 Milliarden USD geschätzt und soll von 3,88 Milliarden USD im Jahr 2027 auf 8,23 Milliarden USD bis 2032 wachsen, bei einer CAGR von 16,23 % während des Prognosezeitraums (2027–2032). Die Nachfrage ist eng mit der Notwendigkeit verknüpft, das durch große Batteriesysteme hinzukommende Gewicht zu beherrschen und gleichzeitig Reichweite und Nutzlastkapazität zu erhalten. Batteriegehäuse entwickeln sich zu einem zentralen Bereich der Materialauswahl, da sie strukturellen Schutz, Brandschutzleistung und Eindämmung thermischer Durchgehvorgänge vereinen müssen. Zulieferer legen zunehmend Wert auf thermoplastische Systeme, die kürzere Zykluszeiten, Recyclingfähigkeit und die Integration mehrerer Funktionen in einem einzigen Bauteil ermöglichen. Der Wettbewerb wird von Kohlenstofffaserproduzenten, Compoundlieferanten und Systemintegratoren geprägt, die einen größeren Teil der Wertschöpfungskette für Gehäuse kontrollieren wollen. Der Markt für Verbundwerkstoffe in Elektrofahrzeugen (EV) steht zudem unter Kostendruck, einer ungleichmäßigen regionalen Nachfrage nach Elektrofahrzeugen sowie ungelösten Anforderungen an die Entsorgung am Lebensende bestimmter Verbundwerkstoffsysteme.
Wesentliche Erkenntnisse des Berichts
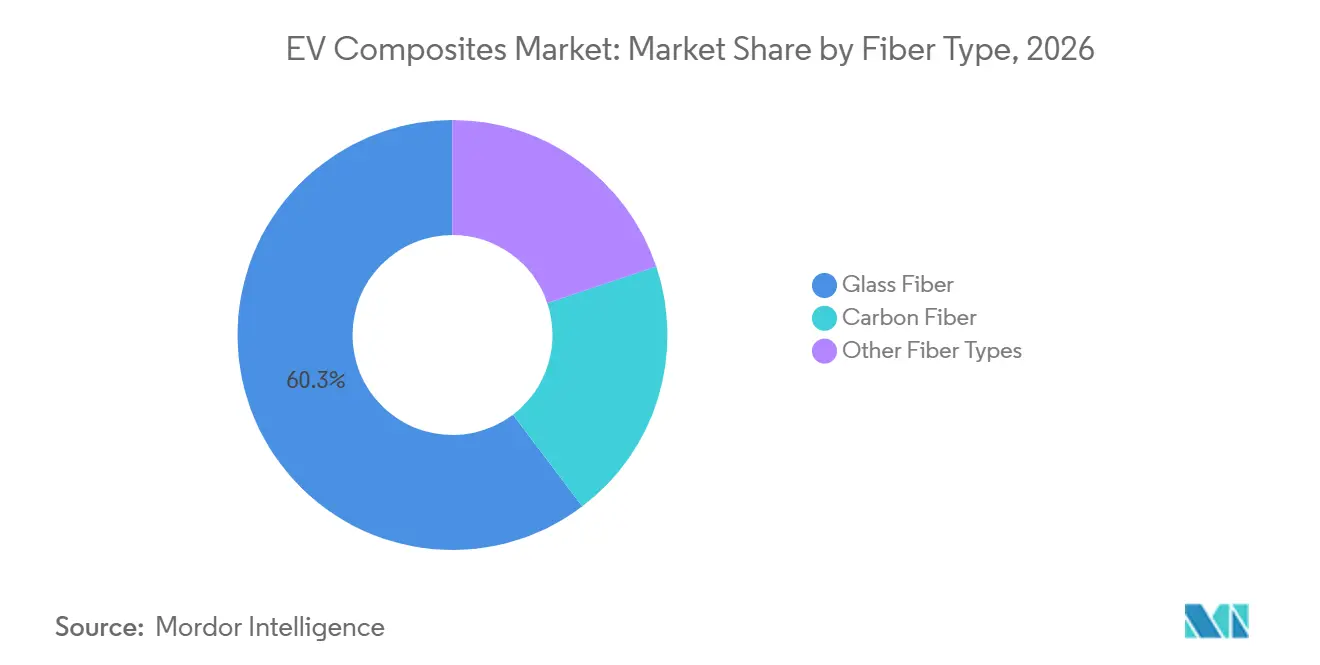
- Nach Fasertyp hielt Glasfaser im Jahr 2026 einen Marktanteil von 60,32 % am EV Composites Markt, während Kohlenstofffaser bis 2032 voraussichtlich mit einer CAGR von 16,89 % wachsen wird.
- Nach Harztyp hielt Thermoplast im Jahr 2026 einen Marktanteil von 55,04 % am EV Composites Markt und soll bis 2032 mit einer CAGR von 17,06 % wachsen.
- Nach Herstellungsverfahren hielt Spritzgießen im Jahr 2026 einen Marktanteil von 35,78 % am EV Composites Markt, während Pressformen bis 2032 voraussichtlich mit einer CAGR von 17,52 % wachsen wird.
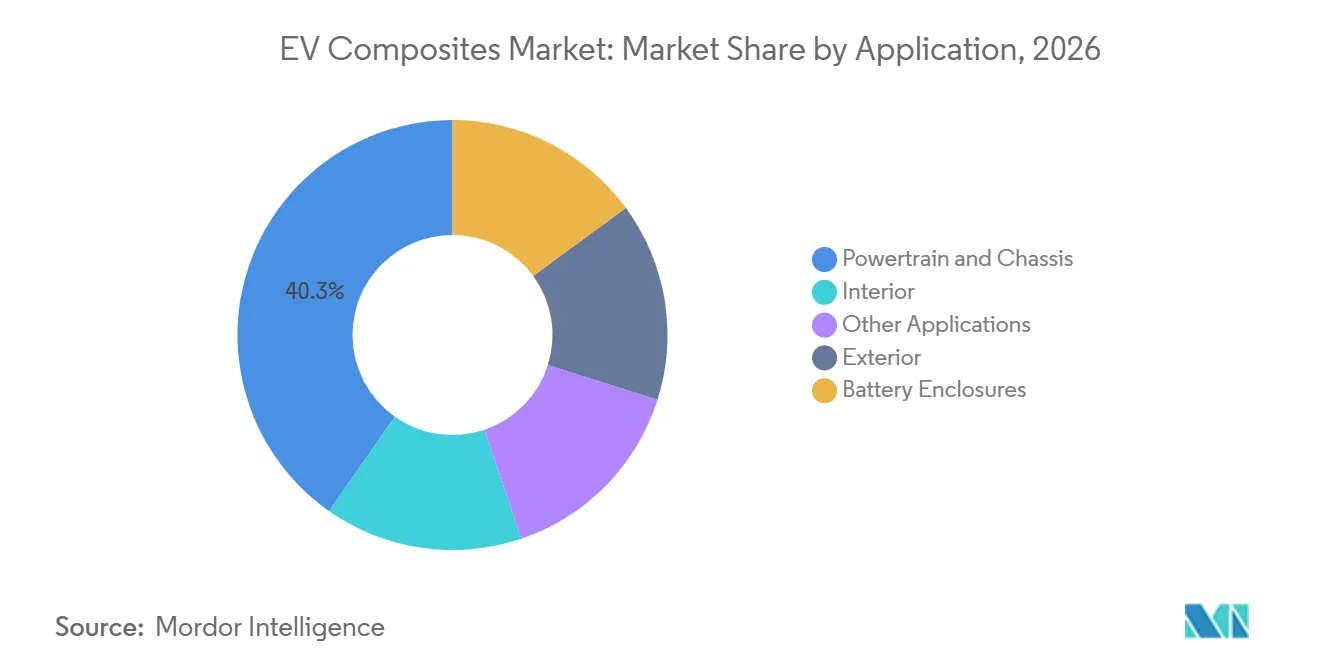
- Nach Anwendung hielt Antriebsstrang und Fahrwerk im Jahr 2026 einen Marktanteil von 40,26 % am EV Composites Markt, während Batteriegehäuse bis 2032 voraussichtlich mit einer CAGR von 17,94 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,41 % am EV Composites Markt und soll bis 2032 mit einer CAGR von 17,41 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende EV-Produktionskapazität weitet adressierbares Volumen für Verbundwerkstoffe aus | +4.5% | Global, angeführt von China, Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fahrzeugleichtbau verlängert Reichweite und Nutzlast | +3.8% | Global, höchste Intensität in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Integration von Batteriegehäusen verbessert die Wirtschaftlichkeit auf Systemebene | +3.2% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Thermoplastische Verarbeitung ermöglicht serielle Hochvolumenproduktion | +2.4% | Deutschland, Japan, Südkorea, China | Langfristig (≥ 4 Jahre) |
| Verschärfung der Emissionsvorschriften und Anforderungen an die Batteriesicherheit | +1.6% | EU, China (GB38031-2025), Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende EV-Produktionskapazität weitet adressierbares Volumen für Verbundwerkstoffe aus
Die Elektrofahrzeugproduktion bietet Verbundwerkstoffzulieferern eine größere Basis potenzieller Bauteilprogramme. Die Internationale Energieagentur erwartet, dass Elektroautos im Jahr 2026 nahezu 30 % der weltweiten Pkw-Verkäufe ausmachen werden, was die Nachfrage nach Fahrzeugmaterialien stützt, die Masse reduzieren und Batteriesysteme schützen[1]. Verbundwerkstoffteile können einen Teil der Gewichtsstrafe von 200–450 Kilogramm durch das Batteriesystem ausgleichen und damit die Fahrzeugeffizienz unterstützen. China bleibt bedeutend, da seine Hersteller einen großen Anteil der weltweiten Elektrofahrzeugverkäufe beliefern und die heimische Lieferkette Glasfasermatten, Glasmattenverstärkte Thermoplast (GMT)-Platten, Harzmatten-Formmassen und thermoplastische Compounds umfasst. Diese Konzentration verknüpft Nachfragewachstum und Lieferkapazität eng mit der chinesischen Fahrzeugproduktion. Zulieferer mit starker Konzentration auf China benötigen daher breitere Kunden- und regionale Versorgungsstrategien.
Fahrzeugleichtbau verlängert Reichweite und Nutzlast
Die Reduzierung der Fahrzeugmasse unterstützt weiterhin die Akzeptanz im EV Composites Markt, da Batteriesysteme Druck auf Reichweite und Nutzlast ausüben. Das Weltwirtschaftsforum berichtete, dass eine Reduzierung der Fahrzeugmasse um 10 % die Energieeffizienz um 6–8 % verbessern und die Reichweite von Elektrofahrzeugen um 70 % erhöhen kann. Verbundwerkstoff-Batteriegehäuse können leichter sein als Alternativen aus Aluminium, was das Gehäusedesign zu einer materiellen Priorität macht. Eine PLOS-One-Studie aus dem Jahr 2025 ergab, dass ein optimierter Lagenaufbau eines Batteriekastens aus kohlenstofffaserverstärktem Polymer die Montagequalität um 40,63 % und die Eigenfrequenz erster Ordnung um 33,34 % verbesserte. Hersteller können zudem Versteifungselemente, Thermokanäle und elektromagnetische Abschirmung in einem geformten Bauteil kombinieren. Diese Integration kann die Teileanzahl reduzieren und die Gesamtwirtschaftlichkeit eines Fahrzeugprogramms verbessern.
Integration von Batteriegehäusen verbessert die Wirtschaftlichkeit auf Systemebene
Batteriegehäuse sollen bis 2032 mit einer CAGR von 17,94 % wachsen, was ihre strukturelle und sicherheitstechnische Rolle im EV Composites Markt widerspiegelt. Ein Beitrag der Society for the Advancement of Material and Process Engineering (SAMPE) vom September 2025 beschrieb einen einstufigen thermoplastischen Verbundwerkstoff-Hybrid-Überspritzprozess für eine 1,3 Meter mal 1,8 Meter große Batterieabdeckung mit einer Zykluszeit unter 90 Sekunden und einer potenziellen Bauteilkostenreduzierung von bis zu 28 % im Vergleich zu mehrteiligen Metallsystemen. Große Gehäuseprogramme bewerten Materialien zunehmend nach Systemkosten statt nach reinen Rohstoffkosten. Chinas GB 38031-2025 trat im Juli 2026 in Kraft und verpflichtet Erstausrüster und Tier-1-Zulieferer zur Neubewertung der Gehäusematerialspezifikationen. Die Anforderung erhöht die Bedeutung von Schutz vor thermischem Durchgehen, Brandschutzleistung und Aufprallschutz in einem einzigen Bauteil. Diese Bedingungen schaffen Chancen für Zulieferer, die Verbundwerkstoffsysteme gegen strukturelle, brand- und wärmetechnische Anforderungen validieren können.
Thermoplastische Verarbeitung ermöglicht serielle Hochvolumenproduktion
Die thermoplastische Verarbeitung unterstützt den Einsatz von Verbundwerkstoffen in höheren Stückzahlen durch die Reduzierung von Fertigungsschritten. Das direkte Langfaserthermoplast-Formen kombiniert Compoundierung und Formgebung und vermeidet die Autoklav-Aushärtung für relevante Gehäuseanwendungen. Eine Polymers-Studie aus dem Jahr 2025 berichtete über ein pressgeformtes Batteriegehäuse aus kohlenstofffaserverstärktem Polymer mit kreuzförmigen Versteifungselementen, einem Aushärtezyklus von 10–15 Minuten und einer Masse von 4,78 Kilogramm. Thermoplastische Systeme können zudem Schweiß- und Recyclingwege unterstützen, die für Duroplastsysteme weniger praktikabel sind. Kautex baute in China eine Hochkapazitäts-Pressformlinie für Pentatonic-Modelljahr (MY) 2027-Programme und brachte diese Prozesskompetenz ins eigene Unternehmen. Der EV Composites Markt kann davon profitieren, dass großformatige Teile automotive Produktionsraten und integrierte Funktionen erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenaufschläge für Verbundwerkstoffe und Werkzeuge | -2.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Lücken bei Recycling und Qualifizierung am Lebensende | -2.1% | EU (Altfahrzeugverordnung), Global | Mittelfristig (2–4 Jahre) |
| Inkonsistente werkstoffübergreifende Prüf- und Reparaturstandards | -1.3% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenaufschläge für Verbundwerkstoffe und Werkzeuge
Die Kosten bleiben eine Einschränkung für den Einsatz von Verbundwerkstoffen in massenproduzierten Elektrofahrzeugen. Höhere Material- und Werkzeugkosten können die Akzeptanz einschränken, wenn ein Programm auf niedrigere Fahrzeugpreise und hohe Stückzahlen abzielt. SGL Carbon berichtete im Jahr 2025 von zunehmendem Preisdruck durch chinesischen Wettbewerb im Bereich automotive Verbundwerkstoffe. Dieser Druck stellt den traditionell verfügbaren Preisaufschlag für europäische Kohlenstofffaserlieferanten in Frage. Das National Renewable Energy Laboratory veröffentlichte 2025 eine Methode zur Rückgewinnung sowohl von Faser- als auch von Harzkomponenten aus Kohlenstofffaserverbundwerkstoffen. Kostengünstigere recycelte Ausgangsstoffe könnten die Materialwirtschaftlichkeit langfristig verbessern. Bis diese Wege eine breitere kommerzielle Skalierung erreichen, hängt die Akzeptanz davon ab, ob Einsparungen bei der Teileanzahl und auf Systemebene den anfänglichen Aufschlag rechtfertigen.
Lücken bei Recycling und Qualifizierung am Lebensende
Die Entsorgung am Lebensende bleibt für strukturelle Verbundwerkstoffe im automobilen Maßstab schwierig. Die Europäische Kommission hat Kreislaufwirtschaftsmaßnahmen für kritische Rohstoffe und elektrische Antriebsmotoren in Fahrzeugen vorgeschlagen, was die Aufmerksamkeit auf Materialrückgewinnungswege erhöht[2]. Duroplastische Verbundwerkstoffe können nicht aufgeschmolzen werden, während Pyrolyse und Solvolyse mit Energieeinsatz verbunden sein oder die Fasereigenschaften beeinflussen können. Eine Sustainability-Studie aus dem Jahr 2025 ergab, dass die Phasen der Rohstoffgewinnung und -nutzung das größte Potenzial zur Reduzierung des kumulativen Energiebedarfs und der Kohlendioxidemissionen für ein Prototyp-Verbundwerkstoff-Batteriegehäuse boten. Reparaturpraktiken sind für automotive Polymermatrix-Verbundwerkstoffe ebenfalls weniger ausgereift als für Luft- und Raumfahrtanwendungen. Ein Applied-Composite-Materials-Review aus dem Jahr 2025 stellte fest, dass Schadensgrenzwerte und Auslegungsgrenzen für automotive Verbundwerkstoffe noch nicht als Standards etabliert wurden. Diese Lücken können Qualifizierungszyklen verlängern und die Unsicherheit bei den Lebenszykluskosten erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fasertyp:
Glasfaser-Skalierung verankert den Markt, Kohlenstofffaser führt das Wachstum anGlasfaser hielt im Jahr 2026 einen Marktanteil von 60,32 % am EV Composites Markt, was ihre Kostenposition und den breiten Einsatz in Innenverkleidungen und Gehäusedeckeln widerspiegelt. Das Material erfüllt Zug- und Steifigkeitsanforderungen für viele Hochvolumenanwendungen ohne die Kostenbelastung durch Kohlenstofffaser. Seine Skalierung beruht auch auf etablierten Verarbeitungsverfahren für glasmattenverstärkte Thermoplast-Platten, Harzmatten-Formmassen und glasfaserverstärktes Polypropylen. Chinesische Zulieferer stützten diese Position durch automatisierte Produktion von Innenverbundwerkstoffkomponenten für inländische Elektrofahrzeugprogramme. Natur- und Basaltfasern werden in ausgewählten Innen- und Unterbodenapplikationen eingesetzt, bei denen Bio-Anteile relevant sind. Diese Materialien bleiben im EV Composites Markt kleiner, unterstützen jedoch eine breitere Mischung von Anwendungsfällen.
Kohlenstofffaser soll bis 2032 mit einer CAGR von 16,89 % wachsen, wobei die Nachfrage auf Batteriewannen und strukturelle Fahrwerkkomponenten konzentriert ist. Ihre höhere Steifigkeit-zu-Gewicht-Leistung unterstützt Anwendungen, bei denen Massenreduzierung einen Kostenaufschlag rechtfertigen kann. Im Oktober 2025 unterzeichneten TORAY INDUSTRIES, INC. und die Hyundai Motor Group eine strategische gemeinsame Entwicklungsvereinbarung für hochleistungsfähige kohlenstofffaserverstärkte Polymermaterialien für zukünftige Mobilitätsplattformen. Die Vereinbarung umfasst Entwicklung, Produktion und Vermarktung über Toray Advanced Materials Korea, Toray Advanced Composites Netherlands und Euro Advanced Carbon Fiber Composites Germany. Die Akzeptanz von Kohlenstofffaser wird auch durch das Interesse an thermoplastischen kohlenstofffaserverstärkten Polymersystemen gestützt, die kürzere Zyklen und potenzielle Recyclingvorteile bieten. Verfügbarkeit im Angebot und Vorläuferkosten bleiben wichtige Grenzen für eine breitere Nutzung in Serienfahrzeugprogrammen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Harztyp:
Thermoplaste definieren die Produktionswirtschaftlichkeit neuThermoplastische Harze hielten im Jahr 2026 einen Marktanteil von 55,04 % am EV Composites Markt und sollen bis 2032 mit einer CAGR von 17,06 % wachsen. Diese Position zeigt, dass die führende Harzfamilie noch immer stark expandiert, anstatt sich der Reife zu nähern. Thermoplaste unterstützen Schweißbonden, Recyclingoptionen und schnelle Verarbeitung für großformatige Gehäuseteile. Diese Eigenschaften passen zu Fahrzeugprogrammen, die strukturelle Leistung innerhalb standardmäßiger Presseninfrastruktur benötigen. Zulieferer verwenden Endlosfaserlaminate und flammhemmende thermoplastische Kerne zur Herstellung hybrider Batterieabdeckungssysteme. Der EV Composites Markt verschafft thermoplastischen Materialien daher einen Vorteil, wo Zykluszeit und Teileintegration wichtig sind.
Duroplastische Harze bedienen weiterhin Teile, die Maßhaltigkeit und chemische Beständigkeit bei erhöhten Temperaturen erfordern. Relevante Anwendungen umfassen harzinjektionsgepresste Rahmen, ausgewählte Unterbodenverkleidungen und Batteriegehäusewannen für Hochleistungsfahrzeuge. ISO 13094:2025 etablierte einen kombinierten Belastungstest für klebstoffgebundene Verbindungen aus kohlenstofffaserverstärktem Polymer und Metall. Der Standard reduziert die Unsicherheit bei der Qualifizierung gemischter Strukturverbindungen. Duroplaste haben einen strukturellen Nachteil, wo Recyclingfähigkeit und kurze Zykluszeiten entscheidend sind. Sie behalten dennoch eine Rolle in leistungsorientierten Programmen, bei denen Nachkonditionierungsverhalten und Temperaturbeständigkeit am wichtigsten sind.
Nach Herstellungsverfahren:
Spritzgießen führt, Pressformen erzielt hohes WachstumSpritzgießen hielt im Jahr 2026 einen Marktanteil von 35,78 % am EV Composites Markt, da es auf etablierter Infrastruktur aufbaut und komplexe klein- bis mittelgroße Bauteile produziert. Gängige Teile umfassen Sitzrahmen, Halterungen, Steckergehäuse und strukturelle Inneneinlagen. Das Verfahren unterstützt eine wiederholbare Produktion über viele Fahrzeugprogramme hinweg. Das Harzinjektionsformen adressiert Anwendungen, die eine kontrollierte Faserorientierung und geringen Porengehalt erfordern. Es ist relevant für Premium-Monocoques und Hilfsrahmen. Andere Verfahren, darunter Pultrusion, Fadenwickeln und automatisiertes Bandlegen, adressieren spezialisierte Profile, Druckbehälter und rohrförmige Strukturen.
Pressformen soll bis 2032 mit einer CAGR von 17,52 % wachsen, da große Gehäuseprogramme direkte Langfaserthermoplast- und thermoplastische Verbundwerkstoffrouten übernehmen. Das Verfahren kann großformatige Teile formen und dabei funktionale Merkmale integrieren. Die Polymers-Studie aus dem Jahr 2025 über ein Batteriegehäuse aus kohlenstofffaserverstärktem Polymer demonstrierte den Wert des Pressformens für masseärmere Strukturen. Kautex' Kapazität in China spiegelt das Bestreben eines Zulieferers wider, das Verfahren und die Gehäusewirtschaftlichkeit im eigenen Betrieb zu kontrollieren. Pressformen ist besonders relevant, wo ein Teil hohe strukturelle Leistung und automotive Serienproduktion erfordert. Sein Wachstum hängt von weiteren Reduzierungen der Werkzeugkosten, Zykluszeiten und Materialkosten ab.
Nach Anwendung:
Antriebsstrang und Fahrwerk hält den Umsatz, Batteriegehäuse gewinnen an DynamikAntriebsstrang und Fahrwerk hielten im Jahr 2026 einen Marktanteil von 40,26 % am EV Composites Markt. Dieses Segment profitiert von Verbundwerkstoffanteilen, die ihren Ursprung in früheren Leichtbauprogrammen haben. Außenkomponenten verwenden Harzmatten-Formmassen aus Glasfaser und glasfaserverstärktes Polypropylen in einer Reihe von Verkleidungsanwendungen. Innenanwendungen umfassen Sitzstrukturen, Instrumententafelträger, Ladeböden und Dachhimmel. Glasmattenverstärkte Thermoplast-Platten sind in chinesischen Elektrofahrzeuginnenräumen aktiv. Diese Anwendungen bilden eine breite Nachfragebasis für die EV Composites Branche.
Batteriegehäuse sollen bis 2032 mit einer CAGR von 17,94 % wachsen, da sie strukturelle, thermische und brandschutztechnische Anforderungen vereinen. GB 38031-2025 erfordert eine engere Überprüfung der Gehäusematerialien für Programme, die ab Mitte 2026 in die Produktion gehen. Der Standard macht Brandschutzleistung und Eindämmung thermischer Durchgehvorgänge bei der Materialauswahl wichtiger. Röchling kündigte eine unidirektionale Glasfaser-Thermoplast-Verbundwerkstoff-Sandwich-Intrusionsschutzplatte für die Mehrmodell-Elektrofahrzeugplattform eines europäischen Erstausrüsters an, mit Produktionsziel 2027. Das Teil ist darauf ausgelegt, das Eindringen in die Batterie bei Unfällen zu verhindern und die Ausbreitung thermischer Durchgehvorgänge zu reduzieren. Diese Richtung unterstützt stärker integrierte Gehäusedesigns, die Sicherheits- und Strukturfunktionen kombinieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC EV-Verbundwerkstoffe-Markt
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 42,41 % am EV-Verbundwerkstoffe-Markt und wird voraussichtlich bis 2032 mit einem CAGR von 17,41 % wachsen. China verankert die regionale Nachfrage durch seine große Fertigungsbasis für Elektrofahrzeuge und die integrierte Lieferkette für Glasfaser- und thermoplastische Verbundwerkstoffe. Diese Struktur kann die Materialkosten pro Bauteil für inländische Erstausrüster senken. Indien verzeichnete im ersten Quartal 2025 35.000 Elektrofahrzeugverkäufe, ein Anstieg von 45 % im Jahresvergleich, während politische Programme die Lokalisierung unterstützten. Japan und Südkorea tragen zur Entwicklung hochwertiger Kohlenstofffasern bei, während Vietnams wachsende Montagebasis die Nachfrage nach Glasfaserverbundwerkstoffen erhöht.
Europa EV-Verbundwerkstoffe-Markt
Europa ist eine bedeutende Region für den EV-Verbundwerkstoffe-Markt, mit regulatorischen Anforderungen, die die Offenlegung des Produkt-CO₂-Fußabdrucks und die Rückgewinnung am Ende der Lebensdauer betonen. Von Lieferanten wird zunehmend erwartet, dass sie im Rahmen von Angebotsprozessen Daten zum Produkt-CO₂-Fußabdruck bereitstellen. Diese Anforderung fördert das Interesse an recycelbaren thermoplastischen Verbundwerkstoffsystemen trotz ihres potenziellen Kostenaufschlags. Deutschland bleibt aufgrund seiner Basis an Premium-Erstausrüstern zentral für die europäische Fertigung. Das Vereinigte Königreich, Frankreich, Italien und die nordischen Länder ergänzen die Nachfrage durch Lieferanten-Ökosysteme und neue Elektrofahrzeugprogramme.
EV-Verbundwerkstoffe-Markt in Amerika und MEA
Nordamerika weist eine weniger gleichmäßige Nachfrageentwicklung auf als Asien-Pazifik, da die Zulassungen von Elektrofahrzeugen nach dem Auslaufen von Steuergutschriften Ende 2025 zurückgingen. Ford Motor Company und das Oak Ridge National Laboratory entwickeln recycelbare Verbundwerkstoffe, die Sensor-, Struktur- und Gehäusefunktionen vereinen. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Nachfragebereiche innerhalb des EV-Verbundwerkstoffe-Markts, obwohl Brasilien im ersten Quartal 2025 mehr als 30.000 Elektrofahrzeugverkäufe verzeichnete. Saudi-Arabiens Vision-2030-Programm hat Interesse an lokalen Investitionen in die Glasfasercompoundierung geweckt, was die Nachfrage unterstützen könnte, wenn sich Fahrzeugmontage und Ladeinfrastruktur weiterentwickeln.
Wettbewerbslandschaft
Der EV Composites Markt ist stark fragmentiert, wobei die fünf führenden Unternehmen Teijin Limited, SGL Carbon, Kautex, Syensqo und TORAY INDUSTRIES, INC. umfassen. Avient Corporation, Covestro AG, Envalior, SABIC, Syensqo und Teijin Limited konkurrieren über Materialplattformen und Anwendungsexpertise. Kautex, Plastic Omnium, Owens Corning, SGL Carbon, Hexcel Corporation, FORVIA, Röchling und Mitsubishi Chemical Group Corporation weiten den Wettbewerb über Fasern, Prepregs, Systeme und Fahrzeuganwendungen aus.
Materialzulieferer differenzieren sich durch Verarbeitungsrouten für großformatige Hochvolumenteile. SABIC, Envalior, Syensqo und Covestro AG bieten unterschiedliche Material- und Fertigungsansätze für eine kosteneffiziente Verbundwerkstoffproduktion. Das Management des thermischen Durchgehens von Batterien bleibt ein Entwicklungsbereich, da Zulieferer Struktur, Brandschutzleistung und Wärmedämmung kombinieren müssen. Auf Recycling ausgerichtete Zulieferer könnten an Boden gewinnen, wenn sich Methoden zur Faserwiedergewinnung weiterentwickeln. Die Methode des National Renewable Energy Laboratory (NREL) zur Rückgewinnung sowohl von Kohlenstofffaser- als auch von Harzkomponenten könnte langfristig kostengünstigere Sekundärrohstoffe unterstützen.
Kautex erhielt im Juli 2025 einen Auftrag für ein thermoplastisches Verbundwerkstoff-Unterbatteriegehäuse für eine vollständig batterieelektrische Fahrzeugplattform für mehrere Marken. Im Oktober 2025 vereinbarten TORAY INDUSTRIES, INC. und die Hyundai Motor Group die gemeinsame Entwicklung hochleistungsfähiger kohlenstofffaserverstärkter Polymermaterialien für zukünftige Mobilität. ISO 8203-4:2025 legt Anforderungen an die Laserscherografie für die zerstörungsfreie Prüfung von faserverstärkten Kunststoffverbundwerkstoffen fest. Eine bessere automatisierte Qualitätssicherung könnte dazu beitragen, Prüflücken bei reparaturempfindlichen Anwendungen zu schließen.
EV Composites Branchenführer
-
Teijin Limited
-
SGL Carbon
-
Kautex
-
Syensqo
-
TORAY INDUSTRIES, INC.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
EV-Verbundwerkstoffe-Markt Unternehmen in diesem Bericht
- Avient Corporation
- Covestro AG
- Envalior
- Forvia
- Hexcel Corporation
- Kautex
- Mitsubishi Chemical Group Corporation
- Owens Corning
- Plastic Omnium
- Röchling
- SABIC
- SGL Carbon
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
Neueste Industrielle Entwicklungen in EV-Verbundwerkstoffe-Markt
- Mai 2026: Trinseo entwickelte eine Batterieoberschale aus flammhemmendem thermoplastischem Polycarbonat-Unidirektional (PC UD)-Band, erhältlich in Wandstärken von 1,0 mm und 1,5 mm. Die Entwicklung unterstützt den EV Composites Markt durch die Weiterentwicklung leichter, feuerbeständiger Verbundwerkstoffkomponenten für Batteriesysteme von Elektrofahrzeugen.
- Juli 2025: Kautex erhielt von einem automobilen Erstausrüster einen Auftrag für ein thermoplastisches Verbundwerkstoff-Unterbatteriegehäuse für eine vollständig batterieelektrische Fahrzeugplattform. Das Gehäuse ist darauf ausgelegt, das Gewicht zu reduzieren, die Korrosionsbeständigkeit zu verbessern und mehrere Funktionen zu integrieren, und unterstützt den EV Composites Markt durch eine stärkere Akzeptanz thermoplastischer Verbundwerkstoffe in Batterieschutzsystemen.
Berichtsumfang des globalen EV Composites Markts
EV Composites sind technisch entwickelte Werkstoffe, die Verstärkungsfasern mit Polymerharzen kombinieren, um Festigkeit, Steifigkeit und reduziertes Gewicht in Elektrofahrzeugen zu erzielen. Sie unterstützen die Fahrzeugeffizienz und strukturelle Leistung und helfen dabei, Anforderungen an den Batterieschutz und die Bauteilhaltbarkeit zu erfüllen.
Der EV Composites Markt ist nach Fasertyp, Harztyp, Herstellungsverfahren, Anwendung und Geografie segmentiert. Nach Fasertyp ist der Markt in Glasfaser, Kohlenstofffaser und sonstige Fasertypen unterteilt. Nach Harztyp ist der Markt in Duroplast und Thermoplast unterteilt. Nach Herstellungsverfahren ist der Markt in Pressformen, Spritzgießen, Harzinjektionsformen und sonstige Herstellungsverfahren unterteilt. Nach Anwendung ist der Markt in Antriebsstrang und Fahrwerk, Außenbereich, Innenbereich, Batteriegehäuse und sonstige Anwendungen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für EV Composites in 15 Ländern. Für jedes Segment wurden Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Glasfaser |
| Kohlenstofffaser |
| Sonstige Fasertypen |
| Duroplast |
| Thermoplast |
| Pressformen |
| Spritzgießen |
| Harzinjektionsformen |
| Sonstige Herstellungsverfahren |
| Antriebsstrang und Fahrwerk |
| Außenbereich |
| Innenbereich |
| Batteriegehäuse |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fasertyp | Glasfaser | |
| Kohlenstofffaser | ||
| Sonstige Fasertypen | ||
| Nach Harztyp | Duroplast | |
| Thermoplast | ||
| Nach Herstellungsverfahren | Pressformen | |
| Spritzgießen | ||
| Harzinjektionsformen | ||
| Sonstige Herstellungsverfahren | ||
| Nach Anwendung | Antriebsstrang und Fahrwerk | |
| Außenbereich | ||
| Innenbereich | ||
| Batteriegehäuse | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der EV Composites Markt?
Die EV Composites Marktgröße wurde im Jahr 2026 auf 3,36 Milliarden USD geschätzt und soll von 3,88 Milliarden USD im Jahr 2027 auf 8,23 Milliarden USD bis 2032 wachsen, bei einer CAGR von 16,23 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach EV Composites an?
Batteriegewicht, Reichweitenanforderungen, Gehäusesicherheit und der Bedarf an Teilen mit integrierten Struktur- und Wärmefunktionen stützen die Nachfrage.
Welcher Fasertyp hielt im Jahr 2026 den größten Anteil?
Glasfaser hielt im Jahr 2026 einen Marktanteil von 60,32 % am EV Composites Markt.
Warum sind thermoplastische Verbundwerkstoffe für Elektrofahrzeuge wichtig?
Thermoplastische Harze hielten im Jahr 2026 einen Marktanteil von 55,04 % am EV Composites Markt und unterstützen schnellere Verarbeitung, Schweißbonden und Recyclingoptionen.