
Taille et part du marché des composites pour véhicules électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.88 Milliards de dollars |
| Taille du Marché (2032) | 8.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.23 % |
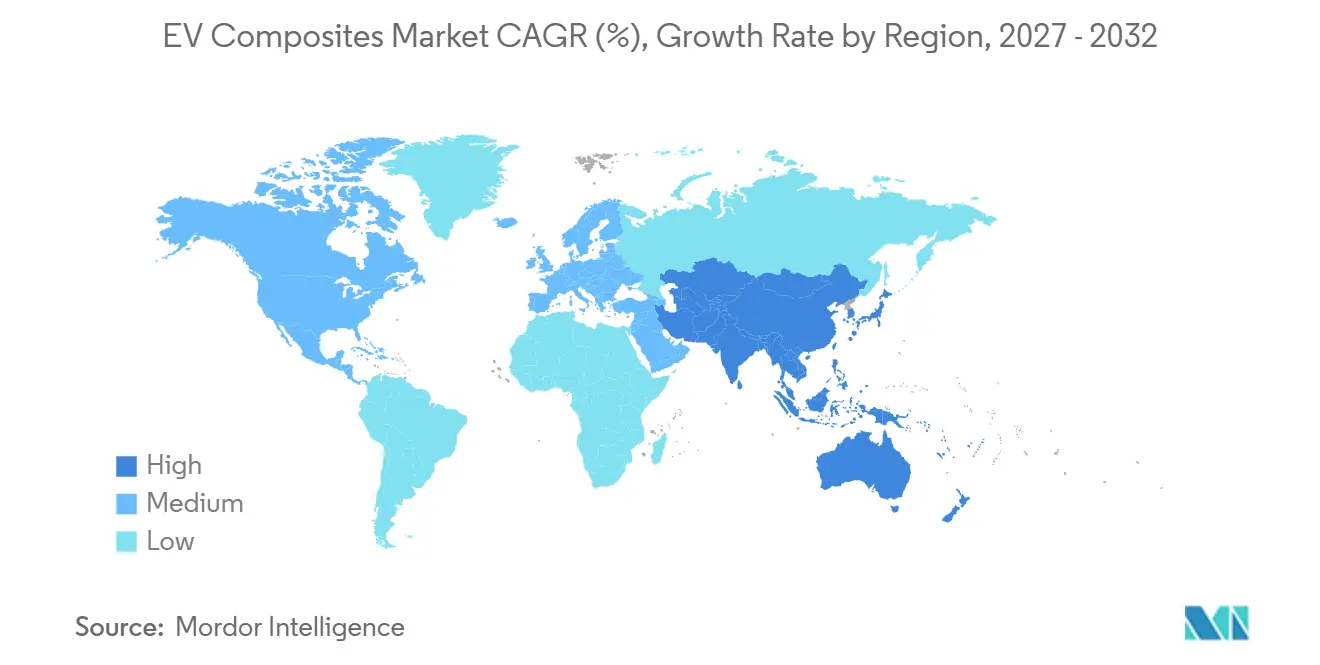
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
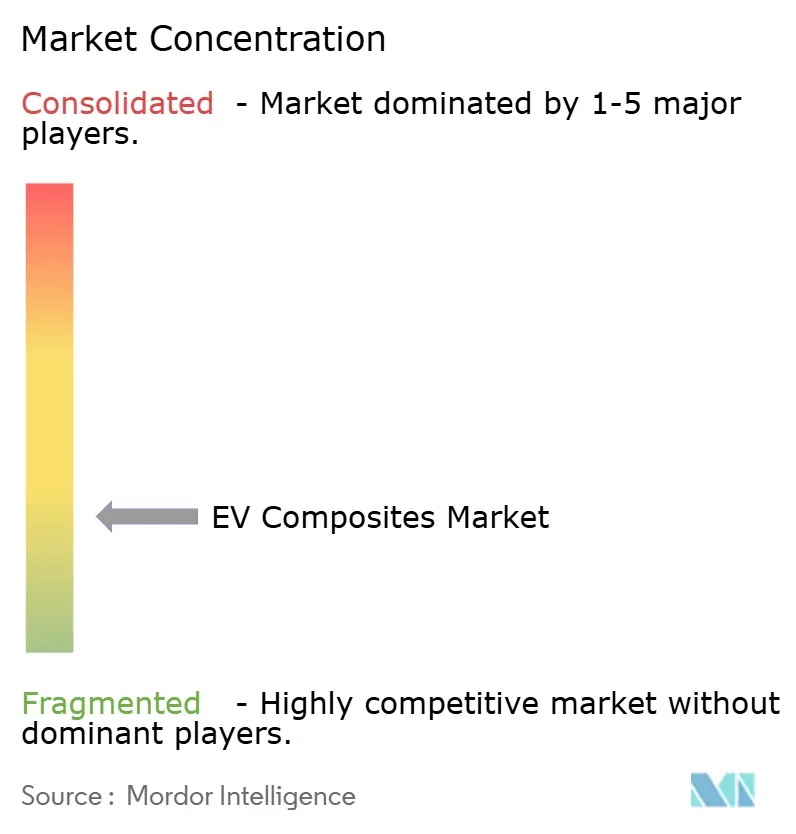
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composites pour véhicules électriques par Mordor Intelligence
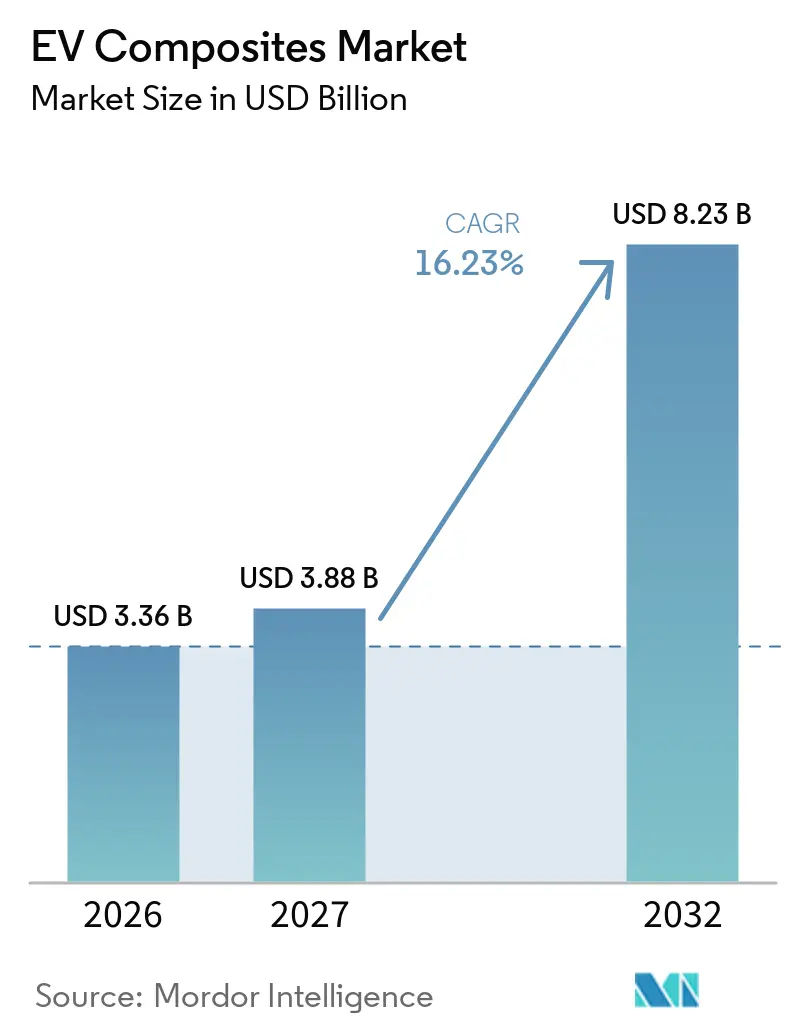
La taille du marché des composites pour véhicules électriques était évaluée à 3,36 milliards USD en 2026 et devrait croître de 3,88 milliards USD en 2027 pour atteindre 8,23 milliards USD d'ici 2032, à un CAGR de 16,23 % pendant la période de prévision (2027-2032). La demande est liée à la nécessité de gérer le poids ajouté par les grandes batteries tout en préservant l'autonomie de conduite et la capacité de charge utile. Les boîtiers de batterie deviennent un domaine central de sélection des matériaux car ils doivent combiner protection structurelle, performance au feu et confinement de l'emballement thermique. Les fournisseurs accordent davantage d'importance aux systèmes thermoplastiques pouvant prendre en charge des temps de cycle plus rapides, la recyclabilité et l'intégration de plusieurs fonctions au sein d'un seul composant. La concurrence est façonnée par les producteurs de fibre de carbone, les fournisseurs de composés et les intégrateurs de systèmes qui cherchent à contrôler une plus grande partie de la chaîne de valeur des boîtiers. Le marché des composites pour véhicules électriques est également confronté à des pressions sur les coûts, à une demande régionale inégale en véhicules électriques et à des exigences non résolues en matière de fin de vie pour certains systèmes composites.
Principaux enseignements du rapport
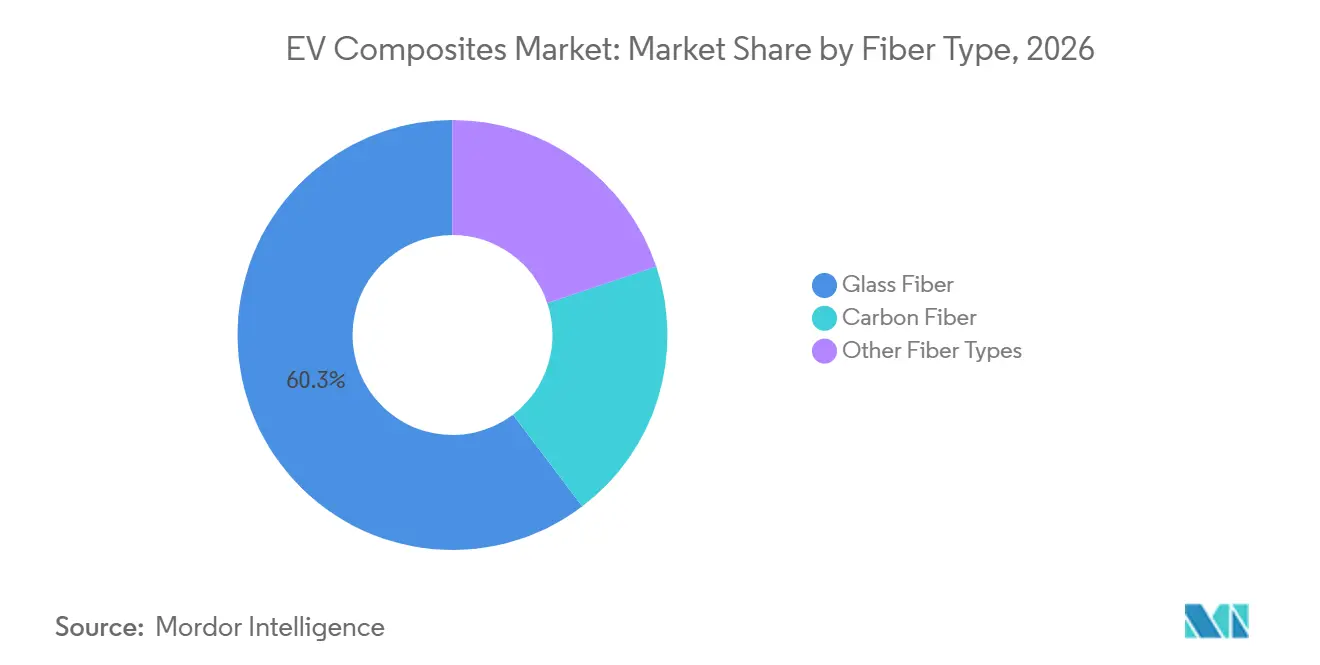
- Par type de fibre, la fibre de verre détenait 60,32 % de la part du marché des composites pour véhicules électriques en 2026, tandis que la fibre de carbone devrait progresser à un CAGR de 16,89 % jusqu'en 2032.
- Par type de résine, le thermoplastique détenait 55,04 % de la part du marché des composites pour véhicules électriques en 2026 et devrait progresser à un CAGR de 17,06 % jusqu'en 2032.
- Par procédé de fabrication, le moulage par injection détenait 35,78 % de la part du marché des composites pour véhicules électriques en 2026, tandis que le moulage par compression devrait progresser à un CAGR de 17,52 % jusqu'en 2032.
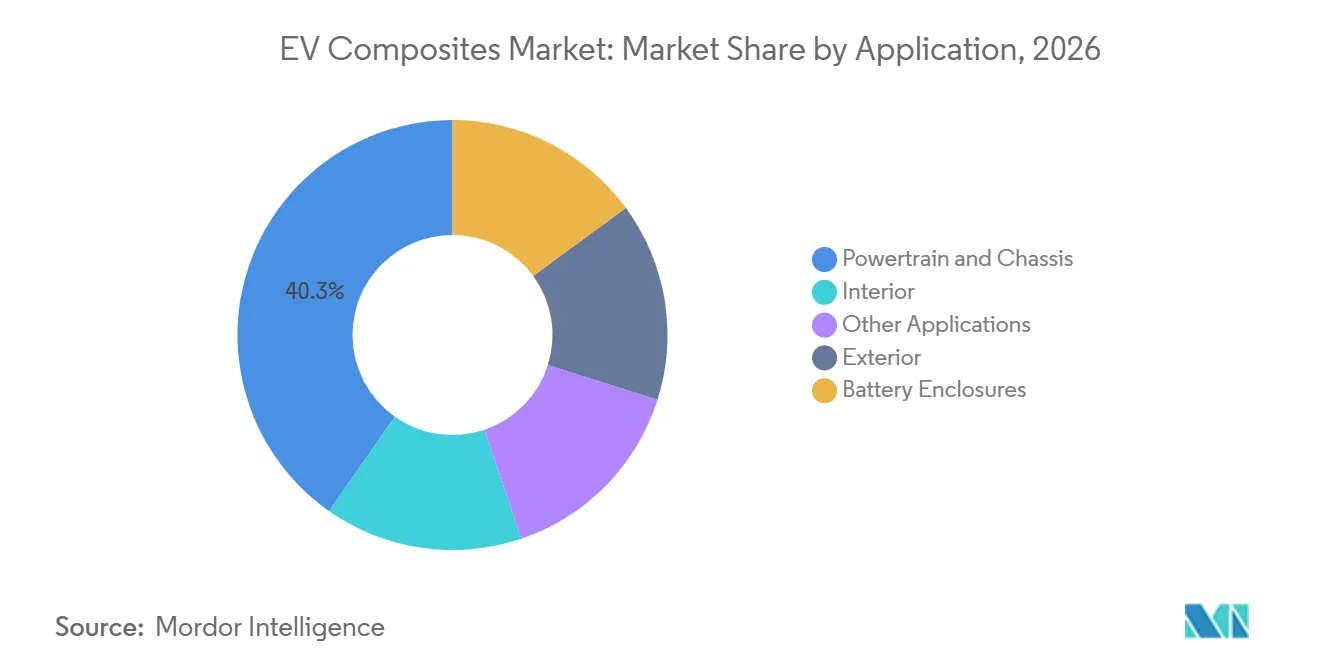
- Par application, le groupe motopropulseur et châssis détenait 40,26 % de la part du marché des composites pour véhicules électriques en 2026, tandis que les boîtiers de batterie devraient progresser à un CAGR de 17,94 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,41 % de la part du marché des composites pour véhicules électriques en 2026 et devrait progresser à un CAGR de 17,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'échelle de production des véhicules électriques élargissant le volume adressable des composites | +4.5% | Mondial, porté par la Chine, l'Europe, l'Amérique du Nord | Court terme (≤ 2 ans) |
| Allègement des véhicules prolongeant l'autonomie et la charge utile | +3.8% | Mondial, intensité la plus élevée en Asie-Pacifique | Moyen terme (2–4 ans) |
| Intégration des boîtiers de batterie améliorant l'économie au niveau du système | +3.2% | Cœur Asie-Pacifique, extension vers l'Europe et l'Amérique du Nord | Moyen terme (2–4 ans) |
| Traitement thermoplastique permettant une production en série à grand volume | +2.4% | Allemagne, Japon, Corée du Sud, Chine | Long terme (≥ 4 ans) |
| Renforcement des exigences en matière d'émissions et de sécurité des batteries | +1.6% | UE, Chine (GB38031-2025), Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'échelle de production des véhicules électriques élargissant le volume adressable des composites
La production de véhicules électriques offre aux fournisseurs de composites une base plus large de programmes de composants potentiels. L'Agence internationale de l'énergie prévoit que les voitures électriques représenteront près de 30 % des ventes mondiales de voitures en 2026, soutenant la demande de matériaux pour véhicules qui réduisent la masse et protègent les systèmes de batterie[1]. Les pièces composites peuvent compenser une partie de la pénalité de poids de 200 à 450 kilogrammes des batteries et soutenir ainsi l'efficacité des véhicules. La Chine reste importante car ses fabricants fournissent une grande part des ventes mondiales de véhicules électriques, et sa chaîne d'approvisionnement nationale comprend des mats de fibre de verre, des plaques thermoplastiques en mat de verre (GMT), des composés de moulage en feuille et des composés thermoplastiques. Cette concentration lie étroitement la croissance de la demande et la capacité d'approvisionnement à la production chinoise de véhicules. Les fournisseurs fortement exposés à la Chine ont donc besoin de stratégies d'approvisionnement plus larges en termes de clients et de régions.
Allègement des véhicules prolongeant l'autonomie et la charge utile
La réduction de la masse des véhicules continue de soutenir l'adoption sur le marché des composites pour véhicules électriques car les batteries exercent une pression sur l'autonomie et la charge utile. Le Forum économique mondial a rapporté qu'une réduction de 10 % de la masse d'un véhicule peut améliorer l'efficacité énergétique de 6 % à 8 % et peut augmenter l'autonomie d'un véhicule électrique de 70 %. Les boîtiers de batterie composites peuvent être plus légers que les alternatives en aluminium, ce qui fait de la conception des boîtiers une priorité en matière de matériaux. Une étude PLOS One de 2025 a révélé qu'un empilement optimisé de polymère renforcé de fibres de carbone pour boîtier de batterie améliorait la qualité d'assemblage de 40,63 % et la fréquence modale du premier ordre de 33,34 %. Les fabricants peuvent également combiner des raidisseurs, des canaux thermiques et un blindage contre les interférences électromagnétiques dans un composant moulé. Cette intégration peut réduire le nombre de pièces et peut améliorer l'économie globale d'un programme de véhicule.
Intégration des boîtiers de batterie améliorant l'économie au niveau du système
Les boîtiers de batterie devraient progresser à un CAGR de 17,94 % jusqu'en 2032, reflétant leur rôle structurel et sécuritaire sur le marché des composites pour véhicules électriques. Un article de la Society for the Advancement of Material and Process Engineering (SAMPE) de septembre 2025 a décrit un procédé de surmoulage hybride composite thermoplastique en une seule opération pour un couvercle de batterie de 1,3 mètre sur 1,8 mètre avec un temps de cycle inférieur à 90 secondes et une réduction potentielle du coût des composants allant jusqu'à 28 % par rapport aux systèmes métalliques multi-pièces. Les grands programmes de boîtiers évaluent de plus en plus les matériaux sur le coût du système plutôt que sur le seul coût des matières premières. La norme chinoise GB 38031-2025 est entrée en vigueur en juillet 2026 et oblige les équipementiers et les fournisseurs de rang 1 à réévaluer les spécifications des matériaux de boîtiers. Cette exigence renforce l'importance du contrôle de l'emballement thermique, de la performance au feu de camp et de la protection en cas de choc dans le même composant. Ces conditions créent des opportunités pour les fournisseurs capables de valider des systèmes composites répondant aux exigences structurelles, de résistance au feu et thermiques.
Traitement thermoplastique permettant une production en série à grand volume
Le traitement thermoplastique favorise une utilisation à plus grand volume des composites en réduisant les étapes de fabrication. Le moulage thermoplastique à fibres longues directes combine le compoundage et le moulage, évitant la cuisson en autoclave pour les applications de boîtiers concernées. Une étude Polymers de 2025 a rapporté un boîtier de batterie en polymère renforcé de fibres de carbone moulé par compression avec des raidisseurs en forme de croix, un cycle de cuisson de 10 à 15 minutes et une masse de 4,78 kilogrammes. Les systèmes thermoplastiques peuvent également prendre en charge des voies de soudage et de recyclage moins pratiques pour les systèmes thermodurcissables. Kautex a construit une ligne de moulage par compression à haute capacité en Chine pour les programmes Pentatonic de l'année modèle (MY) 2027, intégrant cette capacité de procédé en interne. Le marché des composites pour véhicules électriques peut bénéficier du fait que les pièces de grand format nécessitent des cadences de production automobiles et des fonctions intégrées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surcoûts des matériaux composites et des outillages | -2.8% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Lacunes en matière de recyclage et de qualification en fin de vie | -2.1% | UE (règlement sur les véhicules en fin de vie), Mondial | Moyen terme (2–4 ans) |
| Normes incohérentes de test et de réparation entre matériaux | -1.3% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Surcoûts des matériaux composites et des outillages
Le coût reste une contrainte pour l'utilisation des composites dans les véhicules électriques à grand volume. Des coûts de matériaux et d'outillage plus élevés peuvent limiter l'adoption lorsqu'un programme cible des prix de véhicules plus bas et une production élevée. SGL Carbon a signalé une intensification de la pression sur les prix due à la concurrence chinoise dans les composites automobiles en 2025. Cette pression remet en cause la prime de prix traditionnellement disponible pour les fournisseurs européens de fibre de carbone. Le Laboratoire national des énergies renouvelables a publié en 2025 une méthode permettant de récupérer à la fois les composants en fibre et en résine des composites en fibre de carbone. Des matières premières recyclées moins coûteuses pourraient améliorer l'économie des matériaux au fil du temps. Jusqu'à ce que ces voies atteignent une échelle commerciale plus large, l'adoption dépend de la capacité des économies sur le nombre de pièces et au niveau du système à justifier la prime initiale.
Lacunes en matière de recyclage et de qualification en fin de vie
Le traitement en fin de vie reste difficile pour les composites structurels à l'échelle automobile. La Commission européenne a proposé des mesures de circularité pour les matières premières critiques et les moteurs à entraînement électrique dans les véhicules, ce qui accroît l'attention portée aux voies de récupération des matériaux[2]. Les composites thermodurcissables ne peuvent pas être refondus, tandis que la pyrolyse et la solvolyse peuvent impliquer une consommation d'énergie ou affecter les propriétés des fibres. Une étude Sustainability de 2025 a révélé que les phases d'extraction des matières premières et d'utilisation offraient le plus grand potentiel pour réduire la demande d'énergie cumulée et les émissions de dioxyde de carbone pour un prototype de boîtier de batterie composite. Les pratiques de réparation restent également moins matures pour les composites automobiles à matrice polymère que pour les applications aérospatiales. Une revue Applied Composite Materials de 2025 a noté que les limites de dommages et de conception des composites automobiles n'ont pas encore été établies en tant que normes. Ces lacunes peuvent allonger les cycles de qualification et accroître l'incertitude des coûts du cycle de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fibre :
l'échelle de la fibre de verre ancre le marché, la fibre de carbone mène la croissanceLa fibre de verre détenait 60,32 % de la part du marché des composites pour véhicules électriques en 2026, reflétant sa position en termes de coût et son utilisation large dans les panneaux intérieurs et les couvercles de boîtiers. Le matériau répond aux exigences de traction et de rigidité pour de nombreuses applications à grand volume sans la charge de coût de la fibre de carbone. Son échelle repose également sur des procédés établis pour les plaques thermoplastiques en mat de verre, les composés de moulage en feuille et le polypropylène renforcé de fibre de verre. Les fournisseurs chinois ont soutenu cette position grâce à la production automatisée de composants composites intérieurs pour les programmes de véhicules électriques nationaux. Les fibres naturelles et de basalte sont utilisées dans certaines applications intérieures et de soubassement où la teneur en bio-matériaux est pertinente. Ces matériaux restent plus modestes sur le marché des composites pour véhicules électriques mais soutiennent un éventail plus large de cas d'utilisation.
La fibre de carbone devrait progresser à un CAGR de 16,89 % jusqu'en 2032, avec une demande centrée sur les bacs de batterie et les composants structurels de châssis. Ses meilleures performances en termes de rigidité par rapport au poids soutiennent les applications où la réduction de masse peut justifier une prime de coût. En octobre 2025, TORAY INDUSTRIES, INC. et Hyundai Motor Group ont signé un accord de développement conjoint stratégique pour des matériaux en polymère renforcé de fibres de carbone haute performance destinés aux futures plateformes de mobilité. L'accord couvre le développement, la production et la commercialisation au sein de Toray Advanced Materials Korea, Toray Advanced Composites Netherlands et Euro Advanced Carbon Fiber Composites Germany. L'adoption de la fibre de carbone est également soutenue par l'intérêt pour les systèmes thermoplastiques en polymère renforcé de fibres de carbone, qui offrent des cycles plus courts et des avantages potentiels en matière de recyclage. La disponibilité de l'approvisionnement et les coûts des précurseurs restent des limites importantes à une utilisation plus large dans les programmes de véhicules grand public.

Par type de résine :
les thermoplastiques redéfinissent l'économie de productionLes résines thermoplastiques détenaient 55,04 % de la part du marché des composites pour véhicules électriques en 2026 et devraient progresser à un CAGR de 17,06 % jusqu'en 2032. Cette position montre que la principale famille de résines est encore en expansion rapide plutôt qu'en approche de maturité. Les thermoplastiques prennent en charge le soudage par liaison, les options de recyclage et le traitement rapide des pièces de boîtiers de grand format. Ces propriétés conviennent aux programmes de véhicules qui nécessitent des performances structurelles dans le cadre d'une infrastructure de presse standard. Les fournisseurs utilisent des stratifiés à fibres continues et des noyaux thermoplastiques ignifuges pour fabriquer des systèmes hybrides de couvercles de batterie. Le marché des composites pour véhicules électriques offre donc aux matériaux thermoplastiques un avantage lorsque le temps de cycle et l'intégration des pièces sont importants.
Les résines thermodurcissables continuent de servir les pièces qui nécessitent une stabilité dimensionnelle et une résistance chimique à des températures élevées. Les utilisations concernées comprennent les cadres moulés par transfert de résine, certains panneaux de soubassement et les bacs de boîtiers de batterie pour les véhicules haute performance. La norme ISO 13094:2025 a établi un test de contrainte combinée pour les assemblages collés en polymère renforcé de fibres de carbone sur métal. La norme réduit l'incertitude dans la qualification des joints structurels en matériaux mixtes. Les thermodurcissables sont désavantagés structurellement lorsque la recyclabilité et les temps de cycle courts sont déterminants. Ils conservent néanmoins un rôle dans les programmes axés sur la performance où le comportement après cuisson et la résistance à la température sont primordiaux.
Par procédé de fabrication :
le moulage par injection en tête, le moulage par compression capte la forte croissanceLe moulage par injection détenait 35,78 % de la part du marché des composites pour véhicules électriques en 2026 car il utilise une infrastructure établie et produit des composants complexes de petite à moyenne taille. Les pièces courantes comprennent les structures de sièges, les supports, les boîtiers de connecteurs et les inserts structurels intérieurs. Le procédé prend en charge une production répétable sur de nombreux programmes de véhicules. Le moulage par transfert de résine répond aux applications qui nécessitent une orientation contrôlée des fibres et une faible teneur en vides. Il est pertinent pour les monocoques et les faux-châssis haut de gamme. D'autres procédés, notamment la pultrusion, l'enroulement filamentaire et la pose automatisée de bandes, répondent aux profilés spécialisés, aux réservoirs sous pression et aux structures tubulaires.
Le moulage par compression devrait progresser à un CAGR de 17,52 % jusqu'en 2032 à mesure que les grands programmes de boîtiers adoptent des voies thermoplastiques à fibres longues directes et composites thermoplastiques. Le procédé peut former de grandes pièces tout en intégrant des fonctionnalités. L'étude Polymers de 2025 sur un boîtier de batterie en polymère renforcé de fibres de carbone a démontré la valeur du moulage par compression pour les structures de faible masse. La capacité de Kautex en Chine reflète l'effort d'un fournisseur pour contrôler le procédé et l'économie des boîtiers au sein de ses propres opérations. Le moulage par compression est particulièrement pertinent lorsqu'une pièce nécessite des performances structurelles élevées et une production à l'échelle automobile. Sa croissance dépend de nouvelles réductions du coût des outillages, du temps de cycle et du coût des matériaux.
Par application :
le groupe motopropulseur et châssis détient les revenus, les boîtiers de batterie commandent l'élanLe groupe motopropulseur et châssis détenait 40,26 % de la part du marché des composites pour véhicules électriques en 2026. Ce segment bénéficie d'une teneur en composites issue de programmes d'allègement antérieurs. Les composants extérieurs utilisent le composé de moulage en feuille de fibre de verre et le polypropylène renforcé de fibre de verre dans une gamme d'applications de panneaux. Les applications intérieures comprennent les structures de sièges, les supports de tableau de bord, les planchers de chargement et les pavillons. Les plaques thermoplastiques en mat de verre sont actives dans les intérieurs de véhicules électriques chinois. Ces utilisations fournissent une large base de demande pour le secteur des composites pour véhicules électriques.
Les boîtiers de batterie devraient progresser à un CAGR de 17,94 % jusqu'en 2032 car ils combinent des exigences structurelles, thermiques et de sécurité incendie. La norme GB 38031-2025 exige un examen plus approfondi des matériaux de boîtiers pour les programmes entrant en production à partir de mi-2026. La norme rend la performance au feu de camp et le confinement de l'emballement thermique plus importants dans la sélection des matériaux. Röchling a annoncé une plaque de protection contre les intrusions en sandwich composite thermoplastique à fibre de verre unidirectionnelle pour la plateforme multi-modèles de véhicules électriques d'un équipementier européen, avec une production ciblée pour 2027. La pièce est conçue pour aider à prévenir la pénétration de la batterie lors d'accidents et à réduire la propagation de l'emballement thermique. Cette orientation soutient des conceptions de boîtiers plus intégrées combinant fonctions de sécurité et structurelles.
Analyse géographique
Marché des Composites pour Véhicules Électriques en Asie-Pacifique
L'Asie-Pacifique détenait 42,41 % de la part de marché des composites pour véhicules électriques en 2026 et devrait progresser à un CAGR de 17,41 % jusqu'en 2032. La Chine ancre la demande régionale grâce à sa large base de fabrication de véhicules électriques et à sa chaîne d'approvisionnement intégrée pour les matériaux composites en fibre de verre et en thermoplastique. Cette structure peut réduire les coûts matériaux par pièce pour les équipementiers nationaux. L'Inde a enregistré 35 000 ventes de véhicules électriques au premier trimestre 2025, soit une augmentation de 45 % en glissement annuel, tandis que des programmes politiques ont soutenu la localisation. Le Japon et la Corée du Sud contribuent au développement de fibres de carbone à haute valeur ajoutée, tandis que la base d'assemblage en expansion du Vietnam accroît la demande de composites en fibre de verre.
Marché des Composites pour Véhicules Électriques en Europe
L'Europe est une région importante pour le marché des composites pour véhicules électriques, avec des exigences réglementaires qui mettent l'accent sur la divulgation de l'empreinte carbone des produits et la récupération en fin de vie. Les fournisseurs sont de plus en plus tenus de fournir des données sur l'empreinte carbone des produits lors des processus d'appel d'offres. Cette exigence soutient l'intérêt pour les systèmes composites thermoplastiques recyclables malgré leur éventuelle prime de coût. L'Allemagne reste au cœur de la fabrication européenne en raison de sa base d'équipementiers premium. Le Royaume-Uni, la France, l'Italie et les pays nordiques ajoutent de la demande grâce à leurs écosystèmes de fournisseurs et à leurs nouveaux programmes de véhicules électriques.
Marché des Composites pour Véhicules Électriques dans les Amériques et au Moyen-Orient et Afrique
L'Amérique du Nord présente des perspectives de demande moins homogènes que l'Asie-Pacifique, les immatriculations de véhicules électriques ayant fléchi fin 2025 après l'expiration des crédits d'impôt. Ford Motor Company et le Oak Ridge National Laboratory développent des matériaux composites recyclables combinant des fonctions de détection, structurelles et d'encapsulation. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des zones de demande plus modestes au sein du marché des composites pour véhicules électriques, bien que le Brésil ait enregistré plus de 30 000 ventes de véhicules électriques au premier trimestre 2025. Le programme Vision 2030 de l'Arabie saoudite a suscité un intérêt pour des investissements localisés dans le compoundage de fibre de verre, ce qui pourrait soutenir la demande à mesure que l'assemblage de véhicules et les infrastructures de recharge se développent.
Paysage concurrentiel
Le marché des composites pour véhicules électriques est très fragmenté, les cinq premiers acteurs étant Teijin Limited, SGL Carbon, Kautex, Syensqo et TORAY INDUSTRIES, INC. Avient Corporation, Covestro AG, Envalior, SABIC, Syensqo et Teijin Limited se font concurrence via des plateformes de matériaux et une expertise applicative. Kautex, Plastic Omnium, Owens Corning, SGL Carbon, Hexcel Corporation, FORVIA, Röchling et Mitsubishi Chemical Group Corporation élargissent la concurrence dans les fibres, les préimprégnés, les systèmes et les applications automobiles.
Les fournisseurs de matériaux se différencient par les voies de traitement pour les grandes pièces à grand volume. SABIC, Envalior, Syensqo et Covestro AG proposent des approches distinctes en matière de matériaux et de fabrication pour une production composite rentable. La gestion de l'emballement thermique des batteries reste un domaine de développement car les fournisseurs doivent combiner structure, performance au feu et confinement thermique. Les fournisseurs axés sur le recyclage pourraient gagner du terrain à mesure que les méthodes de récupération des fibres se développent. La méthode du Laboratoire national des énergies renouvelables (NREL) pour récupérer à la fois les composants en fibre de carbone et en résine pourrait soutenir des matières premières secondaires moins coûteuses au fil du temps.
Kautex a remporté une commande en juillet 2025 pour un boîtier inférieur de batterie composite thermoplastique pour véhicule entièrement électrique sur une plateforme multi-marques. En octobre 2025, TORAY INDUSTRIES, INC. et Hyundai Motor Group ont convenu de développer conjointement des matériaux en polymère renforcé de fibres de carbone haute performance pour la mobilité future. La norme ISO 8203-4:2025 établit les exigences de shearographie laser pour les essais non destructifs des composites plastiques renforcés de fibres. Une meilleure assurance qualité automatisée pourrait aider à combler les lacunes en matière de tests dans les applications sensibles à la réparation.
Leaders du secteur des composites pour véhicules électriques
-
Teijin Limited
-
SGL Carbon
-
Kautex
-
Syensqo
-
TORAY INDUSTRIES, INC.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Composites pour Véhicules Électriques Entreprises couvertes dans ce rapport
- Avient Corporation
- Covestro AG
- Envalior
- Forvia
- Hexcel Corporation
- Kautex
- Mitsubishi Chemical Group Corporation
- Owens Corning
- Plastic Omnium
- Röchling
- SABIC
- SGL Carbon
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
Développements industriels récents dans Marché des Composites pour Véhicules Électriques
- Mai 2026 : Trinseo a développé un couvercle supérieur de batterie utilisant une bande unidirectionnelle en polycarbonate thermoplastique ignifuge (PC UD), disponible en épaisseurs de paroi de 1,0 mm et 1,5 mm. Ce développement soutient le marché des composites pour véhicules électriques en faisant progresser les composants composites légers et résistants au feu pour les systèmes de batteries de véhicules électriques.
- Juillet 2025 : Kautex a reçu une commande d'un équipementier automobile pour un boîtier inférieur de batterie composite thermoplastique pour une plateforme de véhicule entièrement électrique. Le boîtier est conçu pour réduire le poids, améliorer la résistance à la corrosion et intégrer plusieurs fonctions, soutenant le marché des composites pour véhicules électriques grâce à une plus grande adoption des composites thermoplastiques dans les systèmes de protection des batteries.
Périmètre du rapport mondial sur le marché des composites pour véhicules électriques
Les composites pour véhicules électriques sont des matériaux d'ingénierie qui combinent des fibres de renforcement avec des résines polymères pour offrir résistance, rigidité et poids réduit dans les véhicules électriques. Ils soutiennent l'efficacité des véhicules et les performances structurelles tout en contribuant à répondre aux exigences de protection des batteries et de durabilité des composants.
Le marché des composites pour véhicules électriques est segmenté par type de fibre, type de résine, procédé de fabrication, application et géographie. Par type de fibre, le marché est segmenté en fibre de verre, fibre de carbone et autres types de fibres. Par type de résine, le marché est segmenté en thermodurcissable et thermoplastique. Par procédé de fabrication, le marché est segmenté en moulage par compression, moulage par injection, moulage par transfert de résine et autres procédés de fabrication. Par application, le marché est segmenté en groupe motopropulseur et châssis, extérieur, intérieur, boîtiers de batterie et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les composites pour véhicules électriques dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Fibre de verre |
| Fibre de carbone |
| Autres types de fibres |
| Thermodurcissable |
| Thermoplastique |
| Moulage par compression |
| Moulage par injection |
| Moulage par transfert de résine |
| Autres procédés de fabrication |
| Groupe motopropulseur et châssis |
| Extérieur |
| Intérieur |
| Boîtiers de batterie |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de fibre | Fibre de verre | |
| Fibre de carbone | ||
| Autres types de fibres | ||
| Par type de résine | Thermodurcissable | |
| Thermoplastique | ||
| Par procédé de fabrication | Moulage par compression | |
| Moulage par injection | ||
| Moulage par transfert de résine | ||
| Autres procédés de fabrication | ||
| Par application | Groupe motopropulseur et châssis | |
| Extérieur | ||
| Intérieur | ||
| Boîtiers de batterie | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des composites pour véhicules électriques ?
La taille du marché des composites pour véhicules électriques était évaluée à 3,36 milliards USD en 2026 et devrait croître de 3,88 milliards USD en 2027 pour atteindre 8,23 milliards USD d'ici 2032, à un CAGR de 16,23 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de composites pour véhicules électriques ?
Le poids des batteries, les exigences d'autonomie, la sécurité des boîtiers et le besoin de pièces intégrant des fonctions structurelles et thermiques soutiennent la demande.
Quel type de fibre détenait la plus grande part en 2026 ?
La fibre de verre détenait 60,32 % de la part du marché des composites pour véhicules électriques en 2026.
Pourquoi les composites thermoplastiques sont-ils importants pour les véhicules électriques ?
Les résines thermoplastiques détenaient 55,04 % de la part du marché des composites pour véhicules électriques en 2026 et prennent en charge un traitement plus rapide, le soudage par liaison et les options de recyclage.