
EV コンポジット市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.88 十億米ドル |
| 市場規模 (2032) | 8.23 十億米ドル |
| 成長率 (2027 - 2032) | 16.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるEV コンポジット市場分析
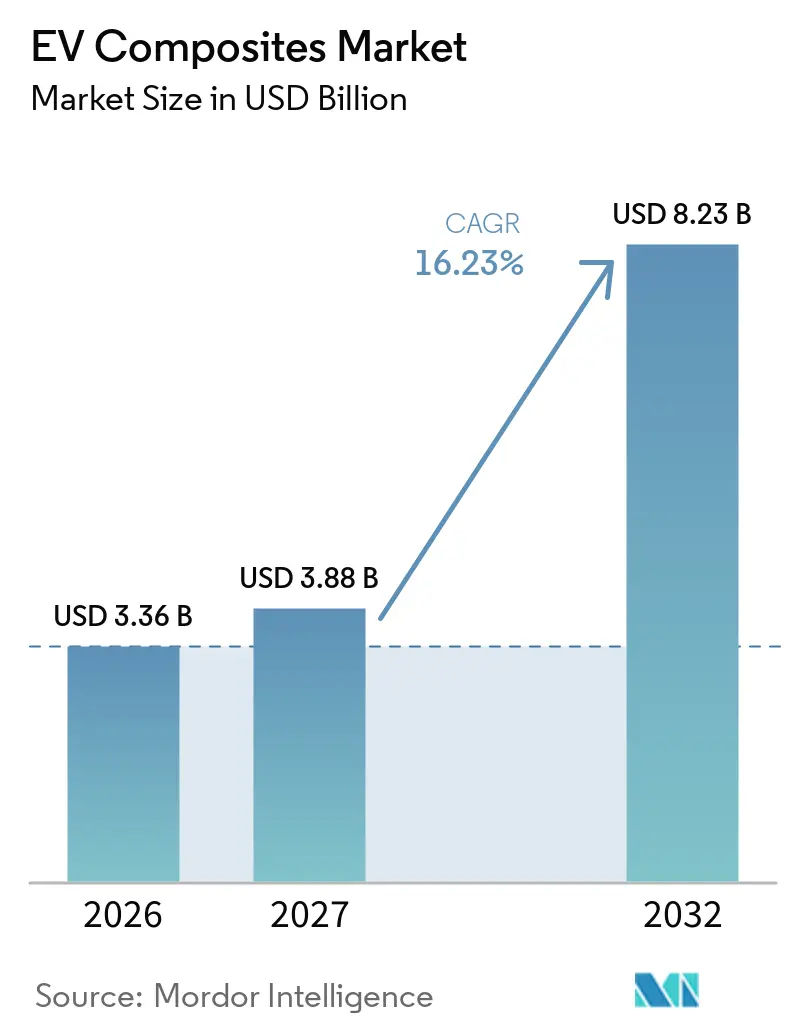
EV コンポジット市場規模は2026年に3.36 ビリオン 米ドルと評価され、2027年の3.88 ビリオン 米ドルから2032年には8.23 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは16.23%です。需要は、走行距離と積載能力を維持しながら大型バッテリーパックによる重量増加を管理する必要性と結びついています。バッテリーエンクロージャーは、構造的保護、耐火性能、および熱暴走抑制を組み合わせなければならないため、材料選定の中心的な領域となっています。サプライヤーは、より速いサイクルタイム、リサイクル性、および複数の機能を1つのコンポーネントに統合できる熱可塑性システムへの注力を強めています。競争は、エンクロージャーのバリューチェーンをより多く掌握しようとする炭素繊維メーカー、コンパウンドサプライヤー、およびシステムインテグレーターによって形成されています。電気自動車(EV)コンポジット市場はまた、コスト圧力、地域によって不均一な電気自動車需要、および一部のコンポジットシステムに関する未解決の使用済み要件にも直面しています。
主要レポートのポイント
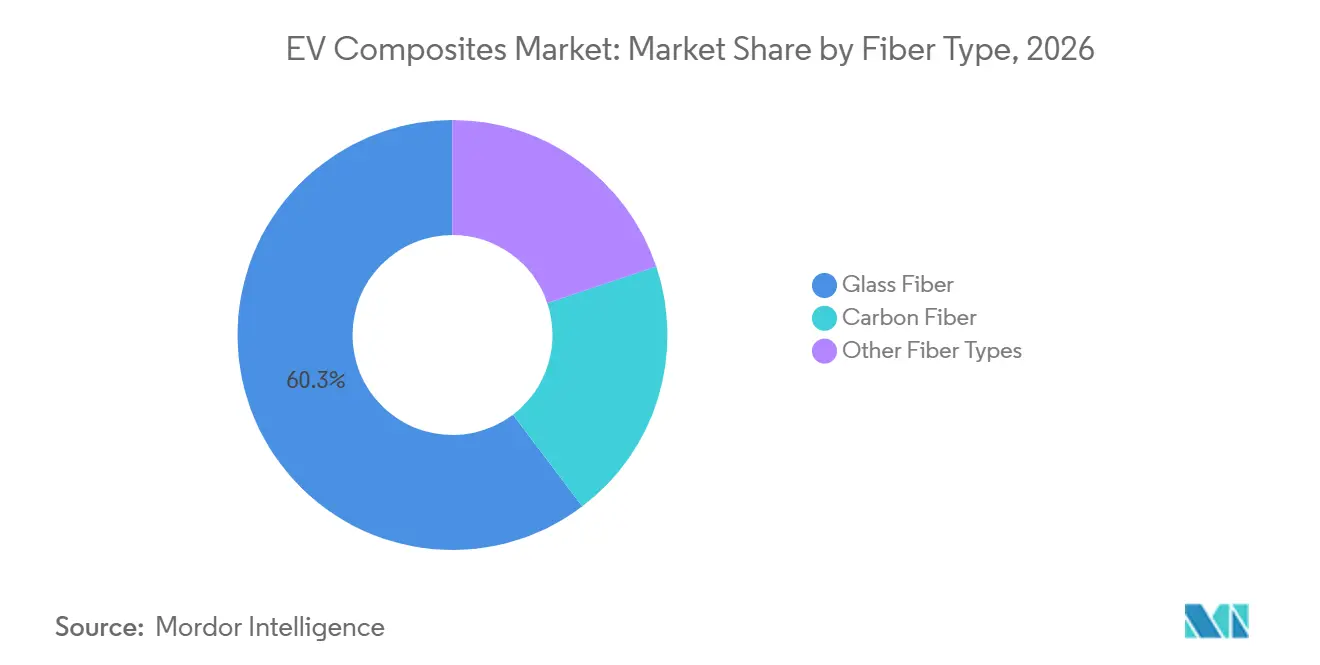
- 繊維タイプ別では、ガラス繊維が2026年のEV コンポジット市場シェアの60.32%を占め、炭素繊維は2032年までに16.89%のCAGRで成長すると予測されています。
- 樹脂タイプ別では、熱可塑性樹脂が2026年のEV コンポジット市場シェアの55.04%を占め、2032年までに17.06%のCAGRで成長すると予測されています。
- 製造プロセス別では、射出成形が2026年のEV コンポジット市場シェアの35.78%を占め、圧縮成形は2032年までに17.52%のCAGRで成長すると予測されています。
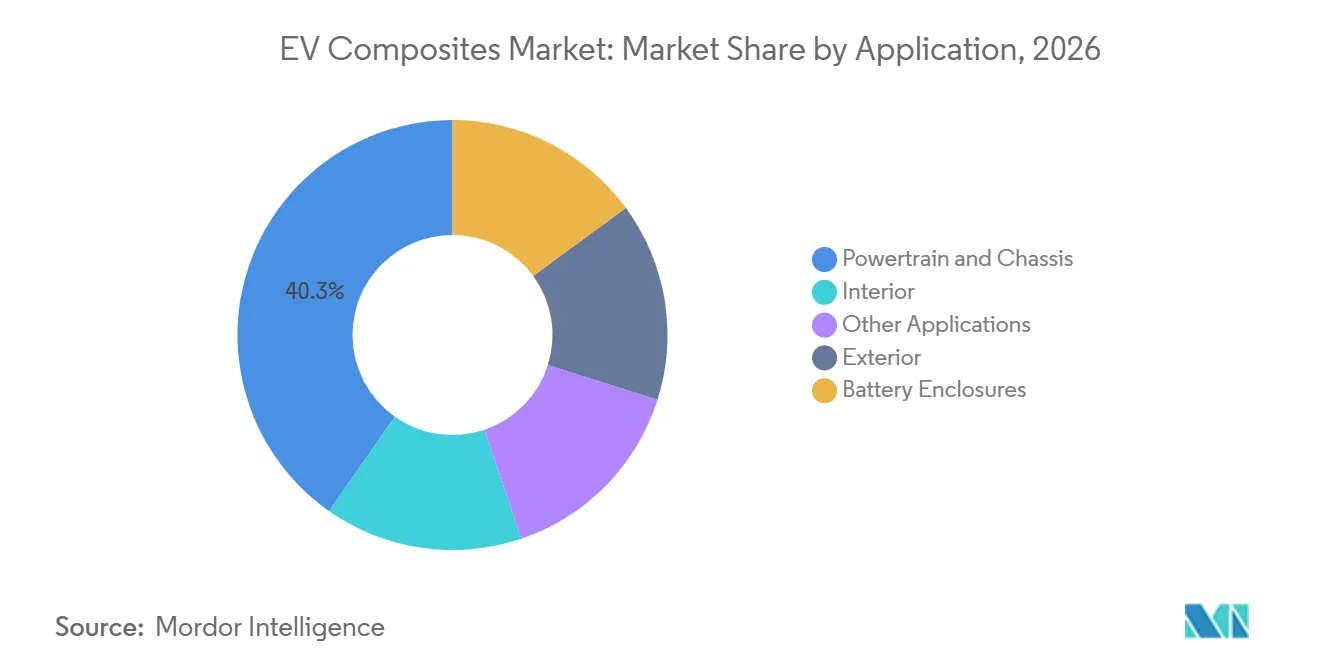
- 用途別では、パワートレインおよびシャシーが2026年のEV コンポジット市場シェアの40.26%を占め、バッテリーエンクロージャーは2032年までに17.94%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のEV コンポジット市場シェアの42.41%を占め、2032年までに17.41%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EV生産規模によるコンポジット対象市場の拡大 | +4.5% | 中国主導のグローバル、欧州、北米 | 短期(2年以内) |
| 車両軽量化による航続距離と積載能力の向上 | +3.8% | グローバル、アジア太平洋で最も高い強度 | 中期(2~4年) |
| バッテリーエンクロージャーの統合によるシステムレベルの 経済性向上 | +3.2% | アジア太平洋中心、欧州および北米への波及 | 中期(2~4年) |
| 熱可塑性加工による大量量産の実現 | +2.4% | ドイツ、日本、韓国、中国 | 長期(4年以上) |
| 排出規制とバッテリー安全要件の強化 | +1.6% | EU、中国(GB38031-2025)、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EV生産規模によるコンポジット対象市場の拡大
電気自動車の生産は、コンポジットサプライヤーに潜在的なコンポーネントプログラムのより大きな基盤を提供します。国際エネルギー機関は、2026年に販売される自動車の約30%が電気自動車になると予測しており、質量を削減しバッテリーシステムを保護する車両材料への需要を支えています[1]。コンポジット部品は200~450キログラムのバッテリー重量ペナルティの一部を相殺し、車両効率を支援することができます。中国は、そのメーカーがグローバルな電気自動車販売の大きなシェアを供給しており、国内サプライチェーンにはガラス繊維マット、ガラスマット熱可塑性(GMT)ボード、シートモールディングコンパウンド、および熱可塑性コンパウンドが含まれるため、依然として重要です。この集中は、需要の成長と供給能力を中国の車両生産と密接に結びつけています。したがって、中国への集中的なエクスポージャーを持つサプライヤーは、より広範な顧客および地域サプライ戦略を必要とします。
車両軽量化による航続距離と積載能力の向上
バッテリーパックが航続距離と積載能力に圧力をかけるため、車両質量の削減はEV コンポジット市場での採用を引き続き支援します。世界経済フォーラムは、車両質量を10%削減するとエネルギー効率が6%~8%向上し、電気自動車の航続距離が70%増加する可能性があると報告しています。コンポジットバッテリーエンクロージャーはアルミニウム代替品より軽量にできるため、エンクロージャー設計は材料の優先事項となっています。2025年のPLOS One研究では、最適化された炭素繊維強化ポリマーバッテリーボックスの積層構成により、組立品質が40.63%、一次固有振動数が33.34%向上したことが示されました。メーカーはまた、成形コンポーネントにスティフナー、熱チャンネル、および電磁干渉シールドを組み合わせることができます。この統合により部品点数を削減でき、車両プログラム全体の経済性が向上する可能性があります。
バッテリーエンクロージャーの統合によるシステムレベルの経済性向上
バッテリーエンクロージャーは2032年までに17.94%のCAGRで成長すると予測されており、EV コンポジット市場における構造的・安全上の役割を反映しています。2025年9月の材料・プロセス工学振興学会(SAMPE)の論文では、1.3メートル×1.8メートルのバッテリーカバーに対するワンショット熱可塑性コンポジットハイブリッドオーバーモールディングプロセスが説明されており、サイクルタイムは90秒未満、多部品金属システムと比較してコンポーネントコストを最大28%削減できる可能性があります。大型エンクロージャープログラムは、原材料コストだけでなくシステムコストで材料を評価することが増えています。中国のGB 38031-2025は2026年7月に施行され、完成車メーカーおよびティア1サプライヤーにエンクロージャー材料仕様の再評価を求めています。この要件は、同一コンポーネントにおける熱暴走制御、ボンファイア性能、および衝突保護の重要性を高めます。これの条件は、構造、火災、および熱要件に対してコンポジットシステムを検証できるサプライヤーに機会をもたらします。
熱可塑性加工による大量量産の実現
熱可塑性加工は製造工程を削減することでコンポジットの大量使用を支援します。直接長繊維熱可塑性成形はコンパウンディングと成形を組み合わせ、関連するエンクロージャー用途のオートクレーブ硬化を回避します。2025年のPolymers研究では、十字形スティフナー、10~15分の硬化サイクル、4.78キログラムの質量を持つ圧縮成形炭素繊維強化ポリマーバッテリーエンクロージャーが報告されました。熱可塑性システムはまた、熱硬化性システムでは実用的でない溶接およびリサイクル経路を支援できます。Kautexは中国にペンタトニックモデルイヤー(MY)2027プログラム向けの大容量圧縮成形ラインを構築し、このプロセス能力を社内に取り込みました。EV コンポジット市場は、大型部品が自動車生産レートと統合機能を必要とするという事実から恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コンポジット材料および工具コストのプレミアム | -2.8% | グローバル、北米および欧州で最も深刻 | 短期(2年以内) |
| リサイクルおよび使用済み適格性評価のギャップ | -2.1% | EU(使用済み車両規制)、グローバル | 中期(2~4年) |
| 異材料間の試験および修理基準の不統一 | -1.3% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンポジット材料および工具コストのプレミアム
コストは大量生産電気自動車におけるコンポジット使用の制約として残っています。材料および工具コストの高さは、低価格・高生産量を目指すプログラムでの採用を制限する可能性があります。SGL Carbonは2025年に自動車用コンポジットにおける中国競合からの価格圧力の激化を報告しました。この圧力は、欧州の炭素繊維サプライヤーが従来享受してきた価格プレミアムに挑戦しています。米国国立再生可能エネルギー研究所は2025年に炭素繊維コンポジットから繊維と樹脂の両成分を回収する方法を発表しました。低コストのリサイクル原料は時間をかけて材料経済性を改善できる可能性があります。これらの経路がより広範な商業規模に達するまで、採用は部品点数とシステムレベルの節約が初期プレミアムを正当化するかどうかにかかっています。
リサイクルおよび使用済み適格性評価のギャップ
使用済み処理は自動車規模での構造用コンポジットにとって依然として困難です。欧州委員会は重要原材料および車両の電動駆動モーターに関する循環性措置を提案しており、材料回収経路への注目が高まっています[2]。熱硬化性コンポジットは再溶融できず、熱分解および溶媒分解はエネルギー使用を伴うか繊維特性に影響を与える可能性があります。2025年のSustainability研究では、試作コンポジットバッテリーエンクロージャーの累積エネルギー需要と二酸化炭素排出量を削減する最大の可能性は原材料採取と使用段階にあることが示されました。修理慣行も、航空宇宙用途と比較して自動車用ポリマーマトリックスコンポジットではまだ成熟していません。2025年のApplied Composite Materials誌のレビューでは、自動車用コンポジットの損傷および設計限界がまだ標準として確立されていないことが指摘されました。これらのギャップは適格性評価サイクルを長引かせ、ライフサイクルコストの不確実性を高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:
ガラス繊維の規模が市場を支え、炭素繊維が成長をリードガラス繊維は2026年のEV コンポジット市場シェアの60.32%を占め、そのコスト優位性と内装パネルおよびエンクロージャーリッドへの幅広い使用を反映しています。この材料は、炭素繊維のコスト負担なしに多くの大量生産用途の引張および剛性要件を満たします。その規模はまた、ガラスマット熱可塑性ボード、シートモールディングコンパウンド、およびガラス繊維強化ポリプロピレンの確立された加工技術にも基づいています。中国のサプライヤーは、国内電気自動車プログラム向けの内装コンポジット部品の自動化生産を通じてこの地位を支えました。天然繊維およびバサルト繊維は、バイオコンテンツが関連する一部の内装およびアンダーボディ用途に使用されています。これらの材料はEV コンポジット市場では規模が小さいものの、より幅広いユースケースを支援します。
炭素繊維は2032年までに16.89%のCAGRで成長すると予測されており、需要はバッテリートレイおよび構造シャシーコンポーネントに集中しています。その高い比剛性性能は、質量削減がコストプレミアムを正当化できる用途を支援します。2025年10月、TORAY INDUSTRIES, INC.と現代自動車グループは、将来のモビリティプラットフォーム向けの高性能炭素繊維強化ポリマー材料に関する戦略的共同開発契約を締結しました。この契約は、東レ先端材料コリア、東レ先端コンポジットネザーランド、およびユーロ先端炭素繊維コンポジットドイツにわたる開発、生産、および商業化をカバーしています。炭素繊維の採用はまた、より短いサイクルと潜在的なリサイクル上の利点を提供する熱可塑性炭素繊維強化ポリマーシステムへの関心によっても支援されています。供給可能量と前駆体コストは、主流車両プログラムでのより広範な使用に対する重要な制限として残っています。

樹脂タイプ別:
熱可塑性樹脂が生産経済性を再定義熱可塑性樹脂は2026年のEV コンポジット市場シェアの55.04%を占め、2032年までに17.06%のCAGRで成長すると予測されています。この地位は、主要な樹脂ファミリーが成熟に近づくのではなく、依然として急速に拡大していることを示しています。熱可塑性樹脂は溶接接合、リサイクルオプション、および大型エンクロージャー部品の高速加工を支援します。これらの特性は、標準プレスインフラ内で構造性能を必要とする車両プログラムに適合します。サプライヤーは連続繊維ラミネートと難燃性熱可塑性コアを使用してハイブリッドバテリーカバーシステムを製造しています。したがって、EV コンポジット市場は、サイクルタイムと部品統合が重要な場合に熱可塑性材料に優位性を与えます。
熱硬化性樹脂は、高温での寸法安定性と耐薬品性を必要とする部品に引き続き使用されています。関連する用途には、樹脂トランスファー成形フレーム、一部のアンダーボディパネル、および高性能車両向けバッテリーエンクロージャートレイが含まれます。ISO 13094:2025は、接着接合された炭素繊維強化ポリマーと金属の組み合わせアセンブリに対する複合応力試験を確立しました。この規格は、異材料構造接合部の適格性評価における不確実性を低減します。熱硬化性樹脂は、リサイクル性と短いサイクルタイムが決定的な場合に構造的な不利を抱えています。それでも、後硬化挙動と耐熱性が最も重要な性能重視プログラムでの役割を維持しています。
製造プロセス別:
射出成形がリード、圧縮成形が高成長を獲得射出成形は2026年のEV コンポジット市場シェアの35.78%を占めており、確立されたインフラを使用し、複雑な小~中型コンポーネントを生産するためです。一般的な部品にはシートフレーム、ブラケット、コネクターハウジング、および内装構造インサートが含まれます。このプロセスは多くの車両プログラムにわたって繰り返し可能な生産を支援します。樹脂トランスファー成形は、制御された繊維配向と低ボイド含有量を必要とする用途に対応します。プレミアムモノコックおよびサブフレームに関連します。引抜成形、フィラメントワインディング、および自動テープ積層を含むその他のプロセスは、特殊プロファイル、圧力容器、および管状構造に対応します。
圧縮成形は、大型エンクロージャープログラムが直接長繊維熱可塑性および熱可塑性コンポジット経路を採用するにつれて、2032年までに17.52%のCAGRで成長すると予測されています。このプロセスは機能的特徴を組み込みながら大型部品を成形できます。炭素繊維強化ポリマーバッテリーエンクロージャーに関する2025年のPolymers研究は、低質量構造に対する圧縮成形の価値を実証しました。KautexのChina設備は、自社の操業内でプロセスとエンクロージャー経済性を管理するサプライヤーの取り組みを反映しています。圧縮成形は、部品が高い構造性能と自動車規模の生産を必要とする場合に特に関連します。その成長は、工具コスト、サイクルタイム、および材料コストのさらなる削減にかかっています。
用途別:
パワートレインおよびシャシーが収益を保持、バッテリーエンクロージャーが勢いをリードパワートレインおよびシャシーは2026年のEV コンポジット市場シェアの40.26%を占めています。このセグメントは、以前の軽量化プログラムに由来するコンポジットコンテンツから恩恵を受けています。外装コンポーネントは、さまざまなパネル用途にガラス繊維シートモールディングコンパウンドおよびガラス繊維強化ポリプロピレンを使用しています。内装用途にはシート構造、インストルメントパネルキャリア、ロードフロア、およびヘッドライナーが含まれます。ガラスマット熱可塑性ボードは中国の電気自動車内装で活用されています。これらの用途はEV コンポジット産業に幅広い需要基盤を提供します。
バッテリーエンクロージャーは、構造、熱、および防火安全要件を組み合わせるため、2032年までに17.94%のCAGRで成長すると予測されています。GB 38031-2025は、2026年半ば以降に生産に入るプログラムのエンクロージャー材料のより詳細な審査を求めています。この規格は、材料選定においてボンファイア性能と熱暴走抑制をより重要にします。Röchlingは、欧州の完成車メーカーのマルチモデル電気自動車プラットフォーム向けに、2027年の生産を目標とした一方向ガラス繊維熱可塑性コンポジットサンドイッチ侵入保護プレートを発表しました。この部品は、事故時のバッテリー貫通防止と熱暴走伝播の低減を目的として設計されています。この方向性は、安全機能と構造機能を組み合わせたより統合されたエンクロージャー設計を支援します。
地域分析
アジア太平洋地域 EV コンポジット市場
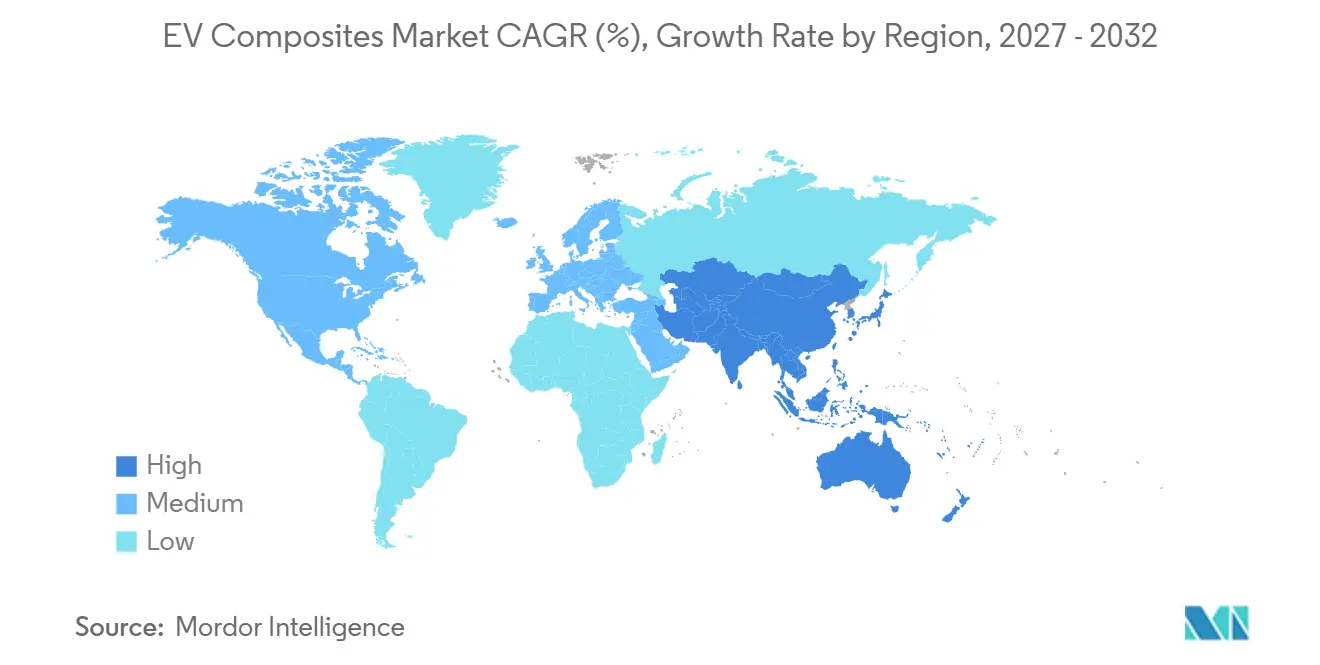
アジア太平洋地域は2026年のEVコンポジット市場シェアの42.41%を占め、2032年にかけて17.41%のCAGRで成長すると予測されている。中国は大規模な電気自動車製造基盤とガラス繊維および熱可塑性コンポジット材料の統合サプライチェーンを通じて地域需を牽引している。この構造により、国内の完成車メーカーの部品あたりの材料コストを削減できる可能性がある。インドは2025年第1四半期に35,000台の電気自動車販売を記録し、前年比45%増となった一方、政策プログラムが現地化を支援した。日本と韓国は高付加価値炭素繊維の開発に貢献しており、ベトナムの拡大する組立基盤はガラス繊維コンポジットへの需要を加えている。
ヨーロッパ EV コンポジット市場
ヨーロッパはEVコンポジット市場において重要な地域であり、製品カーボンフットプリントの開示および使用済み製品の回収を重視する規制要件がある。サプライヤーは見積プロセスにおいて製品カーボンフットプリントデータの提供をますます求められるようになっている。この要件は、潜在的なコストプレミアムにもかかわらず、リサイクル可能な熱可塑性コンポジットシステムへの関心を支えている。ドイツはプレミアム完成車メーカー基盤を有することから、ヨーロッパの製造業において中心的な位置を占め続けている。イギリス、フランス、イタリア、および北欧諸国は、サプライーエコシステムと新たな電気自動車プログラムを通じて需要を加えている。
南北アメリカおよび中東・アフリカ地域 EV コンポジット市場
北米は、税額控除の失効後に2025年後半にかけて電気自動車登録台数が減少したため、アジア太平洋地域と比べて需要見通しが均一ではない。フォード・モーター・カンパニーとオークリッジ国立研究所は、センシング機能、構造機能、および筐体機能を組み合わせたリサイクル可能なコンポジット材料を開発している。南米および中東・アフリカはEVコンポジット市場において引き続き需要規模の小さい地域であるが、ブラジルは2025年第1四半期に30,000台以上の電気自動車販売を記録した。サウジアラビアのビジョン2030プログラムは現地ガラス繊維コンパウンディング投資への関心を集めており、車両組立および充電インフラの発展に伴い需要を支える可能性がある。
競合環境
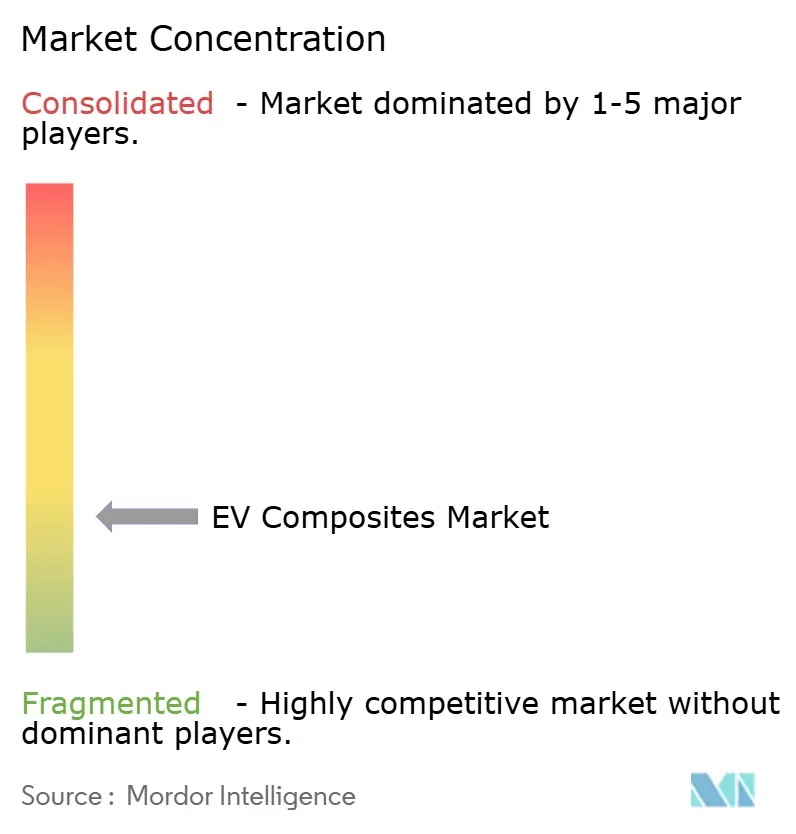
EV コンポジット市場は高度に断片化されており、上位5社にはTeijin Limited、SGL Carbon、Kautex、Syensqo、およびTORAY INDUSTRIES, INC.が含まれます。Avient Corporation、Covestro AG、Envalior、SABIC、Syensqo、およびTeijin Limitedは材料プラットフォームと用途専門知識を通じて競争しています。Kautex、Plastic Omnium、Owens Corning、SGL Carbon、Hexcel Corporation、FORVIA、Röchling、およびMitsubishi Chemical Group Corporationは、繊維、プリプレグ、システム、および車両用途にわたって競争を広げています。
材料サプライヤーは大型部品の大量生産向け加工経路を通じて差別化しています。SABIC、Envalior、Syensqo、およびCovestro AGは、コスト効率の高いコンポジット生産に向けて異なる材料および製造アプローチを提供しています。バッテリー熱暴走管理は、サプライヤーが構造、耐火性能、および熱抑制を組み合わせなければならないため、依然として開発領域です。リサイクル重視のサプライヤーは、回収繊維方法が発展するにつれて地位を獲得する可能性があります。米国国立再生可能エネルギー研究所(NREL)の炭素繊維と樹脂成分の両方を回収する方法は、時間をかけて低コストの二次原料を支援できる可能性があります。
Kautexは2025年7月に、マルチブランドプラットフォーム向けの完全バッテリー電気自動車用熱可塑性コンポジット下部バッテリーハウジングの受注を獲得しました。2025年10月、TORAY INDUSTRIES, INC.と現代自動車グループは、将来のモビリティ向けの高性能炭素繊維強化ポリマー材料を共同開発することに合意しました。ISO 8203-4:2025は、繊維強化プラスチックコンポジットの非破壊検査のためのレーザーシェアログラフィー要件を確立しています。より優れた自動品質保証は、修理に敏感な用途における試験ギャップへの対処を支援できる可能性があります。
EV コンポジット産業のリーダー
-
Teijin Limited
-
SGL Carbon
-
Kautex
-
Syensqo
-
TORAY INDUSTRIES, INC.
- 注:主要企業の掲載順は順位を示すものではありません。
EV コンポジット市場 このレポートでカバーされる企業
- Avient Corporation
- Covestro AG
- Envalior
- Forvia
- Hexcel Corporation
- Kautex
- Mitsubishi Chemical Group Corporation
- Owens Corning
- Plastic Omnium
- Röchling
- SABIC
- SGL Carbon
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
最近の産業開発事情 EV コンポジット市場
- 2026年5月:Trinseoは、1.0mmおよび1.5mm肉厚で提供される難燃性熱可塑性ポリカーボネート一方向(PC UD)テープを使用したバッテリートップカバーを開発しました。この開発は、電気自動車バッテリーシステム向けの軽量・耐火コンポジットコンポーネントを進歩させることでEV コンポジット市場を支援します。
- 2025年7月:Kautexは、完全バッテリー電気自動車プラットフォーム向けの熱可塑性コンポジット下部バッテリーハウジングについて、自動車完成車メーカーから受注を受けました。このハウジングは軽量化、耐腐食性の向上、および複数機能の統合を目的として設計されており、バッテリー保護システムにおける熱可塑性コンポジットの採用拡大を通じてEV コンポジット市場を支援します。
グローバルEV コンポジット市場レポートの範囲
EVコンポジットは、強化繊維とポリマー樹脂を組み合わせて電気自動車に強度、剛性、および軽量化を提供するエンジニアリング材料です。車両効率と構造性能を支援しながら、バッテリー保護とコンポーネント耐久性の要件への対応を支援します。
EV コンポジット市場は、繊維タイプ、樹脂タイプ、製造プロセス、用途、および地域別にセグメント化されています。繊維タイプ別では、市場はガラス繊維、炭素繊維、およびその他の繊維タイプにセグメント化されています。樹脂タイプ別では、市場は熱硬化性および熱可塑性にセグメント化されています。製造プロセス別では、市場は圧縮成形、射出成形、樹脂トランスファー成形、およびその他の製造プロセスにセグメント化されています。用途別では、市場はパワートレインおよびシャシー、外装、内装、バッテリーエンクロージャー、およびその他の用途にセグメント化されています。本レポートはまた、15カ国のEV コンポジットの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| ガラス繊維 |
| 炭素繊維 |
| その他の繊維タイプ |
| 熱硬化性 |
| 熱可塑性 |
| 圧縮成形 |
| 射出成形 |
| 樹脂トランスファー成形 |
| その他の製造プロセス |
| パワートレインおよびシャシー |
| 外装 |
| 内装 |
| バッテリーエンクロージャー |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 繊維タイプ別 | ガラス繊維 | |
| 炭素繊維 | ||
| その他の繊維タイプ | ||
| 樹脂タイプ別 | 熱硬化性 | |
| 熱可塑性 | ||
| 製造プロセス別 | 圧縮成形 | |
| 射出成形 | ||
| 樹脂トランスファー成形 | ||
| その他の製造プロセス | ||
| 用途別 | パワートレインおよびシャシー | |
| 外装 | ||
| 内装 | ||
| バッテリーエンクロージャー | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
EV コンポジット市場の規模はどのくらいですか?
EV コンポジット市場規模は2026年に3.36 ビリオン 米ドルと評価され、2027年の3.88 ビリオン 米ドルから2032年には8.23 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは16.23%です。
EV コンポジットの需要を牽引しているものは何ですか?
バッテリーの重量、航続距離要件、エンクロージャーの安全性、および構造機能と熱機能を統合した部品の必要性が需要を支援しています。
2026年に最大のシェアを持っていた繊維タイプはどれですか?
ガラス繊維が2026年のEV コンポジット市場シェアの60.32%を占めていました。
熱可塑性コンポジットが電気自動車にとって重要な理由は何ですか?
熱可塑性樹脂は2026年のEV コンポジット市場シェアの55.04%を占め、より速い加工、溶接接合、およびリサイクルオプションを支援します。