
Tamaño y Participación del Mercado de Compuestos para VE
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.88 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.23 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.23 % |
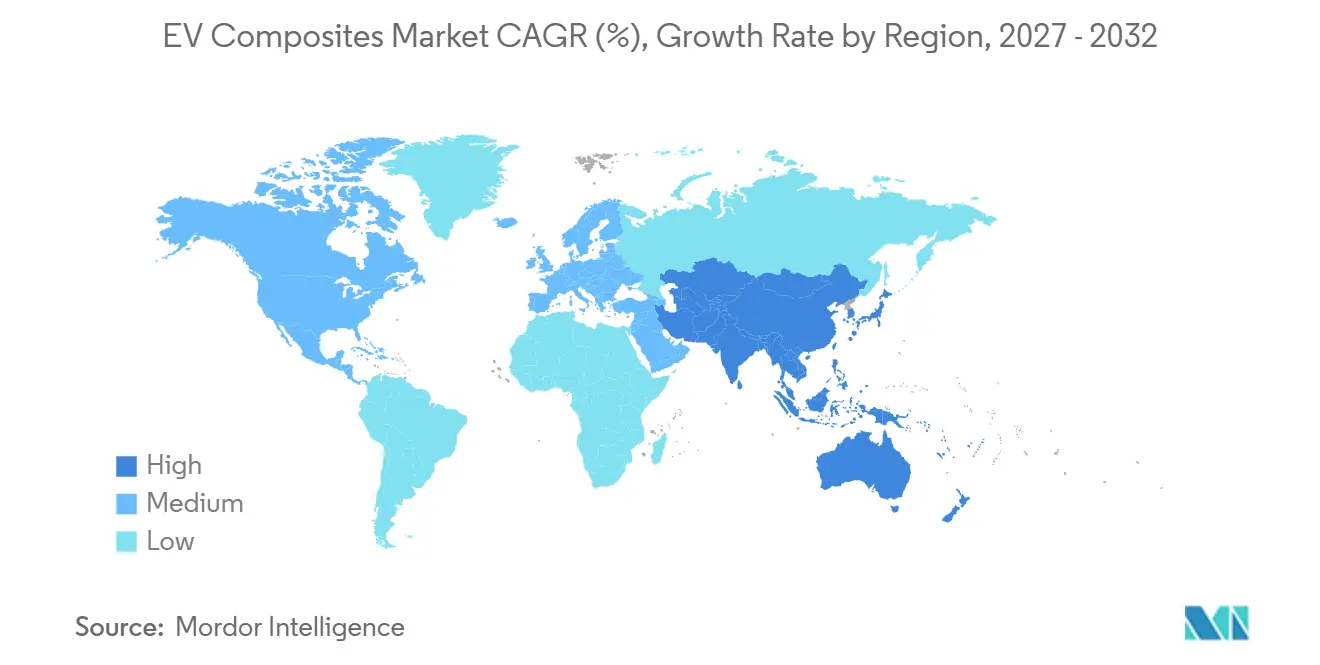
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
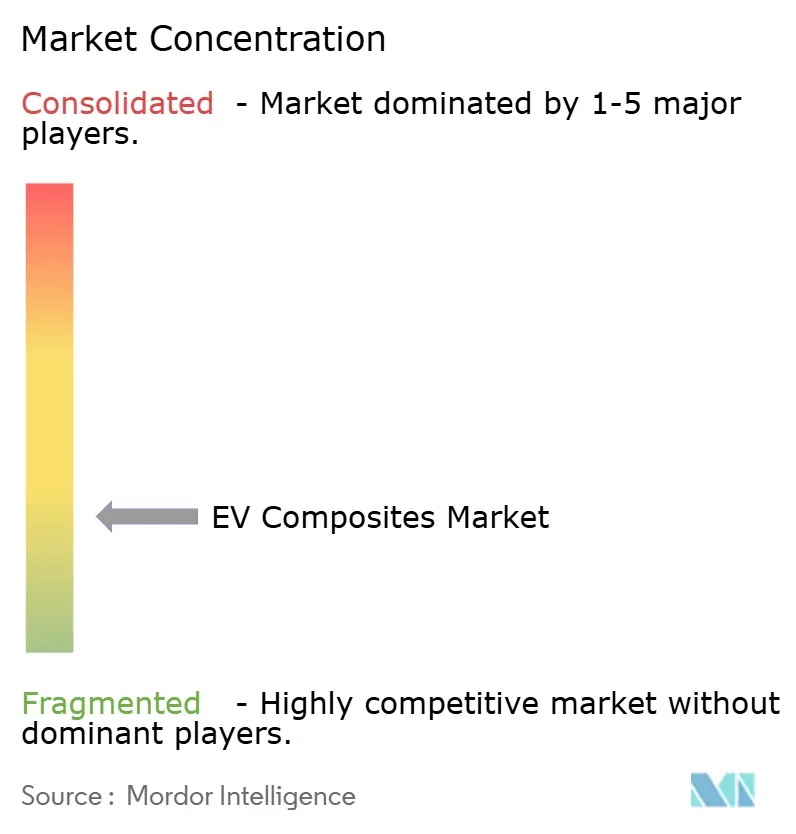
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos para VE por Mordor Intelligence
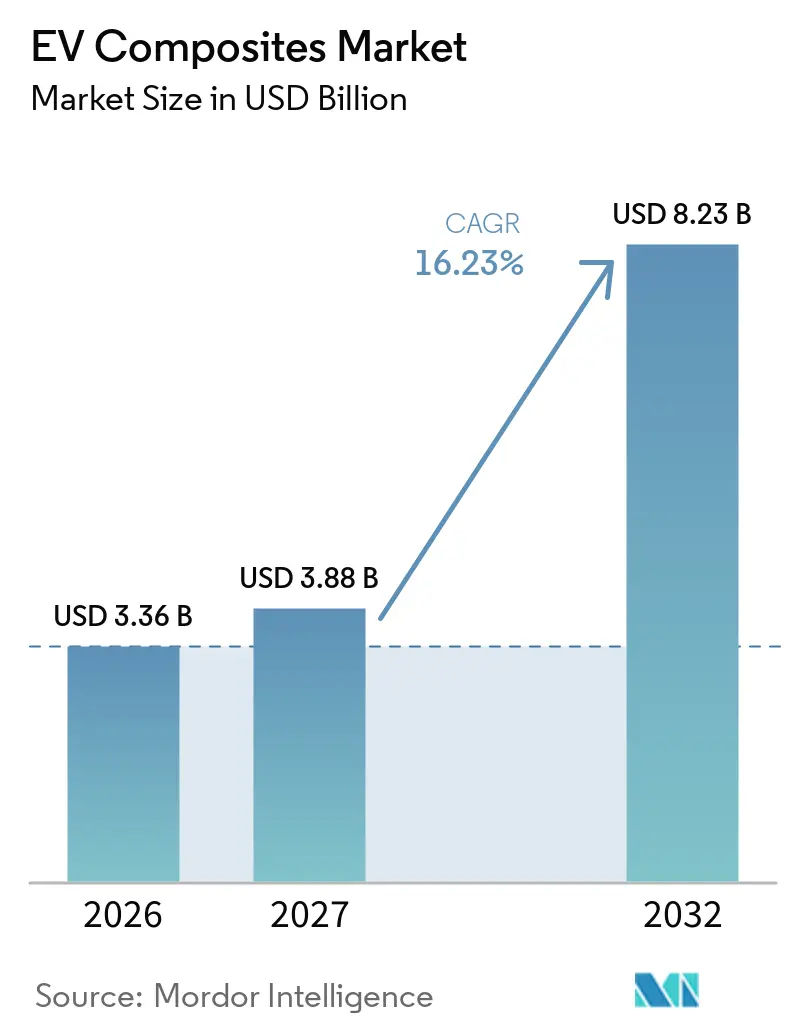
El tamaño del Mercado de Compuestos para VE fue valorado en 3,36 mil millones de USD en 2026 y se estima que crecerá desde 3,88 mil millones de USD en 2027 hasta alcanzar los 8,23 mil millones de USD para 2032, a una CAGR del 16,23% durante el período de pronóstico (2027-2032). La demanda está vinculada a la necesidad de gestionar el peso añadido por los grandes paquetes de baterías mientras se preserva la autonomía de conducción y la capacidad de carga. Las carcasas de batería se están convirtiendo en un área central de selección de materiales porque deben combinar protección estructural, rendimiento ante el fuego y contención de fuga térmica. Los proveedores están poniendo mayor énfasis en sistemas termoplásticos que puedan soportar tiempos de ciclo más rápidos, reciclabilidad e integración de varias funciones en un solo componente. La competencia está determinada por productores de fibra de carbono, proveedores de compuestos e integradores de sistemas que buscan controlar una mayor parte de la cadena de valor de las carcasas. El mercado de compuestos para Vehículos Eléctricos (VE) también enfrenta presión de costos, demanda desigual de vehículos eléctricos por región y requisitos no resueltos de fin de vida útil para algunos sistemas de compuestos.
Conclusiones Clave del Informe
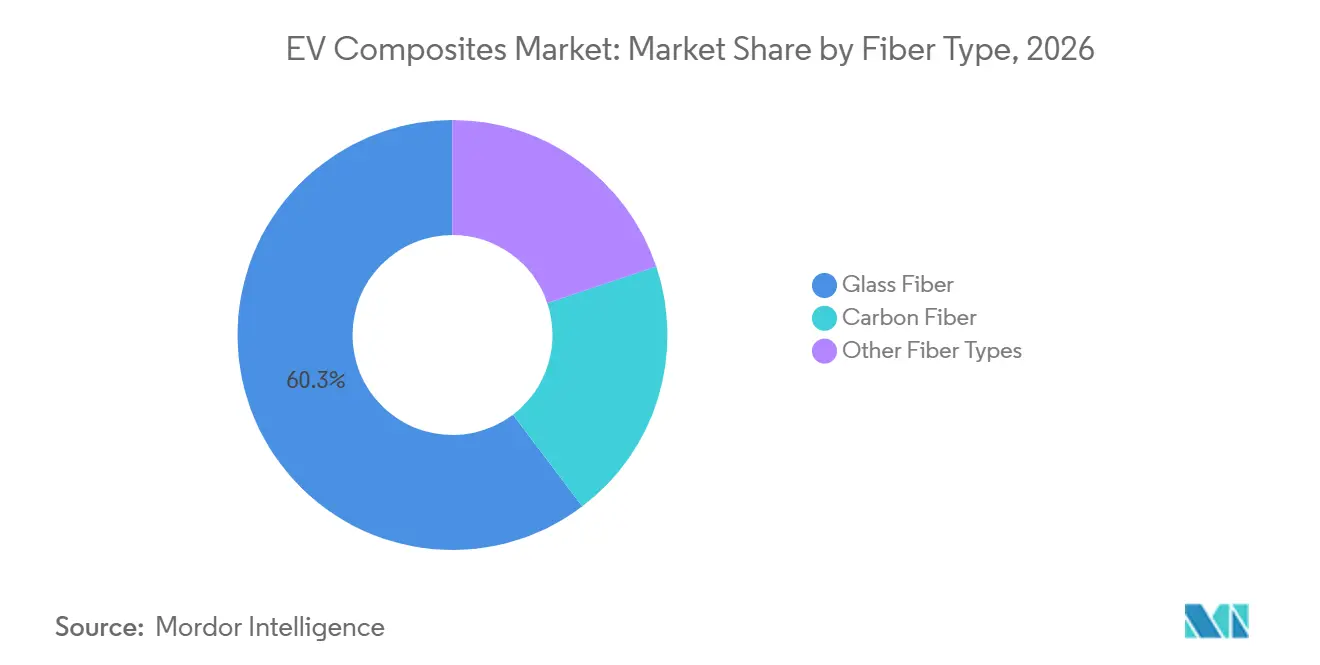
- Por tipo de fibra, la fibra de vidrio representó el 60,32% de la participación del mercado de compuestos para VE en 2026, mientras que se prevé que la fibra de carbono avance a una CAGR del 16,89% hasta 2032.
- Por tipo de resina, el termoplástico representó el 55,04% de la participación del mercado de compuestos para VE en 2026 y se prevé que avance a una CAGR del 17,06% hasta 2032.
- Por proceso de fabricación, el moldeo por inyección representó el 35,78% de la participación del mercado de compuestos para VE en 2026, mientras que se prevé que el moldeo por compresión avance a una CAGR del 17,52% hasta 2032.
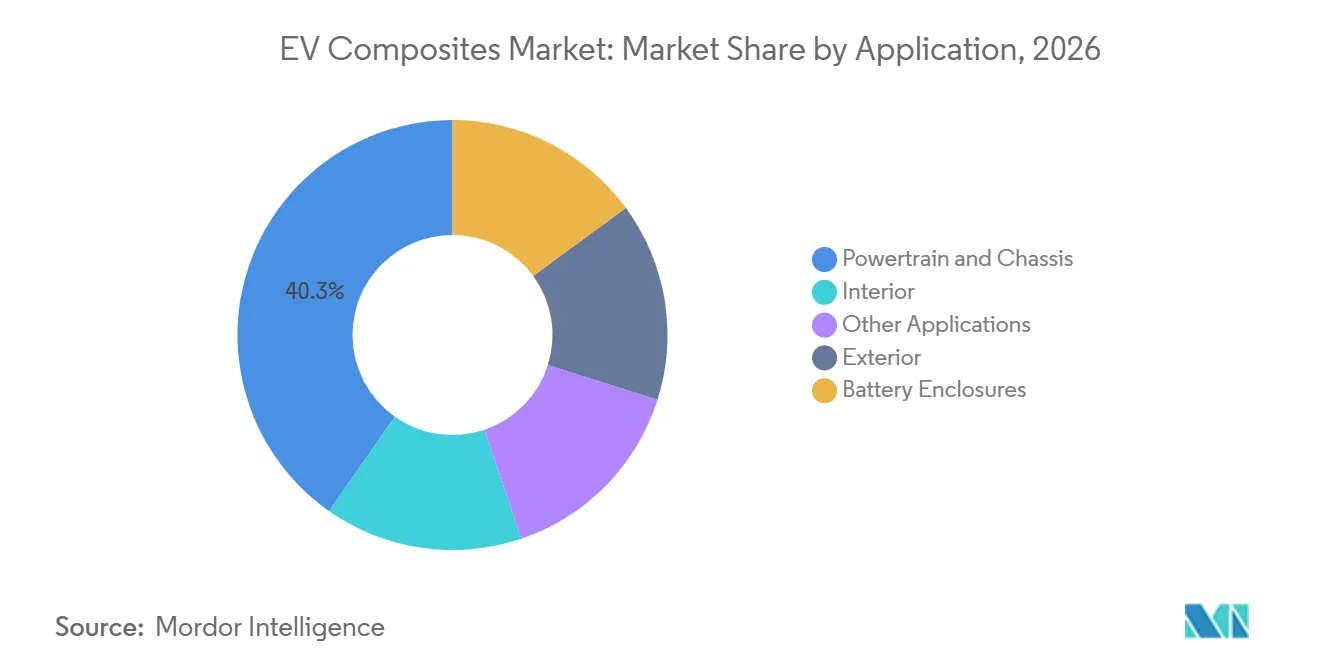
- Por aplicación, el tren motriz y chasis representó el 40,26% de la participación del mercado de compuestos para VE en 2026, mientras que se prevé que las carcasas de batería avancen a una CAGR del 17,94% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,41% de la participación del mercado de compuestos para VE en 2026 y se prevé que avance a una CAGR del 17,41% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escala de Producción de VE que Amplía el Volumen Direccionable de Compuestos | +4.5% | Global, liderado por China, Europa, América del Norte | Corto plazo (≤ 2 años) |
| Reducción de Peso del Vehículo que Extiende la Autonomía y la Capacidad de Carga | +3.8% | Global, mayor intensidad en Asia-Pacífico | Mediano plazo (2–4 años) |
| Integración de Carcasas de Batería que Mejora la Economía a Nivel de Sistema | +3.2% | Núcleo en Asia-Pacífico, expansión hacia Europa y América del Norte | Mediano plazo (2–4 años) |
| Procesamiento Termoplástico que Permite la Producción en Serie de Alto Volumen | +2.4% | Alemania, Japón, Corea del Sur, China | Largo plazo (≥ 4 años) |
| Endurecimiento de los Requisitos de Emisiones y Seguridad de Baterías | +1.6% | UE, China (GB38031-2025), América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escala de Producción de VE que Amplía el Volumen Direccionable de Compuestos
La producción de vehículos eléctricos ofrece a los proveedores de compuestos una base más amplia de programas de componentes potenciales. La Agencia Internacional de Energía espera que los automóviles eléctricos representen cerca del 30% de las ventas mundiales de automóviles en 2026, lo que respalda la demanda de materiales para vehículos que reduzcan la masa y protejan los sistemas de batería[1]. Las piezas de compuesto pueden compensar parte de la penalización de peso de la batería de entre 200 y 450 kilogramos y, por tanto, contribuir a la eficiencia del vehículo. China sigue siendo importante porque sus fabricantes suministran una gran parte de las ventas mundiales de vehículos eléctricos, y su cadena de suministro doméstica incluye mallas de fibra de vidrio, tableros de termoplástico reforzado con malla de vidrio (GMT), compuestos de moldeo en lámina y compuestos termoplásticos. Esta concentración vincula estrechamente el crecimiento de la demanda y la capacidad de suministro con la producción de vehículos chinos. Los proveedores con una exposición concentrada en China, por tanto, necesitan estrategias de clientes y suministro regional más amplias.
Reducción de Peso del Vehículo que Extiende la Autonomía y la Capacidad de Carga
La reducción de la masa del vehículo continúa impulsando la adopción en el mercado de compuestos para VE porque los paquetes de baterías ejercen presión sobre la autonomía y la capacidad de carga. El Foro Económico Mundial informó que una reducción del 10% en la masa del vehículo puede mejorar la eficiencia energética entre un 6% y un 8% y puede aumentar la autonomía del vehículo eléctrico en un 70%. Las carcasas de batería de compuesto pueden ser más ligeras que las alternativas de aluminio, lo que convierte el diseño de carcasas en una prioridad de materiales. Un estudio de PLOS One de 2025 encontró que una disposición optimizada de capas de polímero reforzado con fibra de carbono para una caja de batería mejoró la calidad del ensamblaje en un 40,63% y la frecuencia modal de primer orden en un 33,34%. Los fabricantes también pueden combinar refuerzos, canales térmicos y blindaje contra interferencias electromagnéticas en un componente moldeado. Esa integración puede reducir el número de piezas y puede mejorar la economía general de un programa de vehículos.
Integración de Carcasas de Batería que Mejora la Economía a Nivel de Sistema
Se proyecta que las carcasas de batería avancen a una CAGR del 17,94% hasta 2032, lo que refleja su papel estructural y de seguridad en el mercado de compuestos para VE. Un artículo de septiembre de 2025 de la Sociedad para el Avance de la Ingeniería de Materiales y Procesos (SAMPE) describió un proceso de sobremoldeo híbrido de compuesto termoplástico en un solo paso para una cubierta de batería de 1,3 metros por 1,8 metros con un tiempo de ciclo inferior a 90 segundos y una posible reducción del costo del componente de hasta el 28% en comparación con los sistemas metálicos de múltiples piezas. Los grandes programas de carcasas evalúan cada vez más los materiales en función del costo del sistema en lugar del costo de la materia prima únicamente. La norma GB 38031-2025 de China entró en vigor en julio de 2026 y exige que los fabricantes de equipos originales y los proveedores de Nivel 1 reevalúen las especificaciones de materiales de las carcasas. El requisito aumenta la importancia del control de la fuga térmica, el rendimiento ante el fuego y la protección ante impactos en el mismo componente. Estas condiciones crean oportunidades para los proveedores que puedan validar sistemas de compuestos frente a requisitos estructurales, de incendio y térmicos.
Procesamiento Termoplástico que Permite la Producción en Serie de Alto Volumen
El procesamiento termoplástico respalda un uso de mayor volumen de compuestos al reducir los pasos de fabricación. El moldeo de termoplástico de fibra larga directa combina la composición y el moldeo, evitando el curado en autoclave para aplicaciones de carcasas relevantes. Un estudio de Polymers de 2025 informó sobre una carcasa de batería de polímero reforzado con fibra de carbono moldeada por compresión con refuerzos en forma de cruz, un ciclo de curado de 10 a 15 minutos y una masa de 4,78 kilogramos. Los sistemas termoplásticos también pueden admitir vías de soldadura y reciclaje que son menos prácticas para los sistemas termoestables. Kautex construyó una línea de moldeo por compresión de alta capacidad en China para los programas del Año Modelo (MY) 2027 de Pentatonic, incorporando esta capacidad de proceso internamente. El mercado de compuestos para VE puede beneficiarse del hecho de que las piezas de gran formato requieren tasas de producción automotriz y funciones integradas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Primas de Costo de Materiales Compuestos y Utillaje | -2.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Brechas en el Reciclaje y la Calificación de Fin de Vida Útil | -2.1% | UE (Reglamento sobre Vehículos al Final de su Vida Útil), Global | Mediano plazo (2–4 años) |
| Normas Inconsistentes de Pruebas y Reparación entre Materiales | -1.3% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Primas de Costo de Materiales Compuestos y Utillaje
El costo sigue siendo una restricción para el uso de compuestos en vehículos eléctricos de gran volumen. Los mayores costos de materiales y utillaje pueden limitar la adopción cuando un programa apunta a precios de vehículos más bajos y alta producción. SGL Carbon informó de una intensificación de la presión de precios por parte de la competencia china en compuestos automotrices durante 2025. Esta presión desafía la prima de precio tradicionalmente disponible para los proveedores europeos de fibra de carbono. El Laboratorio Nacional de Energías Renovables publicó en 2025 un método que recuperó tanto los componentes de fibra como de resina de los compuestos de fibra de carbono. La materia prima reciclada de menor costo podría mejorar la economía de los materiales con el tiempo. Hasta que esas vías alcancen una escala comercial más amplia, la adopción depende de si los ahorros en el número de piezas y a nivel de sistema justifican la prima inicial.
Brechas en el Reciclaje y la Calificación de Fin de Vida Útil
El tratamiento al final de la vida útil sigue siendo difícil para los compuestos estructurales a escala automotriz. La Comisión Europea ha propuesto medidas de circularidad para las materias primas críticas y los motores de accionamiento eléctrico en los vehículos, lo que aumenta la atención a las vías de recuperación de materiales[2]. Los compuestos termoestables no pueden refundirse, mientras que la pirólisis y la solvolisis pueden implicar uso de energía o afectar las propiedades de la fibra. Un estudio de Sustainability de 2025 encontró que las fases de extracción y uso de materias primas ofrecían el mayor potencial para reducir la demanda de energía acumulada y las emisiones de dióxido de carbono para una carcasa de batería de compuesto prototipo. Las prácticas de reparación también siguen siendo menos maduras para los compuestos de matriz polimérica automotrices que para las aplicaciones aeroespaciales. Una revisión de Applied Composite Materials de 2025 señaló que los límites de daño y diseño de compuestos automotrices aún no se han establecido como normas. Estas brechas pueden alargar los ciclos de calificación y aumentar la incertidumbre del costo del ciclo de vida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fibra:
La Escala de la Fibra de Vidrio Ancla el Mercado, la Fibra de Carbono Lidera el CrecimientoLa fibra de vidrio representó el 60,32% de la participación del mercado de compuestos para VE en 2026, lo que refleja su posición de costo y su amplio uso en paneles interiores y tapas de carcasas. El material cumple los requisitos de tracción y rigidez para muchas aplicaciones de alto volumen sin la carga de costo de la fibra de carbono. Su escala también se apoya en el procesamiento establecido para tableros de termoplástico reforzado con malla de vidrio, compuestos de moldeo en lámina y polipropileno reforzado con fibra de vidrio. Los proveedores chinos respaldaron esta posición mediante la producción automatizada de componentes compuestos interiores para programas de vehículos eléctricos domésticos. Las fibras naturales y de basalto se utilizan en aplicaciones interiores y de bajo carrocería seleccionadas donde el contenido biológico es relevante. Estos materiales siguen siendo menores en el mercado de compuestos para VE, pero admiten una gama más amplia de casos de uso.
Se proyecta que la fibra de carbono avance a una CAGR del 16,89% hasta 2032, con la demanda centrada en bandejas de batería y componentes estructurales de chasis. Su mayor rendimiento de rigidez en relación con el peso respalda aplicaciones donde la reducción de masa puede justificar una prima de costo. En octubre de 2025, TORAY INDUSTRIES, INC. e Hyundai Motor Group firmaron un Acuerdo de Desarrollo Conjunto Estratégico para materiales de polímero reforzado con fibra de carbono de alto rendimiento para plataformas de movilidad futura. El acuerdo abarca el desarrollo, la producción y la comercialización en Toray Advanced Materials Korea, Toray Advanced Composites Netherlands y Euro Advanced Carbon Fiber Composites Germany. La adopción de fibra de carbono también está respaldada por el interés en los sistemas de polímero reforzado con fibra de carbono termoplástico, que ofrecen ciclos más cortos y posibles beneficios de reciclaje. La disponibilidad de suministro y los costos de precursores siguen siendo límites importantes para un uso más amplio en programas de vehículos convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Resina:
Los Termoplásticos Redefinen la Economía de ProducciónLas resinas termoplásticas representaron el 55,04% de la participación del mercado de compuestos para VE en 2026 y se proyecta que avancen a una CAGR del 17,06% hasta 2032. Esta posición muestra que la familia de resinas líder sigue expandiéndose rápidamente en lugar de acercarse a la madurez. Los termoplásticos admiten la unión por soldadura, opciones de reciclaje y procesamiento rápido para piezas de carcasas de gran formato. Estas propiedades se adaptan a los programas de vehículos que necesitan rendimiento estructural dentro de la infraestructura de prensas estándar. Los proveedores están utilizando laminados de fibra continua y núcleos termoplásticos ignífugos para fabricar sistemas híbridos de cubierta de batería. El mercado de compuestos para VE, por tanto, otorga a los materiales termoplásticos una ventaja donde el tiempo de ciclo y la integración de piezas son importantes.
Las resinas termoestables continúan sirviendo a piezas que requieren estabilidad dimensional y resistencia química a temperaturas elevadas. Los usos relevantes incluyen marcos moldeados por transferencia de resina, paneles seleccionados de bajo carrocería y bandejas de carcasas de batería para vehículos de alto rendimiento. La norma ISO 13094:2025 estableció una prueba de tensión combinada para ensamblajes de polímero reforzado con fibra de carbono unido con adhesivo a metal. La norma reduce la incertidumbre en la calificación de uniones estructurales de materiales mixtos. Los termoestables enfrentan una desventaja estructural donde la reciclabilidad y los tiempos de ciclo cortos son decisivos. Sin embargo, conservan un papel en los programas orientados al rendimiento donde el comportamiento posterior al curado y la resistencia a la temperatura son más importantes.
Por Proceso de Fabricación:
El Moldeo por Inyección Lidera, el Moldeo por Compresión Captura el Alto CrecimientoEl moldeo por inyección representó el 35,78% de la participación del mercado de compuestos para VE en 2026 porque utiliza infraestructura establecida y produce componentes complejos de pequeño a mediano tamaño. Las piezas comunes incluyen marcos de asientos, soportes, carcasas de conectores e insertos estructurales interiores. El proceso admite una producción repetible en muchos programas de vehículos. El moldeo por transferencia de resina aborda aplicaciones que necesitan orientación controlada de fibras y bajo contenido de vacíos. Es relevante para monocascos y subchasis de gama alta. Otros procesos, incluidos la pultrusión, el bobinado de filamentos y la colocación automatizada de cinta, abordan perfiles especializados, recipientes a presión y estructuras tubulares.
Se proyecta que el moldeo por compresión avance a una CAGR del 17,52% hasta 2032 a medida que los grandes programas de carcasas adoptan rutas de termoplástico de fibra larga directa y compuesto termoplástico. El proceso puede formar piezas grandes incorporando características funcionales. El estudio de Polymers de 2025 sobre una carcasa de batería de polímero reforzado con fibra de carbono demostró el valor del moldeo por compresión para estructuras de menor masa. La capacidad de Kautex en China refleja el esfuerzo de un proveedor por controlar el proceso y la economía de las carcasas dentro de sus propias operaciones. El moldeo por compresión es especialmente relevante cuando una pieza necesita alto rendimiento estructural y producción a escala automotriz. Su crecimiento depende de reducciones adicionales en el costo del utillaje, el tiempo de ciclo y el costo del material.
Por Aplicación:
El Tren Motriz y Chasis Mantiene los Ingresos, las Carcasas de Batería Lideran el ImpulsoEl tren motriz y chasis representó el 40,26% de la participación del mercado de compuestos para VE en 2026. Este segmento se beneficia del contenido de compuestos que se originó en programas anteriores de reducción de peso. Los componentes exteriores utilizan compuesto de moldeo en lámina de fibra de vidrio y polipropileno reforzado con fibra de vidrio en una variedad de aplicaciones de paneles. Las aplicaciones interiores incluyen estructuras de asientos, soportes de panel de instrumentos, pisos de carga y revestimientos de techo. Los tableros de termoplástico reforzado con malla de vidrio están activos en los interiores de vehículos eléctricos chinos. Estos usos proporcionan una amplia base de demanda para la industria de compuestos para VE.
Se proyecta que las carcasas de batería avancen a una CAGR del 17,94% hasta 2032 porque combinan requisitos estructurales, térmicos y de seguridad contra incendios. La norma GB 38031-2025 requiere una revisión más detallada de los materiales de carcasas para los programas que entran en producción desde mediados de 2026. La norma hace que el rendimiento ante el fuego y la contención de fuga térmica sean más importantes en la selección de materiales. Röchling anunció una placa de protección contra intrusión de sándwich de compuesto termoplástico de fibra de vidrio unidireccional para la plataforma de vehículos eléctricos multimodelo de un fabricante de equipos originales europeo, con producción prevista para 2027. La pieza está diseñada para ayudar a prevenir la penetración de la batería en accidentes y reducir la propagación de la fuga térmica. Esta dirección respalda diseños de carcasas más integrados que combinan funciones de seguridad y estructurales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Compuestos para Vehículos Eléctricos en Asia-Pacífico
Asia-Pacífico concentró el 42,41% de la cuota del mercado de compuestos para vehículos eléctricos en 2026 y se proyecta que avance a una CAGR del 17,41% hasta 2032. China ancla la demanda regional gracias a su amplia base de fabricación de vehículos eléctricos y su cadena de suministro integrada de fibra de vidrio y materiales compuestos termoplásticos. Esta estructura puede reducir los costos de materiales por pieza para los fabricantes de equipos originales domésticos. India registró 35.000 ventas de vehículos eléctricos en el primer trimestre de 2025, un incremento interanual del 45%, respaldado por programas de política de localización. Japón y Corea del Sur contribuyen al desarrollo de fibra de carbono de alto valor, mientras que la creciente base de ensamblaje de Vietnam añade demanda de compuestos de fibra de vidrio.
Mercado de Compuestos para Vehículos Eléctricos en Europa
Europa es una región significativa para el mercado de compuestos para vehículos eléctricos, con requisitos regulatorios que enfatizan la divulgación de la huella de carbono del producto y la recuperación al final de su vida útil. Se espera cada vez más que los proveedores proporcionen datos sobre la huella de carbono del producto durante los procesos de cotización. Este requisito fomenta el interés en los sistemas de compuestos termoplásticos reciclables, a pesar de su posible prima de costo. Alemania sigue siendo central para la fabricación europea debido a su base de fabricantes de equipos originales de gama alta. El Reino Unido, Francia, Italia y los países nórdicos añaden demanda a través de ecosistemas de proveedores y nuevos programas de vehículos eléctricos.
Mercado de Compuestos para Vehículos Eléctricos en las Américas y MEA
América del Norte presenta una perspectiva de demanda menos uniforme que Asia-Pacífico, dado que los registros de vehículos eléctricos se debilitaron a finales de 2025 tras la expiración de los créditos fiscales. Ford Motor Company y el Laboratorio Nacional de Oak Ridge están desarrollando materiales compuestos reciclables que combinan funciones de detección, estructurales y de cerramiento. América del Sur y Oriente Medio y África siguen siendo áreas de menor demanda dentro del mercado de compuestos para vehículos eléctricos, aunque Brasil registró más de 30.000 ventas de vehículos eléctricos en el primer trimestre de 2025. El programa Visión 2030 de Arabia Saudita ha atraído interés en inversiones localizadas en compuestos de fibra de vidrio, lo que podría impulsar la demanda a medida que se desarrollen el ensamblaje de vehículos y la infraestructura de carga.
Panorama Competitivo
El mercado de compuestos para VE está muy fragmentado, con los cinco principales actores que incluyen Teijin Limited, SGL Carbon, Kautex, Syensqo y TORAY INDUSTRIES, INC. Avient Corporation, Covestro AG, Envalior, SABIC, Syensqo y Teijin Limited compiten a través de plataformas de materiales y experiencia en aplicaciones. Kautex, Plastic Omnium, Owens Corning, SGL Carbon, Hexcel Corporation, FORVIA, Röchling y Mitsubishi Chemical Group Corporation amplían la competencia en fibras, preimpregnados, sistemas y aplicaciones para vehículos.
Los proveedores de materiales se diferencian a través de rutas de procesamiento para piezas grandes de alto volumen. SABIC, Envalior, Syensqo y Covestro AG ofrecen enfoques distintos de materiales y fabricación para la producción de compuestos rentable. La gestión de la fuga térmica de la batería sigue siendo un área de desarrollo porque los proveedores deben combinar estructura, rendimiento ante el fuego y contención térmica. Los proveedores enfocados en el reciclaje pueden ganar terreno a medida que se desarrollen los métodos de fibra recuperada. El método del Laboratorio Nacional de Energías Renovables (NREL) para recuperar tanto los componentes de fibra de carbono como de resina podría respaldar una materia prima secundaria de menor costo con el tiempo.
Kautex ganó un pedido en julio de 2025 para una carcasa inferior de batería de compuesto termoplástico para un vehículo totalmente eléctrico de batería para una plataforma multimarca. En octubre de 2025, TORAY INDUSTRIES, INC. e Hyundai Motor Group acordaron desarrollar conjuntamente materiales de polímero reforzado con fibra de carbono de alto rendimiento para la movilidad futura. La norma ISO 8203-4:2025 establece los requisitos de shearografía láser para las pruebas no destructivas de compuestos plásticos reforzados con fibra. Una mejor garantía de calidad automatizada podría ayudar a abordar las brechas de pruebas en aplicaciones sensibles a la reparación.
Líderes de la Industria de Compuestos para VE
-
Teijin Limited
-
SGL Carbon
-
Kautex
-
Syensqo
-
TORAY INDUSTRIES, INC.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compuestos para Vehículos Eléctricos Empresas cubiertas en este informe
- Avient Corporation
- Covestro AG
- Envalior
- Forvia
- Hexcel Corporation
- Kautex
- Mitsubishi Chemical Group Corporation
- Owens Corning
- Plastic Omnium
- Röchling
- SABIC
- SGL Carbon
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
Desarrollos recientes de la industria en Mercado de Compuestos para Vehículos Eléctricos
- Mayo de 2026: Trinseo desarrolló una cubierta superior de batería utilizando cinta unidireccional de policarbonato termoplástico ignífugo (PC UD), disponible en espesores de pared de 1,0 mm y 1,5 mm. El desarrollo respalda el mercado de compuestos para VE al avanzar en componentes compuestos ligeros y resistentes al fuego para los sistemas de batería de vehículos eléctricos.
- Julio de 2025: Kautex recibió un pedido de un fabricante de equipos originales automotriz para una carcasa inferior de batería de compuesto termoplástico para una plataforma de vehículo totalmente eléctrico de batería. La carcasa está diseñada para reducir el peso, mejorar la resistencia a la corrosión e integrar múltiples funciones, respaldando el mercado de compuestos para VE mediante una mayor adopción de compuestos termoplásticos en los sistemas de protección de baterías.
Alcance del Informe Global del Mercado de Compuestos para VE
Los compuestos para VE son materiales de ingeniería que combinan fibras de refuerzo con resinas poliméricas para ofrecer resistencia, rigidez y peso reducido en los vehículos eléctricos. Apoyan la eficiencia del vehículo y el rendimiento estructural al tiempo que ayudan a abordar los requisitos de protección de la batería y durabilidad de los componentes.
El Mercado de Compuestos para VE está segmentado por tipo de fibra, tipo de resina, proceso de fabricación, aplicación y geografía. Por tipo de fibra, el mercado está segmentado en fibra de vidrio, fibra de carbono y otros tipos de fibra. Por tipo de resina, el mercado está segmentado en termoestable y termoplástico. Por proceso de fabricación, el mercado está segmentado en moldeo por compresión, moldeo por inyección, moldeo por transferencia de resina y otros procesos de fabricación. Por aplicación, el mercado está segmentado en tren motriz y chasis, exterior, interior, carcasas de batería y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para los compuestos para VE en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Fibra de Vidrio |
| Fibra de Carbono |
| Otros Tipos de Fibra |
| Termoestable |
| Termoplástico |
| Moldeo por Compresión |
| Moldeo por Inyección |
| Moldeo por Transferencia de Resina |
| Otros Procesos de Fabricación |
| Tren Motriz y Chasis |
| Exterior |
| Interior |
| Carcasas de Batería |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Fibra | Fibra de Vidrio | |
| Fibra de Carbono | ||
| Otros Tipos de Fibra | ||
| Por Tipo de Resina | Termoestable | |
| Termoplástico | ||
| Por Proceso de Fabricación | Moldeo por Compresión | |
| Moldeo por Inyección | ||
| Moldeo por Transferencia de Resina | ||
| Otros Procesos de Fabricación | ||
| Por Aplicación | Tren Motriz y Chasis | |
| Exterior | ||
| Interior | ||
| Carcasas de Batería | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de compuestos para VE?
El tamaño del mercado de compuestos para VE fue valorado en 3,36 mil millones de USD en 2026 y se estima que crecerá desde 3,88 mil millones de USD en 2027 hasta alcanzar los 8,23 mil millones de USD para 2032, a una CAGR del 16,23% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de compuestos para VE?
El peso de la batería, los requisitos de autonomía, la seguridad de las carcasas y la necesidad de piezas con funciones estructurales y térmicas integradas están respaldando la demanda.
¿Qué tipo de fibra tuvo la mayor participación en 2026?
La fibra de vidrio representó el 60,32% de la participación del mercado de compuestos para VE en 2026.
¿Por qué son importantes los compuestos termoplásticos para los vehículos eléctricos?
Las resinas termoplásticas representaron el 55,04% de la participación del mercado de compuestos para VE en 2026 y admiten un procesamiento más rápido, unión por soldadura y opciones de reciclaje.