
Tamanho e Participação do Mercado de Imóveis para Armazéns na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 58.88 Bilhões de dólares |
| Tamanho do Mercado (2027) | 61.94 Bilhões de dólares |
| Tamanho do Mercado (2032) | 79.81 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.20 % |
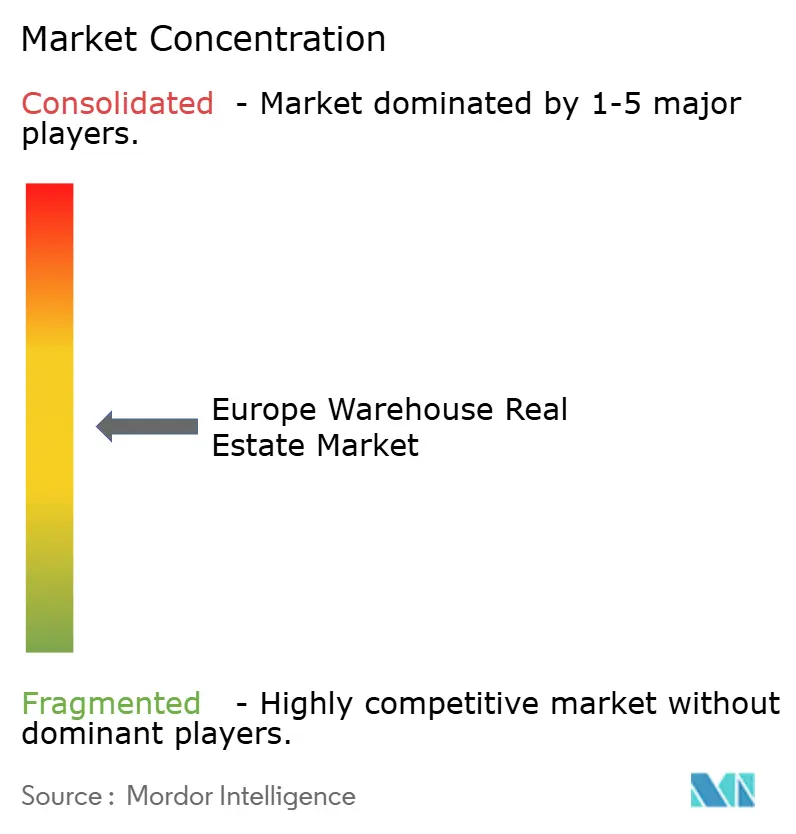
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis para Armazéns na Europa por Mordor Intelligence
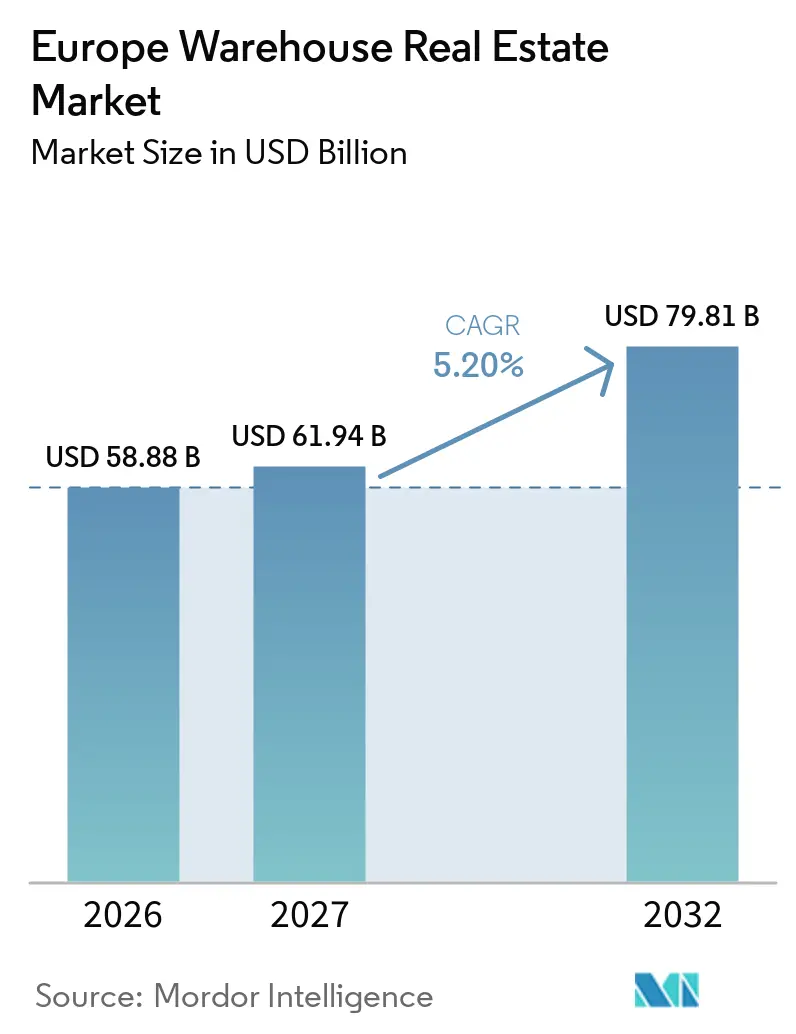
Espera-se que o tamanho do Mercado de Imóveis para Armazéns na Europa aumente de 58,88 bilhões de USD em 2026 para 61,94 bilhões de USD em 2027 e alcance 79,81 bilhões de USD até 2032, crescendo a um CAGR de 5,20% no período de 2027 a 2032.
O mercado de imóveis para armazéns na Europa é sustentado pela oferta moderna limitada nos principais corredores logísticos, pela continuidade da atividade de varejo online e por fabricantes que buscam cadeias de suprimentos mais curtas e resilientes. Edifícios de alto padrão próximos a cidades, portos, terminais ferroviários e rodovias continuam a atrair o interesse de ocupantes porque reduzem os prazos de entrega e apoiam a flexibilidade da rede. Armazéns mais antigos enfrentam uma perspectiva diferente porque seu desempenho energético, capacidade de carga no piso e capacidade de energia podem ficar aquém dos requisitos atuais dos inquilinos. Os incorporadores estão dando maior ênfase a terrenos contaminados, projetos com eficiência energética e projetos construídos sob medida porque os custos de financiamento e construção tornam o desenvolvimento especulativo mais difícil de justificar. O mercado de imóveis para armazéns na Europa, portanto, favorece ativos Classe A bem localizados, enquanto o acesso à rede elétrica e a viabilidade de desenvolvimento permanecem como restrições centrais.
Principais Conclusões do Relatório
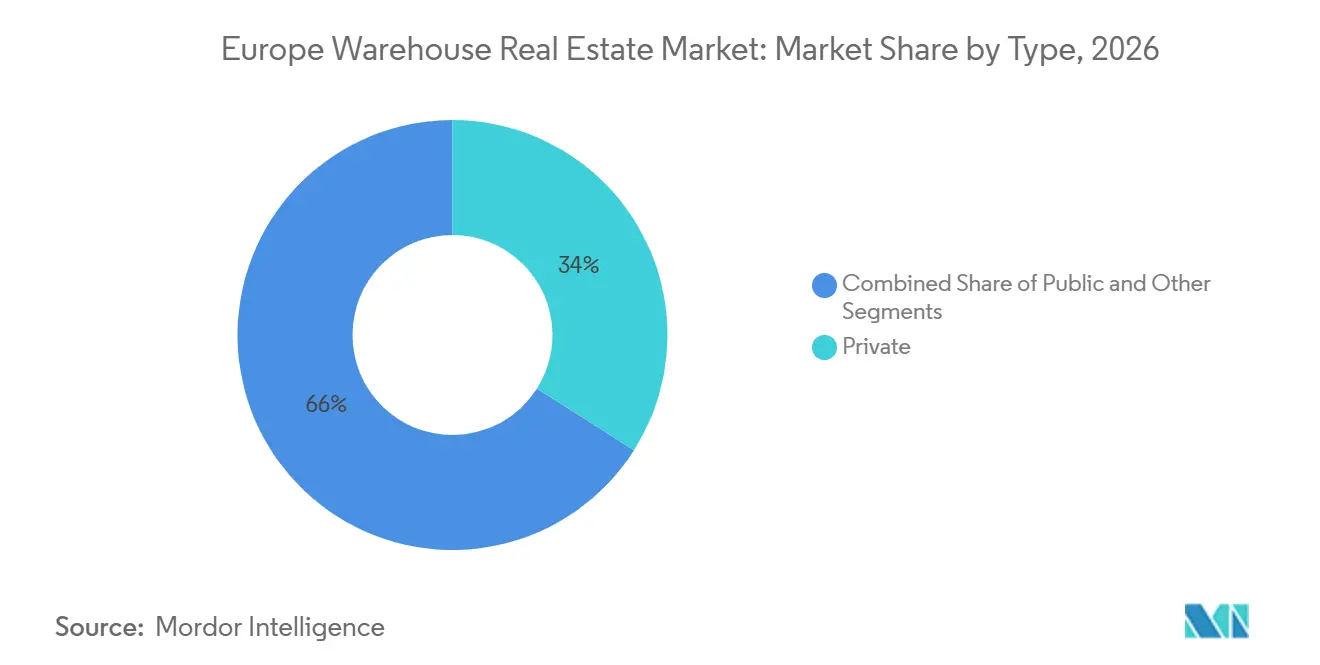
- Por tipo, os armazéns privados detinham 34,00% em 2026, enquanto outros registraram o maior CAGR projetado de 7,20% até 2032.
- Por controle de temperatura, os armazéns gerais representaram 74,00% da participação do mercado de imóveis para armazéns na Europa em 2026, enquanto os armazéns refrigerados têm previsão de crescimento a um CAGR de 6,00% até 2032.
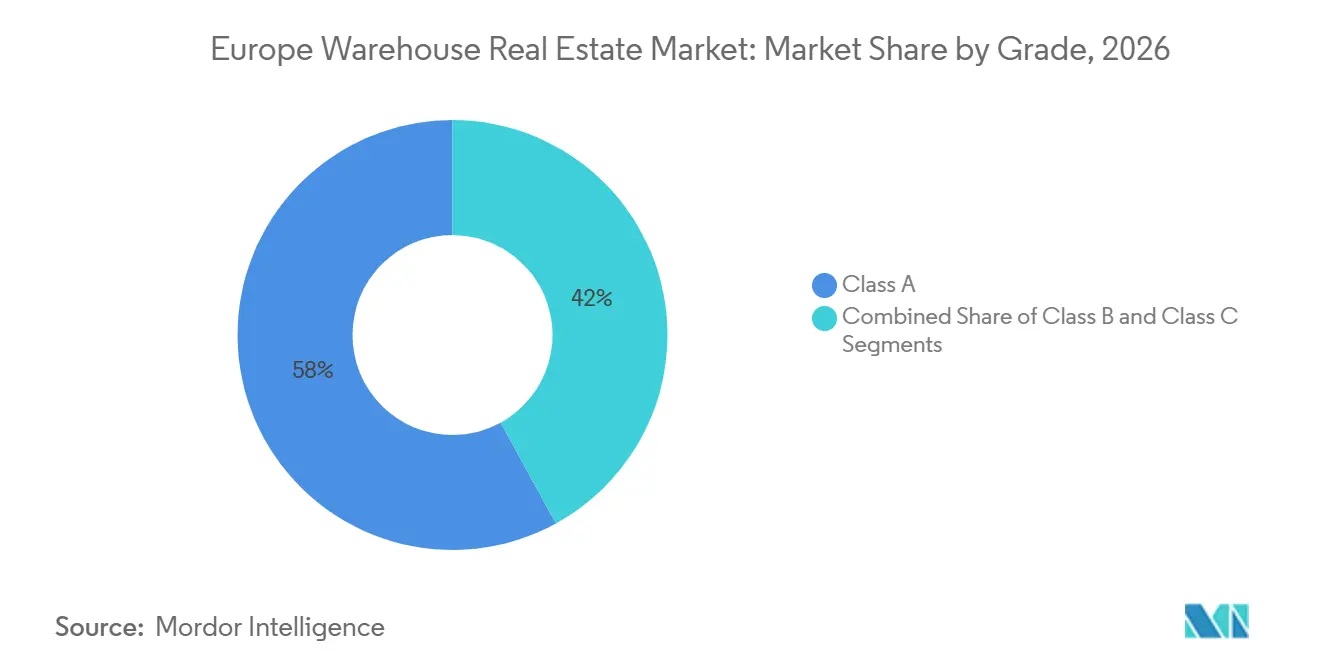
- Por classe, a Classe A representou 58,00% em 2026 e avança a um CAGR de 7,50% até 2032.
- Por tamanho de armazém, os armazéns de grande escala detinham 40,00% em 2026, enquanto os armazéns de pequena escala têm previsão de expansão a um CAGR de 7,10% até 2032.
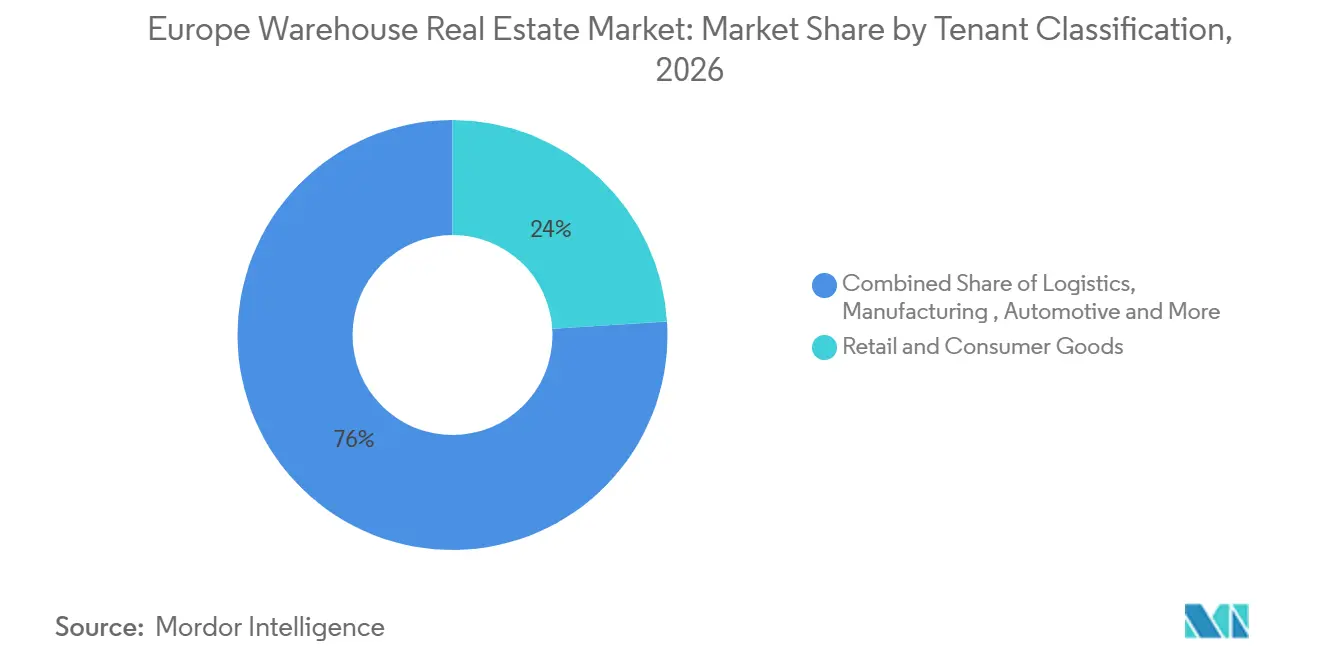
- Por classificação de inquilino, varejo e bens de consumo detinham 24,00% em 2026, enquanto farmacêuticos e saúde têm previsão de expansão a um CAGR de 7,40% até 2032.
- Por geografia, a Alemanha detinha 24,00% em 2026, enquanto o Restante da Europa tem projeção de crescimento a um CAGR de 7,00% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Comércio Eletrônico Transfronteiriço e Redes de Encomendas | +1.4% | Europa Ocidental, Central e Oriental, incluindo Reino Unido, Alemanha, Países Baixos e Polônia | Curto prazo (≤ 2 anos) |
| Nearshoring Europeu, Defesa e Reinvestimento Industrial | +1.2% | Europa Central e Oriental, com repercussão na Alemanha, Reino Unido e países nórdicos | Médio prazo (2 a 4 anos) |
| Logística Urbana e Demanda por Armazéns Multiandares | +0.9% | Corredores urbanos em Paris, Londres, Amsterdã e Berlim | Médio prazo (2 a 4 anos) |
| Ativos Classe A com Eficiência Energética e Requisitos de Contratos de Locação Verdes | +0.7% | Europa, com forte relevância nos Países Baixos, Alemanha e Reino Unido | Longo prazo (≥ 4 anos) |
| Cadeia de Frio, Segurança Alimentar e Distribuição Farmacêutica | +0.6% | Europa Central e Oriental, Península Ibérica e França | Longo prazo (≥ 4 anos) |
| Conectividade Portuária, Ferroviária e Intermodal Interior | +0.5% | Corredores de Roterdã, Antuérpia-Bruges, Hamburgo, Gdańsk e Gênova | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Comércio Eletrônico Transfronteiriço e Redes de Encomendas
O varejo online transfronteiriço está aumentando a demanda por instalações capazes de receber, armazenar e distribuir mercadorias dentro da União Europeia. A JD.com lançou sua plataforma Joybuy no Reino Unido, Alemanha, França, Países Baixos, Bélgica e Luxemburgo em março de 2026, apoiada por uma rede europeia de 60 armazéns e depósitos. O lançamento demonstra como os operadores de marketplace estão se comprometendo com redes regionais de atendimento de pedidos, em vez de depender apenas de fluxos de encomendas transfronteiriças — o mercado de imóveis para armazéns na Europa se beneficia quando o estoque se aproxima dos consumidores e dos pontos de entrada alfandegária. Edifícios maiores com docas de carga são particularmente relevantes porque os operadores combinam cada vez mais o processamento de encomendas com o manuseio de estoque em paletes. Essa mudança pode colocar instalações menores com apenas rampas em desvantagem quando os inquilinos precisam de maior velocidade e volume de processamento.
Nearshoring Europeu, Defesa e Reinvestimento Industrial
O reinvestimento industrial está ampliando a demanda por armazéns além da distribuição voltada ao consumidor. Fabricantes que transferem a produção ou o abastecimento para mais perto dos clientes europeus precisam de armazenamento para componentes, produtos acabados e estoque de cadeia de suprimentos segura. A produção relacionada à defesa também pode exigir pátios controlados, maior capacidade de carga no piso, energia confiável e instalações projetadas para longos períodos de operação. O estoque moderno industrial e logístico da Romênia atingiu 7,5 milhões de m² nos últimos anos, e as atividades de produção responderam por 1/3 da demanda por espaço industrial na análise citada. O mercado de imóveis para armazéns na Europa se beneficia de projetos construídos sob medida quando esses requisitos são difíceis de atender no estoque genérico. Prazos de locação mais longos podem tornar esses empreendimentos mais atrativos para proprietários de ativos que buscam renda estável.
Logística Urbana e Demanda por Armazéns Multiandares
A demanda por logística urbana está aumentando o caso comercial para armazéns multiandares em cidades com restrição de espaço. A AEW concordou em financiar o empreendimento UP! em Vénissieux, Lyon, em abril de 2025, um projeto urbano industrial e de distribuição de 21.000 m² projetado para 2 andares e com entrega prevista para 2026[1]. A CTP também assinou um contrato de locação de 15 anos com a Crisp no CTPark Amsterdam City em janeiro de 2026, cobrindo 13.000 m² de espaço de armazém e 3.000 m² de espaço em mezanino[2]. Esses empreendimentos mostram que os operadores podem usar layouts verticais quando a proximidade de centros populacionais densos supera os custos de construção mais elevados. O mercado de imóveis para armazéns na Europa tem uma oferta limitada de terrenos que podem proporcionar cobertura de entrega rápida, acesso para caminhões e energia adequada. Projetos multiandares podem atender a essa necessidade, mas exigem um projeto cuidadoso em torno de rampas, carregamento, circulação de tráfego e operações dos inquilinos.
Ativos Classe A com Eficiência Energética e Requisitos de Contratos de Locação Verdes
O desempenho energético está se tornando uma consideração prática de locação e investimento para instalações logísticas modernas. A P3 Logistic Parks informou que sua instalação P3 Abrera na Catalunha alcançou uma classificação BREEAM Outstanding de 97,76% em fevereiro de 2026, com 100% de economia operacional de dióxido de carbono e uma redução de 62,76% no consumo de água[3]. A VGP informou que o Edifício B no VGP Park Arad, na Romênia, alcançou uma pontuação BREEAM International New Construction de 96,3%. Esses projetos mostram por que as novas instalações incluem cada vez mais melhor isolamento, geração solar, controles de água e sistemas de dados para monitoramento de energia. O mercado de imóveis para armazéns na Europa valoriza ativos que podem atender às necessidades de relatórios dos inquilinos e ajudar a reduzir os custos operacionais. Edifícios mais antigos sem um caminho viável de reforma podem enfrentar menor demanda de locação e maiores necessidades de despesas de capital.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições ao Financiamento de Desenvolvimento e Maiores Requisitos de Rendimento | -1.1% | Europa, com pressão particular na Alemanha, Países Baixos e mercados secundários do Reino Unido | Curto prazo (≤ 2 anos) |
| Altos Custos de Eletricidade e Risco de Confiabilidade da Rede Elétrica | -0.8% | Países Baixos, Alemanha, Bélgica e países nórdicos | Médio prazo (2 a 4 anos) |
| Atrasos em Licenciamento, Ganho Líquido de Biodiversidade e Revisão Ambiental | -0.6% | Reino Unido, França e Alemanha, especialmente próximo a nós urbanos | Longo prazo (≥ 4 anos) |
| Excesso de Oferta em Mercados Periféricos e Secundários Selecionados | -0.5% | Mercados secundários da Europa Central e Oriental, partes da Península Ibérica e sul da Alemanha | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições ao Financiamento de Desenvolvimento e Maiores Requisitos de Rendimento
Novos projetos de armazéns devem gerar aluguéis que cubram os custos de terreno, construção, financiamento e melhorias para inquilinos. O pipeline de desenvolvimento pode desacelerar quando os aluguéis alcançáveis não suportam esses custos com um retorno aceitável. Os credores estão se concentrando mais atentamente na pré-locação, nas premissas de energia e nos valores de saída antes de comprometer capital. Isso favorece localizações estabelecidas e projetos com inquilinos comprometidos em detrimento de projetos especulativos em submercados não comprovados. O mercado de imóveis para armazéns na Europa pode enfrentar oferta nova limitada em áreas de alto custo, mesmo onde a demanda dos ocupantes permanece sólida. Essa situação sustenta os aluguéis dos melhores ativos existentes, mas pode atrasar a capacidade necessária para empresas em expansão.
Altos Custos de Eletricidade e Risco de Confiabilidade da Rede Elétrica
O acesso à eletricidade tornou-se um fator de localização importante para instalações logísticas que utilizam automação, refrigeração, energia solar em coberturas e carregamento de veículos elétricos. A Prologis introduziu sua microrrede OnDemand Power em Almere, nos Países Baixos, para combinar energia solar em cobertura, armazenamento em baterias e geração de backup. A empresa declarou que o sistema fornece mais de 400 quilowatts de capacidade no local, onde o fornecimento da concessionária poderia fornecer 55 quilowatts até 2035. Tais medidas podem proteger as operações, mas exigem capital e capacidade técnica que nem todos os proprietários podem implementar. O mercado de imóveis para armazéns na Europa, portanto, tende a atribuir um prêmio a terrenos com conexões seguras à rede elétrica ou soluções de energia local viáveis. As restrições de energia também podem limitar a futura eletrificação das frotas de entrega nos locais dos armazéns.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Armazéns Privados Lideram Enquanto Formatos Especializados se ExpandemOs armazéns privados detinham 34,00% do tamanho do mercado de imóveis para armazéns na Europa em 2026. Grandes fabricantes, varejistas e prestadores de serviços logísticos terceirizados utilizam essas instalações quando suas operações exigem layouts dedicados, arranjos de segurança ou equipamentos específicos. Um edifício construído sob medida pode suportar os fluxos preferidos do inquilino, sistemas de armazenamento e design de carregamento. Esse modelo também é adequado para atividades em que a continuidade operacional e o controle de longo prazo são importantes. As instalações privadas podem atrair capital institucional porque os contratos de locação costumam ser mais longos e as especificações estão intimamente ligadas às necessidades do inquilino.
Outros é o tipo de crescimento mais rápido, com um CAGR projetado de 7,20% até 2032. Essa categoria inclui formatos que não se encaixam perfeitamente nos rótulos tradicionais de público ou privado, como depósitos de defesa seguros, nós logísticos próximos a centros de dados e locais de atendimento de última milha. Alguns operadores também estão usando acordos flexíveis que permitem o uso compartilhado de uma instalação sem alterar seu design básico. O mercado de imóveis para armazéns na Europa está vendo maior demanda por esses formatos híbridos à medida que os usuários buscam espaço que possa servir a vários papéis operacionais. Seu crescimento indica que o design de propriedades está se tornando mais personalizado para requisitos específicos da cadeia de suprimentos.

Por Controle de Temperatura:
Armazéns Gerais Permanecem o Formato PrincipalOs armazéns gerais representaram 74,00% da participação do mercado de imóveis para armazéns na Europa em 2026. Sua escala reflete a ampla demanda do varejo, da manufatura, do atendimento online e dos prestadores de serviços logísticos. Os armazéns gerais modernos podem incluir iluminação eficiente, controles prediais, bombas de calor e sistemas de energia solar em coberturas. Essas características melhoram o desempenho operacional enquanto mantêm o edifício adequado para uma ampla gama de usuários. A grande base instalada de armazenamento em temperatura ambiente significa que essa categoria permanece a principal fonte de capacidade de armazenamento em toda a região.
Os armazéns refrigerados têm previsão de crescimento a um CAGR de 6,00% até 2032. A distribuição de alimentos e o manuseio farmacêutico estão aumentando a necessidade de locais com sistemas de temperatura controlada e arranjos de backup confiáveis. O novo armazém de cadeia de frio da Aenova em Latina inclui automação, design focado em conformidade e refrigeração dupla independente. Alguns armazéns gerais também estão adicionando áreas refrigeradas parciais, o que pode tornar a fronteira entre os 2 formatos menos distinta. O mercado de imóveis para armazéns na Europa provavelmente precisará de mais edifícios que combinem operações em temperatura ambiente e controlada no mesmo local.
Por Classe:
Classe A Fortalece Sua PosiçãoA Classe A detinha 58,00% em 2026. Sua posição de liderança reflete a demanda dos inquilinos por edifícios com áreas de carregamento modernas, alturas internas livres, energia confiável e forte desempenho energético. Essas instalações têm maior probabilidade de suportar automação e relatórios detalhados sobre as condições operacionais. Elas também atendem aos requisitos de inquilinos que precisam de operações seguras e de alto rendimento. O setor de imóveis para armazéns na Europa está direcionando mais capital para essa classe porque oferece um caminho mais claro para uma demanda de aluguel duradoura.
A Classe A também é a classe de crescimento mais rápido, com um CAGR projetado de 7,50% até 2032. As mesmas características que sustentam sua participação atual estão aumentando seu valor para os ocupantes que estão se relocando de estoques mais antigos. O espaço Classe B permanece útil para usuários sensíveis a custos e necessidades de curto prazo, enquanto os edifícios Classe C podem exigir reforma ou redevelopment. A pontuação BREEAM de 97,76% do P3 Abrera mostra o quão alto o benchmark de sustentabilidade se tornou para instalações novas e reformadas. Essa divisão entre classes permanecerá importante à medida que os requisitos de energia e operacionais se tornarem mais exigentes.
Por Tamanho do Armazém:
Instalações de Grande Escala Ancoram as RedesOs armazéns de grande escala acima de 250.000 pés quadrados representaram 40,00% em 2026. Essas instalações suportam a distribuição regional, grandes operações de atendimento online e redes de logística terceirizada. Seus grandes pátios e volumes de armazenamento também são relevantes para a logística de defesa e cadeias de suprimentos de manufatura de alto volume. Um único edifício grande pode consolidar o estoque e reduzir o número de pontos de manuseio em uma rede. Isso torna a categoria importante para os ocupantes que precisam de ampla cobertura de mercado a partir de um número limitado de localizações.
Os armazéns de pequena escala abaixo de 50.000 pés quadrados têm previsão de crescimento a um CAGR de 7,10% até 2032. Seu apelo vem da proximidade com os clientes e da capacidade de suportar entrega local, devoluções e distribuição especializada. Unidades pequenas também podem ajudar os inquilinos a testar novas localizações sem se comprometer com uma grande instalação. O CTPark Amsterdam City demonstra uma abordagem de campus maior que inclui espaço multiandar adequado para operações urbanas densas. O mercado de imóveis para armazéns na Europa, portanto, suporta tanto centros de distribuição em escala de rede quanto formatos mais locais.
Por Classificação de Inquilino:
Varejo e Bens de Consumo Permanecem os MaioresVarejo e bens de consumo detinham 24,00% em 2026. Esses usuários dependem de instalações distribuídas para suportar o reabastecimento de lojas, pedidos online, devoluções e disponibilidade de produtos. Seus requisitos variam de grandes centros de distribuição regional a locais menores próximos às cidades. Os varejistas também precisam de espaço flexível porque os padrões de demanda podem mudar entre canais e estações. Isso torna a categoria uma base importante de atividade de locação nos mercados logísticos europeus maduros.
Farmacêuticos e saúde têm previsão de expansão a um CAGR de 7,40% até 2032. Esses inquilinos precisam de controle de temperatura confiável, rastreabilidade, acesso seguro e padrões operacionais que possam suportar produtos sensíveis. O investimento da Aenova em Latina mostra o nível de automação e resiliência de refrigeração exigido por esse grupo de usuários. Manufatura, alimentos e bebidas e operadores logísticos também permanecem usuários relevantes de espaço de armazém, cada um com diferentes necessidades de design. O mercado de imóveis para armazéns na Europa está se tornando mais especializado à medida que os requisitos dos inquilinos vão além do armazenamento padrão.
Análise Geográfica
A Alemanha detinha 24,00% da participação do mercado de imóveis para armazéns na Europa em 2026. Sua posição reflete sua base manufatureira, extensas conexões rodoviárias e ferroviárias e papel central nas redes de distribuição europeias. O país continua a atrair demanda por grandes edifícios logísticos e armazenamento industrial seguro. A disponibilidade de rede elétrica é cada vez mais importante nas principais áreas logísticas porque os inquilinos precisam de energia para automação, refrigeração e carregamento de frotas. Isso torna os locais com energia disponível uma parte distinta da proposta de armazéns alemã.
O Restante da Europa é o país de crescimento mais rápido no mercado de imóveis para armazéns na Europa, com um CAGR projetado de 7,00% até 2032. O estoque moderno de armazéns na Polônia atingiu 36,58 milhões de m² no final de 2025, e o país continuou a se beneficiar do nearshoring, do varejo online e de sua localização na Europa Central e Oriental. A demanda é mais forte nos corredores estabelecidos em torno de Varsóvia, Łódź e Poznań. O país oferece uma combinação de disponibilidade de terrenos, melhoria das ligações de transporte e acesso a clientes regionais. Esses pontos fortes suportam tanto o desenvolvimento pré-locado quanto projetos especulativos selecionados em submercados principais.
O Reino Unido permanece um importante local logístico porque suporta uma grande base de consumidores e redes de distribuição nacional estabelecidas. A França e a Espanha têm diferentes condições de oferta e demanda, mas ambas mantêm corredores urbanos e de gateway ativos. Os Países Baixos oferecem forte conectividade, embora a escassez de terrenos e as restrições de energia possam limitar o desenvolvimento. A Itália permanece relevante para a logística de gateway ligada a Milão e Gênova. Ao mesmo tempo, a Romênia, a República Tcheca, a Hungria e a Eslováquia fornecem capacidade adicional para nearshoring e atendimento regional, exigindo que ocupantes e investidores ponderem juntos o acesso ao transporte, mão de obra, energia, terrenos e demanda dos inquilinos.
Cenário Competitivo
O mercado de imóveis para armazéns na Europa é moderadamente concentrado no segmento de alto padrão, onde um grupo limitado de incorporadores, fundos de investimento imobiliário e grandes plataformas controlam locais-chave e portfólios de grau institucional. A Prologis anunciou uma aquisição recomendada da SEGRO em agosto de 2026, avaliada em 18,8 bilhões de USD e sujeita às aprovações regulatórias e dos acionistas declaradas. A empresa afirmou que o portfólio operacional europeu combinado totalizaria 368 milhões de pés quadrados, enquanto sua presença europeia aumentaria 47% e seu banco de terrenos 126%. Se concluída, a transação fortaleceria a plataforma combinada em locais urbanos e de gateway de alto padrão. O negócio proposto ilustra o valor atribuído à escala, ao controle de terrenos e ao acesso a inquilinos estabelecidos.
Panattoni, Goodman, GLP, P3 Logistic Parks, CTP, WDP e VGP estão buscando crescimento por meio de redevelopment, nova construção moderna e expansão em locais com restrição de oferta. A VGP e a AREIM concordaram com um terceiro fechamento de sua joint venture SAGA em novembro de 2025, compreendendo 17 edifícios logísticos em 13 parques em 8 países e 424.000 m² no total. A WDP anunciou em maio de 2026 que havia adquirido 2 posições de banco de terrenos na França para futuro desenvolvimento logístico. A Panattoni lançou uma plataforma logística de 37.000 m² na França em janeiro de 2026 em um terreno contaminado. Essas ações mostram que os principais players estão usando aquisição de terrenos, joint ventures e conversão de terrenos contaminados para adicionar oferta moderna.
A concorrência está se movendo em direção à resiliência energética, credenciais de sustentabilidade e instalações prontas para automação, como demonstrado pelo investimento da Prologis na microrrede de Almere, onde a conexão pública é limitada. P3 e VGP usaram altas pontuações BREEAM para demonstrar o desempenho dos edifícios a inquilinos e investidores. Operadores menores podem competir em formatos urbanos especializados, de cadeia de frio e de uso compartilhado, mas grandes compromissos de capital criam uma barreira significativa em locais de alto padrão. O mercado de imóveis para armazéns na Europa, portanto, combina a concorrência de grandes plataformas com oportunidades mais restritas para incorporadores especializados.
Líderes do Setor de Imóveis para Armazéns na Europa
-
SEGRO plc
-
Prologis, Inc.
-
GLP Pte. Ltd.
-
Panattoni Development Company, Inc.
-
Goodman Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imóveis para Armazéns na Europa Empresas cobertas neste relatório
- SEGRO plc
- Prologis, Inc.
- GLP Pte. Ltd.
- Panattoni Development Company, Inc.
- Goodman Group
- Blackstone Real Estate
- Logicor
- P3 Logistic Parks
- Cushman & Wakefield plc
- CBRE Group, Inc.
- Colliers International Group Inc.
- Hines
- VGP NV
- DWS Group
- Catena AB
- Mileway
- Tritax Big Box REIT plc
- WDP NV
- CTP N.V.
- Exeter Property Group
Desenvolvimentos industriais recentes em Mercado de Imóveis para Armazéns na Europa
- Junho de 2026: A Prologis, Inc. anunciou uma aquisição recomendada da SEGRO plc, avaliando a SEGRO em 18,8 bilhões de USD. A combinação criaria um portfólio operacional europeu de 368 milhões de pés quadrados, expandiria a presença europeia da Prologis em 47%, aumentaria seu banco de terrenos europeu em 126% e estabeleceria um pipeline de desenvolvimento combinado de 13 milhões de pés quadrados. A conclusão está prevista para o primeiro semestre de 2027, sujeita a aprovações regulatórias e dos acionistas. A combinação proposta reúne 2 plataformas logísticas estabelecidas com posições importantes em locais urbanos e de gateway europeus.
- Maio de 2026: A WDP comprometeu-se a adquirir 2 posições estratégicas de banco de terrenos na França. Os locais ficam em Le Mesnil-Amelot, próximo ao Aeroporto Charles de Gaulle de Paris, e ao norte de Toulouse, com capacidade logística planejada de 70.000 m² e 62.000 m², respectivamente. O primeiro local fica ao lado de um importante gateway de carga aérea, enquanto o local de Toulouse está planejado como um campus logístico de uso misto.
- Janeiro de 2026: A Panattoni France adquiriu um terreno contaminado de 11,6 hectares na área metropolitana de Seine-Eure e iniciou a construção de uma plataforma logística especulativa de 37.000 m². A empresa afirmou que o projeto tem como alvo ocupantes farmacêuticos e de cosméticos, inclui uma meta BREEAM Excellent e deve ser entregue no primeiro trimestre de 2027. O projeto combina uma localização em terreno contaminado com uma especificação voltada para usuários que precisam de espaço logístico confiável e de alta qualidade.
Escopo do Relatório do Mercado de Imóveis para Armazéns na Europa
Visão geral da segmentação
| Público |
| Privado |
| Outros |
| Armazém Geral |
| Armazém Refrigerado |
| Classe A |
| Classe B |
| Classe C |
| Armazéns de Pequena Escala, Abaixo de 50.000 pés quadrados |
| Armazéns de Média Escala, de 50.000 a 250.000 pés quadrados |
| Armazéns de Grande Escala, Acima de 250.000 pés quadrados |
| Manufatura |
| Varejo e Bens de Consumo |
| Alimentos e Bebidas |
| Farmacêuticos e Saúde |
| Logística |
| Outros Usuários Finais |
| Reino Unido |
| Alemanha |
| França |
| Itália |
| Espanha |
| Países Baixos |
| Rússia |
| Restante da Europa |
| Por Tipo | Público |
| Privado | |
| Outros | |
| Por Controle de Temperatura | Armazém Geral |
| Armazém Refrigerado | |
| Por Classe | Classe A |
| Classe B | |
| Classe C | |
| Por Tamanho do Armazém | Armazéns de Pequena Escala, Abaixo de 50.000 pés quadrados |
| Armazéns de Média Escala, de 50.000 a 250.000 pés quadrados | |
| Armazéns de Grande Escala, Acima de 250.000 pés quadrados | |
| Por Classificação de Inquilino | Manufatura |
| Varejo e Bens de Consumo | |
| Alimentos e Bebidas | |
| Farmacêuticos e Saúde | |
| Logística | |
| Outros Usuários Finais | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Rússia | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos imóveis para armazéns na Europa até 2032?
O mercado de imóveis para armazéns na Europa tem projeção de atingir 79,81 bilhões de USD até 2032, a partir de 61,94 bilhões de USD em 2027. Essa perspectiva reflete a demanda contínua por capacidade logística moderna em corredores europeus estabelecidos e emergentes, particularmente onde a nova oferta permanece limitada.
Qual é a taxa de crescimento prevista para os imóveis para armazéns na Europa?
O CAGR previsto é de 5,20% para o período de 2027 a 2032. O crescimento está ligado ao atendimento de varejo online, nearshoring, armazenamento especializado e uma oferta limitada de ativos de qualidade em localizações preferenciais, especialmente em submercados urbanos e de gateway.
Qual tipo de armazém detém a maior participação na Europa?
Os armazéns privados lideram por tipo com uma participação de 34,00% em 2026. As instalações dedicadas permanecem úteis para grandes usuários que precisam de layouts personalizados, operações seguras e controle de longo prazo sobre os processos de armazém, incluindo decisões sobre equipamentos e layout do local.
Por que os armazéns Classe A estão ganhando demanda?
Os ativos Classe A detinham uma participação de 58,00% em 2026 e oferecem a energia, o carregamento, o desempenho energético e a prontidão para automação buscados por muitos inquilinos. A classe também tem previsão de crescimento de 7,50% até 2032, mostrando preferência contínua por instalações mais novas e mais eficientes.
Qual país está crescendo mais rapidamente no mercado de imóveis para armazéns europeu?
O Restante da Europa tem previsão de registrar o maior CAGR por país, de 7,00% até 2032. Seu apelo repousa em sua localização regional, ligações de transporte, atividade de nearshoring e demanda em torno dos principais centros logísticos, onde tanto a atividade de distribuição regional quanto a local pode ser suportada.
Qual grupo de inquilinos está crescendo mais rapidamente?
Farmacêuticos e saúde têm projeção de expansão a um CAGR de 7,40% até 2032, suportados por necessidades especializadas de manuseio e controle de temperatura. Esse grupo de inquilinos favorece instalações validadas, seguras e resilientes que possam gerenciar produtos especializados com controles operacionais confiáveis.