
Größe und Marktanteil des europäischen Lagerimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 58.88 Milliarden US-Dollar |
| Marktgröße (2027) | 61.94 Milliarden US-Dollar |
| Marktgröße (2032) | 79.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Lagerimmobilienmarkts von Mordor Intelligence
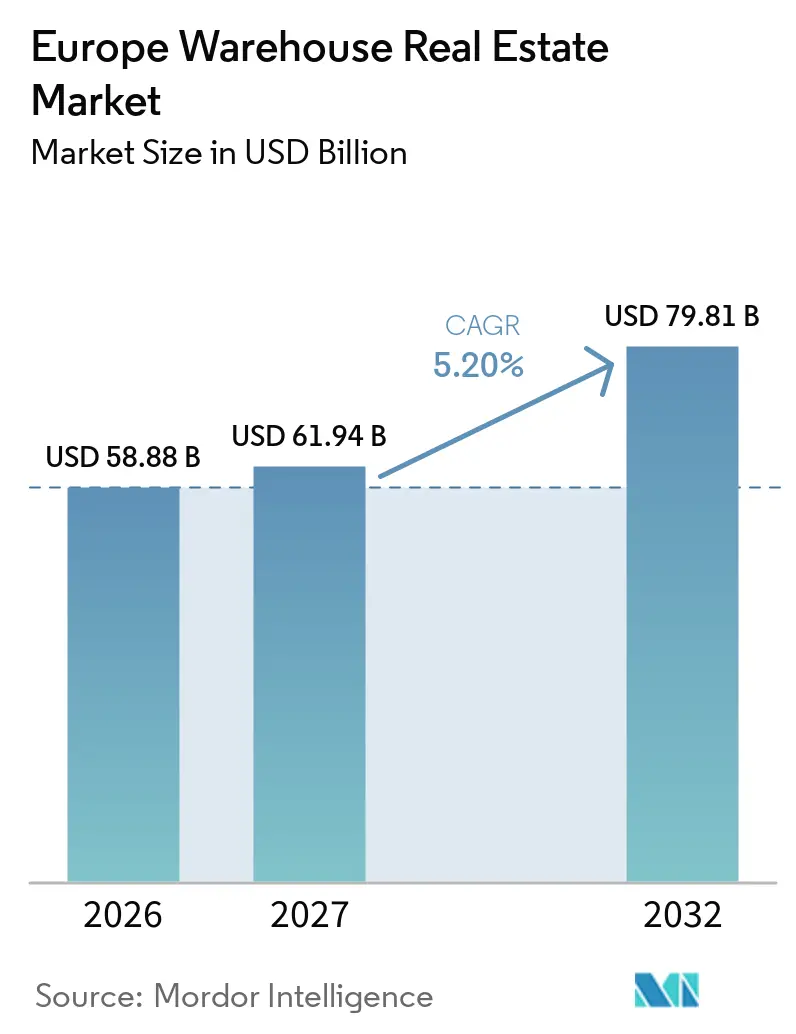
Die Größe des europäischen Lagerimmobilienmarkts wird voraussichtlich von 58,88 Milliarden USD im Jahr 2026 auf 61,94 Milliarden USD im Jahr 2027 steigen und bis 2032 79,81 Milliarden USD erreichen, mit einem CAGR von 5,20 % über den Zeitraum 2027–2032.
Der europäische Lagerimmobilienmarkt wird durch ein begrenztes modernes Angebot in wichtigen Logistikkorridoren, anhaltende Online-Einzelhandelsaktivitäten und Hersteller gestützt, die kürzere und widerstandsfähigere Lieferketten anstreben. Erstklassige Gebäude in der Nähe von Städten, Häfen, Bahnterminals und Autobahnen ziehen weiterhin das Interesse von Mietern auf sich, da sie Lieferzeiten verkürzen und die Netzwerkflexibilität unterstützen. Ältere Lagerhäuser haben eine andere Perspektive, da ihre Energieeffizienz, Bodenbelastbarkeit und Stromkapazität die aktuellen Mieteranforderungen möglicherweise nicht erfüllen. Entwickler legen größeren Wert auf Brachflächen, energiebereite Designs und maßgeschneiderte Projekte, da Finanzierungs- und Baukosten spekulative Entwicklungen schwerer rechtfertigbar machen. Der europäische Lagerimmobilienmarkt begünstigt daher gut gelegene Klasse-A-Objekte, während der Netzzugang und die Entwicklungsfähigkeit zentrale Einschränkungen bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten private Lagerhäuser im Jahr 2026 einen Anteil von 34,00 %, während sonstige bis 2032 den höchsten prognostizierten CAGR von 7,20 % verzeichneten.
- Nach Temperaturkontrolle entfielen im Jahr 2026 74,00 % des Marktanteils des europäischen Lagerimmobilienmarkts auf allgemeine Lagerhäuser, während für gekühlte Lagerhäuser bis 2032 ein CAGR von 6,00 % prognostiziert wird.
- Nach Klasse entfiel im Jahr 2026 ein Anteil von 58,00 % auf Klasse A, das bis 2032 mit einem CAGR von 7,50 % wächst.
- Nach Lagergröße hielten großflächige Lagerhäuser im Jahr 2026 einen Anteil von 40,00 %, während für kleinflächige Lagerhäuser bis 2032 ein CAGR von 7,10 % prognostiziert wird.
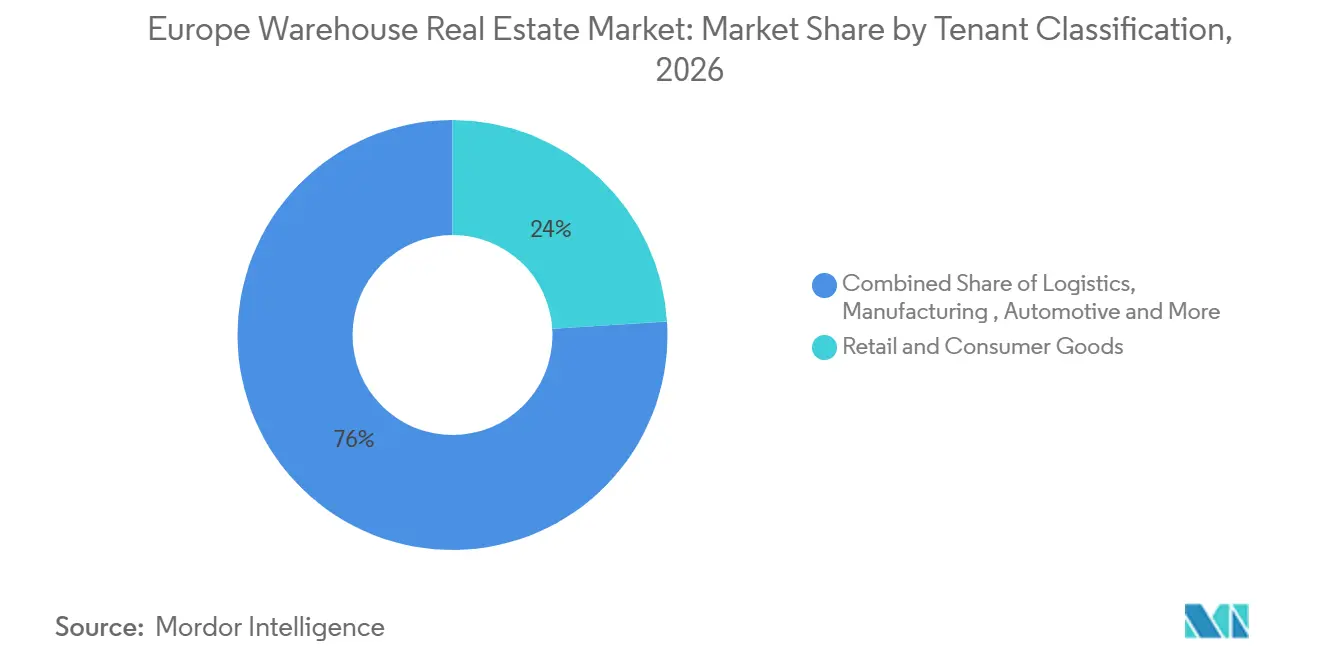
- Nach Mieterklassifizierung hielten Einzelhandel und Konsumgüter im Jahr 2026 einen Anteil von 24,00 %, während für Pharmazeutika und Gesundheitswesen bis 2032 ein CAGR von 7,40 % prognostiziert wird.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 24,00 %, während für das übrige Europa bis 2032 ein CAGR von 7,00 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitender E-Commerce und Paketnetzwerke | +1.4% | West- und Mittel- und Osteuropa, einschließlich des Vereinigten Königreichs, Deutschlands, der Niederlande und Polens | Kurzfristig (≤ 2 Jahre) |
| Europäisches Nearshoring, Verteidigung und industrielle Reinvestition | +1.2% | Mittel- und Osteuropa, mit Ausstrahlungseffekten auf Deutschland, das Vereinigte Königreich und die nordischen Länder | Mittelfristig (2–4 Jahre) |
| Stadtlogistik und Nachfrage nach mehrstöckigen Lagerhäusern | +0.9% | Städtische Korridore in Paris, London, Amsterdam und Berlin | Mittelfristig (2–4 Jahre) |
| Energieeffiziente Klasse-A-Objekte und Anforderungen an grüne Mietverträge | +0.7% | Europa, mit besonderer Relevanz in den Niederlanden, Deutschland und dem Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Kühlkette, Lebensmittelsicherheit und pharmazeutische Distribution | +0.6% | Mittel- und Osteuropa, Iberische Halbinsel und Frankreich | Langfristig (≥ 4 Jahre) |
| Hafen-, Schienen- und Binnenwasserstraßen-Intermodalverbindungen | +0.5% | Korridore Rotterdam, Antwerpen-Brügge, Hamburg, Danzig und Genua | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzüberschreitender E-Commerce und Paketnetzwerke
Der grenzüberschreitende Online-Einzelhandel steigert die Nachfrage nach Einrichtungen, die Waren innerhalb der Europäischen Union empfangen, lagern und verteilen können. JD.com startete im März 2026 seine Joybuy-Plattform im Vereinigten Königreich, Deutschland, Frankreich, den Niederlanden, Belgien und Luxemburg, unterstützt durch ein europäisches Netzwerk von 60 Lagerhäusern und Depots. Der Rollout zeigt, wie Marktplatzbetreiber sich zu regionalen Fulfillment-Netzwerken verpflichten, anstatt sich nur auf grenzüberschreitende Paketströme zu verlassen – der europäische Lagerimmobilienmarkt profitiert, wenn Bestände näher an Verbraucher und Zolleingangspunkte rücken. Größere dockseitig bediente Gebäude sind besonders relevant, da Betreiber zunehmend die Paketverarbeitung mit palettenbasierter Bestandsverwaltung kombinieren. Diese Verschiebung kann kleinere Einrichtungen mit nur einer Rampe benachteiligen, wenn Mieter einen schnelleren und höhervolumigen Durchsatz benötigen.
Europäisches Nearshoring, Verteidigung und industrielle Reinvestition
Industrielle Reinvestitionen weiten die Lagernachfrage über die verbrauchergetriebene Distribution hinaus aus. Hersteller, die Produktion oder Beschaffung näher an europäische Kunden verlagern, benötigen Lagerkapazitäten für Komponenten, Fertigwaren und sichere Lieferkettenbestände. Verteidigungsbezogene Produktion kann zudem kontrollierte Höfe, höhere Bodenbelastbarkeit, zuverlässige Stromversorgung und für lange Betriebszeiten ausgelegte Einrichtungen erfordern. Rumäniens moderner Industrie- und Logistikbestand erreichte in den letzten Jahren 7,5 Millionen Quadratmeter, und Produktionsaktivitäten machten in der zitierten Analyse 1/3 der Nachfrage nach Industrieflächen aus. Der europäische Lagerimmobilienmarkt profitiert von maßgeschneiderten Projekten, bei denen diese Anforderungen im Standardbestand schwer zu erfüllen sind. Lange Mietlaufzeiten können solche Entwicklungen für Eigentümer attraktiver machen, die stabile Einnahmen anstreben.
Stadtlogistik und Nachfrage nach mehrstöckigen Lagerhäusern
Die Nachfrage nach Stadtlogistik stärkt die wirtschaftliche Grundlage für mehrstöckige Lagerhäuser in flächenbeschränkten Städten. AEW vereinbarte im April 2025 die Finanzierung des UP!-Projekts in Vénissieux, Lyon, einem 21.000 Quadratmeter großen städtischen Industrie- und Distributionsprojekt, das für 2 Ebenen konzipiert und für die Fertigstellung 2026 vorgesehen ist[1]. CTP unterzeichnete im Januar 2026 auch einen 15-jährigen Mietvertrag mit Crisp im CTPark Amsterdam City, der 13.000 Quadratmeter Lagerfläche und 3.000 Quadratmeter Zwischengeschossfläche umfasst[2]. Diese Entwicklungen zeigen, dass Betreiber vertikale Layouts nutzen können, wenn die Nähe zu dicht besiedelten Ballungsräumen die höheren Baukosten überwiegt. Der europäische Lagerimmobilienmarkt verfügt über ein begrenztes Angebot an Standorten, die schnelle Lieferabdeckung, LKW-Zugang und ausreichende Stromversorgung bieten können. Mehrstöckige Projekte können diesen Bedarf decken, erfordern jedoch eine sorgfältige Planung hinsichtlich Rampen, Beladung, Verkehrsführung und Mieterbetrieb.
Energieeffiziente Klasse-A-Objekte und Anforderungen an grüne Mietverträge
Die Energieeffizienz wird zu einem praktischen Miet- und Investitionsaspekt für moderne Logistikeinrichtungen. P3 Logistic Parks berichtete, dass seine P3-Abrera-Anlage in Katalonien im Februar 2026 eine BREEAM-Outstanding-Bewertung von 97,76 % erreichte, mit 100 % operativen Kohlendioxideinsparungen und einer Reduzierung des Wasserverbrauchs um 62,76 %[3]. VGP berichtete, dass Gebäude B im VGP Park Arad in Rumänien einen BREEAM International New Construction-Score von 96,3 % erreichte. Diese Projekte zeigen, warum neue Einrichtungen zunehmend bessere Dämmung, Solarenergieerzeugung, Wassersteuerung und Datensysteme zur Energieüberwachung umfassen. Der europäische Lagerimmobilienmarkt belohnt Objekte, die die Berichtsanforderungen der Mieter erfüllen und zur Senkung der Betriebskosten beitragen können. Ältere Gebäude ohne glaubwürdigen Sanierungsweg könnten eine schwächere Mietnachfrage und einen höheren Investitionsbedarf verzeichnen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen bei der Entwicklungsfinanzierung und höhere Renditeanforderungen | -1.1% | Europa, mit besonderem Druck in Deutschland, den Niederlanden und sekundären Märkten des Vereinigten Königreichs | Kurzfristig (≤ 2 Jahre) |
| Hohe Stromkosten und Risiko der Netzstabilität | -0.8% | Niederlande, Deutschland, Belgien und die nordischen Länder | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Planung, Biodiversitätsnettosteigerung und Umweltprüfungen | -0.6% | Vereinigtes Königreich, Frankreich und Deutschland, insbesondere in der Nähe städtischer Knotenpunkte | Langfristig (≥ 4 Jahre) |
| Überangebot in ausgewählten peripheren und sekundären Märkten | -0.5% | Sekundäre Märkte in Mittel- und Osteuropa, Teile der Iberischen Halbinsel und Süddeutschland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen bei der Entwicklungsfinanzierung und höhere Renditeanforderungen
Neue Lagerprojekte müssen Mieten erzielen, die Land-, Bau-, Finanzierungs- und Mieterausbaukosten decken. Die Entwicklungspipeline kann sich verlangsamen, wenn erzielbare Mieten diese Kosten bei einer akzeptablen Rendite nicht decken. Kreditgeber achten vor der Kapitalbereitstellung stärker auf Vorvermietung, Energieannahmen und Ausstiegswerte. Dies begünstigt etablierte Standorte und Projekte mit gebundenen Mietern gegenüber spekulativen Projekten in unerprobten Teilmärkten. Der europäische Lagerimmobilienmarkt könnte in Hochkostengebieten mit einem begrenzten Neubauangebot konfrontiert sein, selbst wenn die Mietnachfrage solide bleibt. Diese Situation stützt die Mieten für die besten bestehenden Objekte, kann jedoch die von expandierenden Unternehmen benötigten Kapazitäten verzögern.
Hohe Stromkosten und Risiko der Netzstabilität
Der Stromzugang ist zu einem wichtigen Standortfaktor für Logistikeinrichtungen geworden, die Automatisierung, Kühlung, Dachsolaranlagen und Ladeinfrastruktur für Elektrofahrzeuge nutzen. Prologis führte sein OnDemand Power-Mikronetz in Almere in den Niederlanden ein, das Dachsolaranlagen, Batteriespeicher und Notstromversorgung kombiniert. Das Unternehmen erklärte, dass das System mehr als 400 Kilowatt Kapazität vor Ort bereitstellt, während das Versorgungsnetz bis 2035 nur 55 Kilowatt liefern könnte. Solche Maßnahmen können den Betrieb schützen, erfordern jedoch Kapital und technische Kompetenz, die nicht alle Eigentümer einsetzen können. Der europäische Lagerimmobilienmarkt wird daher voraussichtlich einen Aufschlag auf Standorte mit sicheren Netzanschlüssen oder praktikablen lokalen Energielösungen legen. Stromengpässe können auch die künftige Elektrifizierung von Lieferflotten an Lagerstandorten einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
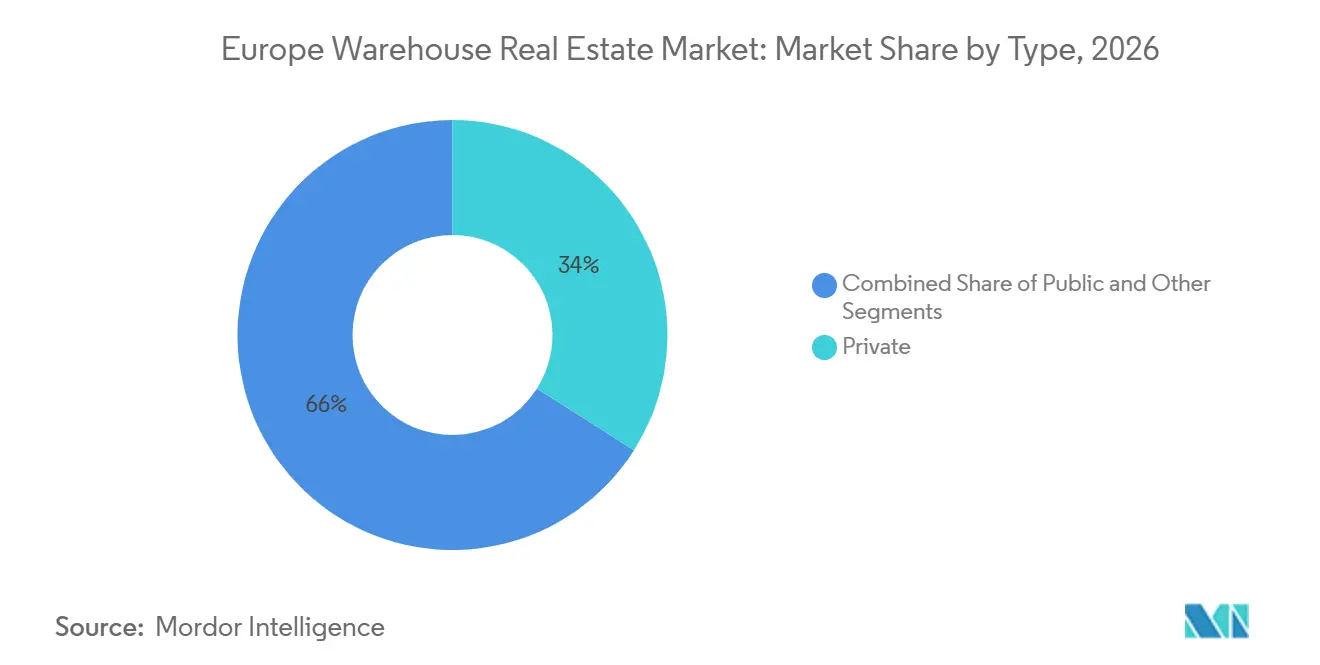
Private Lagerhäuser führen, während spezialisierte Formate expandierenPrivate Lagerhäuser hielten im Jahr 2026 einen Anteil von 34,00 % an der Größe des europäischen Lagerimmobilienmarkts. Große Hersteller, Einzelhändler und Drittlogistikanbieter nutzen diese Einrichtungen, wenn ihre Betriebsabläufe dedizierte Layouts, Sicherheitsvorkehrungen oder Ausrüstung erfordern. Ein maßgeschneidertes Gebäude kann die bevorzugten Abläufe, Lagersysteme und das Ladedesign eines Mieters unterstützen. Dieses Modell eignet sich auch für Aktivitäten, bei denen Betriebskontinuität und langfristige Kontrolle wichtig sind. Private Einrichtungen können institutionelles Kapital anziehen, da Mietverträge oft länger sind und die Spezifikationen eng mit den Bedürfnissen des Mieters verknüpft sind.
Sonstige ist der am schnellsten wachsende Typ mit einem prognostizierten CAGR von 7,20 % bis 2032. Diese Kategorie umfasst Formate, die nicht klar in traditionelle öffentliche oder private Kategorien passen, wie sichere Verteidigungslager, Logistikknoten in der Nähe von Rechenzentren und Last-Mile-Fulfillment-Standorte. Einige Betreiber nutzen auch flexible Vereinbarungen, die eine gemeinsame Nutzung einer Einrichtung ermöglichen, ohne ihr grundlegendes Design zu ändern. Der europäische Lagerimmobilienmarkt verzeichnet eine wachsende Nachfrage nach diesen hybriden Formaten, da Nutzer Flächen suchen, die mehrere operative Rollen erfüllen können. Ihr Wachstum zeigt, dass das Immobiliendesign zunehmend auf spezifische Lieferkettenanforderungen zugeschnitten wird.

Nach Temperaturkontrolle:
Allgemeine Lagerhäuser bleiben das KernformatAllgemeine Lagerhäuser machten im Jahr 2026 74,00 % des Marktanteils des europäischen Lagerimmobilienmarkts aus. Ihr Umfang spiegelt die breite Nachfrage aus Einzelhandel, Fertigung, Online-Fulfillment und Logistikdienstleistern wider. Moderne allgemeine Lagerhäuser können effiziente Beleuchtung, Gebäudesteuerung, Wärmepumpen und Dachsolaranlagen umfassen. Diese Merkmale verbessern die Betriebsleistung und halten das Gebäude für eine breite Palette von Nutzern geeignet. Der große installierte Bestand an Umgebungslagern bedeutet, dass diese Kategorie die Hauptquelle der Lagerkapazität in der Region bleibt.
Für gekühlte Lagerhäuser wird bis 2032 ein CAGR von 6,00 % prognostiziert. Die Lebensmitteldistribution und die pharmazeutische Handhabung erhöhen den Bedarf an Standorten mit kontrollierten Temperatursystemen und zuverlässigen Backup-Lösungen. Das neue Kühlkettenlager von Aenova in Latina umfasst Automatisierung, compliance-orientiertes Design und zwei unabhängige Kühlaggregate. Einige allgemeine Lagerhäuser fügen auch teilweise gekühlte Bereiche hinzu, was die Grenze zwischen den beiden Formaten weniger deutlich machen kann. Der europäische Lagerimmobilienmarkt wird voraussichtlich mehr Gebäude benötigen, die Umgebungs- und temperaturkontrollierte Betriebe am selben Standort kombinieren.
Nach Klasse:
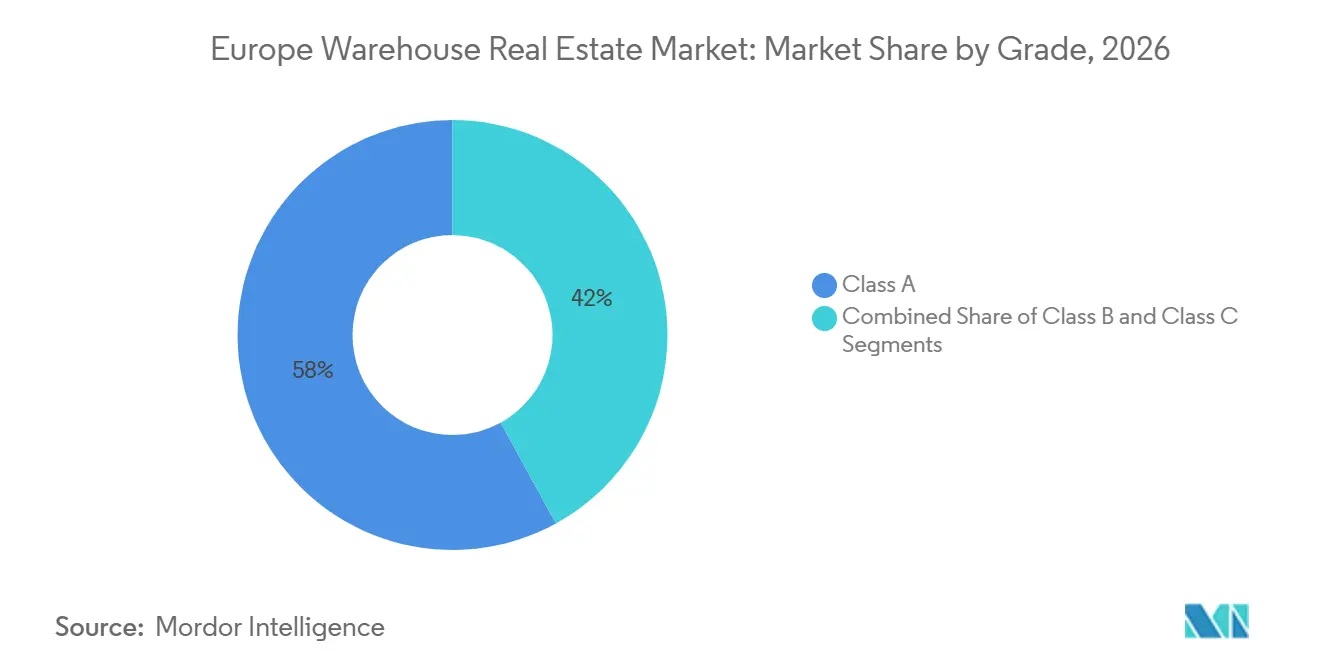
Klasse A festigt seine PositionKlasse A hielt im Jahr 2026 einen Anteil von 58,00 %. Seine führende Position spiegelt die Mietnachfrage nach Gebäuden mit modernen Ladebereichen, klaren Innenhöhen, zuverlässiger Stromversorgung und starker Energieeffizienz wider. Diese Einrichtungen unterstützen eher Automatisierung und detaillierte Berichte über Betriebsbedingungen. Sie erfüllen auch die Anforderungen von Mietern, die sichere und hochdurchsatzfähige Betriebe benötigen. Die europäische Lagerimmobilienbranche lenkt mehr Kapital in diese Klasse, da sie einen klareren Weg zu dauerhafter Mietnachfrage bietet.
Klasse A ist auch die am schnellsten wachsende Klasse mit einem prognostizierten CAGR von 7,50 % bis 2032. Die gleichen Merkmale, die seinen aktuellen Anteil stützen, steigern seinen Wert für Mieter, die aus älterem Bestand umziehen. Klasse-B-Flächen bleiben für kostensensible Nutzer und kurzfristige Bedürfnisse nützlich, während Klasse-C-Gebäude möglicherweise saniert oder neu entwickelt werden müssen. P3 Abrera's BREEAM-Score von 97,76 % zeigt, wie hoch der Nachhaltigkeitsmaßstab für neue und sanierte Einrichtungen geworden ist. Diese Unterscheidung zwischen den Klassen wird wichtig bleiben, da Energie- und Betriebsanforderungen anspruchsvoller werden.
Nach Lagergröße:
Großflächige Einrichtungen verankern NetzwerkeGroßflächige Lagerhäuser über 250.000 Quadratfuß machten im Jahr 2026 einen Anteil von 40,00 % aus. Diese Einrichtungen unterstützen regionale Distribution, große Online-Fulfillment-Betriebe und Drittlogistiknetzwerke. Ihre großen Höfe und Lagervolumina sind auch für Verteidigungslogistik und hochvolumige Fertigungslieferketten relevant. Ein einzelnes großes Gebäude kann Bestände konsolidieren und die Anzahl der Umschlagpunkte in einem Netzwerk reduzieren. Dies macht die Kategorie wichtig für Mieter, die eine breite Marktabdeckung von einer begrenzten Anzahl von Standorten aus benötigen.
Für kleinflächige Lagerhäuser unter 50.000 Quadratfuß wird bis 2032 ein CAGR von 7,10 % prognostiziert. Ihre Attraktivität ergibt sich aus der Nähe zu Kunden und der Fähigkeit, lokale Lieferung, Retouren und spezialisierte Distribution zu unterstützen. Kleine Einheiten können Mietern auch helfen, neue Standorte zu testen, ohne sich auf eine große Einrichtung festzulegen. CTPark Amsterdam City demonstriert einen größeren Campus-Ansatz, der mehrstöckige Flächen für dichte städtische Betriebe umfasst. Der europäische Lagerimmobilienmarkt unterstützt somit sowohl netzwerkgroße Distributionszentren als auch lokalere Formate.
Nach Mieterklassifizierung:
Einzelhandel und Konsumgüter bleiben die größte GruppeEinzelhandel und Konsumgüter hielten im Jahr 2026 einen Anteil von 24,00 %. Diese Nutzer sind auf verteilte Einrichtungen angewiesen, um die Filialversorgung, Online-Bestellungen, Retouren und Produktverfügbarkeit zu unterstützen. Ihre Anforderungen reichen von großen regionalen Distributionszentren bis hin zu kleineren Standorten in Stadtnähe. Einzelhändler benötigen auch flexible Flächen, da sich Nachfragemuster über Kanäle und Jahreszeiten hinweg verschieben können. Dies macht die Kategorie zu einer wichtigen Basis der Vermietungsaktivität in reifen europäischen Logistikmärkten.
Für Pharmazeutika und Gesundheitswesen wird bis 2032 ein CAGR von 7,40 % prognostiziert. Diese Mieter benötigen zuverlässige Temperaturkontrolle, Rückverfolgbarkeit, sicheren Zugang und Betriebsstandards, die empfindliche Produkte unterstützen können. Aenovas Investition in Latina zeigt das Maß an Automatisierung und Kühlresilienz, das diese Nutzergruppe benötigt. Fertigung, Lebensmittel und Getränke sowie Logistikbetreiber bleiben ebenfalls wesentliche Nutzer von Lagerflächen, jeweils mit unterschiedlichen Designanforderungen. Der europäische Lagerimmobilienmarkt wird spezialisierter, da die Mieteranforderungen über die Standardlagerung hinausgehen.
Geografische Analyse
Deutschland hielt im Jahr 2026 einen Anteil von 24,00 % am europäischen Lagerimmobilienmarkt. Seine Position spiegelt seine Fertigungsbasis, umfangreiche Straßen- und Schienenverbindungen sowie seine zentrale Rolle in europäischen Distributionsnetzwerken wider. Das Land zieht weiterhin Nachfrage nach großen Logistikgebäuden und sicherer Industrielagerung an. Die Netzverfügbarkeit wird in wichtigen Logistikgebieten zunehmend wichtiger, da Mieter Strom für Automatisierung, Kühlung und Flottenladung benötigen. Dies macht strombereit erschlossene Standorte zu einem eigenständigen Bestandteil des deutschen Lagerangebots.
Das übrige Europa ist das am schnellsten wachsende Land im europäischen Lagerimmobilienmarkt mit einem prognostizierten CAGR von 7,00 % bis 2032. Der moderne Lagerbestand in Polen erreichte Ende 2025 36,58 Millionen Quadratmeter, und das Land profitiert weiterhin von Nearshoring, Online-Einzelhandel und seiner Lage in Mittel- und Osteuropa. Die Nachfrage ist am stärksten in etablierten Korridoren rund um Warschau, Łódź und Posen. Das Land bietet eine Kombination aus Landverfügbarkeit, verbesserten Verkehrsverbindungen und Zugang zu regionalen Kunden. Diese Stärken unterstützen sowohl vorvermietete Entwicklungen als auch ausgewählte spekulative Projekte in Kernteilmärkten.
Das Vereinigte Königreich bleibt ein wichtiger Logistikstandort, da es eine große Verbraucherbasis und etablierte nationale Distributionsnetzwerke unterstützt. Frankreich und Spanien haben unterschiedliche Angebots- und Nachfragebedingungen, behalten aber beide aktive städtische und Gateway-Korridore. Die Niederlande bieten starke Konnektivität, obwohl Landknappheit und Stromengpässe die Entwicklung einschränken können. Italien bleibt für die Gateway-Logistik im Zusammenhang mit Mailand und Genua relevant. Gleichzeitig bieten Rumänien, die Tschechische Republik, Ungarn und die Slowakei weitere Kapazitäten für Nearshoring und regionales Fulfillment, was Mieter und Investoren dazu zwingt, Transportzugang, Arbeitskräfte, Strom, Land und Mietnachfrage gemeinsam abzuwägen.
Wettbewerbslandschaft
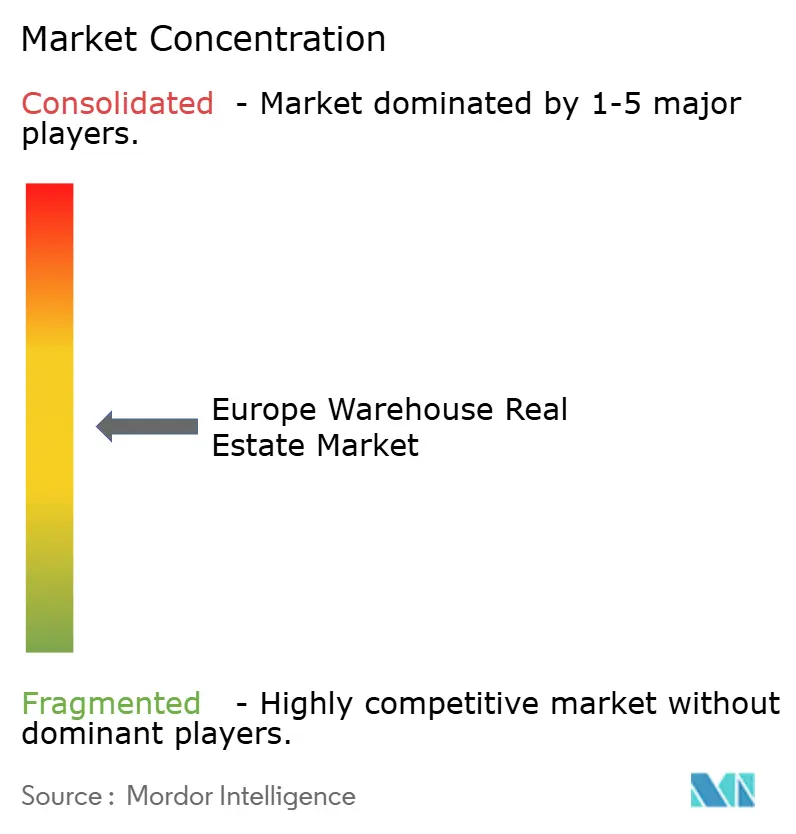
Der europäische Lagerimmobilienmarkt ist im Premiumsegment mäßig konzentriert, wo eine begrenzte Gruppe von Entwicklern, Immobilien-Investment-Trusts und großen Plattformen Schlüsselstandorte und institutionelle Portfolios kontrolliert. Prologis kündigte im August 2026 eine empfohlene Übernahme von SEGRO an, die mit 18,8 Milliarden USD bewertet wurde und den genannten regulatorischen und Aktionärsgenehmigungen unterliegt. Das Unternehmen erklärte, dass das kombinierte europäische Betriebsportfolio 368 Millionen Quadratfuß umfassen würde, während sein europäischer Fußabdruck um 47 % und seine Landbank um 126 % zunehmen würde. Bei Abschluss würde die Transaktion die kombinierte Plattform an erstklassigen städtischen und Gateway-Standorten stärken. Der vorgeschlagene Deal veranschaulicht den Wert, der auf Skalierung, Landkontrolle und Zugang zu etablierten Mietern gelegt wird.
Panattoni, Goodman, GLP, P3 Logistic Parks, CTP, WDP und VGP verfolgen Wachstum durch Neuentwicklung, modernen Neubau und Expansion an angebotsknappen Standorten. VGP und AREIM vereinbarten im November 2025 einen dritten Abschluss ihres SAGA-Joint-Ventures, bestehend aus 17 Logistikgebäuden in 13 Parks in 8 Ländern und insgesamt 424.000 Quadratmetern. WDP gab im Mai 2026 bekannt, dass es 2 Landbankpositionen in Frankreich für künftige Logistikentwicklungen erworben hat. Panattoni startete im Januar 2026 eine 37.000 Quadratmeter große Logistikplattform in Frankreich auf einem Brachgelände. Diese Maßnahmen zeigen, dass führende Akteure Landakquisition, Joint Ventures und Brachflächenumwandlung nutzen, um modernes Angebot hinzuzufügen.
Der Wettbewerb verlagert sich hin zu Energieresilienz, Nachhaltigkeitsnachweisen und automatisierungsbereiten Einrichtungen, wie Prologis' Almere-Mikronetz-Investition zeigt, wo der öffentliche Netzanschluss begrenzt ist. P3 und VGP haben hohe BREEAM-Scores genutzt, um Mietern und Investoren die Gebäudeleistung zu demonstrieren. Kleinere Betreiber können in spezialisierten städtischen, Kühlketten- und Gemeinschaftsnutzungsformaten konkurrieren, aber große Kapitalverpflichtungen schaffen eine bedeutende Eintrittsbarriere an erstklassigen Standorten. Der europäische Lagerimmobilienmarkt kombiniert daher Großplattformwettbewerb mit engeren Möglichkeiten für spezialisierte Entwickler.
Marktführer der europäischen Lagerimmobilienbranche
-
SEGRO plc
-
Prologis, Inc.
-
GLP Pte. Ltd.
-
Panattoni Development Company, Inc.
-
Goodman Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Lagerimmobilienmarkt Unternehmen in diesem Bericht
- SEGRO plc
- Prologis, Inc.
- GLP Pte. Ltd.
- Panattoni Development Company, Inc.
- Goodman Group
- Blackstone Real Estate
- Logicor
- P3 Logistic Parks
- Cushman & Wakefield plc
- CBRE Group, Inc.
- Colliers International Group Inc.
- Hines
- VGP NV
- DWS Group
- Catena AB
- Mileway
- Tritax Big Box REIT plc
- WDP NV
- CTP N.V.
- Exeter Property Group
Neueste Industrielle Entwicklungen in Europäischer Lagerimmobilienmarkt
- Juni 2026: Prologis, Inc. kündigte eine empfohlene Übernahme von SEGRO plc an und bewertete SEGRO mit 18,8 Milliarden USD. Die Kombination würde ein europäisches Betriebsportfolio von 368 Millionen Quadratfuß schaffen, den europäischen Fußabdruck von Prologis um 47 % erweitern, seine europäische Landbank um 126 % vergrößern und eine kombinierte Entwicklungspipeline von 13 Millionen Quadratfuß etablieren. Der Abschluss wird für das erste Halbjahr 2027 erwartet, vorbehaltlich regulatorischer und Aktionärsgenehmigungen. Die vorgeschlagene Kombination bringt 2 etablierte Logistikplattformen mit bedeutenden Positionen an europäischen städtischen und Gateway-Standorten zusammen.
- Mai 2026: WDP verpflichtete sich zum Erwerb von 2 strategischen Landbankpositionen in Frankreich. Die Standorte befinden sich in Le Mesnil-Amelot nahe dem Flughafen Paris Charles de Gaulle und nördlich von Toulouse, mit geplanter Logistikkapazität von 70.000 Quadratmetern bzw. 62.000 Quadratmetern. Der erste Standort liegt neben einem wichtigen Luftfrachtgateway, während der Toulouse-Standort als gemischt genutzter Logistik-Campus geplant ist.
- Januar 2026: Panattoni France erwarb ein 11,6 Hektar großes Brachgelände im Metropolgebiet Seine-Eure und begann mit dem Bau einer spekulativen Logistikplattform mit 37.000 Quadratmetern. Das Unternehmen erklärte, dass das Projekt auf pharmazeutische und kosmetische Mieter abzielt, ein BREEAM-Excellent-Ziel umfasst und voraussichtlich im ersten Quartal 2027 fertiggestellt wird. Das Projekt kombiniert einen Brachflächenstandort mit einer Spezifikation, die auf Nutzer ausgerichtet ist, die zuverlässige, hochwertige Logistikflächen benötigen.
Berichtsumfang des europäischen Lagerimmobilienmarkts
Segmentierungsübersicht
| Öffentlich |
| Privat |
| Sonstige |
| Allgemeines Lagerhaus |
| Gekühltes Lagerhaus |
| Klasse A |
| Klasse B |
| Klasse C |
| Kleinflächige Lagerhäuser, unter 50.000 Quadratfuß |
| Mittelflächige Lagerhäuser, 50.000–250.000 Quadratfuß |
| Großflächige Lagerhäuser, über 250.000 Quadratfuß |
| Fertigung |
| Einzelhandel und Konsumgüter |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Logistik |
| Sonstige Endnutzer |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Russland |
| Übriges Europa |
| Nach Typ | Öffentlich |
| Privat | |
| Sonstige | |
| Nach Temperaturkontrolle | Allgemeines Lagerhaus |
| Gekühltes Lagerhaus | |
| Nach Klasse | Klasse A |
| Klasse B | |
| Klasse C | |
| Nach Lagergröße | Kleinflächige Lagerhäuser, unter 50.000 Quadratfuß |
| Mittelflächige Lagerhäuser, 50.000–250.000 Quadratfuß | |
| Großflächige Lagerhäuser, über 250.000 Quadratfuß | |
| Nach Mieterklassifizierung | Fertigung |
| Einzelhandel und Konsumgüter | |
| Lebensmittel und Getränke | |
| Pharmazeutika und Gesundheitswesen | |
| Logistik | |
| Sonstige Endnutzer | |
| Nach Ländern | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Lagerimmobilienmarkt bis 2032 erreichen?
Der europäische Lagerimmobilienmarkt wird bis 2032 voraussichtlich 79,81 Milliarden USD erreichen, ausgehend von 61,94 Milliarden USD im Jahr 2027. Dieser Ausblick spiegelt die anhaltende Nachfrage nach moderner Logistikkapazität in etablierten und aufstrebenden europäischen Korridoren wider, insbesondere dort, wo das Neubauangebot begrenzt bleibt.
Wie hoch ist die prognostizierte Wachstumsrate für europäische Lagerimmobilien?
Der prognostizierte CAGR beträgt 5,20 % für den Zeitraum 2027 bis 2032. Das Wachstum ist mit Online-Einzelhandels-Fulfillment, Nearshoring, spezialisierter Lagerung und einem begrenzten Angebot an hochwertigen Objekten an bevorzugten Standorten verknüpft, insbesondere in städtischen und Gateway-Teilmärkten.
Welcher Lagertyp hat den größten Anteil in Europa?
Private Lagerhäuser führen nach Typ mit einem Anteil von 34,00 % im Jahr 2026. Dedizierte Einrichtungen bleiben für große Nutzer nützlich, die maßgeschneiderte Layouts, sichere Betriebsabläufe und langfristige Kontrolle über Lagerprozesse benötigen, einschließlich Ausrüstungs- und Standortlayoutentscheidungen.
Warum steigt die Nachfrage nach Klasse-A-Lagerhäusern?
Klasse-A-Objekte hielten im Jahr 2026 einen Anteil von 58,00 % und bieten die Stromversorgung, Ladekapazität, Energieeffizienz und Automatisierungsbereitschaft, die viele Mieter suchen. Die Klasse wird bis 2032 voraussichtlich auch mit 7,50 % wachsen, was die anhaltende Präferenz für neuere und effizientere Einrichtungen zeigt.
Welches Land wächst am schnellsten im europäischen Lagerimmobilienmarkt?
Das übrige Europa wird voraussichtlich den höchsten Länder-CAGR von 7,00 % bis 2032 verzeichnen. Seine Attraktivität beruht auf seiner regionalen Lage, Verkehrsverbindungen, Nearshoring-Aktivitäten und der Nachfrage rund um wichtige Logistikzentren, wo sowohl regionale als auch lokale Distributionsaktivitäten unterstützt werden können.
Welche Mietergruppe wächst am schnellsten?
Pharmazeutika und Gesundheitswesen werden bis 2032 voraussichtlich mit einem CAGR von 7,40 % wachsen, unterstützt durch spezialisierte Handhabungs- und Temperaturkontrollanforderungen. Diese Mietergruppe bevorzugt validierte, sichere und resiliente Einrichtungen, die spezialisierte Produkte mit zuverlässigen Betriebskontrollen verwalten können.