
Tamaño y Participación del Mercado Inmobiliario de Almacenes en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 58.88 Mil millones de dólares |
| Tamaño del Mercado (2027) | 61.94 Mil millones de dólares |
| Tamaño del Mercado (2032) | 79.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.20 % |
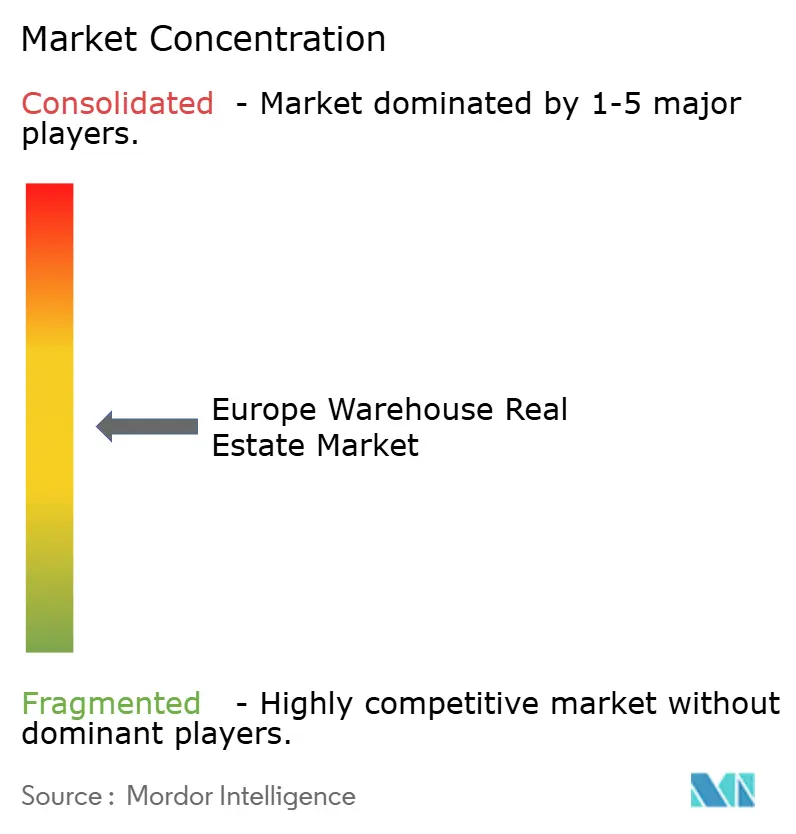
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario de Almacenes en Europa por Mordor Intelligence
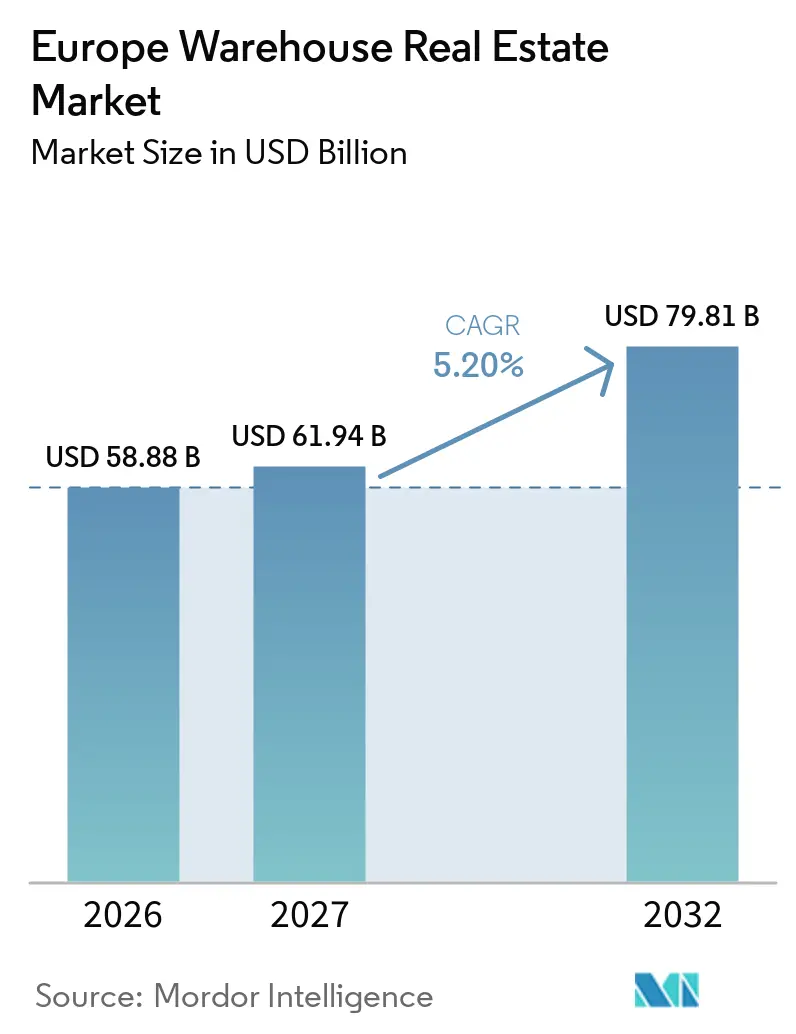
Se espera que el tamaño del Mercado Inmobiliario de Almacenes en Europa aumente de 58,88 mil millones de USD en 2026 a 61,94 mil millones de USD en 2027 y alcance los 79,81 mil millones de USD para 2032, creciendo a una CAGR del 5,20% durante 2027-2032.
El mercado inmobiliario de almacenes en Europa está respaldado por la escasa oferta moderna en los principales corredores logísticos, la continua actividad del comercio minorista en línea y los fabricantes que buscan cadenas de suministro más cortas y resilientes. Los edificios de primera categoría cerca de ciudades, puertos, terminales ferroviarias y autopistas continúan atrayendo el interés de los ocupantes porque reducen los tiempos de entrega y favorecen la flexibilidad de la red. Los almacenes más antiguos enfrentan una perspectiva diferente porque su rendimiento energético, capacidad de carga en suelo y capacidad eléctrica pueden no cumplir con los requisitos actuales de los inquilinos. Los promotores están poniendo mayor énfasis en terrenos industriales reconvertidos, diseños preparados para la eficiencia energética y proyectos a medida, ya que los costes de financiación y construcción hacen más difícil justificar el desarrollo especulativo. El mercado inmobiliario de almacenes en Europa favorece, por tanto, los activos de Clase A bien ubicados, mientras que el acceso a la red eléctrica y la viabilidad del desarrollo siguen siendo restricciones fundamentales.
Conclusiones Clave del Informe
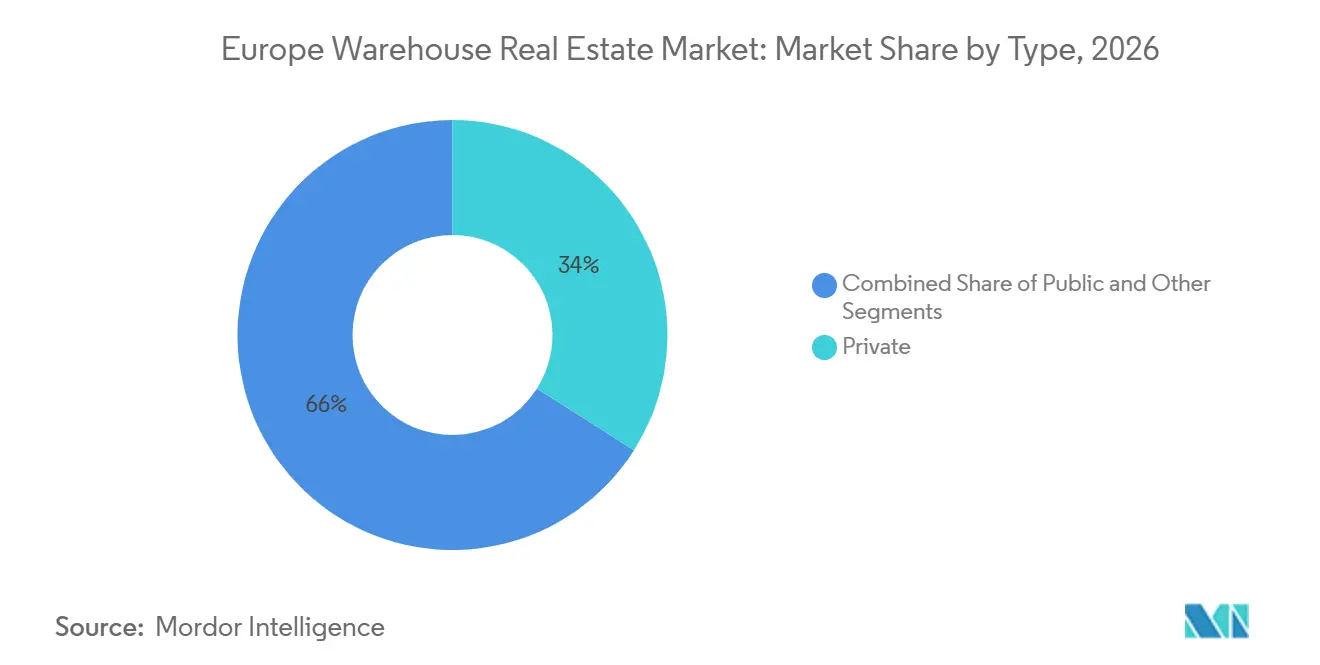
- Por tipo, los almacenes privados representaron el 34,00% en 2026, mientras que otros registraron la CAGR proyectada más alta del 7,20% hasta 2032.
- Por control de temperatura, los almacenes generales representaron el 74,00% de la participación del mercado inmobiliario de almacenes en Europa en 2026, mientras que se prevé que los almacenes refrigerados crezcan a una CAGR del 6,00% hasta 2032.
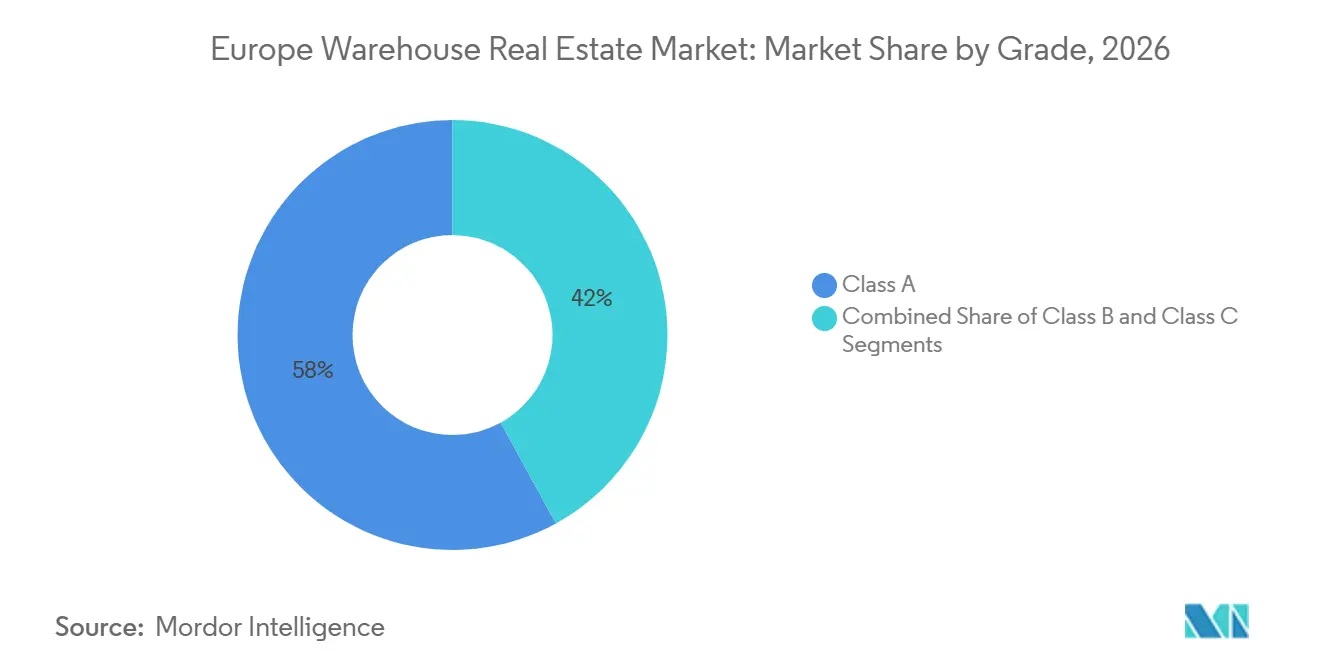
- Por categoría, la Clase A representó el 58,00% en 2026 y avanza a una CAGR del 7,50% hasta 2032.
- Por tamaño de almacén, los almacenes de gran escala representaron el 40,00% en 2026, mientras que se prevé que los almacenes de pequeña escala se expandan a una CAGR del 7,10% hasta 2032.
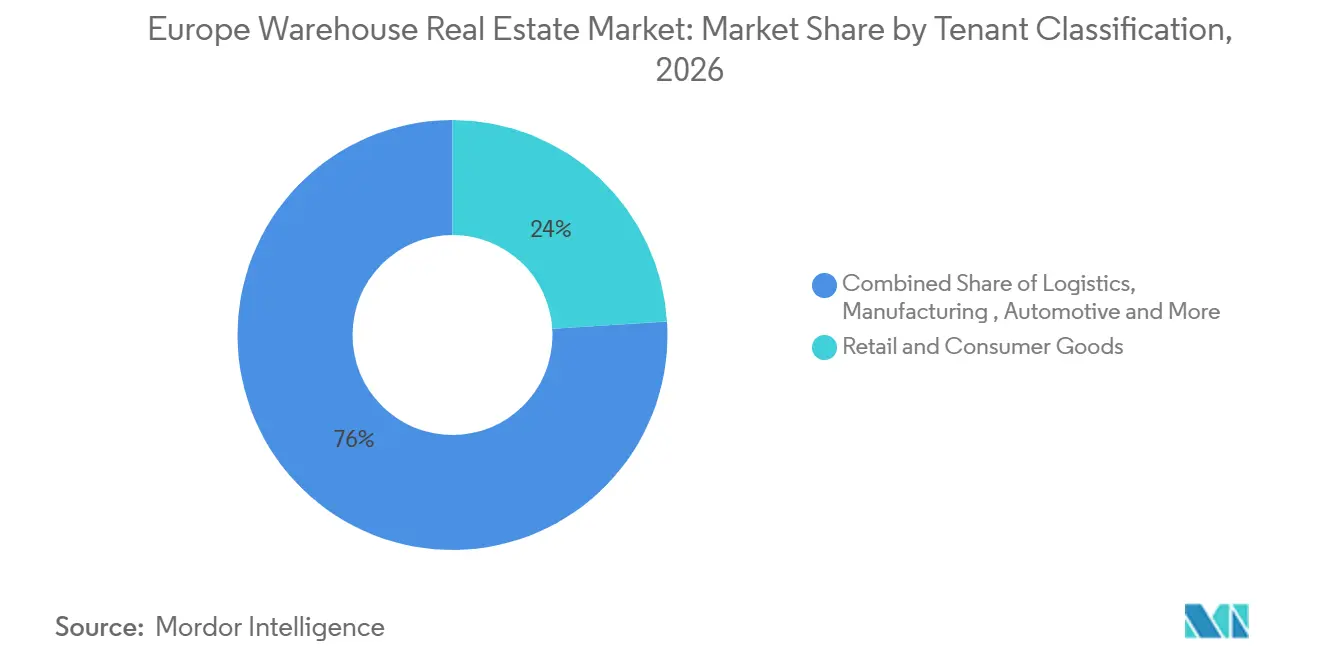
- Por clasificación de inquilino, el comercio minorista y los bienes de consumo representaron el 24,00% en 2026, mientras que se prevé que los productos farmacéuticos y la atención sanitaria se expandan a una CAGR del 7,40% hasta 2032.
- Por geografía, Alemania representó el 24,00% en 2026, mientras que se proyecta que el Resto de Europa crezca a una CAGR del 7,00% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comercio Electrónico Transfronterizo y Redes de Paquetería | +1.4% | Europa Occidental y Central y Oriental, incluidos el Reino Unido, Alemania, los Países Bajos y Polonia | Corto plazo (≤ 2 años) |
| Acercamiento de la Producción Industrial a Europa, Defensa y Reinversión Industrial | +1.2% | Europa Central y Oriental, con efectos secundarios en Alemania, el Reino Unido y los países nórdicos | Mediano plazo (2-4 años) |
| Logística Urbana y Demanda de Almacenes de Varios Pisos | +0.9% | Corredores urbanos en París, Londres, Ámsterdam y Berlín | Mediano plazo (2-4 años) |
| Activos de Clase A con Eficiencia Energética y Requisitos de Arrendamiento Verde | +0.7% | Europa, con especial relevancia en los Países Bajos, Alemania y el Reino Unido | Largo plazo (≥ 4 años) |
| Cadena de Frío, Seguridad Alimentaria y Distribución Farmacéutica | +0.6% | Europa Central y Oriental, Iberia y Francia | Largo plazo (≥ 4 años) |
| Conectividad Portuaria, Ferroviaria e Intermodal Interior | +0.5% | Corredores de Róterdam, Amberes-Brujas, Hamburgo, Gdańsk y Génova | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Comercio Electrónico Transfronterizo y Redes de Paquetería
El comercio minorista en línea transfronterizo está incrementando la demanda de instalaciones que puedan recibir, almacenar y distribuir mercancías dentro de la Unión Europea. JD.com lanzó su plataforma Joybuy en el Reino Unido, Alemania, Francia, los Países Bajos, Bélgica y Luxemburgo en marzo de 2026, respaldada por una red europea de 60 almacenes y depósitos. El despliegue muestra cómo los operadores de mercados en línea están comprometidos con redes de cumplimiento regional en lugar de depender únicamente de los flujos de paquetería transfronteriza; el mercado inmobiliario de almacenes en Europa se beneficia cuando el inventario se acerca a los consumidores y a los puntos de entrada aduanera. Los edificios de mayor tamaño con muelles de carga son especialmente relevantes porque los operadores combinan cada vez más el procesamiento de paquetes con la gestión de inventario en palés. Este cambio puede poner en desventaja a las instalaciones más pequeñas con solo rampa de acceso cuando los inquilinos necesitan un mayor volumen y velocidad de procesamiento.
Acercamiento de la Producción Industrial a Europa, Defensa y Reinversión Industrial
La reinversión industrial está ampliando la demanda de almacenes más allá de la distribución orientada al consumidor. Los fabricantes que trasladan la producción o el abastecimiento más cerca de los clientes europeos necesitan almacenamiento para componentes, productos terminados e inventario de cadena de suministro segura. La producción relacionada con la defensa también puede requerir patios controlados, mayor capacidad de carga en suelo, suministro eléctrico fiable e instalaciones diseñadas para largos períodos de operación. El parque industrial y logístico moderno de Rumanía alcanzó los 7,5 millones de m² en los últimos años, y las actividades de producción representaron 1/3 de la demanda de espacio industrial en el análisis citado. El mercado inmobiliario de almacenes en Europa se beneficia de los proyectos a medida donde estos requisitos son difíciles de satisfacer con el parque inmobiliario genérico. Los contratos de arrendamiento a largo plazo pueden hacer que dichos desarrollos sean más atractivos para los propietarios de activos que buscan ingresos estables.
Logística Urbana y Demanda de Almacenes de Varios Pisos
La demanda de logística urbana está incrementando el atractivo comercial de los almacenes de varios pisos en ciudades con escasez de suelo. AEW acordó financiar el desarrollo UP! en Vénissieux, Lyon, en abril de 2025, un proyecto de distribución e industria urbana de 21.000 m² diseñado para 2 niveles y con entrega prevista para 2026[1]. CTP también firmó un contrato de arrendamiento de 15 años con Crisp en CTPark Amsterdam City en enero de 2026, que cubre 13.000 m² de espacio de almacén y 3.000 m² de espacio de entresuelo[2]. Estos desarrollos muestran que los operadores pueden utilizar diseños verticales cuando la proximidad a centros de población densa supera los mayores costes de construcción. El mercado inmobiliario de almacenes en Europa cuenta con una oferta limitada de terrenos que puedan proporcionar cobertura de entrega rápida, acceso para camiones y suministro eléctrico adecuado. Los proyectos de varios niveles pueden satisfacer esa necesidad, pero requieren un diseño cuidadoso en torno a rampas, carga, circulación de tráfico y operaciones de los inquilinos.
Activos de Clase A con Eficiencia Energética y Requisitos de Arrendamiento Verde
El rendimiento energético se está convirtiendo en una consideración práctica de arrendamiento e inversión para las instalaciones logísticas modernas. P3 Logistic Parks informó que su instalación P3 Abrera en Cataluña obtuvo una calificación BREEAM Sobresaliente del 97,76% en febrero de 2026, con un 100% de ahorro operativo de dióxido de carbono y una reducción del 62,76% en el consumo de agua[3]. VGP informó que el Edificio B en VGP Park Arad en Rumanía obtuvo una puntuación BREEAM International New Construction de 96,3%. Estos proyectos muestran por qué las nuevas instalaciones incluyen cada vez más mejor aislamiento, generación solar, controles de agua y sistemas de datos para el monitoreo energético. El mercado inmobiliario de almacenes en Europa recompensa los activos que pueden satisfacer las necesidades de reporte de los inquilinos y ayudar a reducir los costes operativos. Los edificios más antiguos sin una vía de rehabilitación creíble pueden ver una demanda de arrendamiento más débil y mayores necesidades de gasto de capital.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Financiación para el Desarrollo y Mayores Requisitos de Rentabilidad | -1.1% | Europa, con especial presión en los mercados secundarios de Alemania, los Países Bajos y el Reino Unido | Corto plazo (≤ 2 años) |
| Altos Costes de Electricidad y Riesgo de Fiabilidad de la Red Eléctrica | -0.8% | Los Países Bajos, Alemania, Bélgica y los países nórdicos | Mediano plazo (2-4 años) |
| Retrasos en Planificación, Ganancia Neta de Biodiversidad y Revisión Medioambiental | -0.6% | El Reino Unido, Francia y Alemania, especialmente cerca de nodos urbanos | Largo plazo (≥ 4 años) |
| Sobreoferta en Mercados Periféricos y Secundarios Seleccionados | -0.5% | Mercados secundarios de Europa Central y Oriental, partes de Iberia y el sur de Alemania | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Financiación para el Desarrollo y Mayores Requisitos de Rentabilidad
Los nuevos proyectos de almacenes deben generar rentas que cubran los costes de suelo, construcción, financiación y mejoras para el inquilino. La cartera de proyectos en desarrollo puede ralentizarse cuando las rentas alcanzables no respaldan esos costes con una rentabilidad aceptable. Los prestamistas están prestando mayor atención al prearrendamiento, las hipótesis energéticas y los valores de salida antes de comprometer capital. Esto favorece las ubicaciones consolidadas y los proyectos con inquilinos comprometidos frente a los proyectos especulativos en submercados no consolidados. El mercado inmobiliario de almacenes en Europa puede enfrentar una oferta nueva limitada en zonas de alto coste incluso donde la demanda de los ocupantes sigue siendo sólida. Esta situación sostiene las rentas de los mejores activos existentes, pero puede retrasar la capacidad necesaria para las empresas en expansión.
Altos Costes de Electricidad y Riesgo de Fiabilidad de la Red Eléctrica
El acceso a la electricidad se ha convertido en un factor de ubicación fundamental para las instalaciones logísticas que utilizan automatización, refrigeración, energía solar en cubierta y carga de vehículos eléctricos. Prologis introdujo su microrred OnDemand Power en Almere, en los Países Bajos, para combinar energía solar en cubierta, almacenamiento en baterías y generación de respaldo. La empresa declaró que el sistema proporciona más de 400 kilovatios de capacidad en el sitio, donde el suministro de la red pública podría proporcionar 55 kilovatios hasta 2035. Estas medidas pueden proteger las operaciones, pero requieren capital y capacidad técnica que no todos los propietarios pueden desplegar. Por tanto, es probable que el mercado inmobiliario de almacenes en Europa otorgue una prima a los terrenos con conexiones a la red seguras o soluciones energéticas locales viables. Las restricciones eléctricas también pueden limitar la futura electrificación de las flotas de reparto en los emplazamientos de almacenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Almacenes Privados Lideran Mientras los Formatos Especializados se ExpandenLos almacenes privados representaron el 34,00% del tamaño del mercado inmobiliario de almacenes en Europa en 2026. Los grandes fabricantes, minoristas y proveedores de logística de terceros utilizan estas instalaciones cuando sus operaciones requieren diseños dedicados, medidas de seguridad o equipamiento específico. Un edificio a medida puede adaptarse a los flujos preferidos del inquilino, los sistemas de almacenamiento y el diseño de carga. Este modelo también es adecuado para actividades donde la continuidad operativa y el control a largo plazo son importantes. Las instalaciones privadas pueden atraer capital institucional porque los contratos de arrendamiento suelen ser más largos y las especificaciones están estrechamente vinculadas a las necesidades del inquilino.
Otros es el tipo de mayor crecimiento, con una CAGR proyectada del 7,20% hasta 2032. Esta categoría incluye formatos que no encajan claramente dentro de las etiquetas tradicionales de público o privado, como almacenes de defensa seguros, nodos logísticos cerca de centros de datos y sitios de cumplimiento de última milla. Algunos operadores también utilizan acuerdos flexibles que permiten el uso compartido de una instalación sin cambiar su diseño básico. El mercado inmobiliario de almacenes en Europa está viendo una mayor demanda de estos formatos híbridos a medida que los usuarios buscan espacios que puedan servir para varios roles operativos. Su crecimiento indica que el diseño de propiedades se está adaptando cada vez más a los requisitos específicos de la cadena de suministro.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Control de Temperatura:
Los Almacenes Generales Siguen Siendo el Formato PrincipalLos almacenes generales representaron el 74,00% de la participación del mercado inmobiliario de almacenes en Europa en 2026. Su escala refleja la amplia demanda del comercio minorista, la manufactura, el cumplimiento de pedidos en línea y los proveedores de servicios logísticos. Los almacenes generales modernos pueden incluir iluminación eficiente, controles de edificios, bombas de calor y sistemas solares en cubierta. Estas características mejoran el rendimiento operativo manteniendo el edificio adecuado para una amplia gama de usuarios. La gran base instalada de almacenamiento a temperatura ambiente significa que esta categoría sigue siendo la principal fuente de capacidad de almacenamiento en toda la región.
Se prevé que los almacenes refrigerados crezcan a una CAGR del 6,00% hasta 2032. La distribución de alimentos y el manejo farmacéutico están incrementando la necesidad de instalaciones con sistemas de temperatura controlada y disposiciones de respaldo fiables. El nuevo almacén de cadena de frío de Aenova en Latina incluye automatización, diseño orientado al cumplimiento normativo y refrigeración independiente dual. Algunos almacenes generales también están añadiendo áreas refrigeradas parciales, lo que puede hacer que el límite entre los 2 formatos sea menos definido. Es probable que el mercado inmobiliario de almacenes en Europa necesite más edificios que combinen operaciones a temperatura ambiente y controlada en el mismo emplazamiento.
Por Categoría:
La Clase A Consolida su PosiciónLa Clase A representó el 58,00% en 2026. Su posición de liderazgo refleja la demanda de los inquilinos de edificios con zonas de carga modernas, alturas interiores libres adecuadas, suministro eléctrico fiable y sólido rendimiento energético. Estas instalaciones son más propensas a soportar la automatización y el reporte detallado de las condiciones operativas. También cumplen los requisitos de los inquilinos que necesitan operaciones seguras y de alto rendimiento. La industria inmobiliaria de almacenes en Europa está dirigiendo más capital hacia esta categoría porque ofrece una vía más clara hacia una demanda de arrendamiento duradera.
La Clase A es también la categoría de mayor crecimiento, con una CAGR proyectada del 7,50% hasta 2032. Las mismas características que respaldan su participación actual están incrementando su valor para los ocupantes que se trasladan desde el parque inmobiliario más antiguo. El espacio de Clase B sigue siendo útil para usuarios sensibles al coste y necesidades a corto plazo, mientras que los edificios de Clase C pueden requerir rehabilitación o reurbanización. La puntuación BREEAM del 97,76% de P3 Abrera muestra cuán alto se ha situado el estándar de sostenibilidad para las instalaciones nuevas y rehabilitadas. Esta división entre categorías seguirá siendo importante a medida que los requisitos energéticos y operativos sean más exigentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Almacén:
Las Instalaciones de Gran Escala Anclan las RedesLos almacenes de gran escala de más de 250.000 pies cuadrados representaron el 40,00% en 2026. Estas instalaciones respaldan la distribución regional, las principales operaciones de cumplimiento de pedidos en línea y las redes de logística de terceros. Sus grandes patios y volúmenes de almacenamiento también son relevantes para la logística de defensa y las cadenas de suministro de manufactura de alto volumen. Un solo edificio grande puede consolidar el inventario y reducir el número de puntos de manipulación en toda una red. Esto hace que la categoría sea importante para los ocupantes que necesitan una amplia cobertura de mercado desde un número limitado de ubicaciones.
Se prevé que los almacenes de pequeña escala de menos de 50.000 pies cuadrados crezcan a una CAGR del 7,10% hasta 2032. Su atractivo proviene de la proximidad a los clientes y la capacidad de apoyar la entrega local, las devoluciones y la distribución especializada. Las unidades pequeñas tambin pueden ayudar a los inquilinos a probar nuevas ubicaciones sin comprometerse con una instalación grande. CTPark Amsterdam City demuestra un enfoque de campus más amplio que incluye espacio de varios niveles adecuado para operaciones urbanas densas. El mercado inmobiliario de almacenes en Europa apoya así tanto los centros de distribución a escala de red como los formatos más locales.
Por Clasificación de Inquilino:
El Comercio Minorista y los Bienes de Consumo Siguen Siendo los Más GrandesEl comercio minorista y los bienes de consumo representaron el 24,00% en 2026. Estos usuarios dependen de instalaciones distribuidas para apoyar el reabastecimiento de tiendas, los pedidos en línea, las devoluciones y la disponibilidad de productos. Sus requisitos varían desde grandes centros de distribución regional hasta sitios más pequeños cerca de las ciudades. Los minoristas también necesitan espacio flexible porque los patrones de demanda pueden cambiar entre canales y temporadas. Esto convierte a la categoría en una base importante de actividad de arrendamiento en los mercados logísticos europeos maduros.
Se prevé que los productos farmacéuticos y la atención sanitaria se expandan a una CAGR del 7,40% hasta 2032. Estos inquilinos necesitan control de temperatura fiable, trazabilidad, acceso seguro y estándares operativos que puedan respaldar productos sensibles. La inversión de Aenova en Latina muestra el nivel de automatización y resiliencia de la refrigeración requerido por este grupo de usuarios. Los operadores de manufactura, alimentos y bebidas, y logística también siguen siendo usuarios relevantes del espacio de almacén, cada uno con diferentes necesidades de diseño. El mercado inmobiliario de almacenes en Europa se está especializando cada vez más a medida que los requisitos de los inquilinos van más allá del almacenamiento estándar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania representó el 24,00% de la participación del mercado inmobiliario de almacenes en Europa en 2026. Su posición refleja su base manufacturera, sus extensas conexiones por carretera y ferrocarril, y su papel central en las redes de distribución europeas. El país sigue atrayendo demanda de grandes edificios logísticos y almacenamiento industrial seguro. La disponibilidad de la red eléctrica es cada vez más importante en las principales zonas logísticas porque los inquilinos necesitan energía para la automatización, la refrigeración y la carga de flotas. Esto convierte a los terrenos preparados eléctricamente en un elemento diferenciador de la oferta de almacenes alemana.
El Resto de Europa es el país de mayor crecimiento en el mercado inmobiliario de almacenes en Europa, con una CAGR proyectada del 7,00% hasta 2032. El parque moderno de almacenes en Polonia alcanzó los 36,58 millones de m² a finales de 2025, y el país ha seguido beneficiándose del acercamiento de la producción industrial, el comercio minorista en línea y su ubicación en Europa Central y Oriental. La demanda es más fuerte en los corredores consolidados alrededor de Varsovia, Łódź y Poznań. El país ofrece una combinación de disponibilidad de suelo, mejora de las conexiones de transporte y acceso a clientes regionales. Estas fortalezas respaldan tanto el desarrollo prearrendado como los proyectos especulativos seleccionados en los submercados principales.
El Reino Unido sigue siendo una ubicación logística importante porque respalda una gran base de consumidores y redes de distribución nacional consolidadas. Francia y España tienen diferentes condiciones de oferta y demanda, pero ambas mantienen corredores urbanos y de acceso activos. Los Países Bajos ofrecen una fuerte conectividad, aunque la escasez de suelo y las restricciones eléctricas pueden limitar el desarrollo. Italia sigue siendo relevante para la logística de acceso vinculada a Milán y Génova. Al mismo tiempo, Rumanía, la República Checa, Hungría y Eslovaquia ofrecen mayor capacidad para el acercamiento de la producción y el cumplimiento regional, lo que requiere que los ocupantes e inversores sopesen conjuntamente el acceso al transporte, la mano de obra, la energía, el suelo y la demanda de los inquilinos.
Panorama Competitivo
El mercado inmobiliario de almacenes en Europa está moderadamente concentrado en el segmento de primera categoría, donde un grupo limitado de promotores, fondos de inversión inmobiliaria y grandes plataformas controlan los terrenos clave y las carteras de calidad institucional. Prologis anunció una adquisición recomendada de SEGRO en agosto de 2026, valorada en 18,8 mil millones de USD y sujeta a las aprobaciones regulatorias y de accionistas indicadas. La empresa declaró que la cartera operativa europea combinada totalizaría 368 millones de pies cuadrados, mientras que su presencia europea aumentaría un 47% y su banco de suelo un 126%. De completarse, la transacción reforzaría la plataforma combinada en ubicaciones urbanas y de acceso de primera categoría. La operación propuesta ilustra el valor otorgado a la escala, el control del suelo y el acceso a inquilinos consolidados.
Panattoni, Goodman, GLP, P3 Logistic Parks, CTP, WDP y VGP están persiguiendo el crecimiento a través de la reurbanización, la nueva construcción moderna y la expansión en ubicaciones con escasez de oferta. VGP y AREIM acordaron un tercer cierre de su empresa conjunta SAGA en noviembre de 2025, que comprende 17 edificios logísticos en 13 parques en 8 países y 424.000 m² en total. WDP anunció en mayo de 2026 que había adquirido 2 posiciones de banco de suelo en Francia para el futuro desarrollo logístico. Panattoni lanzó una plataforma logística de 37.000 m² en Francia en enero de 2026 en un terreno industrial reconvertido. Estas acciones muestran que los principales actores están utilizando la adquisición de suelo, las empresas conjuntas y la reconversión de terrenos industriales para añadir oferta moderna.
La competencia se está orientando hacia la resiliencia energética, las credenciales de sostenibilidad y las instalaciones preparadas para la automatización, como lo demuestra la inversión de Prologis en la microrred de Almere donde la conexión pública es limitada. P3 y VGP han utilizado altas puntuaciones BREEAM para demostrar el rendimiento del edificio a inquilinos e inversores. Los operadores más pequeños pueden competir en formatos urbanos especializados, de cadena de frío y de uso compartido, pero los grandes compromisos de capital crean una barrera significativa en las ubicaciones de primera categoría. El mercado inmobiliario de almacenes en Europa combina, por tanto, la competencia de grandes plataformas con oportunidades más limitadas para los promotores especializados.
Líderes de la Industria Inmobiliaria de Almacenes en Europa
-
SEGRO plc
-
Prologis, Inc.
-
GLP Pte. Ltd.
-
Panattoni Development Company, Inc.
-
Goodman Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario de Almacenes en Europa Empresas cubiertas en este informe
- SEGRO plc
- Prologis, Inc.
- GLP Pte. Ltd.
- Panattoni Development Company, Inc.
- Goodman Group
- Blackstone Real Estate
- Logicor
- P3 Logistic Parks
- Cushman & Wakefield plc
- CBRE Group, Inc.
- Colliers International Group Inc.
- Hines
- VGP NV
- DWS Group
- Catena AB
- Mileway
- Tritax Big Box REIT plc
- WDP NV
- CTP N.V.
- Exeter Property Group
Desarrollos recientes de la industria en Mercado Inmobiliario de Almacenes en Europa
- Junio de 2026: Prologis, Inc. anunció una adquisición recomendada de SEGRO plc, valorando a SEGRO en 18,8 mil millones de USD. La combinación crearía una cartera operativa europea de 368 millones de pies cuadrados, expandiría la presencia europea de Prologis en un 47%, aumentaría su banco de suelo europeo en un 126% y establecería una cartera de desarrollo combinada de 13 millones de pies cuadrados. Se espera que la operación se complete en el primer semestre de 2027, sujeta a las aprobaciones regulatorias y de accionistas. La combinación propuesta reúne 2 plataformas logísticas consolidadas con posiciones importantes en ubicaciones urbanas y de acceso europeas.
- Mayo de 2026: WDP se comprometió a adquirir 2 posiciones estratégicas de banco de suelo en Francia. Los terrenos se encuentran en Le Mesnil-Amelot, cerca del Aeropuerto Charles de Gaulle de París, y al norte de Toulouse, con una capacidad logística planificada de 70.000 m² y 62.000 m², respectivamente. La primera ubicación se encuentra junto a una importante puerta de entrada de carga aérea, mientras que el terreno de Toulouse está planificado como un campus logístico de uso mixto.
- Enero de 2026: Panattoni France adquirió un terreno industrial reconvertido de 11,6 hectáreas en el área metropolitana de Seine-Eure e inició la construcción de una plataforma logística especulativa de 37.000 m². La empresa declaró que el proyecto está orientado a ocupantes de los sectores farmacéutico y cosmético, incluye un objetivo de certificación BREEAM Excelente y se espera que sea entregado en el primer trimestre de 2027. El proyecto combina una ubicación en terreno industrial reconvertido con unas especificaciones orientadas a usuarios que necesitan espacio logístico fiable y de alta calidad.
Alcance del Informe del Mercado Inmobiliario de Almacenes en Europa
Resumen de la segmentación
| Público |
| Privado |
| Otros |
| Almacén General |
| Almacén Refrigerado |
| Clase A |
| Clase B |
| Clase C |
| Almacenes de Pequeña Escala, Menos de 50.000 pies cuadrados |
| Almacenes de Mediana Escala, 50.000-250.000 pies cuadrados |
| Almacenes de Gran Escala, Más de 250.000 pies cuadrados |
| Manufactura |
| Comercio Minorista y Bienes de Consumo |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Atención Sanitaria |
| Logística |
| Otros Usuarios Finales |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Países Bajos |
| Rusia |
| Resto de Europa |
| Por Tipo | Público |
| Privado | |
| Otros | |
| Por Control de Temperatura | Almacén General |
| Almacén Refrigerado | |
| Por Categoría | Clase A |
| Clase B | |
| Clase C | |
| Por Tamaño de Almacén | Almacenes de Pequeña Escala, Menos de 50.000 pies cuadrados |
| Almacenes de Mediana Escala, 50.000-250.000 pies cuadrados | |
| Almacenes de Gran Escala, Más de 250.000 pies cuadrados | |
| Por Clasificación de Inquilino | Manufactura |
| Comercio Minorista y Bienes de Consumo | |
| Alimentos y Bebidas | |
| Productos Farmacéuticos y Atención Sanitaria | |
| Logística | |
| Otros Usuarios Finales | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Rusia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado inmobiliario de almacenes en Europa para 2032?
Se proyecta que el mercado inmobiliario de almacenes en Europa alcance los 79,81 mil millones de USD para 2032, desde los 61,94 mil millones de USD en 2027. Esta perspectiva refleja la demanda continua de capacidad logística moderna en los corredores europeos consolidados y emergentes, particularmente donde la nueva oferta sigue siendo limitada.
¿Cuál es la tasa de crecimiento prevista para el mercado inmobiliario de almacenes en Europa?
La CAGR prevista es del 5,20% para 2027 a 2032. El crecimiento está vinculado al cumplimiento de pedidos del comercio minorista en línea, el acercamiento de la producción industrial, el almacenamiento especializado y la oferta limitada de activos de calidad en ubicaciones preferidas, especialmente en los submercados urbanos y de acceso.
¿Qué tipo de almacén tiene la mayor participación en Europa?
Los almacenes privados lideran por tipo con una participación del 34,00% en 2026. Las instalaciones dedicadas siguen siendo útiles para los grandes usuarios que necesitan diseños personalizados, operaciones seguras y control a largo plazo sobre los procesos del almacén, incluidas las decisiones sobre equipamiento y distribución del sitio.
¿Por qué están ganando demanda los almacenes de Clase A?
Los activos de Clase A representaron una participación del 58,00% en 2026 y ofrecen la capacidad eléctrica, las zonas de carga, el rendimiento energético y la preparación para la automatización que buscan muchos inquilinos. También se prevé que la categoría crezca al 7,50% hasta 2032, lo que muestra una preferencia continua por instalaciones más nuevas y eficientes.
¿Qué país está creciendo más rápido en el mercado inmobiliario de almacenes europeo?
Se prevé que el Resto de Europa registre la CAGR de país más alta, del 7,00% hasta 2032. Su atractivo se basa en su ubicación regional, las conexiones de transporte, la actividad de acercamiento de la producción industrial y la demanda en torno a los principales centros logísticos, donde se puede apoyar tanto la actividad de distribución regional como local.
¿Qué grupo de inquilinos está creciendo más rápido?
Se proyecta que los productos farmacéuticos y la atención sanitaria se expandan a una CAGR del 7,40% hasta 2032, respaldados por necesidades especializadas de manipulación y control de temperatura. Este grupo de inquilinos favorece las instalaciones validadas, seguras y resilientes que pueden gestionar productos especializados con controles operativos fiables.