
Taille et part du marché de l'immobilier logistique en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 58.88 Milliards de dollars |
| Taille du Marché (2027) | 61.94 Milliards de dollars |
| Taille du Marché (2032) | 79.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.20 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier logistique en Europe par Mordor Intelligence
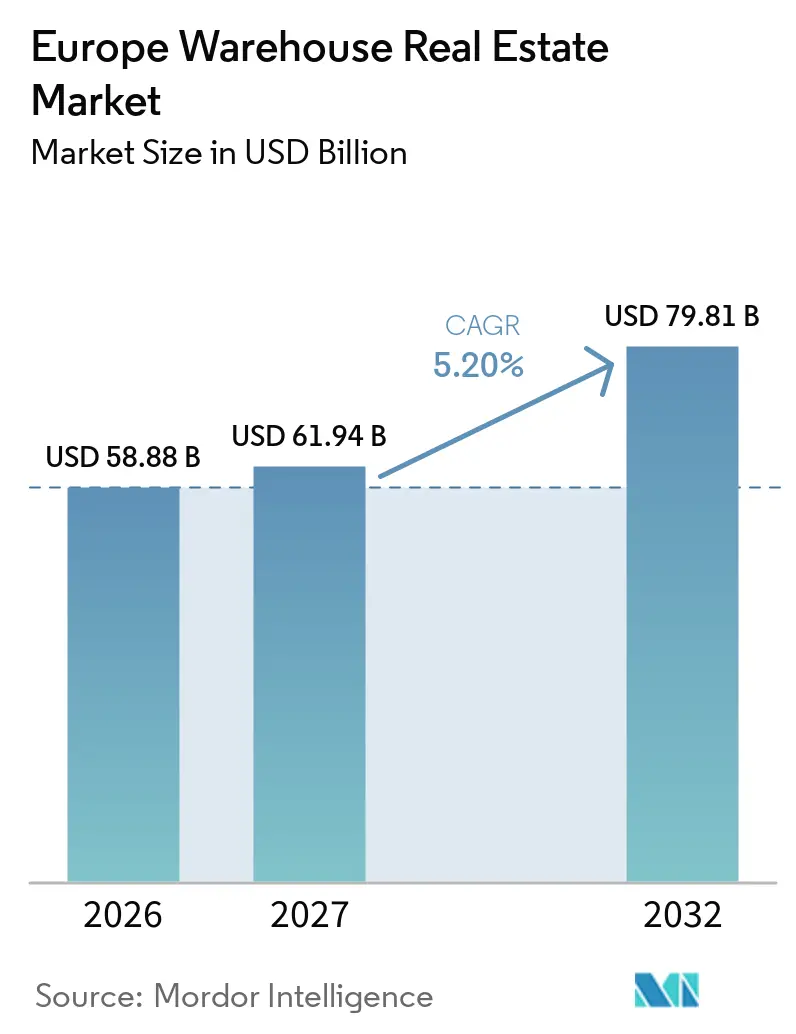
La taille du marché de l'immobilier logistique en Europe devrait augmenter de 58,88 milliards USD en 2026 à 61,94 milliards USD en 2027 et atteindre 79,81 milliards USD d'ici 2032, avec un CAGR de 5,20 % sur la période 2027-2032.
Le marché de l'immobilier logistique en Europe est soutenu par une offre moderne limitée dans les principaux corridors logistiques, une activité continue du commerce en ligne et des fabricants cherchant des chaînes d'approvisionnement plus courtes et plus résilientes. Les bâtiments de premier ordre situés près des villes, des ports, des terminaux ferroviaires et des autoroutes continuent d'attirer l'intérêt des occupants car ils réduisent les délais de livraison et favorisent la flexibilité des réseaux. Les entrepôts plus anciens font face à des perspectives différentes car leurs performances énergétiques, leur capacité de charge au sol et leur puissance électrique peuvent ne pas répondre aux exigences actuelles des locataires. Les promoteurs accordent une plus grande importance aux sites en friche, aux conceptions prêtes pour l'énergie et aux projets sur mesure, car les coûts de financement et de construction rendent le développement spéculatif plus difficile à justifier. Le marché de l'immobilier logistique en Europe favorise donc les actifs de classe A bien situés, tandis que l'accès au réseau électrique et la viabilité du développement restent des contraintes centrales.
Points clés du rapport
- Par type, les entrepôts privés détenaient 34,00 % en 2026, tandis que les autres ont enregistré le CAGR projeté le plus élevé à 7,20 % jusqu'en 2032.
- Par contrôle de la température, les entrepôts généraux représentaient 74,00 % de la part du marché de l'immobilier logistique en Europe en 2026, tandis que les entrepôts réfrigérés devraient croître à un CAGR de 6,00 % jusqu'en 2032.
- Par catégorie, la classe A représentait 58,00 % en 2026 et progresse à un CAGR de 7,50 % jusqu'en 2032.
- Par taille d'entrepôt, les entrepôts de grande taille détenaient 40,00 % en 2026, tandis que les entrepôts de petite taille devraient se développer à un CAGR de 7,10 % jusqu'en 2032.
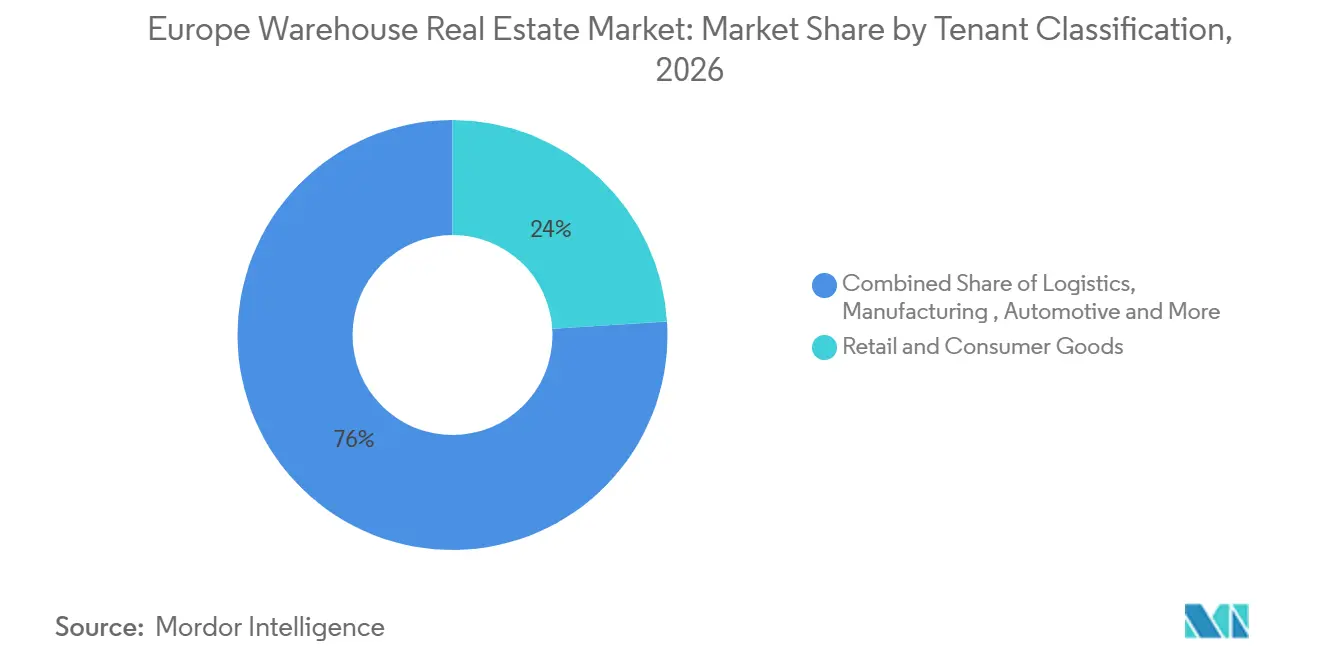
- Par classification des locataires, le commerce de détail et les biens de consommation détenaient 24,00 % en 2026, tandis que les produits pharmaceutiques et la santé devraient se développer à un CAGR de 7,40 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 24,00 % en 2026, tandis que le reste de l'Europe devrait croître à un CAGR de 7,00 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Commerce électronique transfrontalier et réseaux de colis | +1.4% | Europe occidentale, centrale et orientale, notamment le Royaume-Uni, l'Allemagne, les Pays-Bas et la Pologne | Court terme (≤ 2 ans) |
| Rapprochement industriel européen, défense et réinvestissement industriel | +1.2% | Europe centrale et orientale, avec des retombées vers l'Allemagne, le Royaume-Uni et les pays nordiques | Moyen terme (2-4 ans) |
| Logistique urbaine et demande d'entrepôts à plusieurs niveaux | +0.9% | Corridors urbains de Paris, Londres, Amsterdam et Berlin | Moyen terme (2-4 ans) |
| Actifs de classe A écoénergétiques et exigences de baux verts | +0.7% | Europe, avec une forte pertinence aux Pays-Bas, en Allemagne et au Royaume-Uni | Long terme (≥ 4 ans) |
| Chaîne du froid, sécurité alimentaire et distribution pharmaceutique | +0.6% | Europe centrale et orientale, péninsule ibérique et France | Long terme (≥ 4 ans) |
| Connectivité portuaire, ferroviaire et intermodale intérieure | +0.5% | Corridors de Rotterdam, Anvers-Bruges, Hambourg, Gdańsk et Gênes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Commerce électronique transfrontalier et réseaux de colis
Le commerce en ligne transfrontalier accroît la demande d'installations capables de réceptionner, stocker et distribuer des marchandises au sein de l'Union européenne. JD.com a lancé sa plateforme Joybuy au Royaume-Uni, en Allemagne, en France, aux Pays-Bas, en Belgique et au Luxembourg en mars 2026, soutenue par un réseau européen de 60 entrepôts et dépôts. Ce déploiement montre comment les opérateurs de places de marché s'engagent dans des réseaux de traitement des commandes régionaux plutôt que de s'appuyer uniquement sur les flux de colis transfrontaliers — le marché de l'immobilier logistique en Europe bénéficie lorsque les stocks se rapprochent des consommateurs et des points d'entrée douanière. Les bâtiments de grande taille desservis par des quais de chargement sont particulièrement pertinents car les opérateurs combinent de plus en plus le traitement des colis avec la gestion des stocks sur palettes. Cette évolution peut désavantager les installations plus petites dotées uniquement de rampes d'accès, là où les locataires ont besoin d'un débit plus rapide et plus élevé.
Rapprochement industriel européen, défense et réinvestissement industriel
Le réinvestissement industriel élargit la demande d'entrepôts au-delà de la distribution axée sur les consommateurs. Les fabricants qui rapprochent leur production ou leur approvisionnement des clients européens ont besoin de stockage pour les composants, les produits finis et les stocks de chaîne d'approvisionnement sécurisés. La production liée à la défense peut également nécessiter des cours contrôlées, une capacité de charge au sol plus élevée, une alimentation électrique fiable et des installations conçues pour de longues périodes d'exploitation. Le stock industriel et logistique moderne de la Roumanie a atteint 7,5 millions de m² ces dernières années, et les activités de production représentaient 1/3 de la demande d'espace industriel dans l'analyse citée. Le marché de l'immobilier logistique en Europe bénéficie de projets sur mesure lorsque ces exigences sont difficiles à satisfaire dans le stock générique. Les baux de longue durée peuvent rendre ces développements plus attractifs pour les propriétaires d'actifs en quête de revenus stables.
Logistique urbaine et demande d'entrepôts à plusieurs niveaux
La demande de logistique urbaine renforce l'intérêt commercial pour les entrepôts à plusieurs niveaux dans les villes où le foncier est contraint. AEW a accepté de financer le projet UP! à Vénissieux, Lyon, en avril 2025, un projet de développement industriel et de distribution urbaine de 21 000 m² conçu sur 2 niveaux et dont la livraison est prévue pour 2026[1]. CTP a également signé un bail de 15 ans avec Crisp au CTPark Amsterdam City en janvier 2026, portant sur 13 000 m² d'espace d'entrepôt et 3 000 m² de mezzanine[2]. Ces développements montrent que les opérateurs peuvent recourir à des agencements verticaux lorsque la proximité de centres de population denses l'emporte sur des coûts de construction plus élevés. Le marché de l'immobilier logistique en Europe dispose d'une offre limitée de sites pouvant assurer une couverture de livraison rapide, un accès aux poids lourds et une puissance électrique adéquate. Les projets à plusieurs niveaux peuvent répondre à ce besoin, mais ils nécessitent une conception soignée des rampes, des quais de chargement, de la circulation des véhicules et des opérations des locataires.
Actifs de classe A écoénergétiques et exigences de baux verts
La performance énergétique devient une considération pratique en matière de location et d'investissement pour les installations logistiques modernes. P3 Logistic Parks a indiqué que son installation P3 Abrera en Catalogne a obtenu la certification BREEAM Outstanding avec un score de 97,76 % en février 2026, avec 100 % d'économies de dioxyde de carbone opérationnel et une réduction de 62,76 % de la consommation d'eau[3]. VGP a indiqué que le bâtiment B du VGP Park Arad en Roumanie a obtenu un score BREEAM International New Construction de 96,3 %. Ces projets montrent pourquoi les nouvelles installations intègrent de plus en plus une meilleure isolation, la production solaire, des systèmes de gestion de l'eau et des systèmes de données pour la surveillance énergétique. Le marché de l'immobilier logistique en Europe valorise les actifs capables de répondre aux besoins de reporting des locataires et de contribuer à la réduction des coûts d'exploitation. Les bâtiments anciens sans voie de réhabilitation crédible pourraient connaître une demande locative plus faible et des besoins en dépenses d'investissement plus importants.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de financement du développement et exigences de rendement plus élevées | -1.1% | Europe, avec une pression particulière en Allemagne, aux Pays-Bas et sur les marchés secondaires du Royaume-Uni | Court terme (≤ 2 ans) |
| Coûts élevés de l'électricité et risque de fiabilité du réseau | -0.8% | Pays-Bas, Allemagne, Belgique et pays nordiques | Moyen terme (2-4 ans) |
| Retards liés à la planification, au gain net de biodiversité et aux examens environnementaux | -0.6% | Royaume-Uni, France et Allemagne, notamment près des nœuds urbains | Long terme (≥ 4 ans) |
| Suroffre sur certains marchés périphériques et secondaires | -0.5% | Marchés secondaires d'Europe centrale et orientale, certaines parties de la péninsule ibérique et du sud de l'Allemagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contraintes de financement du développement et exigences de rendement plus élevées
Les nouveaux projets d'entrepôts doivent générer des loyers couvrant les coûts fonciers, de construction, de financement et d'aménagement pour les locataires. Le pipeline de développement peut ralentir lorsque les loyers réalisables ne couvrent pas ces coûts à un rendement acceptable. Les prêteurs examinent plus attentivement la pré-location, les hypothèses énergétiques et les valeurs de sortie avant d'engager des capitaux. Cela favorise les emplacements établis et les projets avec des locataires engagés par rapport aux projets spéculatifs dans des sous-marchés non éprouvés. Le marché de l'immobilier logistique en Europe pourrait faire face à une offre nouvelle limitée dans les zones à coût élevé, même lorsque la demande des occupants reste solide. Cette situation soutient les loyers des meilleurs actifs existants, mais peut retarder les capacités nécessaires aux entreprises en expansion.
Coûts élevés de l'électricité et risque de fiabilité du réseau
L'accès à l'électricité est devenu un facteur de localisation majeur pour les installations logistiques utilisant l'automatisation, la réfrigération, le solaire en toiture et la recharge de véhicules électriques. Prologis a introduit son micro-réseau OnDemand Power à Almere aux Pays-Bas pour combiner le solaire en toiture, le stockage par batterie et la production de secours. La société a indiqué que le système fournit plus de 400 kilowatts de capacité sur site, là où le réseau public ne pouvait fournir que 55 kilowatts jusqu'en 2035. De telles mesures peuvent protéger les opérations, mais elles nécessitent des capitaux et des compétences techniques que tous les propriétaires ne peuvent pas déployer. Le marché de l'immobilier logistique en Europe est donc susceptible d'accorder une prime aux sites disposant de raccordements au réseau sécurisés ou de solutions énergétiques locales viables. Les contraintes d'alimentation électrique peuvent également limiter l'électrification future des flottes de livraison sur les sites d'entrepôts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
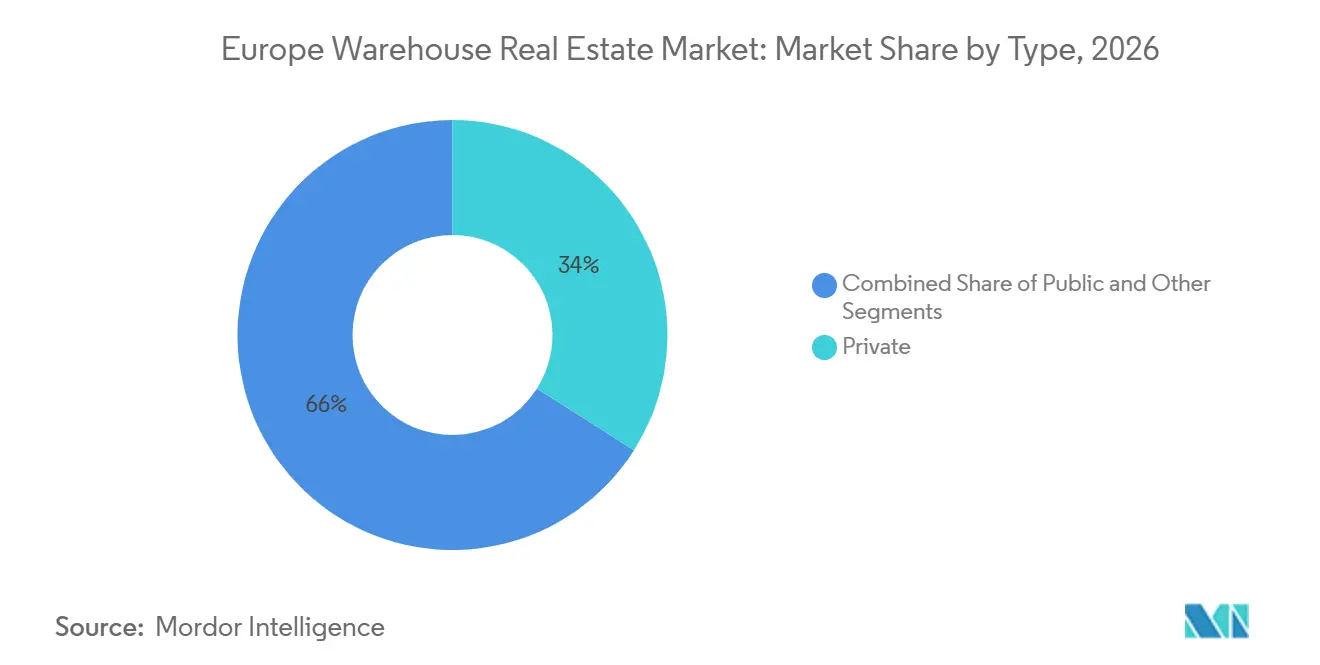
les entrepôts privés en tête tandis que les formats spécialisés se développentLes entrepôts privés détenaient 34,00 % de la taille du marché de l'immobilier logistique en Europe en 2026. Les grands fabricants, les détaillants et les prestataires logistiques tiers utilisent ces installations lorsque leurs opérations nécessitent des agencements dédiés, des dispositifs de sécurité ou des équipements spécifiques. Un bâtiment sur mesure peut soutenir les flux préférés d'un locataire, ses systèmes de stockage et sa conception de chargement. Ce modèle convient également aux activités pour lesquelles la continuité opérationnelle et le contrôle à long terme sont importants. Les installations privées peuvent attirer des capitaux institutionnels car les baux sont souvent plus longs et les spécifications sont étroitement liées aux besoins du locataire.
Les autres constituent le type à la croissance la plus rapide, avec un CAGR projeté de 7,20 % jusqu'en 2032. Cette catégorie comprend des formats qui ne s'inscrivent pas clairement dans les catégories publiques ou privées traditionnelles, tels que les entrepôts de défense sécurisés, les nœuds logistiques proches des centres de données et les sites de traitement des commandes du dernier kilomètre. Certains opérateurs utilisent également des accords flexibles permettant l'utilisation partagée d'une installation sans en modifier la conception de base. Le marché de l'immobilier logistique en Europe constate une demande croissante pour ces formats hybrides, les utilisateurs cherchant des espaces pouvant remplir plusieurs rôles opérationnels. Leur croissance indique que la conception immobilière devient de plus en plus adaptée aux exigences spécifiques de la chaîne d'approvisionnement.

Par contrôle de la température :
les entrepôts généraux restent le format principalLes entrepôts généraux représentaient 74,00 % de la part du marché de l'immobilier logistique en Europe en 2026. Leur importance reflète la large demande du commerce de détail, de l'industrie manufacturière, de la préparation des commandes en ligne et des prestataires de services logistiques. Les entrepôts généraux modernes peuvent inclure un éclairage efficace, des systèmes de gestion du bâtiment, des pompes à chaleur et des systèmes solaires en toiture. Ces caractéristiques améliorent les performances opérationnelles tout en maintenant le bâtiment adapté à un large éventail d'utilisateurs. La grande base installée de stockage en température ambiante signifie que cette catégorie reste la principale source de capacité d'entreposage dans la région.
Les entrepôts réfrigérés devraient croître à un CAGR de 6,00 % jusqu'en 2032. La distribution alimentaire et la manutention pharmaceutique accroissent le besoin de sites dotés de systèmes de contrôle de la température et de dispositifs de secours fiables. Le nouvel entrepôt de chaîne du froid d'Aenova à Latina comprend l'automatisation, une conception axée sur la conformité et une double réfrigération indépendante. Certains entrepôts généraux ajoutent également des zones partiellement réfrigérées, ce qui peut rendre la frontière entre les 2 formats moins nette. Le marché de l'immobilier logistique en Europe aura probablement besoin de davantage de bâtiments combinant des opérations en température ambiante et en température contrôlée sur le même site.
Par catégorie :
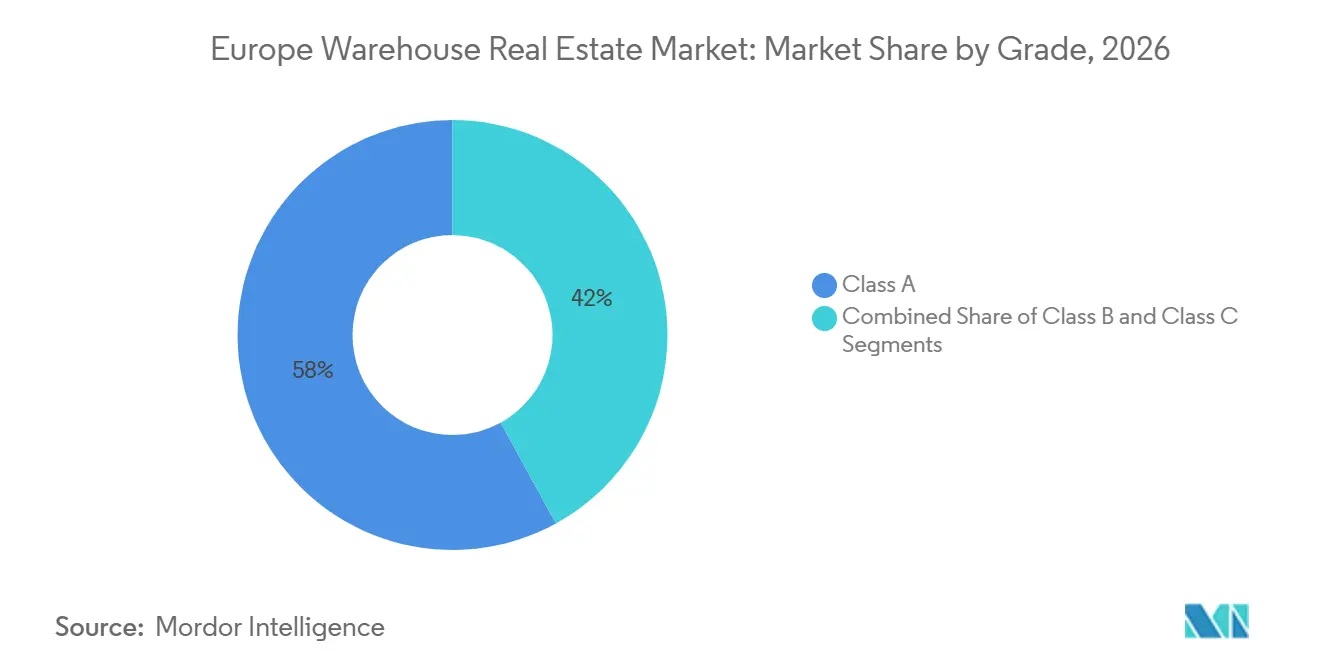
la classe A renforce sa positionLa classe A détenait 58,00 % en 2026. Sa position dominante reflète la demande des locataires pour des bâtiments dotés de zones de chargement modernes, de hauteurs intérieures dégagées, d'une alimentation électrique fiable et de bonnes performances énergétiques. Ces installations sont plus susceptibles de prendre en charge l'automatisation et le reporting détaillé sur les conditions d'exploitation. Elles répondent également aux exigences des locataires ayant besoin d'opérations sécurisées et à haut débit. Le secteur de l'immobilier logistique en Europe oriente davantage de capitaux vers cette catégorie car elle offre une voie plus claire vers une demande locative durable.
La classe A est également la catégorie à la croissance la plus rapide, avec un CAGR projeté de 7,50 % jusqu'en 2032. Les mêmes caractéristiques qui soutiennent sa part actuelle augmentent sa valeur pour les occupants qui se relocalisent depuis des stocks plus anciens. L'espace de classe B reste utile pour les utilisateurs sensibles aux coûts et les besoins à court terme, tandis que les bâtiments de classe C peuvent nécessiter une réhabilitation ou un réaménagement. Le score BREEAM de 97,76 % de P3 Abrera montre à quel point le niveau de référence en matière de durabilité est devenu élevé pour les installations nouvelles et réhabilitées. Cette distinction entre catégories restera importante à mesure que les exigences énergétiques et opérationnelles deviendront plus contraignantes.
Par taille d'entrepôt :
les grandes installations ancrent les réseauxLes entrepôts de grande taille de plus de 250 000 pieds carrés représentaient 40,00 % en 2026. Ces installations soutiennent la distribution régionale, les grandes opérations de préparation des commandes en ligne et les réseaux logistiques tiers. Leurs grandes cours et leurs volumes de stockage sont également pertinents pour la logistique de défense et les chaînes d'approvisionnement manufacturières à haut volume. Un seul grand bâtiment peut consolider les stocks et réduire le nombre de points de manutention dans un réseau. Cela rend la catégorie importante pour les occupants ayant besoin d'une large couverture de marché à partir d'un nombre limité de sites.
Les entrepôts de petite taille de moins de 50 000 pieds carrés devraient croître à un CAGR de 7,10 % jusqu'en 2032. Leur attrait vient de la proximité des clients et de la capacité à soutenir la livraison locale, les retours et la distribution spécialisée. Les petites unités peuvent également aider les locataires à tester de nouveaux emplacements sans s'engager dans une grande installation. Le CTPark Amsterdam City illustre une approche de campus plus large incluant des espaces à plusieurs niveaux adaptés aux opérations urbaines denses. Le marché de l'immobilier logistique en Europe soutient ainsi à la fois les centres de distribution à l'échelle du réseau et les formats plus locaux.
Par classification des locataires :
le commerce de détail et les biens de consommation restent les plus importantsLe commerce de détail et les biens de consommation détenaient 24,00 % en 2026. Ces utilisateurs dépendent d'installations distribuées pour soutenir le réapprovisionnement des magasins, les commandes en ligne, les retours et la disponibilité des produits. Leurs besoins varient des grands centres de distribution régionaux aux sites plus petits proches des villes. Les détaillants ont également besoin d'espaces flexibles car les schémas de demande peuvent évoluer selon les canaux et les saisons. Cela fait de cette catégorie une base importante d'activité locative sur les marchés logistiques européens matures.
Les produits pharmaceutiques et la santé devraient se développer à un CAGR de 7,40 % jusqu'en 2032. Ces locataires ont besoin d'un contrôle fiable de la température, de la traçabilité, d'un accès sécurisé et de normes opérationnelles pouvant prendre en charge des produits sensibles. L'investissement d'Aenova à Latina montre le niveau d'automatisation et de résilience de la réfrigération requis par ce groupe d'utilisateurs. L'industrie manufacturière, l'alimentation et les boissons, et les opérateurs logistiques restent également des utilisateurs importants d'espaces d'entrepôts, chacun avec des besoins de conception différents. Le marché de l'immobilier logistique en Europe se spécialise de plus en plus à mesure que les exigences des locataires dépassent le stockage standard.
Analyse géographique
L'Allemagne détenait 24,00 % de la part du marché de l'immobilier logistique en Europe en 2026. Sa position reflète sa base industrielle, ses vastes connexions routières et ferroviaires et son rôle central dans les réseaux de distribution européens. Le pays continue d'attirer la demande pour de grands bâtiments logistiques et des entrepôts industriels sécurisés. La disponibilité du réseau électrique est de plus en plus importante dans les principales zones logistiques car les locataires ont besoin d'énergie pour l'automatisation, la réfrigération et la recharge des flottes. Cela fait des sites prêts pour l'alimentation électrique un élément distinct de l'offre d'entrepôts allemands.
Le reste de l'Europe est le pays à la croissance la plus rapide du marché de l'immobilier logistique en Europe, avec un CAGR projeté de 7,00 % jusqu'en 2032. Le stock d'entrepôts modernes en Pologne a atteint 36,58 millions de m² à fin 2025, et le pays a continué à bénéficier du rapprochement industriel, du commerce en ligne et de sa situation en Europe centrale et orientale. La demande est la plus forte dans les corridors établis autour de Varsovie, Łódź et Poznań. Le pays offre une combinaison de disponibilité foncière, d'amélioration des liaisons de transport et d'accès aux clients régionaux. Ces atouts soutiennent à la fois le développement pré-loué et les projets spéculatifs sélectifs dans les sous-marchés principaux.
Le Royaume-Uni reste un emplacement logistique important car il soutient une large base de consommateurs et des réseaux de distribution nationaux établis. La France et l'Espagne ont des conditions d'offre et de demande différentes, mais toutes deux conservent des corridors urbains et de passerelle actifs. Les Pays-Bas offrent une forte connectivité, bien que la rareté des terrains et les contraintes d'alimentation électrique puissent limiter le développement. L'Italie reste pertinente pour la logistique de passerelle liée à Milan et Gênes. Dans le même temps, la Roumanie, la République tchèque, la Hongrie et la Slovaquie offrent des capacités supplémentaires pour le rapprochement industriel et la préparation des commandes régionales, obligeant les occupants et les investisseurs à peser ensemble l'accès aux transports, la main-d'œuvre, l'énergie, le foncier et la demande des locataires.
Paysage concurrentiel
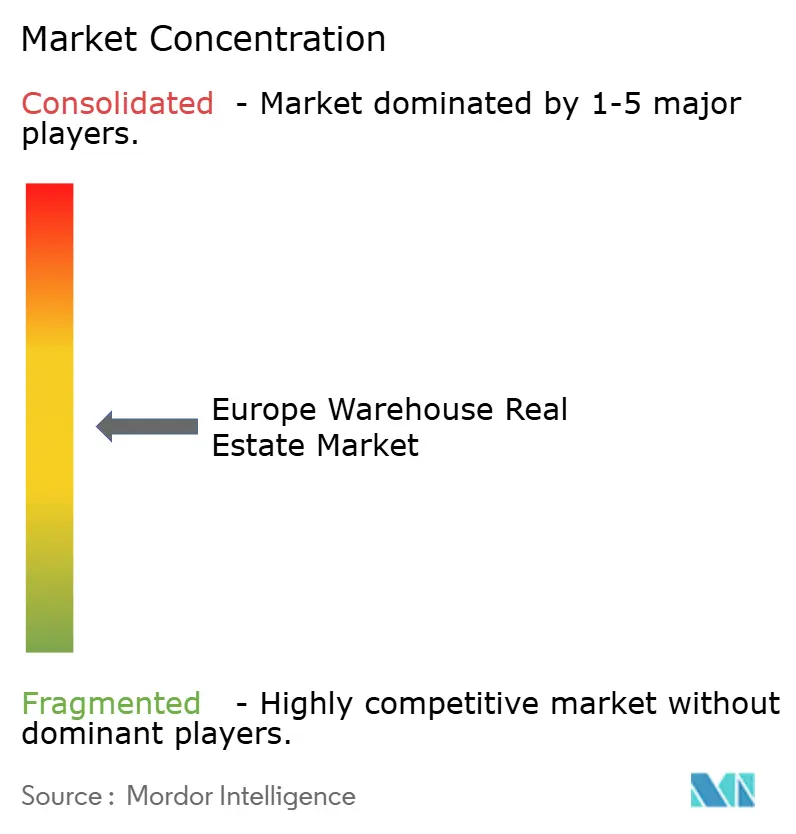
Le marché de l'immobilier logistique en Europe est modérément concentré au niveau des actifs de premier ordre, où un groupe limité de promoteurs, de sociétés d'investissement immobilier et de grandes plateformes contrôlent des sites clés et des portefeuilles de qualité institutionnelle. Prologis a annoncé une acquisition recommandée de SEGRO en août 2026, valorisée à 18,8 milliards USD et soumise aux approbations réglementaires et des actionnaires mentionnées. La société a indiqué que le portefeuille opérationnel européen combiné totaliserait 368 millions de pieds carrés, tandis que son empreinte européenne augmenterait de 47 % et sa réserve foncière de 126 %. Si elle est finalisée, la transaction renforcerait la plateforme combinée dans les emplacements urbains et de passerelle de premier ordre. L'opération proposée illustre la valeur accordée à l'échelle, au contrôle foncier et à l'accès aux locataires établis.
Panattoni, Goodman, GLP, P3 Logistic Parks, CTP, WDP et VGP poursuivent leur croissance par la réhabilitation, la nouvelle construction moderne et l'expansion dans des emplacements où l'offre est contrainte. VGP et AREIM ont convenu d'un troisième closing de leur coentreprise SAGA en novembre 2025, comprenant 17 bâtiments logistiques répartis dans 13 parcs dans 8 pays et totalisant 424 000 m². WDP a annoncé en mai 2026 l'acquisition de 2 positions de réserve foncière en France pour le développement logistique futur. Panattoni a lancé une plateforme logistique de 37 000 m² en France en janvier 2026 sur un site en friche. Ces actions montrent que les acteurs de premier plan utilisent l'acquisition foncière, les coentreprises et la reconversion de friches pour accroître l'offre moderne.
La concurrence évolue vers la résilience énergétique, les certifications de durabilité et les installations prêtes pour l'automatisation, comme le montre l'investissement de Prologis dans le micro-réseau d'Almere où le raccordement public est limité. P3 et VGP ont utilisé des scores BREEAM élevés pour démontrer les performances des bâtiments aux locataires et aux investisseurs. Les opérateurs plus petits peuvent être compétitifs dans les formats urbains spécialisés, de chaîne du froid et d'utilisation partagée, mais les engagements en capital importants créent une barrière significative dans les emplacements de premier ordre. Le marché de l'immobilier logistique en Europe combine donc une concurrence entre grandes plateformes et des opportunités plus étroites pour les promoteurs spécialisés.
Leaders du secteur de l'immobilier logistique en Europe
-
SEGRO plc
-
Prologis, Inc.
-
GLP Pte. Ltd.
-
Panattoni Development Company, Inc.
-
Goodman Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immobilier logistique en Europe Entreprises couvertes dans ce rapport
- SEGRO plc
- Prologis, Inc.
- GLP Pte. Ltd.
- Panattoni Development Company, Inc.
- Goodman Group
- Blackstone Real Estate
- Logicor
- P3 Logistic Parks
- Cushman & Wakefield plc
- CBRE Group, Inc.
- Colliers International Group Inc.
- Hines
- VGP NV
- DWS Group
- Catena AB
- Mileway
- Tritax Big Box REIT plc
- WDP NV
- CTP N.V.
- Exeter Property Group
Développements industriels récents dans Marché de l'immobilier logistique en Europe
- Juin 2026 : Prologis, Inc. a annoncé une acquisition recommandée de SEGRO plc, valorisant SEGRO à 18,8 milliards USD. La combinaison créerait un portefeuille opérationnel européen de 368 millions de pieds carrés, étendrait l'empreinte européenne de Prologis de 47 %, augmenterait sa réserve foncière européenne de 126 % et établirait un pipeline de développement combiné de 13 millions de pieds carrés. La finalisation est prévue au premier semestre 2027, sous réserve des approbations réglementaires et des actionnaires. La combinaison proposée réunit 2 plateformes logistiques établies avec des positions majeures dans les emplacements urbains et de passerelle européens.
- Mai 2026 : WDP s'est engagé à acquérir 2 positions stratégiques de réserve foncière en France. Les sites sont situés au Mesnil-Amelot près de l'aéroport Paris-Charles de Gaulle et au nord de Toulouse, avec une capacité logistique planifiée de 70 000 m² et 62 000 m² respectivement. Le premier emplacement jouxte une importante passerelle de fret aérien, tandis que le site de Toulouse est prévu comme un campus logistique à usage mixte.
- Janvier 2026 : Panattoni France a acquis un site en friche de 11,6 hectares dans la zone métropolitaine Seine-Eure et a commencé la construction d'une plateforme logistique spéculative de 37 000 m². La société a indiqué que le projet cible les occupants des secteurs pharmaceutique et cosmétique, inclut un objectif de certification BREEAM Excellent et devrait être livré au premier trimestre 2027. Le projet combine un emplacement en friche avec des spécifications destinées aux utilisateurs ayant besoin d'espaces logistiques fiables et de haute qualité.
Périmètre du rapport sur le marché de l'immobilier logistique en Europe
Aperçu de la segmentation
| Public |
| Privé |
| Autres |
| Entrepôt général |
| Entrepôt réfrigéré |
| Classe A |
| Classe B |
| Classe C |
| Entrepôts de petite taille, moins de 50 000 pieds carrés |
| Entrepôts de taille moyenne, 50 000-250 000 pieds carrés |
| Entrepôts de grande taille, plus de 250 000 pieds carrés |
| Industrie manufacturière |
| Commerce de détail et biens de consommation |
| Alimentation et boissons |
| Produits pharmaceutiques et santé |
| Logistique |
| Autres utilisateurs finaux |
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Russie |
| Reste de l'Europe |
| Par type | Public |
| Privé | |
| Autres | |
| Par contrôle de la température | Entrepôt général |
| Entrepôt réfrigéré | |
| Par catégorie | Classe A |
| Classe B | |
| Classe C | |
| Par taille d'entrepôt | Entrepôts de petite taille, moins de 50 000 pieds carrés |
| Entrepôts de taille moyenne, 50 000-250 000 pieds carrés | |
| Entrepôts de grande taille, plus de 250 000 pieds carrés | |
| Par classification des locataires | Industrie manufacturière |
| Commerce de détail et biens de consommation | |
| Alimentation et boissons | |
| Produits pharmaceutiques et santé | |
| Logistique | |
| Autres utilisateurs finaux | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée de l'immobilier logistique en Europe d'ici 2032 ?
Le marché de l'immobilier logistique en Europe devrait atteindre 79,81 milliards USD d'ici 2032, contre 61,94 milliards USD en 2027. Ces perspectives reflètent une demande continue de capacité logistique moderne dans les corridors européens établis et émergents, notamment là où l'offre nouvelle reste limitée.
Quel est le taux de croissance prévu pour l'immobilier logistique en Europe ?
Le CAGR prévu est de 5,20 % pour la période 2027 à 2032. La croissance est liée à la préparation des commandes du commerce en ligne, au rapprochement industriel, au stockage spécialisé et à une offre limitée d'actifs de qualité dans les emplacements privilégiés, notamment dans les sous-marchés urbains et de passerelle.
Quel type d'entrepôt détient la plus grande part en Europe ?
Les entrepôts privés sont en tête par type avec une part de 34,00 % en 2026. Les installations dédiées restent utiles aux grands utilisateurs ayant besoin d'agencements personnalisés, d'opérations sécurisées et d'un contrôle à long terme des processus d'entreposage, notamment des décisions relatives aux équipements et à l'aménagement du site.
Pourquoi les entrepôts de classe A gagnent-ils en demande ?
Les actifs de classe A détenaient une part de 58,00 % en 2026 et offrent la puissance électrique, les quais de chargement, les performances énergétiques et la préparation à l'automatisation recherchés par de nombreux locataires. La catégorie devrait également croître à 7,50 % jusqu'en 2032, témoignant d'une préférence continue pour des installations plus récentes et plus efficaces.
Quel pays connaît la croissance la plus rapide dans l'immobilier logistique européen ?
Le reste de l'Europe devrait enregistrer le CAGR pays le plus élevé, à 7,00 % jusqu'en 2032. Son attrait repose sur sa situation régionale, ses liaisons de transport, son activité de rapprochement industriel et la demande autour des principaux centres logistiques, où les activités de distribution régionale et locale peuvent être soutenues.
Quel groupe de locataires connaît la croissance la plus rapide ?
Les produits pharmaceutiques et la santé devraient se développer à un CAGR de 7,40 % jusqu'en 2032, soutenus par des besoins spécialisés de manutention et de contrôle de la température. Ce groupe de locataires privilégie des installations validées, sécurisées et résilientes capables de gérer des produits spécialisés avec des contrôles opérationnels fiables.