
ヨーロッパ倉庫不動産市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
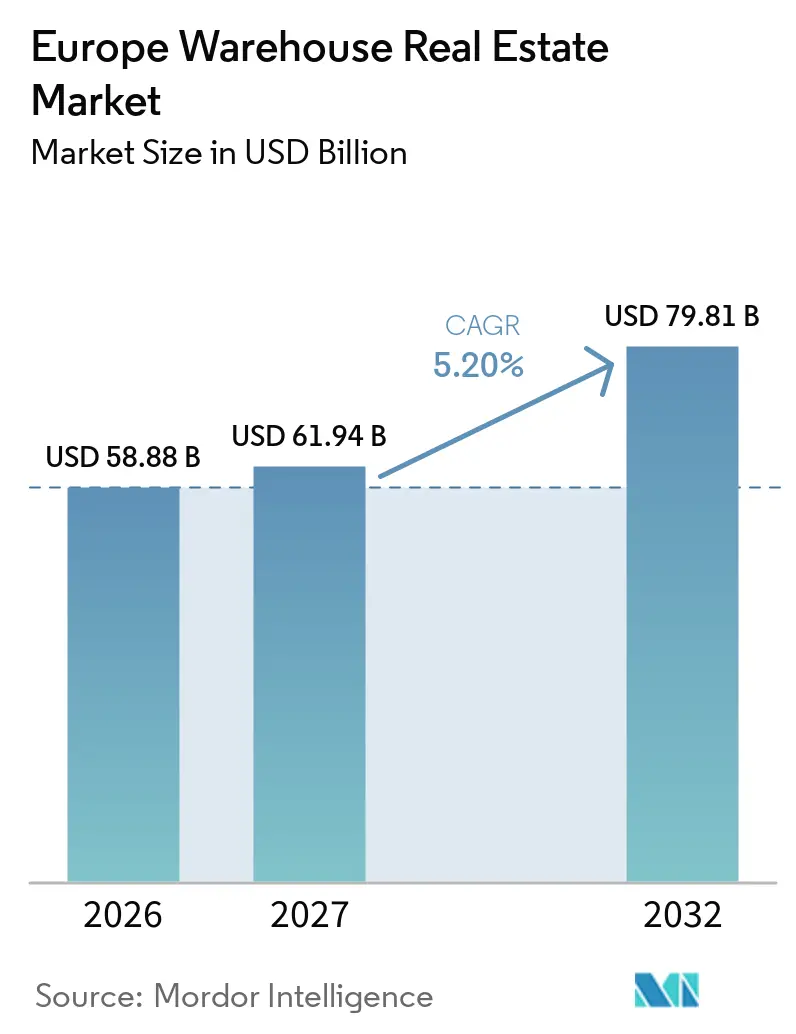
| 基準年の市場規模 (2026) | 58.88 十億米ドル |
| 市場規模 (2027) | 61.94 十億米ドル |
| 市場規模 (2032) | 79.81 十億米ドル |
| 成長率 (2027 - 2032) | 5.20 % |
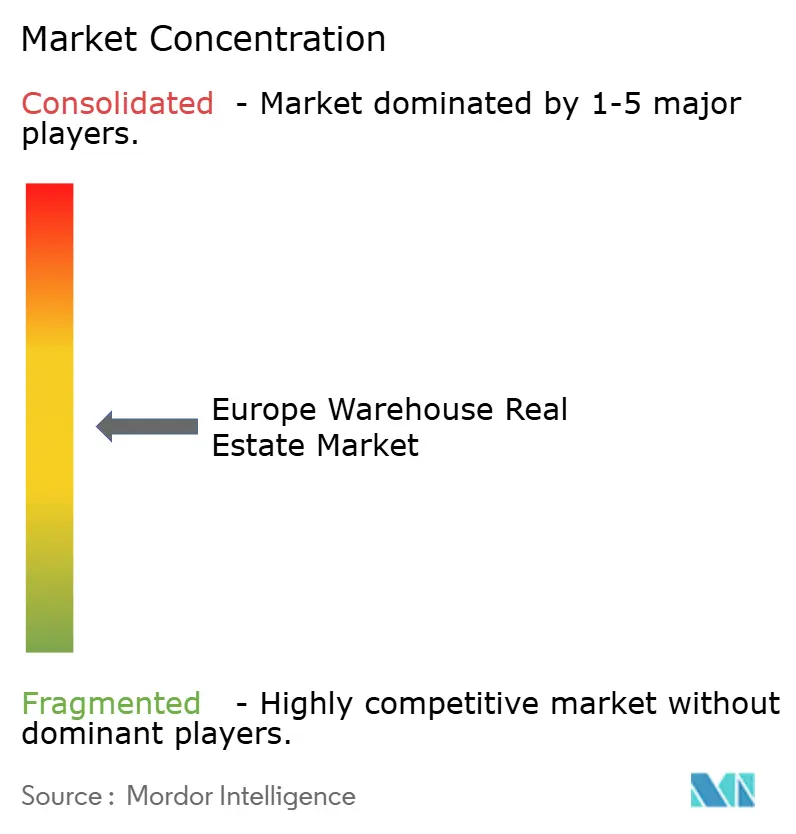
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ倉庫不動産市場分析
ヨーロッパ倉庫不動産市場規模は、2026年の58.88 ビリオン 米ドルから2027年には61.94 ビリオン 米ドルに増加し、2032年までに79.81 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけてCAGR 5.20%で成長します。
ヨーロッパ倉庫不動産市場は、主要物流回廊における近代的な供給の限界、継続的なオンライン小売活動、およびより短くより強靭なサプライチェーンを求めるメーカーによって支えられています。都市、港湾、鉄道ターミナル、幹線道路に近い優良物件は、配送時間を短縮しネットワークの柔軟性を支援するため、テナントの関心を集め続けています。古い倉庫は異なる見通しに直面しており、エネルギー性能、床荷重、電力容量が現在のテナント要件を満たせない場合があります。デベロッパーは、資金調達と建設コストが投機的開発の正当化を困難にしているため、ブラウンフィールドサイト、エネルギー対応設計、およびビルトゥスーツプロジェクトにより重点を置いています。したがって、ヨーロッパ倉庫不動産市場は立地条件の良いクラスAアセットを優遇しており、グリッドアクセスと開発実現可能性が引き続き中心的な制約となっています。
主要レポートのポイント
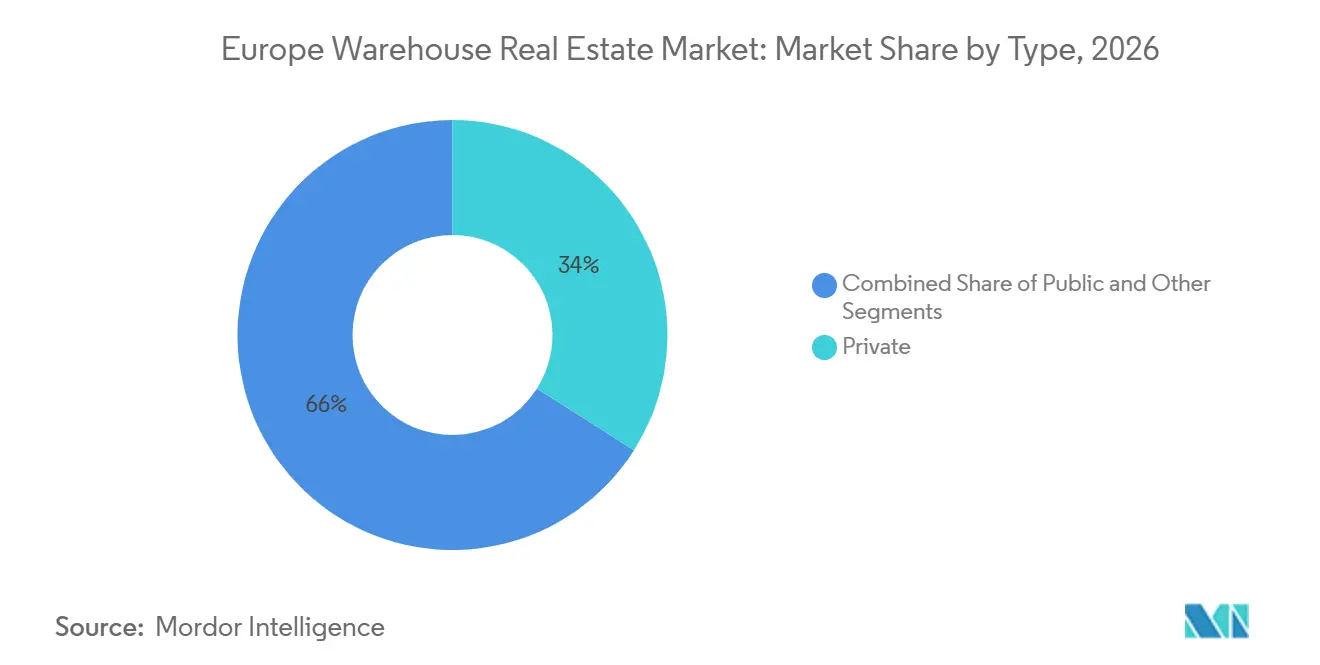
- タイプ別では、民間倉庫が2026年に34.00%を占め、その他が2032年にかけて最も高い予測CAGRの7.20%を記録しました。
- 温度管理別では、一般倉庫が2026年のヨーロッパ倉庫不動産市場シェアの74.00%を占め、冷蔵倉庫は2032年にかけて6.00%のCAGRで成長すると予測されています。
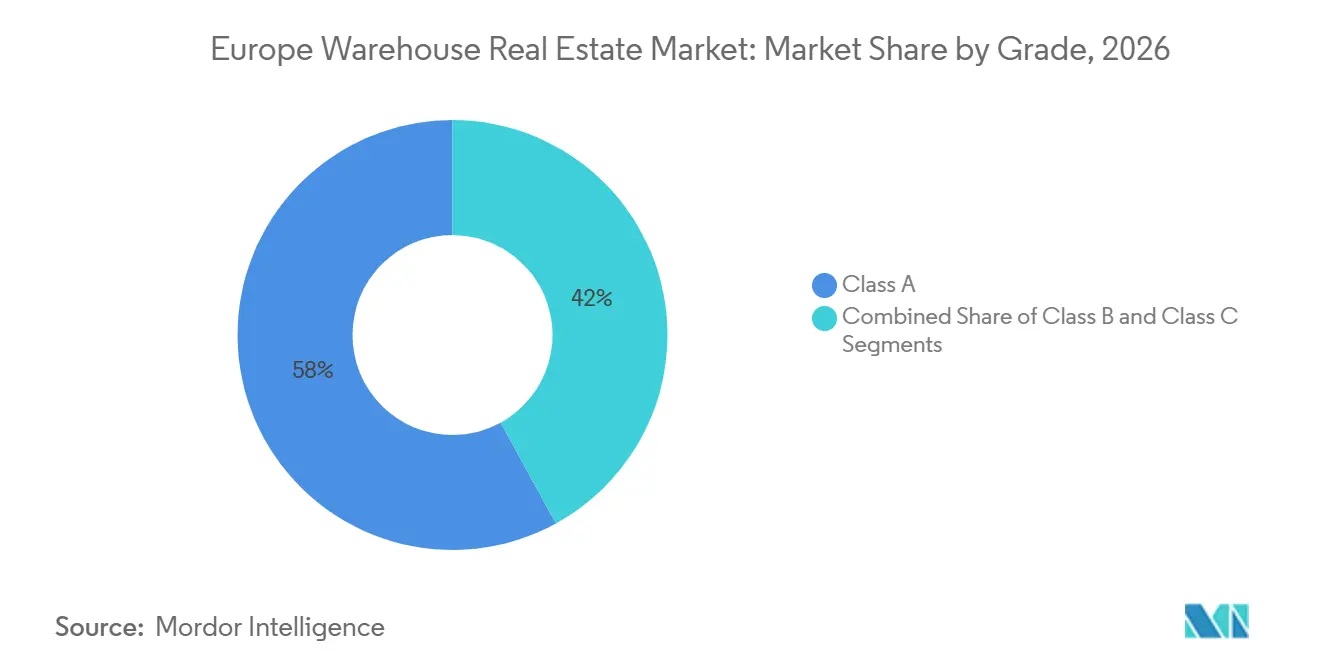
- グレード別では、クラスAが2026年に58.00%を占め、2032年にかけて7.50%のCAGRで拡大しています。
- 倉庫規模別では、大規模倉庫が2026年に40.00%を占め、小規模倉庫は2032年にかけて7.10%のCAGRで拡大すると予測されています。
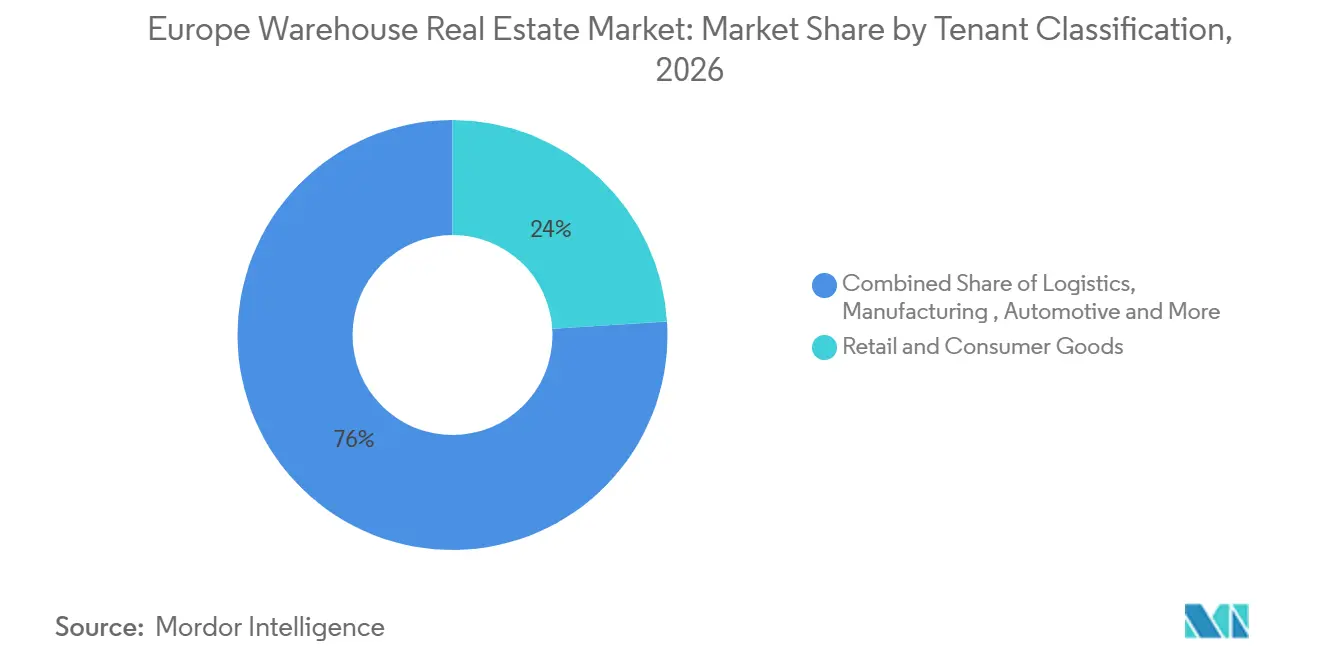
- テナント分類別では、小売・消費財が2026年に24.00%を占め、製薬・ヘルスケアは2032年にかけて7.40%のCAGRで拡大すると予測されています。
- 地域別では、ドイツが2026年に24.00%を占め、その他ヨーロッパは2032年にかけて7.00%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 越境Eコマースおよび 小包ネットワーク | +1.4% | 英国、ドイツ、オランダ、ポーランドを含む 西欧および中東欧 | 短期(2年以内) |
| ヨーロッパのニアショアリング、防衛、 および産業への再投資 | +1.2% | 中東欧、ドイツ、英国、 北欧諸国への波及を含む | 中期(2〜4年) |
| 都市物流および 多層倉庫需要 | +0.9% | パリ、ロンドン、 アムステルダム、ベルリンの都市回廊 | 中期(2〜4年) |
| エネルギー効率の高いクラスA アセットとグリーンリース要件 | +0.7% | ヨーロッパ全域、特にオランダ、 ドイツ、英国での強い関連性 | 長期(4年以上) |
| コールドチェーン、食品安全、 および医薬品流通 | +0.6% | 中東欧、 イベリア半島、フランス | 長期(4年以上) |
| 港湾、鉄道、 内陸インターモーダル接続 | +0.5% | ロッテルダム、アントワープ・ブルージュ、 ハンブルク、グダニスク、ジェノバ回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
越境Eコマースと小包ネットワーク
越境オンライン小売は、欧州連合内で商品を受け取り、保管し、配送できる施設への需要を高めています。JD.comは2026年3月に英国、ドイツ、フランス、オランダ、ベルギー、ルクセンブルクにわたってJoybuyプラットフォームを展開し、60の倉庫とデポからなるヨーロッパネットワークによって支援されました。この展開は、マーケットプレイス事業者が越境小包フローのみに依存するのではなく、地域フルフィルメントネットワークにコミットしていることを示しており、在庫が消費者と通関拠点に近づくことでヨーロッパ倉庫不動産市場が恩恵を受けます。事業者が小包処理とパレットベースの在庫管理を組み合わせるケースが増えているため、ドック対応の大型建物が特に重要です。このシフトにより、より速くより大量のスループットを必要とするテナントにとって、ランプのみの小規模施設は不利になる可能性があります。
ヨーロッパのニアショアリング、防衛、および産業への再投資
産業への再投資は、消費者主導の流通を超えて倉庫需要を拡大しています。生産や調達をヨーロッパの顧客に近づけるメーカーは、部品、完成品、および安全なサプライチェーン在庫の保管を必要とします。防衛関連の生産も、管理された敷地、より高い床荷重、信頼性の高い電力、および長期稼働期間向けに設計された施設を必要とする場合があります。ルーマニアの近代的な産業・物流ストックは近年750万平方メートルに達し、引用された分析では生産活動が産業スペース需要の3分の1を占めました。これらの要件を汎用ストックで満たすことが難しい場合、ビルトゥスーツプロジェクトからヨーロッパ倉庫不動産市場は恩恵を受けます。長期リース契約は、安定した収入を求めるアセットオーナーにとってこのような開発をより魅力的にする可能性があります。
都市物流と多層倉庫需要
都市物流需要は、土地制約のある都市における多層倉庫の商業的ケースを高めています。AEWは2025年4月にリヨンのヴェニシューにおけるUP!開発への資金提供に合意しました。これは2層設計で2026年竣工を目標とした21,000平方メートルの都市型産業・流通プロジェクトです[1]。CTPも2026年1月にCTParkアムステルダムシティにおいてCrispと15年間のリース契約を締結し、13,000平方メートルの倉庫スペースと3,000平方メートルのメザニンスペースをカバーしました[2]。これらの開発は、密集した人口密集地への近接性が高い建設コストを上回る場合に、事業者が垂直レイアウトを活用できることを示しています。ヨーロッパ倉庫不動産市場には、迅速な配送カバレッジ、トラックアクセス、および十分な電力を提供できるサイトの供給が限られています。多層プロジェクトはそのニーズに応えることができますが、ランプ、荷積み、交通動線、テナント運営に関する慎重な設計が必要です。
エネルギー効率の高いクラスAアセットとグリーンリース要件
エネルギー性能は、近代的な物流施設における実用的なリースおよび投資上の考慮事項になりつつあります。P3 Logistic Parksは、カタルーニャ州のP3 Abrera施設が2026年2月にBREEAMアウトスタンディング評価97.76%を達成し、二酸化炭素排出量100%削減と水消費量62.76%削減を実現したと報告しました[3]。VGPは、ルーマニアのVGP Park AradのビルディングBがBREEAMインターナショナル新築スコア96.3%を達成したと報告しました。これらのプロジェクトは、新しい施設がより優れた断熱材、太陽光発電、水管理、およびエネルギー監視用データシステムをますます含む理由を示しています。ヨーロッパ倉庫不動産市場は、テナントの報告ニーズを満たし運営コストの削減を支援できるアセットを評価します。信頼できる改修計画のない古い建物は、リース需要の低下と資本支出ニーズの増加に直面する可能性があります。
制約の影響分析*
| 制約 | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 開発資金調達の制約と より高い利回り要件 | -1.1% | ヨーロッパ全域、特にドイツ、 オランダ、英国のセカンダリーマーケットへの圧力 | 短期(2年以内) |
| 高い電力コストと グリッド信頼性リスク | -0.8% | オランダ、ドイツ、 ベルギー、北欧諸国 | 中期(2〜4年) |
| 計画、生物多様性ネットゲイン、 および環境審査の遅延 | -0.6% | 英国、フランス、ドイツ、 特に都市ノード付近 | 長期(4年以上) |
| 特定の周辺・セカンダリー マーケットにおける供給過剰 | -0.5% | 中東欧のセカンダリーマーケット、 イベリア半島の一部、南ドイツ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
開発資金調達の制約とより高い利回り要件
新しい倉庫プロジェクトは土地、建設、資金調達、テナント改善コストをカバーする賃料を生み出す必要があります。達成可能な賃料がこれらのコストを許容可能なリターンで支えない場合、開発パイプラインは減速する可能性があります。貸し手は、資本をコミットする前に、プレリース、エネルギー前提、および出口価値をより厳密に精査しています。これは、未実証のサブマーケットにおける投機的プロジェクトよりも、確定テナントを持つ確立された立地とスキームを優遇します。ヨーロッパ倉庫不動産市場は、テナント需要が堅調な高コスト地域でも新規供給が限られる可能性があります。この状況は最良の既存アセットの賃料を支えますが、拡大する企業が必要とする能力の追加を遅らせる可能性があります。
高い電力コストとグリッド信頼性リスク
電力アクセスは、自動化、冷蔵、屋上太陽光発電、電気自動車充電を使用する物流施設にとって主要な立地要因となっています。Prologisは、オランダのアルメールにOnDemand Powerマイクログリッドを導入し、屋上太陽光発電、バッテリー蓄電、バックアップ発電を組み合わせました。同社は、このシステムが2035年まで公共電力が55キロワットしか供給できない場所で400キロワット以上のオンサイト容量を提供すると述べました。このような対策は業務を保護できますが、すべてのオーナーが展開できるわけではない資本と技術的能力を必要とします。したがって、ヨーロッパ倉庫不動産市場は、安全なグリッド接続または実行可能なローカルエネルギーソリューションを持つサイトにプレミアムを置く可能性が高いです。電力制約は、倉庫サイトにおける配送フリートの将来の電動化も制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
民間倉庫がリードし、特化型フォーマットが拡大民間倉庫は2026年のヨーロッパ倉庫不動産市場規模の34.00%を占めました。大手メーカー、小売業者、サードパーティ物流プロバイダーは、業務に専用レイアウト、セキュリティ体制、または設備が必要な場合にこれらの施設を使用します。ビルトゥスーツの建物は、テナントが好む動線、保管システム、荷積み設計をサポートできます。このモデルは、業務継続性と長期的なコントロールが重要な活動にも適しています。民間施設は、リースが長期であることが多く、仕様がテナントのニーズと密接に結びついているため、機関投資家の資本を引き付けることができます。
その他は最も成長が速いタイプであり、2032年にかけて7.20%のCAGRが予測されています。このカテゴリーには、安全な防衛倉庫、データセンター近くの物流ノード、ラストマイルフルフィルメントサイトなど、従来の公共または民間のラベルにきれいに収まらないフォーマットが含まれます。一部の事業者は、基本設計を変更せずに施設の共同使用を許可する柔軟な契約も使用しています。ヨーロッパ倉庫不動産市場は、ユーザーが複数の業務上の役割を果たせるスペースを求めるにつれて、これらのハイブリッドフォーマットへの需要が高まっています。その成長は、不動産設計が特定のサプライチェーン要件に対してより特化されつつあることを示しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
温度管理別:
一般倉庫がコアフォーマットとして維持一般倉庫は2026年のヨーロッパ倉庫不動産市場シェアの74.00%を占めました。その規模は、小売、製造、オンラインフルフィルメント、物流サービスプロバイダーからの幅広い需要を反映しています。近代的な一般倉庫には、効率的な照明、建物制御システム、ヒートポンプ、屋上太陽光発電システムを含めることができます。これらの機能は、幅広いユーザーに適した建物を維持しながら業務パフォーマンスを向上させます。常温保管の大規模な既存ベースは、このカテゴリーが地域全体の倉庫容量の主要な供給源であり続けることを意味します。
冷蔵倉庫は2032年にかけて6.00%のCAGRで成長すると予測されています。食品流通と医薬品取り扱いは、温度管理システムと信頼性の高いバックアップ体制を備えたサイトの必要性を高めています。ラティーナにあるAenovaの新しいコールドチェーン倉庫には、自動化、コンプライアンス重視の設計、および独立した二重冷凍システムが含まれています。一部の一般倉庫も部分的な冷蔵エリアを追加しており、2つのフォーマット間の境界がより不明確になる可能性があります。ヨーロッパ倉庫不動産市場は、同一サイトで常温と温度管理業務を組み合わせた建物をより多く必要とする可能性が高いです。
グレード別:
クラスAがその地位を強化クラスAは2026年に58.00%を占めました。その主導的な地位は、近代的な荷積みエリア、明確な内部高さ、信頼性の高い電力、および優れたエネルギー性能を備えた建物へのテナント需要を反映しています。これらの施設は、自動化と業務条件の詳細な報告をサポートする可能性が高いです。また、安全で高スループットの業務を必要とするテナントの要件も満たします。ヨーロッパ倉庫不動産業界は、このグレードが持続的な賃貸需要への明確な道筋を提供するため、より多くの資本をこのグレードに向けています。
クラスAはまた最も成長が速いグレードであり、2032年にかけて7.50%のCAGRが予測されています。現在のシェアを支える同じ特徴が、古いストックから移転するテナントにとってその価値を高めています。クラスBスペースはコスト重視のユーザーと短期的なニーズに引き続き有用であり、クラスCの建物は改修または再開発が必要な場合があります。P3 AbreraのBREEAMスコア97.76%は、新築および改修施設のサステナビリティ基準がいかに高くなったかを示しています。エネルギーと業務要件がより厳しくなるにつれて、グレード間のこの区分は引き続き重要です。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
倉庫規模別:
大規模施設がネットワークを支える250,000平方フィート超の大規模倉庫は2026年に40.00%を占めました。これらの施設は、地域流通、主要なオンラインフフィルメント業務、およびサードパーティ物流ネットワークを支援します。その大きな敷地と保管量は、防衛物流や大量生産サプライチェーンにも関連しています。単一の大型建物は在庫を統合し、ネットワーク全体の取り扱いポイント数を削減できます。これにより、限られた数の拠点から広い市場カバレッジを必要とするテナントにとって、このカテゴリーは重要です。
50,000平方フィート未満の小規模倉庫は2032年にかけて7.10%のCAGRで成長すると予測されています。その魅力は、顧客への近接性と、ローカル配送、返品、特化した流通をサポートする能力から来ています。小規模ユニットは、大型施設にコミットすることなく新しい場所をテストするのにも役立ちます。CTParkアムステルダムシティは、密集した都市業務に適した多層スペースを含む大規模キャンパスアプローチを示しています。したがって、ヨーロッパ倉庫不動産市場は、ネットワーク規模の流通センターとよりローカルなフォーマットの両方を支援しています。
テナント分類別:
小売・消費財が最大を維持小売・消費財は2026年に24.00%を占めました。これらのユーザーは、店舗補充、オンライン注文、返品、および製品可用性をサポートするために分散した施設に依存しています。その要件は、大規模な地域流通センターから都市近郊の小規模サイトまで多岐にわたります。小売業者はまた、需要パターンがチャネルや季節によって変化する可能性があるため、柔軟なスペースを必要とします。これにより、このカテゴリーは成熟したヨーロッパ物流市場全体でリース活動の重要な基盤となっています。
製薬・ヘルスケアは2032年にかけて7.40%のCAGRで拡大すると予測されています。これらのテナントは、デリケートな製品を管理できる信頼性の高い温度管理、トレーサビリティ、安全なアクセス、および業務基準を必要とします。ラティーナにおけるAenovaの投資は、このユーザーグループが必要とする自動化と冷凍耐性のレベルを示しています。製造、食品・飲料、物流事業者も倉庫スペースの重要なユーザーであり続けており、それぞれ異なる設計ニーズを持っています。テナント要件が標準的な保管を超えて移行するにつれて、ヨーロッパ倉庫不動産市場はより特化されつつあります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツは2026年のヨーロッパ倉庫不動産市場シェアの24.00%を占めました。その地位は、製造基盤、広範な道路・鉄道接続、およびヨーロッパ流通ネットワークにおける中心的な役割を反映しています。同国は引き続き大型物流建物と安全な産業保管への需要を引き付けています。テナントが自動化、冷蔵、フリート充電のための電力を必要とするため、主要物流エリアでのグリッド利用可能性がますます重要になっています。これにより、電力対応サイトはドイツの倉庫提案の独自の部分となっています。
その他ヨーロッパはヨーロッパ倉庫不動産市場で最も成長が速い国であり、2032年にかけて7.00%のCAGRが予測されています。ポーランドの近代的な倉庫ストックは2025年末に3,658万平方メートルに達し、同国はニアショアリング、オンライン小売、および中東欧内の立地から引き続き恩恵を受けています。需要はワルシャワ、ウッジ、ポズナン周辺の確立された回廊で最も強いです。同国は土地の利用可能性、改善された輸送リンク、および地域顧客へのアクセスの組み合わせを提供しています。これらの強みは、コアサブマーケットにおけるプレリット開発と選択的な投機的プロジェクトの両方を支援します。
英国は大規模な消費者基盤と確立された全国流通ネットワークを支援するため、引き続き重要な物流拠点です。フランスとスペインは異なる供給・需要条件を持っていますが、両国とも活発な都市・ゲートウェイ回廊を維持しています。オランダは強力な接続性を提供していますが、土地不足と電力制約が開発を制限する可能性があります。イタリアはミラノとジェノバに関連するゲートウェイ物流に引き続き関連しています。同時に、ルーマニア、チェコ共和国、ハンガリー、スロバキアはニアショアリングと地域フルフィルメントのためのさらなる容量を提供しており、テナントと投資家は輸送アクセス、労働力、電力、土地、テナント需要を総合的に評価する必要があります。
競合環境
ヨーロッパ倉庫不動産市場は、プライムエンドでは適度に集中しており、限られたグループのデベロッパー、不動産投資信託、大型プラットフォームが主要サイトと機関投資家グレードのポートフォリオを管理しています。Prologis, Inc.は2026年8月にSEGRO plcの推奨買収を発表し、SEGROを18.8 ビリオン 米ドルと評価し、規制当局および株主の承認を条件としました。同社は、統合されたヨーロッパの運営ポートフォリオが3億6,800万平方フィートになり、ヨーロッパのフットプリントが47%増加し、土地バンクが126%増加すると述べました。完了すれば、この取引はプライムな都市・ゲートウェイ立地における統合プラットフォームを強化するでしょう。提案された取引は、規模、土地管理、確立されたテナントへのアクセスに置かれた価値を示しています。
Panattoni、Goodman、GLP、P3 Logistic Parks、CTP、WDP、VGPは、再開発、近代的な新築、および供給制約のある立地での拡大を通じて成長を追求しています。VGPとAREIMは2025年11月にSAGAジョイントベンチャーの第3回クロージングに合意し、8カ国13パークにわたる17の物流建物と合計424,000平方メートルで構成されています。WDPは2026年5月に将来の物流開発のためにフランスで2つの土地バンクポジションを取得したと発表しました。Panattoniは2026年1月にフランスのブラウンフィールドサイトで37,000平方メートルの物流プラットフォームを立ち上げました。これらの行動は、主要プレイヤーが土地取得、ジョイントベンチャー、ブラウンフィールド転換を使用して近代的な供給を追加していることを示しています。
競争は、公共接続が制限されているPrologisのアルメールマイクログリッド投資に示されるように、エネルギー耐性、サステナビリティ認証、および自動化対応施設に向かっています。P3とVGPは高いBREEAMスコアを使用して、テナントと投資家に建物性能を示しています。小規模事業者は特化した都市、コールドチェーン、共有利用フォーマットで競争できますが、大規模な資本コミットメントはプライム立地において意味のある参入障壁を生み出します。したがって、ヨーロッパ倉庫不動産市場は、大型プラットフォームの競争と特化したデベロッパーのためのより狭い機会を組み合わせています。
ヨーロッパ倉庫不動産業界リーダー
-
SEGRO plc
-
Prologis, Inc.
-
GLP Pte. Ltd.
-
Panattoni Development Company, Inc.
-
Goodman Group
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ倉庫不動産市場 このレポートでカバーされる企業
- SEGRO plc
- Prologis, Inc.
- GLP Pte. Ltd.
- Panattoni Development Company, Inc.
- Goodman Group
- Blackstone Real Estate
- Logicor
- P3 Logistic Parks
- Cushman & Wakefield plc
- CBRE Group, Inc.
- Colliers International Group Inc.
- Hines
- VGP NV
- DWS Group
- Catena AB
- Mileway
- Tritax Big Box REIT plc
- WDP NV
- CTP N.V.
- Exeter Property Group
最近の産業開発事情 ヨーロッパ倉庫不動産市場
- 2026年6月:Prologis, Inc.はSEGRO plcの推奨買収を発表し、SEGROを18.8 ビリオン 米ドルと評価しました。この統合により、3億6,800万平方フィートのヨーロッパ運営ポートフォリオが創出され、Prologisのヨーロッパフットプリントが47%拡大し、ヨーロッパ土地バンクが126%増加し、1,300万平方フィートの統合開発パイプラインが確立されます。完了は2027年上半期を予定しており、規制当局および株主の承認を条件としています。提案された統合は、ヨーロッパの都市・ゲートウェイ立地に主要なポジションを持つ2つの確立された物流プラットフォームを統合します。
- 2026年5月:WDPはフランスで2つの戦略的土地バンクポジションの取得にコミットしました。サイトはパリ・シャルル・ド・ゴール空港近くのル・メニル・アムロとトゥールーズ北部にあり、それぞれ70,000平方メートルと62,000平方メートルの計画物流容量を持ちます。最初の立地は主要な航空貨物ゲートウェイの隣にあり、トゥールーズサイトは複合用途物流キャンパスとして計画されています。
- 2026年1月:Panattoni Franceはセーヌ・ウール都市圏で11.6ヘクタールのブラウンフィールドサイトを取得し、37,000平方メートルの投機的物流プラットフォームの建設を開始しました。同社は、このプロジェクトが製薬・化粧品テナントを対象とし、BREEAMエクセレント目標を含み、2027年第1四半期に竣工予定であると述べました。このプロジェクトは、信頼性の高い高品質な物流スペースを必要とするユーザーを対象とした仕様を持つブラウンフィールド立地を組み合わせています。
ヨーロッパ倉庫不動産市場レポートの範囲
セグメンテーション概要
| 公共 |
| 民間 |
| その他 |
| 一般倉庫 |
| 冷蔵倉庫 |
| クラスA |
| クラスB |
| クラスC |
| 小規模倉庫(50,000平方フィート未満) |
| 中規模倉庫(50,000〜250,000平方フィート) |
| 大規模倉庫250,000平方フィート超) |
| 製造業 |
| 小売・消費財 |
| 食品・飲料 |
| 製薬・ヘルスケア |
| 物流 |
| その他エンドユーザー |
| 英国 |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ロシア |
| その他ヨーロッパ |
| タイプ別 | 公共 |
| 民間 | |
| その他 | |
| 温度管理別 | 一般倉庫 |
| 冷蔵倉庫 | |
| グレード別 | クラスA |
| クラスB | |
| クラスC | |
| 倉庫規模別 | 小規模倉庫(50,000平方フィート未満) |
| 中規模倉庫(50,000〜250,000平方フィート) | |
| 大規模倉庫250,000平方フィート超) | |
| テナント分類別 | 製造業 |
| 小売・消費財 | |
| 食品・飲料 | |
| 製薬・ヘルスケア | |
| 物流 | |
| その他エンドユーザー | |
| 国別 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ロシア | |
| その他ヨーロッパ |
レポートで回答される主要な質問
2032年のヨーロッパ倉庫不動産の予測値は?
ヨーロッパ倉庫不動産市場は、2027年の61.94 ビリオン 米ドルから2032年までに79.81 ビリオン 米ドルに達すると予測されています。この見通しは、特に新規供給が限られている確立・新興のヨーロッパ回廊における近代的な物流容量への継続的な需要を反映しています。
ヨーロッパ倉庫不動産の予測成長率は?
2027年から2032年の予測CAGRは5.20%です。成長はオンライン小売フルフィルメント、ニアショアリング、特化した保管、および優先立地における質の高いアセットの限られた供給、特に都市・ゲートウェイサブマーケットに関連しています。
ヨーロッパで最大のシェアを持つ倉庫タイプは?
民間倉庫がタイプ別でリードしており、2026年に34.00%のシェアを持ちます。専用施設は、カスタマイズされたレイアウト、安全な業務、および設備やサイトレイアウトの決定を含む倉庫プロセスの長期的なコントロールを必要とする大規模ユーザーに引き続き有用です。
クラスA倉庫の需要が高まっている理由は?
クラスAアセットは2026年に58.00%のシェアを持ち、多くのテナントが求める電力、荷積み、エネルギー性能、自動化対応性を提供しています。このグレードはまた2032年にかけて7.50%で成長すると予測されており、より新しくより効率的な施設への継続的な需要を示しています。
ヨーロッパ倉庫不動産で最も成長が速い国は?
その他ヨーロッパが最も高い国別CAGRを記録すると予測されており、2032年にかけて7.00%です。その魅力は、地域的な立地、輸送リンク、ニアショアリング活動、および地域・ローカル流通活動の両方をサポートできる主要物流センター周辺の需要に基づいています。
最も成長が速いテナントグループは?
製薬・ヘルスケアは2032年にかけて7.40%のCAGRで拡大すると予測されており、特化した取り扱いと温度管理ニーズによって支えられています。このテナントグループは、信頼性の高い業務管理で特化した製品を管理できる、検証済みで安全かつ耐性のある施設を好みます。