
Tamanho e Participação do Mercado de Têxteis Técnicos para Transporte na Europa
Visão Geral do Mercado
| Período de Estudo | 2026 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
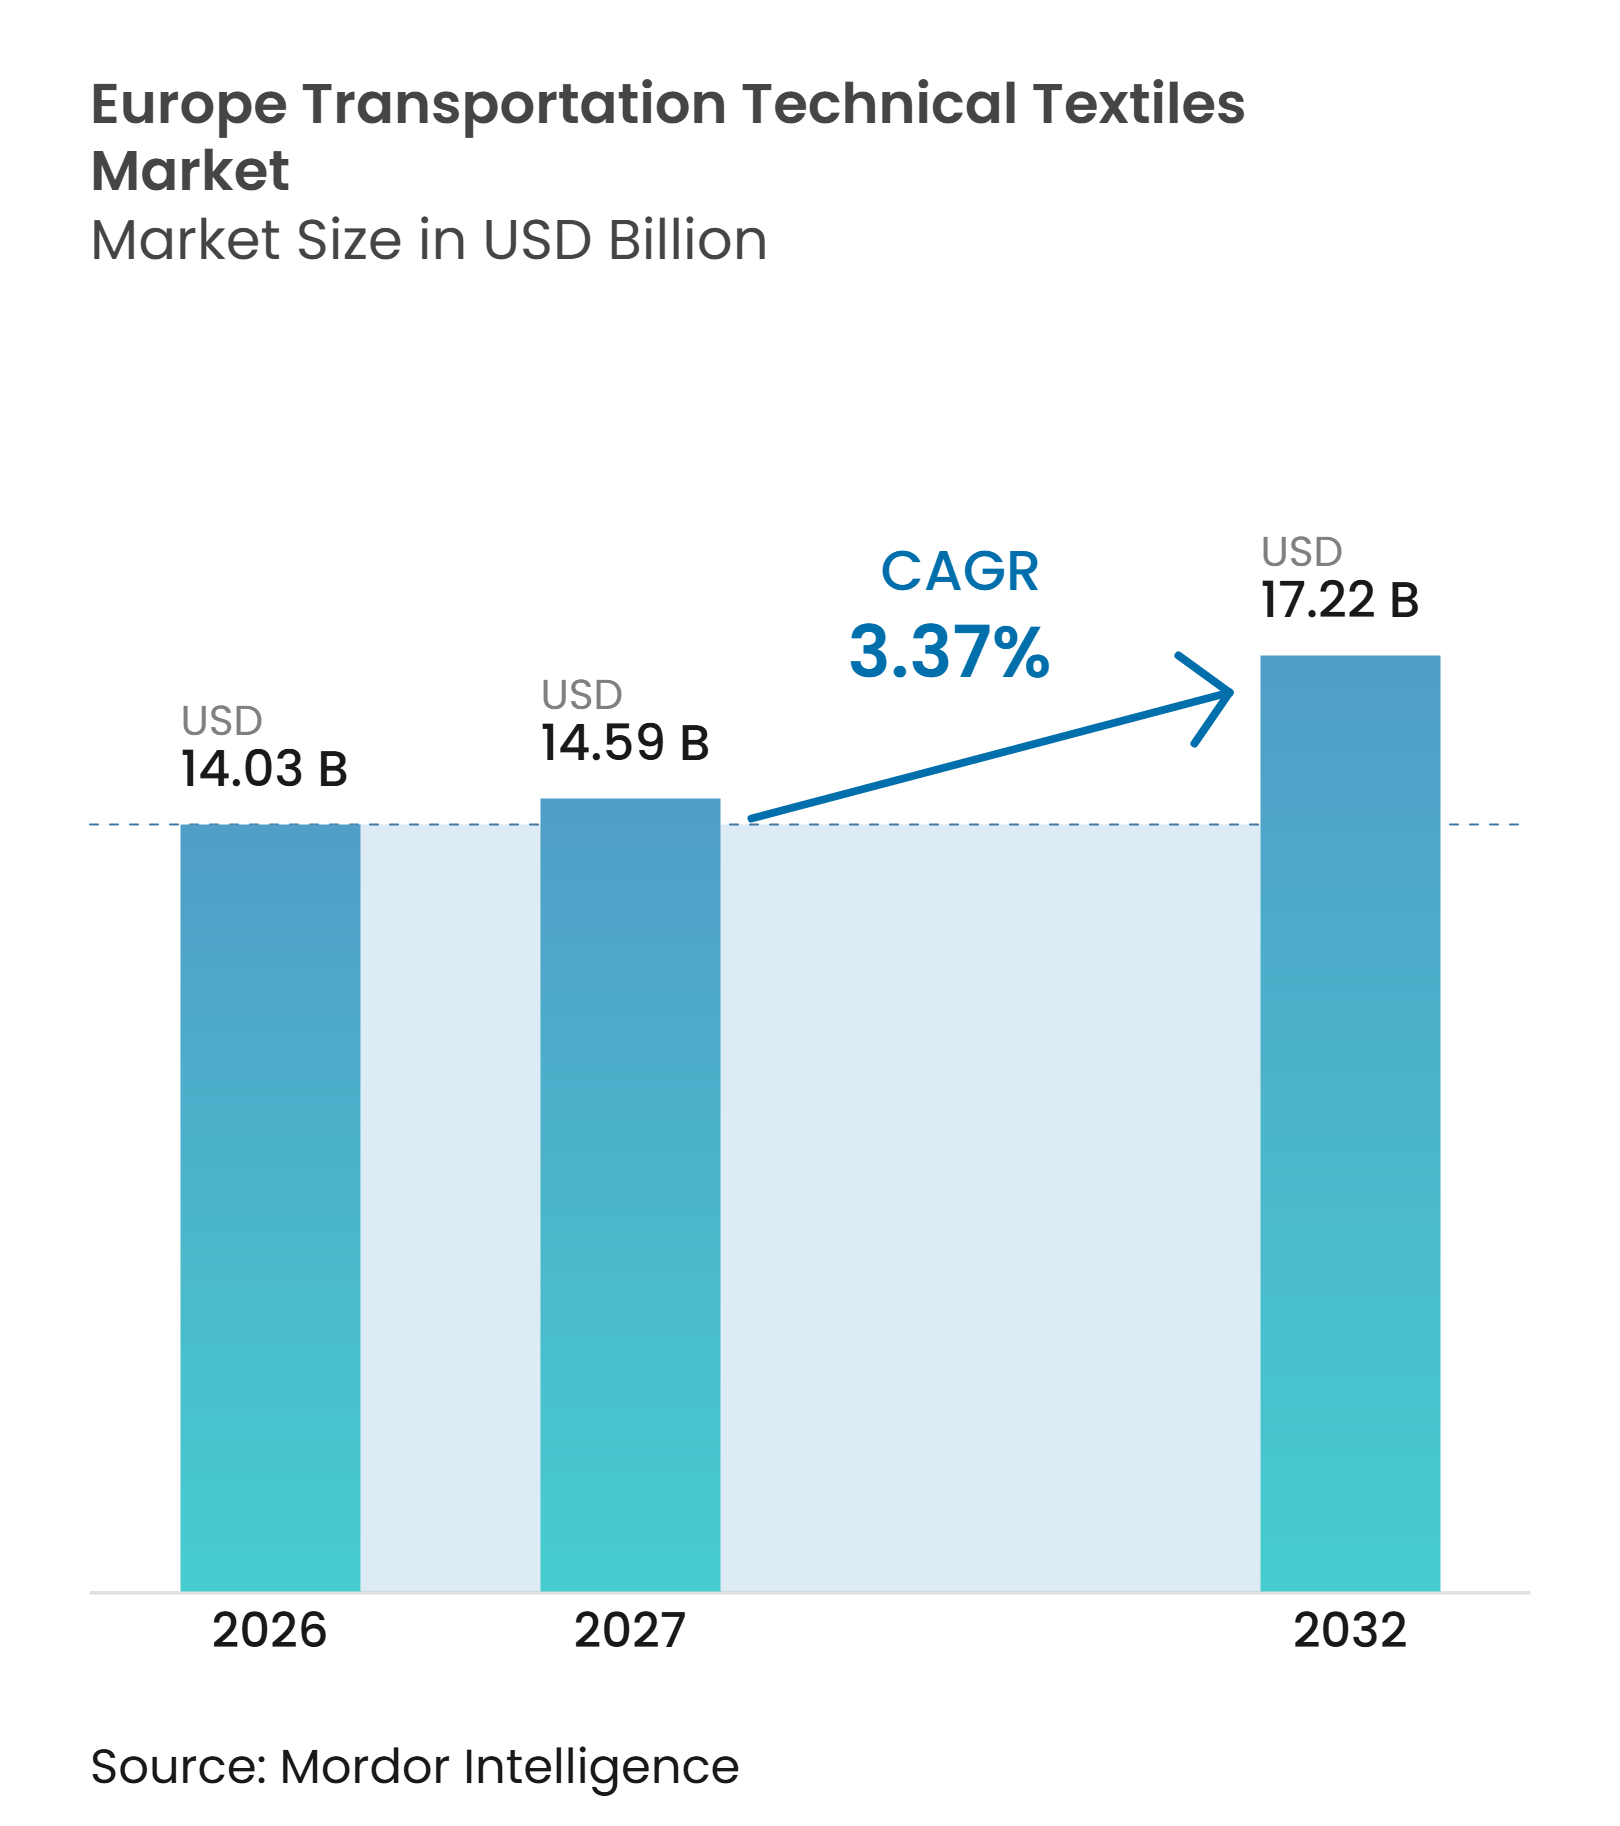
| Tamanho do mercado no ano base (2026) | 14.03 Bilhões de dólares |
| Tamanho do Mercado (2027) | 14.59 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.22 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.37 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos para Transporte na Europa por Mordor Intelligence
O tamanho do Mercado de Têxteis Técnicos para Transporte na Europa está projetado em 14,03 bilhões de USD em 2026, 14,59 bilhões de USD em 2027, e deve atingir 17,22 bilhões de USD até 2032, crescendo a um CAGR de 3,37% de 2027 a 2032.
Os programas de veículos elétricos estão aumentando os requisitos para isolamento acústico, camadas de gestão térmica e barreiras contra incêndio em baterias. As estruturas compostas leves também estão ganhando importância à medida que os fabricantes de veículos respondem às normas de emissões e buscam menor massa nos componentes. O investimento ferroviário está ampliando a demanda além dos veículos rodoviários, especialmente para interiores com conformidade contra incêndio e painéis leves. Os fornecedores estão respondendo combinando conteúdo reciclado, melhor desempenho contra incêndio e processamento mais eficiente no desenvolvimento de produtos. Os períodos de qualificação e a incerteza em torno da substituição de PFAS continuam sendo restrições, mas também favorecem os fornecedores que conseguem atender a requisitos de desempenho verificados.
Principais Conclusões do Relatório
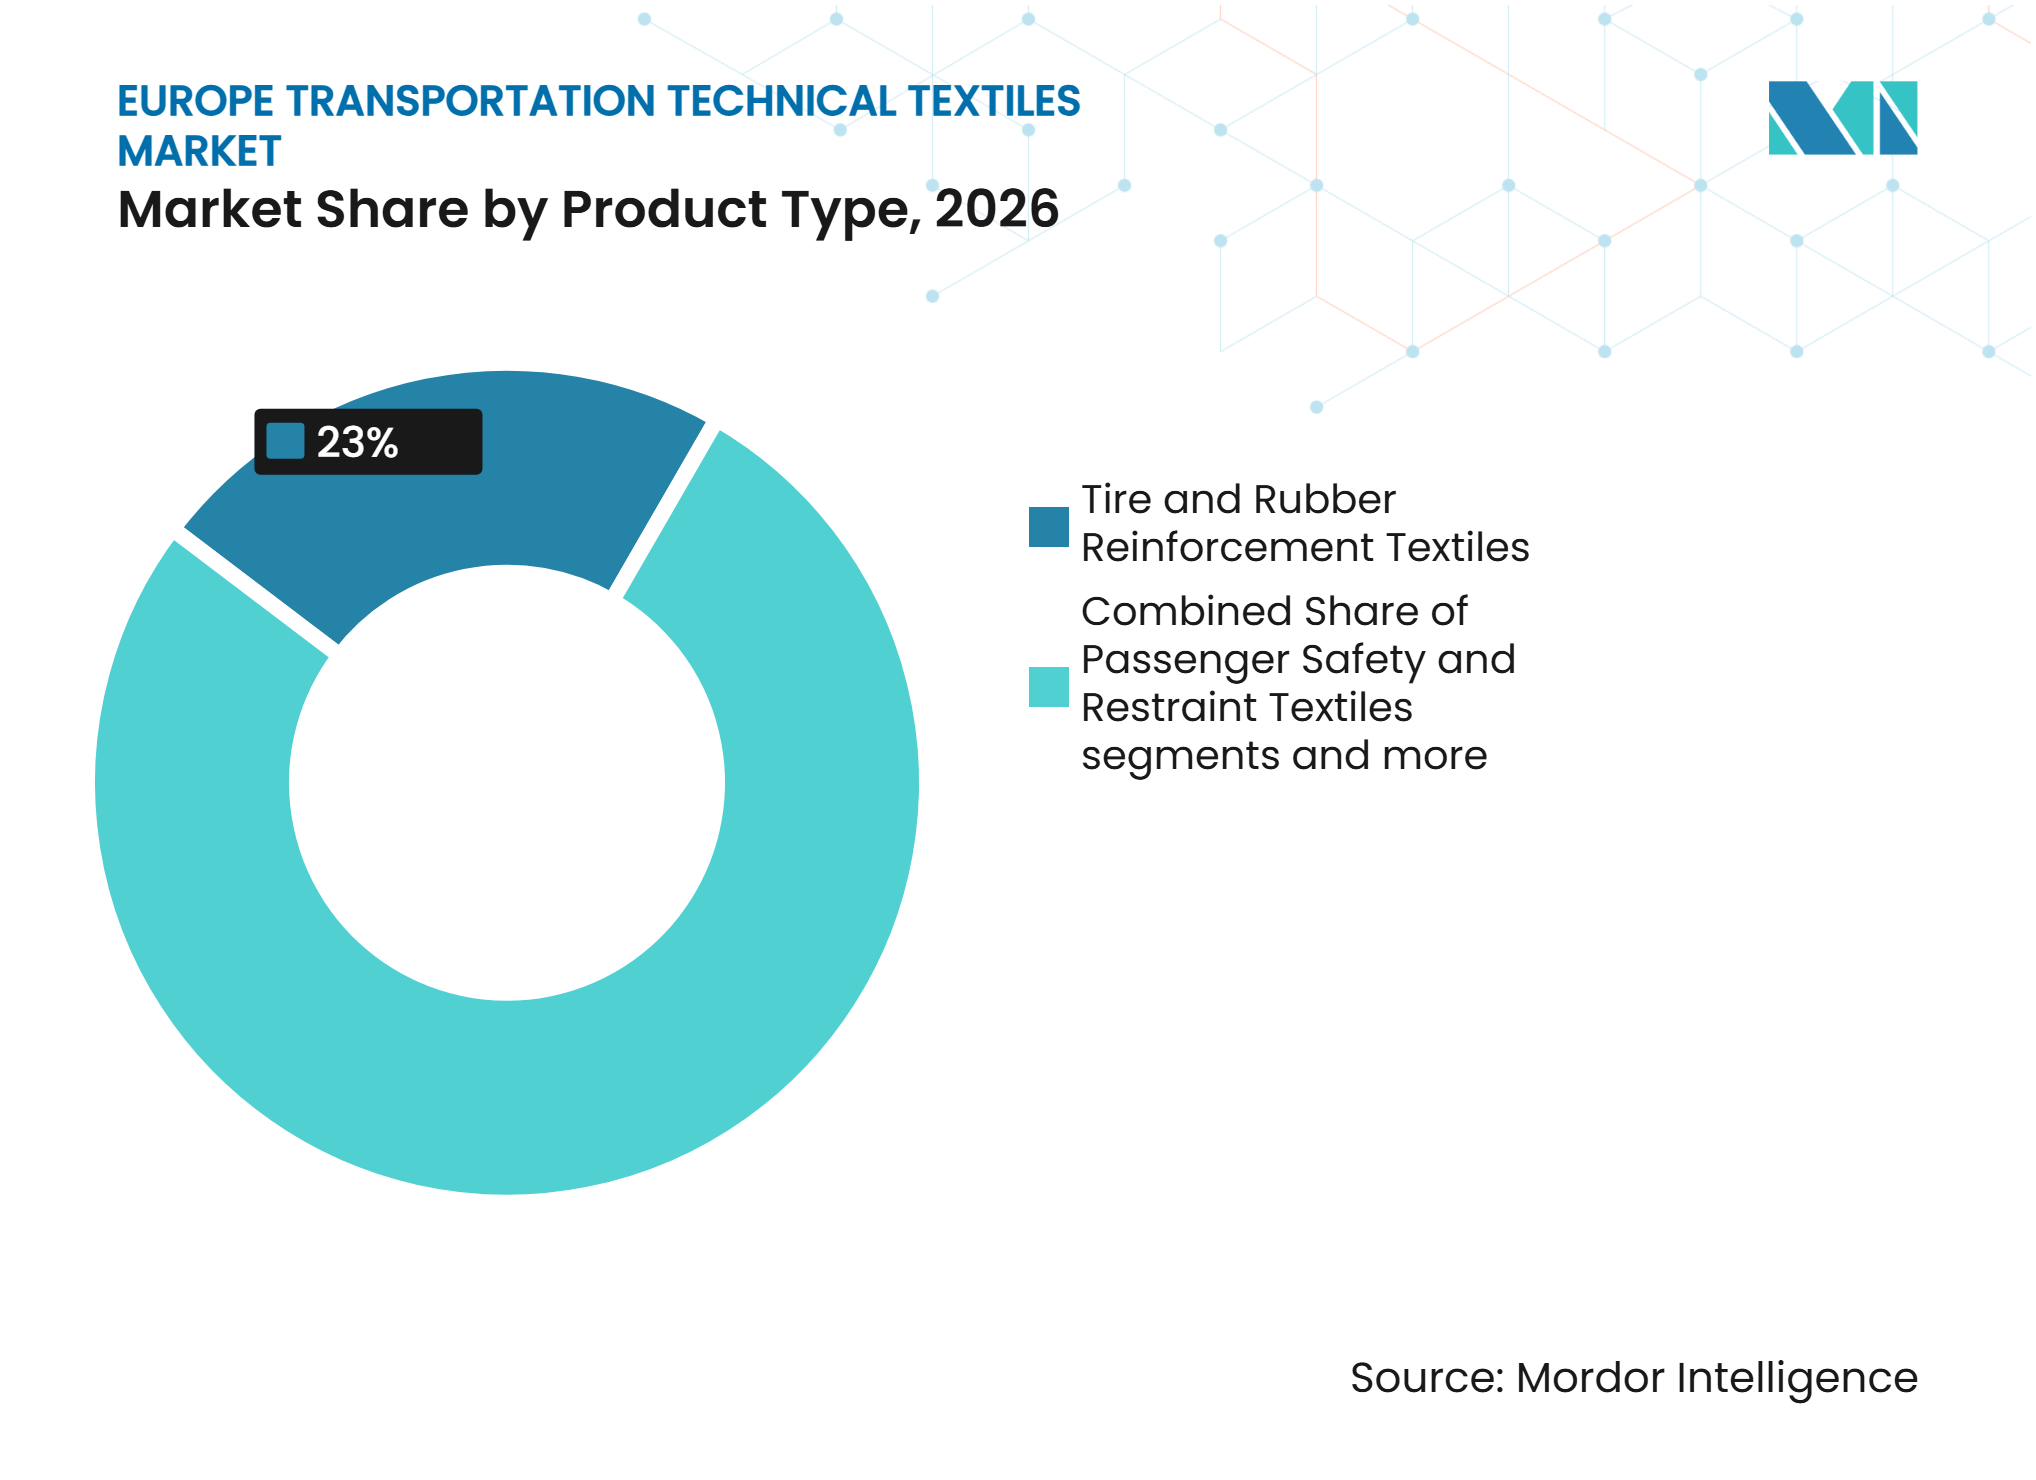
- Por tipo de produto, os têxteis de reforço para pneus e borracha detinham 23% da participação do mercado de têxteis técnicos para transporte na Europa em 2026, enquanto os têxteis de reforço estrutural e composto têm previsão de crescer a um CAGR de 5,8% até 2032.
- Por tipo de material, o poliéster detinha 35% da participação do mercado de têxteis técnicos para transporte na Europa em 2026, enquanto as fibras de carbono têm previsão de crescer a um CAGR de 6,5% até 2032.
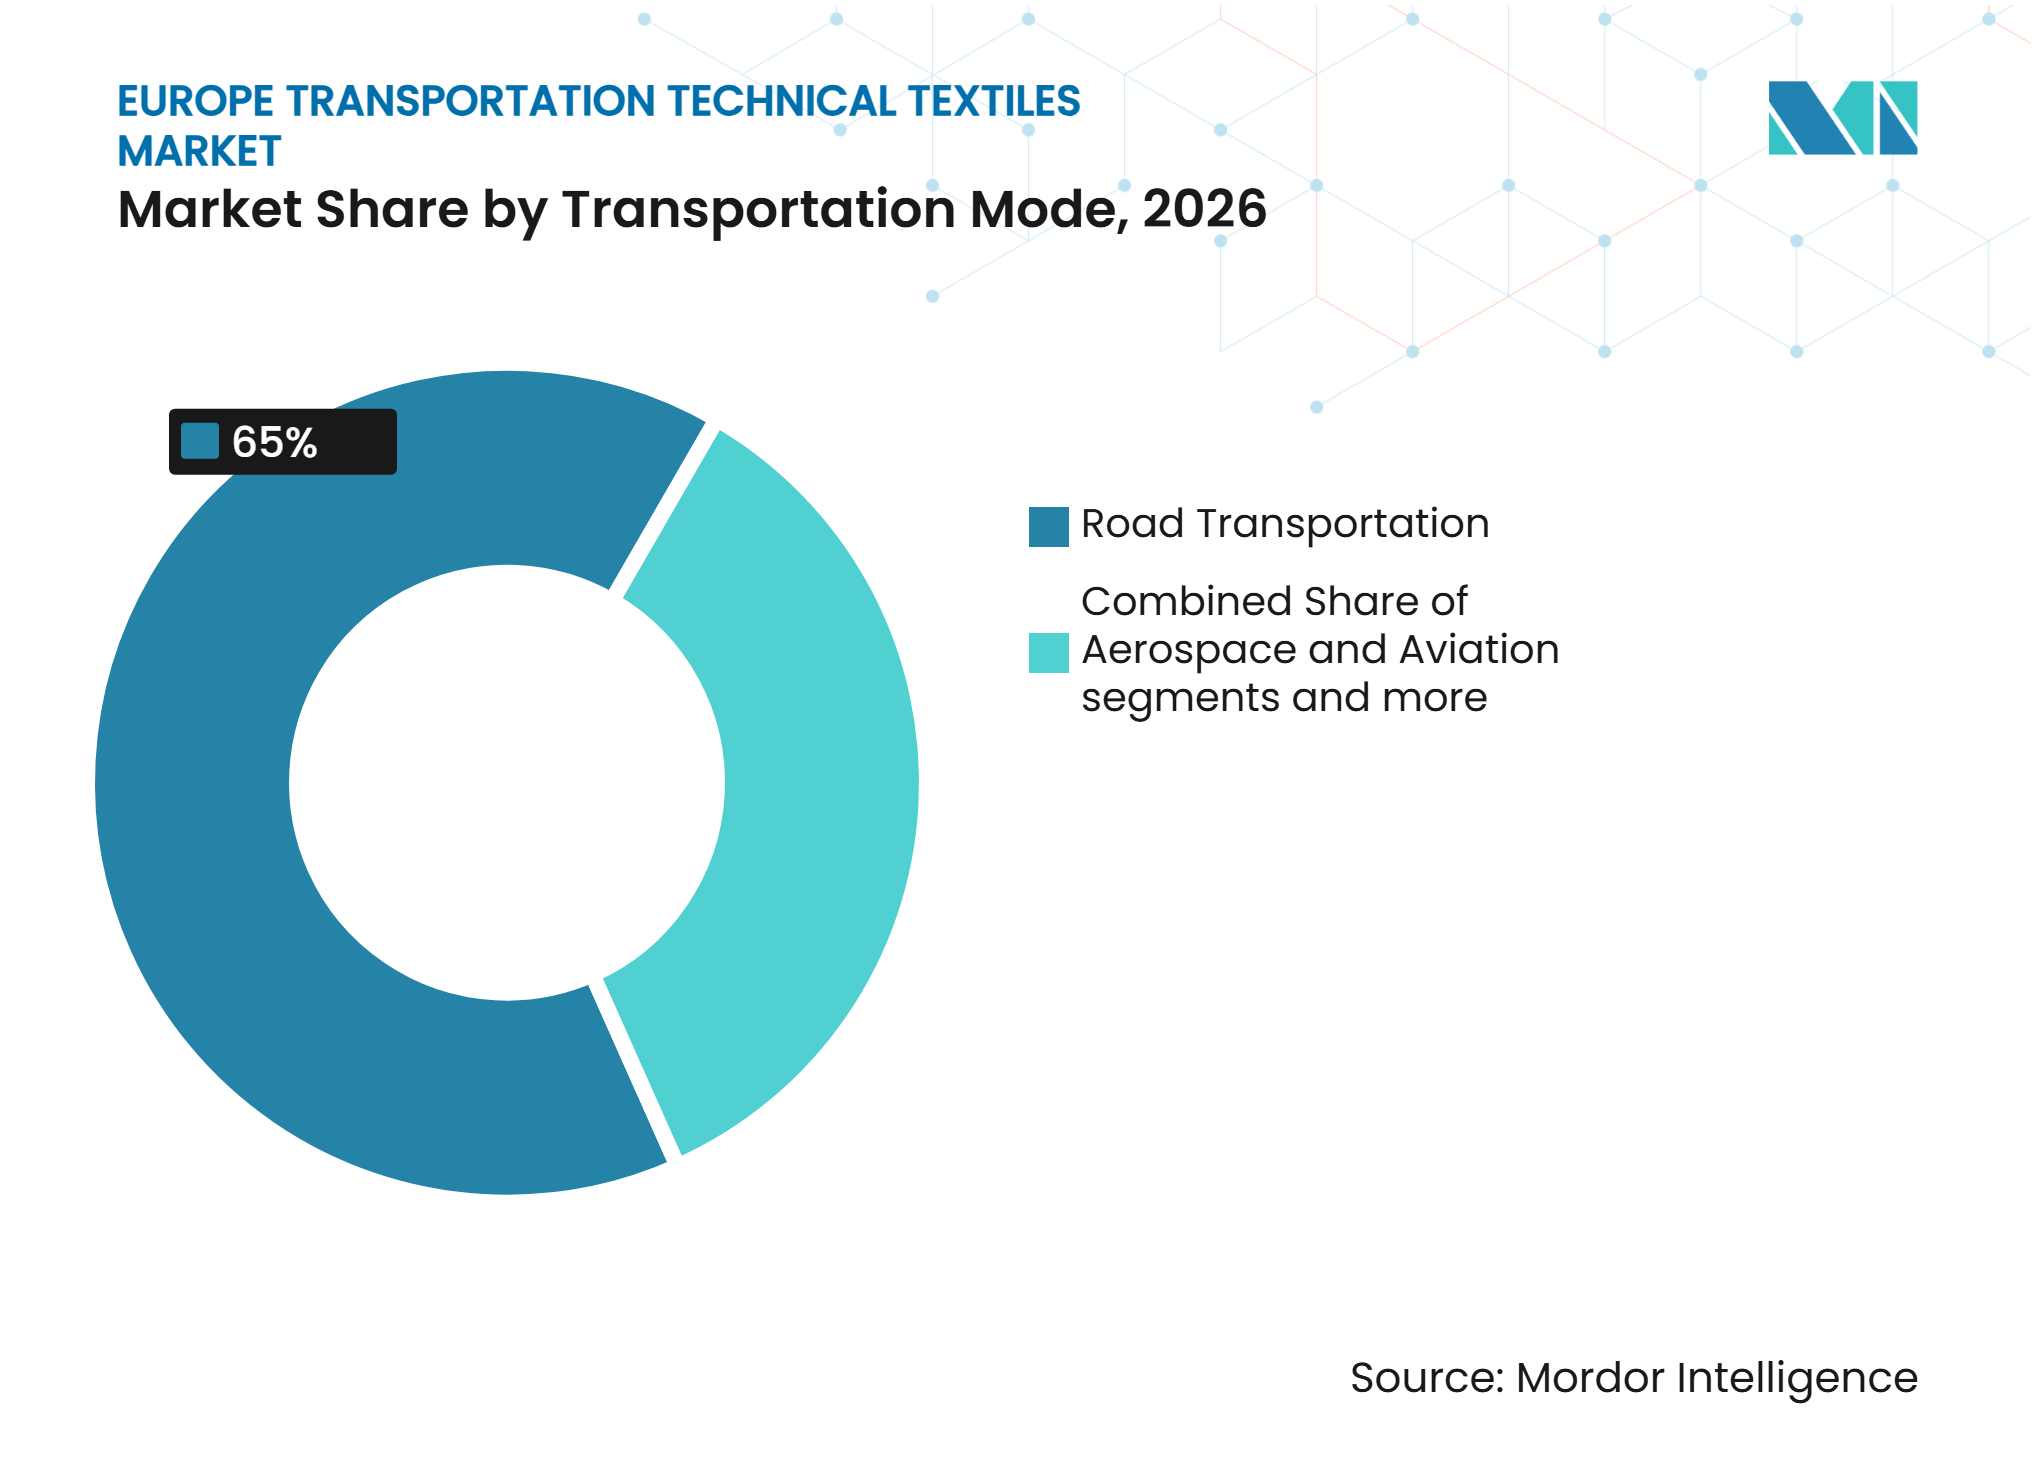
- Por modo de transporte, o transporte rodoviário representou 65% do tamanho do mercado de têxteis técnicos para transporte na Europa em 2026, enquanto o aeroespacial e a aviação têm previsão de crescer a um CAGR de 5,2% até 2032.
- Por geografia, a Alemanha detinha 22% da participação regional de mercado em 2026, enquanto o Restante da Europa tem previsão de crescer a um CAGR de 4,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Gerada pela Eletrificação por Têxteis Térmicos, Acústicos e de Proteção contra Incêndio | +1.1% | Alemanha, França, BENELUX e Países Nórdicos | Médio prazo (2 a 4 anos) |
| Requisitos de Redução de Peso para Plataformas de Veículos Europeus | +0.8% | Europa, especialmente Alemanha, Reino Unido e França | Longo prazo (≥ 4 anos) |
| Modernização da Infraestrutura Ferroviária e Investimento em Redes Transfronteiriças | +0.6% | Europa Central e Oriental, Alemanha e França | Médio prazo (2 a 4 anos) |
| Melhorias de Interiores Premium e Requisitos de Conforto dos Passageiros | +0.4% | Alemanha, Reino Unido, França, Itália e BENELUX | Curto prazo (≤ 2 anos) |
| Soluções de Monomaterial Seguro para Baterias e Conteúdo Reciclado | +0.3% | Europa, especialmente Alemanha e BENELUX | Médio prazo (2 a 4 anos) |
| Clusters Europeus de Têxteis Técnicos e Inovação em Compósitos Avançados | +0.2% | Alemanha, França, Itália e Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Gerada pela Eletrificação por Têxteis Térmicos, Acústicos e de Proteção contra Incêndio
Os programas de veículos elétricos estão mudando o papel dos têxteis acústicos, térmicos e de proteção nas plataformas de veículos europeus. Com menos ruído do trem de força, os sons da estrada, dos pneus e do motor tornam-se mais perceptíveis dentro do veículo, aumentando a demanda por camadas de isolamento cuidadosamente projetadas. Os pacotes de baterias também requerem barreiras contra incêndio capazes de funcionar durante eventos de fuga térmica. A Autoneum introduziu escudos de chama E-Fiber em março de 2025, declarando que o material composto sem mica pode suportar temperaturas de até 1.400°C e entrou em testes de pré-desenvolvimento com fabricantes de veículos europeus. Os veículos elétricos a bateria utilizam de 18 a 25 kg de material não tecido, em comparação com 14 a 18 kg em veículos de combustão interna similares. Essa combinação de refinamento acústico e proteção de bateria aumenta o conteúdo têxtil no nível da plataforma e sustenta a demanda por materiais técnicos de maior valor.
Requisitos de Redução de Peso para Plataformas de Veículos Europeus
Os fabricantes de veículos continuam buscando componentes de menor massa à medida que as normas europeias de emissões de frotas moldam o planejamento de produtos a longo prazo. O reforço composto à base de têxteis pode substituir peças metálicas selecionadas em aplicações de veículos, aeroespaciais e ferroviárias. Os compósitos de polímero reforçado com fibra de carbono e as pré-formas de fibra de vidro podem reduzir a massa dos componentes em 30% a 50% em aplicações adequadas. A discussão política europeia sobre veículos em fim de vida reduziu a incerteza para aplicações de fibra de carbono após o material ter sido removido da lista preliminar de substâncias preocupantes. Essa clarificação é importante porque os programas de veículos exigem decisões de investimento anos antes da produção em série. Também oferece aos fornecedores uma base mais clara para desenvolver tecidos estruturais para clientes rodoviários e aeroespaciais.
Modernização da Infraestrutura Ferroviária e Investimento em Redes Transfronteiriças
O investimento ferroviário está criando uma base de demanda separada para têxteis de transporte em cabines de passageiros, painéis compostos, pisos e sistemas com classificação de resistência ao fogo. A Comissão Europeia concedeu 2,8 bilhões de EUR (3,3 bilhões de USD) em financiamento do Mecanismo Interligar a Europa para 94 projetos de transporte em julho de 2025, com 77% direcionados a projetos ferroviários.[1] Esses projetos incluem a construção da Rail Baltica, a implantação do Sistema Europeu de Gestão do Tráfego Ferroviário e conexões de alta velocidade na República Tcheca e na Polônia. O quadro TEN-T revisado exige eletrificação e padrões de projeto mais elevados em toda a rede, criando uma necessidade maior de material rodante moderno.[2] Os requisitos de fogo, fumaça e toxicidade previstos na EN 45545 tornam os materiais ferroviários verificados importantes para os fornecedores que buscam atender a essa demanda.
Interiores Premium, Conteúdo Reciclado e Inovação em Compósitos
Os programas de interiores de veículos combinam cada vez mais aparência, conforto acústico, conteúdo reciclado e desempenho de peso dentro de uma mesma especificação. Isso está ampliando a demanda por estofamentos multicamadas, forros acústicos de teto, compósitos de carpete e peças de poliéster moldado. A Trützschler informou que seu fio TRUECYCLED, feito de 50% de resíduos têxteis pós-consumo e 50% de poliéster reciclado, foi utilizado nos encostos dos assentos do Lotus Eletre e Emeya durante 2025. A Autoneum também afirma que suas plataformas de produtos de poliéster reciclado suportam aplicações acústicas e de interior leves. O mercado de têxteis técnicos para transporte na Europa, portanto, recompensa os fornecedores que conseguem atender às necessidades de qualidade, circularidade e processamento sem aumentar a complexidade para os fabricantes de veículos. Os clusters de materiais na Alemanha, França, Itália e Reino Unido apoiam esse trabalho por meio do conhecimento em fabricação de compósitos e capacidades de teste de produtos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Revestimento, Acabamento e Processamento de Compósitos com Alto Consumo de Energia | -0.5% | Alemanha, França e Itália | Longo prazo (≥ 4 anos) |
| Longos Ciclos de Qualificação de OEM e Custos de Validação | -0.4% | Europa, com efeitos mais fortes na França e nos mercados nórdicos | Médio prazo (2 a 4 anos) |
| Substituição de PFAS e Compensações de Desempenho Funcional | -0.3% | Europa, especialmente França e mercados nórdicos | Médio prazo (2 a 4 anos) |
| Disponibilidade Limitada de Fibras Técnicas Recicladas Consistentes | -0.2% | Europa, especialmente aplicações compostas e acústicas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Revestimento, Acabamento e Processamento de Compósitos com Alto Consumo de Energia
O revestimento, a laminação e a cura de compósitos requerem energia substancial e expõem as plantas europeias a maior pressão de custos industriais. O acabamento em rama consome de 0,3 a 0,5 kWh por quilograma de tecido acabado e pode perder uma parcela significativa de energia pelo ar de exaustão úmido. A SGL Carbon declarou em 2026 que os altos custos de fabricação e os requisitos regulatórios estão pesando sobre as operações europeias de produtos químicos e materiais avançados. A recuperação de calor e maquinários mais eficientes podem melhorar a economia, mas as atualizações de plantas requerem capital e planejamento de produção. Esse problema é mais acentuado nos locais de revestimento e processamento de compósitos na Alemanha, França e Itália. Pode atrasar o investimento em linhas de próxima geração mesmo quando a demanda dos clientes está presente.
Longos Ciclos de Qualificação de OEM e Custos de Validação
Novos não tecidos com conteúdo reciclado, compósitos de base biológica e tecidos funcionais revestidos frequentemente requerem de 18 a 36 meses de testes de OEM antes de receberem aprovação para produção em série. As aplicações de bateria requerem validação adicional para resistência a chamas, pureza do material, consistência de espessura e proteção contra fuga térmica. Os escudos de chama E-Fiber da Autoneum entraram em testes de pré-desenvolvimento com OEMs europeus após a validação de bateria, ilustrando o processo exigente para novas soluções têxteis de proteção. Os materiais acústicos podem exigir períodos de revisão mais longos quando seu desempenho deve ser avaliado dentro do sistema completo do veículo. O rascunho fornecido indica que a validação e a aprovação do OEM podem adicionar de 5% a 15% ao preço dos componentes de Nível 1. Esses requisitos favorecem fornecedores estabelecidos com materiais aprovados e podem retardar a adoção de alternativas mais recentes com conteúdo reciclado e de base biológica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Compósitos Estruturais Ganham Terreno no Segmento Líder de PneusOs têxteis de reforço para pneus e borracha detinham 23% da participação regional de mercado em 2026, sustentados pela produção de pneus na Alemanha, França, Espanha e Europa Oriental. Esses materiais utilizam tecidos de cordão de poliéster e nylon de alta tenacidade em carcaças e flancos de pneus. Os Têxteis de Reforço Estrutural e Composto devem crescer a um CAGR de 5,8% até 2032, à medida que os fabricantes adotam pré-formas de fibra de carbono e vidro em estruturas aeroespaciais, carroçarias ferroviárias e invólucros de veículos elétricos. A Hexcel e a Arkema apresentaram trabalhos com compósitos termoplásticos de PEKK-carbono no Paris Air Show em 2025, relatando melhorias no ciclo de produção para componentes aeroespaciais específicos. A produção mais rápida é importante porque pode ajudar as peças compostas a avançar além de aplicações especializadas de baixo volume. O trabalho alemão em têxteis tecidos em 3D visa melhorar a resistência à fadiga e reduzir a delaminação em usos estruturais. Esses desenvolvimentos apoiam uma mudança em direção a aplicações têxteis estruturais onde qualificação, repetibilidade e tempo de ciclo são tão importantes quanto a resistência do material.
Os têxteis de segurança e restrição de passageiros permanecem vinculados à produção de veículos por meio de tecidos para airbags e cintos de segurança. Os Têxteis de Interior e Estofamento se beneficiam de maiores expectativas de conforto e qualidade visual em todas as categorias de veículos. Os Têxteis de Isolamento Acústico, Térmico e de Proteção ganham conteúdo nas plataformas de veículos elétricos a bateria, onde o controle de ruído e a segurança da bateria requerem materiais adicionais. Os Têxteis de Filtração e Gestão de Ar estão vinculados à melhoria dos requisitos de gestão do ar na cabine. A Autoneum afirma que o Flexi-Light PET contém até 90% de PET reciclado e pode ser moldado em formas tridimensionais de desacoplador acústico. Essa abordagem aproxima as funções de interior e isolamento em uma plataforma de material de poliéster compartilhada. Os fornecedores que atendem a ambas as categorias podem simplificar o design dos componentes e fornecer soluções mais abrangentes aos fabricantes de veículos. O tamanho do mercado regional para aplicações estruturais é, portanto, sustentado tanto pela demanda por compósitos de maior desempenho quanto pela integração entre as funções têxteis existentes.



Por Tipo de Material:
A Fibra de Carbono Avança Enquanto o Poliéster Mantém EscalaO poliéster detinha 35% da participação regional de mercado em 2026 porque funciona em construções não tecidas, tecidas e de malha. Seu amplo uso também reflete uma economia de processamento relativamente favorável e o crescente uso de poliéster reciclado em aplicações automotivas. As Fibras de Carbono têm previsão de crescer a um CAGR de 6,5% até 2032, lideradas pela redução de peso aeroespacial e aplicações compostas de veículos elétricos premium. A Toray Carbon Fibers Europe concluiu uma expansão em Abidos, França, em março de 2026, elevando sua produção europeia para mais de 6.000 toneladas por ano. A adição de capacidade indica um compromisso com o fornecimento regional para programas compostos aeroespaciais e automotivos. A aliança Carbon Fiber Europe, lançada em 2025, reúne Hexcel, Mitsubishi Chemical Europe, Teijin e Toray em torno de advocacia, sustentabilidade, normas e saúde e segurança. O trabalho do grupo mostra que o crescimento do material também depende do engajamento regulatório e de normas técnicas compartilhadas.
A poliamida continua sendo importante para airbags e cintos de segurança porque oferece absorção de energia e baixa permeabilidade ao ar sob cargas de acionamento. As fibras de vidro suportam o reforço composto em volume em painéis ferroviários e estruturas de veículos comerciais. O polipropileno é usado em revestimentos interiores e filtração, enquanto a aramida é usada para aplicações de alta temperatura e proteção. As fibras naturais e regeneradas estão entrando em painéis interiores onde superfícies visíveis, qualidade tátil e menor impacto do material fazem parte do requisito. A Bcomp afirma que seus reforços de fibra de linho ampliTex foram aplicados em aplicações de design automotivo. Em 2026, a EcoTechnilin forneceu materiais compostos de fibra natural para a estrutura do painel de instrumentos e os bolsos de mapa das portas do Alpine A390, apoiando a adoção de materiais leves e sustentáveis em interiores automotivos. Essa combinação de materiais limita a dependência de uma única família de fibras e permite que os fornecedores combinem propriedades com cada aplicação de transporte. O mercado de têxteis técnicos para transporte na Europa se beneficia quando as opções de fibras recicladas e naturais conseguem atender aos requisitos dimensionais, de processamento e de segurança ao lado dos materiais sintéticos estabelecidos.
Por Modo de Transporte:
O Rodoviário Mantém o Volume Enquanto o Aeroespacial Cresce Mais RápidoO transporte rodoviário representou 65% do tamanho do mercado de têxteis técnicos para transporte na Europa em 2026 porque a região possui uma grande base de fabricação de automóveis de passeio e veículos comerciais. Cada veículo utiliza têxteis em airbags, assentos, carpetes, isolamento acústico, reforço de pneus e filtração. A Autoneum relatou que os veículos puramente elétricos representaram 60% de seus novos pedidos em 2024, em comparação com 35% em 2023. Os veículos de passeio de combustão interna e híbridos continuam sendo uma grande base de demanda de curto prazo. Os veículos comerciais continuam a exigir estofamentos duráveis, revestimentos acústicos e meios de filtração de ar. As motocicletas e triciclos formam uma oportunidade menor, especialmente no Sul da Europa. O modo rodoviário continuará sendo o mercado central de volume, mas a combinação de funções têxteis em cada veículo está mudando.
O aeroespacial e a aviação têm previsão de crescer a um CAGR de 5,2% até 2032, a taxa mais rápida entre os modos de transporte. Os programas de aeronaves de próxima geração utilizam altos níveis de material composto e precisam de sistemas têxteis de interior e estruturais certificados. A Agência Espacial Europeia relatou em julho de 2025 que o projeto Phoebus estava desenvolvendo tecnologia de cobertura de tanque reforçada com fibra de carbono em Augsburg, Alemanha. O Transporte Ferroviário também tem um papel significativo porque as aquisições de material rodante devem satisfazer os requisitos de fogo, fumaça e toxicidade da EN 45545. O Transporte Marítimo sustenta a demanda por compósitos leves e materiais de interior com classificação de resistência ao fogo, particularmente para embarcações especializadas. Outras plataformas especializadas adicionam demanda por têxteis de reforço e proteção onde os requisitos de desempenho são elevados. A combinação de aeroespacial, ferroviário e marítimo reduz a dependência do mercado de têxteis técnicos para transporte na Europa dos ciclos automotivos. Também aumenta a importância de testes, certificação e engenharia específica para aplicações para os fornecedores.

Análise Geográfica
Alemanha
A Alemanha representou 22% da participação regional de mercado em 2026, tornando-se a maior posição nacional da região. Seu papel reflete a concentração de fabricantes automotivos, fornecedores de Nível 1, fabricantes de maquinário para não tecidos, institutos de compósitos e empresas de materiais avançados. Os programas de veículos elétricos a bateria estão aumentando a demanda por isolamento acústico, não tecidos de gestão térmica e interiores de poliéster monomaterial. A Autoneum afirma que processa mais de 30.000 toneladas de PET reciclado por ano para aplicações de transporte. O investimento ferroviário de 100 bilhões de EUR (117,6 bilhões de USD) da Alemanha ao longo de cinco anos também sustenta a demanda por painéis leves, assentos resistentes ao fogo e sistemas de passagem. O ecossistema de compósitos do país conecta o desenvolvimento de aplicações com testes especializados e expertise em maquinário. A Allianz Textiler Leichtbau exibiu materiais de velo híbrido de carbono-polímero com capacidade de blindagem eletromagnética na JEC World 2025. Esse trabalho indica que os fornecedores alemães estão desenvolvendo têxteis que fornecem várias funções em um único componente. Os requisitos regulatórios de segurança, reciclabilidade e emissões de veículos mantêm essas soluções de maior valor relevantes para os programas dos clientes.
Restante da Europa
O Restante da Europa tem previsão de crescer a um CAGR de 4,8% até 2032, sendo a região de crescimento mais rápido. O grupo inclui centros de produção da Europa Central, Oriental e Meridional, onde a montagem de veículos e as operações de Nível 1 estão se expandindo. A competitividade de custos de fabricação e a diversificação da cadeia de suprimentos estão apoiando essa mudança. O financiamento do Mecanismo Interligar a Europa também está direcionando investimentos ferroviários para países de coesão, incluindo Polônia, República Tcheca, Romênia, Hungria e Eslováquia. Esses projetos criam demanda por interiores com conformidade contra incêndio, painéis acústicos, pisos compostos e componentes ferroviários relacionados. A Rail Baltica e o planejado hub aeroportuário e ferroviário da Polônia ampliam ainda mais as oportunidades regionais para materiais relacionados a ferrovias e aviação. A Scott Bader introduziu sistemas compostos Crestafire LEO para ferrovias em 2025, com aplicações incluindo tetos de vagões, painéis laterais, pisos e seções dianteiras. A importância da região está aumentando porque os fornecedores podem vincular a fabricação local à nova demanda de infraestrutura. Os requisitos europeus de resistência ao fogo em ferrovias continuam sendo um fator-chave de conformidade para os materiais selecionados nesses projetos.
Europa Ocidental e do Norte
O Reino Unido, França, Itália, Espanha, BENELUX e os Países Nórdicos contribuem por meio de diferentes usos finais de transporte e capacidades de materiais. O Reino Unido possui atividade em compósitos aeroespaciais e capacidade especializada em têxteis tecidos, apoiando a pré-formação em alta cadência para programas de aeronaves. A França combina compósitos aeroespaciais com um foco doméstico mais forte na substituição de PFAS após a Lei nº 2025-188 estabelecer restrições para têxteis contendo PFAS a partir de janeiro de 2026. A Itália sustenta a demanda por meio do design automotivo, motocicletas, manutenção aeroespacial e compósitos marinhos. A base de montagem de veículos da Espanha e a infraestrutura logística e química do BENELUX fornecem demanda constante por componentes relacionados ao transporte. Os mercados nórdicos contribuem para aplicações marinhas, incluindo materiais exteriores resistentes ao fogo e anticorrosão para frotas comerciais e offshore. Esses mercados não seguem um único padrão de demanda, mas juntos ampliam a base de clientes do mercado de têxteis técnicos para transporte na Europa. Os fornecedores que conseguem adaptar formatos de materiais e documentação de conformidade a cada aplicação estão melhor posicionados nesses mercados variados.
Cenário Competitivo
Concentração do Mercado
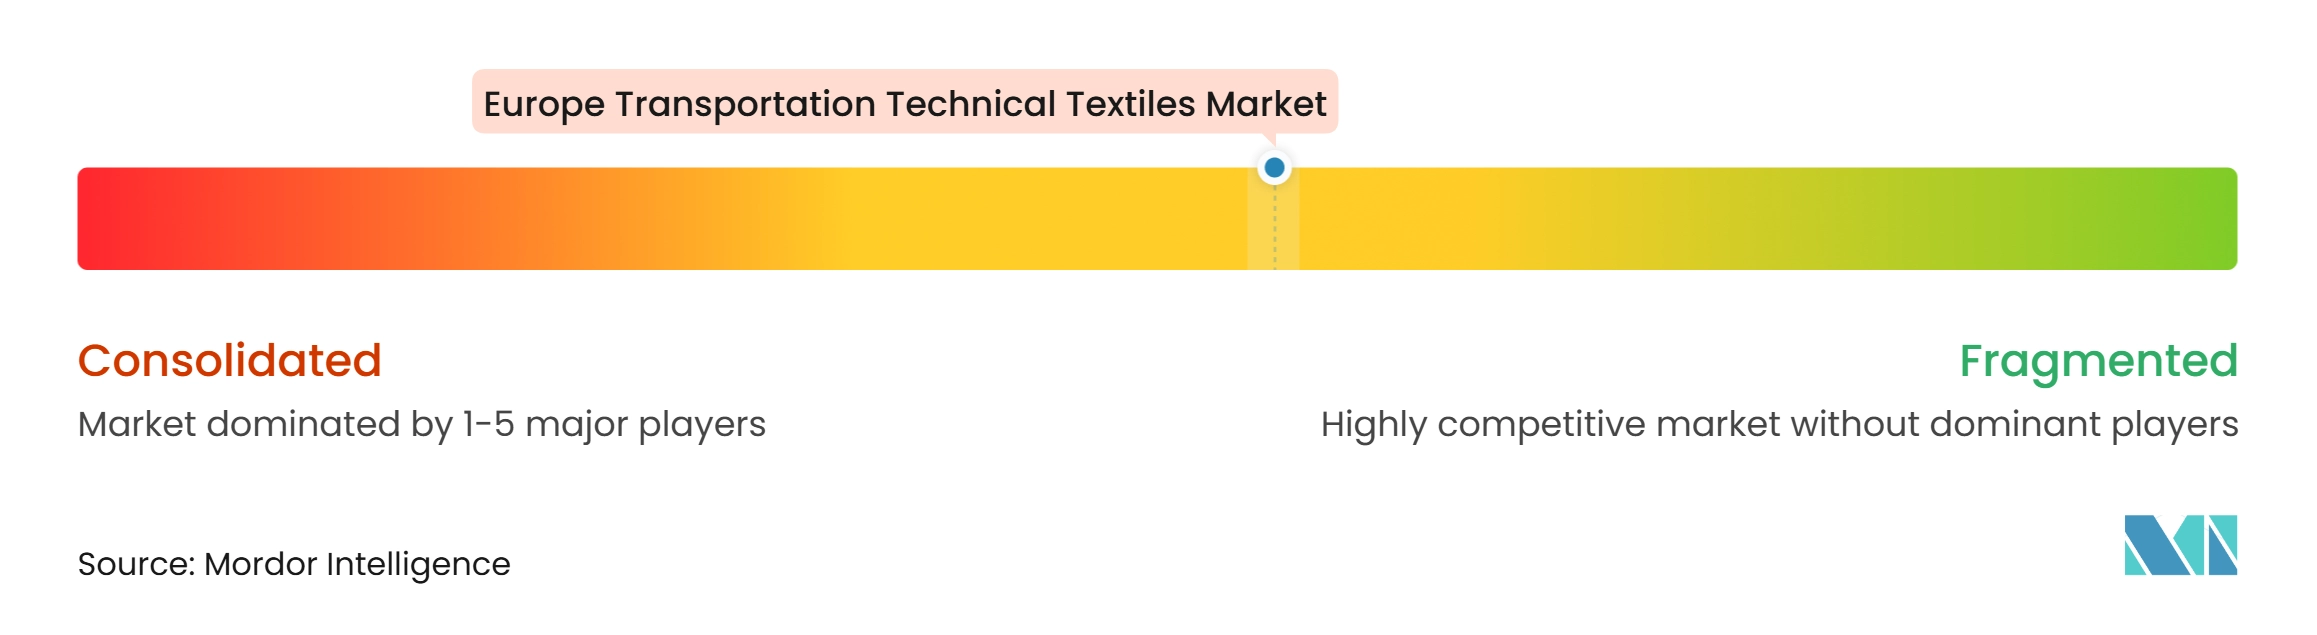
O mercado de têxteis técnicos para transporte na Europa apresenta um nível médio de concentração de mercado. Toray, Teijin, Hexcel, Solvay e SGL Carbon possuem capacidades de materiais em fibras, pré-impregnados e compósitos avançados. Autoneum, Freudenberg Performance Materials, Porcher Industries, SAERTEX e Bcomp competem por meio de conhecimento de aplicações, histórico de aprovação de OEM e processamento especializado. A vantagem competitiva depende de conteúdo reciclado verificado, desempenho de segurança contra incêndio, engenharia de aplicações e fabricação eficiente. Os requisitos ferroviários da EN 45545 e aeroespaciais da EASA CS 25.853 aumentam a importância de evidências de testes e certificação. As empresas que já possuem materiais aprovados podem se beneficiar dos longos ciclos de qualificação dos clientes. Essa estrutura sustenta posições duradouras para fornecedores estabelecidos, ao mesmo tempo que deixa aberturas em aplicações especializadas.
A Freudenberg adquiriu os 25% restantes da participação na Japan Vilene Company em dezembro de 2025, fortalecendo suas capacidades em não tecidos para aplicações automotivas, médicas e de filtração. A Autoneum lançou seus escudos de chama E-Fiber sem mica em março de 2025 para proteção de baterias de veículos elétricos. A Hexcel e a Arkema utilizaram o Paris Air Show em 2025 para apresentar desenvolvimentos em compósitos termoplásticos destinados a reduzir o tempo de ciclo de produção. Essas ações mostram que escala, desempenho de materiais e eficiência de fabricação estão sendo perseguidos ao mesmo tempo. O investimento estratégico está focado em aplicações onde segurança, peso e circularidade são requisitos mensuráveis dos clientes. Os fornecedores também estão usando associações do setor e engajamento político para buscar clareza sobre a regulamentação de fibra de carbono e veículos em fim de vida.
Empresas menores podem competir onde um material especializado fornece uma solução direta para um problema do cliente. A plataforma de reforço de fibra natural da Bcomp é um exemplo de alternativa aos reforços sintéticos convencionais para aplicações selecionadas de interior e painéis. Barreiras contra incêndio de bateria sem mica, interiores de poliéster monomaterial circular e revestimentos sem PFAS também representam áreas onde a diferenciação técnica pode ser relevante. O controle digital de processos, a colocação automatizada de fibras e o processamento termoplástico podem reduzir o tempo de produção e o consumo de energia. Essas capacidades podem elevar as barreiras de entrada porque requerem equipamentos, conhecimento de processos e validação dos clientes. A produção regional de menor custo por si só pode não ser suficiente onde os requisitos de segurança são rigorosos. O ambiente competitivo é, portanto, moldado por um equilíbrio entre escala em materiais a montante e expertise especializada em componentes específicos para aplicações. Os fornecedores que conectam a ciência dos materiais com programas aprovados de veículos, ferrovias ou aeroespaciais provavelmente manterão posições mais fortes.
Líderes do Setor de Têxteis Técnicos para Transporte na Europa
-
Autoneum Holding AG
-
Freudenberg Performance Materials SE & Co. KG
-
Lear Corporation
-
Porcher Industries
-
SAERTEX GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos para Transporte na Europa Empresas cobertas neste relatório
- Autoneum Holding AG
- Freudenberg Performance Materials SE & Co. KG
- Lear Corporation
- Porcher Industries
- SAERTEX GmbH & Co. KG
- Trelleborg AB
- HÜBNER Group
- SGL Carbon SE
- Toray Industries, Inc.
- Teijin Limited
- Solvay SA
- Hexcel Corporation
- DuPont de Nemours, Inc.
- Ahlstrom Oyj
- Fibertex Personal Care A/S
- Fibertex Nonwovens A/S
- Sandler AG
- TWE Group GmbH
- DIATEX SAS
- Heathcoat Fabrics Limited
- HUESKER Synthetic GmbH
- Sioen Industries NV
- Bcomp Ltd.
- Microtex Composites S.r.l.
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos para Transporte na Europa
- Março de 2026: A Toray Carbon Fibers Europe conclui a expansão de capacidade em Abidos, França. Uma nova unidade de produção de fibra de carbono foi comissionada, elevando a produção europeia para mais de 6.000 toneladas por ano. A expansão reforça a base de fornecimento europeia para programas compostos aeroespaciais e automotivos em meio à demanda dos OEMs por resiliência da cadeia de suprimentos.
- Setembro de 2025: A Autoneum garante pedidos de OEM para o Ultra-Silent Frunk de três grandes fabricantes de veículos. A produção em série para dois modelos de veículos elétricos a bateria começou na China e na Alemanha em 2025. O sistema de frunk totalmente em poliéster incorpora até 70% de conteúdo reciclado e oferece redução de peso significativa em relação às alternativas plásticas.
- Julho de 2025: A Comissão Europeia aloca 2,8 bilhões de EUR (3,3 bilhões de USD) em subsídios do Mecanismo Interligar a Europa para 94 projetos de transporte, com 77% direcionados a ferrovias. Os projetos financiados incluem a construção da Rail Baltica, a implantação do ERTMS em 11 estados-membros e o desenvolvimento de corredores de alta velocidade na República Tcheca e na Polônia. O ciclo de subsídios avança materialmente os volumes de aquisição de material rodante ferroviário de curto prazo em toda a Europa.
Escopo do Relatório do Mercado de Têxteis Técnicos para Transporte na Europa
O Relatório do Mercado de Têxteis Técnicos para Transporte na Europa é Segmentado por Tipo de Produto (Têxteis de Segurança e Restrição de Passageiros, Têxteis de Interior e Estofamento para Transporte e Mais), por Tipo de Material (Poliéster (PET), Poliamida (Nylon) e Mais), por Modo de Transporte (Transporte Rodoviário, Aeroespacial e Aviação e Mais) e por Geografia (Alemanha e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Têxteis de Segurança e Restrição de Passageiros | Tecidos para Airbag Automotivo e Almofadas Têxteis |
| Cinto de Segurança | |
| Outros Têxteis de Segurança e Restrição para Transporte | |
| Têxteis de Interior e Estofamento para Transporte | Estofamento de Assento e Tecidos para Assentos |
| Carpetes Automotivos e para Transporte | |
| Outros Têxteis de Interior para Transporte (Forro de Teto, Proteção de Janela, etc.) | |
| Têxteis de Reforço para Pneus e Borracha | |
| Têxteis de Isolamento Acústico, Térmico e de Proteção | |
| Têxteis de Filtração e Gestão de Ar para Transporte | |
| Têxteis de Reforço Estrutural e Composto (tecido de reforço de fibra de carbono, fibra de vidro, etc.) | |
| Têxteis Exteriores e de Proteção para Transporte | |
| Outros Têxteis Técnicos para Transporte |
| Poliéster (PET) |
| Poliamida (Nylon) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibras de Vidro |
| Fibras de Carbono |
| Aramida e Outras Fibras Sintéticas de Alto Desempenho |
| Fibras Naturais e Regeneradas |
| Outras Fibras e Materiais Especiais |
| Transporte Rodoviário | Automóveis de Passeio | Automóveis de Passeio de Combustão Interna e Híbridos |
| Automóveis de Passeio Elétricos a Bateria | ||
| Veículos Comerciais | ||
| Motocicletas, Triciclos e Outros Veículos Rodoviários | ||
| Aeroespacial e Aviação | Aeronaves Comerciais e Executivas | |
| Aeronaves Militares e Helicópteros | ||
| Espaçonaves e Outras Plataformas Aeroespaciais | ||
| Transporte Ferroviário | ||
| Transporte Marítimo | Embarcações Comerciais e de Carga | |
| Embarcações de Passageiros, Cruzeiros, Recreativas e Outras Embarcações Marítimas | ||
| Outras Plataformas de Transporte Especializadas |
| Reino Unido |
| Alemanha |
| França |
| Itália |
| Espanha |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) |
| PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) |
| Restante da Europa |
| Por Tipo de Produto | Têxteis de Segurança e Restrição de Passageiros | Tecidos para Airbag Automotivo e Almofadas Têxteis | |
| Cinto de Segurança | |||
| Outros Têxteis de Segurança e Restrição para Transporte | |||
| Têxteis de Interior e Estofamento para Transporte | Estofamento de Assento e Tecidos para Assentos | ||
| Carpetes Automotivos e para Transporte | |||
| Outros Têxteis de Interior para Transporte (Forro de Teto, Proteção de Janela, etc.) | |||
| Têxteis de Reforço para Pneus e Borracha | |||
| Têxteis de Isolamento Acústico, Térmico e de Proteção | |||
| Têxteis de Filtração e Gestão de Ar para Transporte | |||
| Têxteis de Reforço Estrutural e Composto (tecido de reforço de fibra de carbono, fibra de vidro, etc.) | |||
| Têxteis Exteriores e de Proteção para Transporte | |||
| Outros Têxteis Técnicos para Transporte | |||
| Por Tipo de Material | Poliéster (PET) | ||
| Poliamida (Nylon) | |||
| Polipropileno (PP) | |||
| Polietileno (PE) | |||
| Fibras de Vidro | |||
| Fibras de Carbono | |||
| Aramida e Outras Fibras Sintéticas de Alto Desempenho | |||
| Fibras Naturais e Regeneradas | |||
| Outras Fibras e Materiais Especiais | |||
| Por Modo de Transporte | Transporte Rodoviário | Automóveis de Passeio | Automóveis de Passeio de Combustão Interna e Híbridos |
| Automóveis de Passeio Elétricos a Bateria | |||
| Veículos Comerciais | |||
| Motocicletas, Triciclos e Outros Veículos Rodoviários | |||
| Aeroespacial e Aviação | Aeronaves Comerciais e Executivas | ||
| Aeronaves Militares e Helicópteros | |||
| Espaçonaves e Outras Plataformas Aeroespaciais | |||
| Transporte Ferroviário | |||
| Transporte Marítimo | Embarcações Comerciais e de Carga | ||
| Embarcações de Passageiros, Cruzeiros, Recreativas e Outras Embarcações Marítimas | |||
| Outras Plataformas de Transporte Especializadas | |||
| Por Geografia | Reino Unido | ||
| Alemanha | |||
| França | |||
| Itália | |||
| Espanha | |||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |||
| PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |||
| Restante da Europa | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado regional?
O mercado de têxteis técnicos para transporte na Europa tem projeção de expansão de 14,03 bilhões de USD em 2026 para 17,22 bilhões de USD até 2032, a um CAGR de 3,37% de 2027 a 2032.
Qual categoria de produto lidera os têxteis técnicos para transporte na Europa?
Os têxteis de reforço para pneus e borracha lideraram com uma participação de 23% em 2026, sustentados pela base estabelecida de fabricação de pneus da Europa.
Qual material está crescendo mais rapidamente nos têxteis para transporte europeus?
As fibras de carbono têm previsão de crescer a um CAGR de 6,5% até 2032, sustentadas por aplicações compostas aeroespaciais e de veículos elétricos premium.
Por que os veículos elétricos estão aumentando a demanda por têxteis?
Os veículos elétricos precisam de mais isolamento acústico, materiais de gestão térmica e camadas de proteção contra incêndio de bateria do que veículos de combustão interna comparáveis.
Qual modo de transporte tem a perspectiva de crescimento mais elevada?
O Aeroespacial e a Aviação têm previsão de crescer a um CAGR de 5,2% até 2032 devido aos programas de aeronaves com uso intensivo de compósitos e aos requisitos de interior certificado.
Qual geografia europeia está crescendo mais rapidamente para têxteis técnicos para transporte?
O Restante da Europa tem previsão de crescer a um CAGR de 4,8% até 2032, sustentado pela expansão da atividade de montagem e pelo investimento ferroviário na Europa Central e Oriental.