
Taille et Part du Marché des Textiles Techniques de Transport en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2026 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 14.03 Milliards de dollars |
| Taille du Marché (2027) | 14.59 Milliards de dollars |
| Taille du Marché (2032) | 17.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.37 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Textiles Techniques de Transport en Europe par Mordor Intelligence
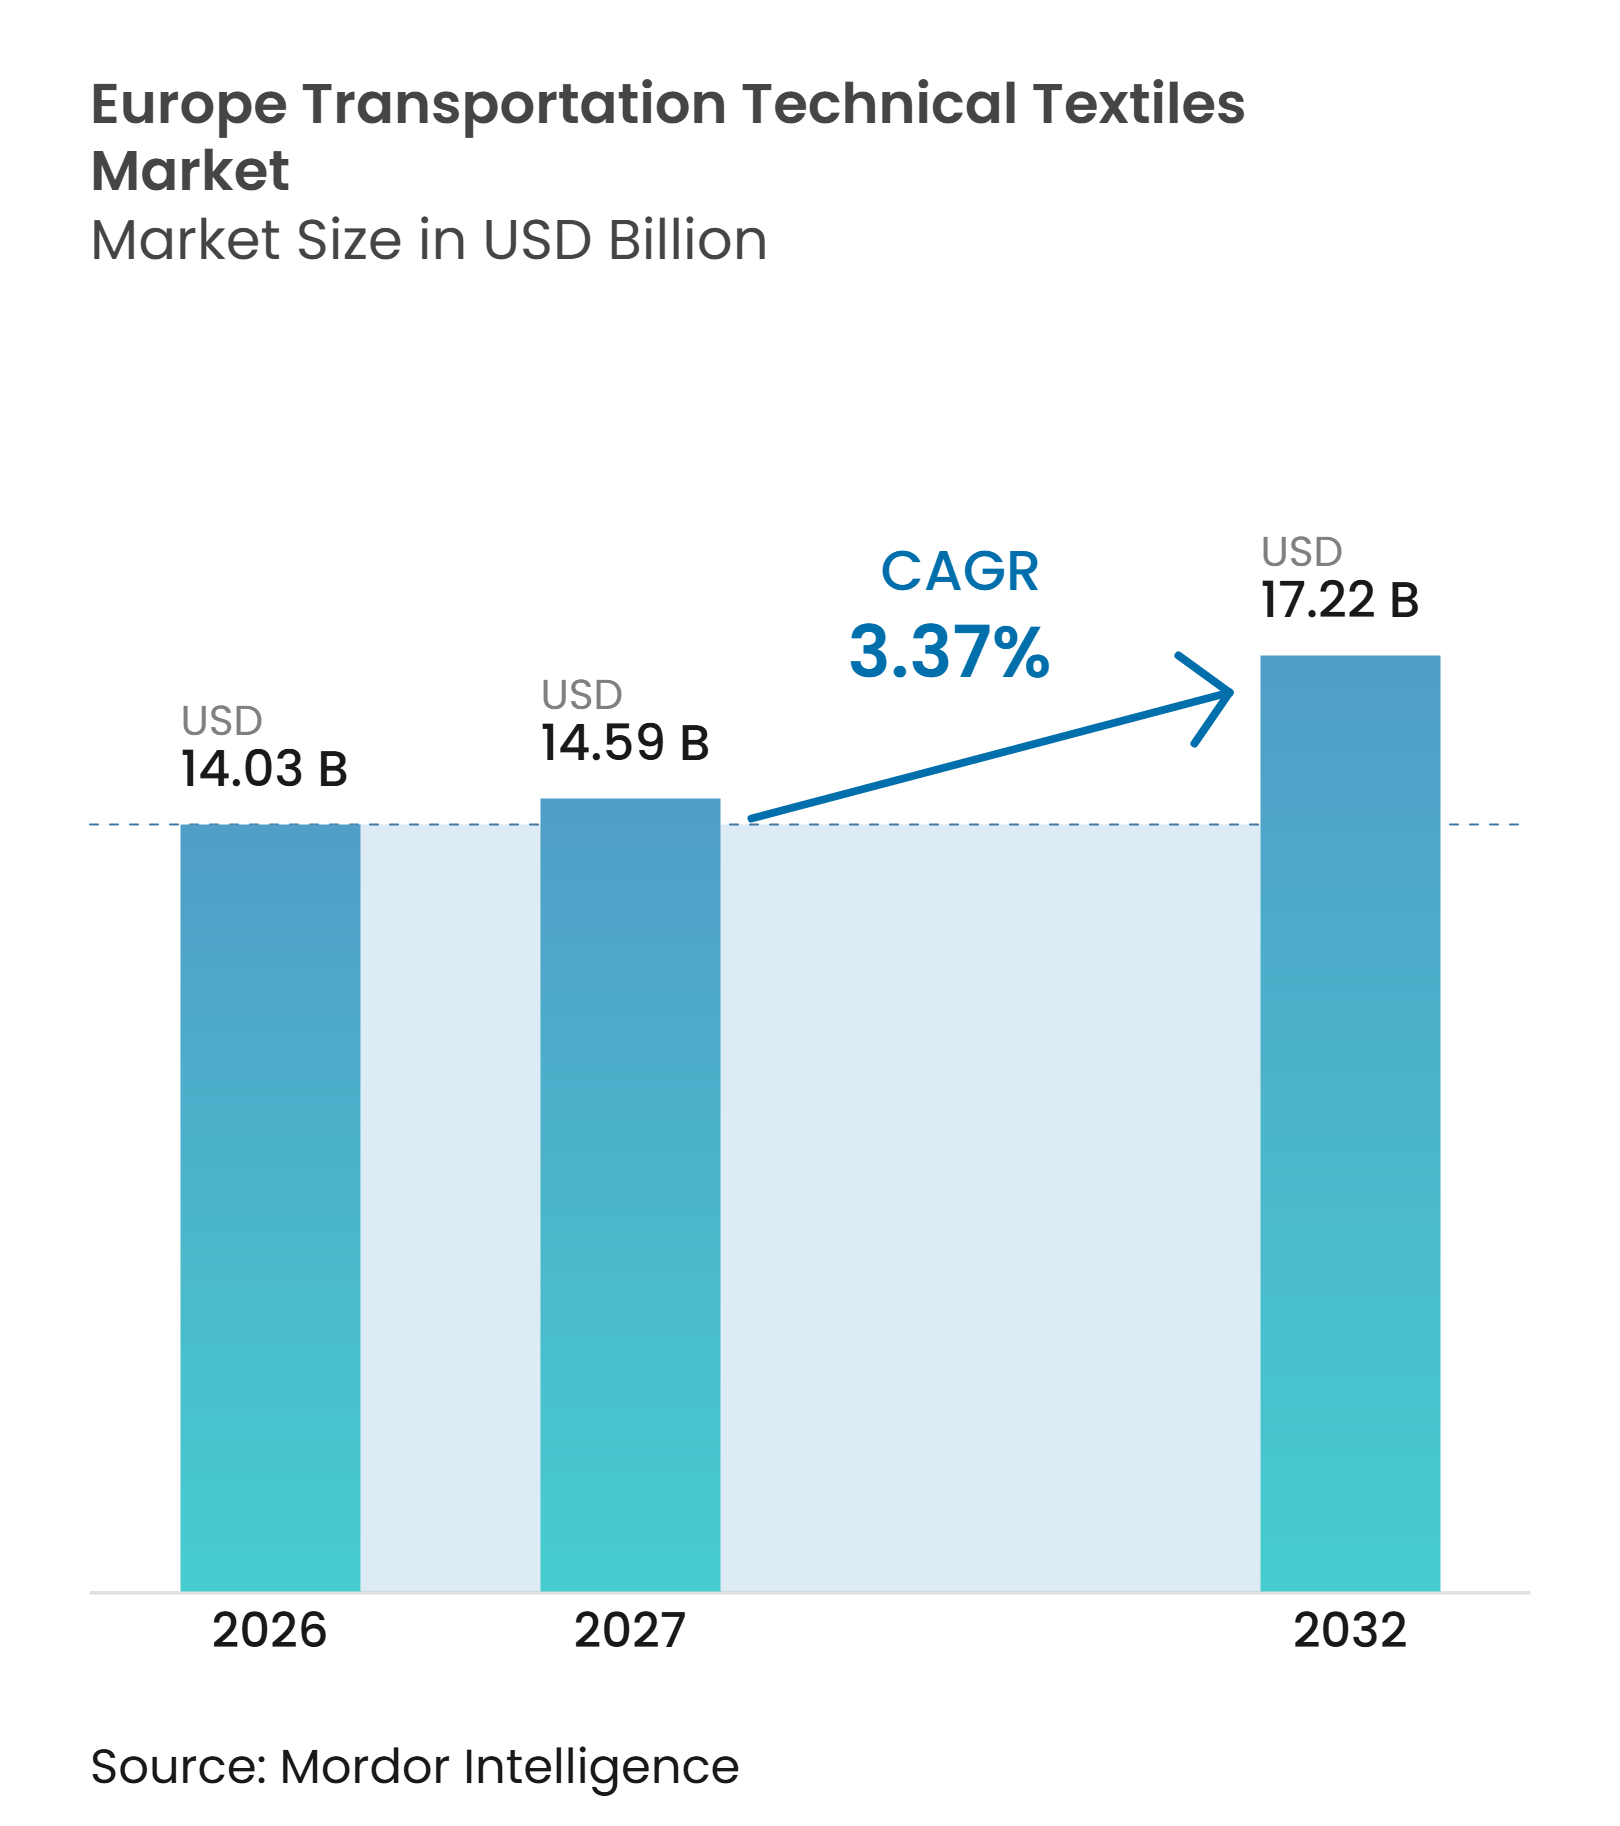
La taille du marché européen des textiles techniques de transport est projetée à 14,03 milliards USD en 2026, 14,59 milliards USD en 2027, et devrait atteindre 17,22 milliards USD d'ici 2032, avec un CAGR de 3,37 % de 2027 à 2032.
Les programmes de véhicules électriques accroissent les exigences en matière d'isolation acoustique, de couches de gestion thermique et de barrières coupe-feu pour les batteries. Les structures composites légères gagnent également en importance à mesure que les constructeurs automobiles répondent aux réglementations sur les émissions et cherchent à réduire la masse des composants. L'investissement ferroviaire élargit la demande au-delà des véhicules routiers, notamment pour les intérieurs conformes aux normes incendie et les panneaux légers. Les fournisseurs répondent en combinant du contenu recyclé, de meilleures performances au feu et un traitement plus efficace dans le développement de produits. Les périodes de qualification et l'incertitude autour du remplacement des PFAS restent des contraintes, mais elles favorisent également les fournisseurs capables de satisfaire aux exigences de performance vérifiées.
Points Clés du Rapport
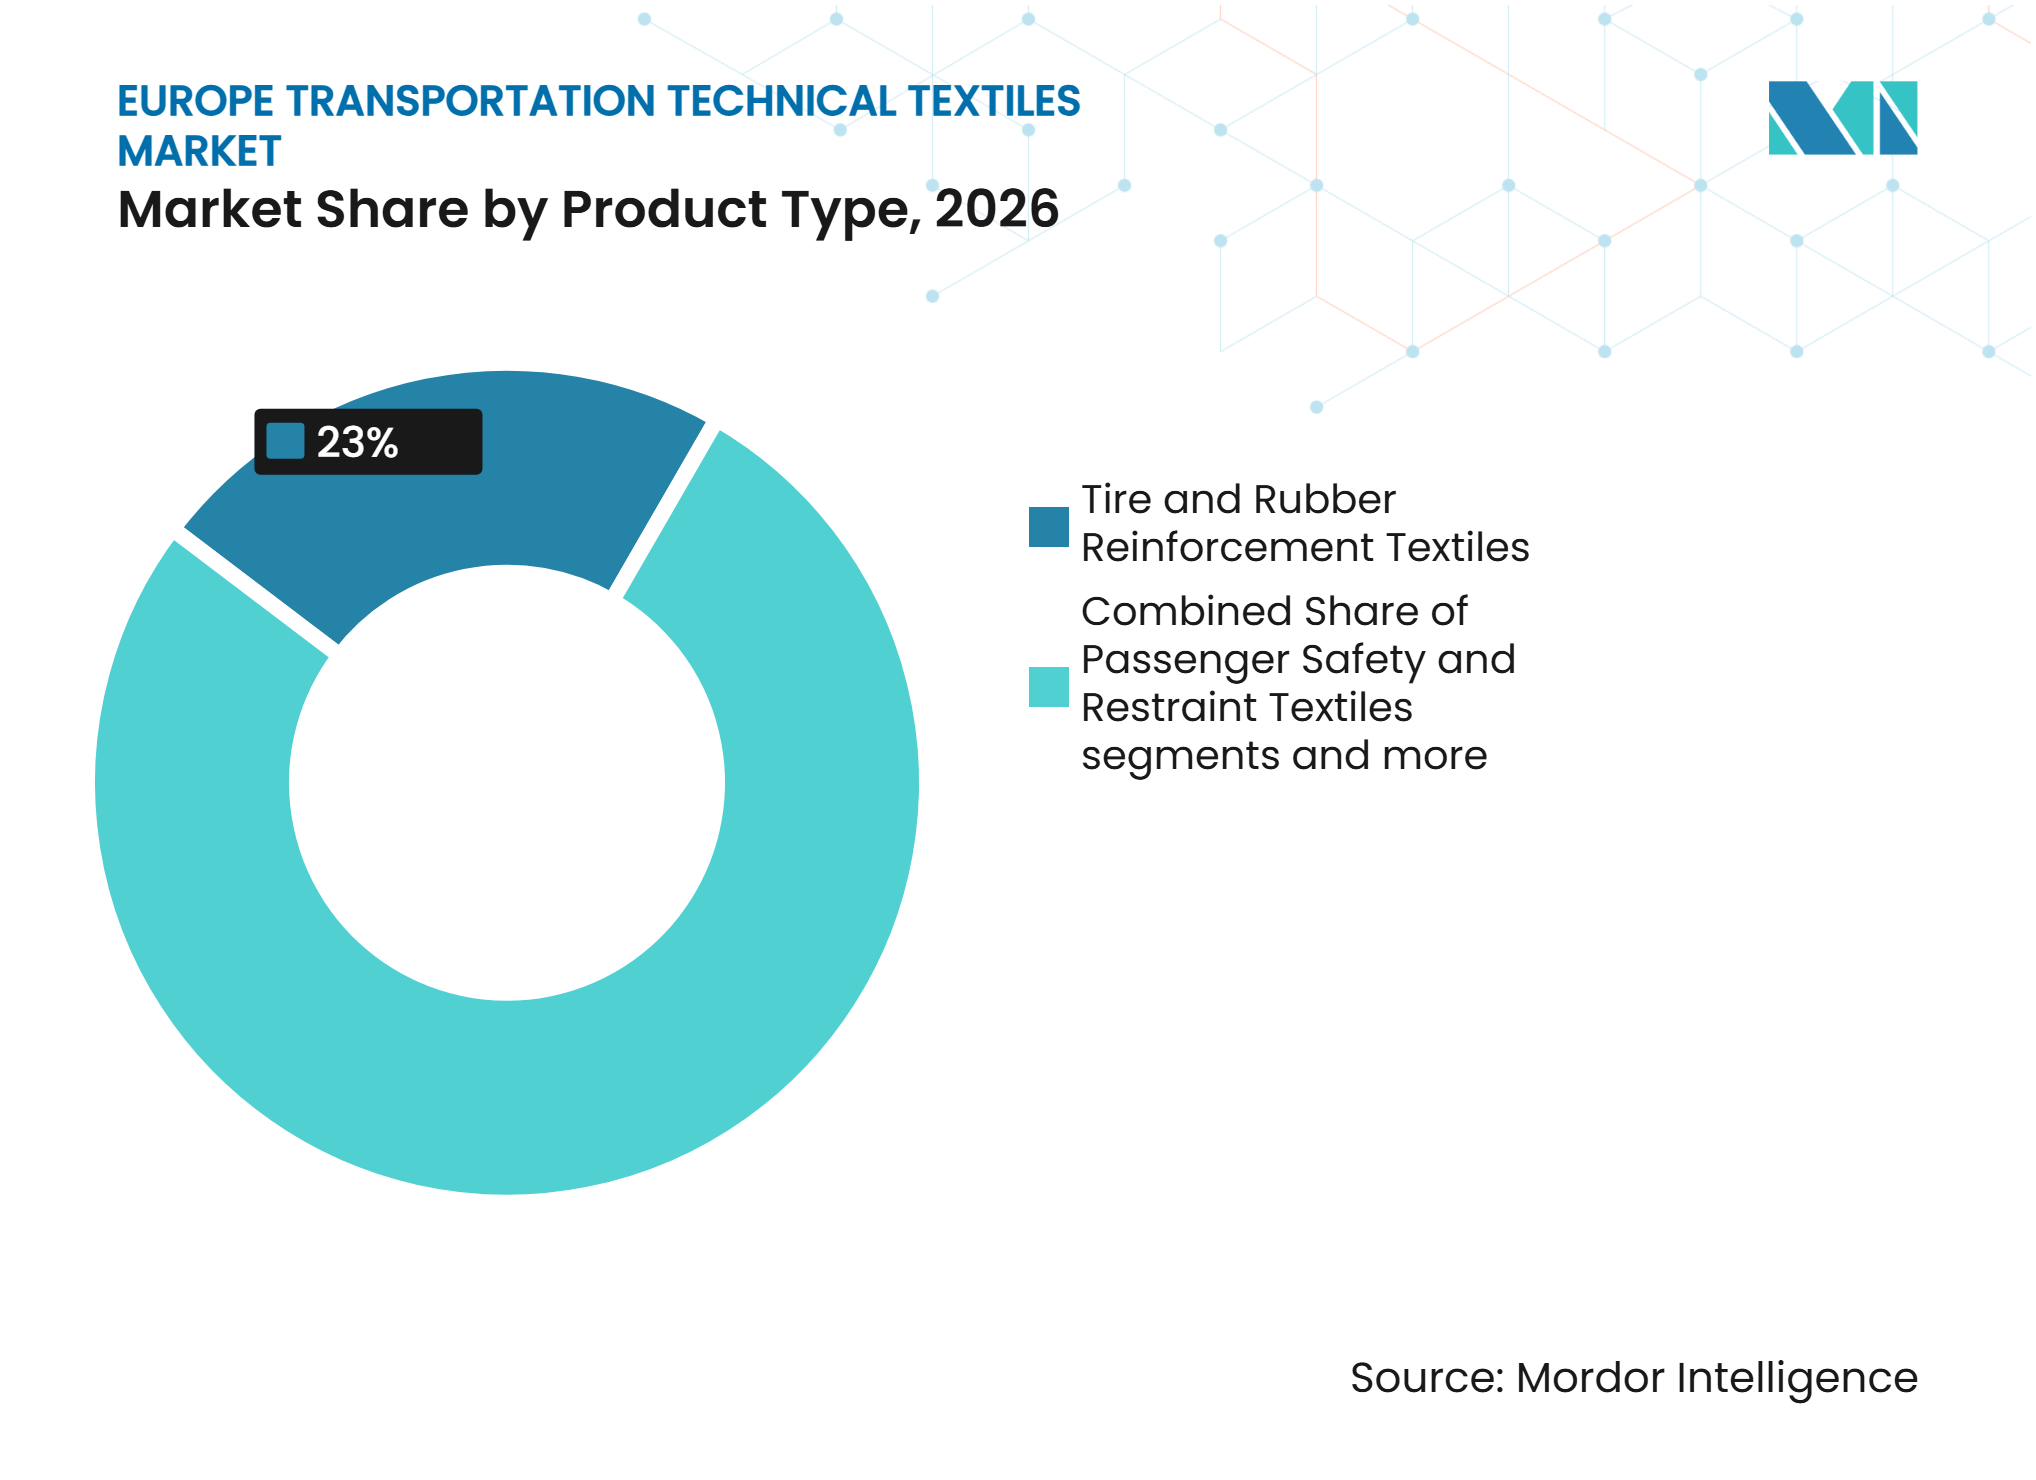
- Par type de produit, les textiles de renforcement pour pneus et caoutchouc détenaient 23 % de la part du marché européen des textiles techniques de transport en 2026, tandis que les textiles de renforcement structurel et composite devraient croître à un CAGR de 5,8 % jusqu'en 2032.
- Par type de matériau, le polyester détenait 35 % de la part du marché européen des textiles techniques de transport en 2026, tandis que les fibres de carbone devraient croître à un CAGR de 6,5 % jusqu'en 2032.
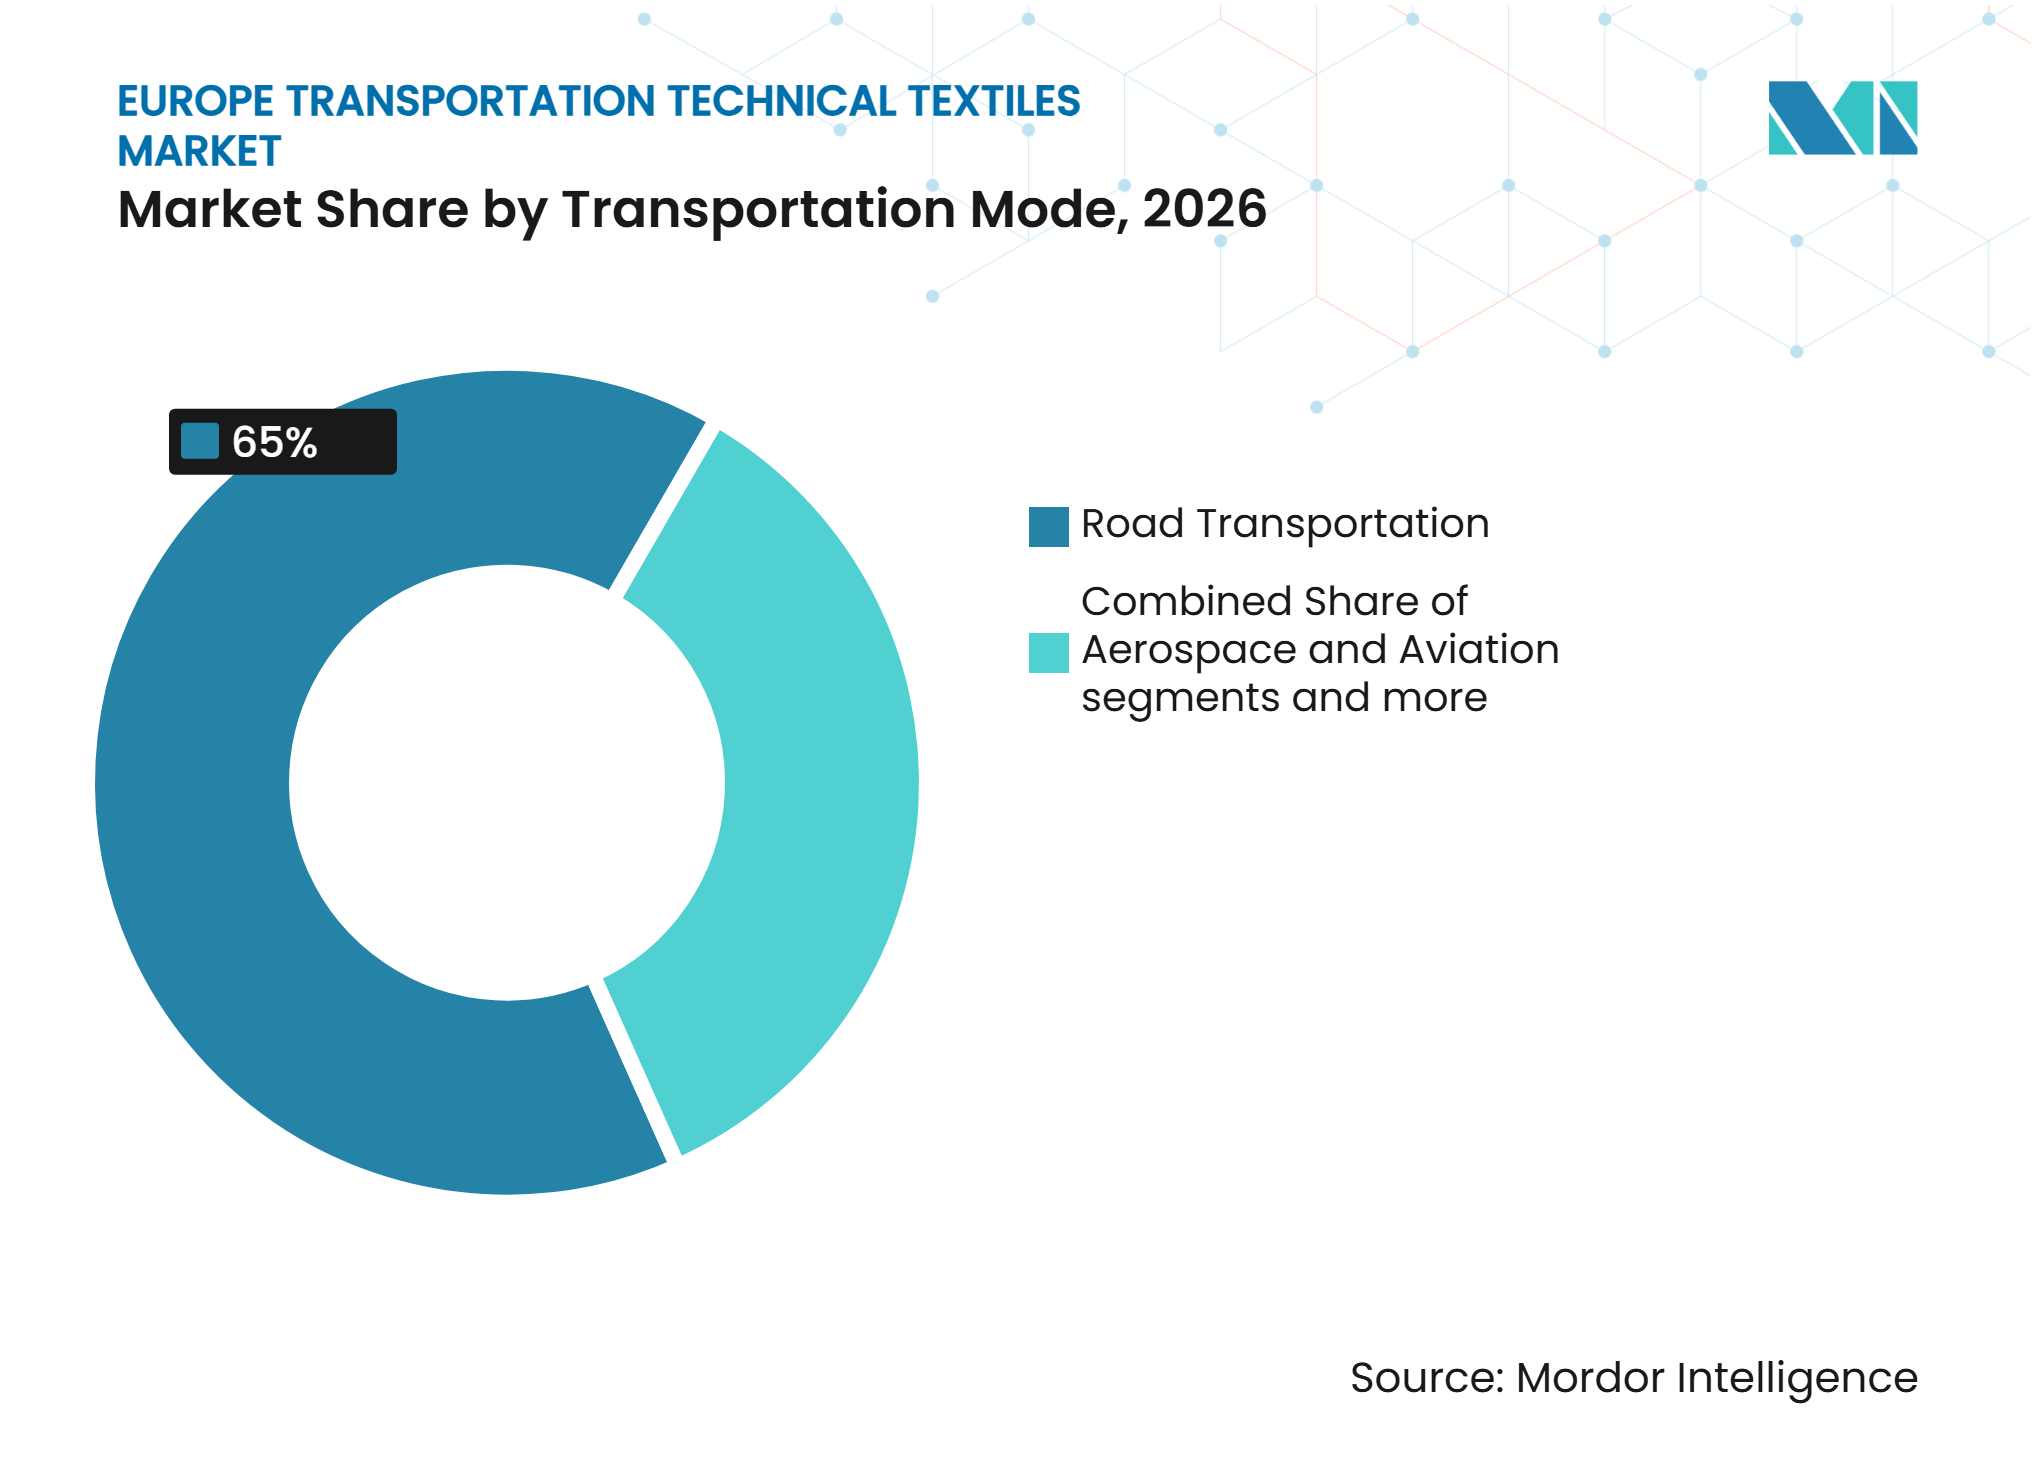
- Par mode de transport, le transport routier représentait 65 % de la taille du marché européen des textiles techniques de transport en 2026, tandis que l'aérospatiale et l'aviation devraient croître à un CAGR de 5,2 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 22 % de la part du marché régional en 2026, tandis que le reste de l'Europe devrait croître à un CAGR de 4,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Induite par l'Électrification pour les Textiles Thermiques, Acoustiques et de Protection contre l'Incendie | +1.1% | Allemagne, France, BENELUX et pays nordiques | Moyen terme (2 à 4 ans) |
| Exigences d'Allègement pour les Plateformes de Véhicules Européennes | +0.8% | Europe, notamment Allemagne, Royaume-Uni et France | Long terme (≥ 4 ans) |
| Modernisation des Infrastructures Ferroviaires et Investissement dans les Réseaux Transfrontaliers | +0.6% | Europe centrale et orientale, Allemagne et France | Moyen terme (2 à 4 ans) |
| Améliorations des Intérieurs Haut de Gamme et Exigences de Confort des Passagers | +0.4% | Allemagne, Royaume-Uni, France, Italie et BENELUX | Court terme (≤ 2 ans) |
| Solutions Mono-Matériaux Sûres pour les Batteries et à Contenu Recyclé | +0.3% | Europe, notamment Allemagne et BENELUX | Moyen terme (2 à 4 ans) |
| Pôles Européens de Textiles Techniques et Innovation en Composites Avancés | +0.2% | Allemagne, France, Italie et Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Induite par l'Électrification pour les Textiles Thermiques, Acoustiques et de Protection contre l'Incendie
Les programmes de véhicules électriques modifient le rôle des textiles acoustiques, thermiques et de protection dans les plateformes de véhicules européennes. Avec moins de bruit de groupe motopropulseur, les bruits de route, de pneus et de moteur deviennent plus perceptibles à l'intérieur du véhicule, ce qui accroît la demande de couches d'isolation soigneusement conçues. Les blocs-batteries nécessitent également des barrières coupe-feu capables de résister aux événements d'emballement thermique. Autoneum a introduit des boucliers thermiques E-Fiber en mars 2025, indiquant que le matériau composite sans mica peut résister à des températures allant jusqu'à 1 400°C et a entamé des tests de pré-développement avec des constructeurs automobiles européens. Les véhicules électriques à batterie utilisent 18 à 25 kg de matériau non tissé, contre 14 à 18 kg dans des véhicules à combustion interne similaires. Cette combinaison de raffinement acoustique et de protection des batteries augmente la teneur en textiles au niveau de la plateforme et soutient la demande de matériaux techniques à plus haute valeur ajoutée.
Exigences d'Allègement pour les Plateformes de Véhicules Européennes
Les constructeurs automobiles continuent de rechercher des composants de masse réduite, les réglementations européennes sur les émissions des flottes orientant la planification des produits à long terme. Le renforcement composite à base de textiles peut remplacer certaines pièces métalliques dans les applications automobiles, aérospatiales et ferroviaires. Les composites polymères renforcés de fibres de carbone et les préformes en fibres de verre peuvent réduire la masse des composants de 30 % à 50 % dans les applications adaptées. La discussion politique européenne sur les véhicules en fin de vie a réduit l'incertitude pour les applications en fibres de carbone après que le matériau a été retiré de la liste provisoire des substances préoccupantes. Cette clarification est importante car les programmes de véhicules nécessitent des décisions d'investissement des années avant la production en série. Elle donne également aux fournisseurs une base plus claire pour développer des tissus structurels destinés aux clients routiers et aérospatiaux.
Modernisation des Infrastructures Ferroviaires et Investissement dans les Réseaux Transfrontaliers
L'investissement ferroviaire crée une base de demande distincte pour les textiles de transport dans les cabines passagers, les panneaux composites, les revêtements de sol et les systèmes homologués au feu. La Commission européenne a alloué 2,8 milliards EUR (3,3 milliards USD) de financement du Mécanisme pour l'Interconnexion en Europe pour 94 projets de transport en juillet 2025, dont 77 % dirigés vers des projets ferroviaires.[1] Ces projets comprennent la construction de Rail Baltica, le déploiement du Système européen de gestion du trafic ferroviaire et des liaisons à grande vitesse en Tchéquie et en Pologne. Le cadre RTE-T révisé exige l'électrification et des normes de conception plus élevées sur l'ensemble du réseau, créant un besoin plus fort de matériel roulant moderne.[2] Les exigences en matière de feu, de fumée et de toxicité au titre de la norme EN 45545 rendent les matériaux ferroviaires vérifiés importants pour les fournisseurs cherchant à répondre à cette demande.
Intérieurs Haut de Gamme, Contenu Recyclé et Innovation en Composites
Les programmes d'intérieurs de véhicules combinent de plus en plus l'apparence, le confort acoustique, le contenu recyclé et les performances en termes de poids dans une même spécification. Cela élargit la demande pour les selleries multicouches, les pavillons acoustiques, les composites de moquette et les pièces en polyester moulé. Trützschler a indiqué que son fil TRUECYCLED, fabriqué à partir de 50 % de déchets textiles post-consommation et de 50 % de polyester recyclé, a été utilisé dans les dossiers de sièges de la Lotus Eletre et de l'Emeya en 2025. Autoneum indique également que ses plateformes de produits en polyester recyclé soutiennent les applications acoustiques et d'intérieur légères. Le marché européen des textiles techniques de transport récompense donc les fournisseurs capables de répondre aux besoins de qualité, de circularité et de traitement sans accroître la complexité pour les constructeurs automobiles. Les pôles de matériaux en Allemagne, en France, en Italie et au Royaume-Uni soutiennent ce travail grâce aux connaissances en fabrication de composites et aux capacités de test des produits.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Traitement de Revêtement, de Finition et de Composites à Forte Intensité Énergétique | -0.5% | Allemagne, France et Italie | Long terme (≥ 4 ans) |
| Longs Cycles de Qualification OEM et Coûts de Validation | -0.4% | Europe, avec des effets plus marqués en France et dans les marchés nordiques | Moyen terme (2 à 4 ans) |
| Substitution des PFAS et Compromis sur les Performances Fonctionnelles | -0.3% | Europe, notamment France et marchés nordiques | Moyen terme (2 à 4 ans) |
| Disponibilité Limitée de Fibres Techniques Recyclées Cohérentes | -0.2% | Europe, notamment les applications composites et acoustiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Traitement de Revêtement, de Finition et de Composites à Forte Intensité Énergétique
Le revêtement, le laminage et la polymérisation des composites nécessitent une énergie substantielle et exposent les usines européennes à une pression accrue sur les coûts industriels. La finition sur rame consomme 0,3 à 0,5 kWh par kilogramme de tissu fini et peut perdre une part significative d'énergie par l'air d'échappement humide. SGL Carbon a déclaré en 2026 que les coûts de fabrication élevés et les exigences réglementaires pèsent sur les opérations chimiques et de matériaux avancés en Europe. La récupération de chaleur et des machines plus efficaces peuvent améliorer la rentabilité, mais les mises à niveau des usines nécessitent des investissements en capital et une planification de la production. Ce problème est le plus prononcé dans les sites de revêtement et de traitement de composites en Allemagne, en France et en Italie. Il peut retarder l'investissement dans des lignes de nouvelle génération même lorsque la demande des clients est présente.
Longs Cycles de Qualification OEM et Coûts de Validation
Les nouveaux non-tissés à contenu recyclé, les composites biosourcés et les tissus enduits fonctionnels nécessitent souvent 18 à 36 mois de tests OEM avant de recevoir l'approbation pour la production en série. Les applications pour batteries nécessitent une validation supplémentaire pour la résistance aux flammes, la pureté des matériaux, la cohérence de l'épaisseur et la protection contre l'emballement thermique. Les boucliers thermiques E-Fiber d'Autoneum ont entamé des tests de pré-développement avec des OEM européens après la validation des batteries, illustrant le processus exigeant pour les nouvelles solutions de textiles de protection. Les matériaux acoustiques peuvent nécessiter des périodes d'examen plus longues lorsque leurs performances doivent être évaluées dans l'ensemble du système du véhicule. Le projet de document indique que la validation et l'approbation OEM peuvent ajouter 5 % à 15 % au prix des composants de rang 1. Ces exigences favorisent les fournisseurs établis disposant de matériaux approuvés et peuvent ralentir l'adoption d'alternatives plus récentes à contenu recyclé et biosourcées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Composites Structurels Gagnent du Terrain sur le Segment Leader des PneusLes textiles de renforcement pour pneus et caoutchouc détenaient 23 % de la part du marché régional en 2026, soutenus par la production de pneus en Allemagne, en France, en Espagne et en Europe de l'Est. Ces matériaux utilisent des tissus de corde en polyester haute ténacité et en nylon dans les carcasses et les flancs de pneus. Les textiles de renforcement structurel et composite devraient croître à un CAGR de 5,8 % jusqu'en 2032, à mesure que les fabricants adoptent des préformes en fibres de carbone et de verre dans les structures aérospatiales, les carrosseries ferroviaires et les enceintes de véhicules électriques. Hexcel et Arkema ont présenté des travaux sur les composites thermoplastiques PEKK-carbone au Salon du Bourget en 2025, faisant état d'améliorations des cycles de production pour des composants aérospatiaux ciblés. Une production plus rapide est importante car elle peut aider les pièces composites à dépasser les applications spécialisées à faible volume. Les travaux allemands sur les textiles tissés en 3D visent à améliorer la résistance à la fatigue et à réduire le délaminage dans les utilisations portantes. Ces développements soutiennent une transition vers des applications textiles structurelles où la qualification, la répétabilité et le temps de cycle sont aussi importants que la résistance des matériaux.
Les textiles de sécurité et de retenue des passagers restent liés à la production de véhicules à travers les tissus d'airbags et les sangles de ceintures de sécurité. Les textiles d'intérieur et de sellerie bénéficient d'attentes plus élevées en matière de confort et de qualité visuelle dans toutes les catégories de véhicules. Les textiles d'isolation acoustique, thermique et de protection gagnent en contenu sur les plateformes électriques à batterie où le contrôle du bruit et la sécurité des batteries nécessitent des matériaux supplémentaires. Les textiles de filtration et de gestion de l'air sont liés à l'amélioration des exigences de gestion de l'air en cabine. Autoneum indique que le Flexi-Light PET contient jusqu'à 90 % de PET recyclé et peut être moulé en formes de découpleur acoustique tridimensionnel. Cette approche rapproche les fonctions d'intérieur et d'isolation sur une plateforme de matériau polyester partagée. Les fournisseurs qui servent les deux catégories peuvent simplifier la conception des composants et fournir des solutions plus larges aux constructeurs automobiles. La taille du marché régional pour les applications structurelles est ainsi soutenue à la fois par une demande de composites plus performants et par l'intégration entre les fonctions textiles existantes.



Par Type de Matériau :
La Fibre de Carbone Progresse Tandis que le Polyester Maintient son VolumeLe polyester détenait 35 % de la part du marché régional en 2026 car il fonctionne dans les constructions non tissées, tissées et tricotées. Son utilisation large reflète également des économies de traitement relativement favorables et une utilisation croissante du polyester recyclé dans les applications automobiles. Les fibres de carbone devraient croître à un CAGR de 6,5 % jusqu'en 2032, portées par la réduction de masse dans l'aérospatiale et les applications composites pour véhicules électriques haut de gamme. Toray Carbon Fibers Europe a achevé une expansion à Abidos, en France, en mars 2026, portant sa production européenne à plus de 6 000 tonnes par an. L'ajout de capacité indique un engagement envers l'approvisionnement régional pour les programmes composites aérospatiaux et automobiles. L'alliance Carbon Fiber Europe, lancée en 2025, réunit Hexcel, Mitsubishi Chemical Europe, Teijin et Toray autour de la représentation, de la durabilité, des normes et de la santé et sécurité. Les travaux du groupe montrent que la croissance des matériaux dépend également de l'engagement réglementaire et des normes techniques partagées.
Le polyamide reste important pour les airbags et les ceintures de sécurité car il offre une absorption d'énergie et une faible perméabilité à l'air sous les charges de déploiement. Les fibres de verre soutiennent le renforcement composite en volume dans les panneaux ferroviaires et les structures de véhicules commerciaux. Le polypropylène est utilisé dans les revêtements intérieurs et la filtration, tandis que l'aramide est utilisé pour les applications à haute température et de protection. Les fibres naturelles et régénérées entrent dans les panneaux intérieurs où les surfaces visibles, la qualité tactile et un impact matériel réduit font partie des exigences. Bcomp indique que ses renforts en fibres de lin ampliTex ont été appliqués dans des applications de design automobile. En 2026, EcoTechnilin a fourni des matériaux composites en fibres naturelles pour la structure du tableau de bord et les vide-poches de portes de l'Alpine A390, soutenant l'adoption de matériaux légers et durables dans les intérieurs automobiles. Ce mélange de matériaux limite la dépendance à une seule famille de fibres et permet aux fournisseurs d'adapter les propriétés à chaque application de transport. Le marché européen des textiles techniques de transport bénéficie lorsque les options recyclées et en fibres naturelles peuvent satisfaire aux exigences dimensionnelles, de traitement et de sécurité aux côtés des matériaux synthétiques établis.
Par Mode de Transport :
La Route Maintient le Volume Tandis que l'Aérospatiale Croît Plus ViteLe transport routier représentait 65 % de la taille du marché européen des textiles techniques de transport en 2026 car la région dispose d'une importante base de fabrication de voitures particulières et de véhicules commerciaux. Chaque véhicule utilise des textiles pour les airbags, les sièges, les moquettes, l'isolation acoustique, le renforcement des pneus et la filtration. Autoneum a indiqué que les véhicules purement électriques représentaient 60 % de ses nouvelles commandes en 2024, contre 35 % en 2023. Les véhicules particuliers à combustion interne et hybrides restent une importante base de demande à court terme. Les véhicules commerciaux continuent de nécessiter une sellerie durable, des revêtements acoustiques et des médias de filtration d'air. Les deux et trois-roues représentent une opportunité plus modeste, notamment en Europe du Sud. Le mode routier restera le marché central en volume, mais la composition des fonctions textiles au sein de chaque véhicule évolue.
L'aérospatiale et l'aviation devraient croître à un CAGR de 5,2 % jusqu'en 2032, le taux le plus rapide parmi les modes de transport. Les programmes d'aéronefs de nouvelle génération utilisent des niveaux élevés de matériaux composites et nécessitent des systèmes textiles d'intérieur et structurels certifiés. L'Agence spatiale européenne a indiqué en juillet 2025 que le projet Phoebus développait une technologie de couvercle de réservoir renforcé de fibres de carbone à Augsbourg, en Allemagne. Le transport ferroviaire joue également un rôle significatif car les achats de matériel roulant doivent satisfaire aux exigences de feu, de fumée et de toxicité de la norme EN 45545. Le transport maritime soutient la demande de composites légers et de matériaux d'intérieur homologués au feu, notamment pour les navires spécialisés. D'autres plateformes spécialisées ajoutent une demande de textiles de renforcement et de protection où les exigences de performance sont élevées. La combinaison de l'aérospatiale, du ferroviaire et du maritime réduit la dépendance du marché européen des textiles techniques de transport aux cycles automobiles. Elle accroît également l'importance des tests, de la certification et de l'ingénierie spécifique aux applications pour les fournisseurs.

Analyse Géographique
Allemagne
L'Allemagne représentait 22 % de la part du marché régional en 2026, ce qui en fait la plus grande position nationale de la région. Son rôle reflète la concentration de constructeurs automobiles, de fournisseurs de rang 1, de fabricants de machines pour non-tissés, d'instituts de composites et de sociétés de matériaux avancés. Les programmes de véhicules électriques à batterie accroissent la demande d'isolation acoustique, de non-tissés de gestion thermique et d'intérieurs en polyester mono-matériau. Autoneum indique qu'elle traite plus de 30 000 tonnes de PET recyclé chaque année pour les applications de transport. L'investissement ferroviaire allemand de 100 milliards EUR (117,6 milliards USD) sur cinq ans soutient également la demande de panneaux légers, de sièges résistants au feu et de systèmes de soufflets d'intercirculation. L'écosystème composite du pays relie le développement des applications à des expertises spécialisées en tests et en machines. Allianz Textiler Leichtbau a présenté des matériaux en toison hybride carbone-polymère avec capacité de blindage électromagnétique au JEC World 2025. Ces travaux indiquent que les fournisseurs allemands développent des textiles offrant plusieurs fonctions en un seul composant. Les exigences réglementaires en matière de sécurité, de recyclabilité et d'émissions des véhicules maintiennent ces solutions à plus haute valeur ajoutée pertinentes pour les programmes clients.
Reste de l'Europe
Le reste de l'Europe devrait croître à un CAGR de 4,8 % jusqu'en 2032, la région à la croissance la plus rapide. Le groupe comprend les centres de production d'Europe centrale, orientale et méridionale où l'assemblage de véhicules et les opérations de rang 1 se développent. La compétitivité des coûts de fabrication et la diversification des chaînes d'approvisionnement soutiennent cette évolution. Le financement du Mécanisme pour l'Interconnexion en Europe dirige également l'investissement ferroviaire vers les pays de cohésion, notamment la Pologne, la Tchéquie, la Roumanie, la Hongrie et la Slovaquie. Ces projets créent une demande d'intérieurs conformes aux normes incendie, de panneaux acoustiques, de revêtements de sol composites et de composants ferroviaires connexes. Rail Baltica et le hub aéroportuaire et ferroviaire prévu en Pologne élargissent encore les opportunités régionales pour les matériaux liés au ferroviaire et à l'aviation. Scott Bader a introduit des systèmes composites Crestafire LEO pour le ferroviaire en 2025, avec des applications comprenant les toits de wagons, les panneaux latéraux, les revêtements de sol et les nez de trains. L'importance de la région augmente car les fournisseurs peuvent relier la fabrication locale à la nouvelle demande d'infrastructures. Les exigences européennes en matière de protection incendie ferroviaire restent un facteur de conformité clé pour les matériaux sélectionnés dans ces projets.
Europe Occidentale et Septentrionale
Le Royaume-Uni, la France, l'Italie, l'Espagne, le BENELUX et les pays nordiques contribuent à travers différentes utilisations finales de transport et des capacités en matériaux. Le Royaume-Uni dispose d'une activité dans les composites aérospatiaux et d'une capacité spécialisée en textiles tissés, soutenant la préformation à cadence élevée pour les programmes aéronautiques. La France combine les composites aérospatiaux avec un accent intérieur plus fort sur la substitution des PFAS après que la loi n° 2025-188 a fixé des restrictions pour les textiles contenant des PFAS à partir de janvier 2026. L'Italie soutient la demande à travers le design automobile, les motos, la maintenance aérospatiale et les composites marins. La base d'assemblage de véhicules en Espagne et l'infrastructure logistique et chimique du BENELUX fournissent une demande stable pour les composants liés au transport. Les marchés nordiques contribuent aux applications marines, notamment les matériaux extérieurs homologués au feu et anticorrosion pour les flottes commerciales et offshore. Ces marchés ne suivent pas un schéma de demande unique, mais ensemble ils élargissent la base de clients du marché européen des textiles techniques de transport. Les fournisseurs capables d'adapter les formats de matériaux et la documentation de conformité à chaque application sont mieux positionnés sur ces marchés variés.
Paysage Concurrentiel
Concentration du Marché
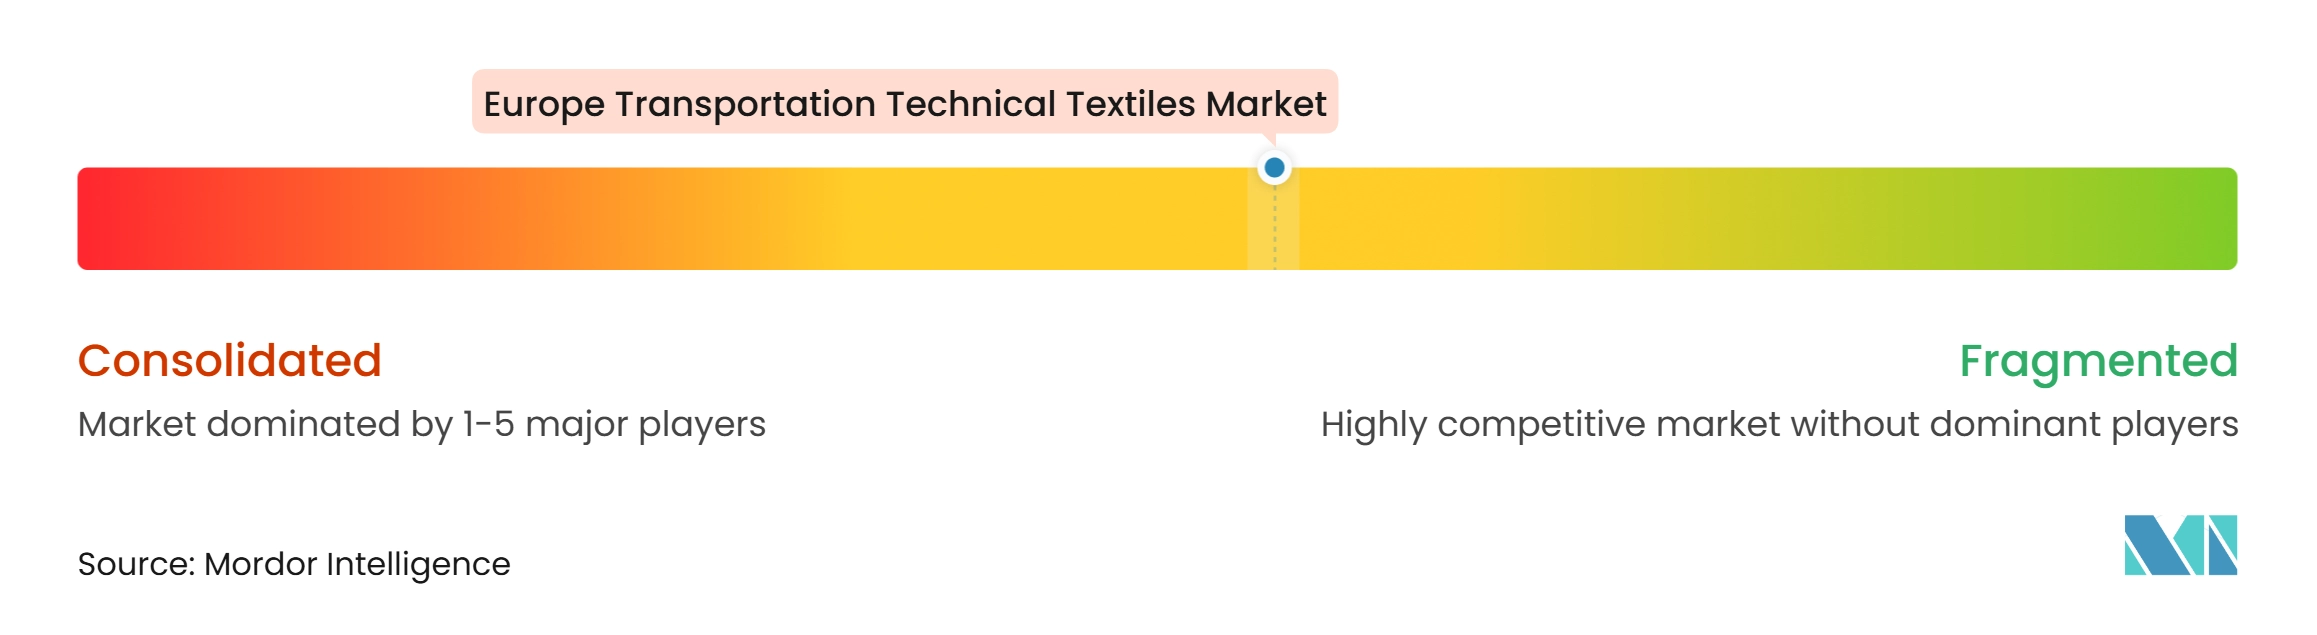
Le marché européen des textiles techniques de transport présente un niveau moyen de concentration. Toray, Teijin, Hexcel, Solvay et SGL Carbon disposent de capacités en matériaux dans les fibres, les préimprégnés et les composites avancés. Autoneum, Freudenberg Performance Materials, Porcher Industries, SAERTEX et Bcomp se concurrencent à travers la connaissance des applications, l'historique d'approbation OEM et le traitement spécialisé. L'avantage concurrentiel dépend du contenu recyclé vérifié, des performances de sécurité incendie, de l'ingénierie des applications et d'une fabrication efficace. Les exigences ferroviaires EN 45545 et aérospatiales EASA CS 25.853 renforcent l'importance des preuves de test et de la certification. Les entreprises qui disposent déjà de matériaux approuvés peuvent bénéficier de longs cycles de qualification des clients. Cette structure soutient des positions durables pour les fournisseurs établis tout en laissant des ouvertures dans les applications spécialisées.
Freudenberg a acquis les 25 % restants de Japan Vilene Company en décembre 2025, renforçant ses capacités en non-tissés dans les applications automobiles, médicales et de filtration. Autoneum a lancé ses boucliers thermiques E-Fiber sans mica en mars 2025 pour la protection des batteries de véhicules électriques. Hexcel et Arkema ont utilisé le Salon du Bourget en 2025 pour présenter des développements en composites thermoplastiques destinés à réduire le temps de cycle de production. Ces actions montrent que l'échelle, les performances des matériaux et l'efficacité de fabrication sont poursuivies simultanément. L'investissement stratégique est concentré sur les applications où la sécurité, le poids et la circularité sont des exigences clients mesurables. Les fournisseurs utilisent également les associations professionnelles et l'engagement politique pour obtenir des clarifications sur la réglementation des fibres de carbone et des véhicules en fin de vie.
Les entreprises de plus petite taille peuvent être compétitives lorsqu'un matériau spécialisé apporte une solution directe à un problème client. La plateforme de renforcement en fibres naturelles de Bcomp est un exemple d'alternative aux renforts synthétiques conventionnels pour certaines applications d'intérieur et de panneaux. Les barrières coupe-feu pour batteries sans mica, les intérieurs en polyester mono-matériau circulaires et les revêtements sans PFAS représentent également des domaines où la différenciation technique peut être déterminante. Le contrôle numérique des processus, le placement automatisé de fibres et le traitement thermoplastique peuvent réduire le temps de production et la consommation d'énergie. Ces capacités peuvent élever les barrières à l'entrée car elles nécessitent des équipements, des connaissances de processus et une validation client. Une production régionale à moindre coût seule peut ne pas être suffisante lorsque les exigences de sécurité sont strictes. L'environnement concurrentiel est donc façonné par un équilibre entre l'échelle dans les matériaux en amont et l'expertise étroite dans les composants spécifiques aux applications. Les fournisseurs qui relient la science des matériaux aux programmes approuvés de véhicules, de ferroviaire ou d'aérospatiale sont susceptibles de conserver des positions plus solides.
Leaders de l'Industrie des Textiles Techniques de Transport en Europe
-
Autoneum Holding AG
-
Freudenberg Performance Materials SE & Co. KG
-
Lear Corporation
-
Porcher Industries
-
SAERTEX GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Textiles Techniques de Transport en Europe Entreprises couvertes dans ce rapport
- Autoneum Holding AG
- Freudenberg Performance Materials SE & Co. KG
- Lear Corporation
- Porcher Industries
- SAERTEX GmbH & Co. KG
- Trelleborg AB
- HÜBNER Group
- SGL Carbon SE
- Toray Industries, Inc.
- Teijin Limited
- Solvay SA
- Hexcel Corporation
- DuPont de Nemours, Inc.
- Ahlstrom Oyj
- Fibertex Personal Care A/S
- Fibertex Nonwovens A/S
- Sandler AG
- TWE Group GmbH
- DIATEX SAS
- Heathcoat Fabrics Limited
- HUESKER Synthetic GmbH
- Sioen Industries NV
- Bcomp Ltd.
- Microtex Composites S.r.l.
Développements industriels récents dans Marché des Textiles Techniques de Transport en Europe
- Mars 2026 : Toray Carbon Fibers Europe achève l'expansion de sa capacité à Abidos, en France. Une nouvelle unité de production de fibres de carbone a été mise en service, portant la production européenne à plus de 6 000 tonnes par an. L'expansion renforce la base d'approvisionnement européenne pour les programmes composites aérospatiaux et automobiles face à la demande des OEM pour la résilience des chaînes d'approvisionnement.
- Septembre 2025 : Autoneum obtient des commandes OEM pour l'Ultra-Silent Frunk auprès de trois grands constructeurs automobiles. La production en série pour deux modèles de véhicules électriques à batterie a démarré en Chine et en Allemagne en 2025. Le système de frunk entièrement en polyester intègre jusqu'à 70 % de contenu recyclé et offre une réduction de poids significative par rapport aux alternatives en plastique.
- Juillet 2025 : La Commission européenne alloue 2,8 milliards EUR (3,3 milliards USD) de subventions du Mécanisme pour l'Interconnexion en Europe pour 94 projets de transport, dont 77 % dirigés vers le ferroviaire. Les projets financés comprennent la construction de Rail Baltica, le déploiement du Système européen de gestion du trafic ferroviaire dans 11 États membres et le développement de corridors à grande vitesse en Tchéquie et en Pologne. Ce cycle de subventions fait avancer de manière significative les volumes d'approvisionnement en matériel roulant ferroviaire à court terme à travers l'Europe.
Périmètre du Rapport sur le Marché Européen des Textiles Techniques de Transport
Le rapport sur le marché européen des textiles techniques de transport est segmenté par type de produit (textiles de sécurité et de retenue des passagers, textiles d'intérieur et de sellerie de transport, et plus), par type de matériau (polyester (PET), polyamide (nylon), et plus), par mode de transport (transport routier, aérospatiale et aviation, et plus), et par géographie (Allemagne, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles de Sécurité et de Retenue des Passagers | Tissus d'Airbags Automobiles et Coussins Textiles |
| Sangles de Ceintures de Sécurité | |
| Autres Textiles de Sécurité et de Retenue pour le Transport | |
| Textiles d'Intérieur et de Sellerie de Transport | Sellerie de Sièges et Tissus de Sièges |
| Moquettes Automobiles et de Transport | |
| Autres Textiles d'Intérieur de Transport (Pavillon, Pare-Soleil de Vitres, etc.) | |
| Textiles de Renforcement pour Pneus et Caoutchouc | |
| Textiles d'Isolation Acoustique, Thermique et de Protection | |
| Textiles de Filtration et de Gestion de l'Air pour le Transport | |
| Textiles de Renforcement Structurel et Composite (tissu de renforcement en fibres de carbone, fibres de verre, etc.) | |
| Textiles Extérieurs et de Protection pour le Transport | |
| Autres Textiles Techniques de Transport |
| Polyester (PET) |
| Polyamide (Nylon) |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Fibres de Verre |
| Fibres de Carbone |
| Aramide et Autres Fibres Synthétiques Haute Performance |
| Fibres Naturelles et Régénérées |
| Autres Fibres et Matériaux Spéciaux |
| Transport Routier | Voitures Particulières | Voitures Particulières à Combustion Interne et Hybrides |
| Voitures Particulières Électriques à Batterie | ||
| Véhicules Commerciaux | ||
| Deux-Roues, Trois-Roues et Autres Véhicules Routiers | ||
| Aérospatiale et Aviation | Aéronefs Commerciaux et d'Affaires | |
| Aéronefs Militaires et Hélicoptères | ||
| Engins Spatiaux et Autres Plateformes Aérospatiales | ||
| Transport Ferroviaire | ||
| Transport Maritime | Navires Commerciaux et de Fret | |
| Navires de Passagers, de Croisière, de Plaisance et Autres Navires Maritimes | ||
| Autres Plateformes de Transport Spécialisées |
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Espagne |
| BENELUX (Belgique, Pays-Bas et Luxembourg) |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) |
| Reste de l'Europe |
| Par Type de Produit | Textiles de Sécurité et de Retenue des Passagers | Tissus d'Airbags Automobiles et Coussins Textiles | |
| Sangles de Ceintures de Sécurité | |||
| Autres Textiles de Sécurité et de Retenue pour le Transport | |||
| Textiles d'Intérieur et de Sellerie de Transport | Sellerie de Sièges et Tissus de Sièges | ||
| Moquettes Automobiles et de Transport | |||
| Autres Textiles d'Intérieur de Transport (Pavillon, Pare-Soleil de Vitres, etc.) | |||
| Textiles de Renforcement pour Pneus et Caoutchouc | |||
| Textiles d'Isolation Acoustique, Thermique et de Protection | |||
| Textiles de Filtration et de Gestion de l'Air pour le Transport | |||
| Textiles de Renforcement Structurel et Composite (tissu de renforcement en fibres de carbone, fibres de verre, etc.) | |||
| Textiles Extérieurs et de Protection pour le Transport | |||
| Autres Textiles Techniques de Transport | |||
| Par Type de Matériau | Polyester (PET) | ||
| Polyamide (Nylon) | |||
| Polypropylène (PP) | |||
| Polyéthylène (PE) | |||
| Fibres de Verre | |||
| Fibres de Carbone | |||
| Aramide et Autres Fibres Synthétiques Haute Performance | |||
| Fibres Naturelles et Régénérées | |||
| Autres Fibres et Matériaux Spéciaux | |||
| Par Mode de Transport | Transport Routier | Voitures Particulières | Voitures Particulières à Combustion Interne et Hybrides |
| Voitures Particulières Électriques à Batterie | |||
| Véhicules Commerciaux | |||
| Deux-Roues, Trois-Roues et Autres Véhicules Routiers | |||
| Aérospatiale et Aviation | Aéronefs Commerciaux et d'Affaires | ||
| Aéronefs Militaires et Hélicoptères | |||
| Engins Spatiaux et Autres Plateformes Aérospatiales | |||
| Transport Ferroviaire | |||
| Transport Maritime | Navires Commerciaux et de Fret | ||
| Navires de Passagers, de Croisière, de Plaisance et Autres Navires Maritimes | |||
| Autres Plateformes de Transport Spécialisées | |||
| Par Géographie | Royaume-Uni | ||
| Allemagne | |||
| France | |||
| Italie | |||
| Espagne | |||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |||
| Reste de l'Europe | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché régional ?
Le marché européen des textiles techniques de transport devrait s'étendre de 14,03 milliards USD en 2026 à 17,22 milliards USD d'ici 2032, avec un CAGR de 3,37 % de 2027 à 2032.
Quelle catégorie de produits est en tête des textiles techniques de transport en Europe ?
Les textiles de renforcement pour pneus et caoutchouc étaient en tête avec une part de 23 % en 2026, soutenus par la base de fabrication de pneus établie en Europe.
Quel matériau connaît la croissance la plus rapide dans les textiles de transport européens ?
Les fibres de carbone devraient croître à un CAGR de 6,5 % jusqu'en 2032, soutenues par les applications composites aérospatiales et pour véhicules électriques haut de gamme.
Pourquoi les véhicules électriques accroissent-ils la demande de textiles ?
Les véhicules électriques nécessitent davantage d'isolation acoustique, de matériaux de gestion thermique et de couches de protection contre l'incendie des batteries que les véhicules à combustion interne comparables.
Quel mode de transport présente les meilleures perspectives de croissance ?
L'aérospatiale et l'aviation devraient croître à un CAGR de 5,2 % jusqu'en 2032 en raison des programmes d'aéronefs à forte intensité de composites et des exigences d'intérieur certifiées.
Quelle géographie européenne connaît la croissance la plus rapide pour les textiles techniques de transport ?
Le reste de l'Europe devrait croître à un CAGR de 4,8 % jusqu'en 2032, soutenu par l'expansion de l'activité d'assemblage et l'investissement ferroviaire en Europe centrale et orientale.