
ヨーロッパ輸送用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2026 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 14.03 十億米ドル |
| 市場規模 (2027) | 14.59 十億米ドル |
| 市場規模 (2032) | 17.22 十億米ドル |
| 成長率 (2027 - 2032) | 3.37 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ輸送用テクニカルテキスタイル市場分析
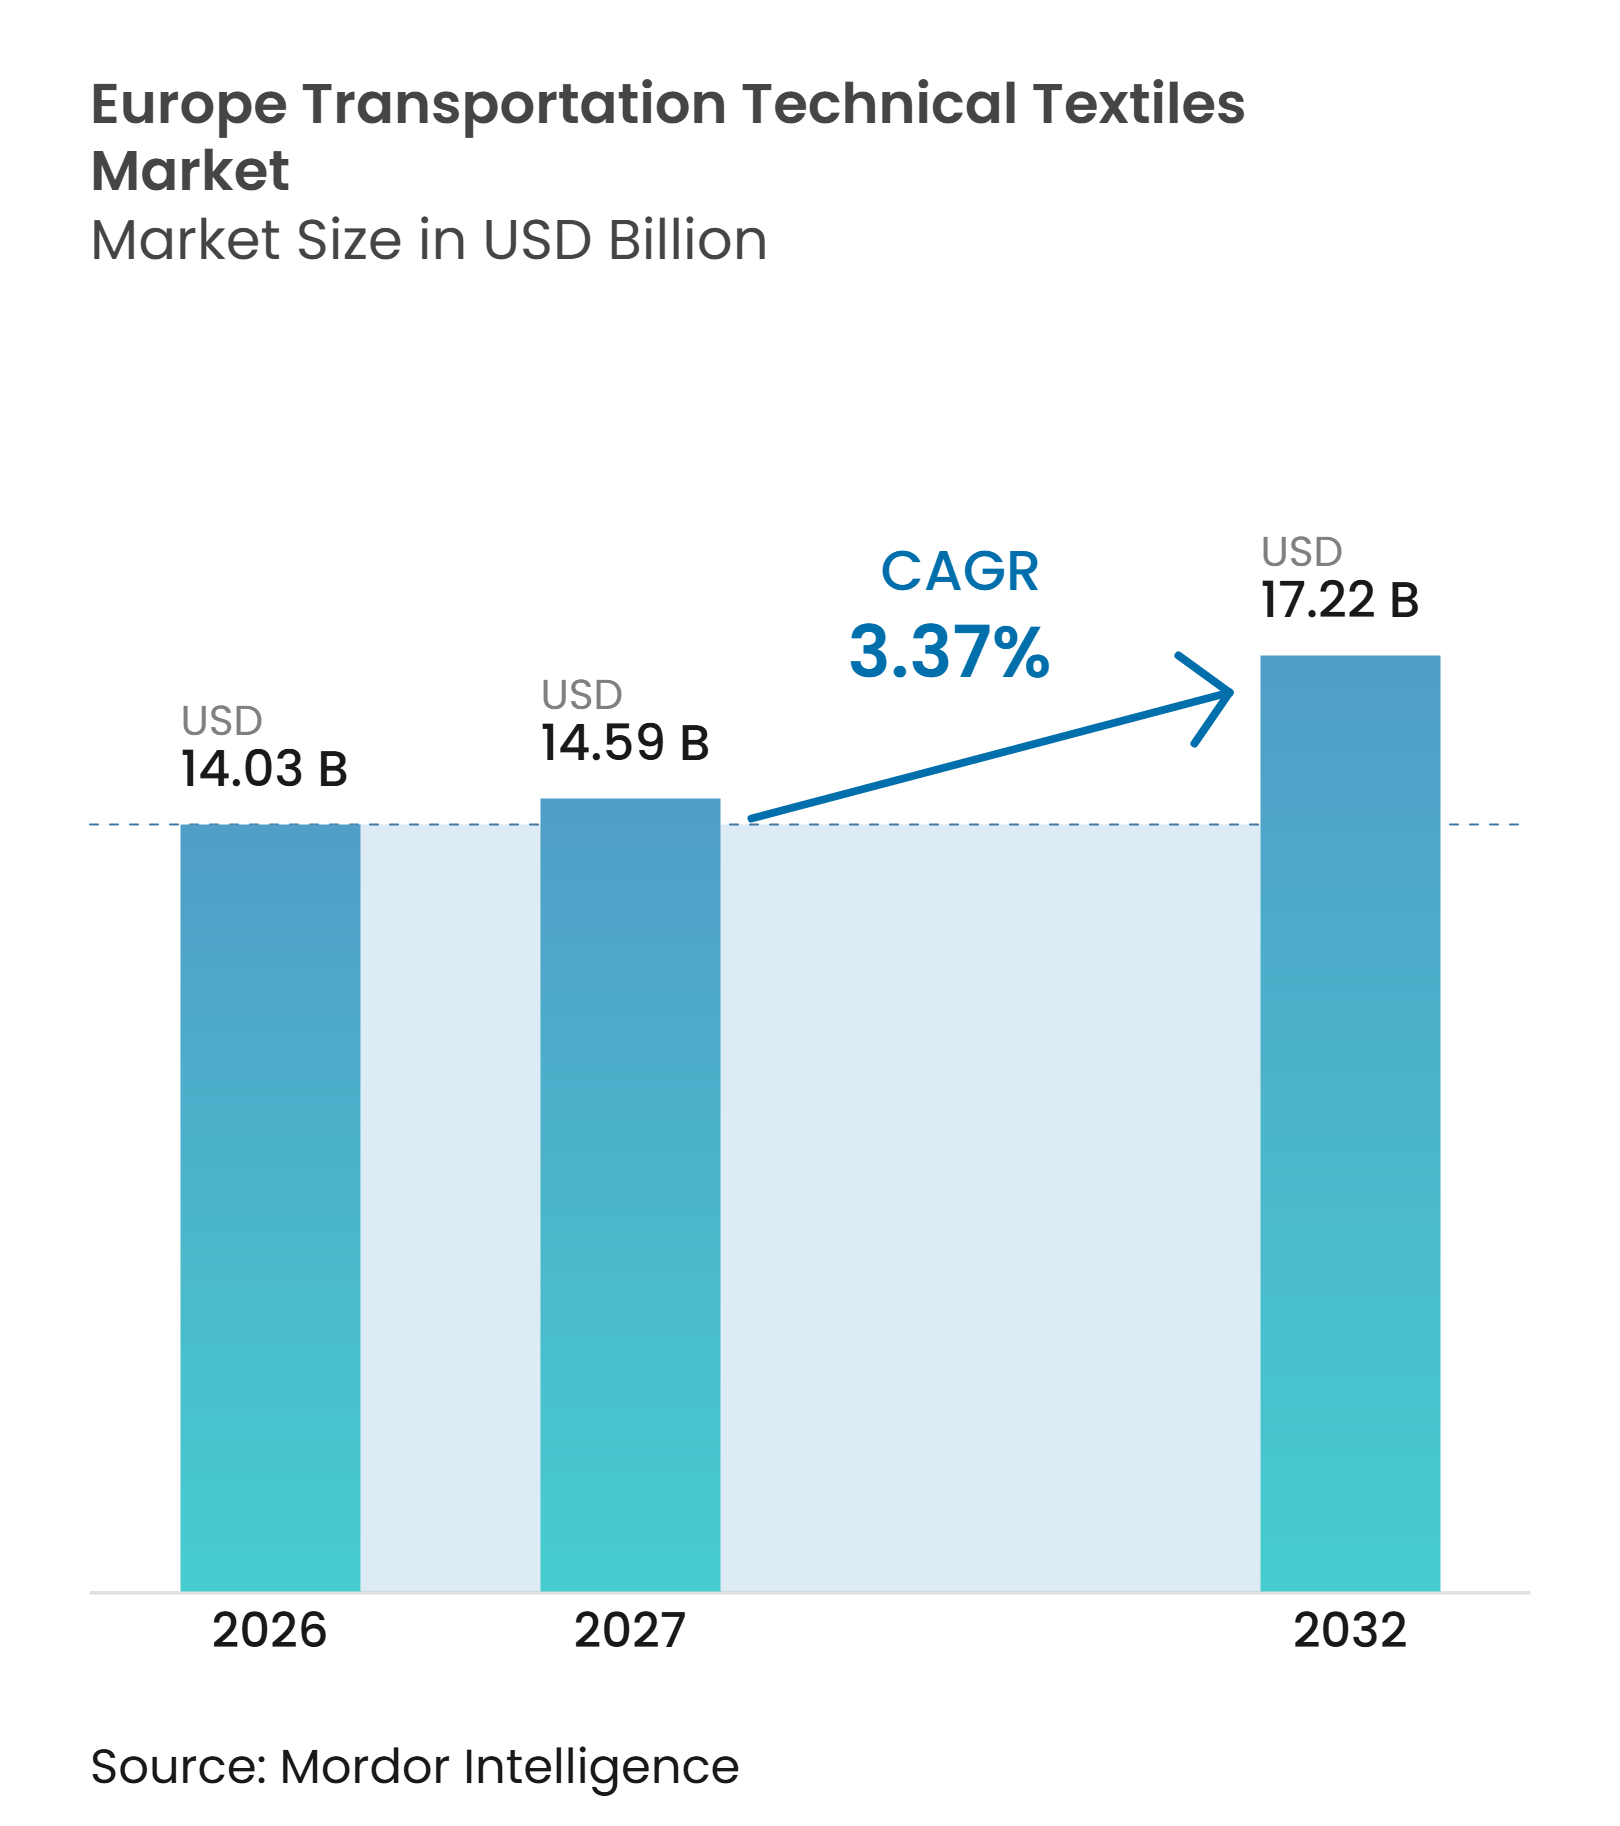
ヨーロッパ輸送用テクニカルテキスタイル市場規模は、2026年に14.03 ビリオン 米ドル、2027年に14.59 ビリオン 米ドルと予測され、2027年から2032年にかけて3.37%のCAGRで成長し、2032年までに17.22 ビリオン 米ドルに達する見込みです。
電気自動車プログラムは、遮音材、熱管理層、バッテリー防火バリアに対する要件を高めています。軽量複合構造体も、車両メーカーが排出規制に対応し、部品重量の削減を目指す中で重要性を増しています。鉄道投資は、特に防火適合内装や軽量パネルの分野で、道路車両を超えた需要を拡大しています。サプライヤーは、リサイクルコンテンツ、改善された防火性能、より効率的な加工を製品開発に組み合わせることで対応しています。PFAS代替に関する認定期間と不確実性は依然として制約要因ですが、検証済みの性能要件を満たせるサプライヤーにとっては有利に働く側面もあります。
レポートの主要ポイント
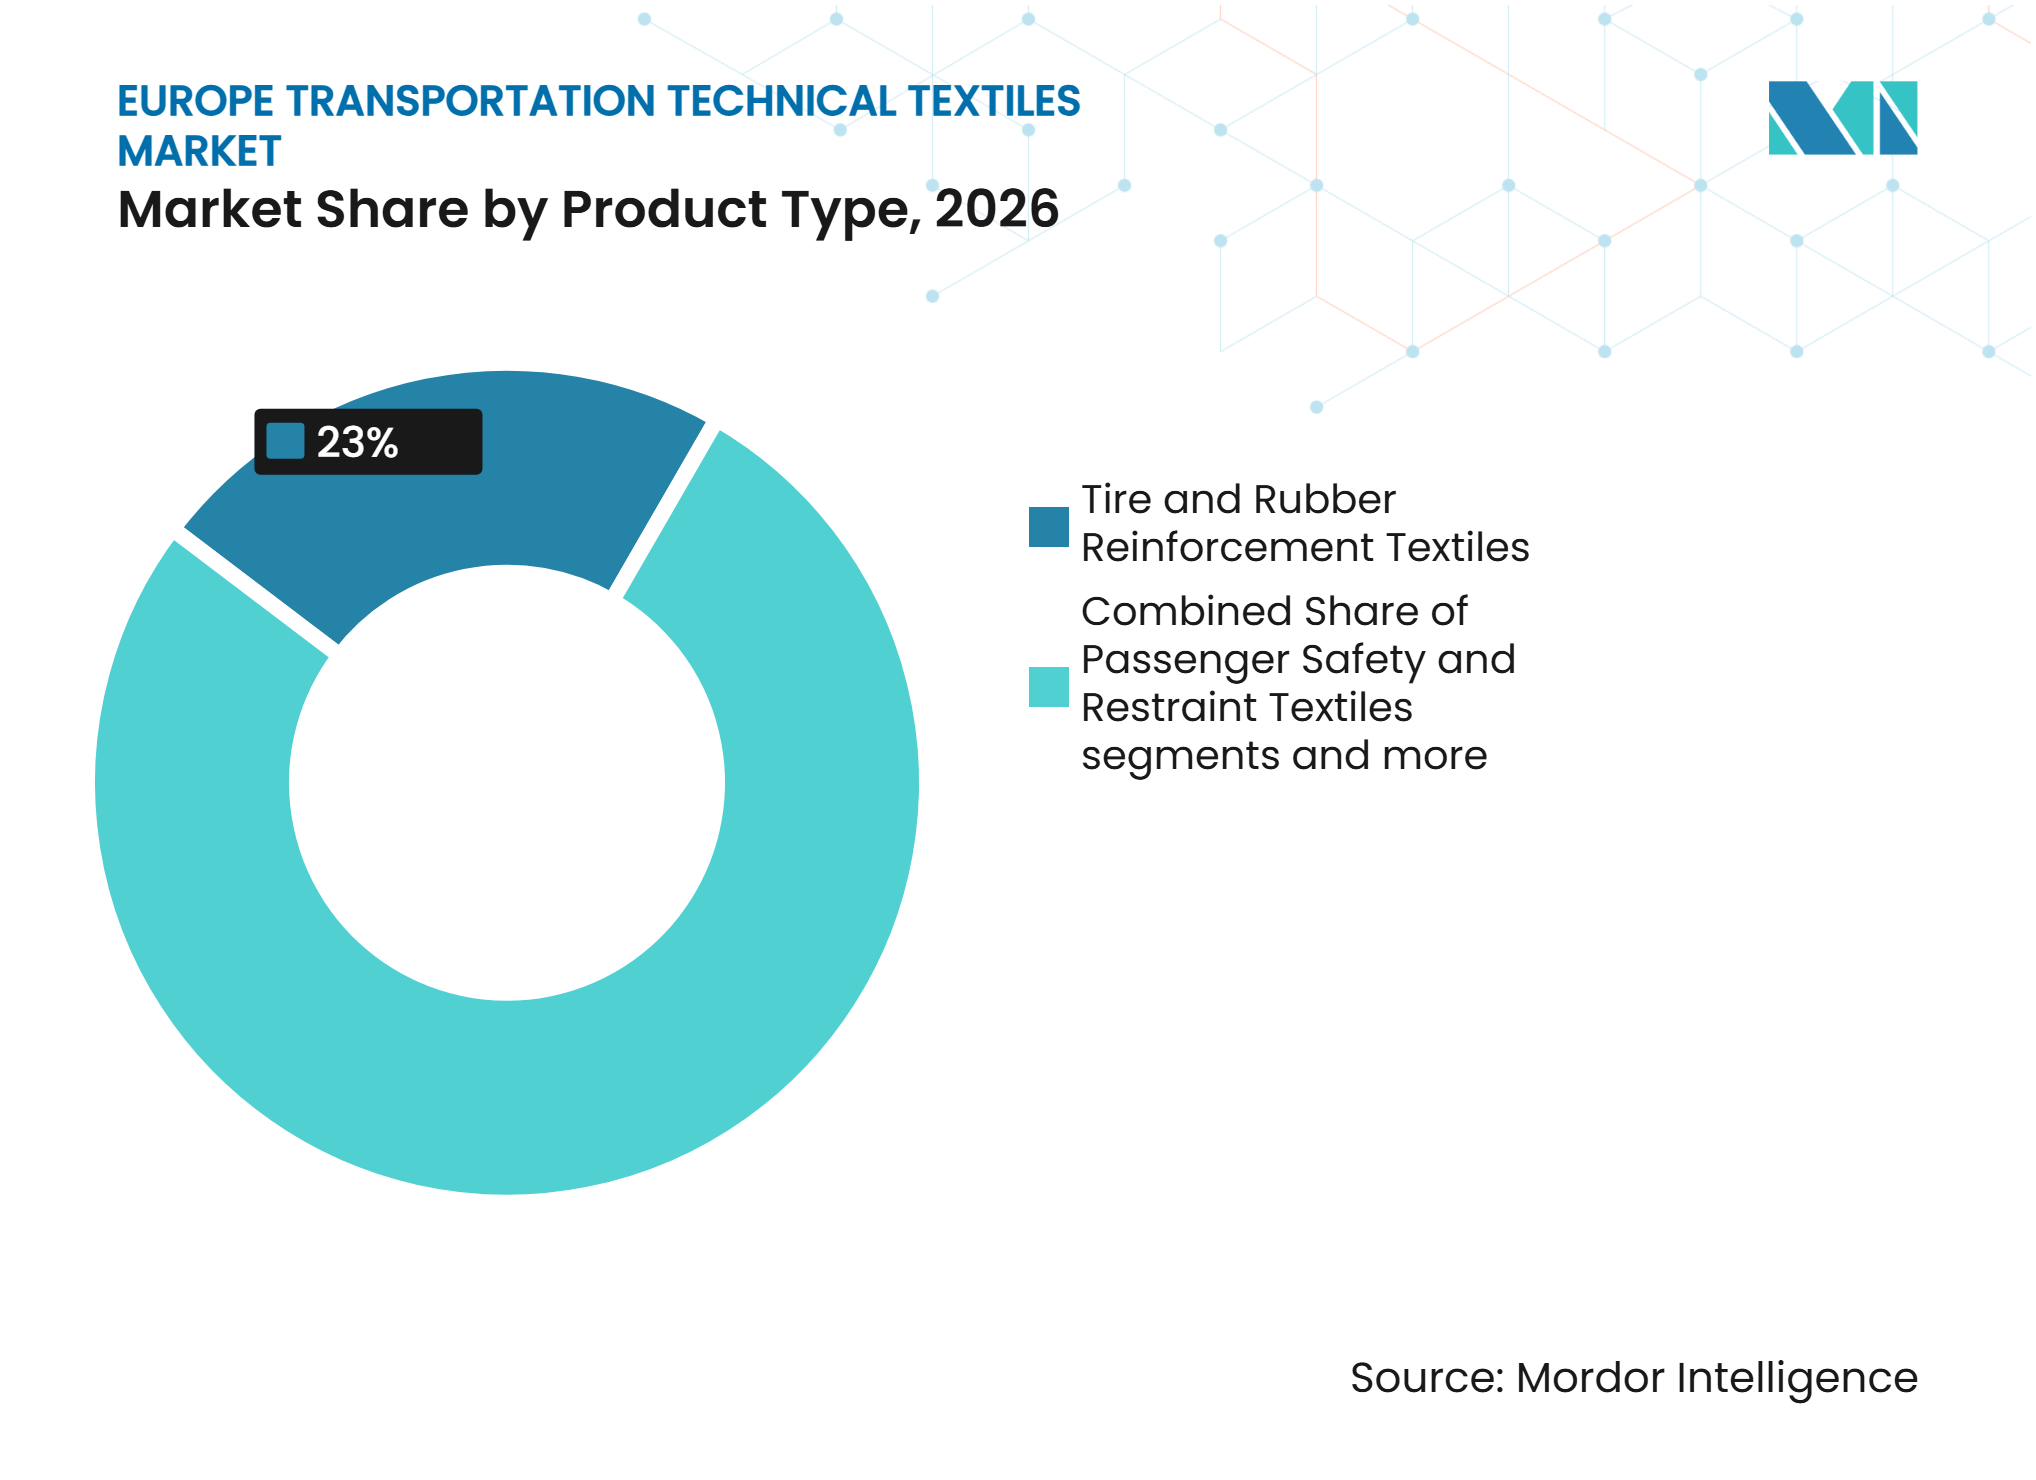
- 製品タイプ別では、タイヤ・ゴム補強用テキスタイルが2026年のヨーロッパ輸送用テクニカルテキスタイル市場シェアの23%を占め、構造・複合補強用テキスタイルは2032年にかけて5.8%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年のヨーロッパ輸送用テクニカルテキスタイル市場シェアの35%を占め、炭素繊維は2032年にかけて6.5%のCAGRで成長すると予測されています。
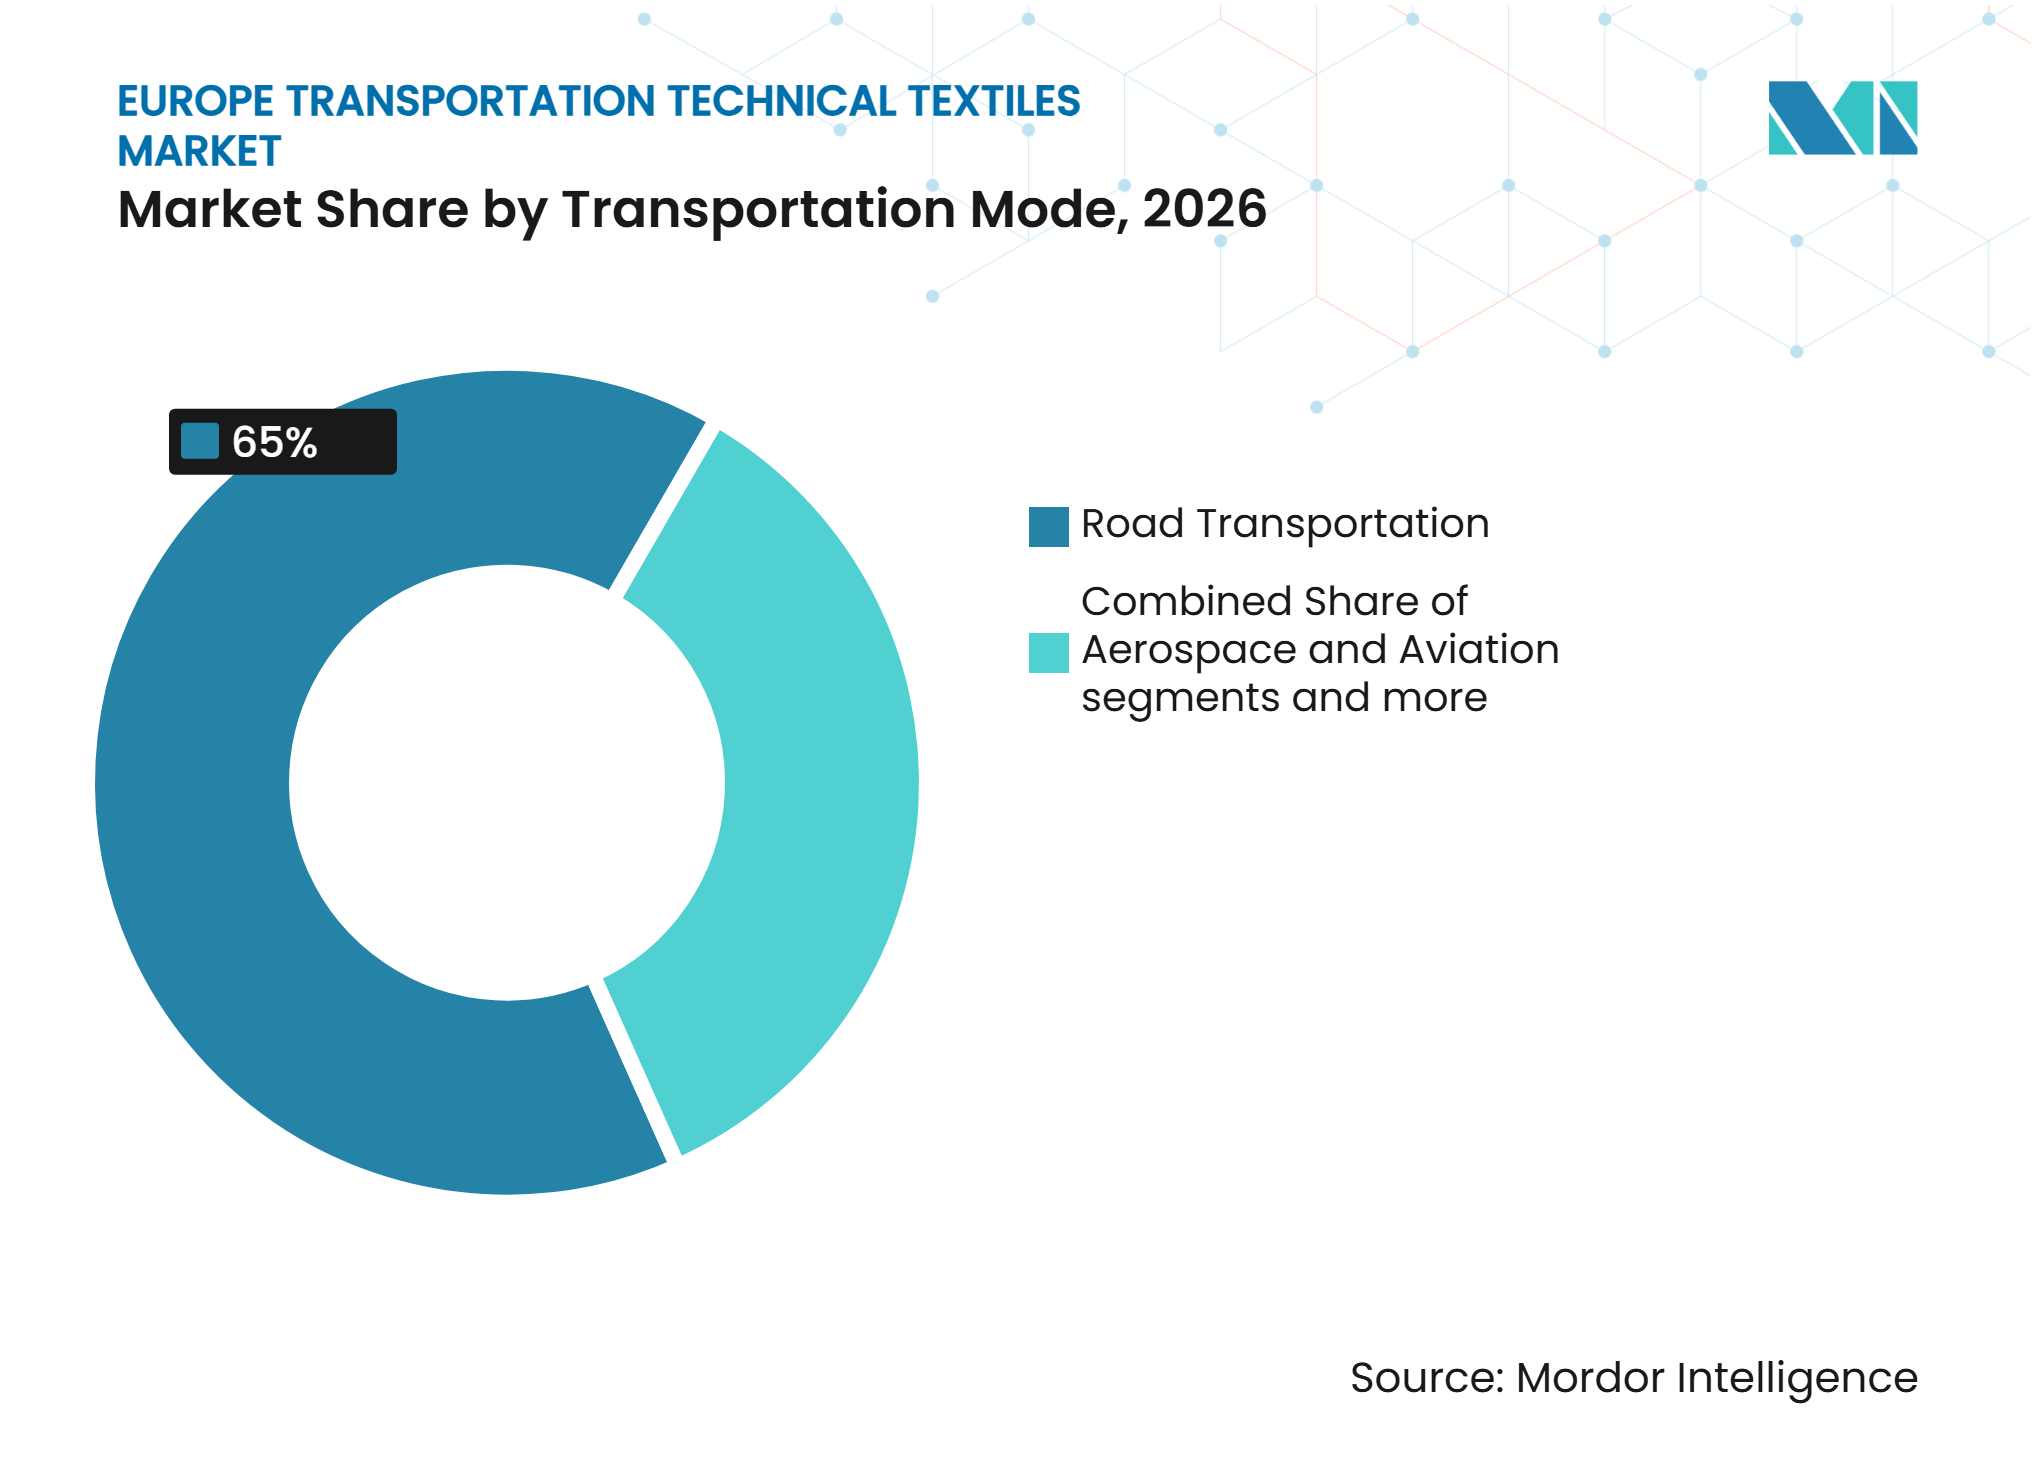
- 輸送モード別では、道路輸送が2026年のヨーロッパ輸送用テクニカルテキスタイル市場規模の65%を占め、航空宇宙・航空は2032年にかけて5.2%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2026年の地域市場シェアの22%を占め、その他のヨーロッパは2032年にかけて4.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動化に伴う熱管理・遮音・防火用テキスタイルへの需要 | +1.1% | ドイツ、フランス、ベネルクス、北欧諸国 | 中期(2〜4年) |
| ヨーロッパの車両プラットフォームにおける軽量化要件 | +0.8% | ヨーロッパ、特にドイツ、イギリス、フランス | 長期(4年以上) |
| 鉄道インフラの近代化と国境を越えたネットワーク投資 | +0.6% | 中央・東ヨーロッパ、ドイツ、フランス | 中期(2〜4年) |
| プレミアム内装のアップグレードと乗客快適性要件 | +0.4% | ドイツ、イギリス、フランス、イタリア、ベネルクス | 短期(2年以内) |
| バッテリー安全対応のモノマテリアルおよびリサイクルコンテンツソリューション | +0.3% | ヨーロッパ、特にドイツとベネルクス | 中期(2〜4年) |
| ヨーロッパのテクニカルテキスタイルクラスターと先進複合材イノベーショ | +0.2% | ドイツ、フランス、イタリア、イギリス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電動化に伴う熱管理・遮音・防火用テキスタイルへの需要
電気自動車プログラムは、ヨーロッパの車両プラットフォームにおける遮音・熱管理・保護用テキスタイルの役割を変えています。パワートレインの騒音が減少することで、路面・タイヤ・モーターの音が車内でより目立つようになり、精密に設計された断熱層への需要が高まっています。バッテリーパックには、熱暴走時に機能する防火バリアも必要です。Autoneum Holding AGは2025年3月にEファイバー防炎シールドを発表し、マイカフリーの複合材料が最高1,400°Cの温度に耐えられるとし、ヨーロッパの車両メーカーとの事前開発テストに入ったと述べています。 バッテリー電気自動車は18〜25kgの不織布材料を使用しており、同等の内燃機関車両の14〜18kgと比較して多くなっています。この遮音性向上とバッテリー保護の組み合わせにより、プラットフォームレベルでのテキスタイルコンテンツが増加し、より高付加価値のテクニカル素材への需要を支えています。
ヨーロッパの車両プラットフォームにおける軽量化要件
車両メーカーは、ヨーロッパの車隊排出規制が長期的な製品計画を形成する中で、引き続き低質量部品を求めています。テキスタイルベースの複合補強材は、車両・航空宇宙・鉄道用途において一部の金属部品を代替できます。炭素繊維強化ポリマー複合材料やガラス繊維プリフォームは、適切な用途において部品重量を30〜50%削減できます。炭素繊維が懸念物質の草案リストから除外されたことで、使用済み車両に関するヨーロッパの政策議論における炭素繊維用途の不確実性が低減しました。 この明確化は、車両プログラムが量産開始の数年前に投資判断を必要とするため重要です。また、道路・航空宇宙顧客向けの構造用ファブリックを開発するサプライヤーにとって、より明確な根拠を提供します。
鉄道インフラの近代化と国境を越えたネットワーク投資
鉄道投資は、旅客車両の客室、複合パネル、床材、防火認定システムにおける輸送用テキスタイルの独立した需要基盤を生み出しています。欧州委員会は2025年7月に、94件の輸送プロジェクトに対して欧州接続ファシリティ(CEF)資金として28 ビリオン ユーロ(3.3 ビリオン 米ドル)を拠出し、そのうち77%が鉄道プロジェクトに向けられました。[1] これらのプロジェクトには、レール・バルティカの建設、欧州鉄道交通管理システム(ERTMS)の展開、チェコとポーランドの高速接続が含まれます。改訂されたTEN-Tフレームワークは、ネットワーク全体での電化とより高い設計基準を要求しており、近代的な鉄道車両への強い需要を生み出しています。[2] EN 45545に基づく火災・煙・毒性要件は、この需要を狙うサプライヤーにとって検証済みの鉄道材料を重要なものにしています。
プレミアム内装、リサイクルコンテンツ、複合材イノベーション
車両内装プログラムは、同一仕様の中で外観・遮音快適性・リサイクルコンテンツ・重量性能をますます組み合わせるようになっています。これにより、多層張地、遮音ヘッドライナー、カーペット複合材、成形ポリエステル部品への需要が拡大しています。Trützschlerは、消費後テキスタイル廃棄物50%とリサイクルポリエステル50%から製造されたTRUECYCLEDヤーンが、2025年にLotus EletreおよびEmeyaのシートバックに使用されたと報告しています。 Autoneum Holding AGも、リサイクルポリエステル製品プラットフォームが軽量遮音・内装用途をサポートすると述べています。ヨーロッパ輸送用テクニカルテキスタイル市場は、車両メーカーの複雑性を増大させることなく品質・循環性・加工ニーズを満たせるサプライヤーを評価します。ドイツ、フランス、イタリア、イギリスの素材クラスターは、複合材製造の知識と製品試験能力を通じてこの取り組みを支援しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー集約型のコーティング・仕上げ・複合材加工 | -0.5% | ドイツ、フランス、イタリア | 長期(4年以上) |
| 長期にわたるOEM認定サイクルと検証コスト | -0.4% | ヨーロッパ、特にフランスと北欧市場 | 中期(2〜4年) |
| PFASの代替と機能性能のトレードオフ | -0.3% | ヨーロッパ、特にフランスと北欧市場 | 中期(2〜4年) |
| 一貫したリサイクルテクニカル繊維の供給不足 | -0.2% | ヨーロッパ、特に複合材・遮音用途 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エネルギー集約型のコーティング・仕上げ・複合材加工
コーティング、ラミネート加工、複合材硬化には相当量のエネルギーが必要であり、ヨーロッパの工場は高い産業コスト圧力にさらされています。ステンター仕上げは仕上げ布1kgあたり0.3〜0.5kWhを消費し、湿った排気から相当量のエネルギーが失われる可能性があります。SGL Carbon SEは2026年に、高い製造コストと規制要件がヨーロッパの化学・先進材料事業に重くのしかかっていると述べました。 熱回収とより効率的な機械は経済性を改善できますが、工場のアップグレードには資本と生産計画が必要です。この問題は、ドイツ、フランス、イタリアのコーティング・複合材加工拠点で最も顕著です。顧客需要が存在する場合でも、次世代ラインへの投資を遅らせる可能性があります。
長期にわたるOEM認定サイクルと検証コスト
新しいリサイクルコンテンツ不織布、バイオベース複合材、機能性コーティングファブリックは、量産承認を受けるまでに18〜36ヶ月のOEMテストを必要とすることが多いです。バッテリー用途では、難燃性、材料純度、厚さの一貫性、熱暴走保護に関する追加検証が必要です。Autoneum Holding AGのEファイバーバッテリ防炎シールドは、バッテリー検証後にヨーロッパのOEMとの事前開発テストに入り、新しい保護テキスタイルソリューションの厳しいプロセスを示しています。遮音材料は、その性能が車両システム全体の中で評価される必要がある場合、より長い審査期間を必要とすることがあります。提供された草案によると、検証とOEM承認はTier 1部品価格に5〜15%を追加する可能性があります。これらの要件は承認済み材料を持つ既存サプライヤーを優遇し、新しいリサイクルコンテンツおよびバイオベース代替品の採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
構造複合材が主要タイヤセグメントに迫るタイヤ・ゴム補強用テキスタイルは、ドイツ、フランス、スペイン、東ヨーロッパ全体のタイヤ生産に支えられ、2026年の地域市場シェアの23%を占めました。これらの材料は、タイヤカーカスとサイドウォールに高強力ポリエステルおよびナイロンコードファブリックを使用しています。構造・複合補強用テキスタイルは、メーカーが航空宇宙構造体、鉄道車体、電気自動車エンクロージャーに炭素・ガラス繊維プリフォームを採用するにつれ、2032年にかけて5.8%のCAGRで成長すると予測されています。Hexcel CorporationとArkemaは2025年のパリ航空ショーでPEKK炭素熱可塑性複合材の取り組みを発表し、対象航空宇宙部品の生産サイクル改善を報告しました。生産の高速化は、複合材部品が専門的な少量生産用途を超えて普及するために重要です。3D織りテキスタイルに関するドイツの取り組みは、荷重支持用途における疲労抵抗の改善と層間剥離の低減を目指しています。これらの開発は、認定・再現性・サイクルタイムが材料強度と同様に重要な構造テキスタイル用途へのシフトを支援しています。
乗客安全・拘束用テキスタイルは、エアバッグファブリックとシートベルトウェビングを通じて車両生産と結びついています。内装・張地用テキスタイルは、車両カテゴリー全体での快適性と視覚的品質への高い期待から恩恵を受けています。遮音・熱管理・保護断熱用テキスタイルは、騒音制御とバッテリー安全に追加材料が必要なバッテリー電気プラットフォームでコンテンツを増やしています。フィルトレーション・空気管理用テキスタイルは、改善される客室空気管理要件と連動しています。Autoneum Holding AGは、Flexi-Light PETがリサイクルPETを最大90%含み、三次元遮音デカプラー形状に成形できると述べています。このアプローチは、共有ポリエステル材料プラットフォーム上で内装と断熱機能を近づけます。両カテゴリーに対応するサプライヤーは、部品設計を簡素化し、車両メーカーにより広範なソリューションを提供できます。構造用途の地域市場規模は、より高性能な複合材需要と既存テキスタイル機能全体の統合の両方によって支えられています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
素材タイプ別:
炭素繊維が進展する一方でポリエステルが規模を維持ポリエステルは、不織布・織物・ニット構造全体で機能するため、2026年の地域市場シェアの35%を占めました。その広範な使用は、比較的有利な加工経済性と自動車用途でのリサイクルポリエステル使用の増加も反映しています。炭素繊維は、航空宇宙の軽量化とプレミアム電気自動車複合材用途に牽引され、2032年にかけて6.5%のCAGRで成長すると予測されています。Toray Carbon Fibers Europeは2026年3月にフランスのアビドスでの拡張を完了し、ヨーロッパの生産量を年間6,000トン以上に引き上げました。この設備増強は、航空宇宙・自動車複合材プログラムへの地域供給へのコミットメントを示しています。2025年に発足したCarbon Fiber Europeアライアンスは、Hexcel Corporation、三菱ケミカルヨーロッパ、Teijin Limited、Toray Industries, Inc.が提唱・持続可能性・標準・健康安全の分野で連携しています。このグループの取り組みは、材料の成長が規制への関与と共有技術標準にも依存することを示しています。
ポリアミドは、展開荷重下でのエネルギー吸収と低空気透過性を提供するため、エアバッグとシートベルトにとって引き続き重要です。ガラス繊維は、鉄道パネルと商用車構造における量産複合補強をサポートします。ポリプロピレンは内装ライナーとフィルトレーションに使用され、アラミドは高温・保護用途に使用されます。天然・再生繊維は、可視表面・触感品質・低材料影響が要件の一部である内装パネルに参入しています。Bcomp Ltd.は、そのampliTexフラックス繊維補強材が自動車デザイン用途に適用されたと述べています。 2026年、EcoTechnilinはAlpine A390のダッシュボード構造とドアマップポケットに天然繊維複合材料を供給し、自動車内装における軽量・持続可能材料の採用を支援しました。この素材ミックスは単一繊維ファミリーへの依存を制限し、サプライヤーが各輸送用途に特性を合わせることを可能にします。ヨーロッパ輸送用テクニカルテキスタイル市場は、リサイクルおよび天然繊維オプションが確立された合成材料と並んで寸法・加工・安全要件を満たせる場合に恩恵を受けます。
輸送モード別:
道路が量を維持する一方で航空宇宙がより速く成長道路輸送は、この地域に大規模な乗用車・商用車製造基盤があるため、2026年のヨーロッパ輸送用テクニカルテキスタイル市場規模の65%を占めました。各車両は、エアバッグ、シート、カーペット、遮音材、タイヤ補強材、フィルトレーションにわたってテキスタイルを使用しています。Autoneum Holding AGは、純粋な電気自動車が2024年の新規受注の60%を占め、2023年の35%から増加したと報告しました。内燃機関・ハイブリッド乗用車は引き続き大きな近期需要基盤を形成しています。商用車は引き続き耐久性のある張地、遮音ライナー、空気フィルトレーションメディアを必要としています。二輪・三輪車は、特に南ヨーロッパで小さな機会を形成しています。道路モードは中心的な量市場であり続けますが、各車両内のテキスタイル機能の組み合わせは変化しています。
航空宇宙・航空は、輸送モードの中で最も速い成長率で、2032年にかけて5.2%のCAGRで成長すると予測されています。次世代航空機プログラは高レベルの複合材料を使用し、認定された内装・構造テキスタイルシステムを必要とします。欧州宇宙機関は2025年7月に、フェーバスプロジェクトがドイツのアウクスブルクで炭素繊維強化タンクカバー技術を開発していると報告しました。鉄道輸送も、鉄道車両の調達がEN 45545の火災・煙・毒性要件を満たす必要があるため、重要な役割を担っています。海上輸送は、特に専門船舶において軽量複合材と防火認定内装材への需要を支えています。その他の専門プラットフォームは、性能要件が高い補強・保護テキスタイルへの需要を追加します。航空宇宙・鉄道・海上の組み合わせにより、ヨーロッパ輸送用テクニカルテキスタイル市場の自動車サイクルへの依存が低減します。また、サプライヤーにとって試験・認証・用途特化型エンジニアリングの重要性が高まります。

地域分析
ドイツ
ドイツは2026年の地域市場シェアの22%を占め、地域最大の国別ポジションとなっています。その役割は、自動車メーカー、Tier 1サプライヤー、不織布機械メーカー、複合材研究所、先進材料企業の集積を反映しています。バッテリー電気自動車プログラムは、遮音材、熱管理不織布、モノマテリアルポリエステル内装への需要を高めています。Autoneum Holding AGは、輸送用途向けに年間30,000トン以上のリサイクルPETを加工していると述べています。ドイツの1,000 ビリオン ユーロ(117.6 ビリオン 米ドル)の5年間鉄道投資も、軽量パネル、耐火シート、ギャングウェイシステムへの需要を支えています。同国の複合材エコシステムは、用途開発と専門試験・機械の専門知識を結びつけています。Allianz Textiler Leichtbauは、JEC World 2025で電磁シールド能力を持つハイブリッド炭素ポリマーフリース材料を展示しました。この取り組みは、ドイツのサプライヤーが一つの部品で複数の機能を提供するテキスタイルを開発していることを示しています。安全性・リサイクル可能性・車両排出に関する規制要件は、これらの高付加価値ソリューションを顧客プログラムに関連し続けさせています。
その他のヨーロッパ
その他のヨーロッパは、2032年にかけて4.8%のCAGRで成長すると予測されており、最も成長の速い地域です。このグループには、車両組立とTier 1事業が拡大している中央・東・南ヨーロッパの生産拠点が含まれます。製造コスト競争力とサプライチェーンの多様化がこのシフトを支えています。欧州接続ファシリティ(CEF)資金も、ポーランド、チェコ、ルーマニア、ハンガリー、スロバキアを含む結束国への鉄道投資を誘導しています。 これらのプロジェクトは、防火適合内装、遮音パネル、複合床材、関連鉄道部品への需要を生み出しています。レール・バルティカとポーランドの計画中の空港・鉄道ハブは、鉄道・航空関連材料の地域機会をさらに拡大します。Scott Baderは2025年に鉄道向けCrestafire LEO複合システムを発表し、車両屋根、側面パネル、床材ノーズセクションへの用途を含んでいます。サプライヤーが地域製造と新しいインフラ需要を結びつけられるため、この地域の重要性は高まっています。ヨーロッパの鉄道防火要件は、これらのプロジェクトで選定される材料にとって引き続き重要なコンプライアンス要因です。
西ヨーロッパおよび北ヨーロッパ
イギリス、フランス、イタリア、スペイン、ベネルクス、北欧諸国は、異なる輸送最終用途と材料能力を通じて貢献しています。イギリスは航空宇宙複合材活動と専門織物能力を持ち、航空機プログラムの高速プリフォーミングをサポートしています。フランスは航空宇宙複合材と、2026年1月からPFAS含有テキスタイルの制限を定めた法律第2025-188号に基づくPFAS代替への国内的な強い注力を組み合わせています。イタリアは自動車デザイン、オートバイ、航空宇宙メンテナンス、海上複合材を通じて需要を支えています。スペインの車両組立基盤とベネルクスの物流・化学インフラは、輸送関連部品への安定した需要を提供しています。北欧市場は、商業・オフショア船隊向けの防火・防食外装材料を含む海上用途に貢献しています。これらの市場は単一の需要パターンに従っていませんが、合わせてヨーロッパ輸送用テクニカルテキスタイル市場の顧客基盤を広げています。材料フォーマットとコンプライアンス文書を各用途に適応できるサプライヤーは、これらの多様な市場全体でより良いポジションにあります。
競争環境
市場集中度
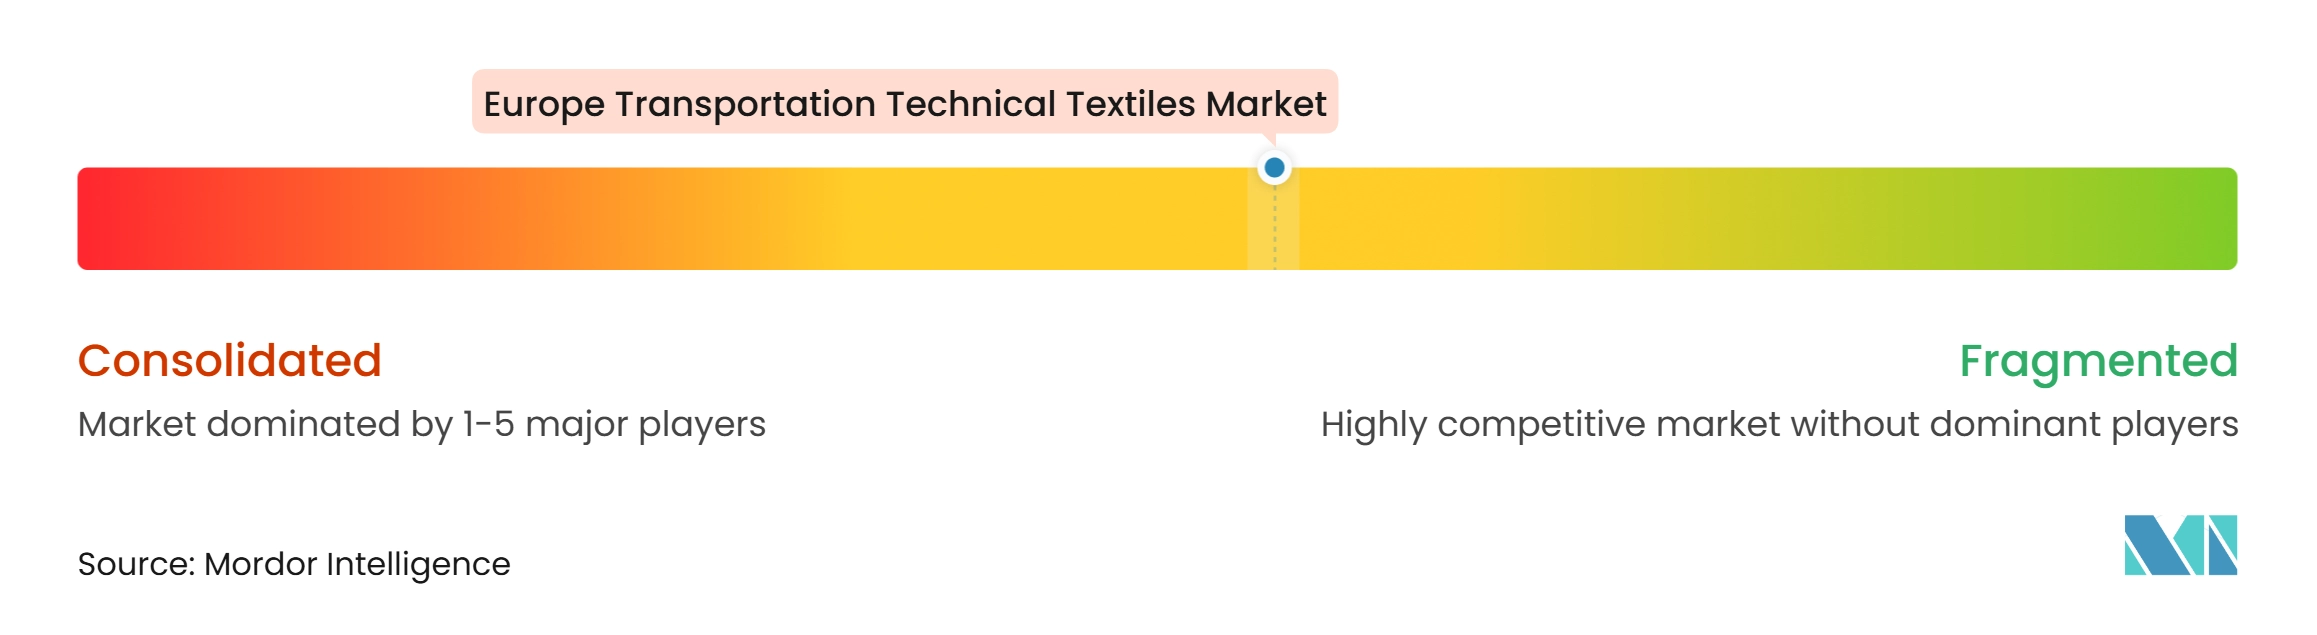
ヨーロッパ輸送用テクニカルテキスタイル市場は中程度の市場集中度を示しています。Toray Industries, Inc.、Teijin Limited、Hexcel Corporation、Solvay SA、SGL Carbon SEは、繊維・プリプレグ・先進複合材における材料能力を持っています。Autoneum Holding AG、Freudenberg Performance Materials SE & Co. KG、Porcher Industries、SAERTEX GmbH & Co. KG、Bcomp Ltd.は、用途知識、OEM承認履歴、専門加工を通じて競争しています。競争優位性は、検証済みリサイクルコンテンツ、防火安全性能、用途エンジニアリング、効率的な製造に依存しています。鉄道EN 45545と航空宇宙EASA CS 25.853要件は、試験証拠と認証の重要性を高めています。既に承認済み材料を持つ企業は、長い顧客認定サイクルから恩恵を受けることができます。この構造は、既存サプライヤーの持続的なポジションを支えながら、専門用途に開口部を残しています。
Freudenberg Performance Materials SE & Co. KGは2025年12月に日本バイリーン株式会社の残り25%の株式を取得し、自動車・医療・フィルトレーション用途全体での不織布能力を強化しました。 Autoneum Holding AGは2025年3月に電気自動車バッテリー保護向けEファイバーマイカフリー防炎シールドを発売しました。Hexcel CorporationとArkemaは2025年のパリ航空ショーを利用して、生産サイクルタイムの短縮を目的とした熱可塑性複合材の開発を発表しました。これらの行動は、規模・材料性能・製造効率が同時に追求されていることを示しています。戦略的投資は、安全性・重量・循環性が測定可能な顧客要件である用途に集中しています。サプライヤーはまた、炭素繊維と使用済み車両規制に関する明確化を求めるために、業界団体と政策関与を活用しています。
小規模企業は、専門材料が顧客の問題に直接的な解決策を提供する場合に競争できます。Bcomp Ltd.の天然繊維補強プラットフォーム、選択された内装・パネル用途における従来の合成補強材の代替例の一つです。マイカフリーバッテリー防火バリア、循環型モノマテリアルポリエステル内装、PFASフリーコーティングも、技術的差別化が重要になり得る分野を表しています。デジタルプロセス制御、自動繊維配置、熱可塑性加工は、生産時間とエネルギー使用を削減できます。これらの能力は、設備・プロセス知識・顧客検証を必要とするため、参入障壁を高める可能性があります。安全要件が厳しい場合、低コストの地域生産だけでは不十分かもしれません。競争環境は、上流材料における規模と用途特化型部品における狭い専門知識のバランスによって形成されています。材料科学を承認済みの車両・鉄道・航空宇宙プログラムと結びつけるサプライヤーは、より強いポジションを維持する可能性が高いです。
ヨーロッパ輸送用テクニカルテキスタイル産業リーダー
-
Autoneum Holding AG
-
Freudenberg Performance Materials SE & Co. KG
-
Lear Corporation
-
Porcher Industries
-
SAERTEX GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ輸送用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Autoneum Holding AG
- Freudenberg Performance Materials SE & Co. KG
- Lear Corporation
- Porcher Industries
- SAERTEX GmbH & Co. KG
- Trelleborg AB
- HÜBNER Group
- SGL Carbon SE
- Toray Industries, Inc.
- Teijin Limited
- Solvay SA
- Hexcel Corporation
- DuPont de Nemours, Inc.
- Ahlstrom Oyj
- Fibertex Personal Care A/S
- Fibertex Nonwovens A/S
- Sandler AG
- TWE Group GmbH
- DIATEX SAS
- Heathcoat Fabrics Limited
- HUESKER Synthetic GmbH
- Sioen Industries NV
- Bcomp Ltd.
- Microtex Composites S.r.l.
最近の産業開発事情 ヨーロッパ輸送用テクニカルテキスタイル市場
- 2026年3月:Toray Carbon Fibers Europeがフランスのアビドスで設備拡張を完了。新しい炭素繊維生産ユニットが稼働し、ヨーロッパの生産量が年間6,000トン以上に引き上げられました。この拡張は、OEMのサプライチェーン強靭性への需要を背景に、航空宇宙・自動車複合材プログラム向けのヨーロッパ供給基盤を強化します。
- 2025年9月:Autoneum Holding AGが3つの主要車両メーカーからウルトラサイレントフランクのOEM受注を確保。2つのバッテリー電気自動車モデルの量産が2025年に中国とドイツで開始されました。全ポリエステル製フランクシステムはリサイクルコンテンツを最大70%含み、プラスチック代替品と比較して大幅な軽量化を実現します。
- 2025年7月:欧州委員会が94件の輸送プロジェクトに対してCEF補助金として28 ビリオン ユーロ(3.3 ビリオン 米ドル)を配分し、そのうち77%が鉄道に向けられました。助成プロジェクトには、レール・バルティカ建設、11加盟国でのERTMS展開、チェコとポーランドの高速回廊開発が含まれます。この補助金サイクルは、ヨーロッパ全体での近期鉄道車両調達量を大幅に前進させます。
ヨーロッパ輸送用テクニカルテキスタイル市場レポートの範囲
ヨーロッパ輸送用テクニカルテキスタイル市場レポートは、製品タイプ別(乗客安全・拘束用テキスタイル、輸送内装・張地用テキスタイル、その他)、素材タイプ別(ポリエステル(PET)、ポリアミド(ナイロン)、その他)、輸送モード別(道路輸送、航空宇宙・航空、その他)、地域別(ドイツ、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 乗客安全・拘束用テキスタイル | 自動車エアバッグファブリックとテキスタイルクッション |
| シートベルトウェビング | |
| その他の輸送安全・拘束用テキスタイル | |
| 輸送内装・張地用テキスタイル | シート張地とシートファブリック |
| 自動車・輸送用カーペット | |
| その他の輸送内装テキスタイル(ヘッドライナー、ウィンドウシェーディングなど) | |
| タイヤ・ゴム補強用テキスタイル | |
| 遮音・熱管理・保護断熱用テキスタイル | |
| 輸送フィルトレーション・空気管理用テキスタイル | |
| 構造・複合補強用テキスタイル(炭素繊維、ガラス繊維補強ファブリックなど) | |
| 輸送外装・保護用テキスタイル | |
| その他の輸送用テクニカルテキスタイル |
| ポリエステル(PET) |
| ポリアミド(ナイロン) |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| ガラス繊維 |
| 炭素繊維 |
| アラミドおよびその他の高性能合成繊維 |
| 天然・再生繊維 |
| その他の特殊繊維と材料 |
| 道路輸送 | 乗用車 | 内燃機関・ハイブリッド乗用車 |
| バッテリー電気乗用車 | ||
| 商用車 | ||
| 二輪・三輪車およびその他の道路車両 | ||
| 航空宇宙・航空 | 商業・ビジネス航空機 | |
| 軍用機・ヘリコプター | ||
| 宇宙船およびその他の航空宇宙プラットフォーム | ||
| 鉄道輸送 | ||
| 海上輸送 | 商業・貨物船 | |
| 旅客・クルーズ船、レクリエーション・その他の海上船舶 | ||
| その他の専門輸送プラットフォーム |
| イギリス |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) |
| その他のヨーロッパ |
| 製品タイプ別 | 乗客安全・拘束用テキスタイル | 自動車エアバッグファブリックとテキスタイルクッション | |
| シートベルトウェビング | |||
| その他の輸送安全・拘束用テキスタイル | |||
| 輸送内装・張地用テキスタイル | シート張地とシートファブリック | ||
| 自動車・輸送用カーペット | |||
| その他の輸送内装テキスタイル(ヘッドライナー、ウィンドウシェーディングなど) | |||
| タイヤ・ゴム補強用テキスタイル | |||
| 遮音・熱管理・保護断熱用テキスタイル | |||
| 輸送フィルトレーション・空気管理用テキスタイル | |||
| 構造・複合補強用テキスタイル(炭素繊維、ガラス繊維補強ファブリックなど) | |||
| 輸送外装・保護用テキスタイル | |||
| その他の輸送用テクニカルテキスタイル | |||
| 素材タイプ別 | ポリエステル(PET) | ||
| ポリアミド(ナイロン) | |||
| ポリプロピレン(PP) | |||
| ポリエチレン(PE) | |||
| ガラス繊維 | |||
| 炭素繊維 | |||
| アラミドおよびその他の高性能合成繊維 | |||
| 天然・再生繊維 | |||
| その他の特殊繊維と材料 | |||
| 輸送モード別 | 道路輸送 | 乗用車 | 内燃機関・ハイブリッド乗用車 |
| バッテリー電気乗用車 | |||
| 商用車 | |||
| 二輪・三輪車およびその他の道路車両 | |||
| 航空宇宙・航空 | 商業・ビジネス航空機 | ||
| 軍用機・ヘリコプター | |||
| 宇宙船およびその他の航空宇宙プラットフォーム | |||
| 鉄道輸送 | |||
| 海上輸送 | 商業・貨物船 | ||
| 旅客・クルーズ船、レクリエーション・その他の海上船舶 | |||
| その他の専門輸送プラットフォーム | |||
| 地域別 | イギリス | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |||
| その他のヨーロッパ | |||
レポートで回答される主要な質問
地域市場規模はどのくらいですか?
ヨーロッパ輸送用テクニカルテキスタイル市場は、2026年の14.03 ビリオン 米ドルから2032年までに17.22 ビリオン 米ドルに拡大し、2027年から2032年にかけて3.37%のCAGRで成長すると予測されています。
ヨーロッパの輸送用テクニカルテキスタイルでどの製品カテゴリーがリードしていますか?
タイヤ・ゴム補強用テキスタイルが2026年に23%のシェアでリードしており、ヨーロッパの確立されたタイヤ製造基盤に支えられています。
ヨーロッパの輸送テキスタイルで最も速く成長している素材はどれですか?
炭素繊維は、航空宇宙とプレミアム電気自動車複合材用途に支えられ、2032年にかけて6.5%のCAGRで成長すると予測されています。
なぜ電気自動車はテキスタイル需要を増加させているのですか?
電気自動車は、同等の内燃機関車両と比較して、より多くの遮音材、熱管理材料、バッテリー防火保護層を必要とします。
どの輸送モードが最も高い成長見通しを持っていますか?
航空宇宙・航空は、複合材集約型航空機プログラムと認定内装要件により、2032年にかけて5.2%のCAGRで成長すると予測されています。
輸送用テクニカルテキスタイルで最も速く成長しているヨーロッパの地域はどこですか?
その他のヨーロッパは、中央・東ヨーロッパでの組立活動の拡大と鉄道投資に支えられ、2032年にかけて4.8%のCAGRで成長すると予測されています。