
Marktgröße und Marktanteile für technische Textilien im Transportsektor in Europa
Marktübersicht
| Studienzeitraum | 2026 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 14.03 Milliarden US-Dollar |
| Marktgröße (2027) | 14.59 Milliarden US-Dollar |
| Marktgröße (2032) | 17.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.37 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Textilien im Transportsektor in Europa von Mordor Intelligence
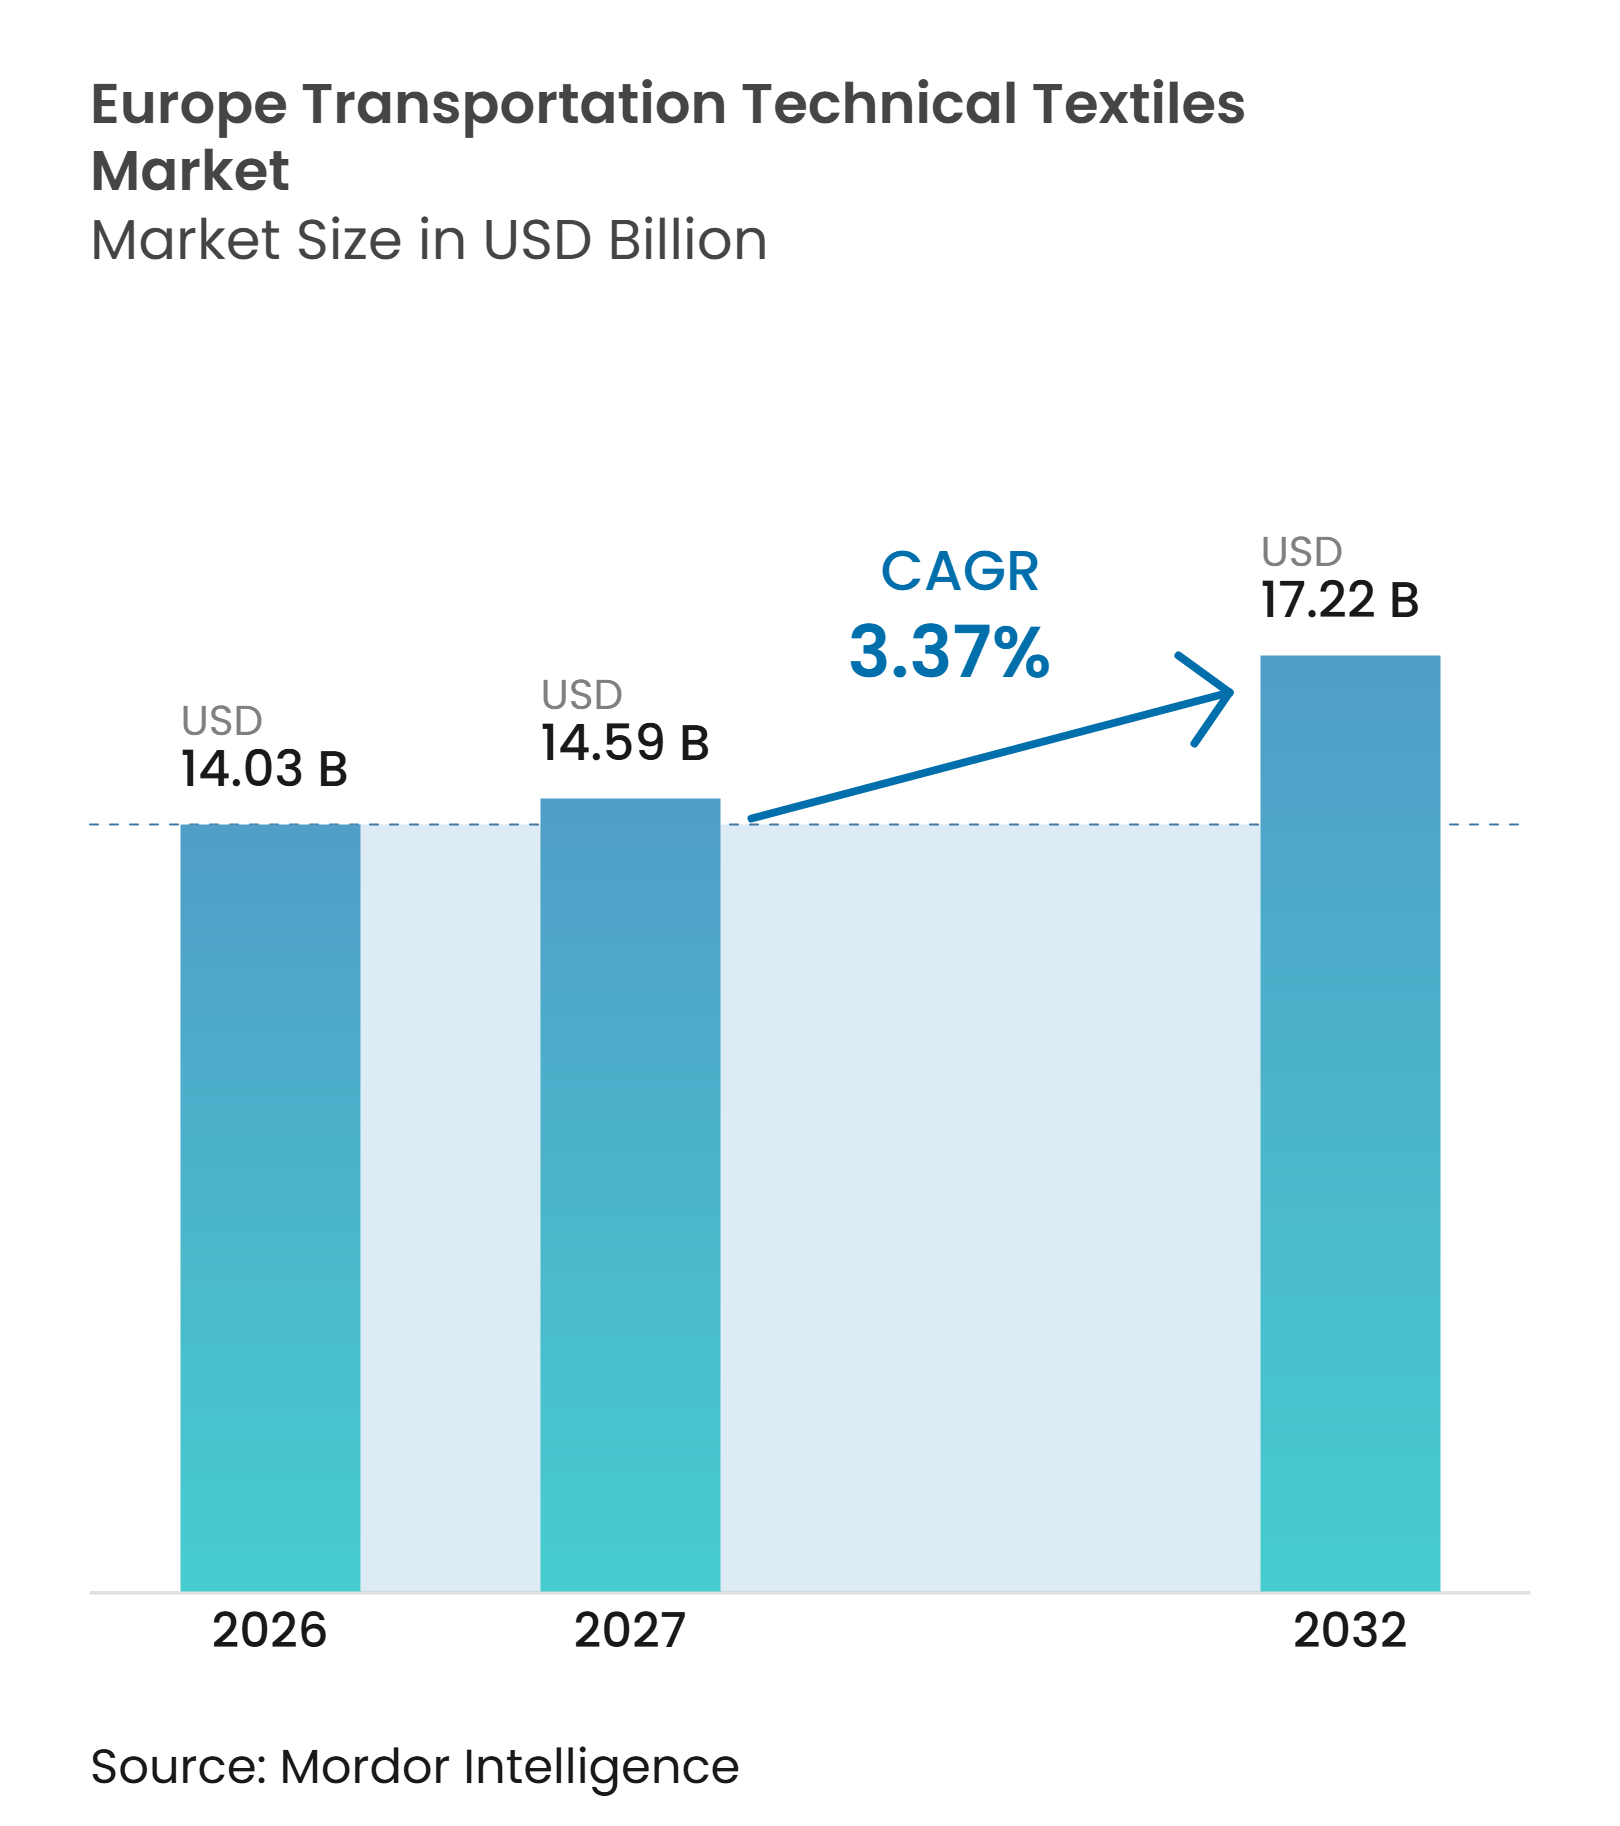
Die Marktgröße des europäischen Marktes für technische Textilien im Transportsektor wird für 2026 auf 14,03 Milliarden USD, für 2027 auf 14,59 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 17,22 Milliarden USD erreichen, mit einem CAGR von 3,37 % von 2027 bis 2032.
Elektrofahrzeugprogramme erhöhen die Anforderungen an akustische Dämmung, Wärmemanagementschichten und Brandschutzbarrieren für Batterien. Leichte Verbundstrukturen gewinnen ebenfalls an Bedeutung, da Fahrzeughersteller auf Emissionsvorschriften reagieren und ein geringeres Bauteilgewicht anstreben. Investitionen in die Schieneninfrastruktur weiten die Nachfrage über Straßenfahrzeuge hinaus aus, insbesondere für brandschutzgerechte Innenräume und leichte Paneele. Zulieferer reagieren darauf, indem sie recycelten Inhalt, verbesserte Brandschutzleistung und effizientere Verarbeitung in die Produktentwicklung integrieren. Qualifizierungszeiträume und Unsicherheiten rund um den PFAS-Ersatz bleiben Einschränkungen, begünstigen jedoch Zulieferer, die nachgewiesene Leistungsanforderungen erfüllen können.
Wichtigste Erkenntnisse des Berichts
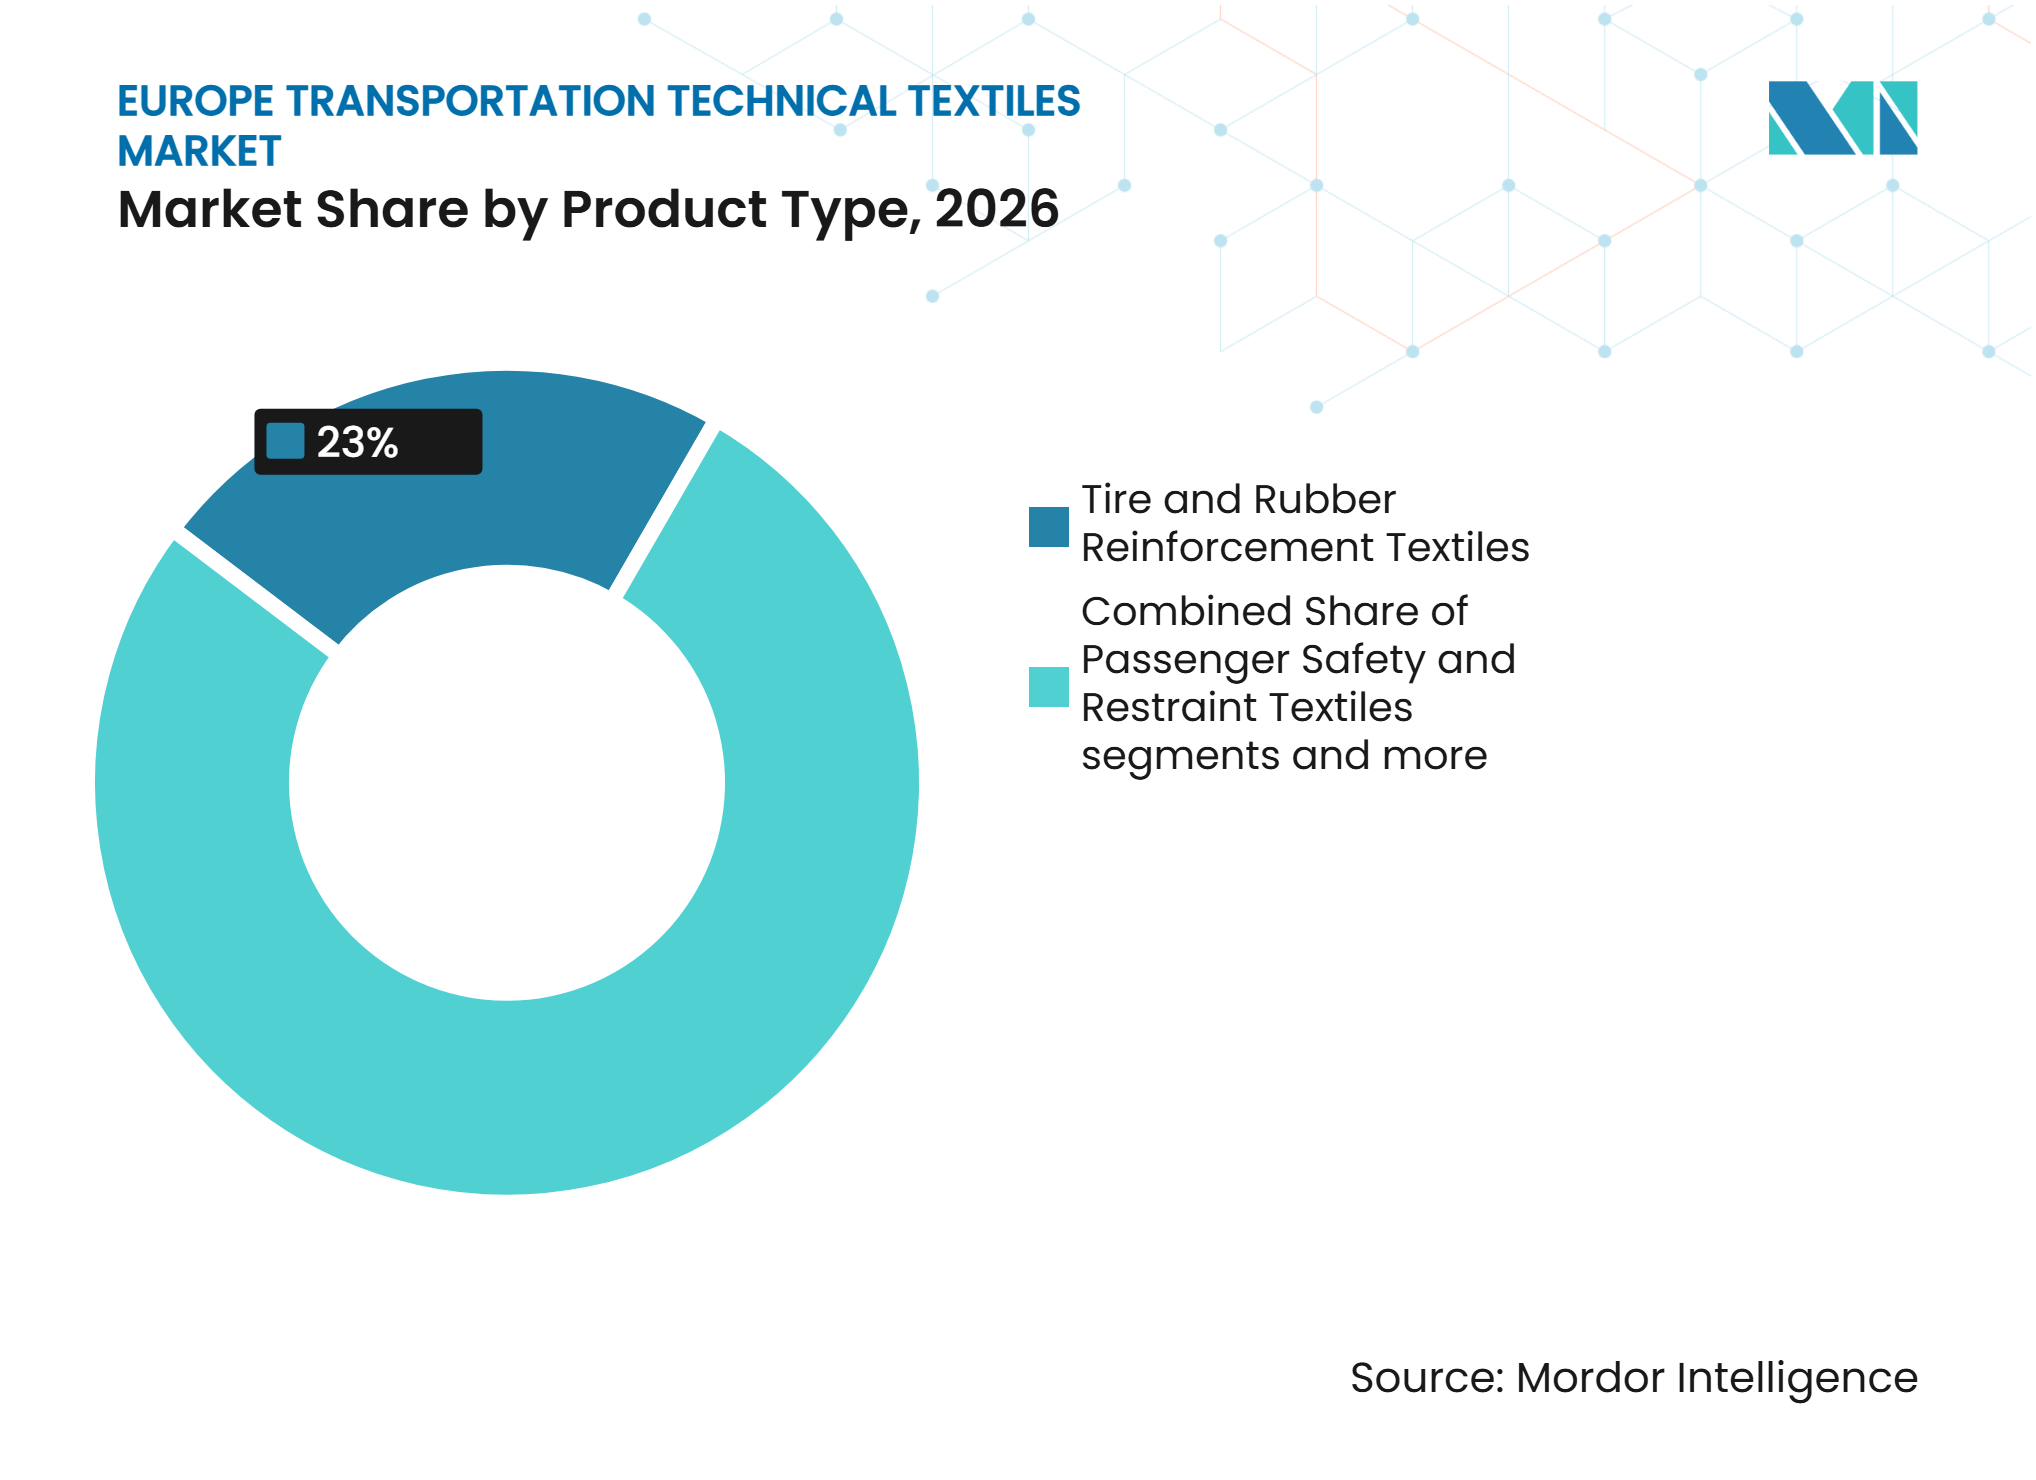
- Nach Produkttyp hielten Reifen- und Gummiverstärkungstextilien im Jahr 2026 einen Marktanteil von 23 % am europäischen Markt für technische Textilien im Transportsektor, während strukturelle und Verbundverstärkungstextilien bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen werden.
- Nach Materialtyp hielt Polyester im Jahr 2026 einen Marktanteil von 35 % am europäischen Markt für technische Textilien im Transportsektor, während Kohlenstofffasern bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
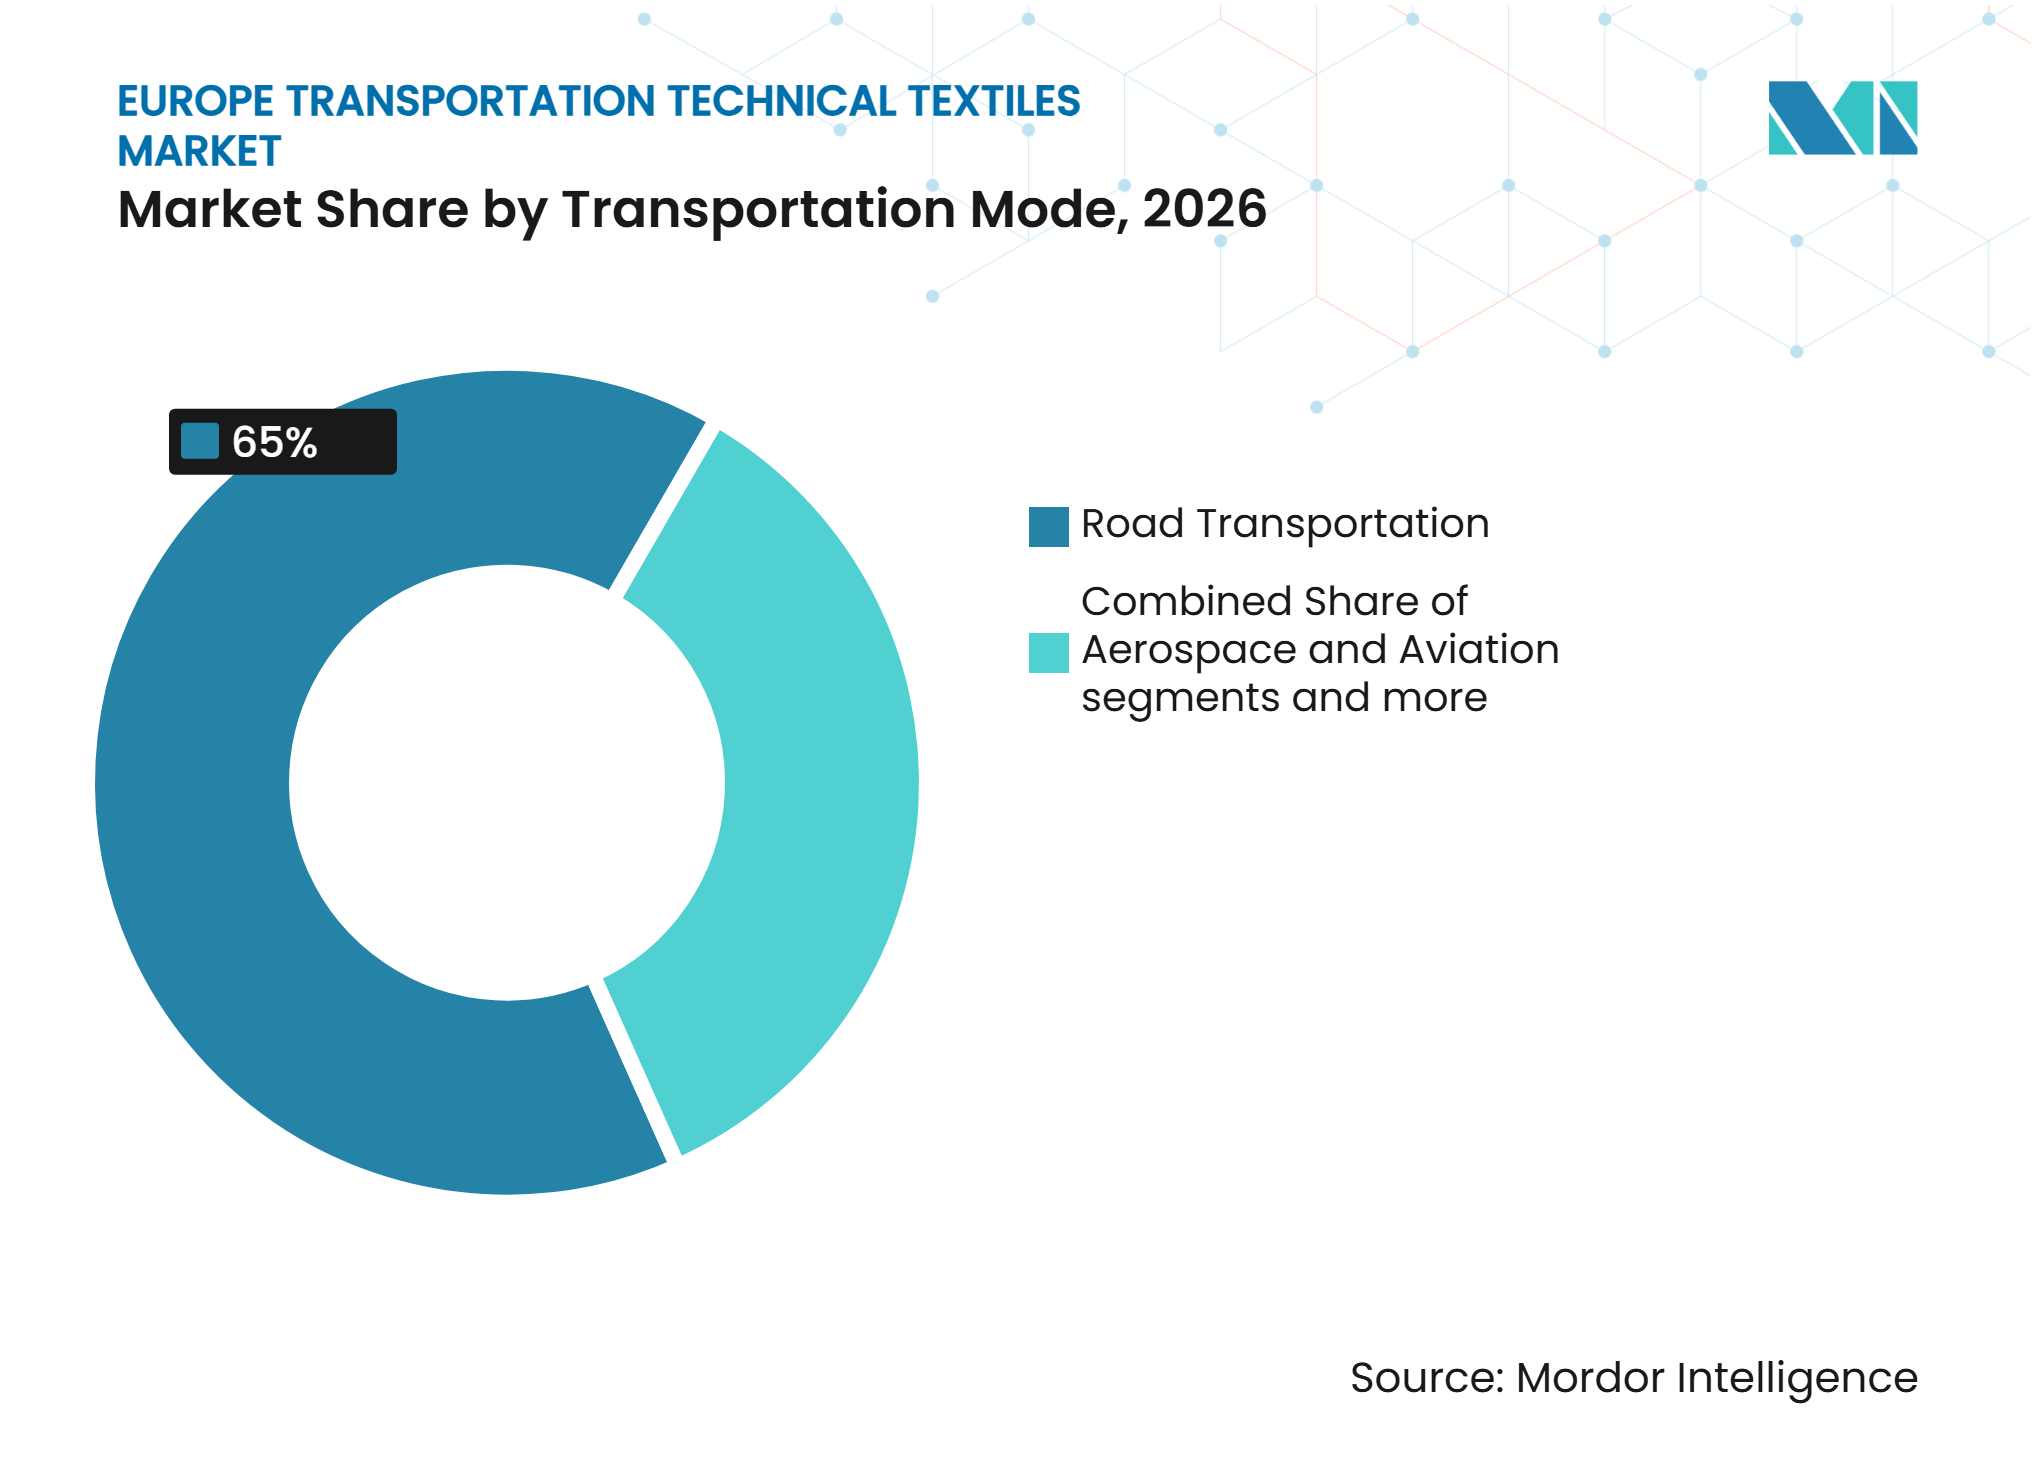
- Nach Transportmodus entfiel im Jahr 2026 ein Anteil von 65 % der Marktgröße des europäischen Marktes für technische Textilien im Transportsektor auf den Straßentransport, während Luft- und Raumfahrt bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen regionalen Marktanteil von 22 %, während das übrige Europa bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierungsbedingte Nachfrage nach thermischen, akustischen und brandschutztechnischen Textilien | +1.1% | Deutschland, Frankreich, BENELUX und die nordischen Länder | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Gewichtsreduzierung für europäische Fahrzeugplattformen | +0.8% | Europa, insbesondere Deutschland, Vereinigtes Königreich und Frankreich | Langfristig (≥ 4 Jahre) |
| Modernisierung der Schieneninfrastruktur und Investitionen in grenzüberschreitende Netze | +0.6% | Mittel- und Osteuropa, Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Premium-Innenraumausstattung und Anforderungen an den Fahrgastkomfort | +0.4% | Deutschland, Vereinigtes Königreich, Frankreich, Italien und BENELUX | Kurzfristig (≤ 2 Jahre) |
| Batteriesichere Mono-Material- und Lösungen mit recyceltem Inhalt | +0.3% | Europa, insbesondere Deutschland und BENELUX | Mittelfristig (2–4 Jahre) |
| Europäische Cluster für technische Textilien und Innovation bei fortschrittlichen Verbundwerkstoffen | +0.2% | Deutschland, Frankreich, Italien und Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierungsbedingte Nachfrage nach thermischen, akustischen und brandschutztechnischen Textilien
Elektrofahrzeugprogramme verändern die Rolle von akustischen, thermischen und Schutztextilien in europäischen Fahrzeugplattformen. Da weniger Antriebsgeräusche vorhanden sind, werden Straßen-, Reifen- und Motorgeräusche im Fahrzeuginnenraum deutlicher wahrnehmbar, was die Nachfrage nach sorgfältig konzipierten Dämmschichten erhöht. Batteriepakete erfordern zudem Brandschutzbarrieren, die bei thermischen Durchgehvorgängen standhalten können. Autoneum stellte im März 2025 E-Fiber-Flammschutzschilde vor und erklärte, dass das glimmerfreie Verbundmaterial Temperaturen von bis zu 1.400°C standhalten kann und sich in der Vorentwicklungsphase mit europäischen Fahrzeugherstellern befindet. Batterieelektrische Fahrzeuge verwenden 18 bis 25 kg Vliesstoffmaterial, verglichen mit 14 bis 18 kg bei vergleichbaren Fahrzeugen mit Verbrennungsmotor. Diese Kombination aus akustischer Verfeinerung und Batterieschutz erhöht den Textilanteil auf Plattformebene und unterstützt die Nachfrage nach höherwertigen technischen Materialien.
Anforderungen an die Gewichtsreduzierung für europäische Fahrzeugplattformen
Fahrzeughersteller suchen weiterhin nach leichteren Bauteilen, da europäische Flottenemissionsvorschriften die langfristige Produktplanung prägen. Textilbasierte Verbundverstärkungen können ausgewählte Metallteile in Fahrzeug-, Luft- und Raumfahrt- sowie Schienenanwendungen ersetzen. Kohlenstofffaserverstärkte Polymerverbundwerkstoffe und Glasfaservorformlinge können das Bauteilgewicht in geeigneten Anwendungen um 30 % bis 50 % reduzieren. Die europäische Politikdiskussion rund um Altfahrzeuge hat die Unsicherheit für Kohlenstofffaseranwendungen verringert, nachdem das Material von der Entwurfsliste der besorgniserregenden Stoffe gestrichen wurde. Diese Klarstellung ist wichtig, da Fahrzeugprogramme Investitionsentscheidungen Jahre vor der Serienproduktion erfordern. Sie gibt Zulieferern auch eine klarere Grundlage für die Entwicklung von Strukturgeweben für Straßen- und Luftfahrtkunden.
Modernisierung der Schieneninfrastruktur und Investitionen in grenzüberschreitende Netze
Investitionen in die Schieneninfrastruktur schaffen eine eigenständige Nachfragebasis für Transporttextilien in Fahrgastkabinen, Verbundpaneelen, Bodenbelägen und brandgeschützten Systemen. Die Europäische Kommission vergab im Juli 2025 Fördermittel aus der Fazilität „Connecting Europe” in Höhe von 2,8 Milliarden EUR (3,3 Milliarden USD) für 94 Verkehrsprojekte, wobei 77 % auf Schienenprojekte entfielen.[1] Zu diesen Projekten gehören der Bau von Rail Baltica, die Einführung des Europäischen Eisenbahnverkehrsleitsystems sowie Hochgeschwindigkeitsverbindungen in Tschechien und Polen. Der überarbeitete TEN-V-Rahmen schreibt Elektrifizierung und höhere Designstandards im gesamten Netz vor, was einen stärkeren Bedarf an modernem Rollmaterial schafft.[2] Brand-, Rauch- und Toxizitätsanforderungen gemäß EN 45545 machen zertifizierte Schienenmaterialien für Zulieferer, die diese Nachfrage bedienen möchten, besonders wichtig.
Premium-Innenräume, recycelter Inhalt und Verbundwerkstoffinnovation
Fahrzeuginnenraumprogramme kombinieren zunehmend Erscheinungsbild, akustischen Komfort, recycelten Inhalt und Gewichtsleistung innerhalb derselben Spezifikation. Dies weitet die Nachfrage nach mehrschichtigen Polsterungen, akustischen Dachhimmeln, Teppichverbundwerkstoffen und geformten Polyesterteilen aus. Trützschler berichtete, dass sein TRUECYCLED-Garn, das aus 50 % Post-Consumer-Textilabfällen und 50 % recyceltem Polyester hergestellt wird, im Jahr 2025 in den Sitzlehnen des Lotus Eletre und Emeya verwendet wurde. Autoneum erklärt zudem, dass seine Produktplattformen aus recyceltem Polyester leichte akustische und Innenraumanwendungen unterstützen. Der europäische Markt für technische Textilien im Transportsektor belohnt daher Zulieferer, die Qualitäts-, Kreislaufwirtschafts- und Verarbeitungsanforderungen erfüllen können, ohne die Komplexität für Fahrzeughersteller zu erhöhen. Materialcluster in Deutschland, Frankreich, Italien und dem Vereinigten Königreich unterstützen diese Arbeit durch Kenntnisse in der Verbundwerkstoffherstellung und Produktprüfkapazitäten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensive Beschichtungs-, Veredelungs- und Verbundwerkstoffverarbeitung | -0.5% | Deutschland, Frankreich und Italien | Langfristig (≥ 4 Jahre) |
| Lange OEM-Qualifizierungszyklen und Validierungskosten | -0.4% | Europa, mit stärkeren Auswirkungen in Frankreich und den nordischen Märkten | Mittelfristig (2–4 Jahre) |
| PFAS-Substitution und funktionale Leistungskompromisse | -0.3% | Europa, insbesondere Frankreich und die nordischen Märkte | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit konsistenter recycelter technischer Fasern | -0.2% | Europa, insbesondere Verbundwerkstoff- und akustische Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Beschichtungs-, Veredelungs- und Verbundwerkstoffverarbeitung
Beschichtung, Laminierung und Verbundwerkstoffhärtung erfordern erhebliche Energie und setzen europäische Werke einem höheren industriellen Kostendruck aus. Die Spannrahmenveredelung verbraucht 0,3 bis 0,5 kWh pro Kilogramm Fertiggewebe und kann durch feuchte Abluft einen erheblichen Anteil der Energie verlieren. SGL Carbon erklärte im Jahr 2026, dass hohe Herstellungskosten und regulatorische Anforderungen auf den europäischen Chemie- und Hochleistungsmaterialbetrieb lasten. Wärmerückgewinnung und effizientere Maschinen können die Wirtschaftlichkeit verbessern, aber Werksaufrüstungen erfordern Kapital und Produktionsplanung. Dieses Problem ist am stärksten in Beschichtungs- und Verbundwerkstoffverarbeitungsstandorten in Deutschland, Frankreich und Italien ausgeprägt. Es kann Investitionen in Anlagen der nächsten Generation verzögern, selbst wenn Kundennachfrage vorhanden ist.
Lange OEM-Qualifizierungszyklen und Validierungskosten
Neue Vliesstoffe mit recyceltem Inhalt, biobasierte Verbundwerkstoffe und funktionale beschichtete Gewebe erfordern häufig 18 bis 36 Monate OEM-Tests, bevor sie eine Serienproduktionsgenehmigung erhalten. Batterieanwendungen erfordern zusätzliche Validierung hinsichtlich Flammbeständigkeit, Materialreinheit, Dickenkonsistenz und Schutz vor thermischem Durchgehen. Autoneums E-Fiber-Batterie-Flammschutzschilde traten nach der Batterievalidierung in die Vorentwicklungsphase mit europäischen OEMs ein, was den anspruchsvollen Prozess für neue Schutztextillösungen verdeutlicht. Akustische Materialien können längere Prüfzeiträume erfordern, wenn ihre Leistung im gesamten Fahrzeugsystem bewertet werden muss. Der vorliegende Entwurf gibt an, dass Validierung und OEM-Genehmigung 5 % bis 15 % zum Tier-1-Bauteilpreis hinzufügen können. Diese Anforderungen begünstigen etablierte Zulieferer mit genehmigten Materialien und können die Einführung neuerer Alternativen mit recyceltem Inhalt und biobasierter Basis verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Strukturelle Verbundwerkstoffe gewinnen gegenüber dem führenden Reifensegment an BodenReifen- und Gummiverstärkungstextilien hielten im Jahr 2026 einen regionalen Marktanteil von 23 %, unterstützt durch die Reifenproduktion in Deutschland, Frankreich, Spanien und Osteuropa. Diese Materialien verwenden hochfeste Polyester- und Nylonkordfabrics in Reifenkarkassen und Seitenwänden. Strukturelle und Verbundverstärkungstextilien werden voraussichtlich bis 2032 mit einem CAGR von 5,8 % wachsen, da Hersteller Kohlenstoff- und Glasfaservorformlinge in Luft- und Raumfahrtstrukturen, Schienenkörpern und Elektrofahrzeuggehäusen einsetzen. Hexcel und Arkema präsentierten auf der Paris Air Show 2025 Arbeiten zu thermoplastischen PEKK-Kohlenstoffverbundwerkstoffen und berichteten über Verbesserungen der Produktionszyklen für gezielte Luft- und Raumfahrtkomponenten. Schnellere Produktion ist wichtig, da sie dazu beitragen kann, Verbundteile über spezialisierte Kleinserieanwendungen hinaus zu bewegen. Die deutschen Arbeiten an 3D-gewebten Textilien zielen darauf ab, die Ermüdungsbeständigkeit zu verbessern und die Delamination in tragenden Anwendungen zu reduzieren. Diese Entwicklungen unterstützen einen Wandel hin zu strukturellen Textilapplikationen, bei denen Qualifizierung, Wiederholbarkeit und Zykluszeit ebenso wichtig sind wie die Materialfestigkeit.
Textilien für Fahrgastsicherheit und Rückhaltesysteme bleiben durch Airbaggewebe und Sicherheitsgurtbänder an die Fahrzeugproduktion gebunden. Innenraum- und Polsterungstextilien profitieren von höheren Erwartungen an Komfort und visuelle Qualität in allen Fahrzeugkategorien. Akustische, thermische und Schutzisolierungstextilien gewinnen auf batterieelektrischen Plattformen an Inhalt, wo Lärmkontrolle und Batteriesicherheit zusätzliche Materialien erfordern. Filtrations- und Luftmanagementtextilien sind mit verbesserten Anforderungen an das Kabinenluftmanagement verknüpft. Autoneum erklärt, dass Flexi-Light PET bis zu 90 % recyceltes PET enthält und in dreidimensionale akustische Entkopplungsformen geformt werden kann. Dieser Ansatz bringt Innenraum- und Isolationsfunktionen auf einer gemeinsamen Polyestermaterialplattform näher zusammen. Zulieferer, die beide Kategorien bedienen, können das Bauteildesign vereinfachen und Fahrzeugherstellern umfassendere Lösungen anbieten. Die regionale Marktgröße für strukturelle Anwendungen wird daher sowohl durch die Nachfrage nach Hochleistungsverbundwerkstoffen als auch durch die Integration bestehender Textilfunktionen unterstützt.



Nach Materialtyp:
Kohlenstofffasern gewinnen an Bedeutung, während Polyester die Skalierung beibehältPolyester hielt im Jahr 2026 einen regionalen Marktanteil von 35 %, da es in Vliesstoff-, Gewebe- und Wirkwarenkonstruktionen eingesetzt werden kann. Seine breite Verwendung spiegelt auch relativ günstige Verarbeitungsökonomie und den wachsenden Einsatz von recyceltem Polyester in Automobilanwendungen wider. Kohlenstofffasern werden bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen, angetrieben durch Gewichtsreduzierung in der Luft- und Raumfahrt sowie Premium-Elektrofahrzeug-Verbundanwendungen. Toray Carbon Fibers Europe schloss im März 2026 eine Kapazitätserweiterung in Abidos, Frankreich, ab und steigerte die europäische Produktion auf mehr als 6.000 Tonnen pro Jahr. Die Kapazitätserweiterung signalisiert ein Engagement für die regionale Versorgung von Luft- und Raumfahrt- sowie Automobil-Verbundprogrammen. Die Carbon Fiber Europe-Allianz, die 2025 gegründet wurde, bringt Hexcel, Mitsubishi Chemical Europe, Teijin und Toray in den Bereichen Interessenvertretung, Nachhaltigkeit, Standards sowie Gesundheit und Sicherheit zusammen. Die Arbeit der Gruppe zeigt, dass Materialwachstum auch von regulatorischem Engagement und gemeinsamen technischen Standards abhängt.
Polyamid bleibt für Airbags und Sicherheitsgurte wichtig, da es Energieabsorption und geringe Luftdurchlässigkeit unter Entfaltungslasten bietet. Glasfasern unterstützen die Verbundverstärkung in großem Maßstab in Schienenpaneelen und Nutzfahrzeugstrukturen. Polypropylen wird in Innenraumverkleidungen und Filtration verwendet, während Aramid für Hochtemperatur- und Schutzanwendungen eingesetzt wird. Natur- und Regeneratfasern finden Eingang in Innenraumpaneele, wo sichtbare Oberflächen, haptische Qualität und geringere Materialauswirkungen Teil der Anforderung sind. Bcomp erklärt, dass seine ampliTex-Flachsfaserverstärkungen in Automobildesignanwendungen eingesetzt wurden. Im Jahr 2026 lieferte EcoTechnilin Naturfaserverbundmaterialien für die Armaturenbrettstruktur und Türtaschen des Alpine A390 und unterstützte damit die Einführung leichter und nachhaltiger Materialien in Fahrzeuginnenräumen. Dieser Materialmix begrenzt die Abhängigkeit von einer einzigen Faserfamilie und ermöglicht es Zulieferern, die Eigenschaften auf jede Transportanwendung abzustimmen. Der europäische Markt für technische Textilien im Transportsektor profitiert, wenn recycelte und naturfaserbasierte Optionen dimensionale, verarbeitungstechnische und sicherheitstechnische Anforderungen neben etablierten synthetischen Materialien erfüllen können.
Nach Transportmodus:
Straßentransport behält das Volumen, während Luft- und Raumfahrt schneller wächstDer Straßentransport entfiel im Jahr 2026 auf 65 % der Marktgröße des europäischen Marktes für technische Textilien im Transportsektor, da die Region über eine große Produktionsbasis für Personenkraftwagen und Nutzfahrzeuge verfügt. Jedes Fahrzeug verwendet Textilien in Airbags, Sitzen, Teppichen, akustischer Dämmung, Reifenverstärkung und Filtration. Autoneum berichtete, dass rein elektrische Fahrzeuge im Jahr 2024 60 % seiner Neuaufträge ausmachten, verglichen mit 35 % im Jahr 2023. Verbrennungs- und Hybridfahrzeuge bleiben eine große kurzfristige Nachfragebasis. Nutzfahrzeuge benötigen weiterhin strapazierfähige Polsterungen, akustische Verkleidungen und Luftfiltermedien. Zwei- und Dreiräder bilden eine kleinere Chance, insbesondere in Südeuropa. Der Straßenmodus wird der zentrale Volumenmarkt bleiben, aber die Mischung der Textilfunktionen innerhalb jedes Fahrzeugs verändert sich.
Luft- und Raumfahrt wird bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen, der schnellsten Rate unter den Transportmodi. Flugzeugprogramme der nächsten Generation verwenden hohe Mengen an Verbundmaterial und benötigen zertifizierte Innenraum- und Strukturtextilsysteme. Die Europäische Weltraumorganisation berichtete im Juli 2025, dass das Phoebus-Projekt in Augsburg, Deutschland, Technologien für kohlenstofffaserverstärkte Tankabdeckungen entwickelte. Der Schienentransport spielt ebenfalls eine bedeutende Rolle, da die Beschaffung von Rollmaterial die Brand-, Rauch- und Toxizitätsanforderungen gemäß EN 45545 erfüllen muss. Der Seetransport unterstützt die Nachfrage nach leichten Verbundwerkstoffen und brandgeschützten Innenraummaterialien, insbesondere für Spezialfahrzeuge. Andere spezialisierte Plattformen erhöhen die Nachfrage nach Verstärkungs- und Schutztextilien, wo Leistungsanforderungen hoch sind. Die Kombination aus Luft- und Raumfahrt, Schiene und Marine reduziert die Abhängigkeit des europäischen Marktes für technische Textilien im Transportsektor von Automobilzyklen. Sie erhöht auch die Bedeutung von Tests, Zertifizierung und anwendungsspezifischem Engineering für Zulieferer.

Geografische Analyse
Deutschland
Deutschland entfiel im Jahr 2026 auf 22 % des regionalen Marktanteils und ist damit die größte nationale Position der Region. Seine Rolle spiegelt die Konzentration von Automobilherstellern, Tier-1-Zulieferern, Vliesstoffmaschinenherstellern, Verbundwerkstoffinstituten und Hochleistungsmaterialunternehmen wider. Batterieelektrische Fahrzeugprogramme erhöhen die Nachfrage nach akustischer Dämmung, Wärmemanagement-Vliesstoffen und Mono-Material-Polyesterinnenräumen. Autoneum erklärt, dass es jährlich mehr als 30.000 Tonnen recyceltes PET für Transportanwendungen verarbeitet. Deutschlands fünfjährige Schienenivestition in Höhe von 100 Milliarden EUR (117,6 Milliarden USD) unterstützt ebenfalls die Nachfrage nach leichten Paneelen, feuerfesten Sitzen und Übergangsystemen. Das Verbundwerkstoff-Ökosystem des Landes verbindet Anwendungsentwicklung mit spezialisiertem Test- und Maschinen-Know-how. Allianz Textiler Leichtbau präsentierte auf der JEC World 2025 hybride Kohlenstoff-Polymer-Vliesstoffmaterialien mit elektromagnetischer Abschirmfähigkeit. Diese Arbeit zeigt, dass deutsche Zulieferer Textilien entwickeln, die mehrere Funktionen in einem Bauteil erfüllen. Regulatorische Anforderungen an Sicherheit, Recyclingfähigkeit und Fahrzeugemissionen halten diese höherwertigen Lösungen für Kundenprogramme relevant.
Übriges Europa
Das übrige Europa wird bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen und ist damit die am schnellsten wachsende Region. Die Gruppe umfasst mittel-, ost- und südeuropäische Produktionszentren, in denen Fahrzeugmontage und Tier-1-Betriebe expandieren. Wettbewerbsfähigkeit bei Herstellungskosten und Diversifizierung der Lieferkette unterstützen diesen Wandel. Fördermittel aus der Fazilität „Connecting Europe” lenken auch Schienenivestionen in Kohäsionsländer, darunter Polen, Tschechien, Rumänien, Ungarn und die Slowakei. Diese Projekte schaffen Nachfrage nach brandschutzgerechten Innenräumen, akustischen Paneelen, Verbundbodenbelägen und verwandten Schienenkomponenten. Rail Baltica und Polens geplanter Flughafen- und Schienenknotenpunkt weiten die regionalen Möglichkeiten für schienen- und luftfahrtbezogene Materialien weiter aus. Scott Bader führte 2025 Crestafire LEO-Verbundsysteme für die Schiene ein, mit Anwendungen wie Waggondächern, Seitenpaneelen, Bodenbelägen und Bugabschnitten. Die Bedeutung der Region nimmt zu, da Zulieferer lokale Fertigung mit neuer Infrastrukturnachfrage verknüpfen können. Europäische Brandschutzanforderungen für Schienen bleiben ein wichtiger Compliance-Faktor für in diesen Projekten ausgewählte Materialien.
West- und Nordeuropa
Das Vereinigte Königreich, Frankreich, Italien, Spanien, BENELUX und die nordischen Länder tragen durch unterschiedliche Transportendanwendungen und Materialkompetenzen bei. Das Vereinigte Königreich verfügt über Aktivitäten im Bereich Luft- und Raumfahrtverbundwerkstoffe und spezialisierte Webkapazitäten, die Hochgeschwindigkeitsvorformung für Flugzeugprogramme unterstützen. Frankreich kombiniert Luft- und Raumfahrtverbundwerkstoffe mit einem stärkeren inländischen Fokus auf PFAS-Substitution, nachdem Gesetz Nr. 2025-188 Beschränkungen für PFAS-haltige Textilien ab Januar 2026 festgelegt hat. Italien unterstützt die Nachfrage durch Automobildesign, Motorräder, Luft- und Raumfahrtwartung sowie Marineverbundwerkstoffe. Spaniens Fahrzeugmontagebasis sowie die Logistik- und Chemieinfrastruktur von BENELUX sorgen für eine stetige Nachfrage nach transportbezogenen Komponenten. Nordische Märkte tragen zu Marineanwendungen bei, einschließlich brandgeschützter und korrosionsbeständiger Außenmaterialien für Handels- und Offshore-Flotten. Diese Märkte folgen keinem einheitlichen Nachfragemuster, verbreitern aber gemeinsam die Kundenbasis des europäischen Marktes für technische Textilien im Transportsektor. Zulieferer, die Materialformate und Compliance-Dokumentation an jede Anwendung anpassen können, sind in diesen vielfältigen Märkten besser positioniert.
Wettbewerbslandschaft
Marktkonzentration
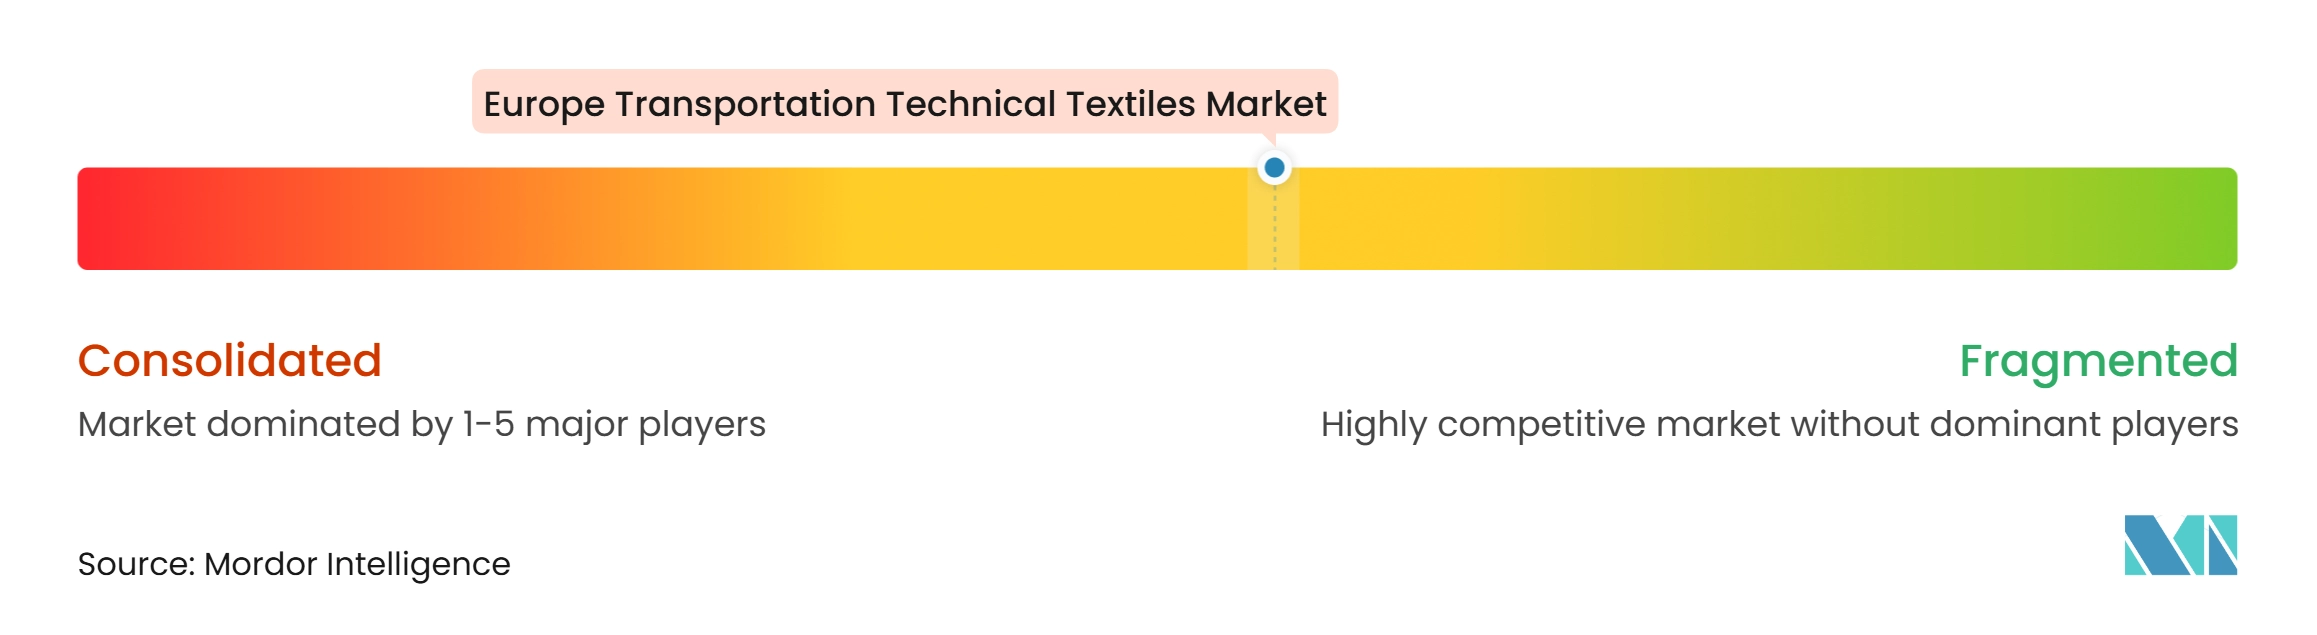
Der europäische Markt für technische Textilien im Transportsektor weist eine mittlere Marktkonzentration auf. Toray, Teijin, Hexcel, Solvay und SGL Carbon verfügen über Materialkompetenzen in Fasern, Prepregs und fortschrittlichen Verbundwerkstoffen. Autoneum, Freudenberg Performance Materials, Porcher Industries, SAERTEX und Bcomp konkurrieren durch Anwendungswissen, OEM-Genehmigungshistorie und spezialisierte Verarbeitung. Wettbewerbsvorteile hängen von nachgewiesenem recyceltem Inhalt, Brandschutzleistung, Anwendungstechnik und effizienter Fertigung ab. Anforderungen gemäß EN 45545 für Schienen und EASA CS 25.853 für die Luft- und Raumfahrt erhöhen die Bedeutung von Testnachweisen und Zertifizierung. Unternehmen, die bereits über genehmigte Materialien verfügen, können von langen Kundenqualifizierungszyklen profitieren. Diese Struktur unterstützt dauerhafte Positionen für etablierte Zulieferer und lässt gleichzeitig Öffnungen in spezialisierten Anwendungen zu.
Freudenberg erwarb im Dezember 2025 die verbleibenden 25 % der Anteile an Japan Vilene Company und stärkte damit seine Vliesstoffkapazitäten in den Bereichen Automobil, Medizin und Filtration. Autoneum brachte im März 2025 seine glimmerfreien E-Fiber-Flammschutzschilde für den Batterieschutz in Elektrofahrzeugen auf den Markt. Hexcel und Arkema nutzten die Paris Air Show 2025, um thermoplastische Verbundwerkstoffentwicklungen vorzustellen, die die Produktionszykluszeit reduzieren sollen. Diese Maßnahmen zeigen, dass Skalierung, Materialleistung und Fertigungseffizienz gleichzeitig verfolgt werden. Strategische Investitionen konzentrieren sich auf Anwendungen, bei denen Sicherheit, Gewicht und Kreislaufwirtschaft messbare Kundenanforderungen sind. Zulieferer nutzen auch Branchenverbände und politisches Engagement, um Klarheit über Kohlenstofffaser- und Altfahrzeugregelungen zu erlangen.
Kleinere Unternehmen können dort konkurrieren, wo ein spezialisiertes Material eine direkte Lösung für ein Kundenproblem bietet. Bcomps Naturfaserverstärkungsplattform ist ein Beispiel für eine Alternative zu konventionellen synthetischen Verstärkungen für ausgewählte Innenraum- und Panelanwendungen. Glimmerfreie Batterie-Brandschutzbarrieren, kreislauffähige Mono-Material-Polyesterinnenräume und PFAS-freie Beschichtungen stellen ebenfalls Bereiche dar, in denen technische Differenzierung eine Rolle spielen kann. Digitale Prozesssteuerung, automatisierte Faserablage und thermoplastische Verarbeitung können Produktionszeit und Energieverbrauch reduzieren. Diese Fähigkeiten können Markteintrittsbarrieren erhöhen, da sie Ausrüstung, Prozesswissen und Kundenvalidierung erfordern. Kostengünstigere regionale Produktion allein reicht möglicherweise nicht aus, wo Sicherheitsanforderungen streng sind. Das Wettbewerbsumfeld wird daher durch ein Gleichgewicht zwischen Skalierung bei vorgelagerten Materialien und enger Expertise in anwendungsspezifischen Komponenten geprägt. Zulieferer, die Materialwissenschaft mit genehmigten Fahrzeug-, Schienen- oder Luft- und Raumfahrtprogrammen verbinden, werden voraussichtlich stärkere Positionen behalten.
Marktführer im Bereich technische Textilien im Transportsektor in Europa
-
Autoneum Holding AG
-
Freudenberg Performance Materials SE & Co. KG
-
Lear Corporation
-
Porcher Industries
-
SAERTEX GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für technische Textilien im Transportsektor Unternehmen in diesem Bericht
- Autoneum Holding AG
- Freudenberg Performance Materials SE & Co. KG
- Lear Corporation
- Porcher Industries
- SAERTEX GmbH & Co. KG
- Trelleborg AB
- HÜBNER Group
- SGL Carbon SE
- Toray Industries, Inc.
- Teijin Limited
- Solvay SA
- Hexcel Corporation
- DuPont de Nemours, Inc.
- Ahlstrom Oyj
- Fibertex Personal Care A/S
- Fibertex Nonwovens A/S
- Sandler AG
- TWE Group GmbH
- DIATEX SAS
- Heathcoat Fabrics Limited
- HUESKER Synthetic GmbH
- Sioen Industries NV
- Bcomp Ltd.
- Microtex Composites S.r.l.
Neueste Industrielle Entwicklungen in Europäischer Markt für technische Textilien im Transportsektor
- März 2026: Toray Carbon Fibers Europe schließt Kapazitätserweiterung in Abidos, Frankreich, ab. Eine neue Kohlenstofffaserproduktionseinheit wurde in Betrieb genommen und steigerte die europäische Produktion auf mehr als 6.000 Tonnen pro Jahr. Die Erweiterung stärkt die europäische Versorgungsbasis für Luft- und Raumfahrt- sowie Automobil-Verbundprogramme angesichts der OEM-Nachfrage nach Lieferkettenresilienz.
- September 2025: Autoneum sichert OEM-Aufträge für Ultra-Silent Frunk von drei großen Fahrzeugherstellern. Die Serienproduktion für zwei batterieelektrische Fahrzeugmodelle begann 2025 in China und Deutschland. Das vollständig aus Polyester bestehende Frunk-System enthält bis zu 70 % recycelten Inhalt und bietet eine erhebliche Gewichtsreduzierung gegenüber Kunststoffalternativen.
- Juli 2025: Die Europäische Kommission vergibt 2,8 Milliarden EUR (3,3 Milliarden USD) an Fördermitteln aus der Fazilität „Connecting Europe” für 94 Verkehrsprojekte, wobei 77 % auf die Schiene entfallen. Geförderte Projekte umfassen den Bau von Rail Baltica, die Einführung des Europäischen Eisenbahnverkehrsleitsystems in 11 Mitgliedstaaten sowie die Entwicklung von Hochgeschwindigkeitskorridoren in Tschechien und Polen. Der Förderzyklus beschleunigt die kurzfristige Beschaffung von Schienenrollmaterial in ganz Europa erheblich.
Berichtsumfang des europäischen Marktes für technische Textilien im Transportsektor
Der Bericht über den europäischen Markt für technische Textilien im Transportsektor ist segmentiert nach Produkttyp (Textilien für Fahrgastsicherheit und Rückhaltesysteme, Textilien für Transportinnenräume und Polsterungen und mehr), nach Materialtyp (Polyester (PET), Polyamid (Nylon) und mehr), nach Transportmodus (Straßentransport, Luft- und Raumfahrt und mehr) und nach Geografie (Deutschland und mehr). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Textilien für Fahrgastsicherheit und Rückhaltesysteme | Automobilairbaggewebe und Textilkissen |
| Sicherheitsgurtbänder | |
| Sonstige Sicherheits- und Rückhaltesystemtextilien für den Transport | |
| Textilien für Transportinnenräume und Polsterungen | Sitzpolsterungen und Sitzstoffe |
| Automobil- und Transportteppiche | |
| Sonstige Transportinnenraumtextilien (Dachhimmel, Fensterabschattung usw.) | |
| Reifen- und Gummiverstärkungstextilien | |
| Akustische, thermische und Schutzisolierungstextilien | |
| Filtrations- und Luftmanagementtextilien für den Transport | |
| Strukturelle und Verbundverstärkungstextilien (Kohlenstofffaser, Glasfaserverstärkungsgewebe usw.) | |
| Transportaußen- und Schutztextilien | |
| Sonstige technische Textilien für den Transport |
| Polyester (PET) |
| Polyamid (Nylon) |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Glasfasern |
| Kohlenstofffasern |
| Aramid und andere hochleistungsfähige synthetische Fasern |
| Natur- und Regeneratfasern |
| Sonstige Spezialfasern und Materialien |
| Straßentransport | Personenkraftwagen | Personenkraftwagen mit Verbrennungsmotor und Hybridfahrzeuge |
| Batterieelektrische Personenkraftwagen | ||
| Nutzfahrzeuge | ||
| Zwei-, Dreiräder und sonstige Straßenfahrzeuge | ||
| Luft- und Raumfahrt | Zivile und Geschäftsflugzeuge | |
| Militärflugzeuge und Hubschrauber | ||
| Raumfahrzeuge und sonstige Luft- und Raumfahrtplattformen | ||
| Schienentransport | ||
| Seetransport | Handels- und Frachtschiffe | |
| Fahrgast-, Kreuzfahrtschiffe, Freizeitfahrzeuge und sonstige Marineschiffe | ||
| Sonstige spezialisierte Transportplattformen |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| BENELUX (Belgien, Niederlande und Luxemburg) |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) |
| Übriges Europa |
| Nach Produkttyp | Textilien für Fahrgastsicherheit und Rückhaltesysteme | Automobilairbaggewebe und Textilkissen | |
| Sicherheitsgurtbänder | |||
| Sonstige Sicherheits- und Rückhaltesystemtextilien für den Transport | |||
| Textilien für Transportinnenräume und Polsterungen | Sitzpolsterungen und Sitzstoffe | ||
| Automobil- und Transportteppiche | |||
| Sonstige Transportinnenraumtextilien (Dachhimmel, Fensterabschattung usw.) | |||
| Reifen- und Gummiverstärkungstextilien | |||
| Akustische, thermische und Schutzisolierungstextilien | |||
| Filtrations- und Luftmanagementtextilien für den Transport | |||
| Strukturelle und Verbundverstärkungstextilien (Kohlenstofffaser, Glasfaserverstärkungsgewebe usw.) | |||
| Transportaußen- und Schutztextilien | |||
| Sonstige technische Textilien für den Transport | |||
| Nach Materialtyp | Polyester (PET) | ||
| Polyamid (Nylon) | |||
| Polypropylen (PP) | |||
| Polyethylen (PE) | |||
| Glasfasern | |||
| Kohlenstofffasern | |||
| Aramid und andere hochleistungsfähige synthetische Fasern | |||
| Natur- und Regeneratfasern | |||
| Sonstige Spezialfasern und Materialien | |||
| Nach Transportmodus | Straßentransport | Personenkraftwagen | Personenkraftwagen mit Verbrennungsmotor und Hybridfahrzeuge |
| Batterieelektrische Personenkraftwagen | |||
| Nutzfahrzeuge | |||
| Zwei-, Dreiräder und sonstige Straßenfahrzeuge | |||
| Luft- und Raumfahrt | Zivile und Geschäftsflugzeuge | ||
| Militärflugzeuge und Hubschrauber | |||
| Raumfahrzeuge und sonstige Luft- und Raumfahrtplattformen | |||
| Schienentransport | |||
| Seetransport | Handels- und Frachtschiffe | ||
| Fahrgast-, Kreuzfahrtschiffe, Freizeitfahrzeuge und sonstige Marineschiffe | |||
| Sonstige spezialisierte Transportplattformen | |||
| Nach Geografie | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| BENELUX (Belgien, Niederlande und Luxemburg) | |||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |||
| Übriges Europa | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der regionale Markt?
Der europäische Markt für technische Textilien im Transportsektor wird voraussichtlich von 14,03 Milliarden USD im Jahr 2026 auf 17,22 Milliarden USD bis 2032 wachsen, mit einem CAGR von 3,37 % von 2027 bis 2032.
Welche Produktkategorie führt bei technischen Textilien im Transportsektor in Europa?
Reifen- und Gummiverstärkungstextilien führten im Jahr 2026 mit einem Anteil von 23 %, unterstützt durch Europas etablierte Reifenproduktionsbasis.
Welches Material wächst am schnellsten bei europäischen Transporttextilien?
Kohlenstofffasern werden bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen, unterstützt durch Luft- und Raumfahrt- sowie Premium-Elektrofahrzeug-Verbundanwendungen.
Warum erhöhen Elektrofahrzeuge die Textilnachfrage?
Elektrofahrzeuge benötigen mehr akustische Dämmung, Wärmemanagementmaterialien und Batterie-Brandschutzschichten als vergleichbare Fahrzeuge mit Verbrennungsmotor.
Welcher Transportmodus hat die höchste Wachstumsaussicht?
Luft- und Raumfahrt wird bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen, aufgrund verbundwerkstoffintensiver Flugzeugprogramme und zertifizierter Innenraumanforderungen.
Welche europäische Region wächst am schnellsten bei technischen Textilien im Transportsektor?
Das übrige Europa wird bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen, unterstützt durch expandierende Montageaktivitäten und Schienenivestionen in Mittel- und Osteuropa.