
Tamaño y Participación del Mercado de Textiles Técnicos para el Transporte en Europa
Visión General del Mercado
| Período de Estudio | 2026 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
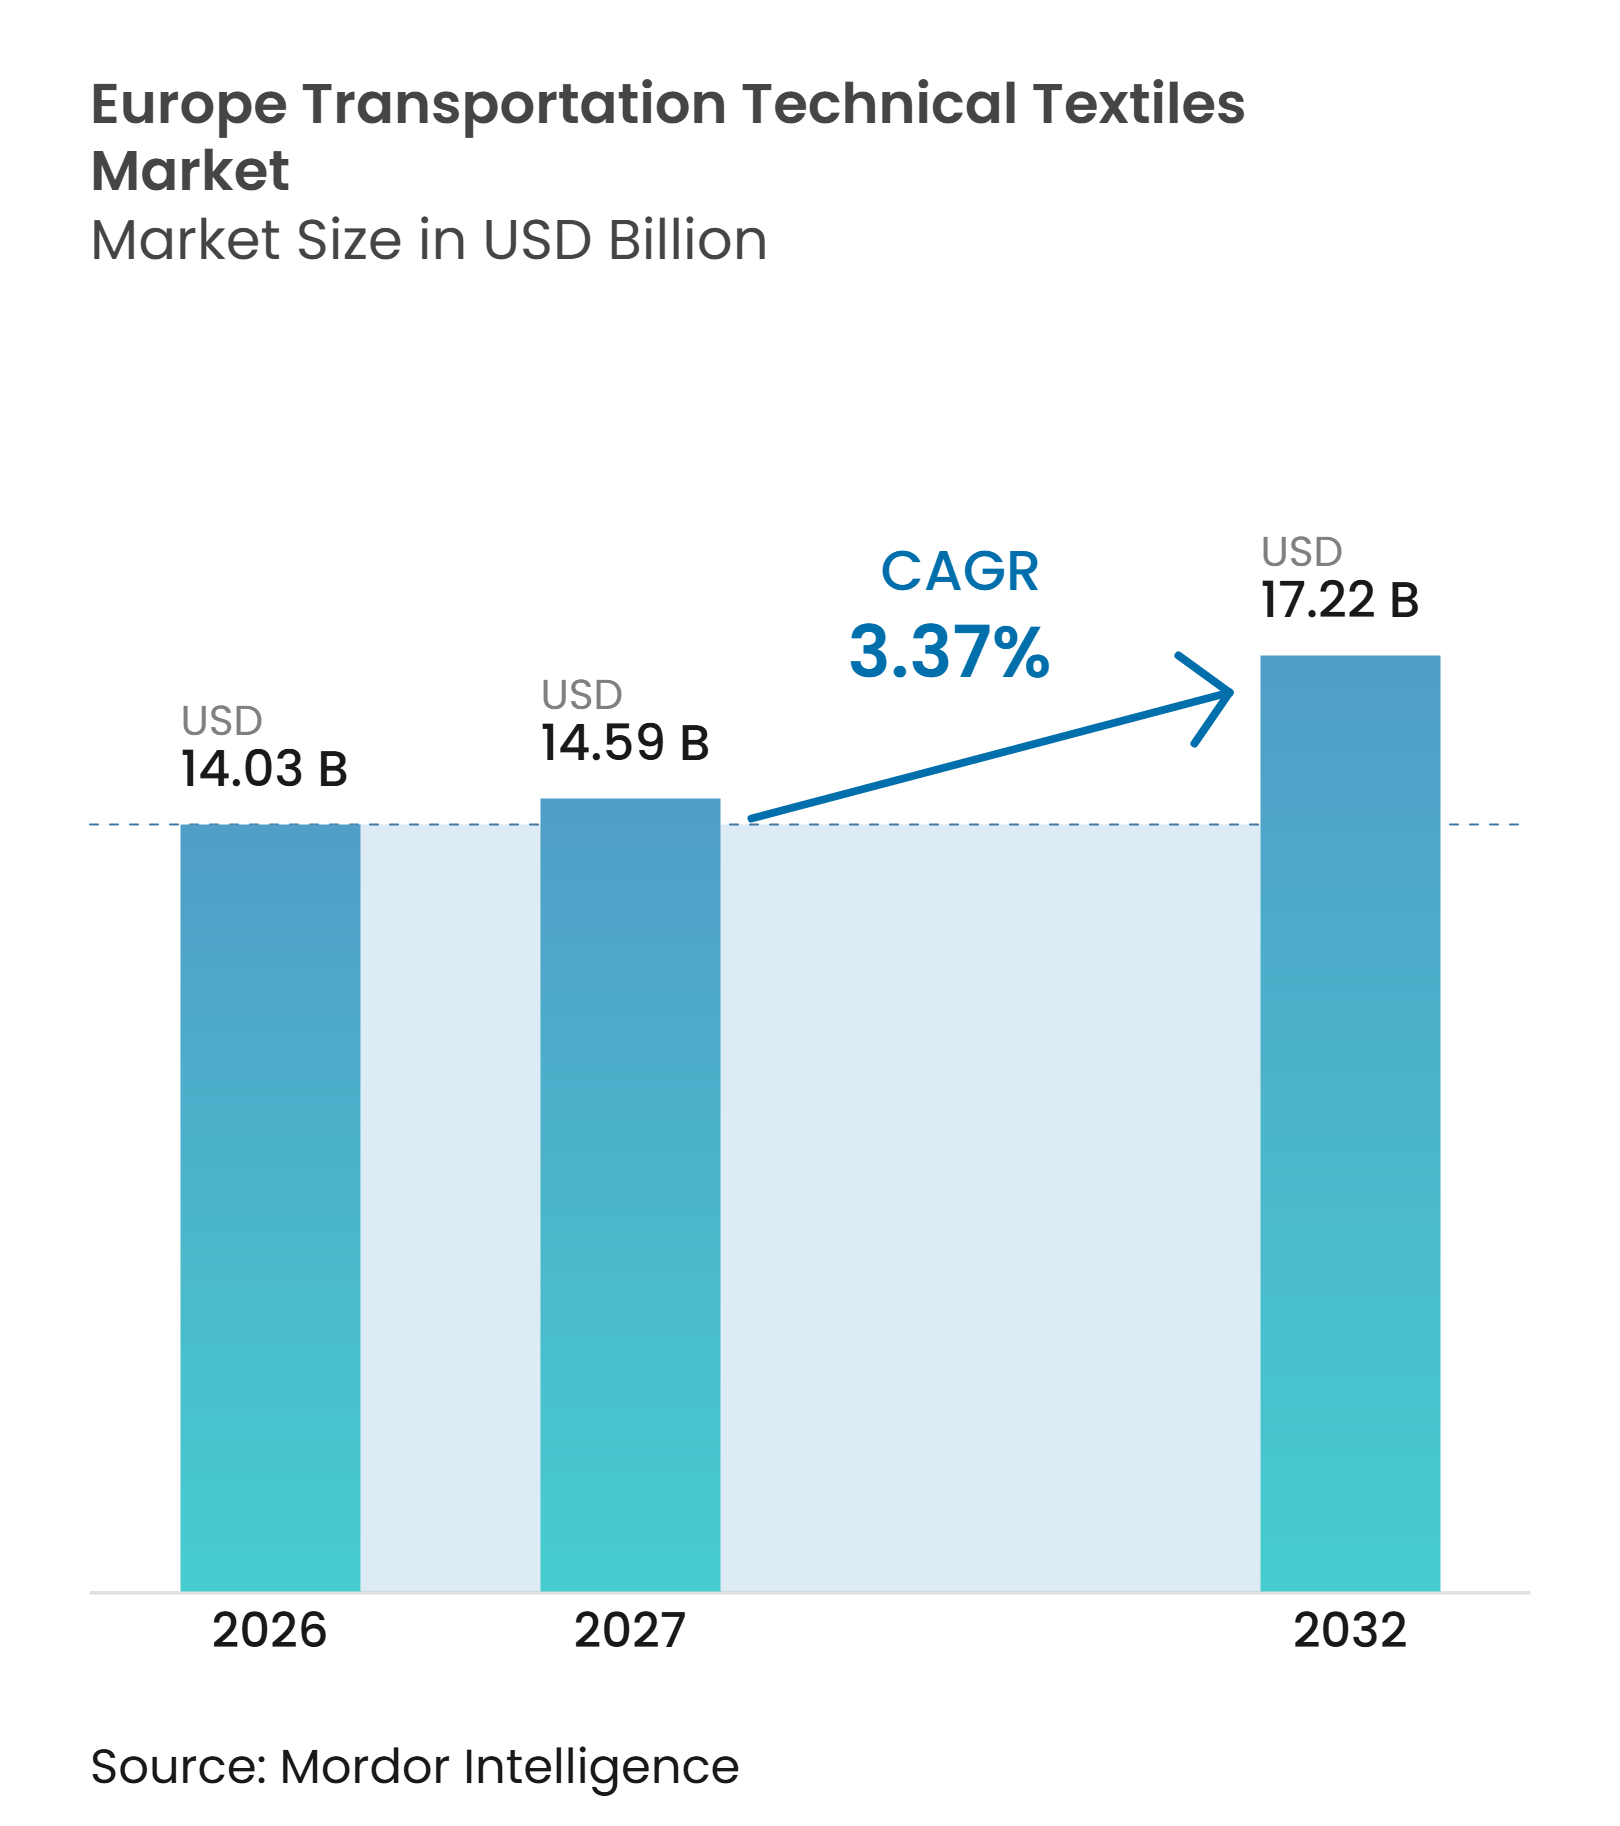
| Tamaño del mercado en el año base (2026) | 14.03 Mil millones de dólares |
| Tamaño del Mercado (2027) | 14.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.37 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos para el Transporte en Europa por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Textiles Técnicos para el Transporte en Europa sea de 14,03 mil millones de USD en 2026, 14,59 mil millones de USD en 2027, y alcance los 17,22 mil millones de USD para 2032, creciendo a una CAGR del 3,37% de 2027 a 2032.
Los programas de vehículos eléctricos están incrementando los requisitos de aislamiento acústico, capas de gestión térmica y barreras contra incendios en baterías. Las estructuras compuestas ligeras también están ganando importancia a medida que los fabricantes de vehículos responden a las normativas de emisiones y buscan reducir la masa de los componentes. La inversión ferroviaria está ampliando la demanda más allá de los vehículos de carretera, especialmente para interiores con cumplimiento de normativas contra incendios y paneles ligeros. Los proveedores están respondiendo combinando contenido reciclado, mejor rendimiento contra incendios y un procesamiento más eficiente en el desarrollo de productos. Los períodos de calificación y la incertidumbre en torno a la sustitución de PFAS siguen siendo restricciones, pero también favorecen a los proveedores que pueden cumplir con los requisitos de rendimiento verificados.
Conclusiones Clave del Informe
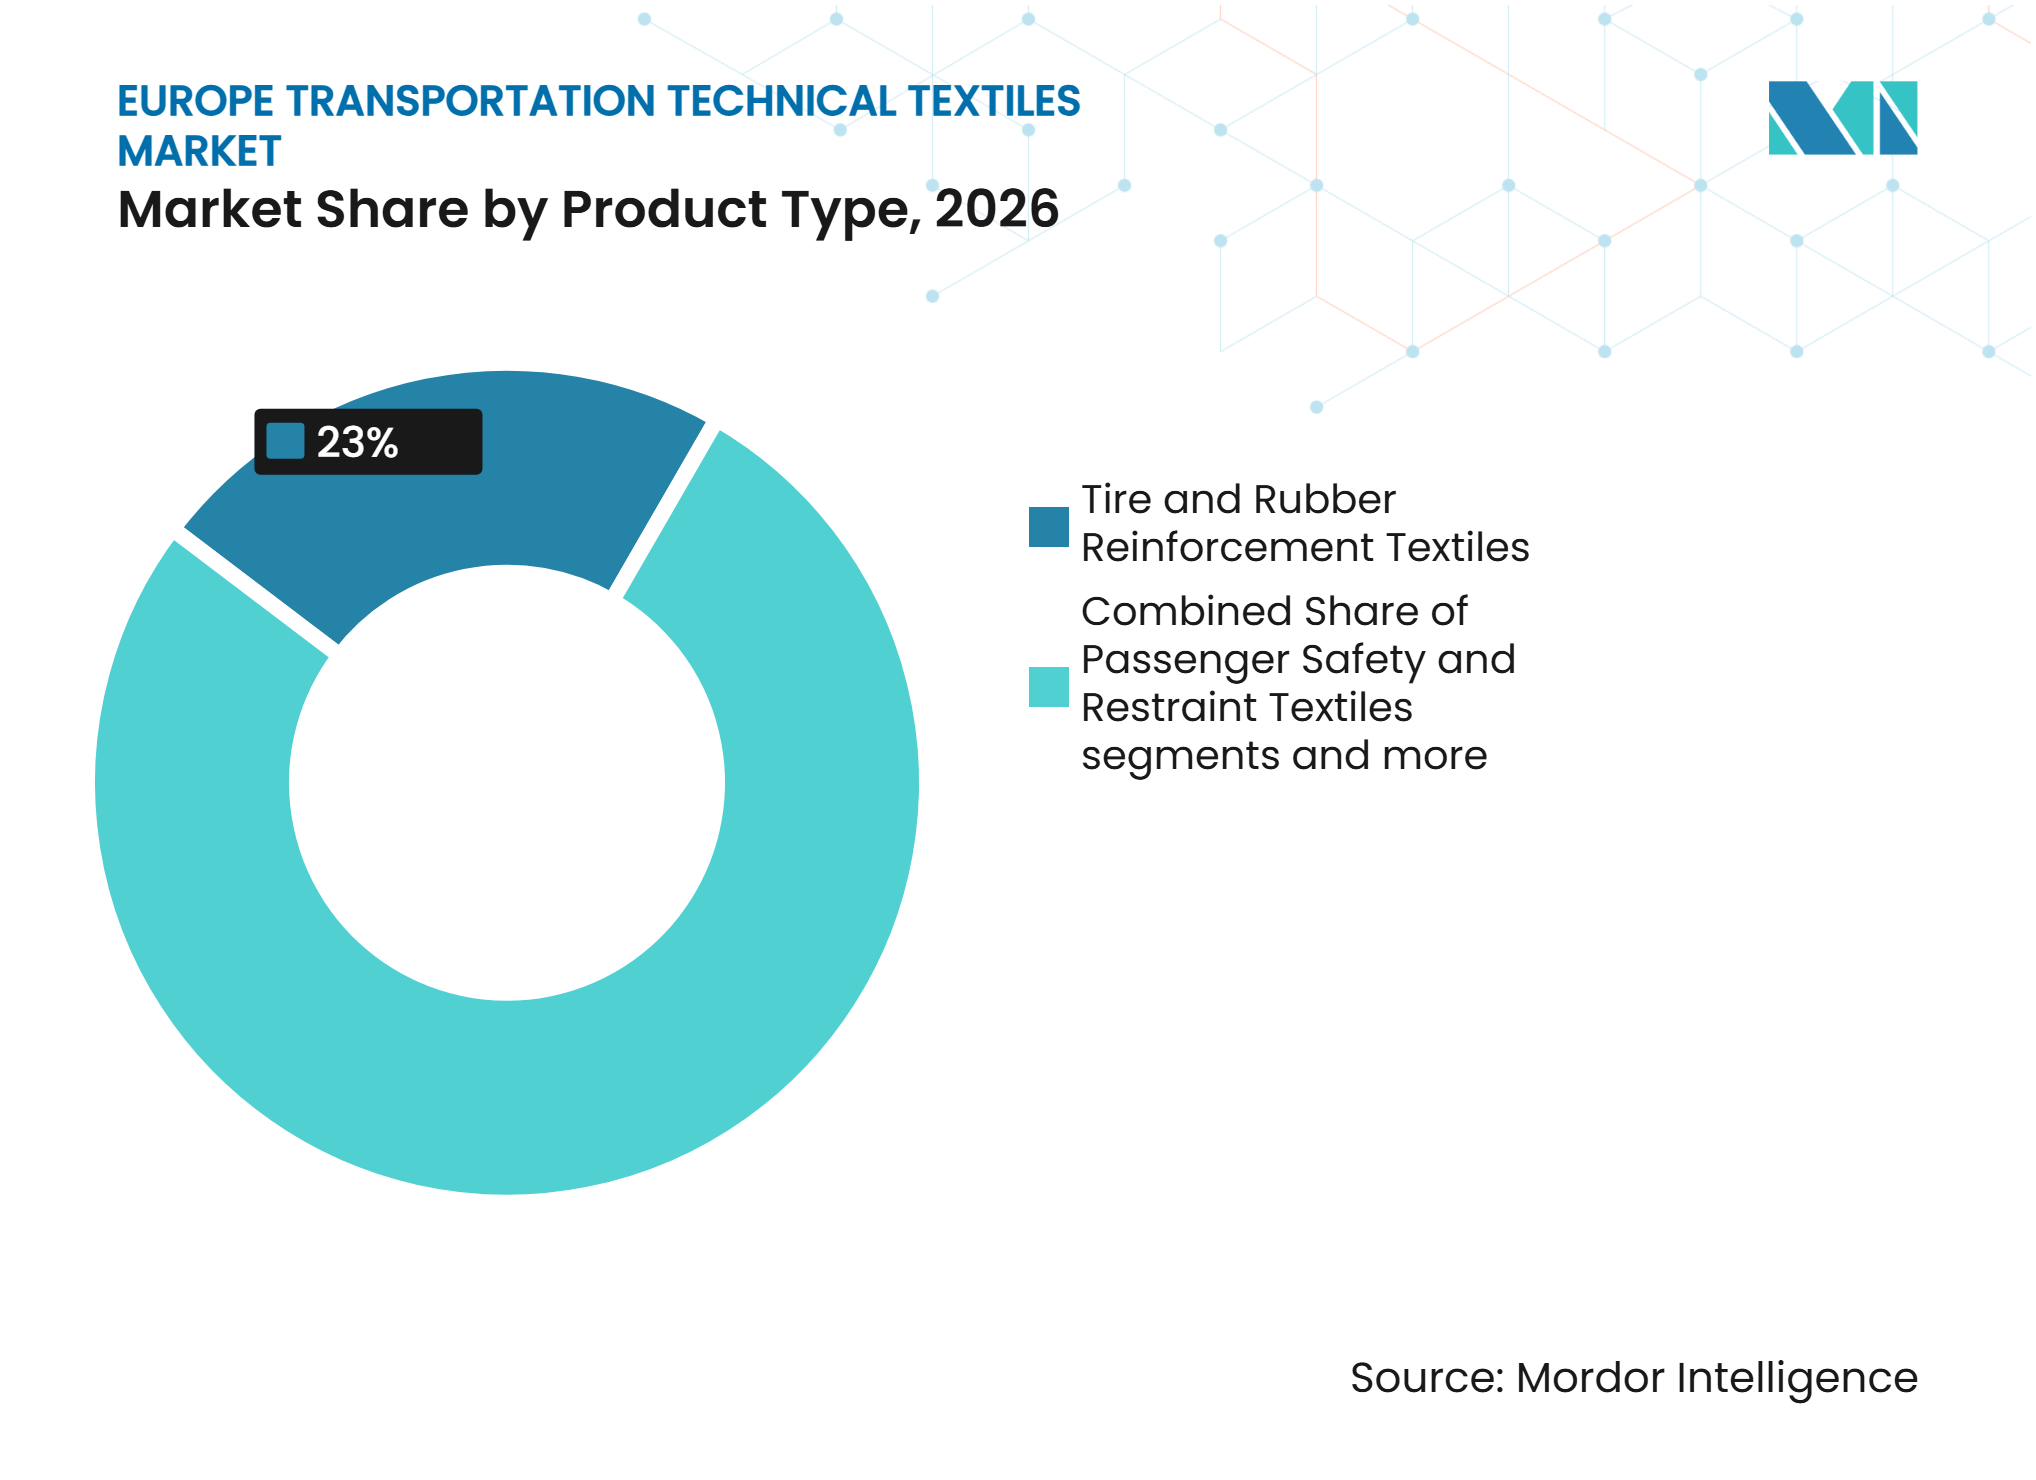
- Por tipo de producto, los textiles de refuerzo para neumáticos y caucho representaron el 23% de la participación del mercado de textiles técnicos para el transporte en Europa en 2026, mientras que se prevé que los textiles de refuerzo estructural y compuesto crezcan a una CAGR del 5,8% hasta 2032.
- Por tipo de material, el poliéster representó el 35% de la participación del mercado de textiles técnicos para el transporte en Europa en 2026, mientras que se prevé que las fibras de carbono crezcan a una CAGR del 6,5% hasta 2032.
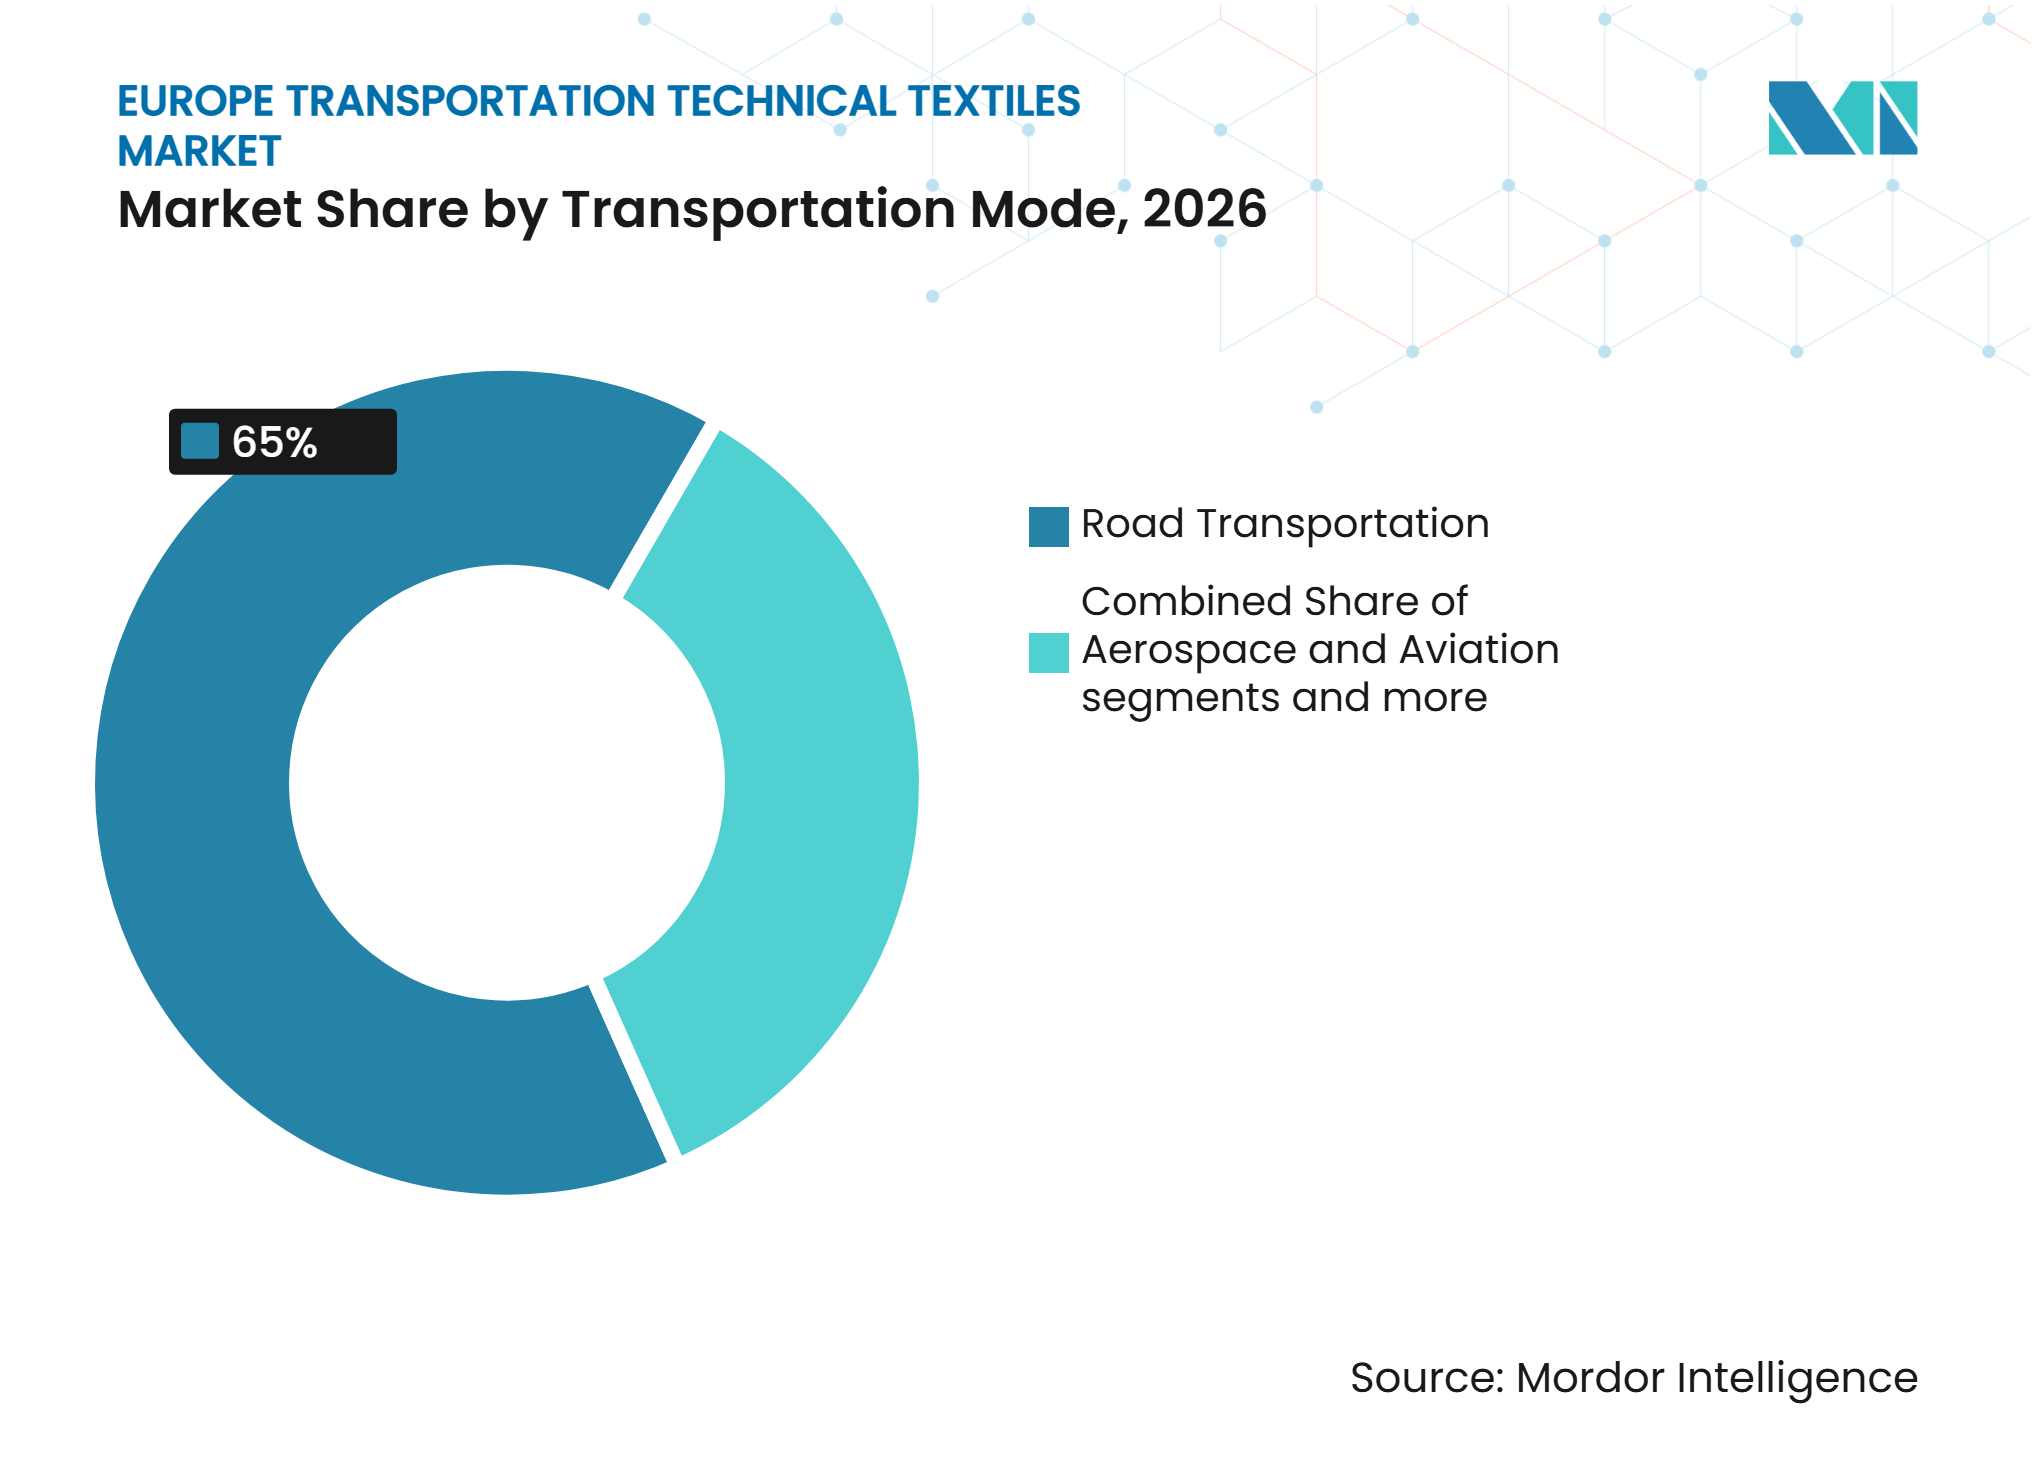
- Por modo de transporte, el transporte por carretera representó el 65% del tamaño del mercado de textiles técnicos para el transporte en Europa en 2026, mientras que se prevé que el sector aeroespacial y de aviación crezca a una CAGR del 5,2% hasta 2032.
- Por geografía, Alemania representó el 22% de la participación del mercado regional en 2026, mientras que se prevé que el Resto de Europa crezca a una CAGR del 4,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Impulsada por la Electrificación de Textiles Térmicos, Acústicos y de Protección contra Incendios | +1.1% | Alemania, Francia, BENELUX y Países Nórdicos | Mediano plazo (2-4 años) |
| Requisitos de Reducción de Peso para Plataformas de Vehículos Europeos | +0.8% | Europa, especialmente Alemania, Reino Unido y Francia | Largo plazo (≥ 4 años) |
| Modernización de la Infraestructura Ferroviaria e Inversión en Redes Transfronterizas | +0.6% | Europa Central y Oriental, Alemania y Francia | Mediano plazo (2-4 años) |
| Mejoras de Interiores Premium y Requisitos de Confort para Pasajeros | +0.4% | Alemania, Reino Unido, Francia, Italia y BENELUX | Corto plazo (≤ 2 años) |
| Soluciones de Materiales Monomateriales Seguros para Baterías y con Contenido Reciclado | +0.3% | Europa, especialmente Alemania y BENELUX | Mediano plazo (2-4 años) |
| Clústeres Europeos de Textiles Técnicos e Innovación en Compuestos Avanzados | +0.2% | Alemania, Francia, Italia y Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Impulsada por la Electrificación de Textiles Térmicos, Acústicos y de Protección contra Incendios
Los programas de vehículos eléctricos están cambiando el papel de los textiles acústicos, térmicos y de protección en las plataformas de vehículos europeas. Con menos ruido del tren motriz, los sonidos de la carretera, los neumáticos y el motor se vuelven más perceptibles dentro del vehículo, lo que aumenta la demanda de capas de aislamiento cuidadosamente diseñadas. Los paquetes de baterías también requieren barreras contra incendios que puedan funcionar durante eventos de fuga térmica. Autoneum introdujo escudos de llama E-Fiber en marzo de 2025, indicando que el material compuesto sin mica puede soportar temperaturas de hasta 1.400°C y ha iniciado pruebas de predesarrollo con fabricantes de vehículos europeos. Los vehículos eléctricos de batería utilizan entre 18 y 25 kg de material no tejido, en comparación con los 14 a 18 kg de vehículos de combustión interna similares. Esta combinación de refinamiento acústico y protección de baterías aumenta el contenido textil a nivel de plataforma y respalda la demanda de materiales técnicos de mayor valor.
Requisitos de Reducción de Peso para Plataformas de Vehículos Europeos
Los fabricantes de vehículos continúan buscando componentes de menor masa a medida que las normativas europeas de emisiones de flotas dan forma a la planificación de productos a largo plazo. El refuerzo compuesto a base de textiles puede reemplazar piezas metálicas seleccionadas en aplicaciones de vehículos, aeroespaciales y ferroviarias. Los compuestos de polímero reforzado con fibra de carbono y las preformas de fibra de vidrio pueden reducir la masa de los componentes entre un 30% y un 50% en aplicaciones adecuadas. El debate político europeo en torno a los vehículos al final de su vida útil ha reducido la incertidumbre para las aplicaciones de fibra de carbono después de que el material fuera eliminado de la lista provisional de sustancias preocupantes. Esta aclaración es importante porque los programas de vehículos requieren decisiones de inversión años antes de la producción en serie. También proporciona a los proveedores una base más clara para desarrollar tejidos estructurales para clientes de carretera y aeroespaciales.
Modernización de la Infraestructura Ferroviaria e Inversión en Redes Transfronterizas
La inversión ferroviaria está creando una base de demanda separada para los textiles de transporte en cabinas de pasajeros, paneles compuestos, suelos y sistemas con clasificación contra incendios. La Comisión Europea otorgó 2.800 millones de EUR (3.300 millones de USD) en financiación del Mecanismo Conectar Europa para 94 proyectos de transporte en julio de 2025, con el 77% dirigido a proyectos ferroviarios.[1] Estos proyectos incluyen la construcción de Rail Baltica, el despliegue del Sistema Europeo de Gestión del Tráfico Ferroviario y conexiones de alta velocidad en Chequia y Polonia. El marco TEN-T revisado exige la electrificación y estándares de diseño más elevados en toda la red, creando una mayor necesidad de material rodante moderno.[2] Los requisitos de fuego, humo y toxicidad establecidos en la norma EN 45545 hacen que los materiales ferroviarios verificados sean importantes para los proveedores que buscan atender esta demanda.
Interiores Premium, Contenido Reciclado e Innovación en Compuestos
Los programas de interiores de vehículos combinan cada vez más apariencia, confort acústico, contenido reciclado y rendimiento en peso dentro de la misma especificación. Esto está ampliando la demanda de tapicería multicapa, techos acústicos, compuestos de alfombras y piezas de poliéster moldeado. Trützschler informó que su hilo TRUECYCLED, fabricado con un 50% de residuos textiles posconsumo y un 50% de poliéster reciclado, se utilizó en los respaldos de los asientos del Lotus Eletre y Emeya durante 2025. Autoneum también indica que sus plataformas de productos de poliéster reciclado respaldan aplicaciones acústicas e interiores ligeras. El mercado de textiles técnicos para el transporte en Europa recompensa, por tanto, a los proveedores que pueden satisfacer las necesidades de calidad, circularidad y procesamiento sin aumentar la complejidad para los fabricantes de vehículos. Los clústeres de materiales en Alemania, Francia, Italia y el Reino Unido apoyan este trabajo a través del conocimiento en fabricación de compuestos y las capacidades de prueba de productos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Procesamiento de Recubrimiento, Acabado y Compuestos de Alta Intensidad Energética | -0.5% | Alemania, Francia e Italia | Largo plazo (≥ 4 años) |
| Largos Ciclos de Calificación de Fabricantes de Equipos Originales y Costes de Validación | -0.4% | Europa, con efectos más pronunciados en Francia y los mercados nórdicos | Mediano plazo (2-4 años) |
| Sustitución de PFAS y Compromisos en el Rendimiento Funcional | -0.3% | Europa, especialmente Francia y los mercados nórdicos | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Fibras Técnicas Recicladas Consistentes | -0.2% | Europa, especialmente en aplicaciones de compuestos y acústicas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Procesamiento de Recubrimiento, Acabado y Compuestos de Alta Intensidad Energética
El recubrimiento, la laminación y el curado de compuestos requieren una energía sustancial y exponen a las plantas europeas a una mayor presión sobre los costes industriales. El acabado en rama consume entre 0,3 y 0,5 kWh por kilogramo de tejido acabado y puede perder una parte significativa de energía a través del aire de escape húmedo. SGL Carbon declaró en 2026 que los elevados costes de fabricación y los requisitos regulatorios están pesando sobre las operaciones europeas de productos químicos y materiales avanzados. La recuperación de calor y la maquinaria más eficiente pueden mejorar la economía, pero las actualizaciones de las plantas requieren capital y planificación de la producción. Este problema es más pronunciado en los centros de recubrimiento y procesamiento de compuestos en Alemania, Francia e Italia. Puede retrasar la inversión en líneas de nueva generación incluso cuando la demanda de los clientes está presente.
Largos Ciclos de Calificación de Fabricantes de Equipos Originales y Costes de Validación
Los nuevos no tejidos con contenido reciclado, los compuestos de base biológica y los tejidos recubiertos funcionales a menudo requieren entre 18 y 36 meses de pruebas por parte del fabricante de equipos originales antes de recibir la aprobación para la producción en serie. Las aplicaciones de baterías requieren validación adicional para la resistencia a las llamas, la pureza del material, la consistencia del espesor y la protección contra la fuga térmica. Los escudos de llama E-Fiber de Autoneum iniciaron pruebas de predesarrollo con fabricantes de equipos originales europeos tras la validación de baterías, lo que ilustra el exigente proceso para nuevas soluciones textiles de protección. Los materiales acústicos pueden requerir períodos de revisión más largos cuando su rendimiento debe evaluarse dentro del sistema completo del vehículo. El borrador suministrado indica que la validación y la aprobación del fabricante de equipos originales pueden añadir entre un 5% y un 15% al precio de los componentes de Nivel 1. Estos requisitos favorecen a los proveedores establecidos con materiales aprobados y pueden ralentizar la adopción de alternativas más recientes con contenido reciclado y de base biológica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Compuestos Estructurales Ganan Terreno frente al Segmento Líder de NeumáticosLos textiles de refuerzo para neumáticos y caucho representaron el 23% de la participación del mercado regional en 2026, respaldados por la producción de neumáticos en Alemania, Francia, España y Europa del Este. Estos materiales utilizan tejidos de cordón de poliéster y nylon de alta tenacidad en las carcasas y flancos de los neumáticos. Se espera que los textiles de refuerzo estructural y compuesto crezcan a una CAGR del 5,8% hasta 2032, a medida que los fabricantes adoptan preformas de fibra de carbono y vidrio en estructuras aeroespaciales, carrocerías ferroviarias y carcasas de vehículos eléctricos. Hexcel y Arkema presentaron trabajos sobre compuestos termoplásticos de PEKK-carbono en el Salón Aeronáutico de París en 2025, informando de mejoras en el ciclo de producción para componentes aeroespaciales específicos. La producción más rápida es importante porque puede ayudar a que las piezas compuestas vayan más allá de las aplicaciones especializadas de bajo volumen. El trabajo alemán sobre textiles tejidos en 3D tiene como objetivo mejorar la resistencia a la fatiga y reducir la delaminación en usos de carga. Estos desarrollos respaldan un cambio hacia aplicaciones textiles estructurales donde la calificación, la repetibilidad y el tiempo de ciclo son tan importantes como la resistencia del material.
Los textiles de seguridad y sujeción para pasajeros siguen vinculados a la producción de vehículos a través de tejidos para airbags y cinturones de seguridad. Los textiles de interior y tapicería se benefician de mayores expectativas de confort y calidad visual en todas las categorías de vehículos. Los textiles de aislamiento acústico, térmico y de protección ganan contenido en plataformas de vehículos eléctricos de batería donde el control del ruido y la seguridad de las baterías requieren materiales adicionales. Los textiles de filtración y gestión del aire están vinculados a la mejora de los requisitos de gestión del aire en cabina. Autoneum indica que Flexi-Light PET contiene hasta un 90% de PET reciclado y puede moldearse en formas de desacoplador acústico tridimensional. Este enfoque acerca las funciones de interior y aislamiento en una plataforma de material de poliéster compartida. Los proveedores que atienden ambas categorías pueden simplificar el diseño de componentes y ofrecer soluciones más amplias a los fabricantes de vehículos. El tamaño del mercado regional para las aplicaciones estructurales está, por tanto, respaldado tanto por la demanda de compuestos de mayor rendimiento como por la integración entre las funciones textiles existentes.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Material:
La Fibra de Carbono Avanza Mientras el Poliéster Mantiene su EscalaEl poliéster representó el 35% de la participación del mercado regional en 2026 porque funciona en construcciones no tejidas, tejidas y de punto. Su amplio uso también refleja una economía de procesamiento relativamente favorable y un uso creciente de poliéster reciclado en aplicaciones de automoción. Se prevé que las fibras de carbono crezcan a una CAGR del 6,5% hasta 2032, impulsadas por la reducción de peso en el sector aeroespacial y las aplicaciones de compuestos para vehículos eléctricos premium. Toray Carbon Fibers Europe completó una expansión en Abidos, Francia, en marzo de 2026, elevando su producción europea a más de 6.000 toneladas por año. La ampliación de capacidad indica un compromiso con el suministro regional para programas de compuestos aeroespaciales y de automoción. La alianza Carbon Fiber Europe, lanzada en 2025, reúne a Hexcel, Mitsubishi Chemical Europe, Teijin y Toray en torno a la defensa de intereses, la sostenibilidad, los estándares y la salud y seguridad. El trabajo del grupo muestra que el crecimiento del material también depende del compromiso regulatorio y de los estándares técnicos compartidos.
La poliamida sigue siendo importante para los airbags y los cinturones de seguridad porque ofrece absorción de energía y baja permeabilidad al aire bajo cargas de despliegue. Las fibras de vidrio respaldan el refuerzo compuesto en volumen en paneles ferroviarios y estructuras de vehículos comerciales. El polipropileno se utiliza en revestimientos interiores y filtración, mientras que el aramid se utiliza para aplicaciones de alta temperatura y de protección. Las fibras naturales y regeneradas están entrando en los paneles interiores donde las superficies visibles, la calidad táctil y un menor impacto del material forman parte del requisito. Bcomp indica que sus refuerzos de fibra de lino ampliTex se han aplicado en aplicaciones de diseño de automoción. En 2026, EcoTechnilin suministró materiales compuestos de fibra natural para la estructura del salpicadero y los bolsillos de los mapas de las puertas del Alpine A390, apoyando la adopción de materiales ligeros y sostenibles en los interiores de automoción. Esta combinación de materiales limita la dependencia de una sola familia de fibras y permite a los proveedores adaptar las propiedades a cada aplicación de transporte. El mercado de textiles técnicos para el transporte en Europa se beneficia cuando las opciones de fibras recicladas y naturales pueden cumplir los requisitos dimensionales, de procesamiento y de seguridad junto con los materiales sintéticos establecidos.
Por Modo de Transporte:
La Carretera Mantiene el Volumen Mientras el Sector Aeroespacial Crece Más RápidoEl transporte por carretera representó el 65% del tamaño del mercado de textiles técnicos para el transporte en Europa en 2026, porque la región cuenta con una gran base de fabricación de turismos y vehículos comerciales. Cada vehículo utiliza textiles en airbags, asientos, alfombras, aislamiento acústico, refuerzo de neumáticos y filtración. Autoneum informó que los vehículos puramente eléctricos representaron el 60% de sus nuevos pedidos en 2024, en comparación con el 35% en 2023. Los vehículos de pasajeros de combustión interna e híbridos siguen siendo una gran base de demanda a corto plazo. Los vehículos comerciales continúan requiriendo tapicería duradera, revestimientos acústicos y medios de filtración de aire. Los vehículos de dos y tres ruedas representan una oportunidad menor, especialmente en el sur de Europa. El modo de carretera seguirá siendo el mercado central de volumen, pero la combinación de funciones textiles dentro de cada vehículo está cambiando.
Se prevé que el sector aeroespacial y de aviación crezca a una CAGR del 5,2% hasta 2032, la tasa más rápida entre los modos de transporte. Los programas de aeronaves de nueva generación utilizan altos niveles de material compuesto y necesitan sistemas textiles de interior y estructurales certificados. La Agencia Espacial Europea informó en julio de 2025 que el proyecto Phoebus estaba desarrollando tecnología de cubierta de depósito reforzada con fibra de carbono en Augsburgo, Alemania. El transporte ferroviario también tiene un papel significativo porque la adquisición de material rodante debe satisfacer los requisitos de fuego, humo y toxicidad de la norma EN 45545. El transporte marítimo respalda la demanda de compuestos ligeros y materiales de interior con clasificación contra incendios, especialmente para embarcaciones especializadas. Otras plataformas especializadas añaden demanda de textiles de refuerzo y protección donde los requisitos de rendimiento son elevados. La combinación de los sectores aeroespacial, ferroviario y marítimo reduce la dependencia del mercado de textiles técnicos para el transporte en Europa de los ciclos de automoción. También aumenta la importancia de las pruebas, la certificación y la ingeniería específica para cada aplicación para los proveedores.

Análisis Geográfico
Alemania
Alemania representó el 22% de la participación del mercado regional en 2026, lo que la convierte en la mayor posición nacional de la región. Su papel refleja la concentración de fabricantes de automóviles, proveedores de Nivel 1, fabricantes de maquinaria para no tejidos, institutos de compuestos y empresas de materiales avanzados. Los programas de vehículos eléctricos de batería están aumentando la demanda de aislamiento acústico, no tejidos para gestión térmica e interiores de poliéster monomaterial. Autoneum indica que procesa más de 30.000 toneladas de PET reciclado al año para aplicaciones de transporte. La inversión ferroviaria de 100.000 millones de EUR (117.600 millones de USD) a cinco años de Alemania también respalda la demanda de paneles ligeros, asientos resistentes al fuego y sistemas de pasarela. El ecosistema de compuestos del país conecta el desarrollo de aplicaciones con pruebas especializadas y experiencia en maquinaria. Allianz Textiler Leichtbau exhibió materiales de vellón híbrido de carbono-polímero con capacidad de blindaje electromagnético en JEC World 2025. Este trabajo indica que los proveedores alemanes están desarrollando textiles que proporcionan varias funciones en un solo componente. Los requisitos regulatorios de seguridad, reciclabilidad y emisiones de vehículos mantienen estas soluciones de mayor valor relevantes para los programas de los clientes.
Resto de Europa
Se prevé que el Resto de Europa crezca a una CAGR del 4,8% hasta 2032, siendo la región de más rápido crecimiento. El grupo incluye centros de producción de Europa Central, Oriental y Meridional donde el ensamblaje de vehículos y las operaciones de Nivel 1 se están expandiendo. La competitividad en costes de fabricación y la diversificación de la cadena de suministro están respaldando este cambio. La financiación del Mecanismo Conectar Europa también está dirigiendo la inversión ferroviaria hacia los países de cohesión, incluidos Polonia, Chequia, Rumanía, Hungría y Eslovaquia. Estos proyectos crean demanda de interiores con cumplimiento de normativas contra incendios, paneles acústicos, suelos compuestos y componentes ferroviarios relacionados. Rail Baltica y el planificado centro aeroportuario y ferroviario de Polonia amplían aún más las oportunidades regionales para materiales relacionados con el ferrocarril y la aviación. Scott Bader introdujo sistemas compuestos Crestafire LEO para el ferrocarril en 2025, con aplicaciones que incluyen techos de vagones, paneles laterales, suelos y secciones de morro. La importancia de la región está aumentando porque los proveedores pueden vincular la fabricación local con la nueva demanda de infraestructura. Los requisitos europeos de protección contra incendios en ferrocarriles siguen siendo un factor clave de cumplimiento para los materiales seleccionados en estos proyectos.
Europa Occidental y del Norte
El Reino Unido, Francia, Italia, España, BENELUX y los países nórdicos contribuyen a través de diferentes usos finales de transporte y capacidades de materiales. El Reino Unido cuenta con actividad en compuestos aeroespaciales y capacidad especializada en tejidos, lo que respalda la preformación de alta cadencia para programas de aeronaves. Francia combina compuestos aeroespaciales con un mayor enfoque doméstico en la sustitución de PFAS tras la Ley N.º 2025-188, que estableció restricciones para los textiles que contienen PFAS a partir de enero de 2026. Italia respalda la demanda a través del diseño de automoción, las motocicletas, el mantenimiento aeroespacial y los compuestos marinos. La base de ensamblaje de vehículos de España y la infraestructura logística y química de BENELUX proporcionan una demanda constante de componentes relacionados con el transporte. Los mercados nórdicos contribuyen a las aplicaciones marinas, incluidos materiales exteriores resistentes al fuego y a la corrosión para flotas comerciales y de alta mar. Estos mercados no siguen un único patrón de demanda, pero en conjunto amplían la base de clientes del mercado de textiles técnicos para el transporte en Europa. Los proveedores que pueden adaptar los formatos de materiales y la documentación de cumplimiento a cada aplicación están mejor posicionados en estos mercados variados.
Panorama Competitivo
Concentración del Mercado
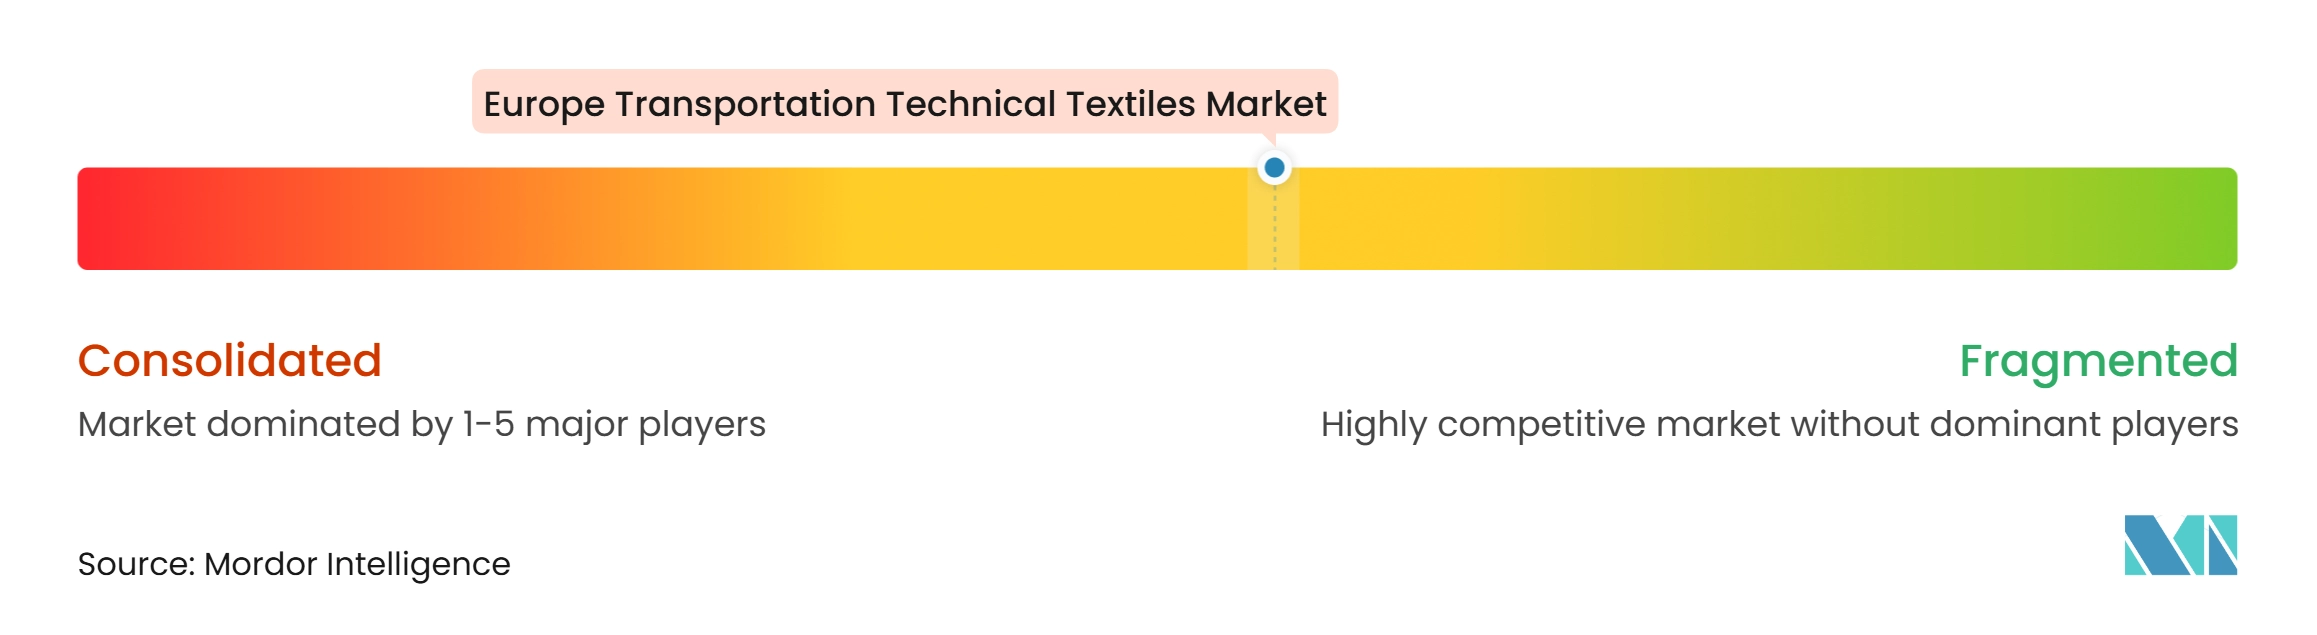
El mercado de textiles técnicos para el transporte en Europa exhibe un nivel medio de concentración de mercado. Toray, Teijin, Hexcel, Solvay y SGL Carbon tienen capacidades de materiales en fibras, preimpregnados y compuestos avanzados. Autoneum, Freudenberg Performance Materials, Porcher Industries, SAERTEX y Bcomp compiten a través del conocimiento de aplicaciones, el historial de aprobación de fabricantes de equipos originales y el procesamiento especializado. La ventaja competitiva depende del contenido reciclado verificado, el rendimiento de seguridad contra incendios, la ingeniería de aplicaciones y la fabricación eficiente. Los requisitos ferroviarios de la norma EN 45545 y los requisitos aeroespaciales de la norma EASA CS 25.853 aumentan la importancia de la evidencia de pruebas y la certificación. Las empresas que ya tienen materiales aprobados pueden beneficiarse de los largos ciclos de calificación de los clientes. Esta estructura respalda posiciones duraderas para los proveedores establecidos, al tiempo que deja aperturas en aplicaciones especializadas.
Freudenberg adquirió el 25% restante de Japan Vilene Company en diciembre de 2025, fortaleciendo sus capacidades en no tejidos para aplicaciones de automoción, médicas y de filtración. Autoneum lanzó sus escudos de llama E-Fiber sin mica en marzo de 2025 para la protección de baterías de vehículos eléctricos. Hexcel y Arkema utilizaron el Salón Aeronáutico de París en 2025 para presentar desarrollos de compuestos termoplásticos destinados a reducir el tiempo del ciclo de producción. Estas acciones muestran que la escala, el rendimiento del material y la eficiencia de fabricación se persiguen al mismo tiempo. La inversión estratégica se centra en aplicaciones donde la seguridad, el peso y la circularidad son requisitos medibles de los clientes. Los proveedores también están utilizando asociaciones industriales y el compromiso con las políticas para buscar claridad sobre la regulación de la fibra de carbono y los vehículos al final de su vida útil.
Las empresas más pequeñas pueden competir donde un material especializado proporciona una solución directa a un problema del cliente. La plataforma de refuerzo de fibra natural de Bcomp es un ejemplo de alternativa a los refuerzos sintéticos convencionales para aplicaciones seleccionadas de interior y paneles. Las barreras contra incendios de baterías sin mica, los interiores de poliéster monomaterial circular y los recubrimientos sin PFAS también representan áreas donde la diferenciación técnica puede ser importante. El control digital de procesos, la colocación automatizada de fibras y el procesamiento termoplástico pueden reducir el tiempo de producción y el consumo de energía. Estas capacidades pueden elevar las barreras de entrada porque requieren equipos, conocimiento de procesos y validación por parte de los clientes. La producción regional de menor coste por sí sola puede no ser suficiente donde los requisitos de seguridad son estrictos. El entorno competitivo está, por tanto, determinado por un equilibrio entre la escala en los materiales de flujo ascendente y la experiencia especializada en componentes específicos para cada aplicación. Los proveedores que conectan la ciencia de materiales con programas aprobados de vehículos, ferroviarios o aeroespaciales tienen más probabilidades de mantener posiciones más sólidas.
Líderes de la Industria de Textiles Técnicos para el Transporte en Europa
-
Autoneum Holding AG
-
Freudenberg Performance Materials SE & Co. KG
-
Lear Corporation
-
Porcher Industries
-
SAERTEX GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos para el Transporte en Europa Empresas cubiertas en este informe
- Autoneum Holding AG
- Freudenberg Performance Materials SE & Co. KG
- Lear Corporation
- Porcher Industries
- SAERTEX GmbH & Co. KG
- Trelleborg AB
- HÜBNER Group
- SGL Carbon SE
- Toray Industries, Inc.
- Teijin Limited
- Solvay SA
- Hexcel Corporation
- DuPont de Nemours, Inc.
- Ahlstrom Oyj
- Fibertex Personal Care A/S
- Fibertex Nonwovens A/S
- Sandler AG
- TWE Group GmbH
- DIATEX SAS
- Heathcoat Fabrics Limited
- HUESKER Synthetic GmbH
- Sioen Industries NV
- Bcomp Ltd.
- Microtex Composites S.r.l.
Desarrollos recientes de la industria en Mercado de Textiles Técnicos para el Transporte en Europa
- Marzo de 2026: Toray Carbon Fibers Europe completa la expansión de capacidad en Abidos, Francia. Se puso en marcha una nueva unidad de producción de fibra de carbono, elevando la producción europea a más de 6.000 toneladas por año. La expansión refuerza la base de suministro europea para programas de compuestos aeroespaciales y de automoción ante la demanda de los fabricantes de equipos originales de resiliencia en la cadena de suministro.
- Septiembre de 2025: Autoneum asegura pedidos de fabricantes de equipos originales para el Ultra-Silent Frunk de tres grandes fabricantes de vehículos. La producción en serie para dos modelos de vehículos eléctricos de batería comenzó en China y Alemania en 2025. El sistema de frunk totalmente de poliéster incorpora hasta un 70% de contenido reciclado y ofrece una reducción de peso significativa frente a las alternativas de plástico.
- Julio de 2025: La Comisión Europea asigna 2.800 millones de EUR (3.300 millones de USD) en subvenciones del Mecanismo Conectar Europa para 94 proyectos de transporte, con el 77% dirigido al ferrocarril. Los proyectos financiados incluyen la construcción de Rail Baltica, el despliegue del Sistema Europeo de Gestión del Tráfico Ferroviario en 11 estados miembros y el desarrollo de corredores de alta velocidad en Chequia y Polonia. El ciclo de subvenciones impulsa materialmente los volúmenes de adquisición de material rodante ferroviario a corto plazo en toda Europa.
Alcance del Informe del Mercado de Textiles Técnicos para el Transporte en Europa
El Informe del Mercado de Textiles Técnicos para el Transporte en Europa está segmentado por Tipo de Producto (Textiles de Seguridad y Sujeción para Pasajeros, Textiles de Interior y Tapicería para el Transporte, y Más), por Tipo de Material (Poliéster (PET), Poliamida (Nylon), y Más), por Modo de Transporte (Transporte por Carretera, Aeroespacial y Aviación, y Más), y por Geografía (Alemania, y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles de Seguridad y Sujeción para Pasajeros | Tejidos para Airbags de Automoción y Cojines Textiles |
| Cinturón de Seguridad | |
| Otros Textiles de Seguridad y Sujeción para el Transporte | |
| Textiles de Interior y Tapicería para el Transporte | Tapicería de Asientos y Tejidos para Asientos |
| Alfombras de Automoción y Transporte | |
| Otros Textiles de Interior para el Transporte (Techo Interior, Parasoles de Ventana, etc.) | |
| Textiles de Refuerzo para Neumáticos y Caucho | |
| Textiles de Aislamiento Acústico, Térmico y de Protección | |
| Textiles de Filtración y Gestión del Aire para el Transporte | |
| Textiles de Refuerzo Estructural y Compuesto (tejido de refuerzo de fibra de carbono, fibra de vidrio, etc.) | |
| Textiles Exteriores y de Protección para el Transporte | |
| Otros Textiles Técnicos para el Transporte |
| Poliéster (PET) |
| Poliamida (Nylon) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibras de Vidrio |
| Fibras de Carbono |
| Aramid y Otras Fibras Sintéticas de Alto Rendimiento |
| Fibras Naturales y Regeneradas |
| Otras Fibras y Materiales Especiales |
| Transporte por Carretera | Turismos | Turismos de Motor de Combustión Interna e Híbridos |
| Turismos Eléctricos de Batería | ||
| Vehículos Comerciales | ||
| Vehículos de Dos Ruedas, Tres Ruedas y Otros Vehículos de Carretera | ||
| Aeroespacial y Aviación | Aeronaves Comerciales y de Negocios | |
| Aeronaves Militares y Helicópteros | ||
| Naves Espaciales y Otras Plataformas Aeroespaciales | ||
| Transporte Ferroviario | ||
| Transporte Marítimo | Embarcaciones Comerciales y de Carga | |
| Embarcaciones de Pasajeros, Cruceros, Recreativas y Otras Embarcaciones Marinas | ||
| Otras Plataformas de Transporte Especializadas |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) |
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) |
| Resto de Europa |
| Por Tipo de Producto | Textiles de Seguridad y Sujeción para Pasajeros | Tejidos para Airbags de Automoción y Cojines Textiles | |
| Cinturón de Seguridad | |||
| Otros Textiles de Seguridad y Sujeción para el Transporte | |||
| Textiles de Interior y Tapicería para el Transporte | Tapicería de Asientos y Tejidos para Asientos | ||
| Alfombras de Automoción y Transporte | |||
| Otros Textiles de Interior para el Transporte (Techo Interior, Parasoles de Ventana, etc.) | |||
| Textiles de Refuerzo para Neumáticos y Caucho | |||
| Textiles de Aislamiento Acústico, Térmico y de Protección | |||
| Textiles de Filtración y Gestión del Aire para el Transporte | |||
| Textiles de Refuerzo Estructural y Compuesto (tejido de refuerzo de fibra de carbono, fibra de vidrio, etc.) | |||
| Textiles Exteriores y de Protección para el Transporte | |||
| Otros Textiles Técnicos para el Transporte | |||
| Por Tipo de Material | Poliéster (PET) | ||
| Poliamida (Nylon) | |||
| Polipropileno (PP) | |||
| Polietileno (PE) | |||
| Fibras de Vidrio | |||
| Fibras de Carbono | |||
| Aramid y Otras Fibras Sintéticas de Alto Rendimiento | |||
| Fibras Naturales y Regeneradas | |||
| Otras Fibras y Materiales Especiales | |||
| Por Modo de Transporte | Transporte por Carretera | Turismos | Turismos de Motor de Combustión Interna e Híbridos |
| Turismos Eléctricos de Batería | |||
| Vehículos Comerciales | |||
| Vehículos de Dos Ruedas, Tres Ruedas y Otros Vehículos de Carretera | |||
| Aeroespacial y Aviación | Aeronaves Comerciales y de Negocios | ||
| Aeronaves Militares y Helicópteros | |||
| Naves Espaciales y Otras Plataformas Aeroespaciales | |||
| Transporte Ferroviario | |||
| Transporte Marítimo | Embarcaciones Comerciales y de Carga | ||
| Embarcaciones de Pasajeros, Cruceros, Recreativas y Otras Embarcaciones Marinas | |||
| Otras Plataformas de Transporte Especializadas | |||
| Por Geografía | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |||
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |||
| Resto de Europa | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado regional?
Se proyecta que el mercado de textiles técnicos para el transporte en Europa se expanda de 14,03 mil millones de USD en 2026 a 17,22 mil millones de USD para 2032, a una CAGR del 3,37% de 2027 a 2032.
¿Qué categoría de producto lidera los textiles técnicos para el transporte en Europa?
Los textiles de refuerzo para neumáticos y caucho lideraron con una participación del 23% en 2026, respaldados por la consolidada base de fabricación de neumáticos de Europa.
¿Qué material está creciendo más rápido en los textiles para el transporte europeos?
Se prevé que las fibras de carbono crezcan a una CAGR del 6,5% hasta 2032, respaldadas por aplicaciones de compuestos aeroespaciales y de vehículos eléctricos premium.
¿Por qué los vehículos eléctricos están aumentando la demanda de textiles?
Los vehículos eléctricos necesitan más aislamiento acústico, materiales de gestión térmica y capas de protección contra incendios de baterías que los vehículos de combustión interna comparables.
¿Qué modo de transporte tiene las mejores perspectivas de crecimiento?
Se prevé que el sector aeroespacial y de aviación crezca a una CAGR del 5,2% hasta 2032 debido a los programas de aeronaves con uso intensivo de compuestos y los requisitos de interiores certificados.
¿Qué geografía europea está creciendo más rápido en textiles técnicos para el transporte?
Se prevé que el Resto de Europa crezca a una CAGR del 4,8% hasta 2032, respaldado por la expansión de la actividad de ensamblaje y la inversión ferroviaria en Europa Central y Oriental.