
Tamanho e Participação do Mercado de Materiais de Solda na Indústria de Semicondutores na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
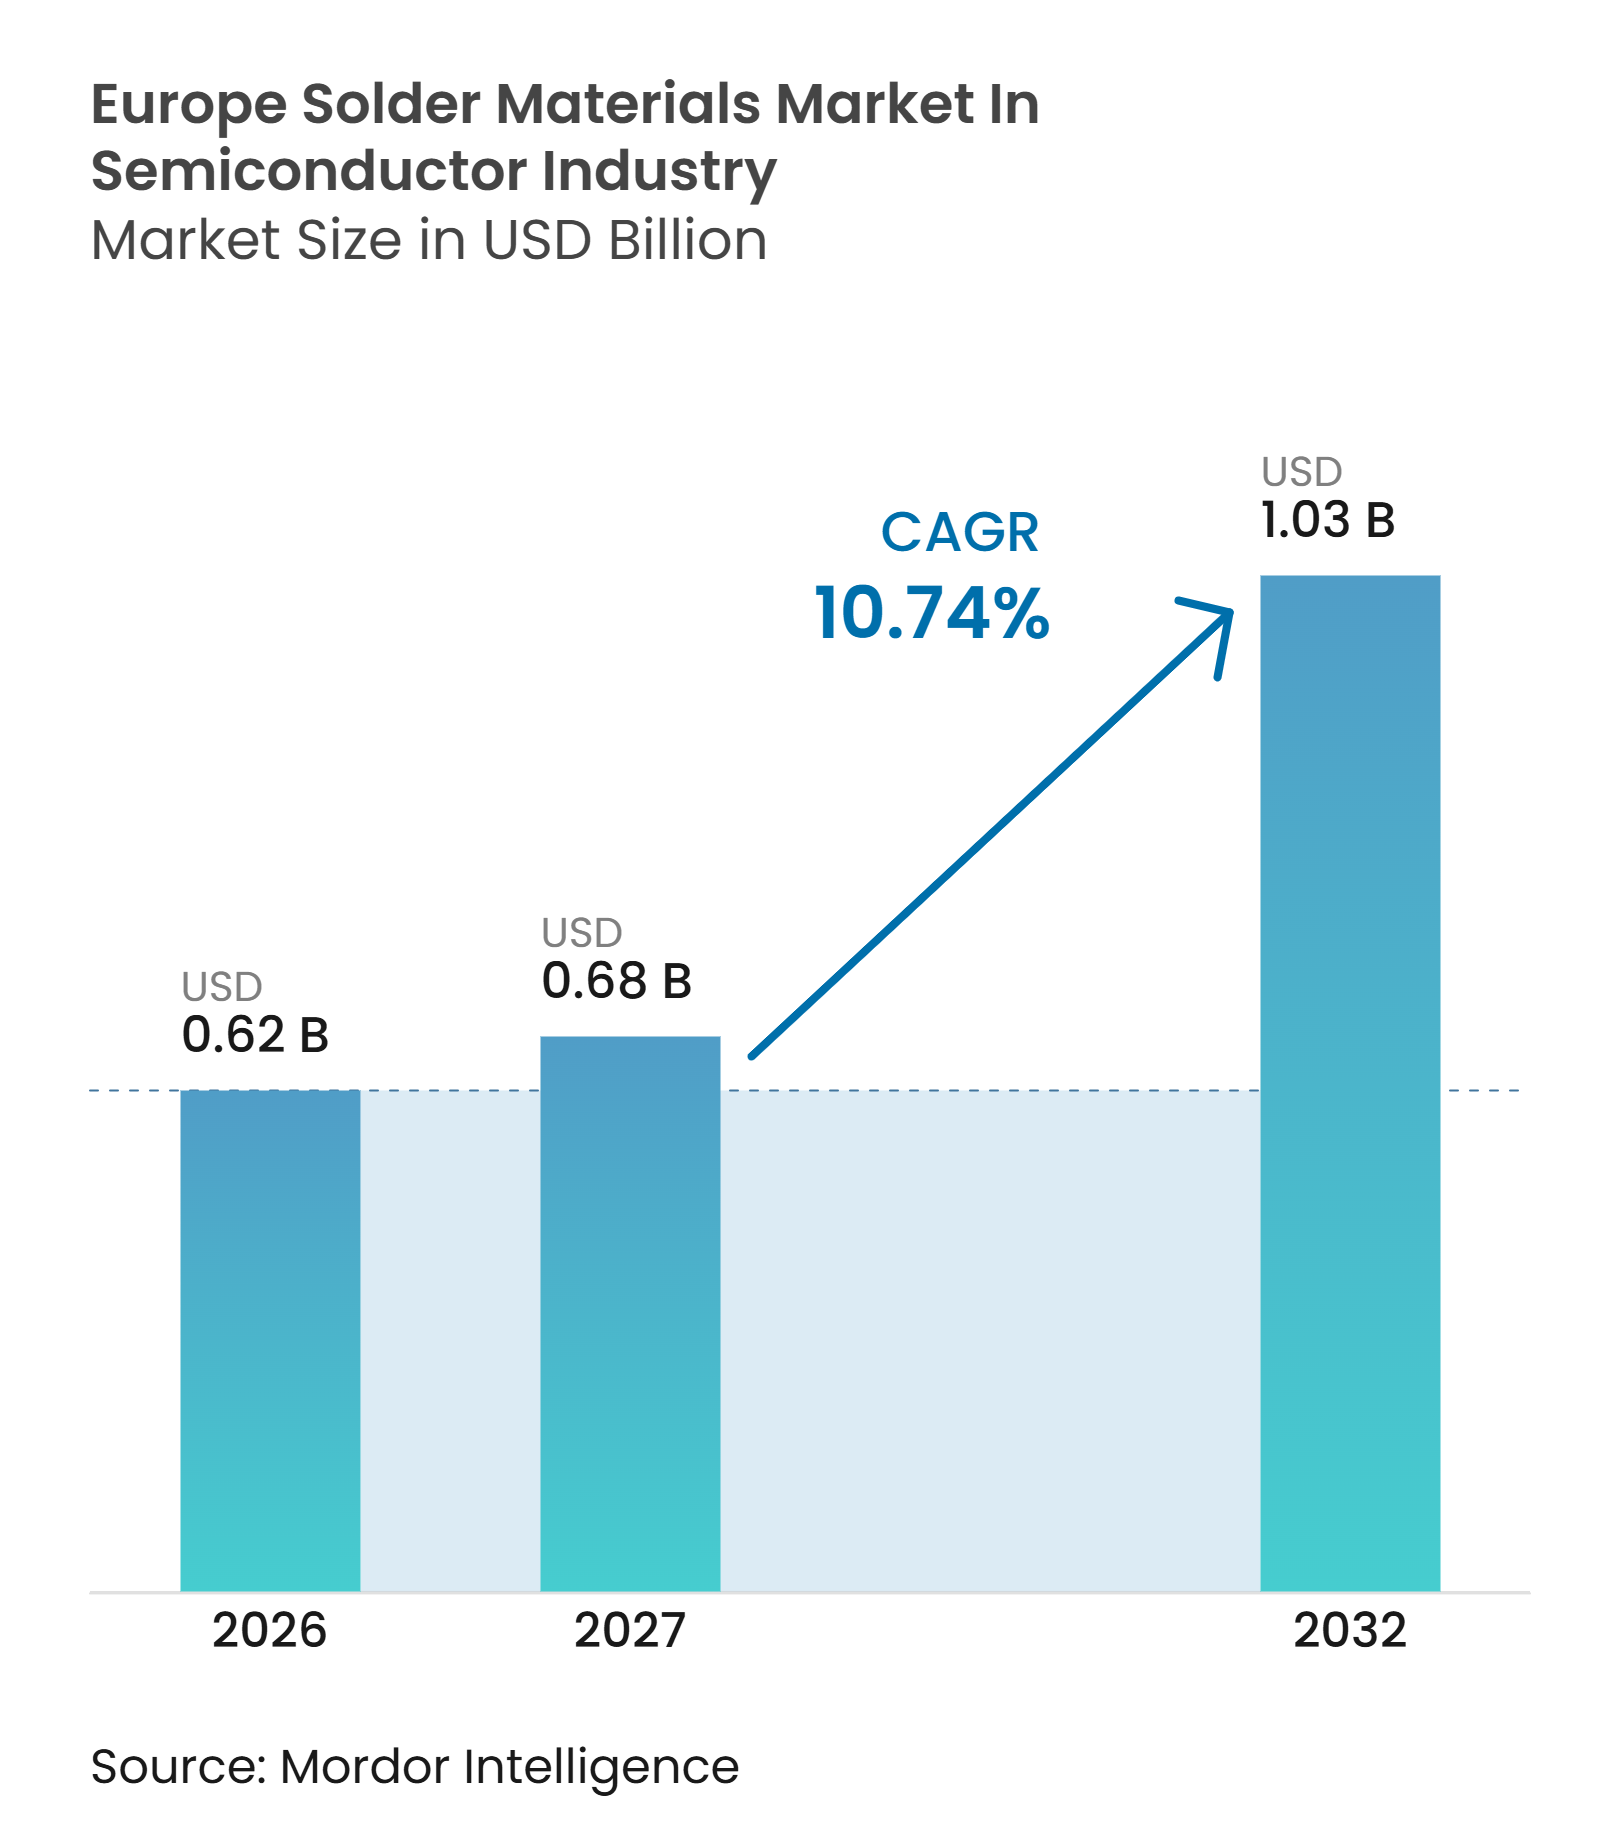
| Tamanho do mercado no ano base (2026) | 0.62 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.03 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.74 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Solda na Indústria de Semicondutores na Europa por Mordor Intelligence
O tamanho do mercado de materiais de solda na indústria de semicondutores na Europa foi avaliado em 0,62 bilhões de USD em 2026 e estima-se que se expanda de 0,69 bilhões de USD em 2027 para atingir 1,03 bilhões de USD até 2032, a um CAGR de 10,74% durante o período de previsão (2027-2032). O mercado de materiais de solda na indústria de semicondutores na Europa está se deslocando em direção a aplicações de encapsulamento de semicondutores que exigem controle de processo mais rigoroso e materiais especializados, especialmente onde os requisitos de confiabilidade automotiva e industrial são centrais. Os sistemas de energia de veículos elétricos, dispositivos de potência industriais e pacotes avançados estão aumentando a demanda por materiais capazes de gerenciar calor, densidade de corrente e ciclagem térmica repetida ao longo da vida útil operacional do dispositivo. A posição comercial dos fornecedores depende menos dos volumes de ligas padrão e mais de sua capacidade de concluir longos programas de qualificação com clientes automotivos e industriais. A expansão planejada da fabricação europeia de semicondutores também cria demanda por pasta de solda, esferas, pré-formas, fio, fluxos e pó em bumping de wafer, encapsulamento de dispositivos e montagem de pacotes. Os prazos regulatórios para soldas de alta temperatura contendo chumbo estão acelerando o trabalho em alternativas sem chumbo qualificadas, enquanto as tecnologias de sinterização permanecem um substituto seletivo em aplicações de fixação de die.
Principais Conclusões do Relatório
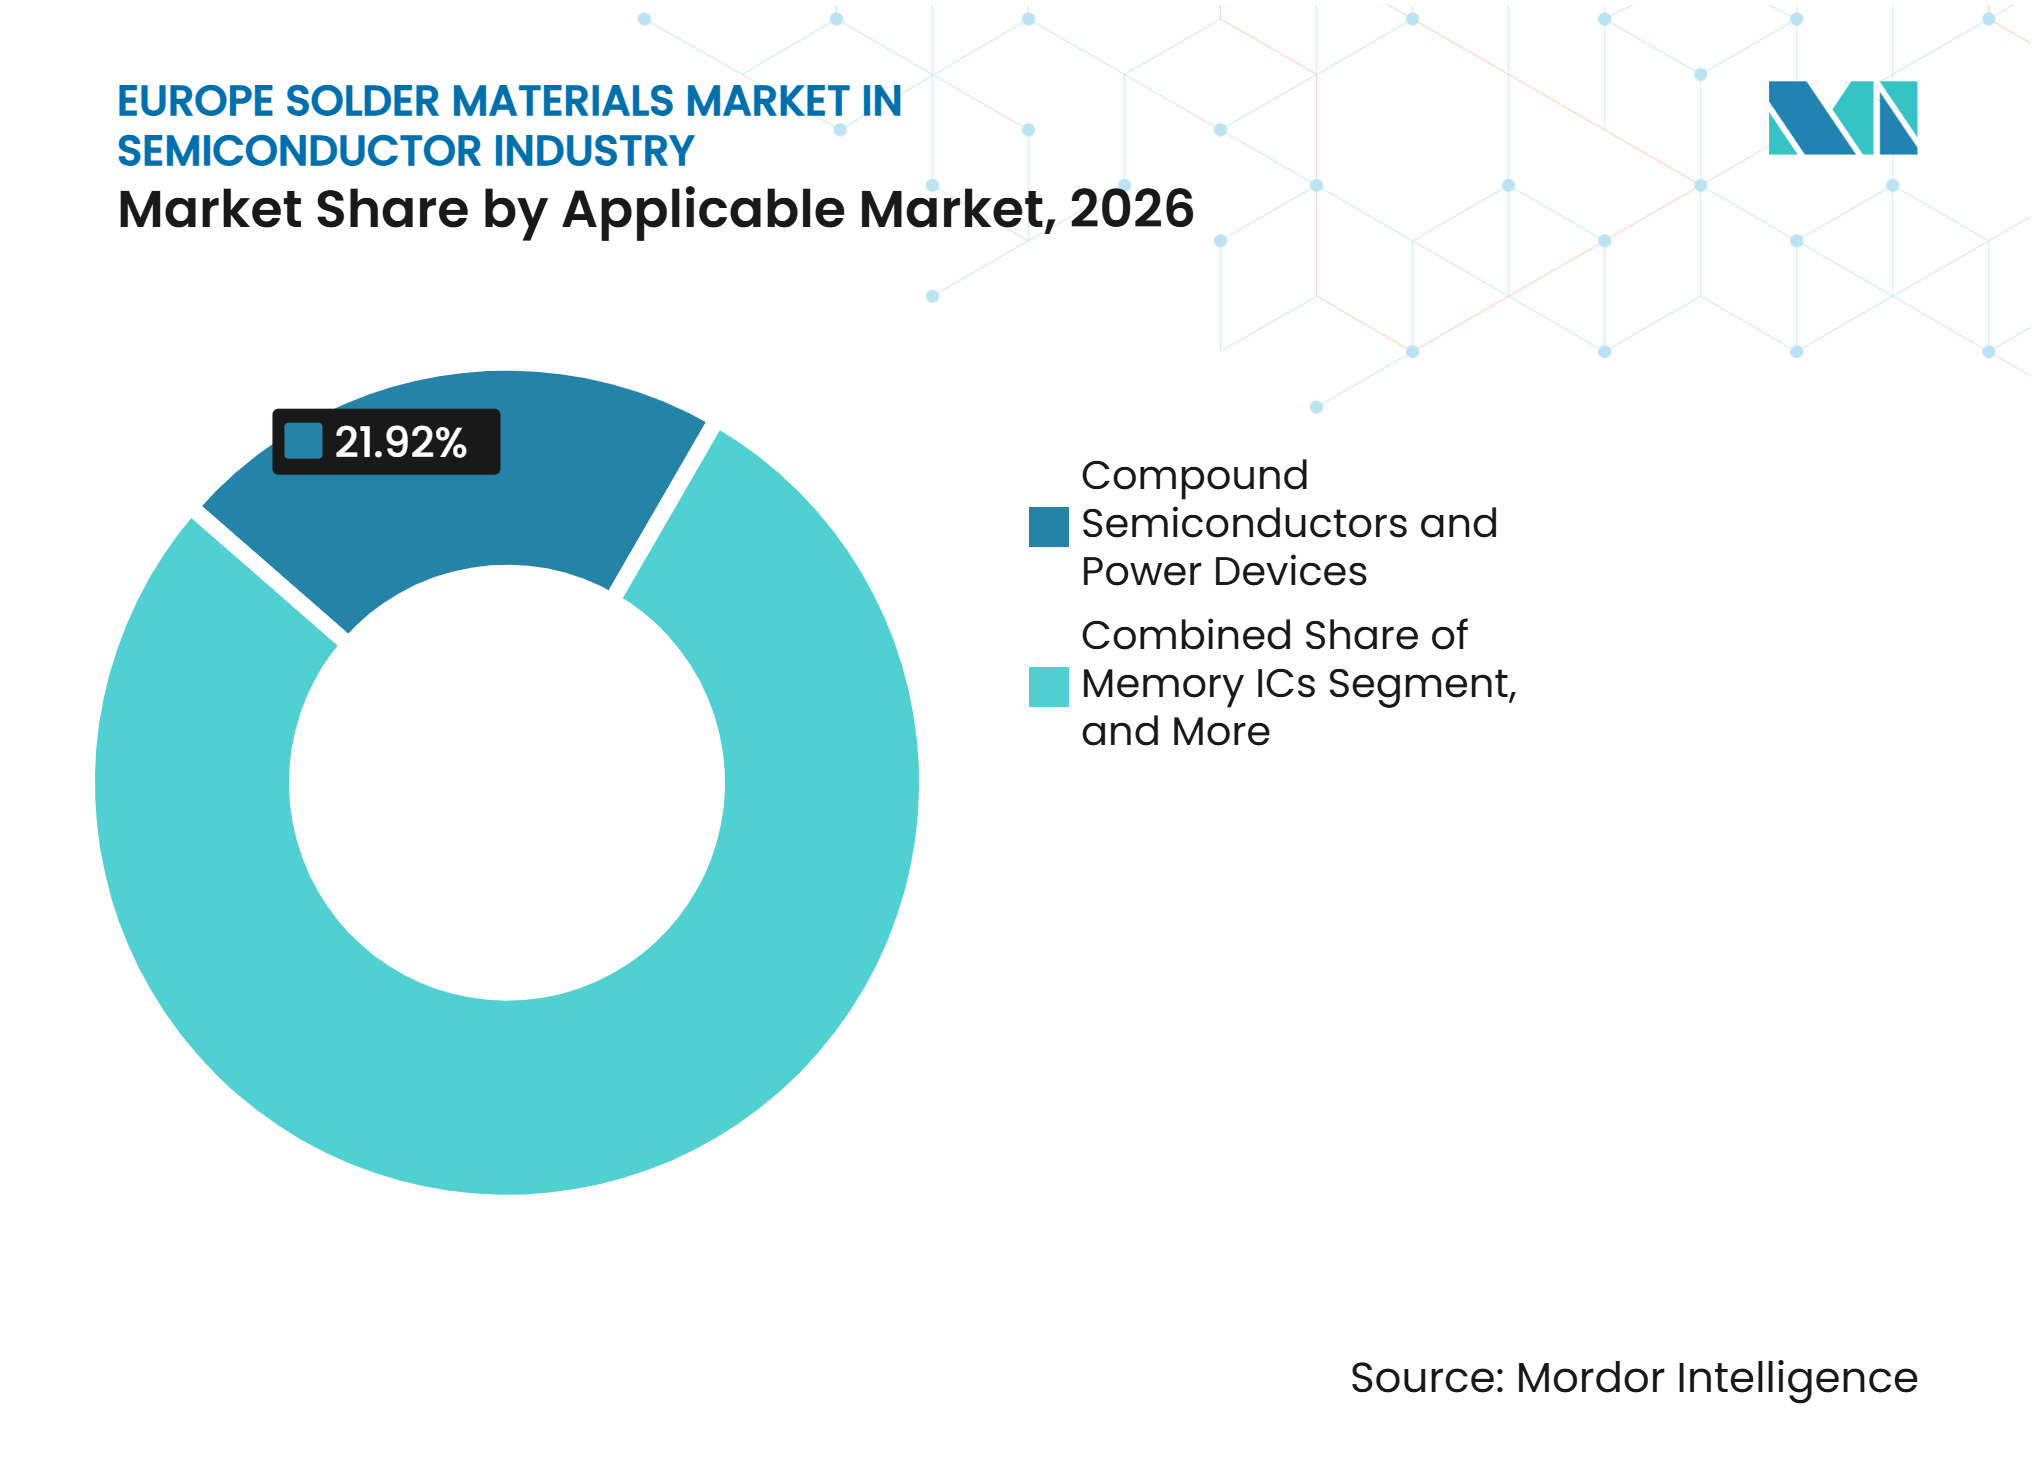
- Por mercado aplicável, semicondutores compostos e dispositivos de potência detinham 21,92% da participação do mercado de materiais de solda na indústria de semicondutores na Europa em 2026 e estão projetados para se expandir a um CAGR de 11,16% até 2032.
- Por forma do produto, a pasta de solda detinha 37,71% do tamanho do mercado de materiais de solda na indústria de semicondutores na Europa em 2026, enquanto as esferas e bolas de solda devem se expandir a um CAGR de 11,23% até 2032.
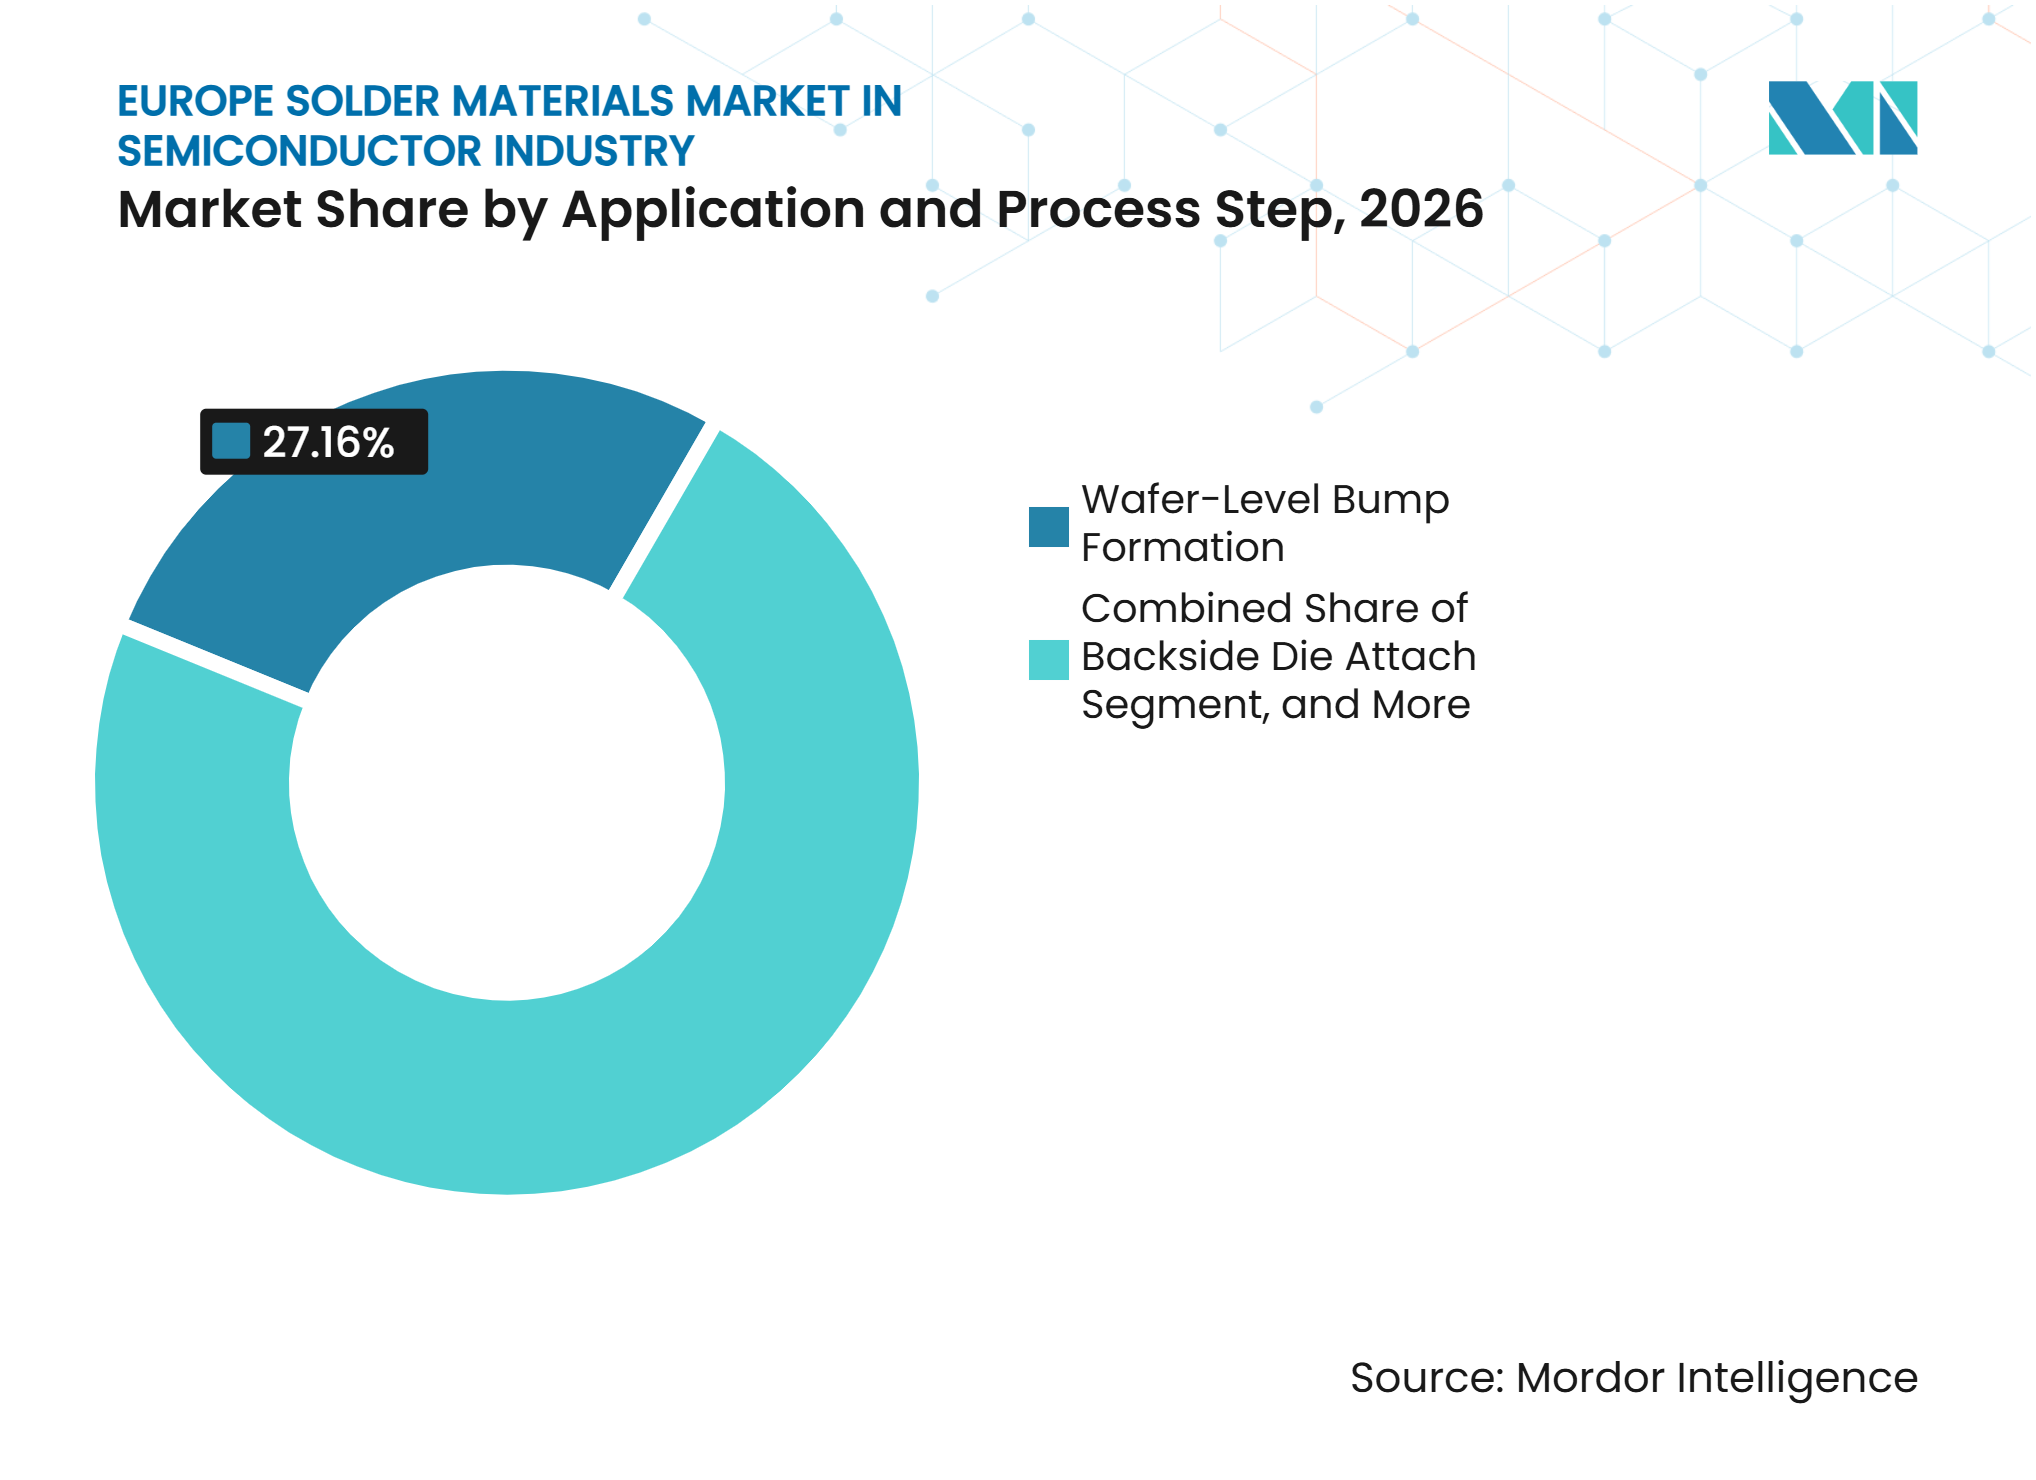
- Por aplicação e etapa de processo, a formação de bump em nível de wafer representou 27,16% do tamanho do mercado de materiais de solda na indústria de semicondutores na Europa em 2026 e está projetada para se expandir a um CAGR de 11,47% até 2032.
- Por geografia, a Alemanha detinha 30,74% da participação do mercado de materiais de solda na indústria de semicondutores na Europa em 2026, enquanto a Itália deve se expandir a um CAGR de 11,38% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Materiais de Solda na Indústria de Semicondutores na Europa*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação Automotiva e Crescimento do Conteúdo de Semicondutores | +3.6% | Alemanha, França, Itália, Restante da Europa | Longo prazo (≥ 4 anos) |
| Adoção de Materiais Sem Chumbo sob os Requisitos da Diretiva RoHS da UE | +2.5% | Global, com mandato regulatório centrado na UE | Curto prazo (≤ 2 anos) |
| Crescimento do Encapsulamento Avançado de Semicondutores e Interconexões de Passo Fino | +1.9% | Alemanha, Reino Unido, Restante da Europa | Médio prazo (2-4 anos) |
| Expansão da Eletrônica de Potência Europeia e da Fabricação de Semicondutores Compostos | +1.6% | Itália, Alemanha, França | Longo prazo (≥ 4 anos) |
| Localização da Cadeia de Suprimentos de Semicondutores e Investimento em Capacidade Europeia | +1.3% | Alemanha, França, Itália, Restante da Europa | Médio prazo (2-4 anos) |
| Demanda de Qualificação para Dispositivos Automotivos e Industriais de Alta Confiabilidade | +0.8% | Alemanha, França, Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação Automotiva e Crescimento do Conteúdo de Semicondutores
Os programas de veículos elétricos estão aumentando a importância dos módulos de potência, carregadores embarcados, conversores CC-CC e sistemas de controle no mercado de materiais de solda na indústria de semicondutores na Europa. Essas aplicações exigem materiais de interconexão capazes de suportar vibração e flutuações de temperatura repetidas ao longo de vidas úteis operacionais estendidas, frequentemente em montagens compactas que submetem diferentes materiais a estresse mecânico contínuo. O encapsulamento de potência automotiva também requer especificações de materiais de maior valor do que a montagem convencional de eletrônicos de consumo, pois falhas de processo podem comprometer a confiabilidade do sistema completo de trem de força. A demanda resultante sustenta pasta de solda, pré-formas e esferas qualificadas para baixa formação de vazios e desempenho em fadiga térmica. Espera-se que a atividade de semicondutores automotivos europeus se expanda significativamente durante o período de previsão, com a eletrônica de potência antecipada para demonstrar forte crescimento. Essa mudança aumenta a intensidade de receita por dispositivo encapsulado, mesmo quando os volumes unitários não crescem no mesmo ritmo, e reforça a importância dos fornecedores de materiais capazes de apoiar o design conjunto e a validação.
Adoção de Materiais Sem Chumbo sob os Requisitos da Diretiva RoHS da UE
O cronograma da Diretiva RoHS da UE está estabelecendo uma janela de desenvolvimento clara para formulações de solda de alta temperatura no mercado de materiais de solda na indústria de semicondutores na Europa. A Comissão Europeia adotou a Diretiva Delegada (UE) 2025/1802 em setembro de 2025 e substituiu a isenção anterior para soldas de alta temperatura de fusão por sete sub-entradas que expiram em 31 de dezembro de 2027.[1] A mudança coloca o trabalho de qualificação sem chumbo no centro dos planos de produtos dos fornecedores para montagem de semicondutores automotivos e industriais, onde os processos estabelecidos não podem ser alterados sem evidências detalhadas de confiabilidade. A Bosch Semiconductors relatou que o Consórcio DA5 avaliou mais de 210 materiais candidatos de 18 fornecedores e selecionou mais de 50 materiais para testes adicionais.[2] Suas conclusões mostraram que um único material sem chumbo ainda não havia demonstrado adequação geral para todos os usos de fixação de die em semicondutores de potência até 2025. Os fornecedores que concluírem a qualificação do cliente antes do prazo de isenção podem estabelecer uma posição duradoura em aplicações onde os materiais aprovados são difíceis de substituir e onde uma nova aprovação pode exigir tanto testes de material quanto de processo.
Crescimento do Encapsulamento Avançado de Semicondutores e Interconexões de Passo Fino
A montagem de passo fino está elevando o limiar técnico para os fornecedores que atendem ao mercado de materiais de solda na indústria de semicondutores na Europa. Os roteiros de encapsulamento estão avançando em direção a layouts de interconexão muito mais densos, que exigem tamanho de partícula controlado, comportamento de impressão estável, desempenho adequado de baixo alfa e controle cuidadoso da transferência de pasta em pequenas aberturas. A SEMI relata que o encapsulamento avançado está habilitando novas capacidades de sistema por meio de integração heterogênea e maior densidade de interconexão. Essa direção aumenta o uso de esferas e pastas de solda especializadas em processos em nível de wafer e flip-chip, onde os materiais precisam ter desempenho consistente em alta densidade de posicionamento. A MacDermid Alpha introduziu o ALPHA OM-377 em junho de 2026 para impressão de recursos ultrafinos até tamanhos de componentes 008004.[3] A necessidade de atender a esses requisitos de processo reduz a base de fornecedores capazes e sustenta serviços de engenharia de aplicação junto com as vendas de materiais, particularmente quando os montadores migram para arquiteturas de pacotes mais recentes.
Expansão da Eletrônica de Potência Europeia e da Fabricação de Semicondutores Compostos
A capacidade de eletrônica de potência está criando demanda direcionada por materiais de interconexão de alta temperatura em todo o mercado de materiais de solda na indústria de semicondutores na Europa. A STMicroelectronics está desenvolvendo uma instalação de carboneto de silício totalmente integrada em Catânia, Itália, apoiada por uma medida de auxílio estatal italiano aprovada pela Comissão Europeia. A empresa planeja investimento significativo na instalação, que deve atingir capacidade substancial de produção de wafers em plena escala. Os dispositivos de carboneto de silício exigem materiais de fixação de die e encapsulamento capazes de gerenciar temperaturas operacionais mais elevadas e requisitos de condutividade térmica ao longo de ciclos operacionais estendidos. A expansão da fabricação, portanto, favorece pré-formas, pasta e esferas qualificadas em detrimento de produtos de solda indiferenciados, particularmente em aplicações de dispositivos e módulos com especificações de confiabilidade rigorosas. Também cria oportunidades para fornecedores capazes de apoiar o desenvolvimento de processos próximo a novos locais de produção e fornecer amostras de materiais durante a aceleração da produção.
Análise de Impacto das Restrições do Mercado de Materiais de Solda na Indústria de Semicondutores na Europa*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Estanho, Prata, Índio e Outros Metais de Liga | -1.6% | Global, com repasse direto de custos em todos os países europeus | Curto prazo (≤ 2 anos) |
| Complexidade de Qualificação para Solda Sem Chumbo em Aplicações de Alta Confiabilidade | -1.1% | Alemanha, França, Reino Unido, Itália | Longo prazo (≥ 4 anos) |
| Substituição por Sinterização de Prata, Sinterização de Cobre e Colagem Adesiva | -0.7% | Alemanha, Itália, polos de eletrônica de potência de carboneto de silício e nitreto de gálio | Médio prazo (2-4 anos) |
| Disponibilidade Europeia Limitada de Substratos de Encapsulamento Avançado e Capacidade de Bumping | -0.4% | Reino Unido, Restante da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Estanho, Prata, Índio e Outros Metais de Liga
Os custos de insumos de ligas permanecem uma restrição imediata às margens no mercado de materiais de solda na indústria de semicondutores na Europa. Estanho, prata e índio são insumos importantes para várias formulações de solda, e seus movimentos de preço afetam os custos de produção, a precificação de contratos, o planejamento de estoque e as decisões de fornecimento dos fornecedores. O efeito é especialmente relevante para as ligas SAC porque tanto o estanho quanto a prata podem alterar o custo da mesma formulação, limitando a proteção natural que uma exposição a um único metal pode proporcionar. Os fornecedores nem sempre conseguem repassar esses custos imediatamente quando os clientes têm longos ciclos de qualificação e acordos de fornecimento fixos. Isso incentiva as equipes de compras a buscar contratos de fornecimento mais longos e incentiva os formuladores a desenvolver alternativas com baixo teor de prata ou sem prata que possam satisfazer os requisitos de confiabilidade dos clientes. A MacDermid Alpha apresentou o ALPHA OM-100 SnCX 07 como uma pasta de solda sem prata para montagem de eletrônicos de alta confiabilidade em 2026.
Complexidade de Qualificação para Solda Sem Chumbo em Aplicações de Alta Confiabilidade
A qualificação de materiais pode atrasar a adoção de novos produtos no mercado de materiais de solda na indústria de semicondutores na Europa. Os dispositivos automotivos e industriais exigem evidências de que as juntas de solda podem ter desempenho sob alta temperatura, corrente e estresse mecânico ao longo da vida útil operacional esperada do componente. Um estudo de 2025 do Instituto de Engenharia e Tecnologia observou que o encapsulamento de módulos de potência de alta temperatura requer materiais de fixação de die cuidadosamente selecionados, pois as condições de confiabilidade são exigentes. O Consórcio DA5 não identificou um substituto universal sem chumbo para todas as aplicações de fixação de die em semicondutores de potência em sua avaliação de 2025. Isso cria uma barreira de entrada porque os fornecedores precisam de fortes recursos de engenharia de aplicação, acesso a programas de validação de clientes e capacidade de apoiar testes na linha de montagem. Também pode limitar a flexibilidade de fornecimento quando os requisitos regulatórios exigem uma reformulação rápida de liga, mesmo quando um material tecnicamente promissor está disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mercado Aplicável:
Semicondutores Compostos Lideram a Demanda e a ExpansãoSemicondutores compostos e dispositivos de potência detinham 21,92% do mercado de materiais de solda na indústria de semicondutores na Europa em 2026 e estão projetados para se expandir a um CAGR de 11,16% até 2032. Este segmento combina a maior participação relatada com a expansão mais rápida relatada entre os mercados aplicáveis. Os inversores de tração de carboneto de silício e os sistemas de carregamento de nitreto de gálio exigem materiais de encapsulamento capazes de tolerar condições térmicas e elétricas exigentes. Sua montagem pode exigir solda de baixa formação de vazios, pré-formas de alta temperatura e materiais compatíveis com substratos de cobre ou cobre diretamente ligado. O mercado de materiais de solda na indústria de semicondutores na Europa se beneficia do uso crescente desses dispositivos em veículos elétricos e equipamentos de potência industrial.
Os circuitos integrados de memória permanecem uma importante fonte de demanda porque a eletrônica automotiva e os sistemas com uso intensivo de dados exigem memória encapsulada confiável. Os circuitos integrados lógicos e analógicos fornecem demanda constante por pasta e pré-formas, enquanto sensores, MEMS e dispositivos de RF adicionam demanda especializada onde pacotes pequenos e montagem em nível de wafer são importantes. Os pacotes ópticos e fotônicos permanecem menores na composição atual, mas seu uso em interconexões de dados e lidar sustenta a demanda por pré-formas e esferas de solda de baixo alfa. A IEC/EN 61249-2-21 continua a orientar os requisitos de materiais sem halogênio e sem chumbo em montagens eletrônicas. Esses requisitos tornam os materiais validados e a expertise em processos centrais para o segmento, em vez de simplesmente a disponibilidade de ligas.



Por Forma do Produto:
A Pasta de Solda Detém a Posição Mais Ampla Enquanto as Esferas de Solda Ganham VelocidadeA pasta de solda representou 37,71% do tamanho do mercado de materiais de solda na Europa em 2026 porque é utilizada em uma ampla gama de processos de montagem. Ela suporta refluxo de montagem em superfície em substratos de potência, montagem de pacotes e aplicações selecionadas de bumping em nível de wafer. A ligação direta de cobre e a sinterização de prata podem substituir a solda em usos específicos de fixação de die, mas não substituem a pasta em muitos processos de interconexão em nível de pacote. As formulações SAC com baixo teor de prata e sem prata estão recebendo atenção porque podem reduzir a exposição aos custos de insumos de ligas. A MacDermid Alpha declarou que sua pasta ALPHA OM-100 SnCX 07 oferece confiabilidade comparável às formulações SAC e até 50% maior resistência à deformação mecânica.
Espera-se que as esferas e bolas de solda registrem um CAGR de 11,23% até 2032, sustentadas por WLCSP, encapsulamento wafer-level fan-out e pacotes BGA. A computação avançada e a eletrônica automotiva estão aumentando a necessidade de fixação confiável de esferas nesses tipos de pacotes. O desempenho de baixo alfa é cada vez mais relevante à medida que os recursos de memória e lógica se tornam mais sensíveis a erros suaves induzidos por alfa. A MacDermid Alpha lançou soluções de galvanoplastia de estanho de baixo alfa em 2025 para aplicações de encapsulamento de semicondutores que exigem emissões de alfa controladas. As pré-formas de solda mantêm um papel importante na eletrônica de potência, enquanto fio, fluxos autônomos e pó vendido externamente sustentam o uso mais amplo de pasta, esferas e pré-formas.
Por Aplicação e Etapa de Processo:
A Formação de Bump em Nível de Wafer Define o Ritmo TecnológicoA formação de bump em nível de wafer detinha 27,16% do tamanho do mercado de materiais de solda na Europa em 2026 e deve se expandir a um CAGR de 11,47% até 2032. Sua posição reflete o papel do bumping em designs flip-chip, WLCSP, interposer e integrações 2,5D ou 3D. Requisitos de passo menor aumentam a necessidade de geometria consistente de esferas de solda e desempenho de liga. Esta etapa de processo também requer materiais que mantenham a altura de afastamento e resistam à eletromigração em densidades de corrente mais elevadas. A indústria de materiais de solda na Europa, portanto, atribui alto valor ao suporte de processo para bumping em nível de wafer, em vez de apenas ao fornecimento de material.
A interconexão die-a-substrato por meio de flip-chip usa esferas de solda e fluxos em bumping C4 para pacotes automotivos, industriais e de RF. A interconexão pacote-a-placa por meio de BGA e CSP permanece um processo maduro de alto volume, embora designs maiores de esferas com núcleo de cobre criem demanda especializada onde o gerenciamento térmico é necessário. A fixação de die no verso enfrenta substituição por sinterização de prata e cobre, especialmente para dispositivos de potência de carboneto de silício e nitreto de gálio. Um estudo do IET relatou que a fixação de die sinterizada a cobre proporcionou resistência térmica substancialmente menor do que a sinterização em fase líquida transiente para tamanhos de die comparáveis. A vedação de pacotes e a fixação de componentes usam pré-formas e fio em encapsulamentos herméticos, ópticos e de sensores, sujeitos a regras de qualidade como IATF 16949 e IPC J-STD-005.

Análise Geográfica
Alemanha
A Alemanha detinha 30,74% da demanda regional em 2026, sustentada pela montagem de semicondutores automotivos, eletrônica de potência e investimento em fabricação. A GlobalFoundries anunciou um investimento de 1,1 bilhões de EUR (1,21 bilhões de USD) em outubro de 2025 para expandir Dresden além de 1 milhão de wafers por ano até o final de 2028 para aplicações automotivas, Internet das Coisas e de defesa nos nós de 28/22 nm e 16/12 nm. Essa capacidade sustenta materiais de bumping e pré-formas nas etapas de fabricação e encapsulamento. A Heraeus Electronics e a STANNOL fortalecem a base de materiais do país, enquanto os requisitos da IATF 16949 reforçam o valor do suporte técnico local.
Itália
A Itália está projetada para se expandir a um CAGR de 11,38% até 2032, a taxa geográfica mais rápida relatada no mercado de materiais de solda na indústria de semicondutores na Europa. A Comissão Europeia aprovou 2 bilhões de EUR (2,2 bilhões de USD) em auxílio italiano para a planejada instalação de carboneto de silício de 200 mm da STMicroelectronics, o que sustenta a demanda por fixação de die de alta temperatura, vedação de pacotes e materiais de interconexão de módulos. A STMicroelectronics também declarou que sua instalação de 300 mm em Agrate Brianza tem como meta 4.000 wafers por semana até 2027 para tecnologias de potência inteligente e sinal misto. A expansão paralela da capacidade de carboneto de silício e silício diversifica a demanda local em vários formatos de solda, enquanto o apoio do Ato de Chips da UE e os requisitos da Diretiva RoHS moldam o caminho de qualificação de materiais.
Mercados Ocidentais e Polos Emergentes
O Reino Unido está expandindo sua infraestrutura de encapsulamento avançado por meio do Centro Nacional de Encapsulamento e Integração Avançada de Semicondutores próximo a Glasgow, que oferece capacidades de preparação de wafer, fixação de die, interconexão, encapsulamento, montagem e teste. A Custom Interconnect Limited comissionou um sistema de refluxo a laser de esferas de solda PacTech para suportar aplicações de wafer, interposer, flip-chip, pacote de escala de chip em nível de wafer e arranjo de grade de esferas. A França sustenta a demanda de encapsulamento por meio da instalação de fabricação da STMicroelectronics em Crolles e seu programa de co-investimento com a GlobalFoundries. Os Países Baixos, a Bélgica e a Áustria contribuem com clusters especializados por meio da ASML, ams OSRAM e NXP, com demanda impulsionada por encapsulamento de fotônica e circuitos integrados automotivos. A Rússia permanece restringida por controles de exportação e acesso limitado a tecnologias avançadas de encapsulamento, reduzindo sua contribuição para a demanda europeia futura.
Cenário Competitivo
Concentração do Mercado
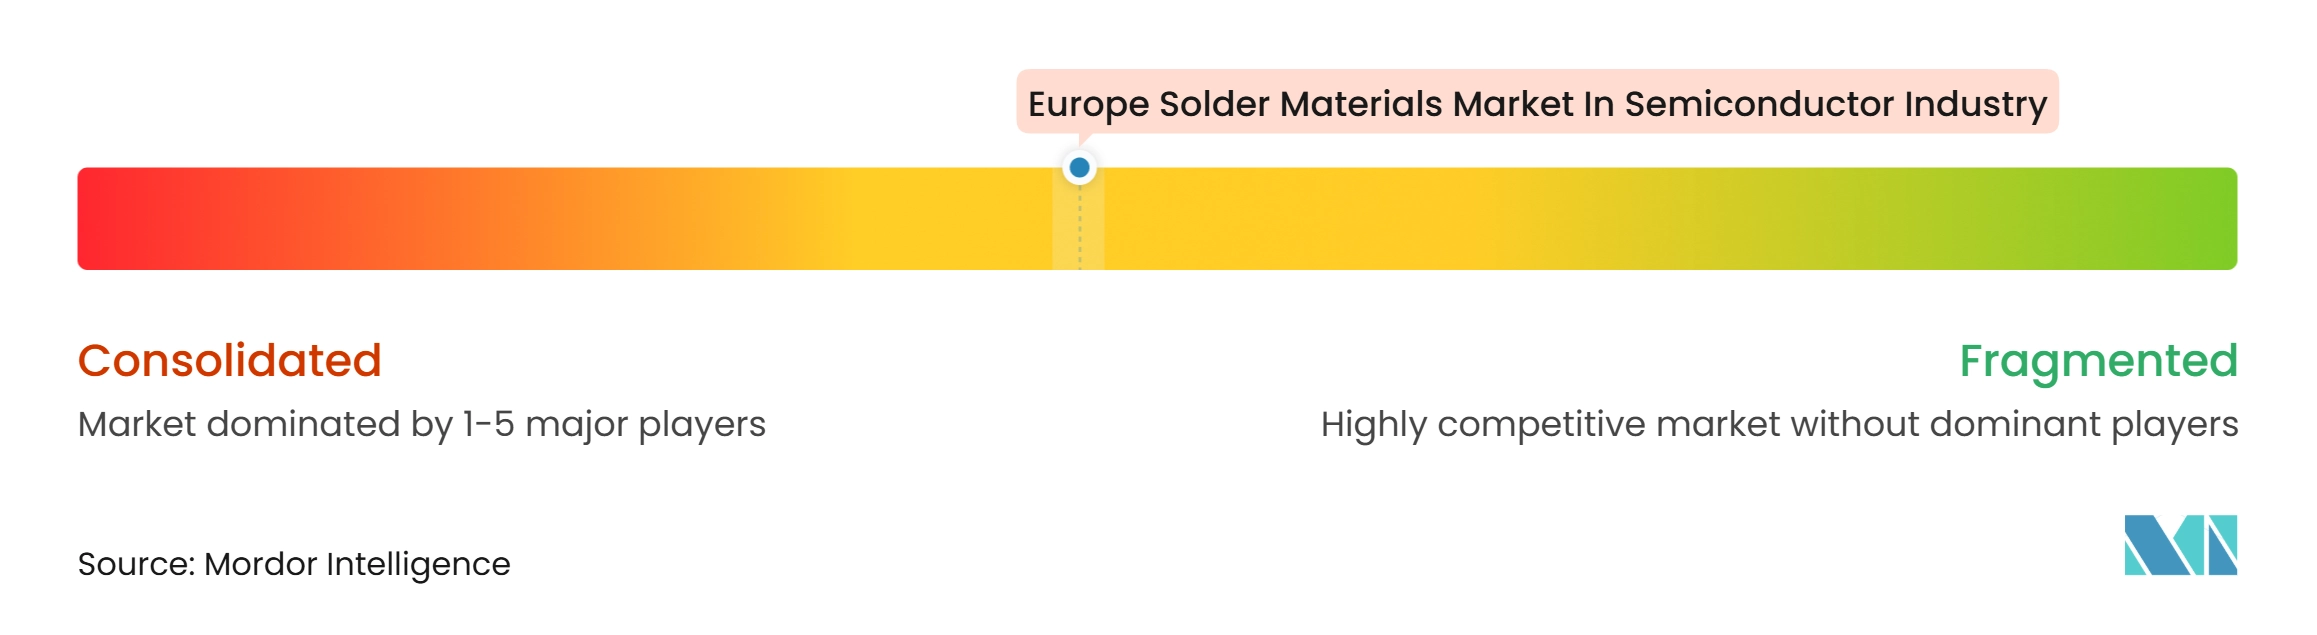
O mercado de materiais de solda na indústria de semicondutores na Europa apresenta concentração moderada entre os formuladores de primeiro nível. Henkel AG & Co. KGaA, MacDermid Alpha Electronics Solutions, Heraeus Electronics, Indium Corporation e Senju Metal Industry competem por meio de propriedade intelectual de ligas, química de fluxos e engenharia de aplicação. Os requisitos de qualificação de clientes podem proteger um material aprovado por vários anos porque a substituição envolve testes extensivos e validação de produção. A Heraeus Electronics, a MacDermid Alpha Electronics Solutions e a Henkel concluíram processos de violação de patente e nulidade contra o Grupo Senju na Alemanha em fevereiro de 2025. O caso dizia respeito à liga M794 da Senju e à patente EP 1 617 968 B1 que cobre o sistema de liga sem chumbo Innolot.
A Balver Zinn Josef Jost GmbH e a STANNOL GmbH & Co. KG atendem posições de nicho em fio, fluxo e produtos de liga padrão para clientes industriais e de eletrônica de potência. Sua proximidade com os clientes europeus pode apoiar serviço técnico responsivo e fornecimento regional. O mercado de materiais de solda na indústria de semicondutores na Europa tem oportunidades abertas em fixação de die de alta temperatura sem chumbo, esferas de solda de passo ultrafino e fluxos de montagem híbrida que combinam materiais de sinterização e solda. A Henkel desenvolveu material de sinterização de cobre com condutividade térmica acima de 300 W/(m·K) para estruturas de chumbo de cobre e módulos de potência de carboneto de silício. Esse movimento mostra que os fornecedores estão abordando a fronteira entre abordagens de interconexão baseadas em sinterização e solda, em vez de tratá-las como mercados completamente separados.
A MacDermid Alpha lançou o ALPHA OM-377 em junho de 2026 para atender à impressão de recursos ultrafinos em montagens eletrônicas densas. Também lançou o ATROX CD 560-1 em junho de 2026 como uma pasta de fixação de die com enchimento de prata alternativo sem PFAS para pacotes de estrutura de chumbo metálico. Esses lançamentos refletem um foco em desempenho de processo, exposição a matérias-primas e requisitos ambientais em evolução. Empresas maiores também podem usar ferramentas de formulação baseadas em dados para encurtar os ciclos de desenvolvimento, enquanto formuladores menores podem ter menos recursos para programas de pesquisa comparáveis.
Líderes do Mercado de Materiais de Solda na Indústria de Semicondutores na Europa
-
Henkel AG & Co. KGaA
-
Indium Corporation
-
Illinois Tool Works Inc.
-
Senju Metal Industry Co., Ltd.
-
MacDermid Alpha Electronics Solutions
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Solda na Indústria de Semicondutores na Europa Empresas cobertas neste relatório
- Henkel AG & Co. KGaA
- Indium Corporation
- Illinois Tool Works Inc.
- Senju Metal Industry Co., Ltd.
- KOKI Company Ltd.
- MacDermid Alpha Electronics Solutions
- AIM Solder
- Heraeus Electronics
- Balver Zinn Josef Jost GmbH
- Nihon Superior Co., Ltd.
- Tamura Corporation
- Qualitek International Inc.
- STANNOL GmbH & Co. KG
- ZESTRON
- Interflux Electronics N.V.
- Fusion Inc.
- SHENMAO Technology Inc.
- Nihon Almit Co., Ltd.
- Inventec Performance Chemicals
- DKL Metals Ltd.
Desenvolvimentos industriais recentes em Mercado de Materiais de Solda na Indústria de Semicondutores na Europa
- Novembro de 2026: A Henkel Adhesive Technologies comercializou o Loctite Bergquist TGR 5000SF, uma graxa térmica de alto desempenho projetada para componentes de alta potência em aplicações críticas de semicondutores, ampliando o portfólio da Henkel de materiais de interface térmica de linha de ligação fina e baixa impedância térmica voltados para hardware de IA, eletrônica de potência e módulos de trem de força de veículos elétricos.
- Outubro de 2026: A Henkel lançou a série Loctite ABLESTIK CDF 900, um filme de fixação de die condutivo de próxima geração com condutividade térmica superior a 8 W/(m·K), especificamente projetado para enfrentar os desafios térmicos e de estresse em pacotes de semicondutores de IA, 5G e computação de alto desempenho.
- Junho de 2026: A MacDermid Alpha Electronics Solutions lançou o ATROX CD 560-1, uma pasta de fixação de die com enchimento de prata alternativo sem PFAS projetada para pacotes de estrutura de chumbo metálico e dispensação automatizada de alta velocidade, atendendo à volatilidade do preço da prata e aos requisitos de eliminação de PFAS na fabricação de eletrônicos europeia.
- Junho de 2026: A MacDermid Alpha Electronics Solutions introduziu o ALPHA OM-377, uma pasta de solda sem limpeza projetada para impressão de recursos ultrafinos até tamanhos de componentes 008004, oferecendo eficiência consistente de transferência de pasta em designs de passo fino e melhor rendimento na primeira passagem por meio da redução de defeitos de Head-in-Pillow e Non-Wet Open.
Escopo do Relatório sobre o Mercado de Materiais de Solda na Indústria de Semicondutores na Europa
O Mercado de Materiais de Solda na Indústria de Semicondutores na Europa refere-se ao mercado regional de materiais de interconexão à base de solda utilizados em encapsulamento de semicondutores, montagem em nível de wafer, ligação flip-chip e encapsulamento avançado de CIs, incluindo esferas de solda, pasta de solda, fio de solda, pré-formas de solda, fluxos e ligas especializadas que atendem aos setores de encapsulamento de semicondutores, eletrônica automotiva, aeroespacial/defesa, automação industrial e eletrônicos de alta confiabilidade da Europa.
O Relatório do Mercado de Materiais de Solda na Indústria de Semicondutores na Europa é Segmentado por Mercado Aplicável (CIs Lógicos, CIs de Memória, Semicondutores Compostos e Dispositivos de Potência, CIs Analógicos, Sensores, MEMS e Dispositivos de RF, e Dispositivos Ópticos e Fotônicos), Forma do Produto (Pasta de Solda, Esferas e Bolas de Solda, Pré-formas de Solda, Fio de Solda, Fluxos de Solda Autônomos e Pó de Solda Vendido Externamente), Aplicação e Etapa de Processo (Formação de Bump em Nível de Wafer, Interconexão Die-a-Substrato Flip-Chip Convencional, Interconexão Pacote-a-Placa Fixação de Esferas BGA e CSP, Fixação de Die no Verso e Vedação de Pacotes e Fixação de Componentes) e Geografia (Alemanha, Reino Unido, França, Itália, Rússia e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| CIs Lógicos |
| CIs de Memória |
| Semicondutores Compostos e Dispositivos de Potência |
| CIs Analógicos |
| Sensores, MEMS e Dispositivos de RF |
| Dispositivos Ópticos e Fotônicos |
| Pasta de Solda |
| Esferas e Bolas de Solda |
| Pré-formas de Solda |
| Fio de Solda |
| Fluxos de Solda Autônomos |
| Pó de Solda Vendido Externamente |
| Formação de Bump em Nível de Wafer |
| Interconexão Die-a-Substrato, Flip-Chip Convencional |
| Interconexão Pacote-a-Placa, Fixação de Esferas BGA e CSP |
| Fixação de Die no Verso |
| Vedação de Pacotes e Fixação de Componentes |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Rússia |
| Restante da Europa |
| Por Mercado Aplicável | CIs Lógicos |
| CIs de Memória | |
| Semicondutores Compostos e Dispositivos de Potência | |
| CIs Analógicos | |
| Sensores, MEMS e Dispositivos de RF | |
| Dispositivos Ópticos e Fotônicos | |
| Por Forma do Produto | Pasta de Solda |
| Esferas e Bolas de Solda | |
| Pré-formas de Solda | |
| Fio de Solda | |
| Fluxos de Solda Autônomos | |
| Pó de Solda Vendido Externamente | |
| Por Aplicação e Etapa de Processo | Formação de Bump em Nível de Wafer |
| Interconexão Die-a-Substrato, Flip-Chip Convencional | |
| Interconexão Pacote-a-Placa, Fixação de Esferas BGA e CSP | |
| Fixação de Die no Verso | |
| Vedação de Pacotes e Fixação de Componentes | |
| Por Geografia | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de materiais de solda na indústria de semicondutores na Europa?
O mercado foi avaliado em 0,62 bilhões de USD em 2026 e estima-se que atinja 1,03 bilhões de USD até 2032 a um CAGR de 10,74%.
Qual mercado aplicável lidera a demanda por materiais de solda para semicondutores na Europa?
Semicondutores compostos e dispositivos de potência detinham 21,92% da demanda em 2026 e estão projetados para se expandir a um CAGR de 11,16% até 2032.
Qual forma de produto de solda tem a maior posição na Europa?
A pasta de solda detinha 37,71% da demanda em 2026 porque suporta vários processos de montagem e encapsulamento.
O que está impulsionando a demanda por esferas e bolas de solda?
Espera-se que as aplicações WLCSP, encapsulamento wafer-level fan-out e BGA sustentem um CAGR de 11,23% para esferas e bolas de solda até 2032.
Por que as regras da Diretiva RoHS da UE são importantes para os fornecedores de solda para semicondutores?
As entradas revisadas de isenção de solda de alta temperatura expiram em 31 de dezembro de 2027, tornando as alternativas sem chumbo qualificadas importantes para aplicações de alta confiabilidade.
Qual país tem a posição mais forte na Europa?
A Alemanha detinha 30,74% da demanda em 2026, enquanto a Itália está projetada para registrar a expansão geográfica mais rápida a um CAGR de 11,38% até 2032.