
Taille et part du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.62 Milliards de dollars |
| Taille du Marché (2027) | 0.68 Milliards de dollars |
| Taille du Marché (2032) | 1.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.74 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs par Mordor Intelligence
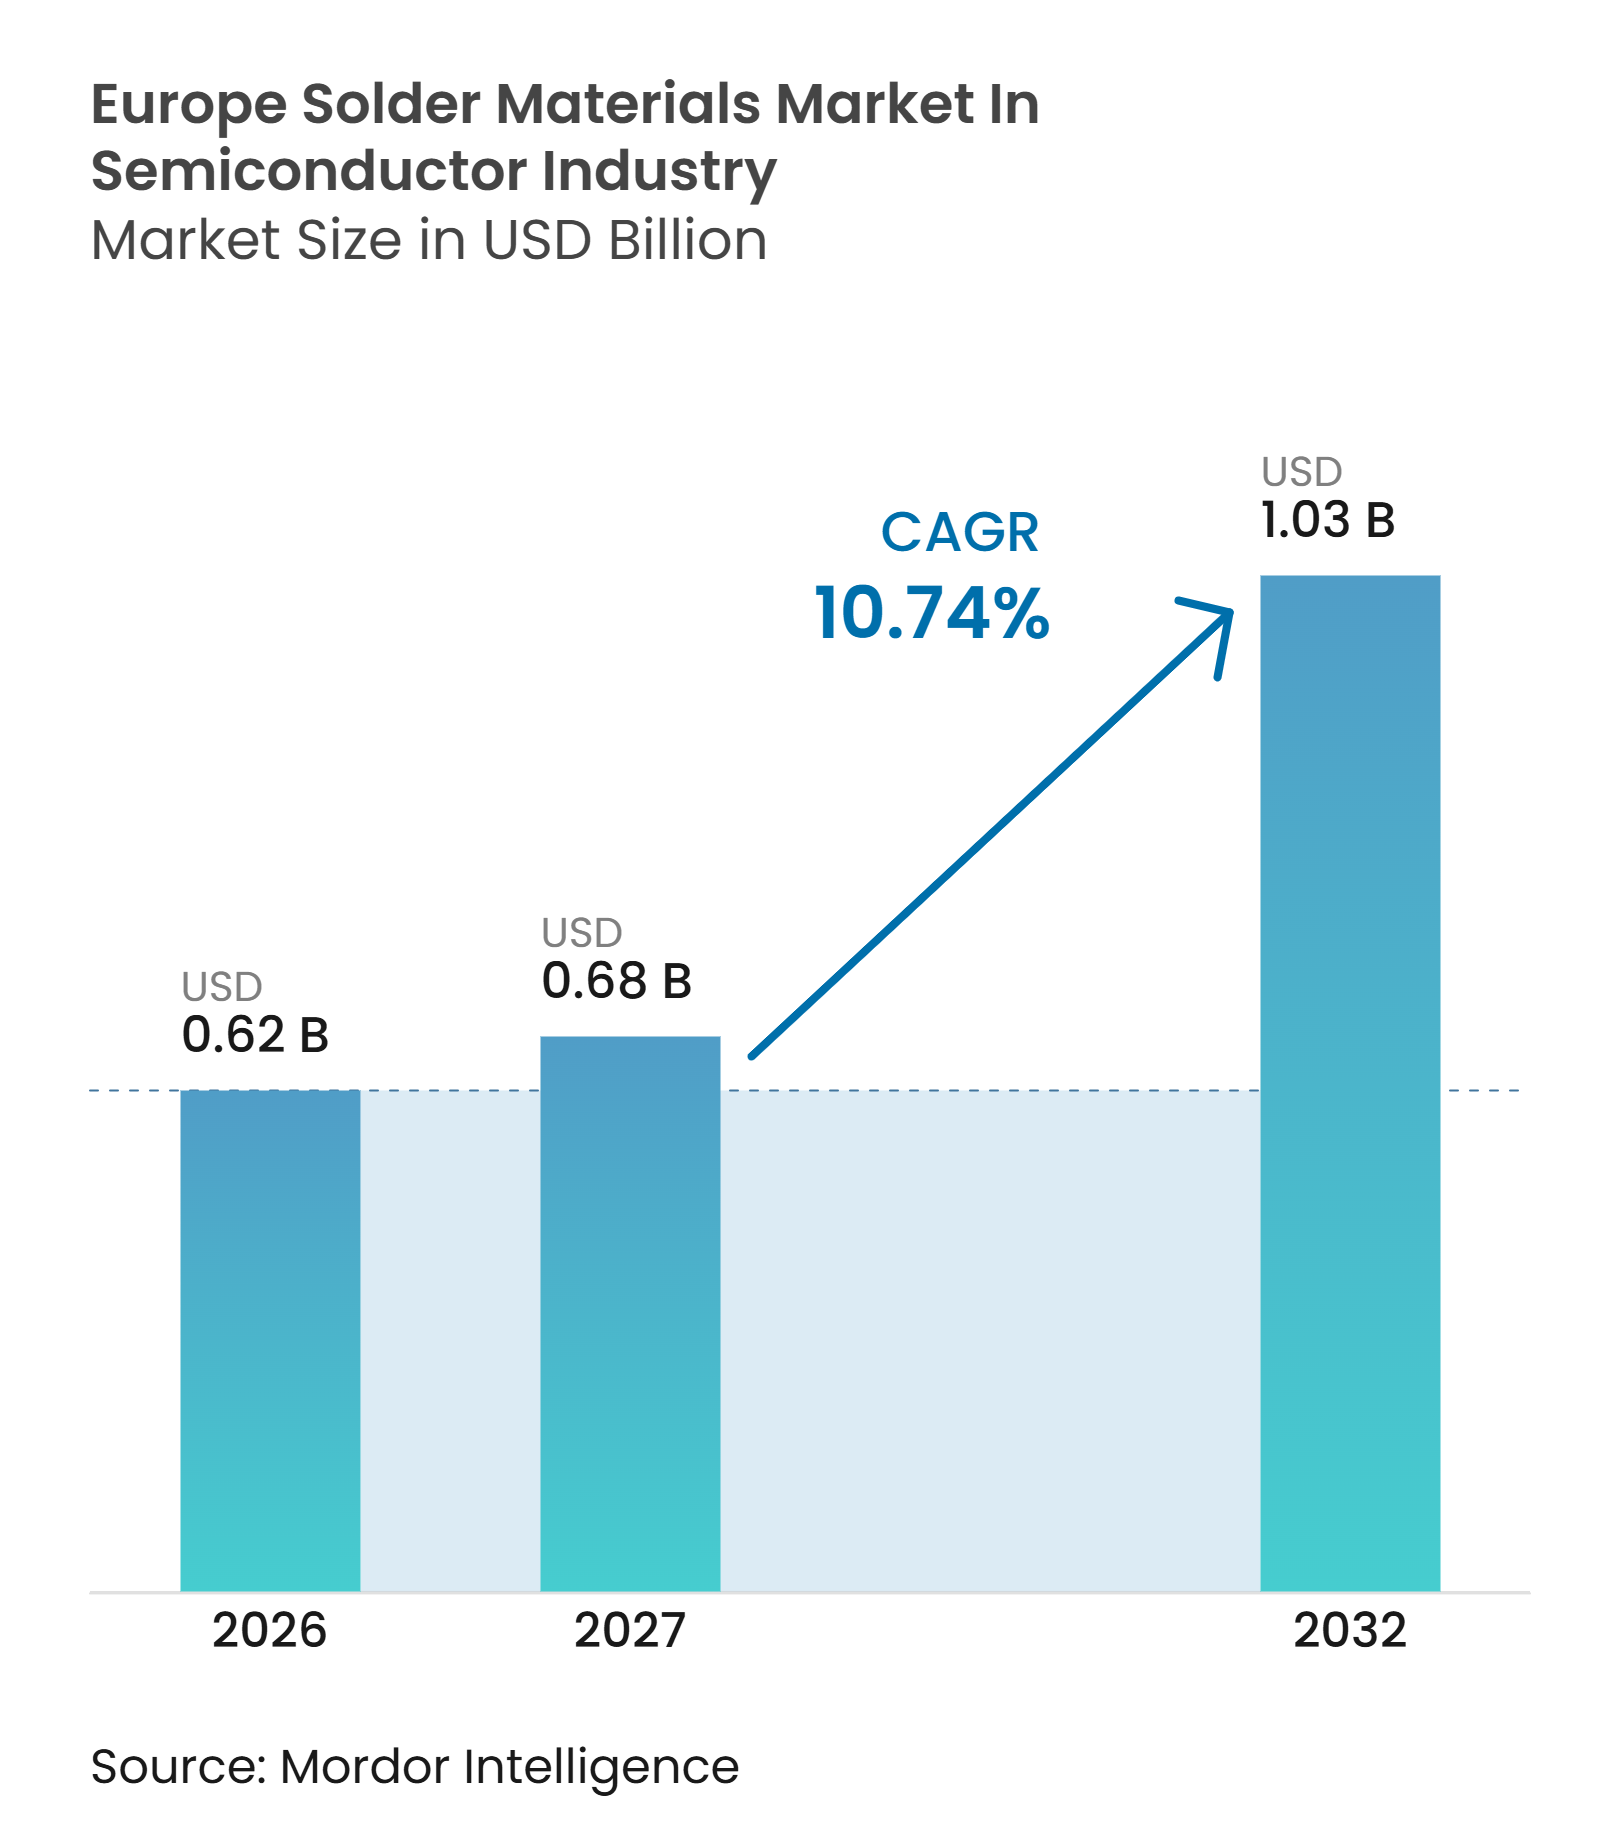
La taille du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs était évaluée à 0,62 milliard USD en 2026 et devrait progresser de 0,69 milliard USD en 2027 pour atteindre 1,03 milliard USD d'ici 2032, à un CAGR de 10,74 % durant la période de prévision (2027-2032). Le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs évolue vers des utilisations dans l'encapsulation de semi-conducteurs nécessitant un contrôle de processus plus strict et des matériaux spécialisés, notamment là où les exigences de fiabilité automobile et industrielle sont centrales. Les systèmes de puissance pour véhicules électriques, les dispositifs de puissance industriels et les boîtiers avancés accroissent la demande de matériaux capables de gérer la chaleur, la densité de courant et les cycles thermiques répétés tout au long de la durée de vie opérationnelle du dispositif. La position commerciale des fournisseurs dépend moins des volumes d'alliages standard et davantage de leur capacité à mener à bien de longs programmes de qualification auprès des clients automobiles et industriels. L'expansion planifiée de la fabrication européenne de semi-conducteurs crée également une demande de pâte à braser, de billes, de préformes, de fils, de flux et de poudres pour le bossage de tranches, l'encapsulation de dispositifs et l'assemblage de boîtiers. Les délais réglementaires pour les brasures à haute température contenant du plomb accélèrent les travaux sur des alternatives sans plomb qualifiées, tandis que les technologies de frittage restent un substitut sélectif dans les applications de fixation de puces.
Principaux enseignements du rapport
- Par marché applicable, les semi-conducteurs composés et les dispositifs de puissance détenaient 21,92 % de la part du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs en 2026 et devraient progresser à un CAGR de 11,16 % jusqu'en 2032.
- Par forme de produit, la pâte à braser détenait 37,71 % de la taille du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs en 2026, tandis que les billes et sphères de brasage devraient progresser à un CAGR de 11,23 % jusqu'en 2032.
- Par application et étape de processus, la formation de bossages au niveau de la tranche représentait 27,16 % de la taille du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs en 2026 et devrait progresser à un CAGR de 11,47 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 30,74 % de la part du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs en 2026, tandis que l'Italie devrait progresser à un CAGR de 11,38 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification automobile et croissance du contenu en semi-conducteurs | +3.6% | Allemagne, France, Italie, reste de l'Europe | Long terme (≥ 4 ans) |
| Adoption de matériaux sans plomb dans le cadre des exigences de la directive RoHS de l'UE | +2.5% | Mondial, avec mandat réglementaire centré sur l'UE | Court terme (≤ 2 ans) |
| Croissance de l'encapsulation avancée des semi-conducteurs et des interconnexions à pas fin | +1.9% | Allemagne, Royaume-Uni, reste de l'Europe | Moyen terme (2-4 ans) |
| Expansion de l'électronique de puissance européenne et de la fabrication de semi-conducteurs composés | +1.6% | Italie, Allemagne, France | Long terme (≥ 4 ans) |
| Localisation de la chaîne d'approvisionnement en semi-conducteurs et investissement européen en capacité | +1.3% | Allemagne, France, Italie, reste de l'Europe | Moyen terme (2-4 ans) |
| Demande de qualification pour les dispositifs automobiles et industriels à haute fiabilité | +0.8% | Allemagne, France, Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification automobile et croissance du contenu en semi-conducteurs
Les programmes de véhicules électriques accroissent l'importance des modules de puissance, des chargeurs embarqués, des convertisseurs DC-DC et des systèmes de contrôle dans le marché européen des matériaux de brasage pour l'industrie des semi-conducteurs. Ces applications nécessitent des matériaux d'interconnexion capables de résister aux vibrations et aux fluctuations de température répétées sur des durées de vie opérationnelles prolongées, souvent au sein d'assemblages compacts qui soumettent différents matériaux à des contraintes mécaniques continues. L'encapsulation de puissance automobile exige également des spécifications de matériaux de plus grande valeur que l'assemblage conventionnel d'électronique grand public, car les défaillances de processus peuvent compromettre la fiabilité de l'ensemble du système de groupe motopropulseur. La demande qui en résulte soutient les pâtes à braser, les préformes et les sphères qualifiées pour de faibles taux de vides et des performances en fatigue thermique. L'activité des semi-conducteurs automobiles européens devrait se développer significativement durant la période de prévision, avec une forte croissance anticipée pour l'électronique de puissance. Cette évolution accroît l'intensité des revenus par dispositif encapsulé, même lorsque les volumes unitaires ne progressent pas au même rythme, et renforce l'importance des fournisseurs de matériaux capables de soutenir la conception et la validation conjointes.
Adoption de matériaux sans plomb dans le cadre des exigences de la directive RoHS de l'UE
Le calendrier de la directive RoHS de l'UE définit une fenêtre de développement claire pour les formulations de brasure à haute température dans le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs. La Commission européenne a adopté la Directive déléguée (UE) 2025/1802 en septembre 2025 et a remplacé l'exemption antérieure pour les brasures à haute température de fusion par sept sous-entrées qui expirent le 31 décembre 2027.[1] Ce changement place les travaux de qualification sans plomb au cœur des plans produits des fournisseurs pour l'assemblage de semi-conducteurs automobiles et industriels, où les processus établis ne peuvent être modifiés sans preuves détaillées de fiabilité. Bosch Semiconductors a indiqué que le Consortium DA5 a évalué plus de 210 matériaux candidats provenant de 18 fournisseurs et en a sélectionné plus de 50 pour des tests supplémentaires.[2] Ses conclusions ont montré qu'aucun matériau sans plomb unique n'avait encore démontré une aptitude générale pour toutes les utilisations de fixation de puces de semi-conducteurs de puissance en 2025. Les fournisseurs qui achèvent la qualification client avant l'expiration de l'exemption peuvent établir une position durable dans des applications où les matériaux approuvés sont difficiles à remplacer et où une nouvelle approbation peut nécessiter à la fois des tests de matériaux et de processus.
Croissance de l'encapsulation avancée des semi-conducteurs et des interconnexions à pas fin
L'assemblage à pas fin élève le seuil technique pour les fournisseurs desservant le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs. Les feuilles de route d'encapsulation évoluent vers des dispositions d'interconnexion beaucoup plus denses, qui nécessitent une granulométrie contrôlée, un comportement d'impression stable, des performances alpha faibles adaptées, et un contrôle minutieux du transfert de pâte dans les petites ouvertures. SEMI indique que l'encapsulation avancée permet de nouvelles capacités système grâce à l'intégration hétérogène et à une densité d'interconnexion plus élevée. Cette orientation accroît l'utilisation de billes et de pâtes à braser spécialisées dans les processus au niveau de la tranche et à puce retournée, où les matériaux doivent performer de manière constante à haute densité de placement. MacDermid Alpha a introduit ALPHA OM-377 en juin 2026 pour l'impression d'éléments ultra-fins jusqu'aux tailles de composants 008004.[3] La nécessité de satisfaire ces exigences de processus réduit la base de fournisseurs compétents et soutient les services d'ingénierie d'application aux côtés des ventes de matériaux, notamment lorsque les assembleurs migrent vers de nouvelles architectures de boîtiers.
Expansion de l'électronique de puissance européenne et de la fabrication de semi-conducteurs composés
La capacité en électronique de puissance crée une demande ciblée pour des matériaux d'interconnexion à haute température dans l'ensemble du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs. STMicroelectronics développe une installation de carbure de silicium entièrement intégrée à Catane, en Italie, soutenue par une mesure d'aide d'État italienne approuvée par la Commission européenne. La société prévoit un investissement significatif dans cette installation, qui devrait atteindre une capacité de production de tranches substantielle à pleine échelle. Les dispositifs en carbure de silicium nécessitent des matériaux de fixation de puces et de boîtiers capables de gérer des températures de fonctionnement plus élevées et des exigences de conductivité thermique sur des cycles de fonctionnement prolongés. L'expansion de la fabrication favorise donc les préformes, pâtes et sphères qualifiées par rapport aux produits de brasage indifférenciés, notamment dans les applications de dispositifs et de modules avec des spécifications de fiabilité strictes. Elle crée également des opportunités pour les fournisseurs capables de soutenir le développement de processus à proximité de nouveaux sites de production et de fournir des échantillons de matériaux lors de la montée en cadence de la production.
Analyse de l'impact des freins du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'étain, de l'argent, de l'indium et d'autres métaux d'alliage | -1.6% | Mondial, avec répercussion directe des coûts dans tous les pays européens | Court terme (≤ 2 ans) |
| Complexité de qualification des brasures sans plomb dans les applications à haute fiabilité | -1.1% | Allemagne, France, Royaume-Uni, Italie | Long terme (≥ 4 ans) |
| Substitution par le frittage d'argent, le frittage de cuivre et le collage adhésif | -0.7% | Allemagne, Italie, pôles d'électronique de puissance en carbure de silicium et nitrure de gallium | Moyen terme (2-4 ans) |
| Disponibilité européenne limitée de substrats d'encapsulation avancés et de capacité de bossage | -0.4% | Royaume-Uni, reste de l'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'étain, de l'argent, de l'indium et d'autres métaux d'alliage
Les coûts des intrants en alliages restent un frein immédiat sur les marges dans le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs. L'étain, l'argent et l'indium sont des intrants importants pour plusieurs formulations de brasure, et leurs variations de prix affectent les coûts de production, la tarification des contrats, la planification des stocks et les décisions d'approvisionnement des fournisseurs. L'effet est particulièrement significatif pour les alliages SAC car l'étain et l'argent peuvent tous deux modifier le coût d'une même formulation, limitant la protection naturelle qu'une exposition à un seul métal peut offrir. Les fournisseurs ne peuvent pas toujours répercuter ces coûts immédiatement lorsque les clients ont de longs cycles de qualification et des accords d'approvisionnement fixes. Cela incite les équipes d'approvisionnement à rechercher des contrats d'approvisionnement plus longs et encourage les formulateurs à développer des alternatives à faible teneur en argent ou sans argent pouvant satisfaire les exigences de fiabilité des clients. MacDermid Alpha a présenté ALPHA OM-100 SnCX 07 comme une pâte à braser sans argent pour l'assemblage électronique haute fiabilité en 2026.
Complexité de qualification des brasures sans plomb dans les applications à haute fiabilité
La qualification des matériaux peut retarder l'adoption de nouveaux produits dans le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs. Les dispositifs automobiles et industriels nécessitent la preuve que les joints brasés peuvent fonctionner sous haute température, courant et contrainte mécanique tout au long de la durée de vie opérationnelle prévue du composant. Une étude de 2025 de l'Institution of Engineering and Technology a noté que l'encapsulation des modules de puissance à haute température nécessite des matériaux de fixation de puces soigneusement sélectionnés en raison des conditions de fiabilité exigeantes. Le Consortium DA5 n'a pas identifié de remplacement universel sans plomb pour toutes les applications de fixation de puces de semi-conducteurs de puissance dans son évaluation de 2025. Cela crée une barrière à l'entrée car les fournisseurs ont besoin de solides ressources en ingénierie d'application, d'un accès aux programmes de validation client et de la capacité à soutenir les tests sur la ligne d'assemblage. Cela peut également limiter la flexibilité de l'approvisionnement lorsque les exigences réglementaires imposent une reformulation rapide de l'alliage, même lorsqu'un matériau techniquement prometteur est disponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par marché applicable :
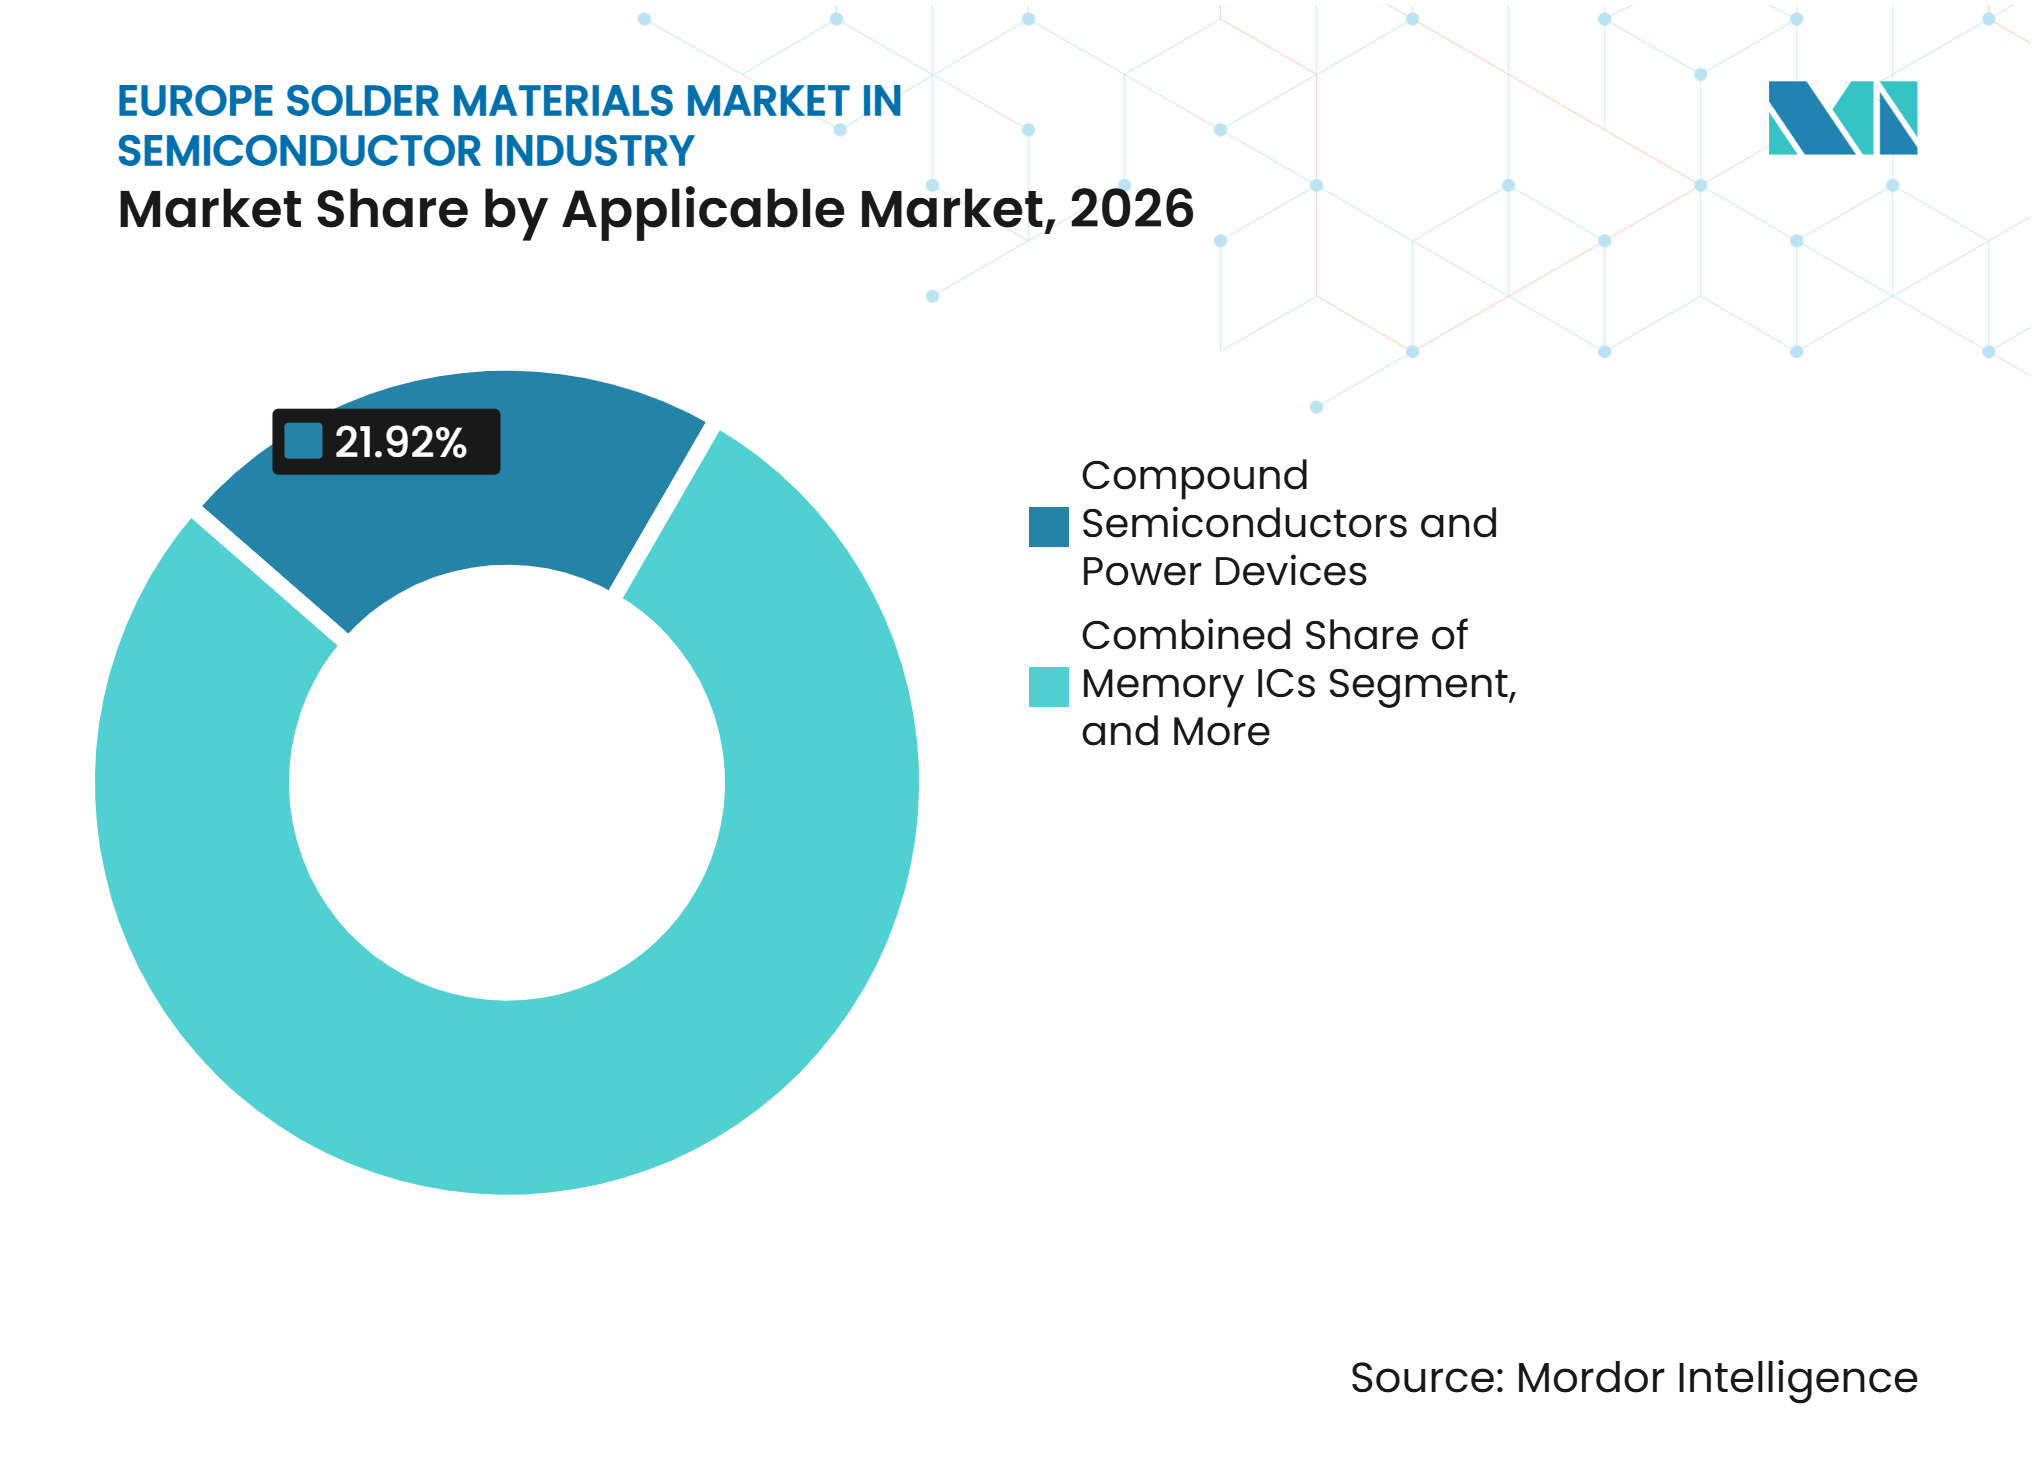
les semi-conducteurs composés dominent la demande et l'expansionLes semi-conducteurs composés et les dispositifs de puissance détenaient 21,92 % du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs en 2026 et devraient progresser à un CAGR de 11,16 % jusqu'en 2032. Ce segment combine la part déclarée la plus élevée avec l'expansion déclarée la plus rapide parmi les marchés applicables. Les onduleurs de traction en carbure de silicium et les systèmes de charge en nitrure de gallium nécessitent des matériaux d'encapsulation capables de tolérer des conditions thermiques et électriques exigeantes. Leur assemblage peut nécessiter des brasures à faible taux de vides, des préformes à haute température et des matériaux compatibles avec des substrats en cuivre ou en cuivre directement lié. Le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs bénéficie de l'utilisation croissante de ces dispositifs dans les véhicules électriques et les équipements de puissance industriels.
Les circuits intégrés mémoire restent une source de demande importante car l'électronique automobile et les systèmes à forte intensité de données nécessitent une mémoire encapsulée fiable. Les circuits intégrés logiques et analogiques fournissent une demande stable de pâtes et de préformes, tandis que les capteurs, les dispositifs MEMS et RF ajoutent une demande spécialisée où les petits boîtiers et l'assemblage au niveau de la tranche sont importants. Les boîtiers optiques et photoniques restent plus modestes dans le mix actuel, mais leur utilisation dans les interconnexions de données et le lidar soutient la demande de préformes et de billes de brasage à faible émission alpha. La norme IEC/EN 61249-2-21 continue de guider les exigences en matériaux sans halogène et sans plomb dans les assemblages électroniques. Ces exigences font des matériaux validés et de l'expertise en processus des éléments centraux du segment plutôt que la simple disponibilité des alliages.



Par forme de produit :
la pâte à braser occupe la position la plus large tandis que les billes de brasage gagnent en vitesseLa pâte à braser représentait 37,71 % de la taille du marché européen des matériaux de brasage en 2026 car elle est utilisée dans un large éventail de processus d'assemblage. Elle soutient le refusion en montage en surface sur des substrats de puissance, l'assemblage de boîtiers et certaines applications de bossage de tranches. Le collage direct au cuivre et le frittage d'argent peuvent se substituer à la brasure dans des utilisations spécifiques de fixation de puces, mais ils ne remplacent pas la pâte dans de nombreux processus d'interconnexion au niveau du boîtier. Les formulations SAC à faible teneur en argent et sans argent retiennent l'attention car elles peuvent réduire l'exposition aux coûts des intrants en alliages. MacDermid Alpha a indiqué que sa pâte ALPHA OM-100 SnCX 07 offre une fiabilité comparable aux formulations SAC et jusqu'à 50 % de résistance à la déformation mécanique supérieure.
Les billes et sphères de brasage devraient enregistrer un CAGR de 11,23 % jusqu'en 2032, soutenues par les boîtiers WLCSP, d'encapsulation en éventail au niveau de la tranche et BGA. L'informatique avancée et l'électronique automobile accroissent le besoin d'une fixation de billes fiable pour ces types de boîtiers. Les performances à faible émission alpha sont de plus en plus pertinentes à mesure que les fonctionnalités mémoire et logiques deviennent plus sensibles aux erreurs logicielles induites par les particules alpha. MacDermid Alpha a lancé des solutions de placage d'étain à faible émission alpha en 2025 pour les applications d'encapsulation de semi-conducteurs nécessitant des émissions alpha contrôlées. Les préformes de brasage conservent un rôle important dans l'électronique de puissance, tandis que les fils, flux autonomes et poudres vendues séparément soutiennent une utilisation plus large des pâtes, billes et préformes.
Par application et étape de processus :
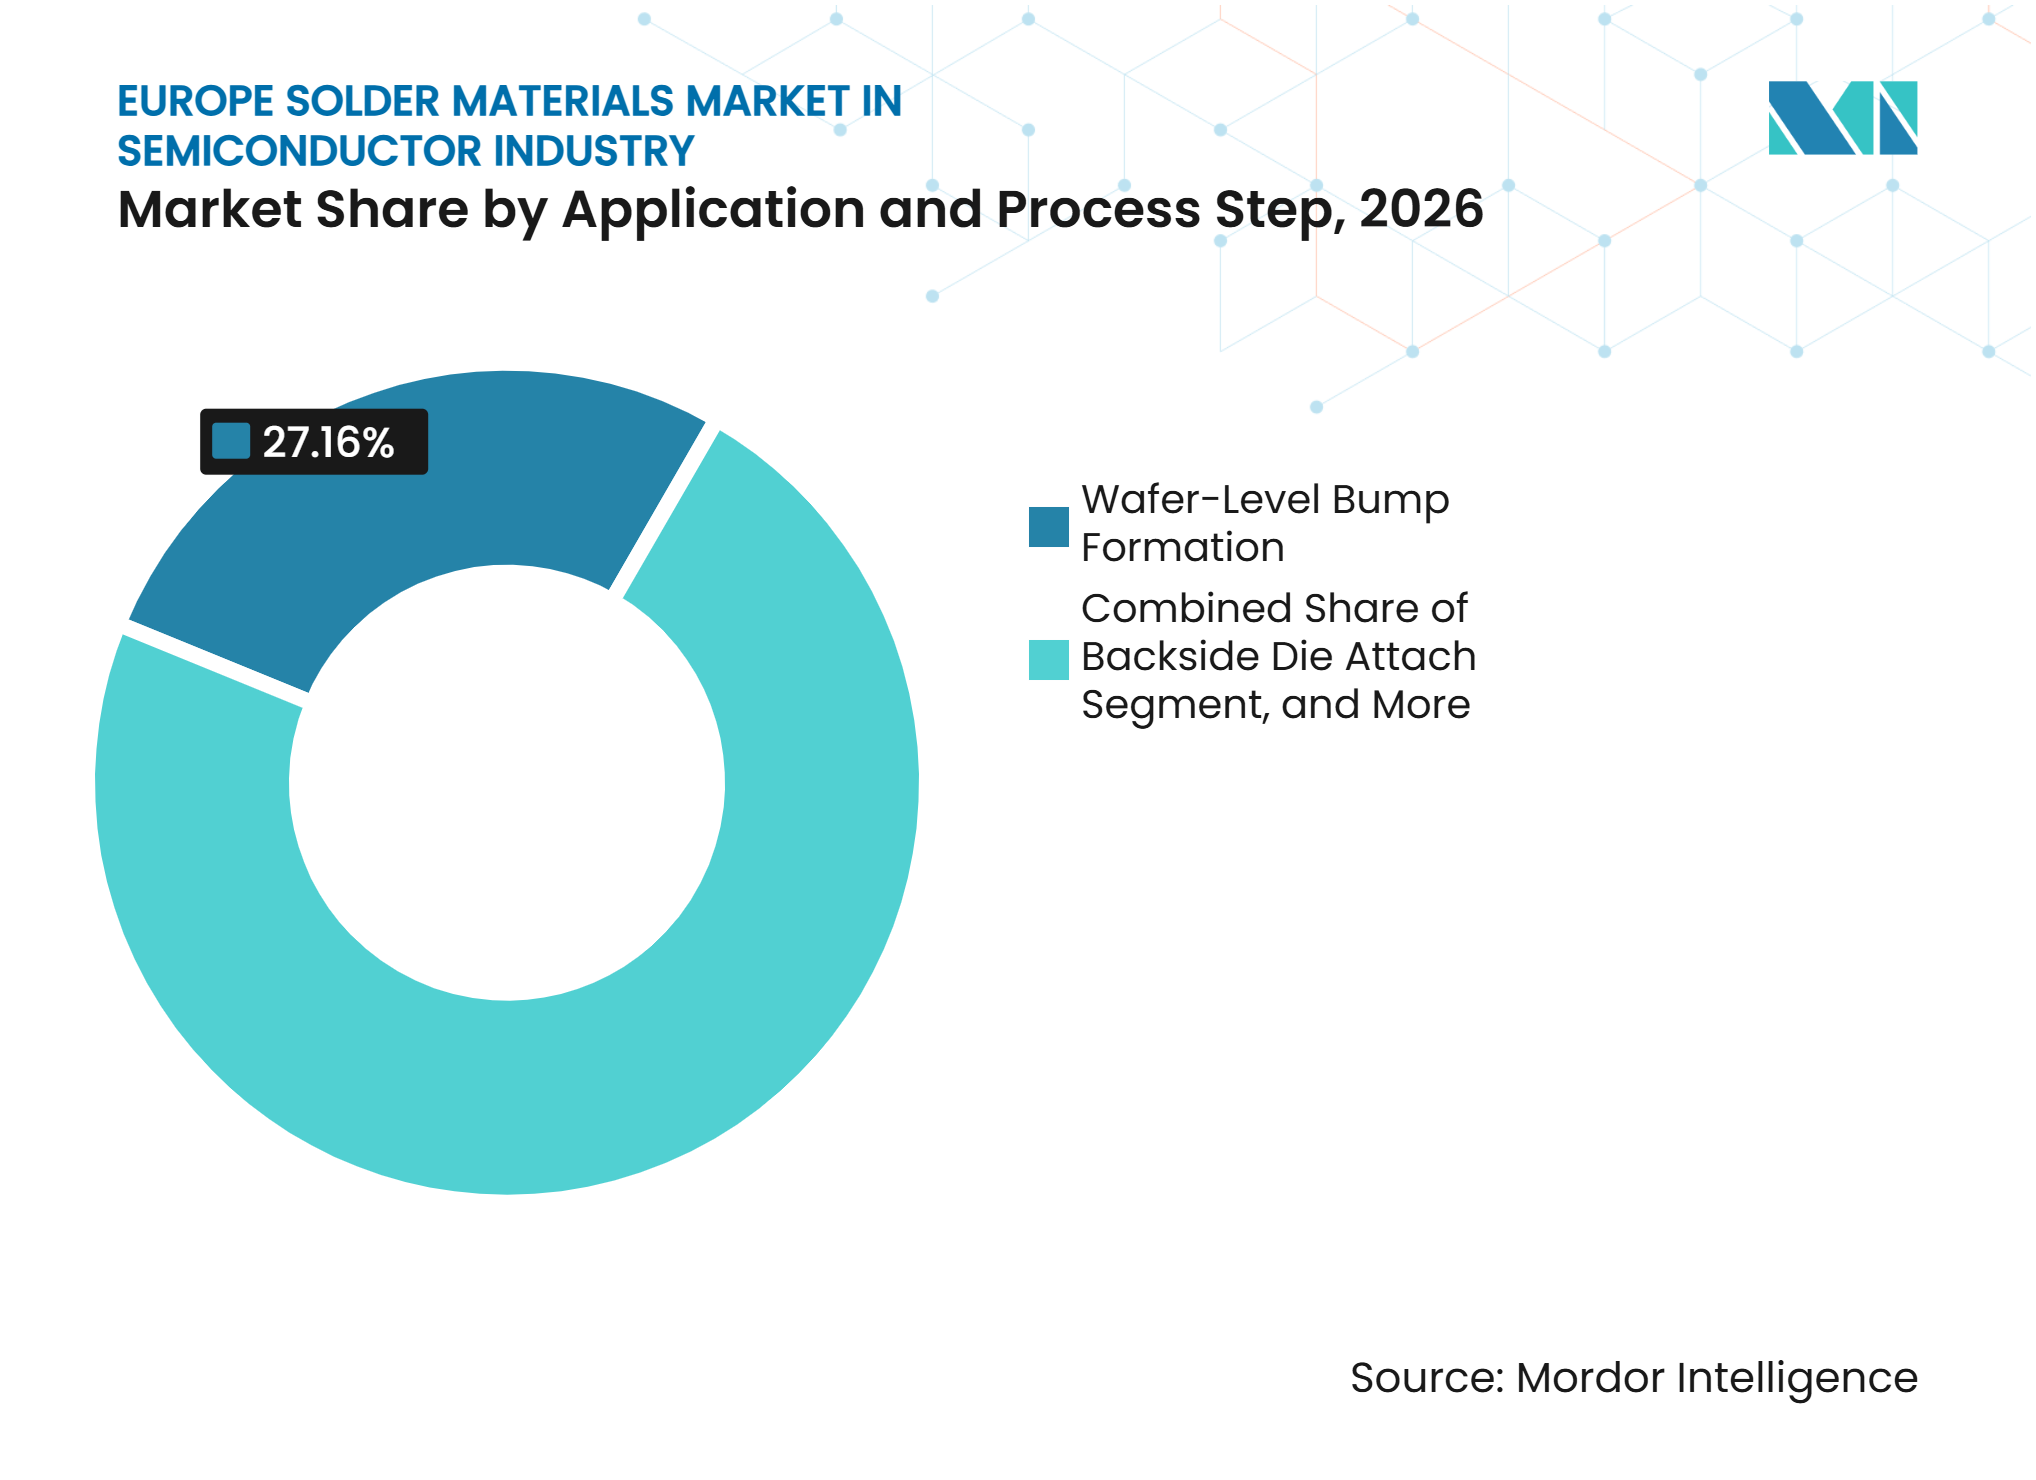
la formation de bossages au niveau de la tranche définit le rythme technologiqueLa formation de bossages au niveau de la tranche détenait 27,16 % de la taille du marché européen des matériaux de brasage en 2026 et devrait progresser à un CAGR de 11,47 % jusqu'en 2032. Sa position reflète le rôle du bossage dans les conceptions à puce retournée, WLCSP, interposeur et intégration 2,5D ou 3D. Les exigences de pas plus fins accroissent le besoin d'une géométrie de bille de brasage constante et de performances d'alliage. Cette étape de processus nécessite également des matériaux qui maintiennent la hauteur de garde et résistent à l'électromigration à des densités de courant plus élevées. L'industrie européenne des matériaux de brasage dans les semi-conducteurs accorde donc une grande valeur au soutien de processus pour le bossage au niveau de la tranche plutôt qu'au seul approvisionnement en matériaux.
L'interconnexion puce-substrat par puce retournée utilise des billes de brasage et des flux dans le bossage C4 pour les boîtiers automobiles, industriels et RF. L'interconnexion boîtier-carte via BGA et CSP reste un processus mature à volume élevé, bien que les conceptions de billes à noyau de cuivre plus grandes créent une demande spécialisée où la gestion thermique est requise. La fixation de puces côté arrière fait face à une substitution par le frittage d'argent et de cuivre, notamment pour les dispositifs de puissance en carbure de silicium et en nitrure de gallium. Une étude de l'IET a rapporté que la fixation de puces par frittage de cuivre offrait une résistance thermique substantiellement inférieure à celle du frittage en phase liquide transitoire pour des tailles de puces comparables. Le scellement de boîtiers et la fixation de composants utilisent des préformes et des fils dans les boîtiers hermétiques, optiques et de capteurs, soumis à des règles de qualité telles que l'IATF 16949 et l'IPC J-STD-005.

Analyse géographique
Allemagne
L'Allemagne détenait 30,74 % de la demande régionale en 2026, soutenue par l'assemblage de semi-conducteurs automobiles, l'électronique de puissance et les investissements en fabrication. GlobalFoundries a annoncé un investissement de 1,1 milliard EUR (1,21 milliard USD) en octobre 2025 pour étendre Dresde au-delà de 1 million de tranches par an d'ici fin 2028 pour les applications automobiles, de l'Internet des objets et de défense aux nœuds 28/22 nm et 16/12 nm. Cette capacité soutient les matériaux de bossage et les préformes aux étapes de fabrication et d'encapsulation. Heraeus Electronics et STANNOL renforcent la base de matériaux du pays, tandis que les exigences de l'IATF 16949 renforcent la valeur du soutien applicatif local.
Italie
L'Italie devrait progresser à un CAGR de 11,38 % jusqu'en 2032, le taux géographique le plus rapide déclaré dans le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs. La Commission européenne a approuvé 2 milliards EUR (2,2 milliards USD) d'aide italienne pour l'installation de carbure de silicium 200 mm planifiée par STMicroelectronics, ce qui soutient la demande de fixation de puces à haute température, de scellement de boîtiers et de matériaux d'interconnexion de modules. STMicroelectronics a également indiqué que son installation 300 mm d'Agrate Brianza vise 4 000 tranches par semaine d'ici 2027 pour les technologies de puissance intelligente et de signal mixte. L'expansion parallèle des capacités en carbure de silicium et en silicium diversifie la demande locale sur plusieurs formats de brasure, tandis que le soutien de l'Acte européen sur les semi-conducteurs et les exigences de la directive RoHS façonnent le parcours de qualification des matériaux.
Marchés occidentaux et pôles émergents
Le Royaume-Uni développe son infrastructure d'encapsulation avancée à travers le Centre national d'encapsulation et d'intégration avancée des semi-conducteurs près de Glasgow, qui offre des capacités de préparation de tranches, de fixation de puces, d'interconnexion, d'encapsulation, d'assemblage et de test. Custom Interconnect Limited a mis en service un système de refusion laser de billes de brasage PacTech pour soutenir les applications de tranches, d'interposeurs, de puces retournées, de boîtiers à l'échelle de la puce au niveau de la tranche et de réseaux de billes. La France soutient la demande d'encapsulation à travers l'installation de fabrication de Crolles de STMicroelectronics et son programme de co-investissement avec GlobalFoundries. Les Pays-Bas, la Belgique et l'Autriche contribuent à des pôles spécialisés via ASML, ams OSRAM et NXP, avec une demande portée par l'encapsulation photonique et les circuits intégrés automobiles. La Russie reste contrainte par les contrôles à l'exportation et l'accès limité aux technologies d'encapsulation avancées, réduisant sa contribution à la demande européenne future.
Paysage concurrentiel
Concentration du Marché
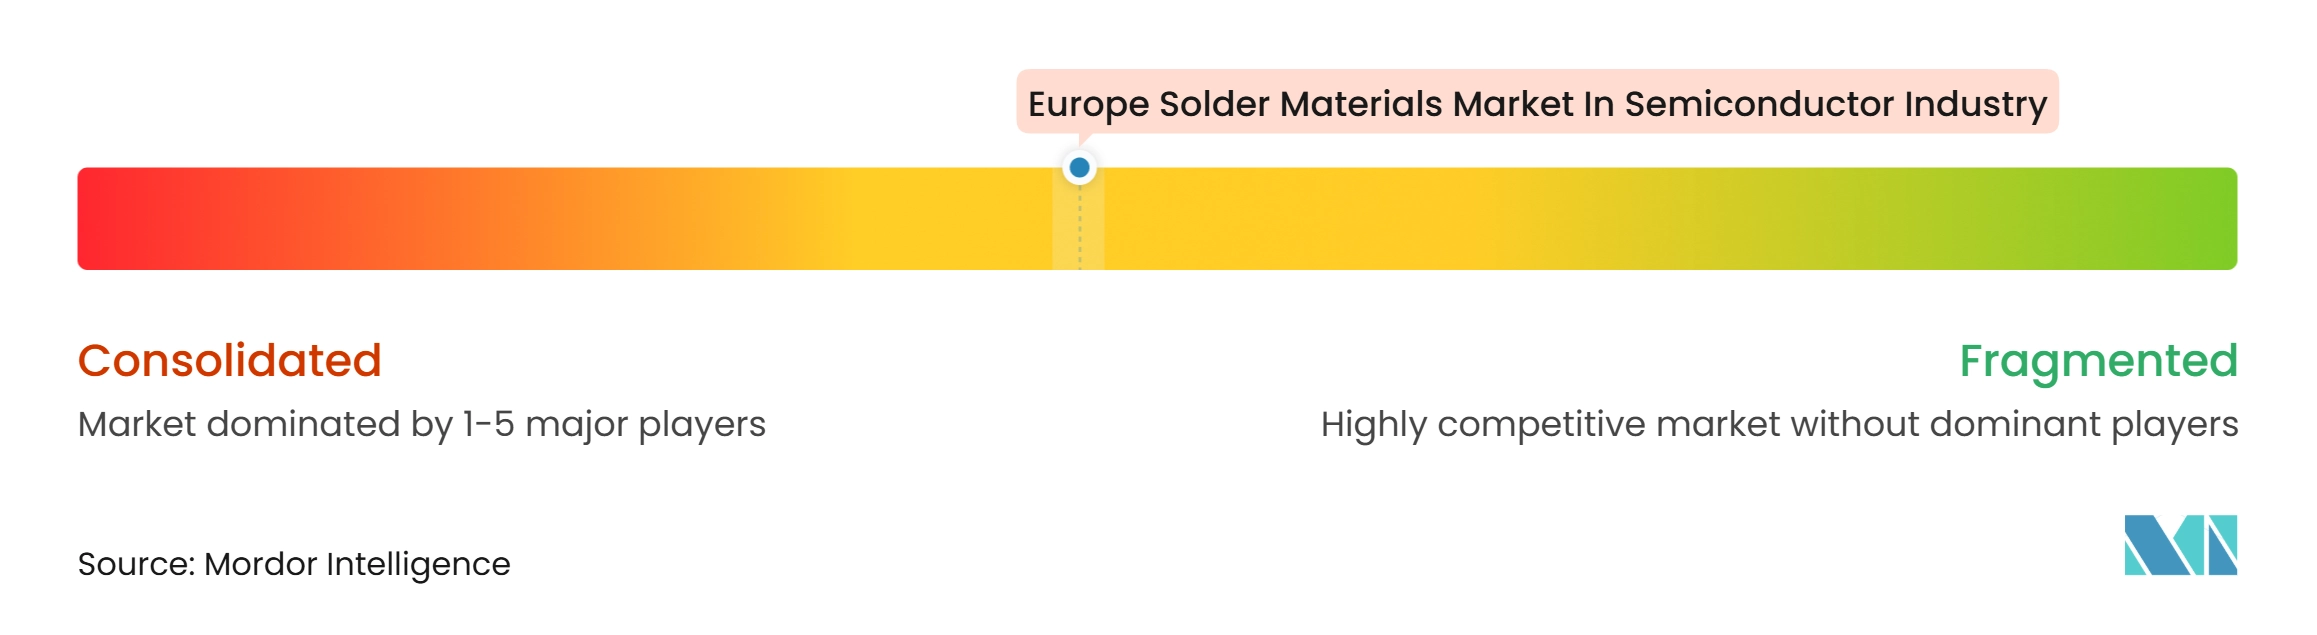
Le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs présente une concentration modérée parmi les formulateurs de premier rang. Henkel AG & Co. KGaA, MacDermid Alpha Electronics Solutions, Heraeus Electronics, Indium Corporation et Senju Metal Industry Co., Ltd. se concurrencent à travers la propriété intellectuelle sur les alliages, la chimie des flux et l'ingénierie d'application. Les exigences de qualification client peuvent protéger un matériau approuvé pendant plusieurs années car le remplacement implique des tests approfondis et une validation de production. Heraeus Electronics, MacDermid Alpha Electronics Solutions et Henkel ont conclu des procédures en contrefaçon de brevet et en nullité contre le groupe Senju en Allemagne en février 2025. L'affaire concernait l'alliage M794 de Senju et le brevet EP 1 617 968 B1 couvrant le système d'alliage sans plomb Innolot.
Balver Zinn Josef Jost GmbH et STANNOL GmbH & Co. KG occupent des positions de niche dans les fils, flux et produits d'alliage standard pour les clients de l'électronique industrielle et de puissance. Leur proximité avec les clients européens peut soutenir un service technique réactif et un approvisionnement régional. Le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs présente des opportunités ouvertes dans la fixation de puces à haute température sans plomb, les billes de brasage à pas ultra-fin et les flux d'assemblage hybrides combinant frittage et matériaux de brasage. Henkel a développé un matériau de frittage de cuivre avec une conductivité thermique supérieure à 300 W/(m·K) pour les cadres de connexion en cuivre et les modules de puissance en carbure de silicium. Cette démarche montre que les fournisseurs abordent la frontière entre les approches d'interconnexion par frittage et par brasure plutôt que de les traiter comme des marchés entièrement séparés.
MacDermid Alpha a lancé ALPHA OM-377 en juin 2026 pour répondre à l'impression d'éléments ultra-fins dans les assemblages électroniques denses. Il a également lancé ATROX CD 560-1 en juin 2026 comme pâte de fixation de puces à charge d'argent alternative sans PFAS pour les boîtiers à cadre de connexion métallique. Ces lancements reflètent une attention portée aux performances de processus, à l'exposition aux matières premières et aux exigences environnementales en évolution. Les grandes entreprises peuvent également utiliser des outils de formulation basés sur les données pour raccourcir les cycles de développement, tandis que les formulateurs plus petits peuvent disposer de moins de ressources pour des programmes de recherche comparables.
Leaders du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs
-
Henkel AG & Co. KGaA
-
Indium Corporation
-
Illinois Tool Works Inc.
-
Senju Metal Industry Co., Ltd.
-
MacDermid Alpha Electronics Solutions
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des matériaux de brasage dans l'industrie des semi-conducteurs Entreprises couvertes dans ce rapport
- Henkel AG & Co. KGaA
- Indium Corporation
- Illinois Tool Works Inc.
- Senju Metal Industry Co., Ltd.
- KOKI Company Ltd.
- MacDermid Alpha Electronics Solutions
- AIM Solder
- Heraeus Electronics
- Balver Zinn Josef Jost GmbH
- Nihon Superior Co., Ltd.
- Tamura Corporation
- Qualitek International Inc.
- STANNOL GmbH & Co. KG
- ZESTRON
- Interflux Electronics N.V.
- Fusion Inc.
- SHENMAO Technology Inc.
- Nihon Almit Co., Ltd.
- Inventec Performance Chemicals
- DKL Metals Ltd.
Développements industriels récents dans Marché européen des matériaux de brasage dans l'industrie des semi-conducteurs
- Novembre 2026 : Henkel Adhesive Technologies a commercialisé Loctite Bergquist TGR 5000SF, une graisse thermique haute performance conçue pour les composants de haute puissance dans les applications critiques de semi-conducteurs, élargissant le portefeuille de Henkel de matériaux d'interface thermique à faible épaisseur de joint et faible impédance thermique ciblant le matériel d'intelligence artificielle, l'électronique de puissance et les modules de groupe motopropulseur pour véhicules électriques.
- Octobre 2026 : Henkel a lancé la série Loctite ABLESTIK CDF 900, un film de fixation de puces conducteur de nouvelle génération avec une conductivité thermique dépassant 8 W/(m·K), spécifiquement conçu pour répondre aux défis thermiques et de contrainte dans les boîtiers de semi-conducteurs pour l'intelligence artificielle, la 5G et l'informatique haute performance.
- Juin 2026 : MacDermid Alpha Electronics Solutions a lancé ATROX CD 560-1, une pâte de fixation de puces à charge d'argent alternative sans PFAS conçue pour les boîtiers à cadre de connexion métallique et la distribution automatisée à grande vitesse, répondant à la volatilité des prix de l'argent et aux exigences d'élimination des PFAS dans la fabrication électronique européenne.
- Juin 2026 : MacDermid Alpha Electronics Solutions a introduit ALPHA OM-377, une pâte à braser sans nettoyage conçue pour l'impression d'éléments ultra-fins jusqu'aux tailles de composants 008004, offrant une efficacité de transfert de pâte constante sur les conceptions à pas fin et un meilleur rendement au premier passage grâce à la réduction des défauts de type tête dans l'oreiller et d'ouverture sans mouillage.
Périmètre du rapport sur le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs
Le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs désigne le marché régional des matériaux d'interconnexion à base de brasure utilisés dans l'encapsulation de semi-conducteurs, l'assemblage au niveau de la tranche, le collage à puce retournée et l'encapsulation avancée de circuits intégrés, incluant les billes de brasage, la pâte à braser, le fil de brasage, les préformes de brasage, les flux et les alliages spécialisés au service des secteurs européens de l'encapsulation de semi-conducteurs, de l'électronique automobile, de l'aérospatiale et de la défense, de l'automatisation industrielle et de l'électronique haute fiabilité.
Le rapport sur le marché européen des matériaux de brasage dans l'industrie des semi-conducteurs est segmenté par marché applicable (circuits intégrés logiques, circuits intégrés mémoire, semi-conducteurs composés et dispositifs de puissance, circuits intégrés analogiques, capteurs, dispositifs MEMS et RF, et dispositifs optiques et photoniques), forme de produit (pâte à braser, billes et sphères de brasage, préformes de brasage, fil de brasage, flux de brasage autonomes, et poudre de brasage vendue séparément), application et étape de processus (formation de bossages au niveau de la tranche, interconnexion puce-substrat à puce retournée conventionnelle, interconnexion boîtier-carte avec fixation de billes BGA et CSP, fixation de puces côté arrière, et scellement de boîtiers et fixation de composants), et géographie (Allemagne, Royaume-Uni, France, Italie, Russie, et reste de l'Europe). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Circuits intégrés logiques |
| Circuits intégrés mémoire |
| Semi-conducteurs composés et dispositifs de puissance |
| Circuits intégrés analogiques |
| Capteurs, dispositifs MEMS et RF |
| Dispositifs optiques et photoniques |
| Pâte à braser |
| Billes et sphères de brasage |
| Préformes de brasage |
| Fil de brasage |
| Flux de brasage autonomes |
| Poudre de brasage vendue séparément |
| Formation de bossages au niveau de la tranche |
| Interconnexion puce-substrat à puce retournée conventionnelle |
| Interconnexion boîtier-carte avec fixation de billes BGA et CSP |
| Fixation de puces côté arrière |
| Scellement de boîtiers et fixation de composants |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Russie |
| Reste de l'Europe |
| Par marché applicable | Circuits intégrés logiques |
| Circuits intégrés mémoire | |
| Semi-conducteurs composés et dispositifs de puissance | |
| Circuits intégrés analogiques | |
| Capteurs, dispositifs MEMS et RF | |
| Dispositifs optiques et photoniques | |
| Par forme de produit | Pâte à braser |
| Billes et sphères de brasage | |
| Préformes de brasage | |
| Fil de brasage | |
| Flux de brasage autonomes | |
| Poudre de brasage vendue séparément | |
| Par application et étape de processus | Formation de bossages au niveau de la tranche |
| Interconnexion puce-substrat à puce retournée conventionnelle | |
| Interconnexion boîtier-carte avec fixation de billes BGA et CSP | |
| Fixation de puces côté arrière | |
| Scellement de boîtiers et fixation de composants | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché européen des matériaux de brasage dans l'industrie des semi-conducteurs ?
Le marché était évalué à 0,62 milliard USD en 2026 et devrait atteindre 1,03 milliard USD d'ici 2032 à un CAGR de 10,74 %.
Quel marché applicable domine la demande de matériaux de brasage pour semi-conducteurs en Europe ?
Les semi-conducteurs composés et les dispositifs de puissance détenaient 21,92 % de la demande en 2026 et devraient progresser à un CAGR de 11,16 % jusqu'en 2032.
Quelle forme de produit de brasage occupe la position la plus large en Europe ?
La pâte à braser détenait 37,71 % de la demande en 2026 car elle soutient plusieurs processus d'assemblage et d'encapsulation.
Qu'est-ce qui stimule la demande de billes et sphères de brasage ?
Les applications WLCSP, d'encapsulation en éventail au niveau de la tranche et BGA devraient soutenir un CAGR de 11,23 % pour les billes et sphères de brasage jusqu'en 2032.
Pourquoi les règles de la directive RoHS de l'UE sont-elles importantes pour les fournisseurs de brasure pour semi-conducteurs ?
Les entrées d'exemption révisées pour les brasures à haute température expirent le 31 décembre 2027, rendant les alternatives sans plomb qualifiées importantes pour les applications à haute fiabilité.
Quel pays occupe la position la plus forte en Europe ?
L'Allemagne détenait 30,74 % de la demande en 2026, tandis que l'Italie devrait enregistrer l'expansion géographique la plus rapide à un CAGR de 11,38 % jusqu'en 2032.