
Tamaño y Participación del Mercado de Materiales de Soldadura en Europa en la Industria de Semiconductores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
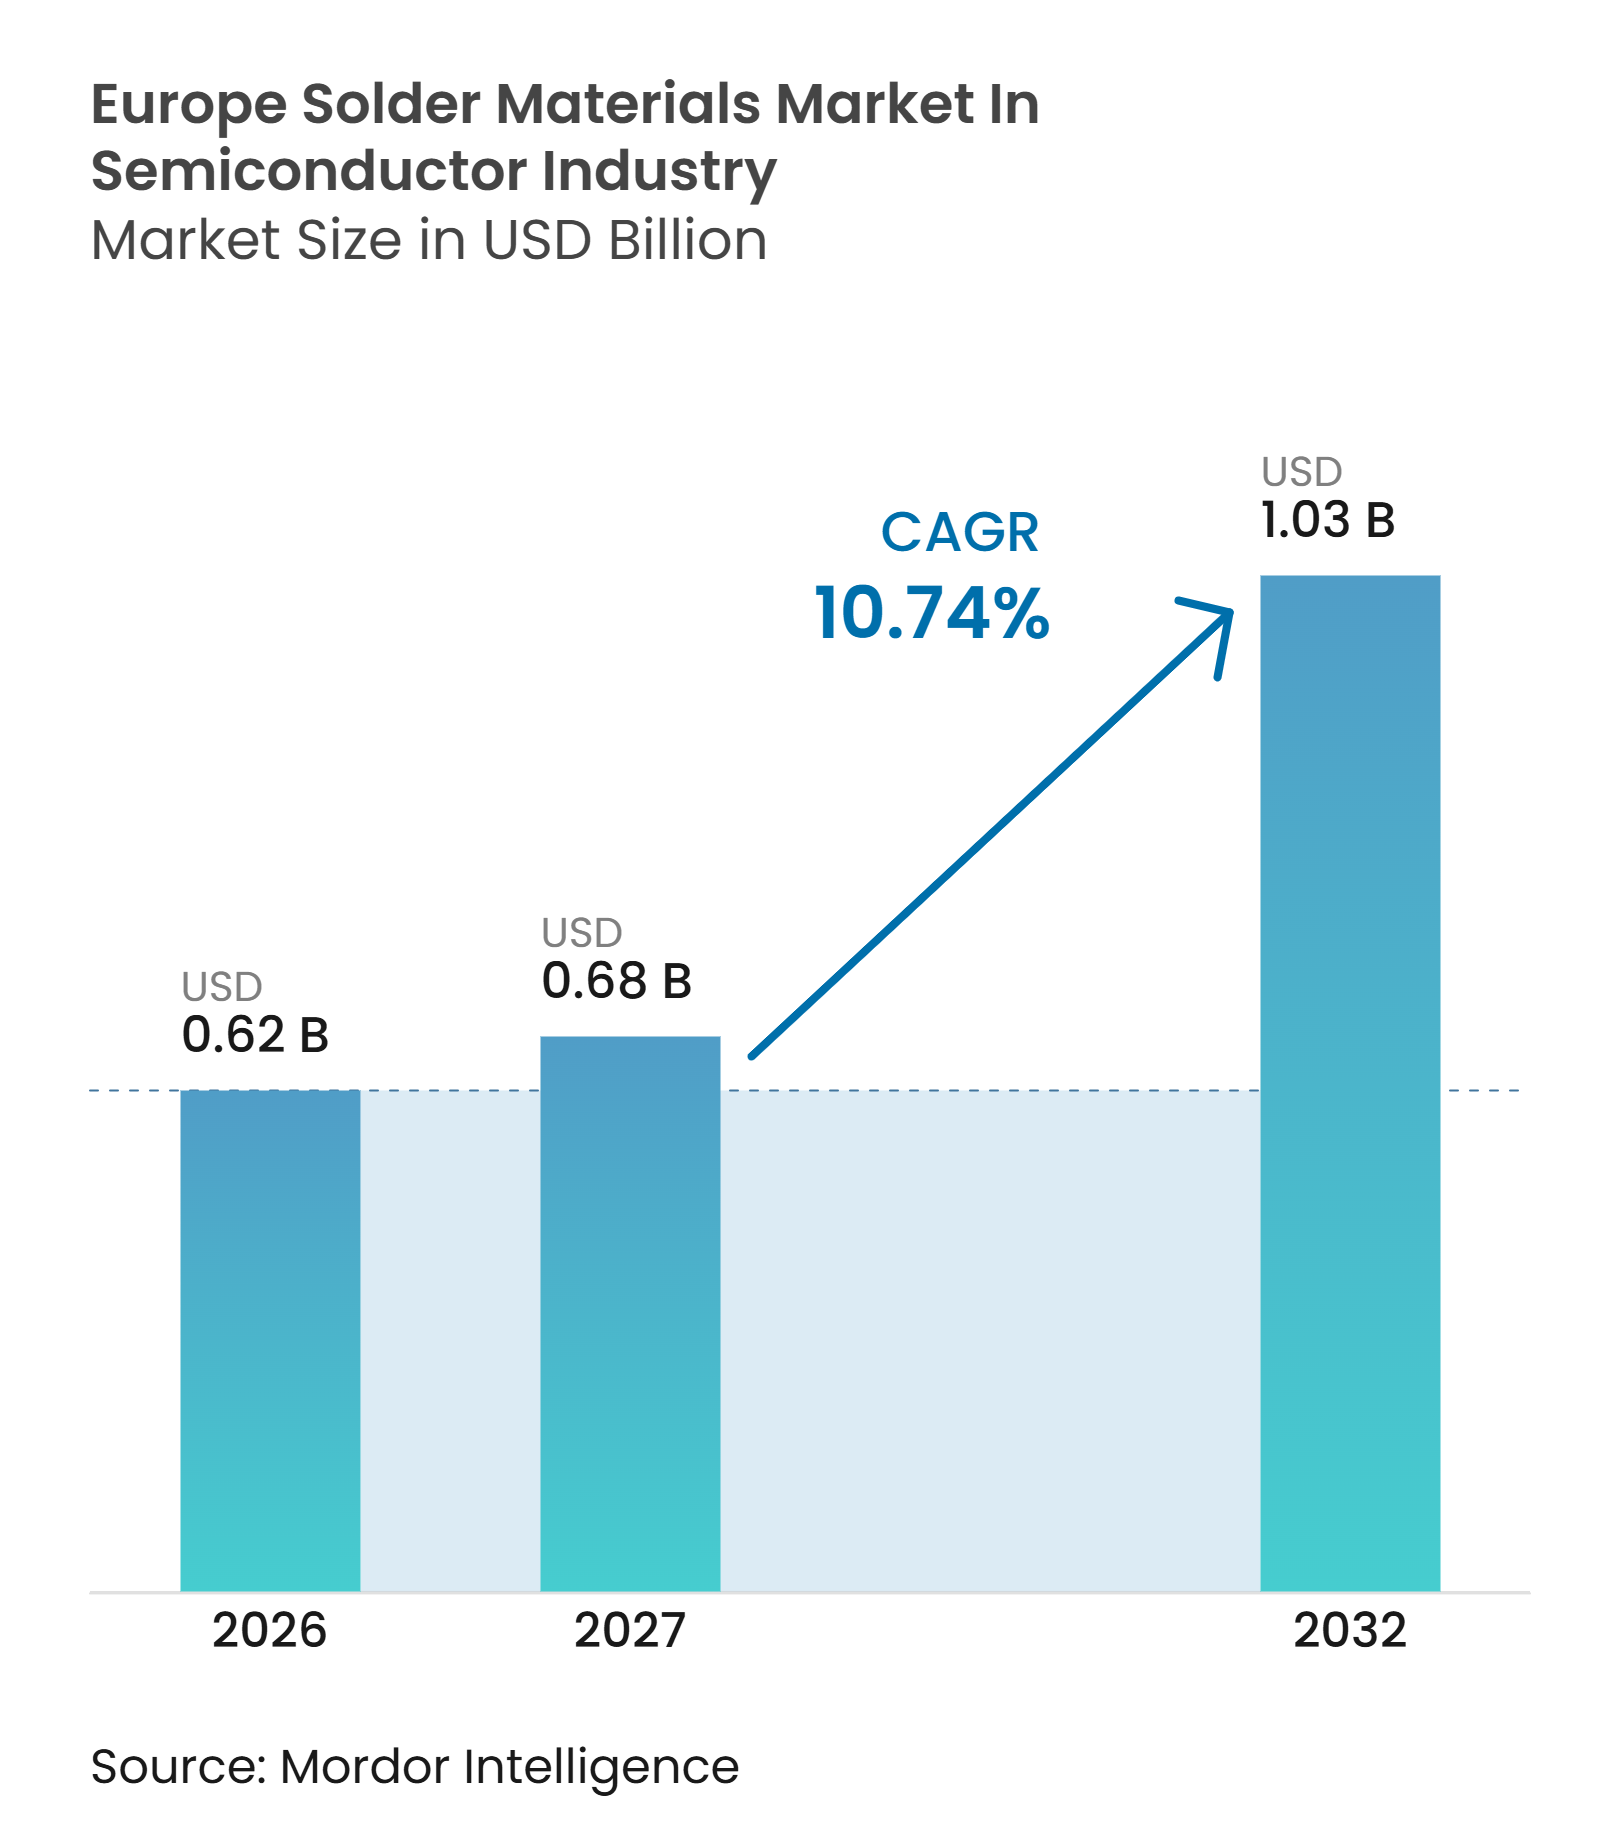
| Tamaño del mercado en el año base (2026) | 0.62 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.03 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.74 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Soldadura en Europa en la Industria de Semiconductores por Mordor Intelligence
El tamaño del mercado de materiales de soldadura en Europa en la industria de semiconductores fue valorado en 0,62 mil millones de USD en 2026 y se estima que se expandirá desde 0,69 mil millones de USD en 2027 hasta alcanzar 1,03 mil millones de USD para 2032, a una CAGR del 10,74% durante el período de pronóstico (2027-2032). El mercado de materiales de soldadura en Europa en la industria de semiconductores está evolucionando hacia usos de empaquetado de semiconductores que requieren un control de proceso más estricto y materiales especializados, especialmente donde los requisitos de fiabilidad automotriz e industrial son fundamentales. Los sistemas de potencia para vehículos eléctricos, los dispositivos de potencia industrial y los paquetes avanzados están incrementando la demanda de materiales capaces de gestionar el calor, la densidad de corriente y los ciclos térmicos repetidos a lo largo de la vida operativa del dispositivo. La posición comercial de los proveedores depende menos de los volúmenes de aleaciones estándar y más de su capacidad para completar largos programas de calificación con clientes automotrices e industriales. La expansión planificada de la fabricación europea de semiconductores también genera demanda de pasta de soldadura, bolas, preformas, hilo, fundentes y polvo en las etapas de formación de protuberancias en obleas, empaquetado de dispositivos y ensamblaje de paquetes. Los plazos regulatorios para las soldaduras de alta temperatura que contienen plomo están acelerando el trabajo en alternativas sin plomo calificadas, mientras que las tecnologías de sinterización siguen siendo un sustituto selectivo en aplicaciones de unión de dados.
Conclusiones Clave del Informe
- Por mercado aplicable, los semiconductores compuestos y dispositivos de potencia representaron el 21,92% de la participación del mercado de materiales de soldadura en Europa en la industria de semiconductores en 2026 y se proyecta que se expandirán a una CAGR del 11,16% hasta 2032.
- Por forma del producto, la pasta de soldadura representó el 37,71% del tamaño del mercado de materiales de soldadura en Europa en la industria de semiconductores en 2026, mientras que se espera que las bolas y esferas de soldadura se expandan a una CAGR del 11,23% hasta 2032.
- Por aplicación y etapa del proceso, la formación de protuberancias a nivel de oblea representó el 27,16% del tamaño del mercado de materiales de soldadura en Europa en la industria de semiconductores en 2026 y se proyecta que se expandirá a una CAGR del 11,47% hasta 2032.
- Por geografía, Alemania representó el 30,74% de la participación del mercado de materiales de soldadura en Europa en la industria de semiconductores en 2026, mientras que se espera que Italia se expanda a una CAGR del 11,38% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Materiales de Soldadura en Europa en la Industria de Semiconductores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación Automotriz y Crecimiento del Contenido de Semiconductores | +3.6% | Alemania, Francia, Italia, Resto de Europa | Largo plazo (≥ 4 años) |
| Adopción de Materiales sin Plomo bajo los Requisitos de la Directiva RoHS de la UE | +2.5% | Global, con mandato regulatorio centrado en la UE | Corto plazo (≤ 2 años) |
| Crecimiento del Empaquetado Avanzado de Semiconductores e Interconexiones de Paso Fino | +1.9% | Alemania, Reino Unido, Resto de Europa | Mediano plazo (2-4 años) |
| Expansión de la Electrónica de Potencia Europea y la Fabricación de Semiconductores Compuestos | +1.6% | Italia, Alemania, Francia | Largo plazo (≥ 4 años) |
| Localización de la Cadena de Suministro de Semiconductores e Inversión en Capacidad Europea | +1.3% | Alemania, Francia, Italia, Resto de Europa | Mediano plazo (2-4 años) |
| Demanda de Calificación para Dispositivos Automotrices e Industriales de Alta Fiabilidad | +0.8% | Alemania, Francia, Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación Automotriz y Crecimiento del Contenido de Semiconductores
Los programas de vehículos eléctricos están incrementando la importancia de los módulos de potencia, los cargadores a bordo, los convertidores CC-CC y los sistemas de control en el mercado de materiales de soldadura en Europa para la industria de semiconductores. Estas aplicaciones requieren materiales de interconexión capaces de soportar vibraciones y fluctuaciones de temperatura repetidas durante largos períodos de vida operativa, a menudo dentro de ensamblajes compactos que someten a diferentes materiales a estrés mecánico continuo. El empaquetado de potencia automotriz también requiere especificaciones de materiales de mayor valor que el ensamblaje convencional de electrónica de consumo, porque los fallos de proceso pueden comprometer la fiabilidad del sistema completo de tren de potencia. La demanda resultante respalda la pasta de soldadura, las preformas y las esferas calificadas para bajo nivel de vacíos y rendimiento ante fatiga térmica. Se espera que la actividad de semiconductores automotrices en Europa se expanda significativamente durante el período de pronóstico, con la electrónica de potencia anticipada para demostrar un fuerte crecimiento. Este cambio incrementa la intensidad de ingresos por dispositivo empaquetado, incluso cuando los volúmenes unitarios no crecen al mismo ritmo, y refuerza la importancia de los proveedores de materiales que pueden apoyar el diseño conjunto y la validación.
Adopción de Materiales sin Plomo bajo los Requisitos de la Directiva RoHS de la UE
El calendario de la Directiva RoHS de la UE está estableciendo una ventana de desarrollo clara para las formulaciones de soldadura de alta temperatura en el mercado de materiales de soldadura en Europa en la industria de semiconductores. La Comisión Europea adoptó la Directiva Delegada (UE) 2025/1802 en septiembre de 2025 y reemplazó la exención anterior para soldaduras de alta temperatura de fusión con siete subentradas que expiran el 31 de diciembre de 2027.[1] El cambio sitúa el trabajo de calificación sin plomo en el centro de los planes de productos de los proveedores para el ensamblaje de semiconductores automotrices e industriales, donde los procesos establecidos no pueden modificarse sin evidencia detallada de fiabilidad. Bosch Semiconductors informó que el Consorcio DA5 evaluó más de 210 materiales candidatos de 18 proveedores y seleccionó más de 50 materiales para pruebas adicionales.[2] Sus hallazgos mostraron que un único material sin plomo aún no había demostrado idoneidad general para todos los usos de unión de dados en semiconductores de potencia a partir de 2025. Los proveedores que completen la calificación del cliente antes de la fecha límite de la exención pueden establecer una posición duradera en aplicaciones donde los materiales aprobados son difíciles de reemplazar y donde una nueva aprobación puede requerir tanto pruebas de material como de proceso.
Crecimiento del Empaquetado Avanzado de Semiconductores e Interconexiones de Paso Fino
El ensamblaje de paso fino está elevando el umbral técnico para los proveedores que atienden el mercado de materiales de soldadura en Europa en la industria de semiconductores. Las hojas de ruta de empaquetado están avanzando hacia diseños de interconexión mucho más densos, que requieren tamaño de partícula controlado, comportamiento de impresión estable, rendimiento de baja emisión alfa adecuado y control cuidadoso de la transferencia de pasta en aperturas pequeñas. SEMI informa que el empaquetado avanzado está habilitando nuevas capacidades de sistema a través de la integración heterogénea y una mayor densidad de interconexión. Esta dirección incrementa el uso de bolas y pastas de soldadura especializadas en procesos a nivel de oblea y de chip invertido, donde los materiales deben funcionar de manera consistente a alta densidad de colocación. MacDermid Alpha introdujo ALPHA OM-377 en junio de 2026 para impresión de características ultrafinas hasta tamaños de componentes 008004.[3] La necesidad de cumplir con estos requisitos de proceso reduce la base de proveedores capaces y respalda los servicios de ingeniería de aplicaciones junto con las ventas de materiales, particularmente cuando los ensambladores adoptan arquitecturas de paquetes más nuevas.
Expansión de la Electrónica de Potencia Europea y la Fabricación de Semiconductores Compuestos
La capacidad de electrónica de potencia está creando demanda específica de materiales de interconexión de alta temperatura en todo el mercado de materiales de soldadura en Europa en la industria de semiconductores. STMicroelectronics está desarrollando una instalación de carburo de silicio totalmente integrada en Catania, Italia, respaldada por una medida de ayuda estatal italiana aprobada por la Comisión Europea. La empresa planea una inversión significativa en la instalación, que se espera alcance una capacidad de producción de obleas sustancial a plena escala. Los dispositivos de carburo de silicio requieren materiales de unión de dados y de paquete que puedan gestionar temperaturas de operación más altas y requisitos de conductividad térmica durante ciclos de operación prolongados. La expansión de la fabricación favorece, por tanto, las preformas, pastas y esferas calificadas sobre los productos de soldadura no diferenciados, particularmente en aplicaciones de dispositivos y módulos con especificaciones de fiabilidad estrictas. También crea oportunidades para los proveedores que pueden apoyar el desarrollo de procesos cerca de los nuevos sitios de producción y proporcionar muestras de materiales durante la fase de aumento de producción.
Análisis del Impacto de las Restricciones del Mercado de Materiales de Soldadura en Europa en la Industria de Semiconductores*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios del Estaño, la Plata, el Indio y Otros Metales de Aleación | -1.6% | Global, con traspaso directo de costos en todos los países europeos | Corto plazo (≤ 2 años) |
| Complejidad de Calificación para Soldadura sin Plomo en Aplicaciones de Alta Fiabilidad | -1.1% | Alemania, Francia, Reino Unido, Italia | Largo plazo (≥ 4 años) |
| Sustitución por Sinterización de Plata, Sinterización de Cobre y Unión Adhesiva | -0.7% | Alemania, Italia, centros de electrónica de potencia de carburo de silicio y nitruro de galio | Mediano plazo (2-4 años) |
| Disponibilidad Europea Limitada de Sustratos de Empaquetado Avanzado y Capacidad de Formación de Protuberancias | -0.4% | Reino Unido, Resto de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Estaño, la Plata, el Indio y Otros Metales de Aleación
Los costos de insumos de aleación siguen siendo una restricción inmediata sobre los márgenes en el mercado de materiales de soldadura en Europa en la industria de semiconductores. El estaño, la plata y el indio son insumos importantes para varias formulaciones de soldadura, y sus movimientos de precios afectan los costos de producción, los precios de los contratos, la planificación de inventarios y las decisiones de abastecimiento de los proveedores. El efecto es especialmente significativo para las aleaciones SAC porque tanto el estaño como la plata pueden alterar el costo de la misma formulación, limitando la protección natural que puede proporcionar la exposición a un solo metal. Los proveedores no siempre pueden trasladar estos costos de inmediato cuando los clientes tienen largos ciclos de calificación y acuerdos de suministro fijos. Esto incentiva a los equipos de adquisiciones a buscar contratos de suministro más largos y alienta a los formuladores a desarrollar alternativas con bajo contenido de plata o sin plata que puedan satisfacer los requisitos de fiabilidad del cliente. MacDermid Alpha presentó ALPHA OM-100 SnCX 07 como una pasta de soldadura sin plata para ensamblaje de electrónica de alta fiabilidad en 2026
Complejidad de Calificación para Soldadura sin Plomo en Aplicaciones de Alta Fiabilidad
La calificación de materiales puede retrasar la adopción de nuevos productos en el mercado de materiales de soldadura en Europa en la industria de semiconductores. Los dispositivos automotrices e industriales requieren evidencia de que las uniones de soldadura pueden funcionar bajo alta temperatura, corriente y estrés mecánico durante la vida operativa esperada del componente. Un estudio de 2025 del Instituto de Ingeniería y Tecnología señaló que el empaquetado de módulos de potencia de alta temperatura requiere materiales de unión de dados cuidadosamente seleccionados porque las condiciones de fiabilidad son exigentes. El Consorcio DA5 no identificó un reemplazo universal sin plomo para todas las aplicaciones de unión de dados en semiconductores de potencia en su evaluación de 2025. Esto crea una barrera de entrada porque los proveedores necesitan sólidos recursos de ingeniería de aplicaciones, acceso a programas de validación de clientes y la capacidad de apoyar pruebas en la línea de ensamblaje. También puede limitar la flexibilidad de suministro cuando los requisitos regulatorios exigen una reformulación rápida de la aleación, incluso cuando hay disponible un material técnicamente prometedor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Mercado Aplicable:
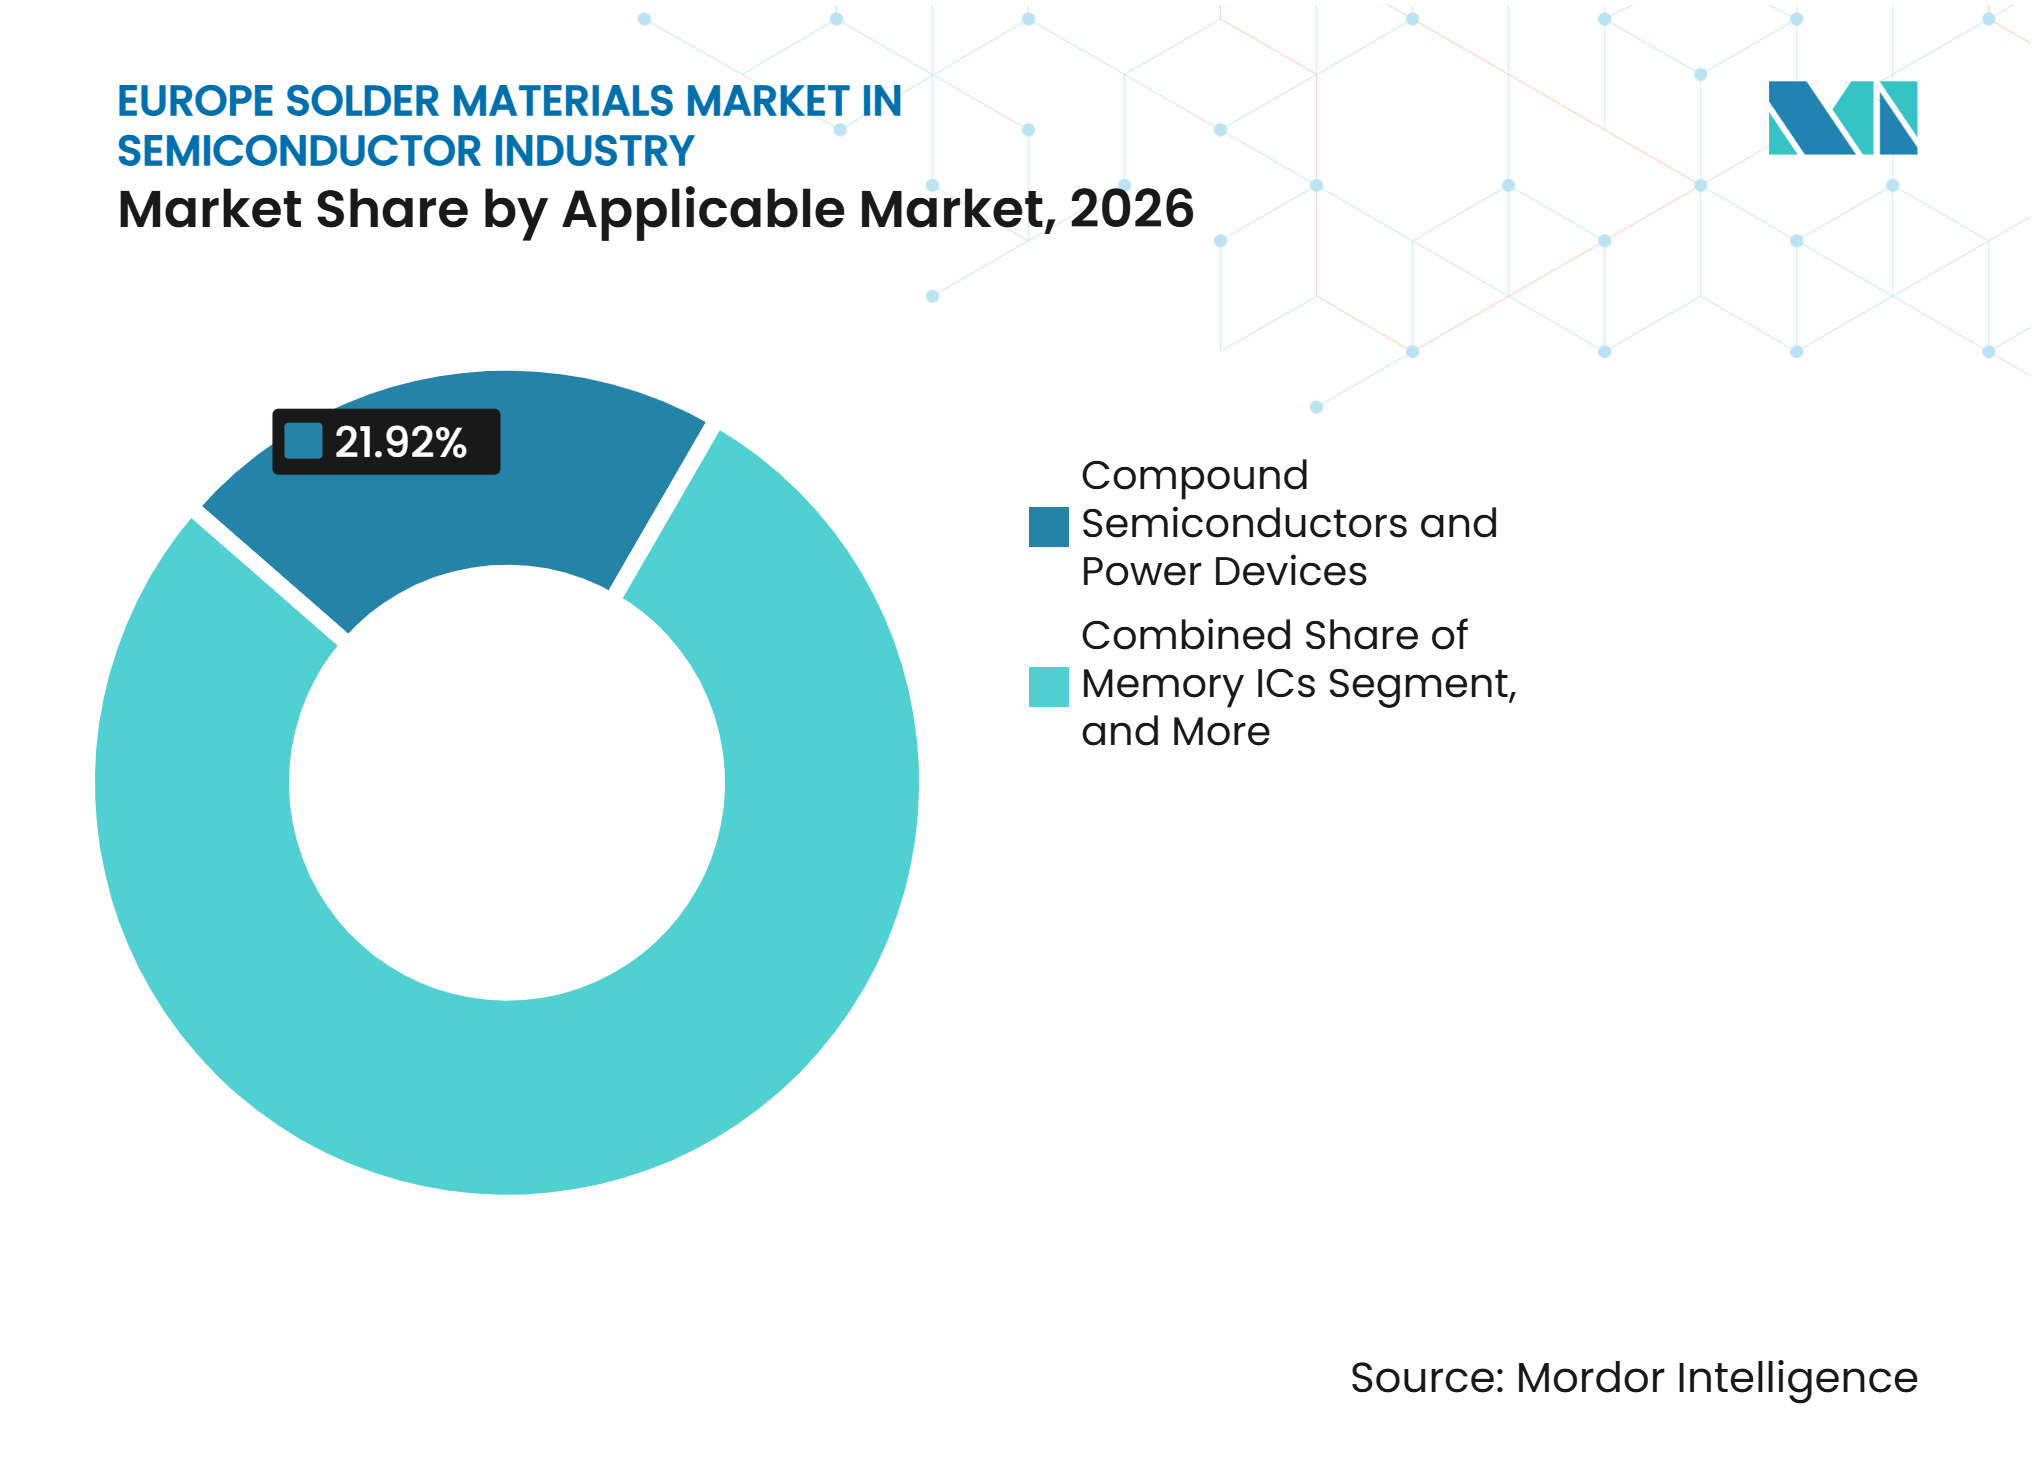
Los Semiconductores Compuestos Lideran la Demanda y la ExpansiónLos semiconductores compuestos y dispositivos de potencia representaron el 21,92% del mercado de materiales de soldadura en Europa en la industria de semiconductores en 2026 y se proyecta que se expandirán a una CAGR del 11,16% hasta 2032. Este segmento combina la mayor participación reportada con la expansión más rápida reportada entre los mercados aplicables. Los inversores de tracción de carburo de silicio y los sistemas de carga de nitruro de galio requieren materiales de empaquetado que puedan tolerar condiciones térmicas y eléctricas exigentes. Su ensamblaje puede requerir soldadura de bajo nivel de vacíos, preformas de alta temperatura y materiales compatibles con sustratos de cobre o de cobre directamente unido. El mercado de materiales de soldadura en Europa en la industria de semiconductores se beneficia del uso creciente de estos dispositivos en vehículos eléctricos y equipos de potencia industrial.
Los circuitos integrados de memoria siguen siendo una fuente de demanda importante porque la electrónica automotriz y los sistemas de alta intensidad de datos requieren memoria empaquetada fiable. Los circuitos integrados lógicos y analógicos proporcionan demanda constante de pasta y preformas, mientras que los sensores, los dispositivos MEMS y RF añaden demanda especializada donde los paquetes pequeños y el ensamblaje a nivel de oblea son importantes. Los paquetes ópticos y fotónicos siguen siendo menores en la combinación actual, pero su uso en interconexiones de datos y lidar respalda la demanda de preformas y bolas de soldadura de baja emisión alfa. La norma IEC/EN 61249-2-21 continúa orientando los requisitos de materiales sin halógenos y sin plomo en los ensamblajes electrónicos. Estos requisitos hacen que los materiales validados y la experiencia en procesos sean fundamentales para el segmento, en lugar de simplemente la disponibilidad de aleaciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma del Producto:
La Pasta de Soldadura Mantiene la Posición más Amplia mientras las Bolas de Soldadura Ganan VelocidadLa pasta de soldadura representó el 37,71% del tamaño del mercado de materiales de soldadura en Europa en 2026 porque se utiliza en una amplia gama de procesos de ensamblaje. Soporta el reflujo de montaje superficial en sustratos de potencia, el ensamblaje de paquetes y aplicaciones seleccionadas de formación de protuberancias en obleas. La unión directa de cobre y la sinterización de plata pueden sustituir a la soldadura en usos específicos de unión de dados, pero no reemplazan a la pasta en muchos procesos de interconexión a nivel de paquete. Las formulaciones SAC con bajo contenido de plata y sin plata están recibiendo atención porque pueden reducir la exposición a los costos de insumos de aleación. MacDermid Alpha declaró que su pasta ALPHA OM-100 SnCX 07 ofrece una fiabilidad comparable con las formulaciones SAC y hasta un 50% mayor resistencia a la deformación mecánica.
Se espera que las bolas y esferas de soldadura registren una CAGR del 11,23% hasta 2032, respaldadas por WLCSP, el empaquetado a nivel de oblea de abanico y los paquetes BGA. La informática avanzada y la electrónica automotriz están incrementando la necesidad de una unión de bolas fiable en estos tipos de paquetes. El rendimiento de baja emisión alfa es cada vez más relevante a medida que las características de memoria y lógica se vuelven más sensibles a los errores suaves inducidos por partículas alfa. MacDermid Alpha lanzó soluciones de recubrimiento de estaño de baja emisión alfa en 2025 para aplicaciones de empaquetado de semiconductores que requieren emisiones alfa controladas. Las preformas de soldadura mantienen un papel importante en la electrónica de potencia, mientras que el hilo, los fundentes independientes y el polvo vendido externamente respaldan el uso más amplio de pasta, bolas y preformas.
Por Aplicación y Etapa del Proceso:
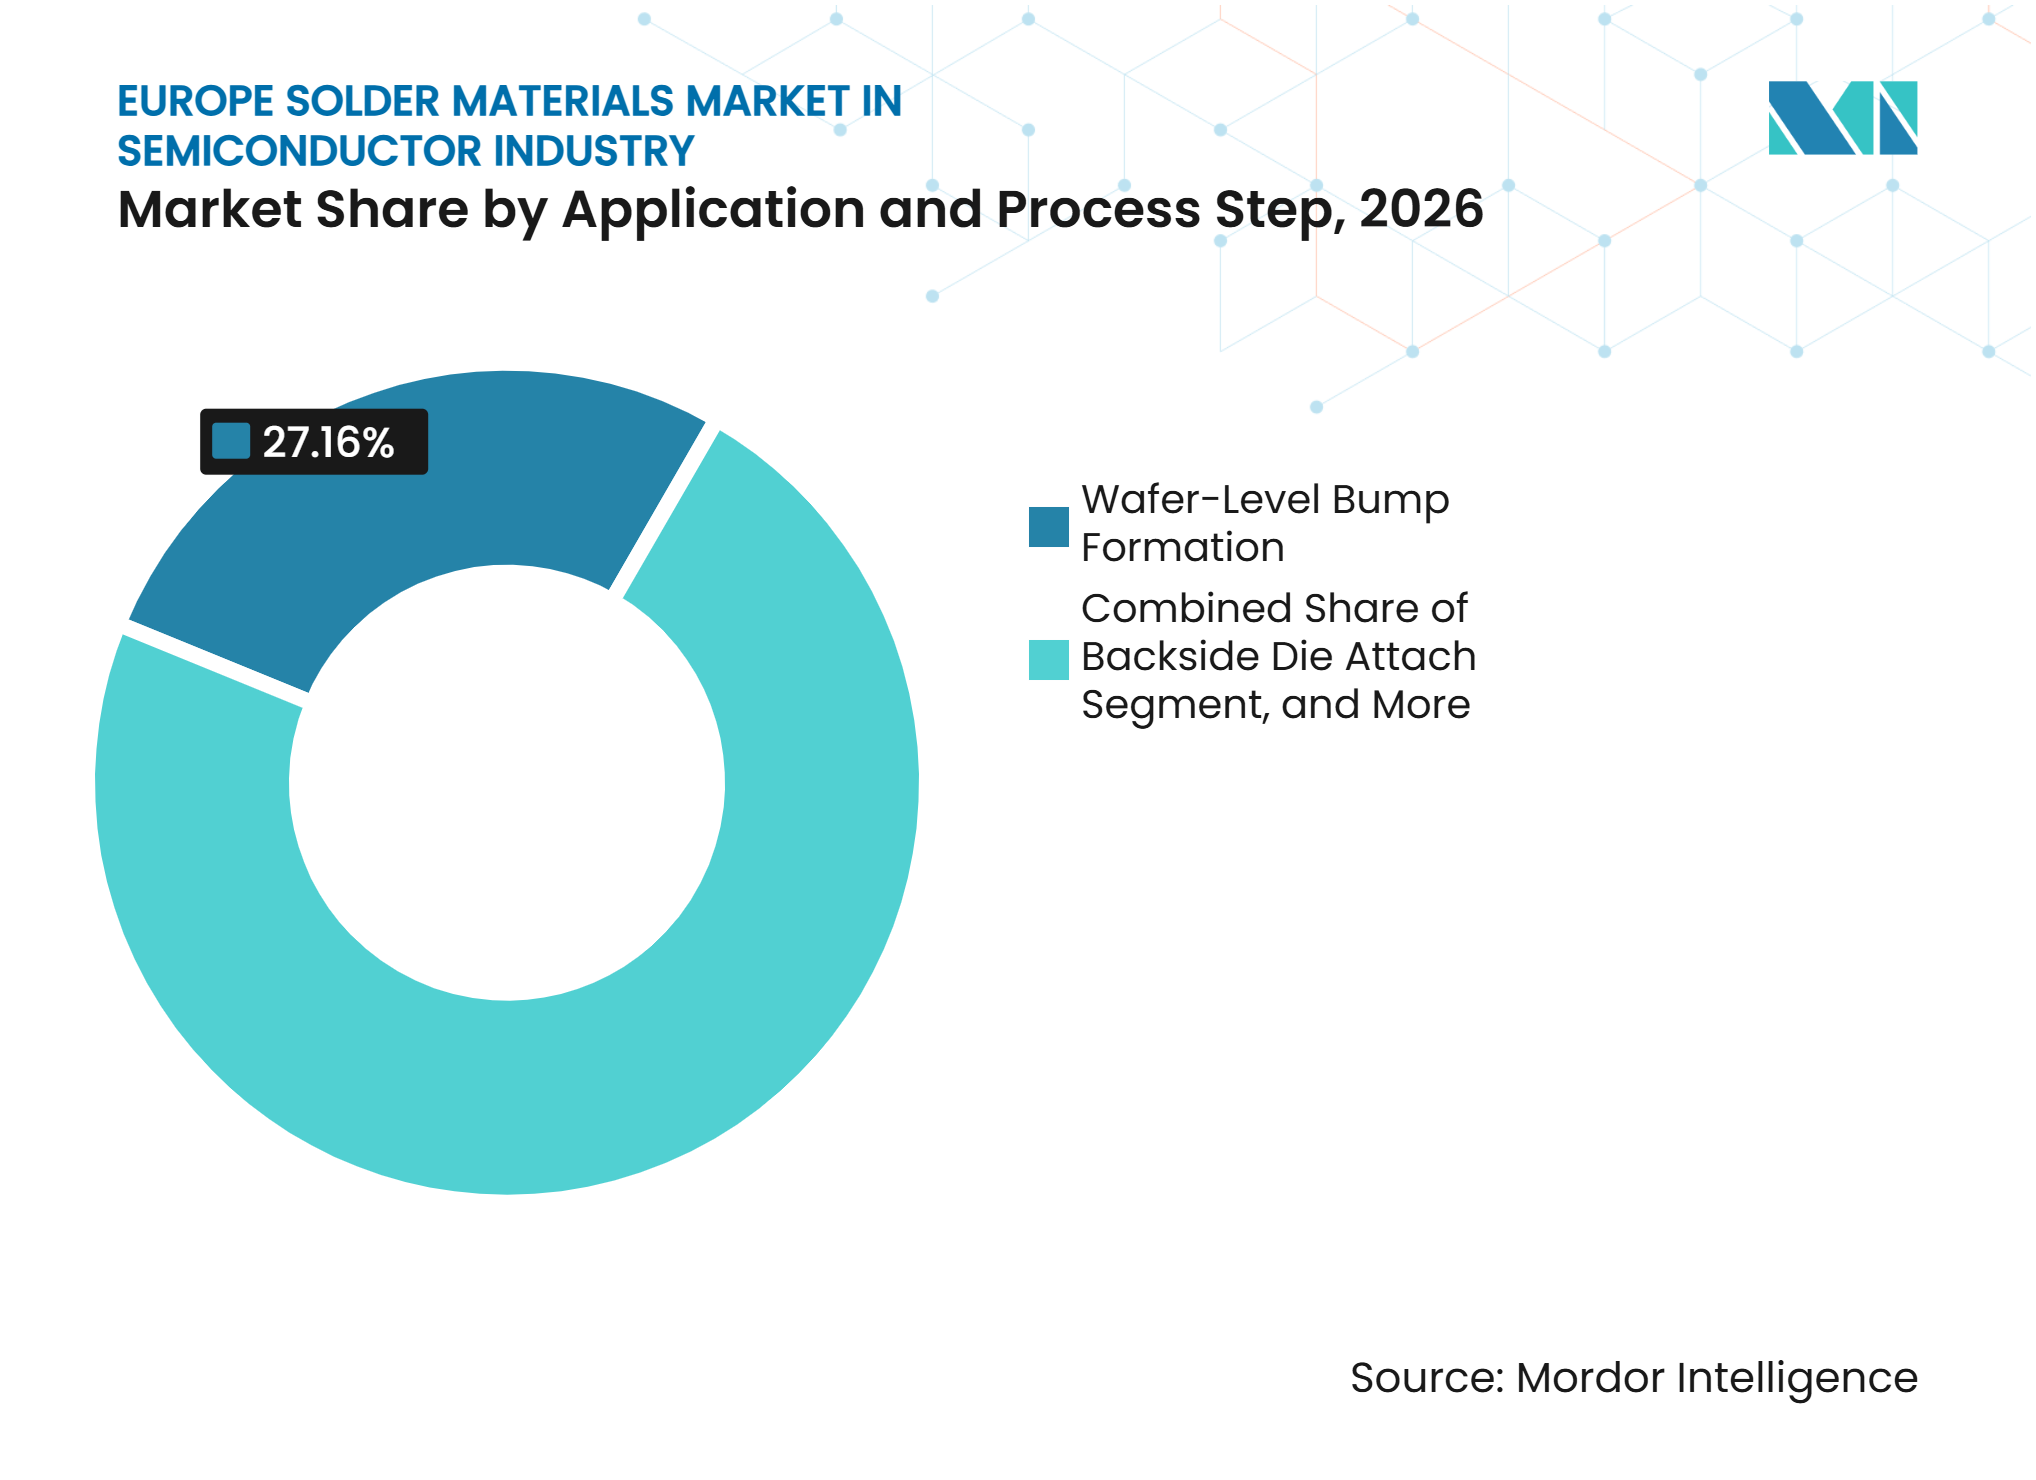
La Formación de Protuberancias a Nivel de Oblea Marca el Ritmo TecnológicoLa formación de protuberancias a nivel de oblea representó el 27,16% del tamaño del mercado de materiales de soldadura en Europa en 2026 y se espera que se expanda a una CAGR del 11,47% hasta 2032. Su posición refleja el papel de la formación de protuberancias en diseños de chip invertido, WLCSP, interpositor e integración 2,5D o 3D. Los requisitos de paso más pequeño elevan la necesidad de geometría consistente de bolas de soldadura y rendimiento de la aleación. Esta etapa del proceso también requiere materiales que mantengan la altura de separación y resistan la electromigración a densidades de corriente más altas. La industria de materiales de soldadura en Europa otorga, por tanto, un alto valor al soporte de procesos para la formación de protuberancias a nivel de oblea, más que al suministro de materiales por sí solo.
La interconexión de dado a sustrato mediante chip invertido utiliza bolas de soldadura y fundentes en la formación de protuberancias C4 para paquetes automotrices, industriales y de RF. La interconexión de paquete a placa mediante BGA y CSP sigue siendo un proceso maduro de alto volumen, aunque los diseños de bolas de núcleo de cobre más grandes crean demanda especializada donde se requiere gestión térmica. La unión de dados en la parte posterior enfrenta sustitución por sinterización de plata y cobre, especialmente para dispositivos de potencia de carburo de silicio y nitruro de galio. Un estudio del Instituto de Ingeniería y Tecnología informó que la unión de dados sinterizada con cobre proporcionó una resistencia térmica sustancialmente menor que la sinterización en fase líquida transitoria para tamaños de dados comparables. El sellado de paquetes y la unión de componentes utilizan preformas e hilo en empaquetado hermético, óptico y de sensores, sujetos a normas de calidad como IATF 16949 e IPC J-STD-005.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania
Alemania representó el 30,74% de la demanda regional en 2026, respaldada por el ensamblaje de semiconductores automotrices, la electrónica de potencia y la inversión en fabricación. GlobalFoundries anunció una inversión de 1.100 millones de EUR (1.210 millones de USD) en octubre de 2025 para expandir Dresde más allá de 1 millón de obleas por año para finales de 2028 para aplicaciones automotrices, de Internet de las Cosas y de defensa en nodos de 28/22 nm y 16/12 nm. Esta capacidad respalda los materiales de formación de protuberancias y las preformas en las etapas de fabricación y empaquetado. Heraeus Electronics y STANNOL refuerzan la base de materiales del país, mientras que los requisitos de IATF 16949 refuerzan el valor del soporte de aplicaciones local.
Italia
Se proyecta que Italia se expanda a una CAGR del 11,38% hasta 2032, la tasa geográfica más rápida reportada en el mercado de materiales de soldadura en Europa en la industria de semiconductores. La Comisión Europea aprobó 2.000 millones de EUR (2.200 millones de USD) en ayuda italiana para la planificada instalación de carburo de silicio de 200 mm de STMicroelectronics, lo que respalda la demanda de unión de dados de alta temperatura, sellado de paquetes y materiales de interconexión de módulos. STMicroelectronics también declaró que su instalación de 300 mm en Agrate Brianza tiene como objetivo 4.000 obleas por semana para 2027 para tecnologías de potencia inteligente y señal mixta. La expansión paralela de la capacidad de carburo de silicio y silicio diversifica la demanda local en varios formatos de soldadura, mientras que el apoyo de la Ley de Chips de la UE y los requisitos de RoHS configuran el camino de calificación de materiales.
Mercados Occidentales y Centros Emergentes
El Reino Unido está expandiendo su infraestructura de empaquetado avanzado a través del Centro Nacional de Empaquetado e Integración Avanzada de Semiconductores cerca de Glasgow, que proporciona capacidades de preparación de obleas, unión de dados, interconexión, encapsulación, ensamblaje y pruebas. Custom Interconnect Limited puso en servicio un sistema de reflujo láser de bolas de soldadura PacTech para soportar aplicaciones de oblea, interpositor, chip invertido, paquete de escala de chip a nivel de oblea y matriz de rejilla de bolas. Francia respalda la demanda de empaquetado a través de la instalación de fabricación de Crolles de STMicroelectronics y su programa de coinversión con GlobalFoundries. Los Países Bajos, Bélgica y Austria contribuyen con clústeres especializados a través de ASML, ams OSRAM y NXP, con demanda impulsada por el empaquetado fotónico y los circuitos integrados automotrices. Rusia sigue restringida por los controles de exportación y el acceso limitado a tecnologías de empaquetado avanzado, lo que reduce su contribución a la demanda europea futura.
Panorama Competitivo
Concentración del Mercado
El mercado de materiales de soldadura en Europa en la industria de semiconductores muestra una concentración moderada entre los formuladores de primer nivel. Henkel AG & Co. KGaA, MacDermid Alpha Electronics Solutions, Heraeus Electronics, Indium Corporation y Senju Metal Industry compiten a través de propiedad intelectual de aleaciones, química de fundentes e ingeniería de aplicaciones. Los requisitos de calificación del cliente pueden proteger un material aprobado durante varios años porque el reemplazo implica pruebas extensas y validación de producción. Heraeus Electronics, MacDermid Alpha Electronics Solutions y Henkel concluyeron procedimientos de infracción de patentes y nulidad contra el Grupo Senju en Alemania en febrero de 2025. El caso concernía a la aleación M794 de Senju y la patente EP 1 617 968 B1 que cubre el sistema de aleación sin plomo Innolot.
Balver Zinn Josef Jost GmbH y STANNOL GmbH & Co. KG sirven posiciones de nicho en hilo, fundente y productos de aleación estándar para clientes de electrónica industrial y de potencia. Su proximidad a los clientes europeos puede respaldar un servicio técnico ágil y suministro regional. El mercado de materiales de soldadura en Europa en la industria de semiconductores tiene oportunidades abiertas en unión de dados de alta temperatura sin plomo, bolas de soldadura de paso ultrafino y flujos de ensamblaje híbrido que combinan materiales de sinterización y soldadura. Henkel ha desarrollado material de sinterización de cobre con conductividad térmica superior a 300 W/(m·K) para marcos de plomo de cobre y módulos de potencia de carburo de silicio. Este movimiento muestra que los proveedores están abordando la frontera entre los enfoques de interconexión basados en sinterización y soldadura, en lugar de tratarlos como mercados completamente separados.
MacDermid Alpha lanzó ALPHA OM-377 en junio de 2026 para abordar la impresión de características ultrafinas en ensamblajes electrónicos densos. También lanzó ATROX CD 560-1 en junio de 2026 como una pasta de unión de dados con relleno de plata alternativo sin PFAS para paquetes de marco de plomo metálico. Estos lanzamientos reflejan un enfoque en el rendimiento del proceso, la exposición a materias primas y los requisitos ambientales en evolución. Las empresas más grandes también pueden utilizar herramientas de formulación basadas en datos para acortar los ciclos de desarrollo, mientras que los formuladores más pequeños pueden tener menos recursos para programas de investigación comparables.
Líderes del Mercado de Materiales de Soldadura en Europa en la Industria de Semiconductores
-
Henkel AG & Co. KGaA
-
Indium Corporation
-
Illinois Tool Works Inc.
-
Senju Metal Industry Co., Ltd.
-
MacDermid Alpha Electronics Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Soldadura en Europa en la Industria de Semiconductores Empresas cubiertas en este informe
- Henkel AG & Co. KGaA
- Indium Corporation
- Illinois Tool Works Inc.
- Senju Metal Industry Co., Ltd.
- KOKI Company Ltd.
- MacDermid Alpha Electronics Solutions
- AIM Solder
- Heraeus Electronics
- Balver Zinn Josef Jost GmbH
- Nihon Superior Co., Ltd.
- Tamura Corporation
- Qualitek International Inc.
- STANNOL GmbH & Co. KG
- ZESTRON
- Interflux Electronics N.V.
- Fusion Inc.
- SHENMAO Technology Inc.
- Nihon Almit Co., Ltd.
- Inventec Performance Chemicals
- DKL Metals Ltd.
Desarrollos recientes de la industria en Mercado de Materiales de Soldadura en Europa en la Industria de Semiconductores
- Noviembre de 2026: Henkel Adhesive Technologies comercializó Loctite Bergquist TGR 5000SF, una grasa térmica de alto rendimiento diseñada para componentes de alta potencia en aplicaciones críticas de semiconductores, ampliando la cartera de Henkel de materiales de interfaz térmica de línea de unión delgada y baja impedancia térmica dirigidos a hardware de inteligencia artificial, electrónica de potencia y módulos de tren de potencia para vehículos eléctricos.
- Octubre de 2026: Henkel lanzó la serie Loctite ABLESTIK CDF 900, una película de unión de dados conductora de próxima generación con conductividad térmica superior a 8 W/(m·K), diseñada específicamente para abordar los desafíos térmicos y de estrés en paquetes de semiconductores para inteligencia artificial, 5G y computación de alto rendimiento.
- Junio de 2026: MacDermid Alpha Electronics Solutions lanzó ATROX CD 560-1, una pasta de unión de dados con relleno de plata alternativo sin PFAS diseñada para paquetes de marco de plomo metálico y dispensación automatizada de alta velocidad, abordando la volatilidad del precio de la plata y los requisitos de eliminación de PFAS en la fabricación de electrónica europea.
- Junio de 2026: MacDermid Alpha Electronics Solutions introdujo ALPHA OM-377, una pasta de soldadura sin limpieza diseñada para impresión de características ultrafinas hasta tamaños de componentes 008004, ofreciendo una eficiencia de transferencia de pasta consistente en diseños de paso fino y una mejora en el rendimiento de primer paso mediante la reducción de defectos de cabeza en almohada y apertura sin humectación.
Alcance del Informe sobre el Mercado de Materiales de Soldadura en Europa en la Industria de Semiconductores
El Mercado de Materiales de Soldadura en Europa en la Industria de Semiconductores se refiere al mercado regional de materiales de interconexión basados en soldadura utilizados en el empaquetado de semiconductores, el ensamblaje a nivel de oblea, la unión de chip invertido y el empaquetado avanzado de circuitos integrados, incluyendo bolas de soldadura, pasta de soldadura, hilo de soldadura, preformas de soldadura, fundentes y aleaciones especializadas que sirven a los sectores europeos de empaquetado de semiconductores, electrónica automotriz, aeroespacial/defensa, automatización industrial y electrónica de alta fiabilidad.
El Informe del Mercado de Materiales de Soldadura en Europa en la Industria de Semiconductores está Segmentado por Mercado Aplicable (Circuitos Integrados Lógicos, Circuitos Integrados de Memoria, Semiconductores Compuestos y Dispositivos de Potencia, Circuitos Integrados Analógicos, Sensores, Dispositivos MEMS y RF, y Dispositivos Ópticos y Fotónicos), Forma del Producto (Pasta de Soldadura, Bolas y Esferas de Soldadura, Preformas de Soldadura, Hilo de Soldadura, Fundentes de Soldadura Independientes, y Polvo de Soldadura Vendido Externamente), Aplicación y Etapa del Proceso (Formación de Protuberancias a Nivel de Oblea, Interconexión de Dado a Sustrato mediante Chip Invertido Convencional, Interconexión de Paquete a Placa mediante Unión de Bolas BGA y CSP, Unión de Dados en la Parte Posterior, y Sellado de Paquetes y Unión de Componentes), y Geografía (Alemania, Reino Unido, Francia, Italia, Rusia y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Circuitos Integrados Lógicos |
| Circuitos Integrados de Memoria |
| Semiconductores Compuestos y Dispositivos de Potencia |
| Circuitos Integrados Analógicos |
| Sensores, Dispositivos MEMS y RF |
| Dispositivos Ópticos y Fotónicos |
| Pasta de Soldadura |
| Bolas y Esferas de Soldadura |
| Preformas de Soldadura |
| Hilo de Soldadura |
| Fundentes de Soldadura Independientes |
| Polvo de Soldadura Vendido Externamente |
| Formación de Protuberancias a Nivel de Oblea |
| Interconexión de Dado a Sustrato mediante Chip Invertido Convencional |
| Interconexión de Paquete a Placa mediante Unión de Bolas BGA y CSP |
| Unión de Dados en la Parte Posterior |
| Sellado de Paquetes y Unión de Componentes |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| Rusia |
| Resto de Europa |
| Por Mercado Aplicable | Circuitos Integrados Lógicos |
| Circuitos Integrados de Memoria | |
| Semiconductores Compuestos y Dispositivos de Potencia | |
| Circuitos Integrados Analógicos | |
| Sensores, Dispositivos MEMS y RF | |
| Dispositivos Ópticos y Fotónicos | |
| Por Forma del Producto | Pasta de Soldadura |
| Bolas y Esferas de Soldadura | |
| Preformas de Soldadura | |
| Hilo de Soldadura | |
| Fundentes de Soldadura Independientes | |
| Polvo de Soldadura Vendido Externamente | |
| Por Aplicación y Etapa del Proceso | Formación de Protuberancias a Nivel de Oblea |
| Interconexión de Dado a Sustrato mediante Chip Invertido Convencional | |
| Interconexión de Paquete a Placa mediante Unión de Bolas BGA y CSP | |
| Unión de Dados en la Parte Posterior | |
| Sellado de Paquetes y Unión de Componentes | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales de soldadura en Europa en la industria de semiconductores?
El mercado fue valorado en 0,62 mil millones de USD en 2026 y se estima que alcanzará 1,03 mil millones de USD para 2032 a una CAGR del 10,74%.
¿Qué mercado aplicable lidera la demanda de materiales de soldadura para semiconductores en Europa?
Los semiconductores compuestos y dispositivos de potencia representaron el 21,92% de la demanda en 2026 y se proyecta que se expandirán a una CAGR del 11,16% hasta 2032.
¿Qué forma de producto de soldadura tiene la mayor posición en Europa?
La pasta de soldadura representó el 37,71% de la demanda en 2026 porque respalda varios procesos de ensamblaje y empaquetado.
¿Qué está impulsando la demanda de bolas y esferas de soldadura?
Se espera que las aplicaciones WLCSP, de empaquetado a nivel de oblea de abanico y BGA respalden una CAGR del 11,23% para bolas y esferas de soldadura hasta 2032.
¿Por qué son importantes las normas RoHS de la UE para los proveedores de soldadura para semiconductores?
Las entradas revisadas de exención para soldadura de alta temperatura expiran el 31 de diciembre de 2027, lo que hace que las alternativas sin plomo calificadas sean importantes para las aplicaciones de alta fiabilidad.
¿Qué país tiene la posición más sólida en Europa?
Alemania representó el 30,74% de la demanda en 2026, mientras que se proyecta que Italia registre la expansión geográfica más rápida a una CAGR del 11,38% hasta 2032.