
ヨーロッパ半導体産業におけるはんだ材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
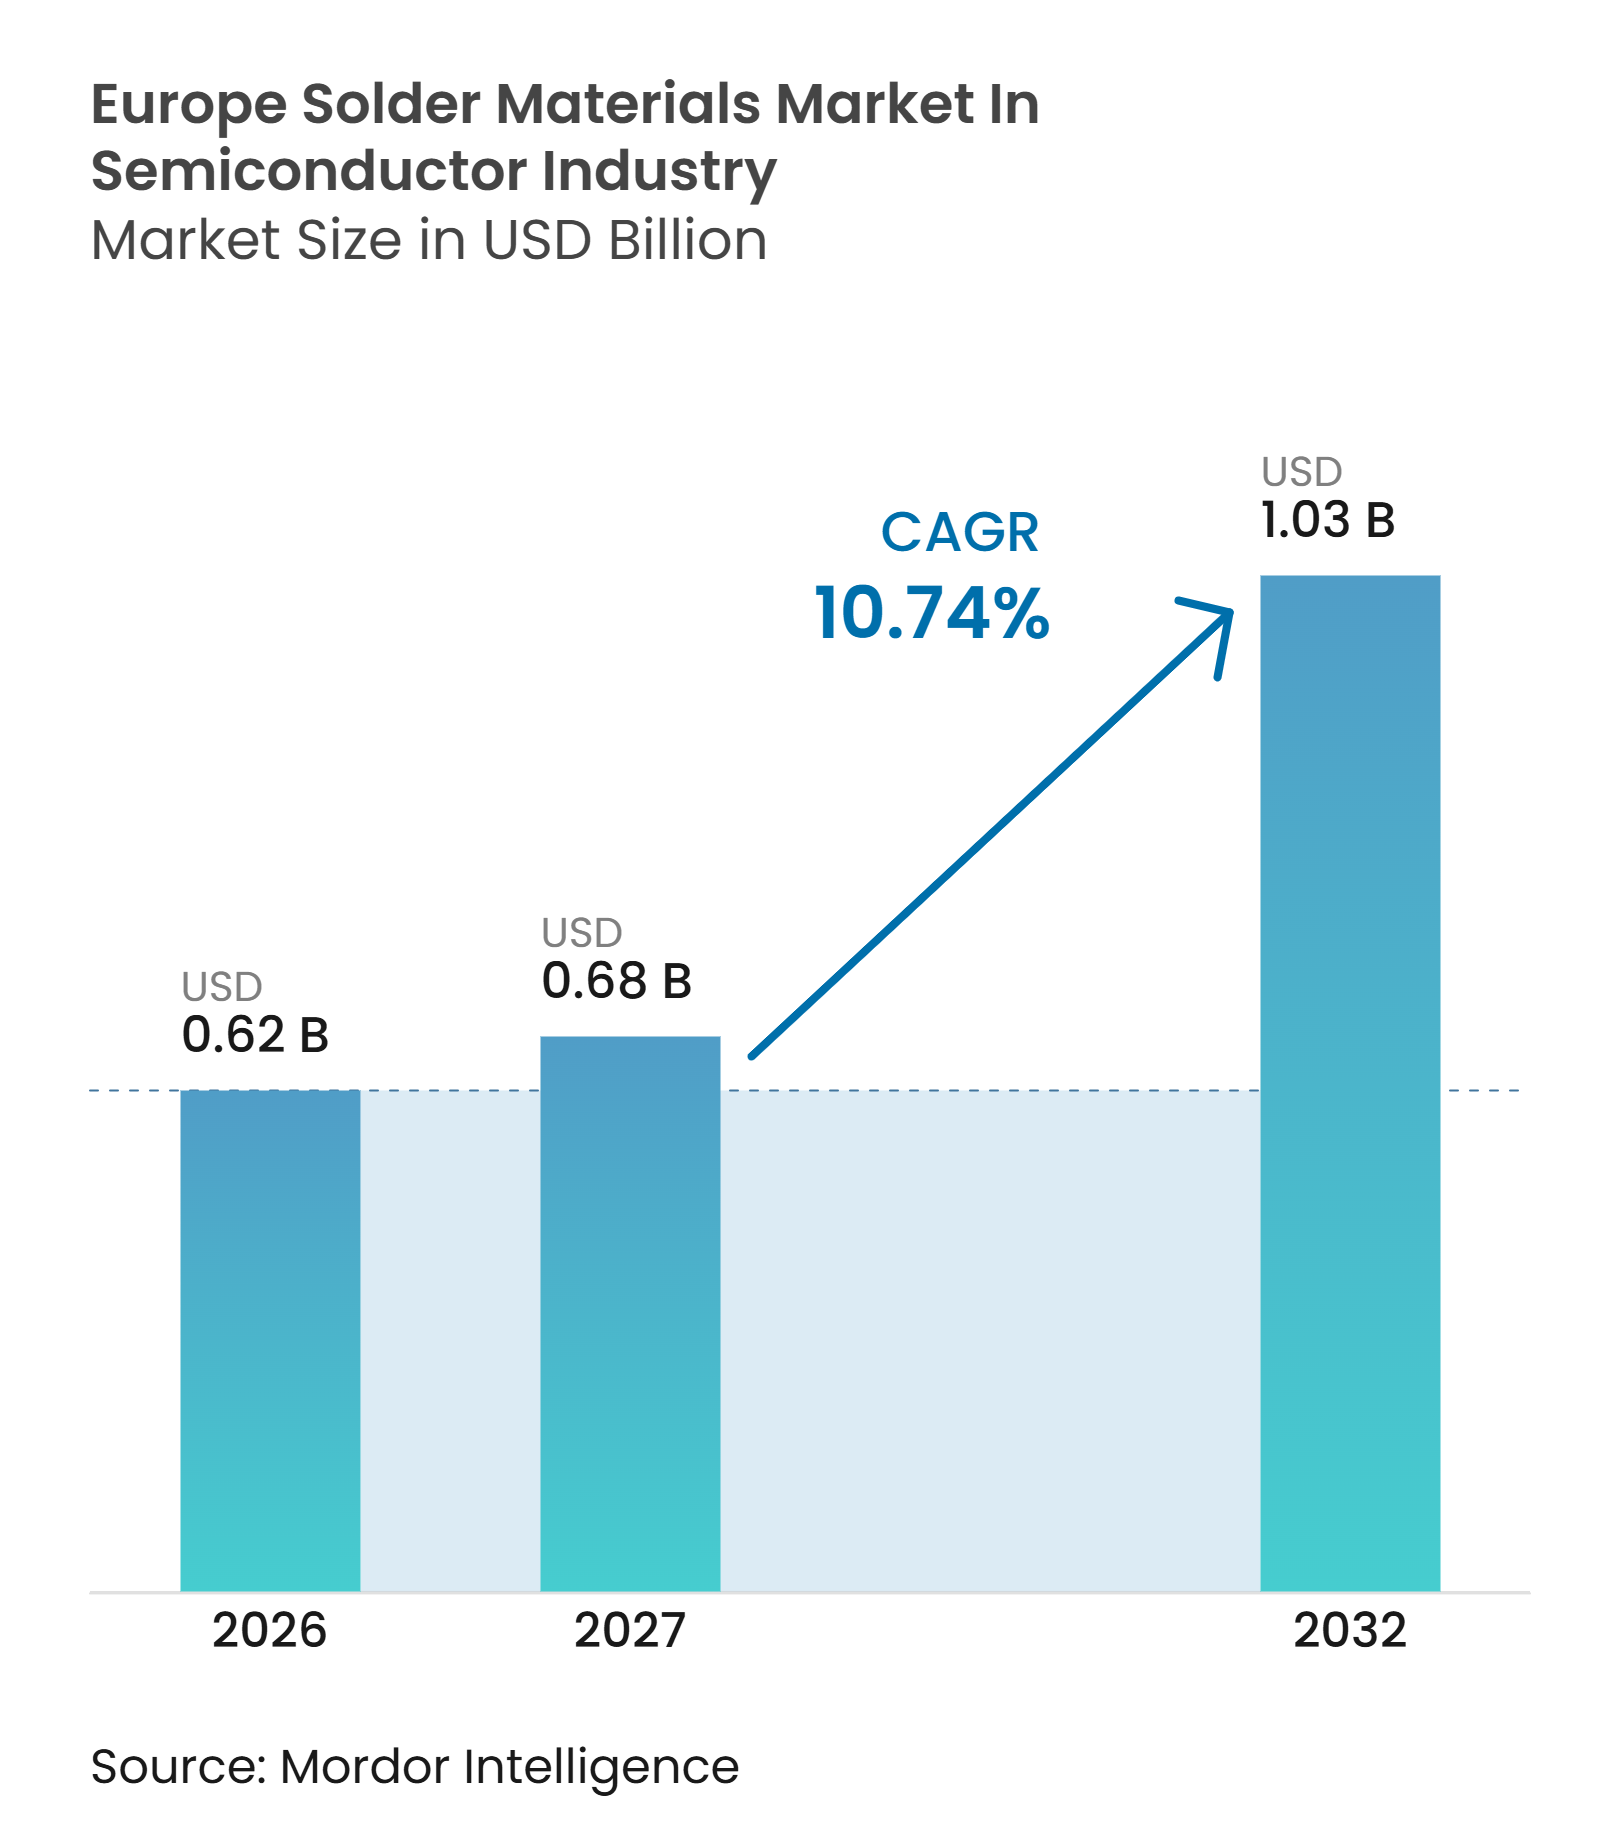
| 基準年の市場規模 (2026) | 0.62 十億米ドル |
| 市場規模 (2027) | 0.68 十億米ドル |
| 市場規模 (2032) | 1.03 十億米ドル |
| 成長率 (2027 - 2032) | 10.74 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ半導体産業におけるはんだ材料市場の分析
ヨーロッパ半導体産業におけるはんだ材料市場規模は2026年に0.62 ビリオン 米ドルと評価され、2027年の0.69 ビリオン 米ドルから2032年には1.03 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは10.74%です。ヨーロッパ半導体産業におけるはんだ材料市場は、より厳密なプロセス制御と特殊材料を必要とする半導体パッケージング用途へとシフトしており、特に自動車および産業用信頼性要件が中心となる分野でその傾向が顕著です。電気自動車のパワーシステム、産業用パワーデバイス、および先進パッケージは、デバイス動作寿命を通じて熱、電流密度、および繰り返しの熱サイクルを管理できる材料への需要を高めています。サプライヤーの商業的地位は、標準合金の数量よりも、自動車および産業用顧客との長期資格認定プログラムを完了する能力に依存しています。ヨーロッパの半導体製造の計画的拡大も、ウェーハバンピング、デバイスパッケージング、およびパッケージアセンブリ全体にわたって、はんだペースト、ボール、プリフォーム、ワイヤー、フラックス、およびパウダーへの需要を生み出しています。鉛含有高温はんだに関する規制期限は、資格認定済み鉛フリー代替品の開発を加速させており、一方でシンタリング技術はダイアタッチ用途における選択的な代替手段として残っています。
主要レポートのポイント
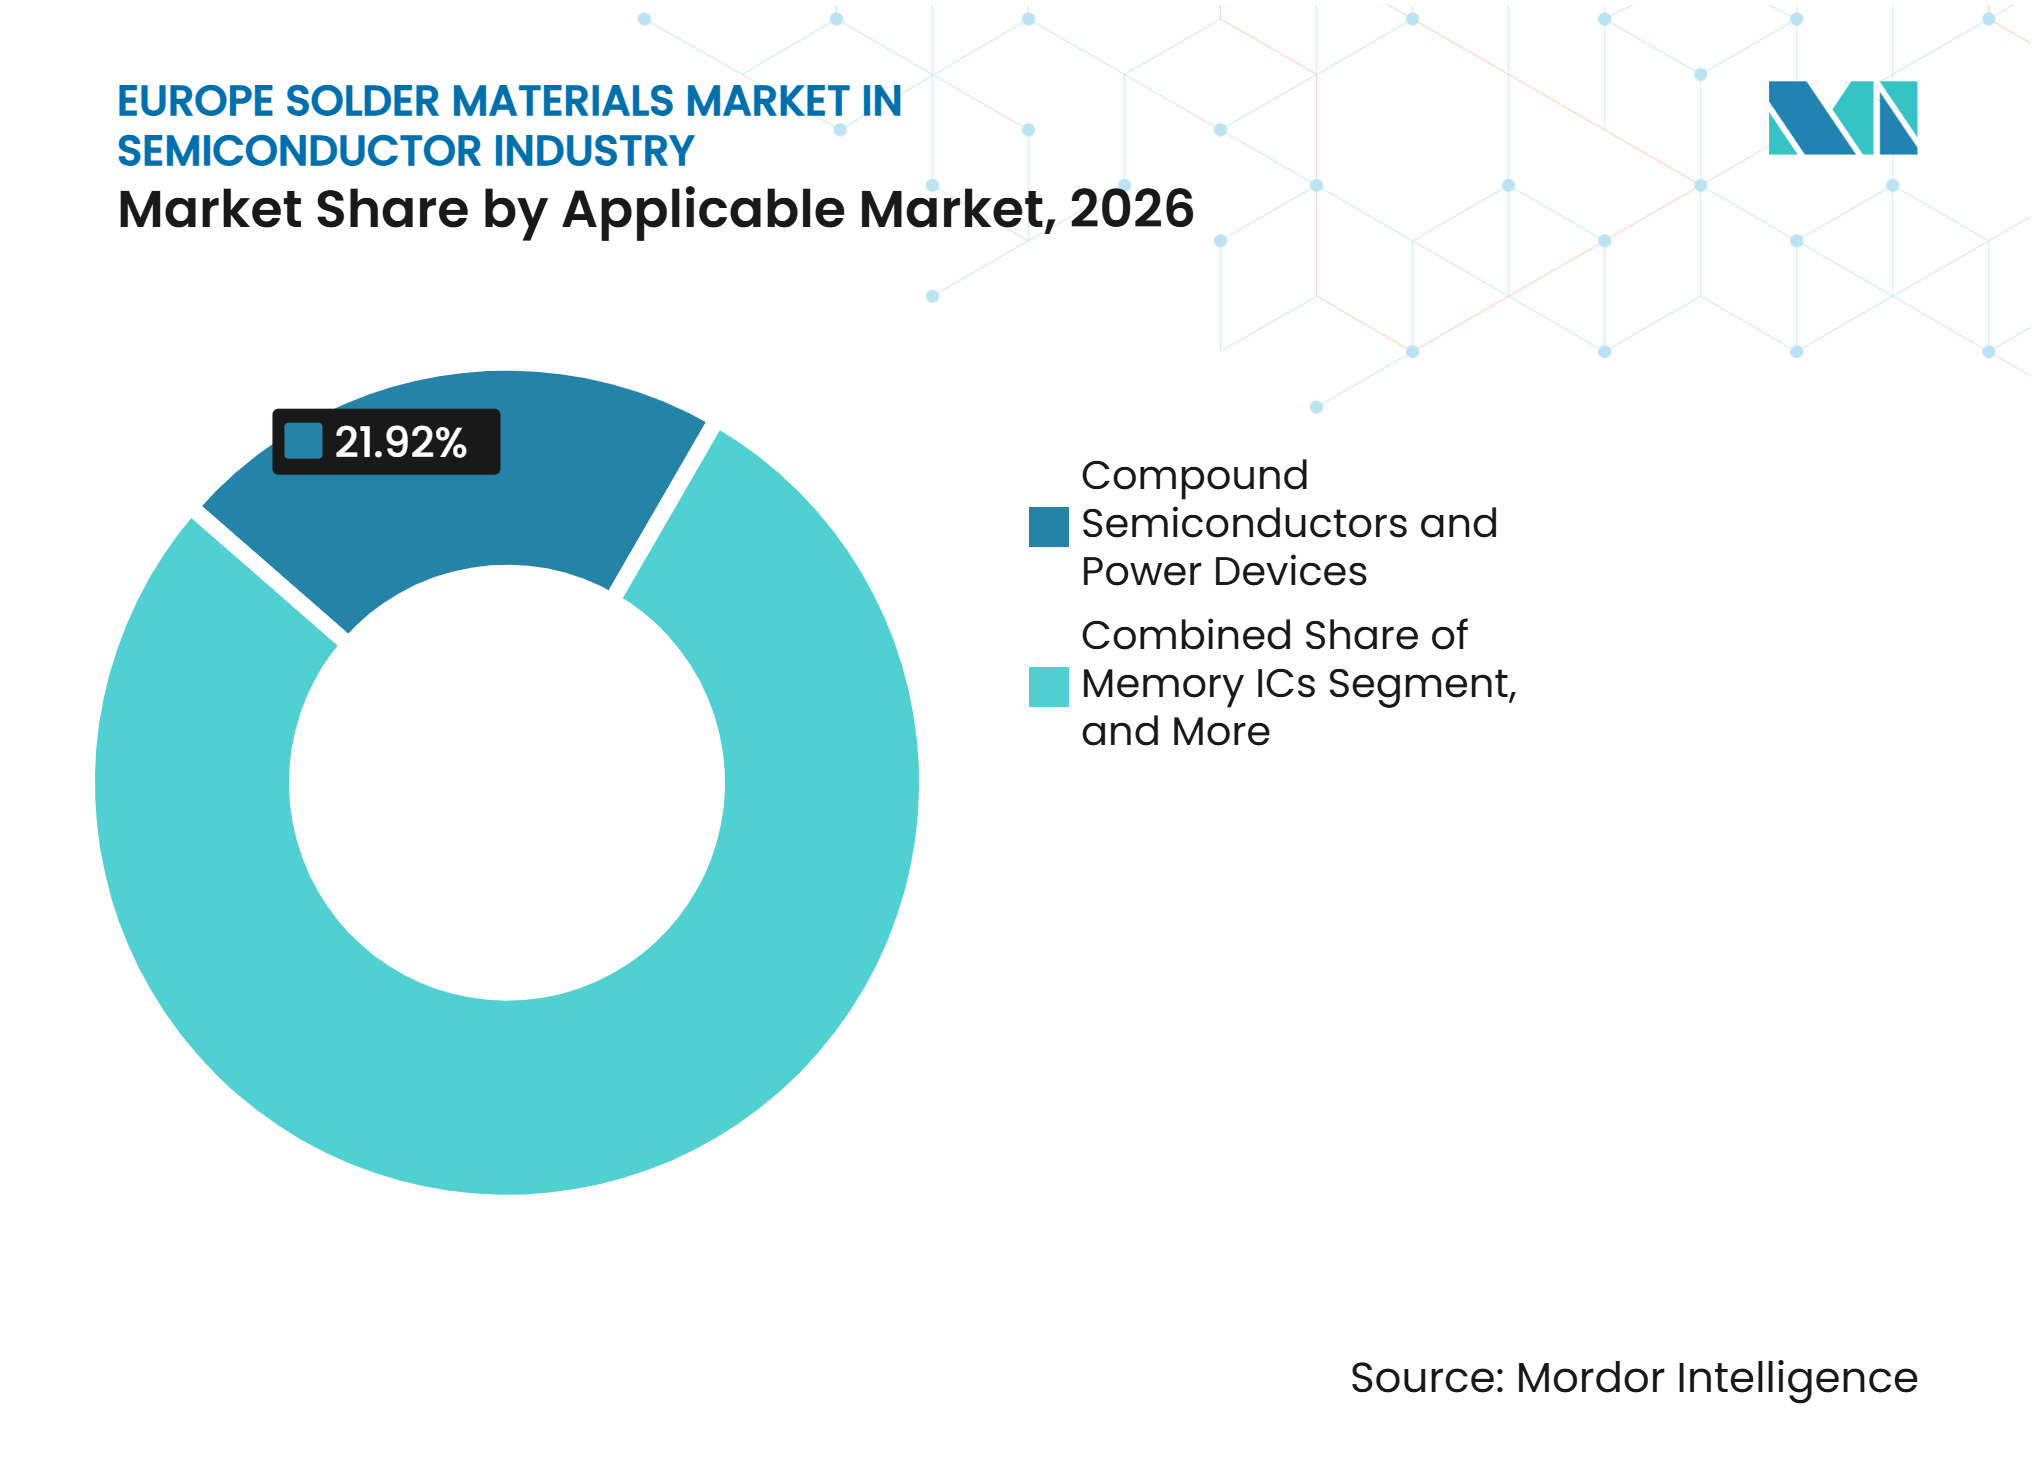
- 適用市場別では、化合物半導体およびパワーデバイスが2026年のヨーロッパ半導体産業におけるはんだ材料市場シェアの21.92%を占め、2032年までに11.16%のCAGRで拡大すると予測されています。
- 製品形態別では、はんだペーストが2026年のヨーロッパ半導体産業におけるはんだ材料市場規模の37.71%を占め、はんだボールおよびスフィアは2032年までに11.23%のCAGRで拡大すると予測されています。
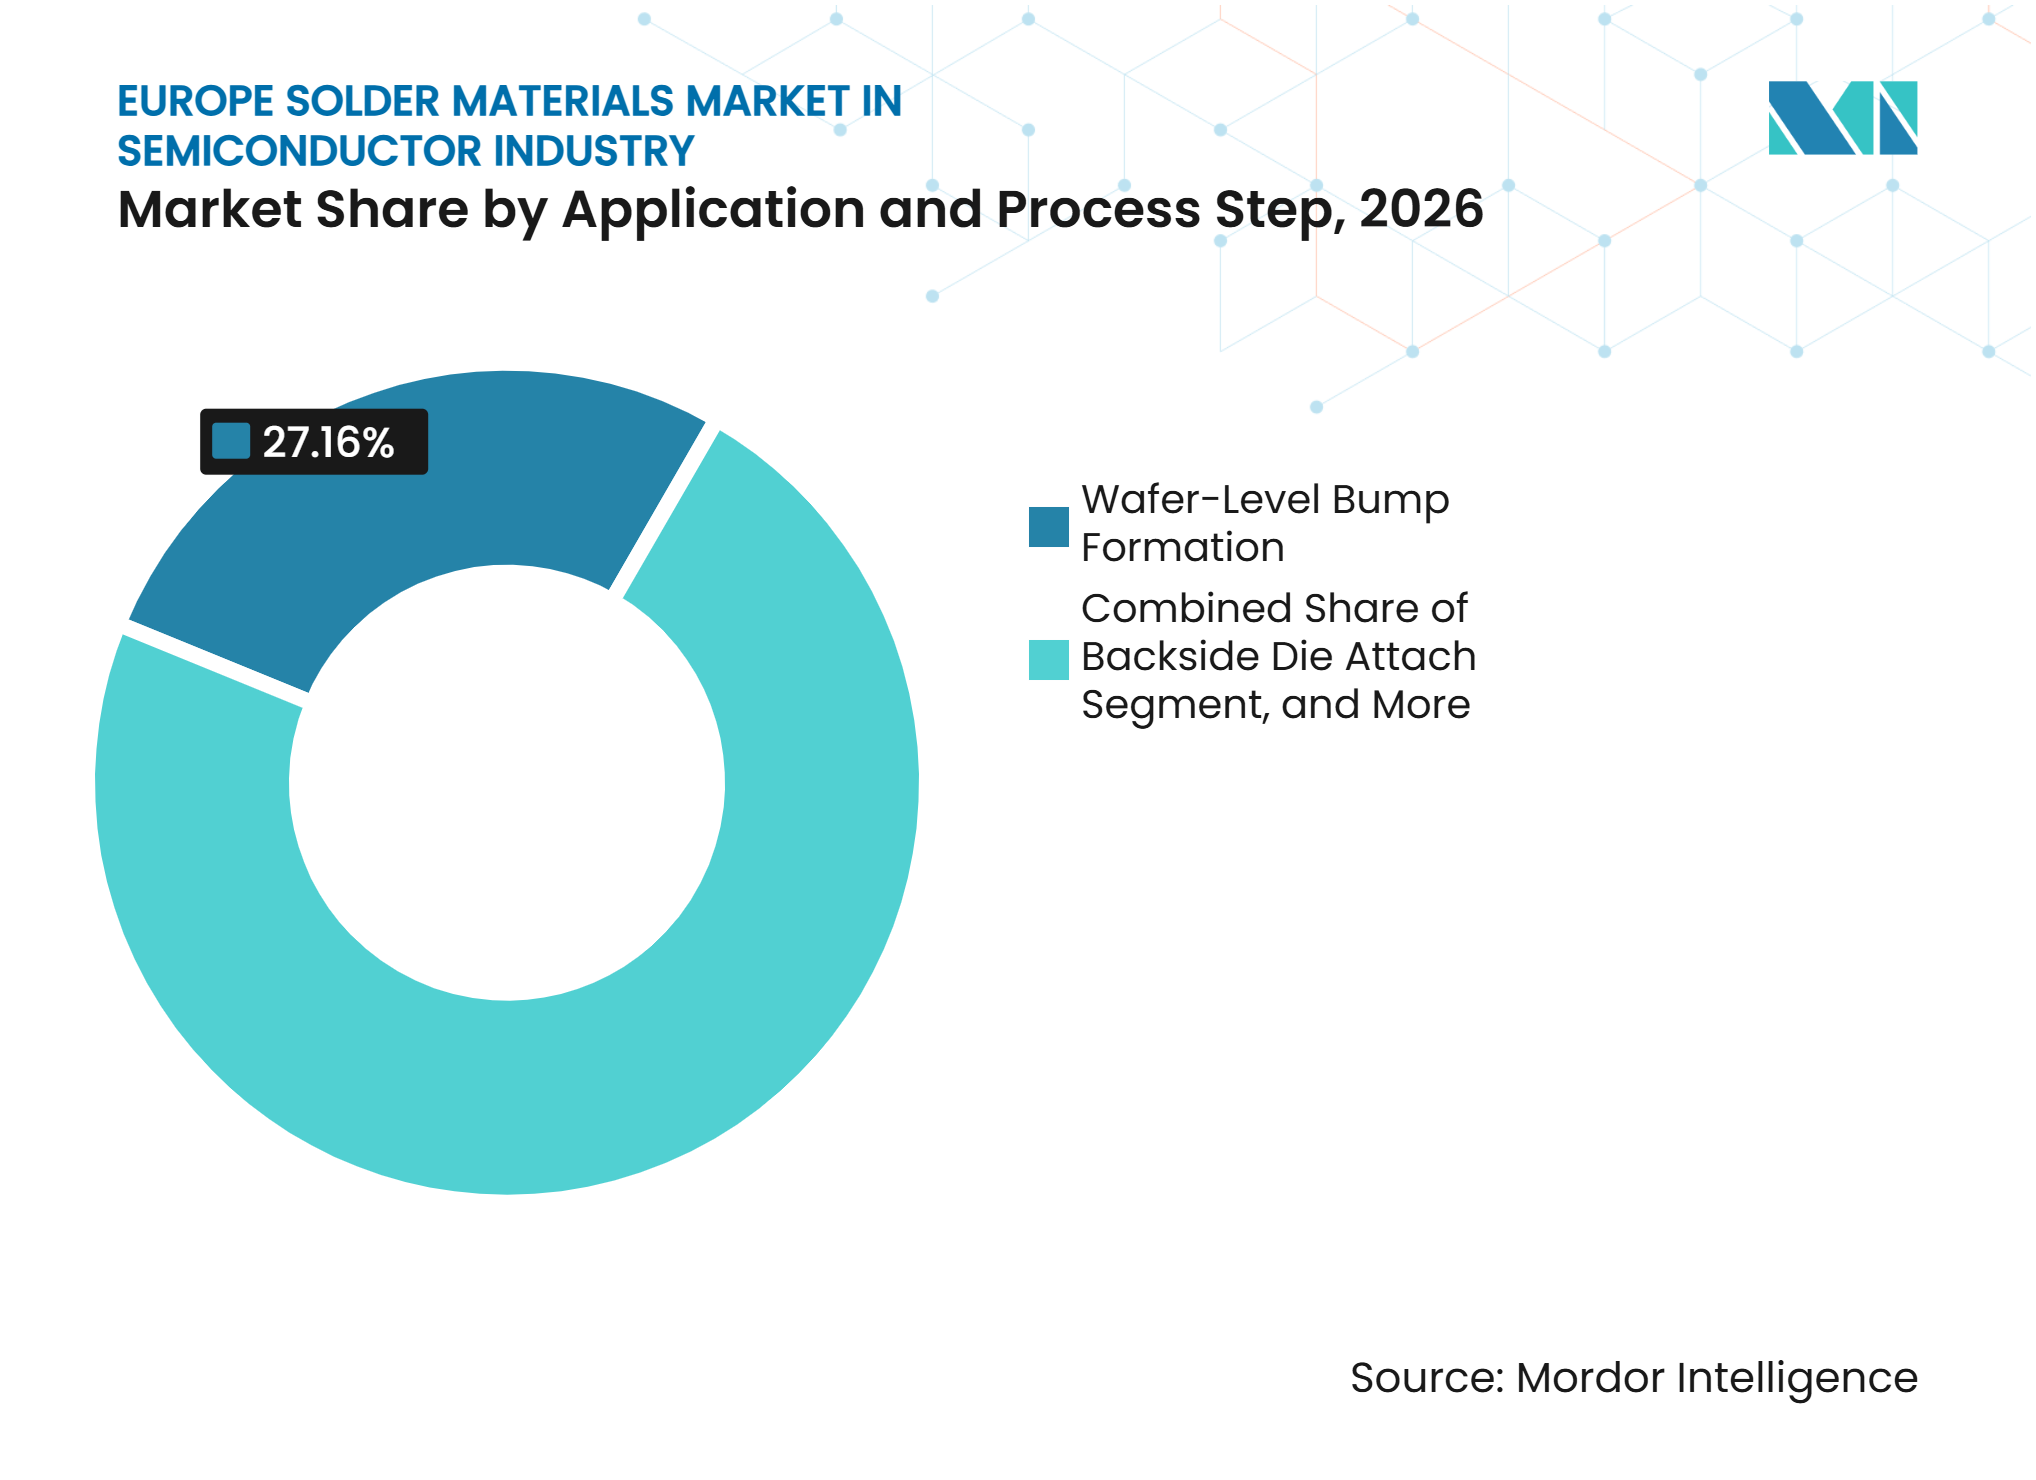
- 用途・プロセスステップ別では、ウェーハレベルバンプ形成が2026年のヨーロッパ半導体産業におけるはんだ材料市場規模の27.16%を占め、2032年までに11.47%のCAGRで拡大すると予測されています。
- 地域別では、ドイツが2026年のヨーロッパ半導体産業におけるはんだ材料市場シェアの30.74%を占め、イタリアは2032年までに11.38%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ヨーロッパ半導体産業におけるはんだ材料市場の促進要因影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 自動車の電動化および半導体コンテンツの成長 | +3.6% | ドイツ、フランス、イタリア、その他のヨーロッパ | 長期(4年以上) |
| EU RoHS要件に基づく鉛フリー材料の採用 | +2.5% | EUを中心とした規制義務を伴うグローバル | 短期(2年以内) |
| 先進半導体パッケージングおよびファインピッチ相互接続の成長 | +1.9% | ドイツ、イギリス、その他のヨーロッパ | 中期(2~4年) |
| ヨーロッパのパワーエレクトロニクスおよび化合物半導体製造の拡大 | +1.6% | イタリアドイツ、フランス | 長期(4年以上) |
| 半導体サプライチェーンのローカライゼーションおよびヨーロッパの設備投資 | +1.3% | ドイツ、フランス、イタリア、その他のヨーロッパ | 中期(2~4年) |
| 高信頼性自動車および産業用デバイスへの資格認定需要 | +0.8% | ドイツ、フランス、イギリス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車の電動化および半導体コンテンツの成長
電気自動車プログラムは、ヨーロッパ半導体産業におけるはんだ材料市場において、パワーモジュール、車載充電器、DC-DCコンバーター、および制御システムの重要性を高めています。これらの用途は、異なる材料を継続的な機械的ストレス下に置くコンパクトなアセンブリ内で、長期動作寿命にわたって振動および繰り返しの温度変動に耐えられる相互接続材料を必要とします。自動車用パワーパッケージングは、プロセス障害がパワートレインシステム全体の信頼性を損なう可能性があるため、従来の民生用電子機器アセンブリよりも高い材料仕様を必要とします。その結果生じる需要は、低ボイドおよび熱疲労性能に対して資格定されたはんだペースト、プリフォーム、およびスフィアを支えています。ヨーロッパの自動車用半導体活動は予測期間中に大幅に拡大すると予想されており、パワーエレクトロニクスは強い成長を示すと見込まれています。このシフトは、ユニット数量が同じペースで成長しない場合でも、パッケージデバイスあたりの収益強度を高め、共同設計および検証をサポートできる材料サプライヤーの重要性を強化します。
EU RoHS要件に基づく鉛フリー材料の採用
EU RoHSのスケジュールは、ヨーロッパ半導体産業におけるはんだ材料市場において、高温はんだ配合の明確な開発ウィンドウを設定しています。欧州委員会は2025年9月に委任指令(EU)2025/1802を採択し、以前の高融点温度はんだ適用除外を2027年12月31日に失効する7つのサブエントリーに置き換えました。[1]この変更により、確立されたプロセスを詳細な信頼性証拠なしに変更できない自動車および産業用半導体アセンブリにおいて、鉛フリー資格認定作業がサプライヤーの製品計画の中心に置かれます。Bosch Semiconductorsは、DA5コンソーシアムが18社のサプライヤーから210以上の候補材料を評価し、さらなるテストのために50以上の材料を選定したと報告しました。[2]その調査結果は、2025年時点で、単一の鉛フリー材料がすべてのパワー半導体ダイアタッチ用途にわたる一般的な適合性をまだ実証していないことを示しました。適用除外期限前に顧客資格認定を完了したサプライヤーは、承認済み材料の置き換えが困難で、新たな承認に材料とプロセスの両方のテストを必要とする用途において、持続的な位を確立できます。
先進半導体パッケージングおよびファインピッチ相互接続の成長
ファインピッチアセンブリは、ヨーロッパ半導体産業におけるはんだ材料市場にサービスを提供するサプライヤーの技術的閾値を引き上げています。パッケージングロードマップはより高密度な相互接続レイアウトへと移行しており、制御された粒子サイズ、安定した印刷挙動、適切な低アルファ性能、および小さな開口部でのペースト転写の慎重な制御を必要とします。SEMIは、先進パッケージングがヘテロジニアスインテグレーションとより高い相互接続密度を通じて新しいシステム機能を実現していると報告しています。この方向性は、材料が高い実装密度で一貫して性能を発揮する必要があるウェーハレベルおよびフリップチッププロセスにおける特殊はんだボールおよびペーストの使用を増加させます。MacDermid Alphaは2026年6月に、008004コンポーネントサイズまでの超微細フィーチャー印刷向けにALPHA OM-377を導入しました。[3]これらのプロセス要件を満たす必要性は、対応可能なサプライヤーベースを絞り込み、特にアセンブラーが新しいパッケージアーキテクチャに移行する際に、材料販売と並行したアプリケーションエンジニアリングサービスを支えます。
ヨーロッパのパワーエレクトロニクスおよび化合物半導体製造の拡大
パワーエレクトロニクスの設備は、ヨーロッパ半導体産業におけるはんだ材料市場全体で高温相互接続材料への的を絞った需要を生み出しています。STMicroelectronicsは、欧州委員会が承認したイタリア国家補助措置に支援されて、イタリアのカターニアに完全統合型炭化ケイ素施設を開発しています。同社はこの施設への多額の投資を計画しており、フル稼働時に相当のウェーハ生産能力を達成することが期待されています。炭化ケイ素デバイスは、長期動作サイクルにわたってより高い動作温度と熱伝導率要件を管理できるダイアタッチおよびパッケージ材料を必要とします。したがって、製造の立ち上げは、特に厳格な信頼性仕様を持つデバイスおよびモジュール用途において、未分化なはんだ製品よりも資格認定済みのプリフォーム、ペースト、およびスフィアを優先します。また、新しい生産拠点近くでプロセス開発をサポートし、生産立ち上げ中に材料サンプルを提供できるサプライヤーにとっての機会も生み出します。
ヨーロッパ半導体産業におけるはんだ材料市場の抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| スズ、銀、インジウム、およびその他の合金金属価格の変動 | -1.6% | すべてのヨーロッパ諸国にわたる直接コスト転嫁を伴うグローバル | 短期(2年以内) |
| 高信頼性用途における鉛フリーはんだの資格認定の複雑さ | -1.1% | ドイツ、フランス、イギリス、イタリア | 長期(4年以上) |
| 銀シンタリング、銅シンタリング、および接着剤ボンディングによる代替 | -0.7% | ドイツ、イタリア、炭化ケイ素および窒化ガリウムパワーエレクトロニクスハブ | 中期(2~4年) |
| 先進パッケージング基板およびバンピング能力のヨーロッパにおける限られた可用性 | -0.4% | イギリス、その他のヨーロッパ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スズ、銀、インジウム、およびその他の合金金属価格の変動
合金原材料コストは、ヨーロッパ半導体産業におけるはんだ材料市場のマージンに対する即時の抑制要因であり続けています。スズ、銀、およびインジウムはいくつかのはんだ配合の重要な原材料であり、その価格変動は生産コスト、契約価格、在庫計画、およびサプライヤーの調達決定に影響を与えます。スズと銀の両方が同じ配合のコストを変化させる可能性があり、単一金属エクスポージャーが提供できる自然な保護を制限するため、この影響はSAC合金にとって特に重要です。顧客が長い資格認定サイクルと固定供給契約を持つ場合、サプライヤーはこれらのコストを即座に転嫁できないことがあります。これにより、調達チームはより長期の供給契約を求めるようになり、配合業者は顧客の信頼性要件を満たせる低銀または無銀代替品を開発するよう促されます。MacDermid Alphaは2026年に、高信頼性電子機器アセンブリ向けの無銀はんだペーストとしてALPHA OM-100 SnCX 07を発表しました。
高信頼性用途における鉛フリーはんだの資格認定の複雑さ
材料資格認定は、ヨーロッパ半導体産業におけるはんだ材料市場における新製品の採用を遅らせる可能性があります。自動車および産業用デバイスは、コンポーネントの予想動作寿命を通じて、高温、電流、および機械的ストレス下ではんだ接合部が性能を発揮できるという証拠を必要とします。英国工学技術学会の2025年の研究は、高温パワーモジュールパッケージングには信頼性条件が厳しいため、慎重に選択されたダイアタッチ材料が必要であると指摘しました。DA5コンソーシアムは、2025年の評価においてすべてのパワー半導体ダイアタッチ用途に対する普遍的な鉛フリー代替品を特定しませんでした。これにより、サプライヤーは強力なアプリケーションエンジニアリングリソース、顧客検証プログラムへのアクセス、およびアセンブリラインでのテストをサポートする能力を必要とするため、参入障壁が生じます。また、技術的に有望な材料が利用可能な場合でも、規制要件が迅速な合金再配合を必要とする場合に、供給の柔軟性を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適用市場別:
化合物半導体が需要と拡大をリード化合物半導体およびパワーデバイスは2026年のヨーロッパ半導体産業におけるはんだ材料市場の21.92%を占め、2032年までに11.16%のCAGRで拡大すると予測されています。このセグメントは、適用市場の中で最大の報告シェアと最速の報告拡大率を兼ね備えています。炭化ケイ素トラクションインバーターおよび窒化ガリウム充電システムは、厳しい熱的および電気的条件に耐えられるパッケージング材料を必要とします。そのアセンブリには、低ボイドはんだ、高温プリフォーム、および銅または直接接合銅基板と互換性のある材料が必要な場合があります。ヨーロッパ半導体産業におけるはんだ材料市場は、電気自動車および産業用電力機器におけるこれらのデバイスの使用増加から恩恵を受けています。
メモリ集積回路は、自動車用電子機器およびデータ集約型システムが信頼性の高いパッケージメモリを必要とするため、重要な需要源であり続けています。ロジックおよびアナログ集積回路はペーストおよびプリフォームへの安定した需要を提供し、センサー、MEMS、およびRFデバイスは小型パッケージおよびウェーハレベルアセンブリが重要な特殊需要を加えます。光学および光子パッケージは現在の構成では小規模ですが、データ相互接続およびライダーでの使用がプリフォームおよび低アルファはんだボールへの需要を支えています。IEC/EN 61249-2-21は、電子アセンブリにおけるハロゲンフリーおよび鉛フリー材料要件の指針であり続けています。これらの要件により、単なる合金の可用性ではなく、検証済み材料とプロセス専門知識がセグメントの中心となっています。


注記: すべての個別セグメントのシェアはレポート購入後に入手可能
製品形態別:
はんだペーストが最も広いポジションを維持し、はんだボールが勢いを増すはんだペーストは、幅広いアセンブリプロセスで使用されるため、2026年のヨーロッパはんだ材料市場規模の37.71%を占めました。パワー基板上の表面実装リフロー、パッケージアセンブリ、および選択的なウェーハバンピング用途をサポートします。直接銅接合および銀シンタリングは特定のダイアタッチ用途においてはんだの代替となり得ますが、多くのパッケージレベル相互接続プロセスではペーストを置き換えません。低銀および無銀SAC配合は、合金原材料コストへのエクスポージャーを低減できるため注目を集めています。MacDermid Alphaは、ALPHA OM-100 SnCX 07ペーストがSAC配合と同等の信頼性と最大50%高い機械的ひずみ耐性を提供すると述べています。
はんだボールおよびスフィアは、WLCSP、ファンアウトウェーハレベルパッケージング、およびBGAパッケージに支えられ、2032年までに11.23%のCAGRを記録すると予測されています。先進コンピューティングおよび自動車用電子機器は、これらのパッケージタイプ全体にわたる信頼性の高いボールアタッチの必要性を高めています。メモリおよびロジックフィーチャーがアルファ誘起ソフトエラーに対してより敏感になるにつれ、低アルファ性能がますます重要になっています。MacDermid Alphaは2025年に、制御されたアルファ放射を必要とする半導体パッケージング用途向けに低アルファスズめっきソリューションを発売しました。はんだプリフォームはパワーエレクトロニクスにおいて重要な役割を維持し、ワイヤー、スタンドアロンフラックス、および外部販売パウダーはペースト、ボール、およびプリフォームのより広い使用をサポートします。
用途・プロセスステップ別:
ウェーハレベルバンプ形成が技術ペースを設定ウェーハレベルバンプ形成は2026年のヨーロッパはんだ材料市場規模の27.16%を占め、2032年までに11.47%のCAGRで拡大すると予測されています。そのポジションは、フリップチップ、WLCSP、インターポーザー、および2.5Dまたは3D統合設計におけるバンピングの役割を反映しています。より小さなピッチ要件は、一貫したはんだボール形状と合金性能の必要性を高めます。このプロセスステップはまた、より高い電流密度でスタンドオフ高さを維持し、エレクトロマイグレーションに抵抗できる材料を必要とします。したがって、ヨーロッパはんだ材料産業は、材料供給だけでなく、ウェーハレベルバンピングのプロセスサポートに高い価値を置いています。
フリップチップによるダイ対基板相互接続は、自動車、産業、およびRFパッケージのC4バンピングにはんだボールとフラックスを使用します。BGAおよびCSPによるパッケージ対ボード相互接続は、大型銅コアボール設計が熱管理を必要とする特殊需要を生み出すものの、高ボリュームの成熟したプロセスであり続けています。バックサイドダイアタッチは、特に炭化ケイ素および窒化ガリウムパワーデバイスにおいて、銀および銅シンタリングからの代替に直面しています。IETの研究は、銅シンタリングダイアタッチが同等のダイサイズに対して過渡液相シンタリングよりも大幅に低い熱抵抗を提供したと報告しました。パッケージシーリングおよびコンポーネントアタッチは、IATF 16949およびIPC J-STD-005などの品質規則に従い、気密、光学、およびセンサーパッケージングにプリフォームとワイヤーを使用します。

注記: すべての個別セグメントのシェアはレポート購入後に入手可能
地域分析
ドイツ
ドイツは2026年の地域需要の30.74%を占め、自動車用半導体アセンブリ、パワーエレクトロニクス、および製造投資に支えられています。GlobalFoundriesは2025年10月に、28/22 nmおよび16/12 nmノードでの自動車、モノのインターネット、および防衛用途向けに2028年末までにドレスデンを年間100万ウェーハ以上に拡大するための11億ユーロ(12.1億 米ドル)の投資を発表しました。この設備は製造およびパッケージングステージでのバンピング材料とプリフォームをサポートします。Heraeus ElectronicsおよびSTANNOLは同国の材料基盤を強化し、IATF 16949要件はローカルアプリケーションサポートの価値を強化します。
イタリア
イタリアは2032年までに11.38%のCAGRで拡大すると予測されており、ヨーロッパ半導体産業におけるはんだ材料市場で最速の地理的成長率を記録しています。欧州委員会はSTMicroelectronicsの計画する200 mm炭化ケイ素施設に対するイタリアの20億ユーロ(22億 米ドル)の補助金を承認し、高温ダイアタッチ、パッケージシーリング、およびモジュール相互接続材料への需要を支えています。STMicroelectronicsはまた、スマートパワーおよびミックスドシグナル技術向けにアグラーテ・ブリアンツァの300 mm施設が2027年までに週4,000ウェーハを目標としていると述べました。炭化ケイ素とシリコン設備の並行拡大は、複数のはんだ形態にわたるローカル需要を多様化し、EUチップス法の支援とRoHS要件が材料資格認定の道筋を形成しています。
西部市場と新興ハブ
イギリスは、グラスゴー近郊の国立先進半導体パッケージングおよびインテグレーションセンターを通じて先進パッケージングインフラを拡大しており、ウェーハ準備、ダイアタッチ、相互接続、封止、アセンブリ、およびテスト能力を提供しています。Custom Interconnect Limitedは、ウェーハ、インターポーザー、フリップチップ、ウェーハレベルチップスケールパッケージ、およびボールグリッドアレイ用途をサポートするためにPacTechはんだボールレーザーリフローシステムを導入しました。フランスはSTMicroelectronicsのクロール製造施設とGlobalFoundriesとの共同投資プログラムを通じてパッケージング需要を支えています。オランダ、ベルギー、およびオーストリアは、ASML、ams OSRAM、およびNXPを通じて特殊クラスターに貢献しており、需要は光子パケージングおよび自動車用集積回路によって牽引されています。ロシアは輸出規制と先進パッケージング技術へのアクセス制限により制約を受けており、将来のヨーロッパ需要への貢献が減少しています。
競合環境
市場集中度
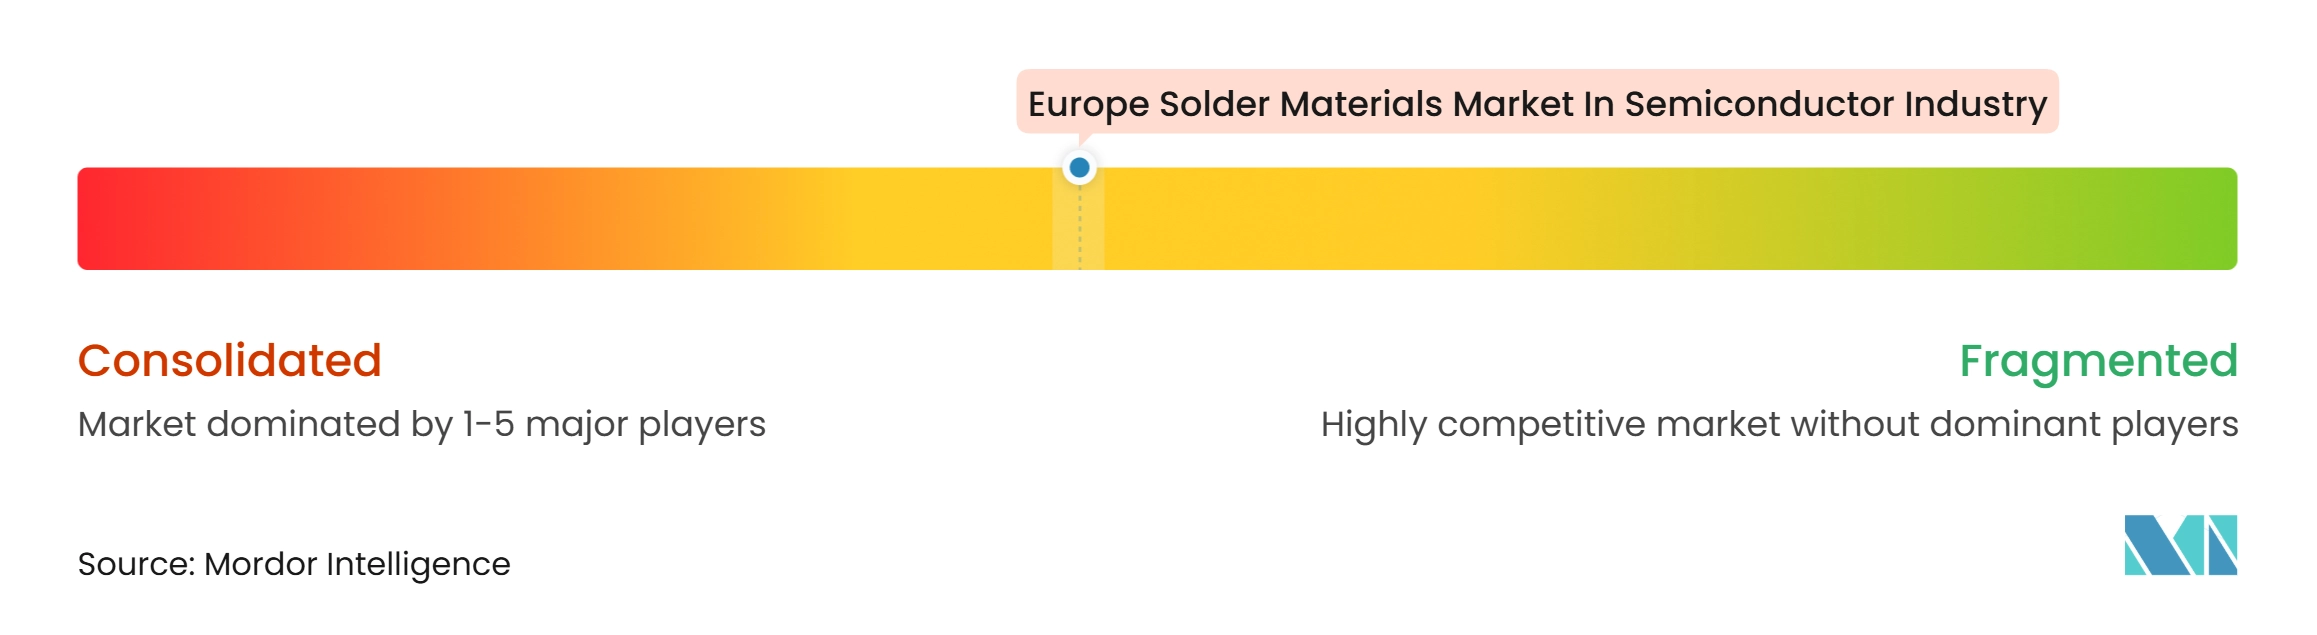
ヨーロッパ半導体産業におけるはんだ材料市場は、ティア1配合業者の間で中程度の集中度を示しています。Henkel AG & Co. KGaA、MacDermid Alpha Electronics Solutions、Heraeus Electronics、Indium Corporation、およびSenju Metal Industryは、合金知的財産、フラックス化学、およびアプリケーションエンジニアリングを通じて競争しています。顧客資格認定要件は、交換に広範なテストと生産検証を伴うため、承認済み材料を数年間保護できます。Heraeus Electronics、MacDermid Alpha Electronics Solutions、およびHenkelは2025年2月にドイツでSenjuグループに対する特許侵害および無効訴訟を終結させました。この事件はSenjuのM794合金とInnolot鉛フリー合金システムをカバーする特許EP 1 617 968 B1に関するものでした。
Balver Zinn Josef Jost GmbHおよびSTANNOL GmbH & Co. KGは、産業用およびパワーエレクトロニクス顧客向けのワイヤー、フラックス、および標準合金製品においてニッチなポジションを担っています。ヨーロッパの顧客との近接性は、迅速な技術サービスと地域供給をサポートできます。ヨーロッパ半導体産業におけるはんだ材料市場には、鉛フリー高温ダイアタッチ、超微細ピッチはんだボール、およびシンタリングとはんだ材料を組み合わせたハイブリッドアセンブリフローにおいてオープンな機会があります。Henkelは、銅リードフレームおよび炭化ケイ素パワーモジュール向けに300 W/(m·K)以上の熱伝導率を持つ銅シンタリング材料を開発しました。この動きは、サプライヤーがシンタリングとはんだベースの相互接続アプローチの境界に取り組んでいることを示しており、それらを完全に別個の市場として扱っていないことを示しています。
MacDermid Alphaは2026年6月に、高密度電子アセンブリにおける超微細フィーチャー印刷に対応するためにALPHA OM-377を発売しました。また2026年6月に、金属リードフレームパッケージ向けのゼロPFAS代替銀フィラーダイアタッチペーストとしてATROX CD 560-1を発売しました。これらの発売は、プロセス性能、原材料エクスポージャー、および進化する環境要件への注力を反映しています。大手企業はデータ主導の配合ツールを使用して開発サイクルを短縮できますが、小規模配合業者は同等の研究プログラムのためのリソースが少ない場合があります。
ヨーロッパ半導体産業におけるはんだ材料市場のリーダー
-
Henkel AG & Co. KGaA
-
Indium Corporation
-
Illinois Tool Works Inc.
-
Senju Metal Industry Co., Ltd.
-
MacDermid Alpha Electronics Solutions
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ半導体産業におけるはんだ材料市場 このレポートでカバーされる企業
- Henkel AG & Co. KGaA
- Indium Corporation
- Illinois Tool Works Inc.
- Senju Metal Industry Co., Ltd.
- KOKI Company Ltd.
- MacDermid Alpha Electronics Solutions
- AIM Solder
- Heraeus Electronics
- Balver Zinn Josef Jost GmbH
- Nihon Superior Co., Ltd.
- Tamura Corporation
- Qualitek International Inc.
- STANNOL GmbH & Co. KG
- ZESTRON
- Interflux Electronics N.V.
- Fusion Inc.
- SHENMAO Technology Inc.
- Nihon Almit Co., Ltd.
- Inventec Performance Chemicals
- DKL Metals Ltd.
最近の産業開発事情 ヨーロッパ半導体産業におけるはんだ材料市場
- 2026年11月:Henkel Adhesive Technologiesは、重要な半導体用途の高電力コンポーネント向けに設計された高性能サーマルグリースであるLoctite Bergquist TGR 5000SFを商業化し、AIハードウェア、パワーエレクトロニクス、およびEVパワートレインモジュールを対象とした薄いボンドライン・低熱インピーダンスサーマルインターフェース材料のHenkelのポートフォリオを拡充しました。
- 2026年10月:Henkelは、AIハードウェア、5G、および高性能コンピューティング半導体パッケージにおける熱的およびストレス課題に対応するために特別に設計された、8 W/(m·K)を超える熱伝導率を持つ次世代導電性ダイアタッチフィルムであるLoctite ABLESTIK CDF 900シリーズを発売しました。
- 2026年6月:MacDermid Alpha Electronics Solutionsは、金属リードフレームパッケージおよび高速自動ディスペンシング向けに設計されたゼロPFAS代替銀フィラーダイアタッチペーストであるATROX CD 560-1を発売し、ヨーロッパの電子機器製造における銀価格の変動とPFAS排除要件に対応しました。
- 2026年6月:MacDermid Alpha Electronics Solutionsは、008004コンポーネントサイズまでの超微細フィーチャー印刷向けに設計されたノークリーンはんだペーストであるALPHA OM-377を導入し、ファインピッチ設計全体にわたって一貫したペースト転写効率を提供し、ヘッドインピロウおよびノンウェットオープン欠陥の低減による初回合格率の向上を実現しました。
ヨーロッパ半導体産業におけるはんだ材料市場レポートの調査範囲
ヨーロッパ半導体産業におけるはんだ材料市場とは、半導体パッケージング、ウェーハレベルアセンブリ、フリップチップボンディング、および先進ICパッケージングに使用されるはんだベースの相互接続材料の地域市場を指し、ヨーロッパの半導体パッケージング、自動車用電子機器、航空宇宙・防衛、産業オートメーション、および高信頼性電子機器セクターにサービスを提供するはんだボール、はんだペースト、はんだワイヤー、はんだプリフォーム、フラックス、および特殊合金を含みます。
ヨーロッパ半導体産業におけるはんだ材料市場レポートは、適用市場別(ロジックIC、メモリIC、化合物半導体およびパワーデバイス、アナログIC、センサー・MEMSおよびRFデバイス、ならびに光学および光子デバイス)、製品形態別(はんだペースト、はんだボールおよびスフィア、はんだプリフォーム、はんだワイヤー、はんだフラックス・スタンドアロン、はんだパウダー・外部販売)、用途・プロセスステップ別(ウェーハレベルバンプ形成、ダイ対基板相互接続・従来型フリップチップ、パッケージ対ボード相互接続・BGAおよびCSPボールアタッチ、バックサイドダイアタッチ、ならびにパッケージシーリングおよびコンポーネントアタッチ)、地域別(ドイツ、イギリス、フランス、イタリア、ロシア、その他のヨーロッパ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ロジックIC |
| メモリIC |
| 化合物半導体およびパワーデバイス |
| アナログIC |
| センサー、MEMSおよびRFデバイス |
| 光学および光子デバイス |
| はんだペースト |
| はんだボールおよびスフィア |
| はんだプリフォーム |
| はんだワイヤー |
| はんだフラックス・スタンドアロン |
| はんだパウダー・外部販売 |
| ウェーハレベルバンプ形成 |
| ダイ対基板相互接続・従来型フリップチップ |
| パッケージ対ボード相互接続・BGAおよびCSPボールアタッチ |
| バックサイドダイアタッチ |
| パッケージシーリングおよびコンポーネントアタッチ |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| ロシア |
| その他のヨーロッパ |
| 適用市場別 | ロジックIC |
| メモリIC | |
| 化合物半導体およびパワーデバイス | |
| アナログIC | |
| センサー、MEMSおよびRFデバイス | |
| 光学および光子デバイス | |
| 製品形態別 | はんだペースト |
| はんだボールおよびスフィア | |
| はんだプリフォーム | |
| はんだワイヤー | |
| はんだフラックス・スタンドアロン | |
| はんだパウダー・外部販売 | |
| 用途・プロセスステップ別 | ウェーハレベルバンプ形成 |
| ダイ対基板相互接続・従来型フリップチップ | |
| パッケージ対ボード相互接続・BGAおよびCSPボールアタッチ | |
| バックサイドダイアタッチ | |
| パッケージシーリングおよびコンポーネントアタッチ | |
| 地域別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ |
レポーで回答される主要な質問
ヨーロッパ半導体産業におけるはんだ材料市場の規模はどのくらいですか?
市場は2026年に0.62 ビリオン 米ドルと評価され、10.74%のCAGRで2032年までに1.03 ビリオン 米ドルに達すると推定されています。
ヨーロッパの半導体はんだ材料において需要をリードする適用市場はどれですか?
化合物半導体およびパワーデバイスは2026年の需要の21.92%を占め、2032年までに11.16%のCAGRで拡大すると予測されています。
ヨーロッパで最大のポジションを持つはんだ製品形態はどれですか?
はんだペーストは、複数のアセンブリおよびパッケージングプロセスをサポートするため、2026年の需要の37.71%を占めました。
はんだボールおよびスフィアへの需要を牽引しているものは何ですか?
WLCSP、ファンアウトウェーハレベルパッケージング、およびBGA用途が、2032年までではんだボールおよびスフィアの11.23%のCAGRをサポートすると予測されています。
EU RoHS規則が半導体はんだサプライヤーにとって重要な理由は何ですか?
改訂された高温はんだ適用除外エントリーは2027年12月31日に失効し、高信頼性用途において資格認定済み鉛フリー代替品が重要となります。
ヨーロッパで最も強いポジションを持つ国はどこですか?
ドイツは2026年の需要の30.74%を占め、イタリアは2032年までに11.38%のCAGRで最速の地理的拡大を記録すると予測されています。