
Größe und Marktanteil des europäischen Lötmaterialmarkts in der Halbleiterindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
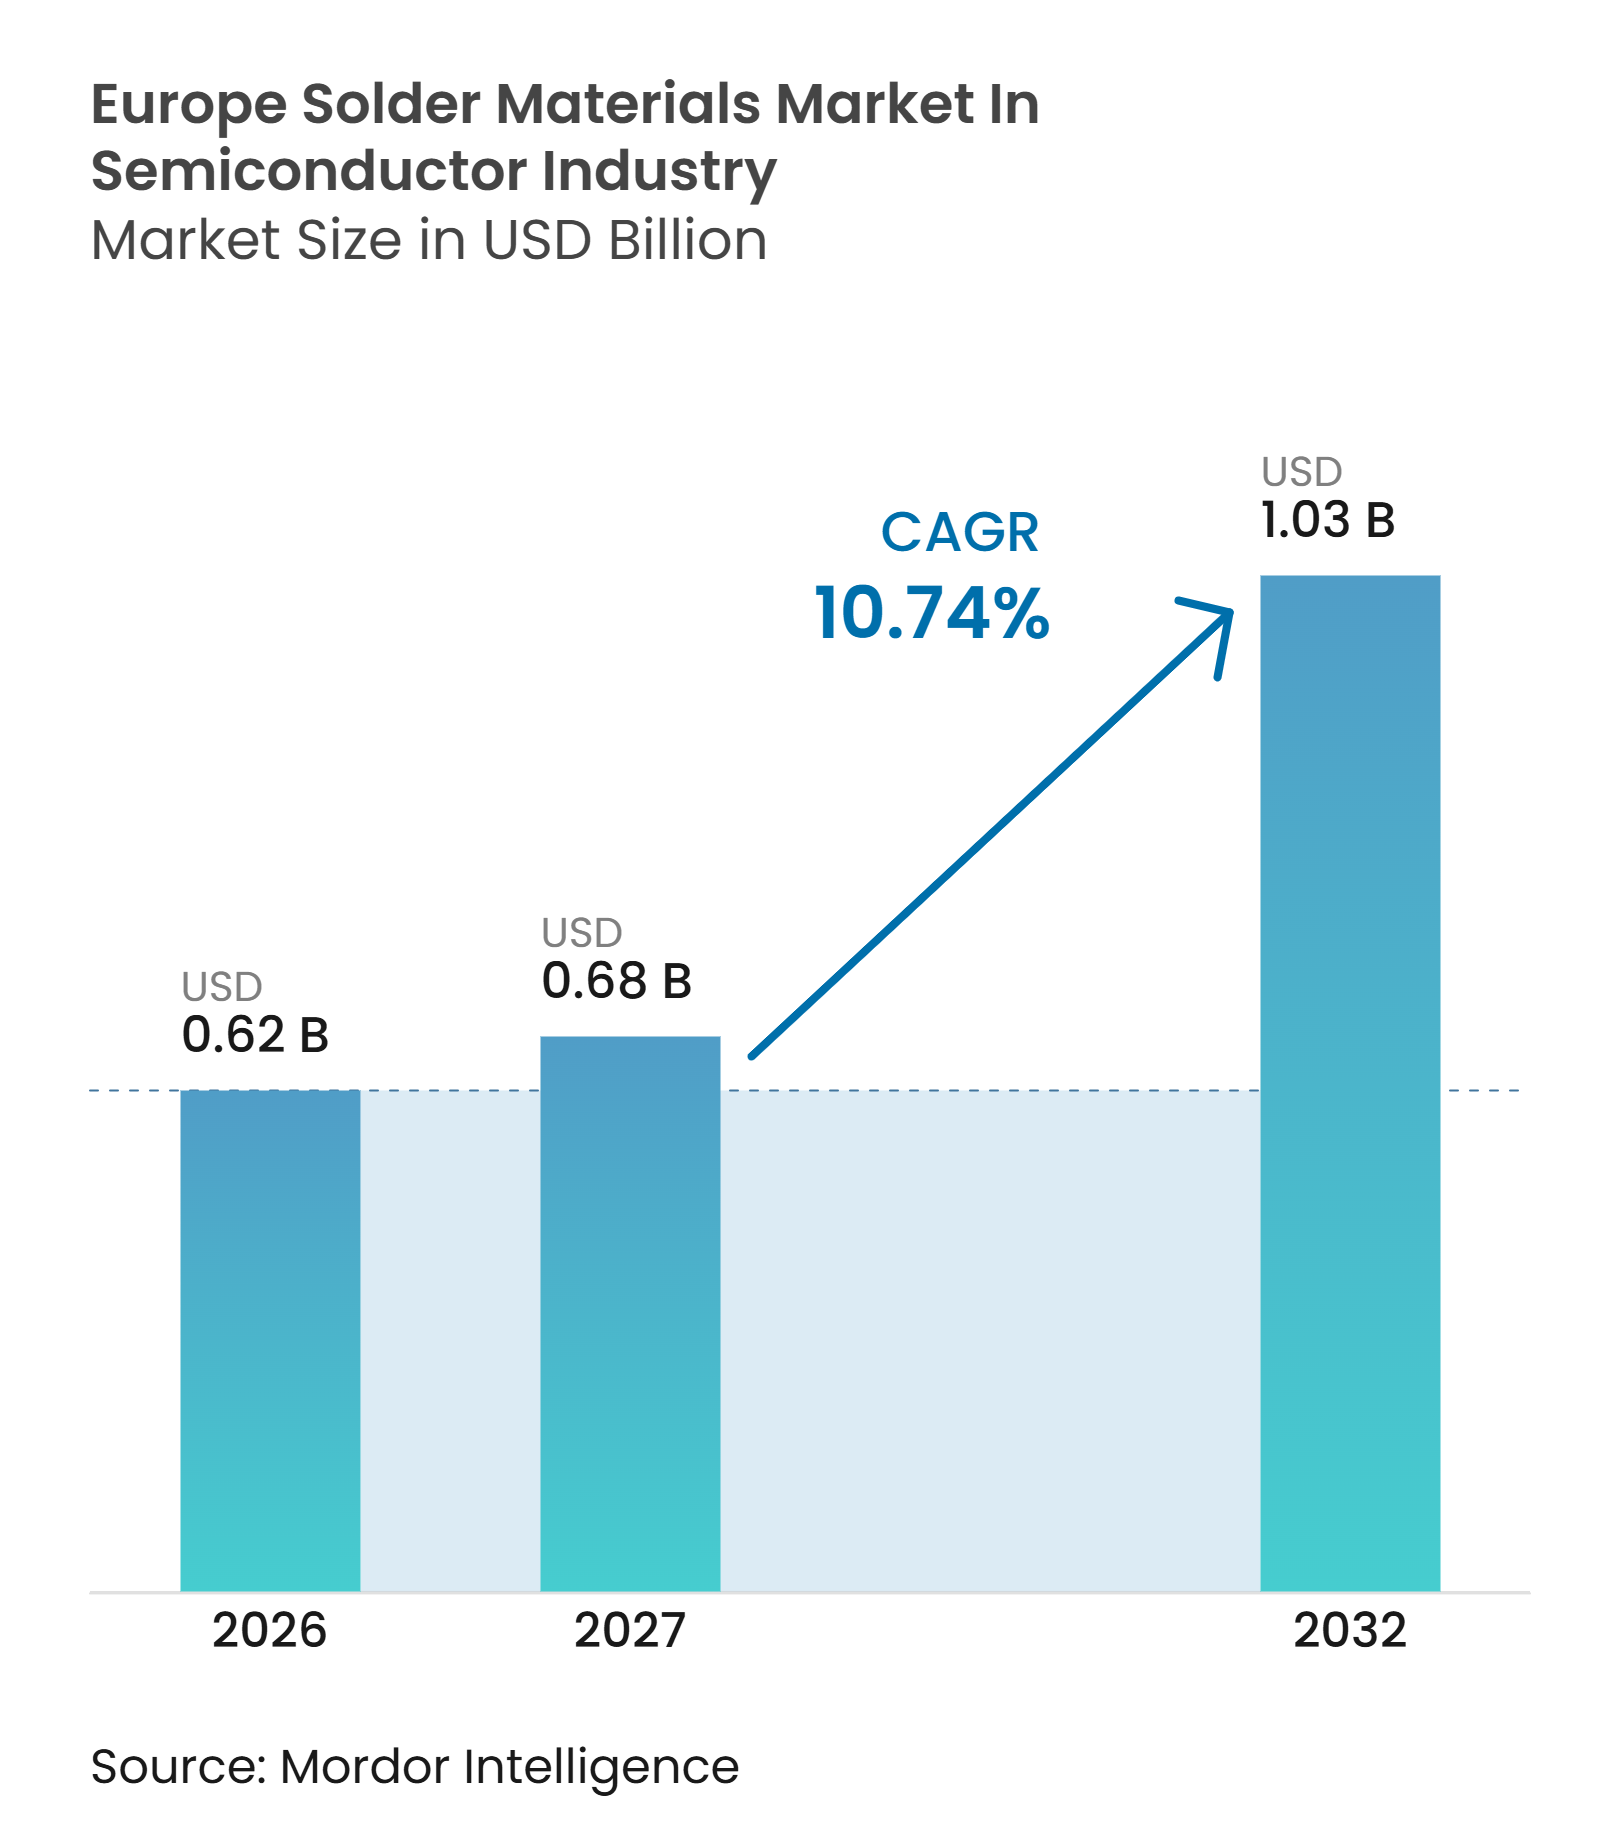
| Marktgröße im Basisjahr (2026) | 0.62 Milliarden US-Dollar |
| Marktgröße (2027) | 0.68 Milliarden US-Dollar |
| Marktgröße (2032) | 1.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.74 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Lötmaterialmarkts in der Halbleiterindustrie von Mordor Intelligence
Die Marktgröße des europäischen Lötmaterialmarkts in der Halbleiterindustrie wurde 2026 auf 0,62 Milliarden USD geschätzt und soll von 0,69 Milliarden USD im Jahr 2027 auf 1,03 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,74% während des Prognosezeitraums (2027–2032). Der europäische Lötmaterialmarkt in der Halbleiterindustrie verlagert sich in Richtung Halbleiterverpackungsanwendungen, die eine engere Prozesskontrolle und spezialisierte Materialien erfordern, insbesondere dort, wo Anforderungen an die Zuverlässigkeit im Automobil- und Industriebereich im Mittelpunkt stehen. Elektrische Fahrzeugantriebssysteme, industrielle Leistungsbauelemente und fortschrittliche Gehäuse erhöhen die Nachfrage nach Materialien, die Wärme, Stromdichte und wiederholte thermische Zyklen über die gesamte Betriebslebensdauer des Bauelements bewältigen können. Die kommerzielle Position der Lieferanten hängt weniger von standardmäßigen Legierungsvolumina als vielmehr von ihrer Fähigkeit ab, langwierige Qualifizierungsprogramme mit Automobil- und Industriekunden abzuschließen. Die geplante Erweiterung der europäischen Halbleiterfertigung schafft auch Nachfrage nach Lötpaste, Kugeln, Vorformen, Draht, Flussmitteln und Pulver in den Bereichen Wafer-Bumping, Bauelementegehäuse und Gehäusemontage. Regulatorische Fristen für bleihaltige Hochtemperaturlote beschleunigen die Arbeit an qualifizierten bleifreien Alternativen, während Sintertechnologien in Chip-Befestigungsanwendungen ein selektiver Ersatz bleiben.
Wichtigste Erkenntnisse des Berichts
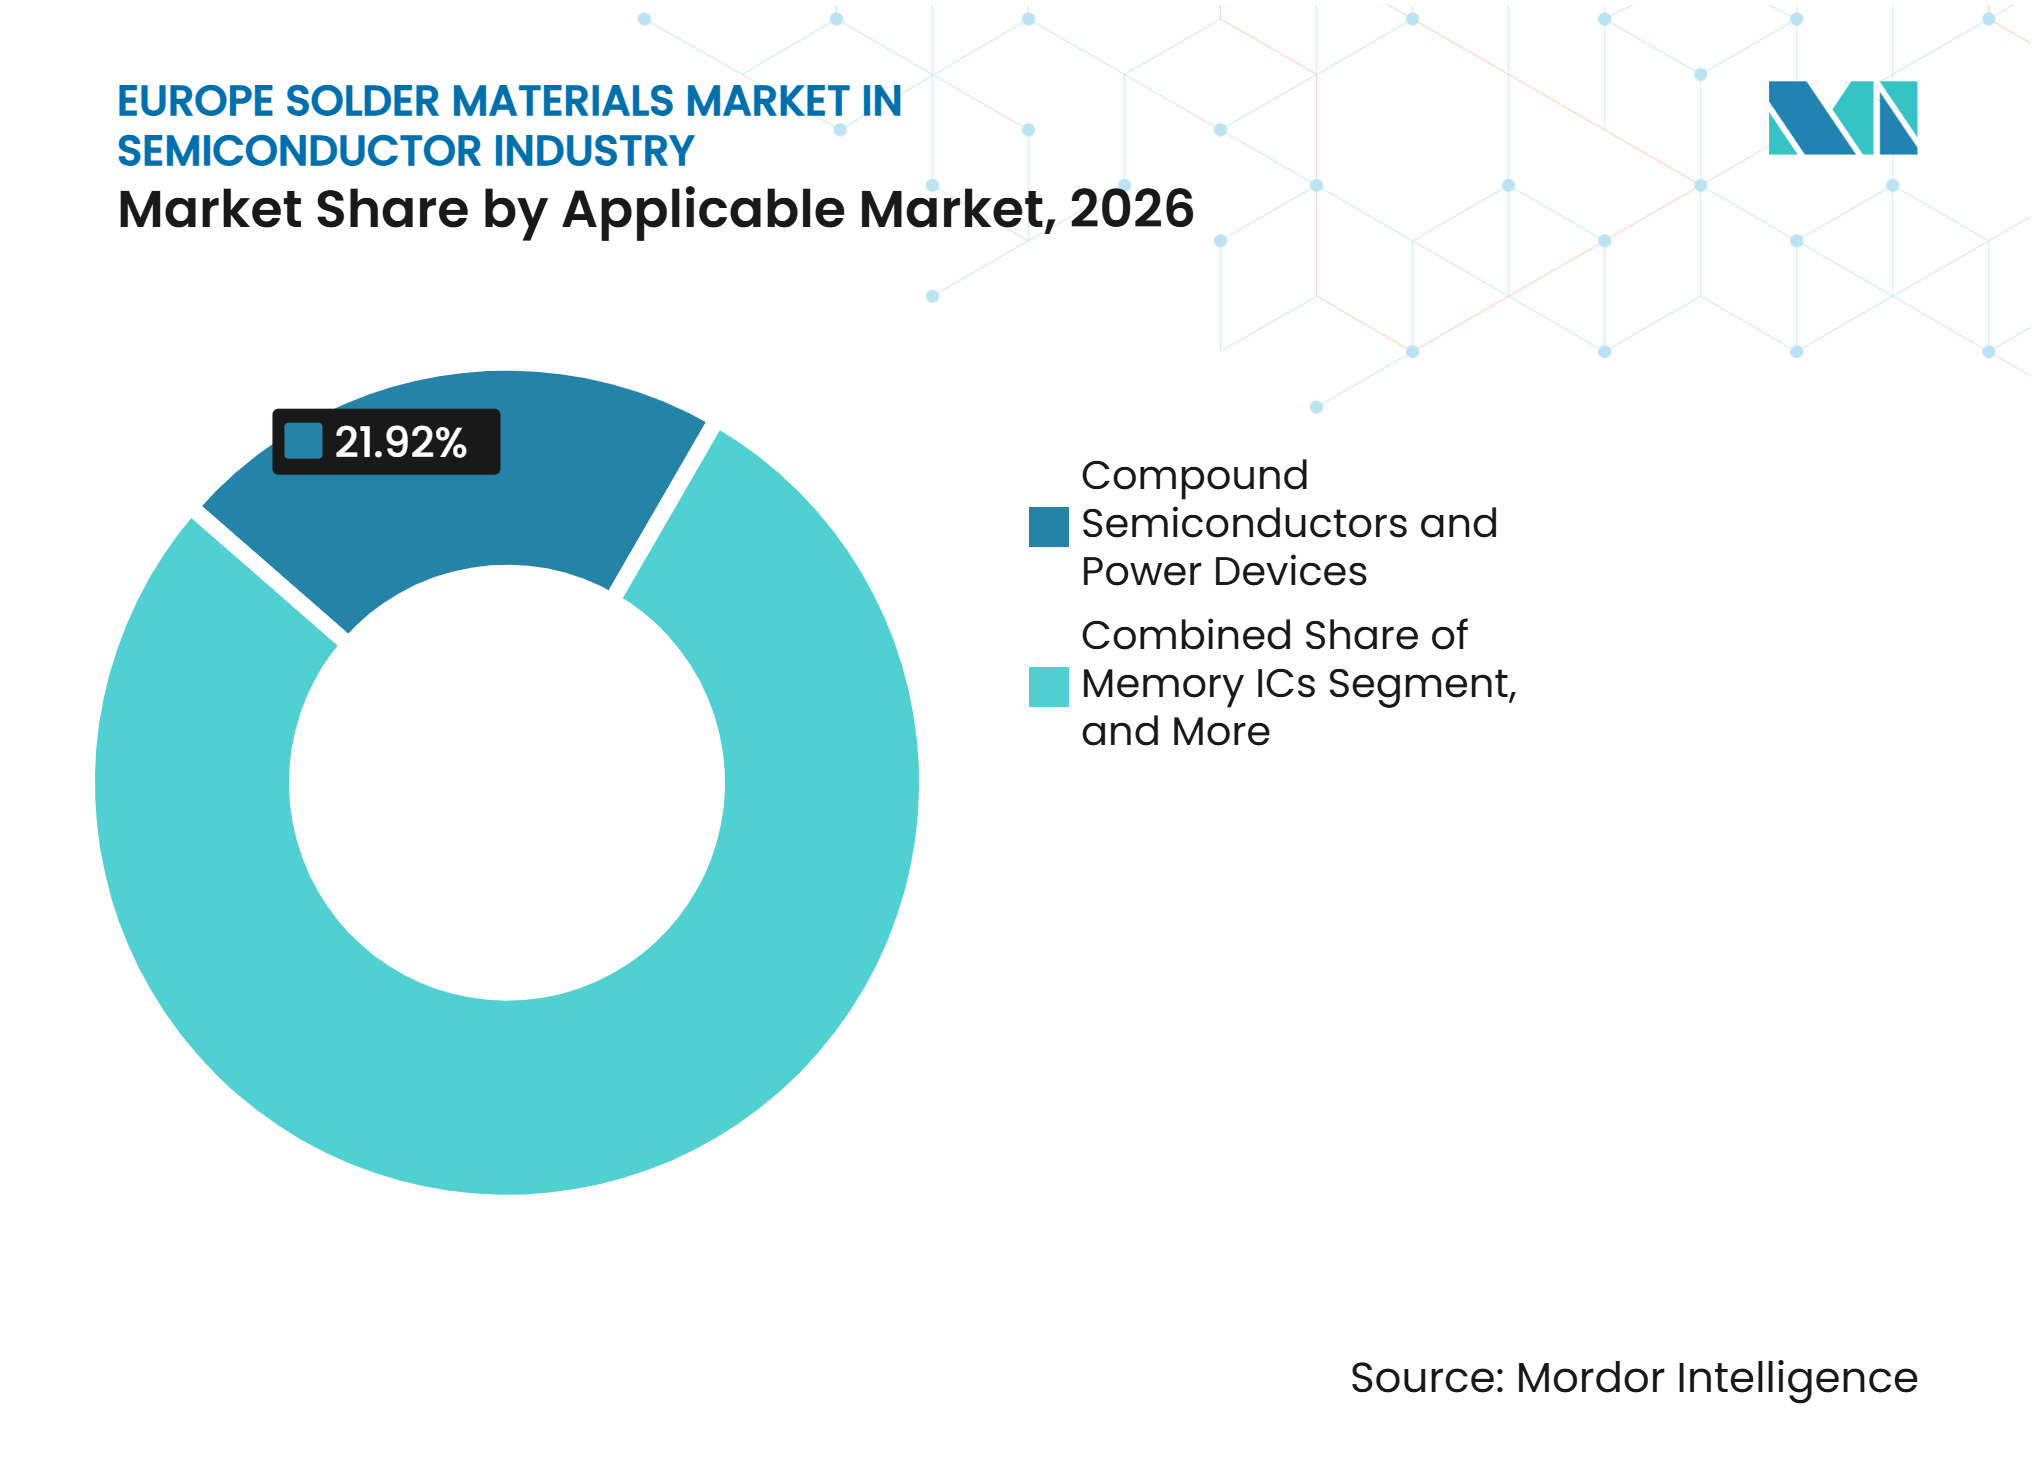
- Nach anwendbarem Markt hielten Verbindungshalbleiter und Leistungsbauelemente im Jahr 2026 einen Anteil von 21,92% am europäischen Lötmaterialmarkt in der Halbleiterindustrie und werden voraussichtlich bis 2032 mit einem CAGR von 11,16% wachsen.
- Nach Produktform hielt Lötpaste im Jahr 2026 einen Anteil von 37,71% an der Marktgröße des europäischen Lötmaterialmarkts in der Halbleiterindustrie, während Lotkugeln und -kugeln bis 2032 voraussichtlich mit einem CAGR von 11,23% wachsen werden.
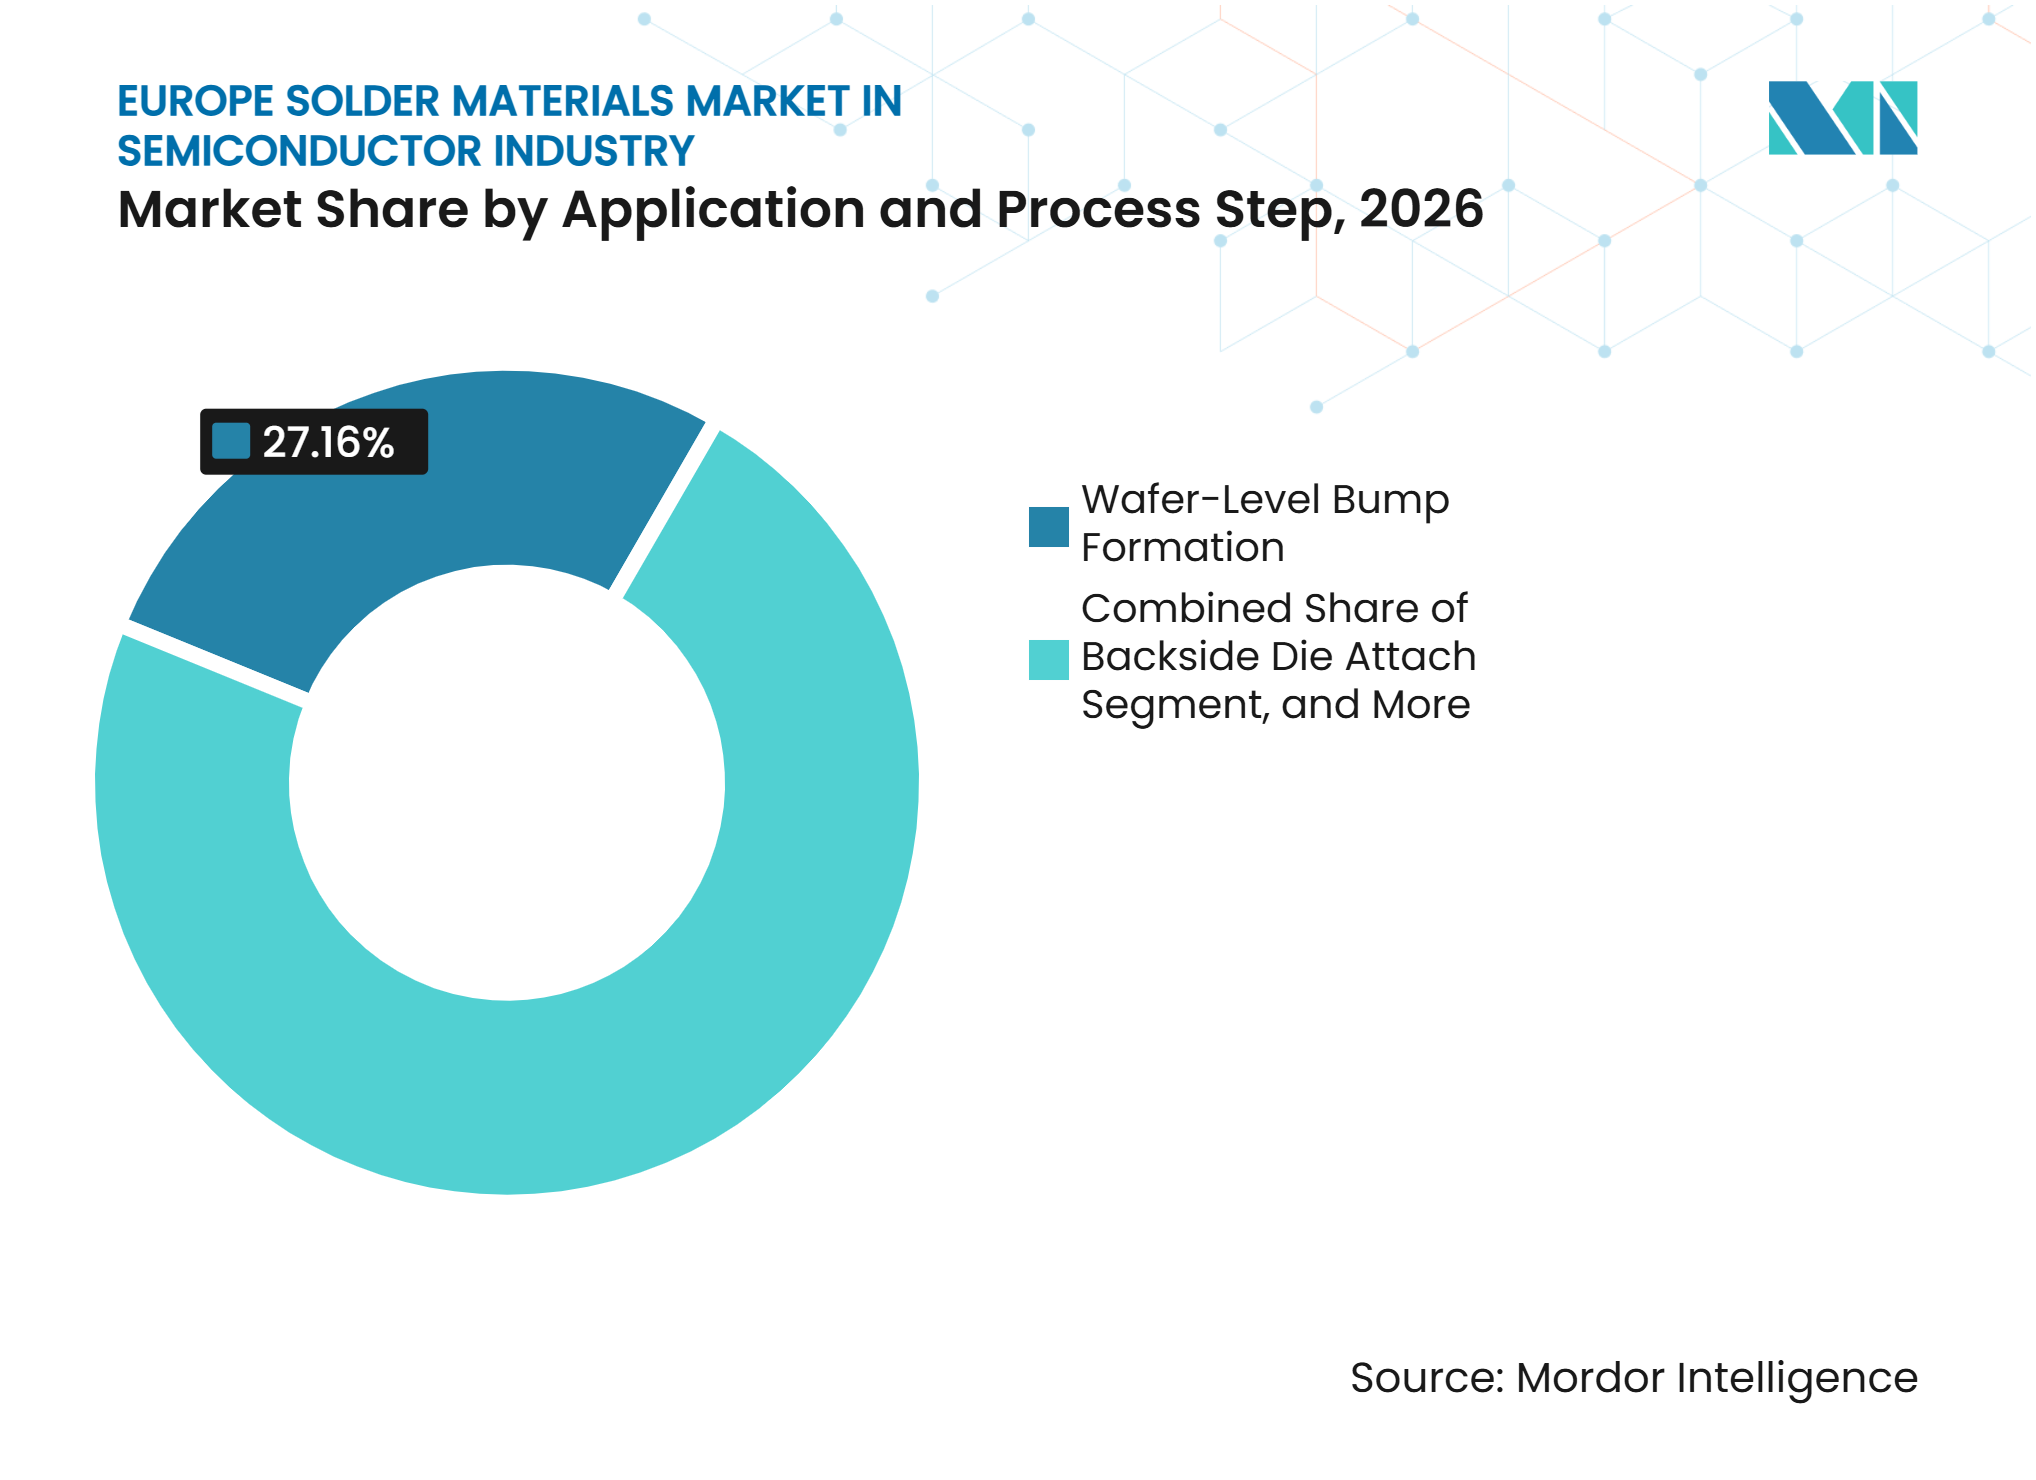
- Nach Anwendung und Prozessschritt entfiel die Bump-Bildung auf Wafer-Ebene im Jahr 2026 auf 27,16% der Marktgröße des europäischen Lötmaterialmarkts in der Halbleiterindustrie und wird voraussichtlich bis 2032 mit einem CAGR von 11,47% wachsen.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 30,74% am europäischen Lötmaterialmarkt in der Halbleiterindustrie, während Italien bis 2032 voraussichtlich mit einem CAGR von 11,38% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den europäischen Lötmaterialmarkt in der Halbleiterindustrie*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung des Automobilsektors und Wachstum des Halbleiteranteils | +3.6% | Deutschland, Frankreich, Italien, übriges Europa | Langfristig (≥ 4 Jahre) |
| Einführung bleifreier Materialien gemäß EU-RoHS-Anforderungen | +2.5% | Global, mit regulatorischem Mandat zentriert in der EU | Kurzfristig (≤ 2 Jahre) |
| Wachstum fortschrittlicher Halbleitergehäuse und Feinraster-Verbindungen | +1.9% | Deutschland, Vereinigtes Königreich, übriges Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der europäischen Leistungselektronik und Fertigung von Verbindungshalbleitern | +1.6% | Italien, Deutschland, Frankreich | Langfristig (≥ 4 Jahre) |
| Lokalisierung der Halbleiter-Lieferkette und europäische Kapazitätsinvestitionen | +1.3% | Deutschland, Frankreich, Italien, übriges Europa | Mittelfristig (2–4 Jahre) |
| Qualifizierungsbedarf für hochzuverlässige Automobil- und Industriebauelemente | +0.8% | Deutschland, Frankreich, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung des Automobilsektors und Wachstum des Halbleiteranteils
Programme für Elektrofahrzeuge erhöhen die Bedeutung von Leistungsmodulen, Bordladegeräten, DC-DC-Wandlern und Steuerungssystemen im europäischen Lötmaterialmarkt für die Halbleiterindustrie. Diese Anwendungen erfordern Verbindungsmaterialien, die Vibrationen und wiederholte Temperaturschwankungen über lange Betriebslebensdauern standhalten können, oft in kompakten Baugruppen, die verschiedene Materialien unter kontinuierlichem mechanischen Stress setzen. Die Leistungsgehäusung im Automobilbereich erfordert auch höherwertige Materialspezifikationen als die herkömmliche Montage von Unterhaltungselektronik, da Prozessfehler die Zuverlässigkeit des gesamten Antriebsstrangsystems beeinträchtigen können. Die daraus resultierende Nachfrage unterstützt Lötpaste, Vorformen und Kugeln, die für geringe Hohlraumbildung und thermische Ermüdungsleistung qualifiziert sind. Die europäische Halbleiteraktivität im Automobilbereich wird voraussichtlich während des Prognosezeitraums erheblich wachsen, wobei die Leistungselektronik ein starkes Wachstum zeigen dürfte. Diese Verschiebung erhöht die Umsatzintensität pro verpacktem Bauelement, selbst wenn die Stückzahlen nicht im gleichen Tempo wachsen, und unterstreicht die Bedeutung von Materiallieferanten, die gemeinsames Design und Validierung unterstützen können.
Einführung bleifreier Materialien gemäß EU-RoHS-Anforderungen
Der EU-RoHS-Zeitplan legt ein klares Entwicklungsfenster für Hochtemperatur-Lötformulierungen im europäischen Lötmaterialmarkt in der Halbleiterindustrie fest. Die Europäische Kommission verabschiedete die Delegierte Richtlinie (EU) 2025/1802 im September 2025 und ersetzte die frühere Ausnahmeregelung für Lote mit hohem Schmelzpunkt durch sieben Untereinträge, die am 31. Dezember 2027 auslaufen.[1] Die Änderung stellt die bleifreie Qualifizierungsarbeit in den Mittelpunkt der Lieferantenproduktpläne für die Automobil- und Industriehalbleitermontage, wo etablierte Prozesse nicht ohne detaillierte Zuverlässigkeitsnachweise geändert werden können. Bosch Semiconductors berichtete, dass das DA5-Konsortium mehr als 210 Kandidatenmaterialien von 18 Lieferanten bewertet und mehr als 50 Materialien für weitere Tests ausgewählt hat.[2] Die Ergebnisse zeigten, dass ein einzelnes bleifreies Material bis 2025 noch keine allgemeine Eignung für alle Chip-Befestigungsanwendungen bei Leistungshalbleitern nachgewiesen hatte. Lieferanten, die die Kundenqualifizierung vor Ablauf der Ausnahmefrist abschließen, können eine dauerhafte Position in Anwendungen aufbauen, in denen zugelassene Materialien schwer zu ersetzen sind und eine neue Zulassung sowohl Material- als auch Prozesstests erfordern kann.
Wachstum fortschrittlicher Halbleitergehäuse und Feinraster-Verbindungen
Die Feinrastermontage erhöht die technische Schwelle für Lieferanten, die den europäischen Lötmaterialmarkt in der Halbleiterindustrie bedienen. Gehäuse-Roadmaps entwickeln sich hin zu wesentlich dichteren Verbindungslayouts, die kontrollierte Partikelgröße, stabiles Druckverhalten, geeignete Niedrig-Alpha-Leistung und sorgfältige Kontrolle des Pastenübertrags in kleinen Öffnungen erfordern. SEMI berichtet, dass fortschrittliche Gehäuse durch heterogene Integration und höhere Verbindungsdichte neue Systemfähigkeiten ermöglichen. Diese Richtung erhöht den Einsatz spezialisierter Lotkugeln und -pasten in Wafer-Level- und Flip-Chip-Prozessen, bei denen Materialien bei hoher Bestückungsdichte konsistent funktionieren müssen. MacDermid Alpha führte ALPHA OM-377 im Juni 2026 für den Ultrafein-Merkmalsdruck bis zu Bauteilgrößen 008004 ein.[3] Die Notwendigkeit, diese Prozessanforderungen zu erfüllen, schränkt die Basis fähiger Lieferanten ein und unterstützt anwendungstechnische Dienstleistungen neben dem Materialverkauf, insbesondere wenn Montagebetriebe zu neueren Gehäusearchitekturen wechseln.
Ausbau der europäischen Leistungselektronik und Fertigung von Verbindungshalbleitern
Die Kapazität der Leistungselektronik schafft gezielte Nachfrage nach Hochtemperatur-Verbindungsmaterialien im gesamten europäischen Lötmaterialmarkt in der Halbleiterindustrie. STMicroelectronics entwickelt eine vollständig integrierte Siliziumkarbid-Anlage in Catania, Italien, unterstützt durch eine von der Europäischen Kommission genehmigte italienische staatliche Beihilfemaßnahme. Das Unternehmen plant erhebliche Investitionen in die Anlage, die bei voller Auslastung eine erhebliche Wafer-Produktionskapazität erreichen soll. Siliziumkarbid-Bauelemente erfordern Chip-Befestigungs- und Gehäusematerialien, die höhere Betriebstemperaturen und Wärmeleitfähigkeitsanforderungen über längere Betriebszyklen bewältigen können. Der Fertigungsausbau begünstigt daher qualifizierte Vorformen, Paste und Kugeln gegenüber undifferenzierten Lotprodukten, insbesondere in Bauelement- und Modulanwendungen mit strengen Zuverlässigkeitsspezifikationen. Er schafft auch Möglichkeiten für Lieferanten, die die Prozessentwicklung in der Nähe neuer Produktionsstandorte unterstützen und Materialmuster während des Produktionshochlaufs bereitstellen können.
Analyse der Hemmnisse im europäischen Lötmaterialmarkt in der Halbleiterindustrie*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Preise für Zinn, Silber, Indium und andere Legierungsmetalle | -1.6% | Global, mit direkter Kostenweitergabe in allen europäischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungskomplexität für bleifreies Lot in hochzuverlässigen Anwendungen | -1.1% | Deutschland, Frankreich, Vereinigtes Königreich, Italien | Langfristig (≥ 4 Jahre) |
| Substitution durch Silbersintern, Kupfersintern und Klebstoffbonden | -0.7% | Deutschland, Italien, Leistungselektronik-Zentren für Siliziumkarbid und Galliumnitrid | Mittelfristig (2–4 Jahre) |
| Begrenzte europäische Verfügbarkeit fortschrittlicher Gehäusesubstrate und Bumping-Kapazität | -0.4% | Vereinigtes Königreich, übriges Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Preise für Zinn, Silber, Indium und andere Legierungsmetalle
Legierungseingabekosten bleiben eine unmittelbare Einschränkung der Margen im europäischen Lötmaterialmarkt in der Halbleiterindustrie. Zinn, Silber und Indium sind wichtige Eingangsstoffe für mehrere Lotformulierungen, und ihre Preisbewegungen beeinflussen Produktionskosten, Vertragspreise, Bestandsplanung und Lieferantenbeschaffungsentscheidungen. Der Effekt ist besonders bedeutsam für SAC-Legierungen, da sowohl Zinn als auch Silber die Kosten derselben Formulierung verändern können, was den natürlichen Schutz einschränkt, den eine Einzelmetallexposition bieten kann. Lieferanten können diese Kosten nicht immer sofort weitergeben, wenn Kunden lange Qualifizierungszyklen und feste Liefervereinbarungen haben. Dies veranlasst Beschaffungsteams, längere Lieferverträge anzustreben, und ermutigt Formulierer, silberarme oder silberfreie Alternativen zu entwickeln, die die Zuverlässigkeitsanforderungen der Kunden erfüllen können. MacDermid Alpha präsentierte ALPHA OM-100 SnCX 07 als silberfreie Lötpaste für hochzuverlässige Elektronikbaugruppen im Jahr 2026
Qualifizierungskomplexität für bleifreies Lot in hochzuverlässigen Anwendungen
Die Materialqualifizierung kann die Einführung neuer Produkte im europäischen Lötmaterialmarkt in der Halbleiterindustrie verzögern. Automobil- und Industriebauelemente erfordern den Nachweis, dass Lötverbindungen unter hoher Temperatur, Strom und mechanischem Stress über die erwartete Betriebslebensdauer des Bauteils funktionieren können. Eine Studie aus dem Jahr 2025 der Institution of Engineering and Technology stellte fest, dass die Hochtemperatur-Leistungsmodulgehäusung sorgfältig ausgewählte Chip-Befestigungsmaterialien erfordert, da die Zuverlässigkeitsbedingungen anspruchsvoll sind. Das DA5-Konsortium identifizierte in seiner Bewertung von 2025 keinen universellen bleifreien Ersatz für alle Chip-Befestigungsanwendungen bei Leistungshalbleitern. Dies schafft eine Eintrittsbarriere, da Lieferanten starke anwendungstechnische Ressourcen, Zugang zu Kundenvalidierungsprogrammen und die Fähigkeit benötigen, Tests an der Montagelinie zu unterstützen. Es kann auch die Versorgungsflexibilität einschränken, wenn regulatorische Anforderungen eine schnelle Legierungsreformulierung erfordern, selbst wenn ein technisch vielversprechendes Material verfügbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach anwendbarem Markt:
Verbindungshalbleiter führen Nachfrage und Expansion anVerbindungshalbleiter und Leistungsbauelemente hielten im Jahr 2026 einen Anteil von 21,92% am europäischen Lötmaterialmarkt in der Halbleiterindustrie und werden voraussichtlich bis 2032 mit einem CAGR von 11,16% wachsen. Dieses Segment vereint den größten gemeldeten Anteil mit der schnellsten gemeldeten Expansion unter den anwendbaren Märkten. Siliziumkarbid-Traktionswechselrichter und Galliumnitrid-Ladesysteme erfordern Verpackungsmaterialien, die anspruchsvollen thermischen und elektrischen Bedingungen standhalten können. Ihre Montage kann lötarme Lote, Hochtemperaturvorformen und Materialien erfordern, die mit Kupfer- oder Direktkupfer-gebondeten Kupfersubstraten kompatibel sind. Der europäische Lötmaterialmarkt in der Halbleiterindustrie profitiert vom zunehmenden Einsatz dieser Bauelemente in Elektrofahrzeugen und industriellen Leistungsgeräten.
Speicher-ICs bleiben eine wichtige Nachfragequelle, da Automobilelektronik und datenintensive Systeme zuverlässige verpackte Speicher erfordern. Logik- und Analog-ICs bieten eine stetige Nachfrage nach Paste und Vorformen, während Sensoren, MEMS und HF-Bauelemente spezialisierte Nachfrage hinzufügen, wo kleine Gehäuse und Wafer-Level-Montage wichtig sind. Optische und photonische Gehäuse sind im aktuellen Mix noch kleiner, aber ihr Einsatz in Datenverbindungen und Lidar unterstützt die Nachfrage nach Vorformen und Niedrig-Alpha-Lotkugeln. IEC/EN 61249-2-21 leitet weiterhin die Anforderungen an halogenfreie und bleifreie Materialien in elektronischen Baugruppen. Diese Anforderungen machen validierte Materialien und Prozess-Know-how zum zentralen Element des Segments, nicht nur die Legierungsverfügbarkeit.



Nach Produktform:
Lötpaste hält die breiteste Position, während Lotkugeln an Dynamik gewinnenLötpaste entfiel im Jahr 2026 auf 37,71% der Marktgröße des europäischen Lötmaterialmarkts, da sie in einem breiten Spektrum von Montageprozessen eingesetzt wird. Sie unterstützt das Reflow-Löten auf Leistungssubstraten, die Gehäusemontage und ausgewählte Wafer-Bumping-Anwendungen. Direktes Kupferbonden und Silbersintern können Lot in bestimmten Chip-Befestigungsanwendungen ersetzen, ersetzen jedoch nicht die Paste in vielen Verbindungsprozessen auf Gehäuseebene. Silberarme und silberfreie SAC-Formulierungen erhalten Aufmerksamkeit, da sie die Exposition gegenüber Legierungseingabekosten reduzieren können. MacDermid Alpha erklärte, dass seine ALPHA OM-100 SnCX 07-Paste eine mit SAC-Formulierungen vergleichbare Zuverlässigkeit und bis zu 50% höhere mechanische Dehnungsbeständigkeit bietet.
Lotkugeln und -kugeln werden voraussichtlich bis 2032 einen CAGR von 11,23% verzeichnen, unterstützt durch WLCSP, Fan-out-Wafer-Level-Gehäuse und BGA-Gehäuse. Fortschrittliche Computertechnik und Automobilelektronik erhöhen den Bedarf an zuverlässiger Kugelanbringung über diese Gehäusetypen hinweg. Die Niedrig-Alpha-Leistung wird zunehmend relevant, da Speicher- und Logikmerkmale empfindlicher gegenüber alpha-induzierten Soft-Fehlern werden. MacDermid Alpha brachte 2025 Niedrig-Alpha-Zinnbeschichtungslösungen für Halbleiterverpackungsanwendungen auf den Markt, die kontrollierte Alpha-Emissionen erfordern. Lotvorformen behalten eine wichtige Rolle in der Leistungselektronik, während Draht, eigenständige Flussmittel und extern verkauftes Pulver den breiteren Einsatz von Paste, Kugeln und Vorformen unterstützen.
Nach Anwendung und Prozessschritt:
Bump-Bildung auf Wafer-Ebene setzt das TechnologietempoDie Bump-Bildung auf Wafer-Ebene hielt im Jahr 2026 einen Anteil von 27,16% an der Marktgröße des europäischen Lötmaterialmarkts und wird voraussichtlich bis 2032 mit einem CAGR von 11,47% wachsen. Ihre Position spiegelt die Rolle des Bumpings in Flip-Chip-, WLCSP-, Interposer- und 2,5D- oder 3D-Integrationsdesigns wider. Kleinere Rasteranforderungen erhöhen den Bedarf an konsistenter Lotkugelgeometrie und Legierungsleistung. Dieser Prozessschritt erfordert auch Materialien, die die Standoff-Höhe aufrechterhalten und der Elektromigration bei höheren Stromdichten widerstehen. Die europäische Lötmaterialindustrie in der Halbleiterindustrie legt daher großen Wert auf Prozessunterstützung für das Wafer-Level-Bumping und nicht nur auf die Materialversorgung allein.
Die Chip-zu-Substrat-Verbindung durch Flip-Chip verwendet Lotkugeln und Flussmittel beim C4-Bumping für Automobil-, Industrie- und HF-Gehäuse. Die Gehäuse-zu-Platinen-Verbindung durch BGA und CSP bleibt ein hochvolumiger, ausgereifter Prozess, obwohl größere Kupferkern-Kugeldesigns eine Spezialnachfrage schaffen, wo Wärmemanagement erforderlich ist. Die rückseitige Chip-Befestigung steht vor einer Substitution durch Silber- und Kupfersintern, insbesondere für Siliziumkarbid- und Galliumnitrid-Leistungsbauelemente. Eine IET-Studie berichtete, dass die kupfergesinterte Chip-Befestigung für vergleichbare Chip-Größen einen wesentlich geringeren Wärmewiderstand als das Transient-Liquid-Phase-Sintern aufwies. Gehäuseversiegelung und Bauteilanbringung verwenden Vorformen und Draht in hermetischen, optischen und Sensorgehäusen, vorbehaltlich Qualitätsregeln wie IATF 16949 und IPC J-STD-005.

Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Anteil von 30,74% an der regionalen Nachfrage, unterstützt durch die Halbleitermontage im Automobilbereich, Leistungselektronik und Fertigungsinvestitionen. GlobalFoundries kündigte im Oktober 2025 eine Investition von 1,1 Milliarden EUR (1,21 Milliarden USD) an, um Dresden bis Ende 2028 auf über 1 Million Wafer pro Jahr für Automobil-, Internet-der-Dinge- und Verteidigungsanwendungen bei 28/22-nm- und 16/12-nm-Knoten auszubauen. Diese Kapazität unterstützt Bumping-Materialien und Vorformen in den Fertigungs- und Verpackungsstufen. Heraeus Electronics und STANNOL stärken die Materialbasis des Landes, während IATF-16949-Anforderungen den Wert lokaler Anwendungsunterstützung unterstreichen.
Italien
Italien wird voraussichtlich bis 2032 mit einem CAGR von 11,38% wachsen, der schnellsten gemeldeten geografischen Rate im europäischen Lötmaterialmarkt in der Halbleiterindustrie. Die Europäische Kommission genehmigte 2 Milliarden EUR (2,2 Milliarden USD) an italienischen Beihilfen für die geplante 200-mm-Siliziumkarbid-Anlage von STMicroelectronics, die die Nachfrage nach Hochtemperatur-Chip-Befestigung, Gehäuseversiegelung und Modulverbindungsmaterialien unterstützt. STMicroelectronics erklärte außerdem, dass seine 300-mm-Anlage in Agrate Brianza bis 2027 auf 4.000 Wafer pro Woche für Smart-Power- und Mixed-Signal-Technologien abzielt. Die parallele Erweiterung der Siliziumkarbid- und Siliziumkapazität diversifiziert die lokale Nachfrage über mehrere Lotformate hinweg, während die Unterstützung durch den EU-Chips-Act und RoHS-Anforderungen den Materialqualifizierungsweg gestalten.
Westliche Märkte und aufstrebende Zentren
Das Vereinigte Königreich baut seine fortschrittliche Verpackungsinfrastruktur durch das National Advanced Semiconductor Packaging and Integration Centre in der Nähe von Glasgow aus, das Wafer-Vorbereitung, Chip-Befestigung, Verbindung, Verkapselung, Montage und Testfähigkeiten bietet. Custom Interconnect Limited nahm ein PacTech-Lotkugel-Laserreflow-System in Betrieb, um Wafer-, Interposer-, Flip-Chip-, Wafer-Level-Chip-Scale-Gehäuse- und Ball-Grid-Array-Anwendungen zu unterstützen. Frankreich unterstützt die Verpackungsnachfrage durch die Fertigungsanlage von STMicroelectronics in Crolles und sein Co-Investitionsprogramm mit GlobalFoundries. Die Niederlande, Belgien und Österreich tragen durch ASML, ams OSRAM und NXP spezialisierte Cluster bei, wobei die Nachfrage durch Photonikgehäuse und Automobil-ICs angetrieben wird. Russland bleibt durch Exportkontrollen und begrenzten Zugang zu fortschrittlichen Verpackungstechnologien eingeschränkt, was seinen Beitrag zur künftigen europäischen Nachfrage reduziert.
Wettbewerbslandschaft
Marktkonzentration
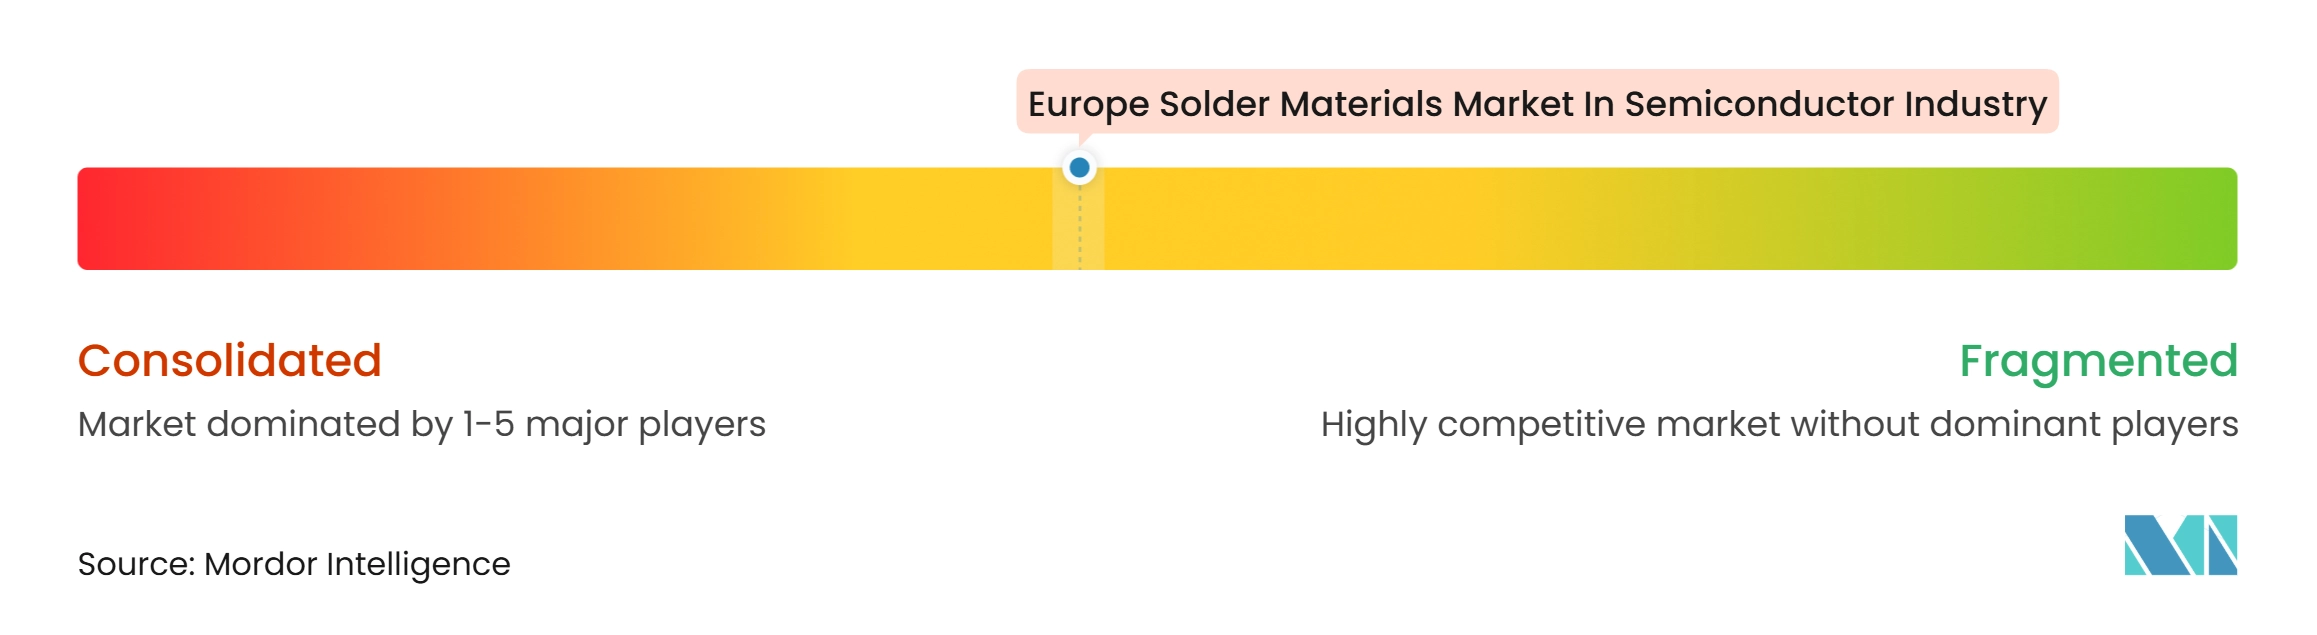
Der europäische Lötmaterialmarkt in der Halbleiterindustrie zeigt eine moderate Konzentration unter Tier-1-Formulierern. Henkel AG & Co. KGaA, MacDermid Alpha Electronics Solutions, Heraeus Electronics, Indium Corporation und Senju Metal Industry konkurrieren durch Legierungs-Schutzrechte, Flussmittelchemie und Anwendungstechnik. Kundenqualifizierungsanforderungen können ein zugelassenes Material für mehrere Jahre schützen, da der Ersatz umfangreiche Tests und Produktionsvalidierung erfordert. Heraeus Electronics, MacDermid Alpha Electronics Solutions und Henkel schlossen im Februar 2025 Patentverletzungs- und Nichtigkeitsverfahren gegen die Senju Group in Deutschland ab. Der Fall betraf Senjus M794-Legierung und das Patent EP 1 617 968 B1, das das bleifreie Innolot-Legierungssystem abdeckt.
Balver Zinn Josef Jost GmbH und STANNOL GmbH & Co. KG bedienen Nischenpositionen in Draht-, Flussmittel- und Standardlegierungsprodukten für Industrie- und Leistungselektronikkunden. Ihre Nähe zu europäischen Kunden kann einen reaktionsschnellen technischen Service und regionale Versorgung unterstützen. Der europäische Lötmaterialmarkt in der Halbleiterindustrie bietet offene Möglichkeiten bei bleifreier Hochtemperatur-Chip-Befestigung, Ultrafeinraster-Lotkugeln und hybriden Montageabläufen, die Sinter- und Lotmaterialien kombinieren. Henkel hat Kupfersintermaterial mit einer Wärmeleitfähigkeit von über 300 W/(m·K) für Kupfer-Leadframes und Siliziumkarbid-Leistungsmodule entwickelt. Dieser Schritt zeigt, dass Lieferanten die Grenze zwischen Sinter- und lotbasierten Verbindungsansätzen angehen, anstatt sie als völlig getrennte Märkte zu behandeln.
MacDermid Alpha brachte ALPHA OM-377 im Juni 2026 auf den Markt, um den Ultrafein-Merkmalsdruck in dichten elektronischen Baugruppen zu adressieren. Es brachte auch ATROX CD 560-1 im Juni 2026 als PFAS-freie alternative Silberfüller-Chip-Befestigungspaste für Metall-Leadframe-Gehäuse auf den Markt. Diese Markteinführungen spiegeln einen Fokus auf Prozessleistung, Rohstoffexposition und sich entwickelnde Umweltanforderungen wider. Größere Unternehmen können auch datengestützte Formulierungswerkzeuge nutzen, um Entwicklungszyklen zu verkürzen, während kleinere Formulierer möglicherweise weniger Ressourcen für vergleichbare Forschungsprogramme haben.
Marktführer des europäischen Lötmaterialmarkts in der Halbleiterindustrie
-
Henkel AG & Co. KGaA
-
Indium Corporation
-
Illinois Tool Works Inc.
-
Senju Metal Industry Co., Ltd.
-
MacDermid Alpha Electronics Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Lötmaterialmarkt in der Halbleiterindustrie Unternehmen in diesem Bericht
- Henkel AG & Co. KGaA
- Indium Corporation
- Illinois Tool Works Inc.
- Senju Metal Industry Co., Ltd.
- KOKI Company Ltd.
- MacDermid Alpha Electronics Solutions
- AIM Solder
- Heraeus Electronics
- Balver Zinn Josef Jost GmbH
- Nihon Superior Co., Ltd.
- Tamura Corporation
- Qualitek International Inc.
- STANNOL GmbH & Co. KG
- ZESTRON
- Interflux Electronics N.V.
- Fusion Inc.
- SHENMAO Technology Inc.
- Nihon Almit Co., Ltd.
- Inventec Performance Chemicals
- DKL Metals Ltd.
Neueste Industrielle Entwicklungen in Europäischer Lötmaterialmarkt in der Halbleiterindustrie
- November 2026: Henkel Adhesive Technologies vermarktete Loctite Bergquist TGR 5000SF, ein Hochleistungs-Wärmeleitfett, das für Hochleistungskomponenten in kritischen Halbleiteranwendungen entwickelt wurde und Henkels Portfolio an Wärmeübergangsmaterialien mit dünner Bondlinie und niedrigem Wärmewiderstand erweitert, die auf KI-Hardware, Leistungselektronik und Elektrofahrzeug-Antriebsstrangmodule abzielen.
- Oktober 2026: Henkel brachte die Loctite ABLESTIK CDF 900-Serie auf den Markt, einen leitfähigen Chip-Befestigungsfilm der nächsten Generation mit einer Wärmeleitfähigkeit von über 8 W/(m·K), der speziell entwickelt wurde, um thermische und Stressherausforderungen in KI-, 5G- und Hochleistungscomputing-Halbleitergehäusen zu bewältigen.
- Juni 2026: MacDermid Alpha Electronics Solutions brachte ATROX CD 560-1 auf den Markt, eine PFAS-freie alternative Silberfüller-Chip-Befestigungspaste für Metall-Leadframe-Gehäuse und Hochgeschwindigkeits-Automatikdosierung, die Silberpreisvolatilität und PFAS-Eliminierungsanforderungen in der europäischen Elektronikfertigung adressiert.
- Juni 2026: MacDermid Alpha Electronics Solutions führte ALPHA OM-377 ein, eine No-Clean-Lötpaste für den Ultrafein-Merkmalsdruck bis zu Bauteilgrößen 008004, die eine konsistente Pastenübertragungseffizienz über Feinrasterdesigns hinweg und verbesserte Erstdurchlaufausbeute durch reduzierte Head-in-Pillow- und Non-Wet-Open-Defekte bietet.
Berichtsumfang zum europäischen Lötmaterialmarkt in der Halbleiterindustrie
Der europäische Lötmaterialmarkt in der Halbleiterindustrie bezieht sich auf den regionalen Markt für lotbasierte Verbindungsmaterialien, die in der Halbleiterverpackung, der Wafer-Level-Montage, dem Flip-Chip-Bonden und der fortschrittlichen IC-Verpackung verwendet werden, einschließlich Lotkugeln, Lötpaste, Lotdraht, Lotvorformen, Flussmittel und spezialisierte Legierungen, die Europas Halbleiterverpackungs-, Automobilelektronik-, Luft- und Raumfahrt/Verteidigungs-, Industrieautomatisierungs- und hochzuverlässige Elektroniksektoren bedienen.
Der Bericht über den europäischen Lötmaterialmarkt in der Halbleiterindustrie ist segmentiert nach anwendbarem Markt (Logik-ICs, Speicher-ICs, Verbindungshalbleiter und Leistungsbauelemente, Analog-ICs, Sensoren, MEMS und HF-Bauelemente sowie optische und photonische Bauelemente), Produktform (Lötpaste, Lotkugeln und -kugeln, Lotvorformen, Lotdraht, Lötflussmittel eigenständig und Lotpulver extern verkauft), Anwendung und Prozessschritt (Bump-Bildung auf Wafer-Ebene, Chip-zu-Substrat-Verbindung konventionelles Flip-Chip, Gehäuse-zu-Platinen-Verbindung BGA und CSP-Kugelanbringung, rückseitige Chip-Befestigung sowie Gehäuseversiegelung und Bauteilanbringung) und Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Russland und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Logik-ICs |
| Speicher-ICs |
| Verbindungshalbleiter und Leistungsbauelemente |
| Analog-ICs |
| Sensoren, MEMS und HF-Bauelemente |
| Optische und photonische Bauelemente |
| Lötpaste |
| Lotkugeln und -kugeln |
| Lotvorformen |
| Lotdraht |
| Lötflussmittel, eigenständig |
| Lotpulver, extern verkauft |
| Bump-Bildung auf Wafer-Ebene |
| Chip-zu-Substrat-Verbindung, konventionelles Flip-Chip |
| Gehäuse-zu-Platinen-Verbindung, BGA und CSP-Kugelanbringung |
| Rückseitige Chip-Befestigung |
| Gehäuseversiegelung und Bauteilanbringung |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Russland |
| Übriges Europa |
| Nach anwendbarem Markt | Logik-ICs |
| Speicher-ICs | |
| Verbindungshalbleiter und Leistungsbauelemente | |
| Analog-ICs | |
| Sensoren, MEMS und HF-Bauelemente | |
| Optische und photonische Bauelemente | |
| Nach Produktform | Lötpaste |
| Lotkugeln und -kugeln | |
| Lotvorformen | |
| Lotdraht | |
| Lötflussmittel, eigenständig | |
| Lotpulver, extern verkauft | |
| Nach Anwendung und Prozessschritt | Bump-Bildung auf Wafer-Ebene |
| Chip-zu-Substrat-Verbindung, konventionelles Flip-Chip | |
| Gehäuse-zu-Platinen-Verbindung, BGA und CSP-Kugelanbringung | |
| Rückseitige Chip-Befestigung | |
| Gehäuseversiegelung und Bauteilanbringung | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Lötmaterialmarkt in der Halbleiterindustrie?
Der Markt wurde 2026 auf 0,62 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 10,74% 1,03 Milliarden USD erreichen.
Welcher anwendbare Markt führt die Nachfrage nach Lötmaterialien für Halbleiter in Europa an?
Verbindungshalbleiter und Leistungsbauelemente hielten im Jahr 2026 einen Anteil von 21,92% an der Nachfrage und werden voraussichtlich bis 2032 mit einem CAGR von 11,16% wachsen.
Welche Lotproduktform hat die größte Position in Europa?
Lötpaste hielt im Jahr 2026 einen Anteil von 37,71% an der Nachfrage, da sie mehrere Montage- und Verpackungsprozesse unterstützt.
Was treibt die Nachfrage nach Lotkugeln und -kugeln an?
WLCSP-, Fan-out-Wafer-Level-Verpackungs- und BGA-Anwendungen werden voraussichtlich bis 2032 einen CAGR von 11,23% für Lotkugeln und -kugeln unterstützen.
Warum sind die EU-RoHS-Vorschriften für Halbleiter-Lotlieferanten wichtig?
Die überarbeiteten Einträge zur Ausnahmeregelung für Hochtemperaturlote laufen am 31. Dezember 2027 aus, was qualifizierte bleifreie Alternativen für hochzuverlässige Anwendungen wichtig macht.
Welches Land hat die stärkste Position in Europa?
Deutschland hielt im Jahr 2026 einen Anteil von 30,74% an der Nachfrage, während Italien voraussichtlich die schnellste geografische Expansion mit einem CAGR von 11,38% bis 2032 verzeichnen wird.