
Tamanho e Participação do Mercado de Monitoramento de Solo na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 267.73 Milhões de dólares |
| Tamanho do Mercado (2026) | 308.96 Milhões de dólares |
| Tamanho do Mercado (2031) | 632.31 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.40 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitoramento de Solo na Europa por Mordor Intelligence
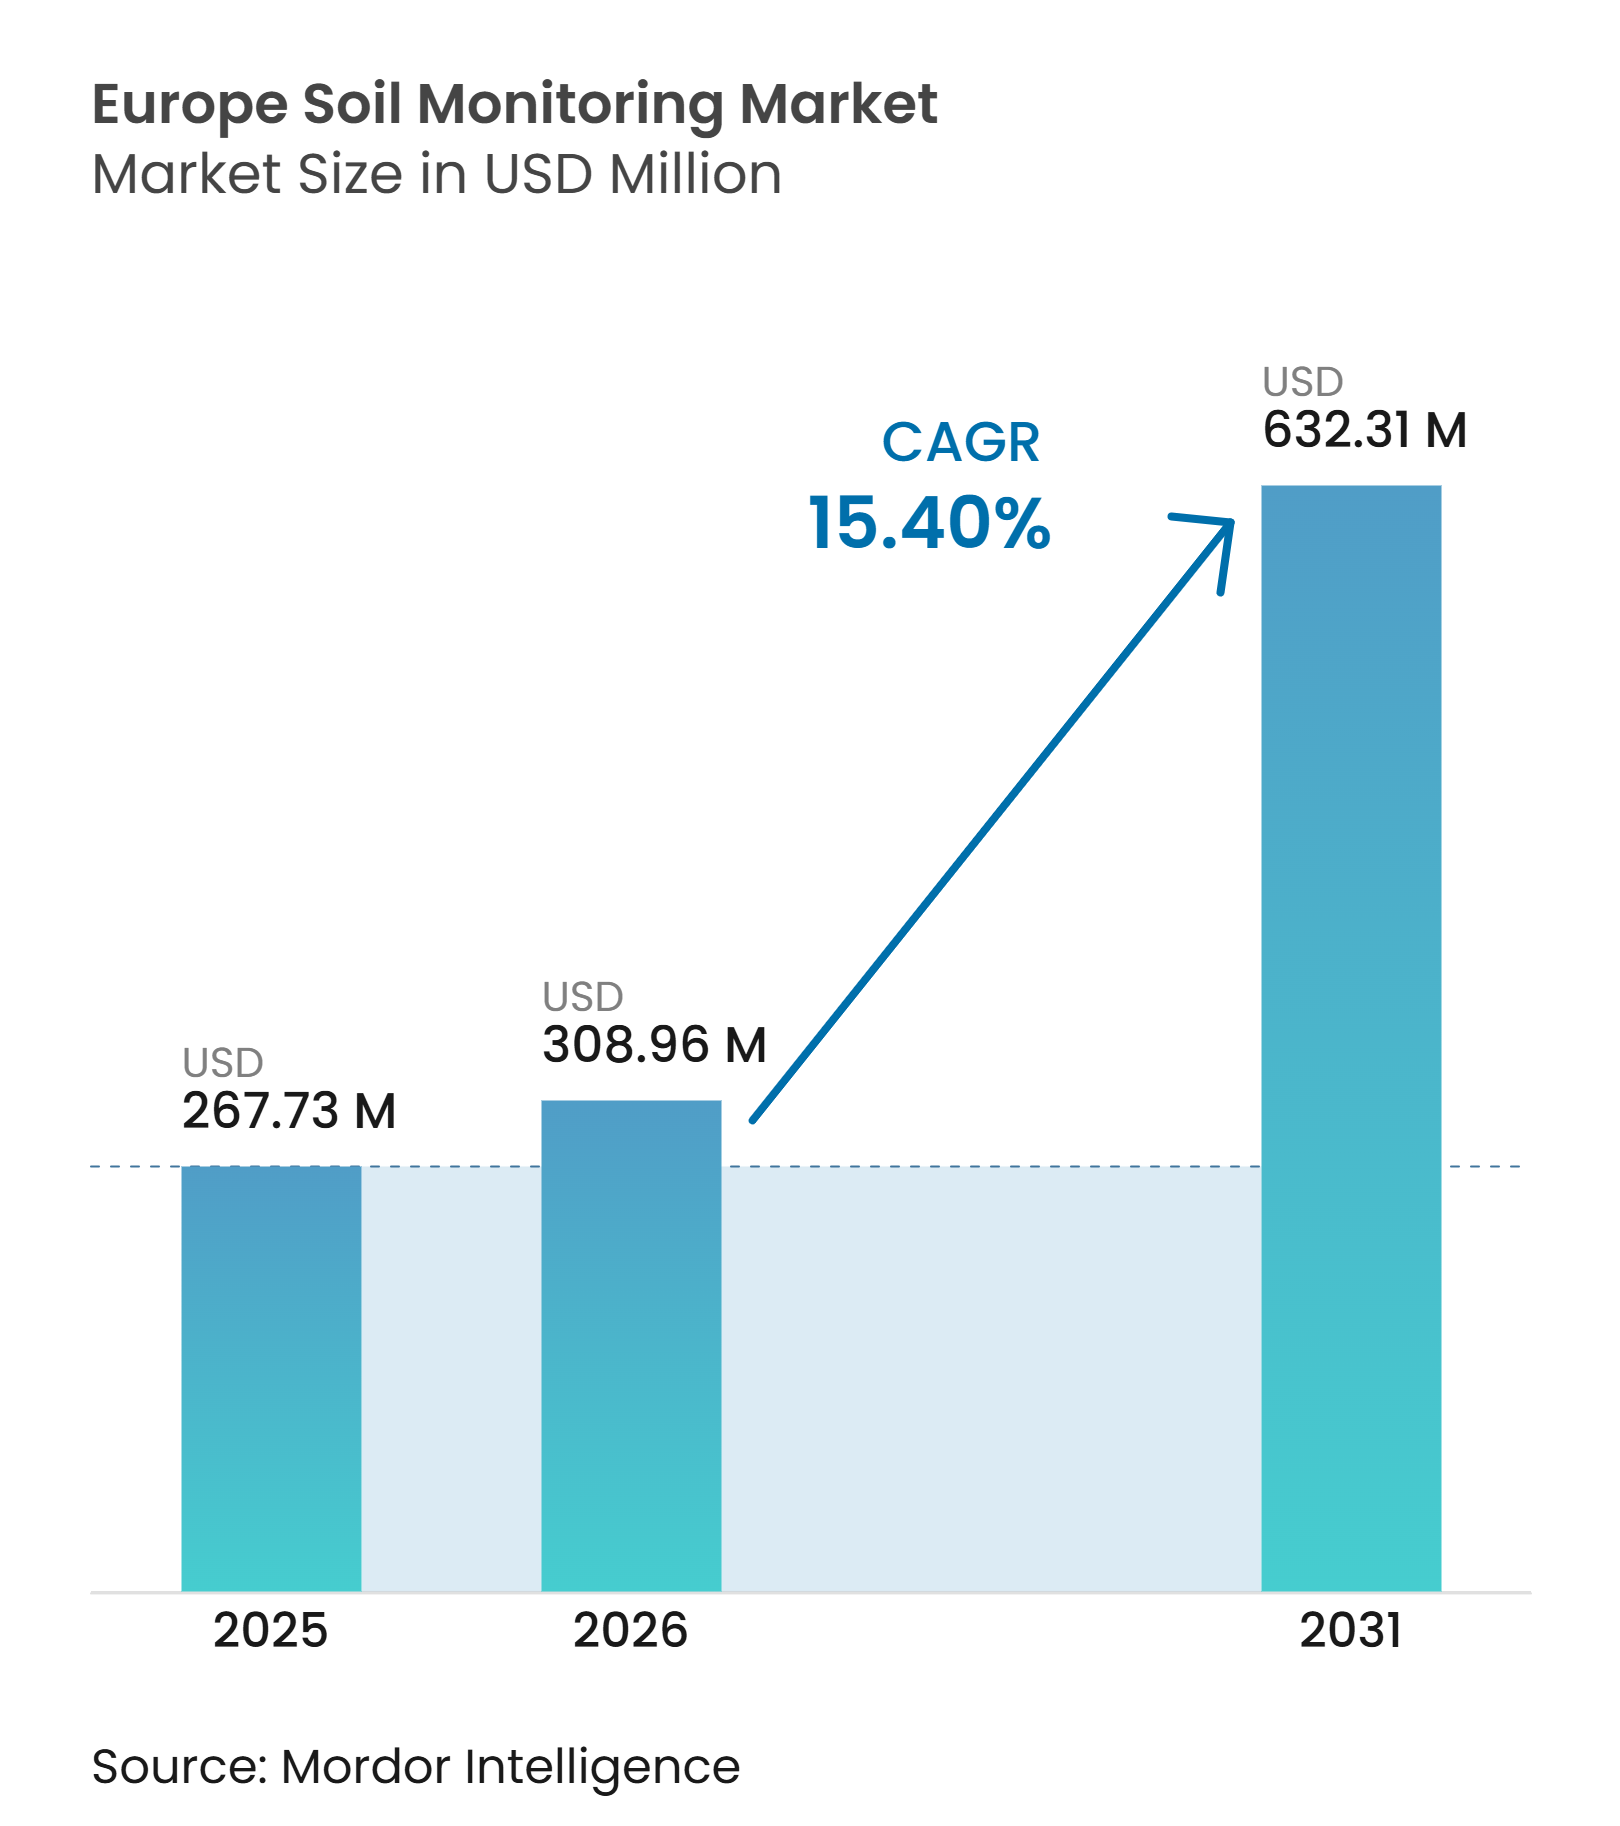
O mercado de monitoramento de solo na Europa foi avaliado em 267,73 milhões de USD em 2025 e está previsto para crescer de 308,96 milhões de USD em 2026 para 632,31 milhões de USD até 2031, a um CAGR de 15,40% durante o período de previsão 2026-2031. A Lei de Monitoramento de Solo da União Europeia (UE), que entrou em vigor em dezembro de 2025, estabelece um quadro comum para o monitoramento e avaliação sistemáticos do solo, com os Estados-Membros obrigados a transpor a Diretiva para o direito nacional até 16 de dezembro de 2028 e a apresentar os seus primeiros relatórios de implementação até 16 de dezembro de 2031. Este quadro regulatório reforça o papel da medição e avaliação sistemáticas do solo para organismos públicos, laboratórios, fazendas e fornecedores de dados. Os eco-regimes da Política Agrícola Comum (PAC) cobriram 98,3 milhões de hectares durante o ano orçamental de 2025 da União Europeia, aumentando a procura de registos verificáveis das práticas de gestão do soloImpulsionando a agricultura sustentável: novas orientações para a PAC 1–2034, agriculture.ec.europa.eu">[1]. O mercado está a evoluir para contratos de serviço que combinam medição, calibração, interpretação de dados e elaboração de relatórios. As fazendas de menor dimensão podem evitar elevados custos iniciais de equipamento quando o monitoramento é prestado como um serviço gerido, enquanto os fornecedores podem responder às preocupações com os dados através de sistemas que mantêm as informações agrícolas sob controlo local.
Principais Conclusões do Relatório
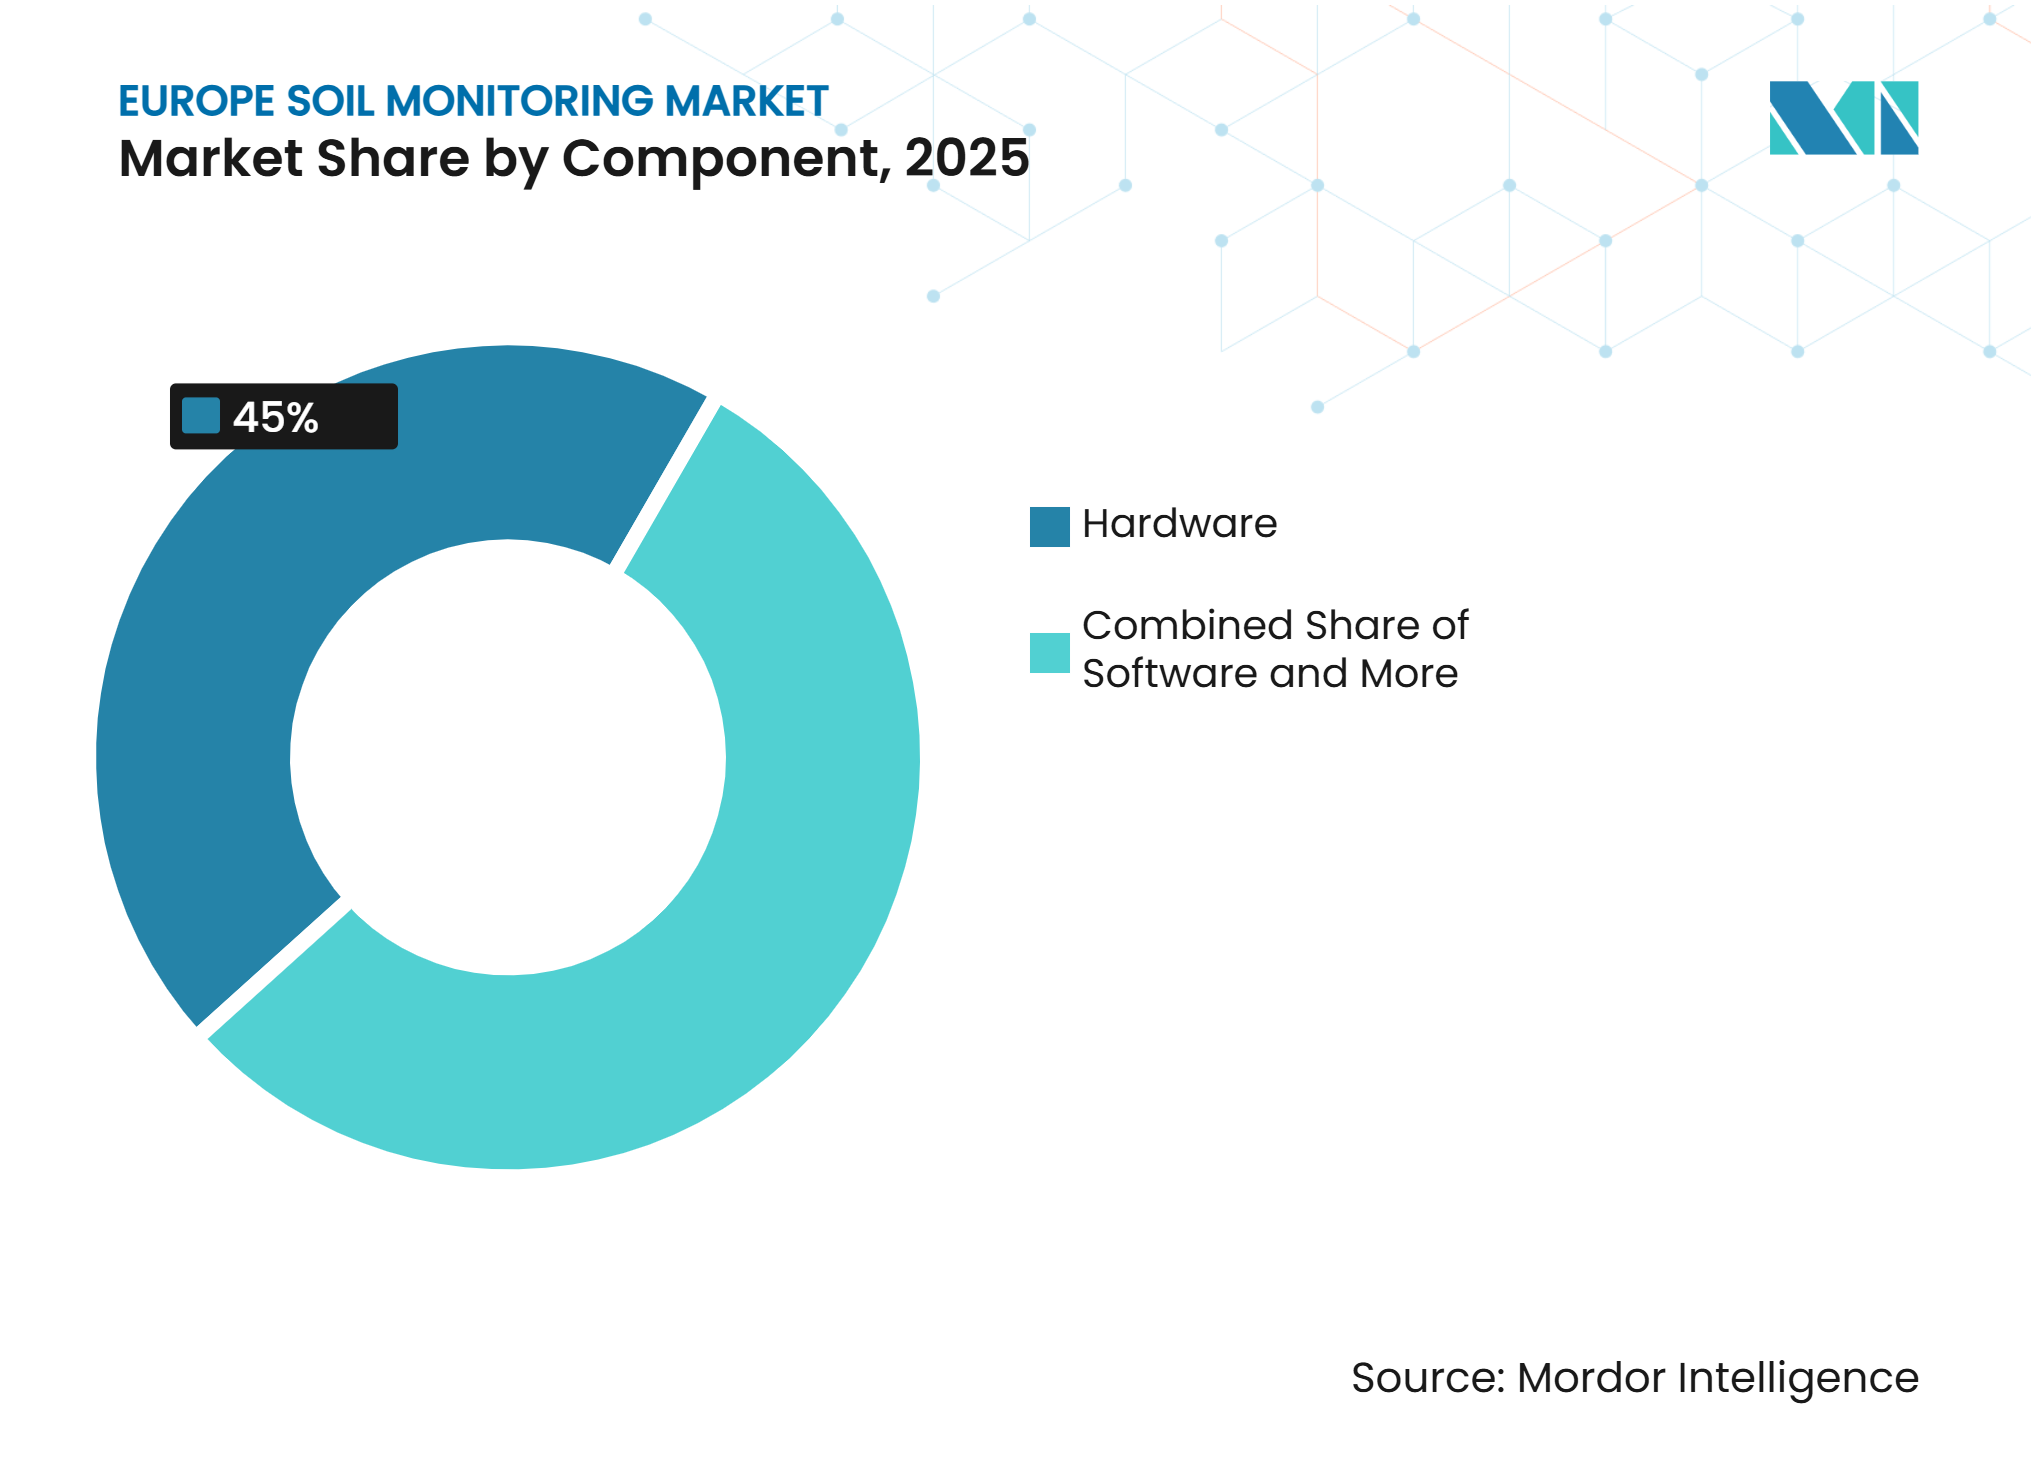
- Por componente, o hardware foi o maior segmento e deteve 45,0% da participação do mercado de monitoramento de solo na Europa em 2025, enquanto os serviços são o segmento de crescimento mais rápido e estão previstos para expandir a um CAGR de 16,0% entre 2026 e 2031.
- Por tipo de produto, os sensores in situ foram o maior segmento e detiveram 42,0% do tamanho do mercado de monitoramento de solo na Europa em 2025, enquanto as plataformas de sensoriamento remoto são o segmento de crescimento mais rápido e estão previstas para expandir a um CAGR de 16,0% entre 2026 e 2031.
- Por tecnologia de conectividade, a conectividade sem fio foi o maior segmento e deteve 65,0% da participação de mercado em 2025, enquanto a conectividade sem fio é o segmento de crescimento mais rápido e está prevista para expandir a um CAGR de 15,0% entre 2026 e 2031.
- Por aplicação, o cultivo em campo aberto foi o maior segmento e deteve 47,0% da participação de mercado em 2025, enquanto o cultivo protegido é o segmento de crescimento mais rápido e está previsto para expandir a um CAGR de 15,0% entre 2026 e 2031.
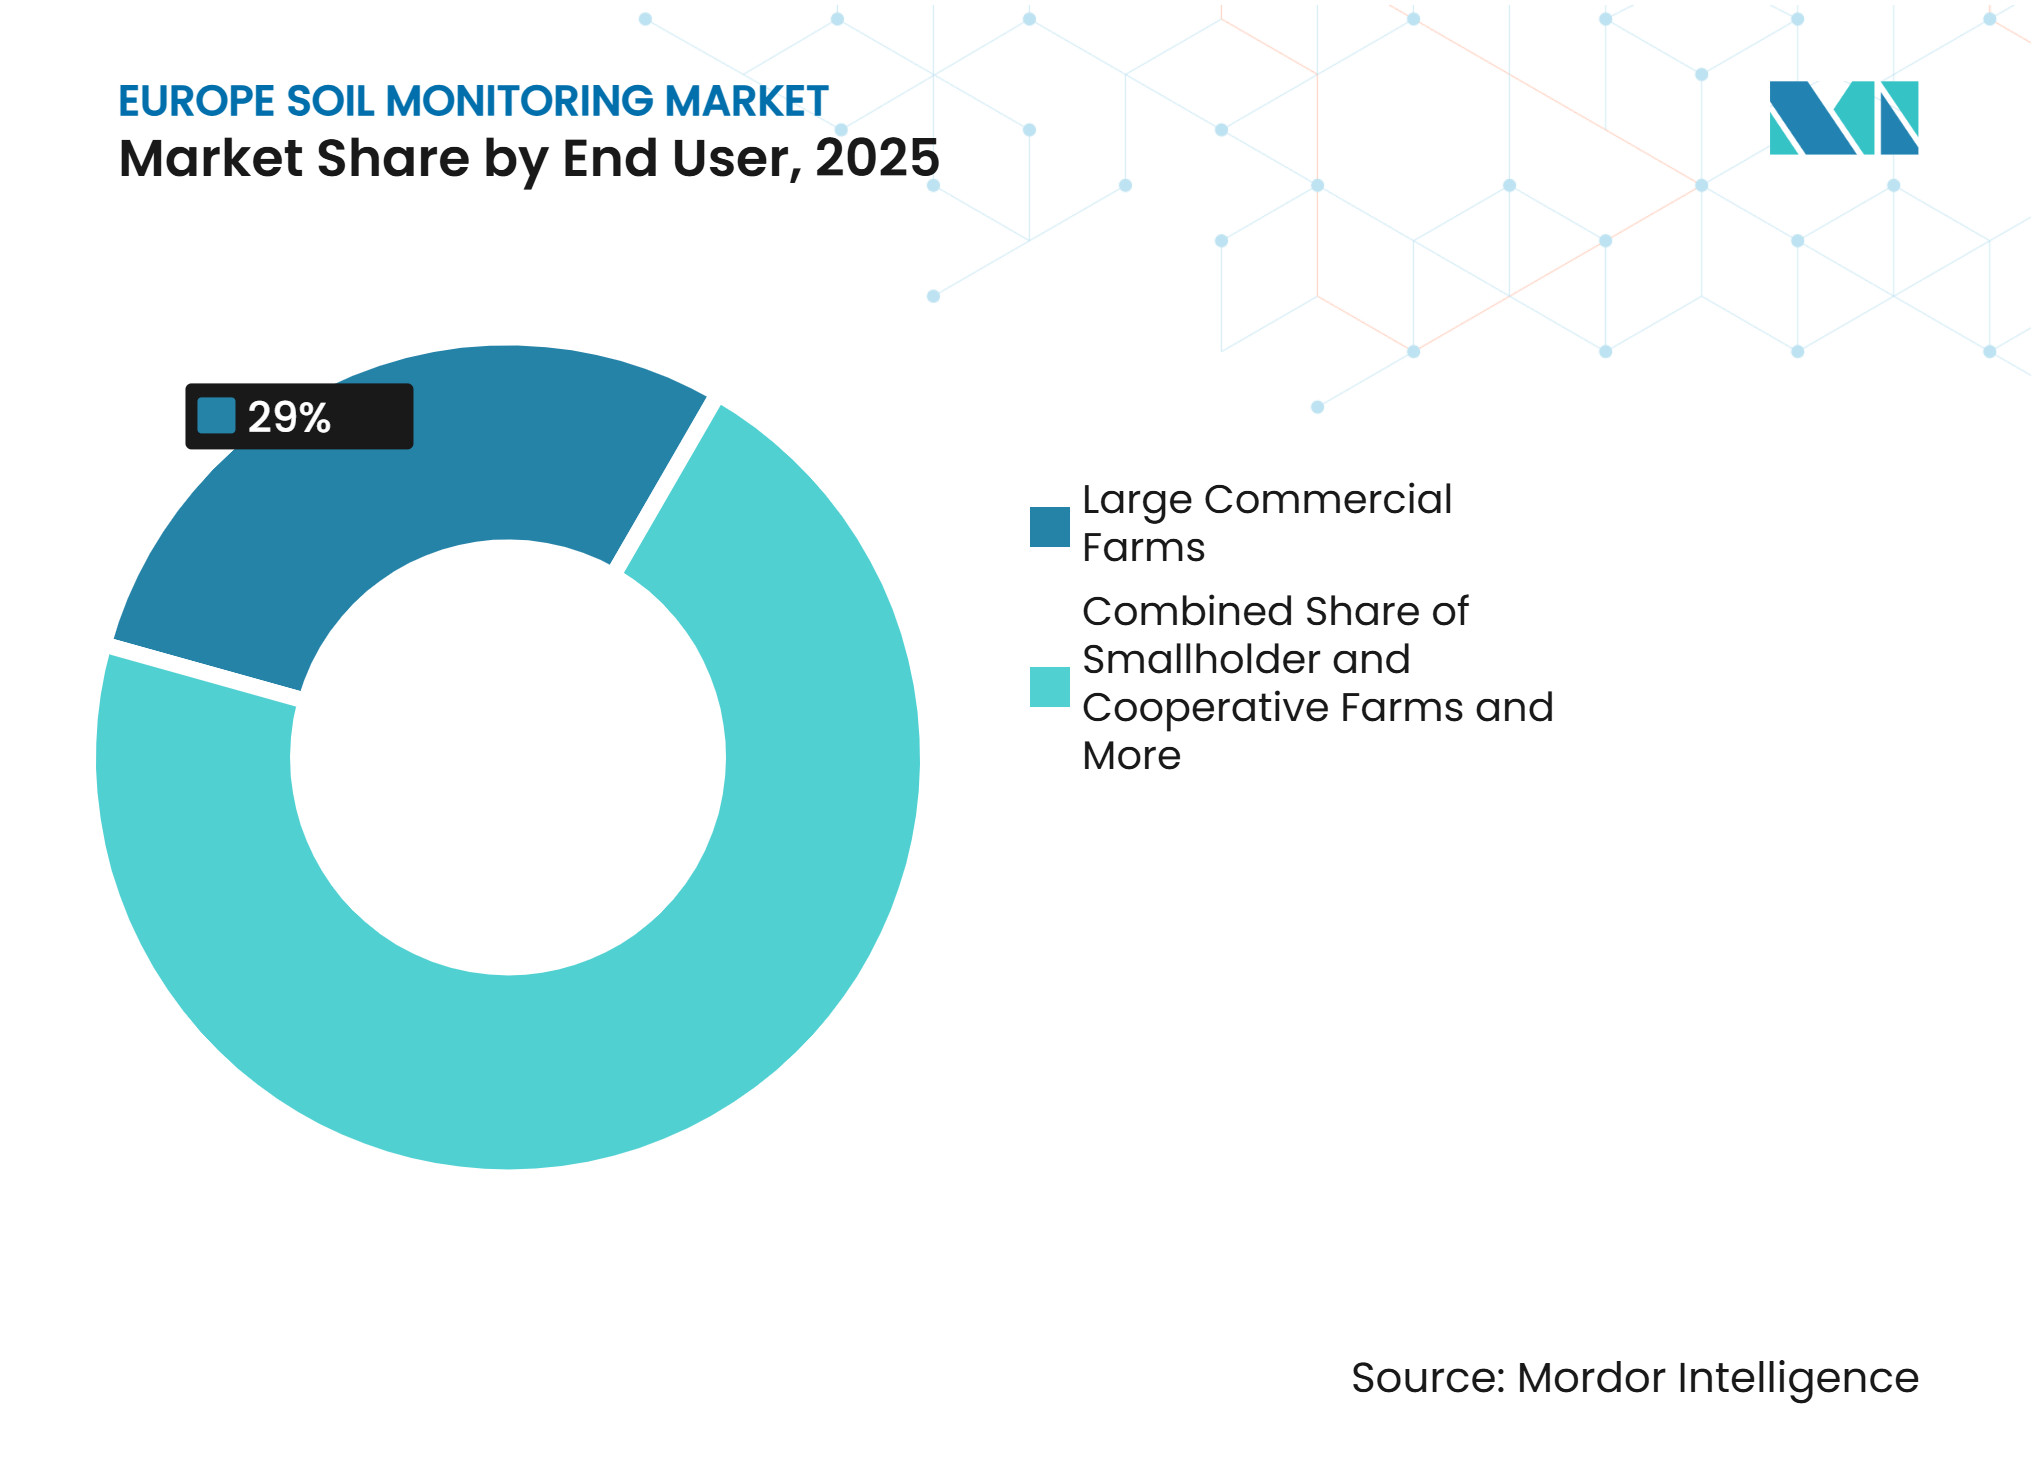
- Por usuário final, as grandes fazendas comerciais foram o maior segmento e detiveram 29,0% da participação de mercado em 2025, enquanto os institutos de pesquisa e universidades são o segmento de crescimento mais rápido e estão previstos para expandir a um CAGR de 15,5% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| A lei de monitoramento de solo da UE cria procura recorrente de conformidade | +3.5% | Alemanha, França, Itália, Espanha, Reino Unido | Curto prazo (≤ 2 anos) |
| A adoção da agricultura de precisão melhora a eficiência dos insumos | +2.8% | Alemanha, França, Reino Unido, Países Baixos, Polónia, República Checa | Médio prazo (2-4 anos) |
| Os eco-regimes da PAC incentivam a gestão verificável do solo | +2.2% | Alemanha, França, Itália e Espanha | Médio prazo (2-4 anos) |
| A volatilidade climática aumenta a procura de informações sobre a zona radicular | +2.0% | Espanha, Itália, França, Europa Central e Europa Oriental | Curto prazo (≤ 2 anos) |
| Os gêmeos digitais do solo e o sensoriamento remoto ampliam a cobertura do monitoramento | +1.8% | Europa, liderada pela Alemanha, França e países nórdicos | Longo prazo (≥ 4 anos) |
| As redes de sensores interoperáveis permitem a implantação em fazendas cooperativas | +1.6% | Alemanha, França, Países Baixos, Reino Unido, Áustria e Dinamarca | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Lei de Monitoramento de Solo da UE Cria Procura Recorrente de Conformidade
A Lei de Monitoramento de Solo da União Europeia entrou em vigor em 16 de dezembro de 2025 e estabelece um quadro comum para que os Estados-Membros monitorizem e avaliem a saúde do solo em toda a União Europeia. Os Estados-Membros devem transpor a Diretiva para o direito nacional até dezembro de 2028 e apresentar o seu primeiro relatório sobre a implementação e avaliação da saúde do solo até dezembro de 2031. O quadro aborda as principais ameaças e indicadores do solo, incluindo erosão, perda de matéria orgânica do solo, salinização, contaminação, compactação, impermeabilização e biodiversidade do solo. Prevê-se que estes requisitos aumentem a procura de amostragem de solo, análise laboratorial, tecnologias de monitoramento e sistemas de gestão de dados, à medida que os Estados-Membros estabelecem programas de monitoramento e avaliação. O mercado de monitoramento de solo na Europa pode, portanto, beneficiar de uma procura recorrente do setor público e institucional por ferramentas e serviços que apoiem a avaliação padronizada da saúde do solo, a recolha de dados e a elaboração de relatórios em diferentes distritos de solo.
A Adoção da Agricultura de Precisão Melhora a Eficiência dos Insumos
A adoção da agricultura de precisão em toda a Europa está a aumentar a necessidade de informações precisas sobre o solo ao nível do campo para apoiar uma gestão agrícola mais eficiente. A Comissão Europeia identifica a agricultura de precisão, incluindo o monitoramento baseado em sensores e a aplicação direcionada de nutrientes e outros insumos, como um meio de melhorar a eficiência dos recursos e reduzir o uso desnecessário de insumos. O monitoramento do solo fornece informações sobre parâmetros como a humidade do solo, a disponibilidade de nutrientes, a matéria orgânica e outras características do solo, permitindo que os agricultores identifiquem variações dentro e entre campos e ajustem as aplicações de fertilizantes e irrigação em conformidade. A crescente integração de sensores, maquinaria agrícola, dados de satélite e plataformas digitais de gestão agrícola também está a aumentar o valor dos conjuntos de dados de solo interoperáveis. À medida que a agricultura europeia avança para uma gestão de insumos mais orientada por dados, prevê-se que a procura de sensores de solo, tecnologias de amostragem, serviços analíticos e plataformas digitais aumente, apoiando o crescimento do mercado de monitoramento de solo na Europa.
Os Eco-Regimes da PAC Incentivam a Gestão Verificável do Solo
Os eco-regimes da Política Agrícola Comum (PAC) e os compromissos agro-ambientais estão a aumentar a ênfase nas práticas sustentáveis de gestão do solo em toda a União Europeia. Um estudo da Comissão Europeia publicado em novembro de 2024 avaliou 19 Planos Estratégicos da PAC abrangendo 18 Estados-Membros e estimou um potencial de mitigação de até 31 milhões de toneladas métricas de dióxido de carbono equivalente por ano. Os eco-regimes representaram 38% deste potencial de mitigação estimado, enquanto as práticas voluntárias de proteção do solo cobriram 47% das terras agrícolas da União EuropeiaEstimando o potencial de mitigação das alterações climáticas dos Planos Estratégicos da PAC2, agriculture.ec.europa.eu">[2]. Estas medidas aumentam a necessidade de os agricultores e as autoridades agrícolas demonstrarem e monitorizarem os resultados ambientais. As tecnologias de monitoramento do solo podem fornecer medições consistentes de parâmetros como o carbono orgânico do solo, o estado dos nutrientes, a humidade e outros indicadores de saúde do solo, enquanto as plataformas digitais podem manter registos específicos de tempo e localização. À medida que o apoio da PAC se torna cada vez mais vinculado a objetivos ambientais mensuráveis, prevê-se que a procura de soluções de monitoramento do solo, recolha de dados e elaboração de relatórios aumente, apoiando o crescimento do mercado de monitoramento de solo na Europa.
A Volatilidade Climática Aumenta a Procura de Informações sobre a Zona Radicular
A crescente variabilidade climática e as recorrentes condições de seca em partes do Sul da Europa estão a aumentar a importância de informações precisas sobre o solo para as decisões de irrigação e gestão de culturas. O monitoramento contínuo das condições da zona radicular pode ajudar os agricultores a identificar alterações na humidade do solo e noutros parâmetros e a ajustar a irrigação de acordo com as condições reais do campo, em vez de depender exclusivamente de calendários fixos. Os avanços no sensoriamento remoto também estão a melhorar a capacidade de derivar informações sobre o solo em escalas espaciais maiores. Um estudo de 2025 publicado na revista Soil and Tillage Research concluiu que a combinação de dados de radar de abertura sintética (SAR) de múltiplas frequências com dados óticos melhorou a previsão das propriedades do solo em comparação com fontes de dados individuais. Estes desenvolvimentos apoiam a integração de medições de sensores, sensoriamento remoto e plataformas digitais para fornecer uma inteligência de solo mais abrangente. À medida que a disponibilidade de água se torna uma restrição mais importante para a produção agrícola em regiões propensas à seca, prevê-se que o valor das informações oportunas sobre a zona radicular aumente, apoiando a procura de sensores de humidade do solo, soluções de sensoriamento remoto e plataformas integradas de monitoramento do solo no mercado de monitoramento de solo na Europa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| A fragmentação da propriedade agrícola prolonga os períodos de retorno do investimento | -1.8% | Itália, Espanha, Europa Oriental, Grécia e Portugal | Longo prazo (≥ 4 anos) |
| Desvio de calibração dos sensores em solos europeus diversificados | -1.2% | Alemanha, França, Itália, Espanha e União Europeia | Médio prazo (2-4 anos) |
| Interoperabilidade incompleta entre plataformas de dados agrícolas | -1.0% | Alemanha, Reino Unido, França e Países Baixos | Médio prazo (2-4 anos) |
| Preocupações com a governança de dados e responsabilidade limitam a partilha entre plataformas | -0.9% | Alemanha, Reino Unido e França | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Fragmentação da Propriedade Agrícola Prolonga os Períodos de Retorno do Investimento
As pequenas fazendas no Sul e Leste da Europa podem não obter um retorno rápido do investimento em implantações autónomas de sensores. O projeto SOILMONITOR financiado pela União Europeia identificou uma meta de hardware de longo prazo abaixo de 500 EUR por unidade (545 USD) e afirmou que os retornos rápidos a esse nível de preço eram mais alcançáveis para culturas de alto valor, como tomates e morangos, de acordo com o Serviço de Informação sobre Investigação e Desenvolvimento Comunitário da União Europeia (EU CORDIS). As fazendas de cereais de commodities podem enfrentar períodos de retorno superiores a cinco anos aos preços atuais do hardware. Isto limita as compras individuais em Itália, Espanha e grande parte da Europa Oriental. A aquisição cooperativa começou a ampliar o acesso em França e na Alemanha, mas a participação varia entre países. Onde o tamanho das fazendas e as estruturas cooperativas locais dificultam a propriedade direta, o mercado de monitoramento de solo europeu deverá depender mais fortemente de modelos de preços baseados em serviços.
Desvio de Calibração dos Sensores em Solos Europeus Diversificados
A diversidade das condições de solo na Europa cria desafios para o desenvolvimento de modelos e sensores de monitoramento do solo que apresentem desempenho consistente em diferentes ambientes. Um estudo de 2024 publicado na revista Geoderma e envolvendo a Universidade de Wageningen & Research desenvolveu um sistema europeu de monitoramento de carbono orgânico do solo utilizando imagens do Sentinel-2 e a base de dados de solo do Inquérito por Amostragem de Área de Uso e Cobertura do Solo (LUCAS). O estudo reportou valores de R² de 0,41 para terras cultivadas e 0,28 para áreas permanentemente vegetadas à escala continental, enquanto a precisão atingiu 0,51 na Valónia, Bélgica, mas foi inferior na Grécia e na República ChecaUm sistema europeu de monitoramento de carbono orgânico do solo utilizando imagens do Sentinel 3 e a base de dados de solo LUCAS, research.wur.nl">[3]. Estas diferenças demonstram os desafios de aplicar modelos de monitoramento do solo em diferentes tipos de solo, condições de vegetação e características de campo. Em abril de 2025, o Instituto Leibniz para Culturas Hortícolas e Ornamentais (IGZ) iniciou o projeto BoDi para desenvolver dados de solo de alta resolução a partir de medições de sensores e apoiar cálculos de demanda de fertilizantes específicos para cada local, destacando a necessidade de informações de solo localizadas e calibração. As variações no desempenho dos sensores e na precisão dos modelos podem aumentar os requisitos de calibração, validação e manutenção, elevando o custo total de implantação de sistemas de monitoramento do solo. Consequentemente, o mercado de monitoramento de solo na Europa pode continuar a favorecer soluções que combinem tecnologia de sensores com calibração localizada, validação de campo e serviços de gestão de dados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços Expandem-se Dentro de uma Combinação de Receitas Liderada pelo HardwareO hardware deteve 45,0% da participação do mercado de monitoramento de solo na Europa em 2025, tornando-o o maior componente. A sua posição de liderança reflete os gastos em sensores de solo in situ, sondas, registadores de dados, gateways sem fio e equipamentos de instalação necessários para estabelecer a infraestrutura de monitoramento. Prevê-se que a implementação do monitoramento padronizado do solo em toda a União Europeia apoie a procura de equipamentos de medição físicos, à medida que os Estados-Membros desenvolvem sistemas de avaliação da saúde do solo. O hardware permanece fundamental porque gera as medições ao nível do campo exigidas por plataformas de software, laboratórios, sistemas de gestão agrícola e processos de elaboração de relatórios. O software representa outro componente importante ao converter dados de sensores e amostras em painéis de controlo, resultados analíticos e ferramentas de apoio à decisão para utilizadores agrícolas e institucionais. À medida que os programas de monitoramento do solo se tornam mais estruturados, prevê-se que a procura de soluções integradas de hardware e software aumente.
Prevê-se que o mercado de monitoramento de solo na Europa para serviços se expanda a um CAGR de 16,0% entre 2026 e 2031, representando o crescimento mais rápido entre os componentes. Os serviços podem incluir instalação, calibração, manutenção, amostragem de solo, análise laboratorial, interpretação de dados e elaboração de relatórios, permitindo que os utilizadores acedam a capacidades de monitoramento sem desenvolver uma vasta experiência técnica interna. Este modelo é particularmente relevante quando o desempenho dos sensores requer calibração específica para o local ou quando as fazendas e os organismos públicos precisam de apoio para converter medições em informações acionáveis de gestão do solo. Em abril de 2026, a CropX Technologies lançou o seu sensor de solo de múltipla profundidade Apex, que se integra com a sua plataforma de agronomia digital e serviços baseados em subscrição, ilustrando a crescente integração do hardware de monitoramento com suporte digital e agronmico contínuo. À medida que o monitoramento do solo se torna mais intensivo em dados e orientado para a conformidade, os serviços geridos e os modelos baseados em subscrição podem gerar receitas recorrentes enquanto reduzem o encargo operacional para os utilizadores, apoiando um crescimento mais rápido no segmento de serviços.



Por Tipo de Produto:
Os Sensores In Situ Lideram Enquanto o Sensoriamento Remoto Ganha UtilizaçãoOs sensores in situ representaram 42,0% da participação do mercado de monitoramento de solo na Europa por tipo de produto em 2025, tornando-os a maior categoria de produto. A sua posição de liderança reflete a necessidade de medições diretas e localizadas das condições do solo, como humidade, temperatura, condutividade elétrica e outros parâmetros a profundidades de solo definidas. Ao contrário das observações por satélite e aéreas, os sistemas in situ fornecem medições contínuas ou repetidas em locais específicos, tornando-os importantes para a gestão da irrigação, avaliação da saúde do solo, investigação e validação de modelos de monitoramento mais amplos. As sondas portáteis e os equipamentos de teste de campo também permitem que agrônomos, laboratórios e investigadores obtenham medições específicas para o local sem instalar infraestrutura de monitoramento permanente. A necessidade contínua de sistemas fixos e portáteis reflete diferenças na frequência de monitoramento, profundidade de medição, cobertura espacial e requisitos de aplicação em fazendas europeias e programas institucionais de monitoramento.
Prevê-se que as plataformas de sensoriamento remoto se expandam a um CAGR de 16,0% entre 2026 e 2031, tornando-as o tipo de produto de crescimento mais rápido. As tecnologias de satélite e aéreas podem monitorizar grandes áreas geograficamente dispersas, ajudando a identificar variações espaciais e locais que requerem investigação detalhada no campo sem instalar sensores em toda a área monitorizada. O seu valor aumenta quando as observações remotas são combinadas com medições de campo que fornecem dados de referência localizados e validação. Em março de 2025, a Agência Espacial Europeia contratou o projeto SaveCrops4EU para desenvolver um gêmeo digital para os sistemas agrícolas europeus, incorporando atividades de validação de campo na Bélgica, Alemanha, Hungria e Espanha. O projeto demonstra o crescente uso de tecnologias de observação da Terra e digitais para monitorizar as condições agrícolas em escala. À medida que os programas europeus de monitoramento do solo expandem a sua cobertura geográfica, prevê-se que o sensoriamento remoto complemente, em vez de substituir, as medições in situ, criando procura de plataformas integradas que combinem observações por satélite, sensores de campo e ferramentas analíticas.
Por Tecnologia de Conectividade:
A Conectividade Sem Fio Domina e Impulsiona o Crescimento do MercadoA conectividade sem fio foi o maior segmento por tecnologia de conectividade, representando 65,0% da participação do mercado de monitoramento de solo na Europa em 2025. A sua posição de liderança reflete a praticidade de implantar sistemas de monitoramento do solo sem fio em campos agrícolas, onde a infraestrutura de comunicação com fio pode ser dispendiosa e difícil de instalar. As tecnologias sem fio permitem que sensores distribuídos por múltiplos locais de campo transmitam dados do solo para plataformas centralizadas, apoiando o monitoramento contínuo e reduzindo a necessidade de recolha manual de dados. As redes de área ampla de baixa potência (LPWAN), celulares e outras tecnologias sem fio são particularmente adequadas para ambientes agrícolas remotos porque podem suportar comunicação de longo alcance e operação de sensores de baixa potência.
Prevê-se também que a conectividade sem fio seja o segmento de conectividade de crescimento mais rápido, expandindo-se a um CAGR de 15,0% entre 2026 e 2031. O crescimento é apoiado pelo aumento da implantação de sensores de solo conectados, sistemas de monitoramento habilitados para IoT e plataformas digitais de gestão agrícola que requerem transmissão fiável de dados ao nível do campo. A conectividade sem fio também proporciona maior flexibilidade à medida que as redes de monitoramento se expandem por campos geograficamente dispersos e locais de monitoramento do solo. À medida que a agricultura europeia e os programas institucionais de monitoramento do solo integram cada vez mais a recolha de dados em tempo real com análises baseadas na nuvem e sistemas de apoio à decisão, prevê-se que a procura de soluções de conectividade sem fio aumente ao longo do período de previsão.
Por Aplicação:
Os Campos Abertos Lideram e o Cultivo Protegido AvançaO cultivo em campo aberto representou 47,0% da receita do mercado de monitoramento de solo na Europa por aplicação em 2025, tornando-o o maior segmento. A sua posição de liderança é apoiada pela extensa área sob produção de cereais, oleaginosas, culturas de raiz e outras culturas de grande área em toda a Europa, onde as condições do solo podem variar substancialmente em grandes campos. O monitoramento do solo permite que os agricultores acompanhem parâmetros como humidade, estado dos nutrientes, temperatura e condutividade elétrica para melhorar a gestão da irrigação e dos fertilizantes e identificar a variabilidade ao nível do campo. As aplicações em campo aberto também requerem sistemas de monitoramento capazes de operar em locais geograficamente dispersos e em condições meteorológicas variáveis. Prevê-se que a implementação da Lei de Monitoramento de Solo da União Europeia expanda ainda mais a procura de dados de solo padronizados e infraestrutura de monitoramento, apoiando o uso de tecnologias de monitoramento do solo em paisagens agrícolas.
Prevê-se que o cultivo protegido se expanda a um CAGR de 15,0% entre 2026 e 2031, tornando-o o segmento de aplicação de crescimento mais rápido. As estufas, os túneis de polietileno e outros sistemas de cultivo controlado produzem tipicamente culturas de alto valor sob gestão intensiva, aumentando o valor económico de medições de solo precisas e frequentes. O monitoramento da humidade do solo, da disponibilidade de nutrientes e de outros parâmetros pode ajudar os produtores a otimizar as aplicações de irrigação e fertilizantes, mantendo a produtividade das culturas em ambientes de cultivo controlados. A concentração da produção e dos insumos em áreas relativamente pequenas também torna o monitoramento baseado em sensores economicamente atrativo. À medida que a horticultura europeia adota cada vez mais tecnologias digitais e de gestão de precisão, prevê-se que a procura de monitoramento do solo de alta frequência e soluções de gestão de culturas orientadas por dados aumente no cultivo protegido.
Por Utilizador Final:
As Fazendas Comerciais Lideram Enquanto a Procura de Investigação AumentaAs grandes fazendas comerciais representaram 29,0% da receita do mercado de monitoramento de solo na Europa em 2025, tornando-as o maior segmento de utilizador final. As suas maiores áreas cultivadas permitem que os custos de monitoramento sejam distribuídos por mais hectares, melhorando o caso económico para o investimento em sensores de solo, plataformas de dados e serviços profissionais de monitoramento. As fazendas comerciais também tendem a ter maior acesso a equipamentos de agricultura de precisão e sistemas digitais de gestão agrícola, permitindo que os dados do solo sejam integrados nas decisões de irrigação, fertilização, planeamento de culturas e gestão de campos. A necessidade de monitorizar as condições do solo em campos grandes e espacialmente variáveis apoia ainda mais o uso de sensores fixos, sistemas de monitoramento conectados e serviços de consultoria orientados por dados. À medida que as fazendas europeias adotam cada vez mais práticas de gestão de precisão e monitoramento padronizado da saúde do solo, prevê-se que as fazendas comerciais permaneçam uma fonte importante de procura de soluções de monitoramento do solo.
Prevê-se que os institutos de pesquisa e universidades se expandam a um CAGR de 15,5% entre 2026 e 2031, tornando este o segmento de utilizador final de crescimento mais rápido. As organizações de investigação requerem medições de solo precisas e comparáveis para avaliar as propriedades do solo, validar tecnologias de monitoramento e desenvolver modelos em diferentes condições de solo e climáticas. O uso crescente de sensoriamento remoto, redes de sensores e modelos digitais de solo está a criar procura adicional de equipamentos de monitoramento de grau de investigação e ferramentas analíticas de apoio. Os projetos de investigação também podem contribuir para a validação de tecnologias antes de uma adoção comercial mais ampla por fazendas e prestadores de serviços agrícolas. À medida que as iniciativas europeias de saúde do solo e os programas de investigação financiados publicamente colocam maior ênfase em dados de solo padronizados, prevê-se que as instituições de investigação gerem uma procura crescente de sensores de solo especializados, equipamentos de amostragem, sistemas analíticos e plataformas de monitoramento.

Análise Geográfica
A Alemanha deteve a maior participação por país no mercado de monitoramento de solo na Europa, representando 34,0% da participação de mercado em 2025. A sua grande base agrícola, o ecossistema estabelecido de agricultura de precisão e a infraestrutura digital avançada apoiam a adoção de tecnologias de monitoramento do solo. As fazendas comerciais podem integrar medições do solo com maquinaria agrícola, software de gestão agrícola e sistemas de consultoria para apoiar as decisões de irrigação, fertilização e gestão de campos. A crescente integração de dados de campo com plataformas agrícolas digitais também está a criar procura de soluções de monitoramento conectadas e sistemas de dados interoperáveis. Em agosto de 2026, a Syngenta expandiu o seu serviço de digitalização de solo InterraScan por toda a Alemanha em colaboração com a Agrolab e a Smart Agro Solution, combinando digitalização de campo com análise laboratorial para fornecer informações detalhadas sobre o solo. O Reino Unido também representa um mercado estabelecido para o monitoramento do solo, apoiado por grandes fazendas de culturas arvenses, instituições de investigação agrícola e programas de gestão agrícola orientados para a sustentabilidade.
Prevê-se que a França se expanda a um CAGR de 15,0% entre 2026 e 2031, tornando-a o país de crescimento mais rápido entre os mercados europeus. O ecossistema de agricultura digital estabelecido do país fornece uma base para tecnologias de monitoramento do solo conectadas, enquanto as estruturas de agricultura cooperativa podem facilitar o acesso a equipamentos partilhados e serviços de dados entre fazendas de menor dimensão. Prevê-se que a crescente adoção de sistemas digitais de gestão agrícola apoie a integração de medições do solo nas decisões de irrigação, gestão de nutrientes e planeamento de culturas. Itália e Espanha também representam mercados importantes, apoiados pela produção agrícola intensiva e pela necessidade de gestão eficiente dos recursos hídricos e do solo. Em particular, os requisitos de irrigação em partes do Sul da Europa aumentam a relevância das tecnologias de monitoramento da humidade do solo e da zona radicular.
Outros mercados europeus proporcionam oportunidades de crescimento adicionais à medida que a digitalização agrícola e as iniciativas de saúde do solo se expandem. A Polónia e a Roménia têm bases substanciais de terras aráveis e podem beneficiar de investimentos apoiados pela Política Agrícola Comum, enquanto os mercados escandinavos têm procura de tecnologias de monitoramento ligadas à gestão agrícola sustentável e à medição ambiental. Em toda a Europa Oriental, prevê-se que a crescente digitalização da agricultura e o desenvolvimento de quadros nacionais de monitoramento do solo apoiem a adoção ao longo do período de previsão.
Cenário Competitivo
Concentração do Mercado
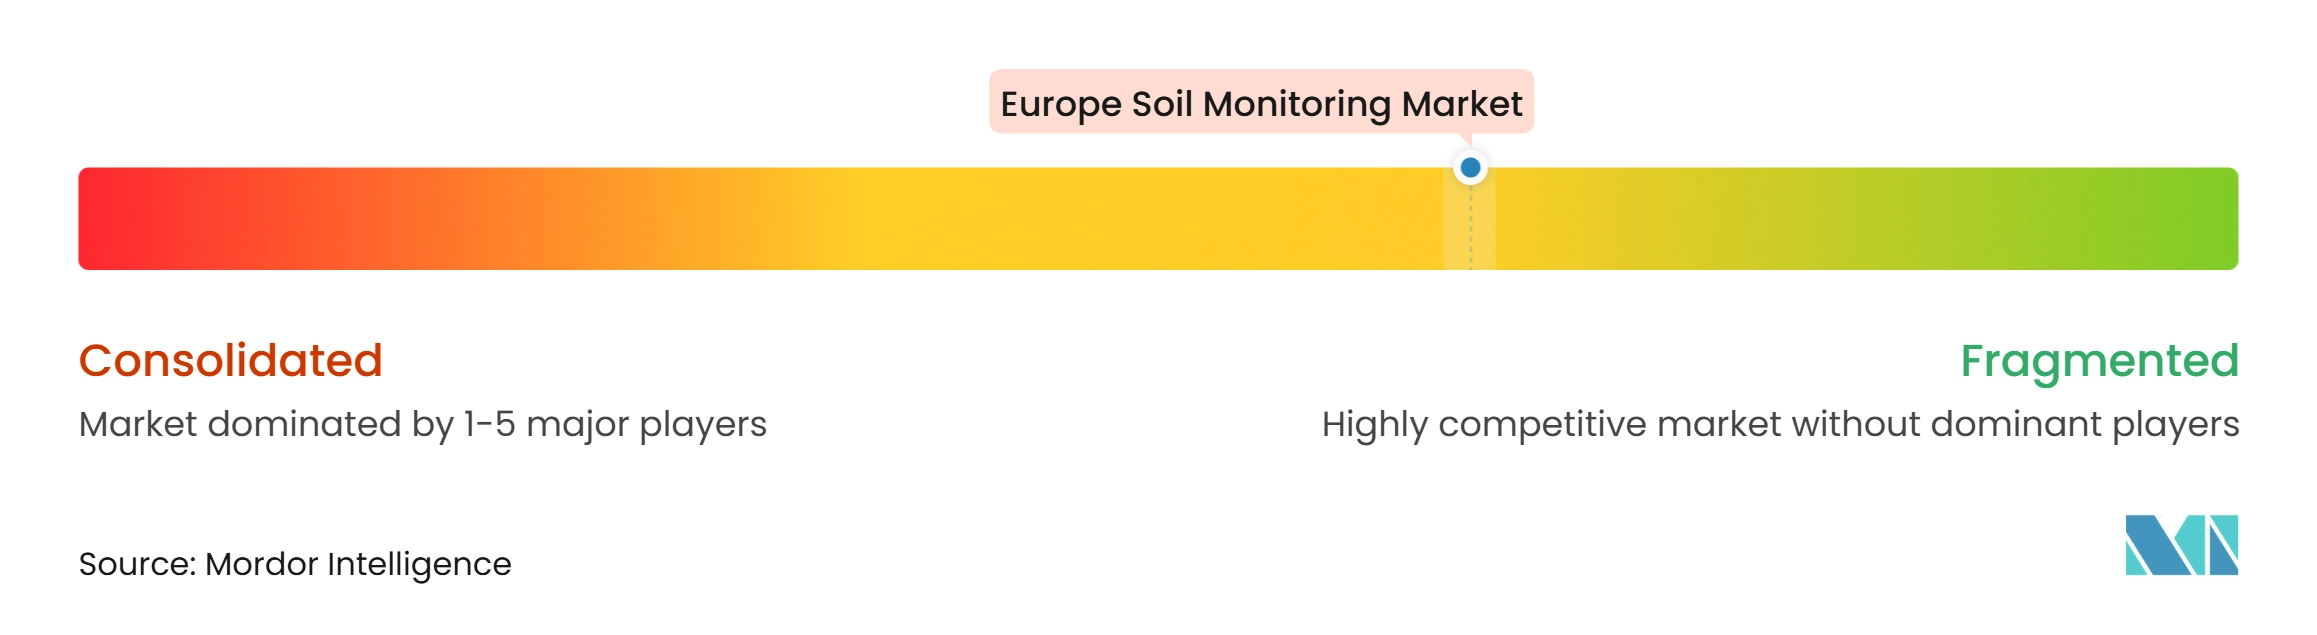
O mercado de monitoramento de solo na Europa é moderadamente fragmentado, com as cinco principais empresas detendo coletivamente uma participação moderada do mercado em 2025. As principais empresas incluem METER Group, Inc., CropX Technologies, Inc., Sentek Technologies, Pessl Instruments GmbH e SGS Société Générale de Surveillance SA. O restante mercado é servido por fornecedores de hardware de sensoriamento, equipamentos de teste de solo, registadores de dados, soluções de sensoriamento remoto, plataformas de software, análise laboratorial e serviços agronómicos, limitando o poder de precificação de qualquer fornecedor individual.
Os participantes competem em precisão de sensoriamento, profundidade de monitoramento, conectividade, análise de dados, integração de plataformas e serviços de suporte. Em abril de 2026, a CropX Technologies introduziu o seu sensor de solo de múltipla profundidade Apex, integrando medições de alta resolução da zona radicular com a sua plataforma de agronomia digital e serviços baseados em subscrição. O lançamento ilustra a mudança para a combinação de hardware de monitoramento com software recorrente e suporte agronómico. A METER Group compete de forma semelhante através do seu portfólio de sensores de solo e ambientais e capacidades de gestão de dados baseadas na nuvem. No mercado de monitoramento de solo na Europa, os fornecedores que combinam medições de campo fiáveis com análises e fluxos de trabalho práticos de gestão agrícola podem diferenciar-se além da precificação de sensores autónomos.
Em julho de 2026, a Pessl Instruments expandiu as capacidades de conectividade da sua rede METOS através da plataforma IoT da 1NCE, apoiando a transmissão de dados celulares para equipamentos de monitoramento conectados em múltiplos mercados. Em julho de 2026, a Stenon angariou 18 milhões de EUR em financiamento da Série B para escalar a sua tecnologia de medição do solo em tempo real e gestão de dados, destacando o investimento em análise de solo rápida e baseada no campo. Prevê-se que a implementação da Lei de Monitoramento de Solo da UE aumente ainda mais a procura de medição padronizada, gestão de dados e capacidades de elaboração de relatórios. O mercado de monitoramento de solo na Europa permanece aberto a participantes que combinem medições precisas com plataformas conectadas, calibração localizada e prestação de serviços orientada para a conformidade.
Líderes do Setor de Monitoramento de Solo na Europa
-
METER Group, Inc.
-
CropX Technologies Ltd.
-
Sentek Technologies Pty Ltd
-
Pessl Instruments GmbH (Lindsay Corporation)
-
SGS Société Générale de Surveillance SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monitoramento de Solo na Europa Empresas cobertas neste relatório
- METER Group, Inc. (Campbell Group, Inc.)
- Sentek Technologies Pty Ltd
- CropX Technologies Ltd.
- SGS Société Générale de Surveillance SA
- Pessl Instruments GmbH (Lindsay Corporation)
- Soil Scout Oy
- Delta-T Devices Ltd
- Spectrum Technologies, Inc. (Transcat, Inc.)
- Campbell Scientific, Inc.
- Irrometer Company, Inc.
- Element Materials Technology Group Limited (Temasek Holdings)
- Acclima, Inc.
- Arable Labs, Inc.
- EOS Data Analytics, Inc. (Noosphere Ventures)
- AGCO Corporation
- Stevens Water Monitoring Systems, Inc.
Desenvolvimentos industriais recentes em Mercado de Monitoramento de Solo na Europa
- Agosto de 2026: A Syngenta expandiu o seu serviço de digitalização de solo InterraScan a nível nacional por toda a Alemanha, em colaboração com a Agrolab para análise laboratorial e a Smart Agro Solution para implementação no campo. O serviço combina digitalização de sensores de alta resolução, amostragem de solo, análise laboratorial e mapeamento digital.
- Agosto de 2026: A CropX Technologies adquiriu a SCIO, um fornecedor de tecnologia portátil de espectroscopia de infravermelho próximo para aplicações agrícolas e alimentares. A aquisição expande as capacidades de sensoriamento da CropX para além do monitoramento do solo e das culturas, em direção a medições de qualidade das culturas e pós-colheita, apoiando a sua estratégia de integração de dados ao longo do ciclo de produção agrícola.
- Julho de 2026: A Pessl Instruments e a 1NCE anunciaram o lançamento da solução de rede meteorológica METOS by Pessl Instruments alimentada pela 1NCE. A implantação conecta milhares de estações meteorológicas e sensores de campo em mais de 80 países através de uma plataforma IoT comum, apoiando a transmissão de dados em tempo real sobre precipitação, humidade do solo, condições meteorológicas e risco de doenças das culturas.
Âmbito do Relatório do Mercado de Monitoramento de Solo na Europa
O Mercado de Monitoramento de Solo refere-se ao segmento do mercado que se concentra no uso de tecnologia para monitorizar as condições do solo, o que é crucial para a agricultura e a gestão ambiental. Abrange vários componentes e é impulsionado pela necessidade de dados em tempo real sobre parâmetros do solo, como humidade, temperatura e teor de nutrientes.
O Relatório do Mercado de Monitoramento de Solo do Canadá é Segmentado por Componente (Hardware, Software e Serviços), por Tipo de Produto (Sensores In Situ, Plataformas de Sensoriamento Remoto e Sondas Portáteis e Kits de Teste), por Tecnologia de Conectividade (Com Fio e Sem Fio), por Aplicação (Campo Aberto, Cultivo Protegido e Silvicultura), por Utilizador Final (Grandes Fazendas Comerciais, Fazendas de Pequenos Agricultores e Cooperativas, Institutos de Pesquisa e Universidades e Governo e ONGs) e por Geografia (Alemanha, Espanha, França, Itália e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Sensores In Situ |
| Plataformas de Sensoriamento Remoto |
| Sondas Portáteis e Kits de Teste |
| Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) |
| Campo Aberto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Fazendas Comerciais |
| Fazendas de Pequenos Agricultores e Cooperativas |
| Institutos de Pesquisa e Universidades |
| Governo e ONGs |
| Alemanha |
| França |
| Espanha |
| Itália |
| Rússia |
| Resto da Europa |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Tipo de Produto | Sensores In Situ |
| Plataformas de Sensoriamento Remoto | |
| Sondas Portáteis e Kits de Teste | |
| Por Tecnologia de Conectividade | Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) | |
| Por Aplicação | Campo Aberto |
| Cultivo Protegido | |
| Silvicultura | |
| Por Utilizador Final | Grandes Fazendas Comerciais |
| Fazendas de Pequenos Agricultores e Cooperativas | |
| Institutos de Pesquisa e Universidades | |
| Governo e ONGs | |
| Por Geografia | Alemanha |
| França | |
| Espanha | |
| Itália | |
| Rússia | |
| Resto da Europa |
Principais Questões Respondidas no Relatório
Qual é o valor do mercado de monitoramento de solo na Europa em 2026?
O mercado de monitoramento de solo na Europa foi avaliado em 308,96 milhões de USD em 2026 e está previsto para atingir 632,31 milhões de USD até 2031, a um CAGR de 15,40%.
Qual país lidera a adoção do monitoramento de solo na Europa?
A Alemanha deteve a maior participação por país com 34,0% em 2025, apoiada por fazendas comerciais e uso avançado de tecnologia agrícola.
Por que o cultivo protegido está a adotar ferramentas de monitoramento?
As culturas de estufa de alto valor necessitam de gestão detalhada da humidade e dos nutrientes, e uma melhoria de 5% no rendimento pode compensar os custos de instalação numa única época de cultivo.
O que está a impulsionar a procura de monitoramento do solo na Europa?
A Lei de Monitoramento de Solo, a elaboração de relatórios dos eco-regimes da PAC, a adoção da agricultura de precisão e as necessidades de irrigação relacionadas com o clima estão a apoiar a implantação.