
ヨーロッパ土壌モニタリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 267.73 百万米ドル |
| 市場規模 (2026) | 308.96 百万米ドル |
| 市場規模 (2031) | 632.31 百万米ドル |
| 成長率 (2026 - 2031) | 15.40 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ土壌モニタリング市場分析
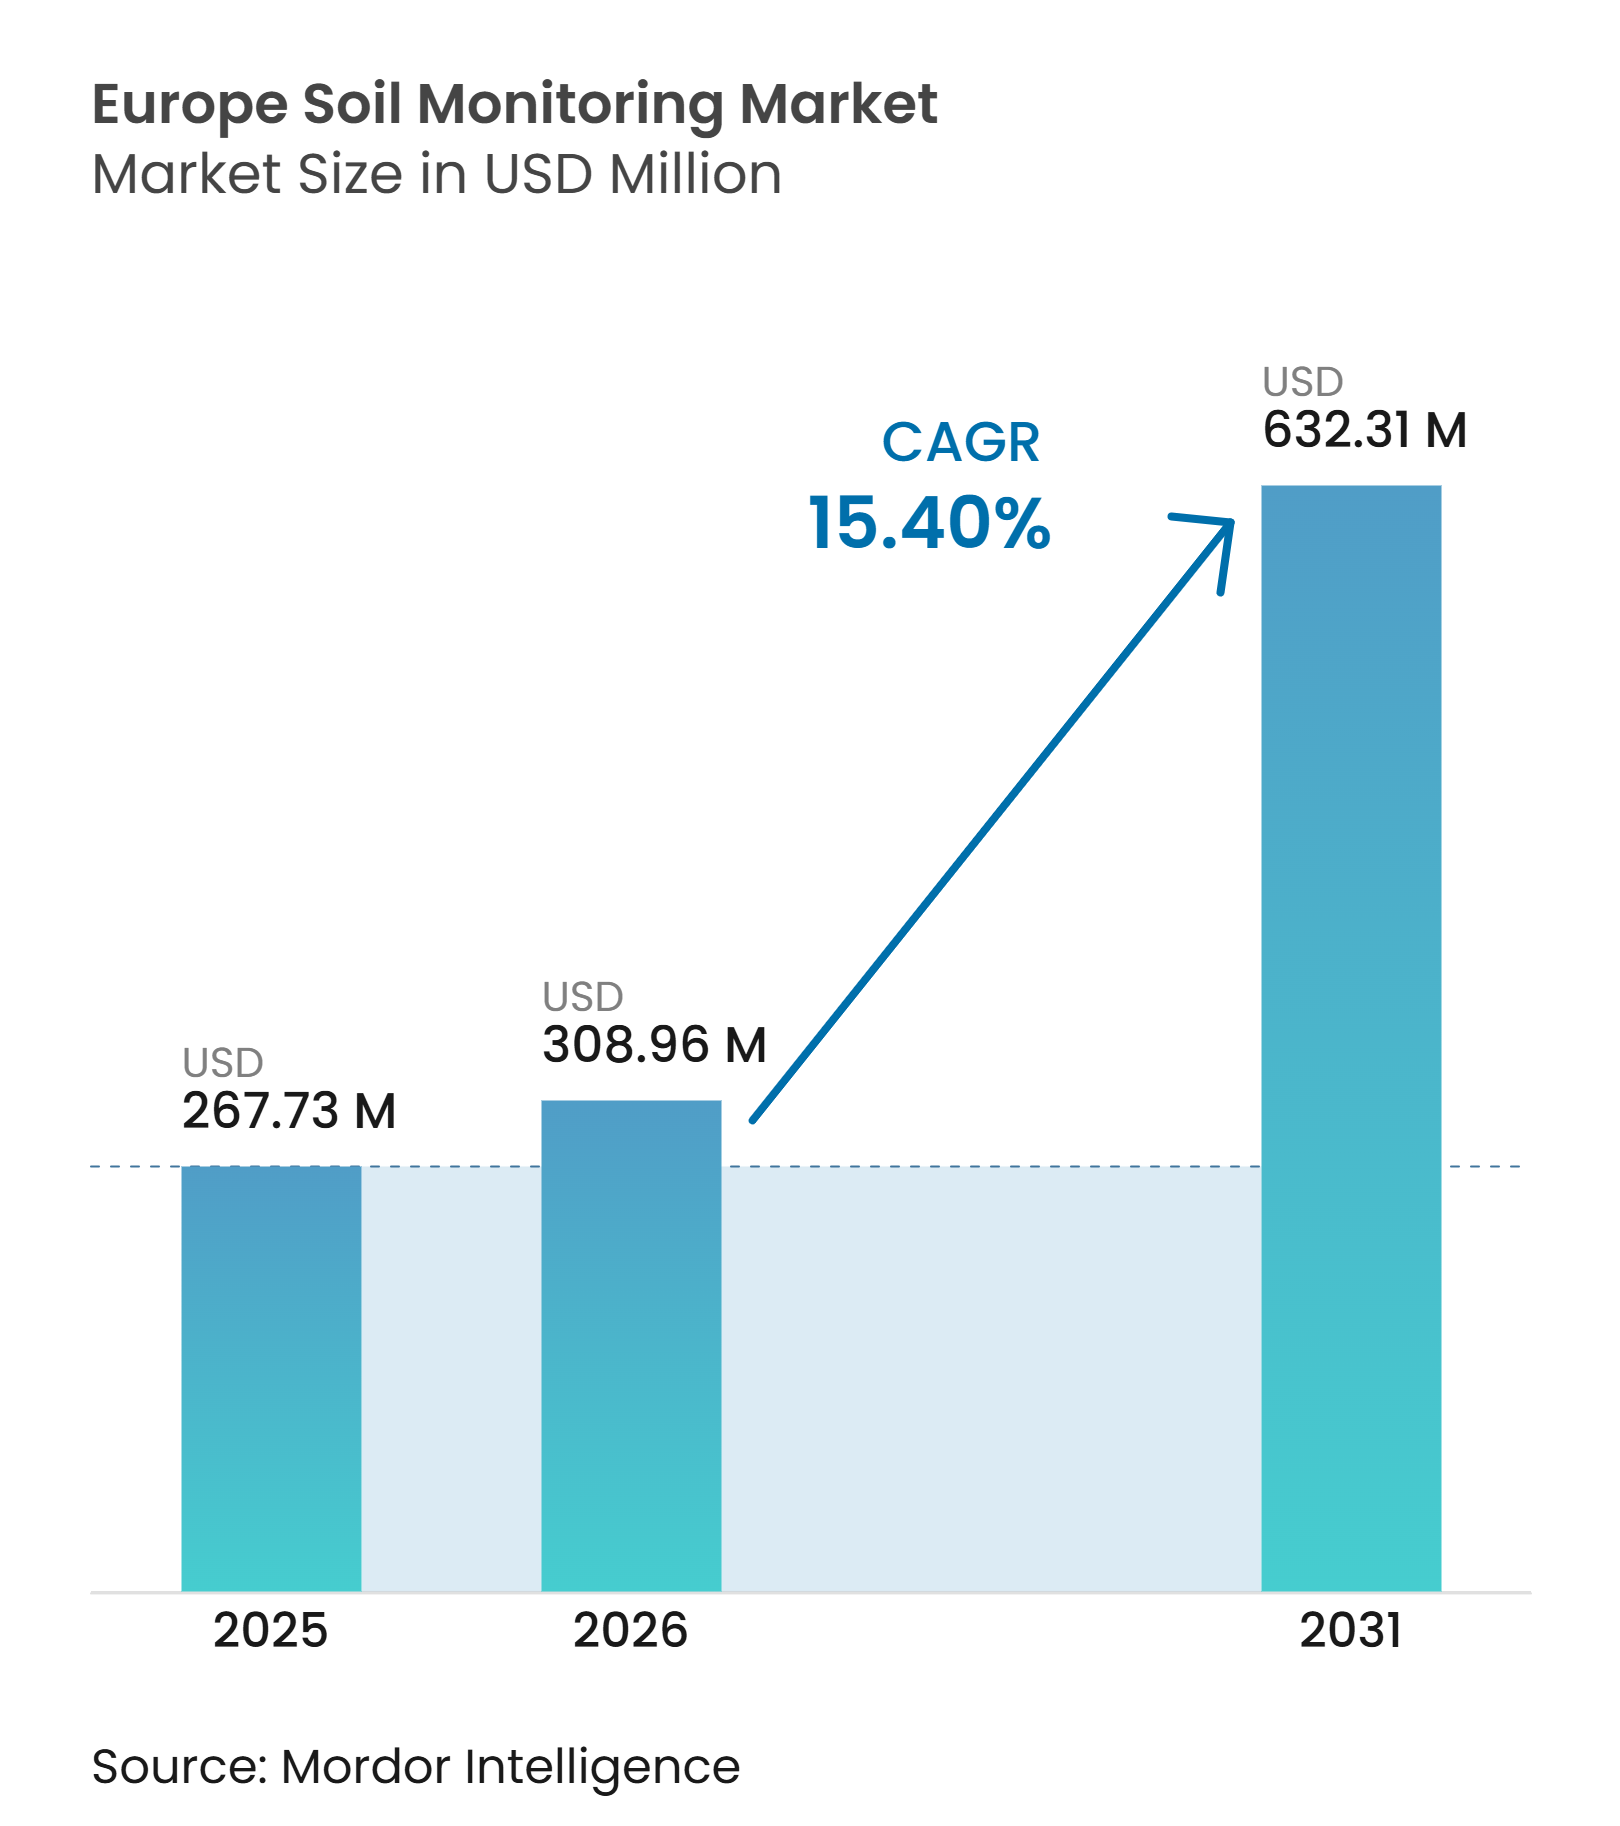
ヨーロッパ土壌モニタリング市場は2025年に267.73 ミリオン 米ドルと評価され、2026年の308.96 ミリオン 米ドルから2031年には632.31 ミリオン 米ドルへと、予測期間2026年~2031年においてCAGR 15.40%で成長する見込みです。2025年12月に発効した欧州連合(EU)土壌モニタリング法は、体系的な土壌モニタリングおよび評価のための共通枠組みを確立しており、加盟国は2028年12月16日までに同指令を国内法に転換し、2031年12月16日までに最初の実施報告書を提出することが求められています。この規制枠組みは、公的機関、研究機関、農場、データプロバイダーにとって体系的な土壌計測・評価の役割を強化するものです。共通農業政策(CAP)エコスキームは、2025年欧州連合予算年度において9,830万ヘクタールをカバーし、土壌管理慣行の検証可能な記録に対する需要を高めています持続可能な農業の推進:CAP 1年~2034年の新たなガイダンス、 agriculture.ec.europa.eu">[1]。市場は、計測・校正・データ解釈・報告を組み合わせたサービス契約へとシフトしています。モニタリングがマネージドサービスとして提供される場合、小規模農場は高額な初期設備投資を回避でき、一方でサプライヤーは農場情報をローカル管理下に置くシステムを通じてデータに関する懸念に対応できます。
レポートの主要ポイント
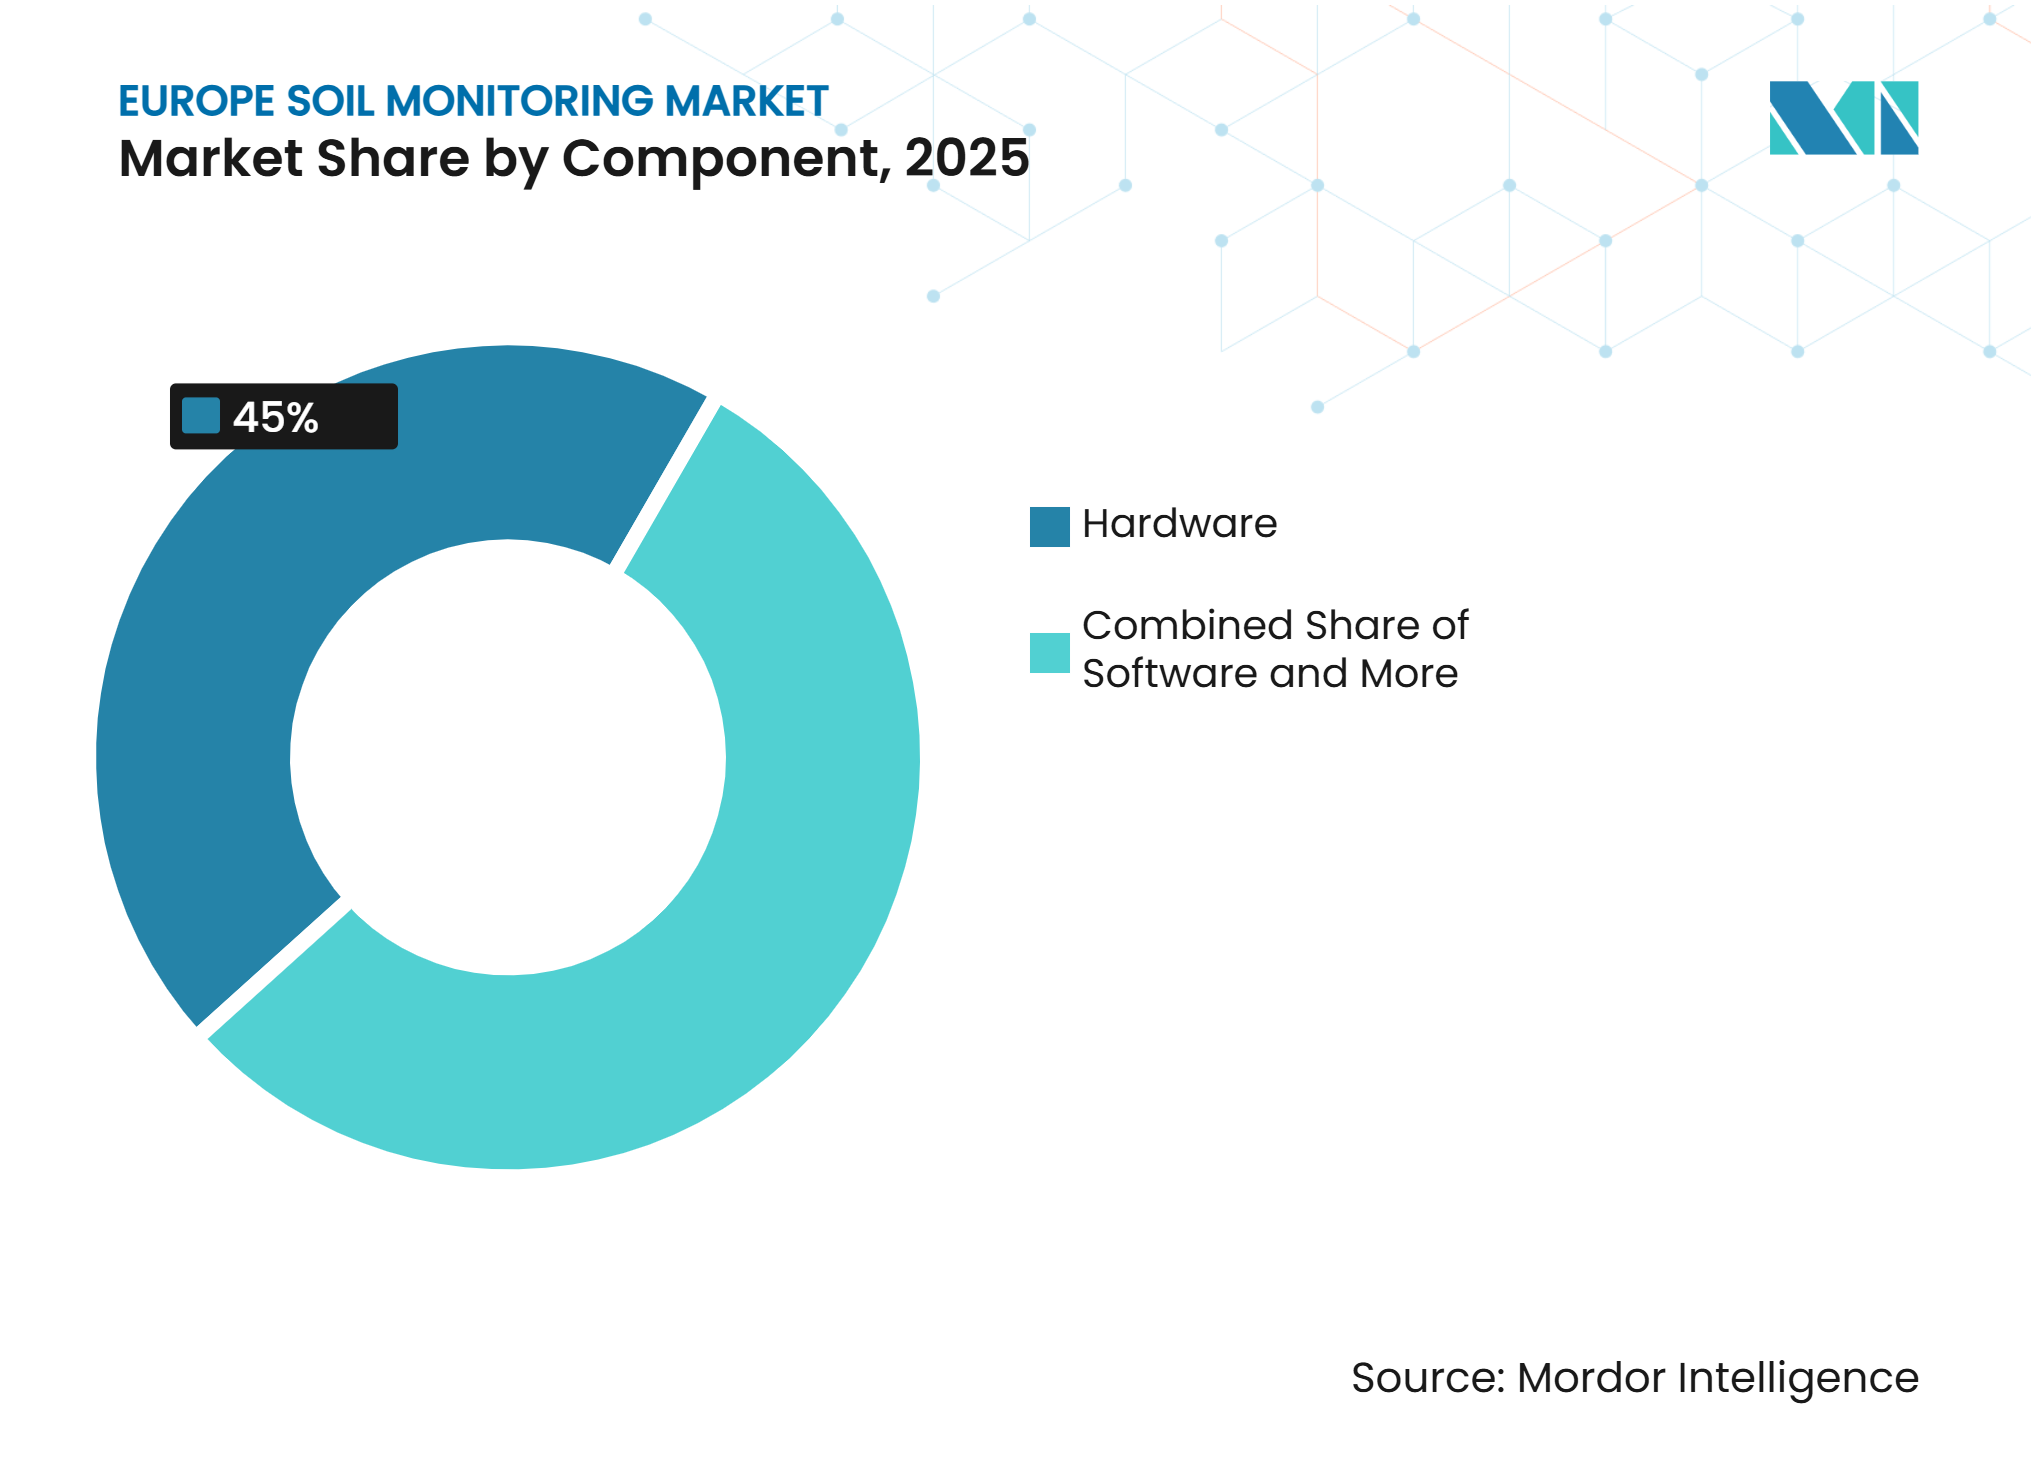
- コンポーネント別では、ハードウェアが最大セグメントであり、2025年のヨーロッパ土壌モニタリング市場シェアの45.0%を占めました。一方、サービスは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 16.0%で拡大すると予測されています。
- 製品タイプ別では、現場設置型センサーが最大セグメントであり、2025年のヨーロッパ土壌モニタリング市場規模の42.0%を占めました。一方、リモートセンシングプラットフォームは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 16.0%で拡大すると予測されています。
- 接続技術別では、無線が最大セグメントであり、2025年の市場シェアの65.0%を占めました。一方、無線は最も成長が速いセグメントでもあり、2026年から2031年にかけてCAGR 15.0%で拡大すると予測されています。
- 用途別では、露地栽培が最大セグメントであり、2025年の市場シェアの47.0%を占めました。一方、施設栽培は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 15.0%で拡大すると予測されています。
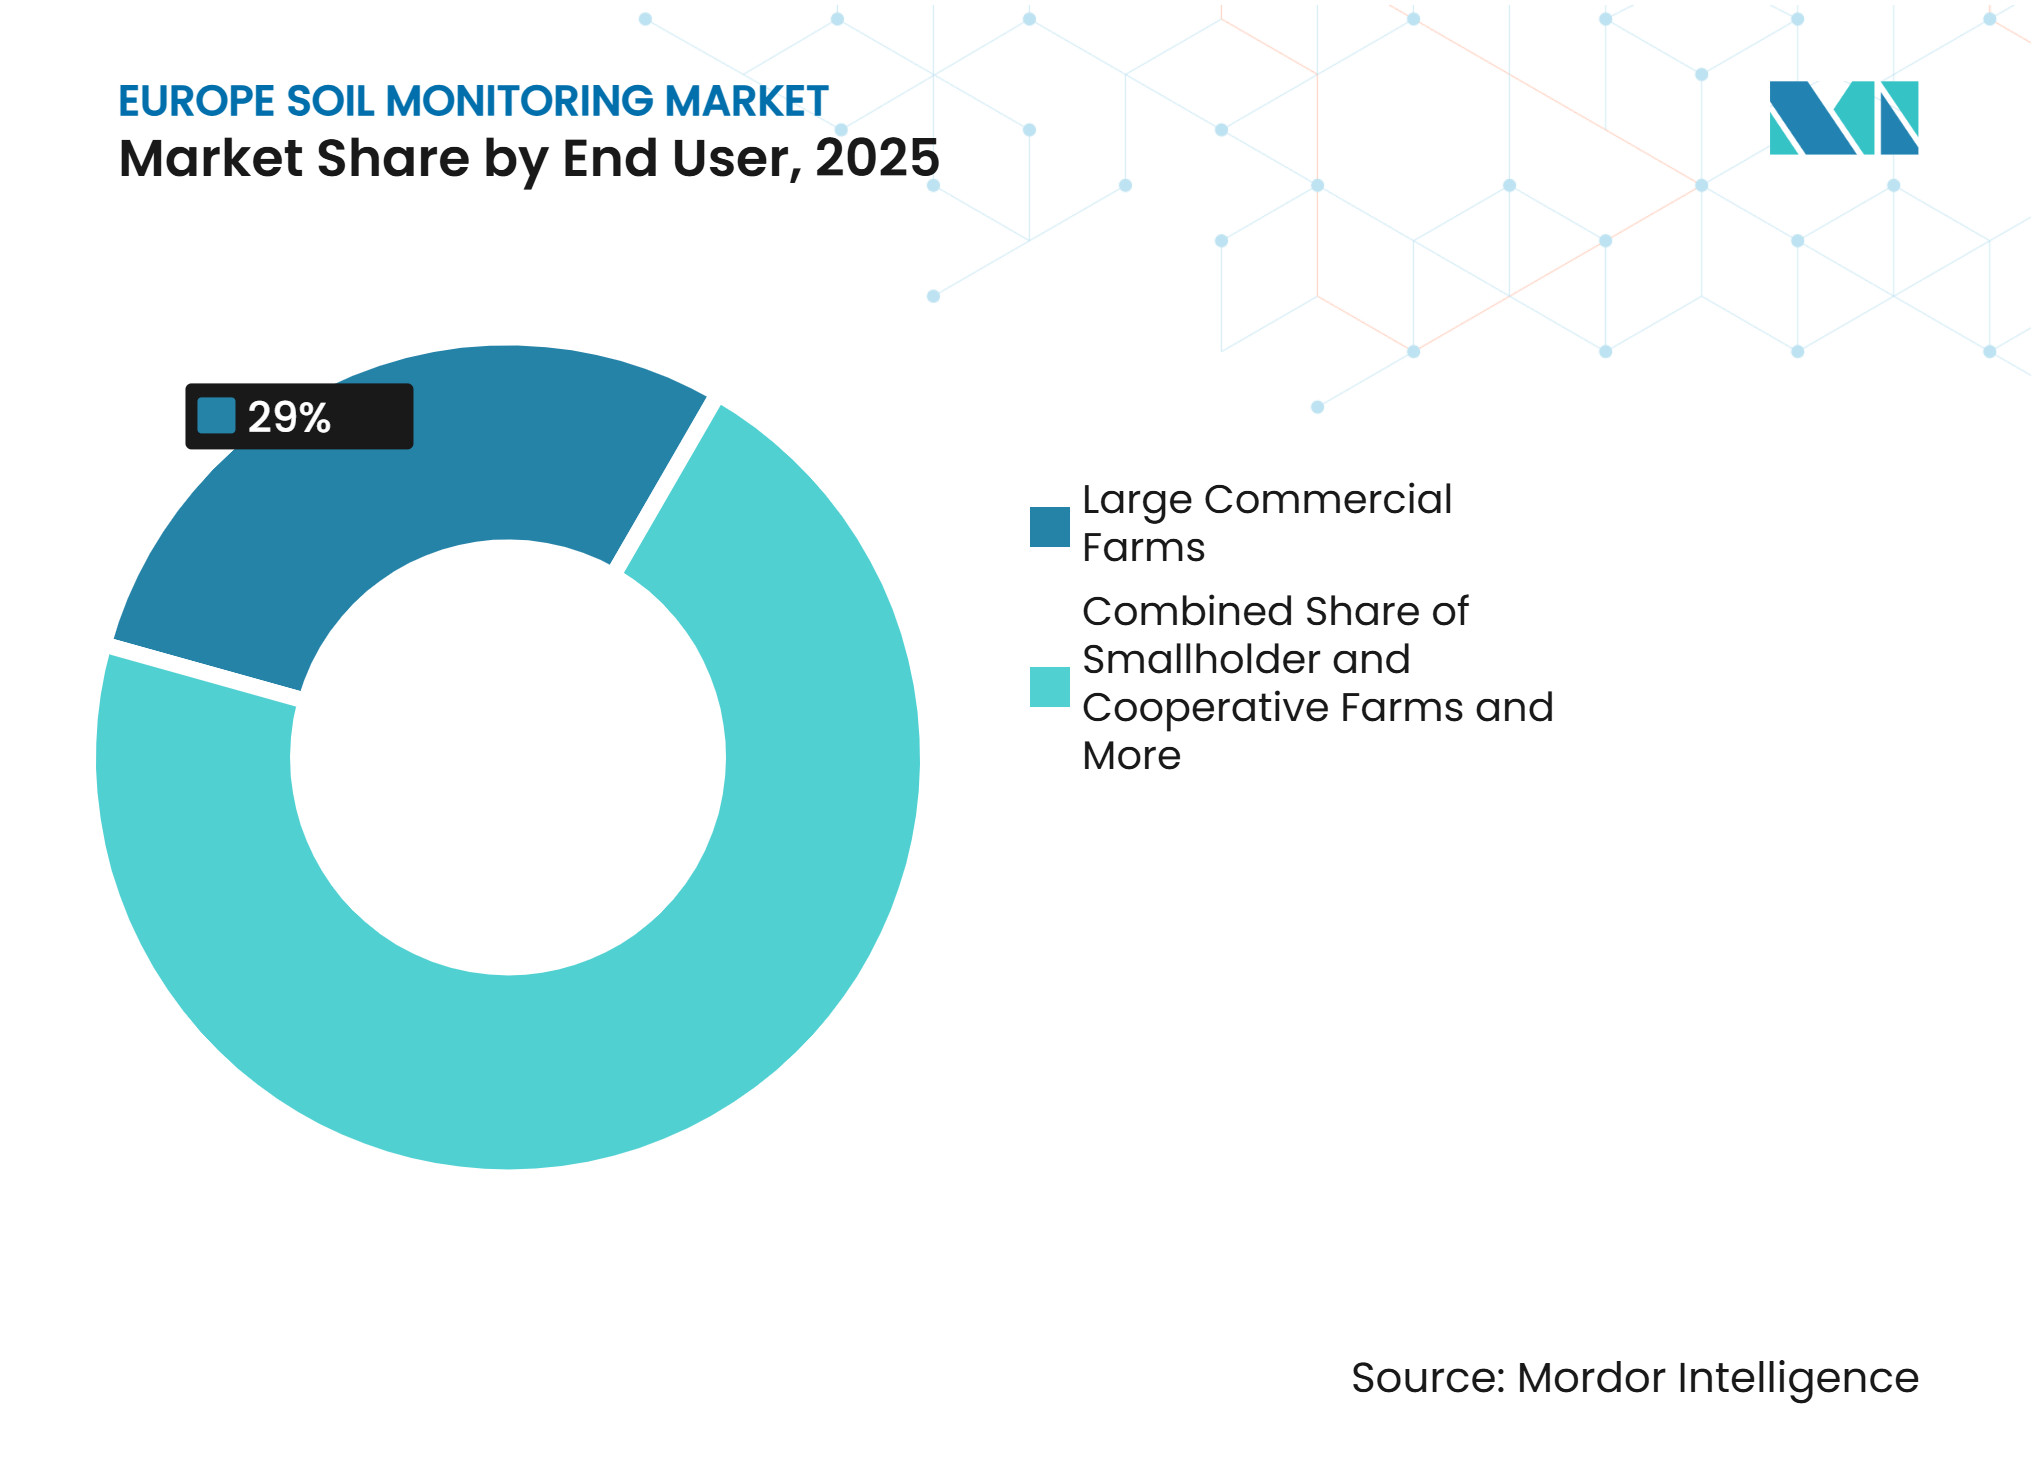
- エンドユーザー別では、大規模商業農場が最大セグメントであり、2025年の市場シェアの29.0%を占めました。一方、研究機関・大学は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 15.5%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EU土壌モニタリング法が継続的なコンプライアンス需要を創出 | +3.5% | ドイツ、フランス、イタリア、スペイン、イギリス | 短期(2年以内) |
| 精密農業の普及が投入効率を改善 | +2.8% | ドイツ、フランス、イギリス、オランダ、ポーランド、 チェコ共和国 | 中期(2年~4年) |
| CAPエコスキームが検証可能な土壌管理を促進 | +2.2% | ドイツ、フランス、イタリア、スペイン | 中期(2年~4年) |
| 気候変動の激化が根圏情報への需要を高める | +2.0% | スペイン、イタリア、フランス、中央ヨーロッパ、東ヨーロッパ | 短期(2年以内) |
| 土壌デジタルツインとリモートセンシングがモニタリングカバレッジを拡大 | +1.8% | ドイツ、フランス、北欧諸国を中心とするヨーロッパ | 長期(4年以上) |
| 相互運用可能なセンサーネットワークが協同農場への展開を可能にする | +1.6% | ドイツ、フランス、オランダ、イギリス、オーストリア、 デンマーク | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
EU土壌モニリング法が継続的なコンプライアンス需要を創出
欧州連合土壌モニタリング法は2025年12月16日に発効し、加盟国が欧州連合全域にわたって土壌の健全性をモニタリングおよび評価するための共通枠組みを確立しています。加盟国は2028年12月までに同指令を国内法に転換し、2031年12月までに土壌の健全性の実施・評価に関する最初の報告書を提出しなければなりません。この枠組みは、侵食、土壌有機物の損失、塩類化、汚染、圧密、封鎖、土壌生物多様性など、主要な土壌への脅威と指標に対処しています。これらの要件は、加盟国がモニタリング・評価プログラムを確立するにあたり、土壌サンプリング、実験室分析、モニタリング技術、データ管理システムへの需要を高めると予想されます。したがって、ヨーロッパ土壌モニタリング市場は、異なる土壌地区にわたる標準化された土壌健全性評価、データ収集、報告を支援するツールおよびサービスに対する、公共部門および機関からの継続的な需要から恩恵を受けることができます。
精密農業の普及が投入効率を改善
ヨーロッパ全域における精密農業の普及は、より効率的な農場管理を支援するための正確なフィールドレベルの土壌情報への需要を高めています。欧州委員会は、センサーベースのモニタリングや栄養素・その他の投入物の標的施用を含む精密農業を、資源効率の改善と不必要な投入物使用の削減手段として位置づけています。土壌モニタリングは、土壌水分、栄養素の利用可能性、有機物、その他の土壌特性などのパラメータに関する情報を提供し、農家がほ場内およびほ場間の変動を特定し、施肥・灌漑の施用量を適切に調整することを可能にします。センサー、農業機械、衛星データ、デジタル農場管理プラットフォームの統合が進むにつれ、相互運用可能な土壌データセットの価値も高まっています。ヨーロッパ農業がよりデータ駆動型の投入物管理へと移行するにつれ、土壌センサー、サンプリング技術、分析サービス、デジタルプラットフォームへの需要が増加し、ヨーロッパ土壌モニタリング市場の成長を支えると予想されます。
CAPエコスキームが検証可能な土壌管理を促進
共通農業政策(CAP)エコスキームおよび農業環境コミットメントは、欧州連合全域において持続可能な土壌管理慣行への重点を高めています。2024年11月に公表された欧州委員会の研究は、18加盟国をカバーする19のCAP戦略計画を評価し、年間最大3,100万メートルトンの二酸化炭素換算の緩和ポテンシャルを推計しました。エコスキームはこの推計緩和ポテンシャルの38%を占め、自発的な土壌保護慣行は欧州連合農地の47%をカバーしましたCAP戦略計画の気候変動緩和ポテンシャルの推計2、 agriculture.ec.europa.eu">[2]。これらの措置は、農家および農業当局が環境成果を実証・モニタリングする必要性を高めています。土壌モニタリング技術は、土壌有機炭素、栄養素状態、水分、その他の土壌健全性指標などのパラメータの一貫した計測を提供でき、デジタルプラットフォームは時間・場所固有の記録を維持できます。CAP支援が測定可能な環境目標とますます連動するにつれ、土壌モニタリング、データ収集、報告ソリューションへの需要増加し、ヨーロッパ土壌モニタリング市場の成長を支えると予想されます。
気候変動の激化が根圏情報への需要を高める
南ヨーロッパの一部における気候変動の激化と繰り返す干ばつ条件は、灌漑および作物管理の意思決定における正確な土壌情報の重要性を高めています。根圏条件の継続的なモニタリングは、農家が土壌水分やその他のパラメータの変化を特定し、固定スケジュールのみに頼るのではなく、実際のほ場条件に応じて灌漑を調整するのに役立ちます。リモートセンシングの進歩も、より広い空間スケールで土壌情報を導出する能力を向上させています。2025年にSoil and Tillage Research誌に掲載された研究では、多周波合成開口レーダー(SAR)データと光学データを組み合わせることで、個別データソースと比較して土壌特性予測が改善されることが示されました。これらの進展は、センサー計測、リモートセンシング、デジタルプラットフォームの統合を支援し、より包括的な土壌情報を提供します。干ばつが多い地域において水の利用可能性が農業生産にとってより重要な制約となるにつれ、タイムリーな根圏情報の価値が高まり、ヨーロッパ土壌モニタリング市場全体で土壌水分センサー、リモートセンシングソリューション、統合型土壌モニタリングプラットフォームへの需要を支えると予想されます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農場所有の分散が回収期間を長期化 | -1.8% | イタリア、スペイン、東ヨーロッパ、ギリシャ、ポルトガル | 長期(4年以上) |
| 多様なヨーロッパ土壌にわたるセンサー校正ドリフト | -1.2% | ドイツ、フランス、イタリア、スペイン、欧州連合 | 中期(2年~4年) |
| 農場データプラットフォーム間の相互運用性の不完全さ | -1.0% | ドイツ、イギリス、フランス、オランダ | 中期(2年~4年) |
| データガバナンスおよび責任に関する懸念がクロスプラットフォーム共有を制限 | -0.9% | ドイツ、イギリス、フランス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
農場所有の分散が回収期間を長期化
南ヨーロッパおよび東ヨーロッパの小規模農場は、スタンドアロンのセンサー展開から迅速な投資回収を達成できない場合があります。欧州連合が資金提供するSOILMONITORプロジェクトは、1ユニットあたり500ユーロ(545 米ドル)未満という長期的なハードウェア目標を設定し、その価格水準での迅速な回収はトマトやイチゴなどの高付加価値作物において最も達成しやすいと述べており、これは欧州連合コミュニティ研究開発情報サービス(EU CORDIS)によるものです。商品穀物農場では、現在のハードウェア価格で5年以上の回収期間に直面する可能性があります。これにより、イタリア、スペイン、東ヨーロッパの大部分での個人購入が制限されます。フランスとドイツでは協同調達によるアクセス拡大が始まっていますが、参加状況は国によって異なります。農場規模や地域の協同組合構造が直接所有を困難にしている場合、ヨーロッパ土壌モニタリング市場はサービスベースの価格モデルにより大きく依存する可能性があります。
多様なヨーロッパ土壌にわたるセンサー校正ドリフト
ヨーロッパの多様な土壌条件は、異なる環境にわたって一貫したパフォーマンスを発揮する土壌モニタリングモデルとセンサーの開発に課題をもたらしています。Wageningen University & Researchが関与し、2024年にGeoderma誌に掲載された研では、Sentinel-2画像とLand Use and Coverage Area frame Survey(LUCAS)土壌データベースを使用したヨーロッパ土壌有機炭素モニタリングシステムが開発されました。この研究では、大陸スケールで耕作地のR²値が0.41、永続的に植生が覆われた地域で0.28と報告され、ベルギーのワロン地域では精度が0.51に達したものの、ギリシャとチェコ共和国では低い値となりましたSentinel 3画像とLUCAS土壌データベースを活用したヨーロッパ土壌有機炭素モニタリングシステム、 research.wur.nl">[3]。これらの差異は、異なる土壌タイプ、植生条件、ほ場特性にわたって土壌モニタリングモデルを適用する際の課題を示しています。2025年4月、ライプニッツ野菜・観賞植物研究所(IGZ)はBoDiプロジェクトを開始し、センサー計測から高解像度土壌データを開発し、場所固有の施肥需要計算を支援することを目指しており、局所化された土壌情報と校正の必要性を浮き彫りにしています。センサー性能とモデル精度のばらつきは、校正・検証・保守要件を増加させ、土壌モニタリングシステムの展開にかかる総コストを引き上げる可能性があります。その結果、ヨーロッパ土壌モニタリング市場は、センサー技術と局所化された校正、ほ場検証、データ管理サービスを組み合わせたソリューションを引き続き優先する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェア主導の収益構成の中でサービスが拡大ハードウェアは2025年のヨーロッパ土壌モニタリング市場シェアの45.0%を占め、最大のコンポーネントとなりました。その主導的な地位は、モニタリングインフラを構築するために必要な現場設置型土壌センサー、プローブ、データロガー、無線ゲートウェイ、設置機器への支出を反映しています。欧州連合全域での標準化された土壌モニタリングの実施は、加盟国が土壌健全性評価システムを開発するにあたり、物理的な計測機器への需要を支えると予想されます。ハードウェアは、ソフトウェアプラットフォーム、研究機関、農場管理システム、報告プロセスが必要とするフィールドレベルの計測値を生成するため、依然として基本的な役割を担っています。ソフトウェアは、センサーおよびサンプリングデータをダッシュボード、分析出力、農業・機関ユーザー向けの意思決定支援ツールに変換することで、もう一つの重要なコンポーネントを担っています。土壌モニタリングプログラムがより体系化されるにつれ、統合されたハードウェアとソフトウェアのソリューションへの需要が増加すると予想されます。
サービス向けのヨーロッパ土壌モニタリング市場は、2026年から2031年にかけてCAGR 16.0%で拡大すると予測されており、コンポーネントの中で最も速い成長を示しています。サービスには、設置、校正、保守、土壌サンプリング、実験室分析、データ解釈、報告が含まれ、ユーザーは広範な社内技術的専門知識を開発することなくモニタリング能力にアクセスできます。このモデルは、センサー性能が場所固有の校正を必要とする場合や、農場や公的機関が計測値を実行可能な土壌管理情報に変換するためのサポートを必要とする場合に特に適しています。2026年4月CropX Technologiesはデジタル農学プラットフォームおよびサブスクリプションベースのサービスと統合するApex多深度土壌センサーを発売し、モニタリングハードウェアと継続的なデジタル・農学サポートの統合が進んでいることを示しました。土壌モニタリングがよりデータ集約的でコンプライアンス指向になるにつれ、マネージドサービスおよびサブスクリプションベースのモデルは、ユーザーの運用負担を軽減しながら継続的な収益を生み出し、サービスセグメントのより速い成長を支えることができます。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
製品タイプ別:
現場設置型センサーが主導し、リモートセンシングの活用が拡大現場設置型センサーは2025年の製品タイプ別ヨーロッパ土壌モニタリング市場シェアの42.0%を占め、最大の製品カテゴリーとなりました。その主導的な地位は、定義された土壌深度における水分、温度、電気伝導度、その他のパラメータなどの土壌条件の直接的・局所的な計測への需要を反映しています。衛星・航空観測とは異なり、現場設置型システムは特定の場所で継続的または繰り返しの計測を提供し、灌漑管理、土壌健全性評価、研究、より広範なモニタリングモデルの検証において重要な役割を果たします。ポータブルプローブおよびほ場試験機器も、農学者、研究機関、研究者が恒久的なモニタリングインフラを設置することなく場所固有の計測値を取得することを可能にします。固定システムとポータブルシステムの両方に対する継続的な需要は、ヨーロッパの農場および機関モニタリングプログラム全体にわたるモニタリング頻度、計測深度、空間カバレッジ、用途要件の違いを反映しています。
リモートセンシングプラットフォームは2026年から2031年にかけてCAGR 16.0%で拡大すると予測されており、最も成長が速い製品タイプとなっています。衛星・航空技術は広大で地理的に分散したエリアをモニタリングでき、モニタリングエリア全体にセンサーを設置することなく、空間的な変動や詳細なほ場調査が必要な場所を特定するのに役立ちます。その価値は、局所的な参照データと検証を提供する地上ベースの計測と組み合わせることで高まります。2025年3月、欧州宇宙機関はSaveCrops4EUプロジェクトと契約し、ベルギー、ドイツ、ハンガリー、スペインでのほ場検証活動を組み込んだヨーロッパ農業システムのデジタルツインを開発することになりました。このプロジェクトは、大規模な農業条件のモニタリングに地球観測技術とデジタル技術が活用されていることを示しています。ヨーロッパの土壌モニタリングプログラムが地理的カバレッジを拡大するにつれ、リモートセンシングは現場設置型計測を代替するのではなく補完すると予想され、衛星観測、ほ場センサー、分析ツールを組み合わせた統合プラットフォームへの需要を生み出します。
接続技術別:
無線接続が市場を支配し成長を牽引無線は接続技術別で最大のセグメントであり、2025年のヨーロッパ土壌モニタリング市場シェアの65.0%を占めました。その主導的な地位は、有線通信インフラの設置にコストと困難が伴う農業ほ場全体に無線土壌モニタリングシステムを展開する実用性を反映しています。無線技術により、複数のほ場に分散したセンサーが土壌データを集中型プラットフォームに送信でき、継続的なモニタリングを支援し、手動データ収集の必要性を低減します。低消費電力広域ネットワーク(LPWAN)、セルラー、その他の無線技術は、長距離通信と低消費電力センサー動作をサポートできるため、遠隔農業環境に特に適しています。
無線はまた、最も成長が速い接続セグメントとして予測されており、2026年から2031年にかけてCAGR 15.0%で拡大します。この成長は、フィールドレベルデータの信頼性の高い送信を必要とする接続型土壌センサー、IoT対応モニタリングシステム、デジタル農場管理プラットフォームの展開増加によって支えられています。無線接続はまた、モニタリングネットワークが地理的に分散したほ場や土壌モニタリング場所に拡大するにつれ、より大きな柔軟性を提供します。ヨーロッパ農業および機関土壌モニタリングプログラムがリアルタイムデータ収集をクラウドベースの分析・意思決定支援システムと統合するにつれ、予測期間全体を通じて無線接続ソリューションへの需要が増加すると予想されます。
用途別:
露地栽培が主導し施設栽培が進展露地栽培は2025年の用途別ヨーロッパ土壌モニタリング市場収益の47.0%を占め、最大のセグメントとなりました。その主導的な地位は、ヨーロッパ全域の穀物、油糧種子、根菜類、その他の広大な作物生産における広大な面積によって支えられており、大きなほ場全体で土壌条件が大幅に変動する可能性があります。土壌モニタリングにより、農家は水分、栄養素状態、温度、電気伝導度などのパラメータを追跡し、灌漑・施肥管理を改善し、ほ場レベルの変動を特定できます。露地栽培用途はまた、地理的に分散した場所や変化する気象条件にわたって動作できるモニタリングシステムを必要とします。欧州連合土壌モニタリング法の実施は、標準化された土壌データとモニタリングインフラへの需要をさらに拡大し、農業景観全体での土壌モニタリング技術の使用を支えると予想されます。
施設栽培は2026年から2031年にかけてCAGR 15.0%で拡大すると予測されており、最も成長が速い用途セグメントとなっています。温室、ポリトンネル、その他の管理された栽培システムは通常、集約的な管理のもとで高付加価値作物を生産しており、正確で頻繁な土壌計測の経済的価値を高めています。土壌水分、栄養素の利用可能性、その他のパラメータのモニタリングは、管理された栽培環境内で作物生産性を維持しながら、灌漑・施肥施用を最適化するのに役立ちます。比較的小さなエリア内での生産と投入物の集中も、センサーベースのモニタリングを経済的に魅力的にしています。ヨーロッパの園芸がデジタルおよび精密管理技術をますます採用するにつれ、施設栽培における高頻度土壌モニタリングとデータ駆動型作物管理ソリューションへの需要が増加すると予想されます。
エンドユーザー別:
商業農場が主導し研究需要が増加大規模商業農場は2025年のヨーロッパ土壌モニタリング市場収益の29.0%を占め、最大のエンドユーザーセグメトとなりました。より広い耕作面積により、モニタリングコストをより多くのヘクタールに分散させることができ、土壌センサー、データプラットフォーム、専門的なモニタリングサービスへの投資の経済的根拠を改善します。商業農場はまた、精密農業機器やデジタル農場管理システムへのアクセスが高い傾向があり、土壌データを灌漑、施肥、作物計画、ほ場管理の意思決定に統合することを可能にします。広大で空間的に変動するほ場全体の土壌条件をモニタリングする必要性も、固定センサー、接続型モニタリングシステム、データ駆動型アドバイザリーサービスの使用を支えています。ヨーロッパの農場が精密管理慣行と標準化された土壌健全性モニタリングをますます採用するにつれ、商業農場は土壌モニタリングソリューションの主要な需要源であり続けると予想されます。
研究機関・大学は2026年から2031年にかけてCAGR 15.5%で拡大すると予測されており、最も成長が速いエンドユーザーセグメントとなっています。研究機関は、土壌特性を評価し、モニタリング技術を検証し、異なる土壌・気候条件にわたるモデルを開発するために、正確で比較可能な土壌計測値を必要とします。リモートセンシング、センサーネットワーク、デジタル土壌モデルの活用増加は、研究グレードのモニタリング機器と支援分析ツールへの追加需要を生み出しています。研究プロジェクトはまた、農場や農業サービスプロバイダーによるより広範な商業採用の前に技術の検証に貢献できます。ヨーロッパの土壌健全性イニシアチブと公的資金による研究プログラムが標準化された土壌データをより重視するにつれ、研究機関は専門的な土壌センサー、サンプリング機器、分析システム、モニタリングプラットフォームへの需要を増加させると予想されます。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
ドイツはヨーロッパ土壌モニタリング市場において最大の国別シェアを保持しており、2025年の市場シェアの34.0%を占めました。大規模な農業基盤、確立された精密農業エコシステム、高度なデジタルインフラが土壌モニタリング技術の採用を支えています。商業農場は土壌計測値を農業機械、農場管理ソフトウェア、アドバイザリーシステムと統合し、灌漑、施肥、ほ場管理の意思決定を支援できます。ほ場データとデジタル農業プラットフォームの統合が進むにつれ、接続型モニタリングソリューションと相互運用可能なデータシステムへの需要も生まれています。2026年8月、Syngentaはドイツ全土でInterraScan土壌スキャニングサービスをAgrolab及びSmart Agro Solutionとの協力のもとで拡大し、ほ場スキャニングと実験室分析を組み合わせて詳細な土壌情報を提供しました。イギリスもまた、大規模な耕作農場、農業研究機関、持続可能性志向の農場管理プログラムに支えられた確立された土壌モニタリング市場を代表しています。
フランスは2026年から2031年にかけてCAGR 15.0%で拡大すると予測されており、ヨーロッパ市場の中で最も成長が速い国となっています。同国の確立されたデジタル農業エコシステムは、接続型土壌モニタリング技術の基盤を提供し、協同農業構造は小規模農場間での共有機器とデータサービスへのアクセスを促進できます。デジタル農場管理システムの採用増加は、土壌計測値を灌漑、栄養素管理、作物計画の意思決定に統合することを支えると予想されます。イタリアとスペインも、集約的な農業生産と水・土壌資源の効率的な管理の必要性に支えられた重要な市場を代表しています。特に、南ヨーロッパの一部における灌漑需要は、土壌水分・根圏モニタリング技術の関連性を高めています。
その他のヨーロッパ市場は、農業のデジタル化と土壌健全性イニシアチブが拡大するにつれ、追加的な成長機会を提供します。ポーランドとルーマニアは相当な耕作地基盤を有し、共通農業政策を通じた支援による投資から恩恵を受けることができます。一方、スカンジナビア市場では、持続可能な農場管理と環境計測に関連したモニタリング技術への需要があります。東ヨーロッパ全体では、農業のデジタル化の進展と国家土壌モニタリング枠組みの整備が、予測期間中の採用を支えると予想されます。
競合状況
市場集中度
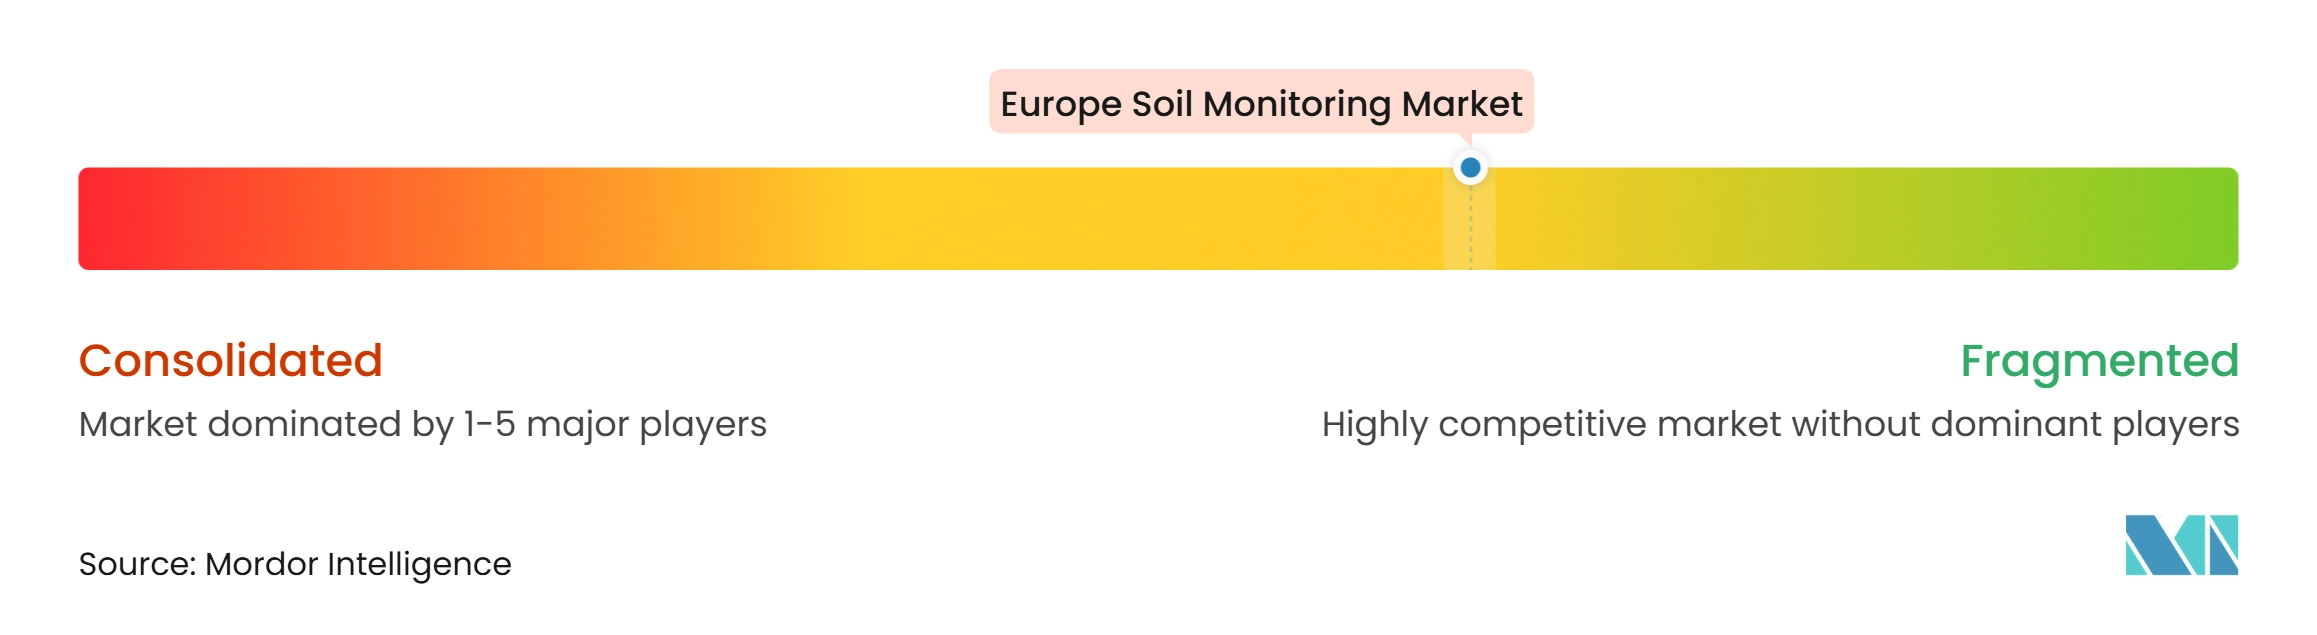
ヨーロッパ土壌モニタリング市場は中程度に分散しており、上位5社が2025年の市場において中程度のシェアを合計で保持しています。主要企業には、METER Group, Inc.、CropX Technologies, Inc.、Sentek Technologies、Pessl Instruments GmbH、SGS Société Générale de Surveillance SAが含まれます。残りの市場は、センシングハードウェア、土壌試験機器、データロガー、リモートセンシングソリューション、ソフトウェアプラットフォーム、実験室分析、農学サービスのサプライヤーによって提供されており、単一サプライヤーの価格決定力を制限しています。
プレイヤーはセンシング精度、モニタリング深度、接続性、データ分析、プラットフォーム統合、サポートサービスで競争しています。2026年4月、CropX TechnologiesはApex多深度土壌センサーを発売し、高解像度根圏計測をデジタル農学プラットフォームおよびサブスクリプションベースのサービスと統合しました。この発売は、モニタリングハードウェアと継続的なソフトウェア・農学サポートを組み合わせる方向へのシフトを示しています。METER Groupも同様に、土壌・環境センサーのポートフォリオとクラウドベースのデータ管理能力を通じて競争しています。ヨーロッパ土壌モニタリング市場では、信頼性の高いほ場計測と分析・実用的な農場管理ワークフローを組み合わせたサプライヤーが、スタンドアロンのセンサー価格を超えた差別化を図ることができます。
2026年7月、Pessl Instrumentsは1NCE IoTプラットフォームを通じてMETOSネットワークの接続能力を拡大し、複数の市場にわたる接続型モニタリング機器のセルラーデータ送信をサポートしました。2026年7月、Stenonはリアルタイム土壌計測・データ管理技術のスケールアップに向けてシリーズBファイナンシングで1,800万ユーロを調達し、迅速なほ場ベースの土壌分析への投資を浮き彫りにしました。EU土壌モニタリング法の実施は、標準化された計測、データ管理、報告能力への需要をさらに高めると予想されます。ヨーロッパ土壌モニタリング市場は、正確な計測と接続型プラットフォーム、局所化された校正、コンプライアンス指向のサービス提供を組み合わせたプレイヤーに引き続き開かれています。
ヨーロッパ土壌モニタリング産業のリーダー企業
-
METER Group, Inc.
-
CropX Technologies Ltd.
-
Sentek Technologies Pty Ltd
-
Pessl Instruments GmbH (Lindsay Corporation)
-
SGS Société Générale de Surveillance SA
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ土壌モニタリング市場 このレポートでカバーされる企業
- METER Group, Inc. (Campbell Group, Inc.)
- Sentek Technologies Pty Ltd
- CropX Technologies Ltd.
- SGS Société Générale de Surveillance SA
- Pessl Instruments GmbH (Lindsay Corporation)
- Soil Scout Oy
- Delta-T Devices Ltd
- Spectrum Technologies, Inc. (Transcat, Inc.)
- Campbell Scientific, Inc.
- Irrometer Company, Inc.
- Element Materials Technology Group Limited (Temasek Holdings)
- Acclima, Inc.
- Arable Labs, Inc.
- EOS Data Analytics, Inc. (Noosphere Ventures)
- AGCO Corporation
- Stevens Water Monitoring Systems, Inc.
最近の産業開発事情 ヨーロッパ土壌モニタリング市場
- 2026年8月:Syngentaはドイツ全土でInterraScan土壌スキャニングサービスを拡大し、実験室分析のAgrolab、ほ場実施のSmart Agro Solutionと協力しました。このサービスは、高解像度センサースキャニング、土壌サンプリング、実験室分析、デジタルマッピングを組み合わせています。
- 2026年8月:CropX Technologiesは農業・食品用途向けポータブル近赤外分光技術のプロバイダーであるSCIOを買収しました。この買収により、CropXのセンシング能力が土壌・作物モニタリングを超えて作物品質・収穫後計測へと拡大し、農業生産サイクル全体にわたるデータ統合戦略を支援します。
- 2026年7月:Pessl Instrumentsと1NCEは、1NCEを搭載したPessl InstrumentsによるMETOSの気象ネットワークソリューションの展開を発表しました。この展開により、共通のIoTプラットフォームを通じて80カ国以上にわたる数千の気象ステーションとほ場センサーが接続され、リアルタイムの降水量、土壌水分、気象、作物病害リスクデータの送信をサポートします。
ヨーロッパ土壌モニタリング市場レポートの調査範囲
土壌モニタリング市場とは、農業および環境管理において重要な土壌条件のモニタリングに技術を活用することに焦点を当てた市場セグメントを指します。様々なコンポーネントを包含し、水分、温度、栄養素含有量などの土壌パラメータに関するリアルタイムデータへの需要によって牽引されています。
カナダ土壌モニタリング市場レポートは、コンポーネント別(ハードウェア、ソフトウェア、サービス)、製品タイプ別(現場設置型センサー、リモートセンシングプラットフォーム、ポータブルプローブおよびテストキット)、接続技術別(有線および無線)、用途別(露地栽培、施設栽培、林業)、エンドユーザー別(大規模商業農場、小規模農家・協同農場、研究機関・大学、政府および非政府組織)、地域別(ドイツ、スペイン、フランス、イタリア、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 現場設置型センサー |
| リモートセンシングプラットフォーム |
| ポータブルプローブおよびテストキット |
| 有線 |
| 無線(LPWAN、セルラー、衛星) |
| 露地栽培 |
| 施設栽培 |
| 林業 |
| 大規模商業農場 |
| 小規模農家・協同農場 |
| 研究機関・大学 |
| 政府および非政府組織 |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| ロシア |
| その他のヨーロッパ |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 製品タイプ別 | 現場設置型センサー |
| リモートセンシングプラットフォーム | |
| ポータブルプローブおよびテストキット | |
| 接続技術別 | 有線 |
| 無線(LPWAN、セルラー、衛星) | |
| 用途別 | 露地栽培 |
| 施設栽培 | |
| 林業 | |
| エンドユーザー別 | 大規模商業農場 |
| 小規模農家・協同農場 | |
| 研究機関・大学 | |
| 政府および非政府組織 | |
| 地域別 | ドイツ |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
2026年のヨーロッパ土壌モニタリング市場の規模はいくらですか?
ヨーロッパ土壌モニタリング市場は2026年に308.96 ミリオン 米ドルと評価され、CAGR 15.40%で2031年までに632.31 ミリオン 米ドルに達すると予測されています。
ヨーロッパの土壌モニタリング採用においてどの国がリードしていますか?
ドイツは2025年に34.0%の最大国別シェアを保持しており、商業農場と高度な農業技術の活用によって支えられています。
施設栽培がモニタリングツールを採用している理由は何ですか?
高付加価値の温室作物は詳細な水分・栄養素管理を必要とし、5%の収量改善により1つの栽培シーズン内で設置コストを回収できます。
ヨーロッパにおける土壌モニタリングの需要を牽引しているものは何ですか?
土壌モニタリング法、CAPエコスキームの報告要件、精密農業の普及、気候関連の灌漑需要が展開を支えています。