
Marktgröße und Marktanteile des europäischen Bodenüberwachungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 267.73 Millionen US-Dollar |
| Marktgröße (2026) | 308.96 Millionen US-Dollar |
| Marktgröße (2031) | 632.31 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.40 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Bodenüberwachungsmarkts von Mordor Intelligence
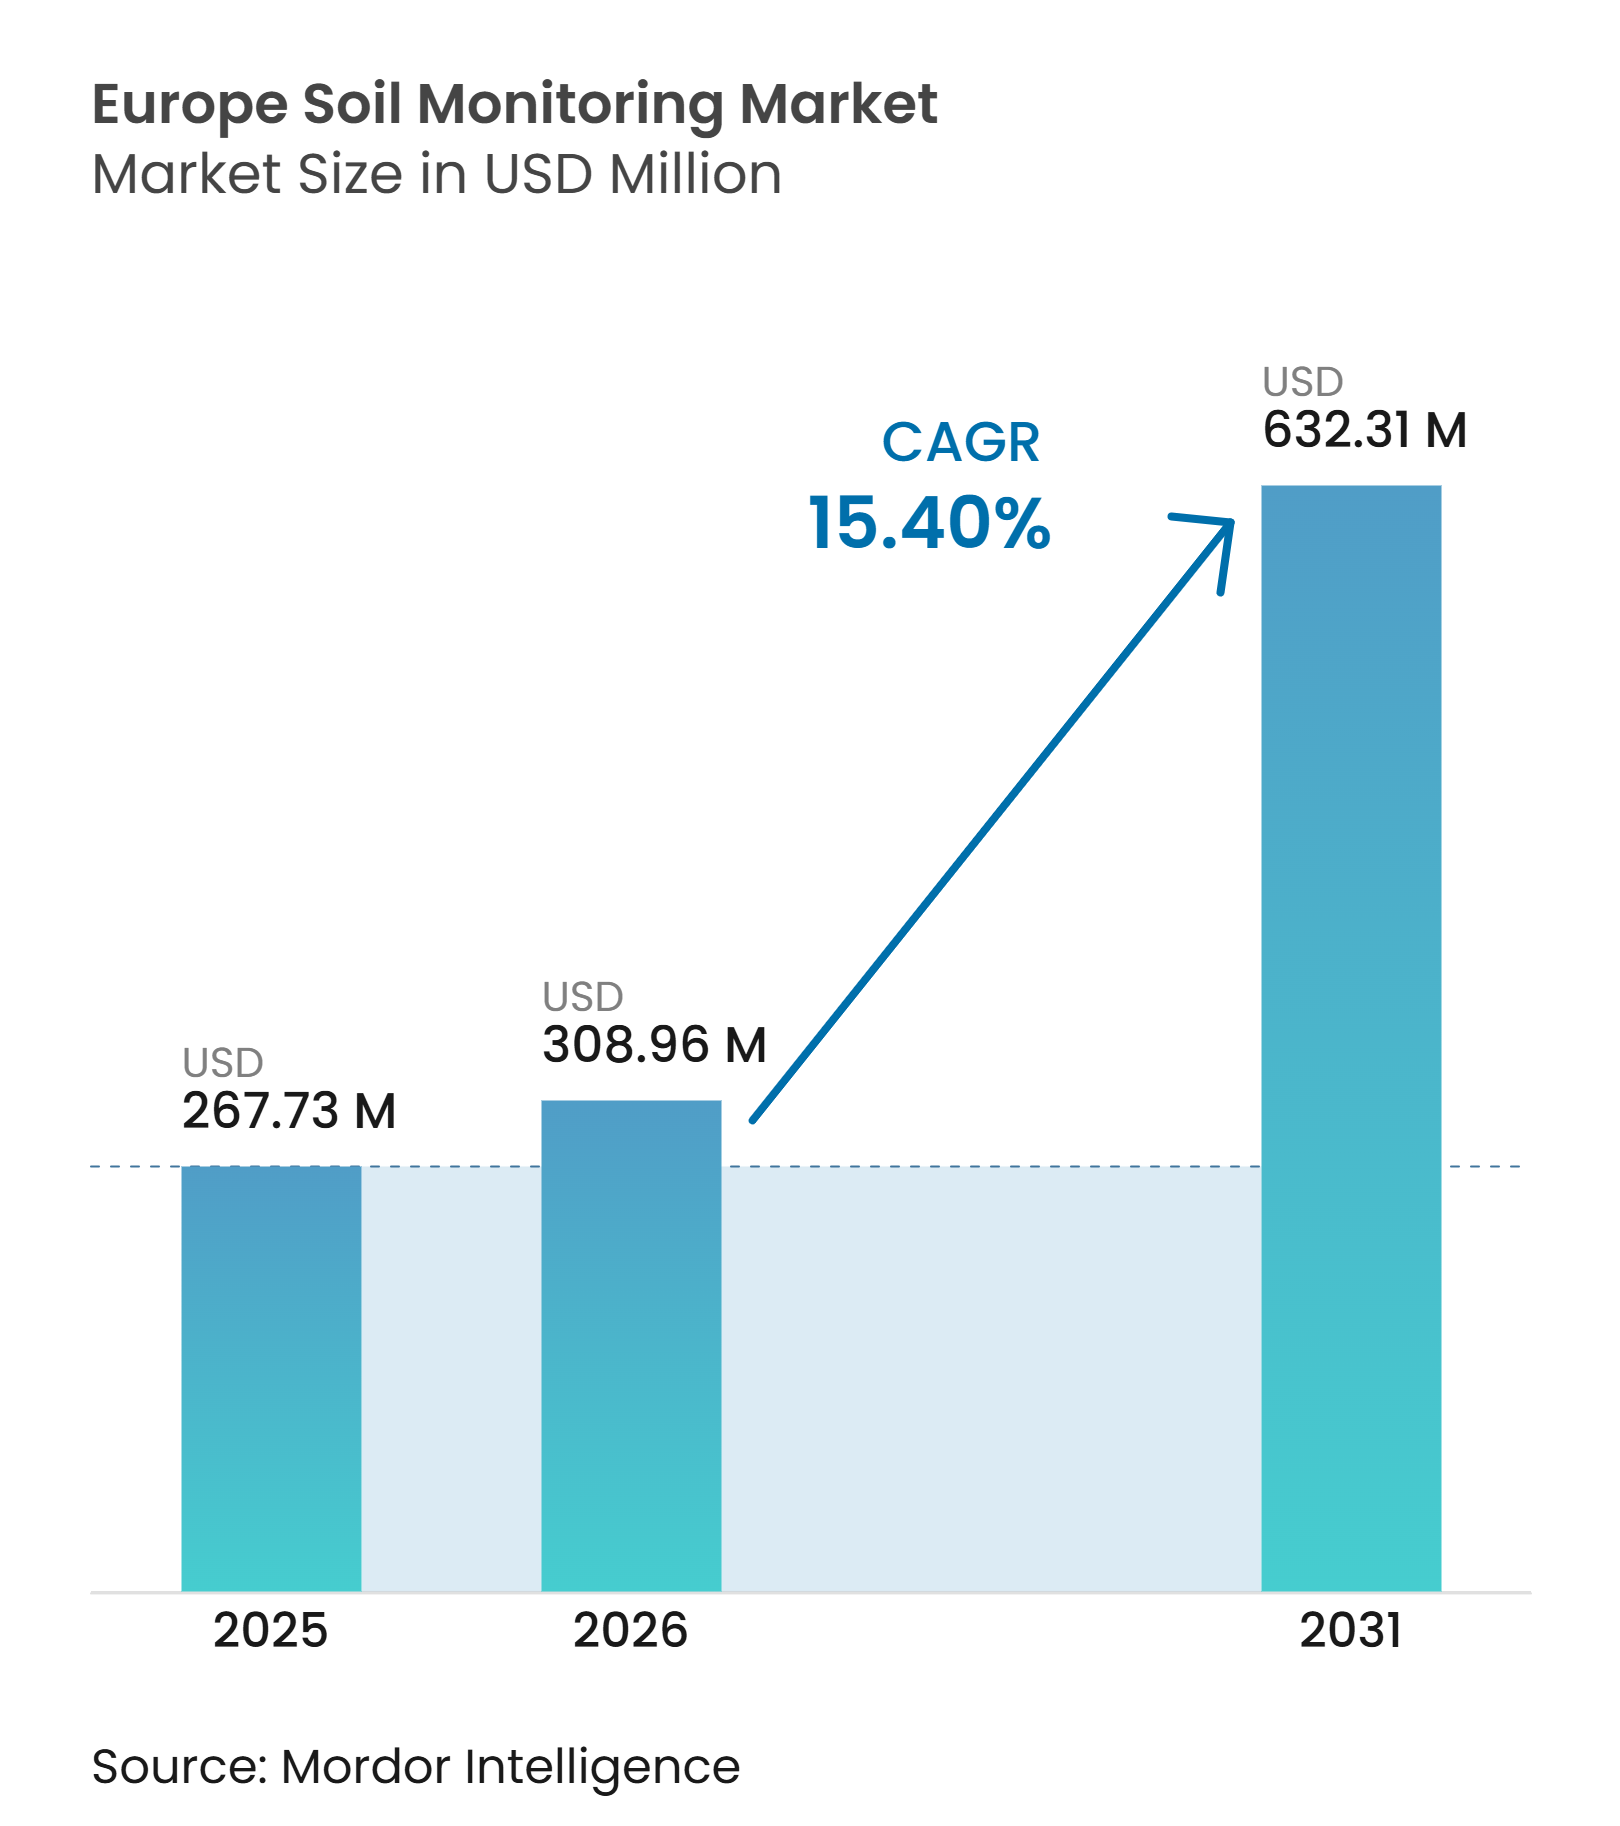
Der europäische Bodenüberwachungsmarkt wurde im Jahr 2025 auf 267,73 Millionen USD geschätzt und soll von 308,96 Millionen USD im Jahr 2026 auf 632,31 Millionen USD bis 2031 wachsen, bei einer CAGR von 15,40 % während des Prognosezeitraums 2026–2031. Das Bodenüberwachungsgesetz der Europäischen Union (EU), das im Dezember 2025 in Kraft trat, schafft einen gemeinsamen Rahmen für die systematische Bodenüberwachung und -bewertung; die Mitgliedstaaten sind verpflichtet, die Richtlinie bis zum 16. Dezember 2028 in nationales Recht umzusetzen und ihre ersten Umsetzungsberichte bis zum 16. Dezember 2031 einzureichen. Dieser Regulierungsrahmen stärkt die Rolle der systematischen Bodenmessung und -bewertung für Behörden, Labore, landwirtschaftliche Betriebe und Datenanbieter. Die Öko-Regelungen der Gemeinsamen Agrarpolitik (GAP) deckten im EU-Haushaltsjahr 2025 98,3 Millionen Hektar ab und steigerten die Nachfrage nach nachprüfbaren Aufzeichnungen über BodenbewirtschaftungspraktikenNachhaltige Landwirtschaft fördern: neue Leitlinien für die GAP 1–2034, agriculture.ec.europa.eu">[1]. Der Markt entwickelt sich in Richtung Serviceverträge, die Messung, Kalibrierung, Dateninterpretation und Berichterstattung kombinieren. Kleinere Betriebe können hohe Vorabinvestitionen in Ausrüstung vermeiden, wenn die Überwachung als verwalteter Dienst erbracht wird, während Anbieter Datenschutzbedenken durch Systeme begegnen können, die Betriebsdaten unter lokaler Kontrolle halten.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente war Hardware das größte Segment und hielt im Jahr 2025 einen Anteil von 45,0 % am europäischen Bodenüberwachungsmarkt, während Dienstleistungen das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 16,0 % expandieren werden.
- Nach Produkttyp waren In-situ-Sensoren das größte Segment und hielten im Jahr 2025 einen Anteil von 42,0 % am europäischen Bodenüberwachungsmarkt, während Fernerkundungsplattformen das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 16,0 % expandieren werden.
- Nach Konnektivitätstechnologie war kabellose Übertragung das größte Segment und hielt im Jahr 2025 einen Marktanteil von 65,0 %, während kabellose Übertragung auch das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 15,0 % expandieren wird.
- Nach Anwendung war der Freilandanbau das größte Segment und hielt im Jahr 2025 einen Marktanteil von 47,0 %, während der geschützte Anbau das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 15,0 % expandieren wird.
- Nach Endnutzer waren große kommerzielle Landwirtschaftsbetriebe das größte Segment und hielten im Jahr 2025 einen Marktanteil von 29,0 %, während Forschungsinstitute und Universitäten das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 15,5 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Das EU-Bodenüberwachungsgesetz schafft wiederkehrende Compliance-Nachfrage | +3.5% | Deutschland, Frankreich, Italien, Spanien, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Die Einführung der Präzisionslandwirtschaft verbessert die Effizienz des Betriebsmitteleinsatzes | +2.8% | Deutschland, Frankreich, Vereinigtes Königreich, Niederlande, Polen, Tschechische Republik | Mittelfristig (2–4 Jahre) |
| GAP-Öko-Regelungen fördern nachprüfbare Bodenbewirtschaftung | +2.2% | Deutschland, Frankreich, Italien und Spanien | Mittelfristig (2–4 Jahre) |
| Klimatische Volatilität erhöht die Nachfrage nach Wurzelzoneninformationen | +2.0% | Spanien, Italien, Frankreich, Mitteleuropa und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Digitale Bodenzwillinge und Fernerkundung erweitern die Überwachungsabdeckung | +1.8% | Europa, angeführt von Deutschland, Frankreich und den nordischen Ländern | Langfristig (≥ 4 Jahre) |
| Interoperable Sensornetzwerke ermöglichen den Einsatz in Genossenschaftsbetrieben | +1.6% | Deutschland, Frankreich, Niederlande, Vereinigtes Königreich, Österreich und Dänemark | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Das EU-Bodenüberwachungsgesetz schafft wiederkehrende Compliance-Nachfrage
Das Bodenüberwachungsgesetz der Europäischen Union trat am 16. Dezember 2025 in Kraft und schafft einen gemeinsamen Rahmen für die Mitgliedstaaten zur Überwachung und Bewertung der Bodengesundheit in der gesamten Europäischen Union. Die Mitgliedstaaten müssen die Richtlinie bis Dezember 2028 in nationales Recht umsetzen und bis Dezember 2031 ihren ersten Bericht über die Umsetzung und Bewertung der Bodengesundheit vorlegen. Der Rahmen befasst sich mit wichtigen Bodenbedrohungen und -indikatoren, darunter Erosion, Verlust an organischer Bodensubstanz, Versalzung, Kontamination, Verdichtung, Versiegelung und Bodenbiodiversität. Es wird erwartet, dass diese Anforderungen die Nachfrage nach Bodenprobenahme, Laboranalyse, Überwachungstechnologien und Datenmanagementsystemen steigern werden, da die Mitgliedstaaten Überwachungs- und Bewertungsprogramme einrichten. Der europäische Bodenüberwachungsmarkt kann daher von einer wiederkehrenden Nachfrage des öffentlichen Sektors und institutioneller Akteure nach Instrumenten und Dienstleistungen profitieren, die eine standardisierte Bodengesundheitsbewertung, Datenerhebung und Berichterstattung in verschiedenen Bodenbezirken unterstützen.
Die Einführung der Präzisionslandwirtschaft verbessert die Effizienz des Betriebsmitteleinsatzes
Die Einführung der Präzisionslandwirtschaft in Europa erhöht den Bedarf an genauen, feldspezifischen Bodeninformationen zur Unterstützung eines effizienteren Betriebsmanagements. Die Europäische Kommission identifiziert die Präzisionslandwirtschaft, einschließlich sensorbasierter Überwachung und gezielter Ausbringung von Nährstoffen und anderen Betriebsmitteln, als Mittel zur Verbesserung der Ressourceneffizienz und zur Reduzierung unnötigen Betriebsmitteleinsatzes. Die Bodenüberwachung liefert Informationen zu Parametern wie Bodenfeuchte, Nährstoffverfügbarkeit, organischer Substanz und anderen Bodeneigenschaften, sodass Landwirte Variationen innerhalb und zwischen Feldern erkennen und Dünger- sowie Bewässerungsanwendungen entsprechend anpassen können. Die zunehmende Integration von Sensoren, Landmaschinen, Satellitendaten und digitalen Betriebsmanagementsystemen erhöht auch den Wert interoperabler Bodendatensätze. Da die europäische Landwirtschaft auf ein stärker datengesteuertes Betriebsmittelmanagement zusteuert, wird erwartet, dass die Nachfrage nach Bodensensoren, Probenahmetechnologien, Analysedienstleistungen und digitalen Plattformen steigen wird, was das Wachstum des europäischen Bodenüberwachungsmarkts unterstützt.
GAP-Öko-Regelungen fördern nachprüfbare Bodenbewirtschaftung
Die Öko-Regelungen der Gemeinsamen Agrarpolitik (GAP) und agrarumweltbezogene Verpflichtungen verstärken die Betonung nachhaltiger Bodenbewirtschaftungspraktiken in der gesamten Europäischen Union. Eine im November 2024 veröffentlichte Studie der Europäischen Kommission bewertete 19 GAP-Strategiepläne für 18 Mitgliedstaaten und schätzte ein Minderungspotenzial von bis zu 31 Millionen Tonnen Kohlendioxidäquivalent pro Jahr. Öko-Regelungen machten 38 % dieses geschätzten Minderungspotenzials aus, während freiwillige Bodenschutzmaßnahmen 47 % der landwirtschaftlichen Nutzfläche der Europäischen Union abdecktenSchätzung des Klimaschutzpotenzials der GAP-Strategiepläne2, agriculture.ec.europa.eu">[2]. Diese Maßnahmen erhöhen den Bedarf von Landwirten und Agrarbehörden, Umweltergebnisse nachzuweisen und zu überwachen. Bodenüberwachungstechnologien können konsistente Messungen von Parametern wie organischem Bodenkohlenstoff, Nährstoffstatus, Feuchte und anderen Bodengesundheitsindikatoren liefern, während digitale Plattformen zeit- und ortsspezifische Aufzeichnungen führen können. Da die GAP-Förderung zunehmend an messbare Umweltziele geknüpft wird, wird erwartet, dass die Nachfrage nach Bodenüberwachungs-, Datenerhebungs- und Berichterstattungslösungen steigen wird, was das Wachstum des europäischen Bodenüberwachungsmarkts unterstützt.
Klimatische Volatilität erhöht die Nachfrage nach Wurzelzoneninformationen
Zunehmende Klimavariabilität und wiederkehrende Dürrebedingungen in Teilen Südeuropas erhöhen die Bedeutung genauer Bodeninformationen für Bewässerungs- und Anbaumanagemententscheidungen. Die kontinuierliche Überwachung der Wurzelzonenbedingungen kann Landwirten helfen, Veränderungen der Bodenfeuchte und anderer Parameter zu erkennen und die Bewässerung an die tatsächlichen Feldbedingungen anzupassen, anstatt sich ausschließlich auf feste Zeitpläne zu verlassen. Fortschritte in der Fernerkundung verbessern auch die Möglichkeit, Bodeninformationen in größeren räumlichen Maßstäben abzuleiten. Eine 2025 in Soil and Tillage Research veröffentlichte Studie ergab, dass die Kombination von mehrfrequenten Daten des synthetischen Aperturradars (SAR) mit optischen Daten die Vorhersage von Bodeneigenschaften im Vergleich zu einzelnen Datenquellen verbesserte. Diese Entwicklungen unterstützen die Integration von Sensormessungen, Fernerkundung und digitalen Plattformen, um umfassendere Bodeninformationen bereitzustellen. Da die Wasserverfügbarkeit zu einer wichtigeren Einschränkung für die landwirtschaftliche Produktion in dürregefährdeten Regionen wird, wird erwartet, dass der Wert zeitnaher Wurzelzoneninformationen steigen wird, was die Nachfrage nach Bodenfeuchtigkeitssensoren, Fernerkundungslösungen und integrierten Bodenüberwachungsplattformen im europäischen Bodenüberwachungsmarkt unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierter Landbesitz verlängert die Amortisationszeiten | -1.8% | Italien, Spanien, Osteuropa, Griechenland und Portugal | Langfristig (≥ 4 Jahre) |
| Sensorkalibrierungsdrift bei unterschiedlichen europäischen Böden | -1.2% | Deutschland, Frankreich, Italien, Spanien und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Unvollständige Interoperabilität zwischen Betriebsdatenplattformen | -1.0% | Deutschland, Vereinigtes Königreich, Frankreich und Niederlande | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Datenverwaltung und Haftung schränken die plattformübergreifende Weitergabe ein | -0.9% | Deutschland, Vereinigtes Königreich und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierter Landbesitz verlängert die Amortisationszeiten
Kleine Betriebe in Süd- und Osteuropa erzielen möglicherweise keine schnelle Kapitalrendite aus eigenständigen Sensoreinsätzen. Das von der Europäischen Union geförderte SOILMONITOR-Projekt identifizierte ein langfristiges Hardware-Ziel von unter 500 EUR pro Einheit (545 USD) und stellte fest, dass schnelle Renditen bei diesem Preisniveau am ehesten bei hochwertigen Kulturen wie Tomaten und Erdbeeren erreichbar seien, so der Informationsdienst für Gemeinschaftsforschung und -entwicklung der Europäischen Union (EU CORDIS). Getreidebetriebe können bei aktuellen Hardwarepreisen mit Amortisationszeiten von mehr als fünf Jahren konfrontiert sein. Dies schränkt individuelle Käufe in Italien, Spanien und weiten Teilen Osteuropas ein. Genossenschaftliche Beschaffung hat begonnen, den Zugang in Frankreich und Deutschland zu erweitern, aber die Beteiligung variiert von Land zu Land. Wo Betriebsgröße und lokale Genossenschaftsstrukturen den direkten Besitz erschweren, wird der europäische Bodenüberwachungsmarkt voraussichtlich stärker auf servicebasierte Preismodelle angewiesen sein.
Sensorkalibrierungsdrift bei unterschiedlichen europäischen Böden
Die vielfältigen Bodenbedingungen Europas stellen eine Herausforderung bei der Entwicklung von Bodenüberwachungsmodellen und Sensoren dar, die in verschiedenen Umgebungen konsistent funktionieren. Eine 2024 in Geoderma veröffentlichte Studie unter Beteiligung der Wageningen University & Research entwickelte ein europäisches Bodenorganikkohlenstoff-Überwachungssystem unter Verwendung von Sentinel-2-Bilddaten und der Bodendatenbank der Flächennutzungs- und Flächenbedeckungserhebung (LUCAS). Die Studie berichtete R²-Werte von 0,41 für Ackerland und 0,28 für dauerhaft begrünte Flächen auf kontinentaler Ebene, während die Genauigkeit in Wallonien, Belgien, 0,51 erreichte, in Griechenland und der Tschechischen Republik jedoch geringer warEin europäisches Bodenorganikkohlenstoff-Überwachungssystem unter Nutzung von Sentinel-3-Bilddaten und der LUCAS-Bodendatenbank, research.wur.nl">[3]. Diese Unterschiede verdeutlichen die Herausforderungen bei der Anwendung von Bodenüberwachungsmodellen auf unterschiedliche Bodentypen, Vegetationsbedingungen und Feldeigenschaften. Im April 2025 startete das Leibniz-Institut für Gemüse- und Zierpflanzenbau (IGZ) das BoDi-Projekt zur Entwicklung hochauflösender Bodendaten aus Sensormessungen und zur Unterstützung standortspezifischer Düngebedarfsberechnungen, was den Bedarf an lokalisierten Bodeninformationen und Kalibrierung unterstreicht. Variationen in der Sensorleistung und Modellgenauigkeit können den Kalibrierungs-, Validierungs- und Wartungsaufwand erhöhen und damit die Gesamtkosten für den Einsatz von Bodenüberwachungssystemen steigern. Infolgedessen könnte der europäische Bodenüberwachungsmarkt weiterhin Lösungen bevorzugen, die Sensortechnologie mit lokalisierter Kalibrierung, Feldvalidierung und Datenverwaltungsdienstleistungen kombinieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
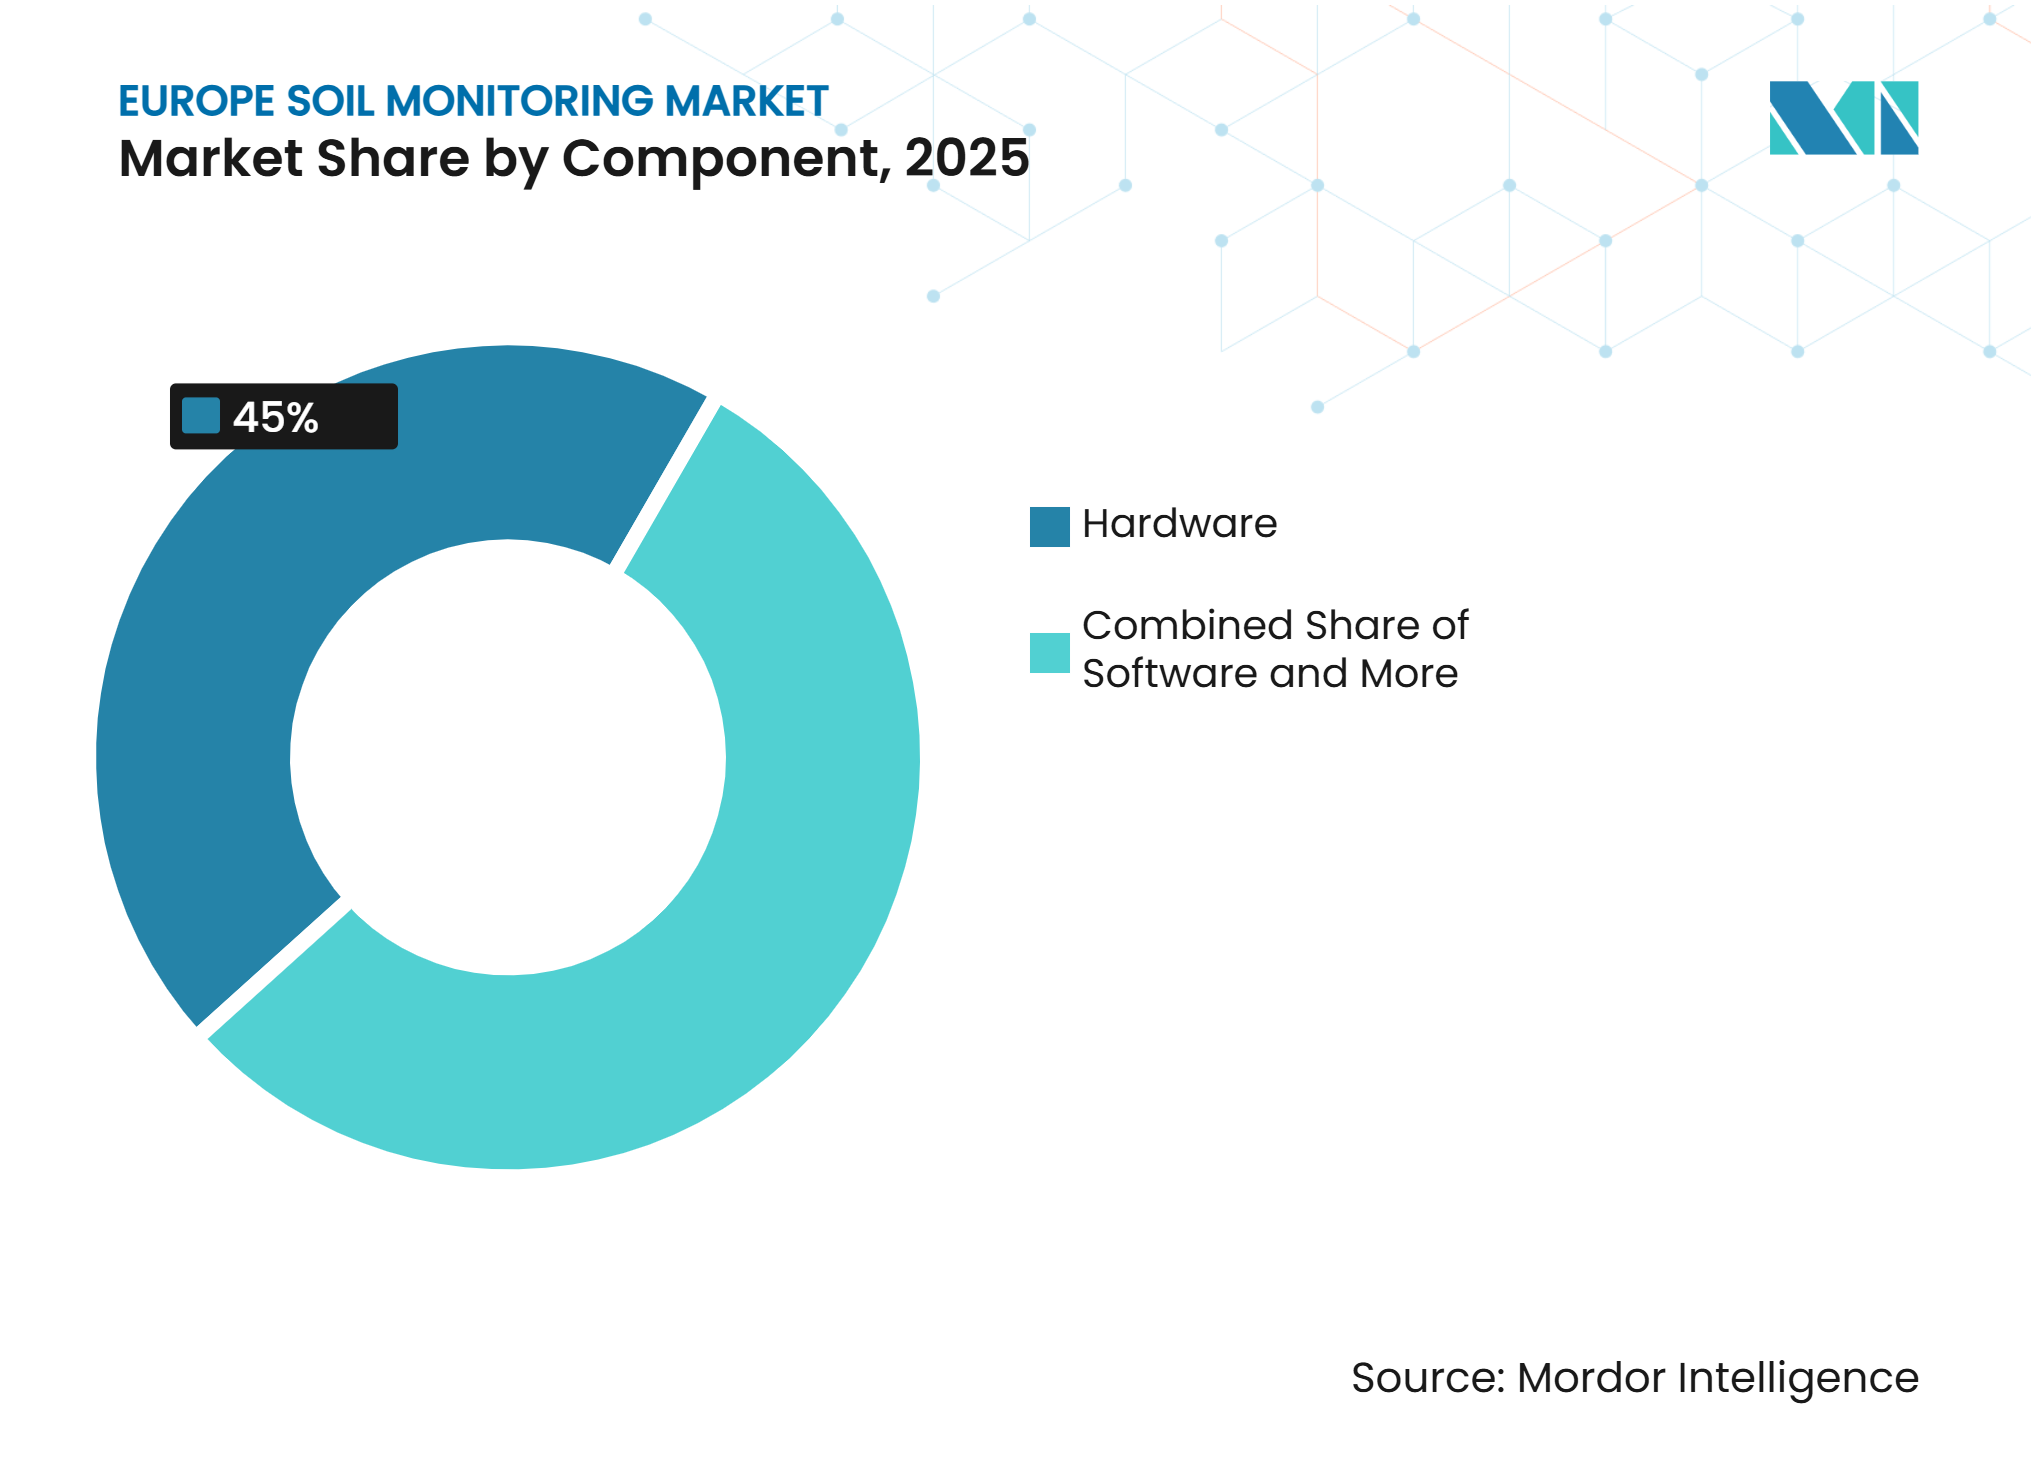
Dienstleistungen expandieren innerhalb eines hardwaregeführten UmsatzmixHardware hielt im Jahr 2025 einen Anteil von 45,0 % am europäischen Bodenüberwachungsmarkt und war damit die größte Komponente. Ihre führende Position spiegelt die Ausgaben für In-situ-Bodensensoren, Sonden, Datenlogger, kabellose Gateways und Installationsausrüstung wider, die für den Aufbau einer Überwachungsinfrastruktur erforderlich sind. Die Umsetzung einer standardisierten Bodenüberwachung in der gesamten Europäischen Union wird voraussichtlich die Nachfrage nach physischen Messgeräten unterstützen, da die Mitgliedstaaten Bodengesundheitsbewertungssysteme entwickeln. Hardware bleibt grundlegend, da sie die feldspezifischen Messungen erzeugt, die von Softwareplattformen, Laboren, Betriebsmanagementsystemen und Berichterstattungsprozessen benötigt werden. Software stellt eine weitere wichtige Komponente dar, indem sie Sensor- und Probenahmendaten in Dashboards, analytische Ausgaben und Entscheidungsunterstützungswerkzeuge für landwirtschaftliche und institutionelle Nutzer umwandelt. Da Bodenüberwachungsprogramme strukturierter werden, wird erwartet, dass die Nachfrage nach integrierten Hardware- und Softwarelösungen steigen wird.
Der europäische Bodenüberwachungsmarkt für Dienstleistungen soll zwischen 2026 und 2031 mit einer CAGR von 16,0 % expandieren und damit das schnellste Wachstum unter den Komponenten verzeichnen. Dienstleistungen können Installation, Kalibrierung, Wartung, Bodenprobenahme, Laboranalyse, Dateninterpretation und Berichterstattung umfassen, sodass Nutzer auf Überwachungskapazitäten zugreifen können, ohne umfangreiches internes technisches Fachwissen aufzubauen. Dieses Modell ist besonders relevant, wenn die Sensorleistung eine standortspezifische Kalibrierung erfordert oder wenn Betriebe und öffentliche Stellen Unterstützung bei der Umwandlung von Messungen in umsetzbare Bodenbewirtschaftungsinformationen benötigen. Im April 2026 brachte CropX Technologies seinen Apex-Mehrtiefen-Bodensensor auf den Markt, der sich in seine digitale Agronomie-Plattform und abonnementbasierte Dienste integriert und die zunehmende Integration von Überwachungshardware mit laufender digitaler und agronomischer Unterstützung veranschaulicht. Da die Bodenüberwachung datenintensiver und compliance-orientierter wird, können verwaltete Dienste und abonnementbasierte Modelle wiederkehrende Einnahmen generieren und gleichzeitig den Betriebsaufwand für Nutzer reduzieren, was ein schnelleres Wachstum im Dienstleistungssegment unterstützt.



Nach Produkttyp:
In-situ-Sensoren führen, während Fernerkundung an Bedeutung gewinntIn-situ-Sensoren machten im Jahr 2025 42,0 % des Marktanteils des europäischen Bodenüberwachungsmarkts nach Produkttyp aus und waren damit die größte Produktkategorie. Ihre führende Position spiegelt den Bedarf an direkten, lokalisierten Messungen von Bodenbedingungen wie Feuchte, Temperatur, elektrischer Leitfähigkeit und anderen Parametern in definierten Bodentiefen wider. Im Gegensatz zu Satelliten- und Luftbeobachtungen liefern In-situ-Systeme kontinuierliche oder wiederholte Messungen an bestimmten Standorten, was sie für Bewässerungsmanagement, Bodengesundheitsbewertung, Forschung und Validierung umfassenderer Überwachungsmodelle wichtig macht. Tragbare Sonden und Feldtestgeräte ermöglichen es Agronomen, Laboren und Forschern auch, standortspezifische Messungen zu erhalten, ohne eine dauerhafte Überwachungsinfrastruktur zu installieren. Der anhaltende Bedarf an sowohl festen als auch tragbaren Systemen spiegelt Unterschiede in Überwachungshäufigkeit, Messtiefe, räumlicher Abdeckung und Anwendungsanforderungen auf europäischen Betrieben und in institutionellen Überwachungsprogrammen wider.
Fernerkundungsplattformen sollen zwischen 2026 und 2031 mit einer CAGR von 16,0 % expandieren und damit der am schnellsten wachsende Produkttyp sein. Satelliten- und Lufttechnologien können große und geografisch verteilte Gebiete überwachen und helfen, räumliche Variationen und Standorte zu identifizieren, die eine detaillierte Felduntersuchung erfordern, ohne Sensoren in jedem überwachten Bereich zu installieren. Ihr Wert steigt, wenn Fernerkundungsbeobachtungen mit bodengestützten Messungen kombiniert werden, die lokalisierte Referenzdaten und Validierung liefern. Im März 2025 beauftragte die Europäische Weltraumorganisation das SaveCrops4EU-Projekt mit der Entwicklung eines digitalen Zwillings für europäische Agrarsysteme, einschließlich Feldvalidierungsaktivitäten in Belgien, Deutschland, Ungarn und Spanien. Das Projekt demonstriert die zunehmende Nutzung von Erdbeobachtungs- und digitalen Technologien zur Überwachung landwirtschaftlicher Bedingungen in großem Maßstab. Da europäische Bodenüberwachungsprogramme ihre geografische Abdeckung ausweiten, wird erwartet, dass die Fernerkundung In-situ-Messungen ergänzt und nicht ersetzt, was eine Nachfrage nach integrierten Plattformen schafft, die Satellitenbeobachtungen, Feldsensoren und Analysewerkzeuge kombinieren.
Nach Konnektivitätstechnologie:
Kabellose Konnektivität dominiert und treibt das Marktwachstum anKabellose Übertragung war das größte Segment nach Konnektivitätstechnologie und machte im Jahr 2025 65,0 % des Marktanteils des europäischen Bodenüberwachungsmarkts aus. Ihre führende Position spiegelt die Praktikabilität des Einsatzes kabelloser Bodenüberwachungssysteme auf landwirtschaftlichen Flächen wider, wo kabelgebundene Kommunikationsinfrastruktur kostspielig und schwierig zu installieren sein kann. Kabellose Technologien ermöglichen es Sensoren, die über mehrere Feldstandorte verteilt sind, Bodendaten an zentralisierte Plattformen zu übertragen, was eine kontinuierliche Überwachung unterstützt und den Bedarf an manueller Datenerfassung reduziert. Weitbereichsnetzwerke mit geringem Stromverbrauch (LPWAN), Mobilfunk und andere kabellose Technologien sind besonders für abgelegene landwirtschaftliche Umgebungen geeignet, da sie Weitbereichskommunikation und stromsparenden Sensorbetrieb unterstützen können.
Kabellose Übertragung soll auch das am schnellsten wachsende Konnektivitätssegment sein und zwischen 2026 und 2031 mit einer CAGR von 15,0 % expandieren. Das Wachstum wird durch den zunehmenden Einsatz vernetzter Bodensensoren, IoT-fähiger Überwachungssysteme und digitaler Betriebsmanagementsysteme unterstützt, die eine zuverlässige Übertragung feldspezifischer Daten erfordern. Kabellose Konnektivität bietet auch größere Flexibilität, wenn Überwachungsnetzwerke auf geografisch verteilte Felder und Bodenüberwachungsstandorte ausgeweitet werden. Da die europäische Landwirtschaft und institutionelle Bodenüberwachungsprogramme die Echtzeit-Datenerfassung zunehmend mit cloudbasierten Analysen und Entscheidungsunterstützungssystemen integrieren, wird erwartet, dass die Nachfrage nach kabellosen Konnektivitätslösungen während des gesamten Prognosezeitraums steigen wird.
Nach Anwendung:
Freilandanbau führt und geschützter Anbau gewinnt an BedeutungDer Freilandanbau machte im Jahr 2025 47,0 % des Umsatzes des europäischen Bodenüberwachungsmarkts nach Anwendung aus und war damit das größte Segment. Seine führende Position wird durch die ausgedehnte Fläche unter Getreide-, Ölsaat-, Wurzelfrüchte- und anderen Großflächenkulturen in Europa gestützt, wo Bodenbedingungen auf großen Feldern erheblich variieren können. Die Bodenüberwachung ermöglicht es Landwirten, Parameter wie Feuchte, Nährstoffstatus, Temperatur und elektrische Leitfähigkeit zu verfolgen, um Bewässerungs- und Düngermanagement zu verbessern und feldspezifische Variabilität zu identifizieren. Freilandanwendungen erfordern auch Überwachungssysteme, die über geografisch verteilte Standorte und wechselnde Wetterbedingungen hinweg betrieben werden können. Die Umsetzung des Bodenüberwachungsgesetzes der Europäischen Union wird voraussichtlich die Nachfrage nach standardisierten Bodendaten und Überwachungsinfrastruktur weiter ausweiten und den Einsatz von Bodenüberwachungstechnologien in landwirtschaftlichen Landschaften unterstützen.
Der geschützte Anbau soll zwischen 2026 und 2031 mit einer CAGR von 15,0 % expandieren und damit das am schnellsten wachsende Anwendungssegment sein. Gewächshäuser, Folientunnel und andere kontrollierte Anbausysteme produzieren typischerweise hochwertige Kulturen unter intensivem Management, was den wirtschaftlichen Wert genauer und häufiger Bodenmessungen erhöht. Die Überwachung von Bodenfeuchte, Nährstoffverfügbarkeit und anderen Parametern kann Erzeugern helfen, Bewässerungs- und Düngermittelanwendungen zu optimieren und gleichzeitig die Ertragsproduktivität in kontrollierten Anbauumgebungen aufrechtzuerhalten. Die Konzentration von Produktion und Betriebsmitteln auf relativ kleinen Flächen macht sensorbasierte Überwachung auch wirtschaftlich attraktiv. Da der europäische Gartenbau zunehmend digitale und präzisionsbasierte Managementtechnologien einsetzt, wird erwartet, dass die Nachfrage nach hochfrequenter Bodenüberwachung und datengesteuerten Anbaumanagementlösungen im geschützten Anbau steigen wird.
Nach Endnutzer:
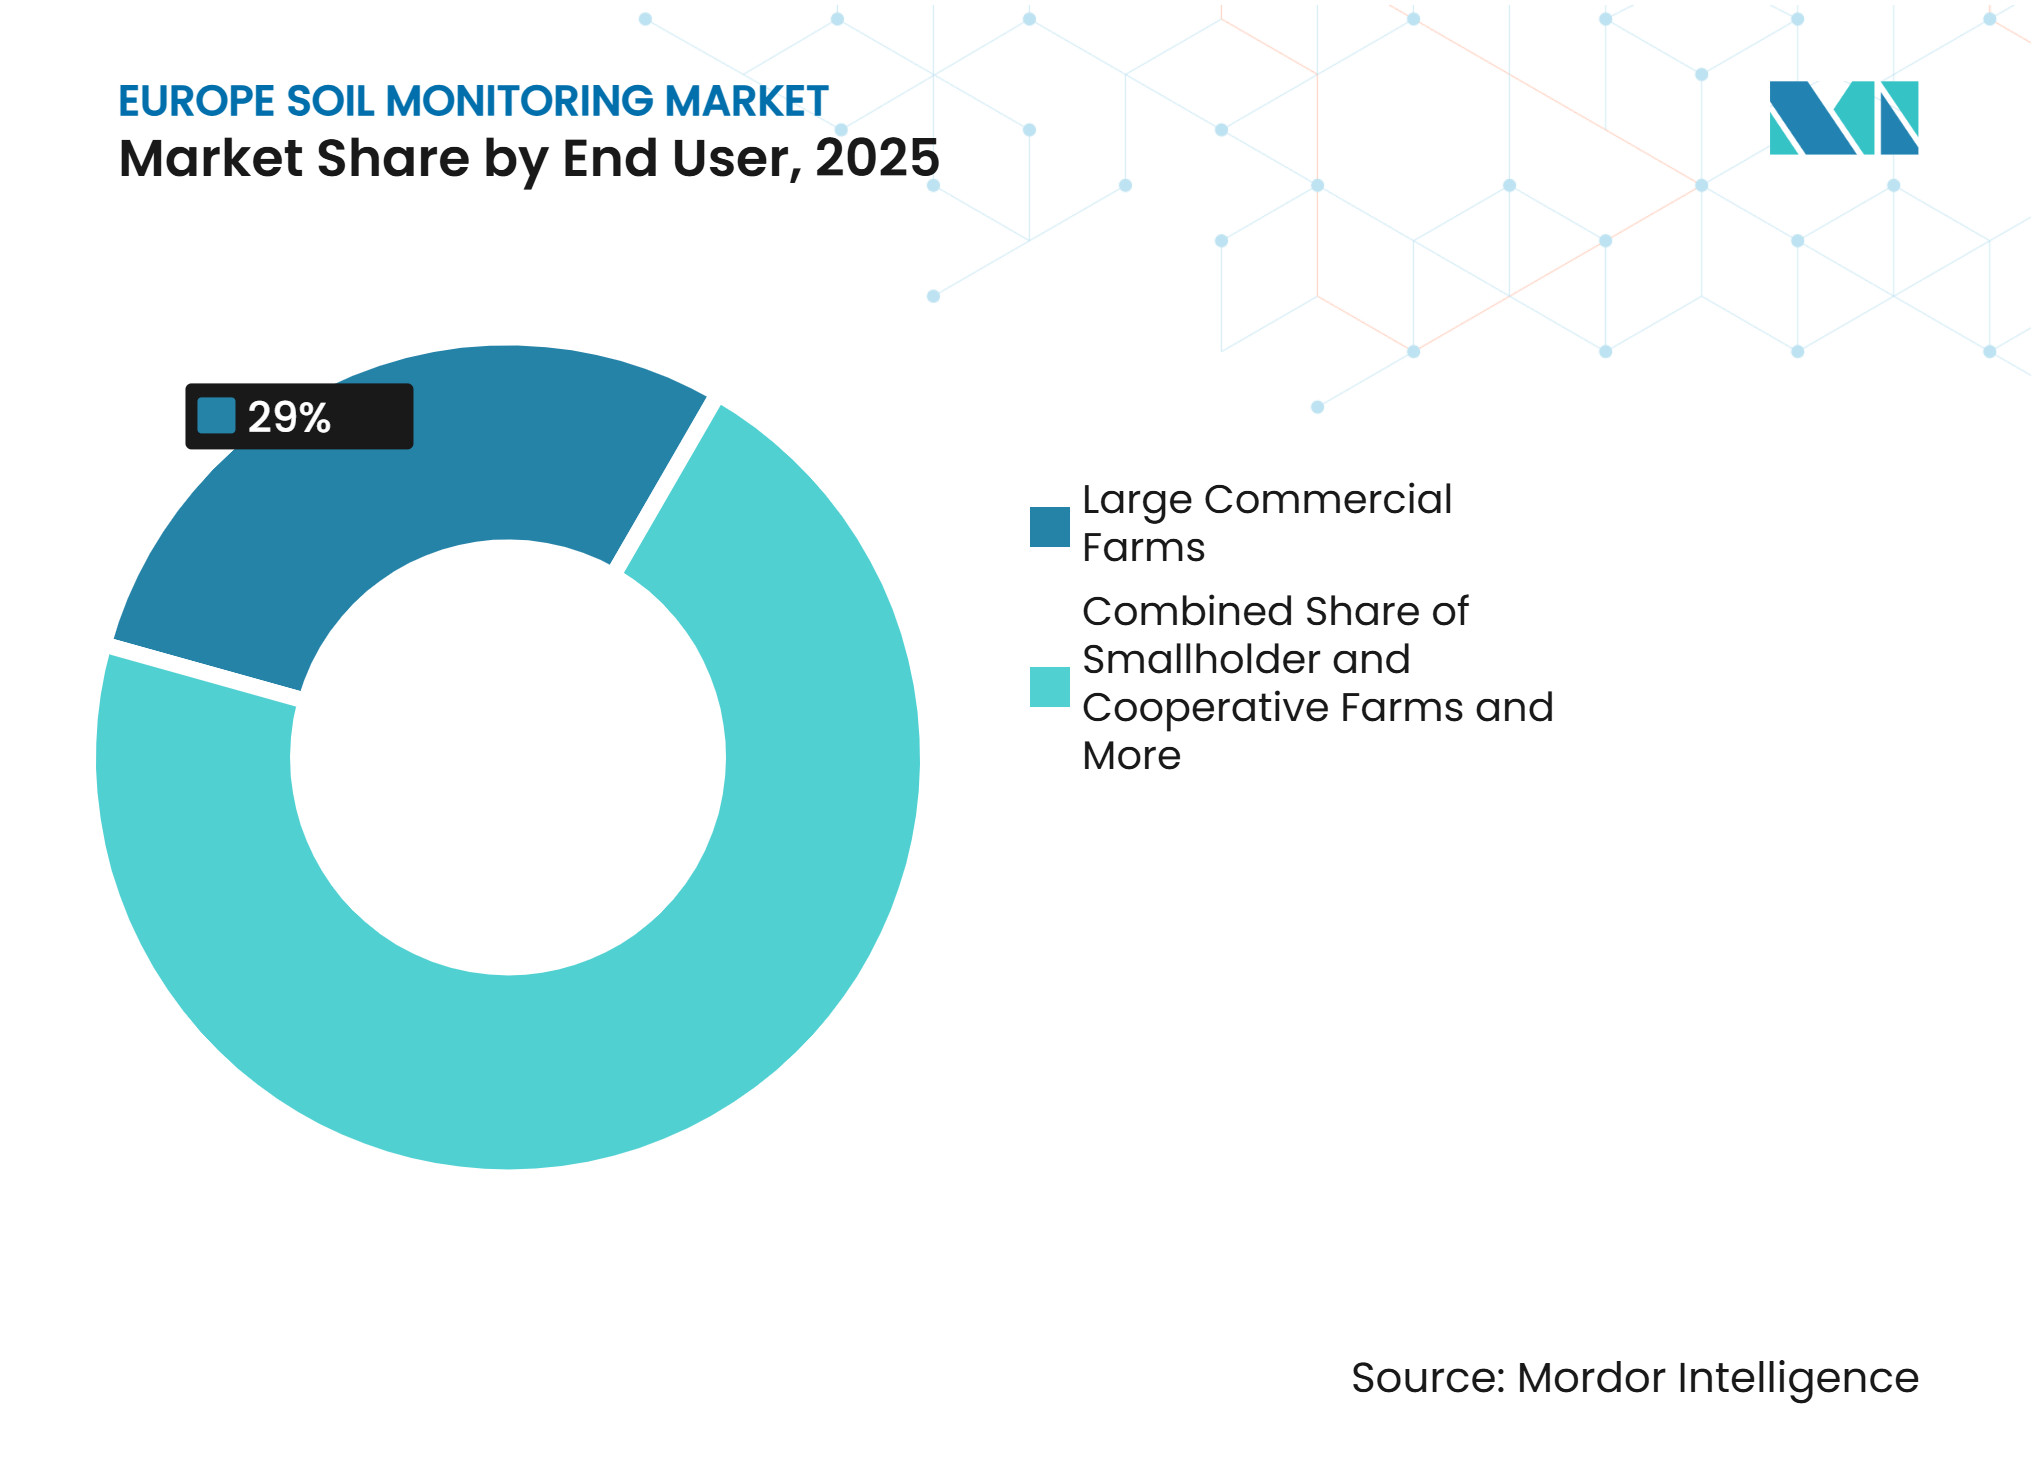
Kommerzielle Betriebe führen, während die Forschungsnachfrage steigtGroße kommerzielle Landwirtschaftsbetriebe machten im Jahr 2025 29,0 % des Umsatzes des europäischen Bodenüberwachungsmarkts aus und waren damit das größte Endnutzersegment. Ihre größeren Anbauflächen ermöglichen es, Überwachungskosten auf mehr Hektar zu verteilen, was die wirtschaftliche Rechtfertigung für Investitionen in Bodensensoren, Datenplattformen und professionelle Überwachungsdienstleistungen verbessert. Kommerzielle Betriebe haben auch tendenziell besseren Zugang zu Präzisionslandwirtschaftsgeräten und digitalen Betriebsmanagementsystemen, sodass Bodendaten in Bewässerungs-, Düngungsplan-, Anbauplanungs- und Feldbewirtschaftungsentscheidungen integriert werden können. Der Bedarf, Bodenbedingungen auf großen und räumlich variablen Feldern zu überwachen, unterstützt ferner den Einsatz von festen Sensoren, vernetzten Überwachungssystemen und datengesteuerten Beratungsdienstleistungen. Da europäische Betriebe zunehmend Präzisionsmanagementpraktiken und standardisierte Bodengesundheitsüberwachung einführen, werden kommerzielle Betriebe voraussichtlich eine wichtige Nachfragequelle für Bodenüberwachungslösungen bleiben.
Forschungsinstitute und Universitäten sollen zwischen 2026 und 2031 mit einer CAGR von 15,5 % expandieren und damit das am schnellsten wachsende Endnutzersegment sein. Forschungsorganisationen benötigen genaue und vergleichbare Bodenmessungen, um Bodeneigenschaften zu bewerten, Überwachungstechnologien zu validieren und Modelle unter verschiedenen Boden- und Klimabedingungen zu entwickeln. Der zunehmende Einsatz von Fernerkundung, Sensornetzwerken und digitalen Bodenmodellen schafft zusätzliche Nachfrage nach Forschungsqualitäts-Überwachungsgeräten und unterstützenden Analysewerkzeugen. Forschungsprojekte können auch zur Validierung von Technologien vor einer breiteren kommerziellen Einführung durch Betriebe und landwirtschaftliche Dienstleister beitragen. Da europäische Bodengesundheitsinitiativen und öffentlich geförderte Forschungsprogramme einen stärkeren Schwerpunkt auf standardisierte Bodendaten legen, werden Forschungseinrichtungen voraussichtlich eine steigende Nachfrage nach spezialisierten Bodensensoren, Probenahmeausrüstungen, Analysesystemen und Überwachungsplattformen generieren.

Geografische Analyse
Deutschland hielt den größten Länderanteil am europäischen Bodenüberwachungsmarkt und machte im Jahr 2025 34,0 % des Marktanteils aus. Seine große landwirtschaftliche Basis, das etablierte Präzisionslandwirtschafts-Ökosystem und die fortschrittliche digitale Infrastruktur unterstützen die Einführung von Bodenüberwachungstechnologien. Kommerzielle Betriebe können Bodenmessungen mit Landmaschinen, Betriebsmanagementsoftware und Beratungssystemen integrieren, um Bewässerungs-, Düngungs- und Feldbewirtschaftungsentscheidungen zu unterstützen. Die zunehmende Integration von Felddaten mit digitalen Agrarplattformen schafft auch eine Nachfrage nach vernetzten Überwachungslösungen und interoperablen Datensystemen. Im August 2026 erweiterte Syngenta seinen InterraScan-Bodenscanning-Service in Deutschland in Zusammenarbeit mit Agrolab und Smart Agro Solution und kombinierte Feldscanning mit Laboranalyse, um detaillierte Bodeninformationen bereitzustellen. Das Vereinigte Königreich stellt ebenfalls einen etablierten Markt für Bodenüberwachung dar, unterstützt durch große Ackerbaubetriebe, landwirtschaftliche Forschungseinrichtungen und nachhaltigkeitsorientierte Betriebsmanagementprogramme.
Frankreich soll zwischen 2026 und 2031 mit einer CAGR von 15,0 % expandieren und damit das am schnellsten wachsende Land unter den europäischen Märkten sein. Das etablierte digitale Landwirtschafts-Ökosystem des Landes bietet eine Grundlage für vernetzte Bodenüberwachungstechnologien, während genossenschaftliche Landwirtschaftsstrukturen den Zugang zu gemeinsam genutzten Geräten und Datendiensten unter kleineren Betrieben erleichtern können. Die zunehmende Einführung digitaler Betriebsmanagementsysteme wird voraussichtlich die Integration von Bodenmessungen in Bewässerungs-, Nährstoffmanagement- und Anbauplanungsentscheidungen unterstützen. Italien und Spanien stellen ebenfalls wichtige Märkte dar, unterstützt durch intensive landwirtschaftliche Produktion und den Bedarf an effizienter Bewirtschaftung von Wasser- und Bodenressourcen. Insbesondere erhöhen Bewässerungsanforderungen in Teilen Südeuropas die Relevanz von Bodenfeuchte- und Wurzelzonenüberwachungstechnologien.
Andere europäische Märkte bieten zusätzliche Wachstumschancen, da die Digitalisierung der Landwirtschaft und Bodengesundheitsinitiativen expandieren. Polen und Rumänien verfügen über erhebliche Ackerlandflächen und können von Investitionen profitieren, die durch die Gemeinsame Agrarpolitik unterstützt werden, während skandinavische Märkte eine Nachfrage nach Überwachungstechnologien haben, die mit nachhaltigem Betriebsmanagement und Umweltmessung verbunden sind. In ganz Osteuropa wird erwartet, dass die zunehmende Digitalisierung der Landwirtschaft und die Entwicklung nationaler Bodenüberwachungsrahmen die Einführung während des Prognosezeitraums unterstützen werden.
Wettbewerbslandschaft
Marktkonzentration
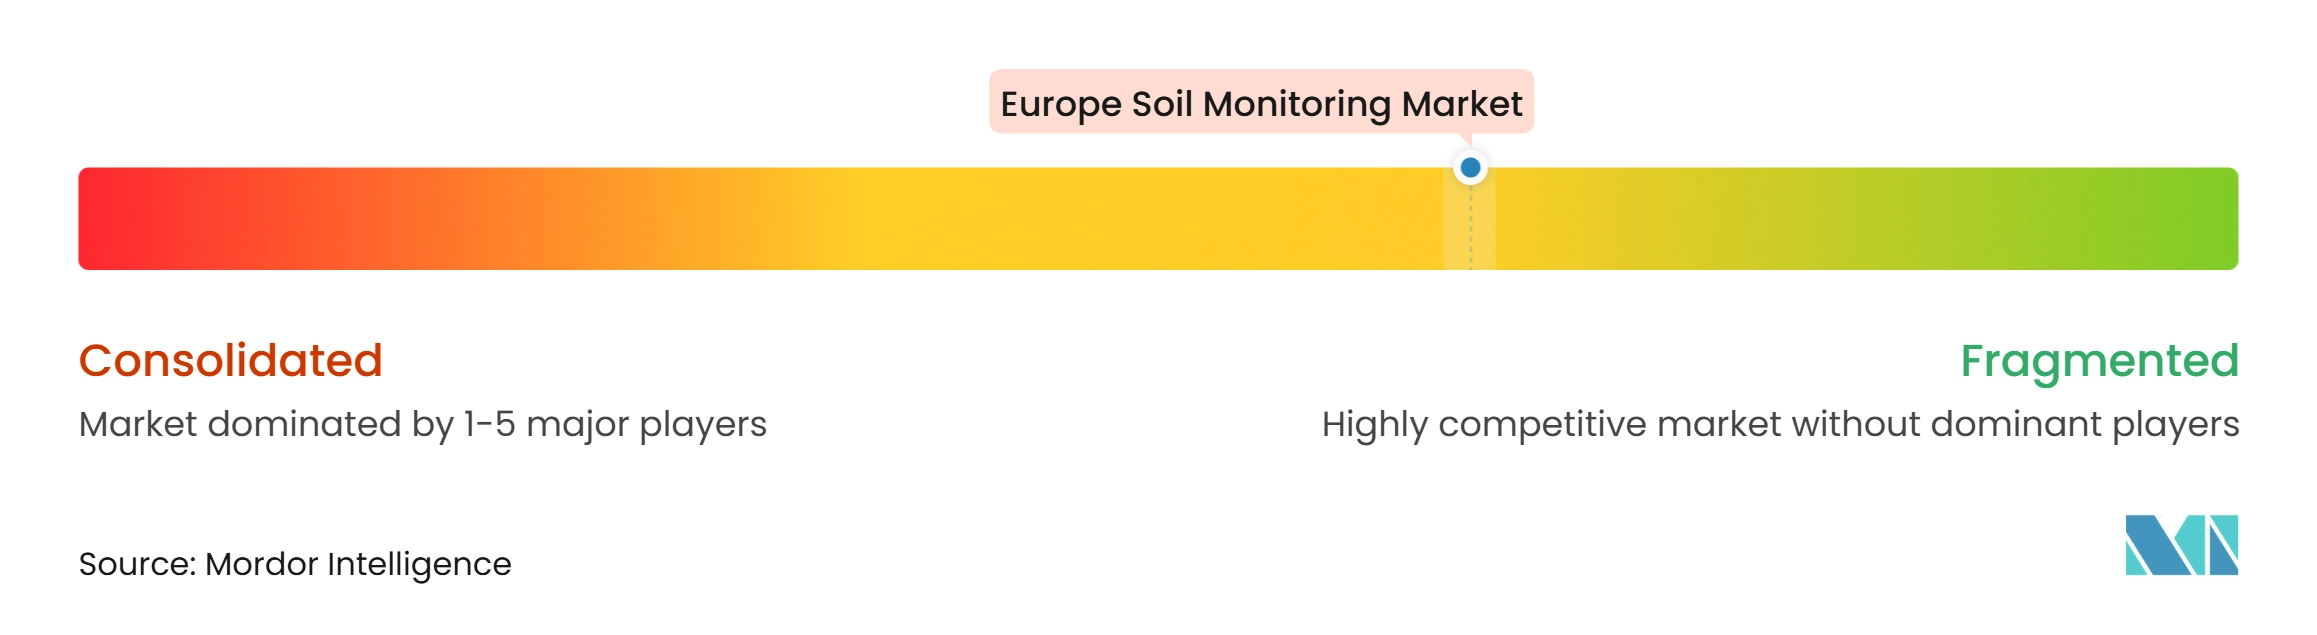
Der europäische Bodenüberwachungsmarkt ist mäßig fragmentiert, wobei die fünf größten Unternehmen im Jahr 2025 gemeinsam einen moderaten Marktanteil halten. Zu den wichtigsten Unternehmen gehören METER Group, Inc., CropX Technologies, Inc., Sentek Technologies, Pessl Instruments GmbH und SGS Société Générale de Surveillance SA. Der verbleibende Markt wird von Anbietern von Sensorhardware, Bodentestgeräten, Datenloggern, Fernerkundungslösungen, Softwareplattformen, Laboranalysen und agronomischen Dienstleistungen bedient, was die Preissetzungsmacht eines einzelnen Anbieters begrenzt.
Die Marktteilnehmer konkurrieren auf der Grundlage von Messgenauigkeit, Überwachungstiefe, Konnektivität, Datenanalyse, Plattformintegration und Supportdienstleistungen. Im April 2026 stellte CropX Technologies seinen Apex-Mehrtiefen-Bodensensor vor, der hochauflösende Wurzelzonenmessungen mit seiner digitalen Agronomie-Plattform und abonnementbasierten Diensten integriert. Die Markteinführung veranschaulicht den Wandel hin zur Kombination von Überwachungshardware mit wiederkehrender Software- und agronomischer Unterstützung. METER Group konkurriert in ähnlicher Weise durch sein Portfolio an Boden- und Umweltsensoren sowie cloudbasierte Datenverwaltungsfähigkeiten. Im europäischen Bodenüberwachungsmarkt können sich Anbieter, die zuverlässige Feldmessungen mit Analysen und praktischen Betriebsmanagement-Workflows kombinieren, über den reinen Sensorpreis hinaus differenzieren.
Im Juli 2026 erweiterte Pessl Instruments die Konnektivitätsfähigkeiten seines METOS-Netzwerks über die 1NCE-IoT-Plattform und unterstützte damit die Mobilfunkdatenübertragung für vernetzte Überwachungsgeräte in mehreren Märkten. Im Juli 2026 sammelte Stenon 18 Millionen EUR in einer Series-B-Finanzierungsrunde ein, um seine Echtzeit-Bodenmessungs- und Datenverwaltungstechnologie zu skalieren, was Investitionen in schnelle, feldbasierte Bodenanalyse unterstreicht. Die Umsetzung des EU-Bodenüberwachungsgesetzes wird voraussichtlich die Nachfrage nach standardisierten Mess-, Datenverwaltungs- und Berichterstattungsfähigkeiten weiter steigern. Der europäische Bodenüberwachungsmarkt bleibt offen für Marktteilnehmer, die genaue Messungen mit vernetzten Plattformen, lokalisierter Kalibrierung und compliance-orientierter Dienstleistungserbringung kombinieren.
Marktführer der europäischen Bodenüberwachungsbranche
-
METER Group, Inc.
-
CropX Technologies Ltd.
-
Sentek Technologies Pty Ltd
-
Pessl Instruments GmbH (Lindsay Corporation)
-
SGS Société Générale de Surveillance SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Bodenüberwachungsmarkt Unternehmen in diesem Bericht
- METER Group, Inc. (Campbell Group, Inc.)
- Sentek Technologies Pty Ltd
- CropX Technologies Ltd.
- SGS Société Générale de Surveillance SA
- Pessl Instruments GmbH (Lindsay Corporation)
- Soil Scout Oy
- Delta-T Devices Ltd
- Spectrum Technologies, Inc. (Transcat, Inc.)
- Campbell Scientific, Inc.
- Irrometer Company, Inc.
- Element Materials Technology Group Limited (Temasek Holdings)
- Acclima, Inc.
- Arable Labs, Inc.
- EOS Data Analytics, Inc. (Noosphere Ventures)
- AGCO Corporation
- Stevens Water Monitoring Systems, Inc.
Neueste Industrielle Entwicklungen in Europäischer Bodenüberwachungsmarkt
- August 2026: Syngenta erweiterte seinen InterraScan-Bodenscanning-Service bundesweit in Deutschland, in Zusammenarbeit mit Agrolab für die Laboranalyse und Smart Agro Solution für die Feldumsetzung. Der Service kombiniert hochauflösendes Sensor-Scanning, Bodenprobenahme, Laboranalyse und digitale Kartierung.
- August 2026: CropX Technologies übernahm SCIO, einen Anbieter tragbarer Nah-Infrarot-Spektroskopietechnologie für landwirtschaftliche und Lebensmittelanwendungen. Die Übernahme erweitert die Sensorkapazitäten von CropX über die Boden- und Pflanzenüberwachung hinaus in Richtung Erntegutqualitäts- und Nachernte-Messungen und unterstützt damit die Strategie der Datenintegration über den gesamten landwirtschaftlichen Produktionszyklus.
- Juli 2026: Pessl Instruments und 1NCE gaben den Rollout der METOS-by-Pessl-Instruments-Wetterstationsnetzwerklösung bekannt, die von 1NCE betrieben wird. Der Einsatz verbindet Tausende von Wetterstationen und Feldsensoren in mehr als 80 Ländern über eine gemeinsame IoT-Plattform und unterstützt die Echtzeit-Übertragung von Niederschlags-, Bodenfeuchte-, Wetter- und Pflanzenkrankheitsrisikodaten.
Berichtsumfang des europäischen Bodenüberwachungsmarkts
Der Bodenüberwachungsmarkt bezieht sich auf das Marktsegment, das sich auf den Einsatz von Technologie zur Überwachung von Bodenbedingungen konzentriert, was für die Landwirtschaft und das Umweltmanagement von entscheidender Bedeutung ist. Er umfasst verschiedene Komponenten und wird durch den Bedarf an Echtzeit-Daten zu Bodenparametern wie Feuchte, Temperatur und Nährstoffgehalt angetrieben.
Der Bericht zum kanadischen Bodenüberwachungsmarkt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen sowie tragbare Sonden und Testkits), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freilandanbau, geschützter Anbau und Forstwirtschaft), nach Endnutzer (große kommerzielle Landwirtschaftsbetriebe, Kleinbauern und Genossenschaftsbetriebe, Forschungsinstitute und Universitäten sowie Behörden und Nichtregierungsorganisationen) sowie nach Geografie (Deutschland, Spanien, Frankreich, Italien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freilandanbau |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Landwirtschaftsbetriebe |
| Kleinbauern und Genossenschaftsbetriebe |
| Forschungsinstitute und Universitäten |
| Behörden und Nichtregierungsorganisationen |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| Russland |
| Übriges Europa |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freilandanbau |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Landwirtschaftsbetriebe |
| Kleinbauern und Genossenschaftsbetriebe | |
| Forschungsinstitute und Universitäten | |
| Behörden und Nichtregierungsorganisationen | |
| Nach Geografie | Deutschland |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des europäischen Bodenüberwachungsmarkts im Jahr 2026?
Der europäische Bodenüberwachungsmarkt wurde im Jahr 2026 auf 308,96 Millionen USD geschätzt und soll bis 2031 einen Wert von 632,31 Millionen USD erreichen, bei einer CAGR von 15,40 %.
Welches Land führt bei der Einführung der europäischen Bodenüberwachung?
Deutschland hielt im Jahr 2025 mit 34,0 % den größten Länderanteil, unterstützt durch kommerzielle Betriebe und den fortgeschrittenen Einsatz von Agrartechnologie.
Warum setzt der geschützte Anbau Überwachungswerkzeuge ein?
Hochwertige Gewächshauskulturen benötigen ein detailliertes Feuchte- und Nährstoffmanagement, und eine Ertragssteigerung von 5 % kann die Installationskosten innerhalb einer einzigen Anbausaison ausgleichen.
Was treibt die Nachfrage nach Bodenüberwachung in Europa an?
Das Bodenüberwachungsgesetz, die GAP-Öko-Regelungsberichterstattung, die Einführung der Präzisionslandwirtschaft und klimabedingte Bewässerungsbedarfe unterstützen den Einsatz.