
Tamaño y participación del mercado de monitoreo de suelos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 267.73 Millones de dólares |
| Tamaño del Mercado (2026) | 308.96 Millones de dólares |
| Tamaño del Mercado (2031) | 632.31 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.40 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de monitoreo de suelos en Europa por Mordor Intelligence
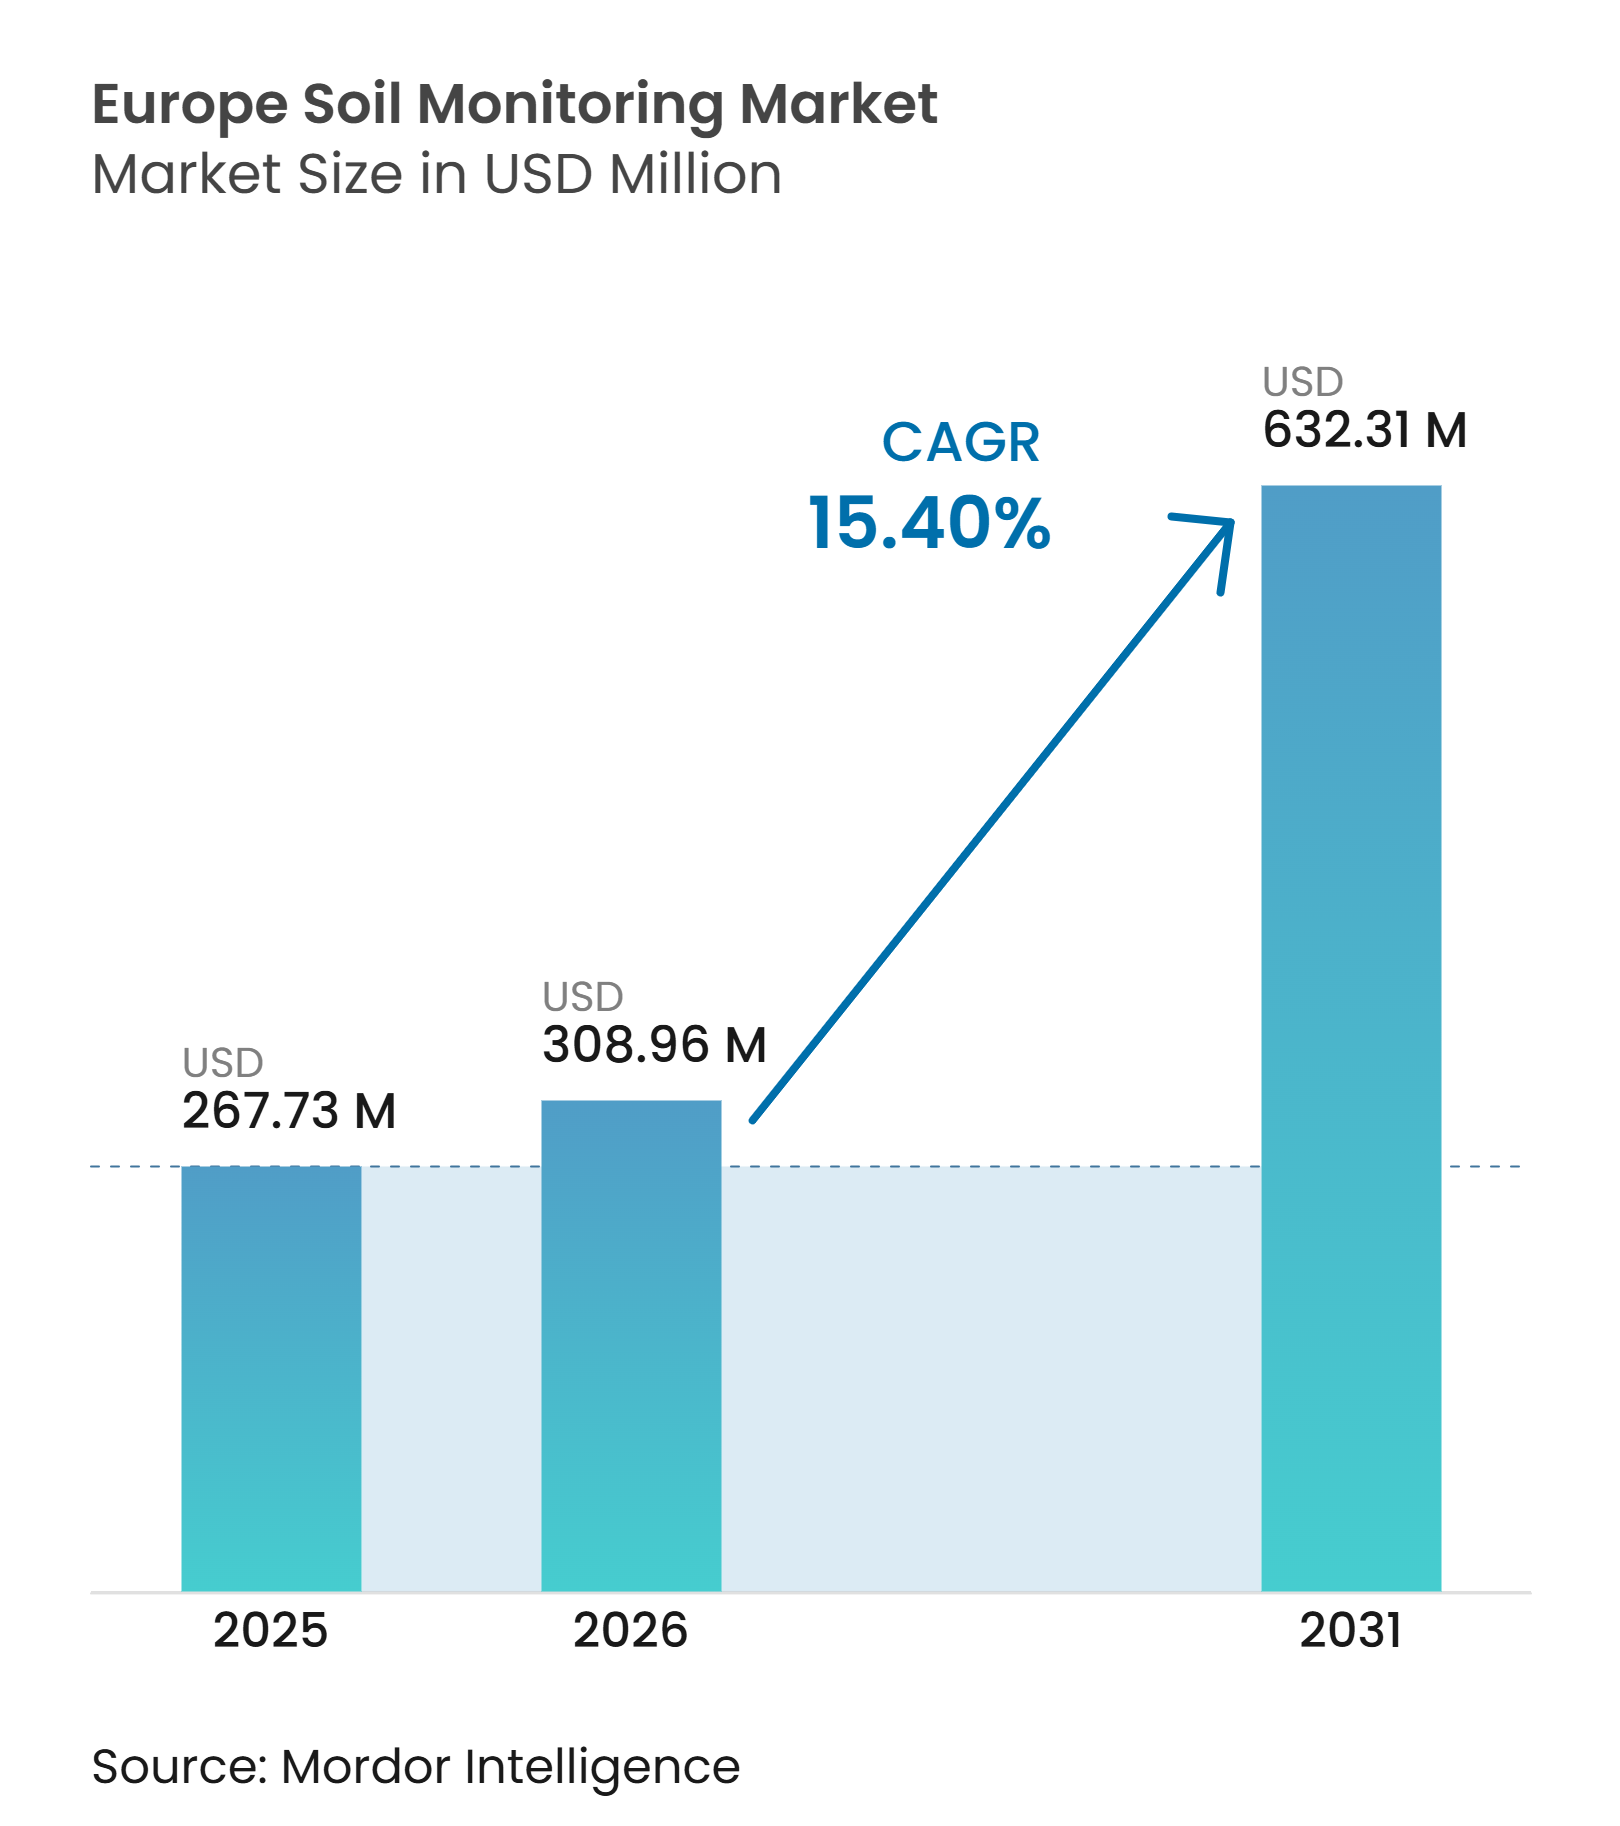
El mercado de monitoreo de suelos en Europa fue valorado en 267,73 millones de USD en 2025 y se prevé que crezca de 308,96 millones de USD en 2026 a 632,31 millones de USD en 2031, a una CAGR del 15,40% durante el período de pronóstico 2026-2031. La Ley de Monitoreo de Suelos de la Unión Europea (UE), que entró en vigor en diciembre de 2025, establece un marco común para el monitoreo y la evaluación sistemática de suelos, con los Estados miembros obligados a transponer la Directiva a la legislación nacional antes del 16 de diciembre de 2028 y a presentar sus primeros informes de implementación antes del 16 de diciembre de 2031. Este marco regulatorio refuerza el papel de la medición y evaluación sistemática de suelos para organismos públicos, laboratorios, explotaciones agrícolas y proveedores de datos. Los eco-regímenes de la Política Agrícola Común (PAC) cubrieron 98,3 millones de hectáreas durante el año presupuestario 2025 de la Unión Europea, aumentando la demanda de registros verificables de prácticas de gestión del sueloImpulsando la agricultura sostenible: nueva orientación para la PAC 1-2034, agriculture.ec.europa.eu">[1]. El mercado está evolucionando hacia contratos de servicio que combinan medición, calibración, interpretación de datos e informes. Las explotaciones más pequeñas pueden evitar los elevados costos iniciales de equipamiento cuando el monitoreo se presta como un servicio gestionado, mientras que los proveedores pueden abordar las preocupaciones sobre los datos mediante sistemas que mantienen la información de la explotación bajo control local.
Conclusiones clave del informe
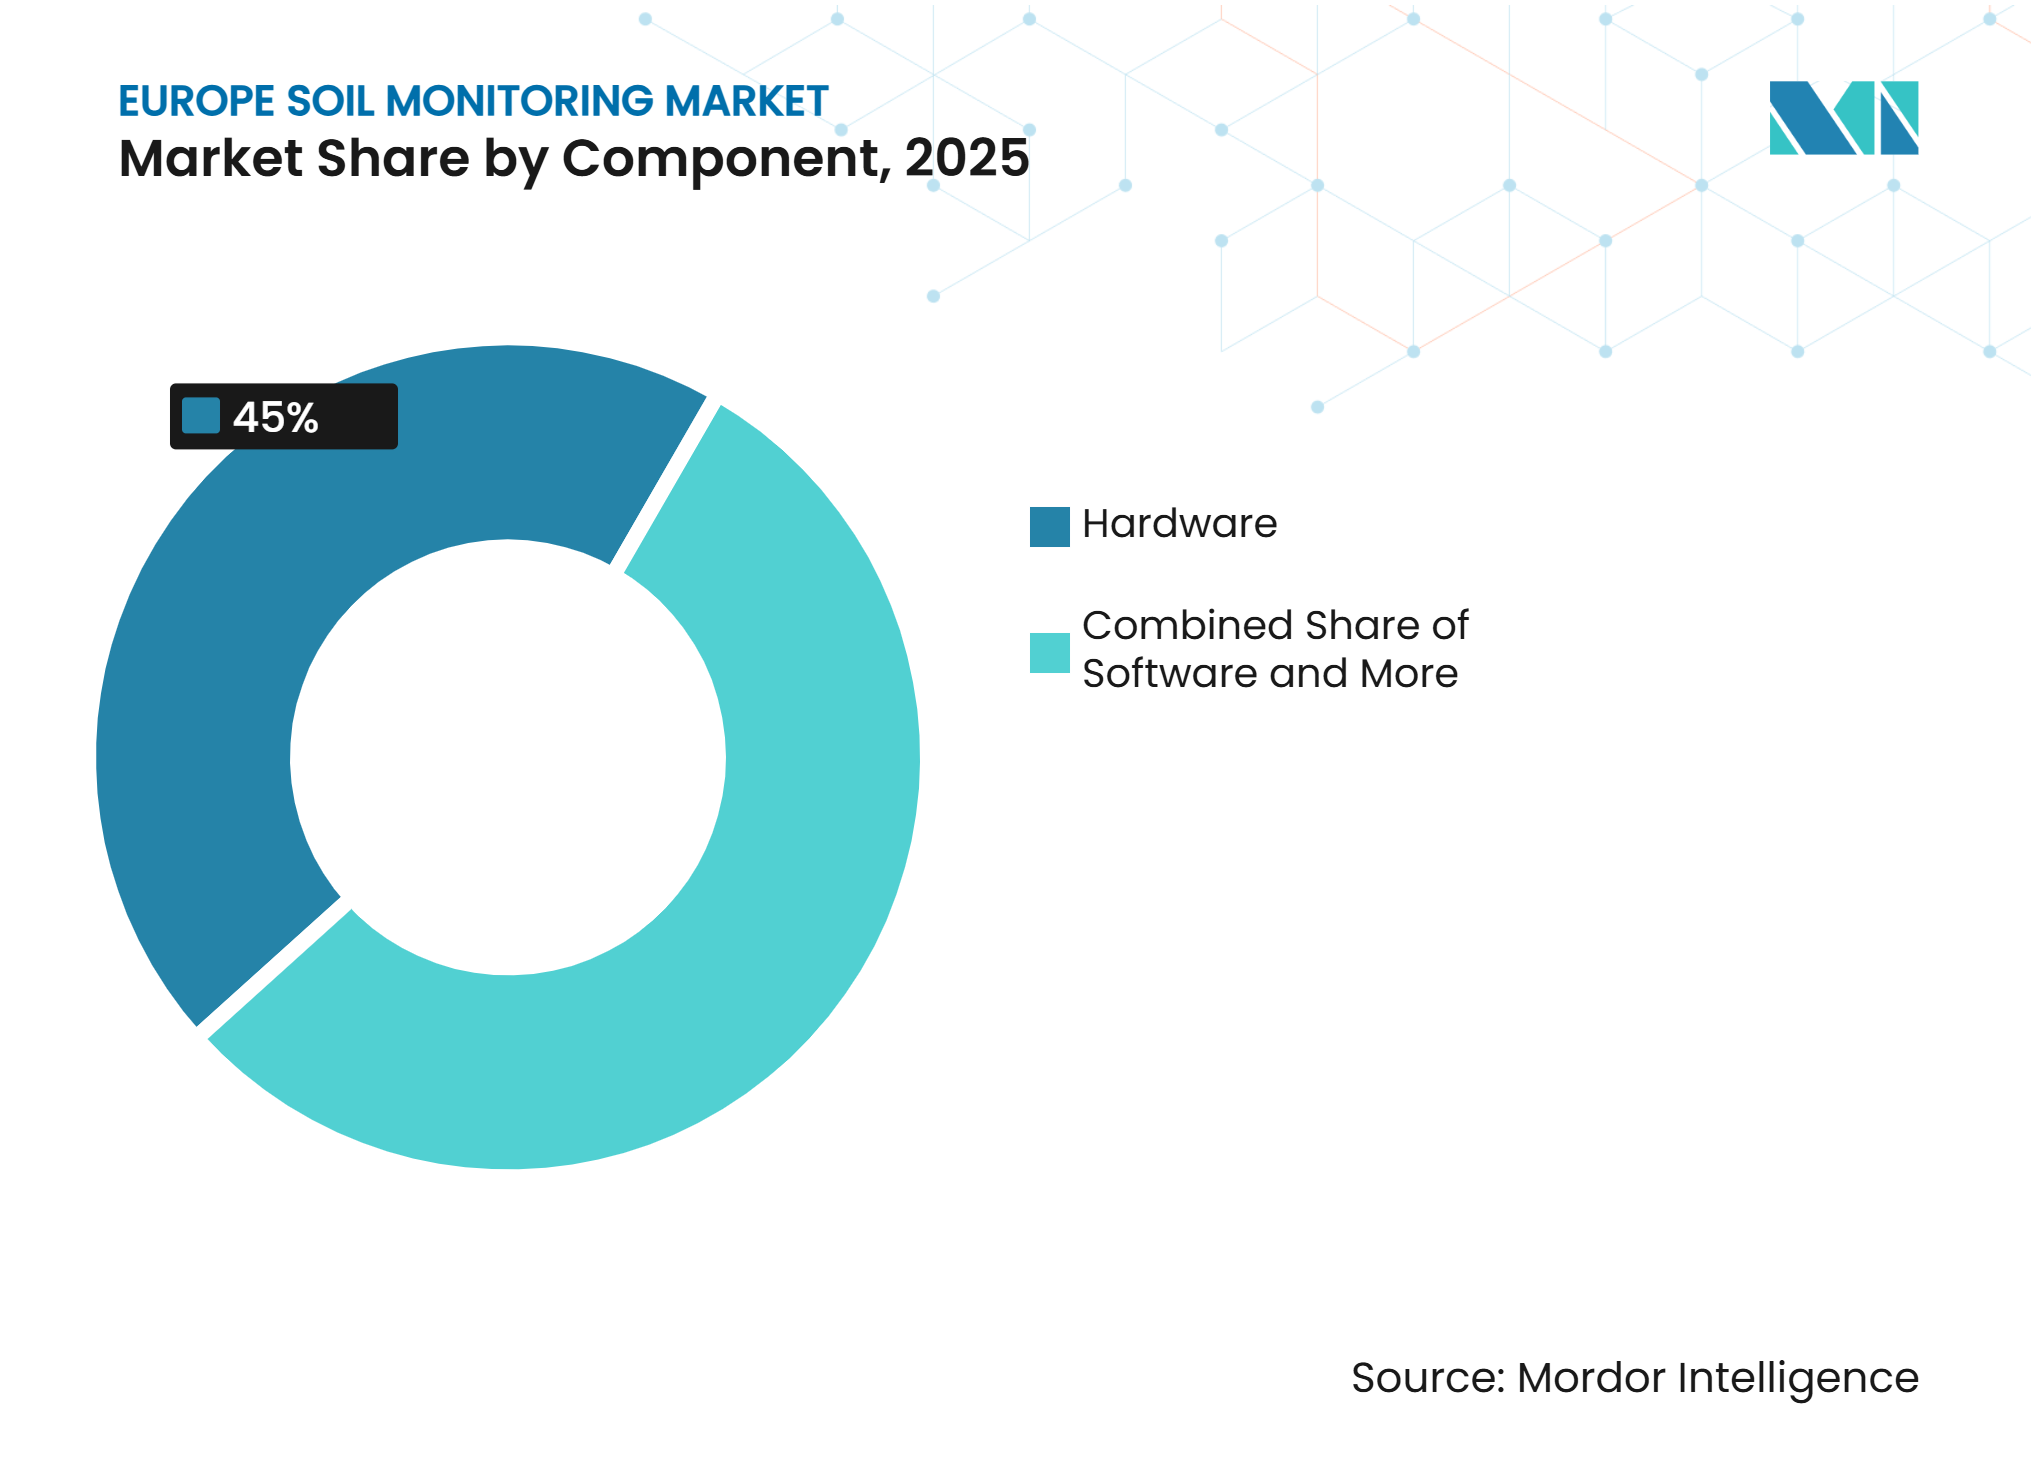
- Por componente, el hardware fue el segmento más grande y representó el 45,0% de la participación del mercado de monitoreo de suelos en Europa en 2025, mientras que los servicios son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 16,0% entre 2026 y 2031.
- Por tipo de producto, los sensores in situ fueron el segmento más grande y representaron el 42,0% del tamaño del mercado de monitoreo de suelos en Europa en 2025, mientras que las plataformas de teledetección son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 16,0% entre 2026 y 2031.
- Por tecnología de conectividad, la conectividad inalámbrica fue el segmento más grande y representó el 65,0% de la participación del mercado en 2025, mientras que la conectividad inalámbrica es también el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 15,0% entre 2026 y 2031.
- Por aplicación, el cultivo en campo abierto fue el segmento más grande y representó el 47,0% de la participación del mercado en 2025, mientras que el cultivo protegido es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 15,0% entre 2026 y 2031.
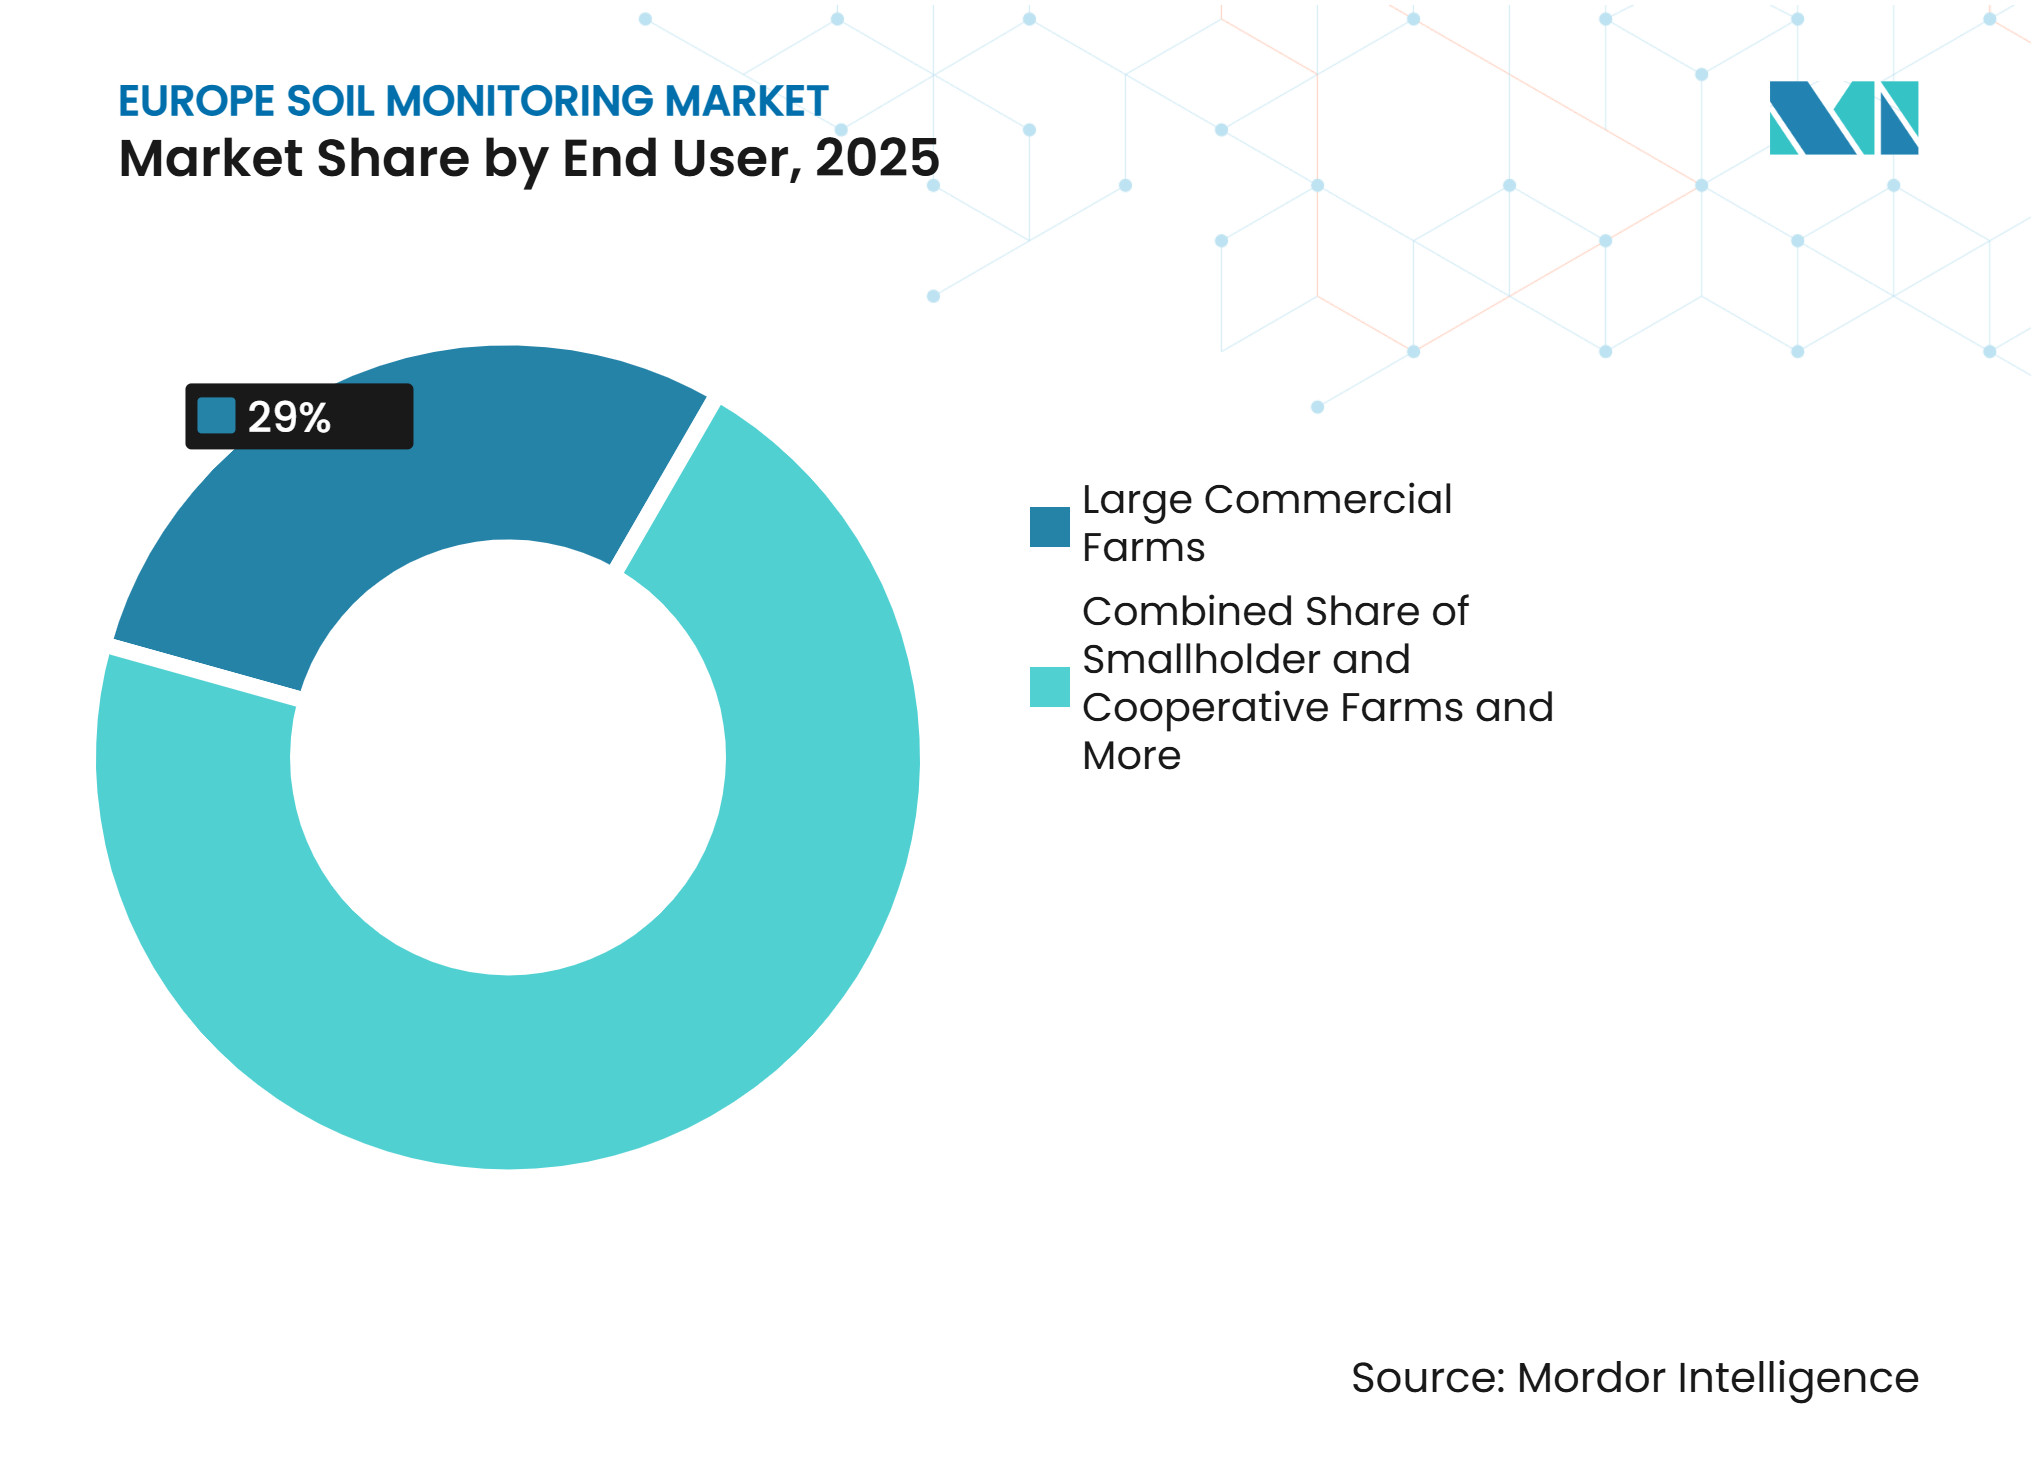
- Por usuario final, las grandes explotaciones comerciales fueron el segmento más grande y representaron el 29,0% de la participación del mercado en 2025, mientras que los institutos de investigación y las universidades son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 15,5% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| La ley de monitoreo de suelos de la UE genera demanda de cumplimiento recurrente | +3.5% | Alemania, Francia, Italia, España, Reino Unido | Corto plazo (≤ 2 años) |
| La adopción de la agricultura de precisión mejora la eficiencia de los insumos | +2.8% | Alemania, Francia, Reino Unido, Países Bajos, Polonia, República Checa | Mediano plazo (2-4 años) |
| Los eco-regímenes de la PAC fomentan la gestión verificable del suelo | +2.2% | Alemania, Francia, Italia y España | Mediano plazo (2-4 años) |
| La volatilidad climática aumenta la demanda de inteligencia de la zona radicular | +2.0% | España, Italia, Francia, Europa Central y Europa Oriental | Corto plazo (≤ 2 años) |
| Los gemelos digitales del suelo y la teledetección amplían la cobertura del monitoreo | +1.8% | Europa, liderada por Alemania, Francia y los países nórdicos | Largo plazo (≥ 4 años) |
| Las redes de sensores interoperables permiten el despliegue en explotaciones cooperativas | +1.6% | Alemania, Francia, Países Bajos, Reino Unido, Austria y Dinamarca | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Ley de Monitoreo de Suelos de la UE genera demanda de cumplimiento recurrente
La Ley de Monitoreo de Suelos de la Unión Europea entró en vigor el 16 de diciembre de 2025 y establece un marco común para que los Estados miembros monitoreen y evalúen la salud del suelo en toda la Unión Europea. Los Estados miembros deben transponer la Directiva a la legislación nacional antes de diciembre de 2028 y presentar su primer informe sobre la implementación y evaluación de la salud del suelo antes de diciembre de 2031. El marco aborda las principales amenazas e indicadores del suelo, incluidos la erosión, la pérdida de materia orgánica del suelo, la salinización, la contaminación, la compactación, el sellado y la biodiversidad del suelo. Se prevé que estos requisitos aumenten la demanda de muestreo de suelos, análisis de laboratorio, tecnologías de monitoreo y sistemas de gestión de datos a medida que los Estados miembros establezcan programas de monitoreo y evaluación. El mercado de monitoreo de suelos en Europa puede, por tanto, beneficiarse de la demanda recurrente del sector público e institucional de herramientas y servicios que apoyen la evaluación estandarizada de la salud del suelo, la recopilación de datos y la elaboración de informes en diferentes distritos de suelos.
La adopción de la agricultura de precisión mejora la eficiencia de los insumos
La adopción de la agricultura de precisión en toda Europa está aumentando la necesidad de información precisa sobre el suelo a nivel de campo para apoyar una gestión agrícola más eficiente. La Comisión Europea identifica la agricultura de precisión, incluido el monitoreo basado en sensores y la aplicación dirigida de nutrientes y otros insumos, como un medio para mejorar la eficiencia en el uso de recursos y reducir el uso innecesario de insumos. El monitoreo del suelo proporciona información sobre parámetros como la humedad del suelo, la disponibilidad de nutrientes, la materia orgánica y otras características del suelo, lo que permite a los agricultores identificar variaciones dentro de los campos y entre ellos, y ajustar las aplicaciones de fertilizantes y riego en consecuencia. La creciente integración de sensores, maquinaria agrícola, datos satelitales y plataformas digitales de gestión agrícola también está aumentando el valor de los conjuntos de datos de suelos interoperables. A medida que la agricultura europea avanza hacia una gestión de insumos más basada en datos, se prevé que aumente la demanda de sensores de suelo, tecnologías de muestreo, servicios analíticos y plataformas digitales, lo que apoyará el crecimiento del mercado de monitoreo de suelos en Europa.
Los eco-regímenes de la PAC fomentan la gestión verificable del suelo
Los eco-regímenes de la Política Agrícola Común (PAC) y los compromisos agroambientales están aumentando el énfasis en las prácticas sostenibles de gestión del suelo en toda la Unión Europea. Un estudio de la Comisión Europea publicado en noviembre de 2024 evaluó 19 Planes Estratégicos de la PAC que cubren 18 Estados miembros y estimó un potencial de mitigación de hasta 31 millones de toneladas métricas de dióxido de carbono equivalente por año. Los eco-regímenes representaron el 38% de este potencial de mitigación estimado, mientras que las prácticas voluntarias de protección del suelo cubrieron el 47% de las tierras agrícolas de la Unión EuropeaEstimación del potencial de mitigación del cambio climático de los Planes Estratégicos de la PAC2, agriculture.ec.europa.eu">[2]. Estas medidas aumentan la necesidad de que los agricultores y las autoridades agrícolas demuestren y monitoreen los resultados ambientales. Las tecnologías de monitoreo del suelo pueden proporcionar mediciones consistentes de parámetros como el carbono orgánico del suelo, el estado de nutrientes, la humedad y otros indicadores de salud del suelo, mientras que las plataformas digitales pueden mantener registros específicos por tiempo y ubicación. A medida que el apoyo de la PAC se vincula cada vez más a objetivos ambientales medibles, se prevé que aumente la demanda de soluciones de monitoreo del suelo, recopilación de datos e informes, lo que apoyará el crecimiento del mercado de monitoreo de suelos en Europa.
La volatilidad climática aumenta la demanda de inteligencia de la zona radicular
La creciente variabilidad climática y las recurrentes condiciones de sequía en partes del sur de Europa están aumentando la importancia de la información precisa sobre el suelo para las decisiones de riego y gestión de cultivos. El monitoreo continuo de las condiciones de la zona radicular puede ayudar a los agricultores a identificar cambios en la humedad del suelo y otros parámetros, y a ajustar el riego según las condiciones reales del campo en lugar de depender únicamente de calendarios fijos. Los avances en teledetección también están mejorando la capacidad de obtener información sobre el suelo a escalas espaciales más amplias. Un estudio de 2025 publicado en Soil and Tillage Research encontró que la combinación de datos de radar de apertura sintética (SAR) multifrecuencia con datos ópticos mejoró la predicción de las propiedades del suelo en comparación con fuentes de datos individuales. Estos avances apoyan la integración de mediciones de sensores, teledetección y plataformas digitales para proporcionar una inteligencia del suelo más completa. A medida que la disponibilidad de agua se convierte en una restricción más importante para la producción agrícola en regiones propensas a la sequía, se prevé que aumente el valor de la información oportuna sobre la zona radicular, lo que apoyará la demanda de sensores de humedad del suelo, soluciones de teledetección y plataformas integradas de monitoreo del suelo en el mercado de monitoreo de suelos en Europa.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| La fragmentación de la propiedad agrícola alarga los períodos de recuperación de la inversión | -1.8% | Italia, España, Europa Oriental, Grecia y Portugal | Largo plazo (≥ 4 años) |
| Deriva de calibración de sensores en los diversos suelos europeos | -1.2% | Alemania, Francia, Italia, España y la Unión Europea | Mediano plazo (2-4 años) |
| Interoperabilidad incompleta entre plataformas de datos agrícolas | -1.0% | Alemania, Reino Unido, Francia y Países Bajos | Mediano plazo (2-4 años) |
| Las preocupaciones sobre gobernanza de datos y responsabilidad limitan el intercambio entre plataformas | -0.9% | Alemania, Reino Unido y Francia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La fragmentación de la propiedad agrícola alarga los períodos de recuperación de la inversión
Las pequeñas explotaciones del sur y el este de Europa pueden no lograr un retorno rápido de la inversión con despliegues de sensores independientes. El proyecto SOILMONITOR financiado por la Unión Europea identificó un objetivo de hardware a largo plazo por debajo de 500 EUR por unidad (545 USD), y señaló que los retornos rápidos a ese nivel de precio eran más alcanzables para cultivos de alto valor como tomates y fresas, según el Servicio de Información Comunitario sobre Investigación y Desarrollo de la Unión Europea (EU CORDIS). Las explotaciones de cereales de productos básicos pueden enfrentar períodos de recuperación de la inversión de más de cinco años a los precios actuales del hardware. Esto limita las compras individuales en Italia, España y gran parte de Europa Oriental. La adquisición cooperativa ha comenzado a ampliar el acceso en Francia y Alemania, pero la participación varía entre países. Donde el tamaño de las explotaciones y las estructuras cooperativas locales dificultan la propiedad directa, el mercado de monitoreo de suelos en Europa probablemente dependerá más de modelos de precios basados en servicios.
Deriva de calibración de sensores en los diversos suelos europeos
Las diversas condiciones del suelo en Europa crean desafíos para desarrollar modelos y sensores de monitoreo del suelo que funcionen de manera consistente en diferentes entornos. Un estudio de 2024 publicado en Geoderma e involucrado con la Universidad de Wageningen e Investigación desarrolló un sistema europeo de monitoreo de carbono orgánico del suelo utilizando imágenes Sentinel-2 y la base de datos de suelos de la Encuesta de Marco de Área de Uso y Cobertura del Suelo (LUCAS). El estudio reportó valores R² de 0,41 para tierras de cultivo y 0,28 para áreas permanentemente vegetadas a escala continental, mientras que la precisión alcanzó 0,51 en Valonia, Bélgica, pero fue menor en Grecia y la República ChecaUn sistema europeo de monitoreo de carbono orgánico del suelo que aprovecha las imágenes Sentinel 3 y la base de datos de suelos LUCAS, research.wur.nl">[3]. Estas diferencias demuestran los desafíos de aplicar modelos de monitoreo del suelo en diferentes tipos de suelo, condiciones de vegetación y características de campo. En abril de 2025, el Instituto Leibniz de Cultivos Hortícolas y Ornamentales (IGZ) inició el proyecto BoDi para desarrollar datos de suelo de alta resolución a partir de mediciones de sensores y apoyar cálculos de demanda de fertilizantes específicos por sitio, destacando la necesidad de información y calibración localizada del suelo. Las variaciones en el rendimiento de los sensores y la precisión de los modelos pueden aumentar los requisitos de calibración, validación y mantenimiento, elevando el costo total de despliegue de sistemas de monitoreo del suelo. En consecuencia, el mercado de monitoreo de suelos en Europa puede continuar favoreciendo soluciones que combinen tecnología de sensores con calibración localizada, validación en campo y servicios de gestión de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente:
los servicios se expanden dentro de una combinación de ingresos liderada por el hardwareEl hardware representó el 45,0% de la participación del mercado de monitoreo de suelos en Europa en 2025, convirtiéndolo en el componente más grande. Su posición de liderazgo refleja el gasto en sensores de suelo in situ, sondas, registradores de datos, pasarelas inalámbricas y equipos de instalación necesarios para establecer la infraestructura de monitoreo. Se prevé que la implementación del monitoreo estandarizado del suelo en toda la Unión Europea apoye la demanda de equipos de medición físicos a medida que los Estados miembros desarrollen sistemas de evaluación de la salud del suelo. El hardware sigue siendo fundamental porque genera las mediciones a nivel de campo requeridas por las plataformas de software, los laboratorios, los sistemas de gestión agrícola y los procesos de elaboración de informes. El software representa otro componente importante al convertir los datos de sensores y muestreo en paneles de control, resultados analíticos y herramientas de apoyo a la toma de decisiones para usuarios agrícolas e institucionales. A medida que los programas de monitoreo del suelo se vuelven más estructurados, se prevé que aumente la demanda de soluciones integradas de hardware y software.
Se prevé que el mercado de monitoreo de suelos en Europa para servicios se expanda a una CAGR del 16,0% entre 2026 y 2031, representando el crecimiento más rápido entre los componentes. Los servicios pueden incluir instalación, calibración, mantenimiento, muestreo de suelos, análisis de laboratorio, interpretación de datos e informes, lo que permite a los usuarios acceder a capacidades de monitoreo sin desarrollar una amplia experiencia técnica interna. Este modelo es particularmente relevante donde el rendimiento de los sensores requiere calibración específica por sitio o donde las explotaciones y los organismos públicos necesitan apoyo para convertir las mediciones en información de gestión del suelo procesable. En abril de 2026, CropX Technologies lanzó su sensor de suelo multidepth Apex, que se integra con su plataforma de agronomía digital y servicios basados en suscripción, ilustrando la creciente integración del hardware de monitoreo con el soporte digital y agronómico continuo. A medida que el monitoreo del suelo se vuelve más intensivo en datos y orientado al cumplimiento normativo, los servicios gestionados y los modelos basados en suscripción pueden generar ingresos recurrentes al tiempo que reducen la carga operativa de los usuarios, apoyando un crecimiento más rápido en el segmento de servicios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de producto:
los sensores in situ lideran mientras la teledetección gana terrenoLos sensores in situ representaron el 42,0% de la participación del mercado de monitoreo de suelos en Europa por tipo de producto en 2025, convirtiéndolos en la categoría de producto más grande. Su posición de liderazgo refleja la necesidad de mediciones directas y localizadas de las condiciones del suelo, como humedad, temperatura, conductividad eléctrica y otros parámetros a profundidades de suelo definidas. A diferencia de las observaciones satelitales y aéreas, los sistemas in situ proporcionan mediciones continuas o repetidas en ubicaciones específicas, lo que los hace importantes para la gestión del riego, la evaluación de la salud del suelo, la investigación y la validación de modelos de monitoreo más amplios. Las sondas portátiles y los equipos de prueba de campo también permiten a los agrónomos, laboratorios e investigadores obtener mediciones específicas por sitio sin instalar infraestructura de monitoreo permanente. El requisito continuo de sistemas fijos y portátiles refleja las diferencias en la frecuencia de monitoreo, la profundidad de medición, la cobertura espacial y los requisitos de aplicación en las explotaciones europeas y los programas institucionales de monitoreo.
Se prevé que las plataformas de teledetección se expandan a una CAGR del 16,0% entre 2026 y 2031, convirtiéndolas en el tipo de producto de más rápido crecimiento. Las tecnologías satelitales y aéreas pueden monitorear áreas grandes y geográficamente dispersas, ayudando a identificar variaciones espaciales y ubicaciones que requieren investigación detallada en campo sin instalar sensores en toda el área monitoreada. Su valor aumenta cuando las observaciones remotas se combinan con mediciones en campo que proporcionan datos de referencia localizados y validación. En marzo de 2025, la Agencia Espacial Europea contrató el proyecto SaveCrops4EU para desarrollar un gemelo digital para los sistemas agrícolas europeos, incorporando actividades de validación en campo en Bélgica, Alemania, Hungría y España. El proyecto demuestra el creciente uso de tecnologías de observación de la Tierra y digitales para monitorear las condiciones agrícolas a escala. A medida que los programas europeos de monitoreo del suelo amplíen su cobertura geográfica, se prevé que la teledetección complemente en lugar de reemplazar las mediciones in situ, creando demanda de plataformas integradas que combinen observaciones satelitales, sensores de campo y herramientas analíticas.
Por tecnología de conectividad:
la conectividad inalámbrica domina e impulsa el crecimiento del mercadoLa conectividad inalámbrica fue el segmento más grande por tecnología de conectividad, representando el 65,0% de la participación del mercado de monitoreo de suelos en Europa en 2025. Su posición de liderazgo refleja la practicidad de desplegar sistemas inalámbricos de monitoreo del suelo en campos agrícolas, donde la infraestructura de comunicación cableada puede ser costosa y difícil de instalar. Las tecnologías inalámbricas permiten que los sensores distribuidos en múltiples ubicaciones de campo transmitan datos del suelo a plataformas centralizadas, apoyando el monitoreo continuo y reduciendo la necesidad de recopilación manual de datos. Las redes de área amplia de baja potencia (LPWAN), las redes celulares y otras tecnologías inalámbricas son particularmente adecuadas para entornos agrícolas remotos porque pueden soportar comunicación de largo alcance y operación de sensores de bajo consumo.
También se prevé que la conectividad inalámbrica sea el segmento de conectividad de más rápido crecimiento, expandiéndose a una CAGR del 15,0% entre 2026 y 2031. El crecimiento está respaldado por el aumento del despliegue de sensores de suelo conectados, sistemas de monitoreo habilitados para IoT y plataformas digitales de gestión agrícola que requieren una transmisión confiable de datos a nivel de campo. La conectividad inalámbrica también proporciona mayor flexibilidad a medida que las redes de monitoreo se expanden por campos geográficamente dispersos y ubicaciones de monitoreo del suelo. A medida que la agricultura europea y los programas institucionales de monitoreo del suelo integran cada vez más la recopilación de datos en tiempo real con análisis basados en la nube y sistemas de apoyo a la toma de decisiones, se prevé que aumente la demanda de soluciones de conectividad inalámbrica durante todo el período de pronóstico.
Por aplicación:
los campos abiertos lideran y el cultivo protegido avanzaEl cultivo en campo abierto representó el 47,0% de los ingresos del mercado de monitoreo de suelos en Europa por aplicación en 2025, convirtiéndolo en el segmento más grande. Su posición de liderazgo está respaldada por la extensa área bajo producción de cereales, oleaginosas, cultivos de raíz y otros cultivos de gran extensión en Europa, donde las condiciones del suelo pueden variar sustancialmente en campos grandes. El monitoreo del suelo permite a los agricultores rastrear parámetros como la humedad, el estado de nutrientes, la temperatura y la conductividad eléctrica para mejorar la gestión del riego y los fertilizantes e identificar la variabilidad a nivel de campo. Las aplicaciones en campo abierto también requieren sistemas de monitoreo capaces de operar en ubicaciones geográficamente dispersas y condiciones climáticas cambiantes. Se prevé que la implementación de la Ley de Monitoreo de Suelos de la Unión Europea amplíe aún más la demanda de datos de suelo estandarizados e infraestructura de monitoreo, apoyando el uso de tecnologías de monitoreo del suelo en los paisajes agrícolas.
Se prevé que el cultivo protegido se expanda a una CAGR del 15,0% entre 2026 y 2031, convirtiéndolo en el segmento de aplicación de más rápido crecimiento. Los invernaderos, los túneles de polietileno y otros sistemas de cultivo controlado típicamente producen cultivos de alto valor bajo una gestión intensiva, aumentando el valor económico de las mediciones del suelo precisas y frecuentes. El monitoreo de la humedad del suelo, la disponibilidad de nutrientes y otros parámetros puede ayudar a los productores a optimizar las aplicaciones de riego y fertilizantes mientras mantienen la productividad de los cultivos dentro de entornos de cultivo controlados. La concentración de la producción y los insumos dentro de áreas relativamente pequeñas también hace que el monitoreo basado en sensores sea económicamente atractivo. A medida que la horticultura europea adopta cada vez más tecnologías de gestión digital y de precisión, se prevé que aumente la demanda de monitoreo del suelo de alta frecuencia y soluciones de gestión de cultivos basadas en datos en el cultivo protegido.
Por usuario final:
las explotaciones comerciales lideran mientras crece la demanda de investigaciónLas grandes explotaciones comerciales representaron el 29,0% de los ingresos del mercado de monitoreo de suelos en Europa en 2025, convirtiéndolas en el segmento de usuario final más grande. Sus mayores áreas cultivadas permiten distribuir los costos de monitoreo entre más hectáreas, mejorando el caso económico para la inversión en sensores de suelo, plataformas de datos y servicios de monitoreo profesional. Las explotaciones comerciales también tienden a tener mayor acceso a equipos de agricultura de precisión y sistemas digitales de gestión agrícola, lo que permite integrar los datos del suelo en las decisiones de riego, fertilización, planificación de cultivos y gestión de campos. La necesidad de monitorear las condiciones del suelo en campos grandes y espacialmente variables apoya aún más el uso de sensores fijos, sistemas de monitoreo conectados y servicios de asesoramiento basados en datos. A medida que las explotaciones europeas adoptan cada vez más prácticas de gestión de precisión y monitoreo estandarizado de la salud del suelo, se prevé que las explotaciones comerciales sigan siendo una fuente importante de demanda de soluciones de monitoreo del suelo.
Se prevé que los institutos de investigación y las universidades se expandan a una CAGR del 15,5% entre 2026 y 2031, convirtiéndose en el segmento de usuario final de más rápido crecimiento. Las organizaciones de investigación requieren mediciones del suelo precisas y comparables para evaluar las propiedades del suelo, validar las tecnologías de monitoreo y desarrollar modelos en diferentes condiciones de suelo y climáticas. El uso creciente de teledetección, redes de sensores y modelos digitales del suelo está creando demanda adicional de equipos de monitoreo de grado investigación y herramientas analíticas de apoyo. Los proyectos de investigación también pueden contribuir a la validación de tecnologías antes de una adopción comercial más amplia por parte de las explotaciones y los proveedores de servicios agrícolas. A medida que las iniciativas europeas de salud del suelo y los programas de investigación financiados con fondos públicos ponen mayor énfasis en los datos estandarizados del suelo, se prevé que las instituciones de investigación generen una demanda creciente de sensores de suelo especializados, equipos de muestreo, sistemas analíticos y plataformas de monitoreo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Alemania tuvo la mayor participación por país en el mercado de monitoreo de suelos en Europa, representando el 34,0% de la participación del mercado en 2025. Su amplia base agrícola, su consolidado ecosistema de agricultura de precisión y su avanzada infraestructura digital apoyan la adopción de tecnologías de monitoreo del suelo. Las explotaciones comerciales pueden integrar las mediciones del suelo con la maquinaria agrícola, el software de gestión agrícola y los sistemas de asesoramiento para apoyar las decisiones de riego, fertilización y gestión de campos. La creciente integración de los datos de campo con las plataformas agrícolas digitales también está creando demanda de soluciones de monitoreo conectadas y sistemas de datos interoperables. En agosto de 2026, Syngenta amplió su servicio de escaneo de suelos InterraScan en toda Alemania en colaboración con Agrolab y Smart Agro Solution, combinando el escaneo de campo con el análisis de laboratorio para proporcionar información detallada sobre el suelo. El Reino Unido también representa un mercado consolidado para el monitoreo del suelo, respaldado por grandes explotaciones de cultivos arables, instituciones de investigación agrícola y programas de gestión agrícola orientados a la sostenibilidad.
Se prevé que Francia se expanda a una CAGR del 15,0% entre 2026 y 2031, convirtiéndola en el país de más rápido crecimiento entre los mercados europeos. El consolidado ecosistema de agricultura digital del país proporciona una base para las tecnologías de monitoreo del suelo conectadas, mientras que las estructuras de agricultura cooperativa pueden facilitar el acceso a equipos compartidos y servicios de datos entre explotaciones más pequeñas. Se prevé que la creciente adopción de sistemas digitales de gestión agrícola apoye la integración de las mediciones del suelo en las decisiones de riego, gestión de nutrientes y planificación de cultivos. Italia y España también representan mercados importantes, respaldados por la producción agrícola intensiva y la necesidad de una gestión eficiente de los recursos hídricos y del suelo. En particular, los requisitos de riego en partes del sur de Europa aumentan la relevancia de las tecnologías de monitoreo de la humedad del suelo y la zona radicular.
Otros mercados europeos ofrecen oportunidades de crecimiento adicionales a medida que se expanden la digitalización agrícola y las iniciativas de salud del suelo. Polonia y Rumanía tienen bases sustanciales de tierras arables y pueden beneficiarse de las inversiones apoyadas a través de la Política Agrícola Común, mientras que los mercados escandinavos tienen demanda de tecnologías de monitoreo vinculadas a la gestión agrícola sostenible y la medición ambiental. En toda Europa Oriental, se prevé que la creciente digitalización de la agricultura y el desarrollo de marcos nacionales de monitoreo del suelo apoyen la adopción durante el período de pronóstico.
Panorama competitivo
Concentración del Mercado
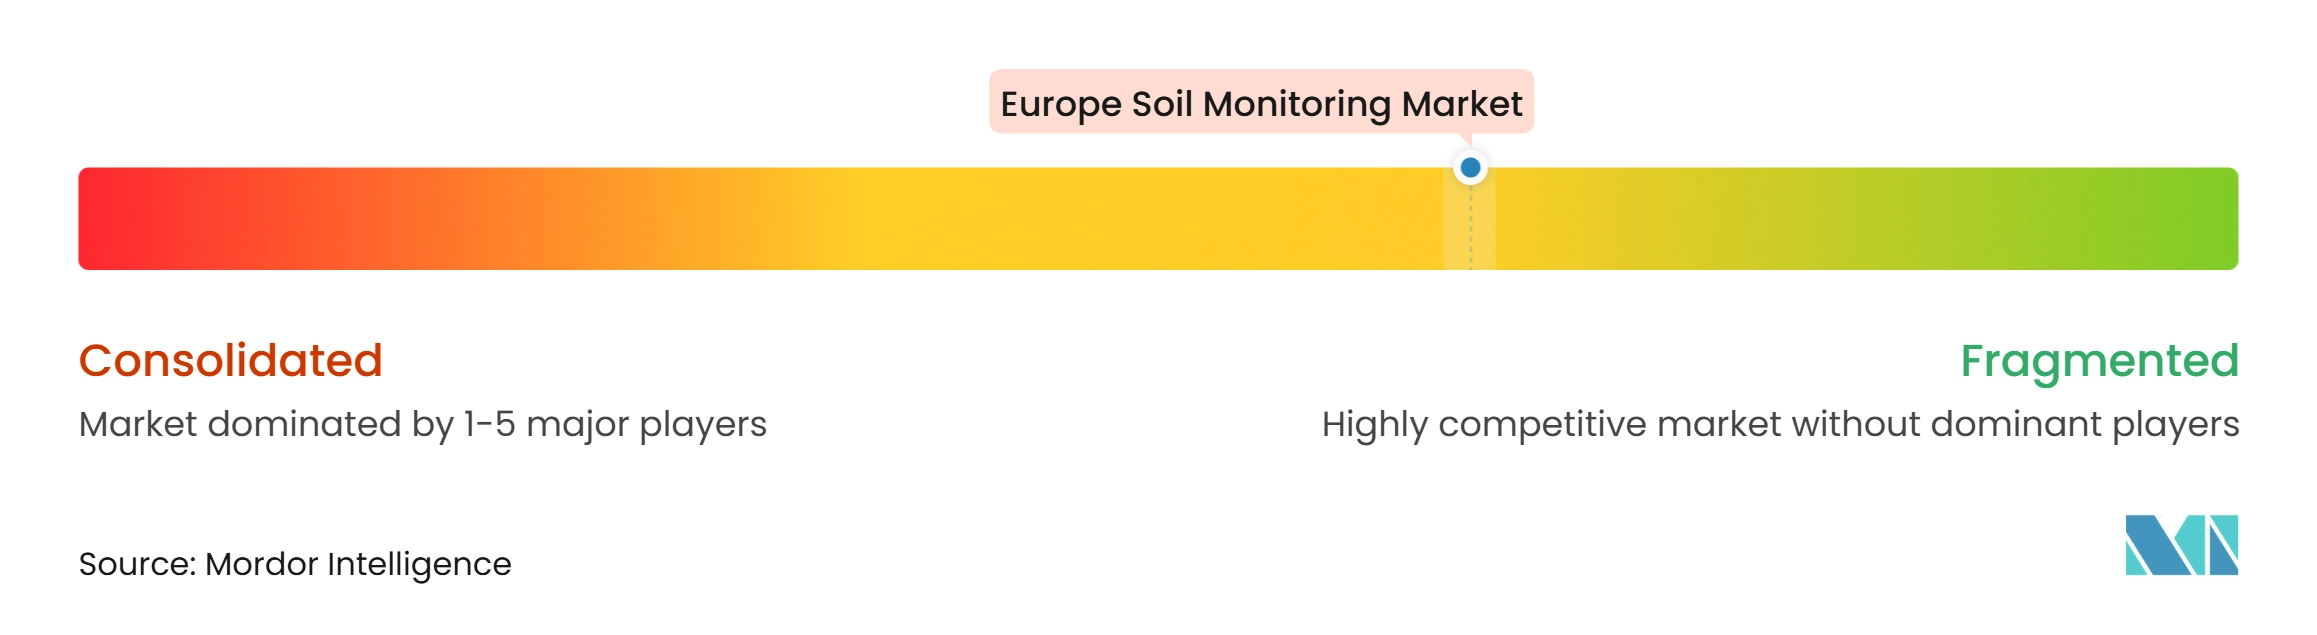
El mercado de monitoreo de suelos en Europa está moderadamente fragmentado, con las cinco principales empresas que colectivamente tienen una participación moderada del mercado en 2025. Las principales empresas incluyen METER Group, Inc., CropX Technologies, Inc., Sentek Technologies, Pessl Instruments GmbH y SGS Société Générale de Surveillance SA. El mercado restante es atendido por proveedores de hardware de sensores, equipos de análisis de suelos, registradores de datos, soluciones de teledetección, plataformas de software, análisis de laboratorio y servicios agronómicos, lo que limita el poder de fijación de precios de cualquier proveedor individual.
Los actores compiten en precisión de sensores, profundidad de monitoreo, conectividad, análisis de datos, integración de plataformas y servicios de soporte. En abril de 2026, CropX Technologies presentó su sensor de suelo multidepth Apex, integrando mediciones de alta resolución de la zona radicular con su plataforma de agronomía digital y servicios basados en suscripción. El lanzamiento ilustra el cambio hacia la combinación del hardware de monitoreo con software recurrente y soporte agronómico. METER Group compite de manera similar a través de su cartera de sensores de suelo y ambientales y capacidades de gestión de datos basadas en la nube. En el mercado de monitoreo de suelos en Europa, los proveedores que combinan mediciones de campo confiables con análisis y flujos de trabajo prácticos de gestión agrícola pueden diferenciarse más allá de los precios de sensores independientes.
En julio de 2026, Pessl Instruments amplió las capacidades de conectividad de su red METOS a través de la plataforma IoT de 1NCE, apoyando la transmisión de datos celulares para equipos de monitoreo conectados en múltiples mercados. En julio de 2026, Stenon recaudó 18 millones de EUR en financiamiento de Serie B para escalar su tecnología de medición del suelo en tiempo real y gestión de datos, destacando la inversión en análisis de suelos rápidos y basados en campo. Se prevé que la implementación de la Ley de Monitoreo de Suelos de la UE aumente aún más la demanda de medición estandarizada, gestión de datos y capacidades de elaboración de informes. El mercado de monitoreo de suelos en Europa sigue abierto a los actores que combinan mediciones precisas con plataformas conectadas, calibración localizada y prestación de servicios orientada al cumplimiento normativo.
Líderes de la industria de monitoreo de suelos en Europa
-
METER Group, Inc.
-
CropX Technologies Ltd.
-
Sentek Technologies Pty Ltd
-
Pessl Instruments GmbH (Lindsay Corporation)
-
SGS Société Générale de Surveillance SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de monitoreo de suelos en Europa Empresas cubiertas en este informe
- METER Group, Inc. (Campbell Group, Inc.)
- Sentek Technologies Pty Ltd
- CropX Technologies Ltd.
- SGS Société Générale de Surveillance SA
- Pessl Instruments GmbH (Lindsay Corporation)
- Soil Scout Oy
- Delta-T Devices Ltd
- Spectrum Technologies, Inc. (Transcat, Inc.)
- Campbell Scientific, Inc.
- Irrometer Company, Inc.
- Element Materials Technology Group Limited (Temasek Holdings)
- Acclima, Inc.
- Arable Labs, Inc.
- EOS Data Analytics, Inc. (Noosphere Ventures)
- AGCO Corporation
- Stevens Water Monitoring Systems, Inc.
Desarrollos recientes de la industria en Mercado de monitoreo de suelos en Europa
- Agosto de 2026: Syngenta amplió su servicio de escaneo de suelos InterraScan a nivel nacional en toda Alemania, en colaboración con Agrolab para el análisis de laboratorio y Smart Agro Solution para la implementación en campo. El servicio combina escaneo de sensores de alta resolución, muestreo de suelos, anlisis de laboratorio y cartografía digital.
- Agosto de 2026: CropX Technologies adquirió SCIO, un proveedor de tecnología portátil de espectroscopía de infrarrojo cercano para aplicaciones agrícolas y alimentarias. La adquisición amplía las capacidades de detección de CropX más allá del monitoreo del suelo y los cultivos hacia mediciones de calidad de los cultivos y poscosecha, apoyando su estrategia de integración de datos a lo largo del ciclo de producción agrícola.
- Julio de 2026: Pessl Instruments y 1NCE anunciaron el despliegue de la solución de red meteorológica METOS by Pessl Instruments impulsada por 1NCE. El despliegue conecta miles de estaciones meteorológicas y sensores de campo en más de 80 países a través de una plataforma IoT común, apoyando la transmisión de datos en tiempo real sobre precipitaciones, humedad del suelo, condiciones meteorológicas y riesgo de enfermedades en los cultivos.
Alcance del informe del mercado de monitoreo de suelos en Europa
El mercado de monitoreo de suelos se refiere al segmento del mercado que se centra en el uso de tecnología para monitorear las condiciones del suelo, lo cual es crucial para la agricultura y la gestión ambiental. Abarca varios componentes y está impulsado por la necesidad de datos en tiempo real sobre parámetros del suelo como la humedad, la temperatura y el contenido de nutrientes.
El informe del mercado de monitoreo de suelos de Canadá está segmentado por componente (hardware, software y servicios), por tipo de producto (sensores in situ, plataformas de teledetección y sondas portátiles y kits de prueba), por tecnología de conectividad (cableada e inalámbrica), por aplicación (campo abierto, cultivo protegido y silvicultura), por usuario final (grandes explotaciones comerciales, explotaciones de pequeños agricultores y cooperativas, institutos de investigación y universidades, y gobierno y ONG) y por geografía (Alemania, España, Francia, Italia y más). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Sensores in situ |
| Plataformas de teledetección |
| Sondas portátiles y kits de prueba |
| Cableada |
| Inalámbrica (LPWAN, celular, satelital) |
| Campo abierto |
| Cultivo protegido |
| Silvicultura |
| Grandes explotaciones comerciales |
| Explotaciones de pequeños agricultores y cooperativas |
| Institutos de investigación y universidades |
| Gobierno y ONG |
| Alemania |
| Francia |
| España |
| Italia |
| Rusia |
| Resto de Europa |
| Por componente | Hardware |
| Software | |
| Servicios | |
| Por tipo de producto | Sensores in situ |
| Plataformas de teledetección | |
| Sondas portátiles y kits de prueba | |
| Por tecnología de conectividad | Cableada |
| Inalámbrica (LPWAN, celular, satelital) | |
| Por aplicación | Campo abierto |
| Cultivo protegido | |
| Silvicultura | |
| Por usuario final | Grandes explotaciones comerciales |
| Explotaciones de pequeños agricultores y cooperativas | |
| Institutos de investigación y universidades | |
| Gobierno y ONG | |
| Por geografía | Alemania |
| Francia | |
| España | |
| Italia | |
| Rusia | |
| Resto de Europa |
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de monitoreo de suelos en Europa en 2026?
El mercado de monitoreo de suelos en Europa fue valorado en 308,96 millones de USD en 2026 y se prevé que alcance 632,31 millones de USD en 2031, a una CAGR del 15,40%.
¿Qué país lidera la adopción del monitoreo de suelos en Europa?
Alemania tuvo la mayor participación por país con el 34,0% en 2025, respaldada por explotaciones comerciales y el uso avanzado de tecnología agrícola.
¿Por qué el cultivo protegido está adoptando herramientas de monitoreo?
Los cultivos de invernadero de alto valor necesitan una gestión detallada de la humedad y los nutrientes, y una mejora del 5% en el rendimiento puede compensar los costos de instalación en una sola temporada de cultivo.
¿Qué está impulsando la demanda de monitoreo del suelo en Europa?
La Ley de Monitoreo de Suelos, la elaboración de informes de eco-regímenes de la PAC, la adopción de la agricultura de precisión y las necesidades de riego relacionadas con el clima están apoyando el despliegue.