
Taille et part du marché européen de la surveillance des sols
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 267.73 Millions de dollars américains |
| Taille du Marché (2026) | 308.96 Millions de dollars américains |
| Taille du Marché (2031) | 632.31 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 15.40 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la surveillance des sols par Mordor Intelligence
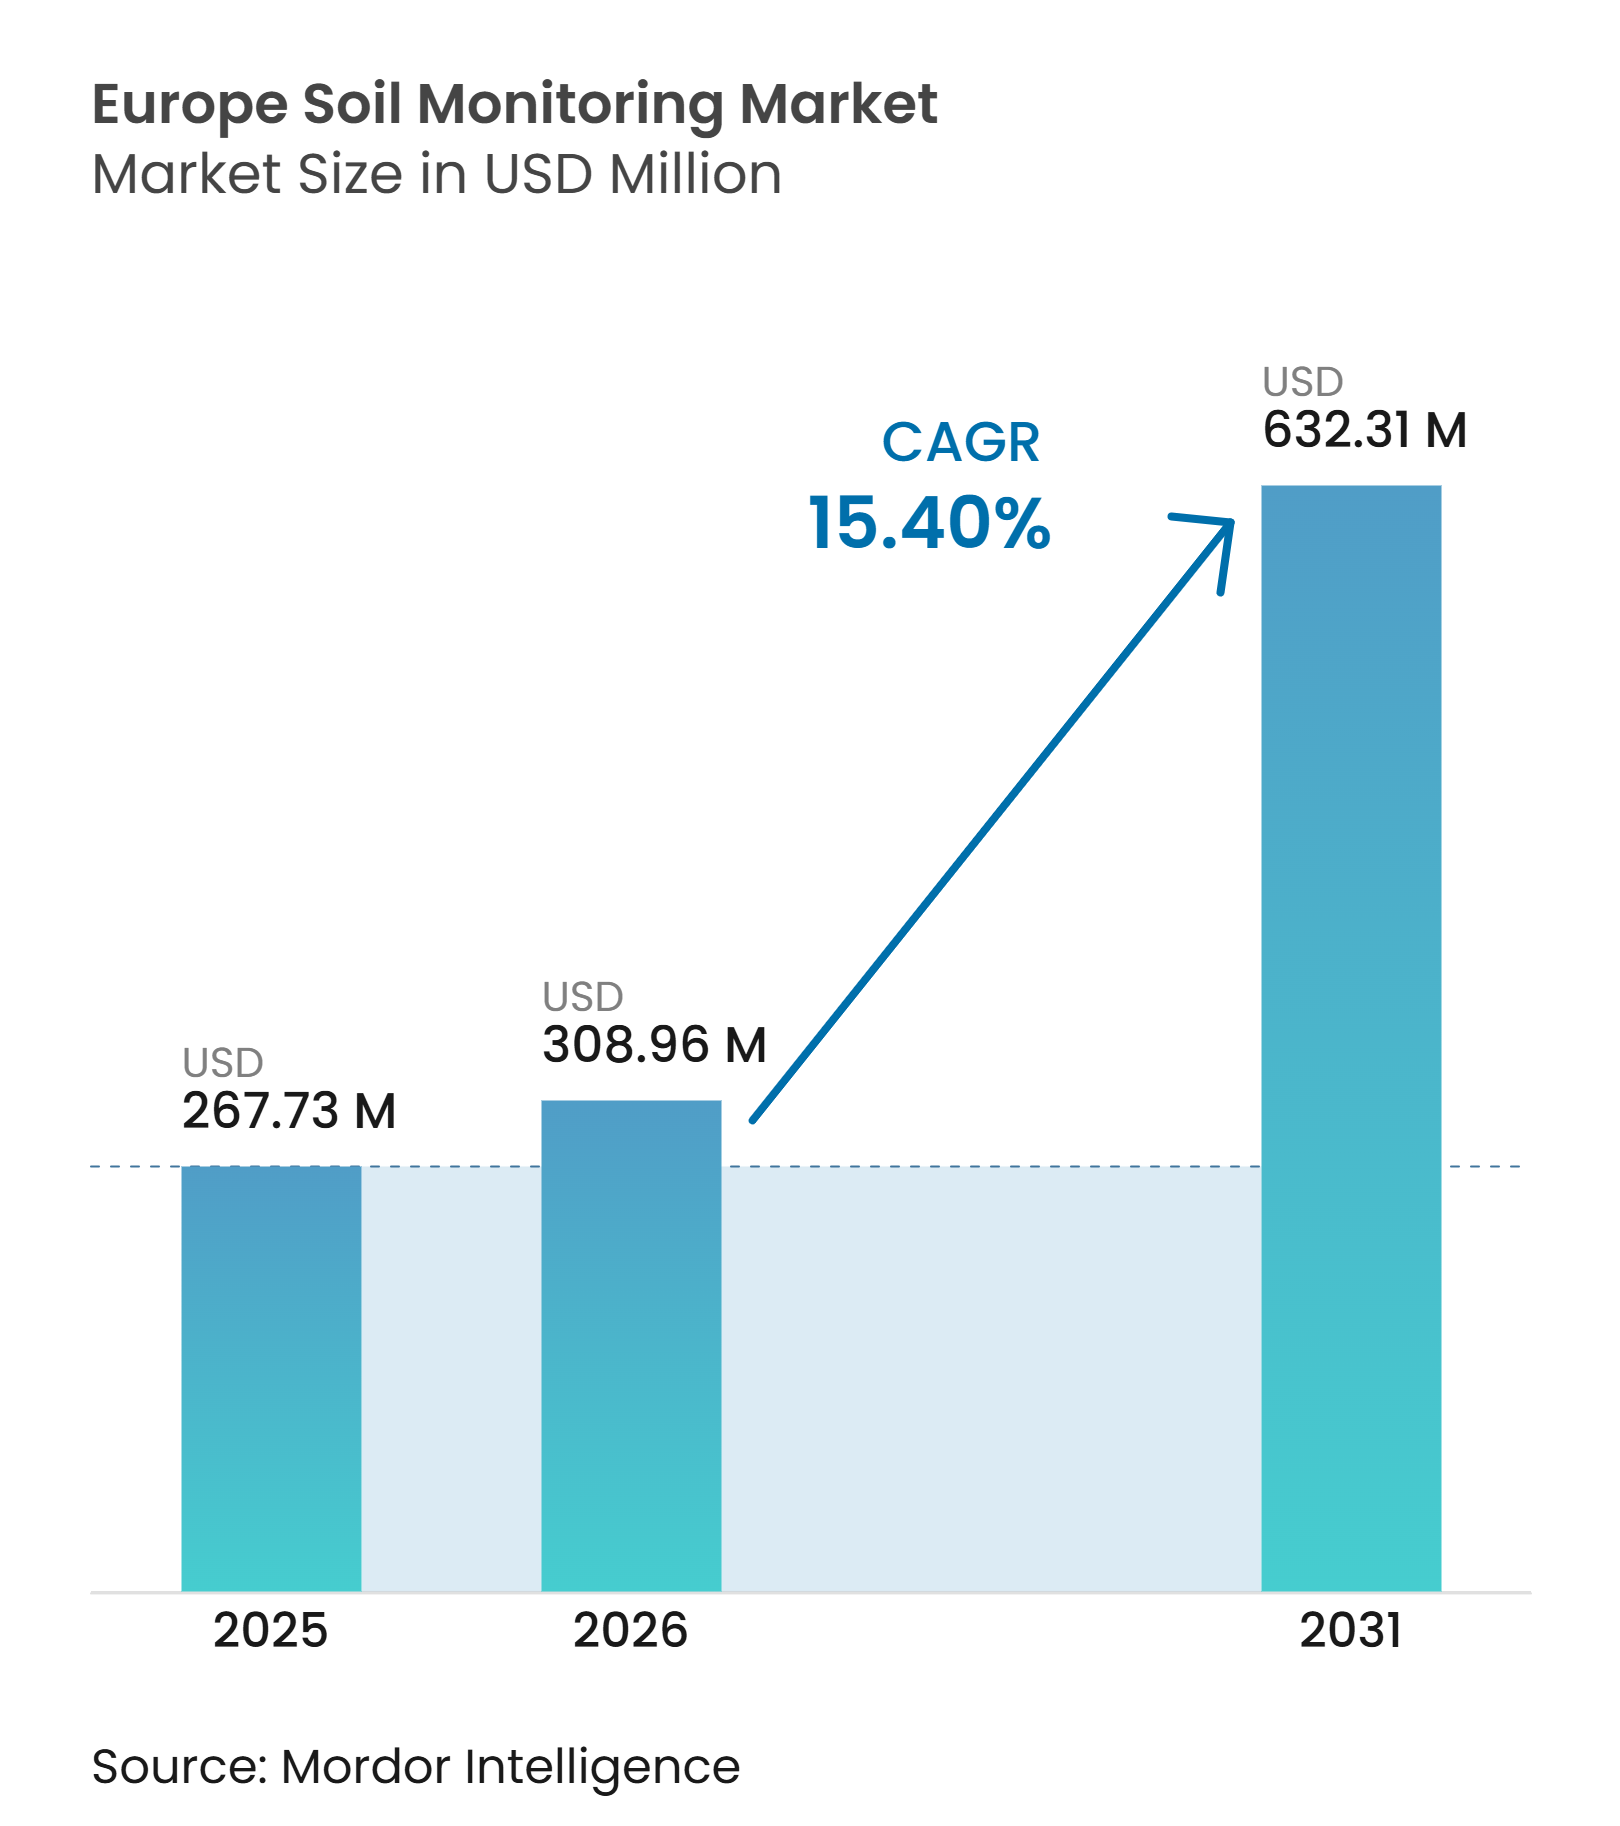
Le marché européen de la surveillance des sols était évalué à 267,73 millions USD en 2025 et devrait croître de 308,96 millions USD en 2026 à 632,31 millions USD d'ici 2031, à un CAGR de 15,40 % durant la période de prévision 2026-2031. La loi de l'Union européenne (UE) sur la surveillance des sols, entrée en vigueur en décembre 2025, établit un cadre commun pour la surveillance et l'évaluation systématiques des sols, les États membres étant tenus de transposer la directive en droit national d'ici le 16 décembre 2028 et de soumettre leurs premiers rapports de mise en œuvre d'ici le 16 décembre 2031. Ce cadre réglementaire renforce le rôle de la mesure et de l'évaluation systématiques des sols pour les organismes publics, les laboratoires, les exploitations agricoles et les fournisseurs de données. Les éco-régimes de la Politique agricole commune (PAC) ont couvert 98,3 millions d'hectares au cours de l'exercice budgétaire 2025 de l'Union européenne, augmentant la demande de registres vérifiables des pratiques de gestion des solsPromouvoir une agriculture durable : nouvelles orientations pour la PAC 1-2034, agriculture.ec.europa.eu">[1]. Le marché évolue vers des contrats de services combinant mesure, étalonnage, interprétation des données et reporting. Les petites exploitations peuvent éviter des coûts d'équipement initiaux élevés lorsque la surveillance est fournie en tant que service géré, tandis que les fournisseurs peuvent répondre aux préoccupations relatives aux données grâce à des systèmes qui maintiennent les informations agricoles sous contrôle local.
Points clés du rapport
- Par composant, le matériel était le segment le plus important et détenait 45,0 % de la part du marché européen de la surveillance des sols en 2025, tandis que les services constituent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 16,0 % entre 2026 et 2031.
- Par type de produit, les capteurs in situ étaient le segment le plus important et détenaient 42,0 % de la taille du marché européen de la surveillance des sols en 2025, tandis que les plateformes de télédétection constituent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 16,0 % entre 2026 et 2031.
- Par technologie de connectivité, le sans-fil était le segment le plus important et détenait 65,0 % de la part de marché en 2025, tandis que le sans-fil est également le segment à la croissance la plus rapide et devrait se développer à un CAGR de 15,0 % entre 2026 et 2031.
- Par application, la culture en plein champ était le segment le plus important et détenait 47,0 % de la part de marché en 2025, tandis que la culture protégée constitue le segment à la croissance la plus rapide et devrait se développer à un CAGR de 15,0 % entre 2026 et 2031.
- Par utilisateur final, les grandes exploitations commerciales étaient le segment le plus important et détenaient 29,0 % de la part de marché en 2025, tandis que les instituts de recherche et les universités constituent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 15,5 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La loi européenne sur la surveillance des sols crée une demande de conformité récurrente | +3.5% | Allemagne, France, Italie, Espagne, Royaume-Uni | Court terme (≤ 2 ans) |
| L'adoption de l'agriculture de précision améliore l'efficacité des intrants | +2.8% | Allemagne, France, Royaume-Uni, Pays-Bas, Pologne, République tchèque | Moyen terme (2-4 ans) |
| Les éco-régimes de la PAC encouragent une gestion vérifiable des sols | +2.2% | Allemagne, France, Italie et Espagne | Moyen terme (2-4 ans) |
| La volatilité climatique accroît la demande de renseignements sur la zone racinaire | +2.0% | Espagne, Italie, France, Europe centrale et Europe orientale | Court terme (≤ 2 ans) |
| Les jumeaux numériques des sols et la télédétection élargissent la couverture de surveillance | +1.8% | Europe, menée par l'Allemagne, la France et les pays nordiques | Long terme (≥ 4 ans) |
| Les réseaux de capteurs interopérables permettent le déploiement dans les exploitations coopératives | +1.6% | Allemagne, France, Pays-Bas, Royaume-Uni, Autriche et Danemark | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La loi européenne sur la surveillance des sols crée une demande de conformité récurrente
La loi de l'Union européenne sur la surveillance des sols est entrée en vigueur le 16 décembre 2025 et établit un cadre commun permettant aux États membres de surveiller et d'évaluer la santé des sols dans l'ensemble de l'Union européenne. Les États membres doivent transposer la directive en droit national d'ici décembre 2028 et soumettre leur premier rapport sur la mise en œuvre et l'évaluation de la santé des sols d'ici décembre 2031. Le cadre aborde les principales menaces et indicateurs relatifs aux sols, notamment l'érosion, la perte de matière organique, la salinisation, la contamination, le compactage, l'imperméabilisation et la biodiversité des sols. Ces exigences devraient accroître la demande d'échantillonnage des sols, d'analyses en laboratoire, de technologies de surveillance et de systèmes de gestion des données à mesure que les États membres établissent des programmes de surveillance et d'évaluation. Le marché européen de la surveillance des sols peut donc bénéficier d'une demande récurrente du secteur public et institutionnel pour des outils et services soutenant l'évaluation standardisée de la santé des sols, la collecte de données et le reporting dans différents districts pédologiques.
L'adoption de l'agriculture de précision améliore l'efficacité des intrants
L'adoption de l'agriculture de précision à travers l'Europe accroît le besoin d'informations précises sur les sols au niveau des parcelles pour soutenir une gestion agricole plus efficace. La Commission européenne identifie l'agriculture de prcision, notamment la surveillance par capteurs et l'application ciblée de nutriments et d'autres intrants, comme un moyen d'améliorer l'efficacité des ressources et de réduire l'utilisation inutile d'intrants. La surveillance des sols fournit des informations sur des paramètres tels que l'humidité du sol, la disponibilité des nutriments, la matière organique et d'autres caractéristiques du sol, permettant aux agriculteurs d'identifier les variations au sein des parcelles et entre elles, et d'ajuster les applications d'engrais et d'irrigation en conséquence. L'intégration croissante des capteurs, des machines agricoles, des données satellitaires et des plateformes numériques de gestion agricole augmente également la valeur des ensembles de données pédologiques interopérables. À mesure que l'agriculture européenne évolue vers une gestion des intrants davantage axée sur les données, la demande de capteurs de sol, de technologies d'échantillonnage, de services analytiques et de plateformes numériques devrait augmenter, soutenant la croissance du marché européen de la surveillance des sols.
Les éco-régimes de la PAC encouragent une gestion vérifiable des sols
Les éco-régimes de la Politique agricole commune (PAC) et les engagements agri-environnementaux renforcent l'accent mis sur les pratiques durables de gestion des sols dans l'ensemble de l'Union européenne. Une étude de la Commission européenne publiée en novembre 2024 a évalué 19 plans stratégiques de la PAC couvrant 18 États membres et a estimé un potentiel d'atténuation allant jusqu'à 31 millions de tonnes métriques d'équivalent dioxyde de carbone par an. Les éco-régimes représentaient 38 % de ce potentiel d'atténuation estimé, tandis que les pratiques volontaires de protection des sols couvraient 47 % des terres agricoles de l'Union européenneEstimation du potentiel d'atténuation du changement climatique des plans stratégiques de la PAC2, agriculture.ec.europa.eu">[2]. Ces mesures accroissent la nécessité pour les agriculteurs et les autorités agricoles de démontrer et de surveiller les résultats environnementaux. Les technologies de surveillance des sols peuvent fournir des mesures cohérentes de paramètres tels que le carbone organique du sol, le statut nutritif, l'humidité et d'autres indicateurs de santé des sols, tandis que les plateformes numériques peuvent maintenir des enregistrements spécifiques au temps et à la localisation. À mesure que le soutien de la PAC est de plus en plus lié à des objectifs environnementaux mesurables, la demande de solutions de surveillance des sols, de collecte de données et de reporting devrait augmenter, soutenant la croissance du marché européen de la surveillance des sols.
La volatilité climatique accroît la demande de renseignements sur la zone racinaire
La variabilité climatique croissante et les conditions de sécheresse récurrentes dans certaines parties de l'Europe méridionale soulignent l'importance d'informations précises sur les sols pour les décisions d'irrigation et de gestion des cultures. La surveillance continue des conditions de la zone racinaire peut aider les agriculteurs à identifier les changements d'humidité du sol et d'autres paramètres, et à ajuster l'irrigation en fonction des conditions réelles du terrain plutôt que de s'appuyer uniquement sur des calendriers fixes. Les avancées en télédétection améliorent également la capacité à dériver des informations sur les sols à des échelles spatiales plus larges. Une étude de 2025 publiée dans Soil and Tillage Research a révélé que la combinaison de données radar à synthèse d'ouverture (SAR) multi-fréquences avec des données optiques améliorait la prédiction des propriétés du sol par rapport aux sources de données individuelles. Ces développements soutiennent l'intégration des mesures par capteurs, de la télédétection et des plateformes numériques pour fournir une intelligence pédologique plus complète. À mesure que la disponibilité de l'eau devient une contrainte plus importante pour la production agricole dans les régions sujettes à la sécheresse, la valeur des informations en temps opportun sur la zone racinaire devrait augmenter, soutenant la demande de capteurs d'humidité du sol, de solutions de télédétection et de plateformes intégrées de surveillance des sols sur le marché européen de la surveillance des sols.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La fragmentation de la propriété agricole allonge les périodes de retour sur investissement | -1.8% | Italie, Espagne, Europe orientale, Grèce et Portugal | Long terme (≥ 4 ans) |
| La dérive d'étalonnage des capteurs sur les sols européens diversifiés | -1.2% | Allemagne, France, Italie, Espagne et Union européenne | Moyen terme (2-4 ans) |
| Interopérabilité incomplète entre les plateformes de données agricoles | -1.0% | Allemagne, Royaume-Uni, France et Pays-Bas | Moyen terme (2-4 ans) |
| Les préoccupations relatives à la gouvernance des données et à la responsabilité limitent le partage entre plateformes | -0.9% | Allemagne, Royaume-Uni et France | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La fragmentation de la propriété agricole allonge les périodes de retour sur investissement
Les petites exploitations d'Europe méridionale et orientale peuvent ne pas obtenir un retour sur investissement rapide grâce aux déploiements de capteurs autonomes. Le projet SOILMONITOR financé par l'Union européenne a identifié un objectif matériel à long terme inférieur à 500 EUR par unité (545 USD), et a indiqué que des retours rapides à ce niveau de prix étaient les plus réalisables pour les cultures à haute valeur ajoutée telles que les tomates et les fraises, selon le Service d'information communautaire sur la recherche et le développement de l'Union européenne (EU CORDIS). Les exploitations céréalières de produits de base peuvent faire face à des périodes de retour sur investissement de plus de cinq ans aux prix actuels du matériel. Cela limite les achats individuels en Italie, en Espagne et dans une grande partie de l'Europe orientale. Les achats coopératifs ont commencé à élargir l'accès en France et en Allemagne, mais la participation varie selon les pays. Là où la taille des exploitations et les structures coopératives locales rendent la propriété directe difficile, le marché européen de la surveillance des sols devra probablement s'appuyer davantage sur des modèles de tarification basés sur les services.
La dérive d'étalonnage des capteurs sur les sols européens diversifiés
La diversité des conditions pédologiques en Europe crée des défis pour le développement de modèles et de capteurs de surveillance des sols qui fonctionnent de manière cohérente dans différents environnements. Une étude de 2024 publiée dans Geoderma et impliquant l'Université de Wageningen & Research a développé un système européen de surveillance du carbone organique des sols utilisant l'imagerie Sentinel-2 et la base de données pédologiques de l'enquête sur l'utilisation et la couverture des terres (LUCAS). L'étude a rapporté des valeurs R² de 0,41 pour les terres cultivées et de 0,28 pour les zones à végétation permanente à l'échelle continentale, tandis que la précision atteignait 0,51 en Wallonie, en Belgique, mais était plus faible en Grèce et en République tchèqueUn système européen de surveillance du carbone organique des sols exploitant l'imagerie Sentinel 3 et la base de données pédologiques LUCAS, research.wur.nl">[3]. Ces différences démontrent les défis liés à l'application de modèles de surveillance des sols à travers des types de sols, des conditions de végétation et des caractéristiques de terrain variés. En avril 2025, l'Institut Leibniz pour les cultures maraîchères et ornementales (IGZ) a lancé le projet BoDi pour développer des données pédologiques à haute résolution à partir de mesures par capteurs et soutenir des calculs de demande en engrais spécifiques aux sites, soulignant le besoin d'informations pédologiques localisées et d'étalonnage. Les variations des performances des capteurs et de la précision des modèles peuvent augmenter les exigences d'étalonnage, de validation et de maintenance, augmentant le coût total de déploiement des systèmes de surveillance des sols. Par conséquent, le marché européen de la surveillance des sols pourrait continuer à favoriser les solutions qui combinent la technologie des capteurs avec un étalonnage localisé, une validation sur le terrain et des services de gestion des données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
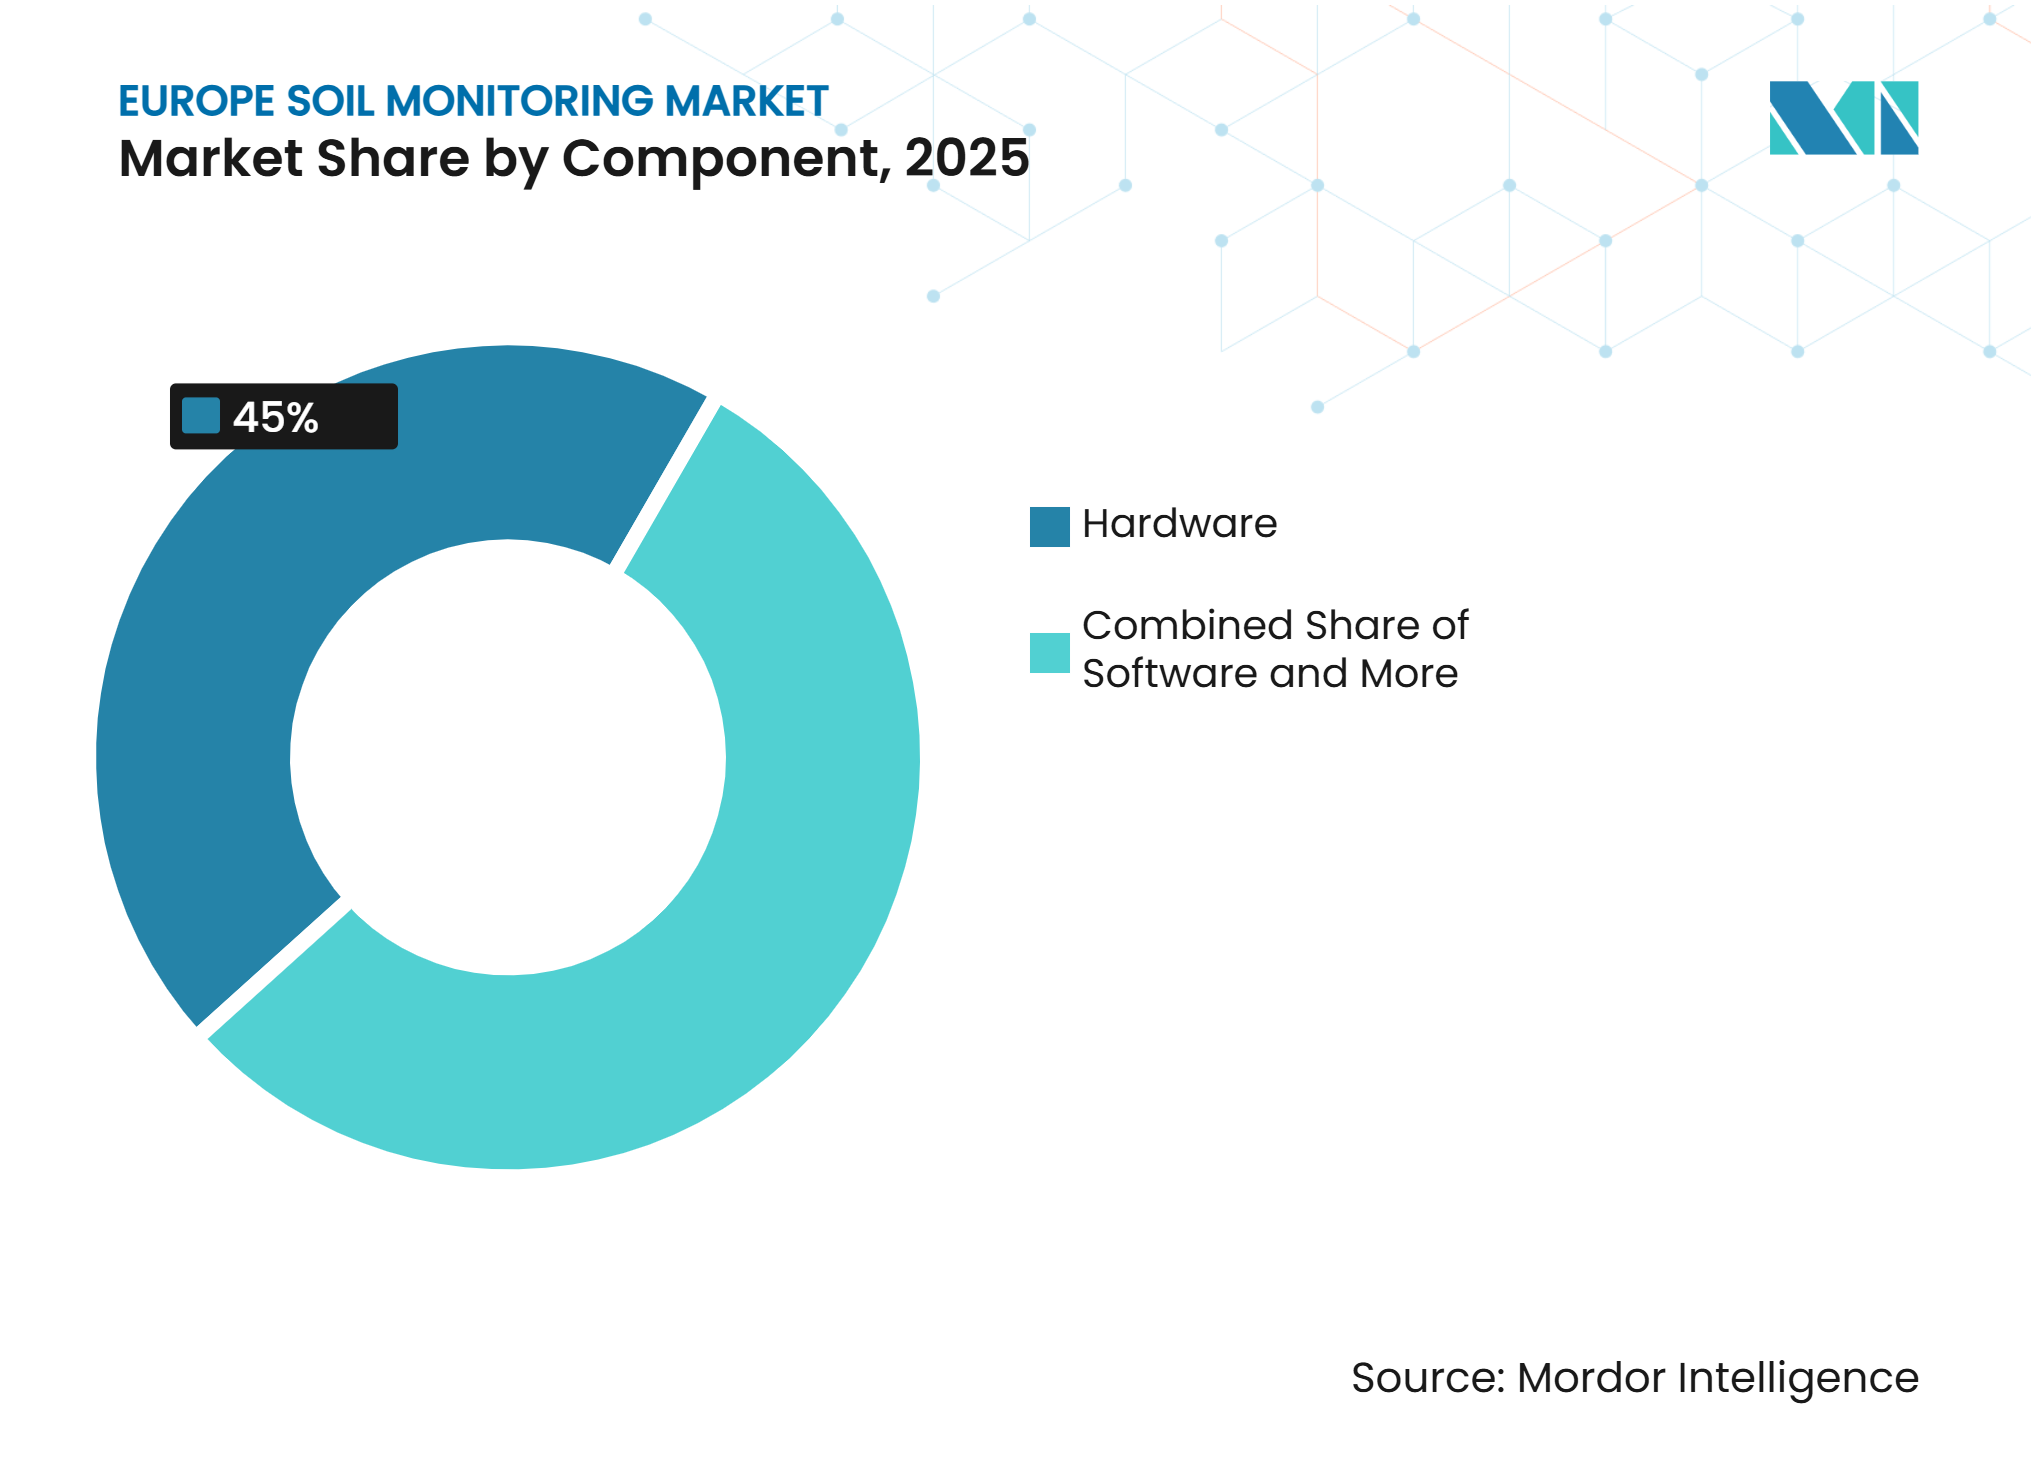
les services se développent au sein d'un mix de revenus dominé par le matérielLe matériel détenait 45,0 % de la part du marché européen de la surveillance des sols en 2025, ce qui en fait le composant le plus important. Sa position dominante reflète les dépenses consacrées aux capteurs de sol in situ, aux sondes, aux enregistreurs de données, aux passerelles sans fil et aux équipements d'installation nécessaires à l'établissement d'une infrastructure de surveillance. La mise en œuvre d'une surveillance standardisée des sols dans l'Union européenne devrait soutenir la demande d'équipements de mesure physiques à mesure que les États membres développent des systèmes d'évaluation de la santé des sols. Le matériel reste fondamental car il génère les mesures au niveau des parcelles requises par les plateformes logicielles, les laboratoires, les systèmes de gestion agricole et les processus de reporting. Le logiciel représente un autre composant important en convertissant les données des capteurs et des échantillons en tableaux de bord, résultats analytiques et outils d'aide à la décision pour les utilisateurs agricoles et institutionnels. À mesure que les programmes de surveillance des sols deviennent plus structurés, la demande de solutions intégrées de matériel et de logiciel devrait augmenter.
Le marché européen de la surveillance des sols pour les services devrait se développer à un CAGR de 16,0 % entre 2026 et 2031, représentant la croissance la plus rapide parmi les composants. Les services peuvent inclure l'installation, l'étalonnage, la maintenance, l'échantillonnage des sols, l'analyse en laboratoire, l'interprétation des données et le reporting, permettant aux utilisateurs d'accéder aux capacités de surveillance sans développer une expertise technique interne étendue. Ce modèle est particulièrement pertinent lorsque les performances des capteurs nécessitent un étalonnage spécifique au site ou lorsque les exploitations et les organismes publics ont besoin d'aide pour convertir les mesures en informations exploitables de gestion des sols. En avril 2026, CropX Technologies a lancé son capteur de sol multi-profondeur Apex, qui s'intègre à sa plateforme d'agronomie numérique et à ses services par abonnement, illustrant l'intégration croissante du matériel de surveillance avec un soutien numérique et agronomique continu. À mesure que la surveillance des sols devient plus intensive en données et orientée vers la conformité, les services gérés et les modèles par abonnement peuvent générer des revenus récurrents tout en réduisant la charge opérationnelle des utilisateurs, soutenant une croissance plus rapide dans le segment des services.



Par type de produit :
les capteurs in situ en tête tandis que la télédétection gagne du terrainLes capteurs in situ représentaient 42,0 % de la part du marché européen de la surveillance des sols par type de produit en 2025, ce qui en fait la plus grande catégorie de produits. Leur position dominante reflète le besoin de mesures directes et localisées des conditions du sol telles que l'humidité, la température, la conductivité électrique et d'autres paramètres à des profondeurs de sol définies. Contrairement aux observations satellitaires et aériennes, les systèmes in situ fournissent des mesures continues ou répétées à des emplacements spécifiques, les rendant importants pour la gestion de l'irrigation, l'évaluation de la santé des sols, la recherche et la validation de modèles de surveillance plus larges. Les sondes portables et les équipements de test sur le terrain permettent également aux agronomes, aux laboratoires et aux chercheurs d'obtenir des mesures spécifiques aux sites sans installer d'infrastructure de surveillance permanente. L'exigence continue de systèmes fixes et portables reflète les différences en matière de fréquence de surveillance, de profondeur de mesure, de couverture spatiale et d'exigences d'application dans les exploitations européennes et les programmes institutionnels de surveillance.
Les plateformes de télédétection devraient se développer à un CAGR de 16,0 % entre 2026 et 2031, ce qui en fait le type de produit à la croissance la plus rapide. Les technologies satellitaires et aériennes peuvent surveiller de vastes zones géographiquement dispersées, aidant à identifier les variations spatiales et les emplacements nécessitant une investigation détaillée sur le terrain sans installer de capteurs dans chaque zone surveillée. Leur valeur augmente lorsque les observations à distance sont combinées avec des mesures au sol qui fournissent des données de référence localisées et une validation. En mars 2025, l'Agence spatiale européenne a contracté le projet SaveCrops4EU pour développer un jumeau numérique pour les systèmes agricoles européens, intégrant des activités de validation sur le terrain en Belgique, en Allemagne, en Hongrie et en Espagne. Le projet démontre l'utilisation croissante des technologies d'observation de la Terre et des technologies numériques pour surveiller les conditions agricoles à grande échelle. À mesure que les programmes européens de surveillance des sols élargissent leur couverture géographique, la télédétection devrait compléter plutôt que remplacer les mesures in situ, créant une demande de plateformes intégrées combinant observations satellitaires, capteurs de terrain et outils analytiques.
Par technologie de connectivité :
la connectivité sans fil domine et stimule la croissance du marchéLe sans-fil était le segment le plus important par technologie de connectivité, représentant 65,0 % de la part du marché européen de la surveillance des sols en 2025. Sa position dominante reflète la praticité du déploiement de systèmes de surveillance des sols sans fil dans les champs agricoles, où l'infrastructure de communication filaire peut être coûteuse et difficile à installer. Les technologies sans fil permettent aux capteurs répartis sur plusieurs emplacements de parcelles de transmettre des données pédologiques à des plateformes centralisées, soutenant la surveillance continue et réduisant le besoin de collecte manuelle de données. Les réseaux étendus à faible consommation (LPWAN), cellulaires et autres technologies sans fil sont particulièrement adaptés aux environnements agricoles éloignés car ils peuvent prendre en charge des communications longue portée et un fonctionnement des capteurs à faible consommation d'énergie.
Le sans-fil devrait également être le segment de connectivité à la croissance la plus rapide, se développant à un CAGR de 15,0 % entre 2026 et 2031. La croissance est soutenue par le déploiement croissant de capteurs de sol connectés, de systèmes de surveillance compatibles IoT et de plateformes numériques de gestion agricole nécessitant une transmission fiable des données au niveau des parcelles. La connectivité sans fil offre également une plus grande flexibilité à mesure que les réseaux de surveillance s'étendent sur des champs géographiquement dispersés et des emplacements de surveillance des sols. À mesure que l'agriculture européenne et les programmes institutionnels de surveillance des sols intègrent de plus en plus la collecte de données en temps réel avec l'analytique en nuage et les systèmes d'aide à la décision, la demande de solutions de connectivité sans fil devrait augmenter tout au long de la période de prévision.
Par application :
les champs ouverts en tête et la culture protégée progresseLa culture en plein champ représentait 47,0 % du chiffre d'affaires du marché européen de la surveillance des sols par application en 2025, ce qui en fait le segment le plus important. Sa position dominante est soutenue par la vaste superficie consacrée à la production de céréales, d'oléagineux, de cultures racines et d'autres grandes cultures à travers l'Europe, où les conditions du sol peuvent varier considérablement sur de grandes parcelles. La surveillance des sols permet aux agriculteurs de suivre des paramètres tels que l'humidité, le statut nutritif, la température et la conductivité électrique pour améliorer la gestion de l'irrigation et des engrais et identifier la variabilité au niveau des parcelles. Les applications en plein champ nécessitent également des systèmes de surveillance capables de fonctionner sur des emplacements géographiquement dispersés et dans des conditions météorologiques changeantes. La mise en œuvre de la loi de l'Union européenne sur la surveillance des sols devrait encore élargir la demande de données pédologiques standardisées et d'infrastructure de surveillance, soutenant l'utilisation des technologies de surveillance des sols dans les paysages agricoles.
La culture protégée devrait se développer à un CAGR de 15,0 % entre 2026 et 2031, ce qui en fait le segment d'application à la croissance la plus rapide. Les serres, les tunnels en plastique et autres systèmes de culture contrôlée produisent généralement des cultures à haute valeur ajoutée sous une gestion intensive, augmentant la valeur économique de mesures précises et fréquentes du sol. La surveillance de l'humidité du sol, de la disponibilité des nutriments et d'autres paramètres peut aider les producteurs à optimiser les applications d'irrigation et d'engrais tout en maintenant la productivité des cultures dans des environnements de culture contrôlés. La concentration de la production et des intrants dans des zones relativement petites rend également la surveillance par capteurs économiquement attractive. À mesure que l'horticulture européenne adopte de plus en plus des technologies de gestion numérique et de précision, la demande de surveillance des sols à haute fréquence et de solutions de gestion des cultures axées sur les données devrait augmenter dans la culture protégée.
Par utilisateur final :
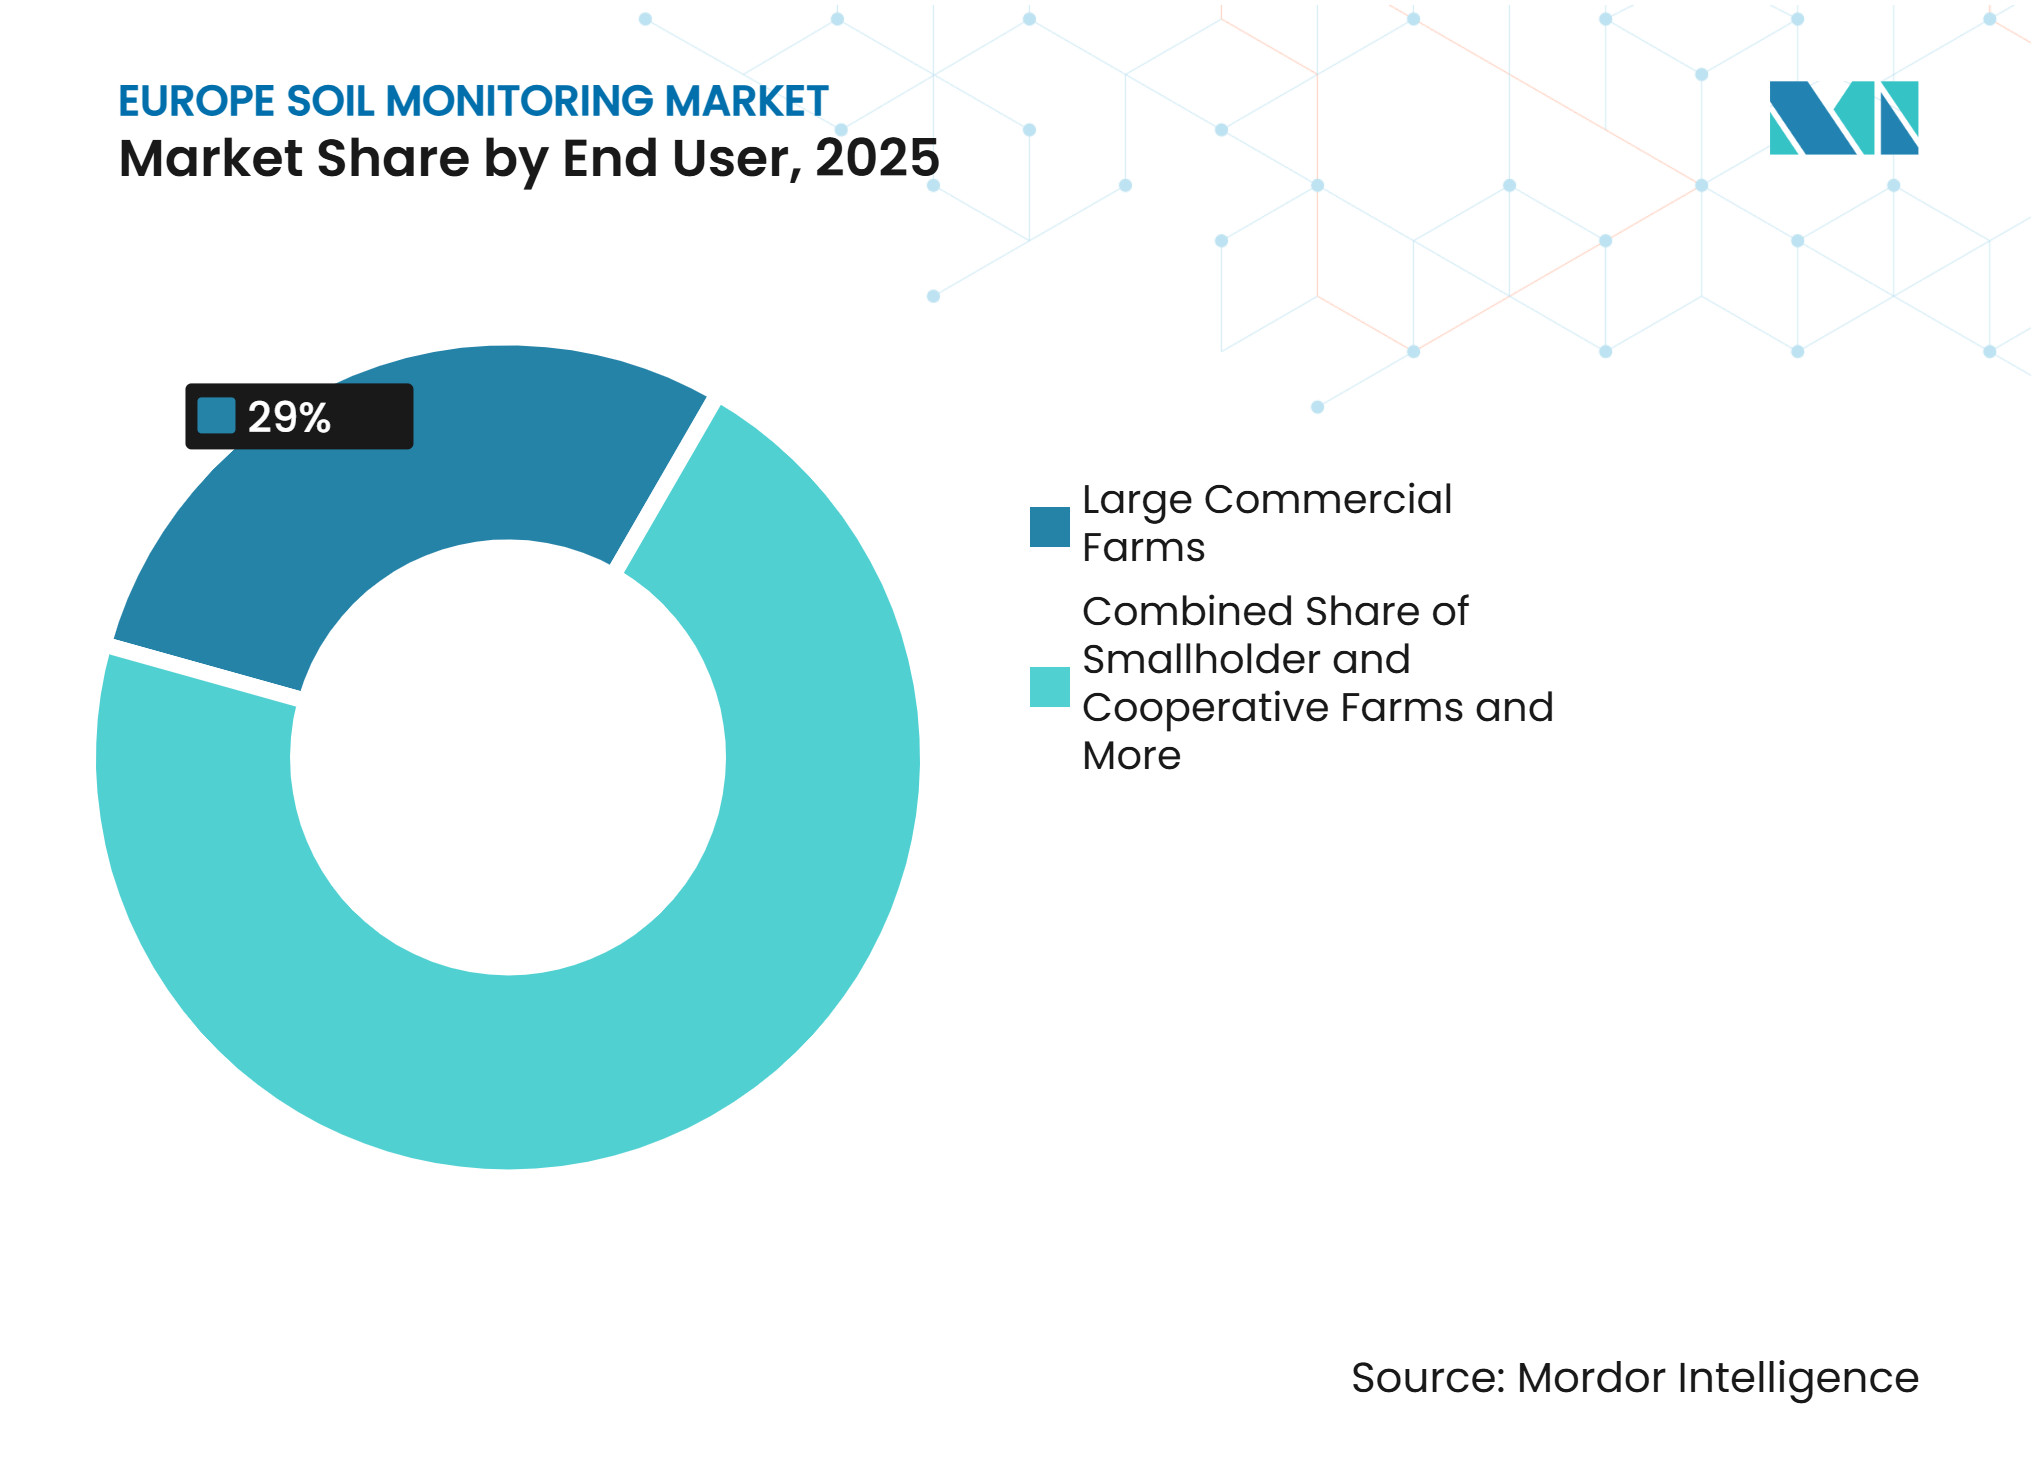
les exploitations commerciales en tête tandis que la demande de recherche augmenteLes grandes exploitations commerciales représentaient 29,0 % du chiffre d'affaires du marché européen de la surveillance des sols en 2025, ce qui en fait le segment d'utilisateurs finaux le plus important. Leurs plus grandes superficies cultivées permettent de répartir les coûts de surveillance sur davantage d'hectares, améliorant le cas économique pour l'investissement dans des capteurs de sol, des plateformes de données et des services de surveillance professionnels. Les exploitations commerciales ont également tendance à avoir un meilleur accès aux équipements d'agriculture de précision et aux systèmes numériques de gestion agricole, permettant l'intégration des données pédologiques dans les décisions d'irrigation, de fertilisation, de planification des cultures et de gestion des parcelles. La nécessité de surveiller les conditions du sol sur de grandes parcelles spatialement variables soutient davantage l'utilisation de capteurs fixes, de systèmes de surveillance connectés et de services de conseil axés sur les données. À mesure que les exploitations européennes adoptent de plus en plus des pratiques de gestion de précision et une surveillance standardisée de la santé des sols, les exploitations commerciales devraient rester une source majeure de demande pour les solutions de surveillance des sols.
Les instituts de recherche et les universités devraient se développer à un CAGR de 15,5 % entre 2026 et 2031, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide. Les organisations de recherche ont besoin de mesures précises et comparables des sols pour évaluer les propriétés du sol, valider les technologies de surveillance et développer des modèles dans différentes conditions pédologiques et climatiques. L'utilisation croissante de la télédétection, des réseaux de capteurs et des modèles numériques des sols crée une demande supplémentaire d'équipements de surveillance de qualité recherche et d'outils analytiques de soutien. Les projets de recherche peuvent également contribuer à la validation des technologies avant une adoption commerciale plus large par les exploitations et les prestataires de services agricoles. À mesure que les initiatives européennes de santé des sols et les programmes de recherche financés par des fonds publics accordent une plus grande importance aux données pédologiques standardisées, les institutions de recherche devraient générer une demande croissante de capteurs de sol spécialisés, d'équipements d'échantillonnage, de systèmes analytiques et de plateformes de surveillance.

Analyse géographique
L'Allemagne détenait la plus grande part nationale du marché européen de la surveillance des sols, représentant 34,0 % de la part de marché en 2025. Sa grande base agricole, son écosystème d'agriculture de précision établi et son infrastructure numérique avancée soutiennent l'adoption des technologies de surveillance des sols. Les exploitations commerciales peuvent intégrer les mesures pédologiques avec les machines agricoles, les logiciels de gestion agricole et les systèmes de conseil pour soutenir les décisions d'irrigation, de fertilisation et de gestion des parcelles. L'intégration croissante des données de terrain avec les plateformes agricoles numériques crée également une demande de solutions de surveillance connectées et de systèmes de données interopérables. En août 2026, Syngenta a étendu son service de numérisation des sols InterraScan à travers l'Allemagne en collaboration avec Agrolab et Smart Agro Solution, combinant la numérisation des champs avec l'analyse en laboratoire pour fournir des informations pédologiques détaillées. Le Royaume-Uni représente également un marché établi pour la surveillance des sols, soutenu par de grandes exploitations arables, des institutions de recherche agricole et des programmes de gestion agricole orientés vers la durabilité.
La France devrait se développer à un CAGR de 15,0 % entre 2026 et 2031, ce qui en fait le pays à la croissance la plus rapide parmi les marchés européens. L'écosystème d'agriculture numérique établi du pays fournit une base pour les technologies de surveillance des sols connectées, tandis que les structures d'agriculture coopérative peuvent faciliter l'accès aux équipements partagés et aux services de données parmi les petites exploitations. L'adoption croissante des systèmes numériques de gestion agricole devrait soutenir l'intégration des mesures pédologiques dans les décisions d'irrigation, de gestion des nutriments et de planification des cultures. L'Italie et l'Espagne représentent également des marchés importants, soutenus par une production agricole intensive et la nécessité d'une gestion efficace des ressources en eau et en sol. En particulier, les besoins en irrigation dans certaines parties de l'Europe méridionale augmentent la pertinence des technologies de surveillance de l'humidité du sol et de la zone racinaire.
Les autres marchés européens offrent des opportunités de croissance supplémentaires à mesure que la numérisation agricole et les initiatives de santé des sols se développent. La Pologne et la Roumanie disposent de bases importantes de terres arables et peuvent bénéficier d'investissements soutenus par la Politique agricole commune, tandis que les marchés scandinaves ont une demande de technologies de surveillance liées à la gestion agricole durable et à la mesure environnementale. Dans toute l'Europe orientale, la numérisation croissante de l'agriculture et le développement de cadres nationaux de surveillance des sols devraient soutenir l'adoption au cours de la période de prévision.
Paysage concurrentiel
Concentration du Marché
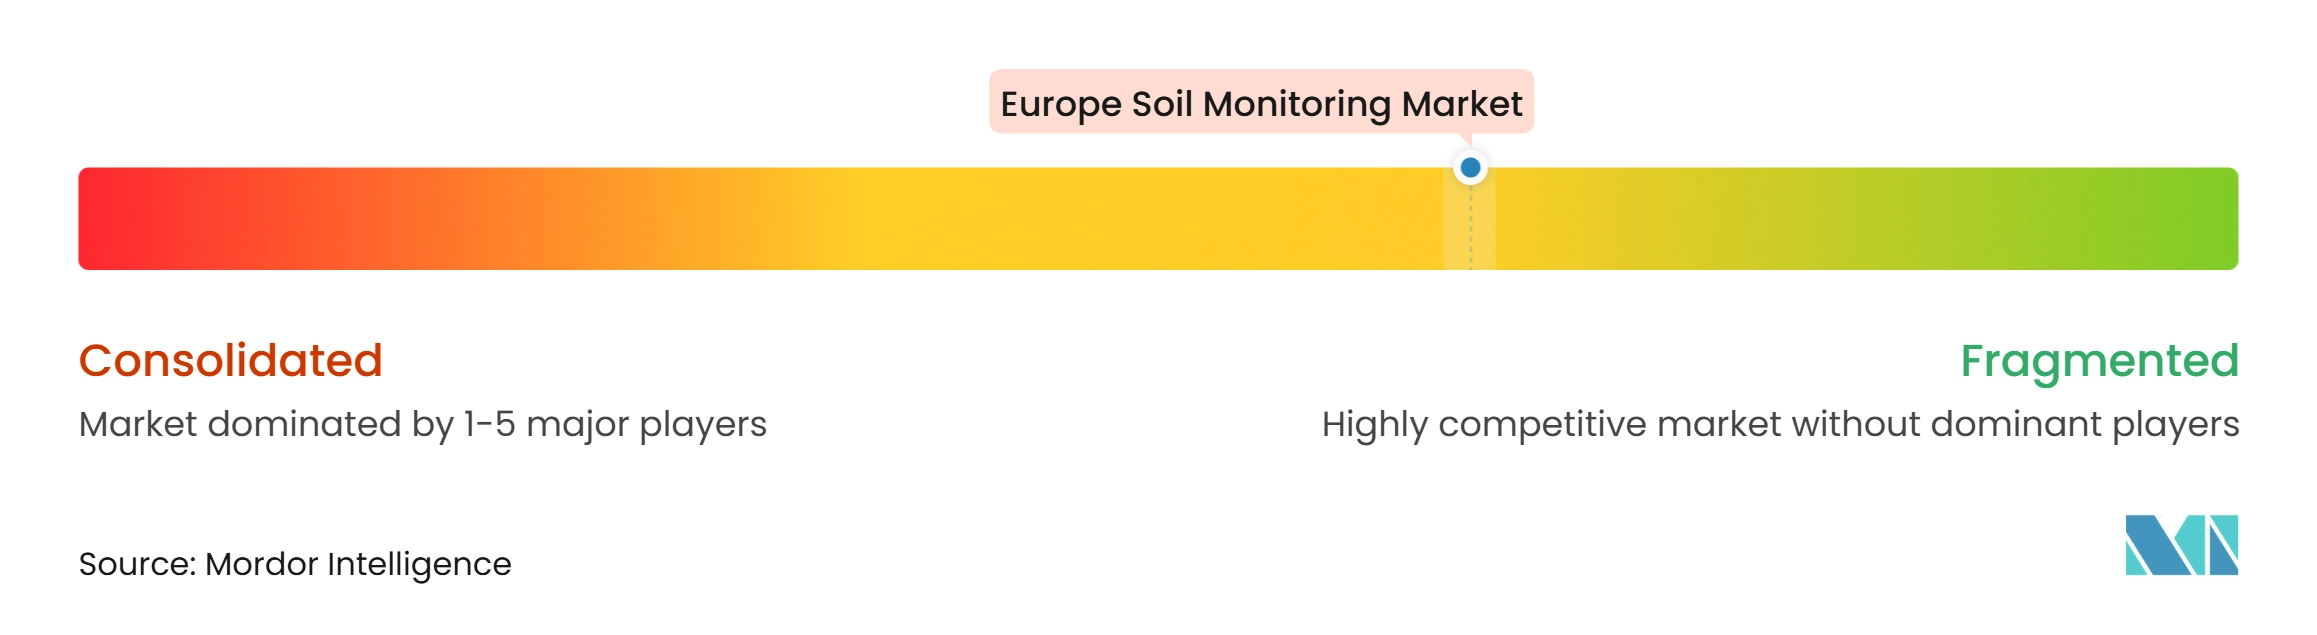
Le marché européen de la surveillance des sols est modérément fragmenté, les cinq premières entreprises détenant collectivement une part modérée du marché en 2025. Les principales entreprises comprennent METER Group, Inc., CropX Technologies, Inc., Sentek Technologies, Pessl Instruments GmbH et SGS Société Générale de Surveillance SA. Le reste du marché est desservi par des fournisseurs de matériel de détection, d'équipements de test des sols, d'enregistreurs de données, de solutions de télédétection, de plateformes logicielles, d'analyses en laboratoire et de services agronomiques, limitant le pouvoir de fixation des prix de tout fournisseur unique.
Les acteurs se font concurrence sur la précision de détection, la profondeur de surveillance, la connectivité, l'analytique des données, l'intégration des plateformes et les services de support. En avril 2026, CropX Technologies a présenté son capteur de sol multi-profondeur Apex, intégrant des mesures haute résolution de la zone racinaire avec sa plateforme d'agronomie numérique et ses services par abonnement. Le lancement illustre l'évolution vers la combinaison du matériel de surveillance avec des logiciels récurrents et un soutien agronomique. METER Group se distingue également par son portefeuille de capteurs de sol et environnementaux et ses capacités de gestion des données en nuage. Sur le marché européen de la surveillance des sols, les fournisseurs qui combinent des mesures fiables sur le terrain avec des analyses et des flux de travail pratiques de gestion agricole peuvent se différencier au-delà de la tarification des capteurs autonomes.
En juillet 2026, Pessl Instruments a étendu les capacités de connectivité de son réseau METOS via la plateforme IoT 1NCE, prenant en charge la transmission de données cellulaires pour les équipements de surveillance connectés sur plusieurs marchés. En juillet 2026, Stenon a levé 18 millions EUR en financement de série B pour développer sa technologie de mesure des sols en temps réel et de gestion des données, soulignant l'investissement dans l'analyse rapide des sols sur le terrain. La mise en œuvre de la loi européenne sur la surveillance des sols devrait encore accroître la demande de mesure standardisée, de gestion des données et de capacités de reporting. Le marché européen de la surveillance des sols reste ouvert aux acteurs qui combinent des mesures précises avec des plateformes connectées, un étalonnage localisé et une prestation de services orientée vers la conformité.
Leaders du secteur européen de la surveillance des sols
-
METER Group, Inc.
-
CropX Technologies Ltd.
-
Sentek Technologies Pty Ltd
-
Pessl Instruments GmbH (Lindsay Corporation)
-
SGS Société Générale de Surveillance SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la surveillance des sols Entreprises couvertes dans ce rapport
- METER Group, Inc. (Campbell Group, Inc.)
- Sentek Technologies Pty Ltd
- CropX Technologies Ltd.
- SGS Société Générale de Surveillance SA
- Pessl Instruments GmbH (Lindsay Corporation)
- Soil Scout Oy
- Delta-T Devices Ltd
- Spectrum Technologies, Inc. (Transcat, Inc.)
- Campbell Scientific, Inc.
- Irrometer Company, Inc.
- Element Materials Technology Group Limited (Temasek Holdings)
- Acclima, Inc.
- Arable Labs, Inc.
- EOS Data Analytics, Inc. (Noosphere Ventures)
- AGCO Corporation
- Stevens Water Monitoring Systems, Inc.
Développements industriels récents dans Marché européen de la surveillance des sols
- Août 2026 : Syngenta a étendu son service de numérisation des sols InterraScan à l'échelle nationale en Allemagne, en collaboration avec Agrolab pour l'analyse en laboratoire et Smart Agro Solution pour la mise en œuvre sur le terrain. Le service combine la numérisation par capteurs haute résolution, l'échantillonnage des sols, l'analyse en laboratoire et la cartographie numérique.
- Août 2026 : CropX Technologies a acquis SCIO, un fournisseur de technologie portable de spectroscopie dans le proche infrarouge pour les applications agricoles et alimentaires. L'acquisition élargit les capacités de détection de CropX au-delà de la surveillance des sols et des cultures vers des mesures de qualité des cultures et post-récolte, soutenant sa stratégie d'intégration des données tout au long du cycle de production agricole.
- Juillet 2026 : Pessl Instruments et 1NCE ont annoncé le déploiement de la solution de réseau météorologique METOS by Pessl Instruments alimentée par 1NCE. Le déploiement connecte des milliers de stations météorologiques et de capteurs de terrain dans plus de 80 pays via une plateforme IoT commune, prenant en charge la transmission en temps réel des données de précipitations, d'humidité du sol, de météo et de risque de maladies des cultures.
Périmètre du rapport sur le marché européen de la surveillance des sols
Le marché de la surveillance des sols désigne le segment du marché qui se concentre sur l'utilisation de la technologie pour surveiller les conditions du sol, ce qui est crucial pour l'agriculture et la gestion environnementale. Il englobe divers composants et est porté par le besoin de données en temps réel sur les paramètres du sol tels que l'humidité, la température et la teneur en nutriments.
Le rapport sur le marché canadien de la surveillance des sols est segmenté par composant (matériel, logiciel et services), par type de produit (capteurs in situ, plateformes de télédétection et sondes portables et kits de test), par technologie de connectivité (filaire et sans fil), par application (plein champ, culture protégée et foresterie), par utilisateur final (grandes exploitations commerciales, petites exploitations et exploitations coopératives, instituts de recherche et universités et gouvernement et ONG), et par géographie (Allemagne, Espagne, France, Italie, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil (LPWAN, cellulaire, satellite) |
| Plein champ |
| Culture protégée |
| Foresterie |
| Grandes exploitations commerciales |
| Petites exploitations et exploitations coopératives |
| Instituts de recherche et universités |
| Gouvernement et ONG |
| Allemagne |
| France |
| Espagne |
| Italie |
| Russie |
| Reste de l'Europe |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par type de produit | Capteurs in situ |
| Plateformes de télédétection | |
| Sondes portables et kits de test | |
| Par technologie de connectivité | Filaire |
| Sans fil (LPWAN, cellulaire, satellite) | |
| Par application | Plein champ |
| Culture protégée | |
| Foresterie | |
| Par utilisateur final | Grandes exploitations commerciales |
| Petites exploitations et exploitations coopératives | |
| Instituts de recherche et universités | |
| Gouvernement et ONG | |
| Par géographie | Allemagne |
| France | |
| Espagne | |
| Italie | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché européen de la surveillance des sols en 2026 ?
Le marché européen de la surveillance des sols était évalué à 308,96 millions USD en 2026 et devrait atteindre 632,31 millions USD d'ici 2031, à un CAGR de 15,40 %.
Quel pays est en tête de l'adoption de la surveillance des sols en Europe ?
L'Allemagne détenait la plus grande part nationale à 34,0 % en 2025, soutenue par les exploitations commerciales et l'utilisation avancée des technologies agricoles.
Pourquoi la culture protégée adopte-t-elle des outils de surveillance ?
Les cultures de serre à haute valeur ajoutée nécessitent une gestion détaillée de l'humidité et des nutriments, et une amélioration de 5 % du rendement peut compenser les coûts d'installation en une seule saison de culture.
Qu'est-ce qui stimule la demande de surveillance des sols en Europe ?
La loi sur la surveillance des sols, le reporting des éco-régimes de la PAC, l'adoption de l'agriculture de précision et les besoins d'irrigation liés au climat soutiennent le déploiement.