
Tamanho e Participação do Mercado de Demanda por Semicondutores da Europa em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
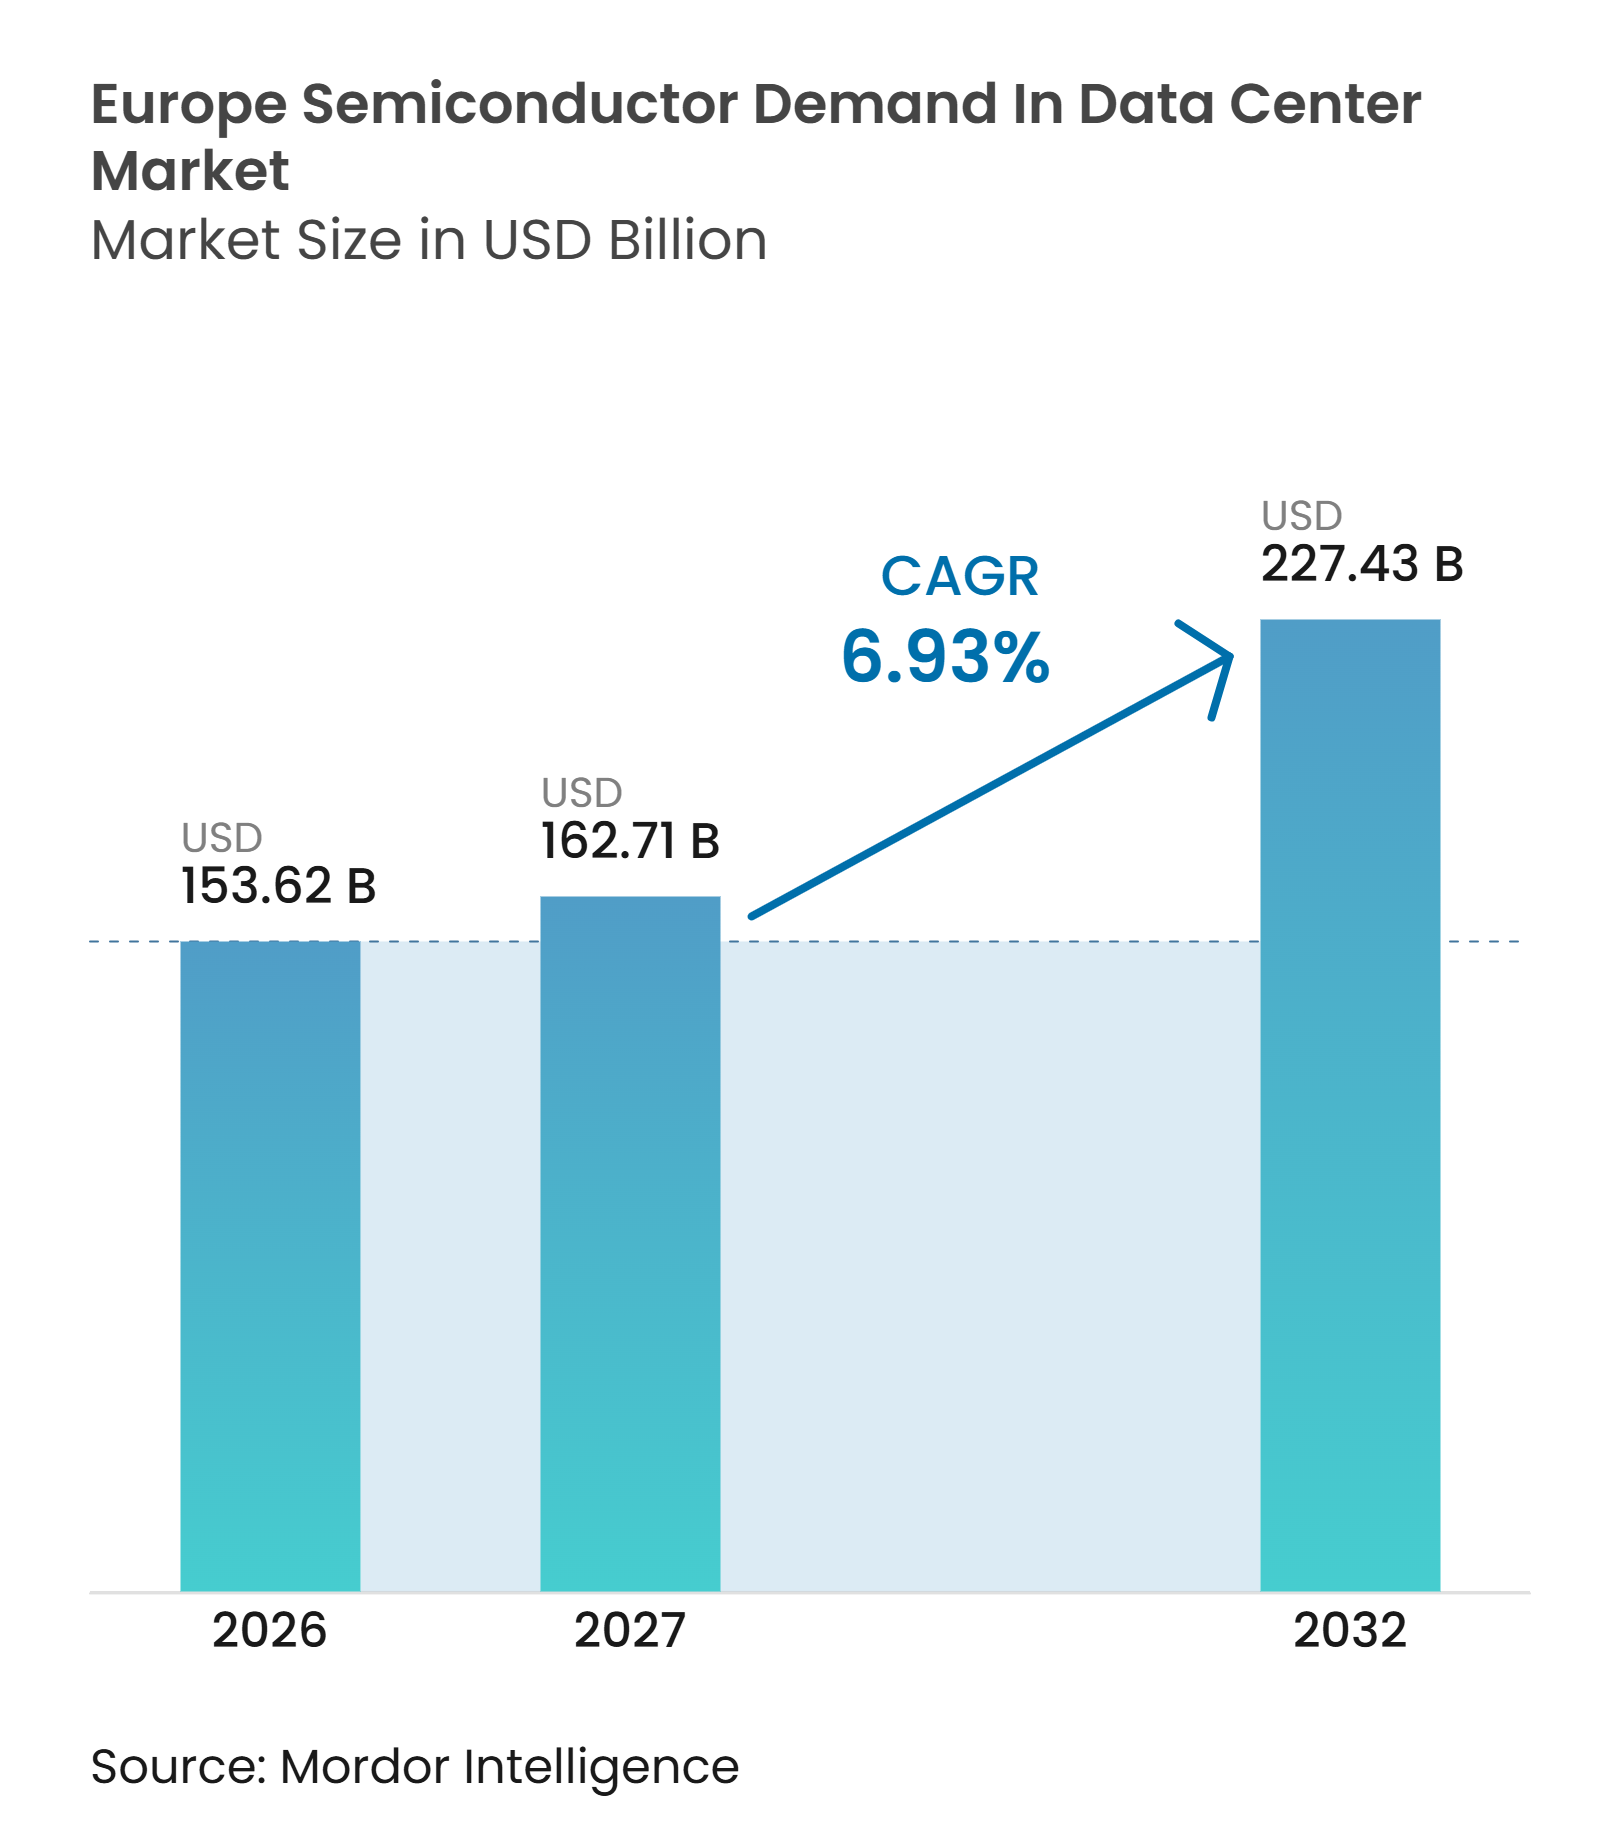
| Tamanho do mercado no ano base (2026) | 153.62 Bilhões de dólares |
| Tamanho do Mercado (2027) | 162.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 227.43 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.93 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Demanda por Semicondutores da Europa em Data Centers por Mordor Intelligence
O tamanho do mercado de demanda por semicondutores da Europa em data centers está projetado em 153,62 bilhões de USD em 2026, 162,71 bilhões de USD em 2027, e deve atingir 227,43 bilhões de USD até 2032, crescendo a um CAGR de 6,93% de 2027 a 2032. Programas de IA soberana, investimentos em hiperescala e atualizações de energia estão impulsionando simultaneamente as aquisições de processadores, memória, dispositivos de potência, componentes analógicos e sensores. Essa expansão é mais rápida e abrangente do que a anterior liderada pela nuvem, que dependia mais da migração incremental de sistemas corporativos. Os clusters de IA também estão deslocando os gastos para fornecimento de energia, conectividade de alta velocidade e controle térmico, pois racks mais densos exigem hardware de suporte mais especializado. Os operadores de colocation mantêm um papel importante porque suas conexões de rede elétrica existentes e controles de segurança podem ajudar usuários corporativos e do setor público a evitar longos processos de construção própria. A concentração de fornecimento em lógica avançada e memória de alta largura de banda, juntamente com atrasos na conexão à rede elétrica e no licenciamento, pode limitar o ritmo em que a capacidade planejada entra em operação.
Principais Conclusões do Relatório
- Por tipo de produto, os processadores detinham 38,56% da participação do mercado de demanda por semicondutores da Europa em data centers em 2026, enquanto a eletrônica de potência está projetada para expandir a um CAGR de 7,82% até 2032.
- Por aplicação, os equipamentos de TI responderam por 68,73% do tamanho do mercado de demanda por semicondutores da Europa em data centers em 2026, enquanto a infraestrutura de resfriamento e gerenciamento térmico deve crescer a um CAGR de 7,73% até 2032.
- Por tipo de data center, os data centers de colocation detinham 47,82% de participação em 2026, enquanto os data centers de hiperescala estão projetados para registrar um CAGR de 7,67% até 2032.
- Por geografia, a Alemanha capturou 23,48% de participação em 2026, enquanto o Reino Unido está projetado para expandir a um CAGR de 7,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Clusters de Treinamento e Inferência de IA | +2.1% | Global, com demanda concentrada na Alemanha, Reino Unido, França e Países Baixos | Curto prazo (≤ 2 anos) |
| Expansão de Capacidade em Nuvem e Colocation | +1.5% | Global, com investimento concentrado no Reino Unido, Países Nórdicos e Alemanha | Curto prazo (≤ 2 anos) |
| Localização de IA Soberana e Cargas de Trabalho Regulamentadas | +1.2% | Em toda a UE, com ganhos iniciais na Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Adoção de Computação Acelerada e Arquitetura Heterogênea | +0.8% | Global | Médio prazo (2-4 anos) |
| Intensidade de Memória de Alta Largura de Banda e Interconexão Avançada | +0.6% | Global | Médio prazo (2-4 anos) |
| Aquisição Orientada a Desempenho por Watt em Data Centers com Restrições de Energia | +0.5% | Em toda a UE, particularmente Alemanha e Países Baixos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Clusters de Treinamento e Inferência de IA
As implantações de treinamento e inferência de IA são a maior fonte imediata de demanda adicional por semicondutores nos data centers europeus. A NVIDIA anunciou compromissos de infraestrutura europeia totalizando mais de 3.000 exaflops de capacidade de computação Blackwell na Alemanha, França, Reino Unido, Suécia, Itália, Espanha e Finlândia, por meio de parcerias com Mistral AI, Nebius e Nscale. O mercado de demanda por semicondutores da Europa em data centers está, portanto, recorrendo a um conjunto mais amplo de dispositivos do que apenas os volumes de processadores. Os sistemas de inferência permanecem ativos por períodos mais longos do que os trabalhos de treinamento em lote e exigem conversão de energia confiável, monitoramento e conexões ópticas. Esse perfil operacional amplia a demanda por componentes de gerenciamento de energia, sensores e conectividade ao lado de GPUs e CPUs. Infineon e STMicroelectronics estão posicionadas nessas camadas de suporte, onde o ciclo de aquisição pode ser menos concentrado do que no mercado de aceleradores.
Expansão de Capacidade em Nuvem e Colocation
A expansão em nuvem e colocation está aumentando a demanda por semicondutores, mas também está expondo limites no acesso à rede elétrica e nas aprovações de locais. Os data centers de colocation detinham 47,82% da participação do mercado de demanda por semicondutores da Europa em data centers em 2026, porque os campi estabelecidos podem oferecer energia conectada e controles de segurança física sem o prazo de entrega de um projeto greenfield. Os operadores podem adicionar processadores, memória, rede e hardware de potência mais rapidamente quando expandem dentro de uma instalação aprovada. Isso torna os campi existentes uma rota prática para empresas regulamentadas e usuários governamentais que precisam de residência de dados e operações certificadas. A aquisição resultante pode ser consolidada em grandes pedidos por um número limitado de operadores de locais experientes. Também dá aos operadores com capacidade de energia disponível uma vantagem quando novos locais enfrentam atrasos na conexão à rede elétrica.
Localização de IA Soberana e Cargas de Trabalho Regulamentadas
A Comissão Europeia comprometeu 10 bilhões de EUR (11,5 bilhões de USD) em financiamento público para 7 gigafábricas de IA e tem como meta pelo menos 20 bilhões de EUR (23 bilhões de USD) em investimento total.[1] A NVIDIA, AMD e Qualcomm assinaram cartas de intenção para fornecer processadores aos consórcios propostos, de acordo com o anúncio. Esses programas vinculam a aquisição de capacidade de computação a requisitos de tratamento local de dados e conformidade com a Lei de IA da UE. O RGPD e a Lei de IA da UE também podem aumentar a demanda por dispositivos de segurança, monitoramento e sensores que suportam operações controladas. O mercado de demanda por semicondutores da Europa em data centers ganha um fluxo de demanda do setor público mais duradouro quando projetos nacionais e regionais passam do planejamento para a implantação. Os fornecedores de componentes europeus podem ser considerados mais favoravelmente quando a avaliação de aquisição também pondera a participação na cadeia de fornecimento e os requisitos de residência de dados.
Adoção de Computação Acelerada e Arquitetura Heterogênea
Os projetos de data centers estão migrando de frotas homogêneas de CPUs para arquiteturas mistas que combinam GPUs, CPUs, DPUs, FPGAs, SmartNICs e ASICs personalizados. A AMD espera que sua plataforma de escala de rack Helios combine CPUs EPYC, GPUs Instinct, rede Pensando e software ROCm em uma única oferta de infraestrutura de IA. A Broadcom reportou 16,7 bilhões de USD em receita de semicondutores de IA no terceiro trimestre do ano fiscal de 2026, alta de 221% em relação ao ano anterior, impulsionada por aceleradores personalizados e implantações de rede. Essas configurações aumentam o número de categorias de semicondutores adquiridos para cada rack. Dispositivos de interconexão de alta velocidade, como DPUs, IPUs e retemporizadores PCIe, tornam-se mais importantes quando a computação é distribuída entre processadores especializados. A Intel Foundry e a ASML relataram que o High-NA EUV processou mais de 1 milhão de wafers nas instalações da Intel Foundry, apoiando a concorrência contínua em tecnologia avançada de CPU.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração de Fornecimento de Nós Avançados e HBM | -1.4% | Global, com maior exposição na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Atrasos na Conexão à Rede Elétrica e no Licenciamento de Data Centers | -0.9% | Em toda a UE, particularmente Alemanha, Reino Unido e Itália | Médio prazo (2-4 anos) |
| Escassez de Talentos em Projeto de Semicondutores Analógicos, de Sinal Misto e em Geral | -0.5% | Em toda a UE | Longo prazo (≥ 4 anos) |
| Alto Custo de Qualificação e Longos Ciclos de Design-In | -0.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração de Fornecimento de Nós Avançados e HBM
O fornecimento de lógica avançada e memória de alta largura de banda está concentrado entre um pequeno número de fabricantes, e seus compromissos de longo prazo podem limitar a disponibilidade para compradores europeus. A ASML declarou que os fabricantes de chips europeus não adquiriram nenhum equipamento EUV em 2026, o que destaca a contínua dependência da região em capacidade de fundição de ponta no exterior. Os operadores europeus podem enfrentar prazos de entrega mais longos e maior exposição ao mercado spot quando a capacidade de memória de alta largura de banda estiver comprometida em grandes programas de aceleradores. Essa restrição afeta simultaneamente o cronograma de aquisição de GPU, CPU e memória. O empreendimento ESMC, envolvendo TSMC, Bosch, Infineon e NXP, está investindo mais de 10 bilhões de EUR (11,5 bilhões de USD) em uma instalação em Dresden para tecnologias de 28/22 nm e 16/12 nm. Esse investimento fortalece o fornecimento regional no longo prazo, mas não elimina a dependência de curto prazo da produção externa de nós avançados.
Atrasos na Conexão à Rede Elétrica e no Licenciamento de Data Centers
A disponibilidade de energia é uma restrição vinculante para a construção de novos data centers em vários locais europeus. Espera-se que a capacidade de data centers de IA e computação de alto desempenho da Alemanha aumente de 670 MW em 2026 para mais de 2.100 MW até 2030, enquanto os processos de conexão à rede elétrica e planejamento podem levar de 3 a 5 anos. Atrasos no reforço da rede elétrica podem adiar o ciclo completo de aquisição de equipamentos para processadores, memória e componentes de potência. A Deutsche Telekom está investindo 250 milhões de EUR (287,5 milhões de USD) para dobrar a capacidade de seu data center de IA em Munique para 20 MW usando tecnologia NVIDIA. A expansão dentro de um local conectado e licenciado pode ser mais atraente do que desenvolver um novo local. Esse padrão favorece campi certificados maiores e pode concentrar pedidos de semicondutores entre menos compradores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
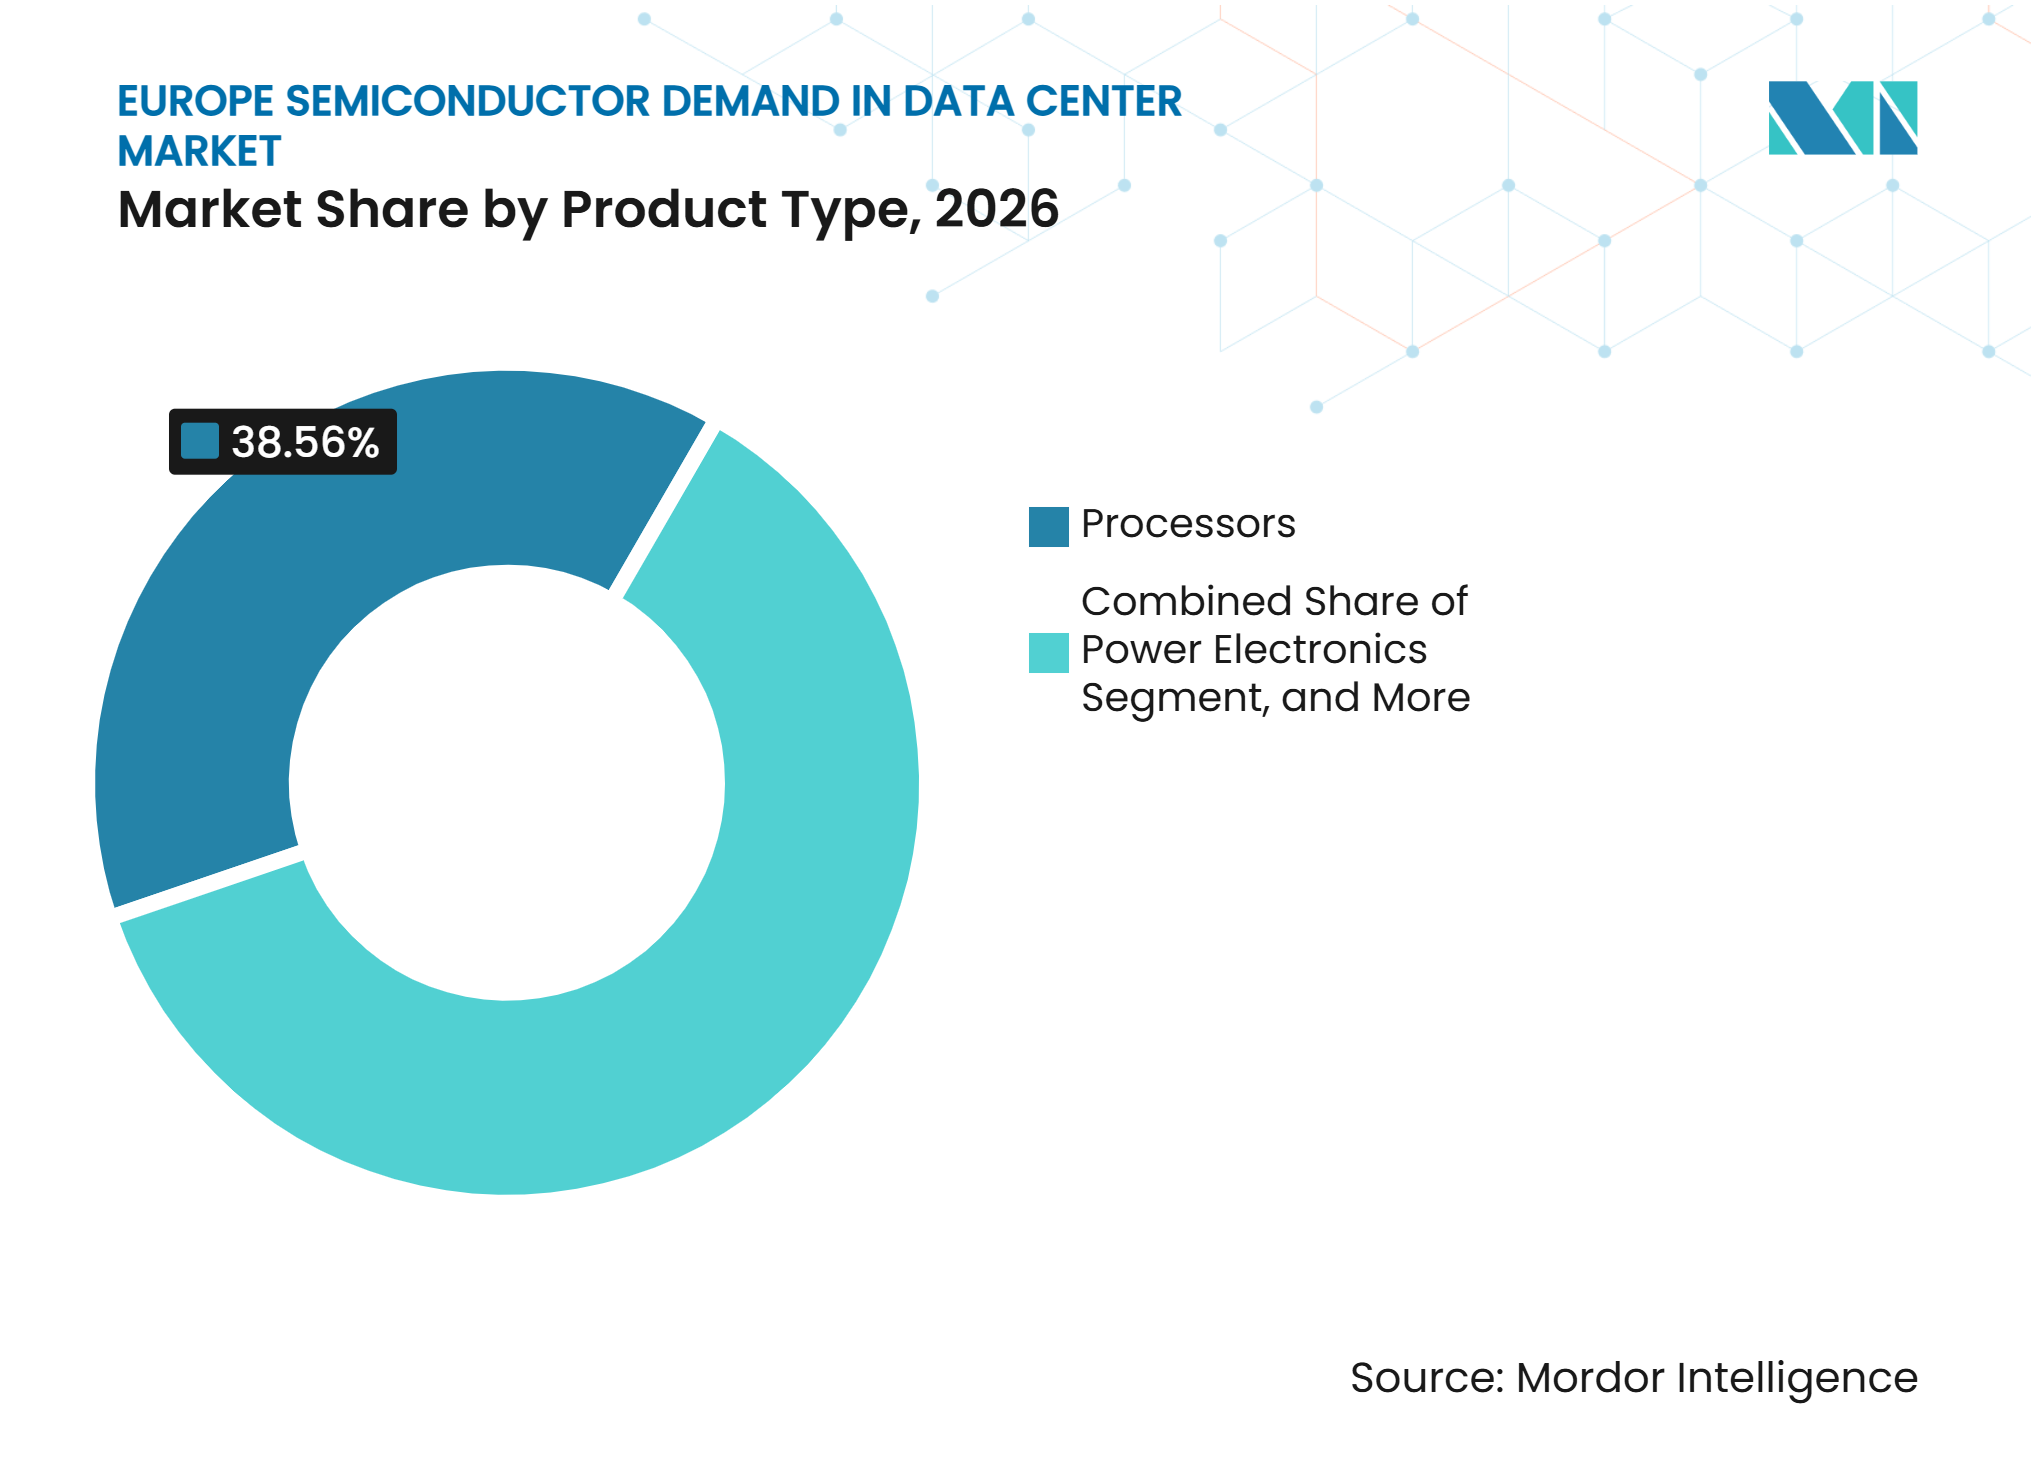
A Eletrônica de Potência Ganha Importância no Nível do RackOs processadores detinham 38,56% da participação do mercado de demanda por semicondutores da Europa em data centers em 2026, sustentados pelas aquisições de GPUs para cargas de trabalho de IA e CPUs de alto número de núcleos para infraestrutura de nuvem. A eletrônica de potência está projetada para ser o segmento de produto de crescimento mais rápido, com um CAGR de 7,82% até 2032. Requisitos de potência mais elevados por rack estão alterando a lista de materiais de semicondutores de suporte. Racks de IA com densidade de potência muito alta exigem dispositivos de conversão, distribuição, proteção e monitoramento mais capazes. Isso desloca a atenção das arquiteturas de energia de 54 V mais antigas para sistemas de 800 VCC, onde componentes de nitreto de gálio e carboneto de silício permitem uma conversão mais eficiente.
A STMicroelectronics apresentou um conversor LLC de nitreto de gálio de 12 kW projetado para a arquitetura de 800 VCC da NVIDIA, operando a 1 MHz e superando 98% de eficiência.[2] O dispositivo também superou 2.600 W/pol³ em densidade de potência, mostrando como hardware de potência compacto pode se adequar a projetos exigentes de racks de IA. Os dispositivos de memória, incluindo DRAM, HBM, NAND e NOR Flash, permanecem essenciais, mas enfrentam pressão de fornecimento dos programas de aceleradores. Os CIs lógicos, como FPGAs, DPUs e SmartNICs, estão ganhando importância à medida que os servidores dependem cada vez mais de funções especializadas de computação e rede. Os CIs analógicos e sensores servem ao condicionamento de sinal, medição ambiental e gerenciamento de energia.



Por Aplicação:
Os Equipamentos de TI Mantêm o Volume Enquanto os Sistemas Térmicos EscalamOs equipamentos de TI responderam por 68,73% do tamanho do mercado de demanda por semicondutores da Europa em data centers em 2026, porque cada cluster de IA requer processadores, memória, interfaces de armazenamento e hardware de rede. Espera-se que a infraestrutura de resfriamento e gerenciamento térmico registre o maior CAGR de aplicação, de 7,73%, até 2032. Cargas de rack acima de 100 kW exigem resfriamento líquido direto ao chip, em vez dos sistemas baseados em ar usados por muitas instalações mais antigas. As interconexões ópticas também dependem de transmissores a laser, fotodetectores e componentes de comutação óptica que devem operar de forma confiável em ambientes de alta densidade. O gerenciamento térmico tornou-se, portanto, um requisito central de projeto, e não uma função periférica de instalação.
A STMicroelectronics está avançando sua plataforma de fotônica de silício PIC100, desenvolvida com a Amazon Web Services e fabricada em wafers de 300 mm em Crolles, França. A plataforma é destinada a módulos ópticos de 800 Gb/s e 1,6 Tb/s que suportam conexões de cluster de alta largura de banda. Os sistemas de energia de servidores e racks, sistemas de backup de bateria e infraestrutura de energia de instalações adicionam demanda por semicondutores por meio de equipamentos de UPS, barramentos CC e controles de geração de backup. Os sistemas de monitoramento e automação adicionam sensores, CIs de interface e dispositivos de controle à medida que os campi gerenciam mais nós e cargas mais elevadas. Os sistemas de segurança e proteção também requerem conteúdo de semicondutores de suporte para controles de acesso, vigilância e ambientais. Essas aplicações ampliam o mercado de demanda por semicondutores da Europa em data centers além dos processadores instalados nos servidores.
Por Tipo de Data Center:
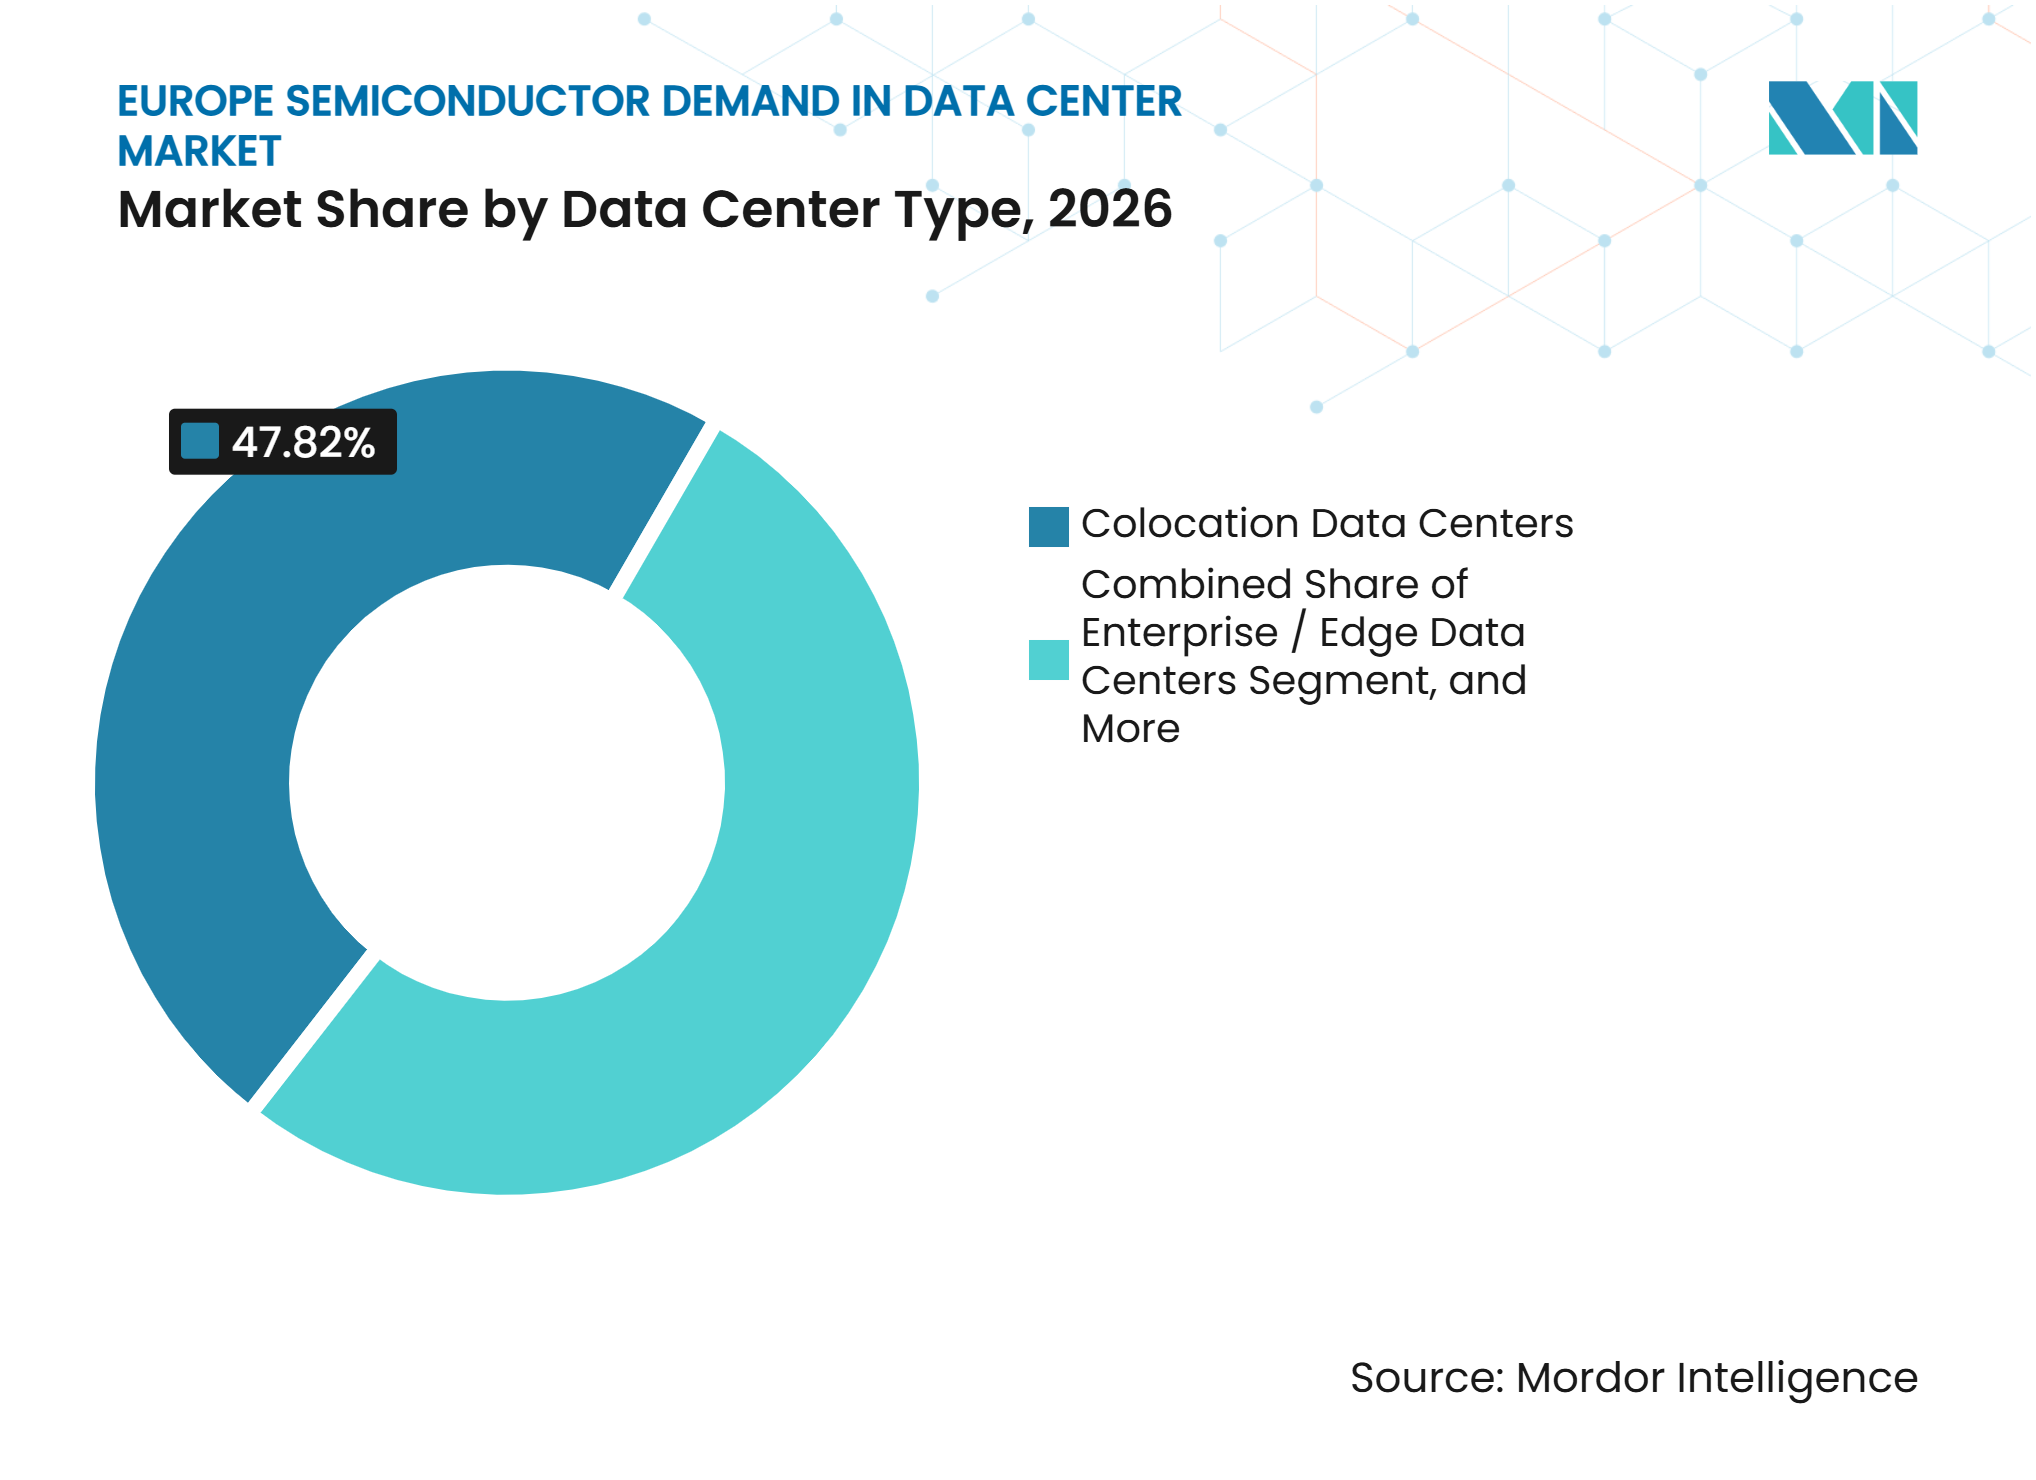
O Colocation Mantém Participação Enquanto a Hiperescala Muda os Padrões de ProjetoOs data centers de colocation detinham 47,82% da participação do mercado de demanda por semicondutores da Europa em data centers em 2026, pois operadores corporativos e do setor público usam campi estabelecidos para cargas de trabalho seguras e regulamentadas. Os data centers de hiperescala estão projetados para crescer a um CAGR de 7,67% até 2032. Os provedores de nuvem estão construindo campi de IA projetados especificamente que podem superar 300 MW e usar conexões de rede elétrica dedicadas e resfriamento personalizado. Essas instalações adquirem grandes volumes de equipamentos e estabelecem pontos de referência técnicos para tensão de barramento, interfaces de memória, rede e resfriamento. Suas escolhas de projeto podem influenciar posteriormente as implantações corporativas e de colocation.
As parcerias europeias da NVIDIA incluem implantações com operadores que constroem capacidade de IA soberana e comercial em vários países. As instalações de hiperescala podem garantir compromissos de componentes plurianuais porque cada campus tem demanda substancial de computação. Os provedores de colocation permanecem importantes onde os usuários precisam de alimentações de rede certificadas, segurança física e controles de residência de dados da Lei de IA da UE. Os data centers corporativos e de borda criam demanda por microcontroladores, processadores embarcados e sensores usados em operações de inferência distribuída. Sua expansão é mais estável porque os requisitos de custo de largura de banda e latência moldam onde a capacidade local é viável. O equilíbrio entre grandes campi e locais distribuídos mantém o setor de demanda por semicondutores da Europa em data centers exposto a padrões de compra tanto centralizados quanto localizados.

Análise Geográfica
Alemanha
A Alemanha detinha 23,48% da participação do mercado de demanda por semicondutores da Europa em data centers em 2026. A Bitkom projetou um pipeline de investimentos em data centers de 23,5 bilhões de EUR (27 bilhões de USD) para 2026, que foi 57% maior do que o ano anterior. A Infineon inaugurou sua Smart Power Fab em Dresden no verão de 2026 com um investimento de 5 bilhões de EUR (5,75 bilhões de USD). A GlobalFoundries também comprometeu 1,1 bilhão de EUR (1,265 bilhão de USD) para expandir a capacidade em Dresden, visando uma produção acima de 1 milhão de wafers anualmente até o final de 2028.[3] As aprovações de rede elétrica continuam sendo uma restrição prática, portanto, os operadores com locais licenciados podem avançar mais rapidamente do que os projetos que aguardam novas conexões.
Reino Unido
O Reino Unido está projetado para crescer a um CAGR de 7,56% até 2032, a taxa mais rápida entre os segmentos regionais no mercado de demanda por semicondutores da Europa em data centers. A NVIDIA anunciou que Nscale, Nebius e CoreWeave apoiariam a implantação de infraestrutura de IA no país, incluindo um compromisso de 14.000 GPUs Blackwell com Nscale e Nebius. Os projetos de CPU de servidor baseados em Arm, juntamente com as ofertas de inferência da Graphcore e Axelera AI, adicionam uma camada de tecnologia doméstica, embora seus volumes de implantação permaneçam abaixo dos da NVIDIA. A combinação de grandes clusters de GPU e cargas de trabalho de inferência especializadas sustenta as aquisições de processadores, memória, dispositivos de potência e componentes analógicos, enquanto os atrasos no reforço da rede elétrica continuam sendo uma consideração de entrega para os planos de campi de IA.
França, Itália, Espanha e os Países Nórdicos
A França está fortalecendo sua posição no fornecimento de interconexão óptica por meio do local de fabricação de Crolles da STMicroelectronics, onde o dispositivo de fotônica de silício PIC100 é produzido para conexões de data centers de alta largura de banda. A Itália está expandindo sua base de carboneto de silício por meio do investimento de 5 bilhões de EUR (5,75 bilhões de USD) da STMicroelectronics em Catânia, apoiado por 2 bilhões de EUR (2,17 bilhões de USD) em auxílio estatal e planejado para atingir plena capacidade até 2032. A Espanha está ganhando atenção para computação de borda e colocation de hiperescala, enquanto Finlândia, Suécia e Noruega oferecem energia renovável e climas mais frios que suportam infraestrutura de IA em grande escala. A ASML iniciou as obras de um campus de produção em Eindhoven em 2026 para expandir a capacidade de sistemas EUV e High-NA EUV, reforçando o papel dos Países Baixos na cadeia de fornecimento de equipamentos de semicondutores mais ampla. Esses mercados têm diferentes condições de oferta e demanda, mas sua atividade combinada sustenta as aquisições de dispositivos de computação, memória, conectividade e potência.
Cenário Competitivo
Concentração do Mercado
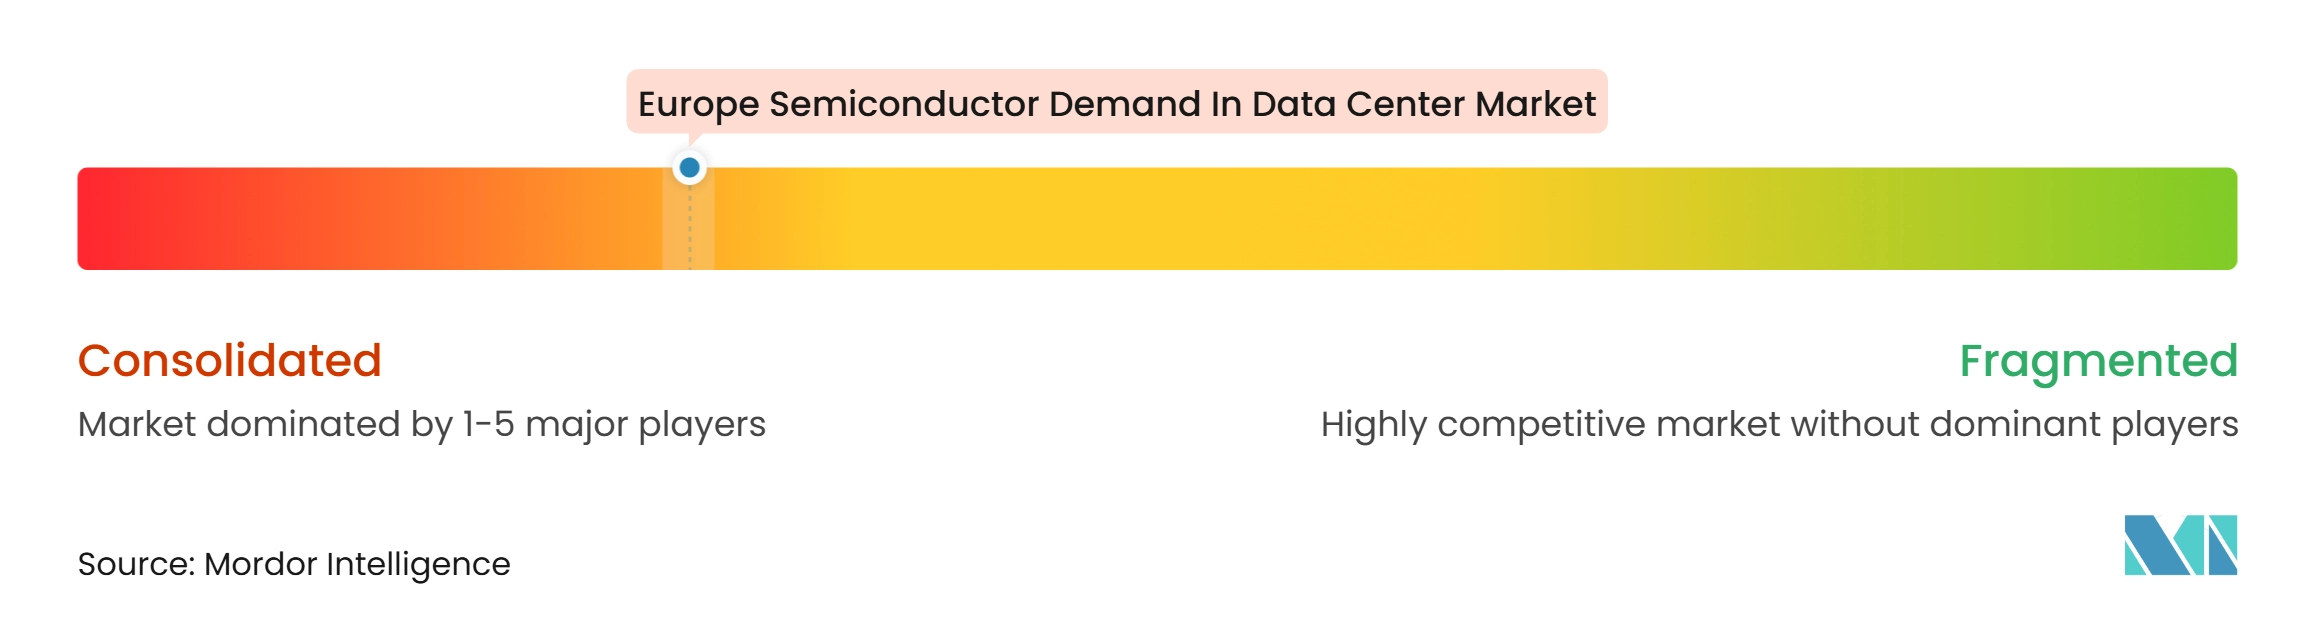
O mercado de demanda por semicondutores da Europa em data centers tem um núcleo concentrado em aceleradores de IA e uma estrutura mais competitiva em eletrônica de potência, CIs analógicos e conectividade óptica. A NVIDIA continua sendo o principal fornecedor de aceleradores de IA em escala, enquanto a AMD está construindo uma alternativa credível em GPUs e CPUs para data centers. A AMD reportou 6,7 bilhões de USD em receita de data centers no segundo trimestre de 2026, alta de 107% em relação ao ano anterior, e divulgou acordos plurianuais com OpenAI e Meta para até 6 GW de implantações cada.[4] A Broadcom reportou 16,7 bilhões de USD em receita de semicondutores de IA no terceiro trimestre do ano fiscal de 2026, alta de 221% em relação ao ano anterior, com programas de aceleradores personalizados e rede sustentando o resultado. Essas empresas competem em diferentes partes da pilha de computação, incluindo aceleradores de mercado aberto, CPUs, XPUs personalizados e rede de alta velocidade.
Os fornecedores europeus têm uma posição mais forte nas camadas de conversão de energia e conectividade especializada da infraestrutura de IA. A Infineon espera que a receita de data centers atinja 2,5 bilhões de EUR (2,875 bilhões de USD) no ano fiscal de 2027, acima de 1,5 bilhão de EUR (1,725 bilhão de USD) no ano fiscal de 2026. Sua Smart Power Fab em Dresden é um movimento estratégico para aumentar o fornecimento de semicondutores de potência para data centers de IA. A STMicroelectronics avançou tanto suas soluções de energia de 800 VCC quanto seu programa de fotônica de silício PIC100, vinculando eficiência energética e conectividade óptica de alta velocidade a novos projetos de racks de IA. O trabalho da empresa com a Amazon Web Services em fotônica de silício lhe dá uma rota direta para um requisito de interconexão em rápida expansão. Esses investimentos dão aos fornecedores europeus um caminho de crescimento que difere do de concorrentes diretos em aceleradores de IA de uso geral.
Empresas europeias menores, incluindo Axelera AI, Graphcore, Kalray e SiPearl, estão desenvolvendo projetos de inferência e computação de alto desempenho para cargas de trabalho onde eficiência, conformidade e origem da cadeia de fornecimento são importantes. Seus produtos atendem a implantações de IA soberana e empresariais especializadas, em vez dos maiores clusters de treinamento globais. NXP, Monolithic Power Systems e Marvell atendem a necessidades adjacentes importantes em dispositivos de sinal misto, CIs de potência e unidades de processamento de dados. Longos ciclos de qualificação e suporte de engenharia próximo podem proteger os fornecedores depois que seus componentes são projetados na plataforma de um operador. O mercado de demanda por semicondutores da Europa em data centers, portanto, combina um pequeno grupo de líderes globais de computação com uma base de fornecedores mais ampla em tecnologias de suporte críticas.
Líderes do Setor de Demanda por Semicondutores da Europa em Data Centers
-
NVIDIA Corporation
-
Intel Corporation
-
Advanced Micro Devices, Inc.
-
Broadcom Inc.
-
Micron Technology, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Demanda por Semicondutores em Data Centers Empresas cobertas neste relatório
- NVIDIA Corporation
- Intel Corporation
- Advanced Micro Devices, Inc.
- Broadcom Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- Microchip Technology Incorporated
- Renesas Electronics Corporation
- Qualcomm Incorporated
- Marvell Technology, Inc.
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Monolithic Power Systems, Inc.
- Astera Labs, Inc.
- Arm Holdings plc
- Imagination Technologies Limited
- Graphcore Limited
- Axelera AI B.V.
- Kalray S.A.
- SiPearl
- Cerebras Systems, Inc.
- GlobalFoundries Inc.
- X-FAB Silicon Foundries SE
- ASML Holding N.V.
Desenvolvimentos industriais recentes em Mercado Europeu de Demanda por Semicondutores em Data Centers
- Setembro de 2026: A Intel Foundry e a ASML anunciaram que a tecnologia High-NA EUV superou 1 milhão de wafers processados nas instalações da Intel Foundry, com o Panther Lake, nó Intel 18A, entrando em fabricação de alto volume em camadas selecionadas. Esta foi a primeira implantação comercial de alto volume de High-NA EUV em produção e sinalizou que a transição para o nó lógico sub-2 nm é comercialmente viável para os roteiros de CPU de data centers de IA.
- Setembro de 2026: A capitalização de mercado da AMD superou 1 trilhão de USD pela primeira vez, impulsionada pelo crescimento de GPU e CPU para data centers. A receita de data centers no segundo trimestre de 2026 atingiu 6,7 bilhões de USD, alta de 107% em relação ao ano anterior, e a empresa divulgou acordos de fornecimento plurianuais com OpenAI e Meta para até 6 GW de implantações de GPU AMD para data centers cada.
- Julho de 2026: A Comissão Europeia anunciou financiamento para 7 gigafábricas de IA em toda a UE com 10 bilhões de EUR (11,5 bilhões de USD) em recursos públicos, visando pelo menos 20 bilhões de EUR (23 bilhões de USD) em investimento privado. A NVIDIA, AMD e Qualcomm assinaram cartas de intenção para fornecer processadores aos consórcios das gigafábricas, e as operações eram esperadas dentro de 18 meses após a assinatura do contrato.
- Fevereiro de 2026: A Infineon Technologies elevou sua orientação de despesas de capital para o ano fiscal de 2026 para 2,7 bilhões de EUR (3,1 bilhões de USD), acima de 2,2 bilhões de EUR (2,4 bilhões de USD), para acelerar a capacidade de fabricação de fontes de alimentação para data centers de IA. A receita do primeiro trimestre do ano fiscal de 2026 atingiu 3,662 bilhões de EUR (4,21 bilhões de USD), com a divisão de Sistemas de Potência e Sensores como o principal motor de crescimento.
Escopo do Relatório do Mercado de Demanda por Semicondutores da Europa em Data Centers
O mercado europeu de demanda por semicondutores em data centers refere-se à demanda por componentes semicondutores, incluindo processadores, chips de memória, controladores de armazenamento, chips de rede e aceleradores, utilizados na infraestrutura de data centers em toda a Europa. Esses componentes suportam os requisitos de processamento de dados, armazenamento, conectividade e computação de alto desempenho em data centers em nuvem, corporativos, de colocalização e de borda.
O Relatório do Mercado Europeu de Demanda por Semicondutores em Data Centers é Segmentado por Tipo de Produto (Processadores [Unidades Centrais de Processamento (CPUs), Unidades de Processamento Gráfico (GPUs), Microcontroladores (MCUs) e Processadores Digitais de Sinais (DSPs)], CIs Lógicos [Arranjos de Portas Programáveis em Campo (FPGAs), DPUs/IPUs/SmartNICs, Switches de Rede e Conectividade de Rack de Servidor, CIs Controladores e Outros CIs Lógicos], Tipo de Memória [DRAM, Memória de Alta Largura de Banda (HBM), NAND Flash, NOR Flash e Outros Tipos de Memória], Eletrônica de Potência [Componentes Discretos {Retificadores, Transistores Bipolares, MOSFETs, IGBTs e Outros Componentes Discretos}, Módulos de Potência {Módulos de Tiristor, Módulos IGBT, Módulos MOSFET e Módulos de Potência Inteligentes (IPMs)}, e CIs de Potência {PMICs (Multicanal), Reguladores de Chaveamento (CA/CC e CC/CC, Isolados/Não Isolados), Reguladores Lineares, CIs de Gerenciamento de Bateria, CIs de Driver de Gate e Outros CIs de Potência}], CIs Analógicos [CIs de Interface e Condicionamento de Sinal, CIs de Conversão de Sinal, CIs Analógicos de Aplicação Específica], Optoeletrônica [Transmissores a Laser, Fotodetectores e Fotodiodos, Optoacopladores e Isoladores Ópticos, Chaves Ópticas e Emissores e Detectores Infravermelhos], e Sensores [Sensores de Temperatura, Sensores de Pressão, Sensores de Campo Magnético e Efeito Hall, Sensores de Corrente, Sensores de Umidade e Sensores de Gás e Fumaça]), Aplicação (Equipamentos de TI, Sistemas de Energia para Servidores e Racks, Sistemas de Backup de Bateria e Armazenamento de Energia, Infraestrutura de Energia de Instalações, Infraestrutura de Resfriamento e Gerenciamento Térmico, Monitoramento e Automação de Data Centers e Infraestrutura de Segurança e Proteção), Tipo de Data Center (Data Centers Hyperscale, Data Centers de Colocalização e Data Centers Corporativos/de Borda), e Geografia (Alemanha, Reino Unido, França, Itália, Espanha e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Processadores | Unidades de Processamento Central (CPUs) | |
| Unidades de Processamento Gráfico (GPUs) | ||
| Microcontroladores (MCUs) | ||
| Processadores Digitais de Sinais (DSPs) | ||
| CIs Lógicos | Arranjos de Portas Programáveis em Campo (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Comutadores de Rede e Conectividade de Rack de Servidor | ||
| CIs Controladores | ||
| Outros CIs Lógicos | ||
| Tipo de Memória | DRAM | |
| Memória de Alta Largura de Banda (HBM) | ||
| NAND Flash | ||
| NOR Flash | ||
| Outros Tipos de Memória | ||
| Eletrônica de Potência | Componentes Discretos | Retificadores |
| Transistores Bipolares | ||
| MOSFETs | ||
| IGBTs | ||
| Outros Componentes Discretos | ||
| Módulos de Potência | Módulos de Tiristor | |
| Módulos IGBT | ||
| Módulos MOSFET | ||
| Módulos de Potência Inteligentes (IPMs) | ||
| CIs de Potência | PMICs (Multicanal) | |
| Reguladores de Comutação (CA/CC, CC/CC, Isolados/Não Isolados) | ||
| Reguladores Lineares | ||
| CIs de Gerenciamento de Bateria | ||
| CIs de Driver de Gate | ||
| Outros CIs de Potência | ||
| CIs Analógicos | CIs de Interface e Condicionamento de Sinal | |
| CIs de Conversão de Sinal | ||
| CIs Analógicos de Aplicação Específica | ||
| Optoeletrônica | Transmissores a Laser | |
| Fotodetectores e Fotodiodos | ||
| Optoacopladores e Isoladores Ópticos | ||
| Comutadores Ópticos | ||
| Emissores e Detectores Infravermelhos | ||
| Sensores | Sensores de Temperatura | |
| Sensores de Pressão | ||
| Sensores de Campo Magnético e Efeito Hall | ||
| Sensores de Corrente | ||
| Sensores de Umidade | ||
| Sensores de Gás e Fumaça | ||
| Equipamentos de TI |
| Sistemas de Energia de Servidores e Racks |
| Sistemas de Backup de Bateria e Armazenamento de Energia |
| Infraestrutura de Energia de Instalações |
| Infraestrutura de Resfriamento e Gerenciamento Térmico |
| Monitoramento e Automação de Data Centers |
| Infraestrutura de Segurança e Proteção |
| Data Centers de Hiperescala |
| Data Centers de Colocation |
| Data Centers Corporativos / de Borda |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Restante da Europa |
| Por Tipo de Produto | Processadores | Unidades de Processamento Central (CPUs) | |
| Unidades de Processamento Gráfico (GPUs) | |||
| Microcontroladores (MCUs) | |||
| Processadores Digitais de Sinais (DSPs) | |||
| CIs Lógicos | Arranjos de Portas Programáveis em Campo (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Comutadores de Rede e Conectividade de Rack de Servidor | |||
| CIs Controladores | |||
| Outros CIs Lógicos | |||
| Tipo de Memória | DRAM | ||
| Memória de Alta Largura de Banda (HBM) | |||
| NAND Flash | |||
| NOR Flash | |||
| Outros Tipos de Memória | |||
| Eletrônica de Potência | Componentes Discretos | Retificadores | |
| Transistores Bipolares | |||
| MOSFETs | |||
| IGBTs | |||
| Outros Componentes Discretos | |||
| Módulos de Potência | Módulos de Tiristor | ||
| Módulos IGBT | |||
| Módulos MOSFET | |||
| Módulos de Potência Inteligentes (IPMs) | |||
| CIs de Potência | PMICs (Multicanal) | ||
| Reguladores de Comutação (CA/CC, CC/CC, Isolados/Não Isolados) | |||
| Reguladores Lineares | |||
| CIs de Gerenciamento de Bateria | |||
| CIs de Driver de Gate | |||
| Outros CIs de Potência | |||
| CIs Analógicos | CIs de Interface e Condicionamento de Sinal | ||
| CIs de Conversão de Sinal | |||
| CIs Analógicos de Aplicação Específica | |||
| Optoeletrônica | Transmissores a Laser | ||
| Fotodetectores e Fotodiodos | |||
| Optoacopladores e Isoladores Ópticos | |||
| Comutadores Ópticos | |||
| Emissores e Detectores Infravermelhos | |||
| Sensores | Sensores de Temperatura | ||
| Sensores de Pressão | |||
| Sensores de Campo Magnético e Efeito Hall | |||
| Sensores de Corrente | |||
| Sensores de Umidade | |||
| Sensores de Gás e Fumaça | |||
| Por Aplicação | Equipamentos de TI | ||
| Sistemas de Energia de Servidores e Racks | |||
| Sistemas de Backup de Bateria e Armazenamento de Energia | |||
| Infraestrutura de Energia de Instalações | |||
| Infraestrutura de Resfriamento e Gerenciamento Térmico | |||
| Monitoramento e Automação de Data Centers | |||
| Infraestrutura de Segurança e Proteção | |||
| Por Tipo de Data Center | Data Centers de Hiperescala | ||
| Data Centers de Colocation | |||
| Data Centers Corporativos / de Borda | |||
| Por Geografia | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de demanda por semicondutores da Europa em data centers?
O mercado de demanda por semicondutores da Europa em data centers está projetado para atingir 162,71 bilhões de USD em 2027 e 227,43 bilhões de USD até 2032, a partir de 153,62 bilhões de USD em 2026.
O que está impulsionando as aquisições de semicondutores para data centers europeus?
Clusters de treinamento e inferência de IA, expansão da nuvem, projetos de IA soberana e maior densidade de potência por rack estão aumentando a demanda por dispositivos de computação, memória, potência e conectividade.
Qual categoria de produto tem a maior participação nos gastos com semicondutores para data centers na Europa?
Os processadores lideram as categorias de produtos com 38,56% de participação em 2026, sustentados pela demanda de GPUs para cargas de trabalho de IA e implantações de CPUs para infraestrutura de nuvem.
Qual aplicação está crescendo mais rapidamente na demanda por semicondutores em data centers europeus?
Espera-se que a infraestrutura de resfriamento e gerenciamento térmico cresça a um CAGR de 7,73% até 2032, à medida que racks de IA de alta densidade exigem resfriamento líquido e conexões ópticas avançadas.
Por que os semicondutores de potência estão se tornando mais importantes nos data centers de IA?
Cargas de rack mais elevadas estão acelerando o uso de sistemas de energia eficientes de 800 VCC, que precisam de componentes de nitreto de gálio e carboneto de silício para conversão e gerenciamento de energia.