
Marktgröße und Marktanteil für Halbleiternachfrage in europäischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
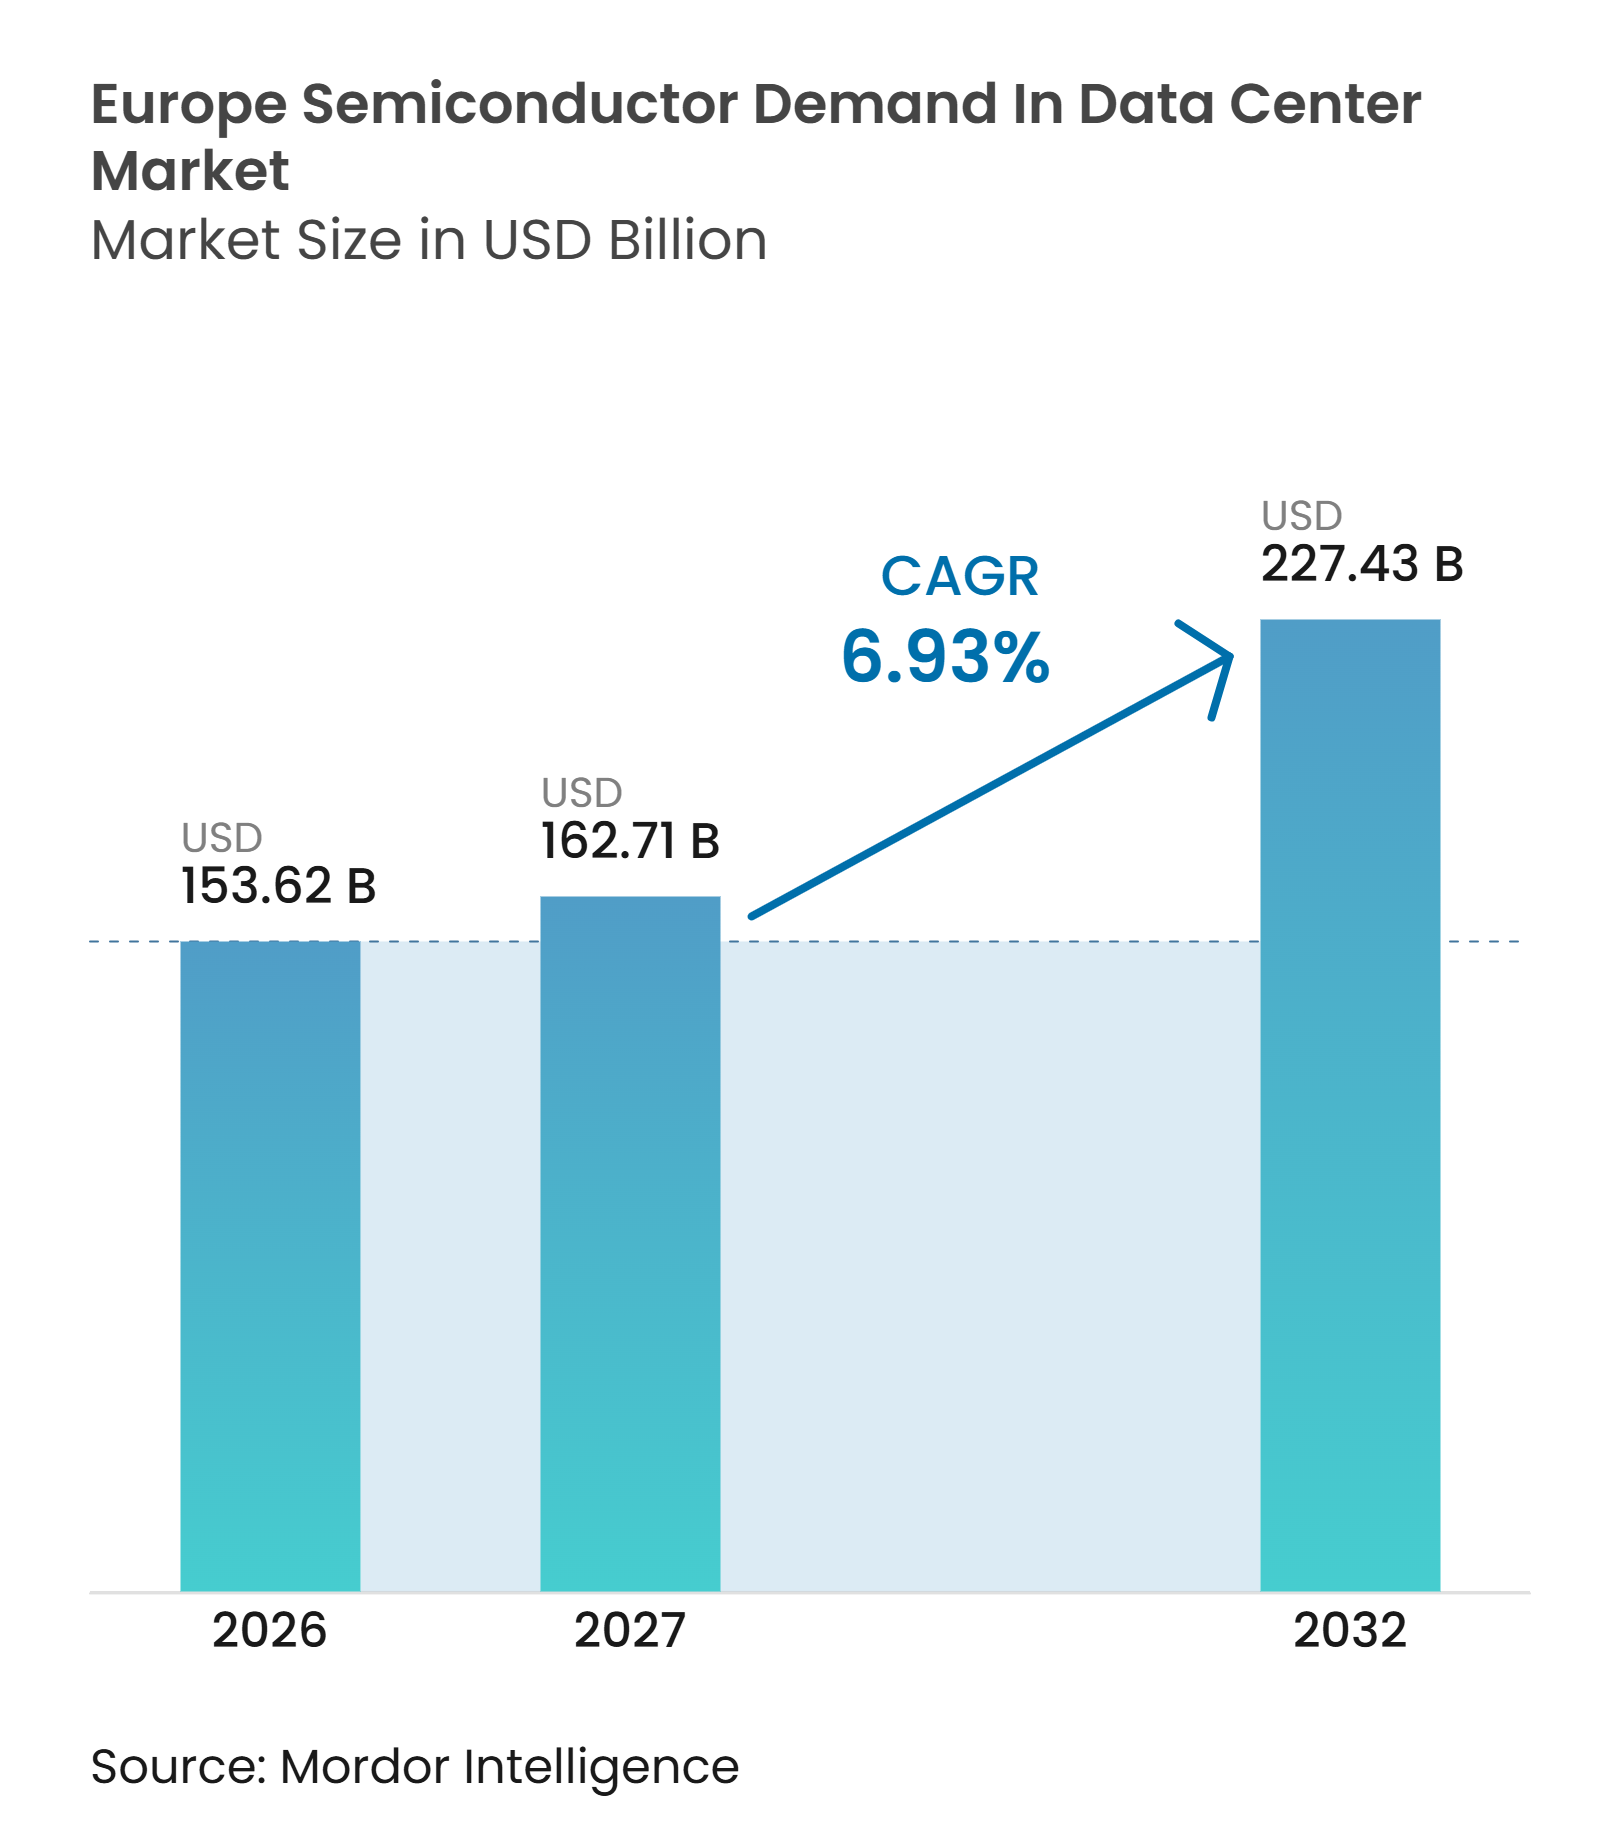
| Marktgröße im Basisjahr (2026) | 153.62 Milliarden US-Dollar |
| Marktgröße (2027) | 162.71 Milliarden US-Dollar |
| Marktgröße (2032) | 227.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.93 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Halbleiternachfrage in europäischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Halbleiternachfrage in europäischen Rechenzentren wird für 2026 auf 153,62 Milliarden USD, für 2027 auf 162,71 Milliarden USD und bis 2032 auf 227,43 Milliarden USD prognostiziert, mit einem CAGR von 6,93 % von 2027 bis 2032. Souveräne KI-Programme, Hyperscale-Investitionen und Netzaufrüstungen treiben gleichzeitig den Kauf von Prozessoren, Speichern, Leistungsbauelementen, Analogkomponenten und Sensoren an. Dieser Ausbau ist kürzer und breiter als die frühere, stärker auf inkrementelle Migration aus Unternehmenssystemen ausgerichtete Cloud-geführte Expansion. KI-Cluster verlagern die Ausgaben zudem in Richtung Stromversorgung, Hochgeschwindigkeitskonnektivität und Wärmekontrolle, da dichtere Racks speziellere unterstützende Hardware benötigen. Colocation-Betreiber behalten eine wichtige Rolle, da ihre bestehenden Netzanschlüsse und Sicherheitskontrollen Unternehmens- und Behördennutzern helfen können, langwierige Eigenbauprozesse zu vermeiden. Die Angebotskonzentration bei fortschrittlicher Logik und Hochbandbreitenspeicher sowie Verzögerungen bei Netzanschlüssen und Genehmigungen können das Tempo begrenzen, mit dem geplante Kapazitäten in Betrieb genommen werden.
Wichtigste Erkenntnisse des Berichts
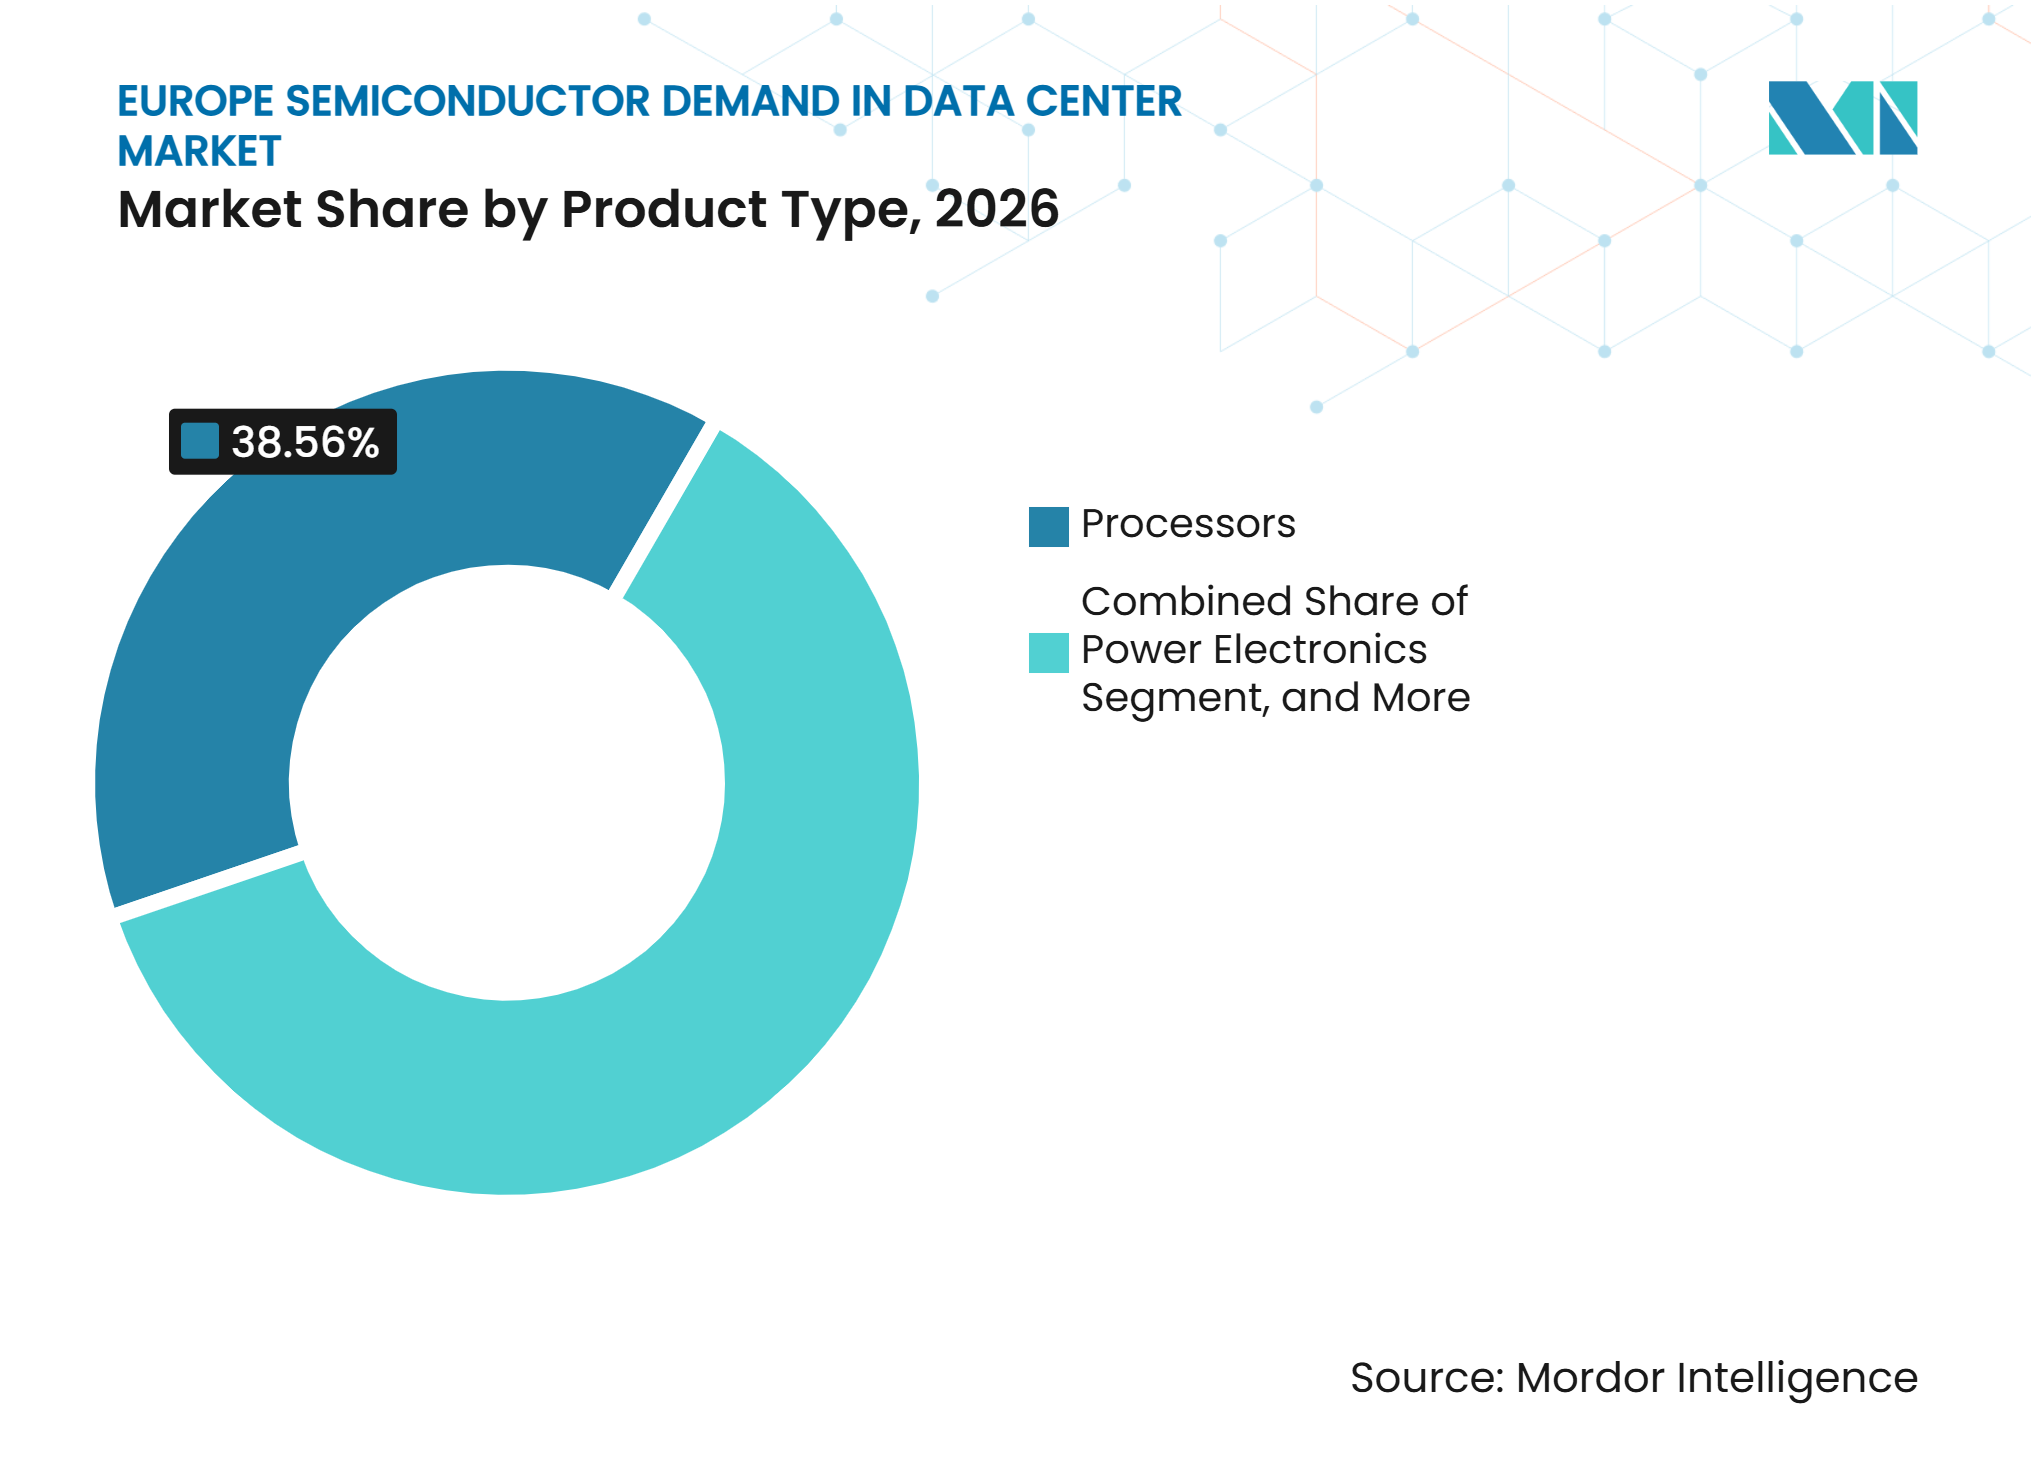
- Nach Produkttyp hielten Prozessoren im Jahr 2026 einen Anteil von 38,56 % am Markt für Halbleiternachfrage in europäischen Rechenzentren, während Leistungselektronik bis 2032 voraussichtlich mit einem CAGR von 7,82 % wachsen wird.
- Nach Anwendung entfiel auf IT-Ausrüstung im Jahr 2026 ein Anteil von 68,73 % an der Marktgröße für Halbleiternachfrage in europäischen Rechenzentren, während Kühl- und Wärmemanagementinfrastruktur bis 2032 voraussichtlich mit einem CAGR von 7,73 % wachsen wird.
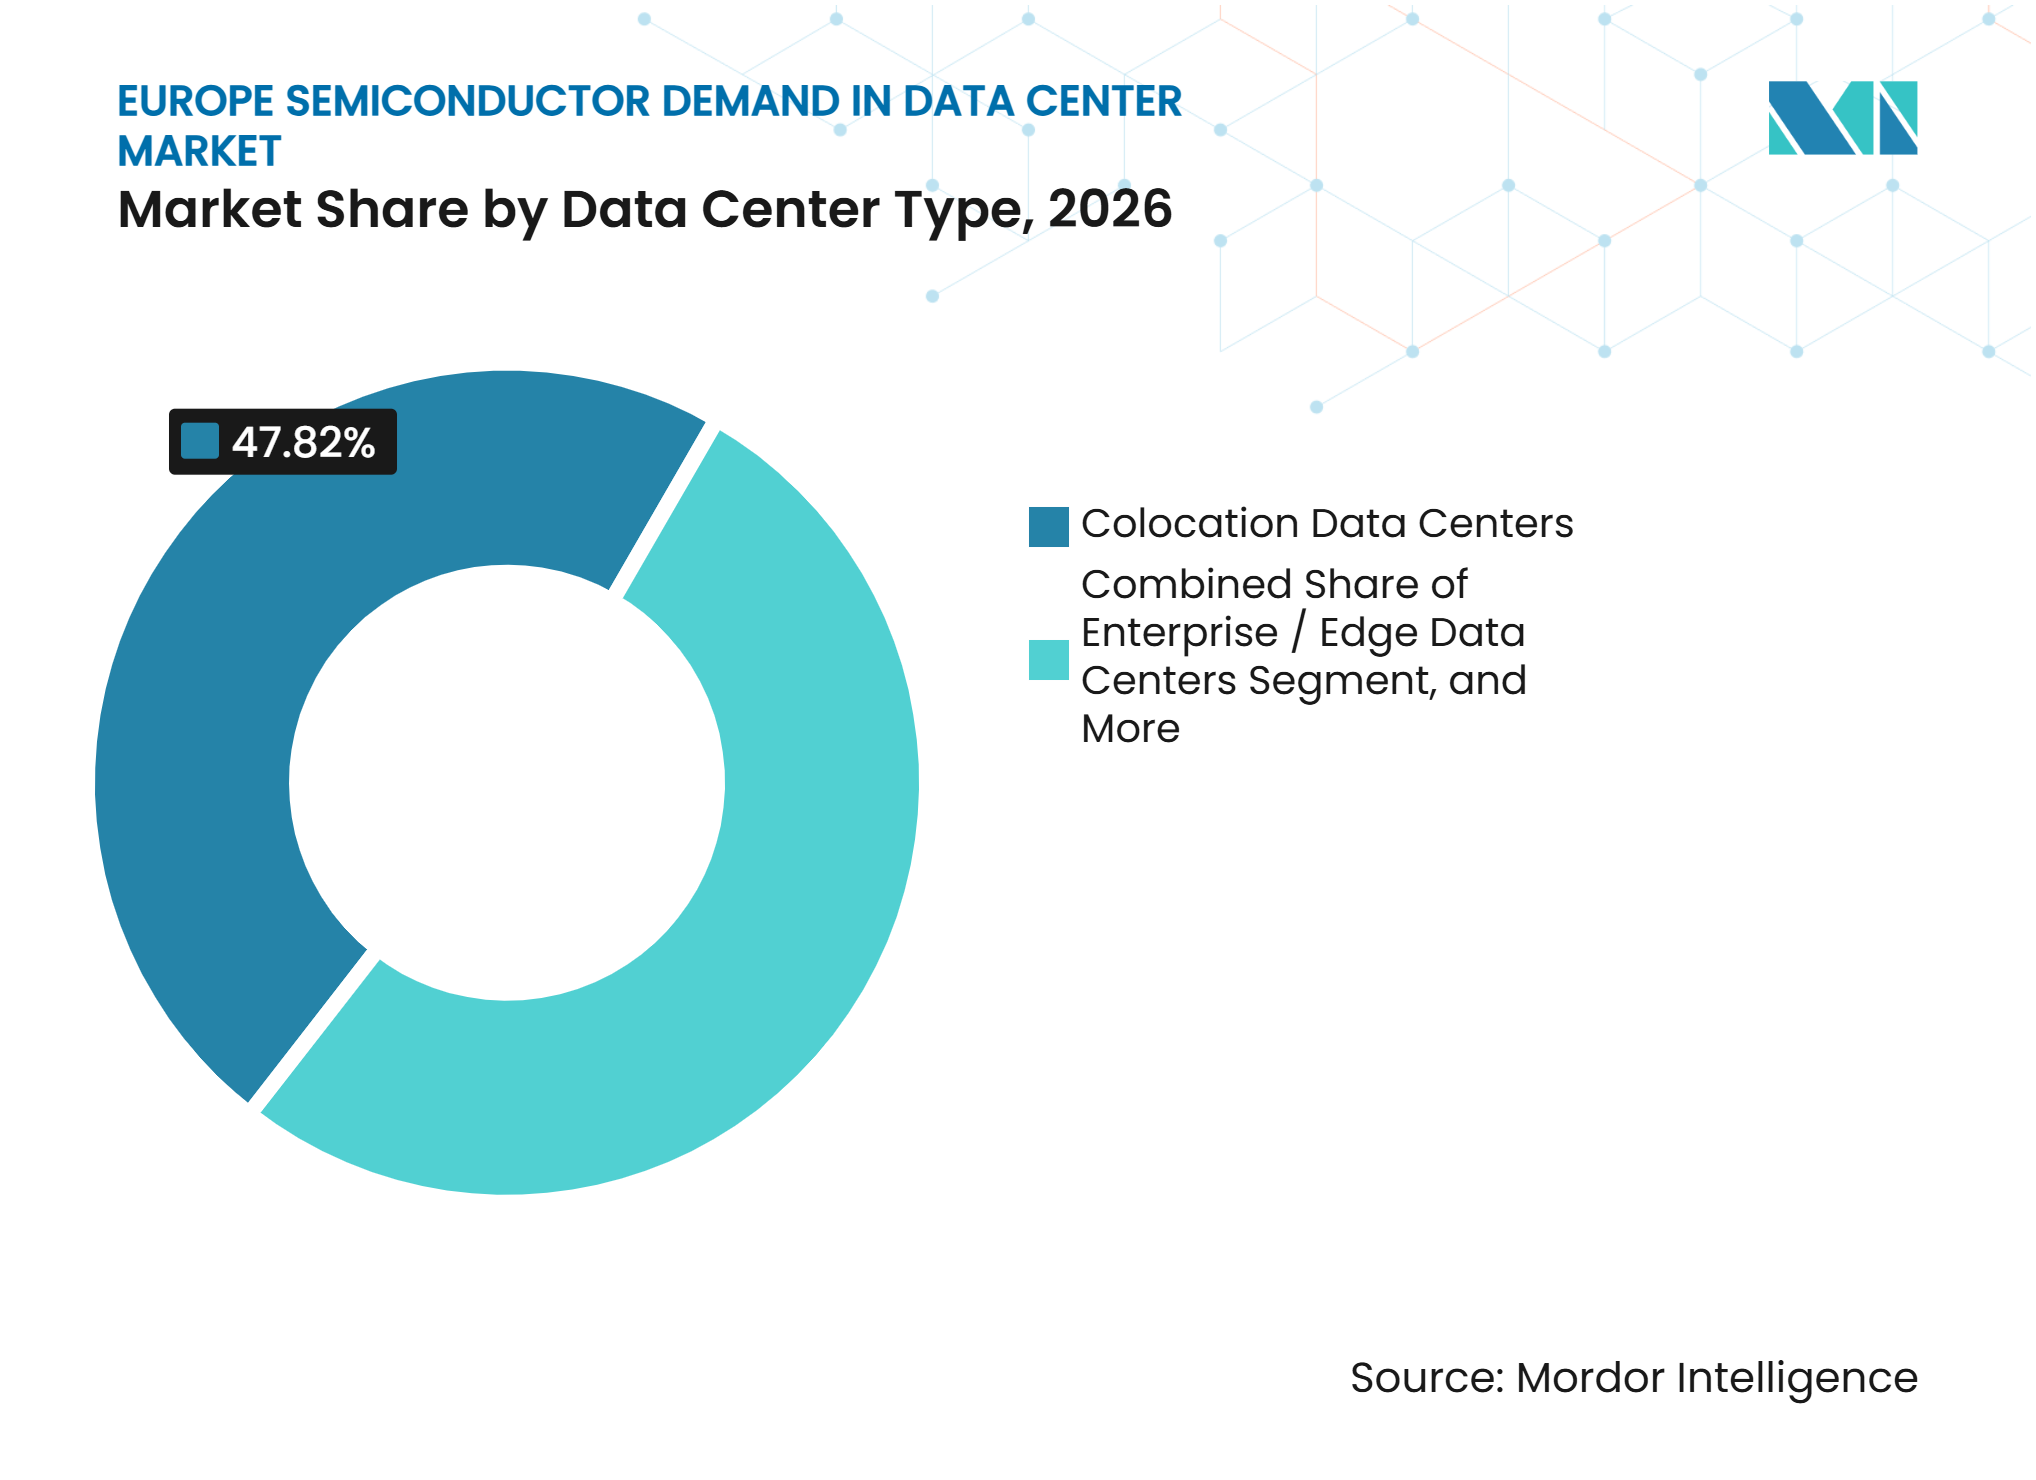
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 47,82 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich einen CAGR von 7,67 % verzeichnen werden.
- Nach Geografie erzielte Deutschland im Jahr 2026 einen Anteil von 23,48 %, während das Vereinigte Königreich bis 2032 voraussichtlich mit einem CAGR von 7,56 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI-Training- und Inferenz-Clustern | +2.1% | Global, mit konzentrierter Nachfrage in Deutschland, Vereinigtem Königreich, Frankreich und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Expansion von Cloud- und Colocation-Kapazitäten | +1.5% | Global, mit konzentrierten Investitionen in Vereinigtem Königreich, nordischen Ländern und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Souveräne KI und Lokalisierung regulierter Arbeitslasten | +1.2% | EU-weit, mit frühen Gewinnen in Deutschland, Frankreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Beschleunigtes Computing und Übernahme heterogener Architekturen | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Hochbandbreitenspeicher und fortschrittliche Verbindungsintensität | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Leistungsoptimierte Beschaffung in energiebeschränkten Rechenzentren | +0.5% | EU-weit, insbesondere Deutschland und Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI-Training- und Inferenz-Clustern
KI-Training- und Inferenz-Deployments sind die größte unmittelbare Quelle zusätzlicher Halbleiternachfrage in europäischen Rechenzentren. NVIDIA hat europäische Infrastrukturverpflichtungen von insgesamt mehr als 3.000 Exaflops Blackwell-Rechenkapazität in Deutschland, Frankreich, dem Vereinigten Königreich, Schweden, Italien, Spanien und Finnland angekündigt – durch Partnerschaften mit Mistral AI, Nebius und Nscale. Der Markt für Halbleiternachfrage in europäischen Rechenzentren stützt sich daher auf eine breitere Palette von Bauelementen als nur auf Prozessorvolumina. Inferenzsysteme bleiben länger aktiv als Batch-Trainingsaufgaben und erfordern zuverlässige Stromumwandlung, Überwachung und optische Verbindungen. Dieses Betriebsprofil weitet die Nachfrage nach Energiemanagement-, Sensor- und Konnektivitätskomponenten neben GPUs und CPUs aus. Infineon und STMicroelectronics sind in diesen unterstützenden Schichten positioniert, wo der Beschaffungszyklus weniger konzentriert sein kann als im Beschleuniger-Markt.
Expansion von Cloud- und Colocation-Kapazitäten
Die Expansion von Cloud und Colocation erhöht die Halbleiternachfrage, legt aber auch Grenzen beim Netzzugang und bei Standortgenehmigungen offen. Colocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 47,82 % am Markt für Halbleiternachfrage in europäischen Rechenzentren, da etablierte Campusse angeschlossene Stromversorgung und physische Sicherheitskontrollen ohne die Vorlaufzeit eines Greenfield-Projekts bieten können. Betreiber können Prozessoren, Speicher, Netzwerk- und Leistungshardware schneller hinzufügen, wenn sie innerhalb einer genehmigten Anlage expandieren. Dies macht bestehende Campusse zu einem praktischen Weg für regulierte Unternehmen und Behördennutzer, die Datenresidenz und zertifizierten Betrieb benötigen. Die daraus resultierende Beschaffung kann von einer begrenzten Anzahl erfahrener Standortbetreiber in Großaufträgen gebündelt werden. Es verschafft auch Betreibern mit verfügbarer Stromkapazität einen Vorteil, wenn neue Standorte mit verzögerten Netzanschlüssen konfrontiert sind.
Souveräne KI und Lokalisierung regulierter Arbeitslasten
Die Europäische Kommission hat 10 Milliarden EUR (11,5 Milliarden USD) an öffentlichen Mitteln für 7 KI-Gigafabriken zugesagt und strebt ein Gesamtinvestitionsvolumen von mindestens 20 Milliarden EUR (23 Milliarden USD) an.[1] NVIDIA, AMD und Qualcomm unterzeichneten laut der Ankündigung Absichtserklärungen zur Lieferung von Prozessoren an die vorgeschlagenen Konsortien. Diese Programme verknüpfen die Beschaffung von Rechenkapazität mit Anforderungen an die lokale Datenverarbeitung und die Einhaltung des EU-KI-Gesetzes. Die DSGVO und das EU-KI-Gesetz können auch die Nachfrage nach Sicherheits-, Überwachungs- und Sensorbauelementen erhöhen, die kontrollierte Abläufe unterstützen. Der Markt für Halbleiternachfrage in europäischen Rechenzentren erhält einen dauerhafteren öffentlichen Nachfragestrom, wenn nationale und regionale Projekte von der Planung in die Umsetzung übergehen. Europäische Komponentenlieferanten könnten bevorzugt berücksichtigt werden, wenn bei der Beschaffungsbewertung auch die Beteiligung an der Lieferkette und Anforderungen an die Datenresidenz gewichtet werden.
Beschleunigtes Computing und Übernahme heterogener Architekturen
Rechenzentrumsdesigns entwickeln sich von homogenen CPU-Flotten hin zu gemischten Architekturen, die GPUs, CPUs, DPUs, FPGAs, SmartNICs und kundenspezifische ASICs kombinieren. AMD erwartet, dass seine Helios-Rack-Scale-Plattform EPYC-CPUs, Instinct-GPUs, Pensando-Netzwerke und ROCm-Software in einem einzigen KI-Infrastrukturangebot vereint. Broadcom meldete für das dritte Quartal des Geschäftsjahres 2026 einen KI-Halbleiterumsatz von 16,7 Milliarden USD, ein Anstieg von 221 % im Jahresvergleich, getrieben durch kundenspezifische Beschleuniger und Netzwerk-Deployments. Diese Konfigurationen erhöhen die Anzahl der pro Rack beschafften Halbleiterkategorien. Hochgeschwindigkeits-Verbindungsbauelemente wie DPUs, IPUs und PCIe-Retimer werden wichtiger, wenn die Rechenleistung auf spezialisierte Prozessoren verteilt wird. Intel Foundry und ASML berichteten, dass High-NA-EUV mehr als 1 Million Wafer in den Intel-Foundry-Anlagen verarbeitet hat, was den anhaltenden Wettbewerb in der fortschrittlichen CPU-Technologie unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Angebotskonzentration bei fortschrittlichen Knoten und HBM | -1.4% | Global, mit erhöhter Exposition in Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Netzanschlüssen und Rechenzentrumsplanung | -0.9% | EU-weit, insbesondere Deutschland, Vereinigtes Königreich und Italien | Mittelfristig (2–4 Jahre) |
| Mangel an Analog-, Mixed-Signal- und Halbleiterdesign-Talenten | -0.5% | EU-weit | Langfristig (≥ 4 Jahre) |
| Hohe Qualifizierungskosten und lange Design-In-Zyklen | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Angebotskonzentration bei fortschrittlichen Knoten und HBM
Das Angebot an fortschrittlicher Logik und Hochbandbreitenspeicher ist auf eine kleine Anzahl von Herstellern konzentriert, und deren langfristige Verpflichtungen können die Verfügbarkeit für europäische Käufer einschränken. ASML erklärte, dass europäische Chiphersteller im Jahr 2026 keine EUV-Ausrüstung gekauft haben, was die anhaltende Abhängigkeit der Region von überseeischen Foundry-Kapazitäten für führende Technologieknoten verdeutlicht. Europäische Betreiber können mit längeren Lieferzeiten und höherem Spotmarkt-Exposure konfrontiert sein, wenn Hochbandbreitenspeicherkapazitäten im Rahmen großer Beschleunigerprogramme gebunden sind. Diese Einschränkung betrifft gleichzeitig den Zeitplan für die Beschaffung von GPUs, CPUs und Speichern. Das ESMC-Gemeinschaftsunternehmen, an dem TSMC, Bosch, Infineon und NXP beteiligt sind, investiert mehr als 10 Milliarden EUR (11,5 Milliarden USD) in eine Dresdner Anlage für 28/22-nm- und 16/12-nm-Technologien. Diese Investition stärkt die regionale Versorgung langfristig, beseitigt jedoch nicht die kurzfristige Abhängigkeit von externer Produktion fortschrittlicher Knoten.
Verzögerungen bei Netzanschlüssen und Rechenzentrumsplanung
Die Stromverfügbarkeit ist eine bindende Einschränkung für den Neubau von Rechenzentren an mehreren europäischen Standorten. Die KI- und Hochleistungsrechenzentrumskapazität Deutschlands soll von 670 MW im Jahr 2026 auf mehr als 2.100 MW bis 2030 steigen, während Netzanschluss- und Planungsprozesse 3 bis 5 Jahre dauern können. Verzögerungen beim Netzausbau können den vollständigen Gerätebeschaffungszyklus für Prozessoren, Speicher und Leistungskomponenten verschieben. Deutsche Telekom investiert 250 Millionen EUR (287,5 Millionen USD), um die Kapazität seines Münchner KI-Rechenzentrums mit NVIDIA-Technologie auf 20 MW zu verdoppeln. Eine Expansion innerhalb eines angeschlossenen und genehmigten Standorts kann attraktiver sein als die Entwicklung eines neuen Standorts. Dieses Muster begünstigt größere zertifizierte Campusse und kann Halbleiterbestellungen bei weniger Käufern konzentrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Leistungselektronik gewinnt auf Rack-Ebene an BedeutungProzessoren hielten im Jahr 2026 einen Anteil von 38,56 % am Markt für Halbleiternachfrage in europäischen Rechenzentren, unterstützt durch GPU-Käufe für KI-Arbeitslasten und CPUs mit hoher Kernanzahl für Cloud-Infrastruktur. Leistungselektronik wird voraussichtlich das am schnellsten wachsende Produktsegment sein, mit einem CAGR von 7,82 % bis 2032. Höhere Rack-Leistungsanforderungen verändern die unterstützende Halbleiter-Stückliste. KI-Racks mit sehr hoher Leistungsdichte erfordern leistungsfähigere Umwandlungs-, Verteilungs-, Schutz- und Überwachungsbauelemente. Dies verlagert die Aufmerksamkeit von älteren 54-V-Stromarchitekturen auf 800-VDC-Systeme, bei denen Galliumnitrid- und Siliziumkarbid-Komponenten eine effizientere Umwandlung ermöglichen.
STMicroelectronics präsentierte einen 12-kW-Galliumnitrid-LLC-Wandler für NVIDIAs 800-VDC-Architektur, der bei 1 MHz betrieben wird und einen Wirkungsgrad von über 98 % erreicht.[2] Das Bauelement übertraf auch 2.600 W/in³ in der Leistungsdichte und zeigt, wie kompakte Leistungshardware in anspruchsvolle KI-Rack-Designs passt. Speicherbauelemente, einschließlich DRAM, HBM, NAND und NOR-Flash, bleiben unverzichtbar, stehen aber unter Versorgungsdruck durch Beschleunigerprogramme. Logik-ICs wie FPGAs, DPUs und SmartNICs gewinnen an Bedeutung, da Server zunehmend auf spezialisierte Rechen- und Netzwerkfunktionen angewiesen sind. Analog-ICs und Sensoren dienen der Signalaufbereitung, Umgebungsmessung und dem Energiemanagement.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
IT-Ausrüstung hält das Volumen, während Thermalsysteme skalierenIT-Ausrüstung entfiel im Jahr 2026 auf 68,73 % der Marktgröße für Halbleiternachfrage in europäischen Rechenzentren, da jeder KI-Cluster Prozessoren, Speicher, Speicherschnittstellen und Netzwerkhardware benötigt. Kühl- und Wärmemanagementinfrastruktur wird voraussichtlich den höchsten Anwendungs-CAGR von 7,73 % bis 2032 verzeichnen. Rack-Lasten über 100 kW erfordern direkte Flüssigkühlung am Chip anstelle der luftbasierten Systeme, die viele ältere Anlagen verwenden. Optische Verbindungen sind auch auf Lasersender, Fotodetektoren und optische Schaltkomponenten angewiesen, die in Hochdichteumgebungen zuverlässig funktionieren müssen. Wärmemanagement ist daher zu einer zentralen Designanforderung geworden und nicht mehr eine periphere Anlagenfunktion.
STMicroelectronics entwickelt seine PIC100-Silizium-Photonik-Plattform weiter, die gemeinsam mit Amazon Web Services entwickelt und auf 300-mm-Wafern in Crolles, Frankreich, hergestellt wird. Die Plattform ist für optische 800-Gb/s- und 1,6-Tb/s-Module vorgesehen, die Hochbandbreiten-Cluster-Verbindungen unterstützen. Server- und Rack-Stromsysteme, Batterie-Backup-Systeme und Anlagenleistungsinfrastruktur erhöhen die Halbleiternachfrage durch USV-Ausrüstung, DC-Busse und Backup-Generatorsteuerungen. Überwachungs- und Automatisierungssysteme fügen Sensoren, Schnittstellen-ICs und Steuerungsbauelemente hinzu, da Campusse mehr Knoten und höhere Lasten verwalten. Sicherheitssysteme erfordern ebenfalls unterstützende Halbleiterinhalte für Zugang, Überwachung und Umgebungskontrollen. Diese Anwendungen erweitern den Markt für Halbleiternachfrage in europäischen Rechenzentren über die in Servern installierten Prozessoren hinaus.
Nach Rechenzentrumstyp:
Colocation hält Marktanteil, während Hyperscale Designstandards verändertColocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 47,82 % am Markt für Halbleiternachfrage in europäischen Rechenzentren, da Unternehmens- und Behördenbetreiber etablierte Campusse für sichere und regulierte Arbeitslasten nutzen. Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 7,67 % wachsen. Cloud-Anbieter bauen zweckgestaltete KI-Campusse, die 300 MW überschreiten können und dedizierte Netzanschlüsse sowie angepasste Kühlung nutzen. Diese Anlagen kaufen große Ausrüstungsvolumina und setzen technische Referenzpunkte für Busspannung, Speicherschnittstellen, Netzwerk und Kühlung. Ihre Designentscheidungen können später Unternehmens- und Colocation-Deployments beeinflussen.
NVIDIAs europäische Partnerschaften umfassen Deployments mit Betreibern, die souveräne und kommerzielle KI-Kapazitäten in mehreren Ländern aufbauen. Hyperscale-Anlagen können mehrjährige Komponentenverpflichtungen sichern, da jeder Campus einen erheblichen Rechenbedarf hat. Colocation-Anbieter bleiben wichtig, wo Nutzer zertifizierte Netzanschlüsse, physische Sicherheit und Datenresidenzkontrollen gemäß EU-KI-Gesetz benötigen. Unternehmens- und Edge-Rechenzentren schaffen Nachfrage nach Mikrocontrollern, eingebetteten Prozessoren und Sensoren, die bei verteilten Inferenzoperationen eingesetzt werden. Ihre Expansion ist gleichmäßiger, da Bandbreitenkosten und Latenzanforderungen bestimmen, wo lokale Kapazitäten rentabel sind. Das Gleichgewicht zwischen großen Campussen und verteilten Standorten hält die Halbleiternachfrage in europäischen Rechenzentren sowohl zentralisierten als auch lokalisierten Kaufmustern ausgesetzt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Anteil von 23,48 % am Markt für Halbleiternachfrage in europäischen Rechenzentren. Bitkom prognostizierte für 2026 eine Rechenzentrum-Investitionspipeline von 23,5 Milliarden EUR (27 Milliarden USD), was 57 % höher war als im Vorjahr. Infineon eröffnete im Sommer 2026 seine Smart-Power-Fab in Dresden mit einer Investition von 5 Milliarden EUR (5,75 Milliarden USD). GlobalFoundries verpflichtete sich ebenfalls zu einer Investition von 1,1 Milliarden EUR (1,265 Milliarden USD), um die Kapazität in Dresden zu erweitern, mit dem Ziel, bis Ende 2028 eine Produktion von über 1 Million Wafern jährlich zu erreichen.[3] Netzgenehmigungen bleiben eine praktische Einschränkung, sodass Betreiber mit genehmigten Standorten schneller voranschreiten können als Projekte, die auf neue Anschlüsse warten.
Vereinigtes Königreich
Das Vereinigte Königreich wird bis 2032 voraussichtlich mit einem CAGR von 7,56 % wachsen, der schnellsten Rate unter den regionalen Segmenten im Markt für Halbleiternachfrage in europäischen Rechenzentren. NVIDIA kündigte an, dass Nscale, Nebius und CoreWeave den Aufbau von KI-Infrastruktur im Land unterstützen würden, einschließlich einer Verpflichtung von 14.000 Blackwell-GPUs mit Nscale und Nebius. Arm-basierte Server-CPU-Designs sowie Inferenzangebote von Graphcore und Axelera AI fügen eine inländische Technologieschicht hinzu, obwohl ihre Deployment-Volumina unter denen von NVIDIA bleiben. Die Mischung aus großen GPU-Clustern und spezialisierten Inferenz-Arbeitslasten unterstützt den Kauf von Prozessoren, Speichern, Leistungsbauelementen und Analogkomponenten, während Verzögerungen beim Netzausbau eine Lieferüberlegung für KI-Campus-Pläne bleiben.
Frankreich, Italien, Spanien und die nordischen Länder
Frankreich stärkt seine Position in der Versorgung mit optischen Verbindungen durch den Fertigungsstandort Crolles von STMicroelectronics, wo das PIC100-Silizium-Photonik-Bauelement für Hochbandbreiten-Rechenzentrumsverbindungen produziert wird. Italien erweitert seine Siliziumkarbid-Basis durch die 5-Milliarden-EUR-Investition (5,75 Milliarden USD) von STMicroelectronics in Catania, unterstützt durch 2 Milliarden EUR (2,17 Milliarden USD) an staatlichen Beihilfen und mit geplantem Erreichen der Vollkapazität bis 2032. Spanien gewinnt Aufmerksamkeit für Edge-Computing und Hyperscale-Colocation, während Finnland, Schweden und Norwegen erneuerbare Energie und kühlere Klimabedingungen bieten, die eine groß angelegte KI-Infrastruktur unterstützen. ASML begann 2026 mit dem Bau eines Produktionscampus in Eindhoven, um die Kapazität für EUV- und High-NA-EUV-Systeme zu erweitern, und stärkt damit die Rolle der Niederlande in der breiteren Halbleiterausrüstungs-Lieferkette. Diese Märkte haben unterschiedliche Angebots- und Nachfragebedingungen, aber ihre kombinierte Aktivität unterstützt den Kauf von Rechen-, Speicher-, Konnektivitäts- und Leistungsbauelementen.
Wettbewerbslandschaft
Marktkonzentration
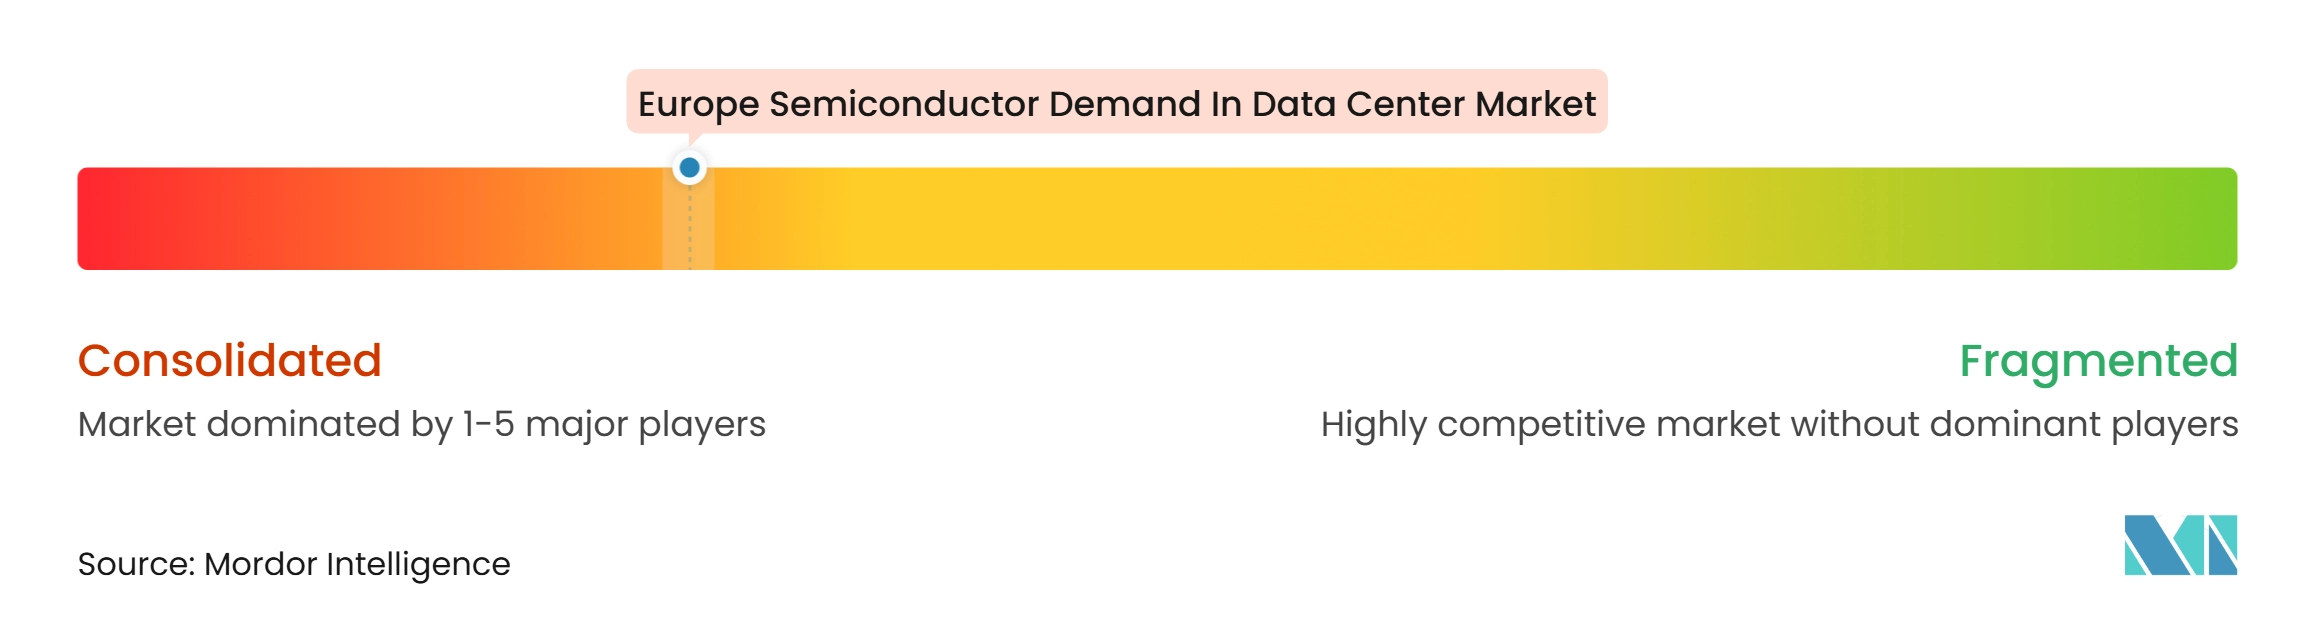
Der Markt für Halbleiternachfrage in europäischen Rechenzentren hat einen konzentrierten Kern bei KI-Beschleunigern und eine wettbewerbsfähigere Struktur bei Leistungselektronik, Analog-ICs und optischer Konnektivität. NVIDIA bleibt der führende Lieferant von KI-Beschleunigern im großen Maßstab, während AMD eine glaubwürdige Alternative bei GPUs und Rechenzentrums-CPUs aufbaut. AMD meldete im zweiten Quartal 2026 einen Rechenzentrumsumsatz von 6,7 Milliarden USD, ein Anstieg von 107 % im Jahresvergleich, und gab mehrjährige Vereinbarungen mit OpenAI und Meta für jeweils bis zu 6 GW an Deployments bekannt.[4] Broadcom meldete für das dritte Quartal des Geschäftsjahres 2026 einen KI-Halbleiterumsatz von 16,7 Milliarden USD, ein Anstieg von 221 % im Jahresvergleich, mit kundenspezifischen Beschleuniger- und Netzwerkprogrammen als Grundlage des Ergebnisses. Diese Unternehmen konkurrieren in verschiedenen Teilen des Compute-Stacks, einschließlich Merchant-Beschleuniger, CPUs, kundenspezifische XPUs und Hochgeschwindigkeitsnetzwerke.
Europäische Lieferanten haben eine stärkere Position in den Schichten der Stromumwandlung und spezialisierten Konnektivität der KI-Infrastruktur. Infineon erwartet, dass der Rechenzentrumsumsatz im Geschäftsjahr 2027 auf 2,5 Milliarden EUR (2,875 Milliarden USD) steigen wird, gegenüber 1,5 Milliarden EUR (1,725 Milliarden USD) im Geschäftsjahr 2026. Die Smart-Power-Fab in Dresden ist ein strategischer Schritt zur Erhöhung des Angebots an Leistungshalbleitern für KI-Rechenzentren. STMicroelectronics hat sowohl seine 800-VDC-Leistungslösungen als auch das PIC100-Silizium-Photonik-Programm weiterentwickelt und verknüpft Energieeffizienz und Hochgeschwindigkeits-Optikkonnektivität mit neuen KI-Rack-Designs. Die Zusammenarbeit des Unternehmens mit Amazon Web Services bei Silizium-Photonik verschafft ihm einen direkten Zugang zu einem schnell wachsenden Verbindungsbedarf. Diese Investitionen eröffnen europäischen Anbietern einen Wachstumspfad, der sich von dem direkter Wettbewerber bei universellen KI-Beschleunigern unterscheidet.
Kleinere europäische Unternehmen, darunter Axelera AI, Graphcore, Kalray und SiPearl, entwickeln Inferenz- und Hochleistungsrechendesigns für Arbeitslasten, bei denen Effizienz, Compliance und Lieferkettenherkunft eine Rolle spielen. Ihre Produkte richten sich an souveräne KI- und spezialisierte Unternehmens-Deployments und nicht an die größten globalen Trainingscluster. NXP, Monolithic Power Systems und Marvell bedienen wichtige angrenzende Bedürfnisse bei Mixed-Signal-Bauelementen, Leistungs-ICs und Datenverarbeitungseinheiten. Lange Qualifizierungszyklen und enge technische Unterstützung können Lieferanten schützen, sobald ihre Komponenten in die Plattform eines Betreibers integriert sind. Der Markt für Halbleiternachfrage in europäischen Rechenzentren kombiniert daher eine kleine Gruppe globaler Rechenführer mit einer breiteren Lieferantenbasis in kritischen unterstützenden Technologien.
Branchenführer im Markt für Halbleiternachfrage in europäischen Rechenzentren
-
NVIDIA Corporation
-
Intel Corporation
-
Advanced Micro Devices, Inc.
-
Broadcom Inc.
-
Micron Technology, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Halbleiternachfrage in Rechenzentren Unternehmen in diesem Bericht
- NVIDIA Corporation
- Intel Corporation
- Advanced Micro Devices, Inc.
- Broadcom Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- Microchip Technology Incorporated
- Renesas Electronics Corporation
- Qualcomm Incorporated
- Marvell Technology, Inc.
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Monolithic Power Systems, Inc.
- Astera Labs, Inc.
- Arm Holdings plc
- Imagination Technologies Limited
- Graphcore Limited
- Axelera AI B.V.
- Kalray S.A.
- SiPearl
- Cerebras Systems, Inc.
- GlobalFoundries Inc.
- X-FAB Silicon Foundries SE
- ASML Holding N.V.
Neueste Industrielle Entwicklungen in Europäischer Markt für Halbleiternachfrage in Rechenzentren
- September 2026: Intel Foundry und ASML gaben bekannt, dass die High-NA-EUV-Technologie in den Anlagen von Intel Foundry mehr als 1 Million verarbeitete Wafer überschritten hat, wobei Panther Lake, Intel-18A-Knoten, auf ausgewählten Schichten in die Hochvolumenfertigung eingetreten ist. Dies war der erste kommerzielle Hochvolumen-Einsatz von High-NA-EUV in der Produktion und signalisierte, dass der Übergang zum Sub-2-nm-Logikknoten für KI-Rechenzentrums-CPU-Roadmaps kommerziell realisierbar ist.
- September 2026: AMDs Marktkapitalisierung überstieg erstmals 1 Billion USD, getrieben durch das Wachstum bei Rechenzentrums-GPUs und -CPUs. Der Rechenzentrumsumsatz im zweiten Quartal 2026 erreichte 6,7 Milliarden USD, ein Anstieg von 107 % im Jahresvergleich, und das Unternehmen gab mehrjährige Liefervereinbarungen mit OpenAI und Meta für jeweils bis zu 6 GW an AMD-Rechenzentrums-GPU-Deployments bekannt.
- Juli 2026: Die Europäische Kommission kündigte die Finanzierung von 7 KI-Gigafabriken in der EU mit 10 Milliarden EUR (11,5 Milliarden USD) an öffentlichen Mitteln an und strebt mindestens 20 Milliarden EUR (23 Milliarden USD) an Privatinvestitionen an. NVIDIA, AMD und Qualcomm unterzeichneten Absichtserklärungen zur Lieferung von Prozessoren an Gigafabrik-Konsortien, und der Betrieb wurde innerhalb von 18 Monaten nach Vertragsunterzeichnung erwartet.
- Februar 2026: Infineon Technologies erhöhte seine Investitionsausgabenprognose für das Geschäftsjahr 2026 auf 2,7 Milliarden EUR (3,1 Milliarden USD), gegenüber 2,2 Milliarden EUR (2,4 Milliarden USD), um die Fertigungskapazität für KI-Rechenzentrums-Netzteile zu beschleunigen. Der Umsatz im ersten Quartal des Geschäftsjahres 2026 erreichte 3,662 Milliarden EUR (4,21 Milliarden USD), wobei die Division Power and Sensor Systems der primäre Wachstumstreiber war.
Berichtsumfang für den Markt für Halbleiternachfrage in europäischen Rechenzentren
Der europäische Markt für Halbleiternachfrage in Rechenzentren bezieht sich auf die Nachfrage nach Halbleiterkomponenten, einschließlich Prozessoren, Speicherchips, Speicher-Controllern, Netzwerk-Chips und Beschleunigern, die in der Rechenzentrums-Infrastruktur in ganz Europa eingesetzt werden. Diese Komponenten unterstützen die Anforderungen an Datenverarbeitung, Speicherung, Konnektivität und Hochleistungsrechnen in Cloud-, Unternehmens-, Colocation- und Edge-Rechenzentren.
Der Bericht zum europäischen Markt für Halbleiternachfrage in Rechenzentren ist segmentiert nach Produkttyp (Prozessoren [Zentrale Verarbeitungseinheiten (CPUs), Grafikverarbeitungseinheiten (GPUs), Mikrocontroller (MCUs) und Digitale Signalprozessoren (DSPs)], Logik-ICs [Field Programmable Gate Arrays (FPGAs), DPUs/IPUs/SmartNICs, Netzwerk-Switches und Server-Rack-Konnektivität, Controller-ICs und Sonstige Logik-ICs], Speichertyp [DRAM, Hochbandbreitenspeicher (HBM), NAND-Flash, NOR-Flash und Sonstige Speichertypen], Leistungselektronik [Diskrete Komponenten {Gleichrichter, Bipolartransistoren, MOSFETs, IGBTs und Sonstige diskrete Komponenten}, Leistungsmodule {Thyristor-Module, IGBT-Module, MOSFET-Module und Intelligente Leistungsmodule (IPMs)}, und Leistungs-ICs {PMICs (Mehrkanalig), Schaltregler (AC/DC und DC/DC, Isoliert/Nicht-Isoliert), Linearregler, Batteriemanagementsystem-ICs, Gate-Treiber-ICs und Sonstige Leistungs-ICs}], Analog-ICs [Schnittstellen- und Signalkonditionierungs-ICs, Signalwandlungs-ICs, Anwendungsspezifische Analog-ICs], Optoelektronik [Lasersender, Fotodetektoren und Fotodioden, Optokoppler und Optische Isolatoren, Optische Schalter sowie Infrarot-Emitter und -Detektoren] und Sensoren [Temperatursensoren, Drucksensoren, Magnetfeld- und Hall-Effekt-Sensoren, Stromsensoren, Feuchtigkeitssensoren sowie Gas- und Rauchsensoren]), Anwendung (IT-Ausrüstung, Server- und Rack-Stromversorgungssysteme, Batterie-Backup- und Energiespeichersysteme, Einrichtungsstrominfrastruktur, Kühl- und Wärmemanagementinfrastruktur, Rechenzentrums-Überwachung und -Automatisierung sowie Sicherheits- und Schutzinfrastruktur), Rechenzentrumstyp (Hyperscale-Rechenzentren, Colocation-Rechenzentren und Unternehmens-/Edge-Rechenzentren) und Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und Übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Prozessoren | Zentrale Verarbeitungseinheiten (CPUs) | |
| Grafikverarbeitungseinheiten (GPUs) | ||
| Mikrocontroller (MCUs) | ||
| Digitale Signalprozessoren (DSPs) | ||
| Logik-ICs | Field Programmable Gate Arrays (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Netzwerk-Switches und Server-Rack-Konnektivität | ||
| Controller-ICs | ||
| Sonstige Logik-ICs | ||
| Speichertypen | DRAM | |
| Hochbandbreitenspeicher (HBM) | ||
| NAND-Flash | ||
| NOR-Flash | ||
| Sonstige Speichertypen | ||
| Leistungselektronik | Diskrete Bauelemente | Gleichrichter |
| Bipolartransistoren | ||
| MOSFETs | ||
| IGBTs | ||
| Sonstige diskrete Bauelemente | ||
| Leistungsmodule | Thyristormodule | |
| IGBT-Module | ||
| MOSFET-Module | ||
| Intelligente Leistungsmodule (IPMs) | ||
| Leistungs-ICs | PMICs (Mehrkanalig) | |
| Schaltregler (AC/DC, DC/DC, Isoliert/Nicht-Isoliert) | ||
| Linearregler | ||
| Batteriemanagementsystem-ICs | ||
| Gate-Treiber-ICs | ||
| Sonstige Leistungs-ICs | ||
| Analog-ICs | Schnittstellen- und Signalaufbereitungs-ICs | |
| Signalwandlungs-ICs | ||
| Anwendungsspezifische Analog-ICs | ||
| Optoelektronik | Lasersender | |
| Fotodetektoren und Fotodioden | ||
| Optokoppler und optische Isolatoren | ||
| Optische Schalter | ||
| Infrarot-Emitter und -Detektoren | ||
| Sensoren | Temperatursensoren | |
| Drucksensoren | ||
| Magnetfeld- und Hall-Effekt-Sensoren | ||
| Stromsensoren | ||
| Feuchtigkeitssensoren | ||
| Gas- und Rauchsensoren | ||
| IT-Ausrüstung |
| Server- und Rack-Stromsysteme |
| Batterie-Backup- und Energiespeichersysteme |
| Anlagenleistungsinfrastruktur |
| Kühl- und Wärmemanagementinfrastruktur |
| Rechenzentrums-Überwachung und -Automatisierung |
| Sicherheitsinfrastruktur |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmens- / Edge-Rechenzentren |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Übriges Europa |
| Nach Produkttyp | Prozessoren | Zentrale Verarbeitungseinheiten (CPUs) | |
| Grafikverarbeitungseinheiten (GPUs) | |||
| Mikrocontroller (MCUs) | |||
| Digitale Signalprozessoren (DSPs) | |||
| Logik-ICs | Field Programmable Gate Arrays (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Netzwerk-Switches und Server-Rack-Konnektivität | |||
| Controller-ICs | |||
| Sonstige Logik-ICs | |||
| Speichertypen | DRAM | ||
| Hochbandbreitenspeicher (HBM) | |||
| NAND-Flash | |||
| NOR-Flash | |||
| Sonstige Speichertypen | |||
| Leistungselektronik | Diskrete Bauelemente | Gleichrichter | |
| Bipolartransistoren | |||
| MOSFETs | |||
| IGBTs | |||
| Sonstige diskrete Bauelemente | |||
| Leistungsmodule | Thyristormodule | ||
| IGBT-Module | |||
| MOSFET-Module | |||
| Intelligente Leistungsmodule (IPMs) | |||
| Leistungs-ICs | PMICs (Mehrkanalig) | ||
| Schaltregler (AC/DC, DC/DC, Isoliert/Nicht-Isoliert) | |||
| Linearregler | |||
| Batteriemanagementsystem-ICs | |||
| Gate-Treiber-ICs | |||
| Sonstige Leistungs-ICs | |||
| Analog-ICs | Schnittstellen- und Signalaufbereitungs-ICs | ||
| Signalwandlungs-ICs | |||
| Anwendungsspezifische Analog-ICs | |||
| Optoelektronik | Lasersender | ||
| Fotodetektoren und Fotodioden | |||
| Optokoppler und optische Isolatoren | |||
| Optische Schalter | |||
| Infrarot-Emitter und -Detektoren | |||
| Sensoren | Temperatursensoren | ||
| Drucksensoren | |||
| Magnetfeld- und Hall-Effekt-Sensoren | |||
| Stromsensoren | |||
| Feuchtigkeitssensoren | |||
| Gas- und Rauchsensoren | |||
| Nach Anwendung | IT-Ausrüstung | ||
| Server- und Rack-Stromsysteme | |||
| Batterie-Backup- und Energiespeichersysteme | |||
| Anlagenleistungsinfrastruktur | |||
| Kühl- und Wärmemanagementinfrastruktur | |||
| Rechenzentrums-Überwachung und -Automatisierung | |||
| Sicherheitsinfrastruktur | |||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | ||
| Colocation-Rechenzentren | |||
| Unternehmens- / Edge-Rechenzentren | |||
| Nach Geografie | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Halbleiternachfrage in europäischen Rechenzentren?
Der Markt für Halbleiternachfrage in europäischen Rechenzentren wird voraussichtlich 162,71 Milliarden USD im Jahr 2027 und 227,43 Milliarden USD bis 2032 erreichen, ausgehend von 153,62 Milliarden USD im Jahr 2026.
Was treibt den Halbleiterkauf für europäische Rechenzentren an?
KI-Training- und Inferenz-Cluster, Cloud-Expansion, souveräne KI-Projekte und höhere Rack-Leistungsdichte erhöhen die Nachfrage nach Rechen-, Speicher-, Leistungs- und Konnektivitätsbauelementen.
Welche Produktkategorie hat den größten Anteil an den Halbleiterausgaben für Rechenzentren in Europa?
Prozessoren führen die Produktkategorien mit einem Anteil von 38,56 % im Jahr 2026 an, unterstützt durch GPU-Nachfrage für KI-Arbeitslasten und CPU-Deployments für Cloud-Infrastruktur.
Welche Anwendung wächst am schnellsten bei der Halbleiternachfrage in europäischen Rechenzentren?
Kühl- und Wärmemanagementinfrastruktur wird bis 2032 voraussichtlich mit einem CAGR von 7,73 % wachsen, da Hochdichte-KI-Racks Flüssigkühlung und fortschrittliche optische Verbindungen erfordern.
Warum werden Leistungshalbleiter in KI-Rechenzentren immer wichtiger?
Höhere Rack-Lasten beschleunigen den Einsatz effizienter 800-VDC-Stromsysteme, die Galliumnitrid- und Siliziumkarbid-Komponenten für Umwandlung und Energiemanagement benötigen.