
ヨーロッパのデータセンターにおける半導体需要の市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 153.62 十億米ドル |
| 市場規模 (2027) | 162.71 十億米ドル |
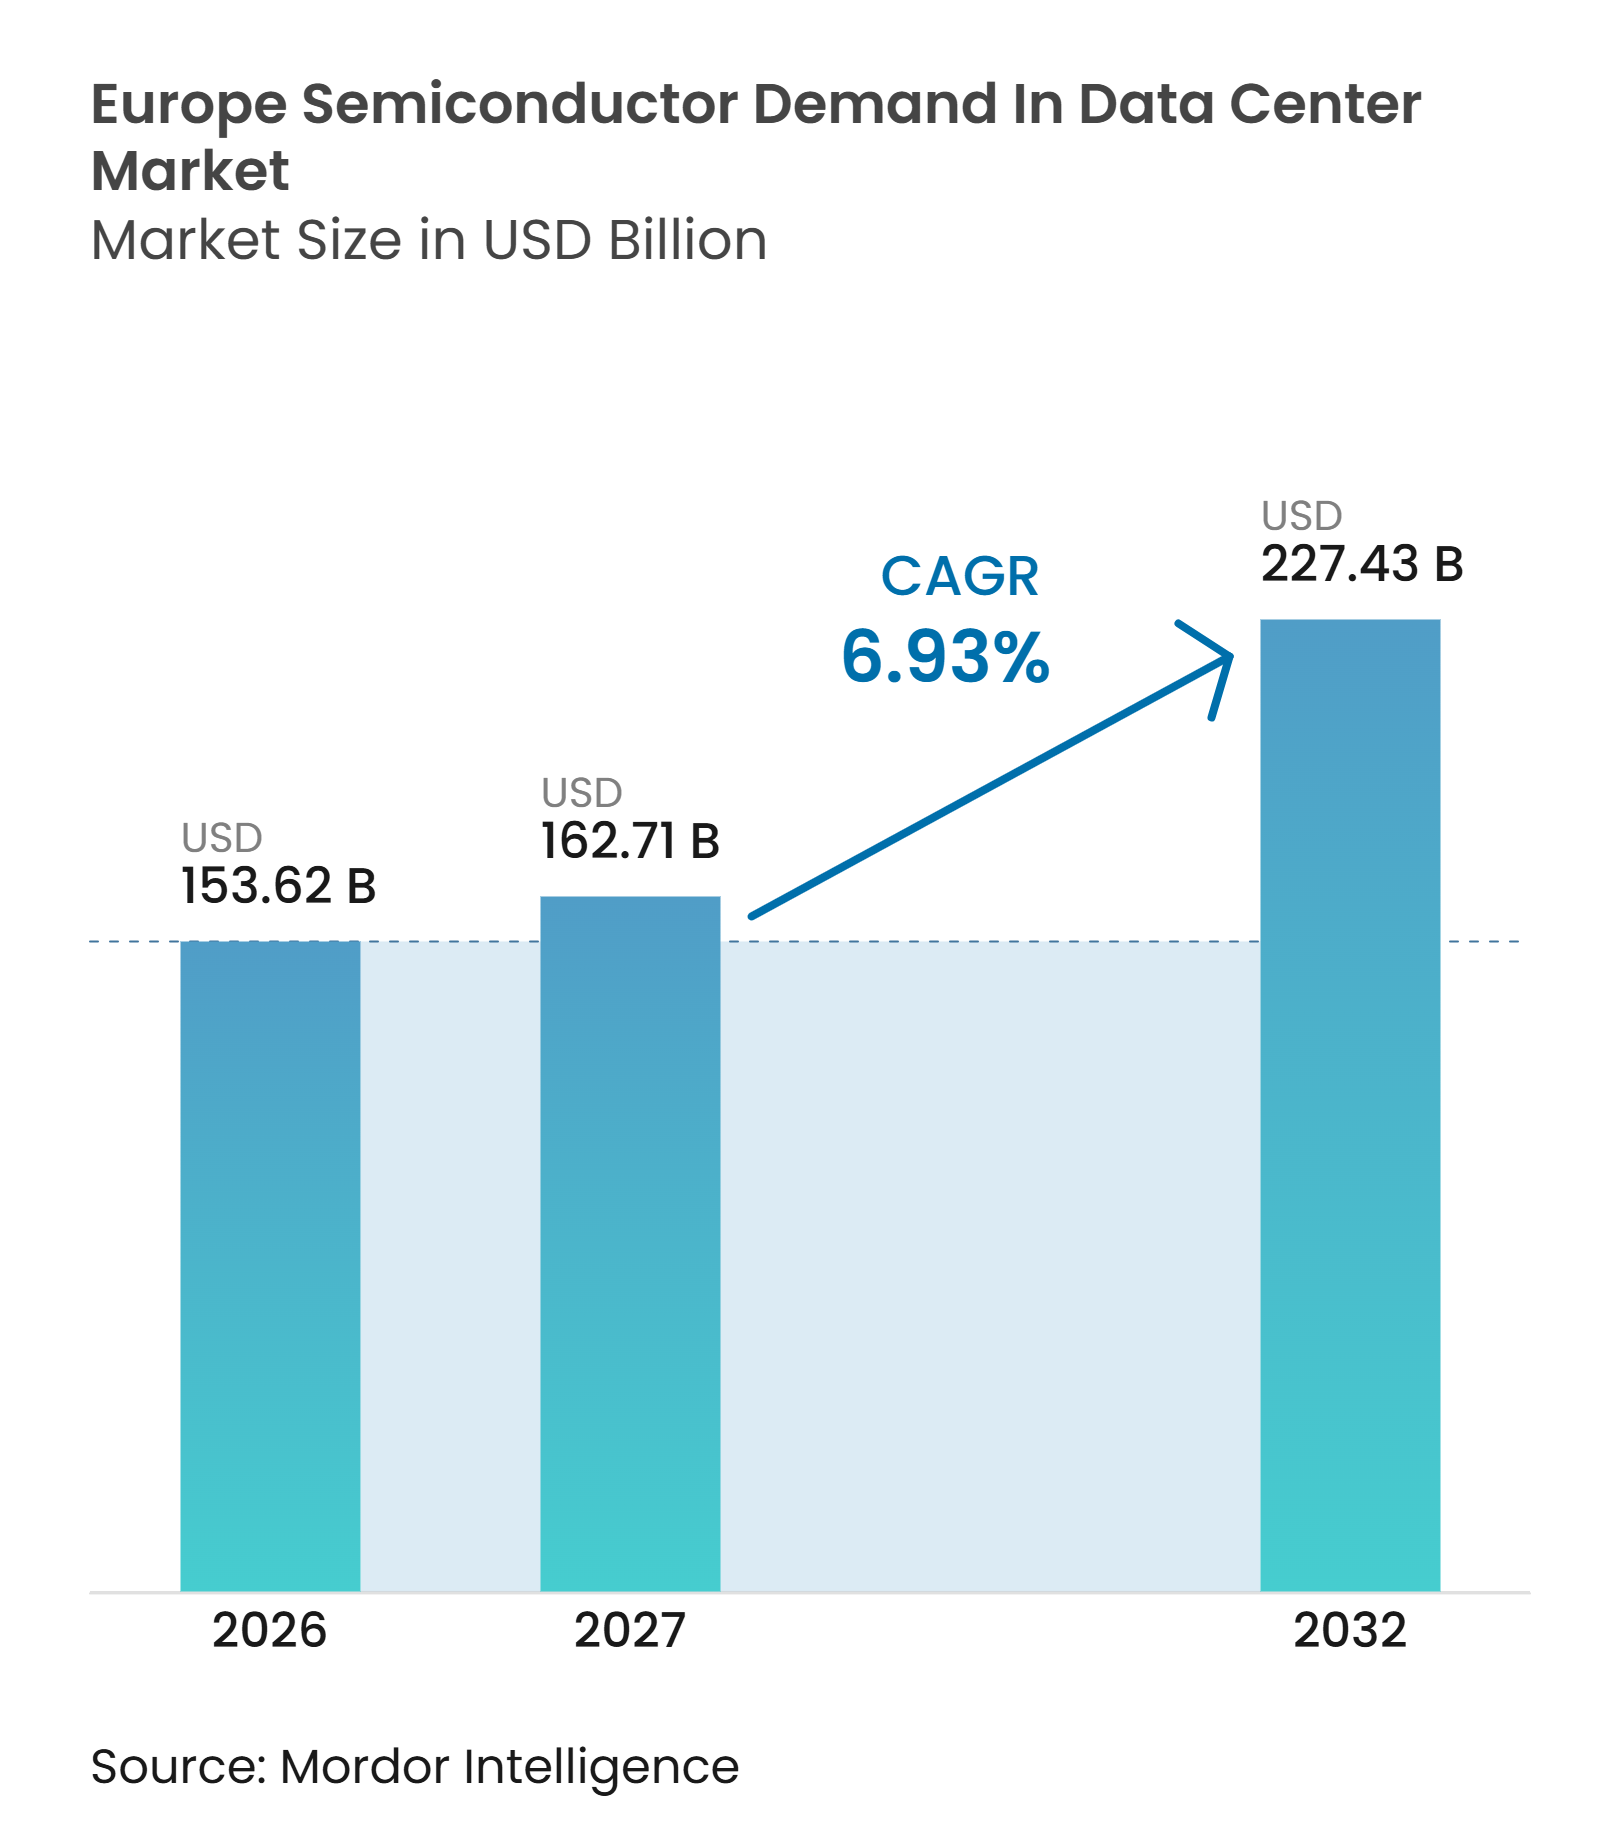
| 市場規模 (2032) | 227.43 十億米ドル |
| 成長率 (2027 - 2032) | 6.93 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパのデータセンターにおける半導体需要市場分析
ヨーロッパのデータセンターにおける半導体需要の市場規模は、2026年に153.62 ビリオン 米ドル、2027年に162.71 ビリオン 米ドルと予測され、2032年までに227.43 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 6.93%で成長する見込みです。ソブリンAIプログラム、ハイパースケール投資、電力アップグレードが同時にプロセッサ、メモリ、電力デバイス、アナログコンポーネント、センサの購入を押し上げています。この構築は、エンタープライズシステムからの段階的な移行に依存していた以前のクラウド主導の拡大よりも短期間かつ広範囲にわたっています。AIクラスターはまた、より高密度なラックにはより専門的なサポートハードウェアが必要なため、電力供給、高速接続、熱制御への支出をシフトさせています。コロケーション事業者は、既存のグリッド接続とセキュリティ管理がエンタープライズおよび公共部門ユーザーの長期的な自社構築プロセスを回避するのに役立つため、引き続き重要な割を担っています。先進ロジックおよび高帯域幅メモリの供給集中と、グリッド接続および計画の遅延が、計画された容量が稼働に入るペースを制限する可能性があります。
主要レポートのポイント
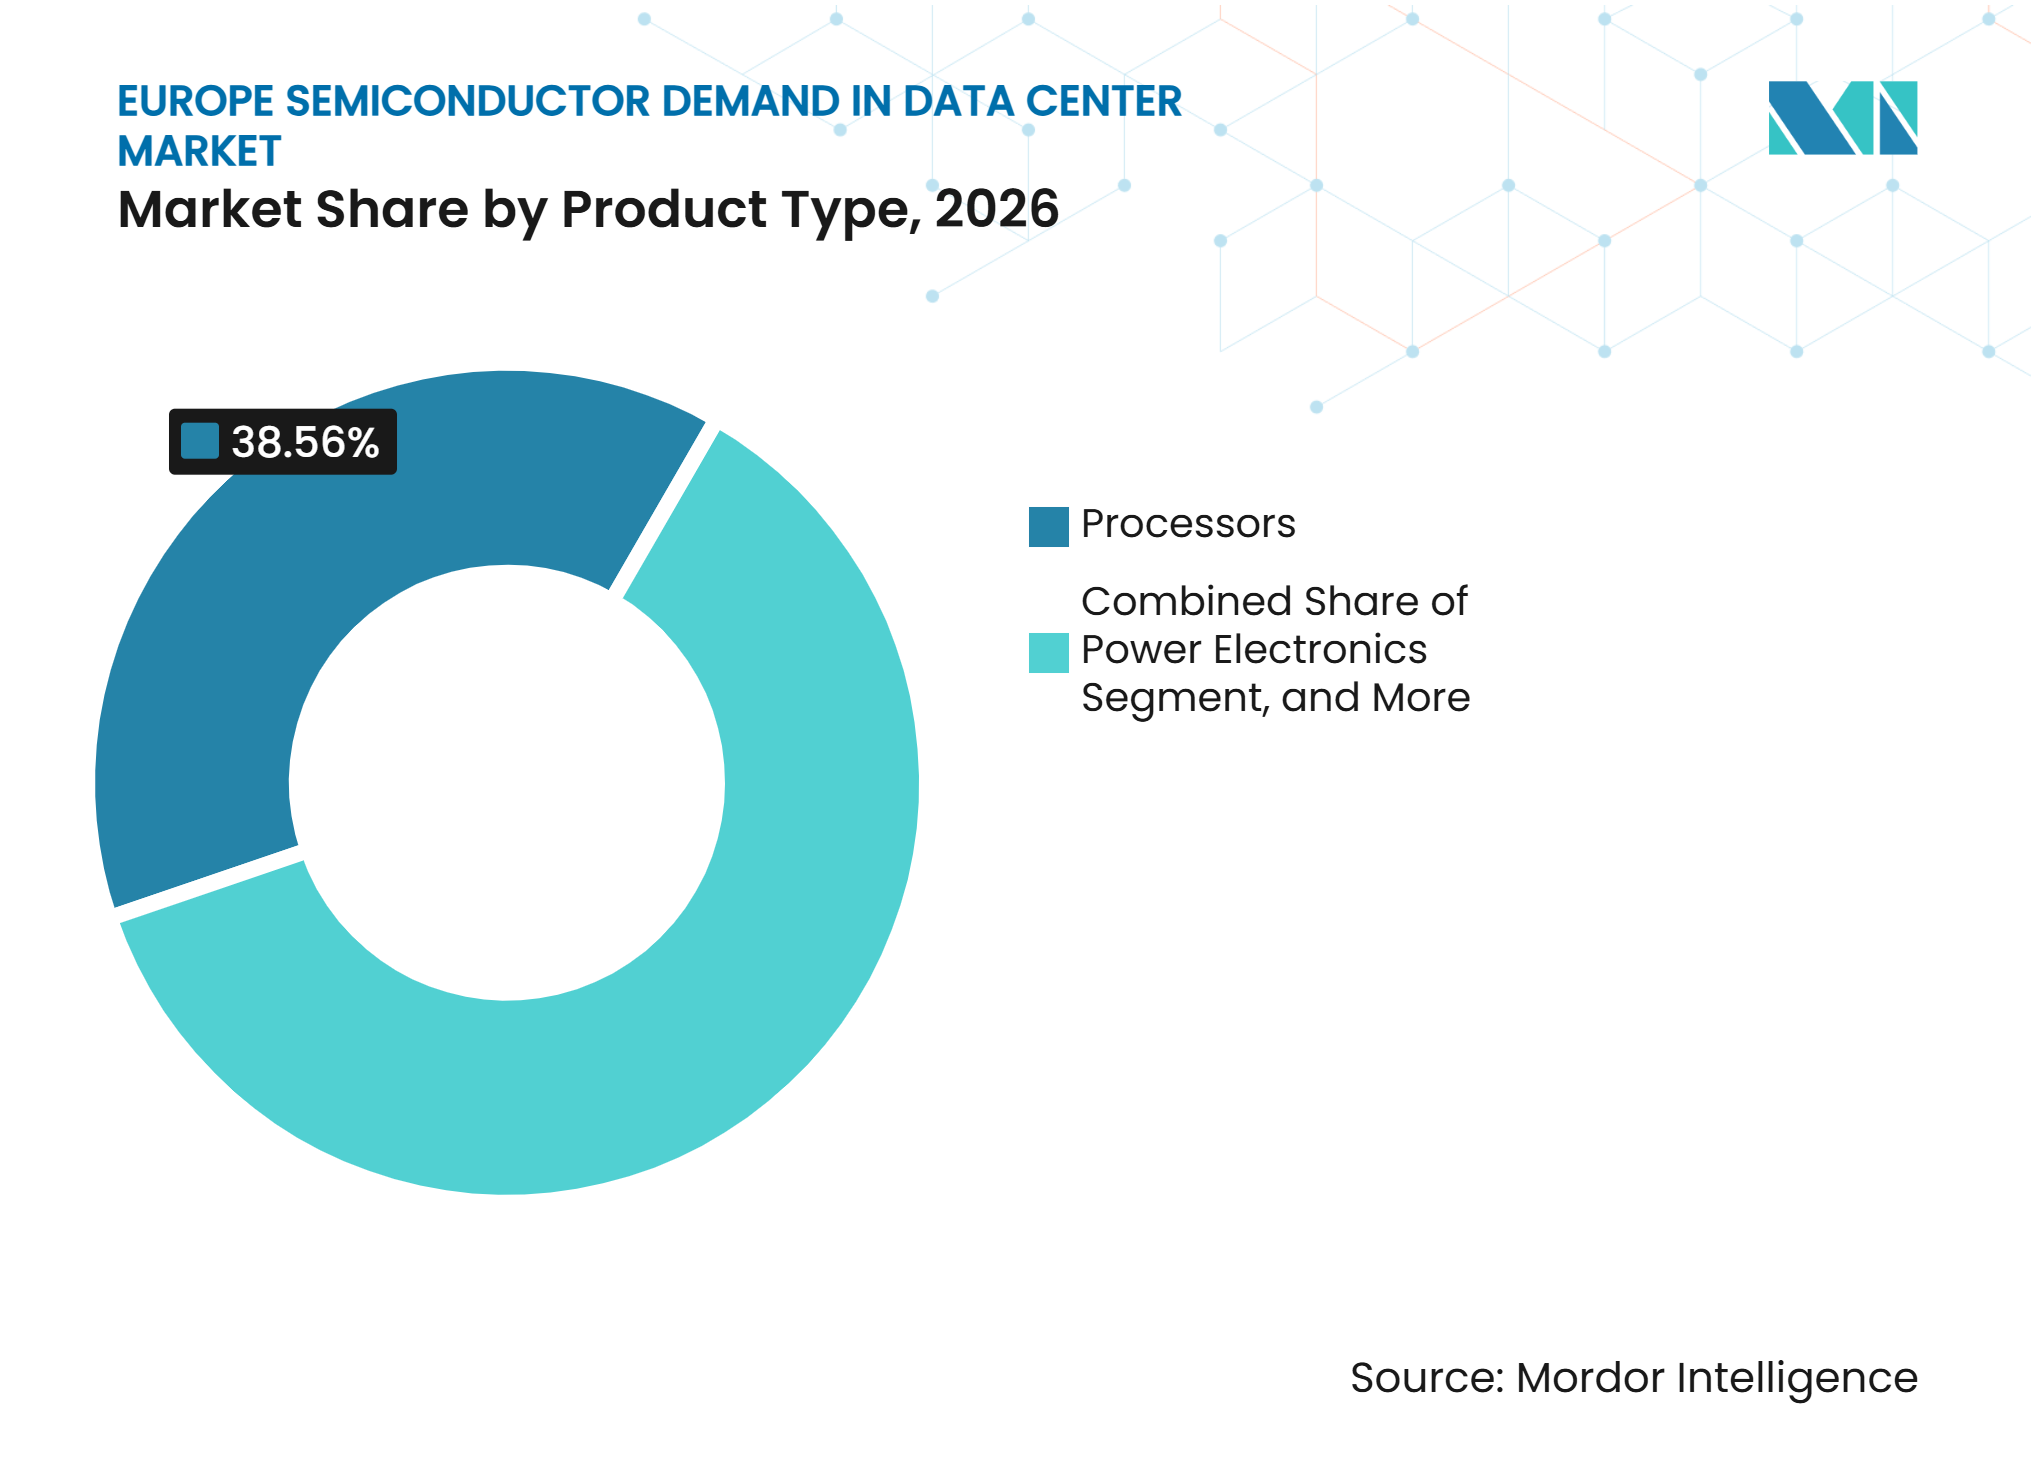
- 製品タイプ別では、プロセッサが2026年のヨーロッパのデータセンターにおける半導体需要市場シェアの38.56%を占め、パワーエレクトロニクスは2032年にかけてCAGR 7.82%で拡大すると予測されています。
- アプリケーション別では、IT機器が2026年のヨーロッパのデータセンターにおける半導体需要市場規模の68.73%を占め、冷却・熱管理インフラは2032年にかけてCAGR 7.73%で成長すると予想されています。
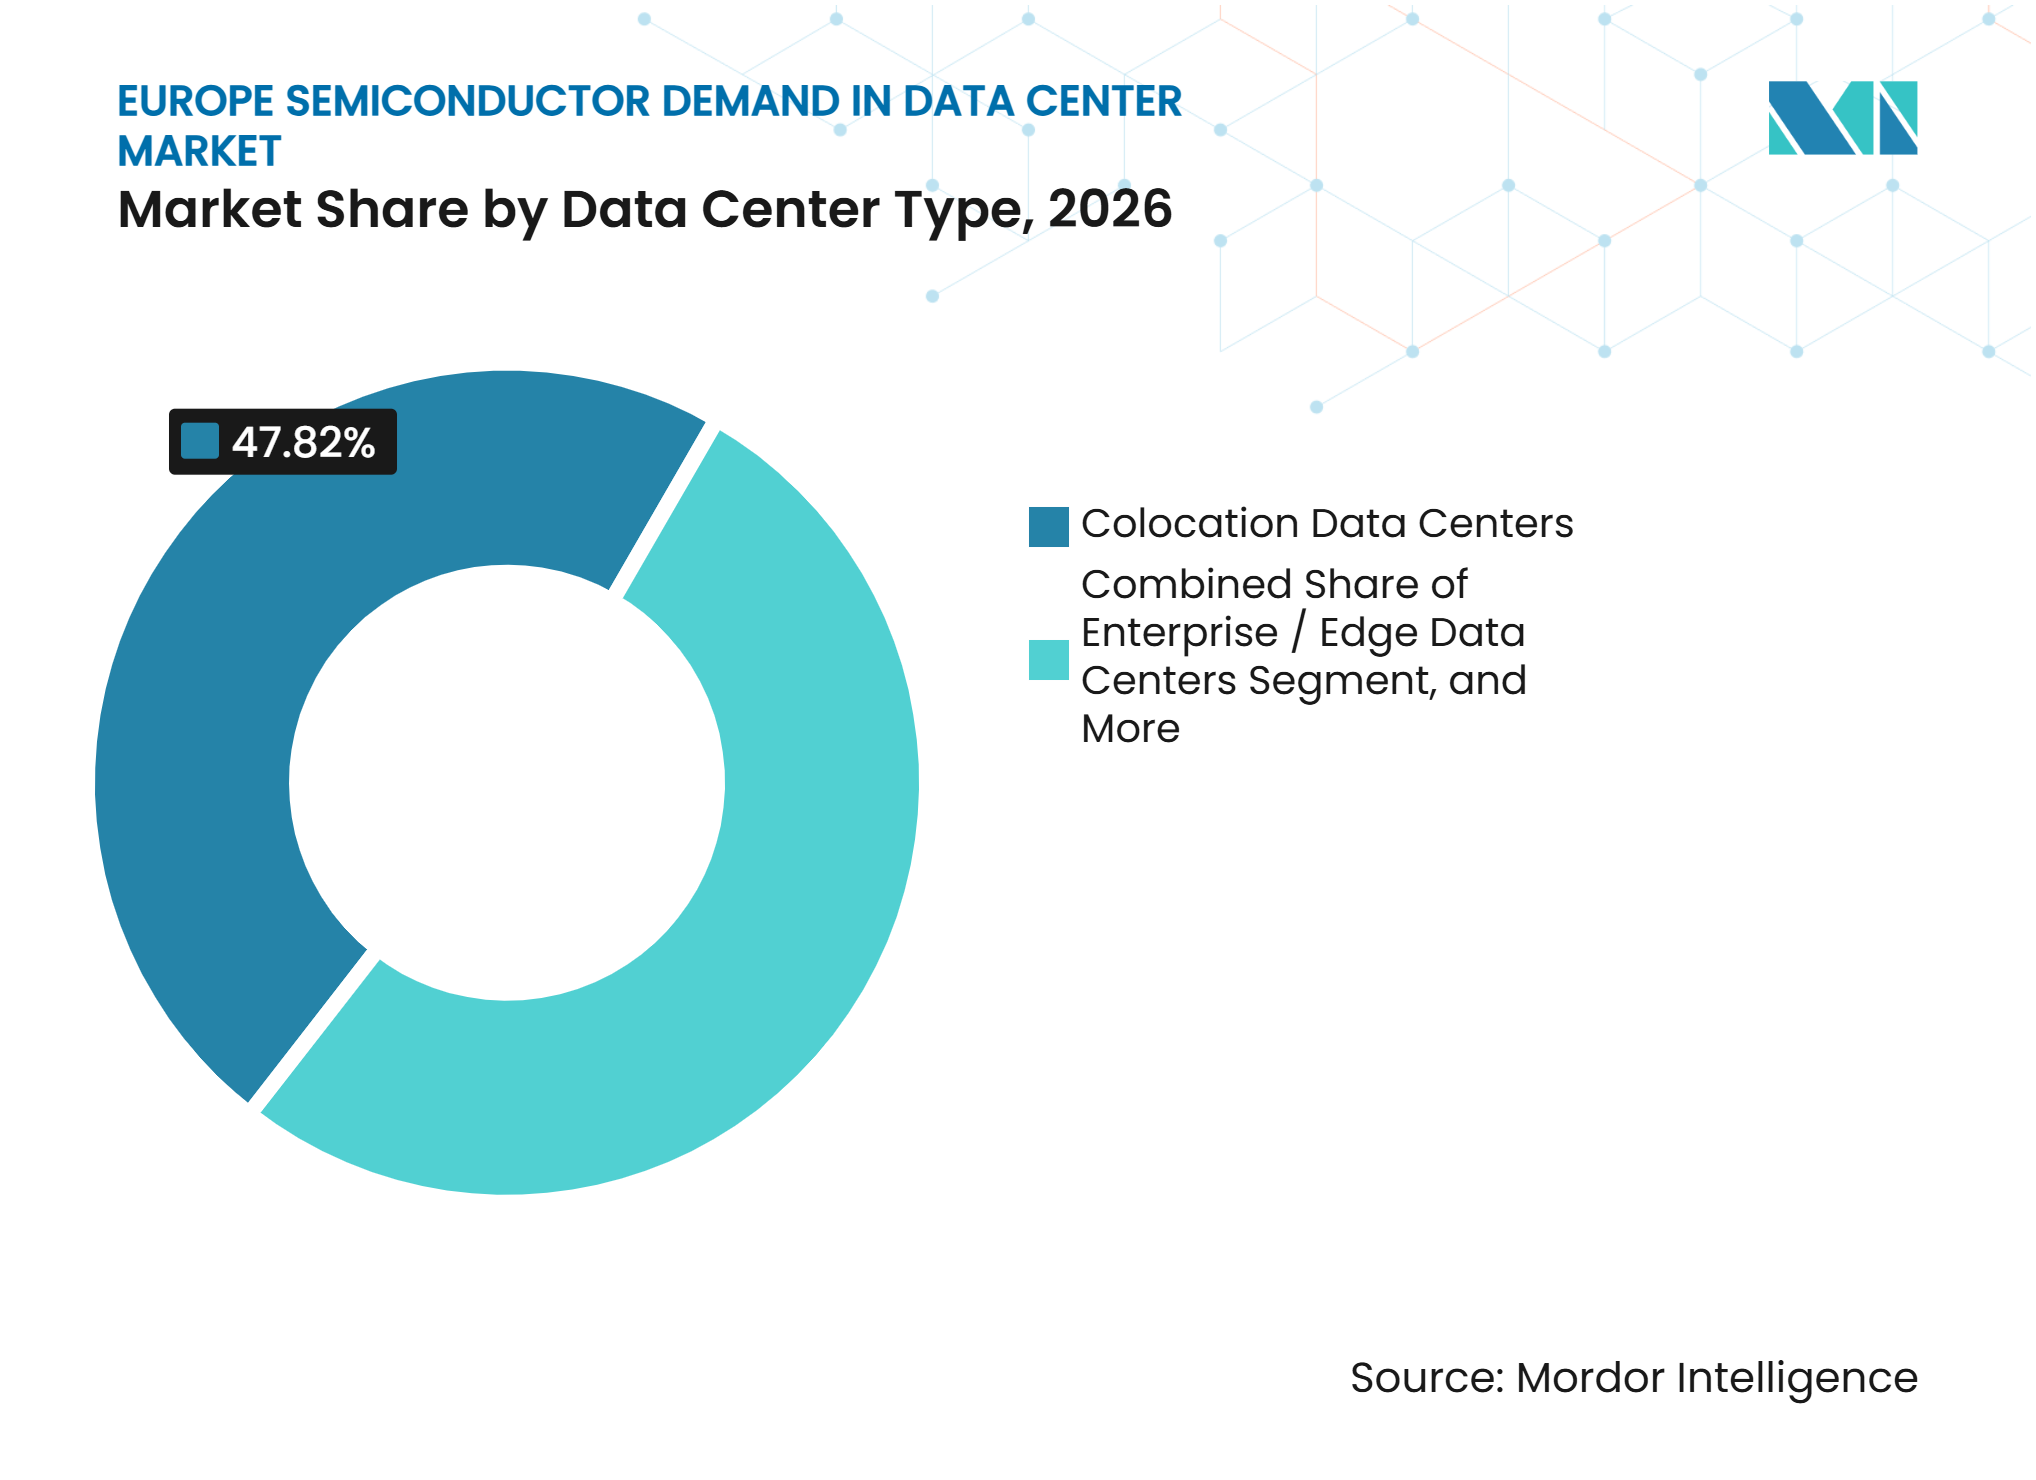
- データセンタータイプ別では、コロケーションデータセンターが2026年に47.82%のシェアを占め、ハイパースケールデータセンターは2032年にかけてCAGR 7.67%を記録すると予測されています。
- 地域別では、ドイツが2026年に23.48%のシェアを獲得し、イギリスは2032年にかけてCAGR 7.56%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIトレーニングおよび推論クラスターの拡大 | +2.1% | ドイツ、イギリス、フランス、オランダに集中した需要を持つグローバル | 短期(2年以内) |
| クラウドおよびコロケーション容量の拡大 | +1.5% | イギリス、北欧諸国、ドイツへの集中投資を持つグローバル | 短期(2年以内) |
| ソブリンAIおよび規制対象ワークロードのローカライゼーション | +1.2% | ドイツ、フランス、オランダで早期利益を得るEU全域 | 中期(2〜4年) |
| アクセラレーテッドコンピューティングおよびヘテロジニアスアーキテクチャの採用 | +0.8% | グローバル | 中期(2〜4年) |
| 高帯域幅メモリおよび先進インターコネクトの集約度 | +0.6% | グローバル | 中期(2〜4年) |
| エネルギー制約のあるデータセンターにおけるワット当たり性能調達 | +0.5% | 特にドイツとオランダを含むEU全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIトレーニングおよび推論クラスターの拡大
AIトレーニングおよび推論のデプロイメントは、ヨーロッパのデータセンター全体で追加の半導体需要の最大の即時的な源泉となっています。NVIDIAは、Mistral AI、Nebius、Nscaleとのパートナーシップを通じて、ドイツ、フランス、イギリス、スウェーデン、イタリア、スペイン、フィンランドにわたる3,000エクサフロップスを超えるBlackwellコンピューティング容量のヨーロッパインフラコミットメントを発表しました。したがって、ヨーロッパのデータセンターにおける半導体需要市場は、プロセッサ量だけでなく、より幅広いデバイスセットに依存しています。推論システムはバッチトレーニングジョブよりも長期間稼働し続け、信頼性の高い電力変換、監視、光接続を必要とします。その運用プロファイルは、GPUおよびCPUと並んで電力管理、センサ、接続コンポーネントの需要を拡大します。InfineonとSTMicroelectronicsはこれらのサポートレイヤーに位置しており、購買サイクルはアクセラレータ市場ほど集中していない場合があります。
クラウドおよびコロケーション容量の拡大
クラウドおよびコロケーションの拡大は半導体需要を増加させていますが、グリッドアクセスとサイト承認の限界も露呈しています。コロケーションデータセンターは2026年のヨーロッパのデータセンターにおける半導体需要市場シェアの47.82%を占めました。これは、確立されたキャンパスがグリーンフィールドプロジェクトのリードタイムなしに接続された電力と物理的セキュリティ管理を提供できるためです。事業者は、承認済み施設内で拡張する際に、プロセッサ、メモリ、ネットワーキング、電力ハードウェアをより早く追加できます。これにより、データ居住性と認定された運用を必要とする規制対象企業および政府ユーザーにとって、既存のキャンパスが実用的なルートとなります。その結果、調達は限られた数の経験豊富なサイト事業者による大規模な注文に統合される可能性があります。また、利用可能な電力容量を持つ事業者は、新しい場所がグリッド接続の遅延に直面している場合に優位性を持ちます。
ソブリンAIおよび規制対象ワークロードのローカライゼーション
欧州委員会は7つのAIギガファクトリーに対して100億ユーロ(115億米ドル)の公的資金を投入し、総投資額として少なくとも200億ユーロ(230億米ドル)を目標としています。[1] 発表によると、NVIDIA、AMD、Qualcommは提案されたコンソーシアムにプロセッサを供給する意向書に署名しました。これらのプログラムは、コンピューティング調達をローカルデータ処理の要件およびEU AI法への準拠と結びつけています。GDPRおよびEU AI法はまた、管理された運用をサポートするセキュリティ、監視、センサデバイスの需要を増加させる可能性があります。国家および地域プロジェクトが計画から展開に移行すると、ヨーロッパのデータセンターにおける半導体需要市場はより持続的な公共部門の需要ストリームを獲得します。調達評価がサプライチェーンへの参加とデータ居住性要件も考慮する場合、ヨーロッパのコンポーネントベンダーがより有利に評価される可能性があります。
アクセラレーテッドコンピューティングおよびヘテロジニアスアーキテクチャの採用
データセンターの設計は、均質なCPUフリートから、GPU、CPU、DPU、FPGA、SmartNIC、カスタムASICを組み合わせた混合アーキテクチャへと移行しています。AMDは、HeliosラックスケールプラットフォームがEPYC CPU、Instinct GPU、Pensandoネットワーキング、ROCmソフトウェアを単一のAIインフラストラクチャオファリングに組み合わせることを期待しています。Broadcomは、カスタムアクセラレータとネットワーキングのデプロイメントに牽引され、2026年度第3四半期のAI半導体収益として167億米ドルを報告し、前年同期比221%増となりました。これらの構成は、各ラックで購入される半導体カテゴリの数を増加させます。コンピューティングが専門化されたプロセッサ全体に分散される場合、DPU、IPU、PCIeリタイマーなどの高速インターコネクトデバイスがより重要になります。Intel FoundryとASMLは、High-NA EUVがIntel Foundryの施設で100万枚以上のウェーハを処理したと報告し、先進CPU技術における継続的な競争を支えています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 先進ノードおよびHBM供給の集中 | -1.4% | 西ヨーロッパのリスクが高まるグローバル | 短期(2年以内) |
| グリッド接続およびデータセンター許可の遅延 | -0.9% | 特にドイツ、イギリス、イタリアを含むEU全域 | 中期(2〜4年) |
| アナログ、ミックスドシグナル、半導体設計人材の不足 | -0.5% | EU全域 | 長期(4年以上) |
| 高い認定コストと長い設計採用サイクル | -0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先進ノードおよびHBM供給の集中
先進ロジックおよび高帯域幅メモリの供給は少数のメーカーに集中しており、その長期的なコミットメントがヨーロッパのバイヤーの入手可能性を制限する可能性があります。ASMLは、ヨーロッパのチップメーカーが2026年にEUV装置を購入しなかったと述べており、この地域が海外の最先端ファウンドリ容量に引き続き依存していることを浮き彫りにしています。大型アクセラレータプログラムの下で高帯域幅メモリ容量がコミットされている場合、ヨーロッパの事業者はより長いリードタイムとより高いスポット市場エクスポージャーに直面する可能性があります。この制約は、GPU、CPU、メモリ調達のタイミングに同時に影響します。TSMC、Bosch、Infineon、NXPが参加するESMCベンチャーは、28/22 nmおよび16/12 nm技術のドレスデン施設に100億ユーロ(115億米ドル)以上を投資しています。その投資は長期的に地域の供給を強化しますが、外部の先進ノード生産への近期的な依存を取り除くものではありません。
グリッド接続およびデータセンター許可の遅延
電力の可用性は、ヨーロッパのいくつかの場所での新しいデータセンター建設における拘束的な制約です。ドイツのAIおよびハイパフォーマンスコンピューティングデータセンター容量は、2026年の670 MWから2030年までに2,100 MW以上に増加すると予想されており、グリッド接続と計画プロセスには3〜5年かかる場合があります。グリッド強化の遅延は、プロセッサ、メモリ、電力コンポーネントの完全な機器購買サイクルを延期する可能性があります。Deutsche TelekomはNVIDIA技術を使用してミュンヘンのAIデータセンターの容量を20 MWに倍増させるために2億5,000万ユーロ(2億8,750万米ドル)を投資しています。接続済みで許可を受けたサイト内での拡張は、新しい場所を開発するよりも魅力的である可能性があります。このパターンは大規模な認定キャンパスを優遇し、より少数のバイヤーに半導体注文を集中させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
パワーエレクトロニクスがラックレベルで重要性を増すプロセッサは2026年のヨーロッパのデータセンターにおける半導体需要市場シェアの38.56%を占め、AIワークロード向けのGPU購入とクラウドインフラ向けの高コアカウントCPUに支えられています。パワーエレクトロニクスは、2032年にかけてCAGR 7.82%で最も成長の速い製品セグメントになると予測されています。より高いラック電力要件が、サポートする半導体の部品表を変えています。非常に高い電力密度のAIラックは、より高性能な変換、配電、保護、監視デバイスを必要とします。これにより、古い54 V電力アーキテクチャから800 VDCシステムへの注目がシフトし、窒化ガリウムおよび炭化ケイ素コンポーネントがより効率的な変換を可能にします。
STMicroelectronicsは、NVIDIAの800 VDCアーキテクチャ向けに設計された12 kWの窒化ガリウムLLCコンバータを発表し、1 MHzで動作し、98%を超える効率を達成しました。[2] このデバイスはまた、電力密度で2,600 W/in³を超え、コンパクトな電力ハードウェアが要求の厳しいAIラック設計に適合できることを示しています。DRAM、HBM、NAND、NOR Flashを含むメモリデバイスは引き続き不可欠ですが、アクセラレータプログラムからの供給圧力に直面しています。FPGA、DPU、SmartNICなどのロジックICは、サーバーが専門化されたコンピューティングおよびネットワーキング機能にますます依存するにつれて重要性を増しています。アナログICとセンサは、信号調整、環境測定、電力管理に使用されます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
IT機器が量を維持しながら熱システムが拡大IT機器は2026年のヨーロッパのデータセンターにおける半導体需要市場規模の68.73%を占めました。これは、すべてのAIクラスターがプロセッサ、メモリ、ストレージインターフェース、ネットワークハードウェアを必要とするためです。冷却・熱管理インフラは、2032年にかけてCAGR 7.73%で最も高いアプリケーションCAGRを記録すると予想されています。100 kWを超えるラック負荷は、多くの古い施設で使用されている空気ベースのシステムではなく、チップへの直接液体冷却を必要とします。光インターコネクトはまた、高密度環境で確実に動作しなければならないレーザー送信機、フォトディテクタ、光スイッチングコンポーネントに依存しています。したがって、熱管理は周辺的な施設機能ではなく、コアな設計要件となっています。
STMicroelectronicsは、Amazon Web Servicesと共同開発し、フランスのクロールにある300 mmウェーハで製造されたPIC100シリコンフォトニクスプラットフォームを進化させています。このプラットフォームは、高帯域幅クラスター接続をサポートする800 Gb/sおよび1.6 Tb/s光モジュールを対象としています。サーバーおよびラック電力システム、バッテリーバックアップシステム、施設電力インフラは、UPS機器、DCバス、バックアップ発電制御を通じて半導体需要を追加します。監視・自動化システムは、キャンパスがより多くのノードとより高い負荷を管理するにつれて、センサ、インターフェースIC、制御デバイスを追加します。安全・セキュリティシステムも、アクセス、監視、環境制御のためのサポート半導体コンテンツを必要とします。これらのアプリケーションは、ヨーロッパのデータセンターにおける半導体需要市場をサーバーに搭載されたプロセッサを超えて広げます。
データセンタータイプ別:
コロケーションがシェアを維持しながらハイパースケールが設計標準を変えるコロケーションデータセンターは2026年のヨーロッパのデータセンターにおける半導体需要市場シェアの47.82%を占め、エンタープライズおよび公共部門の事業者が安全で規制対象のワークロードに確立されたキャンパスを使用しています。ハイパースケールデータセンターは2032年にかけてCAGR 7.67%で成長すると予測されています。クラウドプロバイダーは、300 MWを超え、専用グリッド接続とカスタマイズされた冷却を使用する目的設計のAIキャンパスを構築しています。これらの施設は大量の機器を購入し、バス電圧、メモリインターフェース、ネットワーキング、冷却の技術的な参照点を設定します。その設計の選択は後にエンタープライズおよびコロケーションのデプロイメントに影響を与える可能性があります。
NVIDIAのヨーロッパパートナーシップには、複数の国にわたってソブリンおよび商業AIキャパシティを構築する事業者とのデプロイメントが含まれています。ハイパースケール施設は、各キャンパスが実質的なコンピューティング需要を持つため、複数年のコンポーネントコミットメントを確保できます。コロケーションプロバイダーは、ユーザーが認定されたグリッドフィード、物理的セキュリティ、EU AI法のデータ居住性管理を必要とする場合に引き続き重要です。エンタープライズおよびエッジデータセンターは、分散推論操作で使用されるマイクロコントローラ、組み込みプロセッサ、センサの需要を生み出します。帯域幅コストとレイテンシ要件がローカル容量が実行可能な場所を形成するため、その拡大はより安定しています。大規模キャンパスと分散サイトのバランスにより、ヨーロッパのデータセンターにおける半導体需要産業は集中型と分散型の両方の購買パターンにさらされ続けます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツ
ドイツは2026年のヨーロッパのデータセンターにおける半導体需要市場シェアの23.48%を占めました。Bitkomは2026年のデータセンター投資パイプラインとして235億ユーロ(270億米ドル)を予測しており、これは前年比57%高い水準でした。Infineonは2026年夏にドレスデンのスマートパワーファブを50億ユーロ(57.5億米ドル)の投資で開設しました。GlobalFoundriesもドレスデンの容量拡大に11億ユーロ(12.65億米ドル)をコミットし、2028年末までに年間100万枚以上のウェーハ生産を目標としています。[3] グリッド承認は実際的な制約として残っているため、許可を受けたサイトを持つ事業者は、新しい接続を待つプロジェクトよりも速く動くことができます。
イギリス
イギリスは2032年にかけてCAGR 7.56%で成長すると予測されており、ヨーロッパのデータセンターにおける半導体需要市場の地域セグメントの中で最も速い成長率です。NVIDIAは、Nscale、Nebius、CoreWeaveが同国でのAIインフラデプロイメントを支援すると発表し、NscaleおよびNebiusとの14,000台のBlackwell GPUコミットメントを含みます。ArmベースのサーバーCPU設計と、GraphcoreおよびAxelera AIの推論オファリングが国内技術レイヤーを追加していますが、そのデプロイメント量はNVIDIAを下回っています。大型GPUクラスターと専門化された推論ワークロードの組み合わせが、プロセッサ、メモリ、電力デバイス、アナログコンポーネントの購入を支えており、グリッド強化の遅延はAIキャンパス計画の納期に関する考慮事項として残っています。
フランス、イタリア、スペイン、北欧諸国
フランスは、STMicroelectronicsのクロール製造サイトを通じて光インターコネクト供給における地位を強化しており、そこでは高帯域幅データセンター接続向けのPIC100シリコンフォトニクスデバイスが製造されています。イタリアは、STMicroelectronicsの50億ユーロ(57.5億米ドル)のカターニア投資を通じて炭化ケイ素基盤を拡大しており、20億ユーロ(21.7億米ドル)の国家補助を受け、2032年までにフル稼働に達する計画です。スペインはエッジコンピューティングとハイパースケールコロケーションで注目を集めており、フィンランド、スウェーデン、ノルウェーは大規模AIインフラを支える再生可能エネルギーと冷涼な気候を提供しています。ASMLは2026年にアイントホーフェンの生産キャンパスの建設を開始し、EUVおよびHigh-NA EUVシステムの容量を拡大し、より広い半導体装置サプライチェーンにおけるオランダの役割を強化しています。これらの市場は異なる供給と需要の条件を持っていますが、その合計活動はコンピューティング、メモリ、接続、電力デバイスの購入を支えています。
競争環境
市場集中度
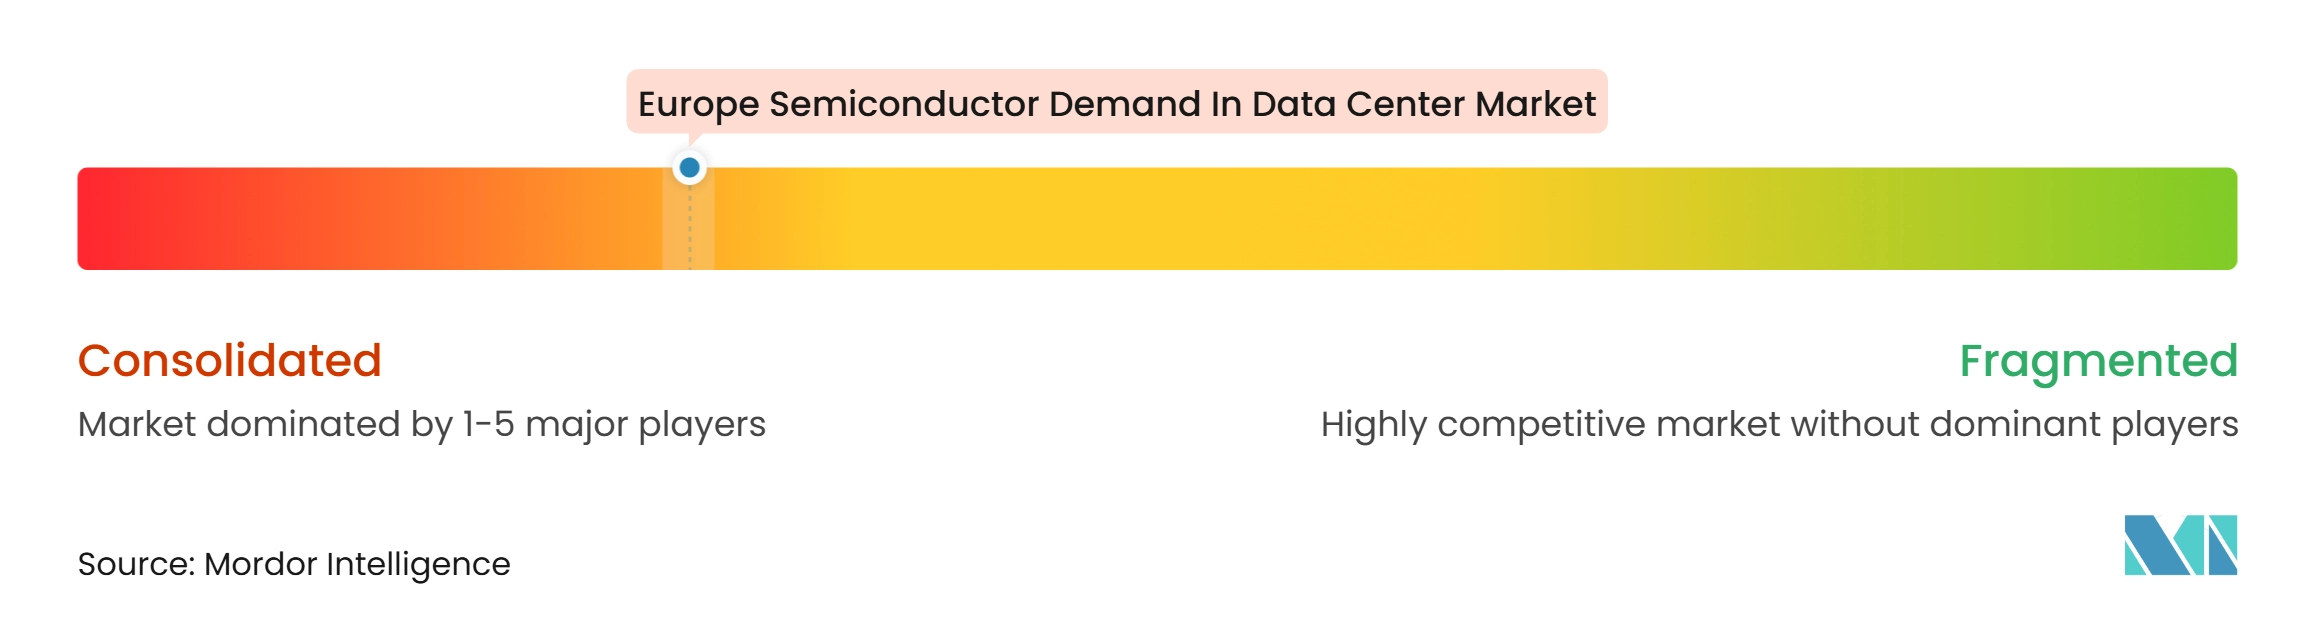
ヨーロッパのデータセンターにおける半導体需要市場は、AIアクセラレータにおいて集中したコアを持ち、パワーエレクトロニクス、アナログIC、光接続においてはより競争的な構造を持っています。NVIDIAは大規模なAIアクセラレータの主要サプライヤーであり続け、AMDはGPUとデータセンターCPU全体で信頼できる代替品を構築しています。AMDは2026年第2四半期のデータセンター収益として67億米ドルを報告し、前年同期比107%増となり、OpenAIおよびMetaとの最大6 GWのデプロイメントに関する複数年契約を開示しました。[4] Broadcomは2026年度第3四半期のAI半導体収益として167億米ドルを報告し、前年同期比221%増となり、カスタムアクセラレータとネットワーキングプログラムが結果を支えました。これらの企業は、マーチャントアクセラレータ、CPU、カスタムXPU、高速ネットワーキングを含むコンピューティングスタックの異なる部分で競争しています。
ヨーロッパのサプライヤーは、AIインフラの電力変換および専門化された接続レイヤーでより強い位を持っています。Infineonは、2026年度の15億ユーロ(17.25億米ドル)から増加し、2027年度のデータセンター収益が25億ユーロ(28.75億米ドル)に達すると予想しています。ドレスデンのスマートパワーファブは、AIデータセンター向けパワー半導体の供給を増加させるための戦略的な動きです。STMicroelectronicsは800 VDC電力ソリューションとPIC100シリコンフォトニクスプログラムの両方を進化させ、電力効率と高速光接続を新しいAIラック設計に結びつけています。Amazon Web Servicesとのシリコンフォトニクスに関する同社の取り組みは、急速に拡大するインターコネクト要件への直接的なルートを提供します。これらの投資により、ヨーロッパのベンダーは汎用AIアクセラレータの直接競合他社とは異なる成長経路を持ちます。
Axelera AI、Graphcore、Kalray、SiPearlを含む小規模なヨーロッパ企業は、効率性、コンプライアンス、サプライチェーンの出所が重要なワークロード向けの推論およびハイパフォーマンスコンピューティング設計を開発しています。それらの製品は、最大のグローバルトレーニングクラスターではなく、ソブリンAIおよび専門化されたエンタープライズデプロイメントに対応しています。NXP、Monolithic Power Systems、Marvellは、ミックスドシグナルデバイス、電力IC、データ処理ユニットにおける重要な隣接ニーズに対応しています。長い認定サイクルと密接なエンジニアリングサポートは、コンポーネントが事業者のプラットフォームに設計採用された後、サプライヤーを保護できます。したがって、ヨーロッパのデータセンターにおける半導体需要市場は、少数のグローバルコンピューティングリーダーと重要なサポート技術における幅広いサプライヤーベースを組み合わせています。
ヨーロッパのデータセンターにおける半導体需要産業のリーダー
-
NVIDIA Corporation
-
Intel Corporation
-
Advanced Micro Devices, Inc.
-
Broadcom Inc.
-
Micron Technology, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンターにおける半導体需要市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Intel Corporation
- Advanced Micro Devices, Inc.
- Broadcom Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- Microchip Technology Incorporated
- Renesas Electronics Corporation
- Qualcomm Incorporated
- Marvell Technology, Inc.
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Monolithic Power Systems, Inc.
- Astera Labs, Inc.
- Arm Holdings plc
- Imagination Technologies Limited
- Graphcore Limited
- Axelera AI B.V.
- Kalray S.A.
- SiPearl
- Cerebras Systems, Inc.
- GlobalFoundries Inc.
- X-FAB Silicon Foundries SE
- ASML Holding N.V.
最近の産業開発事情 ヨーロッパ データセンターにおける半導体需要市場
- 2026年9月:Intel FoundryとASMLは、High-NA EUV技術がIntel Foundryの施設で100万枚以上のウェーハを処理したことを発表し、Panther Lake(Intel 18Aノード)が一部のレイヤーで量産に入りました。これはHigh-NA EUVの最初の商業的な量産デプロイメントであり、2 nm未満のロジックノード移行がAIデータセンターCPUロードマップにとって商業的に実行可能であることを示しました。
- 2026年9月:AMDの時価総額がデータセンターGPUおよびCPUの成長に牽引され、初めて1兆米ドルを超えました。2026年第2四半期のデータセンター収益は67億米ドルに達し、前年同期比107%増となり、同社はOpenAIおよびMetaとの最大6 GWのAMDデータセンターGPUデプロイメントに関する複数年供給契約を開示しました。
- 2026年7月:欧州委員会は、EU全域の7つのAIギガファクトリーに対して100億ユーロ(115億米ドル)の公的資金を投入し、少なくとも200億ユーロ(230億米ドル)の民間投資を目標とする資金提供を発表しました。NVIDIA、AMD、Qualcommはギガファクトリーコンソーシアムにプロセッサを供給する意向書に署名し、契約締結から18ヶ月以内に操業開始が見込まれました。
- 2026年2月:Infineon Technologiesは、AIデータセンター電源の製造能力を加速するため、2026年度の設備投資ガイダンスを22億ユーロ(24億米ドル)から27億ユーロ(31億米ドル)に引き上げました。2026年度第1四半期の収益は36.62億ユーロ(42.1億米ドル)に達し、電力・センサシステム部門が主要な成長ドライバーとなりました。
ヨーロッパのデータセンターにおける半導体需要市場レポートの範囲
ヨーロッパ データセンター半導体需要市場とは、ヨーロッパ全域のデータセンターインフラで使用されるプロセッサ、メモリチップ、ストレージコントローラ、ネットワーキングチップ、アクセラレータなどの半導体コンポーネントに対する需要を指す。これらのコンポーネントは、クラウド、エンタープライズ、コロケーション、エッジデータセンターにおけるデータ処理、ストレージ、接続性、および高性能コンピューティング要件を支えている。
ヨーロッパ データセンターにおける半導体需要市場レポートは、製品タイプ別(プロセッサ〔中央処理装置(CPU)、グラフィックス処理装置(GPU)、マイクロコントローラ(MCU)、デジタル信号プロセッサ(DSP)〕、ロジックIC〔フィールドプログラマブルゲートアレイ(FPGA)、DPU/IPU/スマートNIC、ネットワークスイッチおよサーバーラック接続、コントローラIC、その他のロジックIC〕、メモリタイプ〔DRAM、高帯域幅メモリ(HBM)、NANDフラッシュ、NORフラッシュ、その他のメモリタイプ〕、パワーエレクトロニクス〔ディスクリートコンポーネント{整流器、バイポーラトランジスタ、MOSFET、IGBT、その他のディスクリートコンポーネント}、パワーモジュール{サイリスタモジュール、IGBTモジュール、MOSFETモジュール、インテリジェントパワーモジュール(IPM)}、パワーIC{PMIC(マルチチャネル)、スイッチングレギュレータ(AC/DCおよびDC/DC、絶縁型/非絶縁型)、リニアレギュレータ、バッテリー管理IC、ゲートドライバIC、その他のパワーIC}〕、アナログIC〔インターフェースおよび信号調整IC、信号変換IC、アプリケーション固有アナログIC〕、オプトエレクトロニクス〔レーザー送信機、フォトディテクタおよびフォトダイオード、オプトカプラおよび光アイソレータ、光スイッチ、赤外線エミッタおよびディテクタ〕、センサ〔温度センサ、圧力センサ、磁界およびホール効果センサ、電流センサ、湿度センサ、ガスおよび煙センサ〕)、アプリケーション別(ITエクイップメント、サーバーおよびラック電源システム、バッテリーバックアップおよびエネルギー貯蔵システム、施設電源インフラ、冷却および熱管理インフラ、データセンター監視および自動化、安全およびセキュリティインフラ)、データセンタータイプ別(ハイパースケールデータセンター、コロケーションデータセンター、エンタープライズ/エッジデータセンター)、地域別(ドイツ、イギリス、フランス、イタリア、スペイン、その他のヨーロッパ)に区分されている。市場予測は金額ベース(米ドル)で提供される。
セグメンテーション概要
| プロセッサ | 中央処理装置(CPU) | |
| グラフィックス処理装置(GPU) | ||
| マイクロコントローラ(MCU) | ||
| デジタル信号プロセッサ(DSP) | ||
| ロジックIC | フィールドプログラマブルゲートアレイ(FPGA) | |
| DPU/IPU/SmartNIC | ||
| ネットワークスイッチおよびサーバーラック接続 | ||
| コントローラIC | ||
| その他のロジックIC | ||
| メモリタイプ | DRAM | |
| 高帯域幅メモリ(HBM) | ||
| NAND Flash | ||
| NOR Flash | ||
| その他のメモリタイプ | ||
| パワーエレクトロニクス | ディスクリートコンポーネント | 整流器 |
| バイポーラトランジスタ | ||
| MOSFET | ||
| IGBT | ||
| その他のディスクリートコンポーネント | ||
| 電力モジュール | サイリスタモジュール | |
| IGBTモジュール | ||
| MOSFETモジュール | ||
| インテリジェント電力モジュール(IPM) | ||
| 電力IC | PMIC(マルチチャネル) | |
| スイッチングレギュレータ(AC/DC、DC/DC、絶縁型/非絶縁型) | ||
| リニアレギュレータ | ||
| バッテリー管理IC | ||
| ゲートドライバIC | ||
| その他の電力IC | ||
| アナログIC | インターフェースおよび信号調整IC | |
| 信号変換IC | ||
| アプリケーション固有アナログIC | ||
| オプトエレクトロニクス | レーザー送信機 | |
| フォトディテクタおよびフォトダイオード | ||
| オプトカプラおよび光アイソレータ | ||
| 光スイッチ | ||
| 赤外線エミッタおよびディテクタ | ||
| センサ | 温度センサ | |
| 圧力センサ | ||
| 磁場およびホール効果センサ | ||
| 電流センサ | ||
| 湿度センサ | ||
| ガスおよび煙センサ | ||
| IT機器 |
| サーバーおよびラック電力システム |
| バッテリーバックアップおよびエネルギー貯蔵システム |
| 施設電力インフラ |
| 冷却・熱管理インフラ |
| データセンター監視・自動化 |
| 安全・セキュリティインフラ |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| エンタープライズ/エッジデータセンター |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| その他のヨーロッパ |
| 製品タイプ別 | プロセッサ | 中央処理装置(CPU) | |
| グラフィックス処理装置(GPU) | |||
| マイクロコントローラ(MCU) | |||
| デジタル信号プロセッサ(DSP) | |||
| ロジックIC | フィールドプログラマブルゲートアレイ(FPGA) | ||
| DPU/IPU/SmartNIC | |||
| ネットワークスイッチおよびサーバーラック接続 | |||
| コントローラIC | |||
| その他のロジックIC | |||
| メモリタイプ | DRAM | ||
| 高帯域幅メモリ(HBM) | |||
| NAND Flash | |||
| NOR Flash | |||
| その他のメモリタイプ | |||
| パワーエレクトロニクス | ディスクリートコンポーネント | 整流器 | |
| バイポーラトランジスタ | |||
| MOSFET | |||
| IGBT | |||
| その他のディスクリートコンポーネント | |||
| 電力モジュール | サイリスタモジュール | ||
| IGBTモジュール | |||
| MOSFETモジュール | |||
| インテリジェント電力モジュール(IPM) | |||
| 電力IC | PMIC(マルチチャネル) | ||
| スイッチングレギュレータ(AC/DC、DC/DC、絶縁型/非絶縁型) | |||
| リニアレギュレータ | |||
| バッテリー管理IC | |||
| ゲートドライバIC | |||
| その他の電力IC | |||
| アナログIC | インターフェースおよび信号調整IC | ||
| 信号変換IC | |||
| アプリケーション固有アナログIC | |||
| オプトエレクトロニクス | レーザー送信機 | ||
| フォトディテクタおよびフォトダイオード | |||
| オプトカプラおよび光アイソレータ | |||
| 光スイッチ | |||
| 赤外線エミッタおよびディテクタ | |||
| センサ | 温度センサ | ||
| 圧力センサ | |||
| 磁場およびホール効果センサ | |||
| 電流センサ | |||
| 湿度センサ | |||
| ガスおよび煙センサ | |||
| アプリケーション別 | IT機器 | ||
| サーバーおよびラック電力システム | |||
| バッテリーバックアップおよびエネルギー貯蔵システム | |||
| 施設電力インフラ | |||
| 冷却・熱管理インフラ | |||
| データセンター監視・自動化 | |||
| 安全・セキュリティインフラ | |||
| データセンタータイプ別 | ハイパースケールデータセンター | ||
| コロケーションデータセンター | |||
| エンタープライズ/エッジデータセンター | |||
| 地域別 | ドイツ | ||
| イギリス | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他のヨーロッパ | |||
レポートで回答される主要な質問
ヨーロッパのデータセンターにおける半導体需要の市場規模はどのくらいですか?
ヨーロッパのデータセンターにおける半導体需要市場は、2026年の1,536.2億米ドルから、2027年に1,627.1億米ドル、2032年までに2,274.3億米ドルに達すると予測されています。
ヨーロッパのデータセンター向け半導体購入を促進しているものは何ですか?
AIトレーニングよび推論クラスター、クラウド拡大、ソブリンAIプロジェクト、より高いラック電力密度が、コンピューティング、メモリ、電力、接続デバイスの需要を増加させています。
ヨーロッパのデータセンター半導体支出で最大のシェアを持つ製品カテゴリはどれですか?
プロセッサは2026年に38.56%のシェアで製品カテゴリをリードしており、AIワークロード向けのGPU需要とクラウドインフラ向けのCPUデプロイメントに支えられています。
ヨーロッパのデータセンター半導体需要で最も速く成長しているアプリケーションはどれですか?
冷却・熱管理インフラは、高密度AIラックが液体冷却と先進光接続を必要とするため、2032年にかけてCAGR 7.73%で成長すると予想されています。
AIデータセンターでパワー半導体がより重要になっているのはなぜですか?
より高いラック負荷が効率的な800 VDC電力システムの使用を加速しており、変換と電力管理のために窒化ガリウムおよび炭化ケイ素コンポーネントを必要としています。