
Tamaño y Participación del Mercado de Demanda de Semiconductores en Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
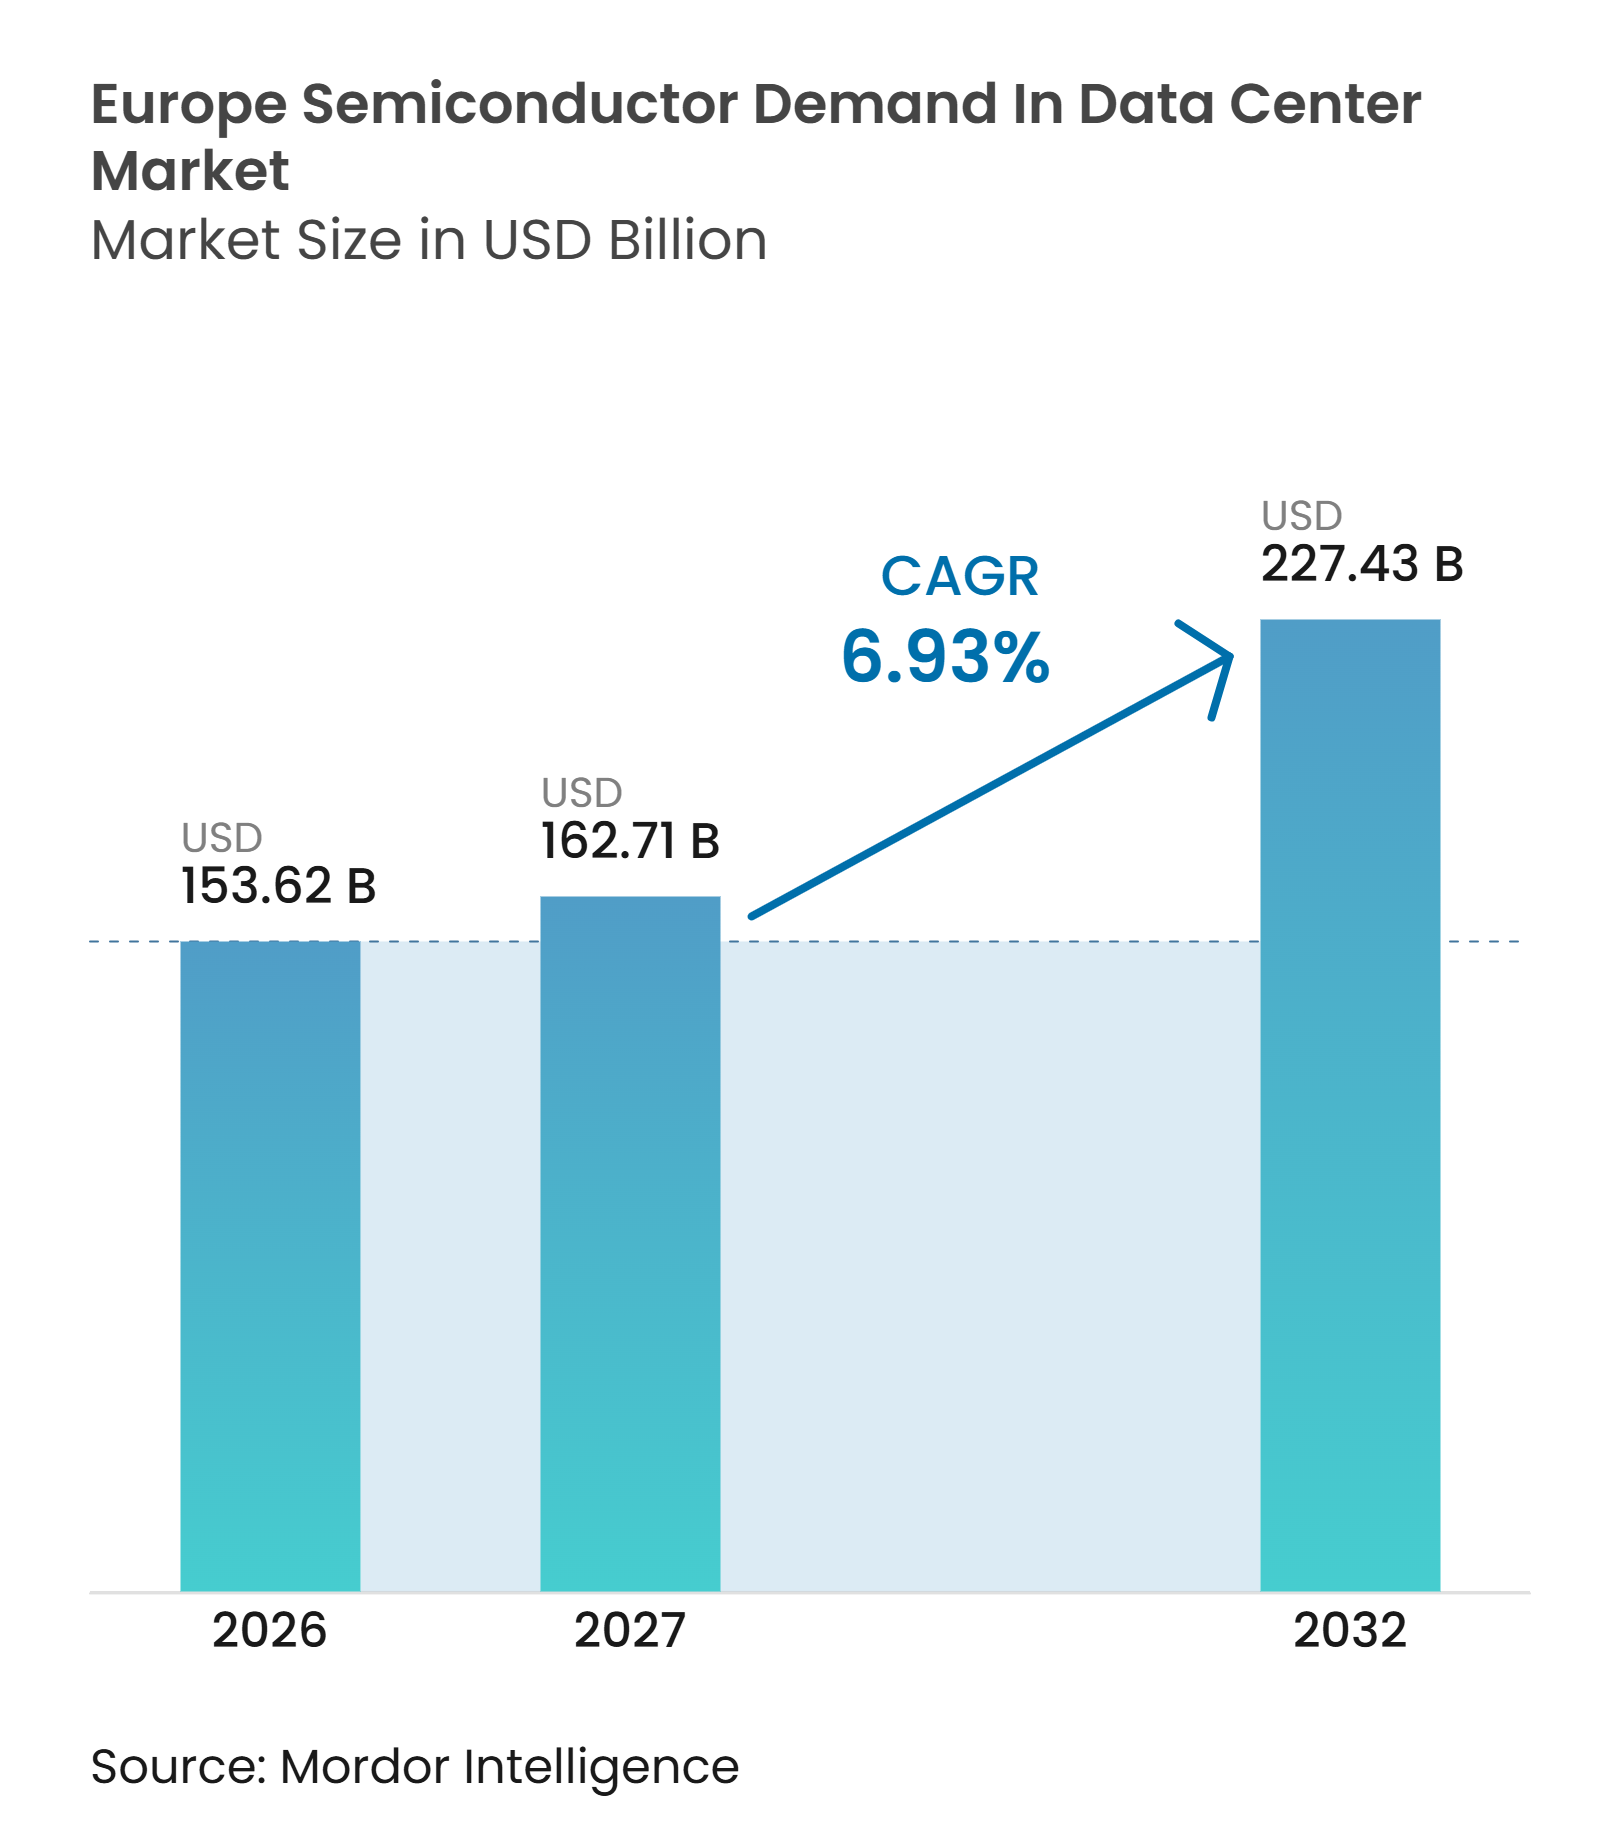
| Tamaño del mercado en el año base (2026) | 153.62 Mil millones de dólares |
| Tamaño del Mercado (2027) | 162.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 227.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.93 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Demanda de Semiconductores en Centros de Datos en Europa por Mordor Intelligence
Se proyecta que el tamaño del mercado de demanda de semiconductores en centros de datos en Europa sea de 153,62 mil millones de USD en 2026, 162,71 mil millones de USD en 2027, y alcance los 227,43 mil millones de USD para 2032, creciendo a una CAGR del 6,93% de 2027 a 2032. Los programas de IA soberana, la inversión en hiperescala y las mejoras en el suministro eléctrico están impulsando simultáneamente las compras de procesadores, memoria, dispositivos de potencia, componentes analógicos y sensores. Esta expansión es más corta y amplia que la anterior impulsada por la nube, que dependía más de la migración incremental desde sistemas empresariales. Los clústeres de IA también están desplazando el gasto hacia la distribución de energía, la conectividad de alta velocidad y el control térmico, porque los bastidores más densos requieren hardware de soporte más especializado. Los operadores de colocación mantienen un papel importante porque sus conexiones a la red eléctrica existentes y sus controles de seguridad pueden ayudar a los usuarios empresariales y del sector público a evitar largos procesos de construcción propia. La concentración de la oferta en lógica avanzada y memoria de alto ancho de banda, junto con los retrasos en la conexión a la red y en la planificación, puede limitar el ritmo al que la capacidad planificada entra en operación.
Conclusiones Clave del Informe
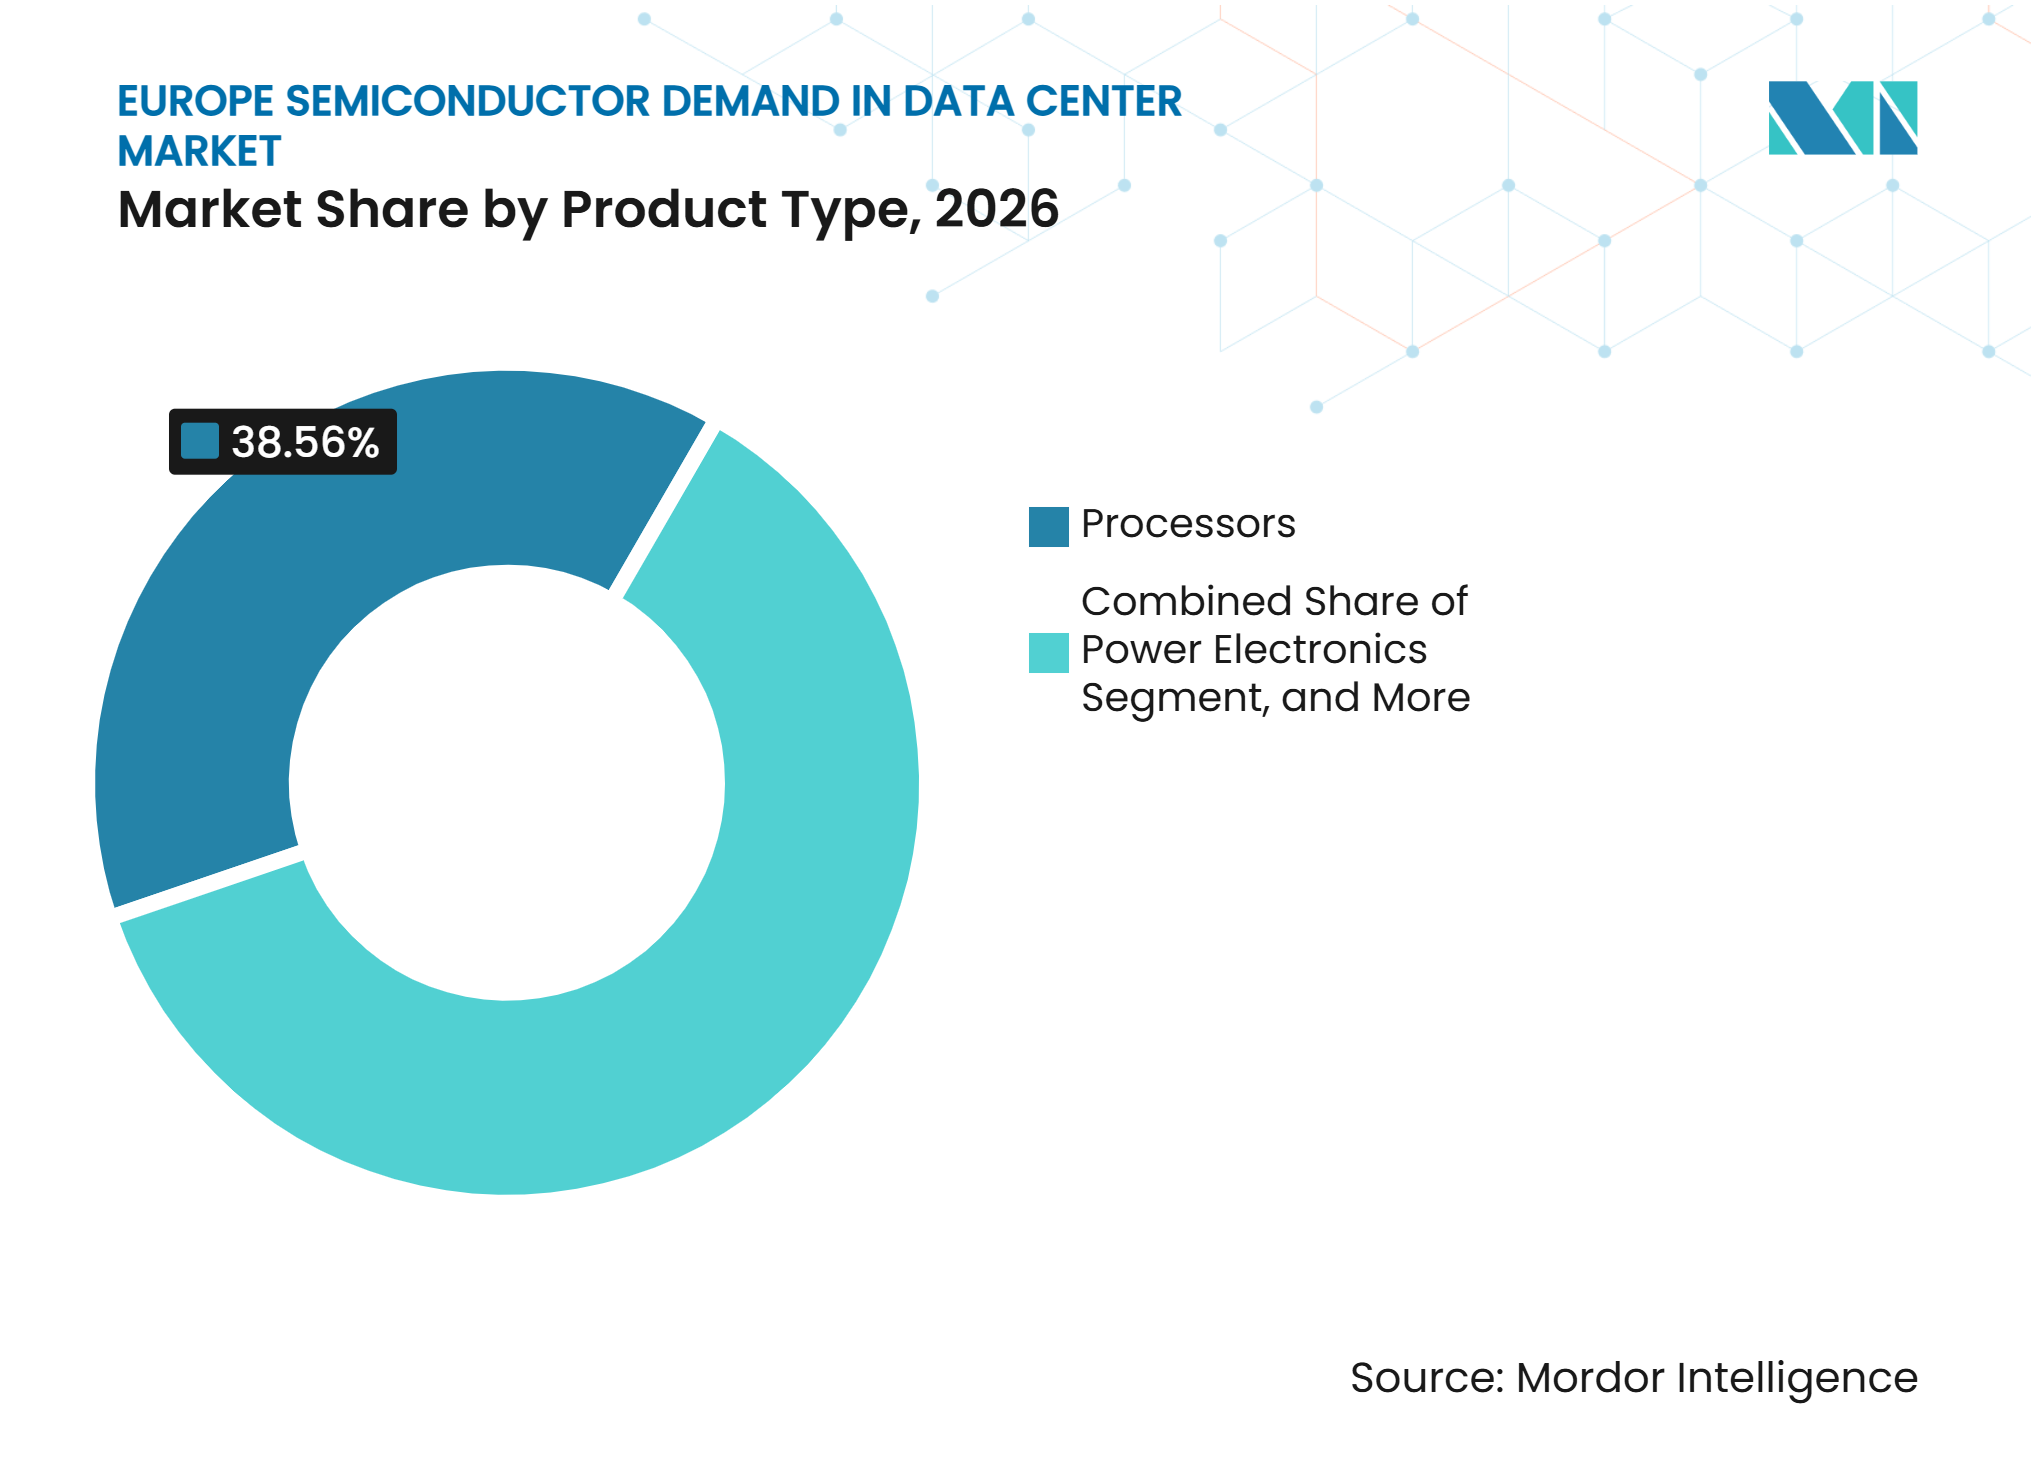
- Por tipo de producto, los procesadores representaron el 38,56% de la participación del mercado de demanda de semiconductores en centros de datos en Europa en 2026, mientras que se proyecta que la electrónica de potencia se expanda a una CAGR del 7,82% hasta 2032.
- Por aplicación, el equipamiento de TI representó el 68,73% del tamaño del mercado de demanda de semiconductores en centros de datos en Europa en 2026, mientras que se espera que la infraestructura de enfriamiento y gestión térmica crezca a una CAGR del 7,73% hasta 2032.
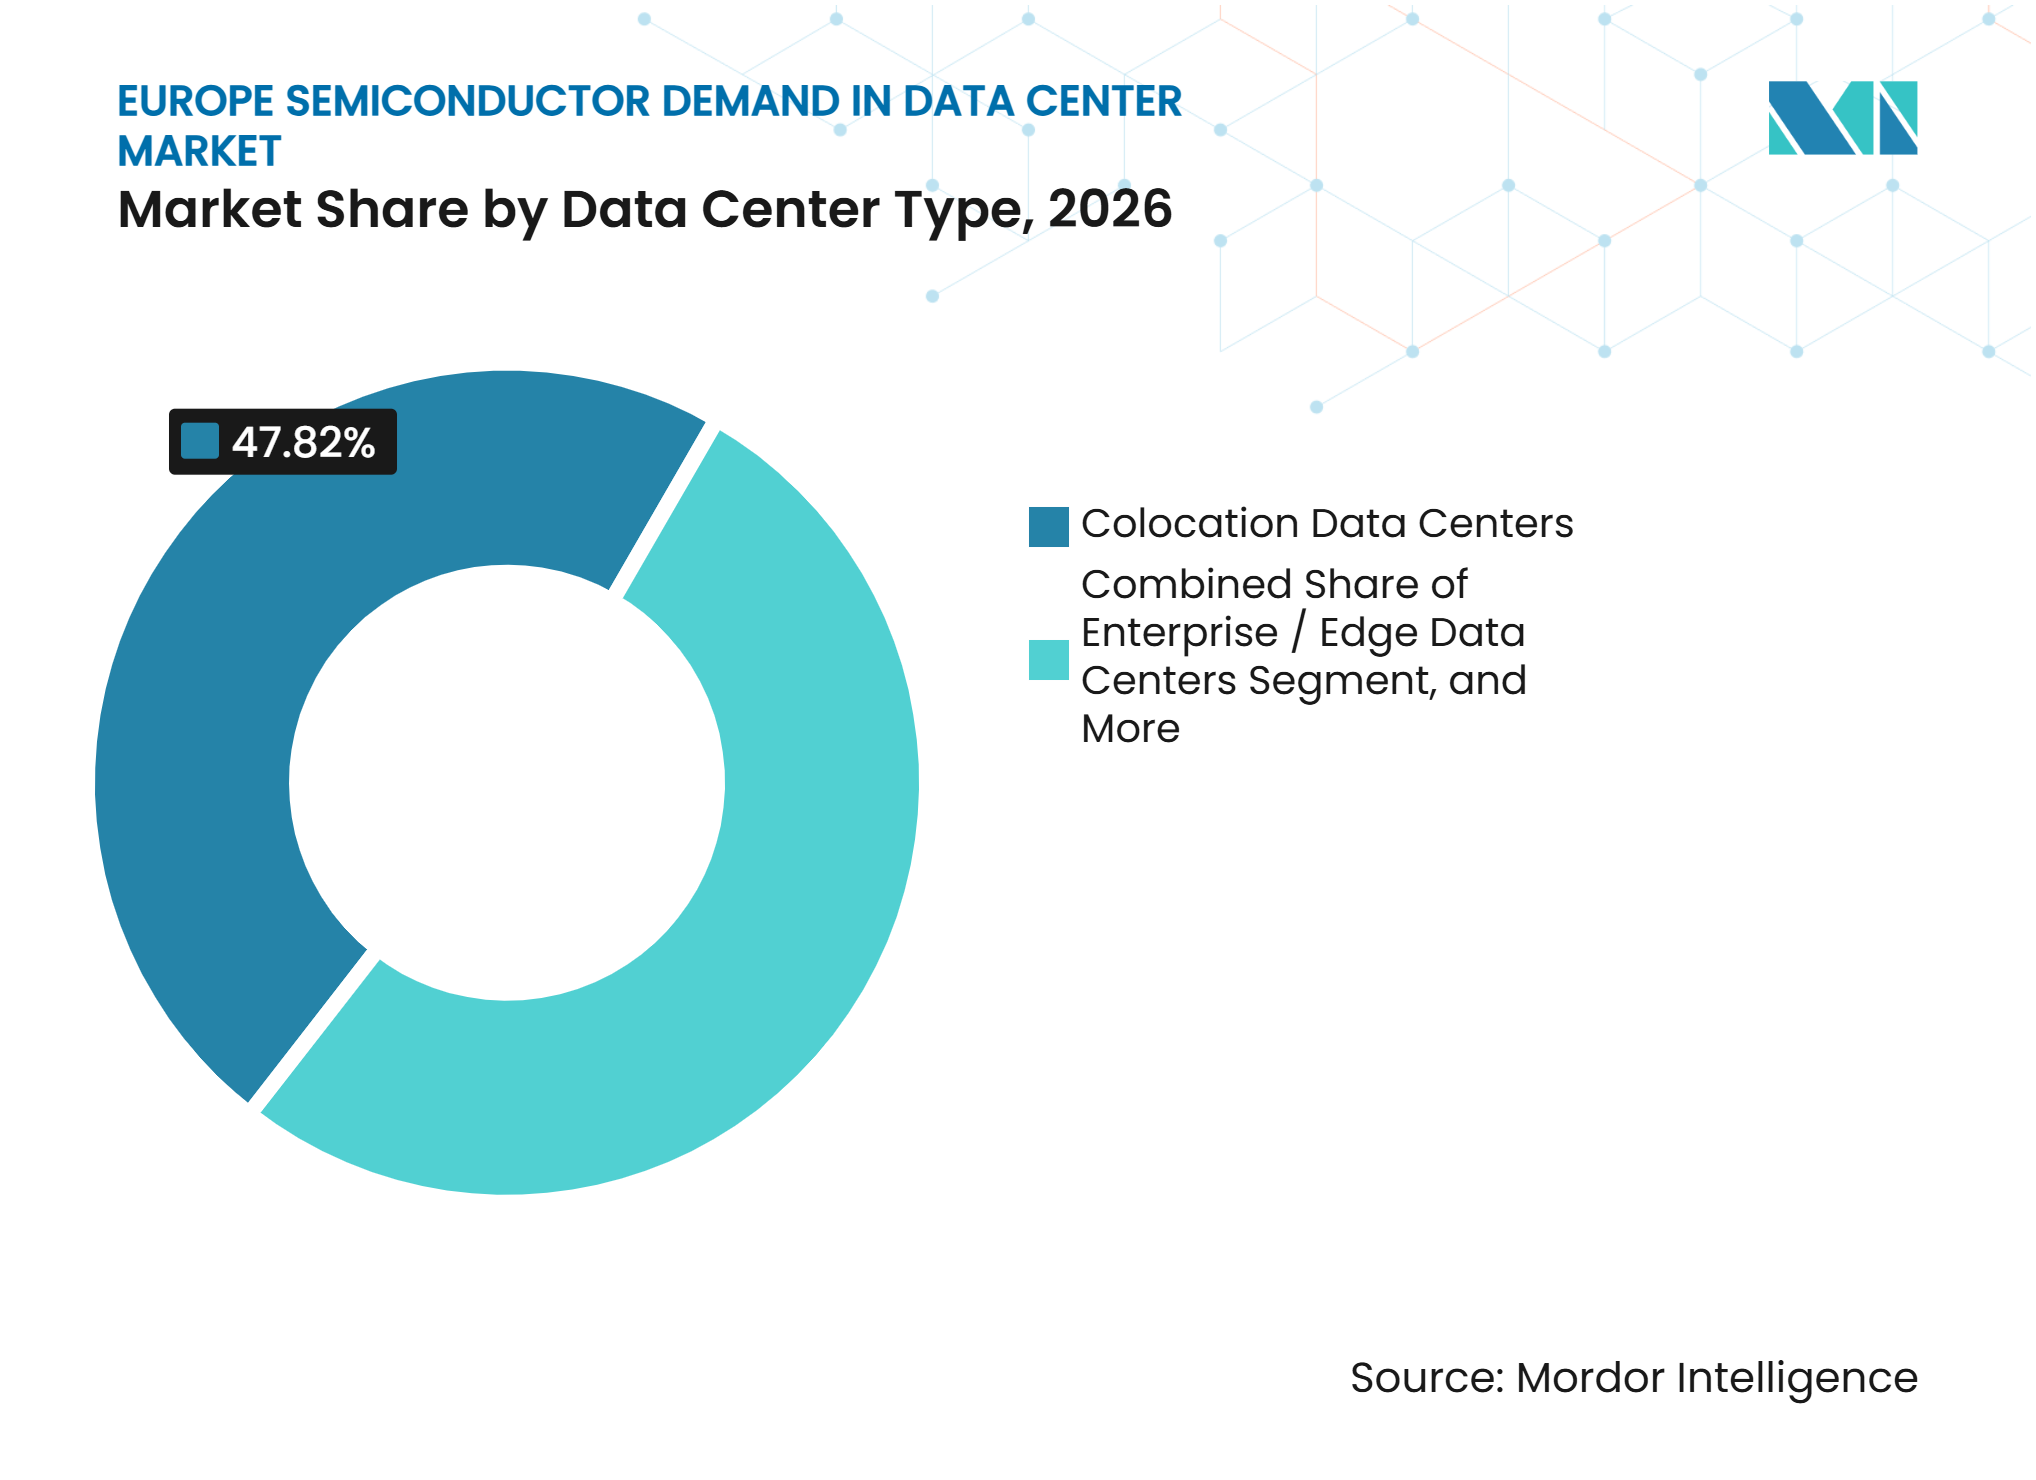
- Por tipo de centro de datos, los centros de datos de colocación tuvieron una participación del 47,82% en 2026, mientras que se proyecta que los centros de datos de hiperescala registren una CAGR del 7,67% hasta 2032.
- Por geografía, Alemania capturó una participación del 23,48% en 2026, mientras que se proyecta que el Reino Unido se expanda a una CAGR del 7,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Clústeres de Entrenamiento e Inferencia de IA | +2.1% | Global, con concentración en Alemania, Reino Unido, Francia y Países Bajos | Corto plazo (≤ 2 años) |
| Expansión de Capacidad en la Nube y Colocación | +1.5% | Global, con inversión concentrada en Reino Unido, países nórdicos y Alemania | Corto plazo (≤ 2 años) |
| IA Soberana y Localización de Cargas de Trabajo Reguladas | +1.2% | A nivel de la UE, con ganancias tempranas en Alemania, Francia y Países Bajos | Mediano plazo (2-4 años) |
| Adopción de Computación Acelerada y Arquitecturas Heterogéneas | +0.8% | Global | Mediano plazo (2-4 años) |
| Intensidad de Memoria de Alto Ancho de Banda e Interconexión Avanzada | +0.6% | Global | Mediano plazo (2-4 años) |
| Adquisición Orientada al Rendimiento por Vatio en Centros de Datos con Restricciones Energéticas | +0.5% | A nivel de la UE, particularmente Alemania y Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Clústeres de Entrenamiento e Inferencia de IA
Los despliegues de entrenamiento e inferencia de IA son la mayor fuente inmediata de demanda adicional de semiconductores en los centros de datos europeos. NVIDIA ha anunciado compromisos de infraestructura europea que totalizan más de 3.000 exaflops de capacidad de cómputo Blackwell en Alemania, Francia, el Reino Unido, Suecia, Italia, España y Finlandia, a través de asociaciones con Mistral AI, Nebius y Nscale. El mercado de demanda de semiconductores en centros de datos en Europa está, por tanto, recurriendo a un conjunto más amplio de dispositivos que los volúmenes de procesadores por sí solos. Los sistemas de inferencia permanecen activos durante períodos más largos que los trabajos de entrenamiento por lotes y requieren conversión de energía confiable, monitoreo y conexiones ópticas. Ese perfil operativo amplía la demanda de componentes de gestión de energía, sensores y conectividad junto con las GPU y CPU. Infineon y STMicroelectronics están posicionadas en estas capas de soporte, donde el ciclo de compra puede ser menos concentrado que en el mercado de aceleradores.
Expansión de Capacidad en la Nube y Colocación
La expansión en la nube y la colocación está aumentando la demanda de semiconductores, pero también está exponiendo los límites en el acceso a la red eléctrica y las aprobaciones de sitios. Los centros de datos de colocación representaron el 47,82% de la participación del mercado de demanda de semiconductores en centros de datos en Europa en 2026, porque los campus establecidos pueden ofrecer energía conectada y controles de seguridad física sin el tiempo de espera de un proyecto en terreno virgen. Los operadores pueden agregar procesadores, memoria, redes y hardware de potencia más rápidamente cuando se expanden dentro de una instalación aprobada. Esto convierte a los campus existentes en una ruta práctica para las empresas reguladas y los usuarios gubernamentales que necesitan residencia de datos y operaciones certificadas. La adquisición resultante puede consolidarse en grandes pedidos por un número limitado de operadores de sitios experimentados. También otorga a los operadores con capacidad de energía disponible una ventaja cuando las nuevas ubicaciones enfrentan retrasos en las conexiones a la red.
IA Soberana y Localización de Cargas de Trabajo Reguladas
La Comisión Europea se ha comprometido con 10.000 millones de EUR (11.500 millones de USD) en financiación pública para 7 gigafábricas de IA y tiene como objetivo al menos 20.000 millones de EUR (23.000 millones de USD) en inversión total.[1] NVIDIA, AMD y Qualcomm firmaron cartas de intención para suministrar procesadores a los consorcios propuestos, según el anuncio. Estos programas vinculan la adquisición de capacidad de cómputo con requisitos de manejo local de datos y cumplimiento de la Ley de IA de la UE. El RGPD y la Ley de IA de la UE también pueden aumentar la demanda de dispositivos de seguridad, monitoreo y sensores que respalden operaciones controladas. El mercado de demanda de semiconductores en centros de datos en Europa obtiene una corriente de demanda del sector público más duradera cuando los proyectos nacionales y regionales pasan de la planificación al despliegue. Los proveedores de componentes europeos pueden ser considerados más favorablemente cuando la evaluación de adquisiciones también pondera la participación en la cadena de suministro y los requisitos de residencia de datos.
Adopción de Computación Acelerada y Arquitecturas Heterogéneas
Los diseños de centros de datos están evolucionando desde flotas de CPU homogéneas hacia arquitecturas mixtas que combinan GPU, CPU, DPU, FPGA, SmartNIC y ASIC personalizados. AMD espera que su plataforma de escala de bastidor Helios combine CPU EPYC, GPU Instinct, redes Pensando y software ROCm en una única oferta de infraestructura de IA. Broadcom reportó 16.700 millones de USD en ingresos por semiconductores de IA en el tercer trimestre del ejercicio fiscal 2026, un aumento del 221% interanual, impulsado por aceleradores personalizados y despliegues de redes. Estas configuraciones aumentan el número de categorías de semiconductores adquiridas por cada bastidor. Los dispositivos de interconexión de alta velocidad como DPU, IPU y retemporizadores PCIe se vuelven más importantes cuando el cómputo se distribuye entre procesadores especializados. Intel Foundry y ASML informaron que la tecnología High-NA EUV había procesado más de 1 millón de obleas en las instalaciones de Intel Foundry, respaldando la competencia continua en tecnología avanzada de CPU.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Concentración de Oferta en Nodos Avanzados y HBM | -1.4% | Global, con mayor exposición en Europa Occidental | Corto plazo (≤ 2 años) |
| Retrasos en la Conexión a la Red y Permisos para Centros de Datos | -0.9% | A nivel de la UE, particularmente Alemania, Reino Unido e Italia | Mediano plazo (2-4 años) |
| Escasez de Talento en Diseño de Semiconductores, Analógico y de Señal Mixta | -0.5% | A nivel de la UE | Largo plazo (≥ 4 años) |
| Alto Costo de Calificación y Largos Ciclos de Diseño | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Concentración de Oferta en Nodos Avanzados y HBM
La oferta de lógica avanzada y memoria de alto ancho de banda está concentrada entre un pequeño número de fabricantes, y sus compromisos a largo plazo pueden limitar la disponibilidad para los compradores europeos. ASML declaró que los fabricantes de chips europeos no compraron equipos EUV en 2026, lo que pone de relieve la continua dependencia de la región en la capacidad de fundición de vanguardia en el extranjero. Los operadores europeos pueden enfrentar plazos de entrega más largos y mayor exposición al mercado spot cuando la capacidad de memoria de alto ancho de banda está comprometida bajo grandes programas de aceleradores. Esta restricción afecta simultáneamente al calendario de adquisición de GPU, CPU y memoria. La empresa conjunta ESMC, que involucra a TSMC, Bosch, Infineon y NXP, está invirtiendo más de 10.000 millones de EUR (11.500 millones de USD) en una instalación en Dresde para tecnologías de 28/22 nm y 16/12 nm. Esa inversión fortalece el suministro regional a largo plazo, pero no elimina la dependencia a corto plazo de la producción externa en nodos avanzados.
Retrasos en la Conexión a la Red y Permisos para Centros de Datos
La disponibilidad de energía es una restricción vinculante para la nueva construcción de centros de datos en varias ubicaciones europeas. Se espera que la capacidad de centros de datos de IA y computación de alto rendimiento de Alemania aumente de 670 MW en 2026 a más de 2.100 MW para 2030, mientras que los procesos de conexión a la red y planificación pueden tardar de 3 a 5 años. Los retrasos en el refuerzo de la red pueden posponer el ciclo completo de compra de equipos para procesadores, memoria y componentes de potencia. Deutsche Telekom está invirtiendo 250 millones de EUR (287,5 millones de USD) para duplicar la capacidad de su centro de datos de IA en Múnich a 20 MW utilizando tecnología NVIDIA. La expansión dentro de un sitio conectado y con permisos puede ser más atractiva que desarrollar una nueva ubicación. Este patrón favorece a los campus certificados más grandes y puede concentrar los pedidos de semiconductores entre menos compradores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Electrónica de Potencia Gana Importancia a Nivel de BastidorLos procesadores representaron el 38,56% de la participación del mercado de demanda de semiconductores en centros de datos en Europa en 2026, respaldados por las compras de GPU para cargas de trabajo de IA y CPU de alto número de núcleos para infraestructura en la nube. Se proyecta que la electrónica de potencia sea el segmento de producto de más rápido crecimiento, con una CAGR del 7,82% hasta 2032. Los mayores requisitos de potencia por bastidor están cambiando la lista de materiales de semiconductores de soporte. Los bastidores de IA con densidad de potencia muy alta requieren dispositivos de conversión, distribución, protección y monitoreo más capaces. Esto desplaza la atención desde las arquitecturas de potencia de 54 V más antiguas hacia los sistemas de 800 VCC, donde los componentes de nitruro de galio y carburo de silicio permiten una conversión más eficiente.
STMicroelectronics presentó un convertidor LLC de nitruro de galio de 12 kW diseñado para la arquitectura de 800 VCC de NVIDIA, que opera a 1 MHz y supera el 98% de eficiencia.[2] El dispositivo también superó los 2.600 W/in³ en densidad de potencia, mostrando cómo el hardware de potencia compacto puede adaptarse a los exigentes diseños de bastidores de IA. Los dispositivos de memoria, incluidos DRAM, HBM, NAND y NOR Flash, siguen siendo esenciales pero enfrentan presión de suministro por los programas de aceleradores. Los circuitos integrados lógicos como FPGA, DPU y SmartNIC están ganando importancia a medida que los servidores dependen cada vez más de funciones especializadas de cómputo y redes. Los circuitos integrados analógicos y los sensores sirven para el acondicionamiento de señales, la medición ambiental y la gestión de energía.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Equipamiento de TI Mantiene el Volumen Mientras los Sistemas Térmicos EscalanEl equipamiento de TI representó el 68,73% del tamaño del mercado de demanda de semiconductores en centros de datos en Europa en 2026, porque cada clúster de IA requiere procesadores, memoria, interfaces de almacenamiento y hardware de red. Se espera que la infraestructura de enfriamiento y gestión térmica registre la CAGR de aplicación más alta, del 7,73%, hasta 2032. Las cargas de bastidor superiores a 100 kW requieren enfriamiento líquido directo al chip en lugar de los sistemas basados en aire utilizados por muchas instalaciones más antiguas. Las interconexiones ópticas también dependen de transmisores láser, fotodetectores y componentes de conmutación óptica que deben operar de manera confiable en entornos de alta densidad. La gestión térmica se ha convertido, por tanto, en un requisito de diseño fundamental en lugar de una función periférica de las instalaciones.
STMicroelectronics está avanzando en su plataforma de fotónica de silicio PIC100, desarrollada con Amazon Web Services y fabricada en obleas de 300 mm en Crolles, Francia. La plataforma está destinada a módulos ópticos de 800 Gb/s y 1,6 Tb/s que soportan conexiones de clústeres de alto ancho de banda. Los sistemas de potencia de servidores y bastidores, los sistemas de respaldo de baterías y la infraestructura de potencia de las instalaciones añaden demanda de semiconductores a través de equipos SAI, buses de CC y controles de generación de respaldo. Los sistemas de monitoreo y automatización añaden sensores, circuitos integrados de interfaz y dispositivos de control a medida que los campus gestionan más nodos y cargas más altas. Los sistemas de seguridad y protección también requieren contenido de semiconductores de soporte para acceso, vigilancia y controles ambientales. Estas aplicaciones amplían el mercado de demanda de semiconductores en centros de datos en Europa más allá de los procesadores instalados en los servidores.
Por Tipo de Centro de Datos:
La Colocación Mantiene Participación Mientras la Hiperescala Cambia los Estándares de DiseñoLos centros de datos de colocación representaron el 47,82% de la participación del mercado de demanda de semiconductores en centros de datos en Europa en 2026, ya que los operadores empresariales y del sector público utilizan campus establecidos para cargas de trabajo seguras y reguladas. Se proyecta que los centros de datos de hiperescala crezcan a una CAGR del 7,67% hasta 2032. Los proveedores de nube están construyendo campus de IA diseñados específicamente que pueden superar los 300 MW y utilizan conexiones de red dedicadas y enfriamiento personalizado. Esas instalaciones adquieren grandes volúmenes de equipos y establecen puntos de referencia técnicos para el voltaje de bus, las interfaces de memoria, las redes y el enfriamiento. Sus decisiones de diseño pueden influir posteriormente en los despliegues empresariales y de colocación.
Las asociaciones europeas de NVIDIA incluyen despliegues con operadores que construyen capacidad de IA soberana y comercial en varios países. Las instalaciones de hiperescala pueden asegurar compromisos de componentes plurianuales porque cada campus tiene una demanda de cómputo sustancial. Los proveedores de colocación siguen siendo importantes donde los usuarios necesitan suministros de red certificados, seguridad física y controles de residencia de datos de la Ley de IA de la UE. Los centros de datos empresariales y de borde crean demanda de microcontroladores, procesadores integrados y sensores utilizados en operaciones de inferencia distribuida. Su expansión es más estable porque los requisitos de costo de ancho de banda y latencia determinan dónde la capacidad local es viable. El equilibrio entre grandes campus y sitios distribuidos mantiene a la industria de demanda de semiconductores en centros de datos en Europa expuesta a patrones de compra tanto centralizados como localizados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania
Alemania representó el 23,48% de la participación del mercado de demanda de semiconductores en centros de datos en Europa en 2026. Bitkom proyectó una cartera de inversiones en centros de datos de 23.500 millones de EUR (27.000 millones de USD) para 2026, un 57% más que el año anterior. Infineon inauguró su Smart Power Fab en Dresde en el verano de 2026 con una inversión de 5.000 millones de EUR (5.750 millones de USD). GlobalFoundries también se comprometió con 1.100 millones de EUR (1.265 millones de USD) para ampliar la capacidad en Dresde, con el objetivo de superar 1 millón de obleas anuales para finales de 2028.[3] Las aprobaciones de la red eléctrica siguen siendo una restricción práctica, por lo que los operadores con sitios autorizados pueden avanzar más rápido que los proyectos que esperan nuevas conexiones.
Reino Unido
Se proyecta que el Reino Unido crezca a una CAGR del 7,56% hasta 2032, la tasa más rápida entre los segmentos regionales del mercado de demanda de semiconductores en centros de datos en Europa. NVIDIA anunció que Nscale, Nebius y CoreWeave respaldarían el despliegue de infraestructura de IA en el país, incluido un compromiso de 14.000 GPU Blackwell con Nscale y Nebius. Los diseños de CPU de servidor basados en Arm, junto con las ofertas de inferencia de Graphcore y Axelera AI, añaden una capa tecnológica doméstica, aunque sus volúmenes de despliegue siguen siendo inferiores a los de NVIDIA. La combinación de grandes clústeres de GPU y cargas de trabajo de inferencia especializadas respalda las compras de procesadores, memoria, dispositivos de potencia y componentes analógicos, mientras que los retrasos en el refuerzo de la red siguen siendo una consideración de entrega para los planes de campus de IA.
Francia, Italia, España y los Países Nórdicos
Francia está fortaleciendo su posición en el suministro de interconexión óptica a través del sitio de fabricación de Crolles de STMicroelectronics, donde se produce el dispositivo de fotónica de silicio PIC100 para conexiones de centros de datos de alto ancho de banda. Italia está ampliando su base de carburo de silicio a través de la inversión de 5.000 millones de EUR (5.750 millones de USD) de STMicroelectronics en Catania, respaldada por 2.000 millones de EUR (2.170 millones de USD) en ayudas estatales y con planes de alcanzar plena capacidad para 2032. España está ganando atención por la computación de borde y la colocación de hiperescala, mientras que Finlandia, Suecia y Noruega ofrecen energía renovable y climas más fríos que respaldan la infraestructura de IA a gran escala. ASML inició la construcción de un campus de producción en Eindhoven en 2026 para ampliar la capacidad de sistemas EUV y High-NA EUV, reforzando el papel de los Países Bajos en la cadena de suministro de equipos semiconductores más amplia. Estos mercados tienen diferentes condiciones de oferta y demanda, pero su actividad combinada respalda las compras de dispositivos de cómputo, memoria, conectividad y potencia.
Panorama Competitivo
Concentración del Mercado
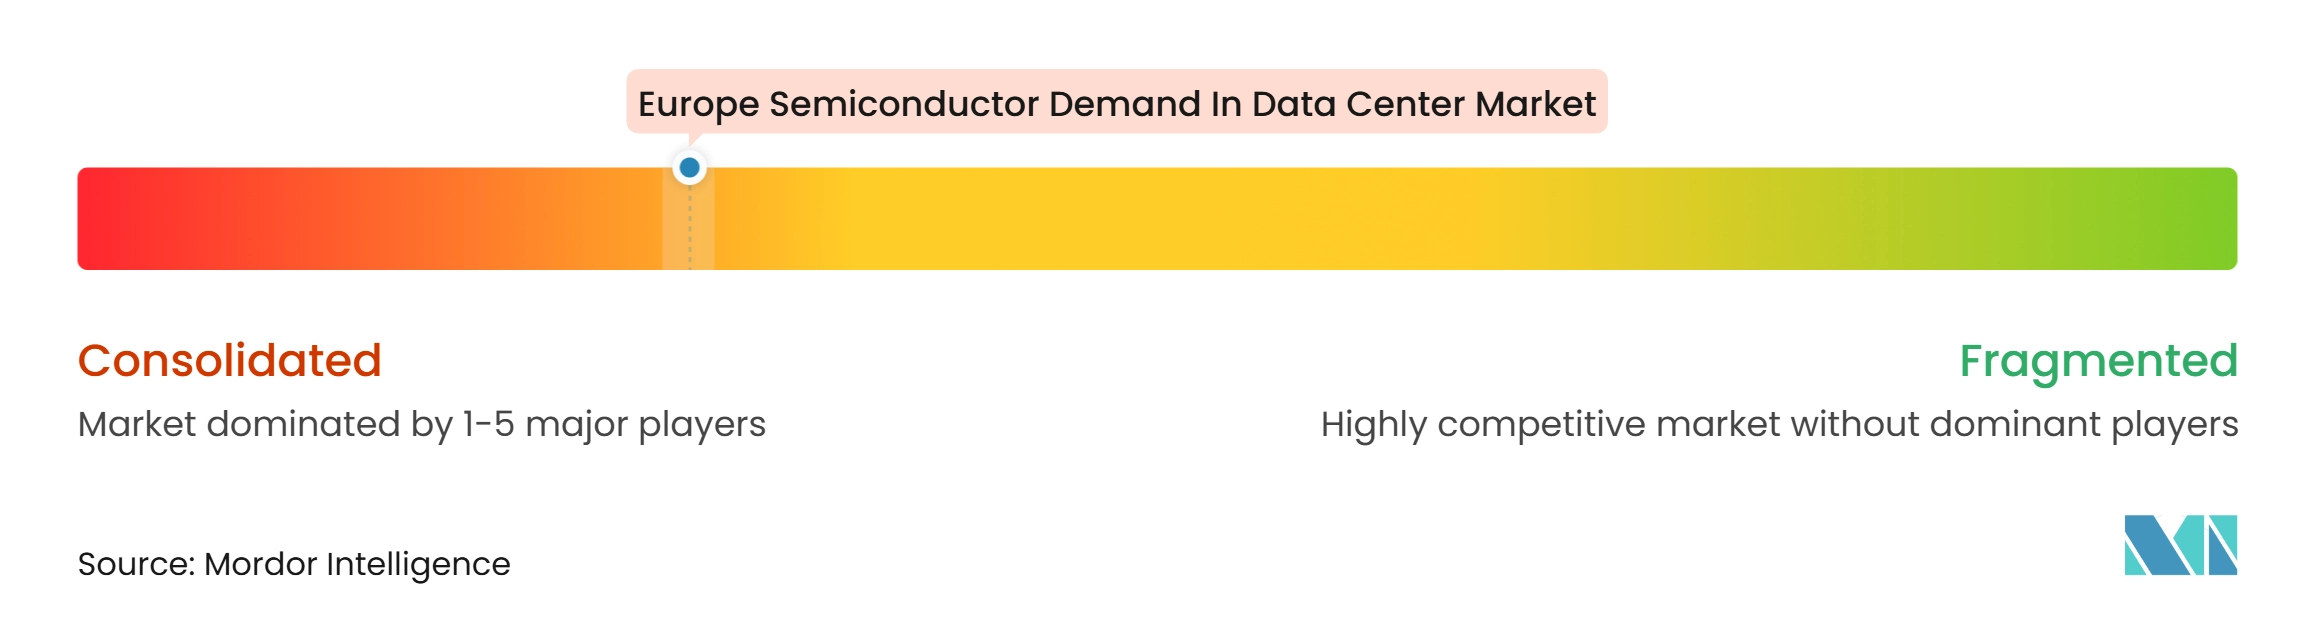
El mercado de demanda de semiconductores en centros de datos en Europa tiene un núcleo concentrado en aceleradores de IA y una estructura más competitiva en electrónica de potencia, circuitos integrados analógicos y conectividad óptica. NVIDIA sigue siendo el principal proveedor de aceleradores de IA a escala, mientras que AMD está construyendo una alternativa creíble en GPU y CPU para centros de datos. AMD reportó 6.700 millones de USD en ingresos de centros de datos en el segundo trimestre de 2026, un aumento del 107% interanual, y reveló acuerdos de suministro plurianuales con OpenAI y Meta para hasta 6 GW de despliegues cada uno.[4] Broadcom reportó 16.700 millones de USD en ingresos por semiconductores de IA en el tercer trimestre del ejercicio fiscal 2026, un aumento del 221% interanual, con programas de aceleradores personalizados y redes respaldando el resultado. Estas empresas compiten en diferentes partes de la pila de cómputo, incluidos aceleradores comerciales, CPU, XPU personalizados y redes de alta velocidad.
Los proveedores europeos tienen una posición más sólida en las capas de conversión de potencia y conectividad especializada de la infraestructura de IA. Infineon espera que los ingresos de centros de datos alcancen 2.500 millones de EUR (2.875 millones de USD) en el ejercicio fiscal 2027, frente a 1.500 millones de EUR (1.725 millones de USD) en el ejercicio fiscal 2026. Su Smart Power Fab en Dresde es un movimiento estratégico para aumentar el suministro de semiconductores de potencia para centros de datos de IA. STMicroelectronics ha avanzado tanto en sus soluciones de potencia de 800 VCC como en su programa de fotónica de silicio PIC100, vinculando la eficiencia energética y la conectividad óptica de alta velocidad a los nuevos diseños de bastidores de IA. El trabajo de la empresa con Amazon Web Services en fotónica de silicio le proporciona una ruta directa hacia un requisito de interconexión en rápida expansión. Estas inversiones ofrecen a los proveedores europeos una trayectoria de crecimiento que difiere de la de los competidores directos en aceleradores de IA de propósito general.
Las empresas europeas más pequeñas, incluidas Axelera AI, Graphcore, Kalray y SiPearl, están desarrollando diseños de inferencia y computación de alto rendimiento para cargas de trabajo donde la eficiencia, el cumplimiento normativo y el origen de la cadena de suministro son importantes. Sus productos abordan despliegues de IA soberana y empresariales especializados en lugar de los mayores clústeres de entrenamiento globales. NXP, Monolithic Power Systems y Marvell atienden necesidades adyacentes importantes en dispositivos de señal mixta, circuitos integrados de potencia y unidades de procesamiento de datos. Los largos ciclos de calificación y el estrecho soporte de ingeniería pueden proteger a los proveedores una vez que sus componentes están diseñados en la plataforma de un operador. El mercado de demanda de semiconductores en centros de datos en Europa combina, por tanto, un pequeño grupo de líderes globales en cómputo con una base de proveedores más amplia en tecnologías de soporte críticas.
Líderes de la Industria de Demanda de Semiconductores en Centros de Datos en Europa
-
NVIDIA Corporation
-
Intel Corporation
-
Advanced Micro Devices, Inc.
-
Broadcom Inc.
-
Micron Technology, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Demanda de Semiconductores en Centros de Datos en Europa Empresas cubiertas en este informe
- NVIDIA Corporation
- Intel Corporation
- Advanced Micro Devices, Inc.
- Broadcom Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- Microchip Technology Incorporated
- Renesas Electronics Corporation
- Qualcomm Incorporated
- Marvell Technology, Inc.
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Monolithic Power Systems, Inc.
- Astera Labs, Inc.
- Arm Holdings plc
- Imagination Technologies Limited
- Graphcore Limited
- Axelera AI B.V.
- Kalray S.A.
- SiPearl
- Cerebras Systems, Inc.
- GlobalFoundries Inc.
- X-FAB Silicon Foundries SE
- ASML Holding N.V.
Desarrollos recientes de la industria en Mercado de Demanda de Semiconductores en Centros de Datos en Europa
- Septiembre de 2026: Intel Foundry y ASML anunciaron que la tecnología High-NA EUV superó 1 millón de obleas procesadas en las instalaciones de Intel Foundry, con Panther Lake, nodo Intel 18A, entrando en fabricación de alto volumen en capas seleccionadas. Este fue el primer despliegue comercial de alto volumen de High-NA EUV en producción y señaló que la transición al nodo lógico sub-2 nm es comercialmente viable para las hojas de ruta de CPU de centros de datos de IA.
- Septiembre de 2026: La capitalización de mercado de AMD superó 1 billón de USD por primera vez, impulsada por el crecimiento de GPU y CPU para centros de datos. Los ingresos de centros de datos del segundo trimestre de 2026 alcanzaron 6.700 millones de USD, un aumento del 107% interanual, y la empresa reveló acuerdos de suministro plurianuales con OpenAI y Meta para hasta 6 GW de despliegues de GPU de centros de datos de AMD cada uno.
- Julio de 2026: La Comisión Europea anunció financiación para 7 gigafábricas de IA en toda la UE con 10.000 millones de EUR (11.500 millones de USD) en fondos públicos, con el objetivo de al menos 20.000 millones de EUR (23.000 millones de USD) en inversión privada. NVIDIA, AMD y Qualcomm firmaron cartas de intención para suministrar procesadores a los consorcios de gigafábricas, y se esperaba que las operaciones comenzaran dentro de los 18 meses posteriores a la firma del contrato.
- Febrero de 2026: Infineon Technologies elevó su guía de gastos de capital para el ejercicio fiscal 2026 a 2.700 millones de EUR (3.100 millones de USD), frente a 2.200 millones de EUR (2.400 millones de USD), para acelerar la capacidad de fabricación de fuentes de alimentación para centros de datos de IA. Los ingresos del primer trimestre del ejercicio fiscal 2026 alcanzaron 3.662 millones de EUR (4.210 millones de USD), con la división de Sistemas de Potencia y Sensores como principal motor de crecimiento.
Alcance del Informe del Mercado de Demanda de Semiconductores en Centros de Datos en Europa
El mercado de demanda de semiconductores en centros de datos en Europa hace referencia a la demanda de componentes semiconductores, incluidos procesadores, chips de memoria, controladores de almacenamiento, chips de red y aceleradores, utilizados en la infraestructura de centros de datos en toda Europa. Estos componentes respaldan los requisitos de procesamiento de datos, almacenamiento, conectividad y computación de alto rendimiento en centros de datos en la nube, empresariales, de colocación y de borde.
El Informe del Mercado de Demanda de Semiconductores en Centros de Datos en Europa está segmentado por Tipo de Producto (Procesadores [Unidades de Procesamiento Central (CPUs), Unidades de Procesamiento Gráfico (GPUs), Microcontroladores (MCUs) y Procesadores de Señales Digitales (DSPs)], Circuitos Integrados Lógicos [Matrices de Puertas Programables en Campo (FPGAs), DPUs/IPUs/SmartNICs, Conmutadores de Red y Conectividad de Bastidores de Servidores, Circuitos Integrados Controladores y Otros Circuitos Integrados Lógicos], Tipo de Memoria [DRAM, Memoria de Alto Ancho de Banda (HBM), NAND Flash, NOR Flash y Otros Tipos de Memoria], Electrónica de Potencia [Componentes Discretos {Rectificadores, Transistores Bipolares, MOSFETs, IGBTs y Otros Componentes Discretos}, Módulos de Potencia {Módulos de Tiristores, Módulos IGBT, Módulos MOSFET y Módulos de Potencia Inteligentes (IPMs)}, y Circuitos Integrados de Potencia {PMICs (Multicanal), Reguladores de Conmutación (CA/CC y CC/CC, Aislados/No Aislados), Reguladores Lineales, Circuitos Integrados de Gestión de Baterías, Circuitos Integrados de Controladores de Compuerta y Otros Circuitos Integrados de Potencia}], Circuitos Integrados Analógicos [Circuitos Integrados de Interfaz y Acondicionamiento de Señal, Circuitos Integrados de Conversión de Señal, Circuitos Integrados Analógicos de Aplicación Específica], Optoelectrónica [Transmisores Láser, Fotodetectores y Fotodiodos, Optoacopladores y Aisladores Ópticos, Conmutadores Ópticos y Emisores y Detectores Infrarrojos], y Sensores [Sensores de Temperatura, Sensores de Presión, Sensores de Campo Magnético y de Efecto Hall, Sensores de Corriente, Sensores de Humedad y Sensores de Gas y Humo]), Aplicación (Equipos de TI, Sistemas de Alimentación para Servidores y Bastidores, Sistemas de Respaldo de Baterías y Almacenamiento de Energía, Infraestructura de Alimentación de Instalaciones, Infraestructura de Enfriamiento y Gestión Térmica, Monitoreo y Automatización de Centros de Datos, e Infraestructura de Seguridad y Protección), Tipo de Centro de Datos (Centros de Datos de Hiperescala, Centros de Datos de Colocación y Centros de Datos Empresariales/de Borde), y Geografía (Alemania, Reino Unido, Francia, Italia, España y Resto de Europa). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Procesadores | Unidades Centrales de Procesamiento (CPU) | |
| Unidades de Procesamiento Gráfico (GPU) | ||
| Microcontroladores (MCU) | ||
| Procesadores Digitales de Señales (DSP) | ||
| Circuitos Integrados Lógicos | Matrices de Puertas Programables en Campo (FPGA) | |
| DPU / IPU / SmartNIC | ||
| Conmutadores de Red y Conectividad de Bastidor de Servidor | ||
| Circuitos Integrados Controladores | ||
| Otros Circuitos Integrados Lógicos | ||
| Tipo de Memoria | DRAM | |
| Memoria de Alto Ancho de Banda (HBM) | ||
| NAND Flash | ||
| NOR Flash | ||
| Otros Tipos de Memoria | ||
| Electrónica de Potencia | Componentes Discretos | Rectificadores |
| Transistores Bipolares | ||
| MOSFET | ||
| IGBT | ||
| Otros Componentes Discretos | ||
| Módulos de Potencia | Módulos de Tiristor | |
| Módulos IGBT | ||
| Módulos MOSFET | ||
| Módulos de Potencia Inteligentes (IPM) | ||
| Circuitos Integrados de Potencia | PMIC (Multicanal) | |
| Reguladores de Conmutación (CA/CC, CC/CC, Aislados/No Aislados) | ||
| Reguladores Lineales | ||
| Circuitos Integrados de Gestión de Baterías | ||
| Circuitos Integrados de Controladores de Puerta | ||
| Otros Circuitos Integrados de Potencia | ||
| Circuitos Integrados Analógicos | Circuitos Integrados de Interfaz y Acondicionamiento de Señales | |
| Circuitos Integrados de Conversión de Señales | ||
| Circuitos Integrados Analógicos de Aplicación Específica | ||
| Optoelectrónica | Transmisores Láser | |
| Fotodetectores y Fotodiodos | ||
| Optoacopladores y Aisladores Ópticos | ||
| Conmutadores Ópticos | ||
| Emisores y Detectores Infrarrojos | ||
| Sensores | Sensores de Temperatura | |
| Sensores de Presión | ||
| Sensores de Campo Magnético y de Efecto Hall | ||
| Sensores de Corriente | ||
| Sensores de Humedad | ||
| Sensores de Gas y Humo | ||
| Equipamiento de TI |
| Sistemas de Potencia de Servidores y Bastidores |
| Sistemas de Respaldo de Baterías y Almacenamiento de Energía |
| Infraestructura de Potencia de Instalaciones |
| Infraestructura de Enfriamiento y Gestión Térmica |
| Monitoreo y Automatización de Centros de Datos |
| Infraestructura de Seguridad y Protección |
| Centros de Datos de Hiperescala |
| Centros de Datos de Colocación |
| Centros de Datos Empresariales / de Borde |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Resto de Europa |
| Por Tipo de Producto | Procesadores | Unidades Centrales de Procesamiento (CPU) | |
| Unidades de Procesamiento Gráfico (GPU) | |||
| Microcontroladores (MCU) | |||
| Procesadores Digitales de Señales (DSP) | |||
| Circuitos Integrados Lógicos | Matrices de Puertas Programables en Campo (FPGA) | ||
| DPU / IPU / SmartNIC | |||
| Conmutadores de Red y Conectividad de Bastidor de Servidor | |||
| Circuitos Integrados Controladores | |||
| Otros Circuitos Integrados Lógicos | |||
| Tipo de Memoria | DRAM | ||
| Memoria de Alto Ancho de Banda (HBM) | |||
| NAND Flash | |||
| NOR Flash | |||
| Otros Tipos de Memoria | |||
| Electrónica de Potencia | Componentes Discretos | Rectificadores | |
| Transistores Bipolares | |||
| MOSFET | |||
| IGBT | |||
| Otros Componentes Discretos | |||
| Módulos de Potencia | Módulos de Tiristor | ||
| Módulos IGBT | |||
| Módulos MOSFET | |||
| Módulos de Potencia Inteligentes (IPM) | |||
| Circuitos Integrados de Potencia | PMIC (Multicanal) | ||
| Reguladores de Conmutación (CA/CC, CC/CC, Aislados/No Aislados) | |||
| Reguladores Lineales | |||
| Circuitos Integrados de Gestión de Baterías | |||
| Circuitos Integrados de Controladores de Puerta | |||
| Otros Circuitos Integrados de Potencia | |||
| Circuitos Integrados Analógicos | Circuitos Integrados de Interfaz y Acondicionamiento de Señales | ||
| Circuitos Integrados de Conversión de Señales | |||
| Circuitos Integrados Analógicos de Aplicación Específica | |||
| Optoelectrónica | Transmisores Láser | ||
| Fotodetectores y Fotodiodos | |||
| Optoacopladores y Aisladores Ópticos | |||
| Conmutadores Ópticos | |||
| Emisores y Detectores Infrarrojos | |||
| Sensores | Sensores de Temperatura | ||
| Sensores de Presión | |||
| Sensores de Campo Magnético y de Efecto Hall | |||
| Sensores de Corriente | |||
| Sensores de Humedad | |||
| Sensores de Gas y Humo | |||
| Por Aplicación | Equipamiento de TI | ||
| Sistemas de Potencia de Servidores y Bastidores | |||
| Sistemas de Respaldo de Baterías y Almacenamiento de Energía | |||
| Infraestructura de Potencia de Instalaciones | |||
| Infraestructura de Enfriamiento y Gestión Térmica | |||
| Monitoreo y Automatización de Centros de Datos | |||
| Infraestructura de Seguridad y Protección | |||
| Por Tipo de Centro de Datos | Centros de Datos de Hiperescala | ||
| Centros de Datos de Colocación | |||
| Centros de Datos Empresariales / de Borde | |||
| Por Geografía | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de demanda de semiconductores en centros de datos en Europa?
Se proyecta que el mercado de demanda de semiconductores en centros de datos en Europa alcance los 162,71 mil millones de USD en 2027 y los 227,43 mil millones de USD para 2032, desde los 153,62 mil millones de USD en 2026.
¿Qué está impulsando las compras de semiconductores para los centros de datos europeos?
Los clústeres de entrenamiento e inferencia de IA, la expansión en la nube, los proyectos de IA soberana y la mayor densidad de potencia por bastidor están aumentando la demanda de dispositivos de cómputo, memoria, potencia y conectividad.
¿Qué categoría de producto tiene la mayor participación en el gasto en semiconductores para centros de datos en Europa?
Los procesadores lideran las categorías de productos con una participación del 38,56% en 2026, respaldados por la demanda de GPU para cargas de trabajo de IA y los despliegues de CPU para infraestructura en la nube.
¿Qué aplicación está creciendo más rápido en la demanda de semiconductores para centros de datos europeos?
Se espera que la infraestructura de enfriamiento y gestión térmica crezca a una CAGR del 7,73% hasta 2032, ya que los bastidores de IA de alta densidad requieren enfriamiento líquido y conexiones ópticas avanzadas.
¿Por qué los semiconductores de potencia se están volviendo más importantes en los centros de datos de IA?
Las mayores cargas de bastidor están acelerando el uso de sistemas de potencia eficientes de 800 VCC, que necesitan componentes de nitruro de galio y carburo de silicio para la conversión y la gestión de energía.