
Taille et Part du Marché de la Demande de Semi-conducteurs en Europe dans les Centres de Données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
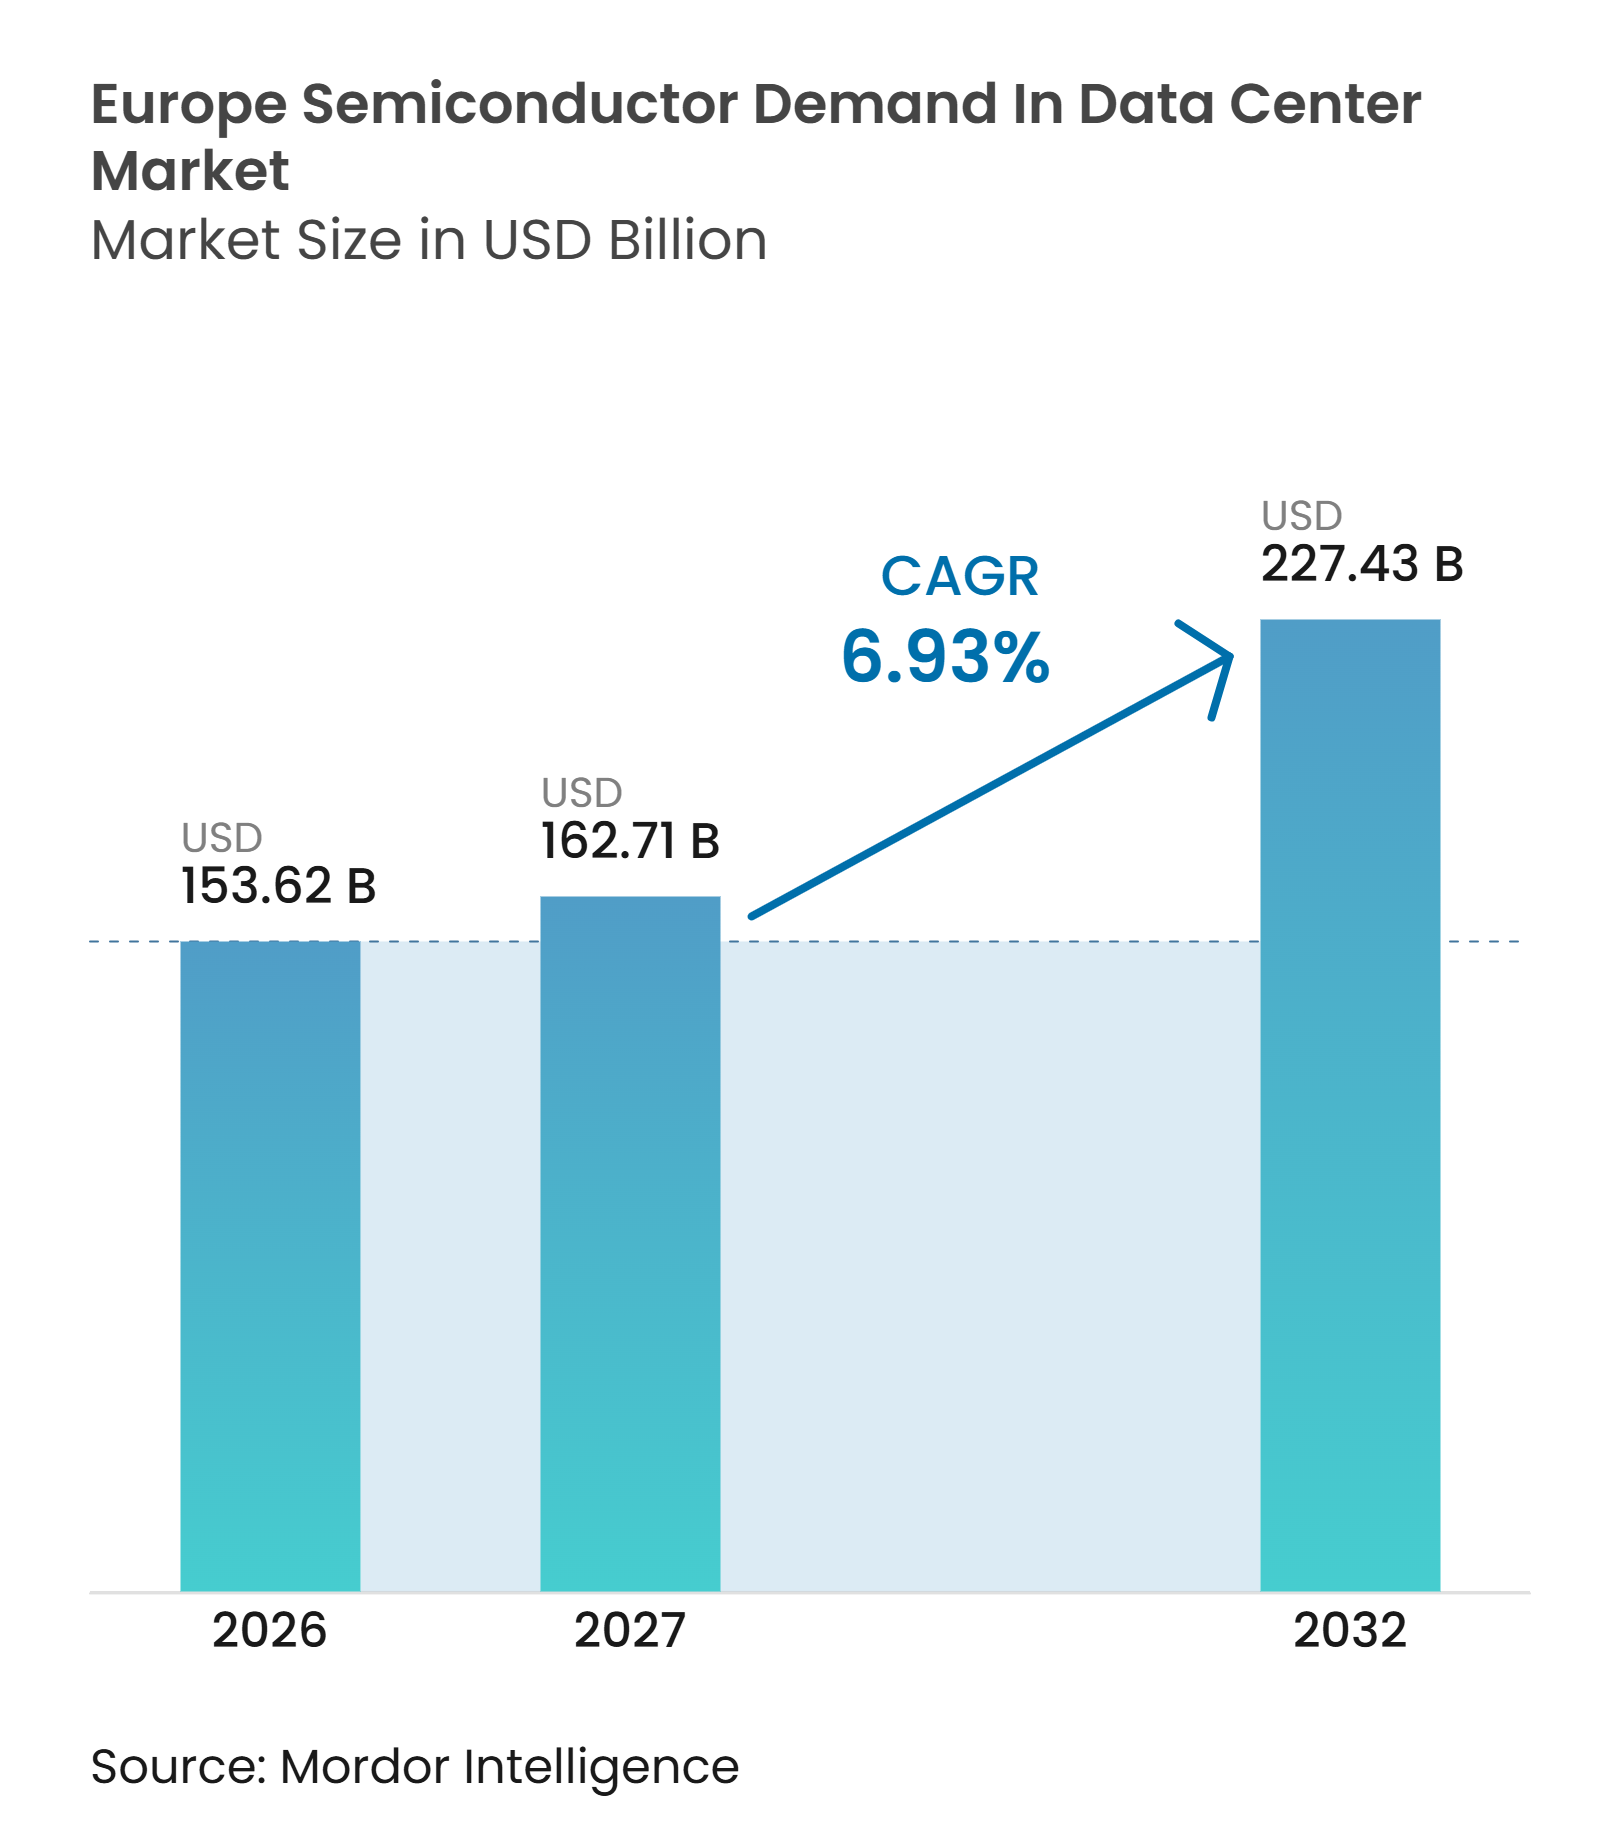
| Taille du marché de l'année de base (2026) | 153.62 Milliards de dollars |
| Taille du Marché (2027) | 162.71 Milliards de dollars |
| Taille du Marché (2032) | 227.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.93 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Demande de Semi-conducteurs en Europe dans les Centres de Données par Mordor Intelligence
La taille du marché de la demande de semi-conducteurs en Europe dans les centres de données est projetée à 153,62 milliards USD en 2026, 162,71 milliards USD en 2027, et devrait atteindre 227,43 milliards USD d'ici 2032, avec un CAGR de 6,93 % de 2027 à 2032. Les programmes d'IA souveraine, les investissements hyperscale et les mises à niveau du réseau électrique stimulent simultanément les achats de processeurs, de mémoires, de composants de puissance, de composants analogiques et de capteurs. Ce déploiement est plus court et plus large que l'expansion précédente portée par le cloud, qui dépendait davantage de la migration progressive depuis les systèmes d'entreprise. Les clusters d'IA font également évoluer les dépenses vers la distribution d'énergie, la connectivité à haute vitesse et le contrôle thermique, car les baies plus denses nécessitent un matériel de support plus spécialisé. Les opérateurs de colocation conservent un rôle important, car leurs connexions au réseau existantes et leurs contrôles de sécurité peuvent aider les utilisateurs des secteurs privé et public à éviter de longs processus d'autoconstruction. La concentration de l'offre en logique avancée et en mémoire à haute bande passante, conjuguée aux délais de raccordement au réseau et d'obtention des permis, peut limiter le rythme auquel les capacités planifiées sont mises en service.
Points Clés du Rapport
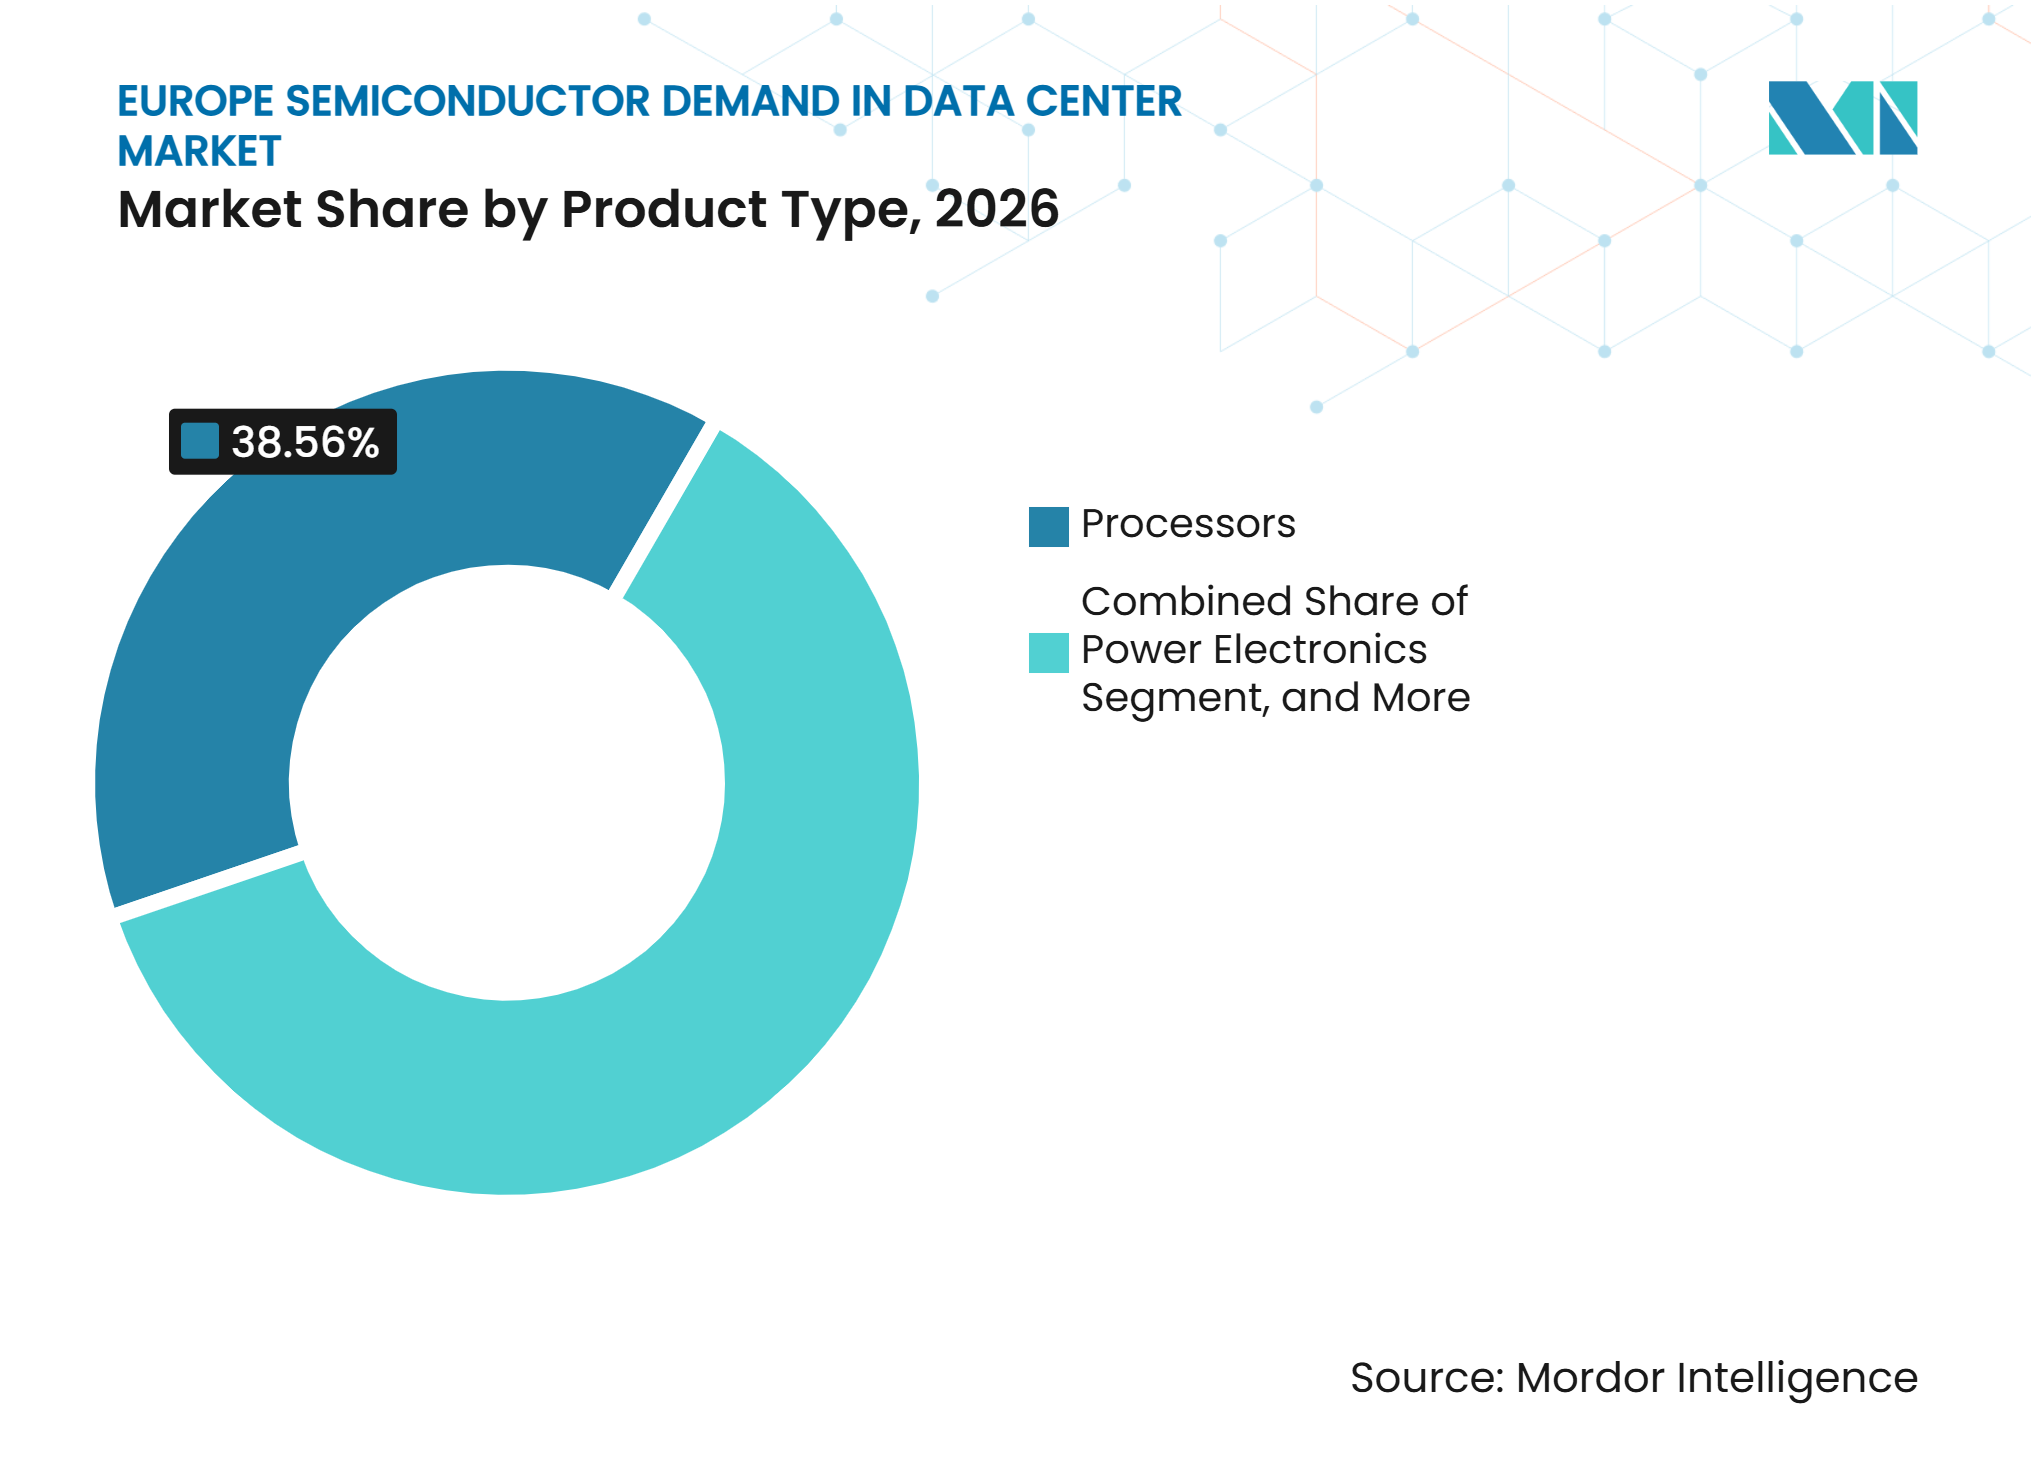
- Par type de produit, les processeurs détenaient 38,56 % de la part du marché de la demande de semi-conducteurs en Europe dans les centres de données en 2026, tandis que l'électronique de puissance devrait se développer à un CAGR de 7,82 % jusqu'en 2032.
- Par application, les équipements informatiques représentaient 68,73 % de la taille du marché de la demande de semi-conducteurs en Europe dans les centres de données en 2026, tandis que l'infrastructure de refroidissement et de gestion thermique devrait croître à un CAGR de 7,73 % jusqu'en 2032.
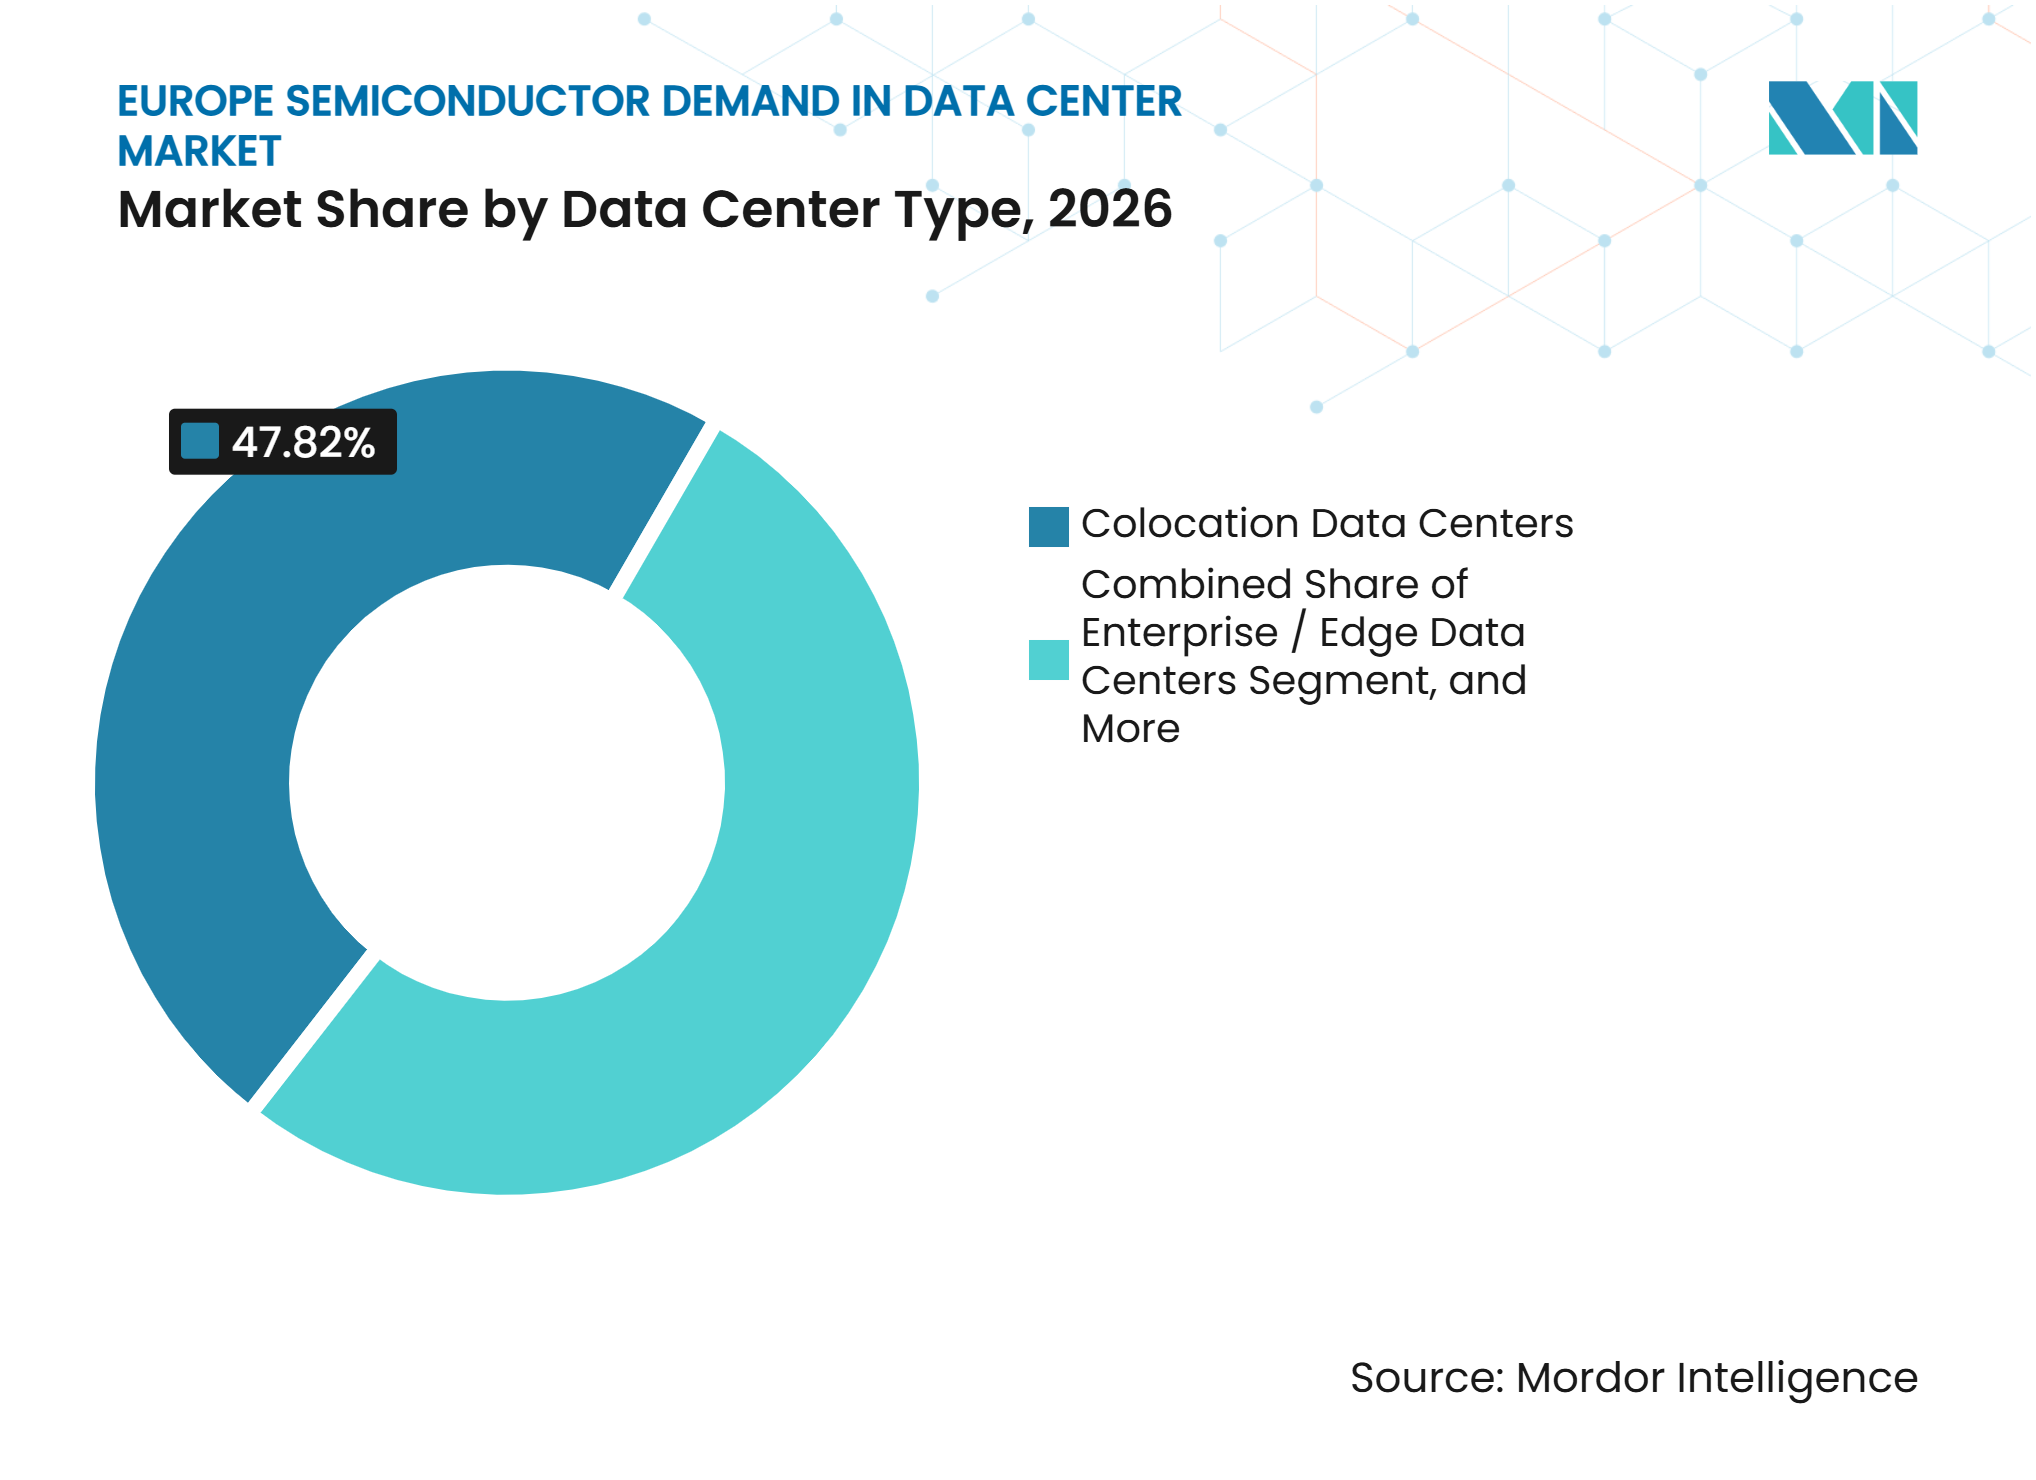
- Par type de centre de données, les centres de données en colocation détenaient une part de 47,82 % en 2026, tandis que les centres de données hyperscale devraient enregistrer un CAGR de 7,67 % jusqu'en 2032.
- Par géographie, l'Allemagne a capturé une part de 23,48 % en 2026, tandis que le Royaume-Uni devrait se développer à un CAGR de 7,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Clusters d'Entraînement et d'Inférence d'IA | +2.1% | Mondial, avec une demande concentrée en Allemagne, au Royaume-Uni, en France et aux Pays-Bas | Court terme (≤ 2 ans) |
| Expansion des Capacités Cloud et de Colocation | +1.5% | Mondial, avec des investissements concentrés au Royaume-Uni, dans les pays nordiques et en Allemagne | Court terme (≤ 2 ans) |
| IA Souveraine et Localisation des Charges de Travail Réglementées | +1.2% | À l'échelle de l'UE, avec des gains précoces en Allemagne, en France et aux Pays-Bas | Moyen terme (2-4 ans) |
| Adoption du Calcul Accéléré et des Architectures Hétérogènes | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Intensité de la Mémoire à Haute Bande Passante et des Interconnexions Avancées | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Achats Axés sur la Performance par Watt dans les Centres de Données à Contraintes Énergétiques | +0.5% | À l'échelle de l'UE, particulièrement en Allemagne et aux Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Clusters d'Entraînement et d'Inférence d'IA
Les déploiements d'entraînement et d'inférence d'IA constituent la principale source immédiate de demande supplémentaire de semi-conducteurs dans les centres de données européens. NVIDIA a annoncé des engagements d'infrastructure européens totalisant plus de 3 000 exaflops de capacité de calcul Blackwell en Allemagne, en France, au Royaume-Uni, en Suède, en Italie, en Espagne et en Finlande, à travers des partenariats avec Mistral AI, Nebius et Nscale. Le marché de la demande de semi-conducteurs en Europe dans les centres de données s'appuie donc sur un ensemble plus large de composants que les seuls volumes de processeurs. Les systèmes d'inférence restent actifs plus longtemps que les tâches d'entraînement par lots et nécessitent une conversion d'énergie, une surveillance et des connexions optiques fiables. Ce profil d'exploitation élargit la demande de composants de gestion de l'énergie, de capteurs et de connectivité aux côtés des GPU et des CPU. Infineon et STMicroelectronics sont positionnés dans ces couches de support, où le cycle d'achat peut être moins concentré que sur le marché des accélérateurs.
Expansion des Capacités Cloud et de Colocation
L'expansion du cloud et de la colocation accroît la demande de semi-conducteurs, mais elle met également en évidence les limites d'accès au réseau et d'approbation des sites. Les centres de données en colocation détenaient 47,82 % de la part du marché de la demande de semi-conducteurs en Europe dans les centres de données en 2026, car les campus établis peuvent offrir une alimentation connectée et des contrôles de sécurité physique sans les délais d'un projet sur terrain vierge. Les opérateurs peuvent ajouter des processeurs, des mémoires, des équipements réseau et de puissance plus rapidement lorsqu'ils s'étendent au sein d'une installation approuvée. Cela fait des campus existants une voie pratique pour les entreprises réglementées et les utilisateurs gouvernementaux qui ont besoin de résidence des données et d'opérations certifiées. Les achats qui en résultent peuvent être consolidés en grandes commandes par un nombre limité d'opérateurs de sites expérimentés. Cela donne également aux opérateurs disposant d'une capacité électrique disponible un avantage lorsque de nouveaux sites font face à des délais de raccordement au réseau.
IA Souveraine et Localisation des Charges de Travail Réglementées
La Commission européenne s'est engagée à verser 10 milliards EUR (11,5 milliards USD) de fonds publics pour 7 gigafactories d'IA et vise au moins 20 milliards EUR (23 milliards USD) d'investissement total.[1] NVIDIA, AMD et Qualcomm ont signé des lettres d'intention pour fournir des processeurs aux consortiums proposés, selon l'annonce. Ces programmes lient les achats de capacité de calcul à des exigences de traitement local des données et de conformité avec la loi européenne sur l'IA. Le RGPD et la loi européenne sur l'IA peuvent également accroître la demande de dispositifs de sécurité, de surveillance et de capteurs qui soutiennent des opérations contrôlées. Le marché de la demande de semi-conducteurs en Europe dans les centres de données bénéficie d'un flux de demande du secteur public plus durable lorsque les projets nationaux et régionaux passent de la planification au déploiement. Les fournisseurs de composants européens peuvent être considérés plus favorablement lorsque l'évaluation des achats tient également compte de la participation à la chaîne d'approvisionnement et des exigences de résidence des données.
Adoption du Calcul Accéléré et des Architectures Hétérogènes
Les conceptions de centres de données évoluent des parcs de CPU homogènes vers des architectures mixtes combinant des GPU, des CPU, des DPU, des FPGA, des SmartNIC et des ASIC personnalisés. AMD prévoit que sa plateforme rack-scale Helios combinera des CPU EPYC, des GPU Instinct, des réseaux Pensando et le logiciel ROCm dans une offre d'infrastructure d'IA unifiée. Broadcom a déclaré 16,7 milliards USD de revenus de semi-conducteurs d'IA au troisième trimestre de l'exercice 2026, en hausse de 221 % en glissement annuel, portés par des accélérateurs personnalisés et des déploiements réseau. Ces configurations augmentent le nombre de catégories de semi-conducteurs achetées pour chaque baie. Les dispositifs d'interconnexion à haute vitesse tels que les DPU, les IPU et les retimeurs PCIe deviennent plus importants lorsque le calcul est distribué entre des processeurs spécialisés. Intel Foundry et ASML ont annoncé que la technologie High-NA EUV avait traité plus d'un million de plaquettes dans les installations d'Intel Foundry, soutenant la concurrence continue dans la technologie CPU avancée.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Concentration de l'Offre en Nœuds Avancés et en Mémoire à Haute Bande Passante | -1.4% | Mondial, avec une exposition accrue en Europe occidentale | Court terme (≤ 2 ans) |
| Délais de Raccordement au Réseau et d'Obtention des Permis pour les Centres de Données | -0.9% | À l'échelle de l'UE, particulièrement en Allemagne, au Royaume-Uni et en Italie | Moyen terme (2-4 ans) |
| Pénurie de Talents en Conception de Semi-conducteurs Analogiques, Mixtes et Numériques | -0.5% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Coût Élevé de Qualification et Longs Cycles d'Intégration | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concentration de l'Offre en Nœuds Avancés et en Mémoire à Haute Bande Passante
L'offre en logique avancée et en mémoire à haute bande passante est concentrée chez un petit nombre de fabricants, et leurs engagements à long terme peuvent limiter la disponibilité pour les acheteurs européens. ASML a déclaré que les fabricants de puces européens n'avaient acheté aucun équipement EUV en 2026, ce qui souligne la dépendance continue de la région à l'égard des capacités de fonderie de pointe situées à l'étranger. Les opérateurs européens peuvent faire face à des délais de livraison plus longs et à une exposition plus importante aux marchés spot lorsque la capacité de mémoire à haute bande passante est engagée dans le cadre de grands programmes d'accélérateurs. Cette contrainte affecte simultanément le calendrier des achats de GPU, de CPU et de mémoire. Le projet ESMC, impliquant TSMC, Bosch, Infineon et NXP, investit plus de 10 milliards EUR (11,5 milliards USD) dans une installation à Dresde pour les technologies 28/22 nm et 16/12 nm. Cet investissement renforce l'offre régionale à plus long terme, mais ne supprime pas la dépendance à court terme à la production externe de nœuds avancés.
Délais de Raccordement au Réseau et d'Obtention des Permis pour les Centres de Données
La disponibilité de l'énergie est une contrainte déterminante pour la construction de nouveaux centres de données dans plusieurs sites européens. La capacité des centres de données d'IA et de calcul haute performance en Allemagne devrait passer de 670 MW en 2026 à plus de 2 100 MW d'ici 2030, tandis que les processus de raccordement au réseau et de planification peuvent prendre de 3 à 5 ans. Les retards dans le renforcement du réseau peuvent reporter le cycle complet d'achat d'équipements pour les processeurs, les mémoires et les composants de puissance. Deutsche Telekom investit 250 millions EUR (287,5 millions USD) pour doubler la capacité de son centre de données d'IA de Munich à 20 MW en utilisant la technologie NVIDIA. L'expansion au sein d'un site connecté et autorisé peut être plus attractive que le développement d'un nouvel emplacement. Ce schéma favorise les campus certifiés de grande taille et peut concentrer les commandes de semi-conducteurs auprès d'un nombre réduit d'acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
L'Électronique de Puissance Gagne en Importance au Niveau de la BaieLes processeurs détenaient 38,56 % de la part du marché de la demande de semi-conducteurs en Europe dans les centres de données en 2026, soutenus par les achats de GPU pour les charges de travail d'IA et les CPU à nombre élevé de cœurs pour l'infrastructure cloud. L'électronique de puissance devrait être le segment de produits à la croissance la plus rapide, avec un CAGR de 7,82 % jusqu'en 2032. Les exigences de puissance plus élevées des baies modifient la nomenclature des semi-conducteurs de support. Les baies d'IA à très haute densité de puissance nécessitent des dispositifs de conversion, de distribution, de protection et de surveillance plus performants. Cela déplace l'attention des anciennes architectures d'alimentation en 54 V vers les systèmes 800 VCC, où les composants en nitrure de gallium et en carbure de silicium permettent une conversion plus efficace.
STMicroelectronics a présenté un convertisseur LLC en nitrure de gallium de 12 kW conçu pour l'architecture 800 VCC de NVIDIA, fonctionnant à 1 MHz et dépassant 98 % d'efficacité.[2] Le dispositif a également dépassé 2 600 W/po³ en densité de puissance, montrant comment un matériel d'alimentation compact peut s'adapter aux conceptions de baies d'IA exigeantes. Les dispositifs de mémoire, notamment la DRAM, la HBM, la NAND et la NOR Flash, restent essentiels mais font face à des pressions d'approvisionnement liées aux programmes d'accélérateurs. Les circuits intégrés logiques tels que les FPGA, les DPU et les SmartNIC gagnent en importance à mesure que les serveurs s'appuient de plus en plus sur des fonctions de calcul et de réseau spécialisées. Les circuits intégrés analogiques et les capteurs servent au conditionnement du signal, à la mesure environnementale et à la gestion de l'énergie.



Par Application :
Les Équipements Informatiques Maintiennent le Volume Tandis que les Systèmes Thermiques ÉvoluentLes équipements informatiques représentaient 68,73 % de la taille du marché de la demande de semi-conducteurs en Europe dans les centres de données en 2026, car chaque cluster d'IA nécessite des processeurs, des mémoires, des interfaces de stockage et du matériel réseau. L'infrastructure de refroidissement et de gestion thermique devrait enregistrer le CAGR d'application le plus élevé, à 7,73 % jusqu'en 2032. Les charges de baie supérieures à 100 kW nécessitent un refroidissement liquide direct sur puce plutôt que les systèmes à air utilisés par de nombreuses installations plus anciennes. Les interconnexions optiques dépendent également d'émetteurs laser, de photodétecteurs et de composants de commutation optique qui doivent fonctionner de manière fiable dans des environnements à haute densité. La gestion thermique est donc devenue une exigence de conception fondamentale plutôt qu'une fonction périphérique des installations.
STMicroelectronics fait progresser sa plateforme de photonique sur silicium PIC100, développée avec Amazon Web Services et fabriquée sur des plaquettes de 300 mm à Crolles, en France. La plateforme est destinée aux modules optiques 800 Gb/s et 1,6 Tb/s qui prennent en charge les connexions de clusters à haute bande passante. Les systèmes d'alimentation des serveurs et des baies, les systèmes d'alimentation de secours sur batterie et l'infrastructure d'alimentation des installations ajoutent une demande de semi-conducteurs via les équipements d'alimentation sans interruption, les bus CC et les commandes de génération de secours. Les systèmes de surveillance et d'automatisation ajoutent des capteurs, des circuits intégrés d'interface et des dispositifs de contrôle à mesure que les campus gèrent davantage de nœuds et des charges plus élevées. Les systèmes de sûreté et de sécurité nécessitent également du contenu semi-conducteur de support pour le contrôle d'accès, la surveillance et les contrôles environnementaux. Ces applications élargissent le marché de la demande de semi-conducteurs en Europe dans les centres de données au-delà des processeurs installés dans les serveurs.
Par Type de Centre de Données :
La Colocation Maintient sa Part Tandis que l'Hyperscale Fait Évoluer les Normes de ConceptionLes centres de données en colocation détenaient 47,82 % de la part du marché de la demande de semi-conducteurs en Europe dans les centres de données en 2026, car les opérateurs des secteurs privé et public utilisent des campus établis pour des charges de travail sécurisées et réglementées. Les centres de données hyperscale devraient croître à un CAGR de 7,67 % jusqu'en 2032. Les fournisseurs de cloud construisent des campus d'IA conçus sur mesure pouvant dépasser 300 MW et utilisant des connexions au réseau dédiées et un refroidissement personnalisé. Ces installations achètent de grands volumes d'équipements et établissent des références techniques pour la tension de bus, les interfaces mémoire, le réseau et le refroidissement. Leurs choix de conception peuvent ensuite influencer les déploiements en entreprise et en colocation.
Les partenariats européens de NVIDIA comprennent des déploiements avec des opérateurs construisant des capacités d'IA souveraine et commerciale dans plusieurs pays. Les installations hyperscale peuvent sécuriser des engagements pluriannuels sur les composants, car chaque campus présente une demande de calcul substantielle. Les fournisseurs de colocation restent importants là où les utilisateurs ont besoin d'alimentations certifiées, de sécurité physique et de contrôles de résidence des données conformes à la loi européenne sur l'IA. Les centres de données d'entreprise et de périphérie créent une demande de microcontrôleurs, de processeurs embarqués et de capteurs utilisés dans les opérations d'inférence distribuée. Leur expansion est plus régulière, car le coût de la bande passante et les exigences de latence déterminent où une capacité locale est viable. L'équilibre entre les grands campus et les sites distribués maintient le secteur de la demande de semi-conducteurs en Europe dans les centres de données exposé à des schémas d'achat à la fois centralisés et localisés.

Analyse Géographique
Allemagne
L'Allemagne détenait 23,48 % de la part du marché de la demande de semi-conducteurs en Europe dans les centres de données en 2026. Bitkom a projeté un pipeline d'investissement dans les centres de données de 23,5 milliards EUR (27 milliards USD) pour 2026, soit 57 % de plus que l'année précédente. Infineon a inauguré sa Smart Power Fab à Dresde à l'été 2026 avec un investissement de 5 milliards EUR (5,75 milliards USD). GlobalFoundries s'est également engagé à investir 1,1 milliard EUR (1,265 milliard USD) pour étendre sa capacité à Dresde, visant une production supérieure à 1 million de plaquettes par an d'ici fin 2028.[3] Les approbations de raccordement au réseau restent une contrainte pratique, de sorte que les opérateurs disposant de sites autorisés peuvent avancer plus vite que les projets en attente de nouvelles connexions.
Royaume-Uni
Le Royaume-Uni devrait croître à un CAGR de 7,56 % jusqu'en 2032, le taux le plus rapide parmi les segments régionaux du marché de la demande de semi-conducteurs en Europe dans les centres de données. NVIDIA a annoncé que Nscale, Nebius et CoreWeave soutiendraient le déploiement d'infrastructure d'IA dans le pays, notamment un engagement de 14 000 GPU Blackwell avec Nscale et Nebius. Les conceptions de CPU serveur basées sur Arm, ainsi que les offres d'inférence de Graphcore et Axelera AI, ajoutent une couche technologique nationale, bien que leurs volumes de déploiement restent inférieurs à ceux de NVIDIA. La combinaison de grands clusters GPU et de charges de travail d'inférence spécialisées soutient les achats de processeurs, de mémoires, de composants de puissance et de composants analogiques, tandis que les délais de renforcement du réseau restent une considération de livraison pour les plans de campus d'IA.
France, Italie, Espagne et pays nordiques
La France renforce sa position dans l'approvisionnement en interconnexions optiques grâce au site de fabrication de Crolles de STMicroelectronics, où le dispositif de photonique sur silicium PIC100 est produit pour les connexions de centres de données à haute bande passante. L'Italie développe sa base en carbure de silicium grâce à l'investissement de 5 milliards EUR (5,75 milliards USD) de STMicroelectronics à Catane, soutenu par 2 milliards EUR (2,17 milliards USD) d'aides d'État et prévu d'atteindre sa pleine capacité d'ici 2032. L'Espagne attire l'attention pour l'informatique de périphérie et la colocation hyperscale, tandis que la Finlande, la Suède et la Norvège offrent de l'énergie renouvelable et des climats plus frais qui soutiennent une infrastructure d'IA à grande échelle. ASML a posé la première pierre d'un campus de production à Eindhoven en 2026 pour étendre la capacité des systèmes EUV et High-NA EUV, renforçant le rôle des Pays-Bas dans la chaîne d'approvisionnement en équipements semi-conducteurs au sens large. Ces marchés présentent des conditions d'offre et de demande différentes, mais leur activité combinée soutient les achats de composants de calcul, de mémoire, de connectivité et de puissance.
Paysage Concurrentiel
Concentration du Marché
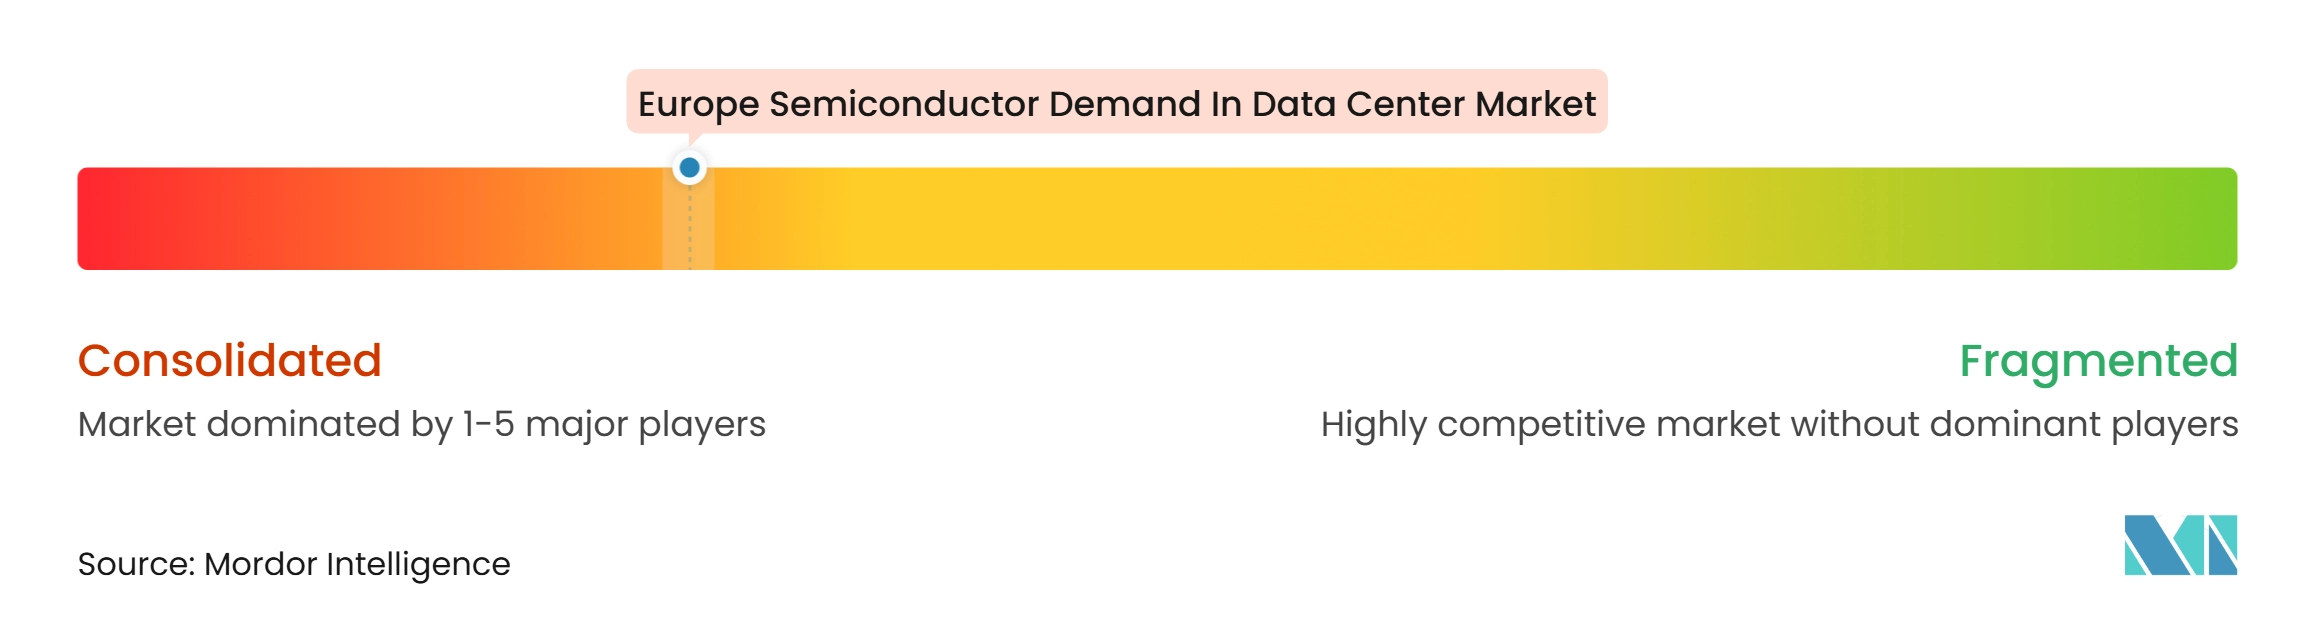
Le marché de la demande de semi-conducteurs en Europe dans les centres de données présente un noyau concentré dans les accélérateurs d'IA et une structure plus concurrentielle dans l'électronique de puissance, les circuits intégrés analogiques et la connectivité optique. NVIDIA reste le principal fournisseur d'accélérateurs d'IA à grande échelle, tandis qu'AMD développe une alternative crédible sur les GPU et les CPU pour centres de données. AMD a déclaré 6,7 milliards USD de revenus dans les centres de données au deuxième trimestre 2026, en hausse de 107 % en glissement annuel, et a divulgué des accords pluriannuels avec OpenAI et Meta pour jusqu'à 6 GW de déploiements chacun.[4] Broadcom a déclaré 16,7 milliards USD de revenus de semi-conducteurs d'IA au troisième trimestre de l'exercice 2026, en hausse de 221 % en glissement annuel, avec des programmes d'accélérateurs personnalisés et de réseau soutenant ce résultat. Ces entreprises sont en concurrence dans différentes parties de la pile de calcul, notamment les accélérateurs marchands, les CPU, les XPU personnalisés et les réseaux à haute vitesse.
Les fournisseurs européens occupent une position plus forte dans les couches de conversion d'énergie et de connectivité spécialisée de l'infrastructure d'IA. Infineon prévoit que ses revenus dans les centres de données atteindront 2,5 milliards EUR (2,875 milliards USD) en exercice 2027, contre 1,5 milliard EUR (1,725 milliard USD) en exercice 2026. Sa Smart Power Fab à Dresde est une initiative stratégique visant à augmenter l'offre de semi-conducteurs de puissance pour les centres de données d'IA. STMicroelectronics a fait progresser à la fois ses solutions d'alimentation 800 VCC et son programme de photonique sur silicium PIC100, reliant l'efficacité énergétique et la connectivité optique à haute vitesse aux nouvelles conceptions de baies d'IA. Les travaux de l'entreprise avec Amazon Web Services sur la photonique sur silicium lui ouvrent un accès direct à une exigence d'interconnexion en expansion rapide. Ces investissements offrent aux fournisseurs européens une voie de croissance différente de celle de leurs concurrents directs dans les accélérateurs d'IA à usage général.
Les petites entreprises européennes, notamment Axelera AI, Graphcore, Kalray et SiPearl, développent des conceptions d'inférence et de calcul haute performance pour des charges de travail où l'efficacité, la conformité et l'origine de la chaîne d'approvisionnement sont importantes. Leurs produits s'adressent aux déploiements d'IA souveraine et d'entreprise spécialisée plutôt qu'aux plus grands clusters d'entraînement mondiaux. NXP, Monolithic Power Systems et Marvell répondent à des besoins adjacents importants dans les dispositifs à signal mixte, les circuits intégrés de puissance et les unités de traitement de données. Les longs cycles de qualification et le support technique étroit peuvent protéger les fournisseurs une fois que leurs composants sont intégrés dans la plateforme d'un opérateur. Le marché de la demande de semi-conducteurs en Europe dans les centres de données combine donc un petit groupe de leaders mondiaux du calcul avec une base de fournisseurs plus large dans les technologies de support critiques.
Leaders du Secteur de la Demande de Semi-conducteurs en Europe dans les Centres de Données
-
NVIDIA Corporation
-
Intel Corporation
-
Advanced Micro Devices, Inc.
-
Broadcom Inc.
-
Micron Technology, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la demande en semiconducteurs pour les centres de données Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- Intel Corporation
- Advanced Micro Devices, Inc.
- Broadcom Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- Microchip Technology Incorporated
- Renesas Electronics Corporation
- Qualcomm Incorporated
- Marvell Technology, Inc.
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Monolithic Power Systems, Inc.
- Astera Labs, Inc.
- Arm Holdings plc
- Imagination Technologies Limited
- Graphcore Limited
- Axelera AI B.V.
- Kalray S.A.
- SiPearl
- Cerebras Systems, Inc.
- GlobalFoundries Inc.
- X-FAB Silicon Foundries SE
- ASML Holding N.V.
Développements industriels récents dans Marché européen de la demande en semiconducteurs pour les centres de données
- Septembre 2026 : Intel Foundry et ASML ont annoncé que la technologie High-NA EUV avait dépassé 1 million de plaquettes traitées dans les installations d'Intel Foundry, avec Panther Lake, le nœud Intel 18A, entrant en fabrication à haut volume sur certaines couches. Il s'agissait du premier déploiement commercial à haut volume de la technologie High-NA EUV en production et signalait que la transition vers le nœud logique sub-2 nm est commercialement viable pour les feuilles de route des CPU de centres de données d'IA.
- Septembre 2026 : La capitalisation boursière d'AMD a dépassé 1 000 milliards USD pour la première fois, portée par la croissance des GPU et CPU pour centres de données. Les revenus des centres de données au deuxième trimestre 2026 ont atteint 6,7 milliards USD, en hausse de 107 % en glissement annuel, et la société a divulgué des accords d'approvisionnement pluriannuels avec OpenAI et Meta pour jusqu'à 6 GW de déploiements de GPU AMD pour centres de données chacun.
- Juillet 2026 : La Commission européenne a annoncé le financement de 7 gigafactories d'IA dans l'UE avec 10 milliards EUR (11,5 milliards USD) de fonds publics, visant au moins 20 milliards EUR (23 milliards USD) d'investissements privés. NVIDIA, AMD et Qualcomm ont signé des lettres d'intention pour fournir des processeurs aux consortiums des gigafactories, et les opérations étaient attendues dans les 18 mois suivant la signature des contrats.
- Février 2026 : Infineon Technologies a relevé ses prévisions de dépenses d'investissement pour l'exercice 2026 à 2,7 milliards EUR (3,1 milliards USD), contre 2,2 milliards EUR (2,4 milliards USD), pour accélérer la capacité de fabrication des alimentations électriques pour centres de données d'IA. Le chiffre d'affaires du premier trimestre de l'exercice 2026 a atteint 3,662 milliards EUR (4,21 milliards USD), avec la division Systèmes de puissance et de capteurs comme principal moteur de croissance.
Périmètre du Rapport sur le Marché de la Demande de Semi-conducteurs en Europe dans les Centres de Données
Le marché européen de la demande en semiconducteurs pour les centres de données désigne la demande de composants semiconducteurs, notamment les processeurs, les puces mémoire, les contrôleurs de stockage, les puces réseau et les accélérateurs, utilisés dans l'infrastructure des centres de données à travers l'Europe. Ces composants répondent aux besoins en traitement de données, stockage, connectivité et calcul haute performance dans les centres de données cloud, d'entreprise, de colocation et de périphérie.
Le rapport sur le marché européen de la demande en semiconducteurs pour les centres de données est segmenté par type de produit (Processeurs [Unités centrales de traitement (CPU), Unités de traitement graphique (GPU), Microcontrôleurs (MCU) et Processeurs de signal numérique (DSP)], Circuits intégrés logiques [Réseaux de portes programmables in situ (FPGA), DPU/IPU/SmartNIC, Commutateurs réseau et connectivité de baie de serveurs, Circuits intégrés de contrôleur et Autres circuits intégrés logiques], Type de mémoire [DRAM, Mémoire à haute bande passante (HBM), Mémoire flash NAND, Mémoire flash NOR et Autres types de mémoire], Électronique de puissance [Composants discrets {Redresseurs, Transistors bipolaires, MOSFET, IGBT et Autres composants discrets}, Modules de puissance {Modules à thyristors, Modules IGBT, Modules MOSFET et Modules de puissance intelligents (IPM)}, et Circuits intégrés de puissance {PMIC (multicanaux), Régulateurs de commutation (AC/DC et DC/DC, isolés/non isolés), Régulateurs linéaires, Circuits intégrés de gestion de batterie, Circuits intégrés de pilote de grille et Autres circuits intégrés de puissance}], Circuits intégrés analogiques [Circuits intégrés d'interface et de conditionnement de signal, Circuits intégrés de conversion de signal, Circuits intégrés analogiques spécifiques à l'application], Optoélectronique [Émetteurs laser, Photodétecteurs et photodiodes, Optocoupleurs et isolateurs optiques, Commutateurs optiques et Émetteurs et détecteurs infrarouges] et Capteurs [Capteurs de température, Capteurs de pression, Capteurs à effet Hall et de champ magnétique, Capteurs de courant, Capteurs d'humidité et Capteurs de gaz et de fumée]), Application (Équipements informatiques, Systèmes d'alimentation pour serveurs et baies, Systèmes de sauvegarde par batterie et de stockage d'énergie, Infrastructure d'alimentation des installations, Infrastructure de refroidissement et de gestion thermique, Surveillance et automatisation des centres de données et Infrastructure de sûreté et de sécurité), Type de centre de données (Centres de données hyperscale, Centres de données de colocation et Centres de données d'entreprise/périphériques) et Géographie (Allemagne, Royaume-Uni, France, Italie, Espagne et Reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Processeurs | Unités Centrales de Traitement (CPU) | |
| Unités de Traitement Graphique (GPU) | ||
| Microcontrôleurs (MCU) | ||
| Processeurs de Signal Numérique (DSP) | ||
| Circuits Intégrés Logiques | Réseaux de Portes Programmables In Situ (FPGA) | |
| DPU / IPU / SmartNIC | ||
| Commutateurs Réseau et Connectivité de Baie de Serveurs | ||
| Circuits Intégrés de Contrôleur | ||
| Autres Circuits Intégrés Logiques | ||
| Type de Mémoire | DRAM | |
| Mémoire à Haute Bande Passante (HBM) | ||
| NAND Flash | ||
| NOR Flash | ||
| Autres Types de Mémoire | ||
| Électronique de Puissance | Composants Discrets | Redresseurs |
| Transistors Bipolaires | ||
| MOSFET | ||
| IGBT | ||
| Autres Composants Discrets | ||
| Modules de Puissance | Modules à Thyristors | |
| Modules IGBT | ||
| Modules MOSFET | ||
| Modules de Puissance Intelligents (IPM) | ||
| Circuits Intégrés de Puissance | PMIC (Multicanaux) | |
| Régulateurs de Commutation (AC/DC, DC/DC, Isolés/Non Isolés) | ||
| Régulateurs Linéaires | ||
| Circuits Intégrés de Gestion de Batterie | ||
| Circuits Intégrés de Pilote de Grille | ||
| Autres Circuits Intégrés de Puissance | ||
| Circuits Intégrés Analogiques | Circuits Intégrés d'Interface et de Conditionnement de Signal | |
| Circuits Intégrés de Conversion de Signal | ||
| Circuits Intégrés Analogiques Spécifiques à l'Application | ||
| Optoélectronique | Émetteurs Laser | |
| Photodétecteurs et Photodiodes | ||
| Optocoupleurs et Isolateurs Optiques | ||
| Commutateurs Optiques | ||
| Émetteurs et Détecteurs Infrarouges | ||
| Capteurs | Capteurs de Température | |
| Capteurs de Pression | ||
| Capteurs de Champ Magnétique et à Effet Hall | ||
| Capteurs de Courant | ||
| Capteurs d'Humidité | ||
| Capteurs de Gaz et de Fumée | ||
| Équipements Informatiques |
| Systèmes d'Alimentation de Serveurs et de Baies |
| Systèmes d'Alimentation de Secours et de Stockage d'Énergie |
| Infrastructure d'Alimentation des Installations |
| Infrastructure de Refroidissement et de Gestion Thermique |
| Surveillance et Automatisation des Centres de Données |
| Infrastructure de Sûreté et de Sécurité |
| Centres de Données Hyperscale |
| Centres de Données en Colocation |
| Centres de Données d'Entreprise / de Périphérie |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Reste de l'Europe |
| Par Type de Produit | Processeurs | Unités Centrales de Traitement (CPU) | |
| Unités de Traitement Graphique (GPU) | |||
| Microcontrôleurs (MCU) | |||
| Processeurs de Signal Numérique (DSP) | |||
| Circuits Intégrés Logiques | Réseaux de Portes Programmables In Situ (FPGA) | ||
| DPU / IPU / SmartNIC | |||
| Commutateurs Réseau et Connectivité de Baie de Serveurs | |||
| Circuits Intégrés de Contrôleur | |||
| Autres Circuits Intégrés Logiques | |||
| Type de Mémoire | DRAM | ||
| Mémoire à Haute Bande Passante (HBM) | |||
| NAND Flash | |||
| NOR Flash | |||
| Autres Types de Mémoire | |||
| Électronique de Puissance | Composants Discrets | Redresseurs | |
| Transistors Bipolaires | |||
| MOSFET | |||
| IGBT | |||
| Autres Composants Discrets | |||
| Modules de Puissance | Modules à Thyristors | ||
| Modules IGBT | |||
| Modules MOSFET | |||
| Modules de Puissance Intelligents (IPM) | |||
| Circuits Intégrés de Puissance | PMIC (Multicanaux) | ||
| Régulateurs de Commutation (AC/DC, DC/DC, Isolés/Non Isolés) | |||
| Régulateurs Linéaires | |||
| Circuits Intégrés de Gestion de Batterie | |||
| Circuits Intégrés de Pilote de Grille | |||
| Autres Circuits Intégrés de Puissance | |||
| Circuits Intégrés Analogiques | Circuits Intégrés d'Interface et de Conditionnement de Signal | ||
| Circuits Intégrés de Conversion de Signal | |||
| Circuits Intégrés Analogiques Spécifiques à l'Application | |||
| Optoélectronique | Émetteurs Laser | ||
| Photodétecteurs et Photodiodes | |||
| Optocoupleurs et Isolateurs Optiques | |||
| Commutateurs Optiques | |||
| Émetteurs et Détecteurs Infrarouges | |||
| Capteurs | Capteurs de Température | ||
| Capteurs de Pression | |||
| Capteurs de Champ Magnétique et à Effet Hall | |||
| Capteurs de Courant | |||
| Capteurs d'Humidité | |||
| Capteurs de Gaz et de Fumée | |||
| Par Application | Équipements Informatiques | ||
| Systèmes d'Alimentation de Serveurs et de Baies | |||
| Systèmes d'Alimentation de Secours et de Stockage d'Énergie | |||
| Infrastructure d'Alimentation des Installations | |||
| Infrastructure de Refroidissement et de Gestion Thermique | |||
| Surveillance et Automatisation des Centres de Données | |||
| Infrastructure de Sûreté et de Sécurité | |||
| Par Type de Centre de Données | Centres de Données Hyperscale | ||
| Centres de Données en Colocation | |||
| Centres de Données d'Entreprise / de Périphérie | |||
| Par Géographie | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché de la demande de semi-conducteurs en Europe dans les centres de données ?
Le marché de la demande de semi-conducteurs en Europe dans les centres de données devrait atteindre 162,71 milliards USD en 2027 et 227,43 milliards USD d'ici 2032, contre 153,62 milliards USD en 2026.
Qu'est-ce qui stimule les achats de semi-conducteurs pour les centres de données européens ?
Les clusters d'entraînement et d'inférence d'IA, l'expansion du cloud, les projets d'IA souveraine et la densité de puissance plus élevée des baies accroissent la demande de composants de calcul, de mémoire, de puissance et de connectivité.
Quelle catégorie de produits détient la plus grande part des dépenses en semi-conducteurs pour les centres de données en Europe ?
Les processeurs dominent les catégories de produits avec une part de 38,56 % en 2026, soutenus par la demande de GPU pour les charges de travail d'IA et les déploiements de CPU pour l'infrastructure cloud.
Quelle application connaît la croissance la plus rapide dans la demande de semi-conducteurs pour les centres de données européens ?
L'infrastructure de refroidissement et de gestion thermique devrait croître à un CAGR de 7,73 % jusqu'en 2032, car les baies d'IA à haute densité nécessitent un refroidissement liquide et des connexions optiques avancées.
Pourquoi les semi-conducteurs de puissance deviennent-ils plus importants dans les centres de données d'IA ?
Des charges de baie plus élevées accélèrent l'utilisation de systèmes d'alimentation 800 VCC efficaces, qui nécessitent des composants en nitrure de gallium et en carbure de silicium pour la conversion et la gestion de l'énergie.