
Tamanho e Participação do Mercado de Máquinas para Processamento de Sementes na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
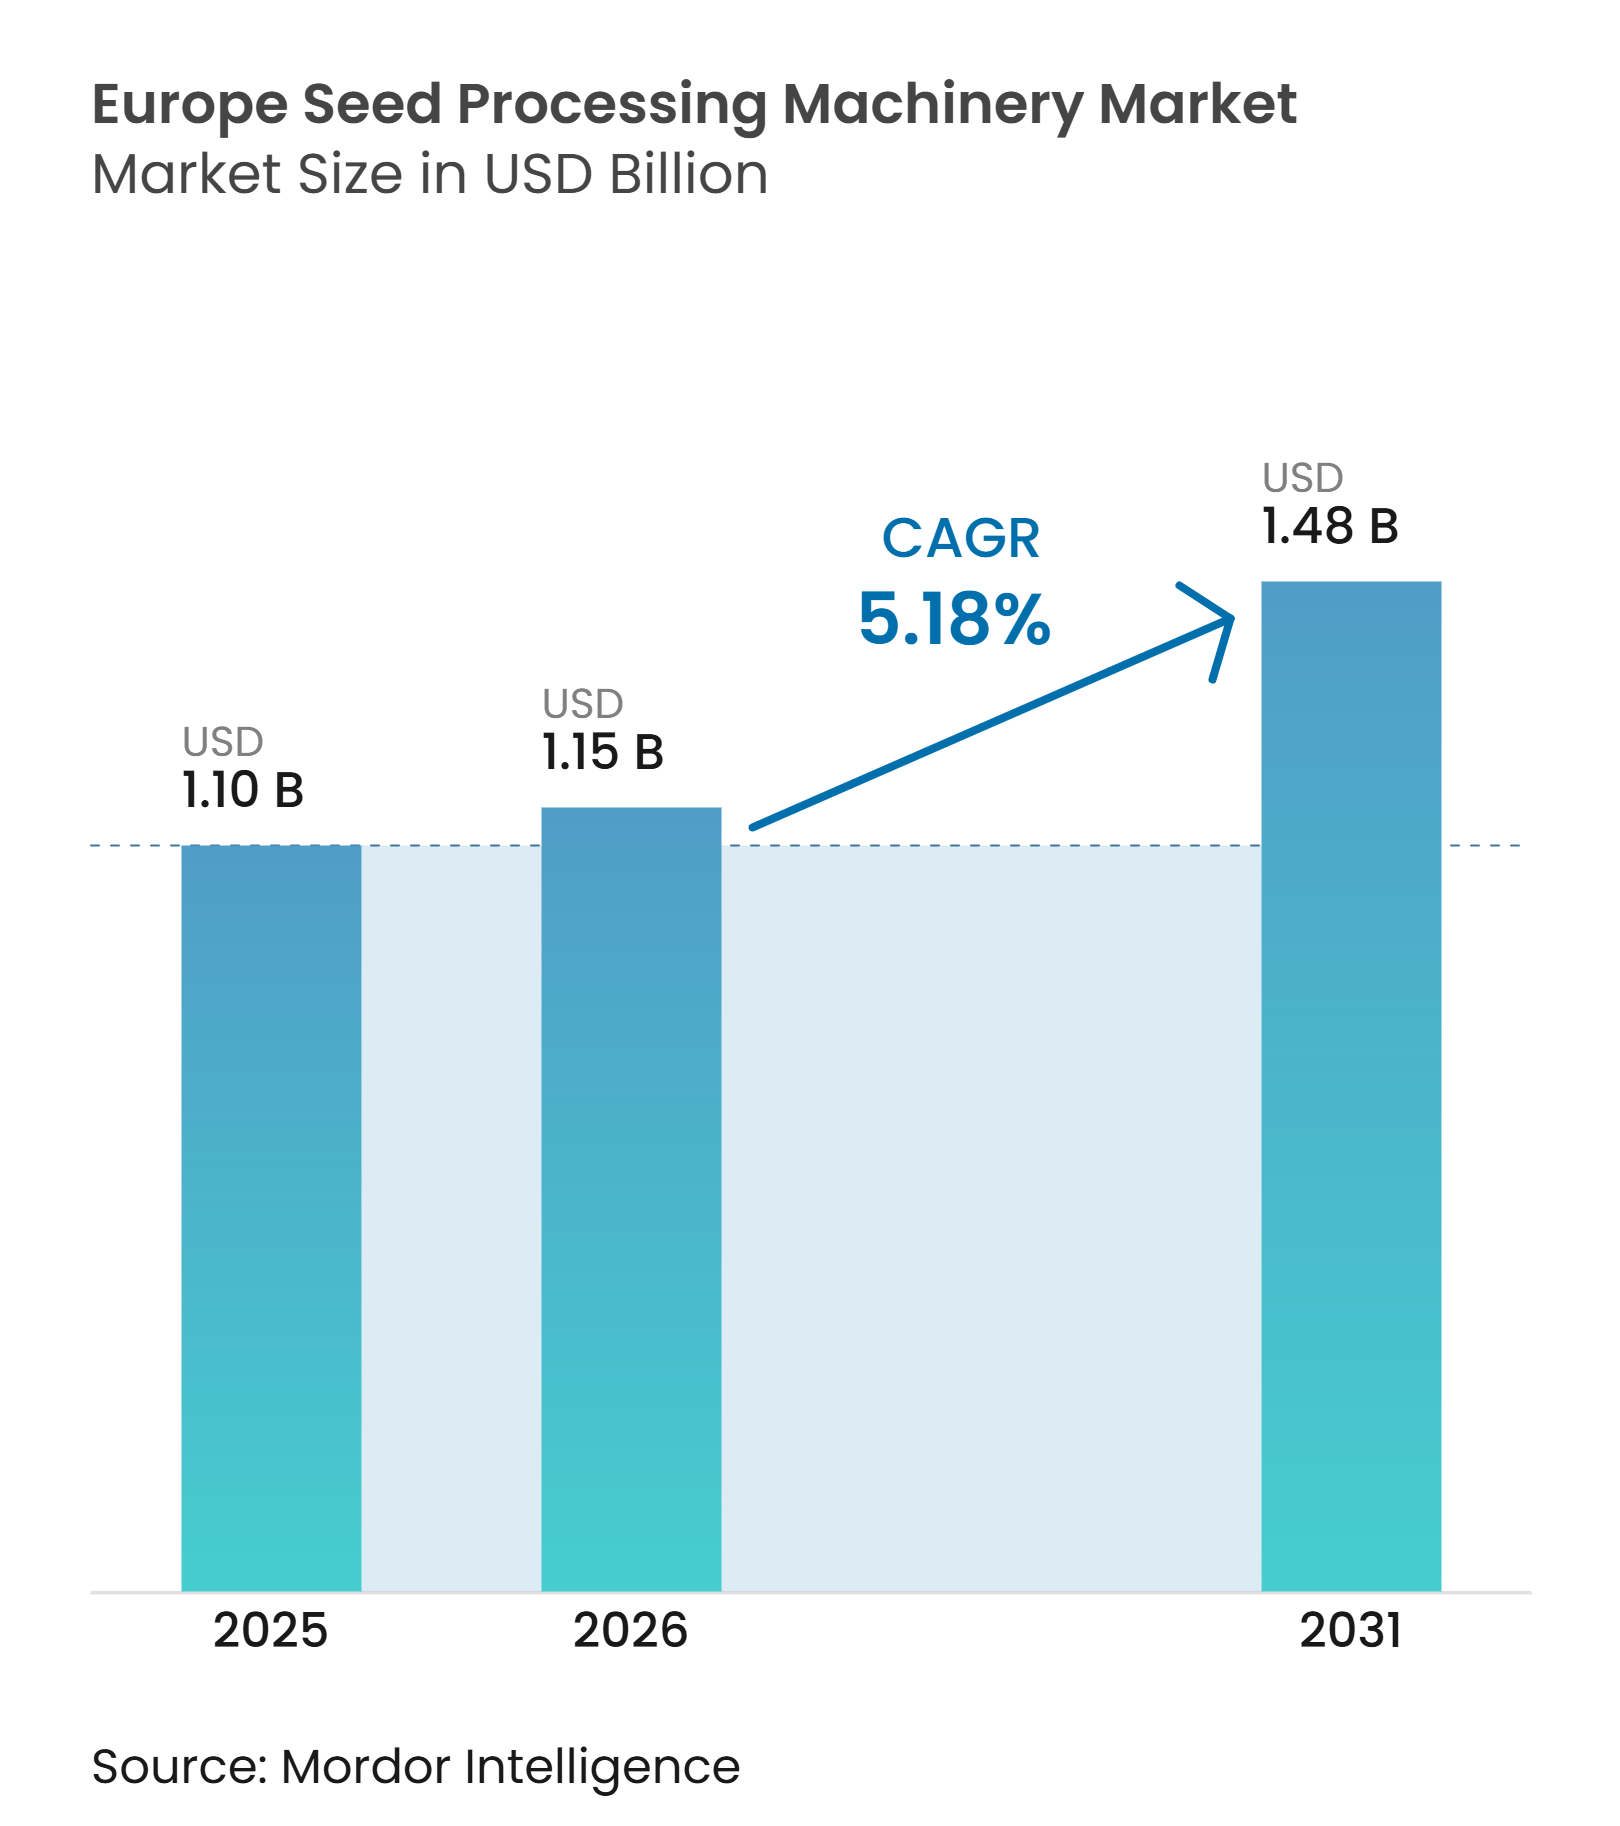
| Tamanho do mercado no ano base (2025) | 1.10 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.18 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas para Processamento de Sementes na Europa por Mordor Intelligence
O mercado de máquinas para processamento de sementes na Europa foi avaliado em 1,1 bilhões de USD em 2025, é estimado em 1,2 bilhões de USD em 2026 e tem previsão de crescimento a um CAGR de 5,2% de 2026 a 2031, atingindo 1,5 bilhões de USD até 2031. O crescimento reflete uma mudança nas prioridades de aquisição dos processadores de sementes europeus. Plantas maiores exigem cada vez mais linhas multicolheita que preservam a identidade do lote desde a entrada até o empacotamento, enquanto operadores menores priorizam equipamentos modulares que melhoram um estágio de processamento por vez. As regras de certificação tornam a precisão na limpeza, classificação, rotulagem e manutenção de registros um requisito comercial, e não apenas uma preferência operacional. A escassez de mão de obra reforça o argumento em favor da alimentação automatizada, da seleção e do controle de processos, pois a falta de operadores treinados reduz diretamente o rendimento da planta e aumenta o risco de manuseio inconsistente de lotes. Ao mesmo tempo, as mudanças nos requisitos de tratamento e revestimento de sementes favorecem equipamentos que lidam com formulações alternativas sem perturbar os fluxos de trabalho estabelecidos.
Principais Conclusões do Relatório
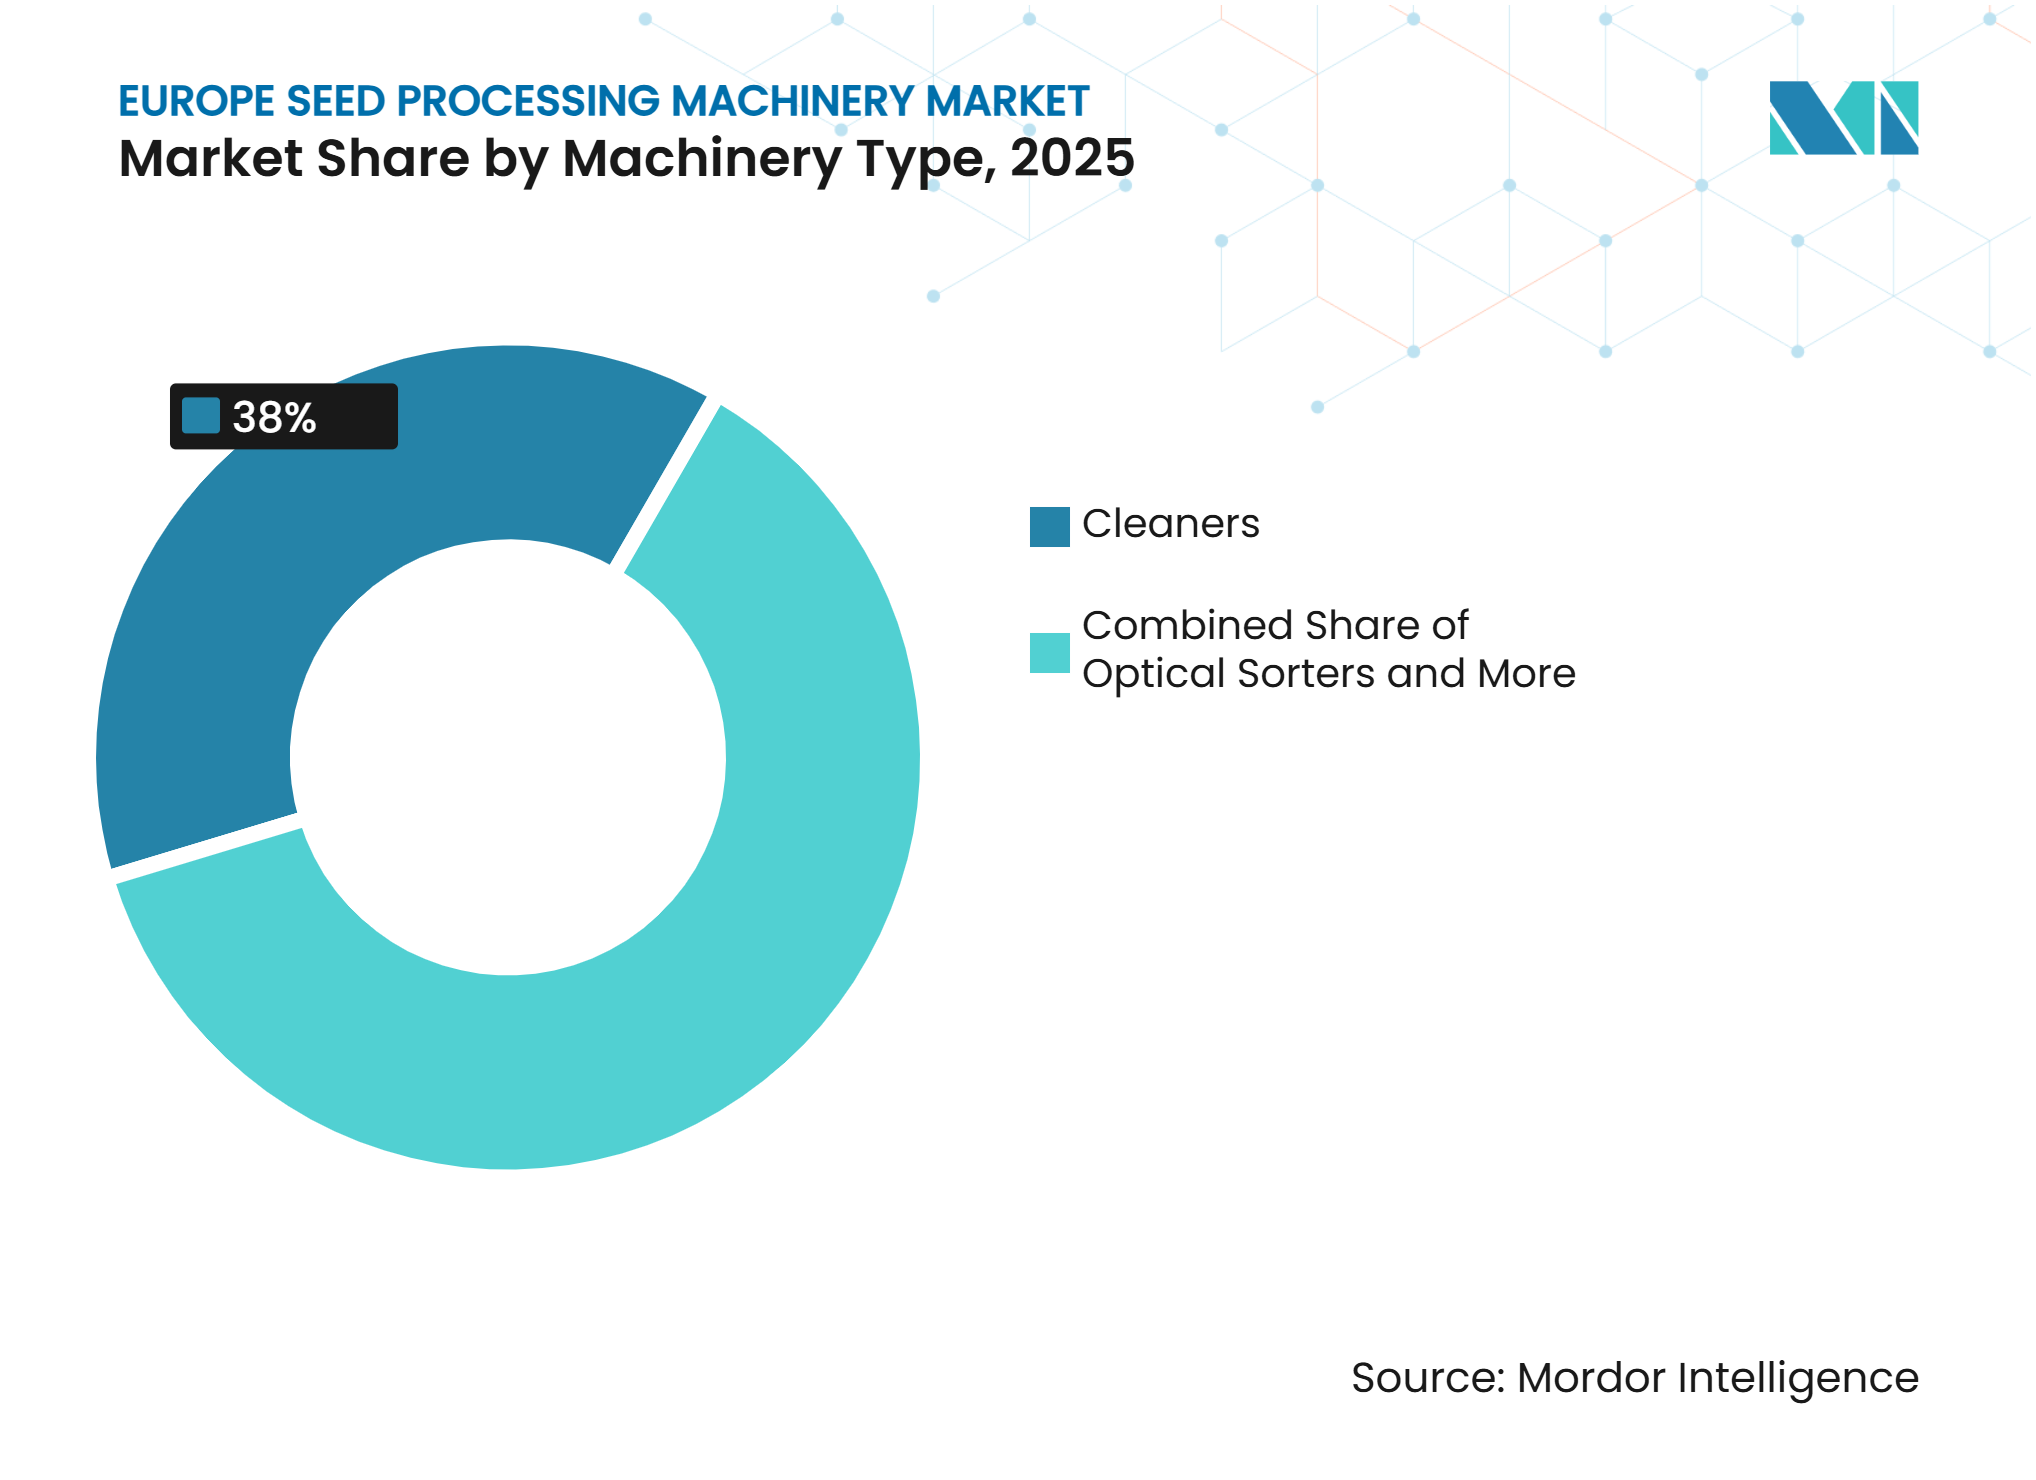
- Por tipo de máquina, os limpadores representaram 38% do tamanho do mercado de máquinas para processamento de sementes na Europa em 2025, enquanto os selecionadores ópticos têm previsão de crescer ao CAGR mais rápido de 7,5% de 2026 a 2031.
- Por modo de operação, os sistemas automáticos detinham 62% da participação do mercado de máquinas para processamento de sementes na Europa em 2026 e têm previsão de crescer a um CAGR de 6% de 2026 a 2031.
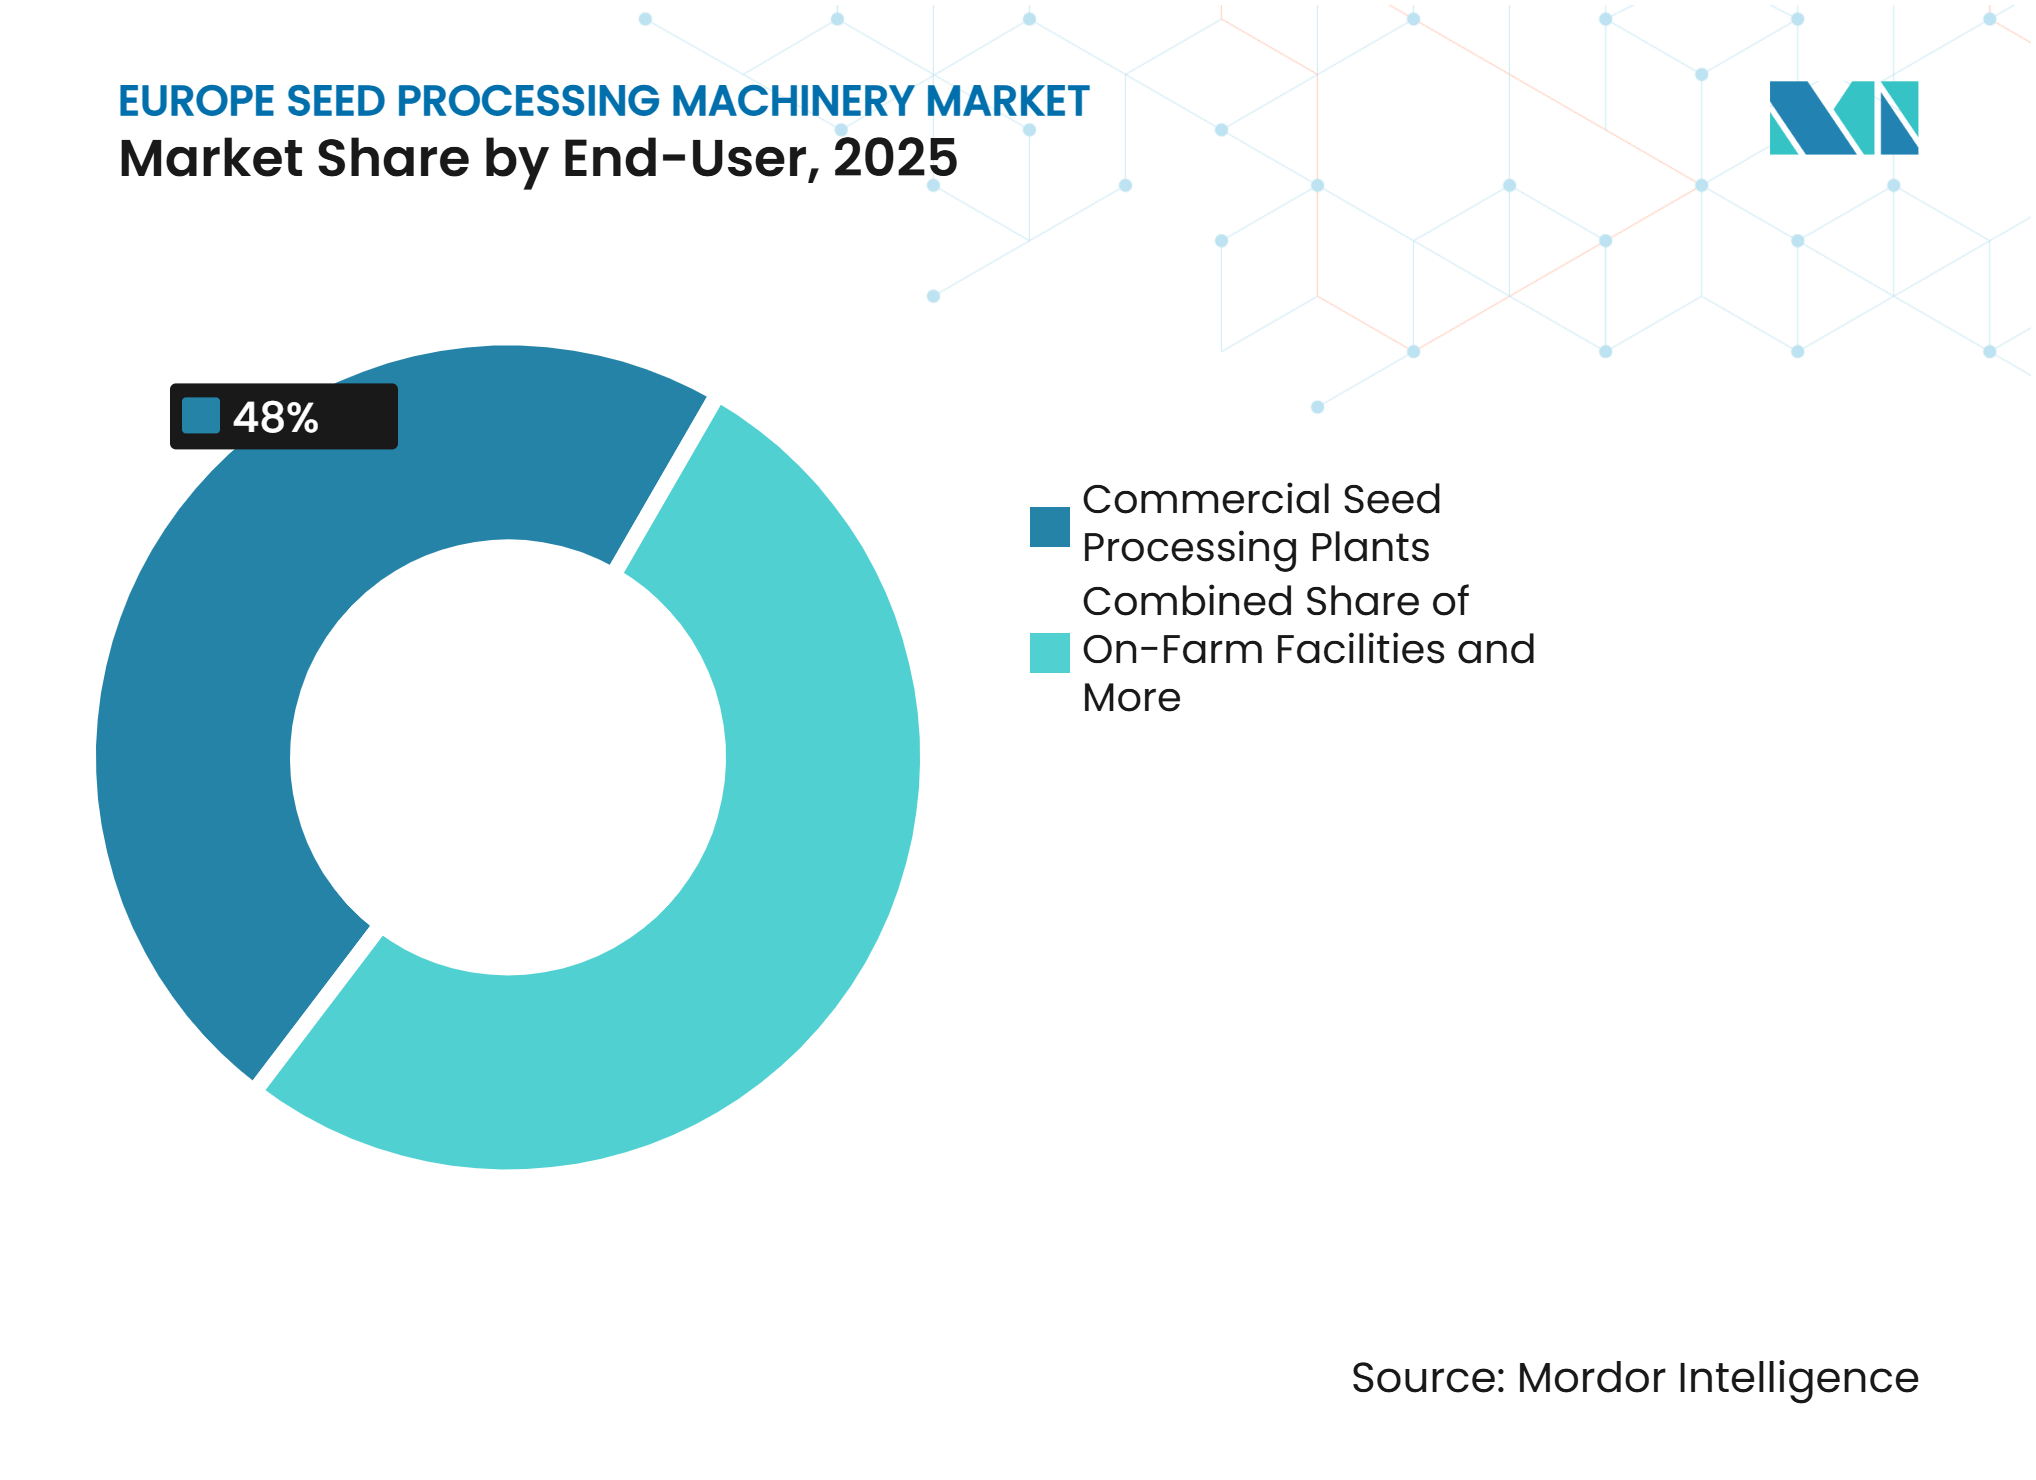
- Por usuário final, as plantas comerciais de processamento de sementes detinham a maior participação, de 48%, em 2025, enquanto as instalações na fazenda têm previsão de crescer ao CAGR mais rápido de 5,8% de 2026 a 2031.
- Por geografia, a Alemanha detinha a maior participação por país, de 24%, em 2025, enquanto a Espanha tem previsão de crescer ao CAGR mais rápido de 6,2% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Qualidade e Rastreabilidade de Sementes Certificadas | +1.1% | França, Alemanha, Itália, Países Baixos, Espanha e Restante da Europa aplicam as regras de certificação e registro de lotes da União Europeia. O Reino Unido exige documentação doméstica e de exportação separadas. A Ucrânia e a Rússia enfrentam necessidades adicionais de rastreabilidade no comércio transfronteiriço. | Médio prazo (2 a 4 anos) |
| Modernização de Fazendas e Processamento Apoiada pela PAC | +0.9% | França, Alemanha, Itália, Países Baixos, Espanha e Restante da Europa são afetados porque o apoio ao desenvolvimento rural da Política Agrícola Comum pode reduzir o custo de atualizações de processamento elegíveis, sujeito às regras dos programas nacionais. | Curto prazo (≤ 2 anos) |
| Automação para Compensar a Escassez de Mão de Obra e Competências | +0.8% | França e o Reino Unido enfrentam pressões documentadas de contratação agrícola. Alemanha, Países Baixos, Itália e Espanha têm ambientes de processamento de custo mais elevado, enquanto Ucrânia e Rússia enfrentam perturbação da força de trabalho, aumentando o valor da operação automatizada de linha. | Médio prazo (2 a 4 anos) |
| Variabilidade Climática Relacionada à Qualidade das Sementes e ao Estabelecimento de Culturas | +0.6% | França, Alemanha, Itália e Espanha enfrentam calor, seca e precipitação irregular que alteram a qualidade das sementes recebidas. Países Baixos e Reino Unido enfrentam variabilidade climática, enquanto a perturbação da produção relacionada ao conflito acrescenta incerteza na Ucrânia e na Rússia. | Longo prazo (≥ 4 anos) |
| Expansão de Cadeias de Abastecimento de Sementes Orgânicas e Resilientes | +0.5% | Alemanha, França e Países Baixos têm atividade estabelecida de fornecimento de sementes orgânicas. Itália e Espanha têm produção orgânica apoiada por políticas, enquanto o Reino Unido e a Ucrânia exigem manuseio segregado e rastreável para cadeias de abastecimento de sementes orgânicas e resilientes em crescimento. | Médio prazo (2 a 4 anos) |
| Demanda por Linhas de Processamento Flexíveis, Rastreáveis e Energeticamente Eficientes | +0.7% | Alemanha, Países Baixos, França, Itália e Espanha processam portfólios diversificados de culturas e sementes. O Reino Unido exige registros domésticos e de exportação distintos, enquanto Ucrânia, Rússia e Restante da Europa precisam de atualizações modulares que limitem o uso de energia e a perturbação da planta. | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Qualidade e Rastreabilidade de Sementes Certificadas
Linhas automatizadas completas exigem investimento em limpeza, secagem, seleção, tratamento, embalagem, controles, instalação e integração à planta. Cooperativas menores e instalações na fazenda frequentemente carecem de capital para substituir cada estágio de uma só vez. A restrição é pronunciada na Itália e na Espanha, onde muitos operadores são de propriedade familiar ou organizados regionalmente, e os orçamentos para maquinário dependem do fluxo de caixa sazonal. A Ucrânia enfrenta uma limitação mais severa porque as perdas agrícolas relacionadas à guerra deslocaram o capital disponível para a continuidade em vez da modernização. A Rússia também enfrenta restrições de financiamento e acesso a equipamentos de precisão importados, conforme descrito no rascunho da fonte. Essas condições prolongam os ciclos de substituição e levam os compradores a atualizações em fases, equipamentos usados ou sistemas de especificação inferior. Fornecedores que apoiam a modernização em etapas estão, portanto, mais alinhados com a realidade de compra de operadores com restrições de capital.
Modernização de Fazendas e Processamento Apoiada pela PAC
A Política Agrícola Comum fornece um quadro de financiamento para modernizar ativos de processamento agrícola. O Parlamento Europeu declarou em 2024 que EUR 260,5 bilhões (USD 282,0 bilhões) foram alocados à Política Agrícola Comum para 2023 a 2027, com financiamento dividido entre apoio direto e desenvolvimento rural[1]. Quando os programas nacionais identificam equipamentos de processamento como elegíveis, o financiamento para o desenvolvimento rural reduz o obstáculo do custo inicial que frequentemente atrasa a substituição de maquinário. A documentação do programa de 2025 da Grécia identificou investimentos em unidades de processamento, padronização e embalagem de sementes e material de propagação como elegíveis no âmbito do seu plano estratégico. A estrutura favorece o investimento em fases porque os processadores alinham uma atualização de limpador, classificador, secador ou embalagem com o cofinanciamento disponível, em vez de financiar uma linha inteira de uma só vez. Isso apoia a demanda por maquinário onde os operadores atendem às condições de candidatura, auditoria e coinvestimento privado. Também explica por que a adesão varia por país e pela capacidade administrativa de cada processador.
Automação para Compensar a Escassez de Mão de Obra e Competências
A automação aborda uma restrição que afeta tanto o rendimento quanto a consistência dos lotes de sementes certificadas. A France Travail relatou que 52% das contratações agrícolas planejadas foram difíceis de preencher em 2024, de acordo com material citado no rascunho da fonte. A força de trabalho agrícola do Reino Unido diminuiu 1,9% para 279.000 em junho de 2025. As plantas de processamento de sementes exigem pessoal treinado para configurar maquinário, responder à variação de qualidade das sementes recebidas e manter a precisão da limpeza. Quando essas funções permanecem vagas, a restrição afeta toda a linha, e não apenas uma tarefa manual. A Westrup ApS instalou o Optica Mini da 3U Vision na Sejet Plant Breeding na Dinamarca em fevereiro de 2026, substituindo a remoção manual de defeitos pela limpeza óptica automatizada. Tais instalações mostram por que a automação apoia a estabilidade da produção e o gerenciamento consistente da pureza durante a escassez de pessoal.
Expansão de Cadeias de Abastecimento de Sementes Orgânicas e Resilientes
O fornecimento de sementes orgânicas exige separação rigorosa, limpeza e documentação para evitar a mistura com lotes convencionais. O Regulamento (UE) 2018/848 exige o uso de material de reprodução vegetal orgânico na agricultura orgânica e estabelece uma via para encerrar as derrogações para sementes não orgânicas até 2036. Um estudo de 2024 da Universidade de Giessen encontrou forte cobertura doméstica de fornecimento de sementes orgânicas para espécies-chave na França e nos Países Baixos, enquanto a Alemanha superou 76%. As operações orgânicas frequentemente processam lotes menores e trocam variedades com mais frequência do que as instalações convencionais de alto volume. Elas, portanto, exigem maquinário que limite o transporte entre lotes e manuseie as sementes com cuidado ao longo de toda a linha. O plano de 2025 a 2028 da Itália para sementes orgânicas também sinaliza apoio político para capacidade adicional, conforme citado no rascunho da fonte. Essa demanda favorece configurações flexíveis em detrimento de linhas otimizadas exclusivamente para rendimento máximo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Longo Retorno do Investimento | -0.70% | Itália e Espanha contêm muitos operadores menores ou organizados regionalmente com orçamentos sazonais. Ucrânia e Rússia enfrentam restrições severas de capital e acesso a equipamentos, enquanto Alemanha, França, Países Baixos, Reino Unido e Restante da Europa enfrentam altos custos para linhas automatizadas completas e integração à planta. | Longo prazo (≥ 4 anos) |
| Economia Agrícola Volátil e Acesso Desigual ao Financiamento | -0.60% | Ucrânia e Rússia enfrentam pressão financeira relacionada ao conflito e ao comércio. Espanha, Itália, França e Alemanha estão expostas à volatilidade dos preços das culturas e da renda sazonal, enquanto o Restante da Europa enfrenta acesso desigual ao cofinanciamento e aos fundos de contrapartida. | Curto prazo (≤ 2 anos) |
| Restrições e Incerteza em Torno da Química de Tratamento de Sementes | -0.40% | Os estados-membros da União Europeia, incluindo Alemanha e França, devem seguir as regras de tratamento em mudança da União Europeia. O Reino Unido usa processos separados de autorização de emergência, enquanto Ucrânia e Rússia enfrentam incerteza sobre formulações aprovadas e acesso a insumos de tratamento. | Curto prazo (≤ 2 anos) |
| Complexidade de Retrofit e Custos de Conformidade para Instalações Existentes | -0.50% | Alemanha, Países Baixos, França, Reino Unido, Itália e Espanha têm instalações estabelecidas onde layouts legados, sistemas elétricos e documentação acrescentam custo de retrofit. Ucrânia e Rússia enfrentam o mesmo desafio de integração juntamente com orçamentos de substituição restritos. | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições e Incerteza em Torno da Química de Tratamento de Sementes
As mudanças na química de tratamento de sementes complicam as decisões sobre equipamentos de tratamento e revestimento porque os processadores devem evitar investir em configurações que se tornem inadequadas para as formulações aprovadas. O Regulamento (CE) n.º 1107/2009 rege os produtos fitossanitários na União Europeia[2]. O Tribunal de Justiça da União Europeia decidiu em janeiro de 2023 que os estados-membros não podiam autorizar o uso de sementes tratadas com produtos fitossanitários expressamente proibidos ao nível da União Europeia. O Reino Unido tem processos separados de autorização de emergência para o tratamento de sementes de beterraba sacarina, incluindo orientações para 2025 sobre o Cruiser SB. Os compradores devem avaliar se os equipamentos de tratamento e revestimento lidam com formulações alternativas aprovadas e as condições de secagem que estas exigem. A incerteza regulatória, portanto, atrasa algumas compras e aumenta a importância de designs de equipamentos adaptáveis.
Complexidade de Retrofit e Custos de Conformidade para Instalações Existentes
Plantas mais antigas frequentemente exigem mais do que a substituição de uma máquina ao adicionar seleção óptica, controle de poeira, transporte automatizado ou sistemas de rastreabilidade. As dimensões dos equipamentos, o layout do edifício, a capacidade elétrica e as medidas de segurança acrescentam custo e prolongam os prazos dos projetos. O Regulamento (UE) 2023/1230 aplica-se a partir de janeiro de 2027 e atualiza os requisitos de maquinário para produtos colocados no mercado da União Europeia. Instalações com linhas de diferentes épocas devem coordenar as atualizações de equipamentos com trabalhos mais amplos de segurança e documentação. O problema é pronunciado na Alemanha, nos Países Baixos, na Itália e na Espanha, onde os layouts dos locais impõem restrições físicas. A complexidade do retrofit restringe o investimento no curto prazo, ao mesmo tempo que favorece fornecedores que integram novos maquinários em plantas em operação com perturbação mínima.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Máquina:
Limpadores Lideram Enquanto Selecionadores Ópticos AvançamOs limpadores detinham 38% do mercado de máquinas para processamento de sementes na Europa em 2025, tornando-os o maior tipo de máquina. Sua posição de liderança reflete seu papel como o primeiro estágio de controle de qualidade na maioria das linhas completas de sementes, onde o material estranho deve ser removido antes da classificação, tratamento ou embalagem. Pré-limpadores, secadores, classificadores, separadores, removedores de pedras, polidores, embaladoras de sementes e outros equipamentos especializados atendem a estágios posteriores ou requisitos específicos de culturas. Revestidores e tratadores enfrentam requisitos em mudança à medida que os processadores se adaptam a materiais alternativos e prazos regulatórios. Os selecionadores ópticos têm previsão de crescer ao CAGR mais rápido de 7,5% de 2026 a 2031. Seu crescimento reflete a demanda por identificação mais precisa de qualidade variável de sementes e defeitos, o que ajuda os processadores a manter mais sementes dentro dos limites aceitáveis de qualidade.
A PETKUS Technologie GmbH exibiu vários sistemas na Agritechnica 2025, incluindo seleção óptica, separação por gravidade, tratamento e equipamentos de linha inteligente. A apresentação de novembro de 2025 ilustra como os fornecedores estão combinando inspeção de qualidade com estágios de processamento mecânico estabelecidos. A Sakata Vegetables Europe declarou que passou a utilizar um revestimento de filme 100% de origem biológica e biodegradável para suas sementes revestidas a partir de abril de 2025. A transição altera os materiais que os equipamentos de tratamento e secagem devem manusear. Os fornecedores de maquinário que acomodam essas mudanças sem perturbar a qualidade do revestimento estão melhor posicionados no ciclo de substituição.



Por Modo de Operação:
Sistemas Automáticos Estabelecem o Padrão para Plantas MaioresOs sistemas automáticos detinham 62% do mercado em 2026 e têm previsão de crescer a um CAGR de 6% de 2026 a 2031. O segmento é o maior porque os grandes processadores exigem operação consistente em múltiplos estágios de limpeza e controle de qualidade. As configurações automáticas reduzem a intervenção manual, melhorando a consistência do fluxo de trabalho e limitando o impacto da escassez de pessoal no rendimento. São particularmente relevantes em mercados de salários elevados com disponibilidade limitada de operadores experientes. Os equipamentos semiautomáticos permanecem relevantes onde os volumes anuais são menores ou os projetos devem ser financiados em etapas. A decisão entre os dois modos, portanto, depende do volume do processador, da disponibilidade de mão de obra e do acesso ao capital de investimento.
A PETKUS Technologie GmbH introduziu um conceito de planta de sementes modular na EuroTier em dezembro de 2024. A abordagem pré-fabricada apoia processadores que pretendem adicionar capacidade automatizada sem aguardar uma única decisão de substituição de linha completa. O Regulamento (UE) 2023/1230 será aplicado a partir de janeiro de 2027, dando aos operadores mais um motivo para revisar os recursos de segurança e controle de instalações mais antigas. Os sistemas semiautomáticos continuam a ser adequados para muitos ambientes na fazenda e cooperativos. Suas limitações tornam-se mais evidentes quando os processadores exigem maior rendimento, controle mais rigoroso de lotes ou menor dependência de mão de obra especializada. Isso confere aos sistemas automáticos uma vantagem mais clara à medida que as plantas escalam além das tarefas básicas de processamento.
Por Usuário Final:
Plantas Comerciais Fornecem a Demanda de Equipamentos Mais AmplaAs plantas comerciais de processamento de sementes detinham 48% do mercado em 2025 e foram o maior grupo de usuários finais. Esses locais adquirem uma ampla gama de maquinário porque gerenciam sequências completas de processamento e operam sob revisão contínua de certificação. Suas decisões de equipamentos abrangem capacidade, separação de lotes, tratamento, embalagem e a documentação necessária para apoiar os movimentos comerciais de sementes. Os produtores de sementes investem em tratamento, revestimento e embalagem onde as vendas de sementes de valor agregado exigem manuseio mais controlado. As instituições de pesquisa geralmente adquirem volumes menores, mas precisam de equipamentos de seleção ou análise de qualidade de alta especificação para trabalhos de desenvolvimento de variedades. As instalações de manuseio de grãos formam um grupo de demanda separado quando o processamento de qualidade de sementes é necessário para aplicações certificadas a jusante.
As instalações na fazenda têm previsão de crescer ao CAGR mais rápido de 5,8% de 2026 a 2031. Os custos de entrada mais baixos para sistemas automáticos compactos apoiam uma mudança em direção ao gerenciamento interno da qualidade das sementes, particularmente onde os produtores buscam maior controle sobre a limpeza e o tratamento. França, Itália e Espanha representaram 42% da área de produção de sementes aprovada pela União Europeia em 2024, de acordo com o cálculo do rascunho da fonte com base nos dados da Associação Europeia de Agências de Certificação de Sementes. Essa concentração de produção de sementes apoia a demanda por equipamentos adequados às culturas locais e redes de serviço. A Seed Processing Holland B.V. concluiu um teste de aceitação em fábrica para a Máquina de Peneira de Ar de Sementes personalizada CSM-4010 da Kemin Industries em abril de 2025. O projeto demonstra a demanda contínua por equipamentos construídos sob medida entre operadores que investem em capacidade dedicada.

Análise Geográfica
A Alemanha detinha uma participação de 24% em 2025, tornando-a o maior mercado por país. Sua posição reflete uma base densa de atividade de processamento certificado e fornecedores de maquinário estabelecidos, que juntos apoiam a personalização, a instalação e o acesso a serviços. A França permanece importante porque tinha 338.940 ha de área de produção de sementes aprovada em 2024. Os Países Baixos têm uma concentração de operações de sementes de hortaliças e horticultura, onde sementes de alto valor e requisitos rigorosos de qualidade apoiam a demanda por linhas de processamento mais precisas. A Itália registrou 234.085 ha de área de produção de sementes aprovada em 2024, após um aumento de 13,6%. Esses mercados combinam uma base substancial de produção de sementes com condições operacionais que favorecem limpeza, classificação e rastreabilidade confiáveis.
A Espanha tem previsão de crescer ao CAGR mais rápido de 6,2% de 2026 a 2031. Sua área de produção de sementes aprovada atingiu 210.188 ha em 2024, um aumento de 9,3% em relação ao ano anterior. A expansão apoia a demanda por limpeza de precisão e inspeção óptica em culturas de cereais, hortaliças e especialidades, porque os processadores devem gerenciar mais lotes certificados com características de qualidade variadas. O Reino Unido opera sob um regime de certificação separado e exige que os processadores gerenciem a documentação doméstica juntamente com os requisitos de exportação[3]. A Westrup ApS começou a atender diretamente o Reino Unido em março de 2025, após encerrar seu acordo de distribuição exclusiva com a Tornum Ltd. A abordagem de mercado direto reflete o valor comercial de um suporte técnico mais próximo em um país com processos de certificação separados.
A demanda de curto prazo da Ucrânia permanece centrada na manutenção da capacidade ativa porque o conflito perturbou a produção agrícola e as condições de investimento. A Rússia continua a processar sementes de grãos e oleaginosas, mas as restrições à tecnologia importada e ao financiamento limitam o acesso a algumas configurações avançadas. O Restante da Europa inclui mercados onde o cofinanciamento da União Europeia apoia atualizações de equipamentos mais antigos de limpeza, tratamento e classificação. A Grécia e a Croácia registraram ganhos de área de produção de sementes de 27% e 29,7%, respectivamente, em 2024. A Polônia detinha 139.845 ha de área de produção de sementes aprovada em 2024, com crescimento de 0,6%. Esses mercados favorecem equipamentos práticos de médio porte, enquanto os requisitos de certificação e comércio aumentam a demanda por maior precisão de processamento.
Cenário Competitivo
Concentração do Mercado
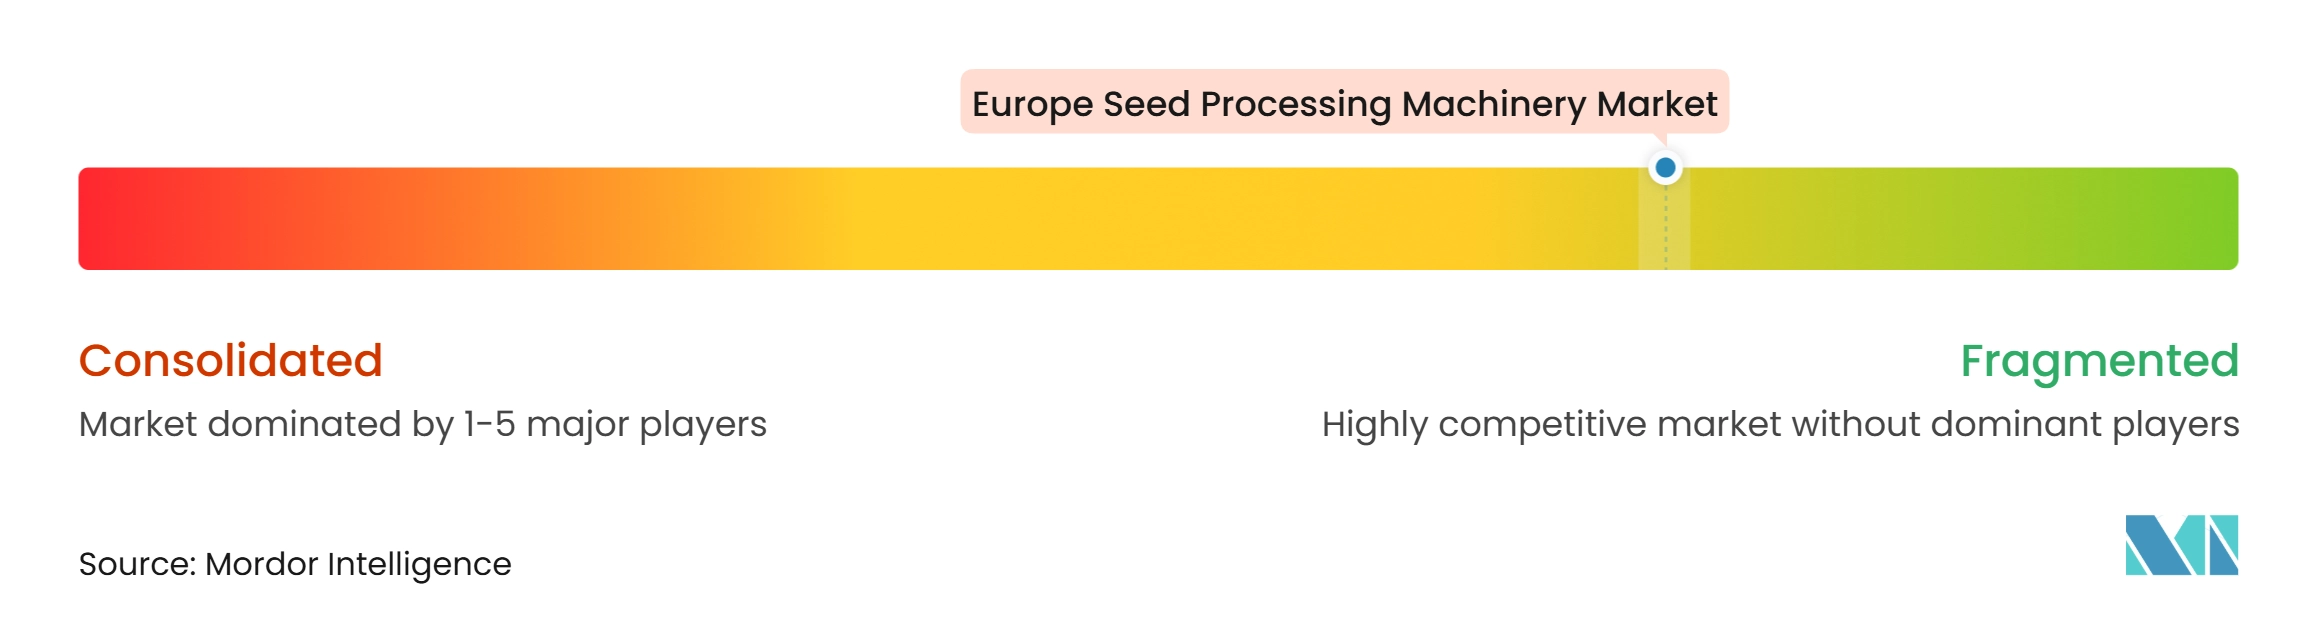
O mercado de máquinas para processamento de sementes na Europa tem uma pontuação de concentração de 3 em 10 porque um grupo limitado de fornecedores ativos internacionalmente compete com muitos especialistas regionais, e nenhuma participação combinada dos principais players está disponível. PETKUS Technologie GmbH, Westrup ApS, Bühler AG e Seed Processing Holland B.V. operam em vários países europeus e competem em amplitude de equipamentos, tecnologia e acesso a serviços. A Grain and Protein Technologies atende aplicações de processamento em grande escala, ampliando o campo competitivo para plantas comerciais. SKIOLD GROUP, Alvan Blanch Development Company Ltd, JK MACHINERY, RIELA Polska Sp. z o. o., Reiter Seed Processing GmbH and Co. KG, Agralex Sp. z o. o., ISM SEPARATOR Sp. z o.o., Zuptor Sp. z o.o., Akyürek Group Technology e Forumagroprom LLC representam o nível nacional e regional. Seu posicionamento baseia-se na especialização em culturas, personalização de projetos, suporte local e competitividade de preços. Essa estrutura oferece aos compradores uma escolha entre capacidade integrada de linha completa e maquinário adaptado localmente.
A PETKUS Technologie GmbH fez parceria com a Federação Internacional de Sementes em julho de 2024 para promover atividades educacionais e comerciais em torno de seu software de seleção óptica IRIS. A Westrup ApS firmou uma parceria mundial com a 3U Vision em 2025 para integrar tecnologia de seleção por cor ao seu portfólio de limpeza de sementes. A Seed Processing Holland B.V. utilizou um teste de equipamento em 2025 para demonstrar um processo de aplicação em uma única etapa para materiais de revestimento e secagem. Esses movimentos concentram-se nos estágios onde o controle de qualidade, o uso de mão de obra e as mudanças regulatórias têm o maior efeito na economia da planta. A vantagem competitiva, portanto, depende da integração dos estágios de maquinário sem adicionar complexidade operacional. Os fornecedores que conectam seleção, tratamento, secagem e gestão de registros dentro de um layout de planta viável detêm uma posição mais forte em projetos de modernização.
A Bühler AG reportou uma margem de lucro antes de juros e impostos de 8% para 2025, em comparação com 7,6% em 2024, e declarou que lançou 60 produtos e serviços durante 2025. A Westrup ApS relatou em julho de 2025 que o lucro líquido mais do que dobrou em seu ano financeiro de 2024 a 2025, apoiado por projetos concluídos, expansão internacional e sua parceria com a 3U Vision. Esses resultados corporativos não representam participações de mercado, mas indicam que alguns fornecedores internacionais mantêm capacidade para financiar o desenvolvimento de produtos, a cobertura de serviços e a entrega de projetos. Empresas regionais menores permanecem competitivas onde o tempo de resposta e a familiaridade com as condições locais das culturas superam o valor de um portfólio amplo. O mercado, portanto, suporta várias posições competitivas em vez de um modelo uniforme de fornecedor. A demanda por atualizações modulares e em conformidade oferece aos fornecedores regionais uma rota clara para competir com provedores maiores de linha completa.
Líderes do Setor de Máquinas para Processamento de Sementes na Europa
-
Grain & Protein Technologies
-
PETKUS Technologie GmbH
-
Westrup ApS
-
Bühler AG
-
Seed Processing Holland B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Máquinas para Processamento de Sementes na Europa Empresas cobertas neste relatório
- Grain & Protein Technologies
- PETKUS Technologie GmbH
- Westrup ApS
- Bühler AG
- Seed Processing Holland B.V.
- SKIOLD GROUP
- Alvan Blanch Development Company Ltd
- JK MACHINERY
- RIELA Polska Sp. z o. o.
- Reiter Seed Processing GmbH & Co. KG
- Agralex Sp. z o. o.
- ISM SEPARATOR Sp. z o.o.
- Zuptor Sp. z o.o.
- Akyürek Group Technology
- Forumagroprom LLC
Desenvolvimentos industriais recentes em Mercado de Máquinas para Processamento de Sementes na Europa
- Fevereiro de 2026: A Westrup ApS instalou o Optica Mini da 3U Vision na Sejet Plant Breeding na Dinamarca, possibilitando a transição da remoção manual de defeitos para a limpeza óptica automatizada.
- Fevereiro de 2026: A Bühler AG publicou seus resultados de 2025, reportando uma margem de lucro antes de juros e impostos de 8% e confirmando o lançamento de 60 produtos e serviços durante 2025.
- Novembro de 2025: A PETKUS Technologie GmbH exibiu o Selecionador Óptico OS G Iris, o Tratador em Batelada CM100, o Separador por Gravidade G2, o OS f e a SL Smart Line atualizada na Agritechnica 2025 em Hanover.
Escopo do Relatório do Mercado de Máquinas para Processamento de Sementes na Europa
As máquinas para processamento de sementes na Europa abrangem equipamentos utilizados na agricultura para limpar, selecionar, classificar, secar, tratar e embalar sementes, melhorando sua qualidade e viabilidade para o plantio. Essas máquinas desempenham um papel fundamental na remoção de impurezas, garantindo uniformidade e protegendo as sementes de pragas e doenças. O relatório do mercado de máquinas para processamento de sementes é segmentado por tipo de máquina (pré-limpadores, limpadores, secadores, classificadores, revestidores e tratadores, separadores e removedores de pedras, polidores, selecionadores ópticos, embaladoras de sementes e outros equipamentos especializados), por modo de operação (automático e semiautomático), por usuário final (plantas comerciais de processamento de sementes, produtores de sementes, instituições de pesquisa, instalações na fazenda e instalações de manuseio de grãos) e por geografia (França, Alemanha, Itália, Países Baixos, Rússia, Espanha, Ucrânia, Reino Unido e Restante da Europa). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Pré-limpadores |
| Limpadores |
| Secadores |
| Classificadores |
| Revestidores e Tratadores |
| Separadores e Removedores de Pedras |
| Polidores |
| Selecionadores Ópticos |
| Embaladoras de Sementes |
| Outros Equipamentos Especializados |
| Automático |
| Semiautomático |
| Plantas Comerciais de Processamento de Sementes |
| Produtores de Sementes |
| Instituições de Pesquisa |
| Instalações na Fazenda |
| Instalações de Manuseio de Grãos |
| França |
| Alemanha |
| Itália |
| Países Baixos |
| Rússia |
| Espanha |
| Ucrânia |
| Reino Unido |
| Restante da Europa |
| Por Tipo de Máquina | Pré-limpadores |
| Limpadores | |
| Secadores | |
| Classificadores | |
| Revestidores e Tratadores | |
| Separadores e Removedores de Pedras | |
| Polidores | |
| Selecionadores Ópticos | |
| Embaladoras de Sementes | |
| Outros Equipamentos Especializados | |
| Por Modo de Operação | Automático |
| Semiautomático | |
| Por Usuário Final | Plantas Comerciais de Processamento de Sementes |
| Produtores de Sementes | |
| Instituições de Pesquisa | |
| Instalações na Fazenda | |
| Instalações de Manuseio de Grãos | |
| Por País | França |
| Alemanha | |
| Itália | |
| Países Baixos | |
| Rússia | |
| Espanha | |
| Ucrânia | |
| Reino Unido | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o valor do setor de máquinas para processamento de sementes na Europa em 2026?
O setor é estimado em 1,2 bilhões de USD em 2026 e tem previsão de atingir 1,5 bilhões de USD até 2031.
Qual tipo de máquina tem o maior papel na Europa?
Os limpadores detinham a maior participação por tipo de máquina, de 38%, em 2025, porque a limpeza é necessária antes dos estágios de processamento posteriores.
Qual categoria de equipamento está crescendo mais rapidamente até 2031?
Os selecionadores ópticos têm previsão de crescer ao CAGR mais rápido de 7,5% de 2026 a 2031.
Quais usuários finais são os principais compradores de equipamentos para processamento de sementes?
As plantas comerciais de processamento de sementes foram o maior grupo de usuários finais, com 48% em 2025, enquanto as instalações na fazenda são o grupo de crescimento mais rápido.