
Taille et part du marché des machines de traitement des semences en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
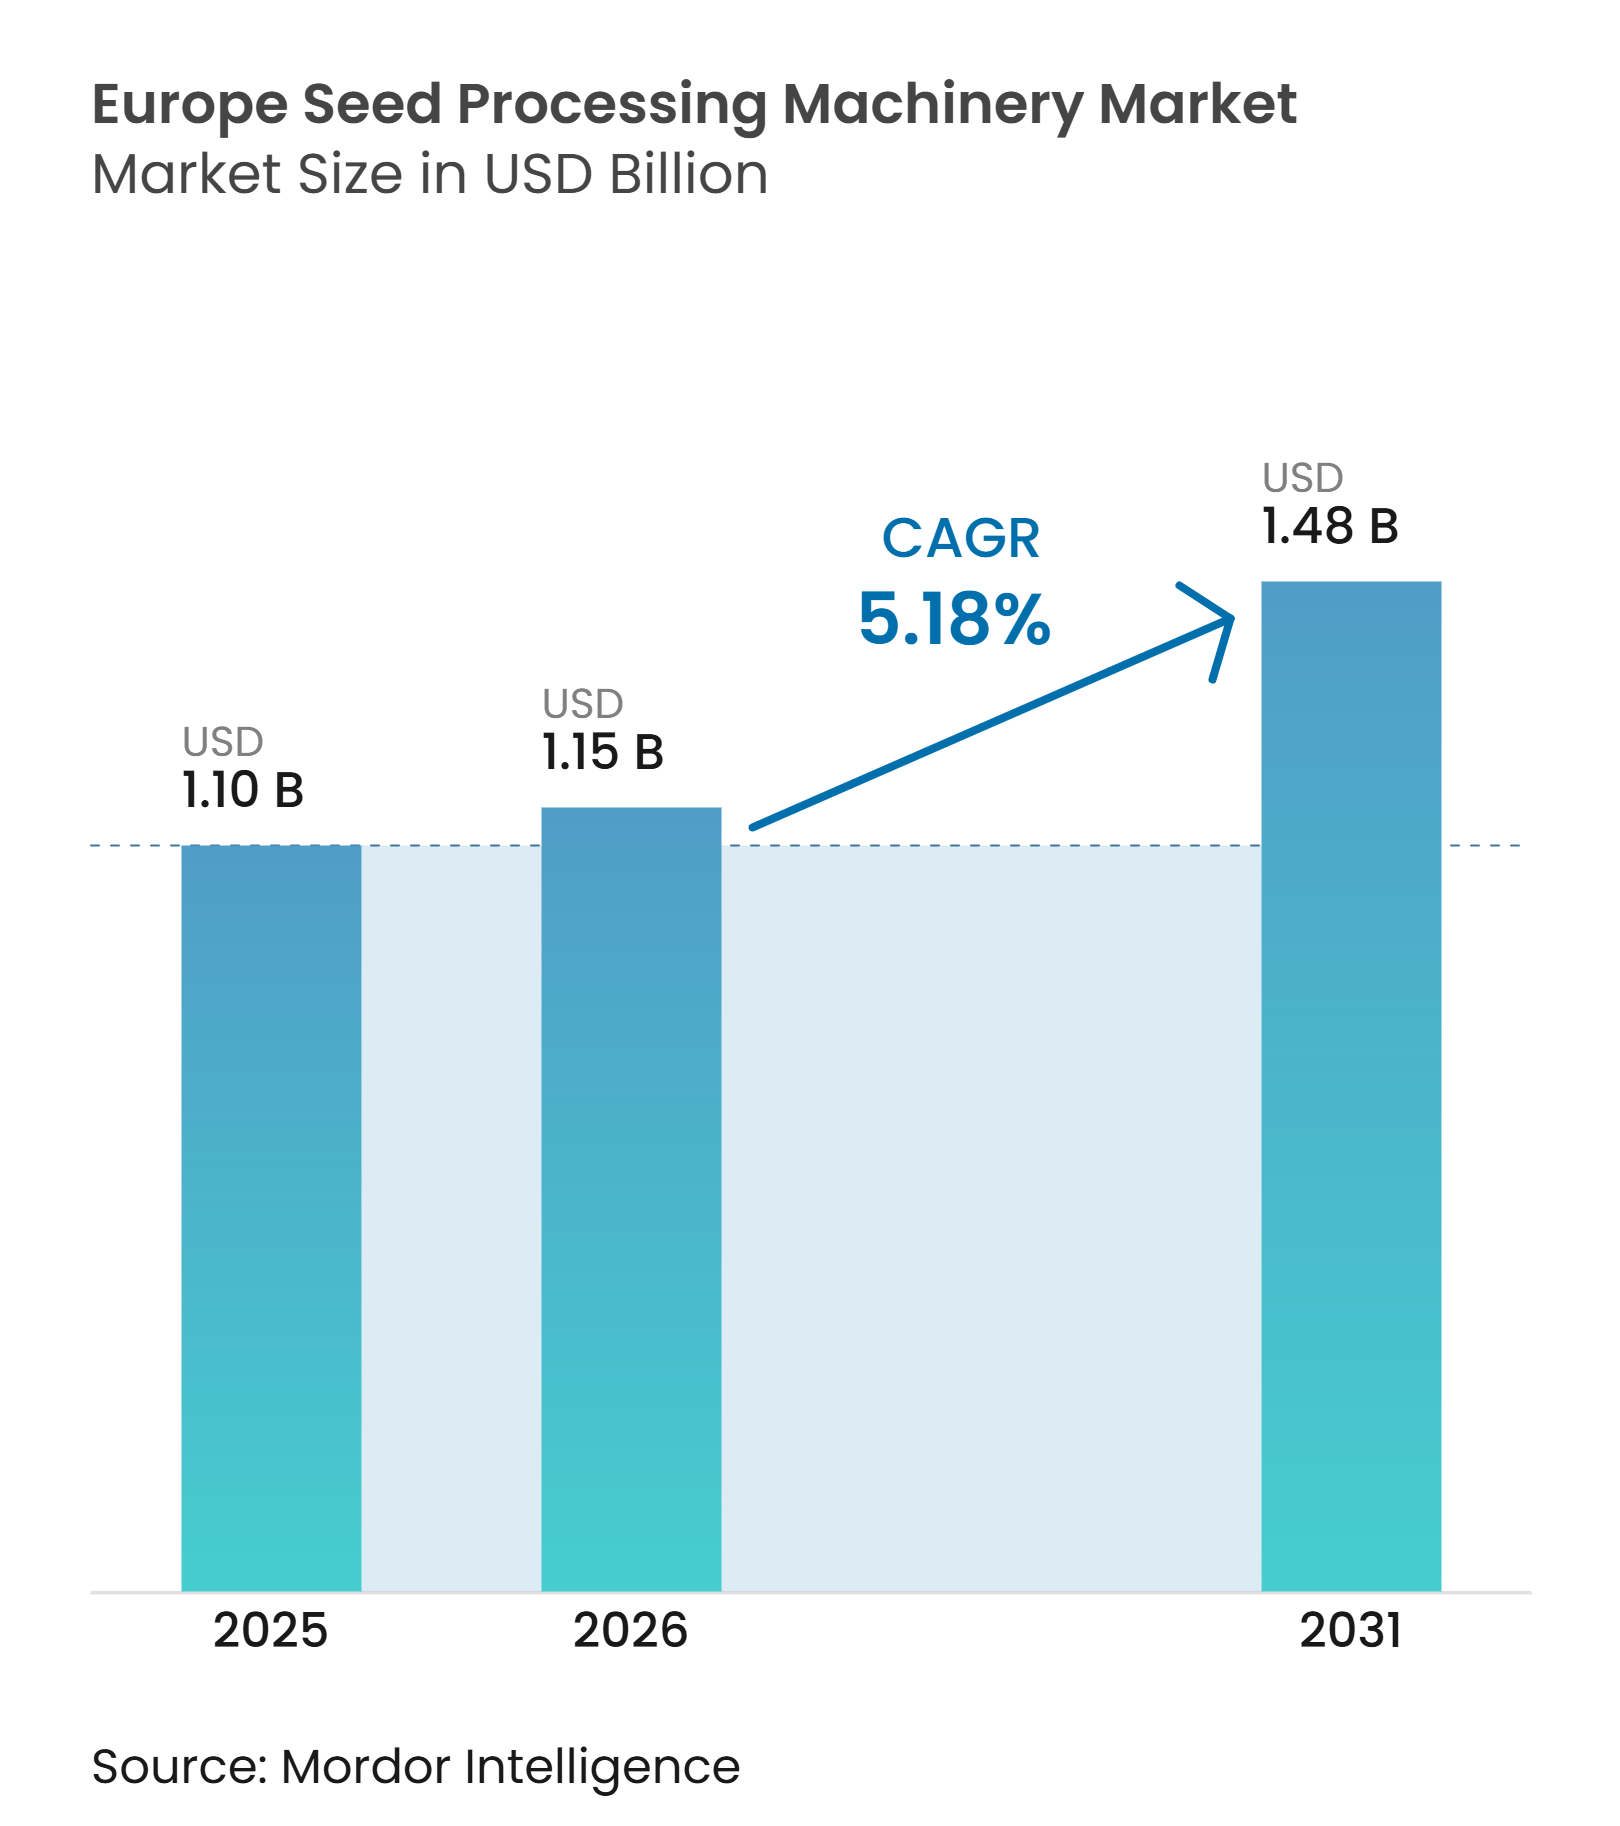
| Taille du marché de l'année de base (2025) | 1.10 Milliards de dollars |
| Taille du Marché (2026) | 1.15 Milliards de dollars |
| Taille du Marché (2031) | 1.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.18 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de traitement des semences en Europe par Mordor Intelligence
Le marché des machines de traitement des semences en Europe était évalué à 1,1 milliards USD en 2025, est estimé à 1,2 milliards USD en 2026, et devrait croître à un CAGR de 5,2 % de 2026 à 2031, pour atteindre 1,5 milliards USD d'ici 2031. Cette croissance reflète une évolution des priorités d'approvisionnement chez les transformateurs de semences européens. Les grandes usines nécessitent de plus en plus des lignes multi-cultures qui préservent l'identité des lots depuis la réception jusqu'au conditionnement, tandis que les opérateurs plus petits privilégient des équipements modulaires qui améliorent une étape de traitement à la fois. Les règles de certification font de la précision dans le nettoyage, le calibrage, l'étiquetage et la tenue des registres une exigence commerciale, et non simplement une préférence opérationnelle. Les pénuries de main-d'œuvre renforcent l'argument en faveur de l'alimentation automatisée, du tri et du contrôle des processus, car le manque d'opérateurs qualifiés réduit directement le débit des usines et augmente le risque d'une gestion incohérente des lots. Parallèlement, les évolutions des exigences en matière de traitement et d'enrobage des semences favorisent les équipements capables de gérer des formulations alternatives sans perturber les flux de travail établis.
Principaux enseignements du rapport
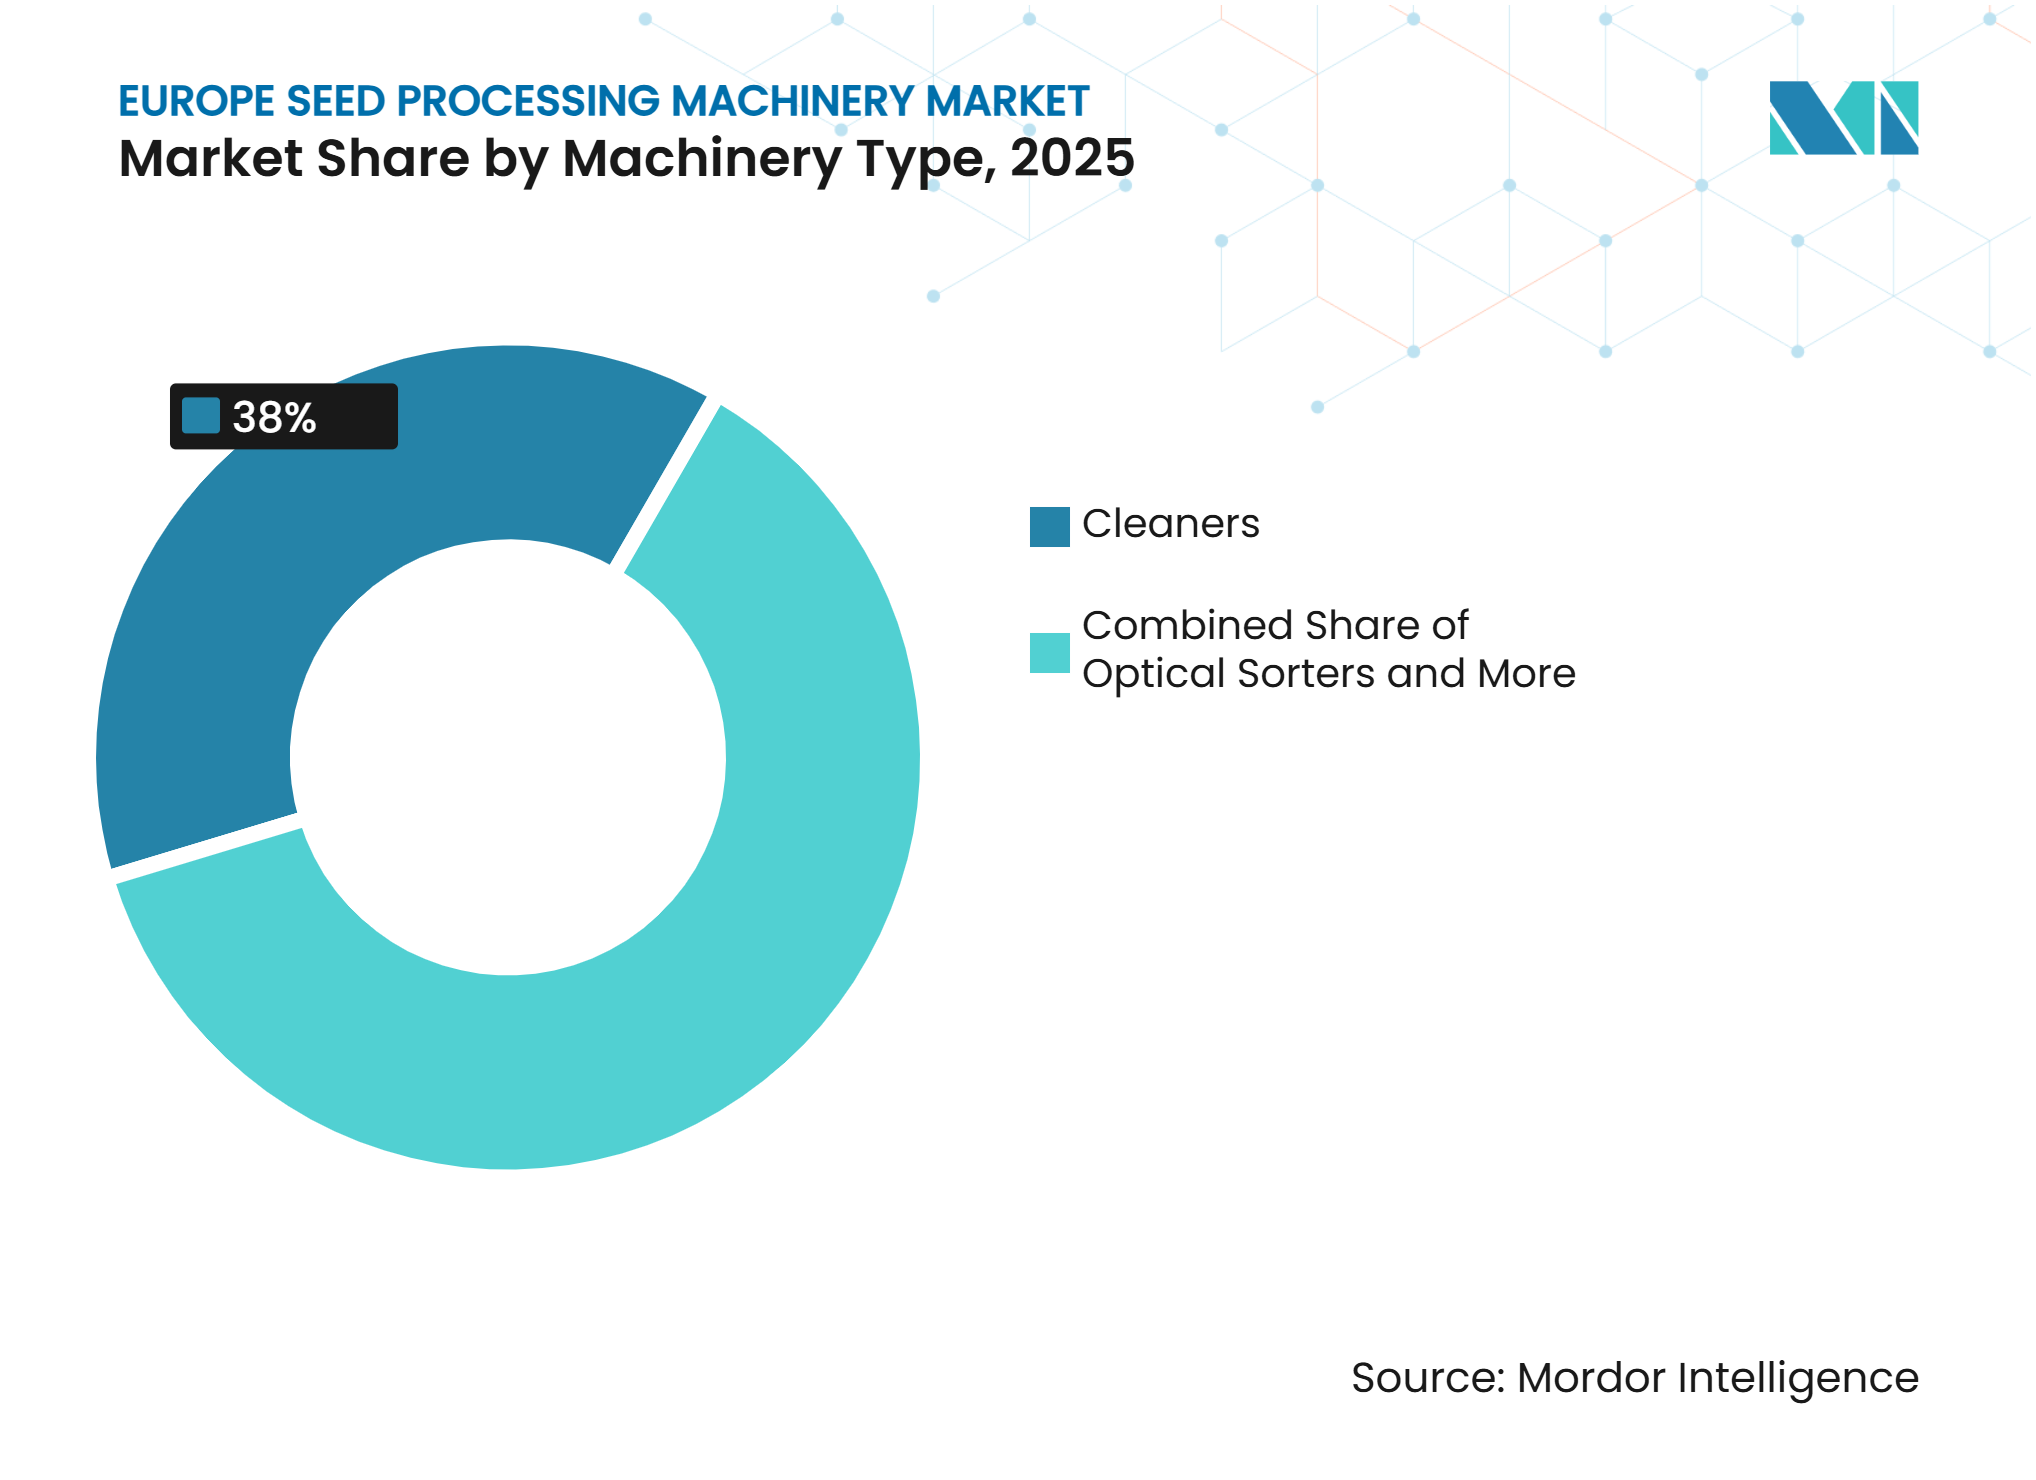
- Par type de machine, les nettoyeurs représentaient 38 % de la taille du marché des machines de traitement des semences en Europe en 2025, tandis que les trieurs optiques devraient croître au CAGR le plus rapide de 7,5 % de 2026 à 2031.
- Par mode de fonctionnement, les systèmes automatiques détenaient 62 % de la part du marché des machines de traitement des semences en Europe en 2026 et devraient croître à un CAGR de 6 % de 2026 à 2031.
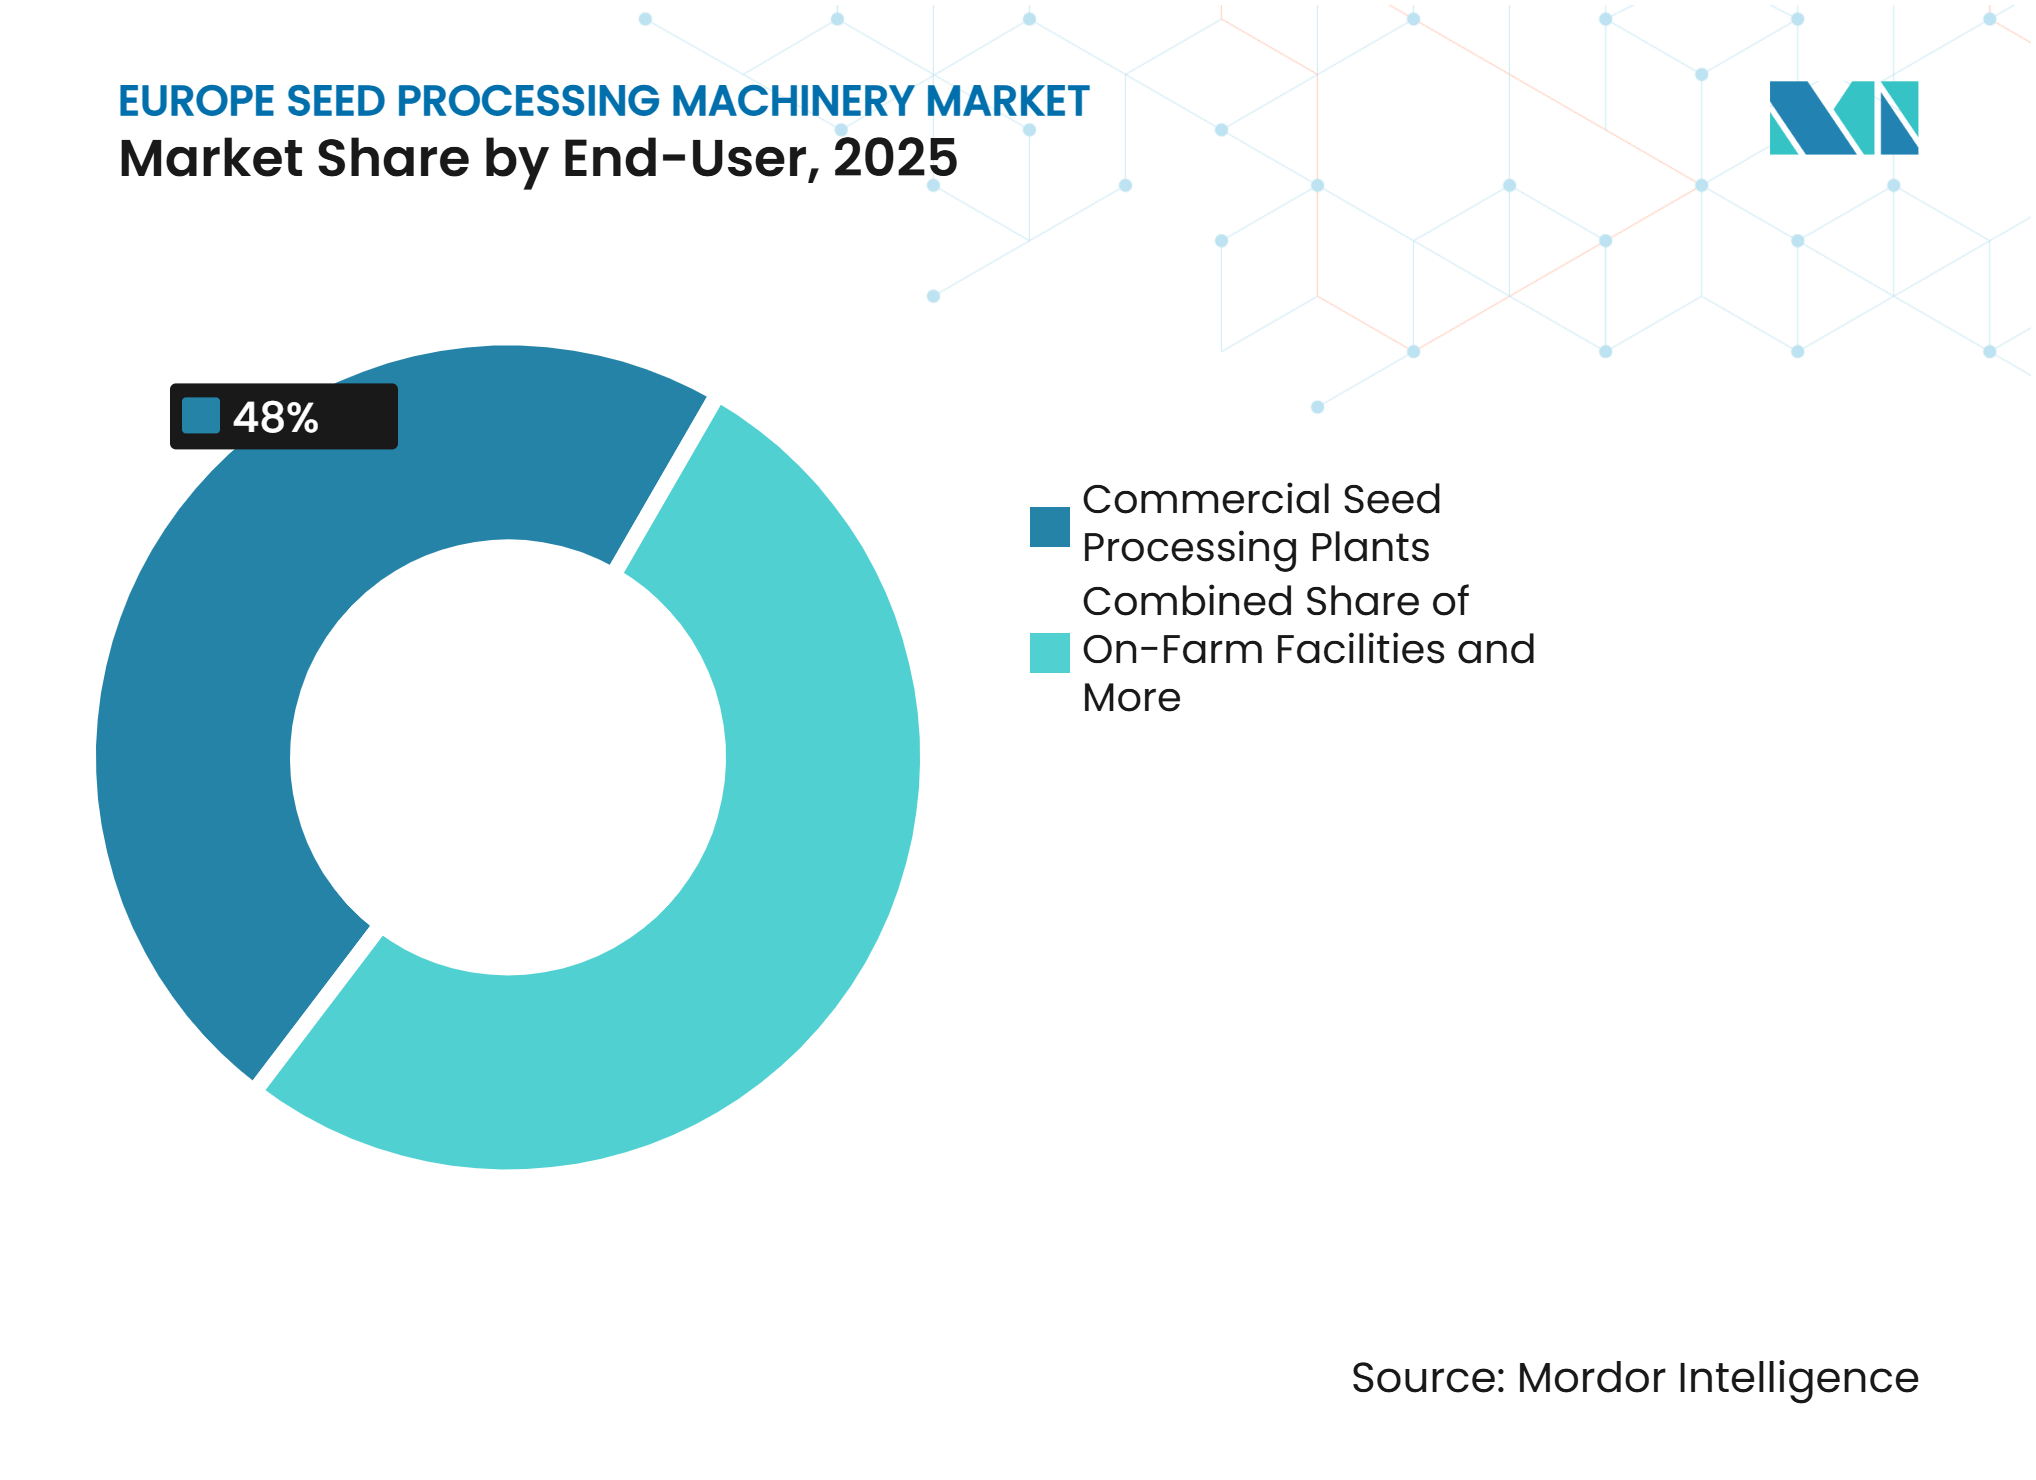
- Par utilisateur final, les usines commerciales de traitement des semences détenaient la plus grande part à 48 % en 2025, tandis que les installations à la ferme devraient croître au CAGR le plus rapide de 5,8 % de 2026 à 2031.
- Par géographie, l'Allemagne détenait la plus grande part nationale à 24 % en 2025, tandis que l'Espagne devrait croître au CAGR le plus rapide de 6,2 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de qualité et de traçabilité des semences certifiées | +1.1% | La France, l'Allemagne, l'Italie, les Pays-Bas, l'Espagne et le reste de l'Europe appliquent les règles de certification et de registre des lots de l'Union européenne. Le Royaume-Uni exige une documentation distincte pour le marché intérieur et l'exportation. L'Ukraine et la Russie font face à des besoins accrus de traçabilité dans le commerce transfrontalier. | Moyen terme (2 à 4 ans) |
| Modernisation des exploitations et des unités de traitement soutenue par la PAC | +0.9% | La France, l'Allemagne, l'Italie, les Pays-Bas, l'Espagne et le reste de l'Europe sont concernés, car le soutien au développement rural de la Politique agricole commune peut réduire le coût des mises à niveau de traitement éligibles, sous réserve des règles des programmes nationaux. | Court terme (≤ 2 ans) |
| Automatisation pour compenser les pénuries de main-d'œuvre et de compétences | +0.8% | La France et le Royaume-Uni font face à des pressions documentées en matière de recrutement agricole. L'Allemagne, les Pays-Bas, l'Italie et l'Espagne ont des environnements de traitement à coûts élevés, tandis que l'Ukraine et la Russie font face à des perturbations de la main-d'œuvre, ce qui accroît la valeur de l'exploitation automatisée des lignes. | Moyen terme (2 à 4 ans) |
| Variabilité climatique affectant la qualité des semences et l'établissement des cultures | +0.6% | La France, l'Allemagne, l'Italie et l'Espagne font face à la chaleur, à la sécheresse et à des précipitations irrégulières qui modifient la qualité des semences entrantes. Les Pays-Bas et le Royaume-Uni font face à une variabilité météorologique, tandis que les perturbations de production liées au conflit ajoutent de l'incertitude en Ukraine et en Russie. | Long terme (≥ 4 ans) |
| Expansion des chaînes d'approvisionnement en semences biologiques et résilientes | +0.5% | L'Allemagne, la France et les Pays-Bas ont une activité établie dans l'approvisionnement en semences biologiques. L'Italie et l'Espagne bénéficient d'une production biologique soutenue par des politiques, tandis que le Royaume-Uni et l'Ukraine nécessitent une manutention séparée et traçable pour les chaînes d'approvisionnement en semences biologiques et résilientes en expansion. | Moyen terme (2 à 4 ans) |
| Demande de lignes de traitement flexibles, traçables et économes en énergie | +0.7% | L'Allemagne, les Pays-Bas, la France, l'Italie et l'Espagne traitent des portefeuilles diversifiés de cultures et de semences. Le Royaume-Uni exige des registres distincts pour le marché intérieur et l'exportation, tandis que l'Ukraine, la Russie et le reste de l'Europe ont besoin de mises à niveau modulaires limitant la consommation d'énergie et les perturbations des usines. | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de qualité et de traçabilité des semences certifiées
Les lignes automatisées complètes nécessitent un investissement dans le nettoyage, le séchage, le tri, le traitement, le conditionnement, les systèmes de contrôle, l'installation et l'intégration à l'usine. Les petites coopératives et les installations à la ferme manquent souvent du capital nécessaire pour remplacer chaque étape en une seule fois. Cette contrainte est prononcée en Italie et en Espagne, où de nombreux opérateurs sont des entreprises familiales ou à organisation régionale, et où les budgets d'équipement dépendent des flux de trésorerie saisonniers. L'Ukraine fait face à une limitation plus sévère, car les pertes agricoles liées à la guerre ont orienté le capital disponible vers la continuité plutôt que vers la modernisation. La Russie fait également face à des restrictions de financement et d'accès aux équipements de précision importés, comme décrit dans le projet source. Ces conditions allongent les cycles de remplacement et poussent les acheteurs vers des mises à niveau progressives, des équipements d'occasion ou des systèmes de spécifications inférieures. Les fournisseurs qui soutiennent la modernisation par étapes sont donc mieux alignés avec la réalité d'achat des opérateurs aux ressources financières limitées.
Modernisation des exploitations et des unités de traitement soutenue par la PAC
La Politique agricole commune fournit un cadre de financement pour la modernisation des actifs de traitement agricole. Le Parlement européen a déclaré en 2024 que 260,5 milliards EUR (282,0 milliards USD) avaient été alloués à la Politique agricole commune pour 2023 à 2027, avec un financement réparti entre le soutien direct et le développement rural[1]. Lorsque les programmes nationaux identifient les équipements de traitement comme éligibles, le financement du développement rural réduit l'obstacle du coût initial qui retarde souvent le remplacement des machines. La documentation du programme 2025 de la Grèce a identifié les investissements dans les unités de traitement, de standardisation et de conditionnement pour les semences et le matériel de multiplication comme éligibles dans le cadre de son plan stratégique. La structure favorise l'investissement progressif, car les transformateurs alignent une mise à niveau de nettoyeur, calibreur, séchoir ou ensacheuse avec le cofinancement disponible plutôt que de financer une ligne entière en une seule fois. Cela soutient la demande de machines là où les opérateurs satisfont aux conditions de candidature, d'audit et de co-investissement privé. Cela explique également pourquoi l'adoption varie selon les pays et selon la capacité administrative de chaque transformateur.
Automatisation pour compenser les pénuries de main-d'œuvre et de compétences
L'automatisation répond à une contrainte qui affecte à la fois le débit et la cohérence des lots de semences certifiées. France Travail a rapporté que 52 % des embauches agricoles prévues étaient difficiles à pourvoir en 2024, selon les données citées dans le projet source. La main-d'œuvre agricole du Royaume-Uni a diminué de 1,9 % pour atteindre 279 000 personnes en juin 2025. Les usines de traitement des semences nécessitent du personnel qualifié pour régler les machines, répondre aux variations de qualité des semences entrantes et maintenir la précision du nettoyage. Lorsque ces postes restent vacants, la contrainte affecte l'ensemble de la ligne plutôt qu'une seule tâche manuelle. Westrup ApS a installé l'Optica Mini de 3U Vision chez Sejet Plant Breeding au Danemark en février 2026, remplaçant l'élimination manuelle des défauts par un nettoyage optique automatisé. De telles installations montrent pourquoi l'automatisation soutient la stabilité de la production et une gestion cohérente de la pureté en période de pénurie de personnel.
Expansion des chaînes d'approvisionnement en semences biologiques et résilientes
L'approvisionnement en semences biologiques nécessite une séparation stricte, un nettoyage et une documentation pour éviter le mélange avec des lots conventionnels. Le règlement (UE) 2018/848 exige l'utilisation de matériel de reproduction végétale biologique dans l'agriculture biologique et établit une voie pour mettre fin aux dérogations pour les semences non biologiques d'ici 2036. Une étude de 2024 de l'Université de Giessen a révélé une forte couverture nationale de l'approvisionnement en semences biologiques pour les espèces clés en France et aux Pays-Bas, tandis que l'Allemagne dépassait 76 %. Les opérations biologiques traitent souvent des lots plus petits et changent de variétés plus fréquemment que les installations conventionnelles à grand volume. Elles nécessitent donc des machines qui limitent le report entre les lots et manipulent les semences avec soin tout au long de la ligne. Le plan 2025 à 2028 de l'Italie pour les semences biologiques signale également un soutien politique pour des capacités supplémentaires, comme cité dans le projet source. Cette demande favorise les configurations flexibles par rapport aux lignes optimisées uniquement pour un débit maximal.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et long délai de retour sur investissement | -0.70% | L'Italie et l'Espagne comptent de nombreux opérateurs plus petits ou à organisation régionale avec des budgets saisonniers. L'Ukraine et la Russie font face à de sévères contraintes de capital et d'accès aux équipements, tandis que l'Allemagne, la France, les Pays-Bas, le Royaume-Uni et le reste de l'Europe font face à des coûts élevés pour les lignes automatisées complètes et l'intégration à l'usine. | Long terme (≥ 4 ans) |
| Économie agricole volatile et accès inégal au financement | -0.60% | L'Ukraine et la Russie font face à des pressions financières liées au conflit et au commerce. L'Espagne, l'Italie, la France et l'Allemagne sont exposées à la volatilité des prix des cultures et des revenus saisonniers, tandis que le reste de l'Europe fait face à un accès inégal au cofinancement et aux fonds de contrepartie. | Court terme (≤ 2 ans) |
| Restrictions et incertitudes autour de la chimie du traitement des semences | -0.40% | Les États membres de l'Union européenne, dont l'Allemagne et la France, doivent suivre l'évolution des règles de traitement de l'Union européenne. Le Royaume-Uni utilise des processus d'autorisation d'urgence distincts, tandis que l'Ukraine et la Russie font face à une incertitude concernant les formulations approuvées et l'accès aux intrants de traitement. | Court terme (≤ 2 ans) |
| Complexité de la modernisation et coûts de mise en conformité pour les installations existantes | -0.50% | L'Allemagne, les Pays-Bas, la France, le Royaume-Uni, l'Italie et l'Espagne disposent d'installations établies où les agencements hérités, les systèmes électriques et la documentation ajoutent des coûts de modernisation. L'Ukraine et la Russie font face au même défi d'intégration avec des budgets de remplacement limités. | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Restrictions et incertitudes autour de la chimie du traitement des semences
Les changements dans la chimie du traitement des semences compliquent les décisions relatives aux équipements de traitement et d'enrobage, car les transformateurs doivent éviter d'investir dans des configurations qui deviendraient inadaptées aux formulations approuvées. Le règlement (CE) n° 1107/2009 régit les produits phytopharmaceutiques dans l'Union européenne[2]. La Cour de justice de l'Union européenne a statué en janvier 2023 que les États membres ne pouvaient pas autoriser l'utilisation de semences traitées avec des produits phytopharmaceutiques expressément interdits au niveau de l'Union européenne. Le Royaume-Uni dispose de processus d'autorisation d'urgence distincts pour le traitement des semences de betterave sucrière, notamment des recommandations pour 2025 concernant le Cruiser SB. Les acheteurs doivent évaluer si les équipements de traitement et d'enrobage gèrent les formulations alternatives approuvées et les conditions de séchage qu'elles requièrent. L'incertitude réglementaire retarde donc certains achats et accroît l'importance de conceptions d'équipements adaptables.
Complexité de la modernisation et coûts de mise en conformité pour les installations existantes
Les usines plus anciennes nécessitent souvent plus qu'un simple remplacement de machine lors de l'ajout de tri optique, de contrôle des poussières, de convoyage automatisé ou de systèmes de traçabilité. Les empreintes des équipements, l'agencement des bâtiments, la capacité électrique et les mesures de sécurité ajoutent des coûts et allongent les délais des projets. Le règlement (UE) 2023/1230 s'applique à partir de janvier 2027 et met à jour les exigences relatives aux machines pour les produits mis sur le marché de l'Union européenne. Les installations avec des lignes d'équipements d'âges mixtes doivent coordonner les mises à niveau des équipements avec des travaux plus larges de sécurité et de documentation. Le problème est prononcé en Allemagne, aux Pays-Bas, en Italie et en Espagne, où les agencements des sites imposent des contraintes physiques. La complexité de la modernisation freine l'investissement à court terme, tout en favorisant les fournisseurs qui intègrent de nouvelles machines dans des usines en exploitation avec un minimum de perturbations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine :
les nettoyeurs dominent tandis que les trieurs optiques progressentLes nettoyeurs détenaient 38 % du marché des machines de traitement des semences en Europe en 2025, ce qui en fait le type de machine le plus important. Leur position dominante reflète leur rôle en tant que première étape de contrôle qualité dans la plupart des lignes de semences complètes, où les matières étrangères doivent être éliminées avant le calibrage, le traitement ou le conditionnement. Les pré-nettoyeurs, séchoirs, calibreurs, séparateurs, épierreurs, polisseurs, ensacheuses de semences et autres équipements spécialisés traitent les étapes ultérieures ou les exigences spécifiques aux cultures. Les enrobeuses et les traiteurs font face à des exigences changeantes à mesure que les transformateurs s'adaptent aux matériaux alternatifs et aux délais réglementaires. Les trieurs optiques devraient croître au CAGR le plus rapide de 7,5 % de 2026 à 2031. Leur croissance reflète la demande d'une identification plus précise de la qualité variable des semences et des défauts, ce qui aide les transformateurs à conserver davantage de semences dans les seuils de qualité acceptables.
PETKUS Technologie GmbH a présenté plusieurs systèmes à l'Agritechnica 2025, notamment le tri optique, la séparation par gravité, le traitement et les équipements de ligne intelligente. La présentation de novembre 2025 illustre comment les fournisseurs combinent l'inspection qualité avec les étapes de traitement mécanique établies. Sakata Vegetables Europe a déclaré avoir adopté un film d'enrobage 100 % biosourcé et biodégradable pour ses semences enrobées à partir d'avril 2025. Cette transition modifie les matériaux que les équipements de traitement et de séchage doivent gérer. Les fournisseurs de machines qui s'adaptent à ces changements sans perturber la qualité de l'enrobage sont mieux positionnés dans le cycle de remplacement.



Par mode de fonctionnement :
les systèmes automatiques établissent la norme pour les grandes usinesLes systèmes automatiques détenaient 62 % du marché en 2026 et devraient croître à un CAGR de 6 % de 2026 à 2031. Ce segment est le plus important car les grands transformateurs nécessitent une exploitation cohérente sur plusieurs étapes de nettoyage et de contrôle qualité. Les configurations automatiques réduisent l'intervention manuelle, améliorant la cohérence du flux de travail et limitant l'impact des pénuries de personnel sur le débit. Elles sont particulièrement pertinentes sur les marchés à salaires élevés avec une disponibilité limitée d'opérateurs expérimentés. Les équipements semi-automatiques restent pertinents là où les volumes annuels sont plus faibles ou lorsque les projets doivent être financés par étapes. Le choix entre les deux modes dépend donc du volume du transformateur, de la disponibilité de la main-d'œuvre et de l'accès au capital d'investissement.
PETKUS Technologie GmbH a présenté un concept d'usine de semences modulaire à l'EuroTier en décembre 2024. L'approche préfabriquée soutient les transformateurs qui souhaitent ajouter une capacité automatisée sans attendre une décision de remplacement complet de la ligne. Le règlement (UE) 2023/1230 s'appliquera à partir de janvier 2027, donnant aux opérateurs une raison supplémentaire de revoir les caractéristiques de sécurité et de contrôle des installations plus anciennes. Les systèmes semi-automatiques continuent de convenir à de nombreux contextes à la ferme et en coopérative. Leurs limites deviennent plus évidentes lorsque les transformateurs nécessitent un débit plus élevé, un contrôle plus strict des lots ou une moindre dépendance à la main-d'œuvre spécialisée. Cela donne aux systèmes automatiques un avantage plus clair à mesure que les usines dépassent les tâches de traitement de base.
Par utilisateur final :
les usines commerciales génèrent la demande d'équipements la plus largeLes usines commerciales de traitement des semences détenaient 48 % du marché en 2025 et constituaient le groupe d'utilisateurs finaux le plus important. Ces sites achètent une large gamme de machines car ils gèrent des séquences de traitement complètes et opèrent sous contrôle de certification continu. Leurs décisions d'équipement couvrent la capacité, la séparation des lots, le traitement, le conditionnement et la documentation nécessaire pour soutenir les mouvements commerciaux de semences. Les producteurs de semences investissent dans le traitement, l'enrobage et le conditionnement lorsque les ventes de semences à valeur ajoutée nécessitent une manutention plus contrôlée. Les institutions de recherche achètent généralement des volumes plus faibles mais ont besoin d'équipements de tri ou d'analyse qualité de haute spécification pour les travaux de développement variétal. Les installations de manutention des céréales constituent un groupe de demande distinct lorsqu'un traitement de qualité des semences est requis pour des applications certifiées en aval.
Les installations à la ferme devraient croître au CAGR le plus rapide de 5,8 % de 2026 à 2031. Les coûts d'entrée plus faibles pour les systèmes automatiques compacts soutiennent un glissement vers la gestion interne de la qualité des semences, notamment là où les agriculteurs cherchent un contrôle plus étroit sur le nettoyage et le traitement. La France, l'Italie et l'Espagne représentaient 42 % de la superficie de production de semences approuvée par l'Union européenne en 2024, selon le calcul du projet source basé sur les données de l'Association européenne des agences de certification des semences. Cette concentration de la production de semences soutient la demande d'équipements adaptés aux cultures locales et aux réseaux de services. Seed Processing Holland B.V. a réalisé un test d'acceptation en usine pour la machine de tri à air et à tamis CSM-4010 personnalisée de Kemin Industries en avril 2025. Ce projet démontre la demande continue d'équipements sur mesure parmi les opérateurs investissant dans des capacités dédiées.

Analyse géographique
L'Allemagne détenait une part de 24 % en 2025, ce qui en fait le plus grand marché national. Sa position reflète une base dense d'activité de traitement certifiée et de fournisseurs de machines établis, qui soutiennent ensemble la personnalisation, l'installation et l'accès aux services. La France reste importante car elle disposait de 338 940 ha de superficie de production de semences approuvée en 2024. Les Pays-Bas concentrent des opérations de semences maraîchères et horticoles, où les semences à haute valeur ajoutée et les exigences strictes de qualité soutiennent la demande de lignes de traitement plus précises. L'Italie a enregistré 234 085 ha de superficie de production de semences approuvée en 2024, après une augmentation de 13,6 %. Ces marchés combinent une base substantielle de production de semences avec des conditions d'exploitation qui favorisent un nettoyage, un calibrage et une traçabilité fiables.
L'Espagne devrait croître au CAGR le plus rapide de 6,2 % de 2026 à 2031. Sa superficie de production de semences approuvée a atteint 210 188 ha en 2024, en hausse de 9,3 % par rapport à l'année précédente. Cette expansion soutient la demande de nettoyage de précision et d'inspection optique pour les céréales, les légumes et les cultures spéciales, car les transformateurs doivent gérer davantage de lots certifiés aux caractéristiques qualitatives variées. Le Royaume-Uni opère sous un régime de certification distinct et exige des transformateurs qu'ils gèrent la documentation intérieure parallèlement aux exigences d'exportation[3]. Westrup ApS a commencé à servir directement le Royaume-Uni en mars 2025 après avoir mis fin à son accord de distribution exclusive avec Tornum Ltd. L'approche de marché direct reflète la valeur commerciale d'un soutien technique plus étroit dans un pays disposant de processus de certification distincts.
La demande à court terme de l'Ukraine reste centrée sur le maintien de la capacité active, car le conflit a perturbé la production agricole et les conditions d'investissement. La Russie continue de traiter les semences de céréales et d'oléagineux, mais les restrictions sur les technologies importées et le financement limitent l'accès à certaines configurations avancées. Le reste de l'Europe comprend des marchés où le cofinancement de l'Union européenne soutient la modernisation des équipements de nettoyage, de traitement et de calibrage plus anciens. La Grèce et la Croatie ont enregistré des gains de superficie de production de semences de 27 % et 29,7 % respectivement en 2024. La Pologne détenait 139 845 ha de superficie de production de semences approuvée en 2024, avec une croissance de 0,6 %. Ces marchés favorisent les équipements pratiques de gamme intermédiaire, tandis que les exigences de certification et de commerce accroissent la demande d'une plus grande précision de traitement.
Paysage concurrentiel
Concentration du Marché
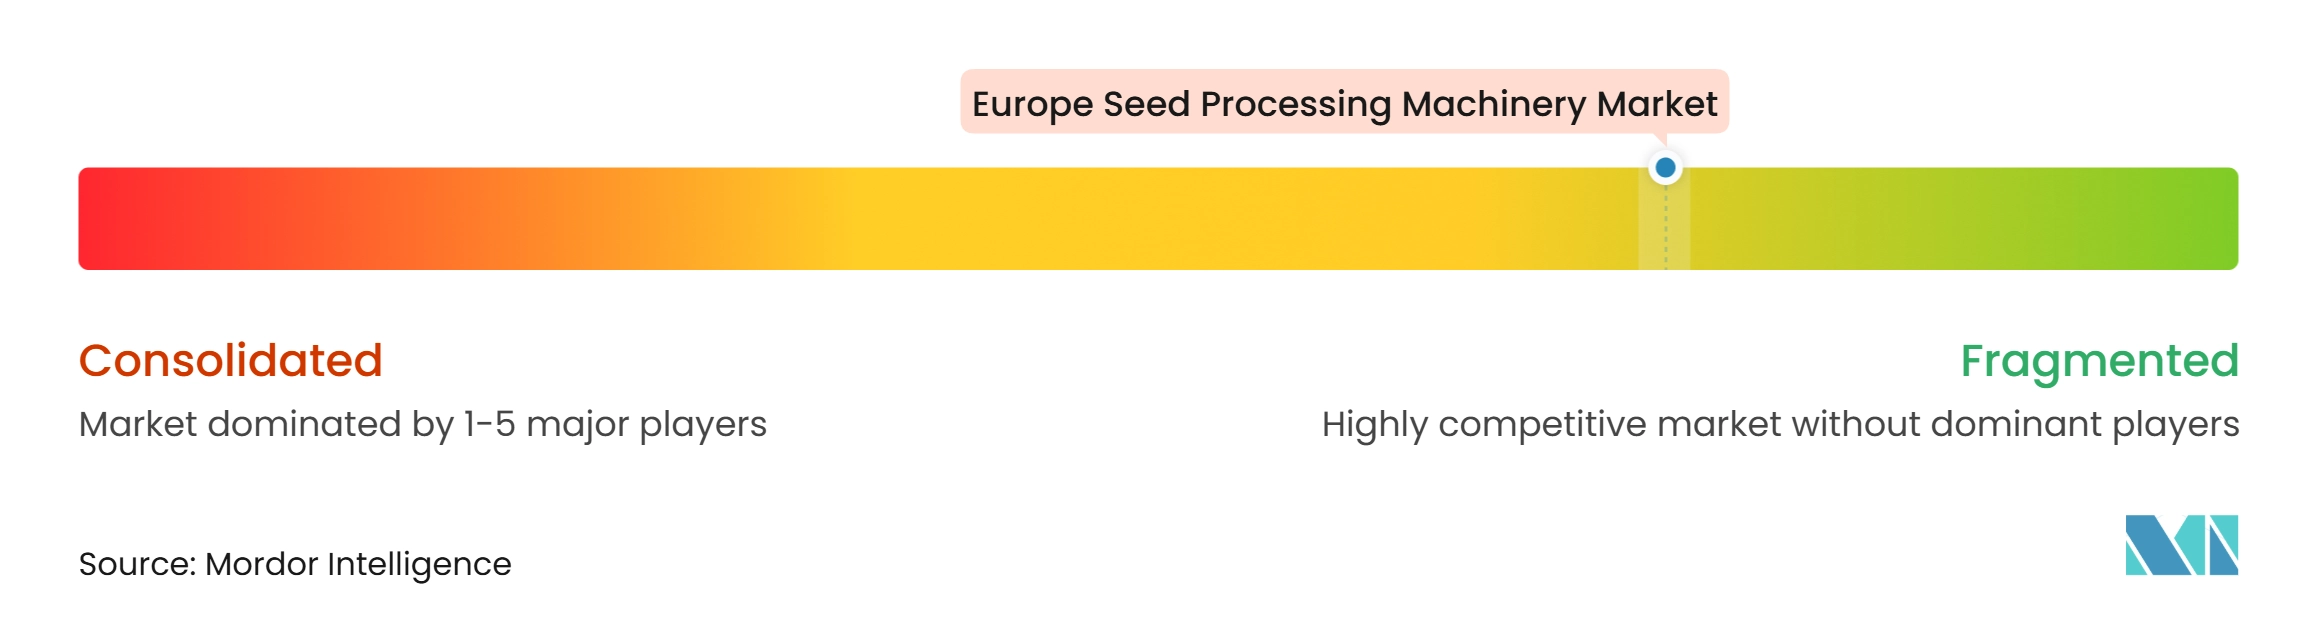
Le marché des machines de traitement des semences en Europe a un score de concentration de 3 sur 10, car un groupe limité de fournisseurs actifs à l'international est en concurrence avec de nombreux spécialistes régionaux, et aucune part combinée des principaux acteurs n'est disponible. PETKUS Technologie GmbH, Westrup ApS, Bühler AG et Seed Processing Holland B.V. opèrent dans plusieurs pays européens et se concurrencent sur l'étendue des équipements, la technologie et l'accès aux services. Grain and Protein Technologies sert les applications de traitement à grande échelle, élargissant le champ concurrentiel pour les usines commerciales. SKIOLD GROUP, Alvan Blanch Development Company Ltd, JK MACHINERY, RIELA Polska Sp. z o. o., Reiter Seed Processing GmbH & Co. KG, Agralex Sp. z o. o., ISM SEPARATOR Sp. z o.o., Zuptor Sp. z o.o., Akyürek Group Technology et Forumagroprom LLC représentent le niveau national et régional. Leur positionnement repose sur la spécialisation par culture, la personnalisation des projets, le soutien local et la compétitivité des prix. Cette structure offre aux acheteurs le choix entre une capacité intégrée de ligne complète et des machines adaptées localement.
PETKUS Technologie GmbH s'est associé à la Fédération internationale des semences en juillet 2024 pour développer les activités éducatives et commerciales autour de son logiciel de tri optique IRIS. Westrup ApS a conclu un partenariat mondial avec 3U Vision en 2025 pour intégrer la technologie de tri par couleur dans son portefeuille de nettoyage de semences. Seed Processing Holland B.V. a utilisé un essai d'équipement en 2025 pour démontrer un processus d'application en une seule étape pour les matériaux d'enrobage et de séchage. Ces initiatives se concentrent sur les étapes où le contrôle qualité, l'utilisation de la main-d'œuvre et les changements réglementaires ont le plus grand effet sur l'économie des usines. L'avantage concurrentiel dépend donc de l'intégration des étapes de machines sans ajouter de complexité opérationnelle. Les fournisseurs qui connectent le tri, le traitement, le séchage et la gestion des registres dans un agencement d'usine fonctionnel occupent une position plus forte dans les projets de modernisation.
Bühler AG a rapporté une marge de résultat avant intérêts et impôts de 8 % pour 2025, contre 7,6 % en 2024, et a déclaré avoir lancé 60 produits et services au cours de 2025. Westrup ApS a rapporté en juillet 2025 que le bénéfice net avait plus que doublé au cours de son exercice financier 2024 à 2025, soutenu par des projets achevés, une expansion internationale et son partenariat avec 3U Vision. Ces résultats d'entreprise ne représentent pas des parts de marché, mais ils indiquent que certains fournisseurs internationaux conservent la capacité de financer le développement de produits, la couverture des services et la livraison de projets. Les entreprises régionales plus petites restent compétitives là où le temps de réponse et la familiarité avec les conditions locales des cultures l'emportent sur la valeur d'un large portefeuille. Le marché soutient donc plusieurs positions concurrentielles plutôt qu'un modèle de fournisseur uniforme. La demande de mises à niveau modulaires conformes offre aux fournisseurs régionaux une voie claire pour concurrencer les grands fournisseurs de lignes complètes.
Leaders du secteur des machines de traitement des semences en Europe
-
Grain & Protein Technologies
-
PETKUS Technologie GmbH
-
Westrup ApS
-
Bühler AG
-
Seed Processing Holland B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des machines de traitement des semences en Europe Entreprises couvertes dans ce rapport
- Grain & Protein Technologies
- PETKUS Technologie GmbH
- Westrup ApS
- Bühler AG
- Seed Processing Holland B.V.
- SKIOLD GROUP
- Alvan Blanch Development Company Ltd
- JK MACHINERY
- RIELA Polska Sp. z o. o.
- Reiter Seed Processing GmbH & Co. KG
- Agralex Sp. z o. o.
- ISM SEPARATOR Sp. z o.o.
- Zuptor Sp. z o.o.
- Akyürek Group Technology
- Forumagroprom LLC
Développements industriels récents dans Marché des machines de traitement des semences en Europe
- Février 2026 : Westrup ApS a installé l'Optica Mini de 3U Vision chez Sejet Plant Breeding au Danemark, permettant la transition du retrait manuel des défauts vers le nettoyage optique automatisé.
- Février 2026 : Bühler AG a publié ses résultats 2025, rapportant une marge de résultat avant intérêts et impôts de 8 % et confirmant le lancement de 60 produits et services au cours de 2025.
- Novembre 2025 : PETKUS Technologie GmbH a exposé le trieur optique OS G Iris, le traiteur en batch CM100, le séparateur à gravité G2, l'OS f et la ligne intelligente SL Smart Line améliorée à l'Agritechnica 2025 à Hanovre.
Périmètre du rapport sur le marché des machines de traitement des semences en Europe
Les machines de traitement des semences en Europe englobent les équipements utilisés en agriculture pour nettoyer, trier, calibrer, sécher, traiter et conditionner les semences, améliorant ainsi leur qualité et leur viabilité pour la plantation. Ces machines jouent un rôle essentiel dans l'élimination des impuretés, la garantie de l'uniformité et la protection des semences contre les ravageurs et les maladies. Le rapport sur le marché des machines de traitement des semences est segmenté par type de machine (pré-nettoyeurs, nettoyeurs, séchoirs, calibreurs, enrobeuses et traiteurs, séparateurs et épierreurs, polisseurs, trieurs optiques, ensacheuses de semences et autres équipements spécialisés), par mode de fonctionnement (automatique et semi-automatique), par utilisateur final (usines commerciales de traitement des semences, producteurs de semences, institutions de recherche, installations à la ferme et installations de manutention des céréales), et par géographie (France, Allemagne, Italie, Pays-Bas, Russie, Espagne, Ukraine, Royaume-Uni et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Pré-nettoyeurs |
| Nettoyeurs |
| Séchoirs |
| Calibreurs |
| Enrobeuses et traiteurs |
| Séparateurs et épierreurs |
| Polisseurs |
| Trieurs optiques |
| Ensacheuses de semences |
| Autres équipements spécialisés |
| Automatique |
| Semi-automatique |
| Usines commerciales de traitement des semences |
| Producteurs de semences |
| Institutions de recherche |
| Installations à la ferme |
| Installations de manutention des céréales |
| France |
| Allemagne |
| Italie |
| Pays-Bas |
| Russie |
| Espagne |
| Ukraine |
| Royaume-Uni |
| Reste de l'Europe |
| Par type de machine | Pré-nettoyeurs |
| Nettoyeurs | |
| Séchoirs | |
| Calibreurs | |
| Enrobeuses et traiteurs | |
| Séparateurs et épierreurs | |
| Polisseurs | |
| Trieurs optiques | |
| Ensacheuses de semences | |
| Autres équipements spécialisés | |
| Par mode de fonctionnement | Automatique |
| Semi-automatique | |
| Par utilisateur final | Usines commerciales de traitement des semences |
| Producteurs de semences | |
| Institutions de recherche | |
| Installations à la ferme | |
| Installations de manutention des céréales | |
| Par pays | France |
| Allemagne | |
| Italie | |
| Pays-Bas | |
| Russie | |
| Espagne | |
| Ukraine | |
| Royaume-Uni | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur du secteur des machines de traitement des semences en Europe en 2026 ?
Le secteur est estimé à 1,2 milliards USD en 2026 et devrait atteindre 1,5 milliards USD d'ici 2031.
Quel type de machine joue le rôle le plus important en Europe ?
Les nettoyeurs détenaient la plus grande part par type de machine à 38 % en 2025, car le nettoyage est nécessaire avant les étapes de traitement ultérieures.
Quelle catégorie d'équipement connaît la croissance la plus rapide jusqu'en 2031 ?
Les trieurs optiques devraient croître au CAGR le plus rapide de 7,5 % de 2026 à 2031.
Quels utilisateurs finaux sont les principaux acheteurs d'équipements de traitement des semences ?
Les usines commerciales de traitement des semences constituaient le groupe d'utilisateurs finaux le plus important avec 48 % en 2025, tandis que les installations à la ferme sont le groupe à la croissance la plus rapide.