
Tamaño y Participación del Mercado de Maquinaria para el Procesamiento de Semillas en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
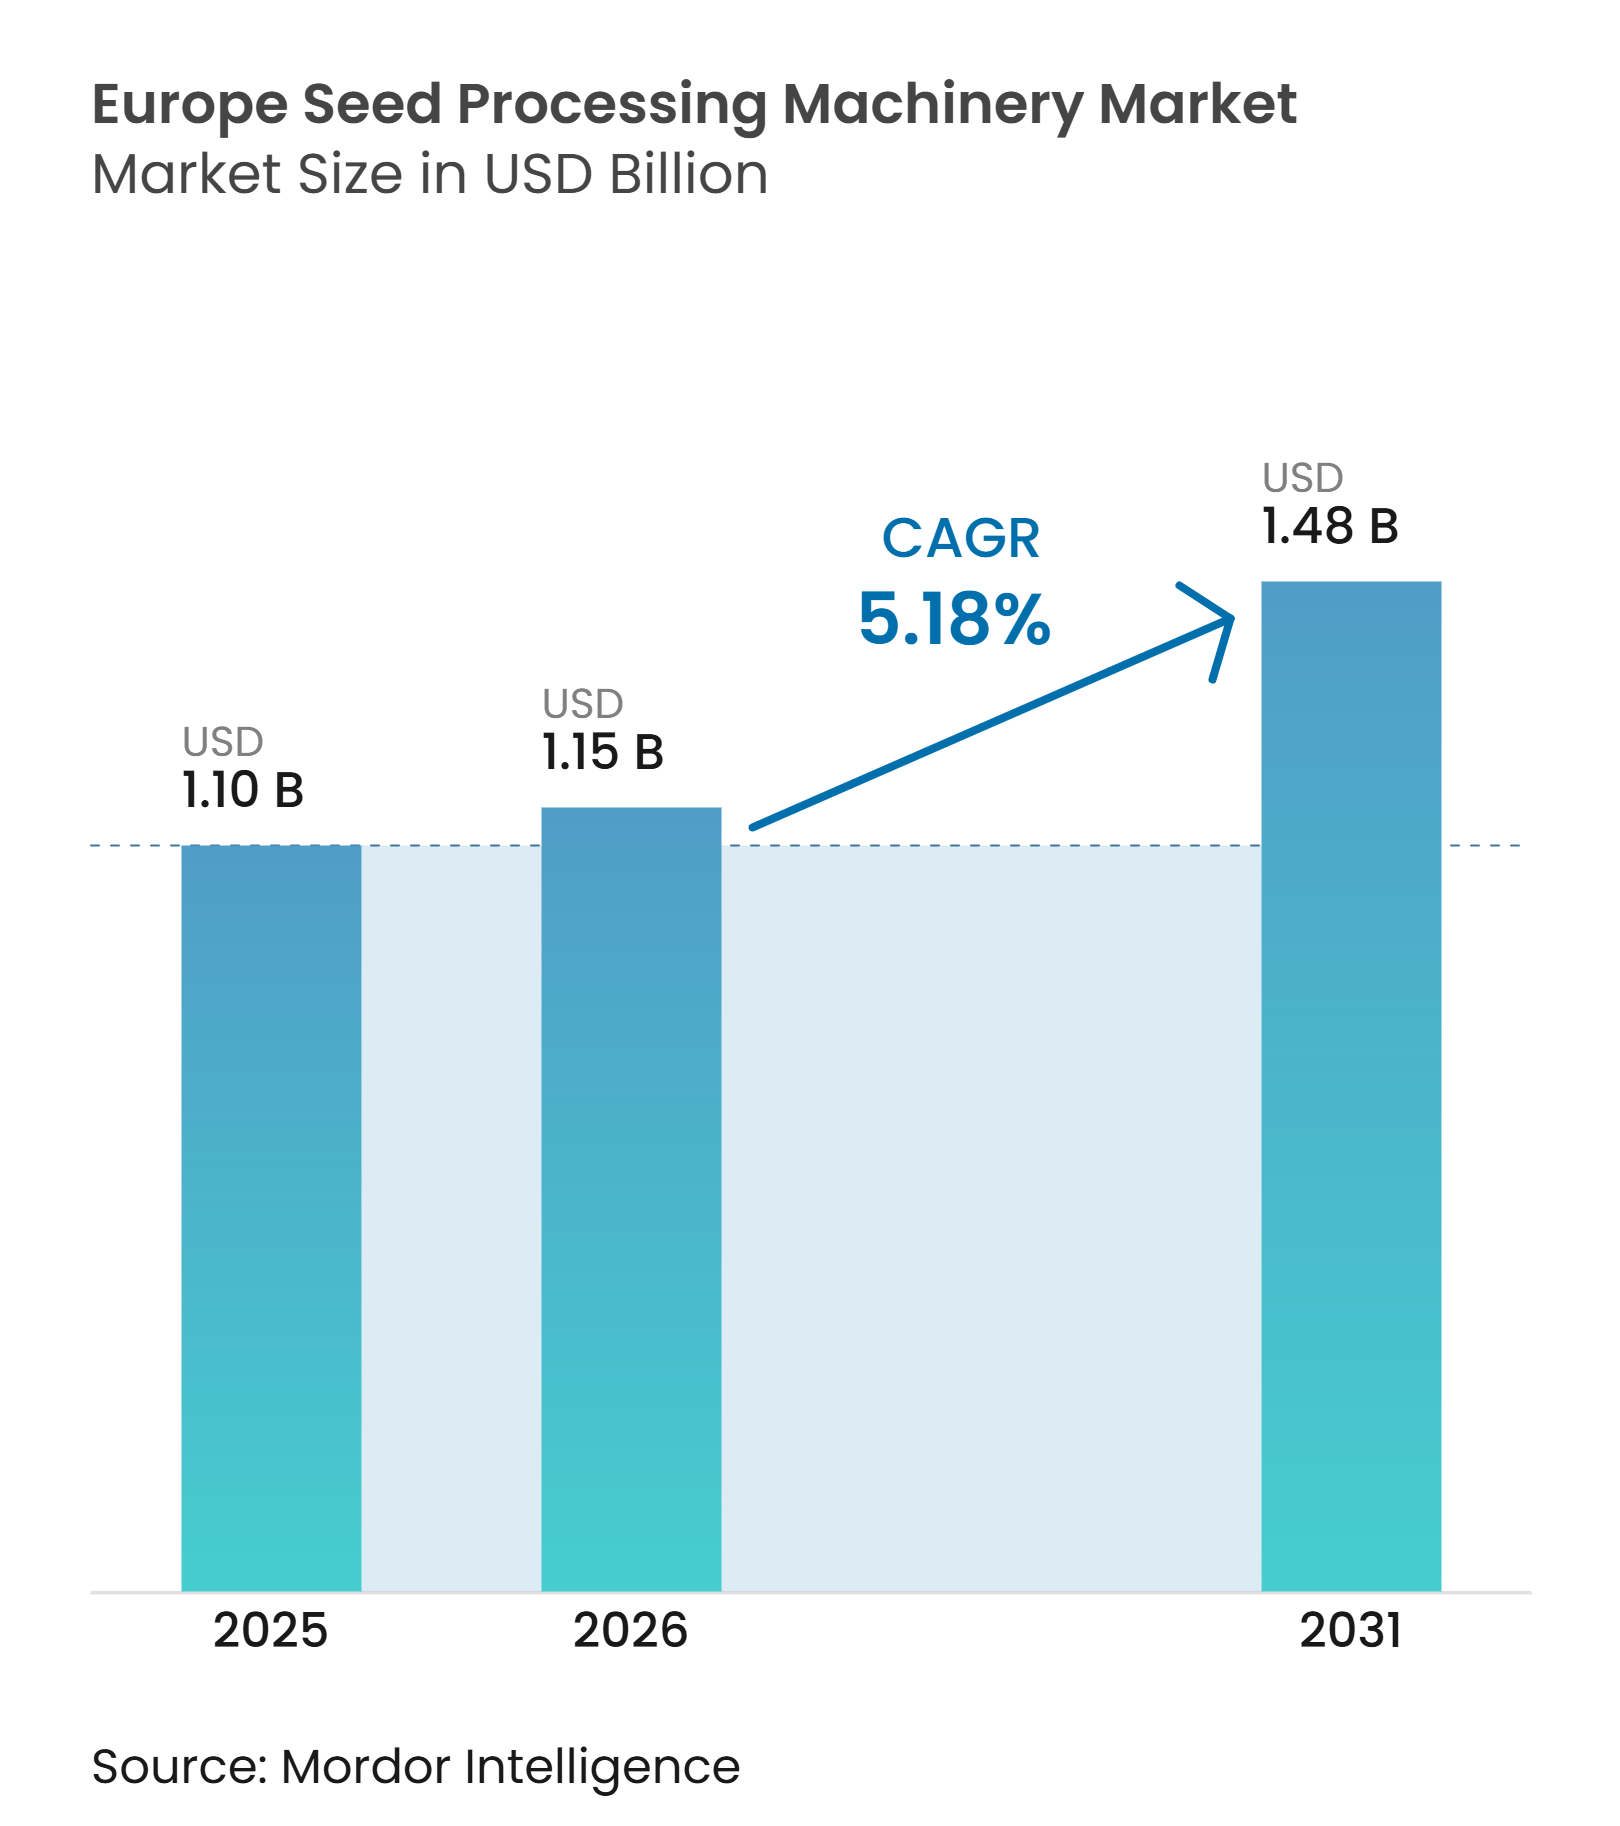
| Tamaño del mercado en el año base (2025) | 1.10 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.48 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.18 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Maquinaria para el Procesamiento de Semillas en Europa por Mordor Intelligence
El mercado de maquinaria para el procesamiento de semillas en Europa fue valorado en 1,1 mil millones de USD en 2025, se estima en 1,2 mil millones de USD en 2026 y se prevé que crezca a una CAGR del 5,2% de 2026 a 2031, alcanzando 1,5 mil millones de USD en 2031. El crecimiento refleja un cambio en las prioridades de adquisición de los procesadores de semillas europeos. Las plantas más grandes requieren cada vez más líneas multicultivo que preserven la identidad del lote desde la recepción hasta el envasado, mientras que los operadores más pequeños priorizan equipos modulares que mejoran una etapa de procesamiento a la vez. Las normas de certificación hacen que la precisión en la limpieza, clasificación, etiquetado y mantenimiento de registros sea un requisito comercial, no simplemente una preferencia operativa. La escasez de mano de obra refuerza el argumento a favor de la alimentación automatizada, la clasificación y el control de procesos, ya que la falta de operadores capacitados reduce directamente el rendimiento de la planta y aumenta el riesgo de un manejo inconsistente de los lotes. Al mismo tiempo, los cambios en los requisitos de tratamiento y recubrimiento de semillas favorecen los equipos que manejan formulaciones alternativas sin interrumpir los flujos de trabajo establecidos.
Conclusiones Clave del Informe
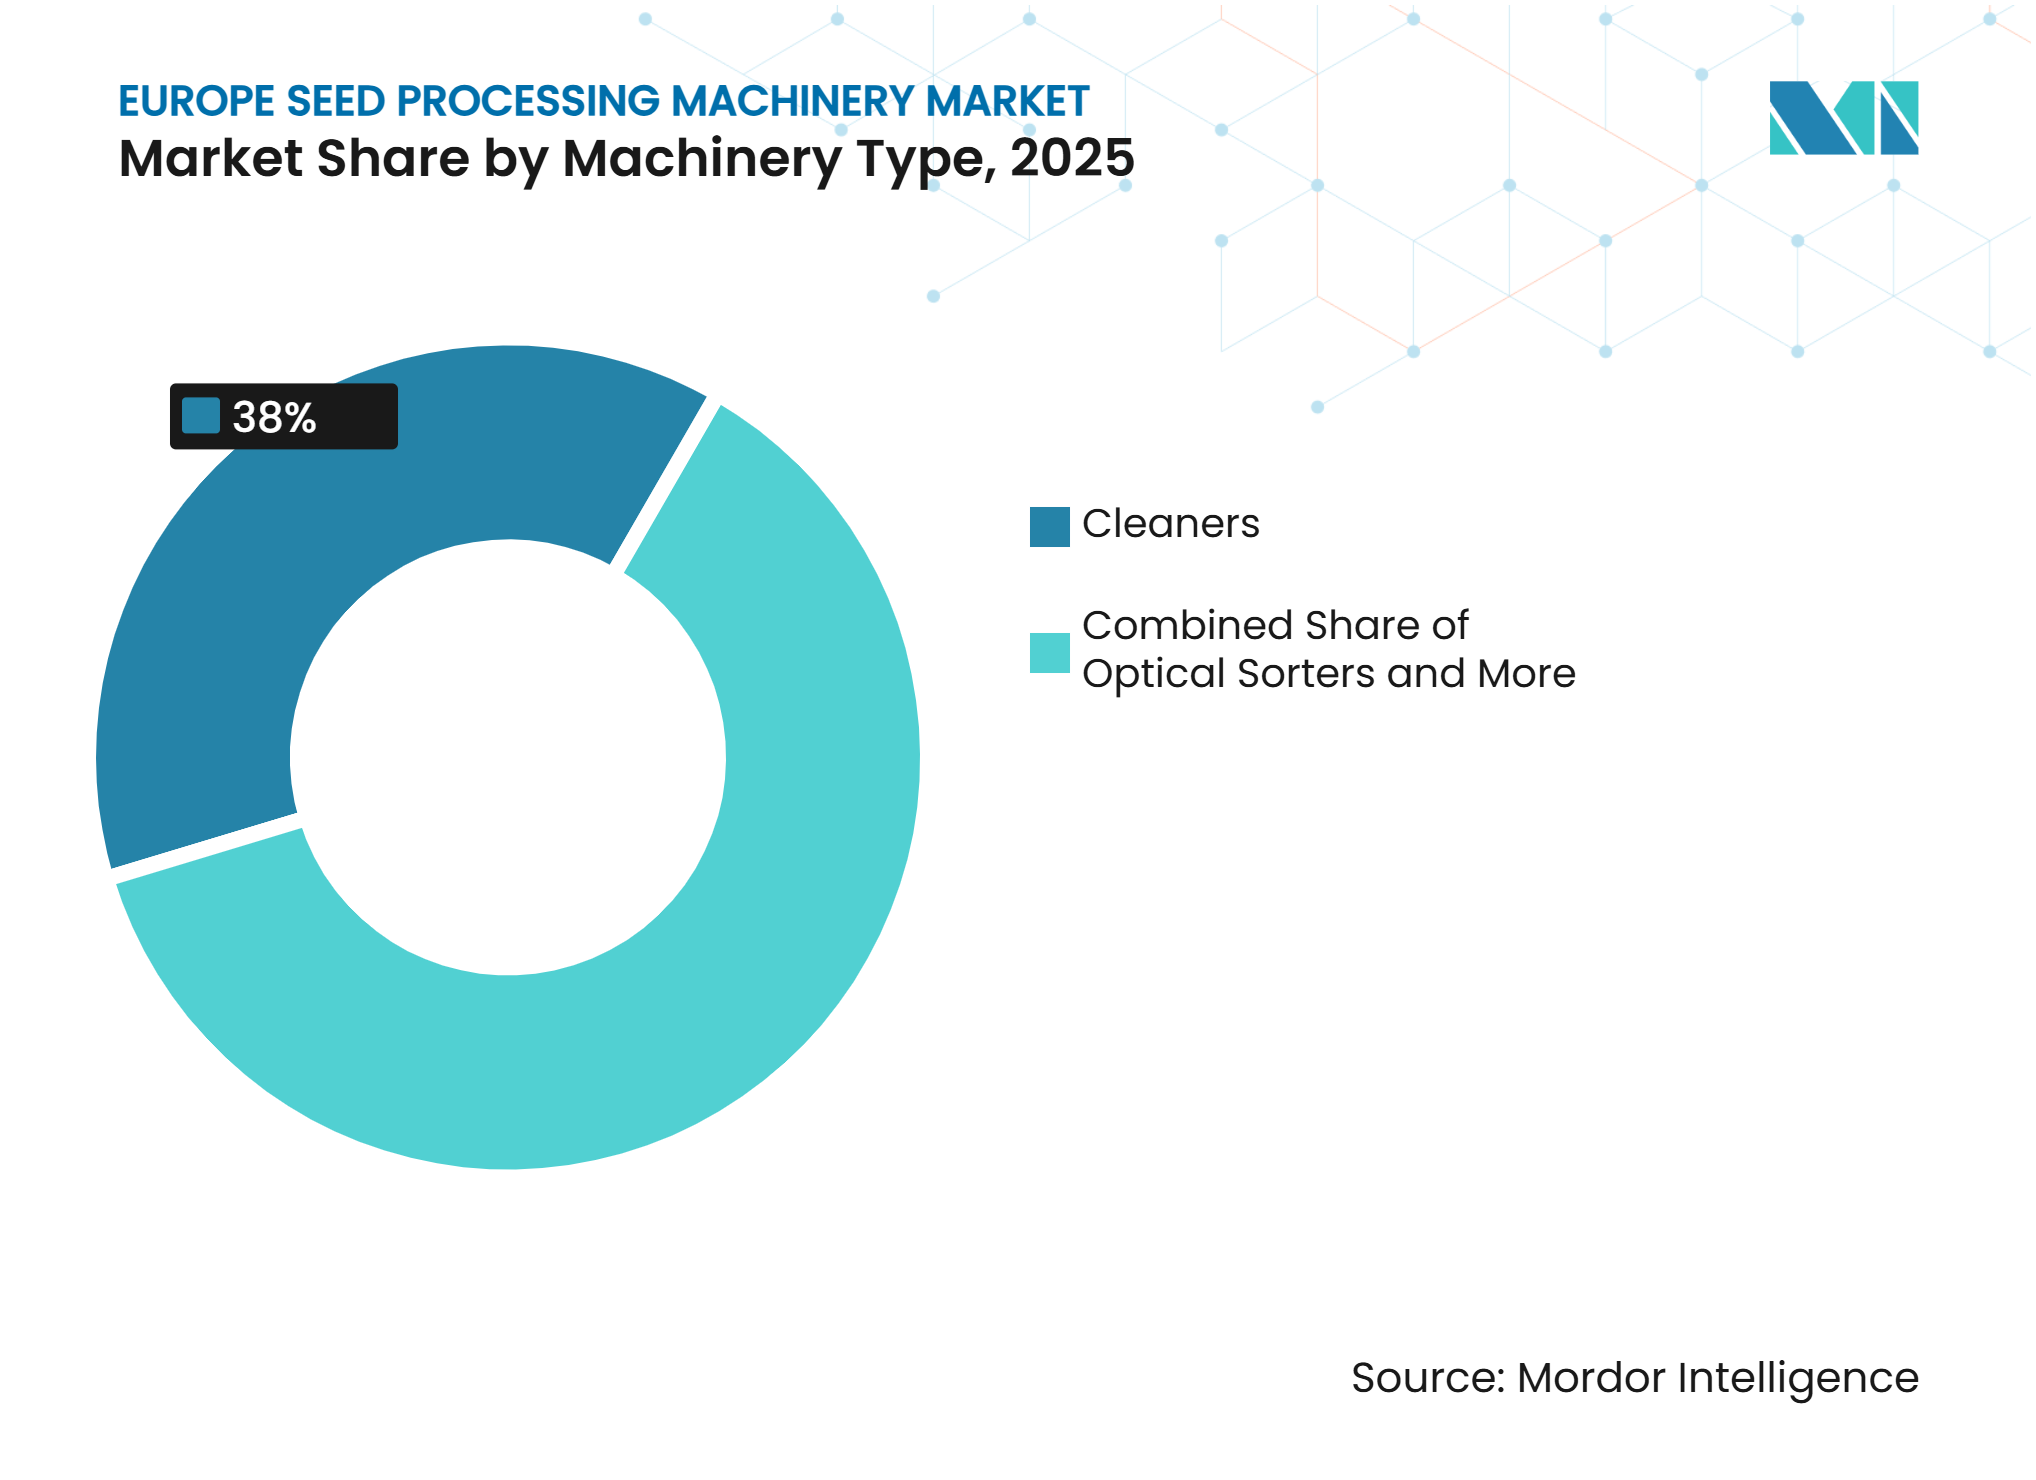
- Por tipo de maquinaria, las limpiadoras representaron el 38% del tamaño del mercado de maquinaria para el procesamiento de semillas en Europa en 2025, mientras que se prevé que las clasificadoras ópticas crezcan a la CAGR más rápida del 7,5% de 2026 a 2031.
- Por modo de operación, los sistemas automáticos mantuvieron el 62% de la participación del mercado de maquinaria para el procesamiento de semillas en Europa en 2026 y se prevé que crezcan a una CAGR del 6% de 2026 a 2031.
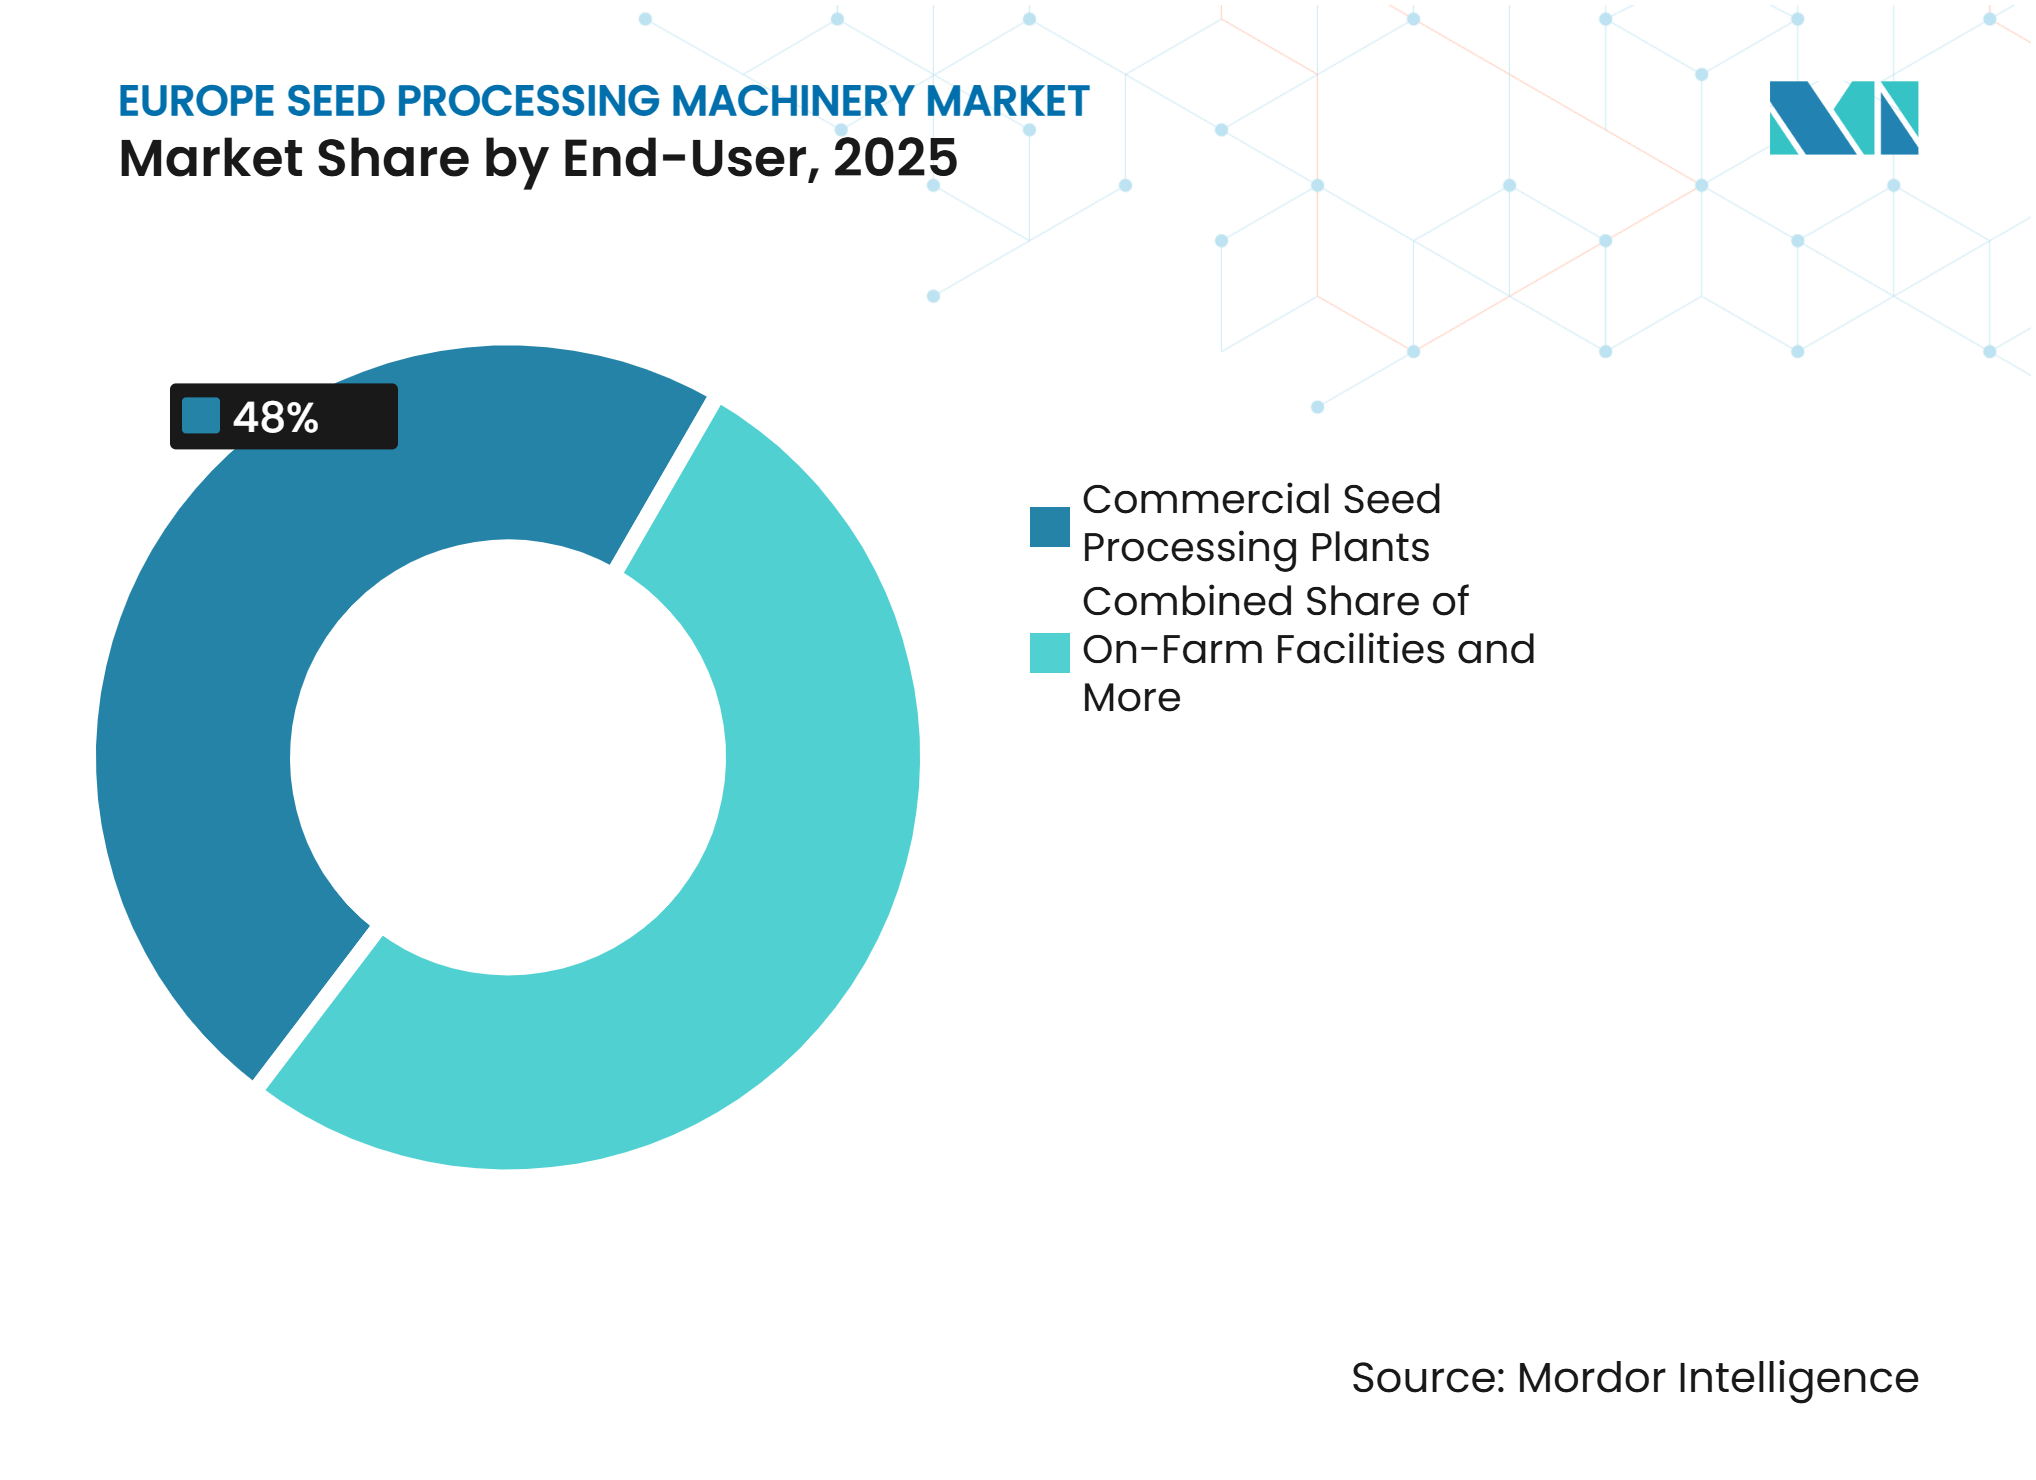
- Por usuario final, las plantas comerciales de procesamiento de semillas mantuvieron la mayor participación con el 48% en 2025, mientras que se prevé que las instalaciones en finca crezcan a la CAGR más rápida del 5,8% de 2026 a 2031.
- Por geografía, Alemania mantuvo la mayor participación por país con el 24% en 2025, mientras que se prevé que España crezca a la CAGR más rápida del 6,2% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Calidad y Trazabilidad de Semillas Certificadas | +1.1% | Francia, Alemania, Italia, Países Bajos, España y el Resto de Europa aplican las normas de certificación y registro de lotes de la Unión Europea. El Reino Unido requiere documentación doméstica y de exportación por separado. Ucrania y Rusia enfrentan necesidades adicionales de trazabilidad en el comercio transfronterizo. | Mediano plazo (2-4 años) |
| Modernización de Explotaciones y Procesamiento con Apoyo de la PAC | +0.9% | Francia, Alemania, Italia, Países Bajos, España y el Resto de Europa se ven afectados porque el apoyo al desarrollo rural de la Política Agrícola Común puede reducir el costo de las mejoras de procesamiento elegibles, sujeto a las normas del programa nacional. | Corto plazo (≤ 2 años) |
| Automatización para Compensar la Escasez de Mano de Obra y Habilidades | +0.8% | Francia y el Reino Unido enfrentan presiones documentadas de contratación agrícola. Alemania, Países Bajos, Italia y España tienen entornos de procesamiento de mayor costo, mientras que Ucrania y Rusia enfrentan perturbaciones en la fuerza laboral, lo que aumenta el valor de la operación automatizada de líneas. | Mediano plazo (2-4 años) |
| Variabilidad Climática en la Calidad de Semillas y el Establecimiento de Cultivos | +0.6% | Francia, Alemania, Italia y España enfrentan calor, sequía y precipitaciones irregulares que alteran la calidad de las semillas entrantes. Países Bajos y el Reino Unido enfrentan variabilidad climática, mientras que la perturbación de la producción relacionada con el conflicto añade incertidumbre en Ucrania y Rusia. | Largo plazo (≥ 4 años) |
| Expansión de Cadenas de Suministro de Semillas Orgánicas y Resilientes | +0.5% | Alemania, Francia y Países Bajos tienen actividad establecida en el suministro de semillas orgánicas. Italia y España cuentan con producción orgánica respaldada por políticas, mientras que el Reino Unido y Ucrania requieren un manejo segregado y trazable para las crecientes cadenas de suministro de semillas orgánicas y resilientes. | Mediano plazo (2-4 años) |
| Demanda de Líneas de Procesamiento Flexibles, Trazables y Energéticamente Eficientes | +0.7% | Alemania, Países Bajos, Francia, Italia y España procesan carteras diversas de cultivos y semillas. El Reino Unido requiere registros domésticos y de exportación distintos, mientras que Ucrania, Rusia y el Resto de Europa necesitan mejoras modulares que limiten el consumo de energía y la interrupción de la planta. | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Calidad y Trazabilidad de Semillas Certificadas
Las líneas automatizadas completas requieren inversión en limpieza, secado, clasificación, tratamiento, envasado, controles, instalación e integración en planta. Las cooperativas más pequeñas y las instalaciones en finca a menudo carecen del capital para reemplazar cada etapa a la vez. La restricción es pronunciada en Italia y España, donde muchos operadores son de propiedad familiar u organización regional, y los presupuestos de maquinaria dependen del flujo de caja estacional. Ucrania enfrenta una limitación más severa porque las pérdidas agrícolas relacionadas con la guerra han desplazado el capital disponible hacia la continuidad en lugar de la modernización. Rusia también enfrenta restricciones en el financiamiento y el acceso a equipos de precisión importados, como se describe en el borrador fuente. Estas condiciones alargan los ciclos de reemplazo y llevan a los compradores hacia mejoras por fases, equipos usados o sistemas de menor especificación. Los proveedores que apoyan la modernización por etapas están, por tanto, mejor alineados con la realidad de compra de los operadores con capital limitado.
Modernización de Explotaciones y Procesamiento con Apoyo de la PAC
La Política Agrícola Común proporciona un marco de financiamiento para modernizar los activos de procesamiento agrícola. El Parlamento Europeo declaró en 2024 que se asignaron 260.500 millones de EUR (282.000 millones de USD) a la Política Agrícola Común para 2023 a 2027, con financiamiento dividido entre apoyo directo y desarrollo rural[1]. Cuando los programas nacionales identifican los equipos de procesamiento como elegibles, el financiamiento para el desarrollo rural reduce el obstáculo del costo inicial que a menudo retrasa el reemplazo de maquinaria. La documentación del programa de Grecia para 2025 identificó las inversiones en unidades de procesamiento, normalización y envasado de semillas y material de propagación como elegibles en su plan estratégico. La estructura favorece la inversión por etapas porque los procesadores alinean una mejora de limpiadora, clasificadora, secadora o envasadora con el cofinanciamiento disponible en lugar de financiar una línea completa a la vez. Esto apoya la demanda de maquinaria donde los operadores cumplen las condiciones de solicitud, auditoría e inversión privada conjunta. También explica por qué la adopción varía según el país y la capacidad administrativa de cada procesador.
Automatización para Compensar la Escasez de Mano de Obra y Habilidades
La automatización aborda una restricción que afecta tanto al rendimiento como a la consistencia de los lotes de semillas certificadas. France Travail informó que el 52% de las contrataciones agrícolas planificadas fueron difíciles de cubrir en 2024, según el material citado en el borrador fuente. La fuerza laboral agrícola del Reino Unido disminuyó un 1,9% hasta 279.000 en junio de 2025. Las plantas de procesamiento de semillas requieren personal capacitado para configurar la maquinaria, responder a la variación de calidad entrante y mantener la precisión de la limpieza. Cuando estos puestos permanecen vacantes, la restricción afecta a toda la línea en lugar de a una sola tarea manual. Westrup ApS instaló la Optica Mini de 3U Vision en Sejet Plant Breeding en Dinamarca en febrero de 2026, reemplazando la eliminación manual de defectos por limpieza óptica automatizada. Tales instalaciones muestran por qué la automatización apoya la estabilidad de la producción y la gestión consistente de la pureza durante las escaseces de personal.
Expansión de Cadenas de Suministro de Semillas Orgánicas y Resilientes
El suministro de semillas orgánicas requiere separación, limpieza y documentación estrictas para evitar la mezcla con lotes convencionales. El Reglamento (UE) 2018/848 exige el uso de material de reproducción vegetal orgánico en la agricultura ecológica y establece una vía para poner fin a las derogaciones para semillas no orgánicas antes de 2036. Un estudio de 2024 de la Universidad de Giessen encontró una cobertura sólida del suministro doméstico de semillas orgánicas para especies clave en Francia y los Países Bajos, mientras que Alemania superó el 76%. Las operaciones orgánicas a menudo procesan lotes más pequeños y cambian de variedades con mayor frecuencia que las instalaciones convencionales de alto volumen. Por lo tanto, requieren maquinaria que limite el arrastre entre lotes y maneje las semillas con suavidad a lo largo de toda la línea. El plan de Italia para 2025 a 2028 para semillas orgánicas también señala el apoyo político para capacidad adicional, según se cita en el borrador fuente. Esta demanda favorece las configuraciones flexibles sobre las líneas optimizadas únicamente para el máximo rendimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Largo Período de Recuperación de la Inversión | -0.70% | Italia y España contienen muchos operadores más pequeños u organizados regionalmente con presupuestos estacionales. Ucrania y Rusia enfrentan restricciones severas de capital y acceso a equipos, mientras que Alemania, Francia, Países Bajos, Reino Unido y el Resto de Europa enfrentan altos costos para líneas automatizadas completas e integración en planta. | Largo plazo (≥ 4 años) |
| Economía Agrícola Volátil y Acceso Desigual al Financiamiento | -0.60% | Ucrania y Rusia enfrentan presión financiera relacionada con el conflicto y el comercio. España, Italia, Francia y Alemania están expuestas a la volatilidad de los precios de los cultivos y los ingresos estacionales, mientras que el Resto de Europa enfrenta un acceso desigual al cofinanciamiento y los fondos de contrapartida. | Corto plazo (≤ 2 años) |
| Restricciones e Incertidumbre en torno a la Química del Tratamiento de Semillas | -0.40% | Los estados miembros de la Unión Europea, incluidos Alemania y Francia, deben seguir las cambiantes normas de tratamiento de la Unión Europea. El Reino Unido utiliza procesos de autorización de emergencia separados, mientras que Ucrania y Rusia enfrentan incertidumbre sobre las formulaciones aprobadas y el acceso a los insumos de tratamiento. | Corto plazo (≤ 2 años) |
| Complejidad de la Modernización y Costos de Cumplimiento para las Instalaciones Existentes | -0.50% | Alemania, Países Bajos, Francia, Reino Unido, Italia y España cuentan con instalaciones establecidas donde los diseños heredados, los sistemas eléctricos y la documentación añaden costos de modernización. Ucrania y Rusia enfrentan el mismo desafío de integración junto con presupuestos de reemplazo limitados. | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones e Incertidumbre en torno a la Química del Tratamiento de Semillas
Los cambios en la química del tratamiento de semillas complican las decisiones sobre equipos de tratamiento y recubrimiento porque los procesadores deben evitar invertir en configuraciones que resulten inadecuadas para las formulaciones aprobadas. El Reglamento (CE) N.º 1107/2009 regula los productos fitosanitarios en la Unión Europea[2]. El Tribunal de Justicia de la Unión Europea dictaminó en enero de 2023 que los estados miembros no podían autorizar el uso de semillas tratadas con productos fitosanitarios expresamente prohibidos a nivel de la Unión Europea. El Reino Unido tiene procesos de autorización de emergencia separados para el tratamiento de semillas de remolacha azucarera, incluido el asesoramiento para 2025 sobre Cruiser SB. Los compradores deben evaluar si los equipos de tratamiento y recubrimiento manejan las formulaciones alternativas aprobadas y las condiciones de secado que estas requieren. La incertidumbre regulatoria, por tanto, retrasa algunas compras y aumenta la importancia de los diseños de equipos adaptables.
Complejidad de la Modernización y Costos de Cumplimiento para las Instalaciones Existentes
Las plantas más antiguas a menudo requieren más que un simple reemplazo de máquina al añadir clasificación óptica, control de polvo, transporte automatizado o sistemas de trazabilidad. Las dimensiones de los equipos, el diseño del edificio, la capacidad eléctrica y las medidas de seguridad añaden costos y amplían los plazos de los proyectos. El Reglamento (UE) 2023/1230 se aplica a partir de enero de 2027 y actualiza los requisitos de maquinaria para los productos comercializados en la Unión Europea. Las instalaciones con líneas de diferentes generaciones deben coordinar las mejoras de equipos con trabajos más amplios de seguridad y documentación. El problema es pronunciado en Alemania, los Países Bajos, Italia y España, donde los diseños de los emplazamientos imponen restricciones físicas. La complejidad de la modernización frena la inversión a corto plazo, al tiempo que favorece a los proveedores que integran nueva maquinaria en plantas en funcionamiento con una interrupción mínima.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Maquinaria:
Las Limpiadoras Lideran Mientras las Clasificadoras Ópticas AvanzanLas limpiadoras mantuvieron el 38% del mercado de maquinaria para el procesamiento de semillas en Europa en 2025, convirtiéndolas en el tipo de maquinaria más grande. Su posición de liderazgo refleja su papel como la primera etapa de control de calidad en la mayoría de las líneas completas de semillas, donde se debe eliminar el material extraño antes de la clasificación, el tratamiento o el envasado. Las prelimpiadoras, secadoras, clasificadoras, separadoras, despedradores, pulidoras, envasadoras de semillas y otros equipos especializados abordan etapas posteriores o requisitos específicos de cultivos. Los recubridores y tratadores enfrentan requisitos cambiantes a medida que los procesadores se adaptan a materiales alternativos y plazos regulatorios. Se prevé que las clasificadoras ópticas crezcan a la CAGR más rápida del 7,5% de 2026 a 2031. Su crecimiento refleja la demanda de una identificación más precisa de la calidad variable de las semillas y los defectos, lo que ayuda a los procesadores a retener más semillas dentro de los umbrales de calidad aceptables.
PETKUS Technologie GmbH exhibió varios sistemas en Agritechnica 2025, incluidos clasificación óptica, separación por gravedad, tratamiento y equipos de línea inteligente. La presentación de noviembre de 2025 ilustra cómo los proveedores están combinando la inspección de calidad con las etapas de procesamiento mecánico establecidas. Sakata Vegetables Europe declaró que pasó a un recubrimiento de película 100% de origen biológico y biodegradable para sus semillas recubiertas a partir de abril de 2025. La transición cambia los materiales que los equipos de tratamiento y secado deben manejar. Los proveedores de maquinaria que acomodan estos cambios sin interrumpir la calidad del recubrimiento están mejor posicionados en el ciclo de reemplazo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Operación:
Los Sistemas Automáticos Establecen el Estándar para las Plantas Más GrandesLos sistemas automáticos mantuvieron el 62% del mercado en 2026 y se prevé que crezcan a una CAGR del 6% de 2026 a 2031. El segmento es el más grande porque los grandes procesadores requieren una operación consistente en múltiples etapas de limpieza y control de calidad. Las configuraciones automáticas reducen la intervención manual, mejorando la consistencia del flujo de trabajo y limitando el impacto de la escasez de personal en el rendimiento. Son particularmente relevantes en mercados de altos salarios con disponibilidad limitada de operadores experimentados. Los equipos semiautomáticos siguen siendo relevantes donde los volúmenes anuales son menores o los proyectos deben financiarse por etapas. La decisión entre los dos modos depende, por tanto, del volumen del procesador, la disponibilidad de mano de obra y el acceso al capital de inversión.
PETKUS Technologie GmbH presentó un concepto de planta de semillas modular en EuroTier en diciembre de 2024. El enfoque prefabricado apoya a los procesadores que tienen la intención de añadir capacidad automatizada sin esperar una decisión de reemplazo de línea completa. El Reglamento (UE) 2023/1230 se aplicará a partir de enero de 2027, dando a los operadores otra razón para revisar las características de seguridad y control de las instalaciones más antiguas. Los sistemas semiautomáticos continúan siendo adecuados para muchos entornos en finca y cooperativos. Sus limitaciones se hacen más evidentes cuando los procesadores requieren mayor rendimiento, un control más estricto de los lotes o menor dependencia de mano de obra especializada. Esto otorga a los sistemas automáticos una ventaja más clara a medida que las plantas escalan más allá de las tareas básicas de procesamiento.
Por Usuario Final:
Las Plantas Comerciales Proporcionan la Demanda de Equipos Más AmpliaLas plantas comerciales de procesamiento de semillas mantuvieron el 48% del mercado en 2025 y fueron el grupo de usuarios finales más grande. Estos sitios adquieren una amplia gama de maquinaria porque gestionan secuencias de procesamiento completas y operan bajo revisión de certificación continua. Sus decisiones de equipamiento abarcan capacidad, separación de lotes, tratamiento, envasado y la documentación necesaria para respaldar los movimientos comerciales de semillas. Los productores de semillas invierten en tratamiento, recubrimiento y envasado donde las ventas de semillas de valor añadido requieren un manejo más controlado. Las instituciones de investigación generalmente adquieren volúmenes menores pero necesitan equipos de clasificación o análisis de calidad de alta especificación para el trabajo de desarrollo de variedades. Las instalaciones de manejo de granos forman un grupo de demanda separado cuando se requiere procesamiento de calidad de semillas para aplicaciones certificadas posteriores.
Se prevé que las instalaciones en finca crezcan a la CAGR más rápida del 5,8% de 2026 a 2031. Los menores costos de entrada para sistemas automáticos compactos apoyan un cambio hacia la gestión interna de la calidad de las semillas, particularmente donde los productores buscan un mayor control sobre la limpieza y el tratamiento. Francia, Italia y España representaron el 42% del área de producción de semillas aprobada por la Unión Europea en 2024, según el cálculo del borrador fuente basado en datos de la Asociación Europea de Agencias de Certificación de Semillas. Esta concentración de producción de semillas apoya la demanda de equipos adaptados a los cultivos locales y las redes de servicio. Seed Processing Holland B.V. completó una prueba de aceptación en fábrica para la Máquina de Criba de Aire de Semillas personalizada CSM-4010 de Kemin Industries en abril de 2025. El proyecto demuestra la demanda continua de equipos diseñados a medida entre los operadores que invierten en capacidad dedicada.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania mantuvo una participación del 24% en 2025, convirtiéndola en el mayor mercado por país. Su posición refleja una densa base de actividad de procesamiento certificado y proveedores de maquinaria establecidos, que juntos apoyan la personalización, la instalación y el acceso a servicios. Francia sigue siendo importante porque contaba con 338.940 ha de área de producción de semillas aprobada en 2024. Los Países Bajos tienen una concentración de operaciones de semillas hortícolas y de hortalizas, donde las semillas de alto valor y los estrictos requisitos de calidad apoyan la demanda de líneas de procesamiento más precisas. Italia registró 234.085 ha de área de producción de semillas aprobada en 2024, tras un aumento del 13,6%. Estos mercados combinan una base sustancial de producción de semillas con condiciones operativas que favorecen la limpieza, clasificación y trazabilidad confiables.
Se prevé que España crezca a la CAGR más rápida del 6,2% de 2026 a 2031. Su área de producción de semillas aprobada alcanzó 210.188 ha en 2024, un 9,3% más que el año anterior. La expansión apoya la demanda de limpieza de precisión e inspección óptica en cereales, hortalizas y cultivos especiales porque los procesadores deben gestionar más lotes certificados con características de calidad variadas. El Reino Unido opera bajo un régimen de certificación separado y requiere que los procesadores gestionen la documentación doméstica junto con los requisitos de exportación[3]. Westrup ApS comenzó a atender directamente al Reino Unido en marzo de 2025 tras poner fin a su acuerdo de distribución exclusiva con Tornum Ltd. El enfoque de mercado directo refleja el valor comercial de un soporte técnico más cercano en un país con procesos de certificación separados.
La demanda a corto plazo de Ucrania sigue centrada en mantener la capacidad activa porque el conflicto ha perturbado la producción agrícola y las condiciones de inversión. Rusia continúa procesando semillas de cereales y oleaginosas, pero las restricciones sobre la tecnología importada y el financiamiento limitan el acceso a algunas configuraciones avanzadas. El Resto de Europa incluye mercados donde el cofinanciamiento de la Unión Europea apoya las mejoras de equipos más antiguos de limpieza, tratamiento y clasificación. Grecia y Croacia registraron aumentos del área de producción de semillas del 27% y el 29,7%, respectivamente, en 2024. Polonia mantuvo 139.845 ha de área de producción de semillas aprobada en 2024, con un crecimiento del 0,6%. Estos mercados favorecen los equipos prácticos de gama media, mientras que los requisitos de certificación y comercio aumentan la demanda de mayor precisión en el procesamiento.
Panorama Competitivo
Concentración del Mercado
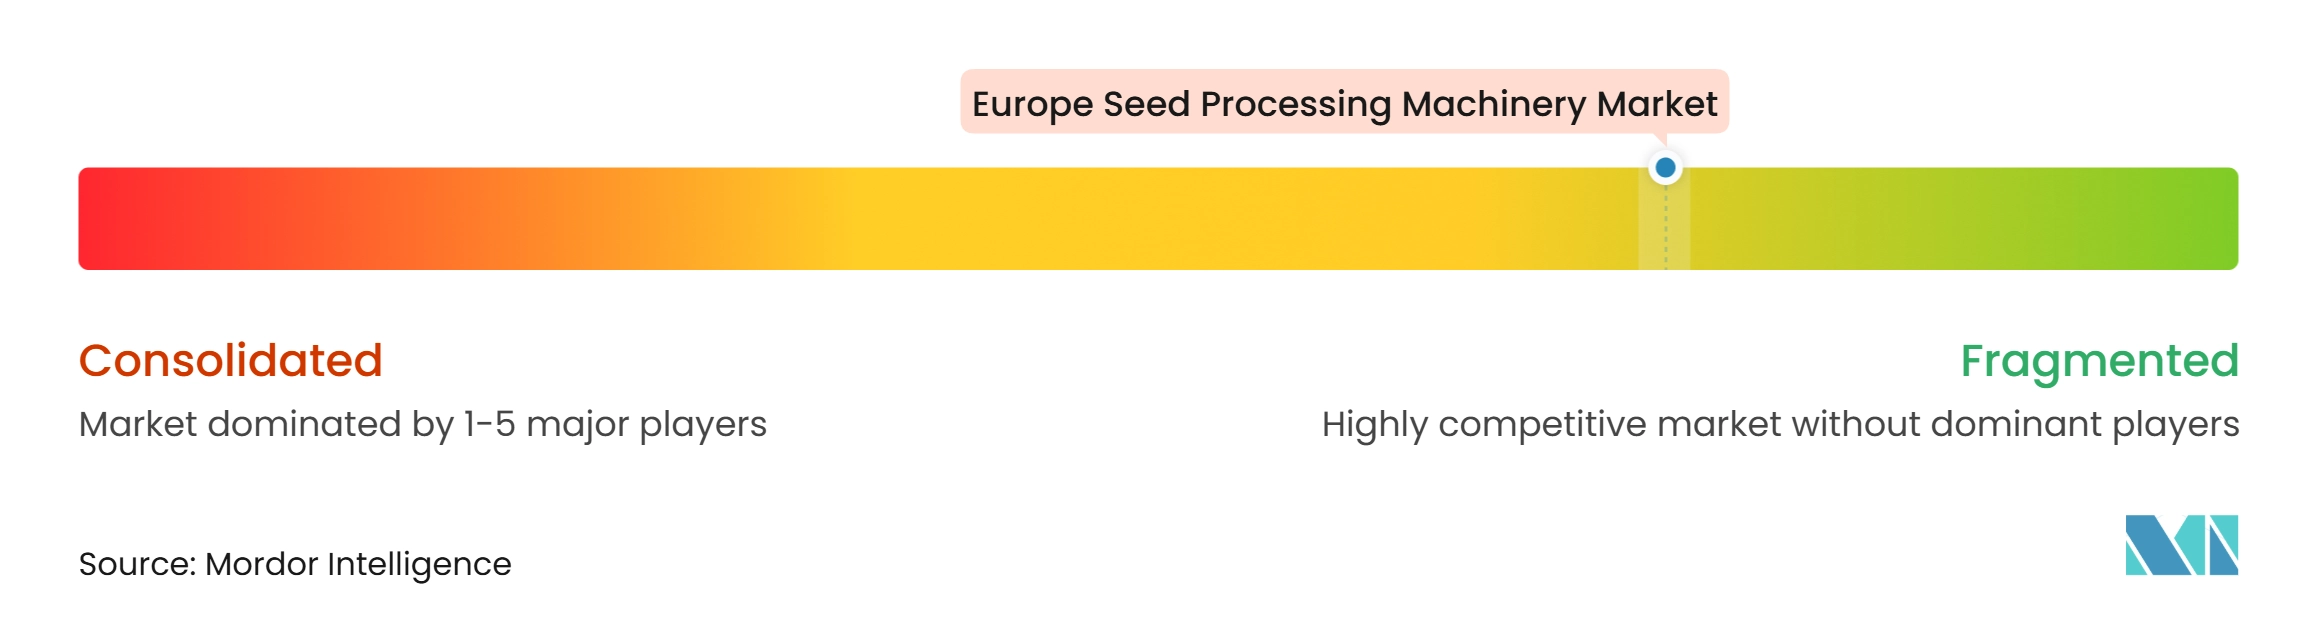
El mercado de maquinaria para el procesamiento de semillas en Europa tiene una puntuación de concentración de 3 sobre 10 porque un grupo limitado de proveedores activos internacionalmente compite con muchos especialistas regionales, y no se dispone de una participación combinada de los principales actores. PETKUS Technologie GmbH, Westrup ApS, Bühler AG y Seed Processing Holland B.V. operan en varios países europeos y compiten en amplitud de equipos, tecnología y acceso a servicios. Grain and Protein Technologies atiende aplicaciones de procesamiento a gran escala, ampliando el campo competitivo para las plantas comerciales. SKIOLD GROUP, Alvan Blanch Development Company Ltd, JK MACHINERY, RIELA Polska Sp. z o. o., Reiter Seed Processing GmbH and Co. KG, Agralex Sp. z o. o., ISM SEPARATOR Sp. z o.o., Zuptor Sp. z o.o., Akyürek Group Technology y Forumagroprom LLC representan el nivel nacional y regional. Su posicionamiento se basa en la especialización por cultivo, la personalización de proyectos, el soporte local y la competitividad en precios. Esta estructura ofrece a los compradores una elección entre capacidad integrada de línea completa y maquinaria adaptada localmente.
PETKUS Technologie GmbH se asoció con la Federación Internacional de Semillas en julio de 2024 para impulsar la actividad educativa y comercial en torno a su software de clasificación óptica IRIS. Westrup ApS estableció una asociación mundial con 3U Vision en 2025 para integrar tecnología de clasificación por color en su cartera de limpieza de semillas. Seed Processing Holland B.V. utilizó una prueba de equipos en 2025 para demostrar un proceso de aplicación en un solo paso para materiales de recubrimiento y secado. Estos movimientos se centran en las etapas donde el control de calidad, el uso de mano de obra y los cambios regulatorios tienen el mayor efecto en la economía de la planta. La ventaja competitiva depende, por tanto, de integrar las etapas de maquinaria sin añadir complejidad operativa. Los proveedores que conectan la clasificación, el tratamiento, el secado y la gestión de registros dentro de un diseño de planta funcional mantienen una posición más sólida en los proyectos de modernización.
Bühler AG informó un margen de beneficio antes de intereses e impuestos del 8% para 2025, en comparación con el 7,6% en 2024, y declaró que lanzó 60 productos y servicios durante 2025. Westrup ApS informó en julio de 2025 que el beneficio neto se había más que duplicado en su ejercicio fiscal 2024 a 2025, respaldado por proyectos completados, expansión internacional y su asociación con 3U Vision. Estos resultados corporativos no representan participaciones de mercado, pero indican que algunos proveedores internacionales mantienen capacidad para financiar el desarrollo de productos, la cobertura de servicios y la entrega de proyectos. Las empresas regionales más pequeñas siguen siendo competitivas donde el tiempo de respuesta y la familiaridad con las condiciones locales de los cultivos superan el valor de una cartera amplia. El mercado, por tanto, admite varias posiciones competitivas en lugar de un modelo de proveedor uniforme. La demanda de mejoras modulares y conformes ofrece a los proveedores regionales una vía clara para competir con los grandes proveedores de línea completa.
Líderes de la Industria de Maquinaria para el Procesamiento de Semillas en Europa
-
Grain & Protein Technologies
-
PETKUS Technologie GmbH
-
Westrup ApS
-
Bühler AG
-
Seed Processing Holland B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Maquinaria para el Procesamiento de Semillas en Europa Empresas cubiertas en este informe
- Grain & Protein Technologies
- PETKUS Technologie GmbH
- Westrup ApS
- Bühler AG
- Seed Processing Holland B.V.
- SKIOLD GROUP
- Alvan Blanch Development Company Ltd
- JK MACHINERY
- RIELA Polska Sp. z o. o.
- Reiter Seed Processing GmbH & Co. KG
- Agralex Sp. z o. o.
- ISM SEPARATOR Sp. z o.o.
- Zuptor Sp. z o.o.
- Akyürek Group Technology
- Forumagroprom LLC
Desarrollos recientes de la industria en Mercado de Maquinaria para el Procesamiento de Semillas en Europa
- Febrero de 2026: Westrup ApS instaló la Optica Mini de 3U Vision en Sejet Plant Breeding en Dinamarca, permitiendo la transición de la eliminación manual de defectos a la limpieza óptica automatizada.
- Febrero de 2026: Bühler AG publicó sus resultados de 2025, informando un margen de beneficio antes de intereses e impuestos del 8% y confirmando el lanzamiento de 60 productos y servicios durante 2025.
- Noviembre de 2025: PETKUS Technologie GmbH exhibió la Clasificadora Óptica OS G Iris, el Tratador por Lotes CM100, el Separador por Gravedad G2, el OS f y la SL Smart Line mejorada en Agritechnica 2025 en Hannover.
Alcance del Informe del Mercado de Maquinaria para el Procesamiento de Semillas en Europa
La maquinaria para el procesamiento de semillas en Europa abarca los equipos utilizados en la agricultura para limpiar, clasificar, graduar, secar, tratar y envasar semillas, mejorando su calidad y viabilidad para la siembra. Estas máquinas desempeñan un papel fundamental en la eliminación de impurezas, la garantía de uniformidad y la protección de las semillas frente a plagas y enfermedades. El informe del mercado de maquinaria para el procesamiento de semillas está segmentado por tipo de maquinaria (prelimpiadoras, limpiadoras, secadoras, clasificadoras, recubridores y tratadores, separadoras y despedradores, pulidoras, clasificadoras ópticas, envasadoras de semillas y otros equipos especializados), por modo de operación (automático y semiautomático), por usuario final (plantas comerciales de procesamiento de semillas, productores de semillas, instituciones de investigación, instalaciones en finca e instalaciones de manejo de granos), y por geografía (Francia, Alemania, Italia, Países Bajos, Rusia, España, Ucrania, Reino Unido y Resto de Europa). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Prelimpiadoras |
| Limpiadoras |
| Secadoras |
| Clasificadoras |
| Recubridores y Tratadores |
| Separadoras y Despedradores |
| Pulidoras |
| Clasificadoras Ópticas |
| Envasadoras de Semillas |
| Otros Equipos Especializados |
| Automático |
| Semiautomático |
| Plantas Comerciales de Procesamiento de Semillas |
| Productores de Semillas |
| Instituciones de Investigación |
| Instalaciones en Finca |
| Instalaciones de Manejo de Granos |
| Francia |
| Alemania |
| Italia |
| Países Bajos |
| Rusia |
| España |
| Ucrania |
| Reino Unido |
| Resto de Europa |
| Por Tipo de Maquinaria | Prelimpiadoras |
| Limpiadoras | |
| Secadoras | |
| Clasificadoras | |
| Recubridores y Tratadores | |
| Separadoras y Despedradores | |
| Pulidoras | |
| Clasificadoras Ópticas | |
| Envasadoras de Semillas | |
| Otros Equipos Especializados | |
| Por Modo de Operación | Automático |
| Semiautomático | |
| Por Usuario Final | Plantas Comerciales de Procesamiento de Semillas |
| Productores de Semillas | |
| Instituciones de Investigación | |
| Instalaciones en Finca | |
| Instalaciones de Manejo de Granos | |
| Por País | Francia |
| Alemania | |
| Italia | |
| Países Bajos | |
| Rusia | |
| España | |
| Ucrania | |
| Reino Unido | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del sector de maquinaria para el procesamiento de semillas en Europa en 2026?
El sector se estima en 1,2 mil millones de USD en 2026 y se prevé que alcance 1,5 mil millones de USD en 2031.
¿Qué tipo de maquinaria tiene el mayor protagonismo en Europa?
Las limpiadoras mantuvieron la mayor participación por tipo de maquinaria con el 38% en 2025 porque la limpieza es necesaria antes de las etapas de procesamiento posteriores.
¿Qué categoría de equipos crece más rápido hasta 2031?
Se prevé que las clasificadoras ópticas crezcan a la CAGR más rápida del 7,5% de 2026 a 2031.
¿Cuáles son los principales compradores de equipos para el procesamiento de semillas?
Las plantas comerciales de procesamiento de semillas fueron el grupo de usuarios finales más grande con el 48% en 2025, mientras que las instalaciones en finca son el grupo de más rápido crecimiento.