
ヨーロッパ種子処理機械市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
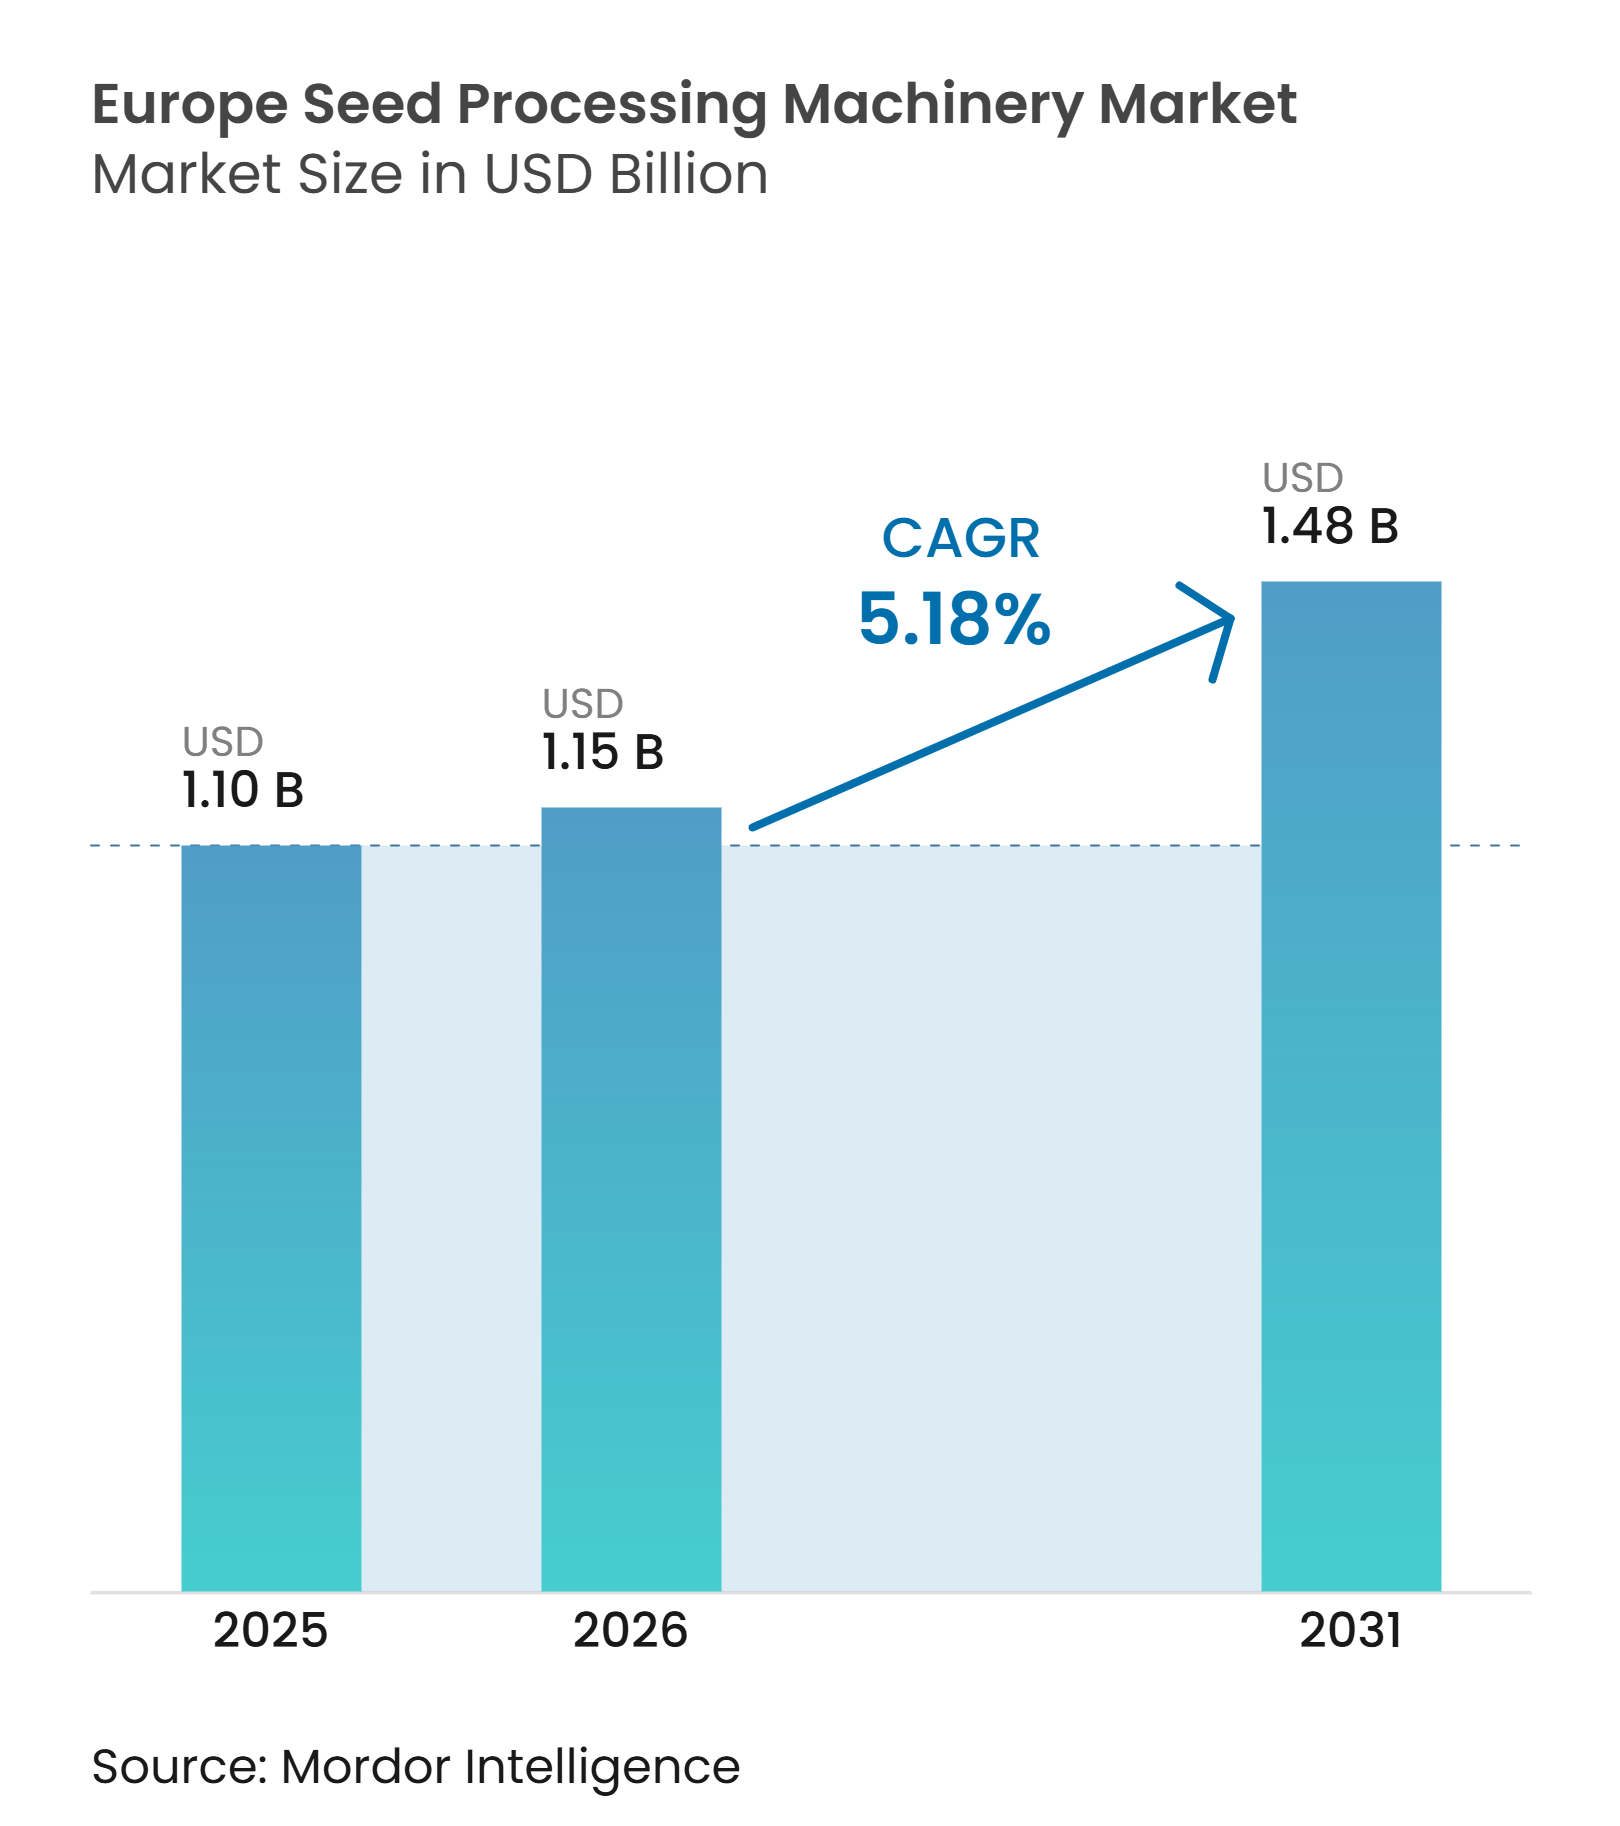
| 基準年の市場規模 (2025) | 1.10 十億米ドル |
| 市場規模 (2026) | 1.15 十億米ドル |
| 市場規模 (2031) | 1.48 十億米ドル |
| 成長率 (2026 - 2031) | 5.18 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ種子処理機械市場分析
ヨーロッパの種子処理機械市場は2025年に1.1 ビリオン 米ドルと評価され、2026年には1.2 ビリオン 米ドルと推定され、2026年から2031年にかけてCAGR 5.2%で成長し、2031年までに1.5 ビリオン 米ドルに達すると予測されています。この成長は、ヨーロッパの種子処理業者における調達優先事項の変化を反映しています。大規模プラントでは、受入から包装までロットの同一性を保持するマルチクロップラインの需要が高まる一方、小規模事業者は一度に一つの処理段階を改善するモジュール式機器を優先しています。認証規則により、洗浄、等級付け、ラベリング、記録管理の精度は、単なる運用上の好みではなく、商業上の要件となっています。熟練したオペレーターの不足は、プラントのスループットを直接低下させ、ロット処理の不一致リスクを高めるため、自動化された供給、選別、プロセス制御の必要性を強化しています。同時に、種子処理およびコーティング要件の変化により、確立されたワークフローを乱すことなく代替製剤を扱える機器への需要が高まっています。
主要レポートのポイント
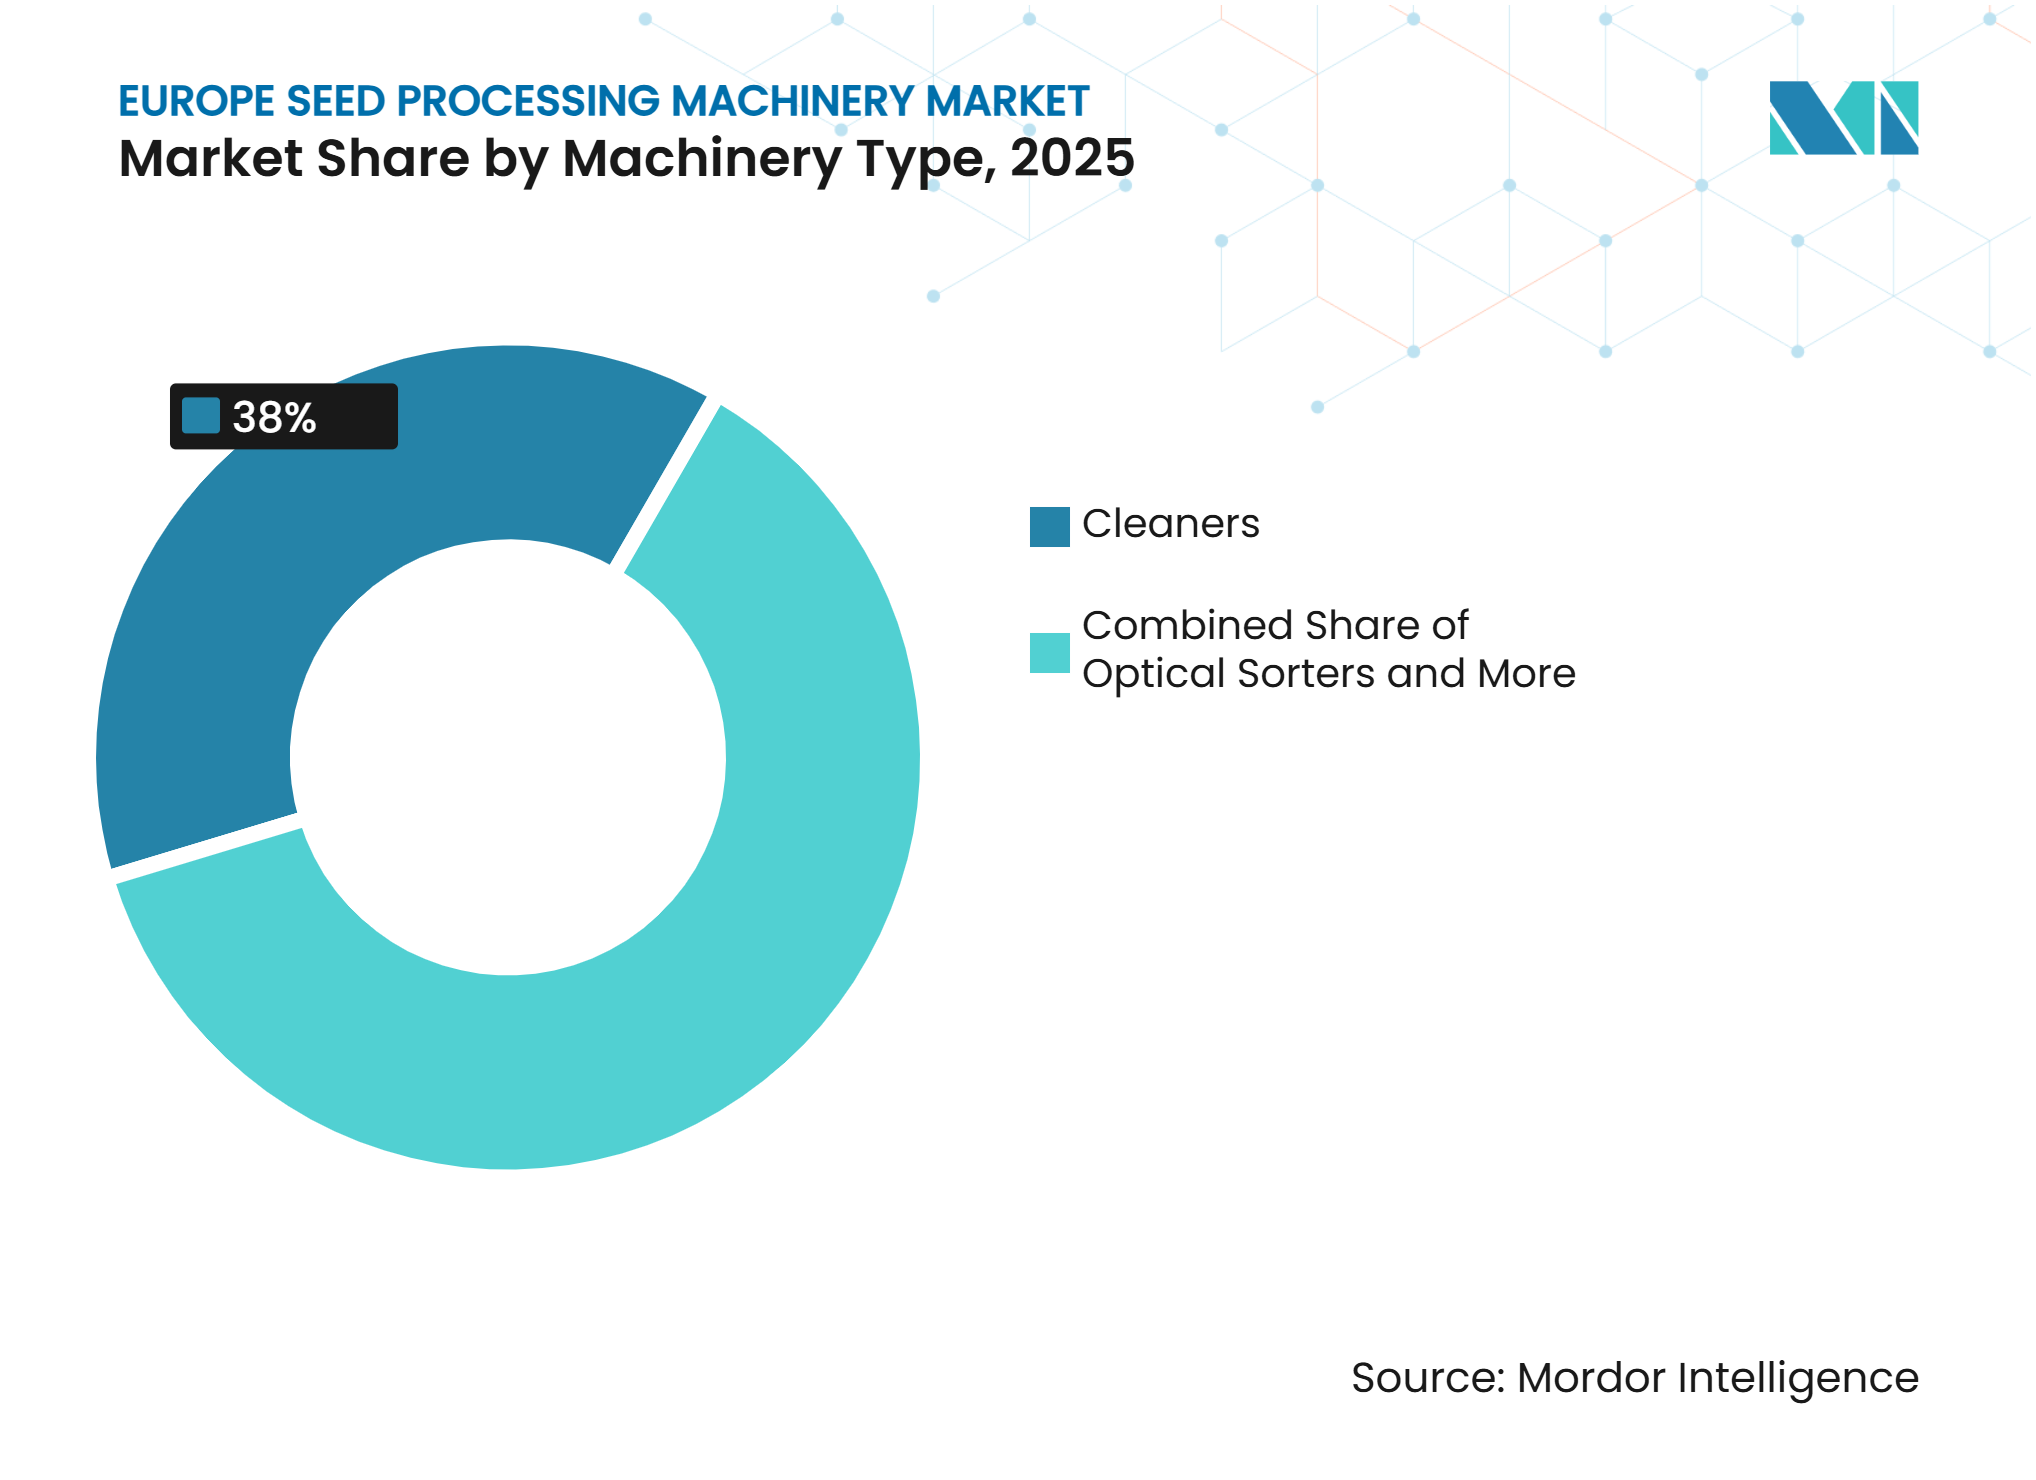
- 機械タイプ別では、クリーナーが2025年のヨーロッパ種子処理機械市場規模の38%を占め、光学式選別機は2026年から2031年にかけて最も速いCAGR 7.5%で成長すると予測されています。
- 運転モード別では、自動システムが2026年のヨーロッパ種子処理機械市場シェアの62%を占め、2026年から2031年にかけてCAGR 6%で成長すると予測されています。
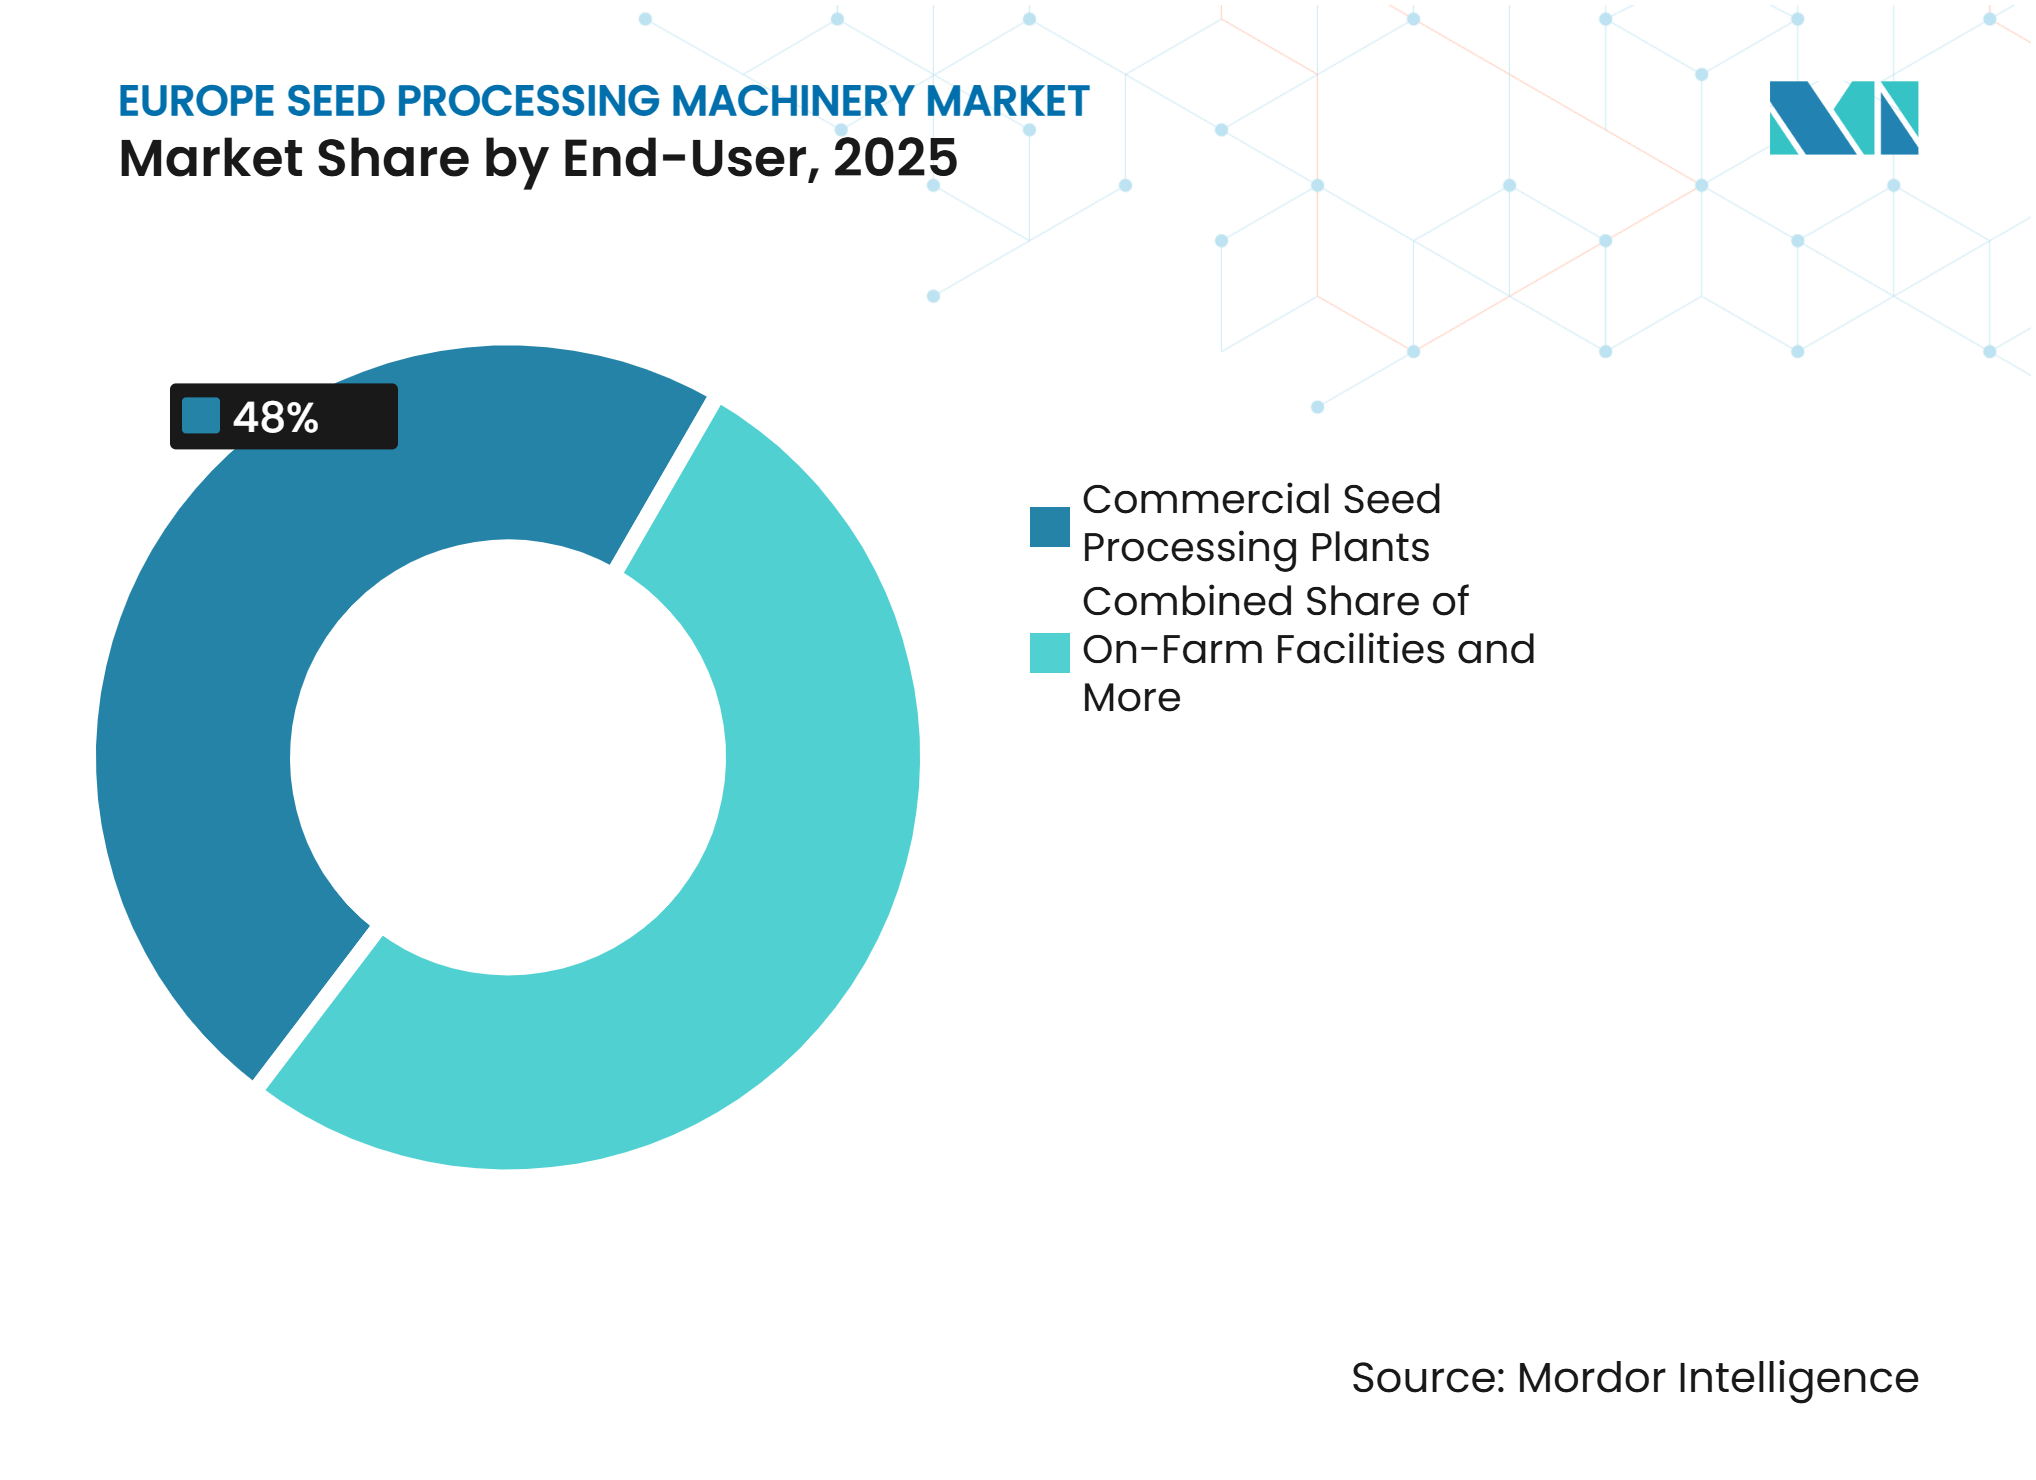
- エンドユーザー別では、商業用種子処理プラントが2025年に48%と最大のシェアを保持し、農場内施設は2026年から2031年にかけて最も速いCAGR 5.8%で成長すると予測されています。
- 地域別では、ドイツが2025年に24%と最大の国別シェアを保持し、スペインは2026年から2031年にかけて最も速いCAGR 6.2%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認証種子品質とトレーサビリティ要件 | +1.1% | フランス、ドイツ、イタリア、オランダ、スペイン、およびその他のヨーロッパは欧州連合の認証およびロット記録規則を適用しています。英国は国内および輸出用の別々の文書を必要とします。ウクライナとロシアは越境貿易において追加のトレーサビリティニーズに直面しています。 | 中期(2〜4年) |
| 共通農業政策支援による農場および処理の近代化 | +0.9% | フランス、ドイツ、イタリア、オランダ、スペイン、およびその他のヨーロッパは、共通農業政策の農村開発支援が国家プログラムの規則に従い、適格な処理アップグレードのコストを削減できるため、影響を受けます。 | 短期(2年以内) |
| 労働力・技能不足を補う自動化 | +0.8% | フランスと英国は農業雇用における困難が記録されています。ドイツ、オランダ、イタリア、スペインは処理コストが高い環境にあり、ウクライナとロシアは労働力の混乱に直面しており、自動化されたライン運転の価値が高まっています。 | 中期(2〜4年) |
| 種子品質と作物定着における気候関連の変動性 | +0.6% | フランス、ドイツ、イタリア、スペインは、入荷種子品質を変化させる熱波、干ばつ、不均一な降雨に直面しています。オランダと英国は気象変動に直面し、ウクライナとロシアでは紛争関連の生産混乱が不確実性を加えています。 | 長期(4年以上) |
| 有機および耐性種子サプライチェーンの拡大 | +0.5% | ドイツ、フランス、オランダは確立された有機種子供給活動を持っています。イタリアとスペインは政策に支援された有機生産を持ち、英国とウクライナは成長する有機および耐性種子サプライチェーンのために分離されたトレーサブルな取り扱いを必要としています。 | 中期(2〜4年) |
| 柔軟でトレーサブルかつエネルギー効率の高い処理ラインへの需要 | +0.7% | ドイツ、オランダ、フランス、イタリア、スペインは多様な作物および種子ポートフォリオを処理しています。英国は国内および輸出用の別々の記録を必要とし、ウクライナ、ロシア、およびその他のヨーロッパはエネルギー使用とプラントの混乱を制限するモジュール式アップグレードを必要としています。 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
認証種子品質とトレーサビリティ要件
完全自動化ラインには、洗浄、乾燥、選別、処理、包装、制御、設置、プラント統合への投資が必要です。小規模な協同組合や農場内施設は、すべての段階を一度に置き換える資本を欠くことが多いです。この制約は、多くの事業者が家族経営または地域組織であり、機械予算が季節的なキャッシュフローに依存するイタリアとスペインで顕著です。ウクライナは、戦争関連の農業損失が利用可能な資本を近代化よりも継続性に向けているため、より深刻な制約に直面しています。ロシアも、ソースドラフトに記載されているように、資金調達と輸入精密機器へのアクセスに制限があります。これらの条件は交換サイクルを長引かせ、買い手を段階的なアップグレード、中古機器、または低仕様システムへと向かわせます。したがって、段階的な近代化を支援するサプライヤーは、資本制約のある事業者の購買実態により適合しています。
共通農業政策支援による農場および処理の近代化
共通農業政策は、農業処理資産の近代化のための資金調達枠組みを提供しています。欧州議会は2024年に、共通農業政策に対して2023年から2027年にかけて2,605 億ユーロ(2,820 億 米ドル)が配分され、資金は直接支援と農村開発に分けられると述べました[1]。国家プログラムが処理機器を適格と認定する場合、農村開発資金は機械交換をしばしば遅らせる初期コストのハードルを下げます。ギリシャの2025年プログラム文書は、種子および繁殖材料の処理、標準化、包装ユニットへの投資を戦略計画の下で適格として特定しました。この構造は段階的投資を支持します。なぜなら、処理業者は完全なラインを一度に資金調達する代わりに、利用可能な共同資金調達に合わせてクリーナー、グレーダー、乾燥機、または包装アップグレードを調整するからです。これは、事業者が申請、監査、および民間共同投資条件を満たす場合に機械需要を支援します。また、取り込みが国ごと、および各処理業者の行政能力によて異なる理由も説明しています。
労働力・技能不足を補う自動化
自動化は、スループットと認証種子ロットの一貫性の両方に影響する制約に対処します。ソースドラフトに引用された資料によると、France Travailは2024年に農業雇用計画の52%が充足困難であったと報告しました。英国の農業労働力は2025年6月に1.9%減少し279,000人となりました。種子処理プラントは、機械の設定、入荷品質の変動への対応、洗浄精度の維持のために訓練された人員を必要とします。これらの役割が空席のままであると、単一の手作業ではなくライン全体に制約が生じます。Westrup ApSは2026年2月にデンマークのSejet Plant Breedingに3U Vision製Optica Miniを設置し、手動欠陥除去を自動光学洗浄に置き換えました。このような設置は、人員不足時に自動化が出力の安定性と一貫した純度管理を支援する理由を示しています。
有機および耐性種子サプライチェーンの拡大
有機種子供給は、従来のロットとの混合を防ぐために厳格な分離、洗浄、および文書化を必要とします。規則(EU)2018/848は、有機農業における有機植物繁殖材料の使用を義務付け、2036年までに非有機種子の適用除外を終了する経路を確立しています。2024年のギーセン大学の研究では、フランスとオランダの主要種における国内有機種子供給の強力なカバレッジが見られ、ドイツは76%を超えました。有機事業は、大量の従来施設よりも小さなバッチを処理し、品種をより頻繁に切り替えます。したがって、ロット間のキャリーオーバーを制限し、ライン全体で種子を丁寧に扱う機械が必要です。イタリアの2025年から2028年の有機種子計画も、ソースドラフトに引用されているように、追加容量への政策支援を示しています。この需要は、最大スループットのみに最適化されたラインよりも柔軟な構成を支持します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと長い投資回収期間 | -0.70% | イタリアとスペインには、季節的な予算を持つ小規模または地域組織の事業者が多く含まれています。ウクライナとロシアは深刻な資本および機器アクセスの制約に直面し、ドイツ、フランス、オランダ、英国、およびその他のヨーロッパは完全自動化ラインとプラント統合の高コストに直面しています。 | 長期(4年以上) |
| 農場経済の変動性と資金調達へのアクセスの不均一性 | -0.60% | ウクライナとロシアは紛争関連および貿易関連の財政的圧力に直面しています。スペイン、イタリア、フランス、ドイツは作物価格と季節的収入の変動にさらされ、その他のヨーロッパは共同資金調達とマッチングファンドへのアクセスが不均一です。 | 短期(2年以内) |
| 種子処理化学に関する制限と不確実性 | -0.40% | 欧州連合加盟国(ドイツ、フランスを含む)は変化する欧州連合の処理規則に従う必要があります。英国は別途の緊急承認プロセスを使用し、ウクライナとロシアは承認された製剤と処理投入物へのアクセスに不確実性があります。 | 短期(2年以内) |
| 既存施設の改修の複雑さとコンプライアンスコスト | -0.50% | ドイツ、オランダ、フランス、英国、イタリア、スペインには、レガシーレイアウト、電気システム、および文書が改修コストを増加させる確立された施設があります。ウクライナとロシアは、制約された交換予算とともに同じ統合課題に直面しています。 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
種子処理化学に関する制限不確実性
種子処理化学の変化は、処理業者が承認された製剤に適さなくなる構成に投資することを避けなければならないため、処理およびコーティング機器に関する決定を複雑にします。規則(EC)第1107/2009号は欧州連合における植物保護製品を規制しています[2]。欧州連合司法裁判所は2023年1月に、加盟国は欧州連合レベルで明示的に禁止されている植物保護製品で処理された種子の使用を承認できないと判決しました。英国は、2025年のCruiser SBに関するアドバイスを含む、テンサイ種子処理のための別途の緊急承認プロセスを持っています。買い手は、処理およびコーティング機器が承認された代替製剤とそれらが必要とする乾燥条件を処理できるかどうかを評価する必要があります。したがって、規制の不確実性は一部の購入を遅らせ、適応可能な機器設計の重要性を高めます。
既存施設の改修の複雑さとコンプライアンスコスト
古いプラントは、光学式選別、粉塵制御、自動搬送、またはトレーサビリティシステムを追加する際に、機械の交換以上のものを必要とすることが多いです。機器のフットプリント、建物のレイアウト、電気容量、および安全対策がコストを増加させ、プロジェクトのタイムラインを延長します。規則(EU)2023/1230は2027年1月から適用され、欧州連合市場に投入される製品の機械要件を更新します。混合ヴィンテージラインを持つ施設は、機器のアップグレードをより広範な安全および文書作業と調整する必要があります。この問題は、サイトレイアウトが物理的な制約を課すドイツ、オランダ、イタリア、スペインで顕著です。改修の複雑さは短期的な投資を抑制する一方、限られた混乱で稼働中のプラントに新しい機械を統合するサプライヤーを支持します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
クリーナーがリードし光学式選別機が進展クリーナーは2025年のヨーロッパ種子処理機械市場の38%を占め、最大の機械タイプとなっています。その主導的な地位は、ほとんどの完全な種子ラインにおける最初の品質管理段階としての役割を反映しており、等級付け、処理、または包装の前に異物を除去する必要があります。プレクリーナー、乾燥機、グレーダー、セパレーター、デストーナー、ポリッシャー、種子包装機、およびその他の専門機器は後の段階または作物固有の要件に対応します。コーターおよびトリーターは、処理業者が代替材料と規制上の期限に適応するにつれて変化する要件に直面しています。光学式選別機は2026年から2031年にかけて最も速いCAGR 7.5%で成長すると予測されています。その成長は、変動する種子品質と欠陥のより精密な識別への需要を反映しており、処理業者が許容品質閾値内でより多くの種子を保持するのに役立ちます。
PETKUS Technologie GmbHは2025年のAgritechnicaで、光学式選別、重力分離、処理、スマートラインを含む複数のシステムを展示しました。2025年11月のプレゼンテーションは、サプライヤーが品質検査と確立された機械的処段階を組み合わせている方法を示しています。Sakata Vegetables Europeは、2025年4月時点でコーティング種子に100%バイオソースかつ生分解性フィルムコーティングに移行したと述べました。この移行は、処理および乾燥機器が扱わなければならない材料を変化させます。コーティング品質を乱すことなくこれらの変化に対応できる機械サプライヤーは、交換サイクルにおいてより有利な立場にあります。


注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
運転モード別:
自動システムが大規模プラントの標準を設定自動システムは2026年に市場の62%を占め、2026年から2031年にかけてCAGR 6%で成長すると予測されています。このセグメントが最大である理由は、大規模処理業者が複数の洗浄および品質管理段階にわたって一貫した運転を必要とするためです。自動構成は手動介入を減らし、ワークフローの一貫性を向上させ、人員不足がスループットに与える影響を制限します。これらは特に、経験豊富なオペレーターの確保が困難な高賃金市場で関連性があります。半自動機器は、年間量が少ない場合や段階的に資金調達する必要があるプロジェクトでは引き続き関連性があります。したがって、2つのモード間の選択は、処理業者の量、労働力の確保、および投資資本へのアクセスによって異なります。
PETKUS Technologie GmbHは2024年12月のEuroTierでモジュール式種子プラントコンセプトを発表しました。プレファブリケーションアプローチは、単一の完全ライン交換決定を待たずに自動化容量を追加しようとする処理業者を支援します。規則(EU)2023/1230は2027年1月から適用され、事業者に古い設備の安全および制御機能を見直す別の理由を与えます。半自動システムは多くの農場内および協同組合の設定に引き続き適しています。処理業者がより高いスループット、より厳格なロット管理、または専門労働への依存度の低下を必要とする場合、その限界はより明らかになります。これにより、プラントが基本的な処理タスクを超えて拡大するにつれて、自動システムはより明確な優位性を持ちます。
エンドユーザー別:
商業用プラントが最も広範な機器需要を提供商業用種子処理プラントは2025年に市場の48%を占め、最大のエンドユーザーグループでした。これらのサイトは、完全な処理シーケンスを管理し、継続的な認証審査の下で運営されるため、幅広い機械を購入します。機器の決定は、容量、ロット分離、処理、包装、および商業用種子移動を支援するために必要な文書をカバーします。種子生産者は、付加価値種子販売がより管理された取り扱いを必要とする場合、処理、コーティング、および包装に投資します。研究機関は一般的に少量を購入しますが、品種開発作業のために高仕様の選別または品質分析機器を必要とします。穀物取扱施設は、認証された下流用途に種子品質処理が必要な場合、別の需要グループを形成します。
農場内施設は2026年から2031年にかけて最も速いCAGR 5.8%で成長すると予測されています。コンパクトな自動システムの低い参入コストは、特に生産者が洗浄と処理のより密接な管理を求める場合、社内種子品質管理へのシフトを支援します。ソースドラフトの欧州種子認証機関協会データに基づく計算によると、フランス、イタリア、スペインは2024年に欧州連合承認種子生産面積の42%を占めました。この種子生産の集中は、地域の作物とサービスネットワークに合わせた機器への需要を支援します。Seed Processing Holland B.V.は2025年4月にKemin Industriesのカスタマイズされた種子エアスクリーンマシンCSM-4010の工場受入試験を完了しました。このプロジェクトは、専用容量に投資する事業者の間での目的別機器への継続的な需要を示しています。

注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツは2025年に24%のシェアを保持し、最大の国別市場となっています。その地位は、認証処理活動の密な基盤と確立された機械サプライヤーを反映しており、これらが共にカスタマイズ、設置、およびサービスへのアクセスを支援しています。フランスは2024年に338,940ヘクタールの承認種子生産面積を持つため、引き続き重要です。オランダは野菜および園芸種子事業の集中があり、高価値種子と厳格な品質要件がより精密な処理ラインへの需要を支援しています。イタリアは2024年に13.6%増加後、234,085ヘクタールの承認種子生産面積を記録しました。これらの市場は、信頼性の高い洗浄、等級付け、およびトレーサビリティを支持する運営条件と相まって、実質的な種子生産基盤を組み合わせています。
スペインは2026年から2031年にかけて最も速いCAGR 6.2%で成長すると予測されています。承認種子生産面積は2024年に210,188ヘクタールに達し、前年比9.3%増加しました。この拡大は、処理業者が多様な品質特性を持つより多くの認証ロットを管理する必要があるため、穀物、野菜、および特殊作物にわたる精密洗浄および光学検査への需要を支援します。英国は別途の認証制度の下で運営され、処理業者は輸出要件とともに国内文書を管理する必要があります[3]。Westrup ApSは2025年3月にTornum Ltdとの独占販売代理店契約を終了した後、英国への直接サービスを開始しました。直接市場アプローチは、別途の認証プロセスを持つ国においてより密接な技術サポートの商業的価値を反映しています。
ウクライナの短期的な需要は、紛争が農業生産と投資条件を混乱させているため、稼働容量の維持に集中しています。ロシアは穀物および油糧種子の処理を継続していますが、輸入技術と資金へのアクセス制限が一部の高な構成へのアクセスを制限しています。その他のヨーロッパには、欧州連合の共同資金調達が古い洗浄、処理、および等級付け機器のアップグレードを支援する市場が含まれます。ギリシャとクロアチアは2024年にそれぞれ27%と29.7%の種子生産面積の増加を記録しました。ポーランドは2024年に139,845ヘクタールの承認種子生産面積を保持し、0.6%の成長を示しました。これらの市場は実用的な中級機器を支持し、認証および貿易要件がより高い処理精度への需要を高めています。
競合環境
市場集中度
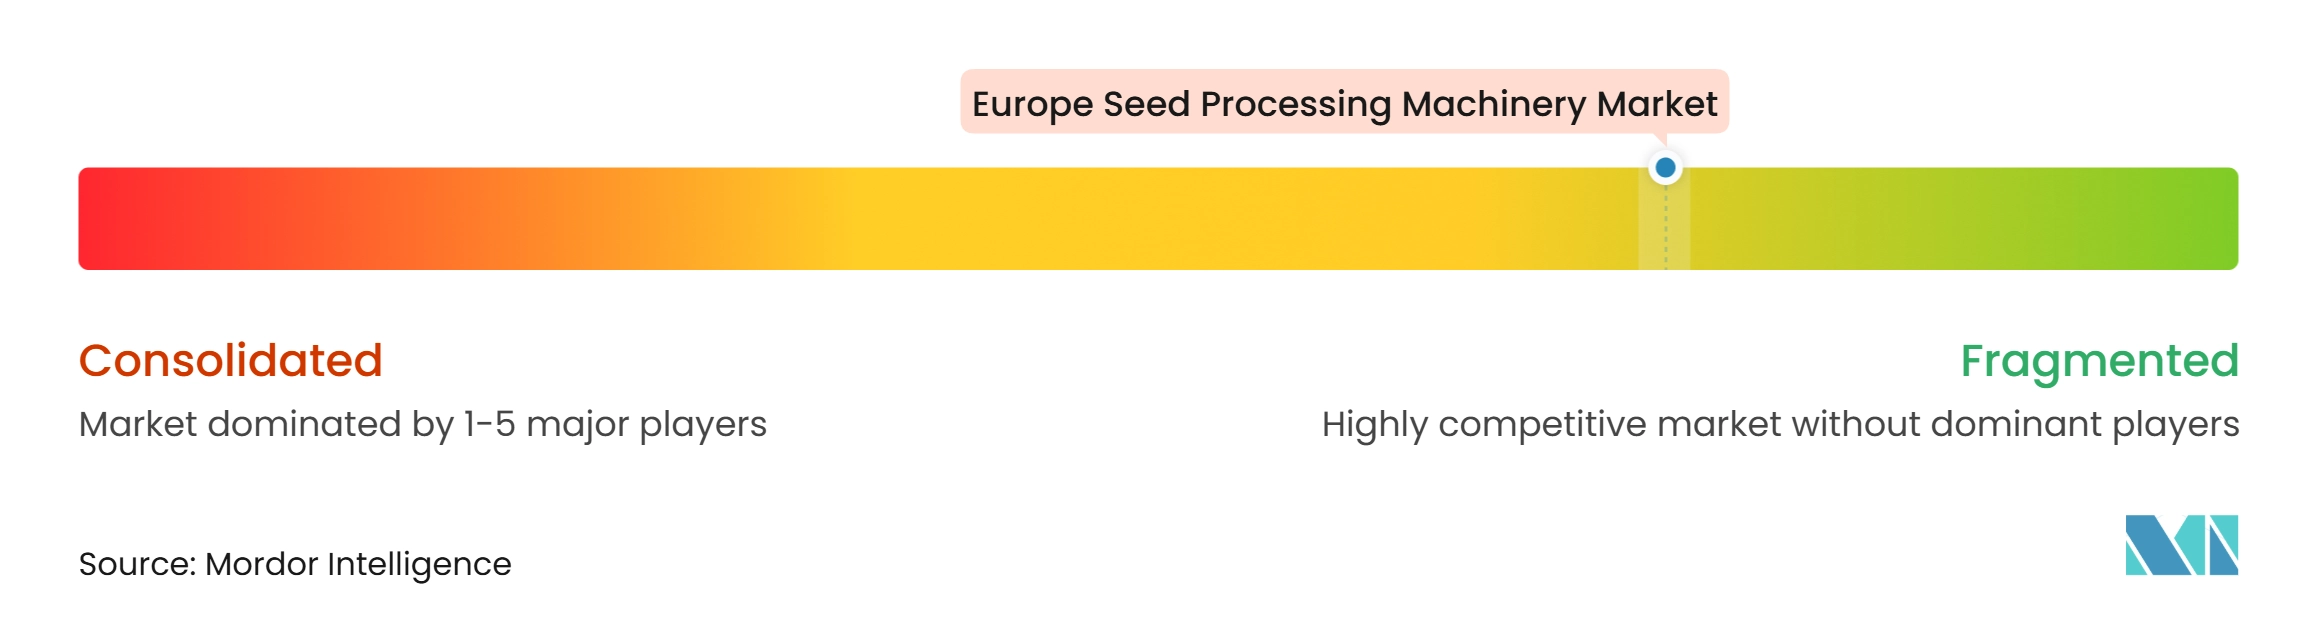
ヨーロッパ種子処理機械市場の集中スコアは10点中3点です。これは、国際的に活動するサプライヤーの限られたグループが多くの地域専門業者と競合しており、上位プレイヤーの合計シェアが入手できないためです。PETKUS Technologie GmbH、Westrup ApS、Bühler AG、Seed Processing Holland B.V.は複数のヨーロッパ諸国で事業を展開し、機器の幅広さ、技術、およびサービスへのアクセスで競合しています。Grain and Protein Technologiesは大規模処理用途にサービスを提供し、商業用プラントの競合分野を拡大しています。SKIOLD GROUP、Alvan Blanch Development Company Ltd、JK MACHINERY、RIELA Polska Sp. z o. o.、Reiter Seed Processing GmbH and Co. KG、Agralex Sp. z o. o.、ISM SEPARATOR Sp. z o.o.、Zuptor Sp. z o.o.、Akyürek Group Technology、Forumagroprom LLCは国内および地域層を代表しています。彼らのポジショニングは、作物の専門化、プロジェクトのカスタマイズ、地域サポート、および価格競争力に基づいています。この構造により、買い手は統合されたフルライン能力と地域に合わせた機械の間で選択できます。
PETKUS Technologie GmbHは2024年7月に国際種子連盟と提携し、IRISオプティカルソーティングソフトウェアに関する教育および商業活動を推進しました。Westrup ApSは2025年に3U Visionとの世界的なパートナーシップを締結し、カラーソーティング技術を種子洗浄ポートフォリオに統合しました。Seed Processing Holland B.V.は2025年の機器試験を使用して、コーティングおよび乾燥材料のワンステップ適用プロセスを実証しました。これらの動きは、品質管理、労働使用、および規制変更がプラント経済に最も大きな影響を与える段階に焦点を当てています。したがって、競争上の優位性は、運営の複雑さを増やすことなく機械段階を統合することにかかっています。選別、処理、乾燥、および記録管理を実用的なプラントレイアウト内で接続するサプライヤーは、近代化プロジェクトにおいてより強い立場を持ちます。
Bühler AGは2025年の利払い・税引き前利益率が8%であったと報告し(2024年の7.6%と比較)、2025年中に60の製品とサービスを発売したと述べました。Westrup ApSは2025年7月に、完了したプロジェクト、国際展開、および3U Visionパートナーシップに支援され、2024年から2025年度の純利益が2倍以上になったと報告しました。これらの企業業績は市場シェアを表すものではありませんが、一部の国際サプライヤーが製品開発、サービスカバレッジ、およびプロジェクト納品に資金を提供する能力を維持していることを示しています。小規模な地域企業は、対応時間と地域の作物条件への精通が広範なポートフォリオの価値を上回る場合に競争力を維持しています。したがって、市場は一つの均一なサプライヤーモデルではなく、複数の競争的ポジションを支持しています。準拠したモジュール式アップグレードへの需要は、地域サプライヤーに大規模なフルラインプロバイダーと競合する明確な路を与えます。
ヨーロッパ種子処理機械産業のリーダー企業
-
Grain & Protein Technologies
-
PETKUS Technologie GmbH
-
Westrup ApS
-
Bühler AG
-
Seed Processing Holland B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ種子処理機械市場 このレポートでカバーされる企業
- Grain & Protein Technologies
- PETKUS Technologie GmbH
- Westrup ApS
- Bühler AG
- Seed Processing Holland B.V.
- SKIOLD GROUP
- Alvan Blanch Development Company Ltd
- JK MACHINERY
- RIELA Polska Sp. z o. o.
- Reiter Seed Processing GmbH & Co. KG
- Agralex Sp. z o. o.
- ISM SEPARATOR Sp. z o.o.
- Zuptor Sp. z o.o.
- Akyürek Group Technology
- Forumagroprom LLC
最近の産業開発事情 ヨーロッパ種子処理機械市場
- 2026年2月:Westrup ApSがデンマークのSejet Plant Breedingに3U Vision製Optica Miniを設置し、手動欠陥除去から自動光学洗浄への移行を実現しました。
- 2026年2月:Bühler AGが2025年の業績を発表し、利払い・税引き前利益率8%を報告し、2025年中に60の製品とサービスを発売したことを確認しました。
- 2025年11月:PETKUS Technologie GmbHがハノーバーで開催されたAgritechnica 2025において、光学式選別機OS G Iris、バッチトリーターCM100、G2重力セパレーター、OS f、およびアップグレードされたSLスマートラインを展示しました。
ヨーロッパ種子処理機械市場レポートの範囲
ヨーロッパの種子処理機械は、農業において種子の洗浄、選別、等級付け、乾燥、処理、および包装に使用される機器を包含し、植付けのための品質と生存能力を向上させます。これらの機械は、不純物の除去、均一性の確保、および病害虫から種子を保護する上で重要な役割を果たします。種子処理機械市場レポートは、機械タイプ別(プレクリーナー、クリーナー、乾燥機、グレーダー、コーターおよびトリーター、セパレーターおよびデストーナー、ポリッシャー、光学式選別機、種子包装機、およびその他の専門機器)、運転モード別(自動および半自動)、エンドユーザー別(商業用種子処理プラント、種子生産者、研究機関、農場内施設、および穀物取扱施設)、地域別(フランス、ドイツ、イタリア、オランダ、ロシア、スペイン、ウクライナ、英国、およびその他のヨーロッパ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| プレクリーナー |
| クリーナー |
| 乾燥機 |
| グレーダー |
| コーターおよびトリーター |
| セパレーターおよびデストーナー |
| ポリッシャー |
| 光学式選別機 |
| 種子包装機 |
| その他の専門機器 |
| 自動 |
| 半自動 |
| 商業用種子処理プラント |
| 種子生産者 |
| 研究機関 |
| 農場内施設 |
| 穀物取扱施設 |
| フランス |
| ドイツ |
| イタリア |
| オランダ |
| ロシア |
| スペイン |
| ウクライナ |
| 英国 |
| その他のヨーロッパ |
| 機械タイプ別 | プレクリーナー |
| クリーナー | |
| 乾燥機 | |
| グレーダー | |
| コーターおよびトリーター | |
| セパレーターおよびデストーナー | |
| ポリッシャー | |
| 光学式選別機 | |
| 種子包装機 | |
| その他の専門機器 | |
| 運転モード別 | 自動 |
| 半自動 | |
| エンドユーザー別 | 商業用種子処理プラント |
| 種子生産者 | |
| 研究機関 | |
| 農場内施設 | |
| 穀物取扱施設 | |
| 国別 | フランス |
| ドイツ | |
| イタリア | |
| オランダ | |
| ロシア | |
| スペイン | |
| ウクライナ | |
| 英国 | |
| その他のヨーロッパ |
レポートで回答される主要な質問
2026年のヨーロッパ種子処理機械セクターの価値はいくらですか?
このセクターは2026年に1.2 ビリオン 米ドルと推定され、2031年までに1.5 ビリオン 米ドルに達すると予測されています。
ヨーロッパで最大の役割を持つ機械タイプはどれですか?
クリーナーは2025年に38%と最大の機械タイプシェアを保持しています。これは、後の処理段階の前に洗浄が必要であるためです。
2031年まで最も速く成長している機器カテゴリーはどれですか?
光学式選別機は2026年から2031年にかけて最も速いCAGR 7.5%で成長すると予測されています。
種子処理機器の主な買い手はどのエンドユーザーですか?
商業用種子処理プラントは2025年に48%と最大のエンドユーザーグループであり、農場内施設は最も速く成長しているグループです。