
Marktgröße und Marktanteile europäischer Saatgutaufbereitungsmaschinen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
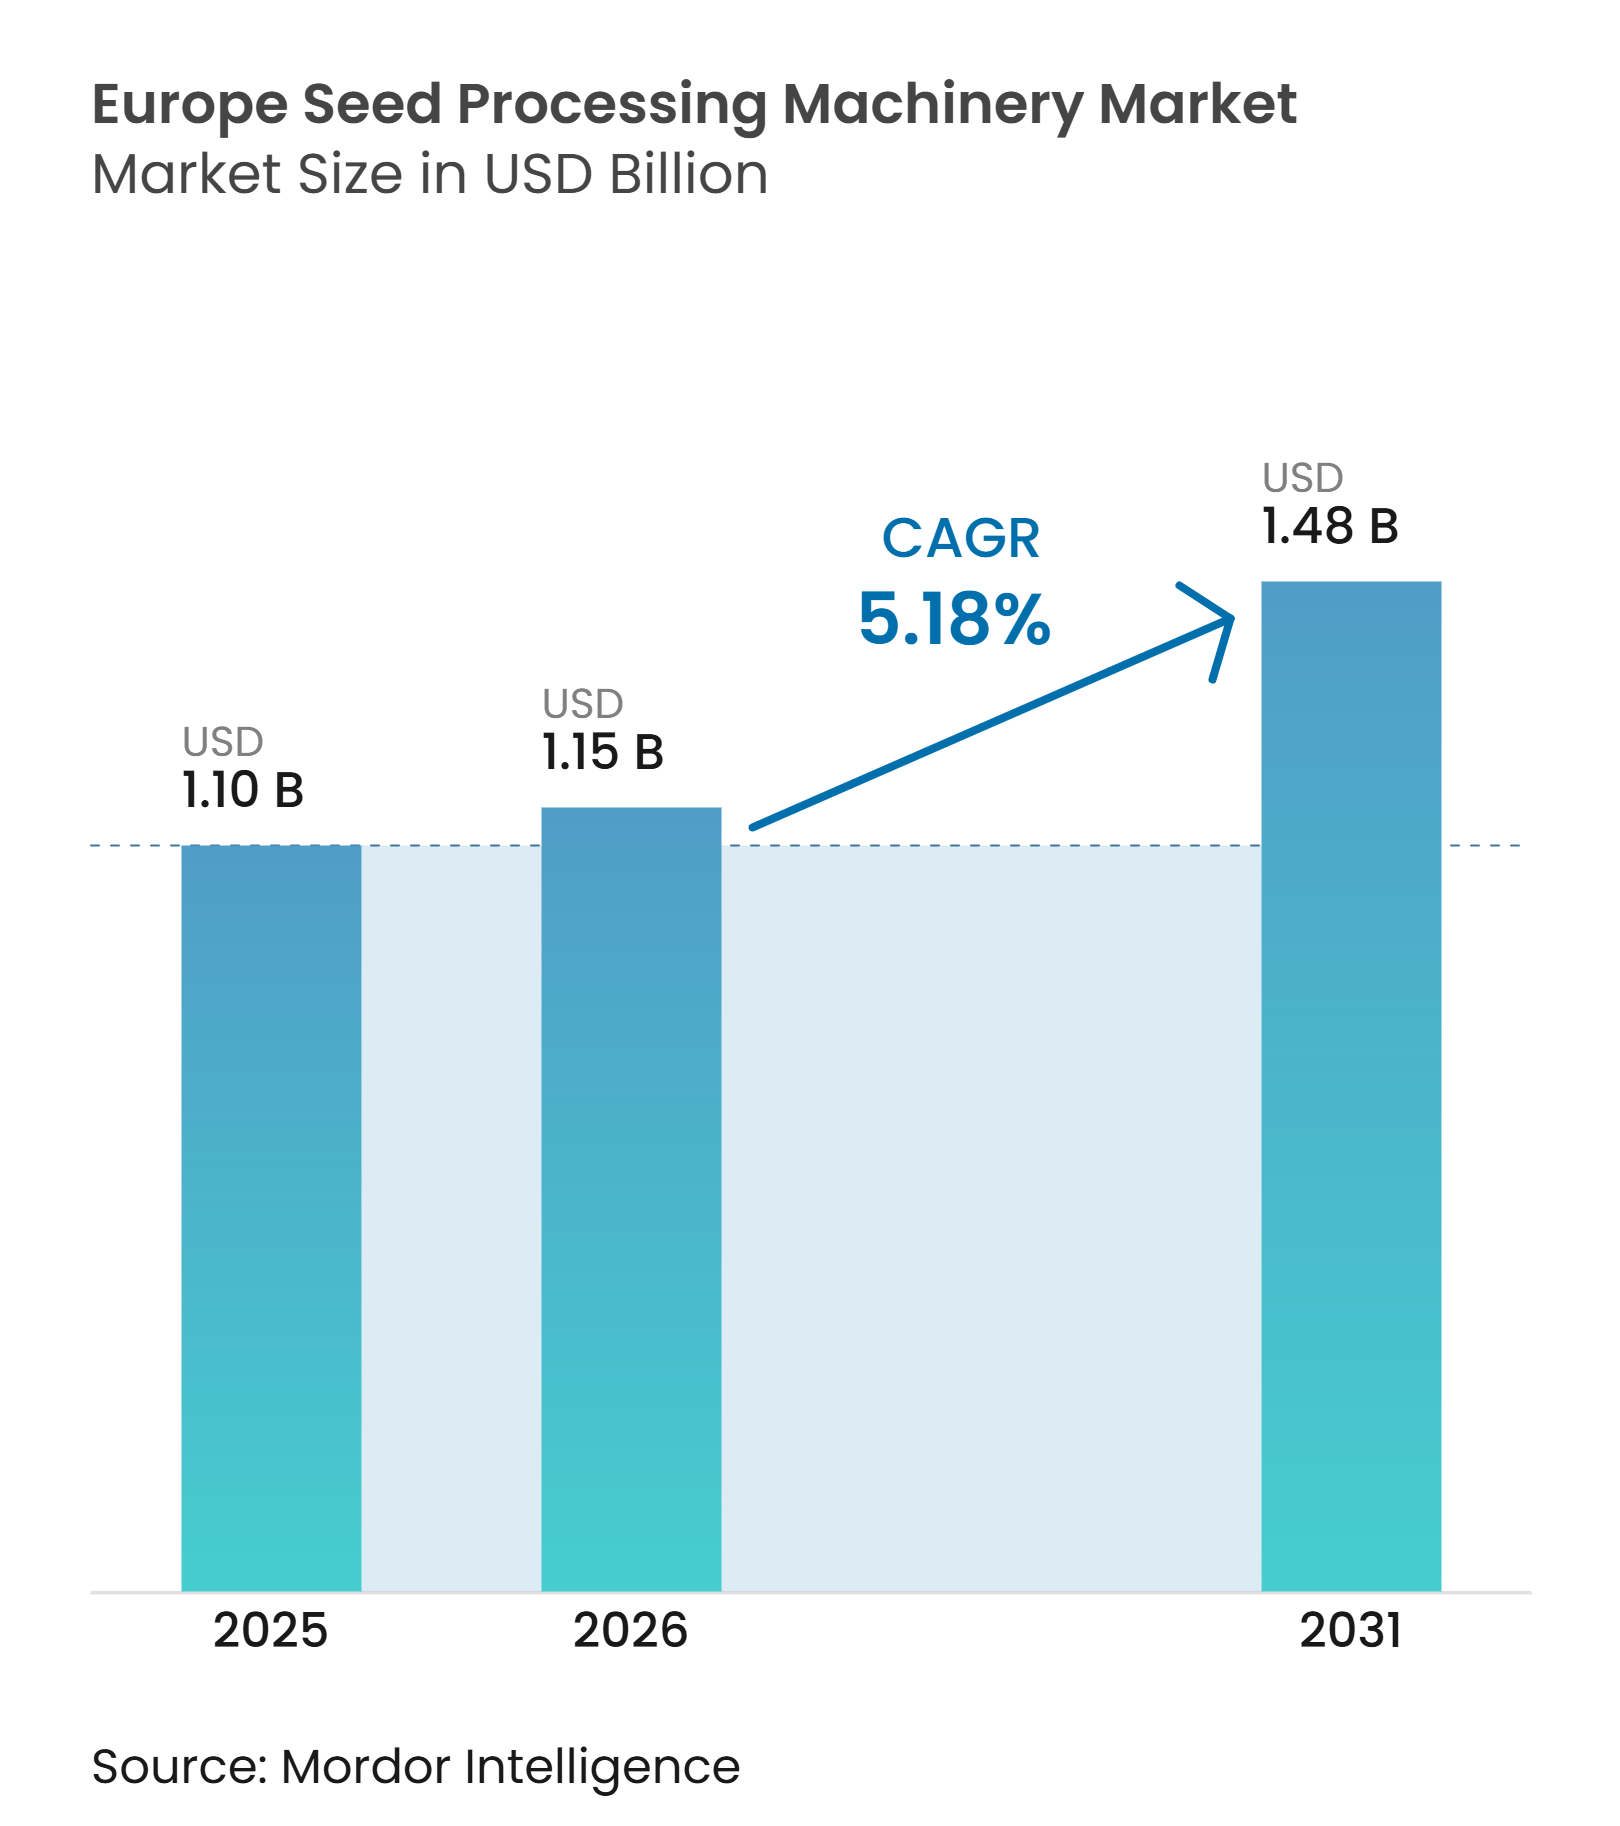
| Marktgröße im Basisjahr (2025) | 1.10 Milliarden US-Dollar |
| Marktgröße (2026) | 1.15 Milliarden US-Dollar |
| Marktgröße (2031) | 1.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.18 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse europäischer Saatgutaufbereitungsmaschinen von Mordor Intelligence
Der europäische Markt für Saatgutaufbereitungsmaschinen wurde im Jahr 2025 auf 1,1 Milliarden USD geschätzt, wird für 2026 auf 1,2 Milliarden USD veranschlagt und soll von 2026 bis 2031 mit einer CAGR von 5,2 % wachsen und bis 2031 1,5 Milliarden USD erreichen. Das Wachstum spiegelt eine Veränderung der Beschaffungsprioritäten bei europäischen Saatgutaufbereitern wider. Größere Anlagen benötigen zunehmend Mehrkulturlinien, die die Partienidentität vom Eingang bis zur Verpackung erhalten, während kleinere Betreiber modulare Ausrüstungen bevorzugen, die jeweils eine Verarbeitungsstufe verbessern. Zertifizierungsvorschriften machen Genauigkeit bei Reinigung, Sortierung, Kennzeichnung und Dokumentation zu einer kommerziellen Anforderung und nicht lediglich zu einer betrieblichen Präferenz. Arbeitskräftemangel verstärkt die Argumente für automatisierte Zuführung, Sortierung und Prozesssteuerung, da ein Mangel an ausgebildeten Bedienern den Anlagendurchsatz direkt verringert und das Risiko einer inkonsistenten Partienhandhabung erhöht. Gleichzeitig begünstigen Änderungen bei den Anforderungen an Saatgutbehandlung und -beschichtung Ausrüstungen, die alternative Formulierungen handhaben können, ohne etablierte Arbeitsabläufe zu stören.
Wichtigste Erkenntnisse des Berichts
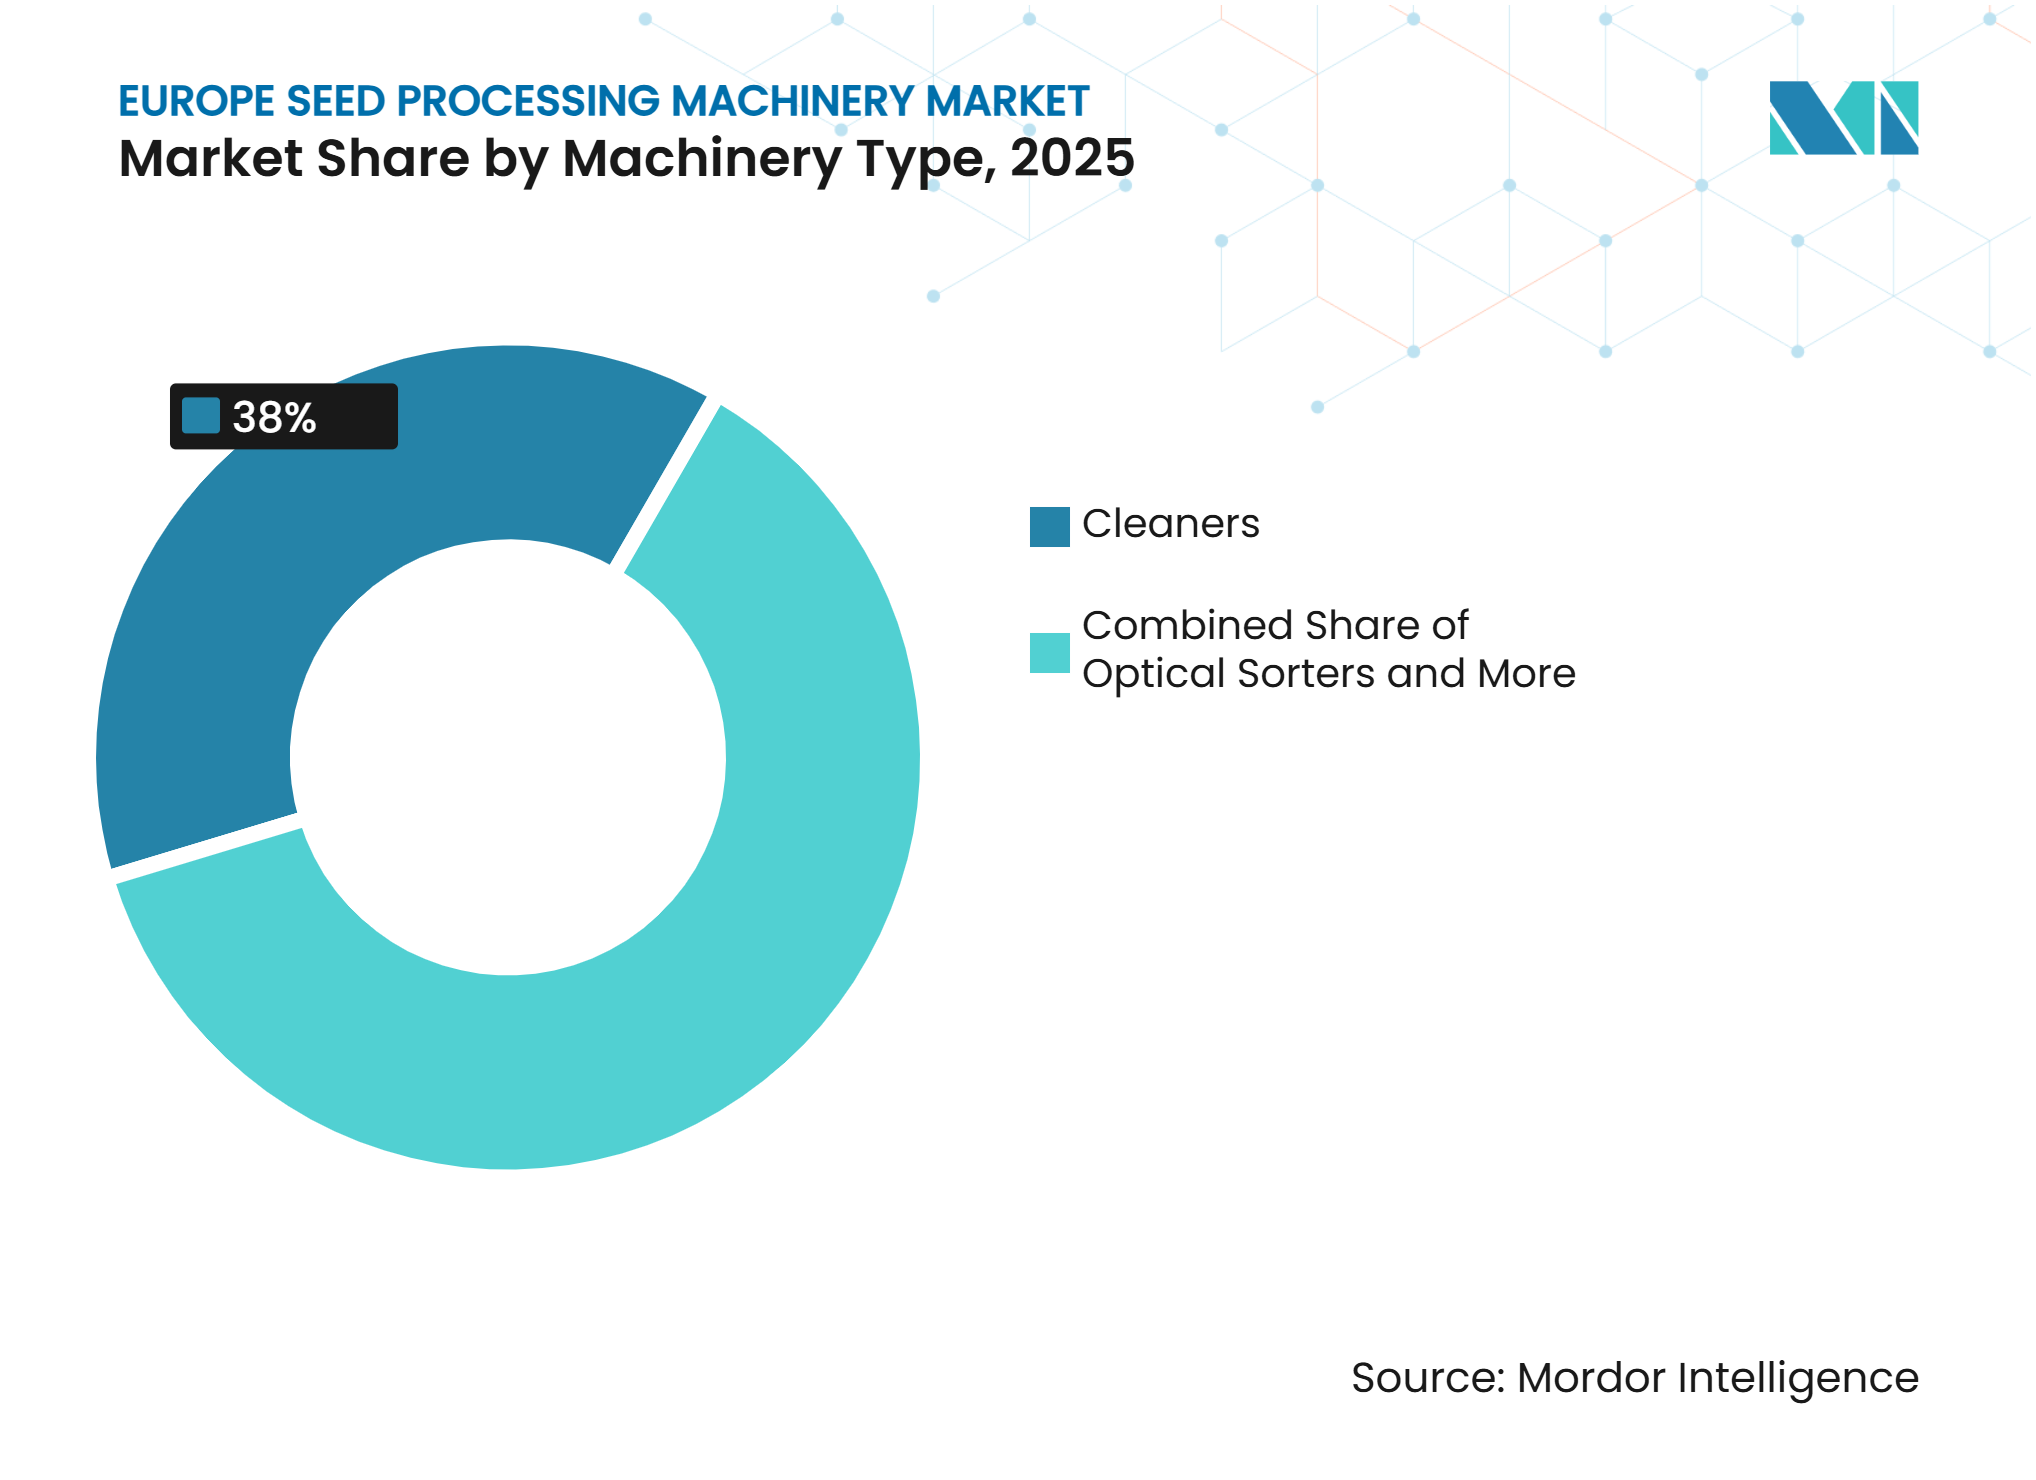
- Nach Maschinentyp entfielen Reiniger im Jahr 2025 auf 38 % der Marktgröße europäischer Saatgutaufbereitungsmaschinen, während optische Sortierer von 2026 bis 2031 mit der schnellsten CAGR von 7,5 % wachsen sollen.
- Nach Betriebsmodus hielten automatische Systeme im Jahr 2026 einen Marktanteil von 62 % am europäischen Markt für Saatgutaufbereitungsmaschinen und sollen von 2026 bis 2031 mit einer CAGR von 6 % wachsen.
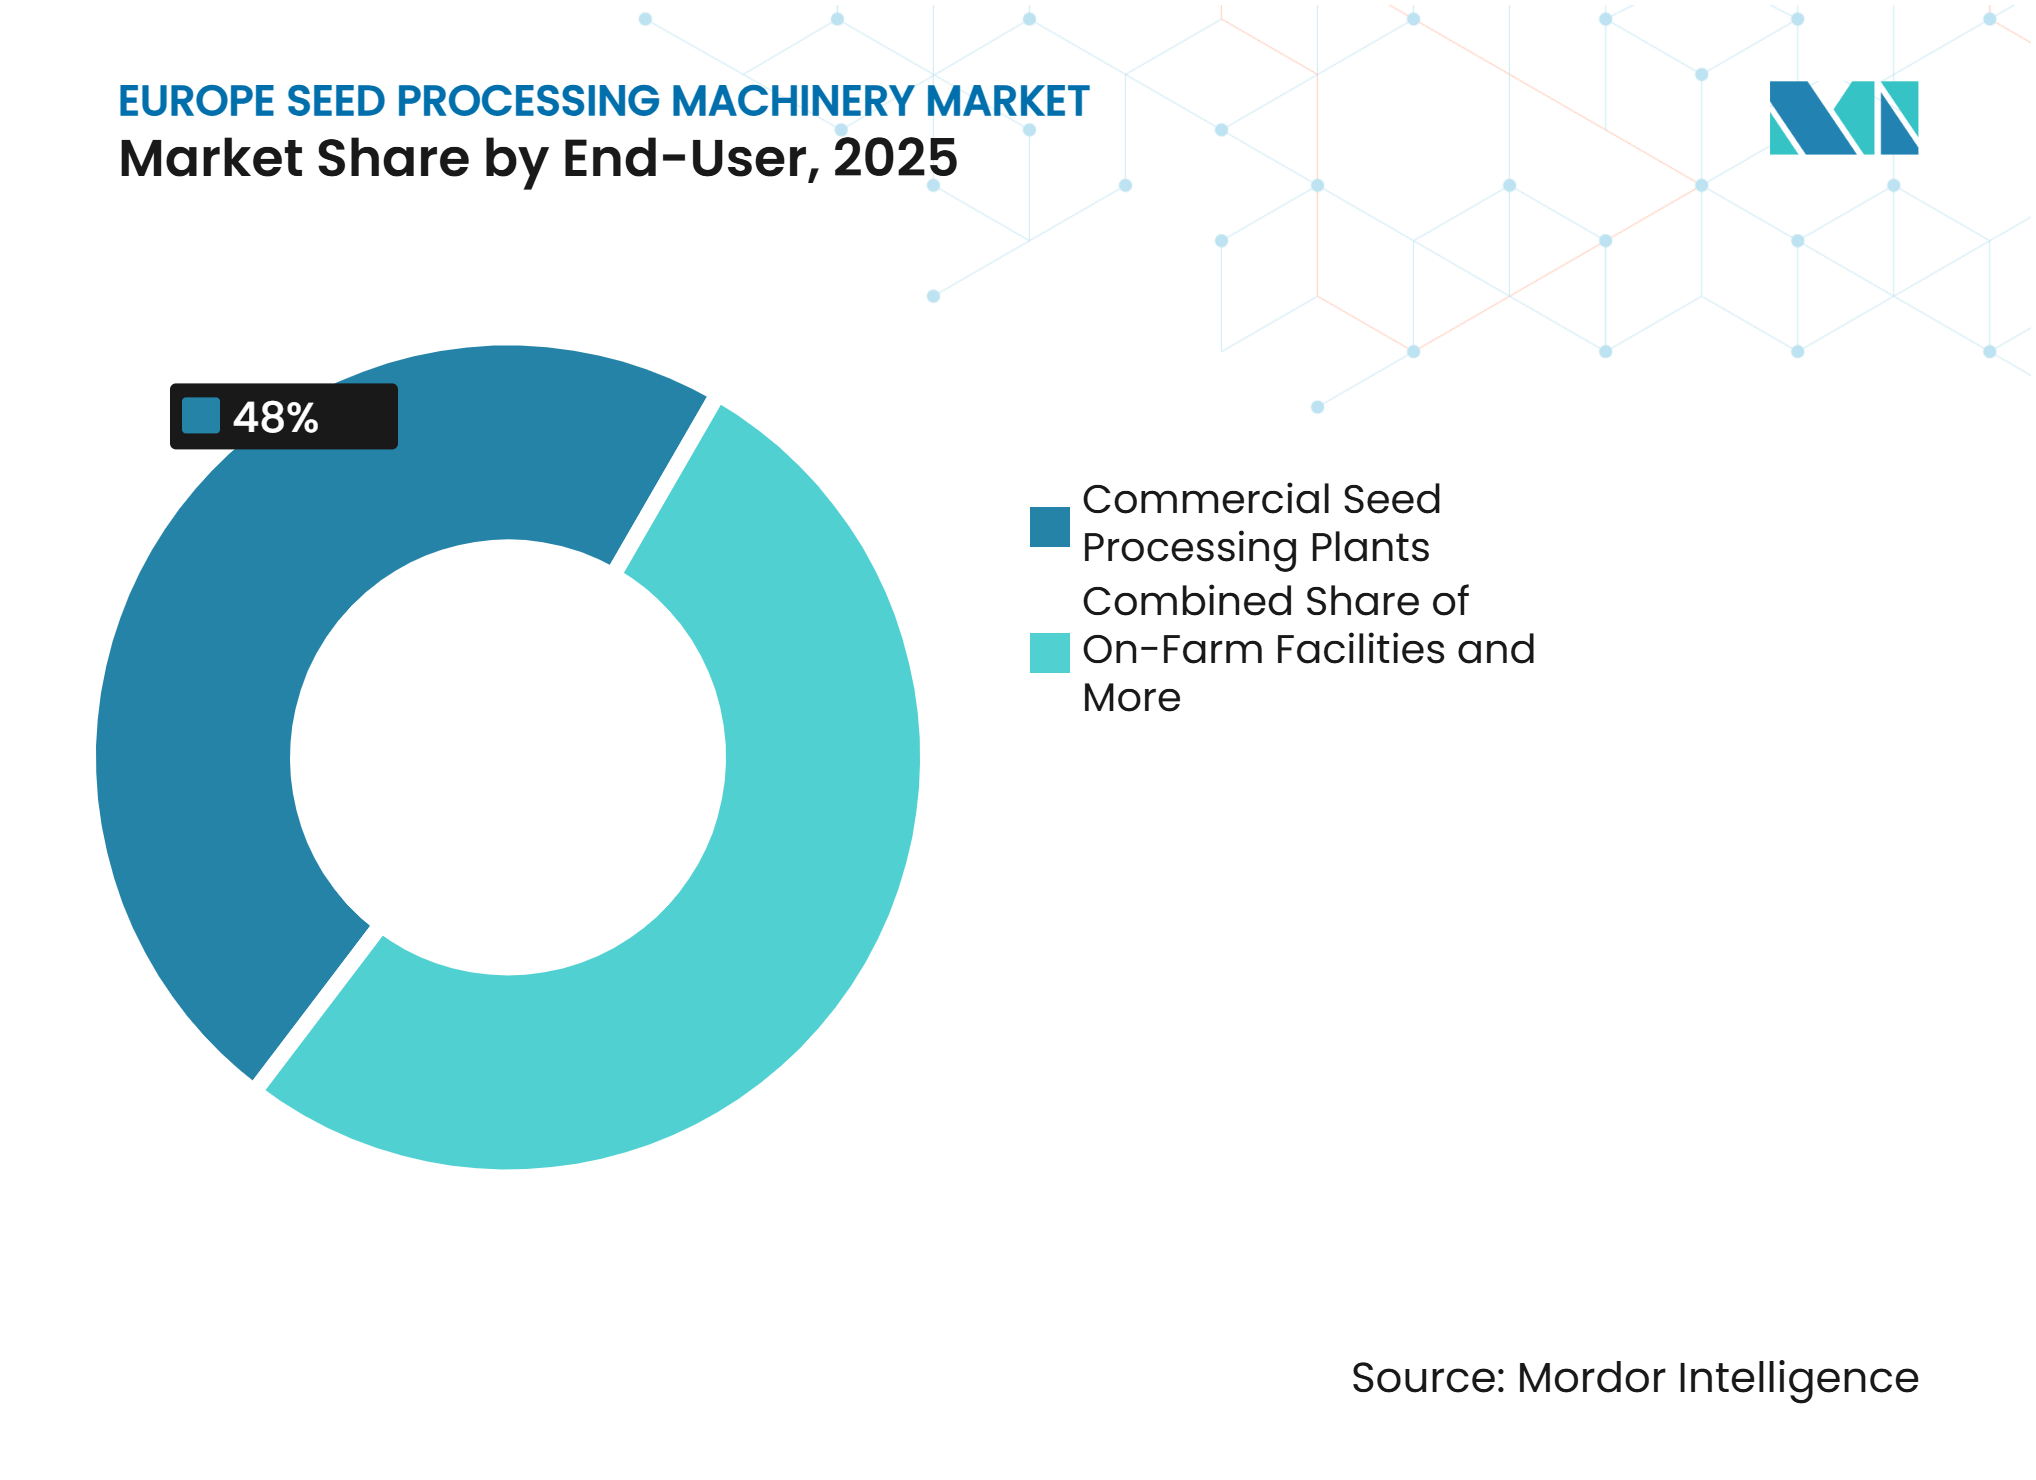
- Nach Endnutzer hielten kommerzielle Saatgutaufbereitungsanlagen im Jahr 2025 mit 48 % den größten Anteil, während Hofanlagen mit der schnellsten CAGR von 5,8 % von 2026 bis 2031 wachsen sollen.
- Nach Geografie hielt Deutschland im Jahr 2025 mit 24 % den größten Länderanteil, während Spanien von 2026 bis 2031 mit der schnellsten CAGR von 6,2 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an zertifizierte Saatgutqualität und Rückverfolgbarkeit | +1.1% | Frankreich, Deutschland, Italien, die Niederlande, Spanien und das übrige Europa wenden die Zertifizierungs- und Partienaufzeichnungsvorschriften der Europäischen Union an. Das Vereinigte Königreich erfordert separate inländische und Exportdokumentation. Die Ukraine und Russland haben im grenzüberschreitenden Handel zusätzliche Anforderungen an die Rückverfolgbarkeit. | Mittelfristig (2–4 Jahre) |
| GAP-geförderte Modernisierung von Landwirtschaft und Verarbeitung | +0.9% | Frankreich, Deutschland, Italien, die Niederlande, Spanien und das übrige Europa sind betroffen, da die Förderung der ländlichen Entwicklung im Rahmen der Gemeinsamen Agrarpolitik die Kosten für förderfähige Verarbeitungsaufrüstungen senken kann, vorbehaltlich nationaler Programmvorschriften. | Kurzfristig (≤ 2 Jahre) |
| Automatisierung zur Kompensation von Arbeits- und Fachkräftemangel | +0.8% | Frankreich und das Vereinigte Königreich sind mit dokumentierten Einstellungsschwierigkeiten in der Landwirtschaft konfrontiert. Deutschland, die Niederlande, Italien und Spanien haben kostenintensivere Verarbeitungsumgebungen, während die Ukraine und Russland mit Arbeitskräftestörungen konfrontiert sind, was den Wert des automatisierten Linienbetriebs erhöht. | Mittelfristig (2–4 Jahre) |
| Klimabedingte Variabilität bei Saatgutqualität und Pflanzenbestand | +0.6% | Frankreich, Deutschland, Italien und Spanien sind von Hitze, Dürre und ungleichmäßigen Niederschlägen betroffen, die die eingehende Saatgutqualität verändern. Die Niederlande und das Vereinigte Königreich sind mit Wettervariabilität konfrontiert, während konfliktbedingte Produktionsstörungen in der Ukraine und Russland zusätzliche Unsicherheit schaffen. | Langfristig (≥ 4 Jahre) |
| Ausbau ökologischer und widerstandsfähiger Saatgutlieferketten | +0.5% | Deutschland, Frankreich und die Niederlande verfügen über etablierte Aktivitäten im Bereich ökologischer Saatgutversorgung. Italien und Spanien haben politisch unterstützte ökologische Produktion, während das Vereinigte Königreich und die Ukraine eine segregierte, rückverfolgbare Handhabung für wachsende ökologische und widerstandsfähige Saatgutlieferketten benötigen. | Mittelfristig (2–4 Jahre) |
| Nachfrage nach flexiblen, rückverfolgbaren und energieeffizienten Verarbeitungslinien | +0.7% | Deutschland, die Niederlande, Frankreich, Italien und Spanien verarbeiten vielfältige Ernte- und Saatgutportfolios. Das Vereinigte Königreich erfordert separate inländische und Exportaufzeichnungen, während die Ukraine, Russland und das übrige Europa modulare Aufrüstungen benötigen, die den Energieverbrauch und die Betriebsunterbrechungen begrenzen. | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an zertifizierte Saatgutqualität und Rückverfolgbarkeit
Vollständig automatisierte Linien erfordern Investitionen in Reinigung, Trocknung, Sortierung, Behandlung, Verpackung, Steuerung, Installation und Anlagenintegration. Kleinere Genossenschaften und Hofanlagen verfügen häufig nicht über das Kapital, um jede Stufe auf einmal zu ersetzen. Die Einschränkung ist in Italien und Spanien besonders ausgeprägt, wo viele Betreiber familiengeführt oder regional organisiert sind und Maschinenbudgets vom saisonalen Cashflow abhängen. Die Ukraine steht vor einer noch schwerwiegenderen Einschränkung, da kriegsbedingte landwirtschaftliche Verluste das verfügbare Kapital eher auf die Aufrechterhaltung des Betriebs als auf Modernisierung verlagert haben. Russland ist ebenfalls mit Einschränkungen bei der Finanzierung und dem Zugang zu importierten Präzisionsgeräten konfrontiert, wie im Quellentext beschrieben. Diese Bedingungen verlängern die Ersatzzyklen und veranlassen Käufer zu stufenweisen Aufrüstungen, gebrauchten Geräten oder Systemen mit niedrigeren Spezifikationen. Lieferanten, die eine stufenweise Modernisierung unterstützen, sind daher besser auf die Kaufrealität kapitalknapper Betreiber ausgerichtet.
GAP-geförderte Modernisierung von Landwirtschaft und Verarbeitung
Die Gemeinsame Agrarpolitik bietet einen Finanzierungsrahmen für die Modernisierung landwirtschaftlicher Verarbeitungsanlagen. Das Europäische Parlament erklärte im Jahr 2024, dass für die Gemeinsame Agrarpolitik für 2023 bis 2027 260,5 Milliarden EUR (282,0 Milliarden USD) bereitgestellt wurden, wobei die Mittel auf Direktzahlungen und ländliche Entwicklung aufgeteilt sind[1]. Wenn nationale Programme Verarbeitungsanlagen als förderfähig einstufen, senkt die Förderung der ländlichen Entwicklung die anfängliche Kostenhürde, die häufig den Maschinenaustausch verzögert. Die griechische Programmdokumentation für 2025 identifizierte Investitionen in Verarbeitungs-, Standardisierungs- und Verpackungseinheiten für Saatgut und Vermehrungsmaterial als förderfähig im Rahmen ihres Strategieplans. Die Struktur begünstigt stufenweise Investitionen, da Verarbeiter eine Reiniger-, Sortierer-, Trockner- oder Verpackungsaufrüstung mit verfügbarer Kofinanzierung abstimmen, anstatt eine gesamte Linie auf einmal zu finanzieren. Dies unterstützt die Maschinennachfrage, wenn Betreiber die Antrags-, Prüfungs- und privaten Kofinanzierungsbedingungen erfüllen. Es erklärt auch, warum die Inanspruchnahme je nach Land und Verwaltungskapazität des jeweiligen Verarbeiters variiert.
Automatisierung zur Kompensation von Arbeits- und Fachkräftemangel
Automatisierung behebt eine Einschränkung, die sowohl den Durchsatz als auch die Konsistenz zertifizierter Saatgutpartien beeinträchtigt. France Travail berichtete, dass 52 % der geplanten landwirtschaftlichen Einstellungen im Jahr 2024 schwer zu besetzen waren, gemäß im Quellentext zitierten Materialien. Die landwirtschaftliche Belegschaft des Vereinigten Königreichs ging im Juni 2025 um 1,9 % auf 279.000 zurück. Saatgutaufbereitungsanlagen benötigen ausgebildetes Personal, um Maschinen einzustellen, auf eingehende Qualitätsschwankungen zu reagieren und die Reinigungsgenauigkeit aufrechtzuerhalten. Wenn diese Stellen unbesetzt bleiben, betrifft die Einschränkung die gesamte Linie und nicht nur eine einzelne manuelle Aufgabe. Westrup ApS installierte im Februar 2026 die Optica Mini von 3U Vision bei Sejet Plant Breeding in Dänemark und ersetzte damit die manuelle Fehlererkennung durch automatisierte optische Reinigung. Solche Installationen zeigen, warum Automatisierung die Ausgabestabilität und ein konsistentes Reinheitsmanagement bei Personalengpässen unterstützt.
Ausbau ökologischer und widerstandsfähiger Saatgutlieferketten
Die ökologische Saatgutversorgung erfordert strikte Trennung, Reinigung und Dokumentation, um eine Vermischung mit konventionellen Partien zu verhindern. Die Verordnung (EU) 2018/848 schreibt die Verwendung von ökologischem Pflanzenvermehrungsmaterial im ökologischen Landbau vor und legt einen Weg fest, um Ausnahmeregelungen für nicht-ökologisches Saatgut bis 2036 zu beenden. Eine Studie der Universität Gießen aus dem Jahr 2024 stellte eine starke inländische ökologische Saatgutversorgungsabdeckung für wichtige Arten in Frankreich und den Niederlanden fest, während Deutschland 76 % überschritt. Ökologische Betriebe verarbeiten häufig kleinere Chargen und wechseln Sorten häufiger als Hochvolumen-Konventionalanlagen. Sie benötigen daher Maschinen, die den Übertrag zwischen Partien minimieren und das Saatgut während der gesamten Linie schonend behandeln. Italiens Plan für ökologisches Saatgut 2025 bis 2028 signalisiert ebenfalls politische Unterstützung für zusätzliche Kapazitäten, wie im Quellentext zitiert. Diese Nachfrage begünstigt flexible Konfigurationen gegenüber Linien, die ausschließlich auf maximalen Durchsatz optimiert sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Amortisationszeiten | -0.70% | Italien und Spanien beherbergen viele kleinere oder regional organisierte Betreiber mit saisonalen Budgets. Die Ukraine und Russland sind mit schwerwiegenden Kapital- und Gerätezugangsbeschränkungen konfrontiert, während Deutschland, Frankreich, die Niederlande, das Vereinigte Königreich und das übrige Europa mit hohen Kosten für vollständig automatisierte Linien und Anlagenintegration konfrontiert sind. | Langfristig (≥ 4 Jahre) |
| Volatile Landwirtschaftsökonomie und ungleicher Zugang zu Finanzierung | -0.60% | Die Ukraine und Russland sind mit konflikt- und handelsbedingtem Finanzdruck konfrontiert. Spanien, Italien, Frankreich und Deutschland sind Erntpreis- und saisonalen Einkommensschwankungen ausgesetzt, während das übrige Europa mit ungleichem Zugang zu Kofinanzierung und Gegenmitteln konfrontiert ist. | Kurzfristig (≤ 2 Jahre) |
| Beschränkungen und Unsicherheit rund um die Saatgutbehandlungschemie | -0.40% | EU-Mitgliedstaaten, darunter Deutschland und Frankreich, müssen sich an sich ändernde EU-Behandlungsvorschriften halten. Das Vereinigte Königreich verwendet separate Notfallgenehmigungsverfahren, während die Ukraine und Russland mit Unsicherheit über zugelassene Formulierungen und den Zugang zu Behandlungsmitteln konfrontiert sind. | Kurzfristig (≤ 2 Jahre) |
| Nachrüstkomplexität und Compliance-Kosten für bestehende Anlagen | -0.50% | Deutschland, die Niederlande, Frankreich, das Vereinigte Königreich, Italien und Spanien verfügen über etablierte Anlagen, bei denen veraltete Layouts, Elektrosysteme und Dokumentation die Nachrüstkosten erhöhen. Die Ukraine und Russland stehen vor der gleichen Integrationsherausforderung bei gleichzeitig eingeschränkten Ersatzbudgets. | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschränkungen und Unsicherheit rund um die Saatgutbehandlungschemie
Änderungen in der Saatgutbehandlungschemie erschweren Entscheidungen über Behandlungs- und Beschichtungsgeräte, da Verarbeiter vermeiden müssen, in Konfigurationen zu investieren, die für zugelassene Formulierungen ungeeignet werden. Die Verordnung (EG) Nr. 1107/2009 regelt Pflanzenschutzmittel in der Europäischen Union[2]. Der Gerichtshof der Europäischen Union entschied im Januar 2023, dass Mitgliedstaaten die Verwendung von Saatgut, das mit auf EU-Ebene ausdrücklich verbotenen Pflanzenschutzmitteln behandelt wurde, nicht genehmigen dürfen. Das Vereinigte Königreich verfügt über separate Notfallgenehmigungsverfahren für die Zuckerrübensaatgutbehandlung, einschließlich Hinweisen für 2025 zu Cruiser SB. Käufer müssen beurteilen, ob Behandlungs- und Beschichtungsgeräte zugelassene alternative Formulierungen und die von ihnen benötigten Trocknungsbedingungen handhaben können. Regulatorische Unsicherheit verzögert daher einige Käufe und erhöht die Bedeutung anpassungsfähiger Gerätekonstruktionen.
Nachrüstkomplexität und Compliance-Kosten für bestehende Anlagen
Ältere Anlagen erfordern beim Hinzufügen von optischer Sortierung, Staubkontrolle, automatisierter Förderung oder Rückverfolgbarkeitssystemen häufig mehr als einen Maschinenaustausch. Geräteabmessungen, Gebäudelayout, elektrische Kapazität und Sicherheitsmaßnahmen erhöhen die Kosten und verlängern die Projektzeitpläne. Die Verordnung (EU) 2023/1230 gilt ab Januar 2027 und aktualisiert die Maschinenanforderungen für auf dem EU-Markt in Verkehr gebrachte Produkte. Anlagen mit gemischten Anlagengenerationen müssen Geräteaufrüstungen mit umfassenderen Sicherheits- und Dokumentationsarbeiten koordinieren. Das Problem ist in Deutschland, den Niederlanden, Italien und Spanien besonders ausgeprägt, wo Standortlayouts physische Einschränkungen auferlegen. Die Nachrüstkomplexität hemmt kurzfristig Investitionen, begünstigt jedoch Lieferanten, die neue Maschinen mit minimaler Betriebsunterbrechung in laufende Anlagen integrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp:
Reiniger führen, während optische Sortierer aufholenReiniger hielten im Jahr 2025 38 % des europäischen Marktes für Saatgutaufbereitungsmaschinen und waren damit der größte Maschinentyp. Ihre führende Position spiegelt ihre Rolle als erste Qualitätskontrollstufe in den meisten vollständigen Saatgutlinien wider, wo Fremdmaterial vor der Sortierung, Behandlung oder Verpackung entfernt werden muss. Vorreiniger, Trockner, Sortierer, Separatoren, Steinausleser, Polierer, Saatgutverpackungsmaschinen und andere Spezialgeräte adressieren spätere Stufen oder kulturspezifische Anforderungen. Beschichter und Behandlungsgeräte stehen vor sich ändernden Anforderungen, da Verarbeiter sich an alternative Materialien und regulatorische Fristen anpassen. Optische Sortierer sollen von 2026 bis 2031 mit der schnellsten CAGR von 7,5 % wachsen. Ihr Wachstum spiegelt die Nachfrage nach einer präziseren Identifizierung variabler Saatgutqualität und Defekte wider, was Verarbeitern hilft, mehr Saatgut innerhalb akzeptabler Qualitätsschwellen zu halten.
PETKUS Technologie GmbH präsentierte auf der Agritechnica 2025 mehrere Systeme, darunter optische Sortierung, Schwerkraftseparation, Behandlung und Smart-Line-Geräte. Die Präsentation im November 2025 veranschaulicht, wie Lieferanten Qualitätsprüfung mit etablierten mechanischen Verarbeitungsstufen kombinieren. Sakata Vegetables Europe erklärte, dass es ab April 2025 auf eine 100 % biobasierte und biologisch abbaubare Folienbeschichtung für sein beschichtetes Saatgut umgestellt hat. Der Übergang verändert die Materialien, die Behandlungs- und Trocknungsgeräte handhaben müssen. Maschinenlieferanten, die diese Änderungen ohne Beeinträchtigung der Beschichtungsqualität berücksichtigen, sind im Ersatzzyklus besser positioniert.



Nach Betriebsmodus:
Automatische Systeme setzen den Standard für größere AnlagenAutomatische Systeme hielten im Jahr 2026 62 % des Marktes und sollen von 2026 bis 2031 mit einer CAGR von 6 % wachsen. Das Segment ist das größte, weil große Verarbeiter einen konsistenten Betrieb über mehrere Reinigungs- und Qualitätskontrollstufen hinweg benötigen. Automatische Konfigurationen reduzieren manuelle Eingriffe, verbessern die Arbeitsablaufkonsistenz und begrenzen die Auswirkungen von Personalengpässen auf den Durchsatz. Sie sind besonders relevant in Hochlohnmärkten mit begrenzter Verfügbarkeit erfahrener Bediener. Halbautomatische Geräte bleiben relevant, wo jährliche Volumina geringer sind oder Projekte stufenweise finanziert werden müssen. Die Entscheidung zwischen den beiden Modi hängt daher vom Volumen, der Arbeitskräfteverfügbarkeit und dem Zugang zu Investitionskapital eines Verarbeiters ab.
PETKUS Technologie GmbH stellte im Dezember 2024 auf der EuroTier ein modulares Saatgutanlagenkonzept vor. Der vorgefertigte Ansatz unterstützt Verarbeiter, die automatisierte Kapazitäten hinzufügen möchten, ohne auf eine einzige vollständige Linienersatzentscheidung warten zu müssen. Die Verordnung (EU) 2023/1230 gilt ab Januar 2027 und gibt Betreibern einen weiteren Grund, die Sicherheits- und Steuerungsmerkmale älterer Installationen zu überprüfen. Halbautomatische Systeme eignen sich weiterhin für viele Hof- und Genossenschaftsumgebungen. Ihre Einschränkungen werden deutlicher, wenn Verarbeiter höheren Durchsatz, engere Partiensteuerung oder weniger Abhängigkeit von Facharbeitern benötigen. Dies verschafft automatischen Systemen einen klareren Vorteil, wenn Anlagen über grundlegende Verarbeitungsaufgaben hinauswachsen.
Nach Endnutzer:
Kommerzielle Anlagen bieten die breiteste GeräteanfrageKommerzielle Saatgutaufbereitungsanlagen hielten im Jahr 2025 48 % des Marktes und waren die größte Endnutzergruppe. Diese Standorte kaufen eine breite Palette von Maschinen, da sie vollständige Verarbeitungssequenzen verwalten und einer kontinuierlichen Zertifizierungsprüfung unterliegen. Ihre Geräteentscheidungen umfassen Kapazität, Partientrennung, Behandlung, Verpackung und die Dokumentation, die für kommerzielle Saatgutbewegungen erforderlich ist. Saatgutproduzenten investieren in Behandlung, Beschichtung und Verpackung, wo wertschöpfende Saatgutverkäufe eine kontrolliertere Handhabung erfordern. Forschungseinrichtungen kaufen in der Regel geringere Mengen, benötigen jedoch hochwertige Sortier- oder Qualitätsanalysegeräte für die Sortenentwicklungsarbeit. Getreideverarbeitungsanlagen bilden eine separate Nachfragegruppe, wenn eine Saatgutqualitätsverarbeitung für zertifizierte nachgelagerte Anwendungen erforderlich ist.
Hofanlagen sollen von 2026 bis 2031 mit der schnellsten CAGR von 5,8 % wachsen. Niedrigere Einstiegskosten für kompakte automatische Systeme unterstützen eine Verlagerung hin zum betriebsinternen Saatgutqualitätsmanagement, insbesondere wenn Erzeuger eine engere Kontrolle über Reinigung und Behandlung anstreben. Frankreich, Italien und Spanien machten 2024 42 % der von der EU genehmigten Saatgutproduktionsfläche aus, gemäß der Berechnung des Quelltexts auf Basis von Daten der Vereinigung europäischer Saatgutzertifizierungsstellen. Diese Konzentration der Saatgutproduktion unterstützt die Nachfrage nach Geräten, die auf lokale Kulturen und Servicenetzwerke abgestimmt sind. Seed Processing Holland B.V. schloss im April 2025 einen Werksabnahmetest für die maßgeschneiderte Saatgut-Luftsiebmaschine CSM-4010 von Kemin Industries ab. Das Projekt zeigt die anhaltende Nachfrage nach zweckgebautem Equipment bei Betreibern, die in dedizierte Kapazitäten investieren.

Geografische Analyse
Deutschland hielt im Jahr 2025 einen Anteil von 24 % und war damit der größte Ländermarkt. Seine Position spiegelt eine dichte Basis zertifizierter Verarbeitungsaktivitäten und etablierter Maschinenlieferanten wider, die zusammen Anpassung, Installation und Zugang zu Serviceleistungen unterstützen. Frankreich bleibt wichtig, da es im Jahr 2024 über 338.940 ha genehmigte Saatgutproduktionsfläche verfügte. Die Niederlande verfügen über eine Konzentration von Gemüse- und Gartenbausaatgutbetrieben, wo hochwertiges Saatgut und strenge Qualitätsanforderungen die Nachfrage nach präziseren Verarbeitungslinien unterstützen. Italien verzeichnete im Jahr 2024 nach einem Anstieg von 13,6 % eine genehmigte Saatgutproduktionsfläche von 234.085 ha. Diese Märkte kombinieren eine erhebliche Saatgutproduktionsbasis mit Betriebsbedingungen, die zuverlässige Reinigung, Sortierung und Rückverfolgbarkeit begünstigen.
Spanien soll von 2026 bis 2031 mit der schnellsten CAGR von 6,2 % wachsen. Seine genehmigte Saatgutproduktionsfläche erreichte im Jahr 2024 210.188 ha, ein Anstieg von 9,3 % gegenüber dem Vorjahr. Die Expansion unterstützt die Nachfrage nach Präzisionsreinigung und optischer Inspektion bei Getreide-, Gemüse- und Spezialkulturen, da Verarbeiter mehr zertifizierte Partien mit unterschiedlichen Qualitätsmerkmalen verwalten müssen. Das Vereinigte Königreich operiert unter einem separaten Zertifizierungsregime und erfordert von Verarbeitern die Verwaltung inländischer Dokumentation neben Exportanforderungen[3]. Westrup ApS begann im März 2025, das Vereinigte Königreich direkt zu bedienen, nachdem es seinen exklusiven Vertriebsvertrag mit Tornum Ltd. beendet hatte. Der Direktmarktansatz spiegelt den kommerziellen Wert einer engeren technischen Unterstützung in einem Land mit separaten Zertifizierungsverfahren wider.
Die kurzfristige Nachfrage der Ukraine konzentriert sich auf die Aufrechterhaltung aktiver Kapazitäten, da der Konflikt die landwirtschaftliche Produktion und die Investitionsbedingungen gestört hat. Russland verarbeitet weiterhin Getreide- und Ölsaatsaatgut, aber Beschränkungen bei importierter Technologie und Finanzierung begrenzen den Zugang zu einigen fortgeschrittenen Konfigurationen. Das übrige Europa umfasst Märkte, in denen EU-Kofinanzierung Aufrüstungen älterer Reinigungs-, Behandlungs- und Sortiergeräte unterstützt. Griechenland und Kroatien verzeichneten im Jahr 2024 Zuwächse bei der Saatgutproduktionsfläche von 27 % bzw. 29,7 %. Polen verfügte im Jahr 2024 über 139.845 ha genehmigte Saatgutproduktionsfläche mit einem Wachstum von 0,6 %. Diese Märkte bevorzugen praktische Mittelklassegeräte, während Zertifizierungs- und Handelsanforderungen die Nachfrage nach höherer Verarbeitungsgenauigkeit steigern.
Wettbewerbslandschaft
Marktkonzentration
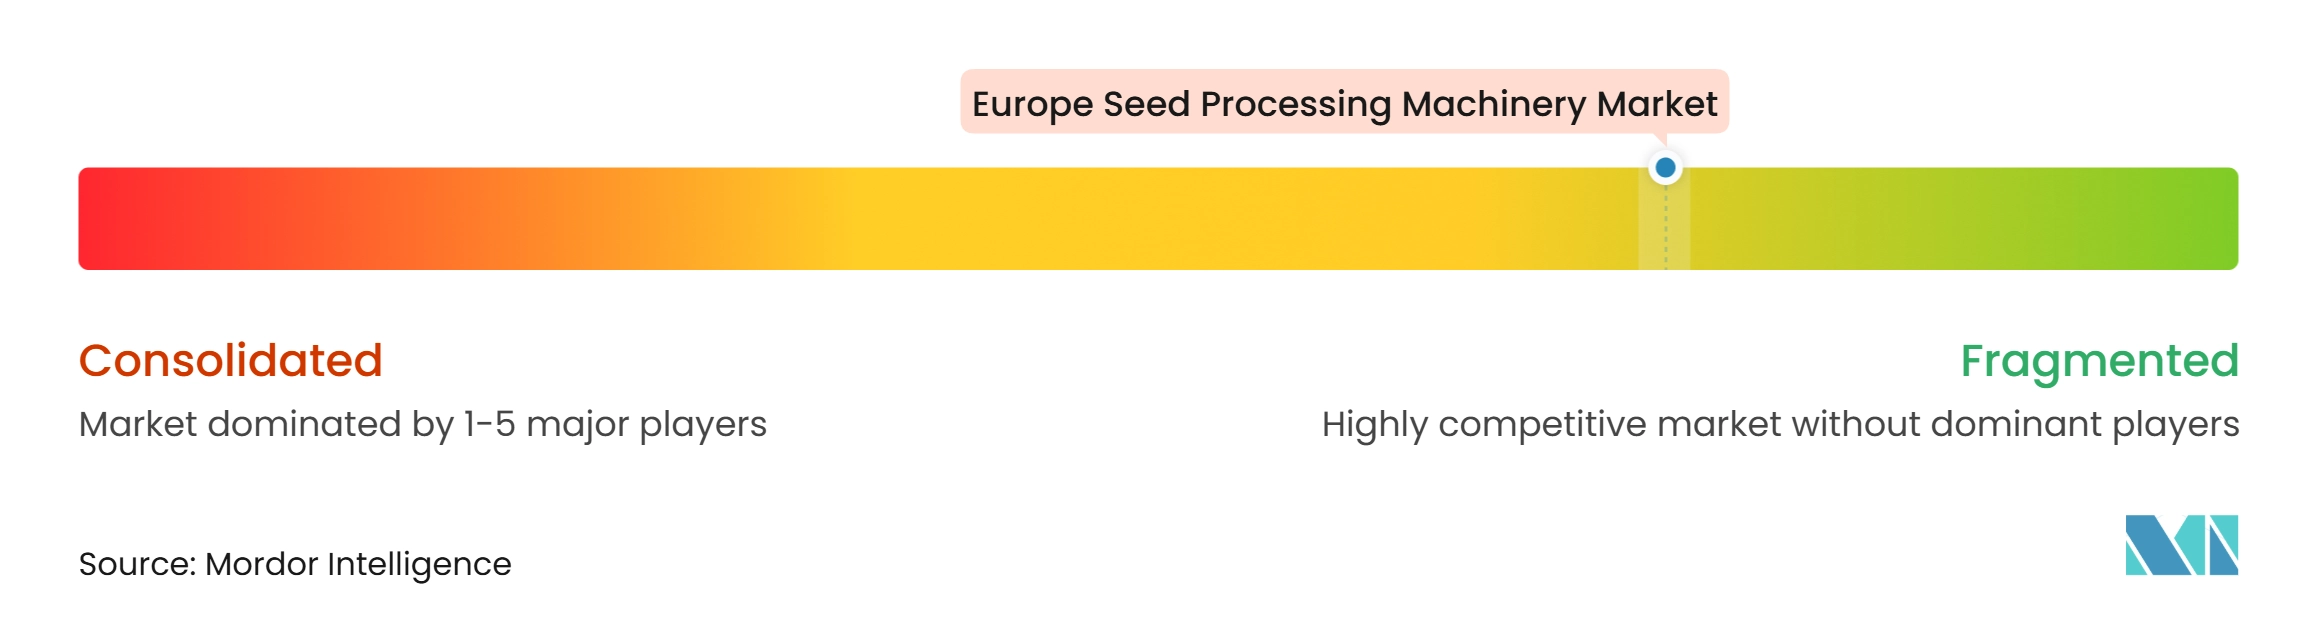
Der europäische Markt für Saatgutaufbereitungsmaschinen hat einen Konzentrationsgrad von 3 von 10, da eine begrenzte Gruppe international aktiver Lieferanten mit vielen regionalen Spezialisten konkurriert und kein kombinierter Marktanteil der führenden Anbieter verfügbar ist. PETKUS Technologie GmbH, Westrup ApS, Bühler AG und Seed Processing Holland B.V. sind in mehreren europäischen Ländern tätig und konkurrieren in Bezug auf Gerätebreite, Technologie und Zugang zu Serviceleistungen. Grain and Protein Technologies bedient großvolumige Verarbeitungsanwendungen und erweitert das Wettbewerbsfeld für kommerzielle Anlagen. SKIOLD GROUP, Alvan Blanch Development Company Ltd, JK MACHINERY, RIELA Polska Sp. z o. o., Reiter Seed Processing GmbH & Co. KG, Agralex Sp. z o. o., ISM SEPARATOR Sp. z o.o., Zuptor Sp. z o.o., Akyürek Group Technology und Forumagroprom LLC repräsentieren die nationale und regionale Ebene. Ihre Positionierung beruht auf Kulturspezialisierung, Projektanpassung, lokalem Support und Preiswettbewerbsfähigkeit. Diese Struktur gibt Käufern die Wahl zwischen integrierter Volllinienkapazität und lokal angepassten Maschinen.
PETKUS Technologie GmbH ging im Juli 2024 eine Partnerschaft mit dem Internationalen Saatgutverband ein, um Bildungs- und Handelsaktivitäten rund um seine IRIS-Software für optische Sortierung voranzutreiben. Westrup ApS schloss im Jahr 2025 eine weltweite Partnerschaft mit 3U Vision, um Farbsortiertechnologie in sein Saatgutreinigungsportfolio zu integrieren. Seed Processing Holland B.V. nutzte im Jahr 2025 einen Gerätetest, um einen einstufigen Anwendungsprozess für Beschichtungs- und Trocknungsmaterialien zu demonstrieren. Diese Schritte konzentrieren sich auf die Stufen, bei denen Qualitätskontrolle, Arbeitseinsatz und regulatorische Änderungen die größten Auswirkungen auf die Anlagenökonomie haben. Wettbewerbsvorteile hängen daher davon ab, Maschinenstufen zu integrieren, ohne die Betriebskomplexität zu erhöhen. Lieferanten, die Sortierung, Behandlung, Trocknung und Aufzeichnungsmanagement in einem praktikablen Anlagenlayout verbinden, haben eine stärkere Position bei Modernisierungsprojekten.
Bühler AG berichtete für 2025 eine Gewinnmarge vor Zinsen und Steuern von 8 %, verglichen mit 7,6 % im Jahr 2024, und erklärte, dass während 2025 60 Produkte und Dienstleistungen eingeführt wurden. Westrup ApS berichtete im Juli 2025, dass der Nettogewinn im Geschäftsjahr 2024 bis 2025 mehr als verdoppelt wurde, unterstützt durch abgeschlossene Projekte, internationale Expansion und die 3U Vision-Partnerschaft. Diese Unternehmensergebnisse stellen keine Marktanteile dar, zeigen jedoch, dass einige internationale Lieferanten die Kapazität behalten, Produktentwicklung, Serviceabdeckung und Projektlieferung zu finanzieren. Kleinere regionale Unternehmen bleiben wettbewerbsfähig, wo Reaktionszeit und Vertrautheit mit lokalen Kulturbedingungen den Wert eines breiten Portfolios überwiegen. Der Markt unterstützt daher mehrere Wettbewerbspositionen anstatt eines einheitlichen Lieferantenmodells. Die Nachfrage nach konformen, modularen Aufrüstungen gibt regionalen Lieferanten einen klaren Weg, mit größeren Volllinienanbietern zu konkurrieren.
Marktführer der europäischen Saatgutaufbereitungsmaschinenbranche
-
Grain & Protein Technologies
-
PETKUS Technologie GmbH
-
Westrup ApS
-
Bühler AG
-
Seed Processing Holland B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Saatgutaufbereitungsmaschinen Unternehmen in diesem Bericht
- Grain & Protein Technologies
- PETKUS Technologie GmbH
- Westrup ApS
- Bühler AG
- Seed Processing Holland B.V.
- SKIOLD GROUP
- Alvan Blanch Development Company Ltd
- JK MACHINERY
- RIELA Polska Sp. z o. o.
- Reiter Seed Processing GmbH & Co. KG
- Agralex Sp. z o. o.
- ISM SEPARATOR Sp. z o.o.
- Zuptor Sp. z o.o.
- Akyürek Group Technology
- Forumagroprom LLC
Neueste Industrielle Entwicklungen in Europäischer Markt für Saatgutaufbereitungsmaschinen
- Februar 2026: Westrup ApS installierte die Optica Mini von 3U Vision bei Sejet Plant Breeding in Dänemark und ermöglichte damit den Übergang von der manuellen Fehlererkennung zur automatisierten optischen Reinigung.
- Februar 2026: Bühler AG veröffentlichte seine Ergebnisse für 2025, berichtete eine Gewinnmarge vor Zinsen und Steuern von 8 % und bestätigte die Einführung von 60 Produkten und Dienstleistungen während 2025.
- November 2025: PETKUS Technologie GmbH stellte auf der Agritechnica 2025 in Hannover den Optischen Sortierer OS G Iris, den Chargenbehandler CM100, den G2-Schwerkraftseparator, den OS f und die aufgerüstete SL Smart Line aus.
Berichtsumfang des europäischen Marktes für Saatgutaufbereitungsmaschinen
Europäische Saatgutaufbereitungsmaschinen umfassen Geräte, die in der Landwirtschaft zum Reinigen, Sortieren, Klassieren, Trocknen, Behandeln und Verpacken von Saatgut eingesetzt werden und deren Qualität und Keimfähigkeit für die Aussaat verbessern. Diese Maschinen spielen eine entscheidende Rolle bei der Entfernung von Verunreinigungen, der Sicherstellung der Gleichmäßigkeit und dem Schutz von Saatgut vor Schädlingen und Krankheiten. Der Marktbericht für Saatgutaufbereitungsmaschinen ist segmentiert nach Maschinentyp (Vorreiniger, Reiniger, Trockner, Sortierer, Beschichter und Behandlungsgeräte, Separatoren und Steinausleser, Polierer, optische Sortierer, Saatgutverpackungsmaschinen und andere Spezialgeräte), nach Betriebsmodus (automatisch und halbautomatisch), nach Endnutzer (kommerzielle Saatgutaufbereitungsanlagen, Saatgutproduzenten, Forschungseinrichtungen, Hofanlagen und Getreideverarbeitungsanlagen) sowie nach Geografie (Frankreich, Deutschland, Italien, Niederlande, Russland, Spanien, Ukraine, Vereinigtes Königreich und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vorreiniger |
| Reiniger |
| Trockner |
| Sortierer |
| Beschichter und Behandlungsgeräte |
| Separatoren und Steinausleser |
| Polierer |
| Optische Sortierer |
| Saatgutverpackungsmaschinen |
| Sonstige Spezialgeräte |
| Automatisch |
| Halbautomatisch |
| Kommerzielle Saatgutaufbereitungsanlagen |
| Saatgutproduzenten |
| Forschungseinrichtungen |
| Hofanlagen |
| Getreideverarbeitungsanlagen |
| Frankreich |
| Deutschland |
| Italien |
| Niederlande |
| Russland |
| Spanien |
| Ukraine |
| Vereinigtes Königreich |
| Übriges Europa |
| Nach Maschinentyp | Vorreiniger |
| Reiniger | |
| Trockner | |
| Sortierer | |
| Beschichter und Behandlungsgeräte | |
| Separatoren und Steinausleser | |
| Polierer | |
| Optische Sortierer | |
| Saatgutverpackungsmaschinen | |
| Sonstige Spezialgeräte | |
| Nach Betriebsmodus | Automatisch |
| Halbautomatisch | |
| Nach Endnutzer | Kommerzielle Saatgutaufbereitungsanlagen |
| Saatgutproduzenten | |
| Forschungseinrichtungen | |
| Hofanlagen | |
| Getreideverarbeitungsanlagen | |
| Nach Land | Frankreich |
| Deutschland | |
| Italien | |
| Niederlande | |
| Russland | |
| Spanien | |
| Ukraine | |
| Vereinigtes Königreich | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des europäischen Sektors für Saatgutaufbereitungsmaschinen im Jahr 2026?
Der Sektor wird für 2026 auf 1,2 Milliarden USD geschätzt und soll bis 2031 1,5 Milliarden USD erreichen.
Welcher Maschinentyp hat die größte Bedeutung in Europa?
Reiniger hielten im Jahr 2025 mit 38 % den größten Maschinentyp-Anteil, da Reinigung vor späteren Verarbeitungsstufen erforderlich ist.
Welche Gerätekategorie wächst bis 2031 am schnellsten?
Optische Sortierer sollen von 2026 bis 2031 mit der schnellsten CAGR von 7,5 % wachsen.
Welche Endnutzer sind die Hauptkäufer von Saatgutaufbereitungsgeräten?
Kommerzielle Saatgutaufbereitungsanlagen waren im Jahr 2025 mit 48 % die größte Endnutzergruppe, während Hofanlagen die am schnellsten wachsende Gruppe sind.