
Tamanho e Participação do Mercado de Seguro de Risco Político na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
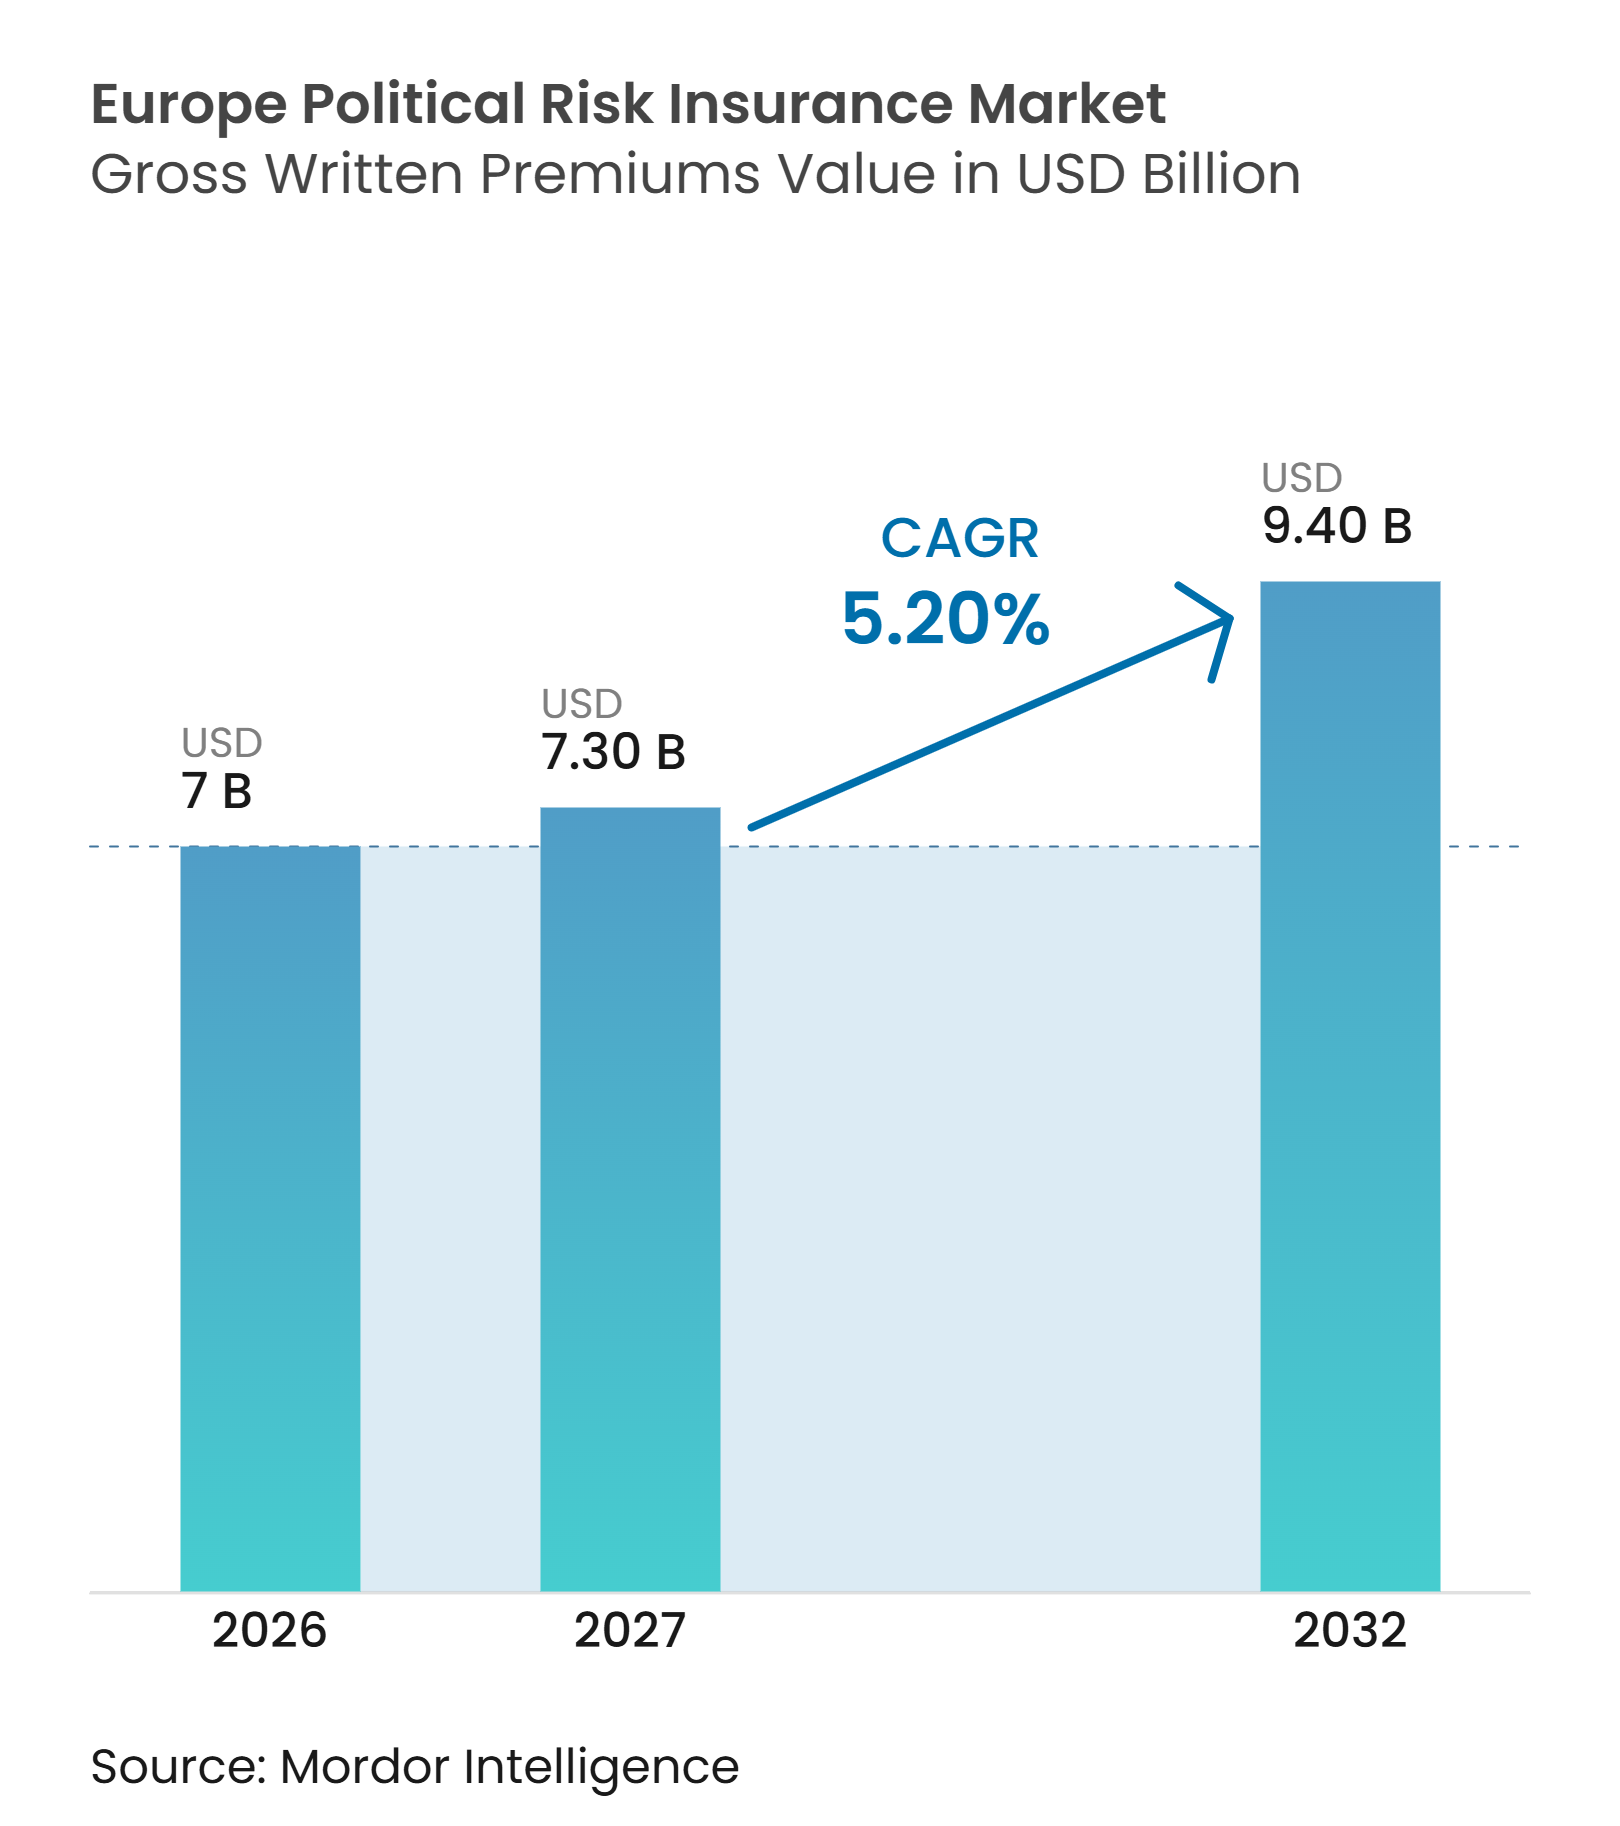
| Tamanho do mercado no ano base (2026) | 7 Bilhões de dólares |
| Tamanho do Mercado (2027) | 7.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.40 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.20 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Risco Político na Europa por Mordor Intelligence
O tamanho do Mercado de Seguro de Risco Político na Europa em termos de valor de prêmios brutos subscritos está projetado em 7 bilhões de USD em 2026, 7,30 bilhões de USD em 2027, e deve atingir 9,40 bilhões de USD até 2032, crescendo a um CAGR de 5,20% de 2027 a 2032.
O mercado de seguro de risco político na Europa está sendo moldado por perturbações geopolíticas persistentes, restrições comerciais, sanções e maior envolvimento governamental em setores estratégicos. A Coface relatou que seu índice de risco social e político atingiu 41,1% em 2025, acima do pico registrado durante a pandemia, o que corrobora a visão de que o risco político se tornou um fator duradouro nas decisões de negócios internacionais. A demanda também está se ampliando além da proteção tradicional de investimentos, à medida que os compradores buscam cobertura para contratos interrompidos, restrições cambiais, violência política e interferência em infraestruturas essenciais. A oferta está se expandindo por meio de garantias públicas, capacidade da Lloyd's e subscrição especializada, embora os subscritores permaneçam cautelosos em jurisdições com exposição geopolítica concentrada. As mudanças planejadas no Solvência II a partir de janeiro de 2027 podem liberar capital para investimentos produtivos, o que poderia apoiar a capacidade para riscos relacionados a infraestrutura e energia no mercado de seguro de risco político na Europa
Principais Conclusões do Relatório
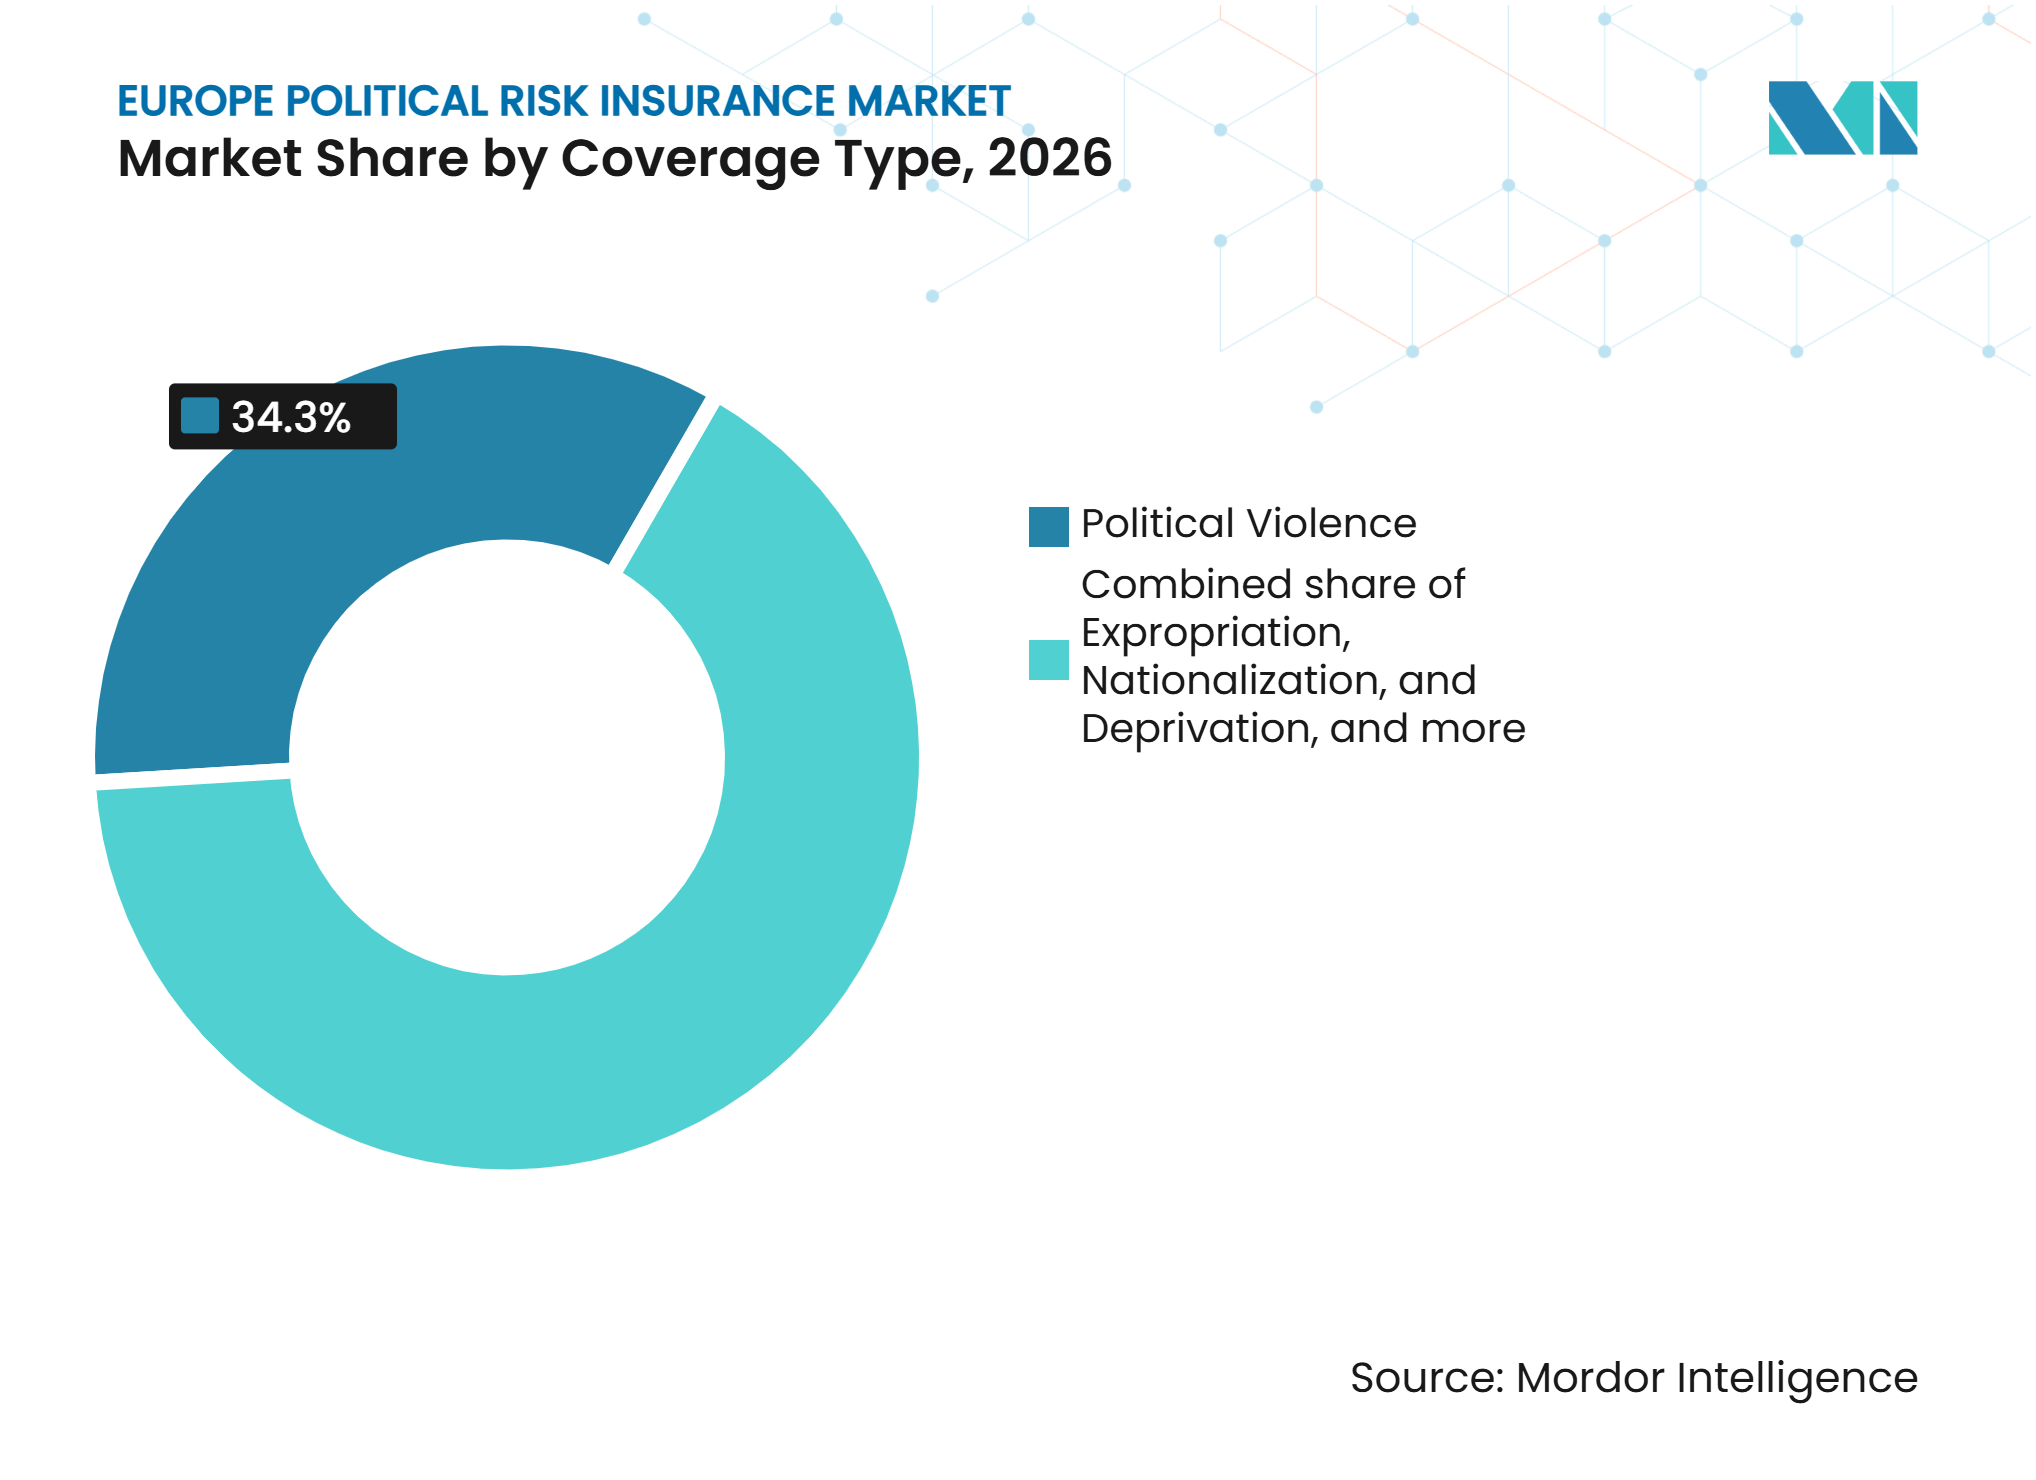
- Por tipo de cobertura, a violência política capturou 34,3% da participação do mercado de seguro de risco político na Europa em 2026 e está projetada para crescer a um CAGR de 7,4% até 2032.
- Por usuário final, os desenvolvedores e patrocinadores de projetos responderam por 29,9% da participação do mercado de seguro de risco político na Europa em 2026, enquanto as instituições financeiras têm previsão de crescimento a um CAGR de 6,8% até 2032.
- Por canal de distribuição, corretores e intermediários detinham 52,8% da participação do mercado de seguro de risco político na Europa em 2026, enquanto as plataformas digitais e online estão projetadas para crescer a um CAGR de 8,6% até 2032.
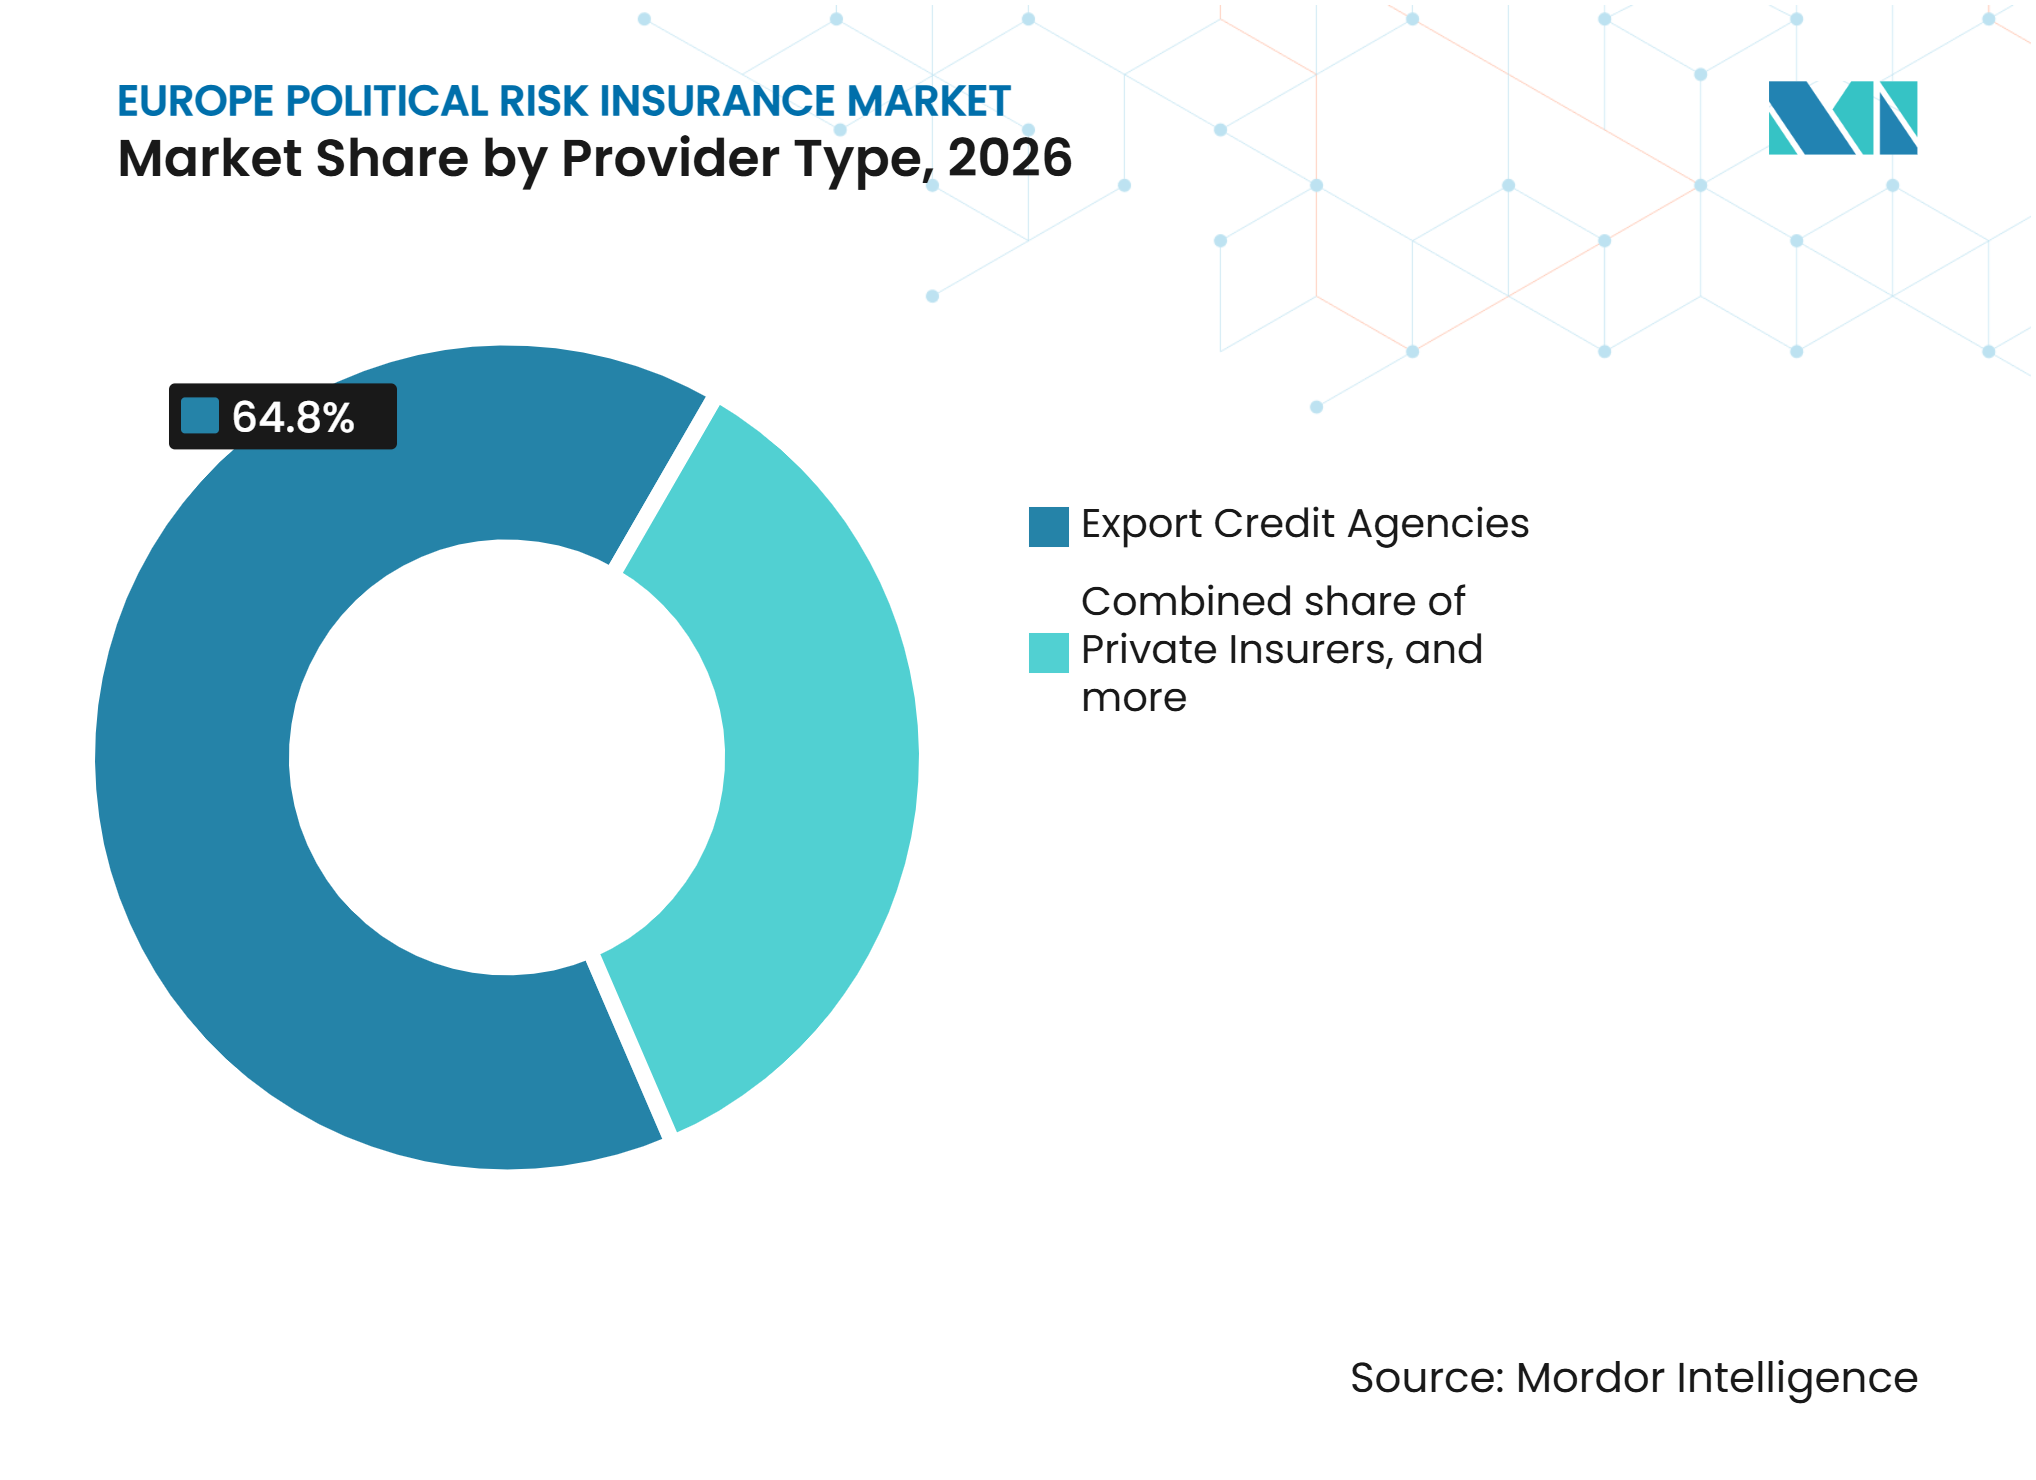
- Por tipo de provedor, as agências de crédito à exportação capturaram 64,8% da participação do mercado de seguro de risco político na Europa em 2026, enquanto as instituições multilaterais estão projetadas para crescer a um CAGR de 8,1% até 2032.
- Por setor, energia e energia elétrica capturaram 29,2% da participação do mercado de seguro de risco político na Europa em 2026 e estão projetadas para crescer a um CAGR de 7,8% até 2032.
- Por geografia, o Reino Unido capturou 24,4% da participação do mercado de seguro de risco político na Europa em 2026, enquanto o restante da Europa está projetado para crescer a um CAGR de 6,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação Geopolítica, Escalada de Sanções e Intervenção Governamental | +1.6% | Global, com concentração na União Europeia e no Reino Unido | Médio prazo (2-4 anos) |
| Investimento Externo Europeu em Mercados Emergentes e de Fronteira | +0.7% | Estados-membros da União Europeia e regiões parceiras do Global Gateway | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Cobertura de Expropriação, Inconversibilidade Cambial e Restrição de Transferência | +0.6% | Global, liderado por investidores europeus em mercados de fronteira e emergentes | Curto prazo (≤ 2 anos) |
| Exposição à Violência Política e a Riscos Relacionados à Guerra em Investimentos Transfronteiriços | +0.8% | Europa Oriental e Oriente Médio, com repercussão europeia | Curto prazo (≤ 2 anos) |
| Financiamento de Longo Prazo para Infraestrutura, Energia e Projetos Estratégicos | +0.5% | União Europeia e Reino Unido, África Subsaariana e Ásia-Pacífico por meio de crédito à exportação | Longo prazo (≥ 4 anos) |
| Incerteza na Política Comercial e Proteção contra Risco Político para Cadeias de Suprimentos Internacionais | +0.3% | Global | Curto prazo (≤ 2 anos) |
| Garantias de Investimento Público-Privado para Mercados de Alto Risco e Projetos Estratégicos | +0.2% | Em toda a União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação Geopolítica, Escalada de Sanções e Intervenção Governamental
A complexidade das sanções é um dos principais impulsionadores de demanda e uma restrição de subscrição para o mercado de seguro de risco político na Europa. A guerra Rússia-Ucrânia adicionou risco sistêmico às carteiras de seguro de crédito e risco político, enquanto o julgamento do Tribunal de Apelação no caso Unicredit AG v Celestial Aviation Services permanece sujeito a revisão pelo Supremo Tribunal do Reino Unido. A WTW registrou 85,4 milhões de USD em sinistros de seguro de crédito e risco político durante 2025, o nível mais alto em 5 anos, sendo que mais de 80% dos sinistros vieram de novas notificações de perdas[1]. Na pesquisa da WTW de 2026, 65% dos respondentes multinacionais identificaram ataques à infraestrutura crítica como sua principal preocupação de zona cinzenta, enquanto 61% citaram coerção econômica por meio de tarifas ou embargos à exportação. Essas condições exigem que os subscritores avaliem perdas que podem afetar a Europa e a Ásia-Pacífico simultaneamente, reduzindo a proteção normalmente proporcionada pela diversificação regional. Elas também sustentam a demanda por cobertura que responda a perturbações relacionadas a sanções, frustração de contratos e ação estatal.
Investimento Externo Europeu em Mercados Emergentes e de Fronteira
O investimento europeu em economias emergentes e de fronteira sustenta a demanda por proteção contra risco político em projetos de energia, digital, manufatura, agricultura e transporte. A iniciativa Global Gateway possui 39,8 bilhões de EUR (46,4 bilhões de USD) em capacidade de garantia do Fundo Europeu para o Desenvolvimento Sustentável Plus. Em abril de 2025, a União Europeia e a Corporação Financeira Internacional assinaram um acordo de garantia de 291 milhões de EUR (339,2 milhões de USD) que deve mobilizar mais de 1 bilhão de USD em investimento privado para projetos do Global Gateway[2]. Isso acrescenta uma consideração regulatória do país de origem aos riscos do país anfitrião já enfrentados pelos investidores. Como resultado, a cobertura de risco político deve abordar um conjunto mais amplo de preocupações transacionais e de conformidade no mercado de seguro de risco político na Europa.
Demanda Crescente por Cobertura de Expropriação, Inconversibilidade Cambial e Restrição de Transferência
As restrições à conversão cambial e à repatriação de fundos continuam sendo fontes importantes de perdas por risco político para empresas multinacionais europeias. A pesquisa da Howden de 2025 constatou que 51% dos executivos sênior de risco e tesouraria sofreram uma perda política, enquanto problemas de conversão cambial e disputas sobre direitos de propriedade afetaram cada um 40% dos respondentes. A interferência de governos estrangeiros produziu perdas médias de 20 milhões de USD por evento, enquanto as dificuldades de câmbio produziram perdas médias de 16,2 milhões de USD. Em setembro de 2025, a MIGA e o Banco Internacional para Reconstrução e Desenvolvimento combinaram uma garantia de risco político com uma garantia baseada em políticas para apoiar um empréstimo vinculado à sustentabilidade de 433,3 milhões de EUR (505 milhões de USD) para a Costa do Marfim[3]. A transação demonstra como participantes multilaterais e privados podem estruturar proteção para financiamentos complexos vinculados a soberanos. Essa abordagem aumenta o valor da expertise em subscrição e estruturação para o mercado de seguro de risco político na Europa.
Exposição à Violência Política e a Riscos Relacionados à Guerra em Investimentos Transfronteiriços
A cobertura de violência política evoluiu à medida que os compradores ampliaram seu foco de conflitos convencionais para sabotagem, agitação civil e ameaças híbridas. A Lockton reportou 350 milhões de GBP (444,5 milhões de USD) em nova capacidade de violência política proveniente de sindicatos da Lloyd's e agências especializadas de subscrição em fevereiro de 2026[4]. A Howden reportou um aumento de 33% na demanda por seguro de risco político em 2025, enquanto sua pesquisa também mostrou uma adoção mais ampla de ferramentas de gestão de risco político por empresas multinacionais. A WTW constatou que 75% de seus respondentes haviam sofrido uma perda de crédito relacionada a risco político ou geopolítico, o segundo resultado mais alto na história de 9 anos da pesquisa. Essas perdas exercem pressão sobre modelos de subscrição que historicamente foram construídos em torno da exposição a mercados emergentes. O mercado de seguro de risco político na Europa, portanto, necessita de design de cobertura e precificação que possam refletir eventos tanto em mercados desenvolvidos quanto em mercados de fronteira.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmios Elevados, Franquias e Custos de Cobertura para Jurisdições de Alto Risco | -0.5% | Global, concentrado no Oriente Médio, Europa Oriental e África Ocidental | Curto prazo (≤ 2 anos) |
| Capacidade de Subscrição Restrita para Pontos de Tensão Geopolítica e Exposições Concentradas | -0.4% | China, Taiwan, Sudão, Israel e partes da África Ocidental | Médio prazo (2-4 anos) |
| Redações Complexas de Apólices, Exclusões e Disputas sobre Gatilhos de Sinistros | -0.3% | Global | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Dados Confiáveis sobre Risco Soberano e por País | -0.2% | Mercados de fronteira e emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmios Elevados, Franquias e Custos de Cobertura para Jurisdições de Alto Risco
A acessibilidade dos prêmios limita a adoção entre pequenas e médias empresas e compradores de primeira viagem que operam em jurisdições de alto risco. A WTW reportou que as taxas de seguro de risco político para exposições no Golfo variaram de 20% a 30%, em comparação com 0% a 5% para programas tradicionais em mercados diversificados. Tal precificação pode tornar a cobertura antieconômica para projetos abaixo de um determinado tamanho de transação. A Howden constatou que 73% dos potenciais compradores citaram o entendimento limitado da cobertura como a principal barreira à adoção. Pequenas e médias empresas europeias com exposição a cadeias de suprimentos em mercados de fronteira podem, portanto, ter uma necessidade clara de proteção sem converter essa necessidade em uma aquisição de apólice. Produtos modulares de menor custo e explicações mais claras sobre a cobertura abordariam uma lacuna importante no mercado de seguro de risco político na Europa.
Capacidade de Subscrição Restrita para Pontos de Tensão Geopolítica e Exposições Concentradas
A capacidade limitada em jurisdições sensíveis afeta a forma como os subscritores europeus constroem carteiras e alocam limites de linha. China, Taiwan, Sudão, Israel, Mali, Burkina Faso e Níger enfrentam apetite restrito porque as seguradoras precisam controlar a exposição agregada mesmo quando a capacidade geral do mercado cresce. A WTW constatou que 2 grandes seguradoras haviam reduzido seus limites máximos de linha enquanto aumentavam as linhas típicas implantadas, indicando um foco em limitar a concentração de risco de pico em vez de uma retirada ampla da classe. Isso pode reduzir a capacidade disponível para transações individuais em mercados que já são difíceis de segurar. Redações complexas de apólices, exclusões e disputas sobre gatilhos de sinistros podem retardar ainda mais a colocação e a liquidação em transações transfronteiriças. Lacunas em informações confiáveis sobre risco soberano e por país também tornam a subscrição de longo prazo mais difícil em economias de fronteira.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cobertura:
Violência Política Lidera em Participação e CrescimentoA violência política respondeu por 34,3% do mercado de seguro de risco político na Europa em 2026 e está prevista para crescer a um CAGR de 7,4% até 2032. Essa posição dupla reflete a maior importância dos riscos relacionados à guerra, sabotagem e ataques à infraestrutura nas decisões de investimento transfronteiriço. Os compradores consideram cada vez mais a violência política, o conflito híbrido e a coerção econômica como causas conectadas de perda financeira. Isso ampliou a demanda por condições que possam abordar danos, interrupção e perturbação decorrentes de eventos politicamente motivados. O tamanho do mercado de seguro de risco político na Europa para violência política é, portanto, sustentado tanto por necessidades de cobertura mais amplas quanto por maior conscientização dos compradores.
Expropriação, nacionalização e privação permanecem o segundo maior tipo de cobertura porque as empresas europeias mantêm exposição de capital e operacional em mercados de fronteira ricos em recursos. A Howden reportou uma perda média de 20 milhões de USD para eventos de interferência de governos estrangeiros, sublinhando a consequência financeira da intervenção estatal. A cobertura de inconversibilidade cambial e restrição de não transferência está se tornando mais relevante à medida que os controles de capital afetam a movimentação de fundos em mercados antes considerados estáveis. Violação de contrato e não cumprimento de obrigações soberanas é a menor categoria de cobertura, mas está se expandindo à medida que os desenvolvedores de projetos buscam proteção quando contrapartes estatais não cumprem termos de concessão ou de compra de energia. Divulgações de apólices, clareza contratual e requisitos regulatórios locais influenciam como essas coberturas são apresentadas, comparadas e compreendidas em transações transfronteiriças europeias.


Por Usuário Final:
Desenvolvedores de Projetos Lideram, Instituições Financeiras Crescem Mais RápidoOs desenvolvedores e patrocinadores de projetos detinham uma participação de 29,9% no mercado de seguro de risco político na Europa em 2026. Eles são compradores-chave porque os credores frequentemente exigem proteção contra risco político para grandes financiamentos de infraestrutura e energia. Suas necessidades são particularmente fortes onde os projetos têm longos períodos de retorno e dependem de autoridades públicas, concessões ou contrapartes estatais. A cobertura pode proteger os fluxos de caixa do projeto e preservar a confiança dos credores quando as condições políticas mudam. Sua posição de liderança reflete seu papel central na organização de transações intensivas em capital.
As instituições financeiras têm previsão de crescimento a um CAGR de 6,8% de 2027 a 2032. Os bancos utilizam seguro de crédito e risco político qualificado para apoiar a mitigação do risco de crédito sob estruturas de capital em evolução. As corporações multinacionais permanecem o segundo maior grupo de usuários finais e estão ampliando seu uso de cobertura além das atividades extrativas e de manufatura. A WTW constatou que 39% dos respondentes corporativos consideravam as políticas de seus próprios governos de origem, incluindo controles de exportação e restrições a investimentos externos, como uma fonte de maior risco político. Exportadores, importadores, organismos do setor público e instituições de desenvolvimento também utilizam garantias públicas e multilaterais para apoiar o comércio e o investimento em mercados difíceis.
Por Canal de Distribuição:
Corretores Mantêm Liderança enquanto o Acesso Digital se ExpandeCorretores e intermediários detinham 52,8% do mercado de seguro de risco político na Europa em 2026. Sua posição reflete a natureza personalizada das apólices que cobrem risco soberano, crédito estruturado e financiamento de projetos transfronteiriços. Grandes colocações frequentemente exigem coordenação entre credores, seguradoras, resseguradoras, assessores jurídicos e provedores de garantias públicas. Os corretores também ajudam os compradores a comparar exclusões, gatilhos de sinistros, limites e precificação em apólices complexas. Esse papel consultivo permanece importante quando as transações envolvem jurisdições difíceis ou vários mercados de seguros.
As plataformas digitais e online têm previsão de crescimento a um CAGR de 8,6% de 2027 a 2032. Esses canais podem apoiar riscos menores e mais padronizados que podem não justificar um processo convencional liderado por corretores. Ferramentas digitais de submissão e triagem podem encurtar as etapas de solicitação e ampliar o acesso para compradores do mercado intermediário. As vendas diretas permanecem limitadas e são utilizadas principalmente para produtos padronizados de crédito comercial com extensões de risco político. O bancassurance e as parcerias estratégicas têm maior relevância na França, Alemanha e nos países do Benelux, onde o banco de relacionamento e o agrupamento de seguros são mais estabelecidos do que no mercado atacadista do Reino Unido.
Por Tipo de Provedor:
Agências de Crédito à Exportação Ancoram a Capacidade, Multilaterais EscalamAs Agências de Crédito à Exportação detinham uma participação de 64,8% em 2026. Elas apoiam transações que as seguradoras privadas podem ter dificuldade em precificar ou manter ao longo de prazos longos. O United Kingdom Export Finance, a Euler Hermes, a SACE, a SERV e a Bpifrance fornecem uma base institucional para proteção contra risco político vinculada à exportação. O comunicado das Agências de Crédito à Exportação do G7 de abril de 2026 confirmou trabalhos sobre a Modernização II do Arranjo da OCDE e discussões sobre flexibilidade de financiamento para segurança energética, competitividade e defesa. Esse papel público define a fronteira competitiva entre a capacidade respaldada pelo Estado e a privada.
As Instituições Multilaterais estão projetadas para crescer a um CAGR de 8,1% de 2027 a 2032. A MIGA emitiu 9,5 bilhões de USD em novas garantias em 44 projetos durante o exercício fiscal de 2025, enquanto a Plataforma de Garantias do Grupo Banco Mundial tem como meta 20 bilhões de USD em emissões anuais até 2030. Em fevereiro de 2026, a MIGA aumentou sua cobertura para o Credit Bank Ukraine de 41 milhões de EUR (47,8 milhões de USD) para 80 milhões de EUR (93,2 milhões de USD). As seguradoras privadas permanecem o menor grupo de provedores, mas competem por meio de estruturação mais rápida, redação flexível e capacidade de atender transações não padronizadas ou do mercado intermediário. Seu papel é mais visível onde as instituições públicas não priorizam um risco ou não podem fornecer o design de produto necessário.

Por Setor:
Energia e Energia Elétrica Detém a Maior Posição e o Crescimento Mais RápidoEnergia e Energia Elétrica capturaram 29,2% do mercado de seguro de risco político na Europa em 2026 e estão projetadas para crescer a um CAGR de 7,8% até 2032. Os projetos de transição energética liderados por europeus frequentemente exigem cobertura de longo prazo em jurisdições de mercados emergentes. O setor está exposto a mudanças em tarifas, licenças, acordos de compra de energia, acesso cambial e política governamental. Os subscritores também estão deslocando sua atenção para projetos de energia renovável e a infraestrutura associada de construção, transmissão e armazenamento. Esses fatores tornam Energia e Energia Elétrica a principal fonte tanto de demanda atual quanto de crescimento futuro.
Infraestrutura e Transporte é o segundo maior setor, apoiado pelo investimento europeu em corredores de transporte, energia e digital. O Global Gateway Investment Hub foi lançado em outubro de 2025 para conectar empresas europeias com financiamento, agências de crédito à exportação e parceiros públicos para projetos na África Subsaariana, Ásia-Pacífico e América Latina. Mineração, Petróleo e Gás e Recursos Naturais enfrentam condições de subscrição mais difíceis onde a pressão sobre a receita governamental aumenta o risco de intervenção. Manufatura e Industriais necessitam cada vez mais de proteção contra sanções, tarifas e interrupção da cadeia de suprimentos. Serviços Financeiros, agronegócio, saúde e tecnologia ampliam a base de clientes além dos setores que tradicionalmente adquiriam cobertura de risco político.
Análise Geográfica
O Reino Unido detinha uma participação de 24,4% em 2026. Sua liderança repousa na concentração de subscrição especializada na Lloyd's of London e na profundidade do ecossistema de seguros atacadistas de Londres. A Howden Re reportou que a capacidade da Lloyd's cresceu 4,3% em relação ao ano anterior no exercício fiscal de 2025, com capital continuando a apoiar linhas de violência política, greves, tumultos, agitação civil e crédito e risco político. O United Kingdom Export Finance fortalece o mercado local por meio de apoio público para cobertura vinculada à exportação e ao comércio. O Regulamento Delegado do Solvência II será aplicado a partir de janeiro de 2027 e introduz ferramentas macroprudenciais e cálculos revisados de margem de risco que podem apoiar a capacidade das seguradoras para investimentos produtivos.
Alemanha e França formam os maiores centros europeus continentais para subscrição e demanda dos compradores. A arquitetura de crédito à exportação da Alemanha apoia transações complexas em mercados de fronteira e inclui um foco em projetos favoráveis ao clima e objetivos de desenvolvimento sustentável. A SACE e a Euler Hermes assinaram um memorando de entendimento para trabalhar em projetos do Global Gateway, cadeias de suprimentos de matérias-primas críticas e reconstrução da Ucrânia. A França se beneficia da presença de seguradoras estabelecidas de crédito comercial e risco político, o que apoia o desenvolvimento de produtos e a profundidade de subscrição. A Itália adiciona capacidade pública por meio da SACE, incluindo apoio a exportadores e transações multilaterais.
Espanha, os países do Benelux e a região Nórdica adicionam ampla profundidade geográfica ao mercado de seguro de risco político na Europa. O setor bancário espanhol cria demanda por cobertura de inconversibilidade cambial e violência política devido à sua exposição a investimentos na América Latina. Em outubro de 2025, a União Europeia e as Instituições Europeias de Financiamento do Desenvolvimento assinaram três acordos de garantia que mobilizaram 742 milhões de EUR (864,8 milhões de USD) em financiamento privado para energia renovável, cadeias de valor e capital privado. Os intermediários financeiros com sede no Benelux são ativos em transações estruturadas em torno de garantias do Fundo Europeu para o Desenvolvimento Sustentável Plus e facilidades do Banco Europeu de Investimento. O restante da Europa está previsto para crescer a um CAGR de 6,5% de 2027 a 2032, apoiado pelo desenvolvimento do mercado na Europa Central e Oriental, maior capacidade regional de crédito à exportação e demanda de reconstrução em economias adjacentes à Ucrânia.
Cenário Competitivo
Concentração do Mercado
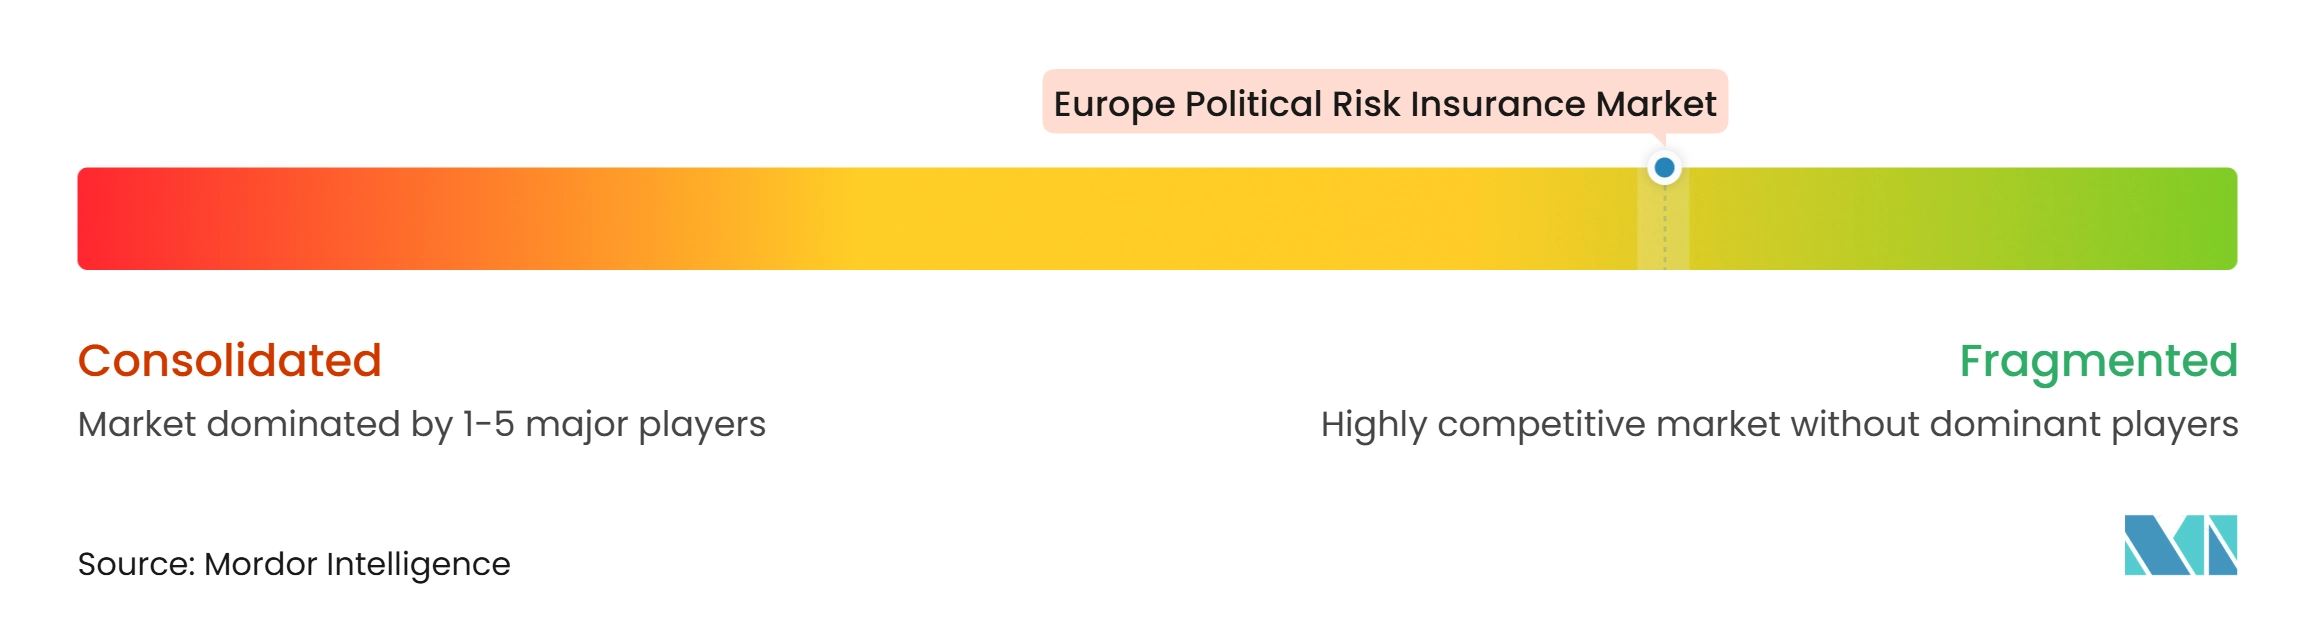
O mercado de seguro de risco político na Europa apresenta um nível moderado de concentração entre os subscritores primários. AIG, Chubb, AXA XL, Liberty Specialty Markets, Allianz Trade, Coface, Atradius, sindicatos da Lloyd's e agentes gestores especializados participam em risco político e crédito estruturado. A ICISA reportou 75 participantes ativos em seguro de crédito e risco político em 2025, acima dos 67 do ano anterior. A nova capacidade está concentrada em crédito estruturado e risco político, em vez de crédito comercial de giro completo. Isso permite que os provedores estabelecidos de crédito comercial preservem suas posições centrais enquanto a concorrência aumenta em colocações mais especializadas.
A concorrência é cada vez mais baseada em capacidade de subscrição, inteligência de risco, flexibilidade de apólice e acesso a suporte público ou de resseguro. Seguradoras com fortes capacidades de triagem de sanções, prevenção à lavagem de dinheiro, conheça seu cliente e risco-país podem responder de forma mais eficaz a colocações complexas. A SACE e a Euler Hermes utilizaram seu memorando de entendimento para buscar cooperação em projetos do Global Gateway, matérias-primas críticas e reconstrução da Ucrânia. A MIGA expandiu sua garantia para o Credit Bank Ukraine em fevereiro de 2026, demonstrando o papel dos provedores multilaterais em contextos onde a capacidade privada pode ser limitada. O United Kingdom Export Finance também adjudicou seus contratos de corretagem de risco político de crédito primário e reserva à Aon United Kingdom Ltd e à Marsh Ltd até agosto de 2029.
As maiores oportunidades abertas estão entre as pequenas e médias empresas europeias e dentro de facilidades digitais vinculadas a bancos e plataformas de financiamento à exportação. Os compradores menores frequentemente precisam de cobertura acessível e modular, mas podem achar as colocações tradicionais muito custosas ou difíceis de entender. Essa lacuna oferece a corretores, seguradoras e instituições públicas uma oportunidade de simplificar o design do produto sem reduzir a disciplina de subscrição. A capacidade é mais competitiva para riscos diversificados, enquanto as condições permanecem mais seletivas para China, Taiwan, Sudão, Israel e partes da África Ocidental. O mercado de seguro de risco político na Europa é, portanto, competitivo em riscos padronizados, mas mais restrito onde as exposições são politicamente sensíveis ou altamente concentradas.
Líderes do Setor de Seguro de Risco Político na Europa
-
Lloyd's of London
-
Allianz Trade
-
Coface S.A.
-
Atradius N.V.
-
Zurich Insurance Group AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguro de Risco Político na Europa Empresas cobertas neste relatório
- Lloyd's of London
- Allianz Trade
- Coface S.A.
- Atradius N.V.
- Zurich Insurance Group AG
- AIG
- Chubb
- AXA XL
- Liberty Specialty Markets
- Sompo International
- Tokio Marine HCC
- AXIS Capital
- Markel
- Canopius
- Credendo
- SACE
- SERV
- Munich Re
- Hiscox Ltd
- Swiss Re
Desenvolvimentos industriais recentes em Mercado de Seguro de Risco Político na Europa
- Agosto de 2026: O United Kingdom Export Finance adjudicou seus contratos de corretagem de risco político de crédito primário e reserva à Aon United Kingdom Ltd, operando como Maven Public Sector, e à Marsh Ltd, respectivamente. O contrato vigora até agosto de 2029 e cobre o resseguro da carteira de risco político de crédito do United Kingdom Export Finance.
- Julho de 2026: A EIOPA publicou 8 conjuntos de diretrizes e projetos de normas técnicas que completam seu mandato de revisão do Solvência II. O quadro se aplica a partir de 30 de janeiro de 2027 e inclui novas ferramentas macroprudenciais e cálculos revisados de margem de risco.
- Fevereiro de 2026: A MIGA estendeu e aumentou as garantias para as reservas obrigatórias de 2 bancos na Ucrânia. A cobertura para o Credit Bank Ukraine aumentou de 41 milhões de EUR (47,8 milhões de USD) para 80 milhões de EUR (93,2 milhões de USD).
- Outubro de 2025: A Comissão Europeia e as Instituições Europeias de Financiamento do Desenvolvimento assinaram 3 acordos de garantia mobilizando 742 milhões de EUR (864,8 milhões de USD) em financiamento privado para energia renovável, fortalecimento de cadeias de valor e capital privado em países parceiros.
Escopo do Relatório do Mercado de Seguro de Risco Político na Europa
Visão geral da segmentação
| Expropriação, Nacionalização e Privação |
| Inconversibilidade Cambial e Restrições de Não Transferência |
| Violência Política |
| Violação de Contrato e Não Cumprimento de Obrigações Soberanas |
| Corporações Multinacionais |
| Instituições Financeiras |
| Exportadores e Importadores |
| Desenvolvedores e Patrocinadores de Projetos |
| Setor Público e Instituições de Desenvolvimento |
| Vendas Diretas |
| Corretores e Intermediários |
| Bancassurance e Parcerias Estratégicas |
| Plataformas Digitais e Online |
| Seguradoras Privadas |
| Agências de Crédito à Exportação |
| Instituições Multilaterais |
| Energia e Energia Elétrica |
| Infraestrutura e Transporte |
| Mineração, Petróleo e Gás e Recursos Naturais |
| Manufatura e Industriais |
| Serviços Financeiros e Bancários |
| Outros (ex.: Agronegócio, Saúde, Tecnologia, etc.) |
| Reino Unido |
| Alemanha |
| Itália |
| Espanha |
| França |
| BENELUX |
| Países Nórdicos |
| Restante da Europa |
| Por Tipo de Cobertura | Expropriação, Nacionalização e Privação |
| Inconversibilidade Cambial e Restrições de Não Transferência | |
| Violência Política | |
| Violação de Contrato e Não Cumprimento de Obrigações Soberanas | |
| Por Usuário Final | Corporações Multinacionais |
| Instituições Financeiras | |
| Exportadores e Importadores | |
| Desenvolvedores e Patrocinadores de Projetos | |
| Setor Público e Instituições de Desenvolvimento | |
| Por Canal de Distribuição | Vendas Diretas |
| Corretores e Intermediários | |
| Bancassurance e Parcerias Estratégicas | |
| Plataformas Digitais e Online | |
| Por Tipo de Provedor | Seguradoras Privadas |
| Agências de Crédito à Exportação | |
| Instituições Multilaterais | |
| Por Setor | Energia e Energia Elétrica |
| Infraestrutura e Transporte | |
| Mineração, Petróleo e Gás e Recursos Naturais | |
| Manufatura e Industriais | |
| Serviços Financeiros e Bancários | |
| Outros (ex.: Agronegócio, Saúde, Tecnologia, etc.) | |
| Por País | Reino Unido |
| Alemanha | |
| Itália | |
| Espanha | |
| França | |
| BENELUX | |
| Países Nórdicos | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o seguro de risco político na Europa?
O mercado de seguro de risco político na Europa está projetado para crescer a um CAGR de 5,2% de 2027 a 2032, atingindo 9,4 bilhões de USD até 2032.
Qual tipo de cobertura lidera a demanda por seguro de risco político na Europa?
A Violência Política lidera com 34,3% de participação em 2026 e também é o tipo de cobertura de crescimento mais rápido, com um CAGR de 7,4% até 2032.
Por que os desenvolvedores de projetos adquirem seguro de risco político?
Os Desenvolvedores e Patrocinadores de Projetos detinham 29,9% de participação em 2026 porque os credores frequentemente exigem cobertura para financiamentos de infraestrutura e energia expostos a ação estatal ou interrupção de contratos.
Quais provedores detêm a maior posição na Europa?
As Agências de Crédito à Exportação detinham 64,8% de participação em 2026, apoiadas por sua capacidade de cobrir riscos de longo prazo e difíceis que as seguradoras privadas podem não reter.
Qual área geográfica lidera a demanda europeia?
O Reino Unido lidera com 24,4% de participação em 2026 porque Londres permanece um importante centro de subscrição especializada e colocação atacadista.
Qual setor tem as perspectivas mais fortes para cobertura de risco político?
Energia e Energia Elétrica detinham 29,2% de participação em 2026 e estão previstas para crescer a um CAGR de 7,8% até 2032, à medida que os projetos de transição energética exigem proteção de longo prazo.