
Tamaño y Participación del Mercado de Seguros de Riesgo Político en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 7 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.20 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Riesgo Político en Europa por Mordor Intelligence
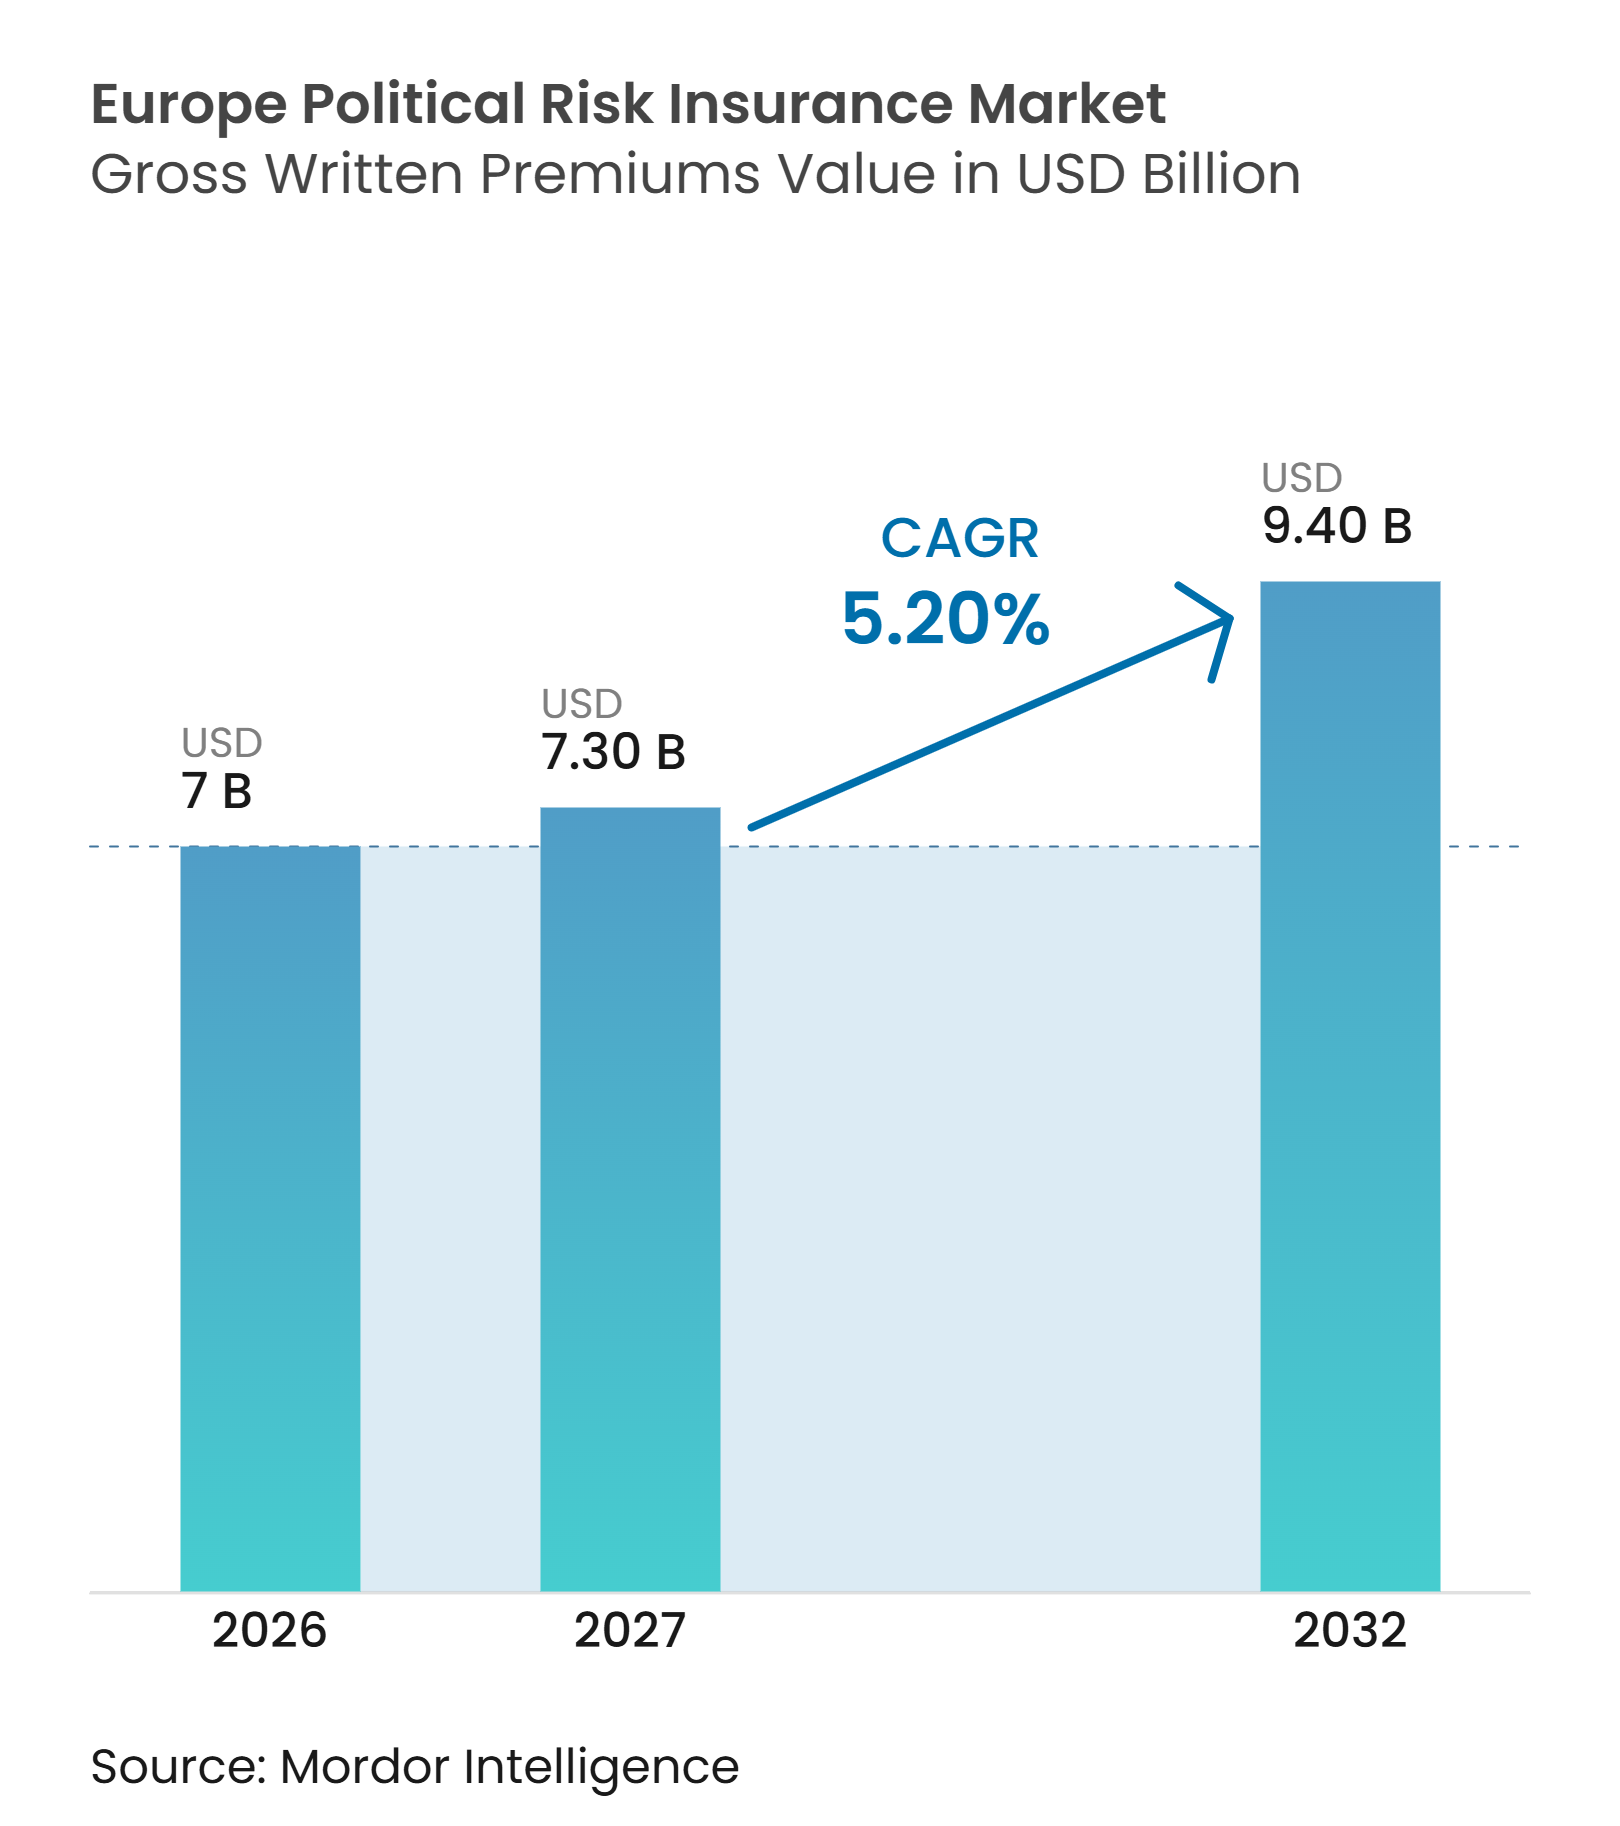
El tamaño del Mercado de Seguros de Riesgo Político en Europa en términos de valor de primas brutas emitidas se proyecta en 7 mil millones de USD en 2026, 7,30 mil millones de USD en 2027, y alcanzará los 9,40 mil millones de USD para 2032, creciendo a una CAGR del 5,20% de 2027 a 2032.
El mercado de seguros de riesgo político en Europa está siendo moldeado por la disrupción geopolítica persistente, las restricciones comerciales, las sanciones y una mayor intervención gubernamental en sectores estratégicos. Coface informó que su índice de riesgo social y político alcanzó el 41,1% en 2025, por encima de su máximo durante la pandemia, lo que respalda la opinión de que el riesgo político se ha convertido en un factor duradero en las decisiones empresariales internacionales. La demanda también se está ampliando más allá de la protección tradicional de inversiones, ya que los compradores buscan cobertura para contratos interrumpidos, restricciones cambiarias, violencia política e interferencia con infraestructuras esenciales. La oferta se está expandiendo a través de garantías públicas, capacidad de Lloyd's y suscripción especializada, aunque los suscriptores siguen siendo cautelosos en jurisdicciones con exposición geopolítica concentrada. Los cambios planificados en Solvencia II a partir de enero de 2027 podrían liberar capital para inversiones productivas, lo que podría respaldar la capacidad para riesgos relacionados con infraestructuras y energía en el mercado de seguros de riesgo político en Europa.
Conclusiones Clave del Informe
- Por tipo de cobertura, la violencia política capturó el 34,3% de la participación del mercado de seguros de riesgo político en Europa en 2026 y se proyecta que crecerá a una CAGR del 7,4% hasta 2032.
- Por usuario final, los desarrolladores y patrocinadores de proyectos representaron el 29,9% de la participación del mercado de seguros de riesgo político en Europa en 2026, mientras que se prevé que las instituciones financieras crezcan a una CAGR del 6,8% hasta 2032.
- Por canal de distribución, los corredores e intermediarios mantuvieron el 52,8% de la participación del mercado de seguros de riesgo político en Europa en 2026, mientras que se proyecta que las plataformas digitales y en línea crezcan a una CAGR del 8,6% hasta 2032.
- Por tipo de proveedor, las agencias de crédito a la exportación capturaron el 64,8% de la participación del mercado de seguros de riesgo político en Europa en 2026, mientras que se proyecta que las instituciones multilaterales crezcan a una CAGR del 8,1% hasta 2032.
- Por sector, energía y electricidad capturó el 29,2% de la participación del mercado de seguros de riesgo político en Europa en 2026 y se proyecta que crecerá a una CAGR del 7,8% hasta 2032.
- Por geografía, el Reino Unido capturó el 24,4% de la participación del mercado de seguros de riesgo político en Europa en 2026, mientras que se proyecta que el resto de Europa crezca a una CAGR del 6,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fragmentación Geopolítica, Escalada de Sanciones e Intervención Gubernamental | +1.6% | Global, con concentración en la Unión Europea y el Reino Unido | Mediano plazo (2-4 años) |
| Inversión Europea en el Exterior en Mercados Emergentes y de Frontera | +0.7% | Estados miembros de la Unión Europea y regiones asociadas al Global Gateway | Largo plazo (≥ 4 años) |
| Creciente Demanda de Cobertura por Expropiación, Inconvertibilidad de Divisas y Restricciones a la Transferencia | +0.6% | Global, liderado por inversores europeos en mercados de frontera y emergentes | Corto plazo (≤ 2 años) |
| Exposición a Violencia Política y Conflictos Bélicos en Inversiones Transfronterizas | +0.8% | Europa del Este y Oriente Medio, con repercusiones en Europa | Corto plazo (≤ 2 años) |
| Financiación a Largo Plazo de Infraestructuras, Energía y Proyectos Estratégicos | +0.5% | Unión Europea y Reino Unido, África Subsahariana y Asia-Pacífico a través del crédito a la exportación | Largo plazo (≥ 4 años) |
| Incertidumbre en la Política Comercial y Protección contra el Riesgo Político para las Cadenas de Suministro Internacionales | +0.3% | Global | Corto plazo (≤ 2 años) |
| Garantías de Inversión Público-Privada para Mercados de Alto Riesgo y Proyectos Estratégicos | +0.2% | En toda la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación Geopolítica, Escalada de Sanciones e Intervención Gubernamental
La complejidad de las sanciones es un principal impulsor de la demanda y una restricción de suscripción para el mercado de seguros de riesgo político en Europa. La guerra entre Rusia y Ucrania ha añadido riesgo sistémico a las carteras de seguros de crédito y riesgo político, mientras que la sentencia del Tribunal de Apelación en el caso Unicredit AG contra Celestial Aviation Services sigue sujeta a revisión por el Tribunal Supremo del Reino Unido. WTW registró 85,4 millones de USD en reclamaciones de seguros de crédito y riesgo político durante 2025, el nivel más alto en 5 años, y más del 80% de las reclamaciones procedieron de nuevas notificaciones de siniestros[1]. En la encuesta de WTW de 2026, el 65% de los encuestados multinacionales identificaron los ataques a infraestructuras críticas como su principal preocupación en la zona gris, mientras que el 61% citó la coerción económica a través de aranceles o embargos a la exportación. Estas condiciones exigen que los suscriptores evalúen pérdidas que pueden afectar a Europa y Asia-Pacífico al mismo tiempo, reduciendo la protección que normalmente proporciona la diversificación regional. También respaldan la demanda de cobertura que responda a la disrupción relacionada con sanciones, la frustración de contratos y la acción estatal.
Inversión Europea en el Exterior en Mercados Emergentes y de Frontera
La inversión europea en economías emergentes y de frontera respalda la demanda de protección contra el riesgo político en proyectos de energía, digital, manufactura, agricultura y transporte. La iniciativa Global Gateway cuenta con 39.800 millones de EUR (46.400 millones de USD) en capacidad de garantía del Fondo Europeo para el Desarrollo Sostenible Plus. En abril de 2025, la Unión Europea y la Corporación Financiera Internacional firmaron un acuerdo de garantía de 291 millones de EUR (339,2 millones de USD) que se espera movilice más de 1.000 millones de USD en inversión privada para proyectos del Global Gateway[2]. Esto añade una consideración regulatoria del país de origen a los riesgos del país anfitrión a los que ya se enfrentan los inversores. Como resultado, la cobertura de riesgo político debe abordar un conjunto más amplio de preocupaciones transaccionales y de cumplimiento en el mercado de seguros de riesgo político en Europa.
Creciente Demanda de Cobertura por Expropiación, Inconvertibilidad de Divisas y Restricciones a la Transferencia
Las restricciones a la conversión de divisas y la repatriación de fondos siguen siendo fuentes importantes de pérdidas por riesgo político para las empresas multinacionales europeas. La encuesta de Howden de 2025 encontró que el 51% de los altos ejecutivos de riesgo y tesorería experimentaron una pérdida política, mientras que los problemas de conversión de divisas y las disputas sobre derechos de propiedad afectaron cada uno al 40% de los encuestados. La interferencia de gobiernos extranjeros produjo pérdidas medias de 20 millones de USD por evento, mientras que las dificultades de cambio de divisas produjeron pérdidas medias de 16,2 millones de USD. En septiembre de 2025, el MIGA y el Banco Internacional de Reconstrucción y Fomento combinaron una garantía de riesgo político con una garantía basada en políticas para respaldar un préstamo vinculado a la sostenibilidad de 433,3 millones de EUR (505 millones de USD) a Côte d'Ivoire[3]. La transacción muestra cómo los participantes multilaterales y privados pueden estructurar protección para financiaciones complejas vinculadas a soberanos. Este enfoque aumenta el valor de la experiencia en suscripción y estructuración para el mercado de seguros de riesgo político en Europa.
Exposición a Violencia Política y Conflictos Bélicos en Inversiones Transfronterizas
La cobertura de violencia política ha evolucionado a medida que los compradores han ampliado su enfoque desde el conflicto convencional hacia el sabotaje, los disturbios civiles y las amenazas híbridas. Lockton informó de 350 millones de GBP (444,5 millones de USD) en nueva capacidad de violencia política procedente de sindicatos de Lloyd's y agencias de suscripción especializada en febrero de 2026[4]. Howden informó de un aumento del 33% en la demanda de seguros de riesgo político en 2025, mientras que su investigación también mostró una adopción más amplia de herramientas de gestión del riesgo político por parte de las empresas multinacionales. WTW encontró que el 75% de sus encuestados había experimentado una pérdida de crédito relacionada con el riesgo político o geopolítico, el segundo resultado más alto en los 9 años de historia de la encuesta. Estas pérdidas ejercen presión sobre los modelos de suscripción que históricamente se construyeron en torno a la exposición en mercados emergentes. El mercado de seguros de riesgo político en Europa necesita, por tanto, un diseño de cobertura y una fijación de precios que pueda reflejar tanto eventos en mercados desarrollados como en mercados de frontera.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Primas Elevadas, Deducibles y Costes de Cobertura para Jurisdicciones de Alto Riesgo | -0.5% | Global, concentrado en Oriente Medio, Europa del Este y África Occidental | Corto plazo (≤ 2 años) |
| Capacidad de Suscripción Restringida para Puntos Críticos Geopolíticos y Exposiciones Concentradas | -0.4% | China, Taiwán, Sudán, Israel y partes de África Occidental | Mediano plazo (2-4 años) |
| Redacciones de Pólizas Complejas, Exclusiones y Disputas sobre Activación de Reclamaciones | -0.3% | Global | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Datos Fiables sobre Riesgo Soberano y a Nivel de País | -0.2% | Mercados de frontera y emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Primas Elevadas, Deducibles y Costes de Cobertura para Jurisdicciones de Alto Riesgo
La asequibilidad de las primas limita la adopción entre las pequeñas y medianas empresas y los compradores primerizos que operan en jurisdicciones de alto riesgo. WTW informó que las tasas de seguros de riesgo político para exposiciones en el Golfo oscilaban entre el 20% y el 30%, en comparación con el 0% al 5% para los programas tradicionales en mercados diversificados. Dicha fijación de precios puede hacer que la cobertura no sea económicamente viable para proyectos por debajo de un tamaño de transacción definido. Howden encontró que el 73% de los compradores potenciales citó la comprensión limitada de la cobertura como la principal barrera para la adopción. Las pequeñas y medianas empresas europeas con exposición en cadenas de suministro en mercados de frontera pueden, por tanto, tener una necesidad clara de protección sin convertir esa necesidad en la compra de una póliza. Los productos modulares de menor coste y las explicaciones más claras de la cobertura abordarían una brecha importante en el mercado de seguros de riesgo político en Europa.
Capacidad de Suscripción Restringida para Puntos Críticos Geopolíticos y Exposiciones Concentradas
La capacidad limitada en jurisdicciones sensibles afecta a la forma en que los suscriptores europeos construyen carteras y asignan líneas de crédito. China, Taiwán, Sudán, Israel, Malí, Burkina Faso y Níger se enfrentan a un apetito restringido porque los aseguradores deben controlar la exposición agregada incluso cuando la capacidad general del mercado crece. WTW encontró que 2 grandes aseguradoras habían reducido sus tamaños máximos de línea mientras aumentaban las líneas desplegadas típicas, lo que indica un enfoque en limitar la concentración de riesgo máximo en lugar de una retirada amplia de la clase. Esto puede reducir la capacidad disponible para transacciones individuales en mercados que ya son difíciles de asegurar. La redacción compleja de pólizas, las exclusiones y las disputas sobre la activación de reclamaciones pueden ralentizar aún más la colocación y la liquidación en transacciones transfronterizas. Las lagunas en la información fiable sobre riesgo soberano y a nivel de país también dificultan la suscripción a largo plazo en economías de frontera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cobertura:
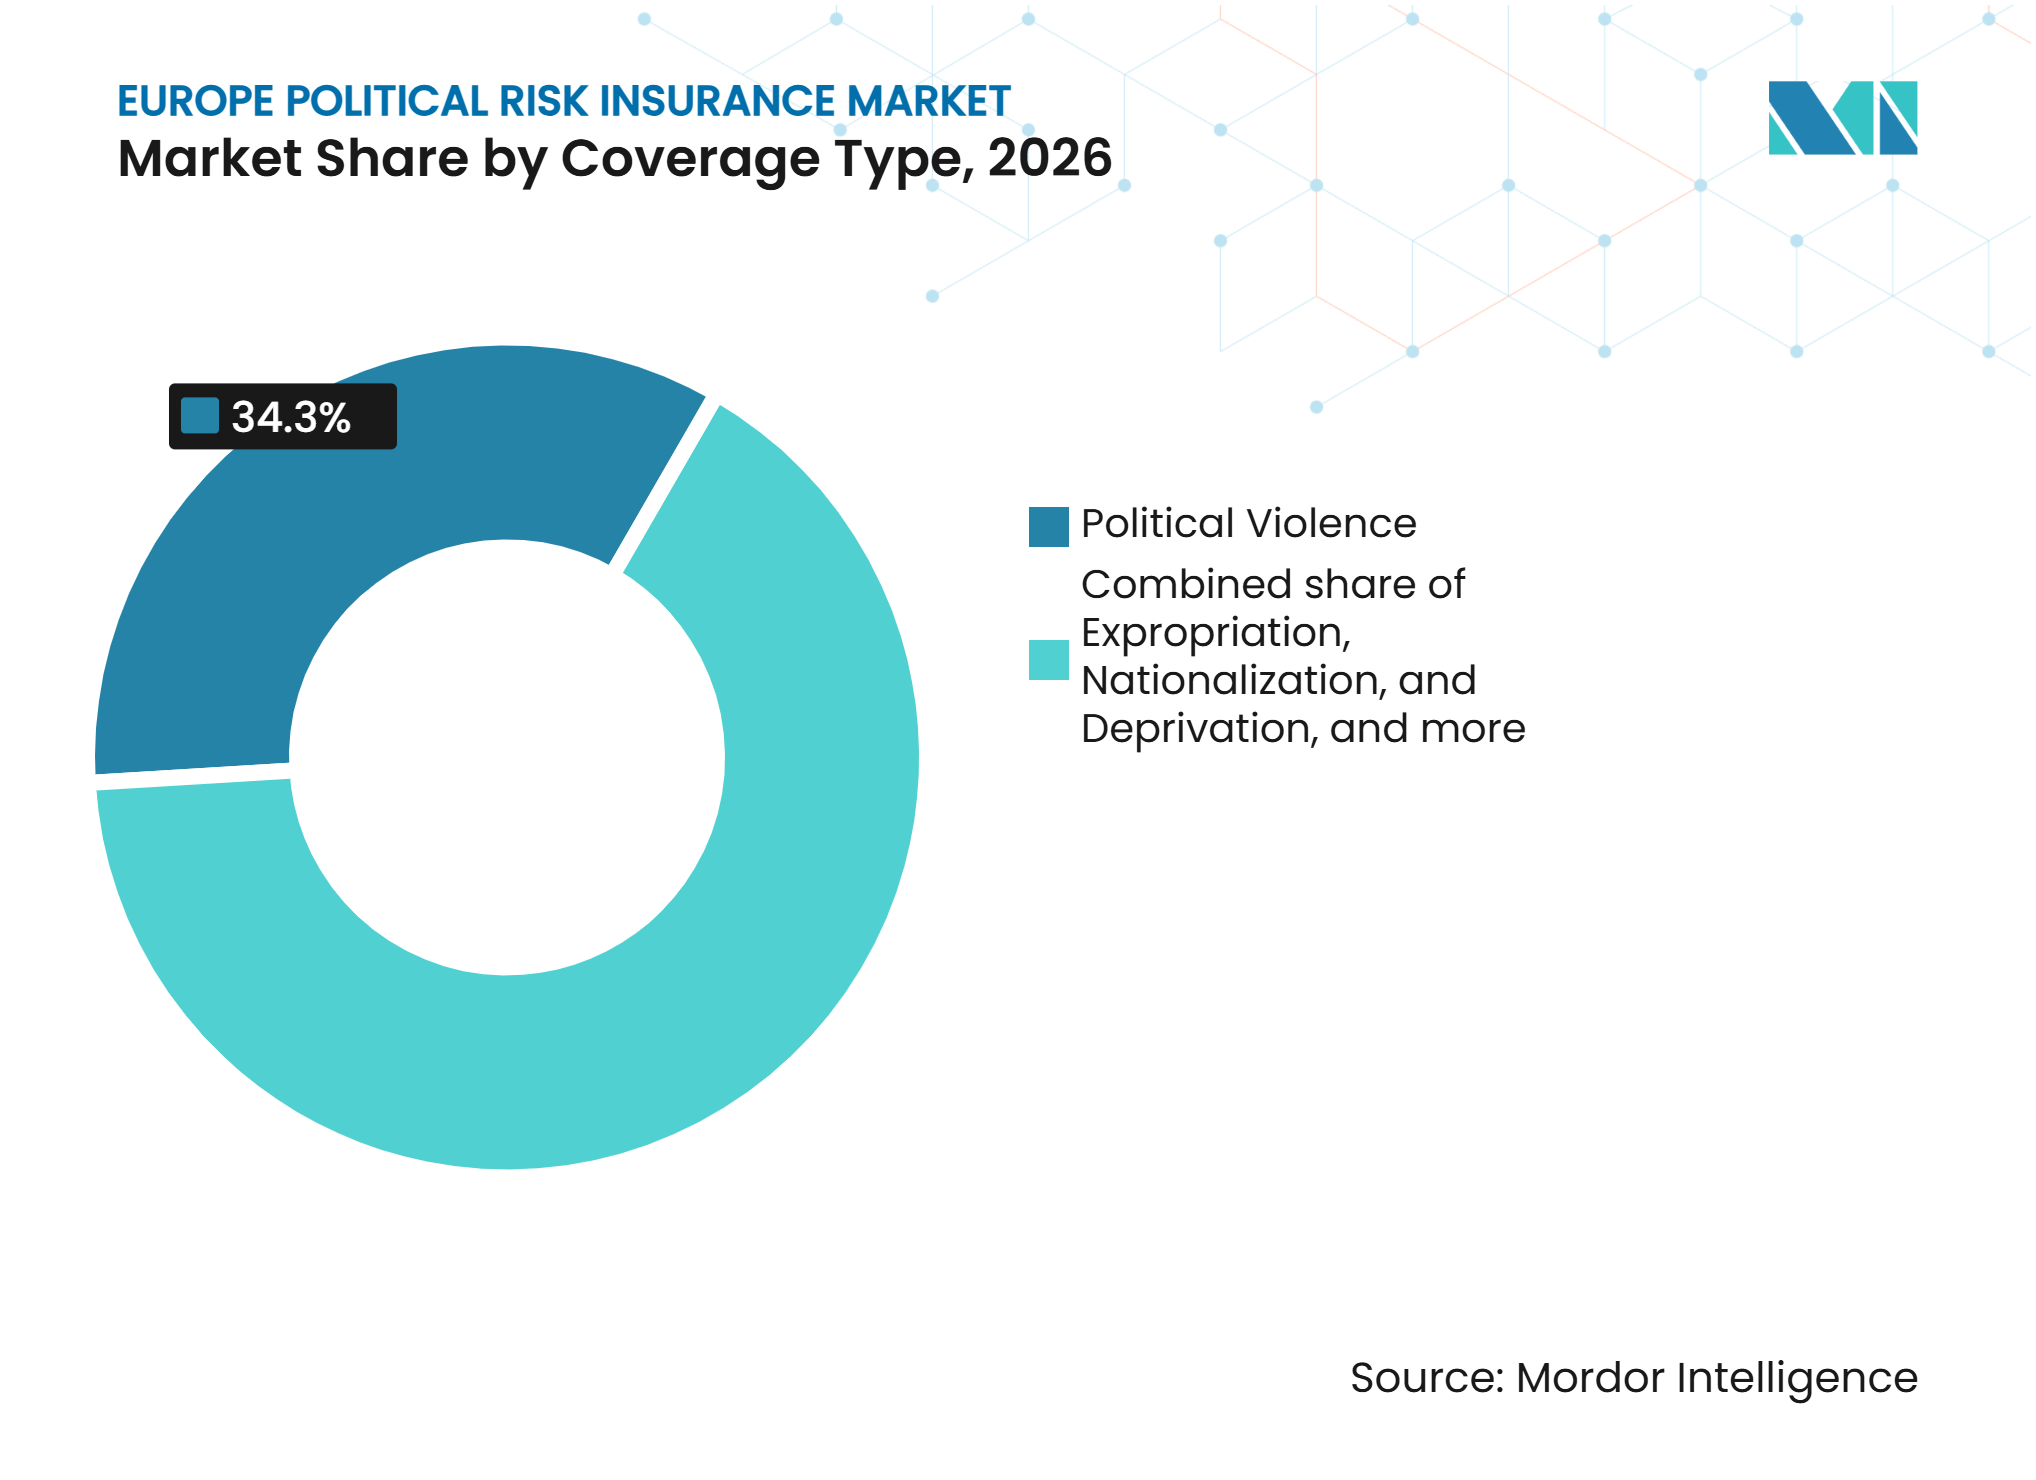
La Violencia Política Lidera tanto en Participación como en CrecimientoLa violencia política representó el 34,3% del mercado de seguros de riesgo político en Europa en 2026 y se prevé que crezca a una CAGR del 7,4% hasta 2032. Esta posición dual refleja la mayor importancia de los riesgos relacionados con la guerra, el sabotaje y los ataques a infraestructuras en las decisiones de inversión transfronteriza. Los compradores consideran cada vez más la violencia política, el conflicto híbrido y la coerción económica como causas conectadas de pérdidas financieras. Esto ha ampliado la demanda de condiciones que puedan abordar daños, interrupciones y perturbaciones derivadas de eventos de motivación política. El tamaño del mercado de seguros de riesgo político en Europa para la violencia política está, por tanto, respaldado tanto por necesidades de cobertura más amplias como por una mayor concienciación de los compradores.
La expropiación, la nacionalización y la privación siguen siendo el segundo tipo de cobertura más grande porque las empresas europeas mantienen exposición de capital y operativa en mercados de frontera ricos en recursos. Howden informó de una pérdida media de 20 millones de USD por eventos de interferencia de gobiernos extranjeros, lo que subraya la consecuencia financiera de la intervención estatal. La cobertura de inconvertibilidad de divisas y restricción de transferencias se está volviendo más relevante a medida que los controles de capital afectan al movimiento de fondos en mercados que antes se consideraban estables. El incumplimiento de contrato y el no cumplimiento de obligaciones soberanas es la categoría de cobertura más pequeña, pero se está expandiendo a medida que los desarrolladores de proyectos buscan protección cuando las contrapartes estatales no cumplen los términos de concesión o de compra de energía. Las divulgaciones de pólizas, la claridad contractual y los requisitos regulatorios locales influyen en cómo se presentan, comparan y comprenden estas coberturas en las transacciones transfronterizas europeas.


Por Usuario Final:
Los Desarrolladores de Proyectos Lideran, las Instituciones Financieras Crecen más RápidoLos desarrolladores y patrocinadores de proyectos mantuvieron una participación del 29,9% en el mercado de seguros de riesgo político en Europa en 2026. Son compradores clave porque los prestamistas a menudo requieren protección contra el riesgo político para grandes financiaciones de infraestructuras y energía. Sus necesidades son particularmente fuertes donde los proyectos tienen largos períodos de recuperación de la inversión y dependen de autoridades públicas, concesiones o contrapartes de propiedad estatal. La cobertura puede proteger los flujos de caja del proyecto y preservar la confianza de los prestamistas cuando las condiciones políticas cambian. Su posición de liderazgo refleja su papel central en la organización de transacciones intensivas en capital.
Se prevé que las instituciones financieras crezcan a una CAGR del 6,8% de 2027 a 2032. Los bancos utilizan seguros de crédito y riesgo político calificados para respaldar la mitigación del riesgo de crédito en el marco de marcos de capital en evolución. Las corporaciones multinacionales siguen siendo el segundo grupo de usuarios finales más grande y están ampliando su uso de la cobertura más allá de las actividades extractivas y manufactureras. WTW encontró que el 39% de los encuestados corporativos consideraba que las políticas de su propio gobierno de origen, incluidos los controles a la exportación y las restricciones a la inversión en el exterior, eran una fuente de mayor riesgo político. Los exportadores, importadores, organismos del sector público e instituciones de desarrollo también utilizan garantías públicas y multilaterales para respaldar el comercio y la inversión en mercados difíciles.
Por Canal de Distribución:
Los Corredores Mantienen el Liderazgo a Medida que se Amplía el Acceso DigitalLos corredores e intermediarios mantuvieron el 52,8% del mercado de seguros de riesgo político en Europa en 2026. Su posición refleja la naturaleza personalizada de las pólizas que cubren el riesgo soberano, el crédito estructurado y la financiación de proyectos transfronterizos. Las grandes colocaciones a menudo requieren coordinación entre prestamistas, aseguradoras, reaseguradoras, asesores jurídicos y proveedores de garantías públicas. Los corredores también ayudan a los compradores a comparar exclusiones, activadores de reclamaciones, límites y precios en pólizas complejas. Este papel asesor sigue siendo importante cuando las transacciones implican jurisdicciones difíciles o varios mercados de seguros.
Se prevé que las plataformas digitales y en línea crezcan a una CAGR del 8,6% de 2027 a 2032. Estos canales pueden respaldar riesgos más pequeños y estandarizados que pueden no justificar un proceso convencional liderado por corredores. Las herramientas de envío y clasificación digital pueden acortar los pasos de solicitud y ampliar el acceso para los compradores del mercado medio. Las ventas directas siguen siendo limitadas y se utilizan principalmente para productos estandarizados de crédito comercial con extensiones de riesgo político. La bancaseguros y las asociaciones estratégicas tienen mayor relevancia en Francia, Alemania y los países del Benelux, donde la banca relacional y la agrupación de seguros están más consolidadas que en el mercado mayorista del Reino Unido.
Por Tipo de Proveedor:
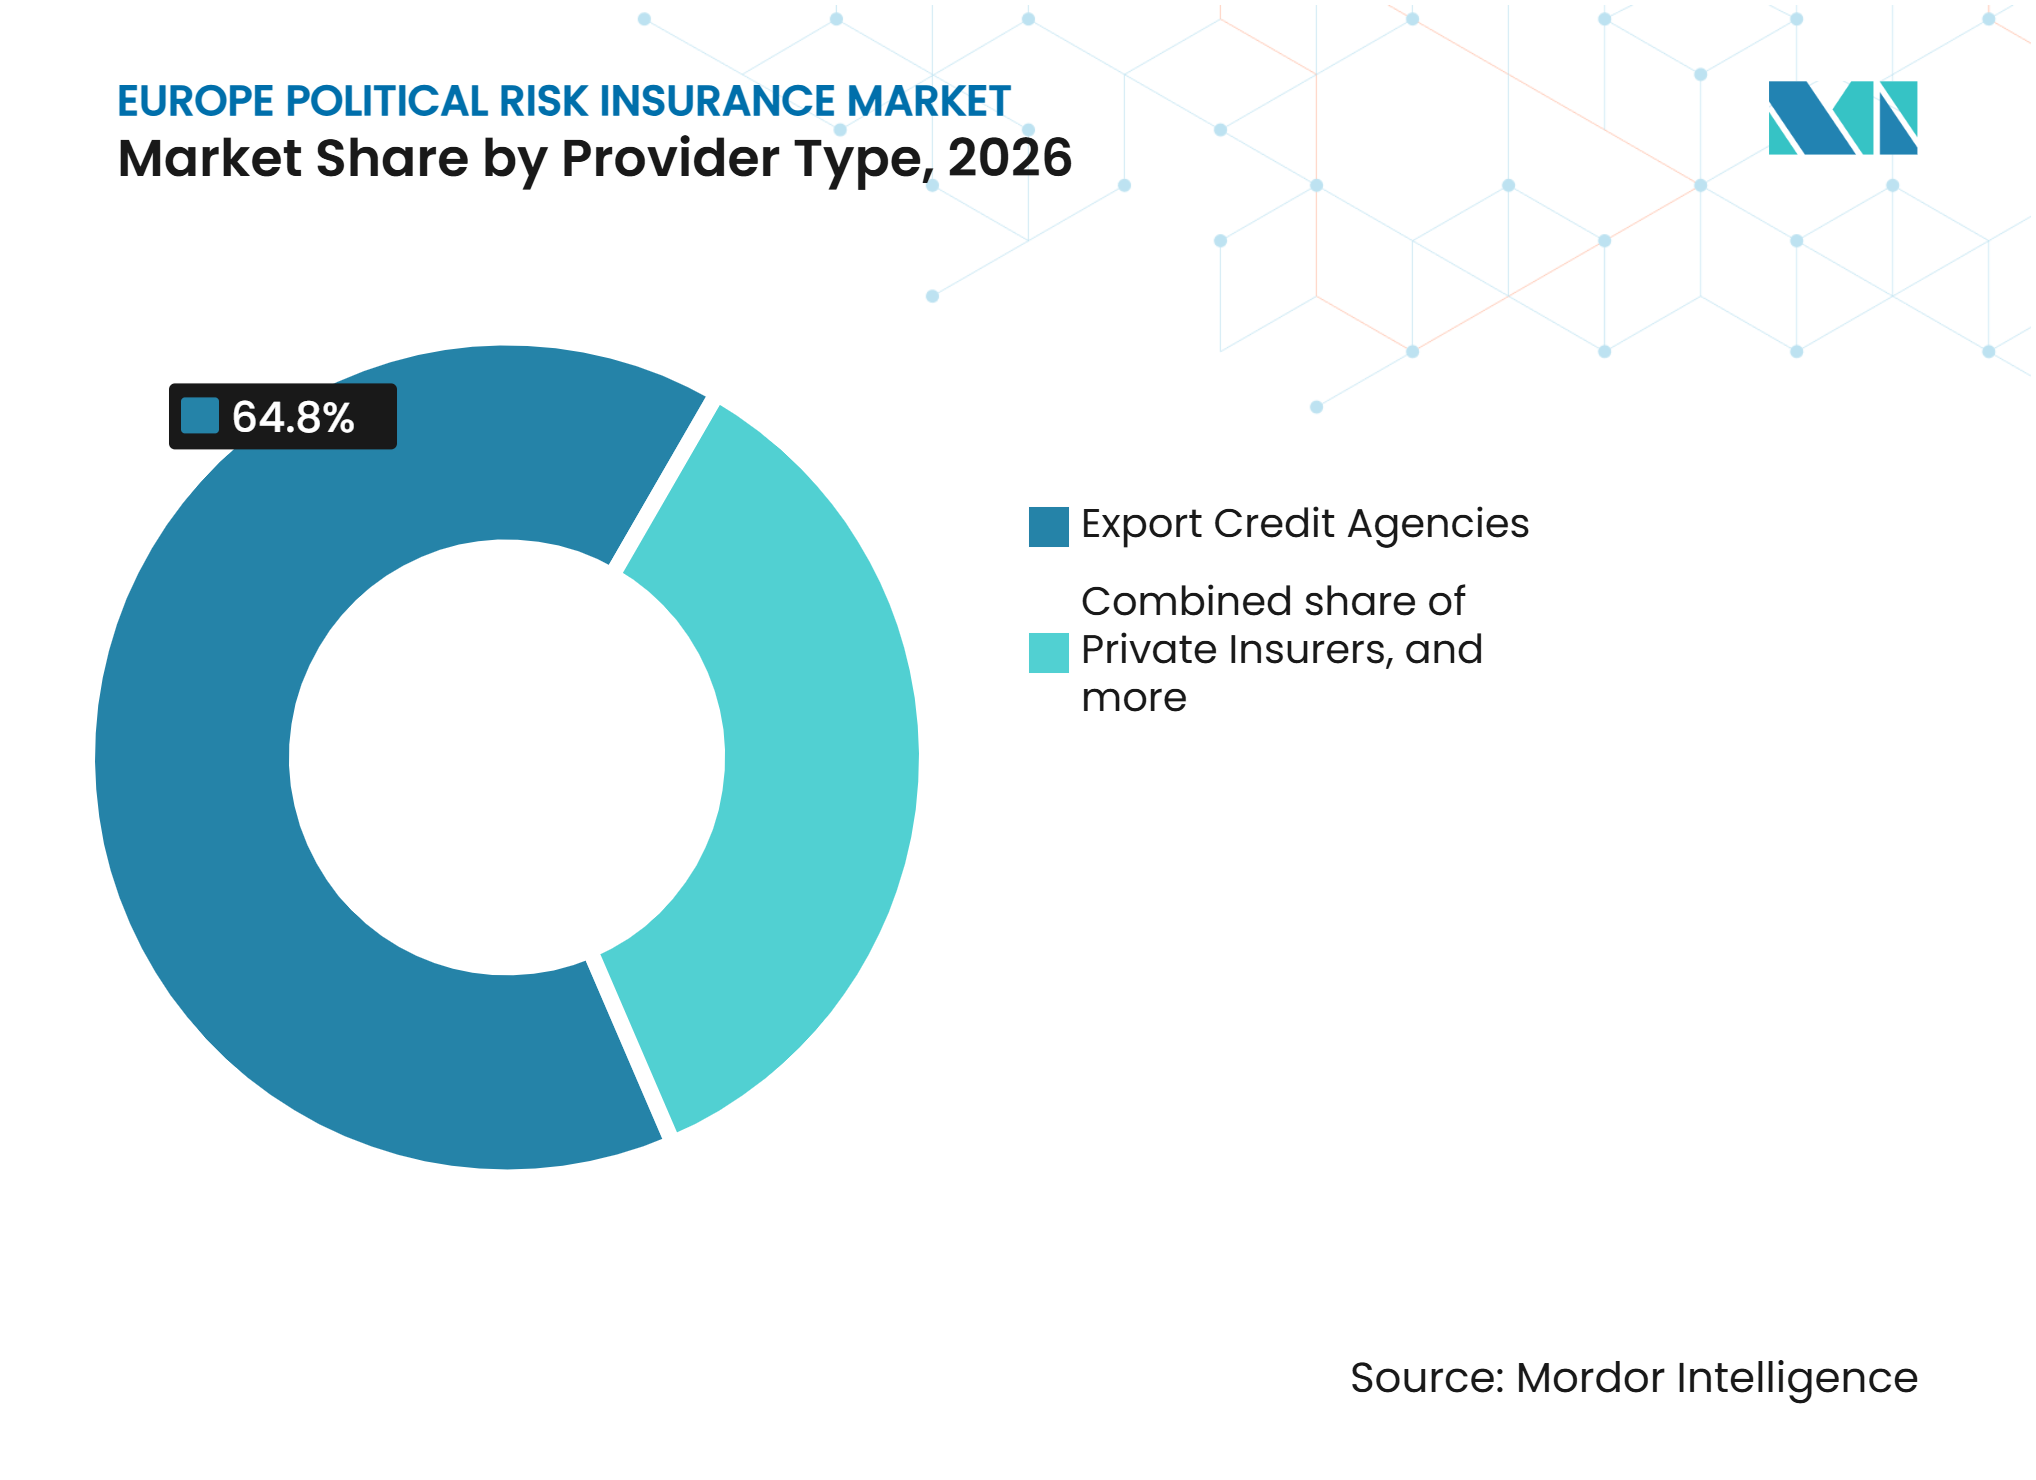
Las Agencias de Crédito a la Exportación Anclan la Capacidad, las Multilaterales EscalanLas Agencias de Crédito a la Exportación mantuvieron una participación del 64,8% en 2026. Respaldan transacciones que las aseguradoras privadas pueden tener dificultades para fijar precios o retener durante plazos largos. UK Export Finance, Euler Hermes, SACE, SERV y Bpifrance proporcionan una base institucional para la protección del riesgo político vinculada a la exportación. El comunicado de las Agencias de Crédito a la Exportación del G7 de abril de 2026 confirmó el trabajo sobre la Modernización II del Acuerdo de la OCDE y las discusiones sobre la flexibilidad de financiación para la seguridad energética, la competitividad y la defensa. Este papel público define el límite competitivo entre la capacidad respaldada por el Estado y la privada.
Se proyecta que las Instituciones Multilaterales crezcan a una CAGR del 8,1% de 2027 a 2032. El MIGA emitió 9.500 millones de USD en nuevas garantías en 44 proyectos durante el ejercicio fiscal 2025, mientras que la Plataforma de Garantías del Grupo del Banco Mundial tiene como objetivo 20.000 millones de USD en emisiones anuales para 2030. En febrero de 2026, el MIGA aumentó su cobertura para Credit Bank Ukraine de 41 millones de EUR (47,8 millones de USD) a 80 millones de EUR (93,2 millones de USD). Las aseguradoras privadas siguen siendo el grupo de proveedores más pequeño, pero compiten a través de una estructuración más rápida, redacciones flexibles y la capacidad de atender transacciones no estándar o del mercado medio. Su papel es más visible donde las instituciones públicas no priorizan un riesgo o no pueden proporcionar el diseño de producto requerido.

Por Sector:
Energía y Electricidad Mantiene la Mayor Posición y el Crecimiento más RápidoEnergía y Electricidad capturó el 29,2% del mercado de seguros de riesgo político en Europa en 2026 y se proyecta que crezca a una CAGR del 7,8% hasta 2032. Los proyectos de transición energética liderados por Europa a menudo requieren cobertura a largo plazo en jurisdicciones de mercados emergentes. El sector está expuesto a cambios en aranceles, permisos, acuerdos de compra de energía, acceso a divisas y política gubernamental. Los suscriptores también están desplazando su atención hacia los proyectos de energías renovables y la infraestructura asociada de construcción, transmisión y almacenamiento. Estos factores hacen de Energía y Electricidad la principal fuente tanto de demanda actual como de crecimiento futuro.
Infraestructura y Transporte es el segundo sector más grande, respaldado por la inversión europea en corredores de transporte, energía y digital. El Centro de Inversión del Global Gateway fue lanzado en octubre de 2025 para conectar a las empresas europeas con financiación, agencias de crédito a la exportación y socios públicos para proyectos en África Subsahariana, Asia-Pacífico y América Latina. Minería, Petróleo y Gas, y Recursos Naturales se enfrentan a condiciones de suscripción más difíciles donde la presión sobre los ingresos gubernamentales aumenta el riesgo de intervención. Manufactura e Industriales necesitan cada vez más protección frente a sanciones, aranceles e interrupciones en la cadena de suministro. Los Servicios Financieros, la agroindustria, la atención sanitaria y la tecnología amplían la base de clientes más allá de los sectores que tradicionalmente adquirían cobertura de riesgo político.
Análisis Geográfico
El Reino Unido mantuvo una participación del 24,4% en 2026. Su liderazgo se basa en la concentración de suscripción especializada en Lloyd's of London y la profundidad del ecosistema de seguros mayoristas de Londres. Howden Re informó que la capacidad de Lloyd's aumentó un 4,3% interanual en el ejercicio fiscal 2025, con capital que continúa respaldando las líneas de violencia política, huelgas, disturbios, conmoción civil y crédito y riesgo político. UK Export Finance fortalece el mercado local a través del apoyo público para la cobertura relacionada con la exportación y el comercio. El Reglamento Delegado de Solvencia II se aplicará a partir de enero de 2027 e introduce herramientas macroprudenciales y cálculos revisados del margen de riesgo que pueden respaldar la capacidad de las aseguradoras para la inversión productiva.
Alemania y Francia forman los mayores centros europeos continentales para la suscripción y la demanda de los compradores. La arquitectura de crédito a la exportación de Alemania respalda transacciones complejas en mercados de frontera e incluye un enfoque en proyectos favorables al clima y objetivos de desarrollo sostenible. SACE y Euler Hermes firmaron un memorando de entendimiento para trabajar en proyectos del Global Gateway, cadenas de suministro de materias primas críticas y la reconstrucción de Ucrania. Francia se beneficia de la presencia de aseguradoras de crédito comercial y riesgo político consolidadas, lo que respalda el desarrollo de productos y la profundidad de suscripción. Italia añade capacidad pública a través de SACE, incluido el apoyo a exportadores y transacciones multilaterales.
España, los países del Benelux y la región nórdica añaden una amplia profundidad geográfica al mercado de seguros de riesgo político en Europa. El sector bancario español genera demanda de cobertura de inconvertibilidad de divisas y violencia política debido a su exposición a inversiones en América Latina. En octubre de 2025, la Unión Europea y las Instituciones Europeas de Financiación del Desarrollo firmaron tres acuerdos de garantía que movilizaron 742 millones de EUR (864,8 millones de USD) en financiación privada para energías renovables, cadenas de valor y capital privado. Los intermediarios financieros con sede en el Benelux participan activamente en transacciones estructuradas en torno a las garantías del Fondo Europeo para el Desarrollo Sostenible Plus y las facilidades del Banco Europeo de Inversiones. Se prevé que el resto de Europa crezca a una CAGR del 6,5% de 2027 a 2032, respaldado por el desarrollo del mercado en Europa Central y Oriental, una mayor capacidad regional de crédito a la exportación y la demanda de reconstrucción en las economías adyacentes a Ucrania.
Panorama Competitivo
Concentración del Mercado
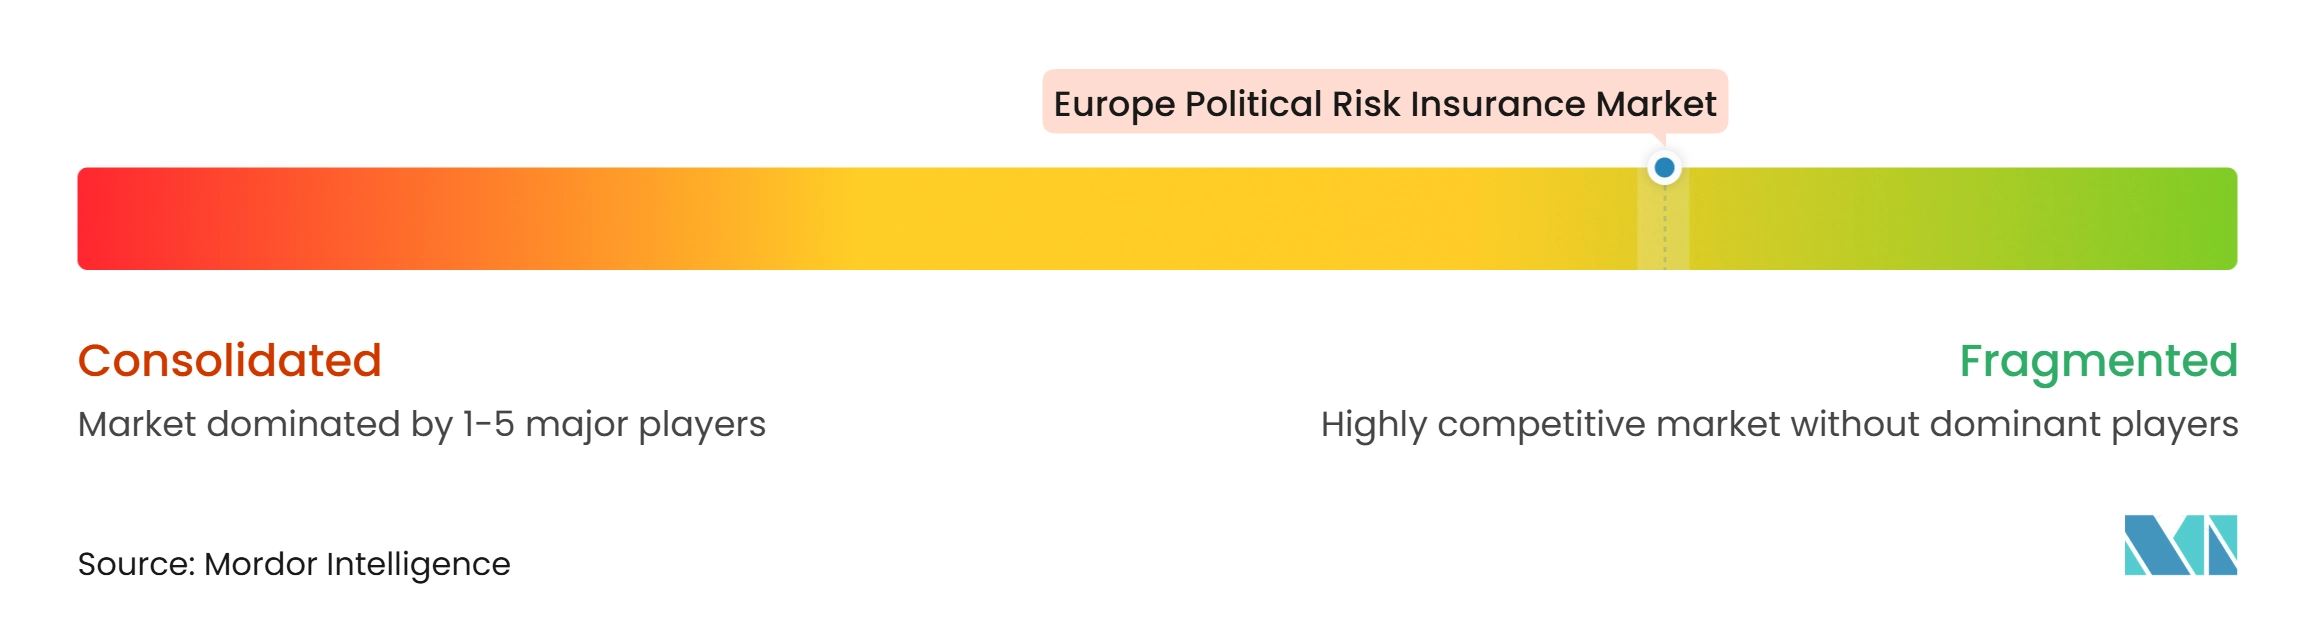
El mercado de seguros de riesgo político en Europa tiene un nivel medido de concentración entre los suscriptores primarios. AIG, Chubb, AXA XL, Liberty Specialty Markets, Allianz Trade, Coface, Atradius, los sindicatos de Lloyd's y los agentes gestores especializados participan en riesgo político y crédito estructurado. ICISA informó de 75 participantes activos en seguros de crédito y riesgo político en 2025, frente a 67 en el año anterior. La nueva capacidad se concentra en crédito estructurado y riesgo político en lugar de crédito comercial de facturación global. Esto permite a los proveedores establecidos de crédito comercial preservar sus posiciones principales mientras la competencia aumenta en colocaciones más especializadas.
La competencia se basa cada vez más en la capacidad de suscripción, la inteligencia de riesgos, la flexibilidad de las pólizas y el acceso a apoyo público o de reaseguro. Las aseguradoras con sólidas capacidades de detección de sanciones, prevención del blanqueo de capitales, conocimiento del cliente y riesgo país pueden responder de manera más eficaz a colocaciones complejas. SACE y Euler Hermes han utilizado su memorando de entendimiento para buscar cooperación en proyectos del Global Gateway, materias primas críticas y la reconstrucción de Ucrania. El MIGA amplió su garantía para Credit Bank Ukraine en febrero de 2026, demostrando el papel de los proveedores multilaterales en entornos donde la capacidad privada puede ser limitada. UK Export Finance también adjudicó sus contratos de corretaje de riesgo político de crédito primario y de reserva a Aon United Kingdom Ltd y Marsh Ltd hasta agosto de 2029.
Las oportunidades abiertas más sólidas se encuentran entre las pequeñas y medianas empresas europeas y dentro de las facilidades digitales vinculadas a bancos y plataformas de financiación a la exportación. Los compradores más pequeños a menudo necesitan cobertura modular asequible, pero pueden encontrar que las colocaciones tradicionales son demasiado costosas o difíciles de entender. Esta brecha ofrece a los corredores, aseguradoras e instituciones públicas la oportunidad de simplificar el diseño de productos sin reducir la disciplina de suscripción. La capacidad es más competitiva para los riesgos diversificados, mientras que las condiciones siguen siendo más selectivas para China, Taiwán, Sudán, Israel y partes de África Occidental. El mercado de seguros de riesgo político en Europa es, por tanto, competitivo en riesgos estandarizados, pero más restringido donde las exposiciones son políticamente sensibles o altamente concentradas.
Líderes de la Industria de Seguros de Riesgo Político en Europa
-
Lloyd's of London
-
Allianz Trade
-
Coface S.A.
-
Atradius N.V.
-
Zurich Insurance Group AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Riesgo Político en Europa Empresas cubiertas en este informe
- Lloyd's of London
- Allianz Trade
- Coface S.A.
- Atradius N.V.
- Zurich Insurance Group AG
- AIG
- Chubb
- AXA XL
- Liberty Specialty Markets
- Sompo International
- Tokio Marine HCC
- AXIS Capital
- Markel
- Canopius
- Credendo
- SACE
- SERV
- Munich Re
- Hiscox Ltd
- Swiss Re
Desarrollos recientes de la industria en Mercado de Seguros de Riesgo Político en Europa
- Agosto de 2026: UK Export Finance adjudicó sus contratos de corretaje de riesgo político de crédito primario y de reserva a Aon United Kingdom Ltd, que opera como Maven Public Sector, y a Marsh Ltd, respectivamente. El contrato se extiende hasta agosto de 2029 y cubre el reaseguro de la cartera de riesgo político de crédito de UK Export Finance.
- Julio de 2026: EIOPA publicó 8 conjuntos de directrices y proyectos de normas técnicas que completan su mandato de revisión de Solvencia II. El marco se aplica a partir del 30 de enero de 2027 e incluye nuevas herramientas macroprudenciales y cálculos revisados del margen de riesgo.
- Febrero de 2026: El MIGA amplió y aumentó las garantías para las reservas obligatorias de 2 bancos en Ucrania. La cobertura para Credit Bank Ukraine aumentó de 41 millones de EUR (47,8 millones de USD) a 80 millones de EUR (93,2 millones de USD).
- Octubre de 2025: La Comisión Europea y las Instituciones Europeas de Financiación del Desarrollo firmaron 3 acuerdos de garantía que movilizaron 742 millones de EUR (864,8 millones de USD) en financiación privada para energías renovables, fortalecimiento de cadenas de valor y capital privado en países asociados.
Alcance del Informe del Mercado de Seguros de Riesgo Político en Europa
Resumen de la segmentación
| Expropiación, Nacionalización y Privación |
| Inconvertibilidad de Divisas y Restricciones a la Transferencia |
| Violencia Política |
| Incumplimiento de Contrato y No Cumplimiento de Obligaciones Soberanas |
| Corporaciones Multinacionales |
| Instituciones Financieras |
| Exportadores e Importadores |
| Desarrolladores y Patrocinadores de Proyectos |
| Sector Público e Instituciones de Desarrollo |
| Ventas Directas |
| Corredores e Intermediarios |
| Bancaseguros y Asociaciones Estratégicas |
| Plataformas Digitales y en Línea |
| Aseguradoras Privadas |
| Agencias de Crédito a la Exportación |
| Instituciones Multilaterales |
| Energía y Electricidad |
| Infraestructura y Transporte |
| Minería, Petróleo y Gas, y Recursos Naturales |
| Manufactura e Industriales |
| Servicios Financieros y Banca |
| Otros (p. ej., Agroindustria, Atención Sanitaria, Tecnología, etc.) |
| Reino Unido |
| Alemania |
| Italia |
| España |
| Francia |
| BENELUX |
| Países Nórdicos |
| Resto de Europa |
| Por Tipo de Cobertura | Expropiación, Nacionalización y Privación |
| Inconvertibilidad de Divisas y Restricciones a la Transferencia | |
| Violencia Política | |
| Incumplimiento de Contrato y No Cumplimiento de Obligaciones Soberanas | |
| Por Usuario Final | Corporaciones Multinacionales |
| Instituciones Financieras | |
| Exportadores e Importadores | |
| Desarrolladores y Patrocinadores de Proyectos | |
| Sector Público e Instituciones de Desarrollo | |
| Por Canal de Distribución | Ventas Directas |
| Corredores e Intermediarios | |
| Bancaseguros y Asociaciones Estratégicas | |
| Plataformas Digitales y en Línea | |
| Por Tipo de Proveedor | Aseguradoras Privadas |
| Agencias de Crédito a la Exportación | |
| Instituciones Multilaterales | |
| Por Sector | Energía y Electricidad |
| Infraestructura y Transporte | |
| Minería, Petróleo y Gas, y Recursos Naturales | |
| Manufactura e Industriales | |
| Servicios Financieros y Banca | |
| Otros (p. ej., Agroindustria, Atención Sanitaria, Tecnología, etc.) | |
| Por País | Reino Unido |
| Alemania | |
| Italia | |
| España | |
| Francia | |
| BENELUX | |
| Países Nórdicos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los seguros de riesgo político en Europa?
Se proyecta que el mercado de seguros de riesgo político en Europa crezca a una CAGR del 5,2% de 2027 a 2032, alcanzando los 9.400 millones de USD para 2032.
¿Qué tipo de cobertura lidera la demanda de seguros de riesgo político en Europa?
La Violencia Política lidera con una participación del 34,3% en 2026 y es también el tipo de cobertura de más rápido crecimiento, con una CAGR del 7,4% hasta 2032.
¿Por qué los desarrolladores de proyectos adquieren seguros de riesgo político?
Los Desarrolladores y Patrocinadores de Proyectos mantuvieron una participación del 29,9% en 2026 porque los prestamistas a menudo requieren cobertura para la financiación de infraestructuras y energía expuesta a la acción estatal o a la interrupción de contratos.
¿Qué proveedores mantienen la mayor posición en Europa?
Las Agencias de Crédito a la Exportación mantuvieron una participación del 64,8% en 2026, respaldadas por su capacidad para cubrir riesgos a largo plazo y difíciles que las aseguradoras privadas pueden no retener.
¿Qué área geográfica lidera la demanda europea?
El Reino Unido lidera con una participación del 24,4% en 2026 porque Londres sigue siendo un centro importante para la suscripción especializada y la colocación mayorista.
¿Qué sector tiene las perspectivas más sólidas para la cobertura de riesgo político?
Energía y Electricidad mantuvo una participación del 29,2% en 2026 y se prevé que crezca a una CAGR del 7,8% hasta 2032, ya que los proyectos de transición energética requieren protección a largo plazo.