
ヨーロッパ政治リスク保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 7 十億米ドル |
| 市場規模 (2027) | 7.30 十億米ドル |
| 市場規模 (2032) | 9.40 十億米ドル |
| 成長率 (2027 - 2032) | 5.20 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ政治リスク保険市場分析
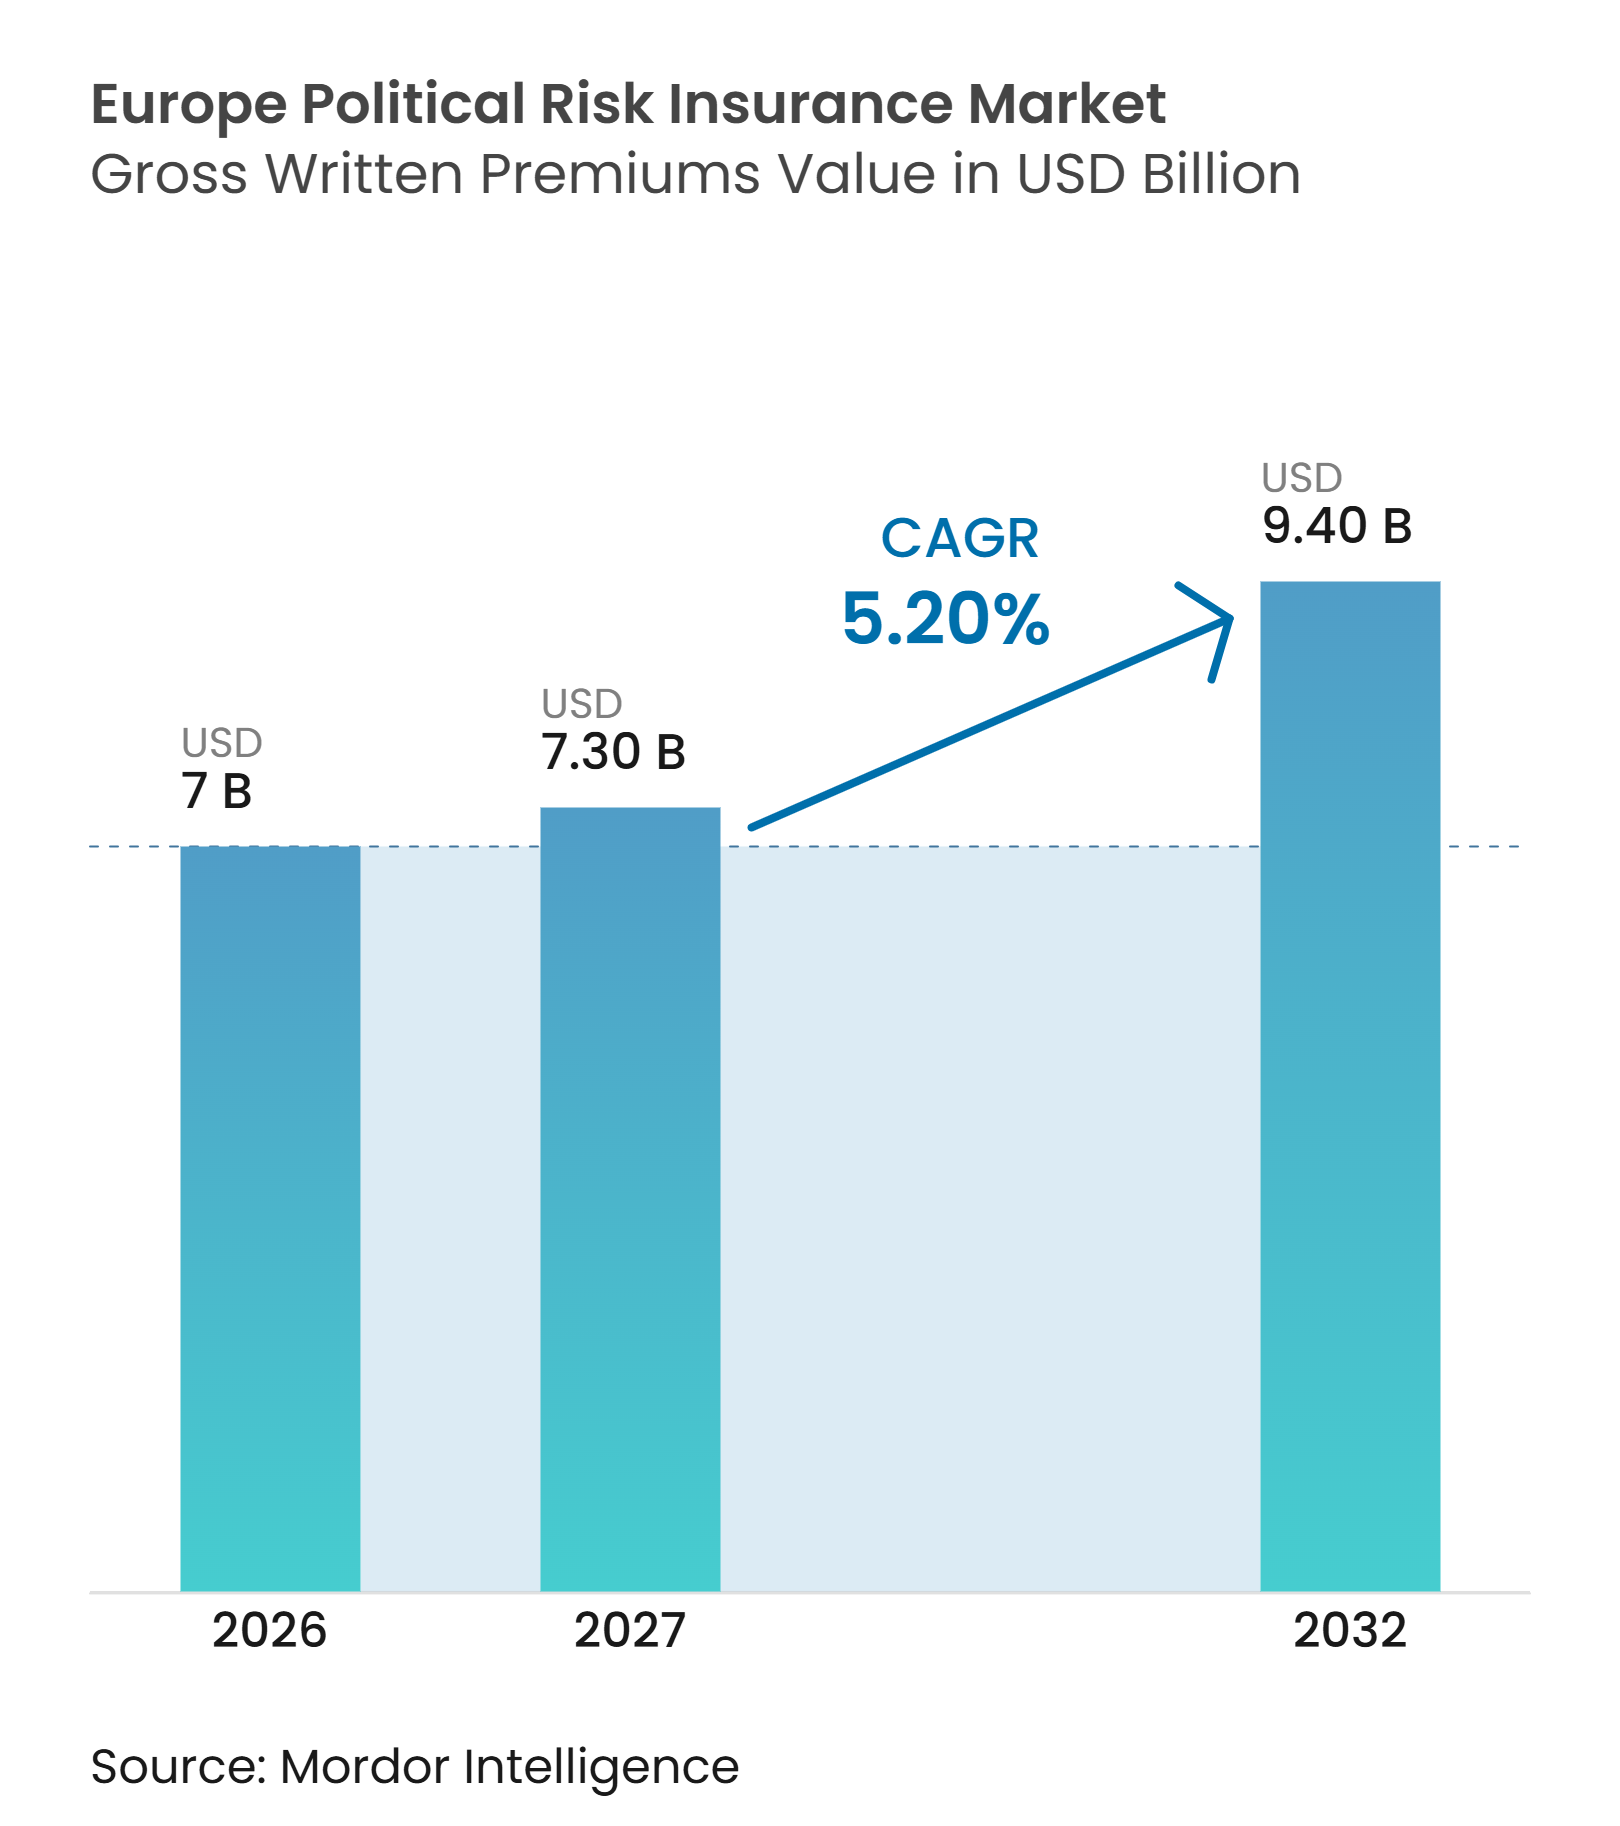
ヨーロッパ政治リスク保険市場の元受正味保険料の規模は、2026年に7.00 ビリオン 米ドル、2027年に7.30 ビリオン 米ドルと予測され、2032年までに9.40 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 5.20%で成長します。
ヨーロッパ政治リスク保険市場は、持続的な地政学的混乱、貿易制限、制裁、および戦略的セクターへの政府関与の拡大によって形成されています。Cofaceは、社会・政治リスク指数が2025年に41.1%に達し、パンデミック時の最高値を上回ったと報告しており、政治リスクが国際ビジネス上の意思決定における恒常的な要因となっているという見方を裏付けています。また、買い手が契約の履行不能、外貨制限、政治的暴力、および重要インフラへの干渉に対するカバーを求めるようになるにつれ、需要は従来の投資保護を超えて広がっています。供給は公的保証、Lloyd'sのキャパシティ、および専門的な引受を通じて拡大していますが、地政学的エクスポージャーが集中する法域では引受業者は依然として慎重な姿勢を維持しています。2027年1月から施行予定のソルベンシーIIの改定により、生産的投資向けのキャパシテが解放される可能性があり、ヨーロッパ政治リスク保険市場においてインフラおよびエネルギー関連リスクのキャパシティを支援できる可能性があります。
レポートの主要ポイント
- 補償タイプ別では、政治的暴力が2026年のヨーロッパ政治リスク保険市場シェアの34.3%を占め、2032年までCAGR 7.4%で成長すると予測されています。
- エンドユーザー別では、プロジェクト開発者とスポンサーが2026年のヨーロッパ政治リスク保険市場シェアの29.9%を占め、金融機関は2032年までCAGR 6.8%で成長すると予測されています。
- 販売チャネル別では、ブローカーおよび仲介業者が2026年のヨーロッパ政治リスク保険市場シェアの52.8%を占め、デジタル・オンラインプラットフォームは2032年までCAGR 8.6%で成長すると予測されています。
- プロバイダータイプ別では、輸出信用機関が2026年のヨーロッパ政治リスク保険市場シェアの64.8%を占め、多国間機関は2032年までCAGR 8.1%で成長すると予測されています。
- セクター別では、エネルギー・電力が2026年のヨーロッパ政治リスク保険市場シェア29.2%を占め、2032年までCAGR 7.8%で成長すると予測されています。
- 地域別では、英国が2026年のヨーロッパ政治リスク保険市場シェアの24.4%を占め、その他ヨーロッパは2032年までCAGR 6.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 地政学的 分断、制裁の激化、および政府の介入 | +1.6% | 欧州連合と英国に集中した グローバル | 中期 (2〜4年) |
| 新興・フロンティア市場への ヨーロッパの対外投資 | +0.7% | 欧州連合加盟国とグローバル・ゲートウェイ パートナー地域 | 長期 (4年以上) |
| 収用、外貨両替不能、および 送金制限カバーへの需要増加 | +0.6% | フロンティア・新興市場に投資する欧州資家が 主導するグローバル | 短期 (2年以内) |
| 国境を越えた投資における 政治的暴力および戦争関連エクスポージャー | +0.8% | 東ヨーロッパと中東、欧州への 波及あり | 短期 (2年以内) |
| 長期的なインフラ、エネルギー、および 戦略的プロジェクトファイナンス | +0.5% | 欧州連合と英国、輸出信用を通じた サブサハラアフリカおよびアジア太平洋 | 長期 (4年以上) |
| 貿易政策の不確実性と国際サプライチェーンに 対する政治リスク保護 | +0.3% | グローバル | 短期 (2年以内) |
| 高リスク市場および戦略的プロジェクトに対する 官民投資保証 | +0.2% | 欧州連合全域 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
地政学的分断、制裁の激化、および政府の介入
制裁の複雑性は、ヨーロッパ政治リスク保険市場における主要な需要ドライバーであり、引受上の制約でもあります。ロシア・ウクライナ戦争は信用・政治リスク保険ポートフォリオにシステミックリスクをもたらし、一方でUnicredit AG v Celestial Aviation Services控訴裁判所判決は英国最高裁判所の審査対象となっています。WTWは2025年の信用・政治リスク保険クレームとして8,540万 米ドルを記録し、これは過去5年間で最高水準であり、クレームの80%以上が新規損失通知によるものでした[1]。WTWの2026年調査では、多国籍企業の回答者の65%が重要インフラへの攻撃を主要なグレーゾーンの懸念事項として挙げ、61%が関税や輸出禁輸措置による経済的強制を挙げました。これらの状況により、引受業者はヨーロッパとアジア太平洋の双方に同時に影響を与える損失を評価することが求められ、地域分散が通常提供する保護効果が低下しています。また、制裁関連の混乱、契約の履行不能、および国家行動に対応するカバーへの需要も支えています。
新興・フロンティア市場へのヨーロッパの対外投資
新興・フロンティア経済圏へのヨーロッパの投資は、エネルギー、デジタル、製造業、農業、および輸送プロジェクトにわたる政治リスク保護の需要を支えています。グローバル・ゲートウェイ・イニシアティブは、持続可能な開発のための欧州基金プラスに398億 ユーロ(464 億 米ドル)の保証キャパシティを有しています。2025年4月、欧州連合と国際金融公社は2億9,100万 ユーロ(3億3,920万 米ドル)の保証協定に署名し、グローバル・ゲートウェイプロジェクトへの民間投資として10億 米ドル以上を動員することが期待されています[2]。これにより、投資家がすでに直面しているホスト国リスクに加え、本国規制上の考慮事項が加わります。その結果、ヨーッパ政治リスク保険市場において、政治リスクカバーはより広範な取引上および法令遵守上の懸念に対応する必要があります。
収用、外貨両替不能、および送金制限カバーへの需要増加
外貨転換と資金の本国送還に関する制約は、欧州多国籍企業にとって政治リスク損失の重要な原因であり続けています。Howdenの2025年調査では、シニアリスク・財務担当役員の51%が政治的損失を経験し、外貨転換の問題と所有権紛争がそれぞれ回答者の40%に影響を与えたことが明らかになりました。外国政府の干渉による平均損失は1件あたり2,000万 米ドルで、外貨両替の困難による平均損失は1,620万 米ドルでした。2025年9月、MIGAと国際復興開発銀行は、政治リスク保証とポリシーベースの保証を組み合わせ、コートジボワールへの4億3,330万 ユーロ(5億500万 米ドル)のサステナビリティ連動ローンを支援しました[3]。この取引は、多国間機関と民間参加者がどのように複雑な主権連動型ファイナンスに対する保護を組み立てられるかを示しています。このアプローチにより、ヨーロッパ政治リスク保険市場における引受・ストラクチャリングの専門知識の価値が高まります。
国境を越えた投資における政治的暴力および戦争関連エクスポージャー
政治的暴力カバーは、買い手の関心が従来の紛争からサボタージュ、市民の不安、ハイブリッド脅威へと拡大するにつれ、進化してきました。Locktonは2026年2月にLloyd'sシンジケートおよび専門引受機関から3億5,000万 ポンド(4億4,450万 米ドル)の新規政治的暴力キャパシティを報告しました[4]。Howdenは2025年の政治リスク保険需要が33%増加したと報告し、その調査でも多国籍企業による政治リスク管理ツールの幅広い導入が示されました。WTWは、回答者の75%が政治リスクまたは地政学的に関連した信用損失を経験したと回答しており、これは同調査の9年の歴史において2番目に高い結果です。これらの損失は、歴史的に新興市場エクスポージャーを中心に構築されてきた引受モデルに圧力をかけています。したがって、ヨーロッパ政治リスク保険市場は、先進国市場およびフロンティア市場の双方の事象を反映できるカバー設計と価格設定を必要としています。
制約の影響分析*
| 制約 | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高リスク法域における高い 保険料、免責額、およびカバーコスト | -0.5% | 中東、東ヨーロッパ、西アフリカに 集中したグローバル | 短期 (2年以内) |
| 地政学的ホットスポットおよび集中エクスポージャーに 対する制限された引受キャパティ | -0.4% | 中国、台湾、スーダン、イスラエル、 および西アフリカの一部 | 中期 (2〜4年) |
| 複雑なポリシーの文言、免責条項、 およびクレームトリガー紛争 | -0.3% | グローバル | 中期 (2〜4年) |
| 信頼できる国レベルおよび ソブリンリスクデータの限られた入手可能性 | -0.2% | フロンティアおよび 新興市場 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高リスク法域における高い保険料、免責額、およびカバーコスト
保険料の手頃さは、高リスク法域で事業を行う中小企業や初めて保険を購入する買い手の間での採用を制限しています。WTWは、湾岸エクスポージャーの政治リスク保険料率が20%から30%の範囲であったと報告しており、これは多様化した市場の従来型プログラムにおける0%から5%と比較して高い水準です。このような価格設定は、定められた取引規模を下回るプロジェクトでは経済的に成立しない場合があります。Howdenは、潜在的な買い手の73%がカバー内容の理解不足を採用の主な障壁として挙げたことを明らかにしました。フロンティア市場のサプライチェーンエクスポージャーを持つ欧州の中小企業は、保護の明確なニーズを持ちながらも、そのニーズを保険購入に転換できていない場合があります。低コストのモジュール型商品とカバー内容のわかりやすい説明は、ヨーロッパ政治リスク保険市場における重要なギャップに対応するものです。
地政学的ホットスポットおよび集中エクスポージャーに対する制限された引受キャパシティ
センシティブな法域における限られたキャパシティは、欧州の引受業者がポートフォリオを構築し、ライン規模を配分する方法に影響を与えています。中国、台湾、スーダン、イスラエル、マリ、ブルキナファソ、ニジェールは、全体的な市場キャパシティが拡大している場合でも、保険会社が総エクスポージャーをコントロールしなければならないため、引受意欲が抑制されています。WTWは、2社の大手保険会社が通常のデプロイドラインを拡大しながら最大ライン規模を縮小しており、幅広い業種からの撤退ではなくピークリスク集中の制限に注力していることを明らかにしました。これにより、すでに保険引受が困難な市場における個別取引の利用可キャパシティが減少する可能性があります。複雑なポリシーの文言、免責条項、およびクレームトリガー紛争は、国境を越えた取引における手配と決済をさらに遅らせる可能性があります。信頼できる国レベルおよびソブリンリスク情報のギャップも、フロンティア経済圏における長期的な引受をより困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償タイプ別:
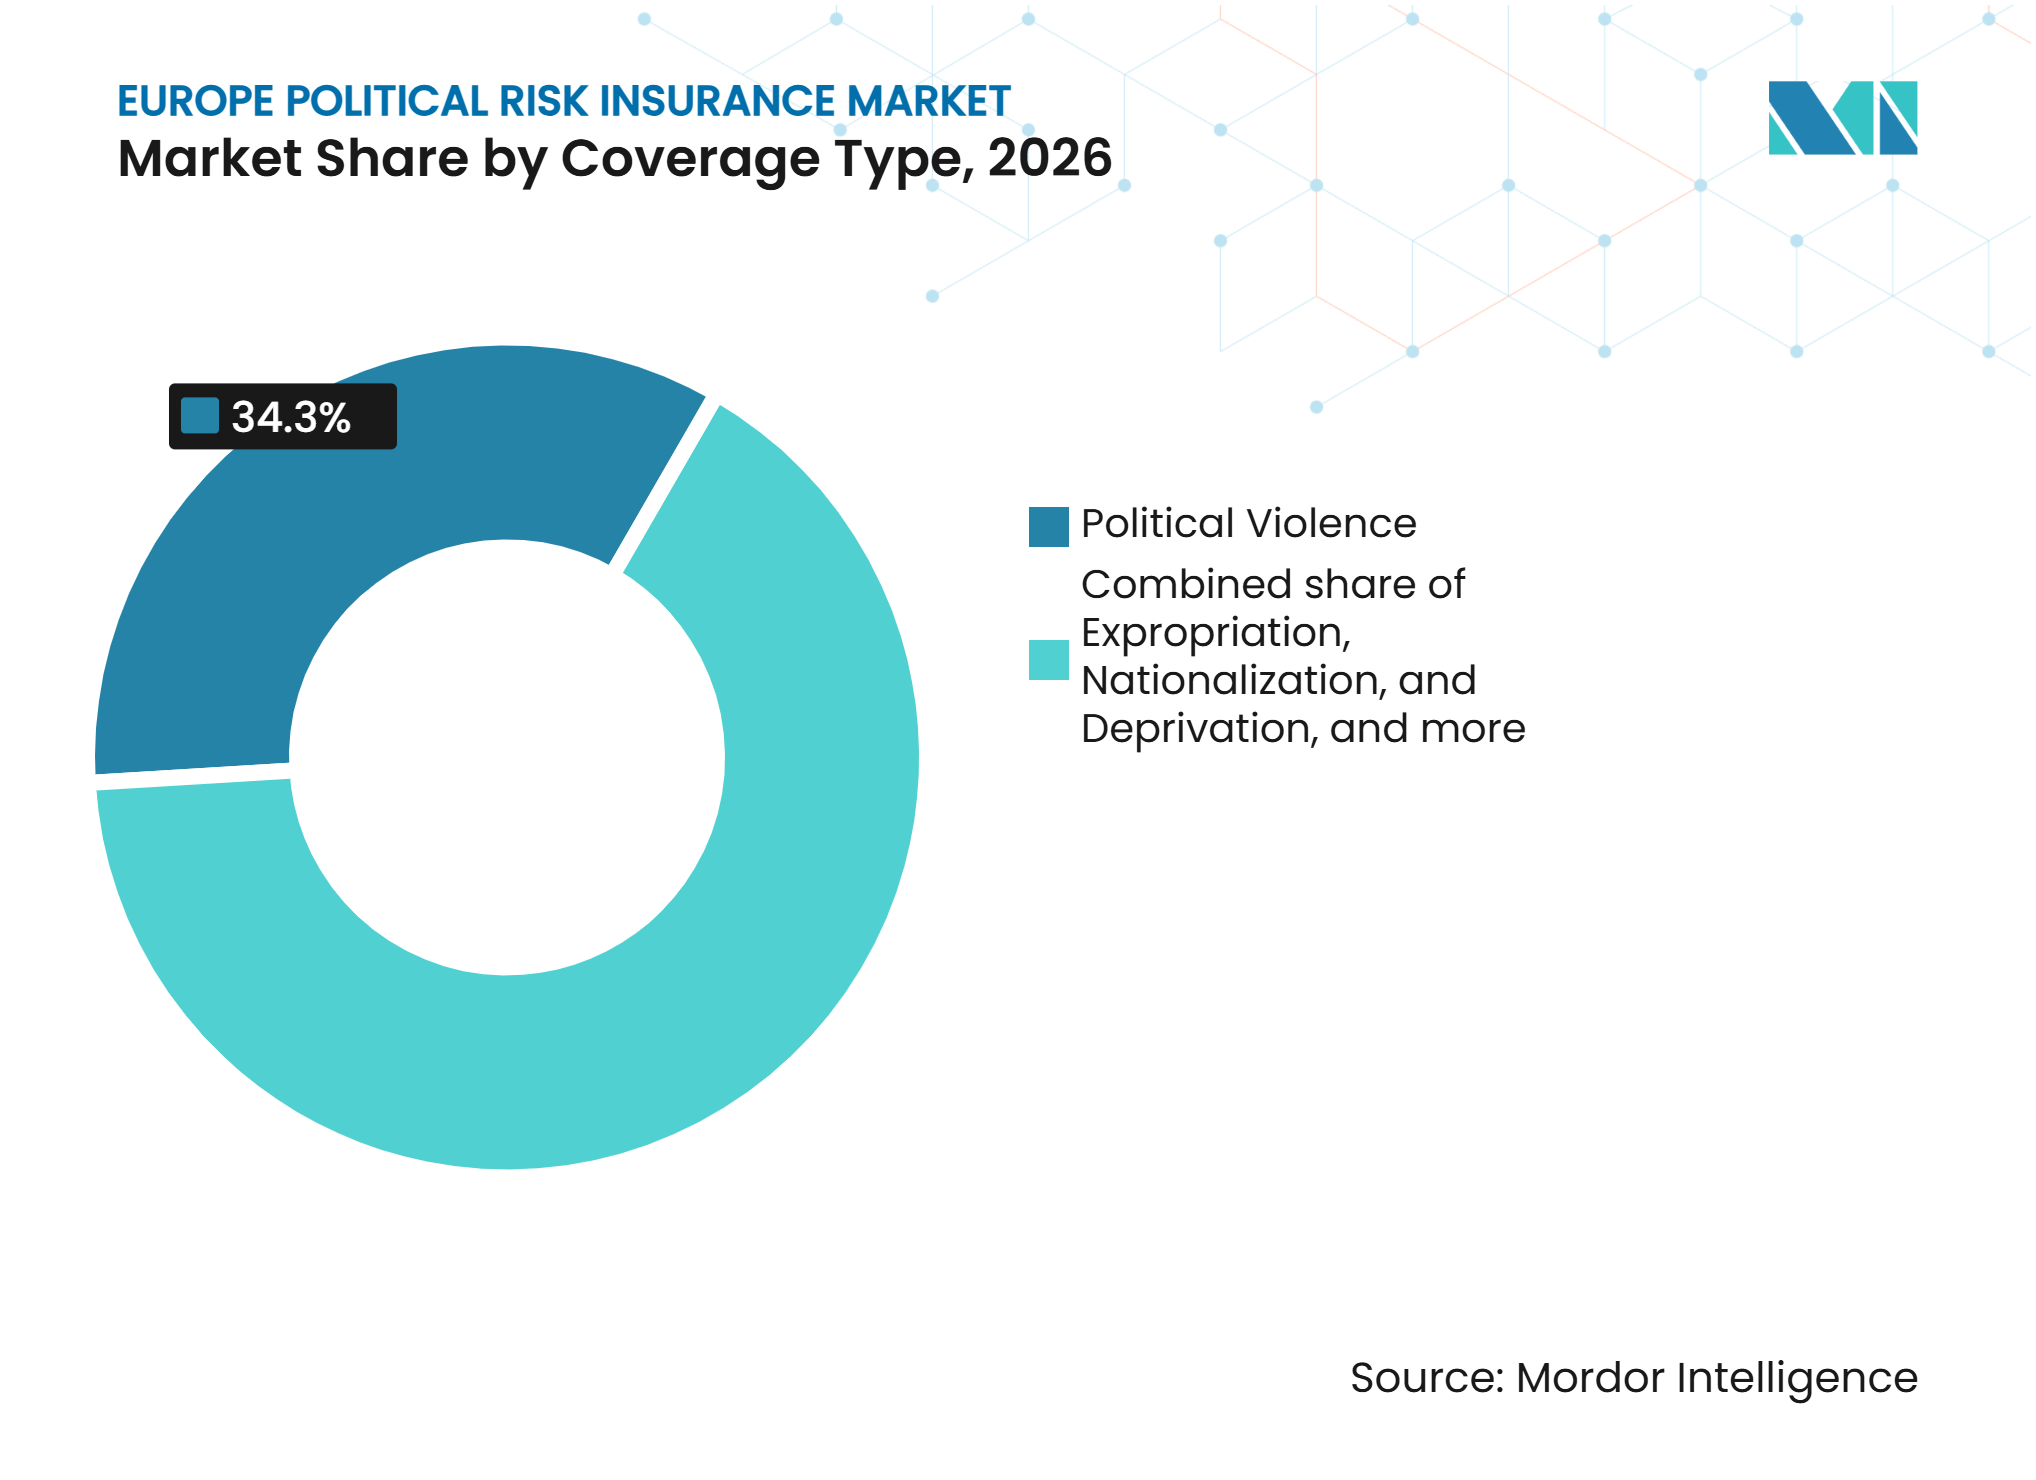
政治的暴力がシェアと成長の双方でリード政治的暴力は2026年のヨーロッパ政治リスク保険市場の34.3%を占め、2032年までCAGR 7.4%で成長すると予測されています。この二重の位置づけは、国境を越えた投資上の意思決定において戦争関連の危険、サボタージュ、インフラ攻撃が重要性を増していることを反映しています。買い手は政治的暴力、ハイブリッド紛争、経済的強制を金融損失の連動した原因として捉えるようになっています。これにより、政治的に動機付けられた事象から生じる損害、業務中断、および混乱に対応できる条件への需要が拡大しています。したがって、政治的暴力に関するヨーロッパ政治リスク保険市場の規模は、カバーニーズの拡大と買い手の意識向上の双方によって支えられています。
収用、国有化、剥奪は、欧州企業が資源豊富なフロンティア市場において資本・操業上のエクスポージャーを保持し続けているため、2番目に大きな補償タイプとなっています。Howdenは外国政府の干渉事象について平均2,000万 米ドルの損失を報告しており、国家介入の財務的影響を示しています。外貨両替不能および非送金制限カバーは、かつては安定していると考えられていた市場において資本移動に影響を与える資本規制がより関連性を持つにつれて重要性を増しています。契約違反およびソブリン義務の不履行は最小の補償カテゴリーですが、プロジェクト開発者が国家の相手方がコンセッションまたは電力購入条件を満たさない場合の保護を求めるにつれ拡大しています。ポリシーの開示、契約上の明確さ、および地域の規制要件は、欧州の国境を越えた取引においてこれらのカバーがどのように提示、比較、および理解されるかに影響を与えています。


エンドユーザー別:
プロジェクト開発者がリード、金融機関が最速成長プロジェクト開発者とスポンサーは2026年のヨーロッパ政治リスク保険市場において29.9%のシェアを占めました。彼らは主要な買い手であり、貸し手が大規模なインフラおよびエネルギーファイナンスに対して政治リスク保護を要求することが多いためです。彼らのニーズは、プロジェクトの回収期間が長く、公的機関、コンセッション、または国有の取引相手方に依存している場合に特に強くなります。カバーは政治状況が変化した際にプロジェクトのキャッシュフローを守り、貸し手の信頼を維持することができます。彼らのリーディングポジションは、資本集約的な取引の組成における中心的な役割を反映しています。
金融機関は2027年から2032年にかけてCAGR 6.8%で成長すると予測されていす。銀行は進化する資本フレームワークの下での信用リスク軽減を支援するために、適格信用・政治リスク保険を利用しています。多国籍企業は2番目に大きなエンドユーザーグループであり続け、採掘・製造活動を超えたカバーの活用を広げています。WTWは、企業回答者の39%が輸出規制や対外投資制限を含む自国政府の政策をより大きな政治リスクの源として認識していることを明らかにしました。輸出業者、輸入業者、公共セクター機関、および開発機関も、困難な市場での貿易・投資を支援するために公的・多国間保証を活用しています。
販売チャネル別:
デジタルアクセスの拡大とともにブローカーがリードを維持ブローカーおよび仲介業者は2026年のヨーロッパ政治リスク保険市場において52.8%を占めました。その地位は、ソブリンリスク、ストラクチャードクレジット、および国境を越えたプロジェクトファイナンスをカバーするリシーのテーラーメイドな性質を反映しています。大規模な手配には、貸し手、保険会社、再保険会社、法律アドバイザー、および公的保証プロバイダー間の調整が必要となることが多いです。ブローカーはまた、複雑なポリシーにわたる免責条項、クレームトリガー、限度額、および価格設定の比較を買い手が行う際にも支援します。この助言機能は、取引が困難な法域や複数の保険市場を含む場合に引き続き重要です。
デジタル・オンラインプラットフォームは2027年から2032年にかけてCAGR 8.6%で成長すると予測されています。これらのチャネルは、従来のブローカー主導プロセスを正当化できない可能性のある、より小規模で標準化されたリスクを支援することができます。デジタル申請・トリアージツールは申請ステップを短縮し、中堅市場の買い手へのアクセスを拡大することができます。直接販売は依然として限定的で、主として政治リスク特約付きの標準化された貿易信用商品に使用されています。バンカシュアランスおよび戦略的パートナーシップは、英国卸売市場よりもリレーションシップバンキングと保険バンドリングが普及しているフランス、ドイツ、ベネルクス諸国でより高い関連性を持っています。
プロバイダータイプ別:
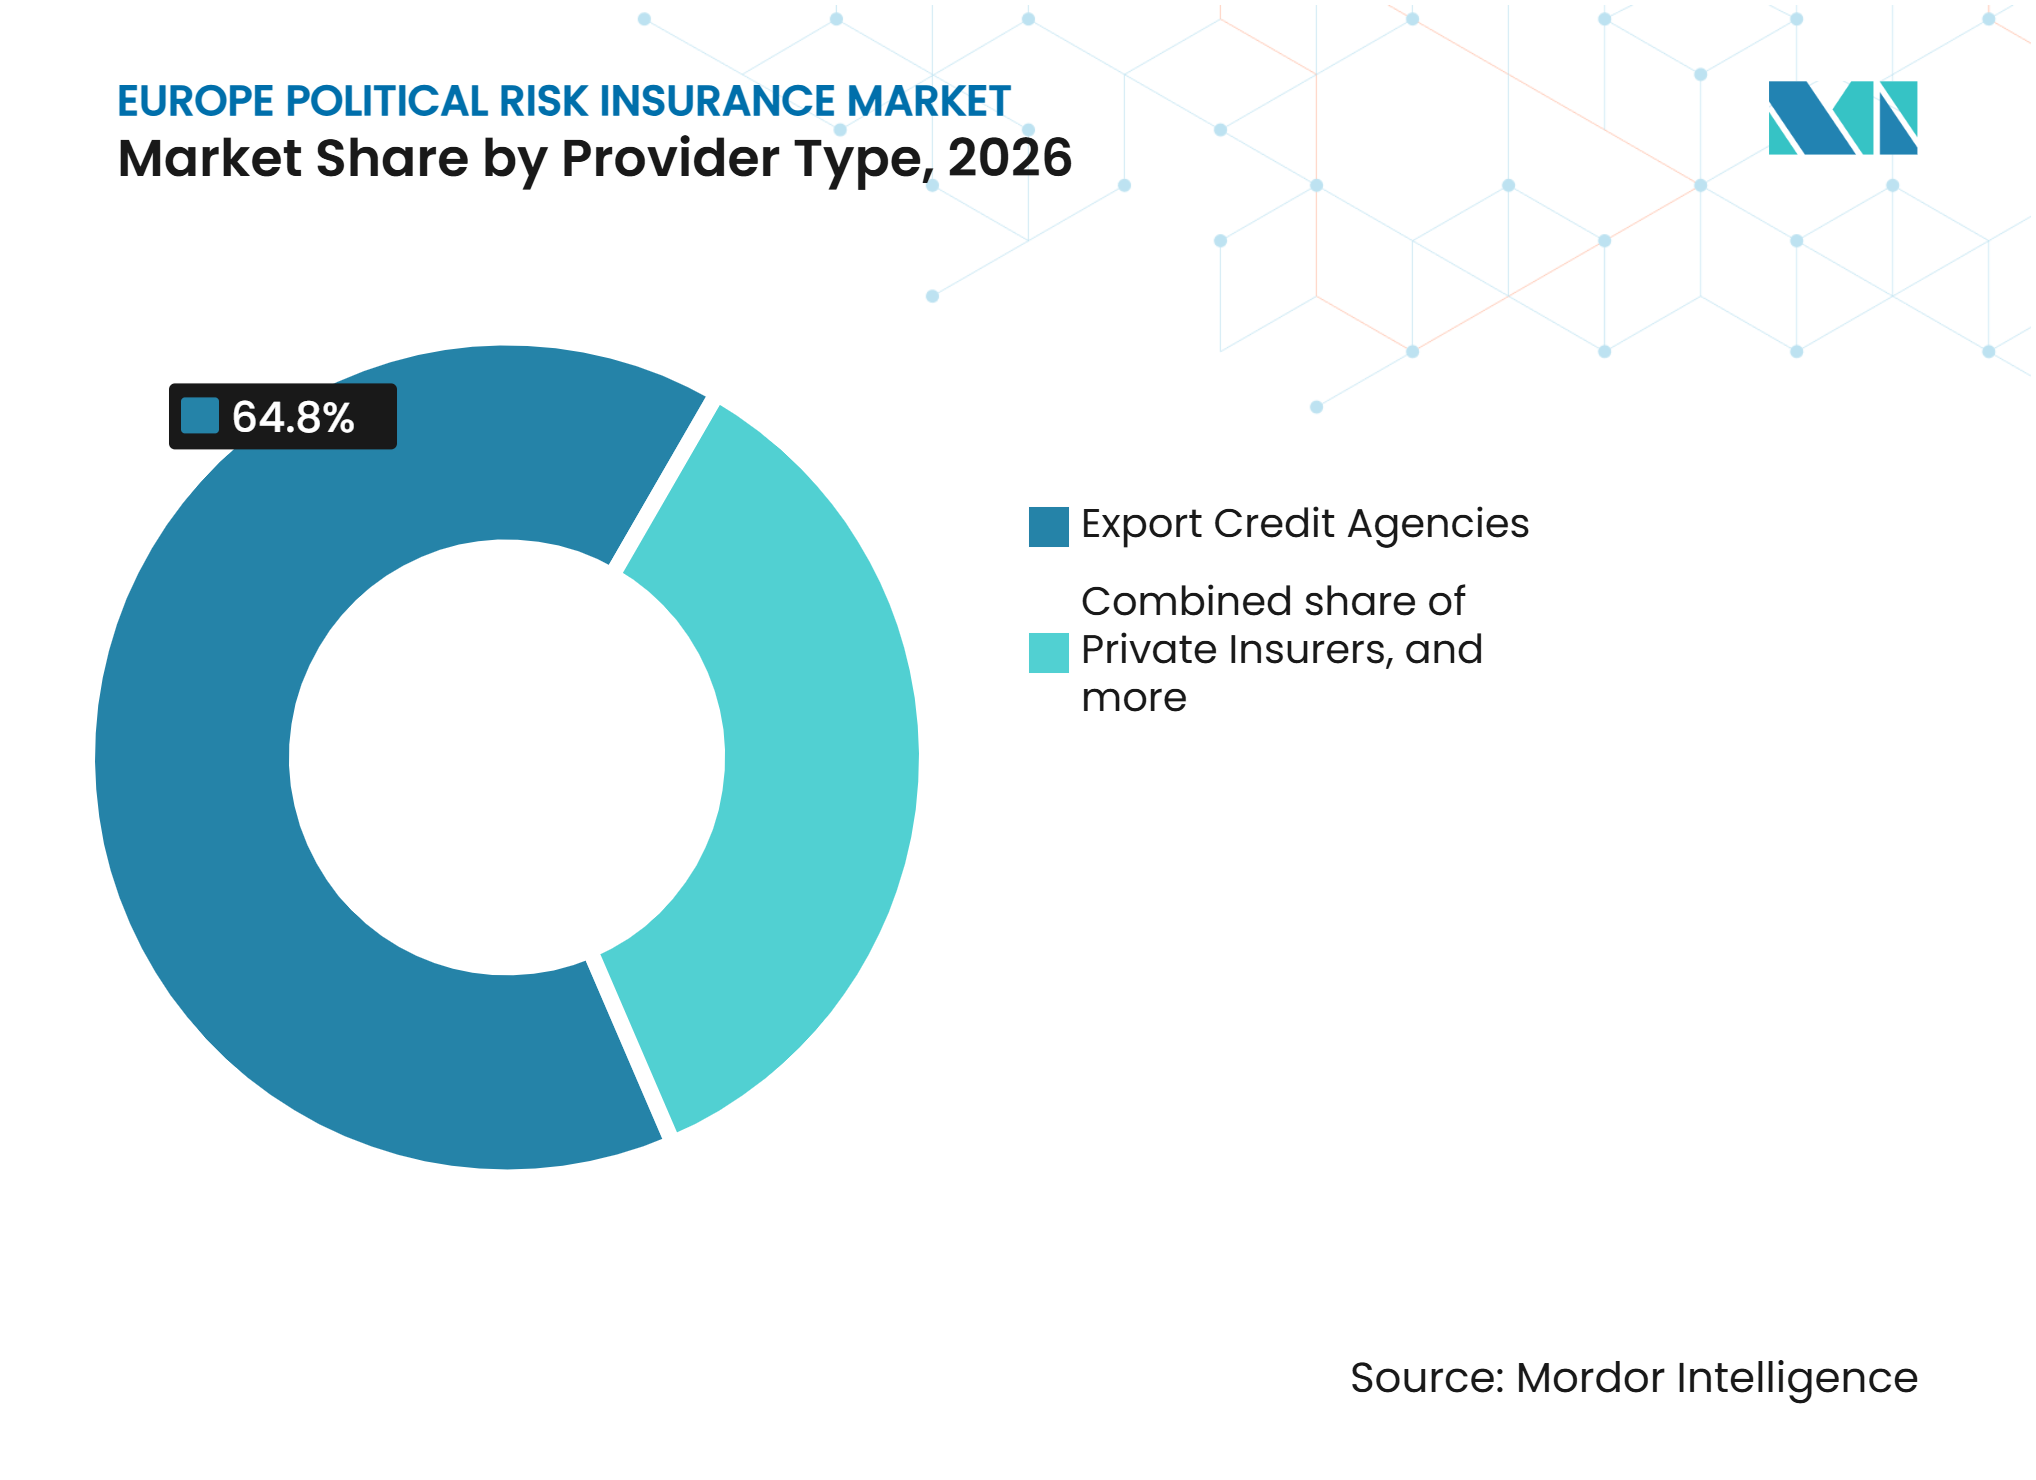
輸出信用機関がキャパシティを担保し、多国間機関が拡大輸出信用機関は2026年において64.8%のシェアを保有しました。民間保険会社が長期間にわたって価格設定または保持することが困難な取引を支援しています。英国輸出金融、Euler Hermes、SACE、SERV、およびBpifrance は輸出連動型政治リスク保護のための制度的基盤を提供しています。2026年4月のG7輸出信用機関コミュニケは、OECD取極現代化IIに関する作業と、エネルギー安全保障、競争力、および防衛のためのファイナンスの柔軟性に関する議論を確認しました。この公的役割は、国家支援型と民間キャパシティの競争上の境界を定義しています。
多国間機関は2027年から2032年にかけてCAGR 8.1%で成長すると予測されています。MIGAは2025年度に44プロジェクトで95億 米ドルの新規保証を発行し、世界銀行グループ保証プラットフォームは2030年までに年間200億 米ドルの発行を目標としています。2026年2月MIGAはCredit Bank Ukraineへのカバーを4,100万 ユーロ(4,780万 米ドル)から8,000万 ユーロ(9,320万 米ドル)に増額しました。民間保険会社は最も小さなプロバイダーグループですが、より迅速なストラクチャリング、柔軟な文言、および非標準・中堅市場取引への対応能力を通じて競争しています。彼らの役割は、公的機関がリスクを優先しないか、または必要な商品設計を提供できない場合に最も顕著です。

セクター別:
エネルギー・電力が最大シェアと最速成長を維持エネルギー・電力は2026年のヨーロッパ政治リスク保険市場において29.2%を占め、2032年までCAGR 7.8%で成長すると予測されています。欧州主導のエネルギー転換プロジェクトは、新興市場法域におい長期カバーを必要とすることが多いです。このセクターは関税、許可、オフテイク契約、外貨へのアクセス、および政府政策の変更にさらされています。引受業者もまた、再生可能エネルギープロジェクトおよび関連する建設、送電、ストレージインフラへの注目を移しています。これらの要因により、エネルギー・電力は現在の需要と将来の成長の双方における主要な源泉となっています。
インフラおよび交通は、欧州による交通・エネルギー・デジタル回廊への投資に支えられた2番目に大きなセクターです。グローバル・ゲートウェイ投資ハブは2025年10月に立ち上げられ、欧州企業をサブサハラアフリカ、アジア太平洋、ラテンアメリカのプロジェクトのためのファイナンス、輸出信用機関、および公的パートナーと結びつけています。鉱業、石油・ガス、天然資源は、政府の歳入圧力が介入リスクを高めるため、より困難な引受条件に直面しています。製造業・産業部門は制裁、関税、およびサプライチェーン中断に対する保護をますます必要としています。金融サービス、農業、ヘルスケア、テクノロジーは、従来政治リスクカバーを購入してきたセクターを超えて顧客基盤を拡大しています。
地域分析
英国は2026年において24.4%のシェアを保有しました。そのリーダーシップは、Lloyd's of LondonにおけるリスペシャリストUnderwritingの集中とロンドン卸売保険エコシステムの深さに基づいています。Howden Reは、2025年度にLloyd'sのキャパシティが前年比4.3%増加し、政治的暴力、ストライキ、暴動、市民騒乱、信用・政治リスク種目に引き続き資本が流入していると報告しました。英国輸出金融は、輸出および貿易関連カバーに対する公的支援を通じて地域市場を強化しています。ソルベンシーII委任規則は2027年1月から適用され、マクロプルーデンシャルツールとリスクマージン計算の改定を導入し、生産的投資に向けた保険会社のキャパシティを支援する可能性があります。
ドイツとフランスは引受と買い手需要において最大の欧州大陸センターを形成しています。ドイツの輸出信用アーキテクチャはフロンティア市場における複雑な取引を支援し、気候に配慮したプロジェクトと持続可能な開発標への重点を含んでいます。SACEとEuler Hermesはグローバル・ゲートウェイプロジェクト、重要原材料サプライチェーン、ウクライナ復興に関する協力のための覚書に署名しました。フランスは、商品開発と引受の深さを支える確立した貿易信用・政治リスク保険会社の存在から恩恵を受けています。イタリアはSACEを通じて輸出業者・多国間取引への支援を含む公的キャパシティを提供しています。
スペイン、ベネルクス諸国、北欧地域はヨーロッパ政治リスク保険市場に広範な地理的奥行きをもたらしています。スペインの銀行セクターは、ラテンアメリカへの投資エクスポージャーから生じる外貨両替不能・政治的暴力カバーへの需要を生み出しています。2025年10月、欧州連合と欧州開発金融機関は、再生可能エネルギー、バリューチェーン、プライベートエクイティのためにパートナー国で7億4,200万 ユーロ(8億6,480万 米ドル)の民間ファイナンスを動員する3件の保証協定に署名しました。ベネルクス拠点の金融仲介業者は、持続可能な開発のための欧州基金プラス保証と欧州投資銀行ファシリティを心に組み立てられた取引において積極的に参加しています。その他ヨーロッパは2027年から2032年にかけてCAGR 6.5%で成長すると予測されており、中・東欧市場の発展、地域的な輸出信用キャパシティの向上、およびウクライナ周辺経済における復興需要に支えられています。
競争環境
市場集中度
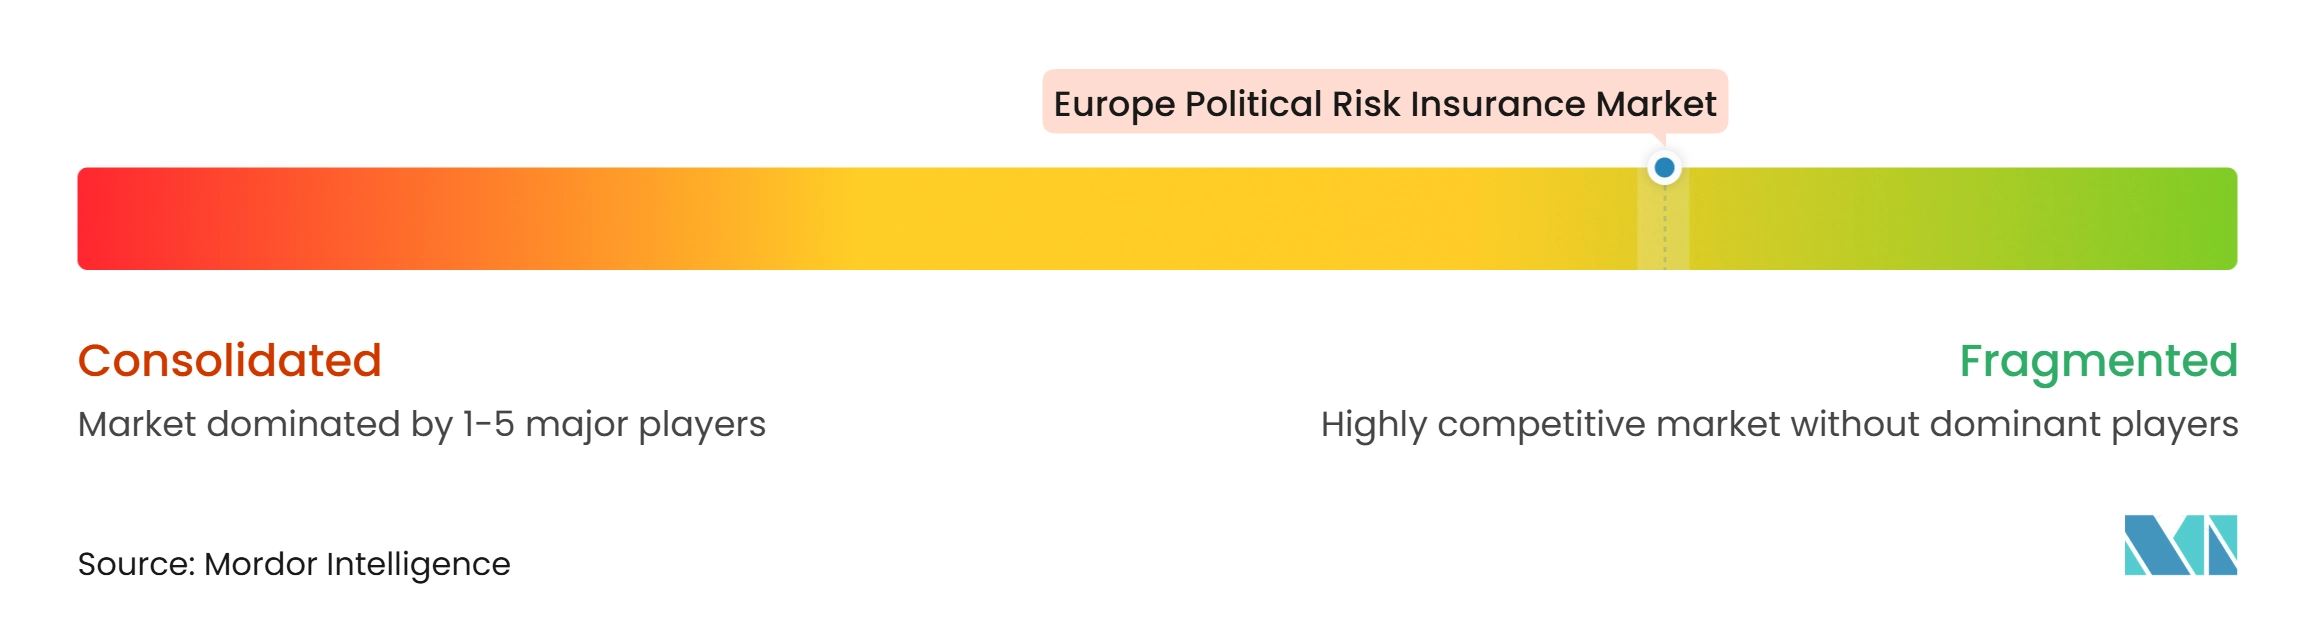
ヨーロッパ政治リスク保険市場は、主要引受業者の間で一定の集中度を示しています。AIG、Chubb、AXA XL、Liberty Specialty Markets、Allianz Trade、Coface、Atradius、Lloyd'sシンジケート、および専門マネージング・ジェネラル・エージェントはいずれも政治リスクおよびストラクチャードクレジット全般に参加しています。ICISAは2025年の信用・政治リスク保険参加者が前年の67社から75社に増加したと報告しました。新規キャパシティは、ホールターンオーバー型貿易信用ではなくストラクチャードクレジットおよび政治リスクに集中しています。これにより、既存の貿易信用プロバイダーはコアポジションを維持しながら、より専門的なプレースメントにおける競争が激化しています。
競争は引受能力、リスクインテリジェンスポリシーの柔軟性、および公的保証・再保険支援へのアクセスにますます基づいています。制裁スクリーニング、マネーロンダリング防止、顧客確認、国別リスク能力が充実したキャリアは、複雑なプレースメントにより効果的に対応できます。SACEとEuler Hermesは覚書を活用してグローバル・ゲートウェイプロジェクト、重要原材料、ウクライナ復興に関する協力を追求しています。MIGAは2026年2月にCredit Bank Ukraineへの保証を拡大し、民間キャパシティが制限される可能性のある環境における多国間プロバイダーの役割を示しました。英国輸出金融もまた、主要および予備の信用政治リスクブローカリング契約をAon United Kingdom LtdおよびMarsh Ltdに2029年8月まで付与しました。
最も大きなオープン機会は欧州中小企業の間にあり、また銀行や輸出ファイナンスプラットフォームに連動したデジタルファシリティ内にあります。小規模な買い手はしばしば手頃でモジュール型のカバーを必要としますが、従来のプレースメントをコスト面で過大または理解困難と感じる場合があります。このギャップは、ブローカー、保険会社、公的機関に対し、引受規律を損なわずに商品設計を簡素化する機会を与えています。多様化したリスクに対してはキャパシティの競争が活発ですが、中国、台湾、スーダン、イスラエル、西アフリカの一部ではエクスポージャーが政治的にセンシティブまたは高度に集中している場合により選択的な状況が続いています。したがって、ヨーロッパ政治リスク保険市場は標準化されたリスクでは競争が活発ですが、エクスポージャーが政治的にセンシティブまたは高度に集中している場合はより制約があります。
ヨーロッパ政治リスク保険業界リーダー
-
Lloyd's of London
-
Allianz Trade
-
Coface S.A.
-
Atradius N.V.
-
Zurich Insurance Group AG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ政治リスク保険市場 このレポートでカバーされる企業
- Lloyd's of London
- Allianz Trade
- Coface S.A.
- Atradius N.V.
- Zurich Insurance Group AG
- AIG
- Chubb
- AXA XL
- Liberty Specialty Markets
- Sompo International
- Tokio Marine HCC
- AXIS Capital
- Markel
- Canopius
- Credendo
- SACE
- SERV
- Munich Re
- Hiscox Ltd
- Swiss Re
最近の産業開発事情 ヨーロッパ政治リスク保険市場
- 2026年8月:英国輸出金融は、主要および予備の信用政治リスクブローカリング契約をそれぞれMaven Public Sectorとして取引するAon United Kingdom LtdおよびMarsh Ltdに付与しました。契約は2029年8月まで有効で、英国輸出金融の信用政治リスクポートフォリオの再保険をカバーしています。
- 2026年7月:EIOPAはソルベンシーIIレビューの委任を完了する8セットのガイドラインおよびドラフト技術基準を公表しました。フレームワークは2027年1月30日から適用され、新しいマクロプルーデンシャルツールと改定されたリスクマージン計算を含んでいます。
- 2026年2月:MIGAはウクライナにある2つの銀行の法定準備金に対する保証を延長・増額しました。Credit Bank Ukraineへのカバーは4,100万 ユーロ(4,780万 米ドル)から8,000万 ユーロ(9,320万 米ドル)に増額されました。
- 2025年10月:欧州委員会と欧州開発金融機関は、パートナー国における再生可能エネルギー、バリューチェーン強化、プライベートエクイティのために7億4,200万 ユーロ(8億6,480万 米ドル)の民間ファイナンスを動員する3件の保証協定に署名しました。
ヨーロッパ政治リスク保険市場レポートの対象範囲
セグメンテーション概要
| 収用・国有化・剥奪 |
| 外貨両替不能・非送金制限 |
| 政治的暴力 |
| 契約違反およびソブリン義務の不履行 |
| 多国籍企業 |
| 金融機関 |
| 輸出業者および輸入業者 |
| プロジェクト開発者とスポンサー |
| 公共セクターおよび開発機関 |
| 直接販売 |
| ブローカーおよび仲介業者 |
| バンカシュアランスおよび戦略的パートナーシップ |
| デジタル・オンラインプラットフォーム |
| 民間保険会社 |
| 輸出信用機関 |
| 多国間機関 |
| エネルギー・電力 |
| インフラおよび交通 |
| 鉱業・石油・ガス・天然資源 |
| 製造業・産業部門 |
| 金融サービスおよび銀行 |
| その他(農業、ヘルスケア、テクノロジー等) |
| 英国 |
| ドイツ |
| イタリア |
| スペイン |
| フランス |
| ベネルクス |
| 北欧諸国 |
| その他ヨーロッパ |
| 補償タイプ別 | 収用・国有化・剥奪 |
| 外貨両替不能・非送金制限 | |
| 政治的暴力 | |
| 契約違反およびソブリン義務の不履行 | |
| エンドユーザー別 | 多国籍企業 |
| 金融機関 | |
| 輸出業者および輸入業者 | |
| プロジェクト開発者とスポンサー | |
| 公共セクターおよび開発機関 | |
| 販売チャネル別 | 直接販売 |
| ブローカーおよび仲介業者 | |
| バンカシュアランスおよび戦略的パートナーシップ | |
| デジタル・オンラインプラットフォーム | |
| プロバイダータイプ別 | 民間保険会社 |
| 輸出信用機関 | |
| 多国間機関 | |
| セクター別 | エネルギー・電力 |
| インフラおよび交通 | |
| 鉱業・石油・ガス・天然資源 | |
| 製造業・産業部門 | |
| 金融サービスおよび銀行 | |
| その他(農業、ヘルスケア、テクノロジー等) | |
| 国別 | 英国 |
| ドイツ | |
| イタリア | |
| スペイン | |
| フランス | |
| ベネルクス | |
| 北欧諸国 | |
| その他ヨーロッパ |
レポートで回答している主要な質問
ヨーロッパにおける政治リスク保険の予測成長率はどれくらいですか?
ヨーロッパ政治リスク保険市場は2027年から2032年にかけてCAGR 5.2%で成長し、2032年までに94億 米ドルに達すると予測されています。
ヨーロッパにおける政治リスク保険需要をリードしている補償タイプはどれですか?
政治的暴力が2026年において34.3%のシェアでリードしており、CAGR 7.4%で2032年まで最も速く成長している補償タイプでもあります。
プロジェクト開発者はなぜ政治リスク保険を購入するのですか?
プロジェクト開発者とスポンサーが2026年において29.9%のシェアを占めたのは、貸し手が国家行動や契約中断にさらされたインフラおよびエネルギーファイナンスに対するカバーを要求することが多いためです。
ヨーロッパで最大のポジションを持つプロバイダーはどこですか?
輸出信用機関は2026年において64.8%のシェアを保有し、民間保険会社が保持できない可能性のある長期・困難リスクをカバーする能力に支えられています。
ヨーロッパにおける需要をリードしている地域はどこですか?
英国は2026年において24.4%のシェアでリードしており、ロンドンが専門引受と卸売プレースメントの主要センターであり続けているためす。
政治リスクカバーにおいて最も強い見通しを持つセクターはどこですか?
エネルギー・電力は2026年において29.2%のシェアを占め、エネルギー転換プロジェクトが長期保護を必要とするため2032年までCAGR 7.8%で成長すると予測されています。